
Análise do Mercado de Construção do Egito por Mordor Intelligence
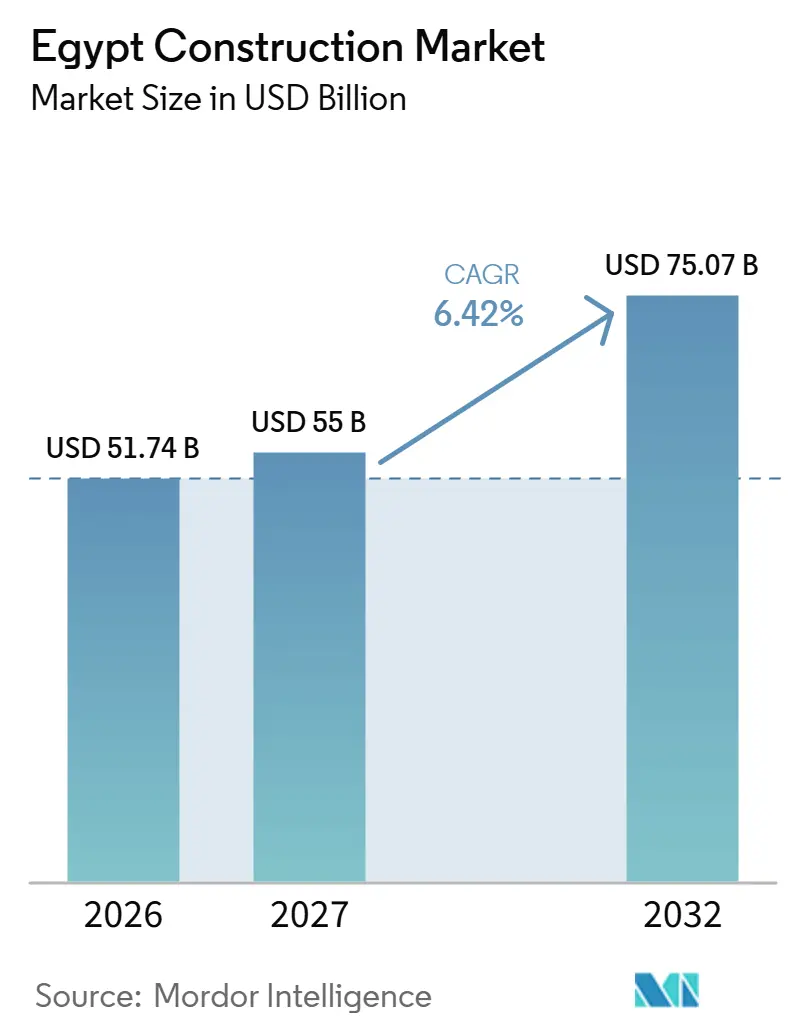
O tamanho do mercado de construção do Egito é estimado em 51,74 bilhões de USD em 2026 e tem projeção de atingir 55 bilhões de USD em 2027, chegando a 75,07 bilhões de USD até 2032, crescendo a um CAGR de 6,42% de 2027 a 2032.
No Egito, programas habitacionais e de serviços públicos apoiados pelo Estado convertem a expansão urbana em demanda por habitações e pelos serviços que as tornam utilizáveis. O investimento em energia renovável e transporte acrescenta pacotes de construção de engenharia, criando espaço para consórcios e empreiteiros especializados entregarem ativos conectados. As parcerias privadas ampliam a participação ao unir incorporadores principais a incorporadores de projetos sob relações comerciais definidas. A exposição cambial e os atrasos nas aprovações restringem a velocidade com que esse pipeline pode se tornar trabalho lucrativo e executável. Os programas apoiados pelo Estado favorecem empreiteiros capazes de absorver oscilações cambiais e custos de espera relacionados a aprovações sem interromper a entrega.
Principais Conclusões do Relatório
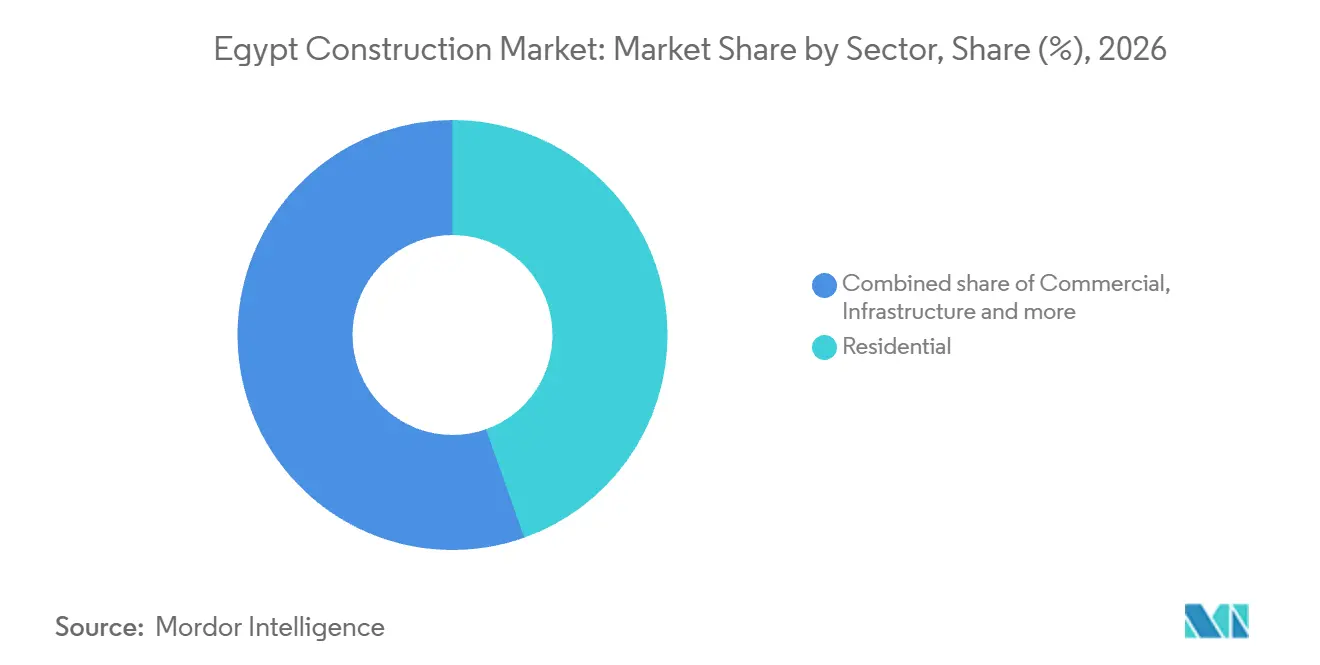
- Por setor, o residencial deteve uma participação de 44,58% no mercado de construção do Egito em 2026, enquanto a infraestrutura é o segmento de crescimento mais rápido, com uma previsão de CAGR de 9,3% de 2027 a 2032.
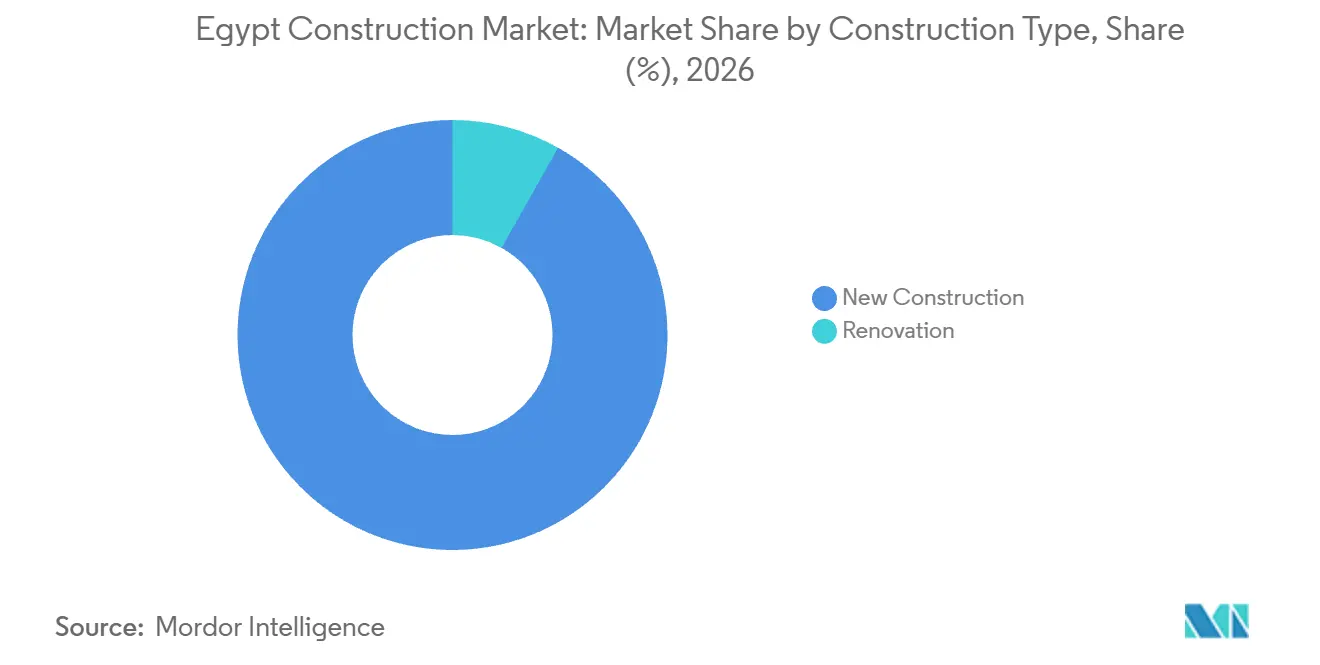
- A nova construção liderou o tipo de construção com uma participação de 91,83% no tamanho do mercado de construção do Egito em 2026, e a renovação é o segmento de crescimento mais rápido, com uma previsão de CAGR de 8,7% de 2027 a 2032.
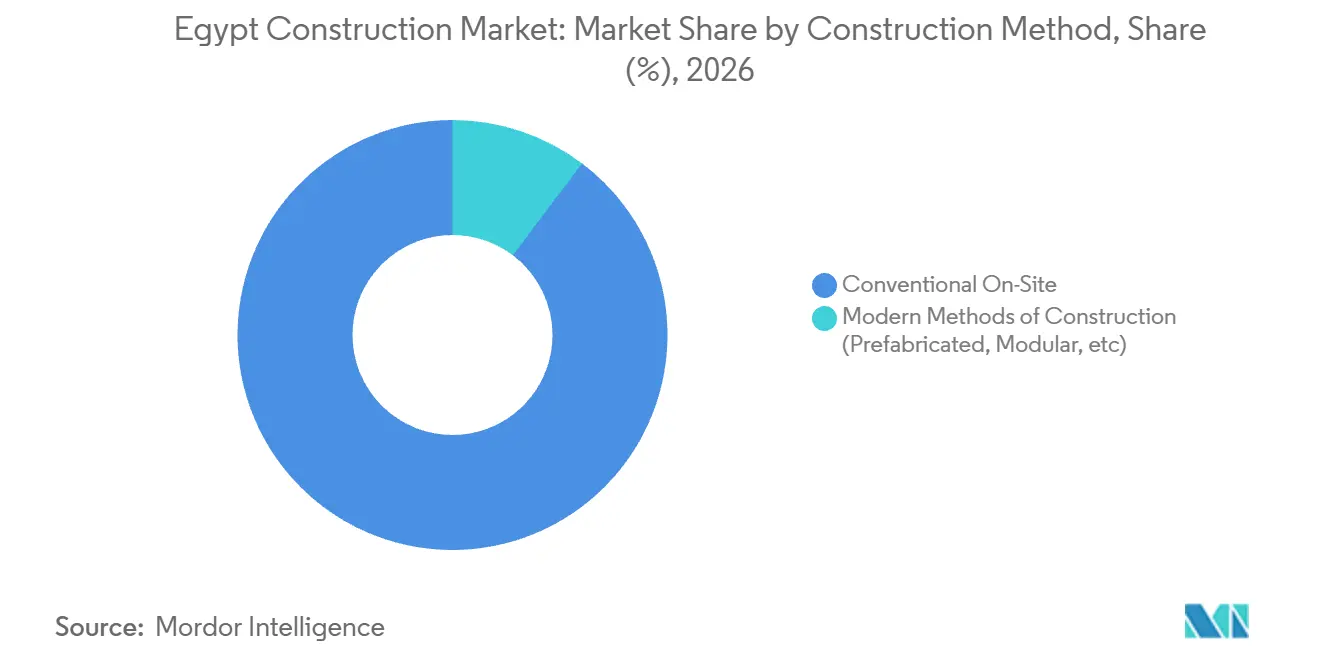
- A construção convencional no local liderou o mix de métodos com uma participação de 89,7% em 2026, enquanto os métodos modernos de construção, incluindo abordagens pré-fabricadas e modulares, têm previsão de crescimento mais rápido, com um CAGR de 9,7% de 2027 a 2032.
- Por fonte de investimento, o financiamento público deteve uma participação de 71,03% em 2026, e o investimento privado é o segmento de crescimento mais rápido, com uma previsão de CAGR de 10,1% de 2027 a 2032.
- O Grande Cairo liderou o mix geográfico com uma participação de 49,25% em 2026 e também é a geografia de crescimento mais rápido, com uma previsão de CAGR de 9,3% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proliferação de Iniciativas de Expansão Urbana Lideradas pelo Governo e de Cidades Inteligentes | +2.1% | Nova Cidade de Assuã | Longo prazo (≥ 4 anos) |
| Crescimento Acelerado da Infraestrutura Energética Impulsionado por Metas de Descarbonização | +2% | Nacional | Médio prazo (2-4 anos) |
| Expansão de Redes de Transporte Multimodal Aprimorando a Conectividade e o Comércio Regional | +1.8% | Norte do Sinai e Porto de Arish | Médio prazo (2-4 anos) |
| Demanda Crescente por Habitação Acessível e de Renda Média Apoiada por Financiamento Estatal e Modelos de PPP | +1.5% | Nacional | Curto prazo (≤ 2 anos) |
| Aumento do Investimento Estrangeiro em Zonas Industriais, Logística e Infraestrutura por meio de Alianças Estratégicas | +1.1% | Ain Sokhna, Porto Said Leste, Alexandria | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de Iniciativas de Expansão Urbana Lideradas pelo Governo e de Cidades Inteligentes
A expansão liderada pelo governo cria trabalho de construção tanto em redes de serviços públicos quanto nos edifícios que essas redes atendem. Em setembro de 2025, a Autoridade de Novas Comunidades Urbanas (NUCA) adjudicou à Giza General Contracting and Real Estate Investment obras de rede elétrica para 176 lotes na Nova Cidade de Assuã. Uma adjudicação de rede abrangendo muitos lotes pode criar um pacote de construção coordenado que apoia o desenvolvimento desses lotes em terreno urbano utilizável. Em setembro de 2026, a NUCA ofereceu 10.000 unidades habitacionais de arrendamento com opção de compra, incluindo cerca de 5.000 unidades concluídas e outras 5.000 planejadas para construção. As unidades planejadas representam um requisito prospectivo de construção, enquanto a adjudicação de serviços públicos anunciada fornece uma rota direta para o trabalho de empreiteiros. Para especialistas em infraestrutura elétrica, a oportunidade relevante é um pacote de rede separado dentro de um programa maior de desenvolvimento urbano.
Crescimento Acelerado da Infraestrutura de Energia Impulsionado por Metas de Descarbonização
A expansão da geração renovável sustenta a demanda pela construção de novos ativos ao lado de uma base operacional em expansão. Dados da Autoridade de Energia Nova e Renovável (NREA) situaram a capacidade instalada de energia renovável do Egito em aproximadamente 9,1 GW no exercício fiscal 2025/26, acima dos aproximadamente 8,6 GW no exercício fiscal 2024/25.[1] Os dados de julho de 2026 também identificaram aproximadamente 20,8 GW de projetos em construão ou desenvolvimento até 2030. O aumento da capacidade operacional demonstra infraestrutura entregue, enquanto o pipeline em estágios mistos distribui o potencial trabalho de construção ao longo de vários anos. Os aproximadamente 0,5 GW adicionados no exercício fiscal 2025/26 são pequenos em comparação com o pipeline de aproximadamente 20,8 GW, portanto o volume de trabalho ainda por vir depende da rapidez com que os projetos em fase de desenvolvimento chegam à construção.
Expansão de Redes de Transporte Multimodal Aprimorando a Conectividade e o Comércio Regional
As conexões de transporte geram demanda de construção nas interfaces entre rotas ferroviárias, estações e portos. Em uma reunião do Ministério dos Transportes, o presidente da Empresa Marítima de Portos do Egito relatou que a Estação de Contêineres Ferroviários movimentou 13.695 TEUs em 129 viagens de trem no primeiro semestre de 2026, um aumento de 354% em relação ao primeiro semestre de 2025. Em um programa de construção separado no Norte do Sinai, o Primeiro-Ministro Mostafa Madbouli revisou o avanço das obras no trecho de 83 quilômetros entre Bir al-Abd e Arish e 7 estações planejadas em 19 de abril de 2026. Empresas nacionais egípcias estavam executando as obras, e a inspeção também cobriu uma ligação de 12 quilômetros ao Porto de Arish. A inspeção incluiu a construção de 9 viadutos, uma ponte ferroviária e 2 túneis. As passagens e estações na linha de Arish são os escopos civis que transformam a conexão ferrovia-porto em uma rota de carga utilizável.
Demanda Crescente por Habitação Acessível e de Renda Média Apoiada por Financiamento Estatal e Modelos de PPP
Os canais de hipoteca apoiados pelo Estado ajudam a converter a necessidade habitacional em compras financiadas, sustentando o caso comercial para programas de construção acessível. O relatório de realizações anuais 2024/25 do Fundo de Apoio à Habitação Social e ao Financiamento Hipotecário identificou canais cumulativos de financiamento habitacional para baixa renda envolvendo 22 bancos e 8 empresas de financiamento. Para o financiamento habitacional de renda média, relatou 10 bancos e 4 empresas de financiamento. Separadamente, o Fundo relatou 54.600 unidades do Programa de Habitação Verde entregues a beneficiários de baixa renda até dezembro de 2025. A disponibilidade de crédito apoia o acesso à propriedade, enquanto as unidades entregues mostram que o programa também possui uma base de produção habitacional física. Essa rede de financiamento oferece aos programas de unidades acessíveis um canal definido de compradores domésticos para organizar a entrega.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade Cambial Persistente Impactando Cadeias de Suprimentos Dependentes de Importações e a Lucratividade dos Empreiteiros | -1.1% | Nacional | Curto prazo (≤ 2 anos) |
| Atrasos Burocráticos Estruturais no Registro de Terras, Licenciamento e Aprovações Desacelerando os Pipelines de Projetos | -0.6% | Nacional | Médio prazo (2-4 anos) |
| Déficit Crônico de Mão de Obra Qualificada em Especializações de Alta Demanda Prejudicando a Qualidade e os Prazos | -0.4% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade Cambial Persistente Impactando Cadeias de Suprimentos Dependentes de Importações e a Lucratividade dos Empreiteiros
A exposição em moeda estrangeira torna o reajuste de insumos um risco direto para a economia das obras de construção já em andamento. Em junho de 2026, o presidente da Federação Egípcia de Empreiteiros de Construção e Edificações, Mohamed Sami Saad, estimou que não menos de 40% a 50% dos recursos dos projetos cobriam importações em moeda estrangeira de suprimentos, equipamentos ou obras eletromecânicas. A Ezz Steel elevou seu preço de vergalhão na fábrica local para outubro de 2026 em meio à depreciação cambial e ao aumento dos custos de matérias-primas importadas. Para os empreiteiros, essa exposição pode aumentar o custo de entrega de um escopo precificado quando os insumos importados são adquiridos posteriormente. O aumento das contas de insumos pode pressionar o fluxo de caixa dos empreiteiros antes que os recebimentos contratuais cheguem, mesmo quando o volume de trabalho contratado não mudou.
Atrasos Burocráticos Estruturais no Registro de Terras, Licenciamento e Aprovações Desacelerando os Pipelines de Projetos
Os atrasos nas aprovações separam a decisão de um incorporador de construir do momento em que as obras de construção podem legalmente começar. Um relato de setembro de 2025 da Plataforma Oficial de Imóveis do Egito descreveu processos de licença, alvará e aprovação que podem levar meses, especialmente quando múltiplos órgãos governamentais estão envolvidos. O mesmo relato vinculou esses processos a atrasos em projetos e custos mais elevados. Até dezembro de 2025, a Capital Administrativa para o Desenvolvimento Urbano (ACUD) havia concluído a primeira fase de um sistema online de licenciamento e aprovações para a Nova Capital Administrativa. Cada mês entre o comprometimento de recursos e a obtenção da permissão para construir pode acrescentar custos de espera antes que o trabalho produtivo comece.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor:
O Volume Habitacional Ancora a Atividade Enquanto as Adjudicações Ferroviárias Expandem a InfraestruturaO setor residencial representou uma participação de 44,58% no tamanho do mercado de construção do Egito em 2026. O CAPMAS registrou 211.993 unidades residenciais implementadas em 2024/25, em comparação com 158.939 em 2023/24. O total nacional abrange a implementação pelos setores governamental, público ou público-empresarial e privado. Para empreiteiros de construção e acabamento, essa ampla base de entrega pode sustentar pacotes recorrentes em vários canais de fornecedores habitacionais. Isso representa um aumento de 33,4% nas unidades implementadas em um ano, o que ampliou a base de conclusões sobre a qual o trabalho de construção e acabamento pode se apoiar.
A infraestrutura é o segmento de crescimento mais rápido, com uma previsão de CAGR de 9,3% de 2027 a 2032. A construção comercial tem uma saída distinta de uso misto, ilustrada pelo lançamento das obras de fundação da JUNCTION no Oeste do Cairo pela Majid Al Futtaim em junho de 2026, combinando escritórios, varejo, serviços de alimentação e um hotel. Um consórcio liderado pela Alstom com Rowad Modern Engineering e Concrete Plus assinou 4 contratos com as Ferrovias Nacionais Egípcias em junho de 2026 para modernizar o corredor do 6 de Outubro a Alexandria e a linha de Belbes ao 10 de Ramadã.[2] Esses contratos incorporam várias rotas ao programa de modernização de um único comprador ferroviário nacional.



Por Tipo de Construção:
Novas Instalações Dominam Enquanto as Reformas em Aldeias Ampliam a RenovaçãoA nova construção representou uma participação de 91,83% no mercado de construção do Egito em 2026. Em dezembro de 2025, a Hassan Allam Construction, subsidiária da Hassan Allam Holding, recebeu um contrato de 250 milhões de USD para construir o Centro de Comércio Africano do Afreximbank na Nova Capital do Egito. O projeto turnkey destinava-se a sediar a sede global do banco. Complexos institucionais construídos para fins específicos podem agregar trabalho em uma única relação de contratação, oferecendo aos empreiteiros um escopo coerente em várias funções do edifício.
A renovação é o segmento de crescimento mais rápido, com uma previsão de CAGR de 8,7% de 2027 a 2032. Em junho de 2025, os Ministérios da Solidariedade Social e do Desenvolvimento Local, a Fundação Haya Karima, a Fundação Misr El Kheir e a Associação Al Orman assinaram um protocolo de reabilitação habitacional. O protocolo visava cerca de 80.000 residências de famílias mais necessitadas em 1.477 aldeias em 20 governadorias dentro da primeira fase do Haya Karima. O protocolo previa que a maior parte do trabalho de reabilitação utilizaria trabalhadores das próprias aldeias. A mão de obra local distribuiria as oportunidades de execução entre as residências existentes, permitindo que os prestadores de serviços de renovação participassem em escala local dentro da meta maior de reabilitação.

Por Método de Construção:
A Amplitude da Construção no Local Coexiste com a Pré-fabricação em Nível de ComponentesA construção convencional no local foi o maior segmento, com uma participação de 89,7% em 2026. Um estudo de 2024 identificou a construção tradicional como o método dominante em projetos residenciais egípcios, variando de habitações de baixa renda e sociais a empreendimentos de alto padrão e luxo. Um método utilizado tanto em habitações sociais quanto de luxo pode atender projetos com diferentes requisitos de compradores, tornando a capacidade de execução no local transferível entre as faixas de preço residencial.
Os métodos modernos de construção, incluindo abordagens pré-fabricadas e modulares, são o segmento de crescimento mais rápido, com uma previsão de CAGR de 9,7% de 2027 a 2032. No início de março de 2025, a Unidade 2 de El Dabaa instalou o segundo nível de sua contenção interna usando 12 blocos em pétala fabricados no próprio canteiro de obras. O nível forma parte de uma contenção projetada para abrigar o reator e os equipamentos do circuito primário. A produção dos 12 blocos em pétala no canteiro de El Dabaa demonstra a fabricação de componentes sendo organizada dentro das próprias operações do canteiro de um grande projeto de infraestrutura.
Por Fonte de Investimento:
O Financiamento Público Fornece Escala Enquanto as Parcerias Ampliam a Participação PrivadaO investimento público liderou com uma participação de 71,03% do mercado em 2026. O plano de eletricidade e energia renovável do exercício fiscal 2025/26 destinou cerca de 73% do investimento planejado desse setor ao financiamento público. Essa alocação planejada confere aos compradores de infraestrutura pública um papel substancial na definição do volume e do sequenciamento dos projetos oferecidos aos empreiteiros.
O investimento privado é o segmento de crescimento mais rápido, com uma previsão de CAGR de 10,1% de 2027 a 2032. O ministério da habitação do Egito relatou 100 parcerias com o setor privado em habitação e desenvolvimento urbano durante o exercício fiscal 2024/25, 25% a mais do que no exercício fiscal anterior. Em junho de 2026, o incorporador principal MIDAR assinou uma parceria com a Majid Al Futtaim para o MADA, Novo Cairo. Um acordo anterior de fevereiro de 2025 uniu a MIDAR ao incorporador de projetos Emaar Misr em um projeto residencial de compartilhamento de receitas no MADA, Leste do Cairo. Sob esse modelo de compartilhamento de receitas, a exposição comercial do incorporador de projetos se estende além da execução da construção até os recebimentos gerados pelo empreendimento.
Análise Geográfica
Mercado de Construção do Grande Cairo
O Grande Cairo deteve uma participação de 49,25% no tamanho do mercado de construção do Egito em 2026 e também é a geografia de crescimento mais rápido, com uma previsão de CAGR de 9,3% de 2027 a 2032. Em julho de 2026, o Governadorato do Cairo relatou um total acumulado de 9.238 projetos de desenvolvimento no Cairo ao longo dos 12 anos de liderança do Presidente Abdel Fattah El-Sisi. Em dezembro de 2025, a Qatari Diar Egypt adjudicou à Concrete Plus um pacote de construção no Novo Cairo cobrindo 300 unidades residenciais e obras de infraestrutura. A adjudicação cobriu um dos principais pacotes de construção do CityGate, com entrega anunciada em 30 meses. Um único pacote combinando 300 residências com obras de infraestrutura ao longo de uma janela de entrega anunciada de 30 meses demonstra o trabalho residencial no Novo Cairo sendo contratado como uma parcela plurianual.
Em Alexandria, o primeiro-ministro inaugurou a expansão de 5 quilômetros da Corniche leste em 7 de junho de 2026, combinando proteção marítima com capacidade viária e acesso às praias. O projeto entre Montazah e o Hotel Al-Mahrousa forneceu 5 faixas de tráfego em cada direção, acima das 3 anteriores, além de 17 portões de acesso às praias e drenagem. Em Gizé, a revisão do ministro da habitação em 29 de agosto de 2026 sobre a expansão da Nova Zayed na Cidade Sheikh Zayed relatou obras em andamento em 132 quilômetros de esgotos e 80% de conclusão de 95 quilômetros de redes de água. A distinção comercial está entre a entrega de um corredor de transporte costeiro protegido e a construção dos serviços necessários para uma nova área urbana, cada um com suas próprias interfaces de construção.
O Restante do Egito inclui um papel de construção de serviços públicos rurais ilustrado pelos projetos Haya Karima no Alto Egito. Em agosto de 2026, o ministro da habitação revisou obras de água e saneamento, incluindo novas estações de bombeamento em Sohag e estações de tratamento de águas residuais atendendo várias aldeias em Assiut. Relatórios da Autoridade Nacional de Água Potável e Esgoto também identificaram plantas avançadas de tratamento triplo em Minya. Atender várias aldeias por meio de infraestrutura de tratamento compartilhada desloca o desafio de entrega para a conexão de comunidades dispersas com instalações compartilhadas. As estações de bombeamento de Sohag, as plantas de tratamento de aldeias de Assiut e as plantas de tratamento triplo de Minya mostram o programa se espalhando por 3 governadorias em vez de se concentrar em uma.
Estrutura Regulatória e Perspectivas
Esta comparação de jurisdições selecionadas examina o regime nacional e o processo de licença local do Governadorato do Cairo sob a perspectiva de um incorporador privado em conformidade. A Lei de Edificações 119/2008 exige licenças para obras de construção especificadas e conformidade com as condições de planejamento aprovadas, os códigos egípcios e os requisitos de segurança. O processamento local tem, portanto, importância comercial porque a documentação do projeto e a revisão técnica devem estar alinhadas antes que o trabalho autorizado possa avançar.
Tabela Regulatória
| Fator de decisão | Egito | Governadorato do Cairo |
|---|---|---|
| Autoridade principal | Ministério da Habitação e autoridades locais competentes de planejamento e organização | Centros de tecnologia de unidades locais e escritórios de planejamento e organização |
| Instrumentos ou diretrizes principais | Lei de Edificações 119/2008, Artigos 38-39; Decisão do Ministério da Habitação 943/2024 | Guia de licença de construção do Governadorato do Cairo de 2025 |
| Efeito comercial | Licenças e conformidade técnica exigidas; comprovante de propriedade aceito sem exigência de contrato notarizado | O guia prevê 26 dias úteis sem exigência de documento de seguro; 40 dias úteis quando exigido |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação média nacional equilibra a documentação simplificada de propriedade com a exigência obrigatória de licença e conformidade técnica. O Cairo também recebe classificação média porque seu guia define uma sequência de processamento local cuja duração declarada depende dos requisitos de seguro. Um projeto ministerial de março de 2025 combinou procedimentos mais simples com controles de segurança estrutural e construção não autorizada, enquanto um projeto de lei patrocinado por um parlamentar foi encaminhado a comissões em março de 2026. O julgamento de continuidade para ambos reflete o quadro operacional de licença e código e a combinação de simplificação processual com objetivos contínuos de controle.
Etapas da Cadeia de Valor
A cadeia vai desde o fornecimento de cimento e concreto usinado, passando pelos empreiteiros principais de construção, até os instaladores de sistemas mecânicos, elétricos e hidráulicos (MEH), cada um obtendo receita de suas próprias vendas ou pagamentos contratuais. A Heidelberg Materials e a Holcim Egypt produzem cimento e operam no fornecimento de concreto usinado no Egito. A Gleeds relatou que o aumento do preço dos combustíveis no Egito em abril de 2025 afetou a entrega e o orçamento de construção, levando incorporadores e empreiteiros a reavaliar os mecanismos de precificação e compartilhamento de riscos.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Produção e fornecimento de materiais de construção | Produtores de cimento e concreto usinado, como Heidelberg Materials e Holcim Egypt | Vendas de cimento, agregados e concreto | Custos de transporte sensíveis ao preço dos combustíveis | Alinhar cronogramas de entrega com termos de ajuste de custos de transporte |
| Execução principal da construção | Empreiteiros de construção como GAMA Construction e CRC Dorra | Pagamentos de contratos de construção | Coordenação de interfaces civis e especializadas | Atribuir responsabilidades de interface antes de liberar pacotes de trabalho |
| Instalação de MEH e infraestrutura | Empreiteiros de MEH como EMCOTECH | Pagamentos de contratos de instalação e integração | Alinhamento de projetos técnicos com o sequenciamento da instalação | Coordenar desenhos e pontos de aceitação por etapas |
| Fonte: Mordor Intelligence | ||||
O papel da EMCOTECH em seu projeto em Nova Alamein é o trabalho de MEH e infraestrutura, com a Palm Hills Developments como cliente e a CRC Dorra como empreiteiro principal. Esse arranjo posiciona o especialista em MEH entre os requisitos do empreendimento e a execução do empreiteiro principal, onde interfaces não resolvidas podem atrasar a entrega utilizável. Interfaces de projeto não resolvidas podem, portanto, colocar em risco os ganhos de instalação do especialista em MEH mesmo quando seu próprio trabalho técnico atende às especificações.
Cenário Competitivo
Concentração do Mercado
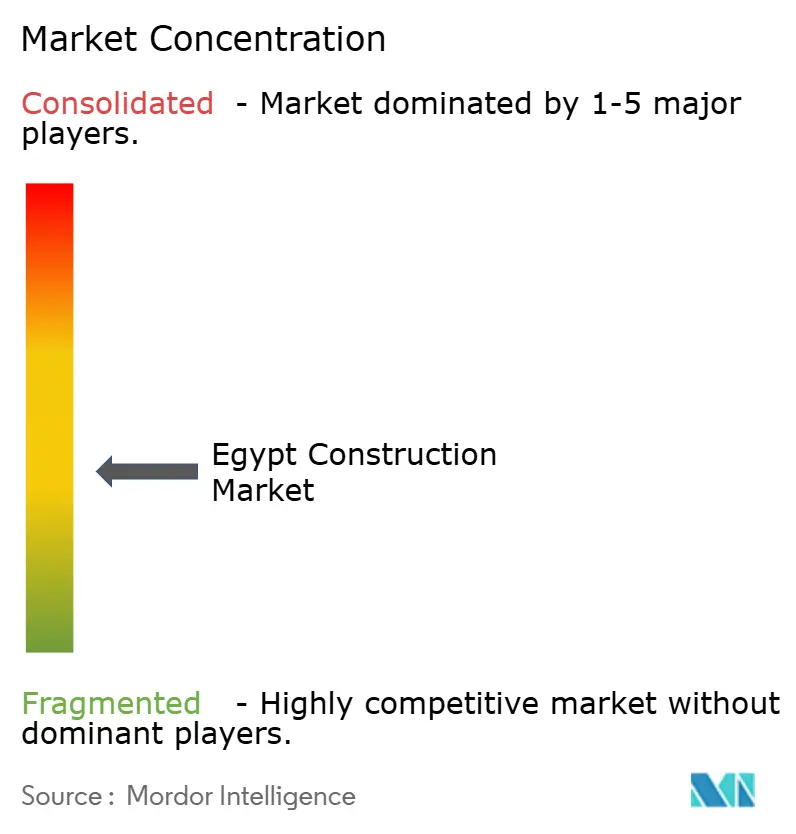
A concorrência combina uma ampla base de empreiteiros com um núcleo de grandes empresas capazes de montar parcerias de entrega específicas para cada projeto. The Arab Contractors constrói plantas de purificação de água, redes de esgoto e túneis, enquanto a Orascom Construction PLC se concentra em infraestrutura e nas novas cidades e projetos nacionais do Egito. Elas competem ao lado de Hassan Allam Holding, Elsewedy Electric (Engineering & Construction) e Petrojet. O Egito representou 54,3% do backlog consolidado da Orascom Construction PLC por geografia em 31 de dezembro de 2025.[3] Com o Egito detendo mais da metade do backlog, a conversão de receita da Orascom depende mais da entrega de projetos egípcios do que de qualquer outro mercado em sua carteira de pedidos.
Em maio de 2025, a Hassan Allam Construction, subsidiária da Hassan Allam Holding, e The Arab Contractors venceram um contrato de joint venture para projetar, implementar e reabilitar o Bonde Raml de Alexandria. A Autoridade Nacional de Túneis assinou o acordo, cujo escopo abrange uma linha de 13,2 quilômetros, 24 estações, um novo depósito de manutenção e viadutos elevados em junções principais. O escopo combinado une obras de rota com instalações de estação e manutenção, criando interfaces que exigem coordenação em toda a parceria de entrega. A adjudicação oferece ao comprador público um único grupo contratante responsável pelas estações, depósito e viadutos em conjunto.
A unidade de T&D da Elsewedy Electric energizou o sistema de 66 kV na Fase 1 da subestação El Menia Maqousa 220/66/11 kV em 24 de maio de 2026. O projeto foi implementado em regime de engenharia, aquisição e construção turnkey. Para um comprador de infraestrutura elétrica, o ponto de conclusão é um sistema elétrico em funcionamento, o que coloca o escopo de engenharia e a integração no centro da proposta do empreiteiro. Nos termos do Artigo 85 da Lei de Contratos Públicos 182/2018, as entidades administrativas devem manter registros de empreiteiros e fornecedores, verificar atualizações anuais pelo menos um mês antes do exercício fiscal e verificar e aprovar os dados do portal antes da contratação. A proposta de um empreiteiro turnkey combina a responsabilidade por uma etapa energizada com a elegibilidade documentada onde quer que as regras de contratação pública regem a adjudicação.
Líderes do Setor de Construção do Egito
-
The Arab Contractors
-
Orascom Construction PLC
-
Hassan Allam Holding
-
Elsewedy Electric (Engineering & Construction)
-
Petrojet
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Construção do Egito Empresas cobertas neste relatório
- The Arab Contractors
- Orascom Construction PLC
- Hassan Allam Holding
- Talaat Moustafa Group (TMG) Holding
- Palm Hills Developments
- SODIC
- Al Ahly Sabbour
- Elsewedy Electric (Engineering & Construction)
- GAMA Construction
- Redcon Construction
- Rowad Modern Engineering
- Samcrete Egypt
- Concord for Engineering & Contracting
- Dorra Group
- Osman Group
- Construction & Reconstruction Engineering Co. (CRC)
- China State Construction Engineering Corporation Egypt
- Petrojet
- SIAC Construction
- Misr Concrete Development Co.
- H.A. Construction (HAC)
Principais Oportunidades para os Participantes do Mercado
Essas oportunidades comparam a construção de serviços públicos com o desenvolvimento misto por fases, onde as estruturas de financiamento e as condições de liberação moldam o acesso ao trabalho. Os consórcios de parceria público-privada (PPP) fornecem uma rota para grandes projetos de serviços públicos, enquanto o desenvolvimento comercial por fases exige preparação em torno de liberações condicionais. Em ambos os casos, a proposta de um empreiteiro depende de unir a entrega física ao requisito de financiamento ou sequenciamento do comprador.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Construção civil de plantas de dessalinização | As ofertas de PPP de setembro de 2026 em Suez e Porto Said planejaram uma capacidade combinada de 1 milhão de metros cúbicos por dia em 2 fases | Patrocinadores de PPP de serviços públicos | Formar consórcios de financiamento e construção para obras de plantas por fases | Grandes compromissos de financiamento e entrega | Empreiteiros de infraestrutura como Orascom Construction PLC |
| Pacotes de construção de tratamento de águas residuais industriais | O portfólio de PPP planejado para setembro de 2026 incluiu 4 projetos em Amreya, Abu Rawash, Porto Said e Wadi El Natrun | Patrocinadores de serviços públicos atendendo áreas industriais | Oferecer pacotes civis repetíveis adaptados a cada local | Coordenação de locais de projeto separados e sequências de implementação | Empreiteiros de obras hidráulicas como The Arab Contractors |
| Edifícios de varejo e entretenimento por fases | O acordo de junho de 2026 entre MIDAR e Majid Al Futtaim na MADA City, Novo Cairo, previu o desenvolvimento gradual posterior de varejo e entretenimento | Incorporadores principais de uso misto | Preparar pacotes de construção e infraestrutura para liberações futuras por fases | O desenvolvimento posterior de varejo depende do progresso da construção e da ocupação residencial circundante | Empreiteiros de infraestrutura de novas cidades como Orascom Construction PLC |
| Fonte: Mordor Intelligence | |||||
A construção de serviços públicos oferece a rota mais clara para a demanda onde um programa público atingiu um estágio de oferta. As ofertas de setembro de 2026 nomearam 2 plantas de dessalinização com uma capacidade planejada combinada de 1 milhão de metros cúbicos por dia em 2 fases. Essa capacidade por fases oferece aos consórcios de construção uma oportunidade definida de estágio de planta dentro de um portfólio mais amplo de infraestrutura hídrica planejada que também incluiu 4 projetos de águas residuais industriais.
Desenvolvimentos industriais recentes em Mercado de Construção do Egito
- Out 2026: A Scatec, em parceria com a EDF power solutions, iniciou a construção do projeto eólico onshore Shadwan de 900 MW no Egito em 1º de outubro.
- Jun 2026: MIDAR e Majid Al Futtaim assinaram uma parceria em 22 de junho para um desenvolvimento urbano integrado no MADA, Novo Cairo.
Mercado de Construção do Egito Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de construção do Egito mede os gastos nominais anuais dos proprietários de projetos em novas construções e grandes projetos de renovação no Egito, incluindo obras de edificação e infraestrutura. O valor abrange mão de obra no local, materiais, serviços profissionais e margens dos empreiteiros em projetos financiados com recursos públicos ou privados, executados por métodos de construção convencionais ou modernos.
Exclusões do escopo: Pequenos serviços de reparo e manutenção, aluguel de equipamentos usados e projetos de engenharia realizados fora do Egito estão excluídos.
Visão Geral da Segmentação
- Por Setor
- Residencial
- Apartamentos/Condomínios
- Vilas/Casas em Terreno
- Comercial
- Escritórios
- Varejo
- Industrial e Logística
- Outros
- Infraestrutura
- Infraestrutura de Transporte (Rodovias, Ferrovias, Vias Aéreas, outros)
- Energia e Serviços Públicos
- Outros
- Residencial
- Por Tipo de Construção
- Nova Construção
- Renovação
- Por Método de Construção
- Convencional no Local
- Métodos Modernos de Construção (Pré-fabricado, Modular, etc.)
- Por Fonte de Investimento
- Público
- Privado
- Por Geografia
- Grande Cairo
- Alexandria
- Giza
- Restante do Egito
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes oficiais como o plano de desenvolvimento 2025/2026 e o portal de investimento público do Ministério do Planejamento, Desenvolvimento Econômico e Cooperação Internacional, sua nota trimestral de PIB e o relatório anual de 2024 da Autoridade de Energia Nova e Renovável fornecem informações sobre alocações de investimento público e privado, gastos públicos por atividade econômica, crescimento da construção e vendas de cimento e aço como verificações de atividade, além de estatísticas de capacidade renovável instalada e geração para o pipeline de infraestrutura.
Registros de empreiteiros listados e materiais para investidores, incluindo os resultados do exercício fiscal 2025 da Orascom Construction, podem ajudar a verificar receita, backlog e adjudicações sem tratar a receita da empresa como tamanho de mercado. Relatórios confiáveis de projetos e custos egípcios podem ajudar a verificar datas de adjudicação, estágios de entrega e variações de preços de insumos. Essas fontes não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O plano de trabalho de campo cobriria proprietários de projetos, agências públicas, incorporadores, empreiteiros, consultores de engenharia, fornecedores de materiais de construção e financiadores ativos no Egito, com representação de CEOs e diretores executivos, líderes funcionais ou de unidades e gerentes. Entrevistas e pesquisas estruturadas testariam orçamentos de projetos, cronogramas, financiamento, custos e premissas de segmento em relação a evidências documentais, para então investigar e reconciliar lacunas materiais antes que os analistas atualizem a estimativa.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CEOs e diretores executivos: 15% | |
| Nível médio: 50% | Líderes funcionais/de unidade: 35% | |
| Empresas menores: 20% | Gerentes: 50% |
Dimensionamento do Mercado e Previsão
O analista estima os gastos nominais anuais dos proprietários de projetos no Egito em USD, contabiliza uma vez a mão de obra, os materiais, os serviços profissionais locais e as margens dos empreiteiros de cada projeto, e constrói o total nacional a partir da atividade de construção e dos programas de projetos financiados. O crescimento da atividade de construção e as vendas de cimento e aço indicam o trabalho entregue e a intensidade de materiais. As alocações de investimento público e privado, as adjudicações de projetos e os orçamentos anunciados indicam financiamento e cronograma. A capacidade renovável instalada e os pipelines de projetos ajudam a posicionar as obras de infraestrutura, enquanto os movimentos de mão de obra, materiais e taxa de câmbio informam o crescimento nominal dos custos. Os analistas atribuem valores de projetos ao setor de edificação ou infraestrutura, nova construção ou grande renovação, método de construção, fonte de financiamento e geografia egípcia, derivando então as participações de segmento a partir dos valores de projetos classificados. A análise de cenários leva a previsão adiante usando cronogramas de projetos financiados ou adjudicados, participação privada esperada e mudanças plausíveis em custos e câmbio, com premissas separadas para projetos cujo cronograma ou orçamento é menos certo. Onde as adjudicações anunciadas podem ser vinculadas a orçamentos de projetos e estágios de entrega, o analista as utiliza para verificar a estimativa nacional por meio de consolidações seletivas de projetos. Se um orçamento de projeto amostrado ou uma consolidação de fornecedores estiver incompleto, o modelo usa um intervalo suportado, remove faturas sobrepostas de subempreiteiros ou fornecedores e retém o item não resolvido para revisão do analista em vez de preenchê-lo com um valor sem suporte. Os respondentes primários podem testar premissas de cronograma, custo e financiamento para cada variável de previsão, enquanto os analistas comparam suas explicações com indicadores oficiais e evidências de projetos antes de alterar um cenário.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam dados oficiais de investimento e atividade de construção, adjudicações de projetos, registros de empresas e entrevistas de mercado. Sinais independentes como vendas de cimento e aço são verificados em relação a inícios, conclusões e liberações de orçamento relatados. Os analistas investigam valores discrepantes, unidades inconsistentes, valores de projetos duplicados e variações em relação a períodos anteriores, documentam a fonte e o motivo de cada ajuste e revisam os cálculos e totais de segmentos em verificações sucessivas de analistas antes da aprovação. Os analistas entram novamente em contato com um respondente quando o status de um projeto material muda, quando um orçamento ou cronograma relatado conflita com outra fonte ou quando uma lacuna não resolvida poderia alterar a estimativa. A equipe atualiza o modelo anualmente, revisita-o entre ciclos após eventos materiais de financiamento, câmbio ou pipeline de projetos e conclui uma nova revisão de fontes e cálculos antes da entrega.
Tamanho do Mercado de Construção do Egito da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de construção do Egito mede os gastos nominais anuais dos proprietários de projetos em novas construções e grandes projetos de renovação no Egito, incluindo obras de edificação e infraestrutura.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os respondentes primários podem testar premissas de cronograma, custo e financiamento para cada variável de previsão, enquanto os analistas comparam suas explicações com indicadores oficiais e evidências de projetos antes de alterar um cenário.
Comparaço de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 55 bilhões de USD (2027) | |
| Empresa Regional de Pesquisa de Mercado A | 1,31 bilhão de USD (2025) | Em sua base de 2025, esta estimativa está 97,6% abaixo do valor de 2027 deste relatório de 55 bilhões de USD, 2 anos depois. Sua cobertura declarada abrange a construção de edifícios residenciais e não residenciais, enquanto este relatório também contabiliza os gastos em projetos de infraestrutura. |
| Empresa Global de Pesquisa de Mercado B | 29,32 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 46,7% abaixo do valor de 2027 deste relatório de 55 bilhões de USD, 2 anos depois. Sua página prevê crescimento contínuo do mercado, portanto o valor publicado antecede o ano de medição posterior deste relatório. |
Os analistas da Mordor Intelligence triangulam dados oficiais de investimento e atividade de construção, adjudicações de projetos, registros de empresas e entrevistas de mercado.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de construção do Egito?
O tamanho tem projeção de atingir 55 bilhões de USD em 2027 e 75,07 bilhões de USD até 2032, com um CAGR de 6,42% de 2027 a 2032.
O que impulsiona a demanda de construção no Egito?
A capacidade renovável do Egito atingiu aproximadamente 9,1 GW no exercício fiscal 2025/26, enquanto o financiamento habitacional público e os projetos de transporte também sustentam a demanda de construção.
Qual setor lidera a atividade de construção no Egito?
A construção residencial deteve a maior participação setorial, com 44,58% em 2026.
Quais empresas lideram a atividade de construção no Egito?
Os principais empreiteiros incluem The Arab Contractors, Orascom Construction PLC, Hassan Allam Holding, Elsewedy Electric (Engineering & Construction) e Petrojet.
Qual é o principal desafio de custos para os empreiteiros de construção egípcios?
O presidente de uma associação de empreiteiros egípcios estimou em junho de 2026 que não menos de 40% a 50% dos recursos dos projetos foram destinados a suprimentos importados, equipamentos ou obras eletromecânicas em moeda estrangeira. Isso deixa os custos expostos às variações da taxa de câmbio.
Qual área lidera a atividade de construção no Egito?
O Grande Cairo deteve 49,25% do mercado em 2026 e é a geografia de crescimento mais rápido, com uma previsão de CAGR de 9,3% de 2027 a 2032.