
Tamaño y Participación del Mercado de Construcción de India
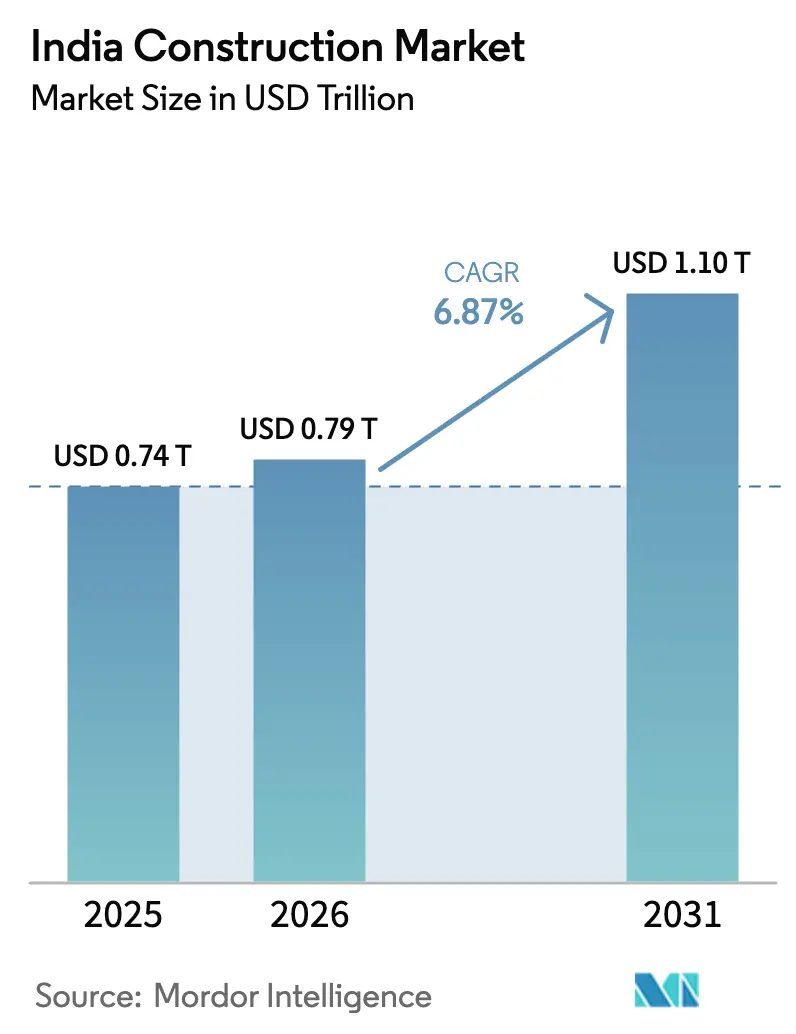
Análisis del Mercado de Construcción de India por Mordor Intelligence
Se espera que el tamaño del Mercado de Construcción en India aumente de 0,79 billones de USD en 2026 a 0,84 billones de USD en 2027 y alcance 1,18 billones de USD para 2032, creciendo a una CAGR del 7,12% durante 2027-2032.
Los programas de infraestructura pública y el desarrollo privado están ampliando el pipeline de proyectos disponibles para los contratistas indios. La financiación urbana de nivel 2 y nivel 3, la transmisión de energía renovable y los parques industriales de defensa están orientando el trabajo hacia carreteras, servicios públicos, fábricas e instalaciones especializadas. Los corredores de centros de datos y la entrega modular están incrementando la demanda de energía fiable, velocidad y formatos de construcción repetibles. El conflicto en Asia Occidental de marzo de 2026 interrumpió el suministro de betún de India, aumentando el riesgo de insumos para los contratistas de carreteras cuyos precios fueron fijados antes de la interrupción. Los proyectos de transmisión y las instalaciones industriales prefabricadas favorecen a las empresas EPC integradas que coordinan paquetes civiles, eléctricos, de diseño, fabricación y montaje, por lo que los contratistas deben proteger los márgenes en los trabajos de carreteras expuestos mientras desarrollan capacidad de coordinación para programas técnicamente complejos.
Conclusiones Clave del Informe
- El sector Residencial representó una participación del 44,18% en el tamaño del Mercado de Construcción en India en 2026, mientras que Infraestructura es el sector de mayor crecimiento con un CAGR del 9,7% durante 2027-2032.
- La Nueva Construcción representó una participación del 76,65% en el Mercado de Construcción en India en 2026, mientras que se prevé que la Renovación crezca más rápido con un CAGR del 8,2% durante 2027-2032.
- La Construcción Convencional en Obra representó una participación del 93,21% en el Mercado de Construcción en India en 2026, mientras que los Métodos Modernos de Construcción (Prefabricado, Modular, etc.) son el método de construcción de mayor crecimiento con un CAGR del 7,4% durante 2027-2032.
- La inversión pública aportó el 50,32% del tamaño del mercado de construcción en India en 2026, mientras que la inversión privada es la fuente de mayor crecimiento con un CAGR del 10,3% durante 2027-2032.
- India Occidental mantuvo la mayor posición geográfica con una participación del 40,7% en el Mercado de Construcción en India en 2026, mientras que India Oriental es la geografía de mayor crecimiento con un CAGR del 7,5% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aumento anticipado del gasto de capital en infraestructura del ejercicio fiscal 26 (NIP, Gati Shakti) | +2.8% | Corredores nacionales y principales estados | Corto plazo (≤ 2 años) |
| Proyectos de infraestructura urbana de nivel 2 y 3 respaldados por el UIDF | +1.5% | Ciudades de nivel 2 y nivel 3 en todo el país | Mediano plazo (2-4 años) |
| Objetivo de 500 GW de capacidad energética no fósil que impulsa el auge de los contratos EPC de servicios públicos | +1.8% | Rajastán, Guyarat y corredores eólicos del sur | Largo plazo (≥ 4 años) |
| Inversiones en corredores de defensa que catalizan la construcción de parques de proveedores | +1% | Corredores de Uttar Pradesh y Tamil Nadu | Mediano plazo (2-4 años) |
| Corredores de incentivos para centros de datos a nivel estatal en ciudades emergentes | +0.7% | Maharashtra, Telangana y Tamil Nadu | Mediano plazo (2-4 años) |
| Demanda impulsada por REIT de almacenes de categoría A y espacios de trabajo flexibles | +0.52% | Bombay, Bengaluru y Delhi NCR | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento anticipado del gasto de capital en infraestructura del ejercicio fiscal 26 (NIP, Gati Shakti)
Los compradores públicos están adelantando la demanda de infraestructura en los presupuestos y aprobaciones de proyectos del ejercicio fiscal 2026. Al 11 de agosto de 2026, el Grupo de Planificación de Redes de PM GatiShakti había evaluado 396 proyectos de infraestructura, con 256 sancionados y 198 en ejecución. Los Corredores Ferroviarios Económicos bajo PM GatiShakti incluyen 434 proyectos mapeados, con 122 sancionados y 198 en etapas de evaluación. Las empresas públicas centrales, Indian Railways y NHAI aumentaron el gasto de capital combinado del primer trimestre del ejercicio fiscal 2026 un 15% interanual y alcanzaron el 21,34% de su objetivo anual. El Plan Nacional de Infraestructura registró más de 9.766 proyectos en 37 subsectores en la Encuesta Económica 2024-25. Esta secuenciación adelanta la contratación, las obras civiles y los paquetes especializados, favoreciendo a los contratistas que pueden movilizar equipos y capital de trabajo antes de que el conjunto de proyectos llegue a la fase de ejecución, creando oportunidades a corto plazo más sólidas en toda la industria de la construcción en India.
Proyectos de infraestructura urbana de nivel 2 y 3 respaldados por el UIDF
Las ciudades más pequeñas están obteniendo un canal de financiación dedicado para infraestructura urbana en ciudades de nivel 2 y nivel 3. Al 30 de noviembre de 2025, el Banco Nacional de Vivienda (NHB) había asignado 300 mil millones de INR (3,38 mil millones de USD), sancionado 138,4 mil millones de INR (1,56 mil millones de USD) y desembolsado 18,7 mil millones de INR (210,5 millones de USD) a través del UIDF. Al 31 de julio de 2025, el NHB reportó 816 proyectos UIDF sancionados y 9 completados para infraestructura urbana en India. Para el 31 de julio de 2025, el Ministerio de Finanzas había ampliado la elegibilidad del UIDF a todas las actividades de infraestructura urbana excepto vivienda, energía y telecomunicaciones, y transporte urbano. Solo 9 de los 816 proyectos UIDF sancionados fueron completados al 31 de julio de 2025, por lo que el trabajo a corto plazo para los contratistas se encontraba en el inicio de proyectos y paquetes en etapa intermedia. Los contratistas con socios de entrega locales y diseños estandarizados pueden optar a paquetes elegibles, mientras que el desembolso vinculado al reembolso requiere una planificación cuidadosa del flujo de caja.
Objetivo de 500 GW de capacidad energética no fósil que impulsa el auge de los contratos EPC de servicios públicos
El desarrollo de energías renovables está traduciendo la ambición política en construcción de transmisión y generación. India alcanzó 300,5 GW de capacidad instalada de energía no fósil al 31 de julio de 2026, superando el 60% de su objetivo de 500 GW para 2030. El país instaló un récord de 55,29 GW de capacidad no fósil durante el ejercicio fiscal 2025-26, incluyendo 44,6 GW de energía solar y 6 GW de energía eólica. Se planificaron Corredores de Energía Verde y transmisión interestatal para más de 500 GW, con redes para 207 GW de energía eólica y solar en construcción en enero de 2026. POWERGRID ganó 23 proyectos de transmisión en el ejercicio fiscal 2024-25, incluyendo sistemas de evacuación de energía renovable en Rajastán, Guyarat y Kurnool. La demanda de contratos EPC de servicios públicos está desplazándose hacia la integración de redes, líneas de larga distancia y puesta en servicio especializada, más allá del equipamiento de generación únicamente.
Inversiones en corredores de defensa que catalizan la construcción de parques de proveedores
Los corredores industriales de defensa están convirtiendo la contratación estratégica en requisitos de fábricas e infraestructura. Para abril de 2026, el corredor de Uttar Pradesh reportó compromisos de inversión por INR 420,6 mil millones (4.500 millones de USD), incluyendo INR 44,1 mil millones (471,6 millones de USD) materializados. El corredor de Tamil Nadu reportó INR 327 mil millones (3.500 millones de USD) en inversiones, con INR 64,5 mil millones (689,6 millones de USD) realizados. Una instalación de integración y pruebas de BrahMos en Lucknow despachó su primer lote de misiles el 18 de octubre de 2025. La Corporación de Desarrollo Industrial de Tamil Nadu (TIDCO) emitió en julio de 2025 una solicitud de propuestas para un concesionario de 269.462 pies cuadrados de fábricas listas para usar en el Parque Industrial de Defensa de Varapatti. Estos proyectos convierten los servicios públicos seguros, las naves de producción y el soporte de pruebas en los paquetes de construcción relevantes, con controles de grado de defensa que configuran los requisitos de los licitadores en todo el sector de la construcción en India.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aumento de litigios por adquisición de tierras bajo Bharatmala Pariyojana | -0.4% | Corredores de autopistas nacionales y estados afectados | Mediano plazo (2-4 años) |
| Volatilidad de los precios del betún importado y los metales que comprimen los márgenes | -0.35% | Bengaluru y cadenas de suministro de carreteras nacionales | Corto plazo (≤ 2 años) |
| Moratorias sobre extracción de arena impulsadas por el agotamiento de los niveles freáticos | -0.25% | Distritos de construcción con estrés hídrico | Mediano plazo (2-4 años) |
| Carga de cumplimiento de financiación vinculada a criterios ESG para contratistas de nivel medio | -0.2% | Redes de contratistas MIPYME indios | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de litigios por adquisición de tierras bajo Bharatmala Pariyojana
Las disputas por tierras están retrasando la construcción de Bharatmala después de que los contratistas hayan fijado precios de mano de obra, equipos y financiación. En Punjab, en abril de 2025, el arbitraje de compensación pendiente y los casos judiciales sobre tierras adquiridas impidieron a la NHAI tomar posesión y afectaron negativamente el avance de los proyectos de autopistas. En mayo de 2026, la NHAI rescindió 3 paquetes del tramo Punjab Bharatmala Delhi-Amritsar-Katra tras los cuellos de botella en la adquisición de tierras y las protestas de agricultores, junto con otros obstáculos, que paralizaron las obras con una ejecución de aproximadamente el 40% al 60%. Para agosto de 2026, cientos de agricultores de Punjab aún esperaban compensación mientras los casos de arbitraje permanecían pendientes en varios corredores. Los funcionarios de Ludhiana estaban coordinando con agricultores y árbitros para resolver los casos pendientes según sus méritos. Esa respuesta puede aliviar algunas disputas seleccionadas, pero la posesión y la compensación sin resolver continúan imponiendo retrasos y costos de mantenimiento a los contratistas de carreteras.
Volatilidad de los precios del betún importado y los metales que comprimen los márgenes
La volatilidad de los insumos está reduciendo directamente el margen disponible en los contratos de carreteras y edificios a precio fijo. Ashoka Buildcon reportó exposición a la volatilidad de los precios del betún y el acero o hierro, con cláusulas de escalada que mitigan el riesgo solo en cierta medida. En agosto de 2026, los contratistas de Bengaluru paralizaron obras cívicas y de infraestructura después de que los precios del betún se duplicaran con creces y otros precios de materiales aumentaran, citando pérdidas cuantiosas a las tarifas ya licitadas. El betún importado abasteció el 33,77% del consumo de India entre abril y enero del ejercicio fiscal 2025-26. El Ministerio de Carreteras y Transporte por Carretera (MoRTH) introdujo ajustes especiales de precios y pagos mensuales para obras de autopistas nacionales elegibles en abril de 2026. El ajuste del MoRTH se aplica a obras de autopistas nacionales elegibles, por lo que los contratos cívicos licitados a tarifas anteriores, como en Bengaluru, asumen las pérdidas de reajuste de precios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sector:
Escala Residencial e Impulso de la InfraestructuraEl sector Residencial representó una participación del 44,18% en el tamaño del Mercado de Construcción en India en 2026. PMAY-U y PMAY-U 2.0 habían sancionado más de 12,5 millones de viviendas urbanas y completado y entregado más de 10 millones en toda India al 9 de agosto de 2026.[2] La brecha entre más de 12,5 millones sancionadas y más de 10 millones entregadas al 9 de agosto de 2026 deja un conjunto de proyectos aprobados aún por construir. La implementación de PMAY-U 2.0 debe abordar la identificación de beneficiarios, el seguimiento de proyectos, la finalización y la ocupación en los estados y organismos locales urbanos. Estos controles hacen que los paquetes de vivienda urbana dependan de una entrega coordinada en obra y de una transferencia documentada.
Infraestructura es el segmento de mayor crecimiento en el mercado de construcción en India, con un CAGR del 9,7% durante 2027-2032. El gasto de capital del Gobierno de India aumentó casi un 89% desde el ejercicio fiscal 2022 hasta la asignación presupuestada del ejercicio fiscal 2026, fortaleciendo el flujo de financiación pública.[1] NHAI construyó 5.313 kilómetros de Carreteras Nacionales en el ejercicio fiscal 2025-26, superando su objetivo en casi un 15%. India también añadió 6.511 kilómetros de circuito de líneas de transmisión de alta tensión y 100.368 MVA de capacidad de transformación durante 2025. En conjunto, los resultados en carreteras y transmisión favorecen a las empresas EPC que pueden coordinar paquetes civiles, eléctricos y de puesta en marcha en los emplazamientos de infraestructura.
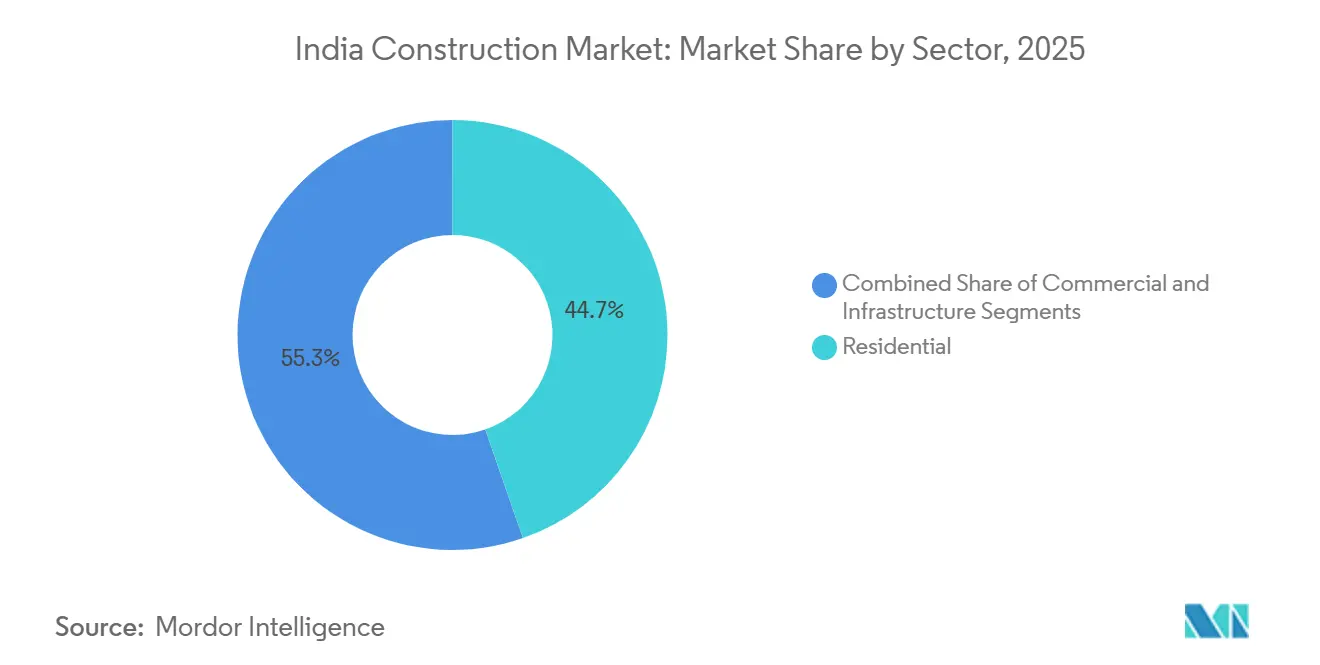
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Construcción:
Escala de Nueva Construcción y Crecimiento de la RenovaciónLa Nueva Construcción representó una participación del 76,65% en el tamaño del Mercado de Construcción en India en 2026. PMAY-G completó 31,2 millones de viviendas en toda India al 3 de agosto de 2026. Los 7,9 millones de viviendas sancionadas restantes estaban en construcción en esa fecha. Dado que los beneficiarios construyen estas viviendas por sí mismos o bajo su supervisión, el volumen de nueva construcción rural llega a los proveedores principalmente como demanda dispersa, casa por casa, de materiales, en lugar de grandes paquetes de contratistas.
La Renovación es el segmento de mayor crecimiento en el mercado de construcción en India, con un CAGR del 8,2% durante 2027-2032. MHADA firmó un acuerdo de reurbanización en septiembre de 2026 que abarca 475 edificios con cesión y 259 sin cesión en Kamathipura, Mumbai, atendiendo a aproximadamente 8.001 inquilinos y residentes. Mahindra Lifespace Developers fue designada en febrero de 2025 para la reurbanización en clúster de 3 sociedades residenciales en el Complejo Lokhandwala de Mumbai. Estos proyectos afectan a activos existentes y ocupados, lo que hace que el trabajo por fases y la coordinación con los inquilinos sean fundamentales para la entrega. Los contratistas deben preservar el acceso y la habitabilidad mientras secuencian el trabajo y la transferencia, lo que favorece la capacidad especializada.
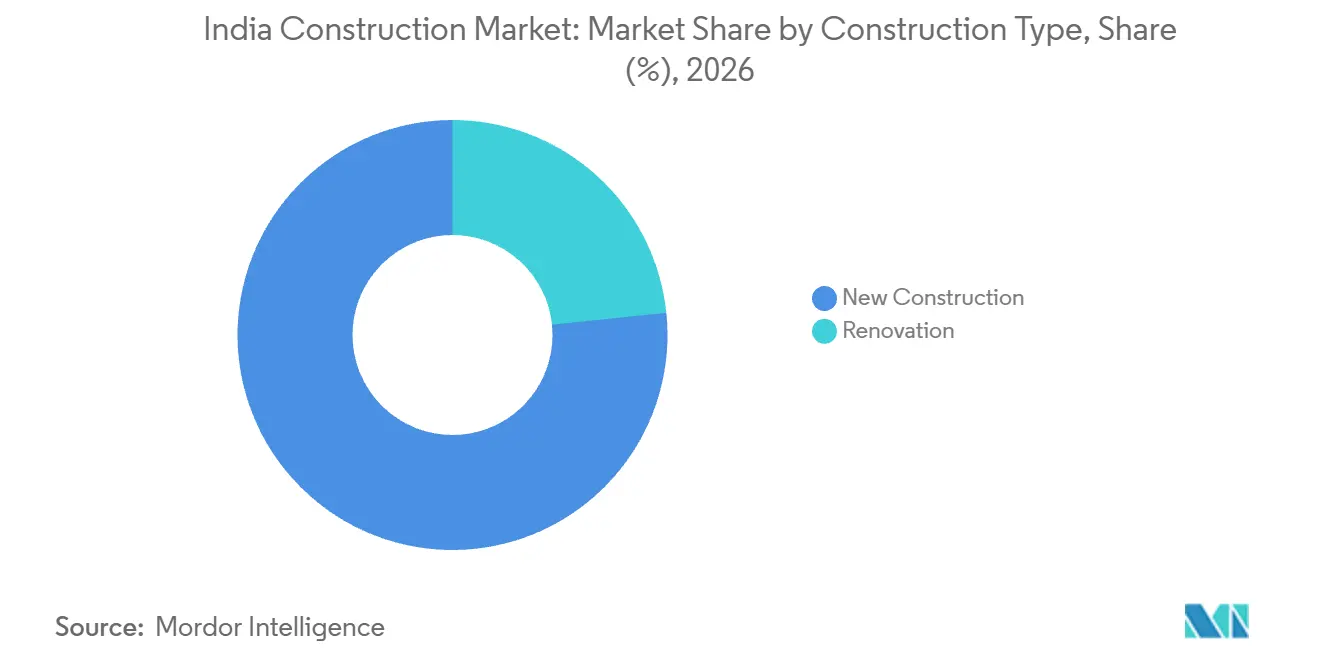
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Método de Construcción:
Predominio del Método Convencional en Obra y ModernizaciónLa Construcción Convencional en Obra representó una participación del 93,21% en el tamaño del Mercado de Construcción en India en 2026. El negocio de infraestructura marítima de ITD Cementation incluyó cimentaciones de pilotes de hormigón colado in situ perforados y proyectos nacionales en ejecución en Andhra Pradesh y Maharashtra durante el ejercicio fiscal 2024-25. El informe del ejercicio fiscal 2024-25 de ITD Cementation enumera las cimentaciones de pilotes colados in situ perforados entre las capacidades marítimas, mientras que el documento de marzo de 2025 del BMTPC vincula la práctica de colado in situ con los sobrecostes de tiempo y coste en la vivienda masiva. Esa combinación deja la obra construida en sitio como la opción práctica predeterminada para los paquetes marinos y de obra civil pesada, mientras que el hallazgo de sobrecostes en vivienda masiva crea un argumento para los métodos de fábrica en componentes repetibles.
Los Métodos Modernos de Construcción (Prefabricado, Modular, etc.) son el segmento de mayor crecimiento en el mercado de construcción en India, con un CAGR del 7,4% durante 2027-2032. El 6 de noviembre de 2025, EPACK Prefab reveló pedidos de suministro y montaje de estructuras de acero prefabricadas (PEB) de INOX Neo Energies para un proyecto de células solares de 5 GW en Odisha y de Reliance Industries para colonias de personal prefabricadas en Gujarat. El 30 de junio de 2026, EPACK Prefab reportó una capacidad de 147.122 toneladas métricas por año de PEB, una utilización del 75,15% y una cartera de pedidos prefabricados pendiente. Estos pedidos conectan las estructuras fabricadas en fábrica con instalaciones industriales y de personal que requieren una entrega repetible. La evidencia apunta a un diseño, fabricación y montaje coordinados como la capacidad comercial que puede convertir los métodos modernos en paquetes de proyectos de mayor envergadura.
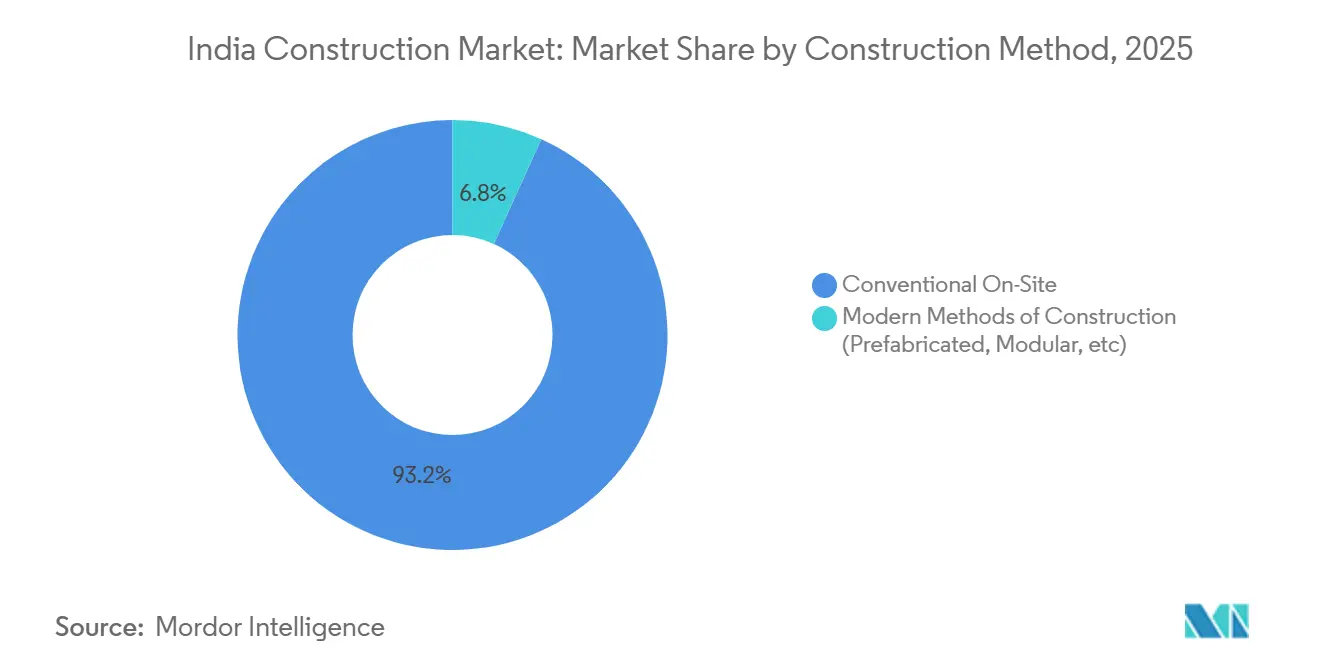
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente de Inversión:
Escala Pública y Crecimiento PrivadoLa inversión pública representó una participación del 50,32% en el Mercado de Construcción en India en 2026. El Presupuesto de la Unión de India proyecta INR 12,22 billones (134.300 millones de USD) en gasto de capital del gobierno central para el ejercicio fiscal 2026-27, incluido el apoyo de capital a los estados. El gobierno central registró aproximadamente INR 5,81 billones (67.250 millones de USD) en gasto de capital durante el primer semestre del ejercicio fiscal 2025-26. La cifra del primer semestre del ejercicio fiscal 2025-26 es gasto registrado, mientras que la cifra del ejercicio fiscal 2026-27 es una proyección presupuestaria, por lo que el trabajo que los contratistas pueden licitar depende de cuánto del gasto planificado llegue a adjudicación.
La inversión privada es la fuente de mayor crecimiento en el mercado de construcción en India, con un CAGR del 10,3% durante 2027-2032. El RBI registró 1.839 proyectos de inversión corporativa privada en 2025-26, frente a 1.581 en 2024-25. Los proyectos de nueva creación representaron el 89,2% del coste de proyectos privados sancionados por bancos e instituciones financieras en 2025-26, y la infraestructura representó el 54,2%. CREDAI reportó 614.218 unidades de vivienda principal vendidas por promotores en 50 ciudades indias en 2025, con el valor de ventas de los promotores aumentando un 16% respecto a 2024. Los promotores privados están ampliando las carteras residenciales y de infraestructura, aumentando la demanda de financiación flexible, aprobaciones más rápidas y entrega integrada.
Análisis Geográfico
Mercado de Construcción de India Occidental
India Occidental representó una participación del 40,7% en el tamaño del Mercado de Construcción en India en 2026. MHADA tenía como objetivo 5.112 unidades de vivienda a través de su Junta de Konkan y 2.538 unidades a través de su Junta de Bombay para el ejercicio fiscal 2026-27. Maharashtra también sancionó 147 proyectos importantes de mejora de carreteras que cubren 1.100 kilómetros en el ejercicio fiscal 2025-26. Estos programas públicos de vivienda y carreteras proporcionan a India Occidental un pipeline de construcción sustancial. Los contratistas con experiencia en aprobaciones locales y logística urbana de alto volumen pueden atender tanto los programas de vivienda como los de transporte en emplazamientos con restricciones.
Mercado de Construcción de India Oriental
India Oriental es la geografía de mayor crecimiento, con una CAGR del 7,5% durante 2027-2032. Tata Projects reportó que aproximadamente el 23% de sus adjudicaciones de pedidos del ejercicio fiscal 2026 correspondieron a India Oriental. L&T Energy Hydrocarbon obtuvo un gran pedido en el ejercicio fiscal 2026 para proyectos de carbón a ácido nítrico, nitrato de amonio y síntesis de amoníaco en Lakhanpur, Odisha. La Autopista Costera de Odisha recibió la aprobación final de evaluación de la Asociación Público-Privada (APP) en noviembre de 2025, añadiendo paquetes de carreteras de anualidad híbrida entre Rameshwar, Konark y Paradeep. Las instalaciones de procesos industriales y el transporte costero combinan la conectividad pública con la expansión privada, creando un pipeline vinculado que favorece a las empresas EPC capaces de integrar paquetes complejos y gestionar la logística de larga distancia.
El tramo Namo Bharat de India del Norte entre Delhi y Meerut se inauguró en enero de 2025, documentando una etapa de construcción ferroviaria completada. El Proyecto de Ferrocarril Suburbano de Bengaluru en India del Sur tenía la adquisición de tierras completada en 2 corredores y las obras de estaciones en curso en mayo de 2026. India Central completó una sección ferroviaria de 56 kilómetros con cambio de ancho en Madhya Pradesh en agosto de 2026, ampliando el acceso a más de 100 aldeas. Las obras de estaciones en los corredores de Bengaluru son el paquete de obras civiles activo en India del Sur, mientras que el tramo Delhi-Meerut y la sección de ancho de Madhya Pradesh son inauguraciones finalizadas. El contraste deja a India del Sur con la entrega de estaciones en curso, mientras que los ejemplos de India del Norte y Central describen acceso ferroviario operativo.
Marco Regulatorio y Perspectivas
Para un contratista y promotor inmobiliario que evalúa proyectos, el código nacional de construcción modelo establece la línea de base técnica, mientras que la adopción estatal y los reguladores determinan el registro, la presentación de informes y la fricción en los permisos. La comparación utiliza India, Uttar Pradesh y Karnataka, que combinan el código nacional de construcción con 2 regímenes estatales de RERA. Las calificaciones reflejan la perspectiva del mismo participante y enfatizan la certeza, el esfuerzo de presentación y la exposición a la aplicación normativa.
Tabla Regulatoria
| Factor de decisión | India | Uttar Pradesh | Karnataka |
|---|---|---|---|
| Autoridad principal | BIS y ministerios nacionales | UP RERA | Karnataka RERA |
| Instrumentos clave o dirección | Código modelo NBC 2016; capítulos de la cuarta revisión abiertos para comentarios en 2025 | Registro de proyectos, directrices de cuentas de recaudación, informes e inspecciones de 2026 | Registro de proyectos, informes trimestrales 2026-27, auditorías anuales y penalizaciones por retrasos |
| Efecto comercial | Alto | Alto | Alto |
| Atractivo actual de la política | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento | Endurecimiento |
| Fuente: Mordor Intelligence | |||
El NBC 2016 del BIS es el código de edificación modelo de India que abarca el control del desarrollo, la seguridad contra incendios, el diseño estructural, los servicios, la sostenibilidad y la administración de la construcción.[3] Se aplica a través de organismos adoptantes y ordenanzas locales, y el BIS abrió los capítulos de la cuarta revisión a comentarios en 2025 sin que haya un reemplazo adoptado. Las Instrucciones de Cuenta de Proyecto de UP RERA del 11 de mayo de 2026, 3.ª Revisión, y los avisos de informes e inspección de 2026 describen los requisitos actuales, mientras que las sanciones de Karnataka RERA para 2026-27 y el aviso de auditoría anual del ejercicio fiscal 2025-26 continúan con las obligaciones anteriores. Para un promotor, el atractivo medio refleja un acceso manejable combinado con una exposición recurrente a documentación y cumplimiento normativo en estos regímenes estatales.
Etapas de la Cadena de Valor
La cadena de valor de la construcción en India avanza desde la producción de materiales y el suministro de equipos hasta la entrega integrada de proyectos y las operaciones a largo plazo. Los materiales capturan el volumen de ventas, mientras que las empresas EPC capturan la integración de diseño, adquisición, puesta en servicio y servicios. Los principales cuellos de botella son la exposición a los insumos, la capacidad fragmentada de los proveedores y la coordinación en emplazamientos complejos. La ejecución digital y el desarrollo de proveedores proporcionan respuestas prácticas de resiliencia.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de cemento, hormigón y acero | Fabricantes de materiales y proveedores de hormigón premezclado como UltraTech Cement y Tata Steel | Ventas de cemento, hormigón y acero más entrega de mezclas | Los insumos importados y las fluctuaciones de precios pueden comprimir los márgenes de los contratistas | La contratación de múltiples fuentes y los programas de desarrollo de la capacidad de los proveedores reducen la exposición a interrupciones |
| Maquinaria pesada y logística en obra | Fabricantes de equipos y redes de servicio de distribuidores como JCB India | Ventas de equipos, repuestos, mantenimiento y servicio en campo | Los emplazamientos remotos enfrentan retrasos en el servicio y los repuestos | La cobertura de distribuidores, los almacenes de repuestos y los puntos de servicio mantienen la productividad de las flotas |
| Ingeniería e integración EPC | Contratistas EPC e integradores de diseño y construcción como Tata Projects y Larsen & Toubro | Honorarios de ingeniería, contratos de construcción y puesta en servicio | Las interfaces entre diseño, adquisición y construcción crean riesgo de cronograma | La entrega integrada y la coordinación digital mejoran la previsibilidad |
| Construcción y puesta en servicio de proyectos | Contratistas de infraestructura industrial y urbana como Tata Projects y Larsen & Toubro | Ejecución de la construcción, puesta en servicio y pagos por hitos | Los costos de materiales en mercados emergentes presionan a los actores más pequeños | Los métodos BIM, IoT, IA y modulares apoyan un control más estricto |
| Operaciones, reparaciones y mantenimiento | Proveedores de servicios de ciclo de vida como Tata Projects | Ingresos por mantenimiento, paradas, reparaciones y renovaciones | Los activos envejecidos requieren acceso continuo al servicio | La cobertura del ciclo de vida contratada protege el tiempo de actividad y genera trabajo recurrente |
| Fuente: Mordor Intelligence | ||||
La cadena recompensa a las empresas que coordinan materiales, equipos y entrega en lugar de optimizar un solo insumo. La actividad de evaluación y desarrollo de la capacidad de proveedores de UltraTech demuestra que la resiliencia se está construyendo en la cadena ascendente, mientras que los métodos digitales de Tata Projects abordan la variabilidad en la ejecución. El servicio de ciclo de vida añade ingresos recurrentes tras la construcción y convierte la fiabilidad en un diferenciador para los propietarios de infraestructura. Los proveedores que combinan soporte de campo verificado con entrega integrada están posicionados para capturar más valor a medida que los proyectos se vuelven técnicamente complejos.
Panorama Competitivo
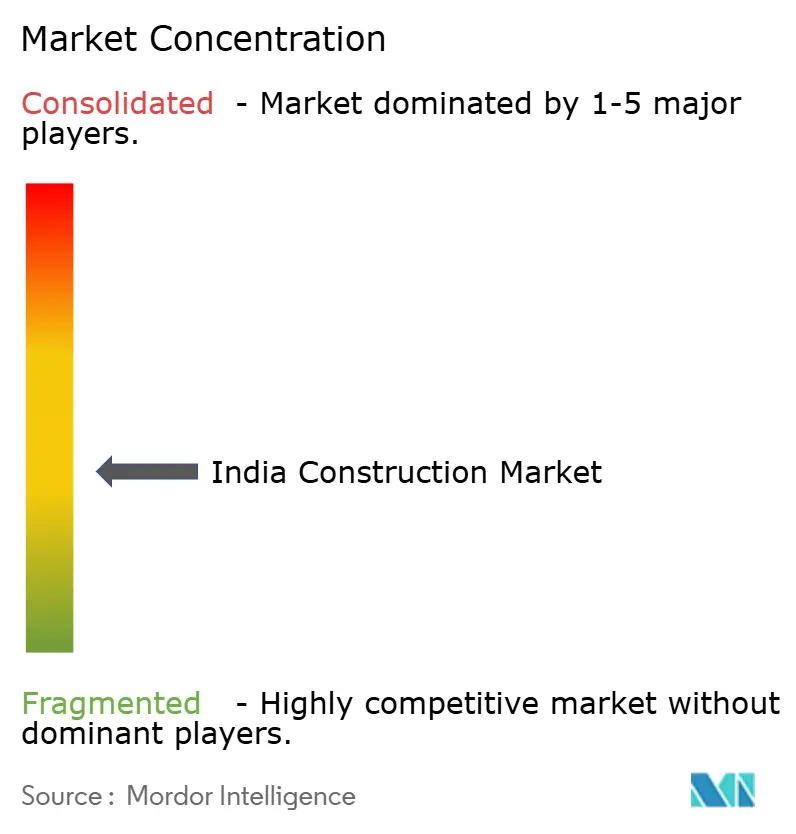
Larsen & Toubro (L&T), Megha Engineering & Infrastructures, Shapoorji Pallonji, Tata Projects y KEC International son los principales actores activos en ese orden. Larsen & Toubro opera como contratista EPC indio en infraestructura y servicios relacionados. Megha Engineering & Infrastructures ejecuta transporte, agua, energía, ingeniería pesada e hidrocarburos, mientras que Shapoorji Pallonji abarca ingeniería, construcción, infraestructura, energía, agua e inmobiliaria. Tata Projects se centra en infraestructura urbana e industrial de gran escala, y KEC International cubre transmisión, obra civil, transporte, energías renovables, tuberías y cables. Esta amplitud crea una estructura diversificada en la que los compradores pueden consolidar paquetes con las empresas líderes, mientras que los especialistas regionales conservan oportunidades en permisos y ejecución locales.
L&T ganó un pedido el 10 de junio de 2025 para construir líneas de transmisión de 765 kV y 400 kV para una zona de energía renovable en Andhra Pradesh. Megha Engineering & Infrastructures (MEIL) obtuvo el pedido de la Corporación Nuclear de Energía de India Limitada (NPCIL) el 23 de abril de 2025 para construir 2 reactores nucleares de 700 MW cada uno en Karnataka. La filial de Shapoorji Pallonji, Afcons Infrastructure, logró su primer avance de tuneladora (TBM) en el túnel de agua de la Corporación de Desarrollo de la Ciudad y la Industria (CIDCO) en diciembre de 2025, un mes antes de lo previsto. Tata Projects registró su mayor reserva de pedidos histórica en el ejercicio fiscal 2026 y priorizó los centros de datos y las instalaciones de tecnología avanzada. Los paquetes de transmisión, nuclear y túneles son trabajos de largo ciclo y alta especialización técnica, por lo que los competidores necesitan registros y sistemas de entrega comparables para calificar en licitaciones similares.
KEC International obtuvo su primer pedido de línea de transmisión para alimentar un centro de datos en India Occidental el 14 de julio de 2026. El trabajo en centros de datos, energías renovables y energía nuclear eleva las barreras de calificación porque los compradores exigen integración de redes, controles de seguridad y entrega de largo ciclo. Los contratistas regionales siguen siendo competidores donde predominan las aprobaciones locales y la ejecución de tierras, mientras que las empresas más grandes pueden agrupar diseño, adquisición y construcción. Esa combinación convierte la familiaridad con las aprobaciones a nivel estatal en un diferenciador para los competidores sin la misma amplitud de paquetes. Dado que el NBC 2016 del BIS se aplica a través de organismos adoptantes y ordenanzas locales, los licitadores deben cumplir las condiciones de aprobación local que favorecen a las empresas con registros de ejecución establecidos en cada estado.
Líderes del Sector de Construcción de India
-
Larsen & Toubro (L&T)
-
Megha Engineering & Infrastructures
-
Shapoorji Pallonji
-
Tata Projects
-
KEC International
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Construcción de India Empresas cubiertas en este informe
- Larsen & Toubro (L&T)
- Megha Engineering & Infrastructures
- Shapoorji Pallonji
- Tata Projects
- KEC International
- Afcons Infrastructure
- Dilip Buildcon
- Hindustan Construction Company
- NCC Limited
- Lodha Group
- Sobha Ltd
- Godrej Properties
- Oberoi Realty
- Ashoka Buildcon
- IRB Infrastructure Developers
- Adani Realty
- GMR Airports Limited
- Kalpataru Projects International Limited
- Punj Lloyd
- EPC Constructions India Ltd
- Reliance Infrastructure
Oportunidades Clave para los Participantes del Mercado
La contratación abierta y los programas de vivienda recién aprobados crean trabajo a corto plazo para los contratistas que pueden gestionar el cumplimiento normativo, la logística en zonas remotas y el mantenimiento plurianual. Las licitaciones de NHIDCL e ITBP tienen fecha límite el 26 de octubre de 2026, y la DDA abrió las licitaciones para sus carreteras del Sector 8B el 13 de octubre de 2026. Su requisito común más sólido es la disciplina de entrega ante compradores públicos y emplazamientos especializados.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Vivienda urbana asequible | El Ministerio de Vivienda y Asuntos Urbanos (MoHUA) aprobó 193.000 viviendas adicionales de PMAY-U 2.0 en 11 estados el 16 de octubre de 2026 | Hogares urbanos de bajos ingresos (EWS) y agencias estatales de vivienda | Ofrecer paquetes estandarizados de entrega completa y prefabricados con seguimiento de ocupación | Identificación de beneficiarios, seguimiento, finalización y ocupación en estados y organismos locales urbanos (ULB) | Larsen & Toubro y Tata Projects, que ejecutan vivienda masiva e instalaciones sociales |
| Sistemas de alumbrado en autopistas nacionales | NHIDCL abrió una licitación a cinco años para control y monitoreo centralizado, con fecha límite el 26 de octubre de 2026 | Operadores de autopistas de NHIDCL | Licitar un paquete de instalación más operación y mantenimiento a cinco años | Precalificación y obligaciones de servicio a largo plazo | KEC International y Larsen & Toubro a través de su capacidad EPC en infraestructura |
| Infraestructura de defensa y fronteriza en zonas remotas | ITBP convocó una licitación abierta de obras civiles para alojamiento y oficinas en el Valle de Nelong, Uttarakhand, con fecha límite el 26 de octubre de 2026 | ITBP y agencias de defensa | Agrupar obras civiles en alta montaña, logística y puesta en servicio rápida | Aproximadamente 14.305 pies de altitud y un cronograma de 300 días | Tata Projects y Larsen & Toubro con capacidad de infraestructura estratégica y de entrega completa |
| Corredores de vías urbanas | DDA licitó carreteras con derecho de paso de 30 y 60 metros y obras UER-III en el Sector 8B, con el estado de adjudicación sin resolver al 19 de octubre de 2026 | DDA y promotores de agrupación de tierras | Combinar la construcción de corredores con la gestión del tráfico por fases y la coordinación de servicios | Interfaces entre múltiples paquetes y calendario de adjudicación sin resolver | Tata Projects y KEC International en EPC civil y de transporte |
| Fuente: Mordor Intelligence | |||||
La vivienda urbana asequible es la oportunidad central porque el Ministerio de Vivienda y Asuntos Urbanos (MoHUA) aprobó 193.000 viviendas adicionales de PMAY-U 2.0 en 11 estados el 16 de octubre de 2026 bajo Construcción Liderada por Beneficiarios y Vivienda Asequible en Asociación. Los contratistas que combinan sistemas de construcción estandarizados con controles de beneficiarios y ocupación pueden reducir la fricción en la ejecución. La implementación a nivel estatal determina cuándo la asignación aprobada se convierte en trabajo ejecutable para los proveedores.
Desarrollos recientes de la industria en Mercado de Construcción de India
- Oct 2026: El Ministerio de Vivienda y Asuntos Urbanos aprobó 193.000 viviendas adicionales de PMAY-U 2.0 en 11 estados bajo Construcción Liderada por Beneficiarios y Vivienda Asequible en Asociación.
- Sep 2026: MHADA firmó un acuerdo de agencia de construcción y desarrollo con Bhagirathi Housing y Mathi Developers para la reurbanización de 34 acres de Kamathipura, que comprende 475 edificios con cesión y 259 sin cesión que atienden a aproximadamente 8.001 inquilinos y residentes.
- Ago 2026: Afcons Infrastructure recibió la Carta de Aceptación de la Corporación Municipal de Brihanmumbai (BMC) por un túnel de agua desalinizada de 19,18 mil millones de INR (201,6 millones de USD) desde Manori hasta Mahavir Nagar en Bombay, incluyendo el impuesto sobre bienes y servicios (GST) y operaciones y mantenimiento.
Mercado de Construcción de India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de construcción en India mide el gasto anual en actividad de construcción realizada dentro de India para edificios y obras civiles, incluyendo la nueva construcción y la renovación que produce activos completados y en sitio. Abarca el trabajo contratado por propietarios públicos y privados y ejecutado mediante métodos convencionales en obra o métodos modernos prefabricados y modulares en proyectos residenciales, comerciales y de infraestructura.
Exclusiones del alcance: Se excluyen los servicios inmobiliarios puros, incluidos la intermediación y el arrendamiento, la consultoría de diseño exclusivo independiente y los materiales de construcción vendidos fuera de obras de construcción ejecutadas.
Descripción General de la Segmentación
- Por Sector
- Residencial
- Apartamentos/Condominios
- Villas/Casas Unifamiliares
- Comercial
- Oficinas
- Comercio Minorista
- Industrial y Logístico
- Otros
- Infraestructura
- Infraestructura de Transporte (Carreteras, Ferrocarriles, Vías Aéreas y otros)
- Energía y Servicios Públicos
- Otros
- Residencial
- Por Tipo de Construcción
- Nueva Construcción
- Renovación
- Por Método de Construcción
- Convencional en Obra
- Métodos Modernos de Construcción (Prefabricado, Modular, etc.)
- Por Fuente de Inversión
- Pública
- Privada
- Por Región
- Norte de India
- Sur de India
- Oeste de India
- Este de India
- India Central
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental triangularía las señales de demanda y coste de construcción específicas de India a partir de autoridades públicas como el Presupuesto de la Unión y la Encuesta Económica para el gasto de capital y los supuestos macroeconómicos, la Oficina de Información de Prensa para los comunicados de programas de vivienda e infraestructura, el Ministerio de Estadística e Implementación de Programas para las intenciones de gasto de capital privado, la Confederación de Asociaciones de Promotores Inmobiliarios de India para las ventas y lanzamientos residenciales, y la Oficina de Normas de India para el Código Nacional de Edificación y las normas de construcción. Estas fuentes proporcionan carteras de proyectos, asignaciones de políticas, medidas de actividad y normas técnicas que anclan los supuestos de sector, fuente de inversión y método de construcción.
Los informes anuales de empresas, las presentaciones ante bolsas de valores, los avisos de licitación, las actualizaciones de reguladores y la prensa empresarial de reputación complementarían las series públicas con el flujo de pedidos de contratistas, la exposición a precios de materiales, el calendario de proyectos y la evidencia regional. Las fuentes mencionadas son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
La investigación primaria utilizaría entrevistas estructuradas con promotores indios, contratantes de obras públicas e infraestructura, contratistas EPC, subcontratistas especializados, proveedores de materiales y prestamistas. Los debates pondrían a prueba los supuestos secundarios a nivel de variable, aclararían el calendario de proyectos y la combinación regional, identificarían lagunas en la cobertura de renovación o métodos modernos, y triangularían anomalías antes de aceptar los insumos de previsión.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos de nivel C: 20% | |
| Nivel medio: 47% | Líderes funcionales/de unidad: 35% | |
| Actores menores: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
El modelo comienza con una estimación descendente del gasto en construcción en India, utilizando los gastos de capital público y privado, la actividad de edificación e infraestructura, el consumo de cemento y acero, los contratos adjudicados y los índices de costes de construcción como variables de verificación cruzada. Las participaciones por sector, tipo de construcción, método, fuente de inversión y región se construyen a partir de desglosamientos publicados e indicadores de proyectos, y luego se concilian con el total nacional, mientras que las verificaciones ascendentes selectivas utilizan agregaciones de proveedores, verificaciones de canal y el valor medio muestral de proyectos multiplicado por el volumen ejecutado. El valor se prevé con una regresión multivariante informada por el gasto de capital, las finalizaciones de viviendas, los contratos de infraestructura adjudicados, la inflación de costes de insumos y la formación de proyectos privados, con suavizado exponencial utilizado donde una serie corta es más estable y ajustes de escenario que cubren retrasos en aprobaciones, acceso a terrenos y perturbaciones en los precios de materiales. Los indicadores de volumen se rastrean por separado del valor para que los efectos de precio y combinación de proyectos permanezcan visibles. Las observaciones regionales o de nicho faltantes se interpolan a partir de años adyacentes y proxies de actividad, se señalan para revisión del analista y se prueban con expertos primarios que cuestionan los supuestos a nivel de variable en lugar de proporcionar un consenso inventado.
Ciclo de Validación y Actualización de Datos
Los analistas triangulan el gasto reportado, los contratos adjudicados, las carteras de pedidos de contratistas, las finalizaciones de viviendas, el rendimiento de materiales y los índices de precios oficiales, con señales independientes de comunicados presupuestarios, licitaciones y presentaciones regulatorias. Investigan las anomalías mediante la conciliación de fuentes, verificaciones de año y unidad, revisión de valores atípicos y umbrales de varianza antes de la aprobación, y vuelven a contactar con los encuestados pertinentes cuando persiste una brecha material, contradicción o cambio en el estado del proyecto. El conjunto de datos se actualiza anualmente, se revisa entre ciclos para eventos materiales de política, financiación, materias primas o proyectos, y se somete a una nueva revisión previa a la entrega de definiciones, aritmética, citas y factores de previsión.
Tamaño del Mercado de Construcción en India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de construcción en India mide el gasto anual en actividad de construcción realizada dentro de India para edificios y obras civiles, incluyendo la nueva construcción y la renovación que produce activos completados y en sitio.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Las participaciones por sector, tipo de construcción, método, fuente de inversión y región se construyen a partir de desglosamientos publicados e indicadores de proyectos, y luego se concilian con el total nacional, mientras que las verificaciones ascendentes selectivas utilizan agregaciones de proveedores, verificaciones de canal y el valor medio muestral de proyectos multiplicado por el volumen ejecutado.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,84 billones de USD (2027) | |
| Global Consultancy A | 0,74 billones de USD (2025) | Con su base de 2025, esta estimación es un 11,9% inferior al valor de este informe para 2027 de 0,84 billones de USD, 2 años después. Su base publicada de 2025 precede al año de comparación de 2027, mientras que la página describe una previsión hasta 2031, por lo que la medición anterior es direccionalmente inferior a medida que se expande la cartera de proyectos india. |
| Industry Research B | 653.280 millones de USD (2026) | Con su base de 2026, esta estimación es un 22,2% inferior al valor de este informe para 2027 de 0,84 billones de USD, 1 año después. Su valor publicado de 2026 precede al año de comparación de 2027, y la página reporta categorías separadas para construcción de edificios, ingeniería pesada y civil, contratistas especializados y planificación y desarrollo de terrenos, por lo que el tratamiento del trabajo de proyectos integrado puede producir un total a nivel de proyecto inferior. |
Los analistas de Mordor Intelligence triangulan el gasto reportado, los contratos adjudicados, las carteras de pedidos de contratistas, las finalizaciones de viviendas, el rendimiento de materiales y los índices de precios oficiales, con señales independientes de comunicados presupuestarios, licitaciones y presentaciones regulatorias.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de construcción en India y sus perspectivas de crecimiento?
Se espera que el mercado aumente de 0,84 billones de USD en 2027 a 1,18 billones de USD para 2032 a una CAGR del 7,12% durante 2027-2032.
¿Qué fuerzas están incrementando la demanda de construcción en India?
El gasto de capital del gobierno aumentó casi un 89% desde el ejercicio fiscal 22 hasta la asignación presupuestada del ejercicio fiscal 26, mientras que el UIDF había sancionado 138,4 mil millones de INR (1,56 mil millones de USD) para infraestructura urbana de nivel 2 y nivel 3 en noviembre de 2025.
¿Qué sector de la construcción lidera la industria?
El sector Residencial mantuvo una participación del 44,18% en 2026, respaldado por más de 10 millones de viviendas PMAY-U completadas y entregadas al 9 de agosto de 2026.
¿Qué empresas están activas en la industria de la construcción?
Larsen & Toubro, Megha Engineering & Infrastructures, Shapoorji Pallonji, Tata Projects y KEC International son los principales actores activos, con Tata Projects reportando su mayor reserva de pedidos histórica en el ejercicio fiscal 2026.
¿Qué desafío podría afectar los márgenes y la entrega en la construcción?
Los precios del betún se duplicaron con creces en Bengaluru en agosto de 2026, lo que llevó a los contratistas a paralizar las obras cívicas y de infraestructura a las tarifas de licitación existentes.
¿Qué geografía está creciendo más rápido?
Se prevé que India Oriental crezca a una CAGR del 7,5% durante 2027-2032, y Tata Projects reportó aproximadamente el 23% de las adjudicaciones de pedidos del ejercicio fiscal 2026 en la región.