
Tamaño y Cuota del Mercado de Construcción en África
Análisis del Mercado de Construcción en África por Mordor Intelligence
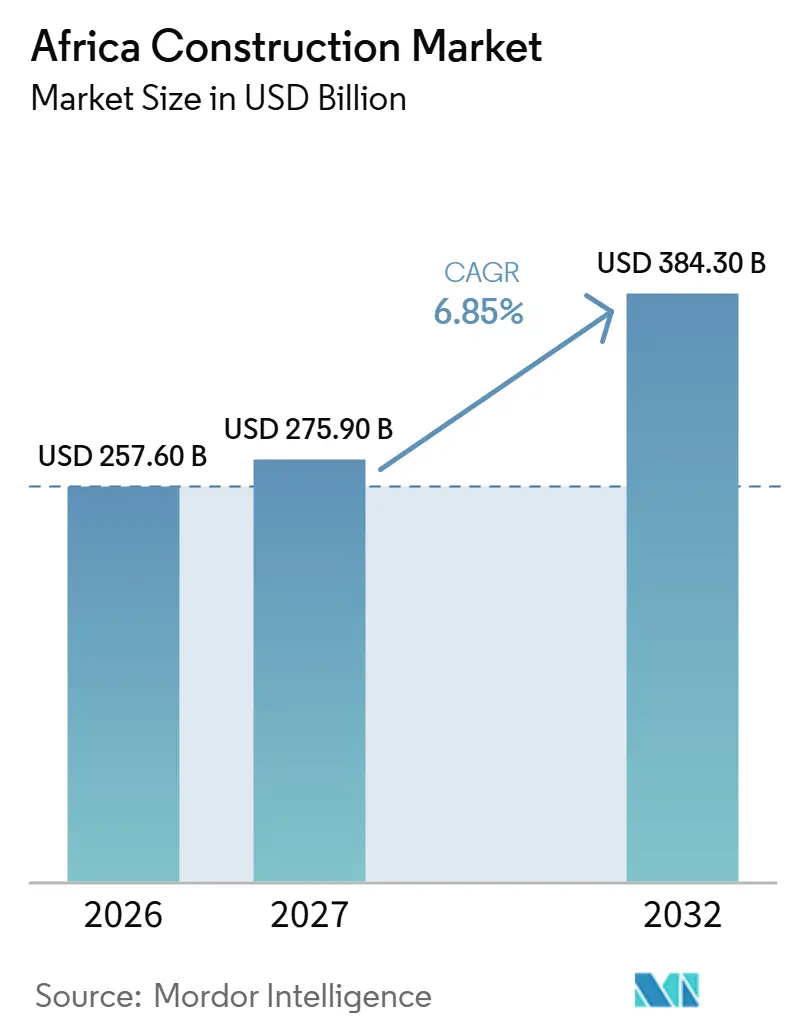
Se espera que el tamaño del mercado de construcción en África crezca de 257,6 mil millones de USD en 2026 a 275,9 mil millones de USD en 2027 y se prevé que alcance los 384,3 mil millones de USD en 2032 a un CAGR del 6,85% durante 2027-2032.
La escasez de vivienda urbana y los compromisos de infraestructura pública sostienen la demanda de construcción, mientras que la inversión digital genera trabajo especializado en edificación en Kenia. El conflicto en Oriente Medio iniciado en febrero de 2026 añade incertidumbre económica, lo que hace más importante para los contratistas la conversión de planes de inversión en trabajo ejecutable. La entrega civil integrada y la capacidad de fábricas modulares ofrecen a los contratistas diferentes vías para atender la demanda de edificación industrial y de servicios públicos. Los contratistas de vivienda y servicios públicos que atienden programas institucionales financiados en Kenia y Sudáfrica tienen, en consecuencia, una ruta más clara hacia el trabajo, ya que la incertidumbre relacionada con el conflicto complica los compromisos de inversión más amplios.
Conclusiones Clave del Informe
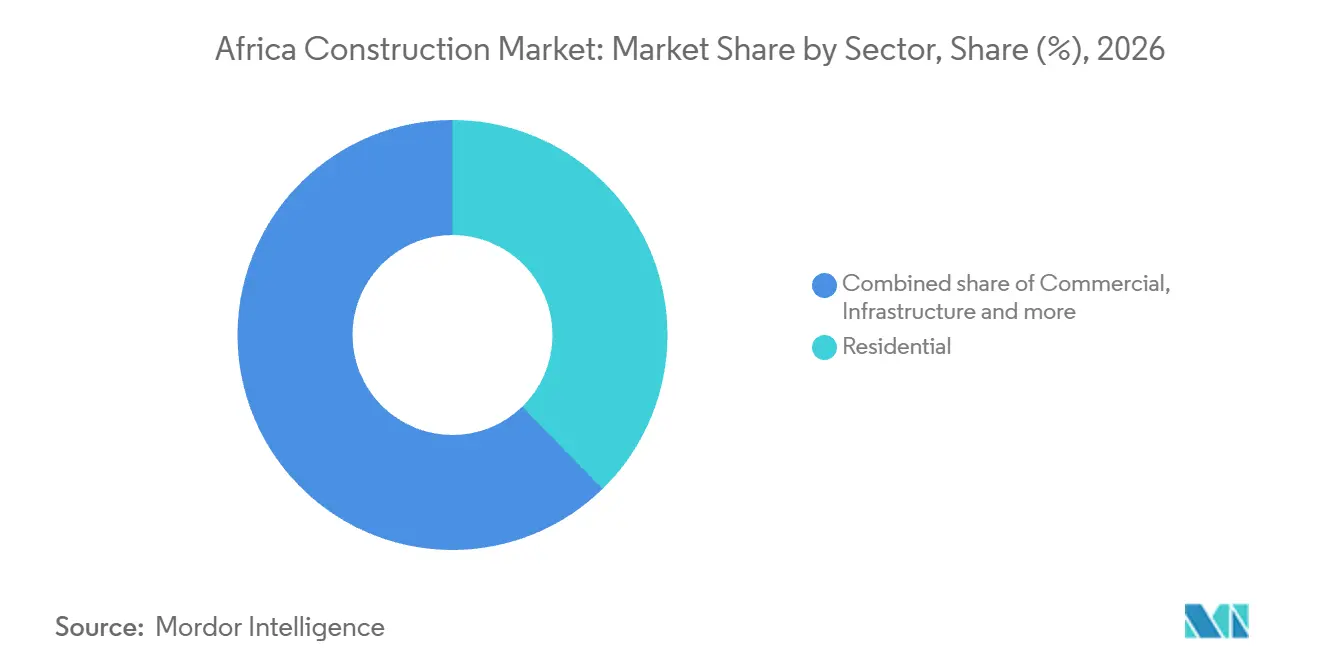
- Por sector, la construcción residencial lideró con una participación del 37,71% en el mercado de construcción en África en 2026, con una previsión de que la infraestructura crezca más rápido a un CAGR del 8,7% durante 2027-2032.
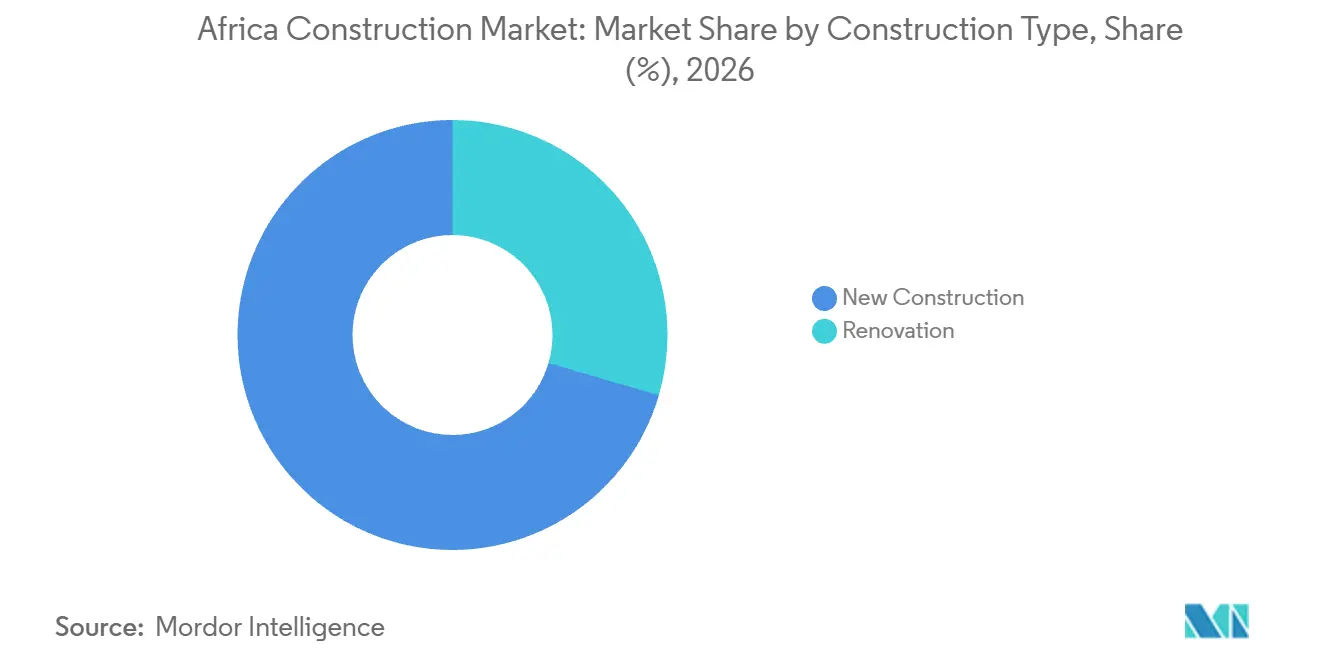
- El tipo de construcción estuvo liderado por la nueva construcción, que mantuvo una participación del 70,48% del tamaño del mercado de construcción en África en 2026, mientras que se prevé que la renovación crezca más rápido a un CAGR del 8,9% durante 2027-2032.
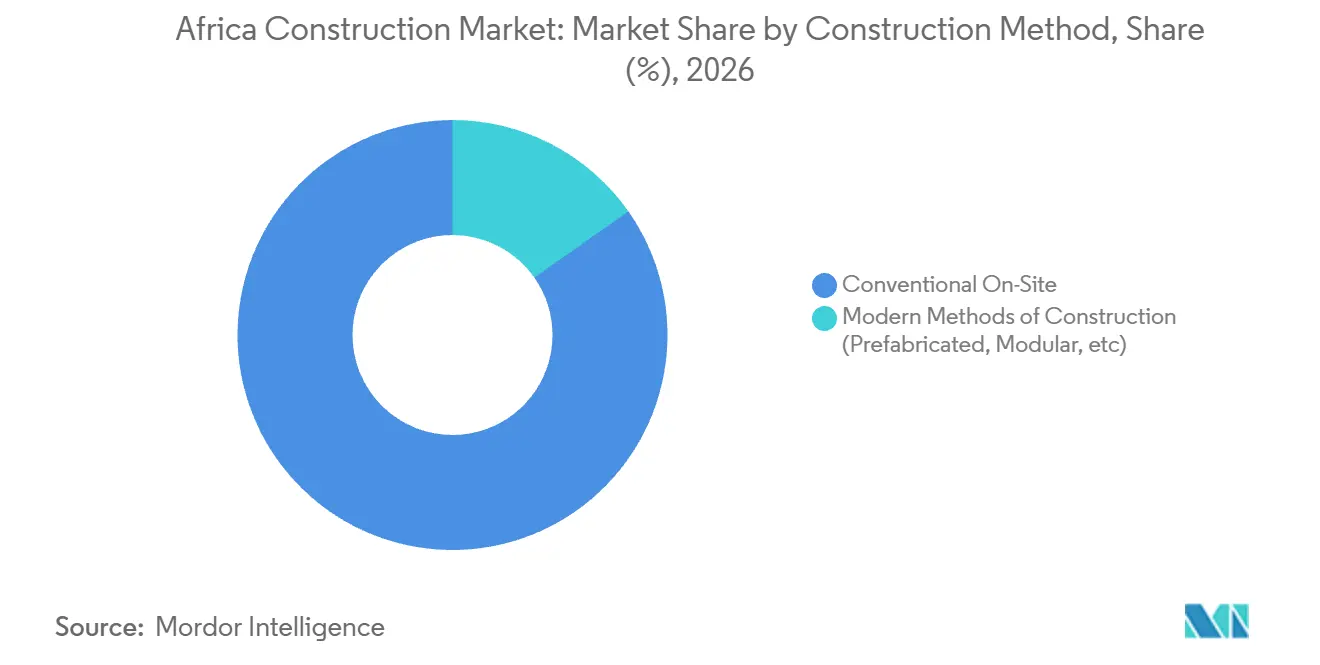
- Entre los métodos de construcción, la entrega convencional en obra representó el 84,75% del gasto en construcción en 2026, mientras que se prevé que los métodos modernos de construcción, incluida la edificación prefabricada y modular, crezcan más rápido a un CAGR del 9,3% durante 2027-2032.
- Por fuente de inversión, la inversión pública lideró con el 75,16% del gasto en construcción en 2026, y se prevé que la inversión privada crezca más rápido a un CAGR del 10,1% durante 2027-2032.
- Geográficamente, Egipto lideró con el 37,22% del gasto en construcción en 2026, mientras que se prevé que Kenia crezca más rápido a un CAGR del 8,6% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida urbanización y déficit de vivienda | +2.4% | Nigeria, Egipto y Etiopía | Largo plazo (≥ 4 años) |
| Diversificación económica y recuperación del PIB | +1.8% | Kenia y Etiopía | Corto plazo (≤ 2 años) |
| Programas de infraestructura respaldados por el gobierno y canalizaciones de asociaciones público-privadas | +2.6% | Sudáfrica y Egipto | Mediano plazo (2-4 años) |
| Expansión de los corredores logísticos panafricanos | +1.3% | Costa de Marfil, Ghana, Togo, Benín y Nigeria | Largo plazo (≥ 4 años) |
| Flujos de financiamiento verde para edificación (p. ej., bonos climáticos) | +0.7% | Sudáfrica y Costa de Marfil | Mediano plazo (2-4 años) |
| Desarrollo de parques industriales vinculados a la AfCFTA | +0.5% | Ghana y Nigeria | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápida urbanización y déficit de vivienda
La urbanización genera nuevas necesidades de vivienda en lugares que también tienen demandas insatisfechas sustanciales. En 2025, ONU-Hábitat informó una oferta anual de 131.000 nuevas viviendas en Etiopía frente a una demanda anual de 400.000 viviendas, con un déficit acumulado adicional.[1] Señaló que el continuo crecimiento de la población urbana añadiría presión a esa escasez de vivienda. La División de Población de las Naciones Unidas proyectó que 7 países a nivel mundial, incluidos Nigeria, Egipto y Etiopía, agregarían colectivamente más de 500 millones de residentes urbanos durante 2025-2050. Esa oferta cubre menos de un tercio de la demanda anual antes de contabilizar el déficit acumulado anterior, por lo que la producción de vivienda debe aumentar muy por encima de la entrega reportada antes de que la escasez se reduzca.
Diversificación económica y recuperación del PIB
El Banco Mundial pronosticó un crecimiento del PIB del África subsahariana del 4,3% en 2026, tras un estimado del 4,1% en 2025. Vinculó esa perspectiva a una mayor demanda interna e inversiones asociadas con la transición energética y las tecnologías digitales. Nxtra by Airtel Africa, el brazo de centros de datos de Airtel Africa, inició la construcción en Tatu City, cerca de Nairobi, Kenia, el 9 de septiembre de 2025. La instalación planificada de 44 MW recibió posteriormente un objetivo de finalización revisado para julio de 2027. El objetivo revisado sitúa los ingresos prospectivos de construcción antes de los ingresos operativos de la instalación, por lo que la inversión en capacidad digital genera demanda de construcción antes de la prestación del servicio.
Programas de infraestructura respaldados por el gobierno y canalizaciones de asociaciones público-privadas
El Tesoro Nacional de Sudáfrica estimó el gasto en infraestructura del sector público en ZAR 1,07 billones (66,88 mil millones de USD) para 2026/27-2028/29.[2] Su estimación abarcó el gobierno en todos los niveles, las empresas estatales y otras entidades públicas, creando una amplia base de contratación. La Facilidad Presupuestaria para Infraestructura del país también aprobó 5 proyectos durante 2025/26. Esas aprobaciones conectan la perspectiva de gasto plurianual con decisiones de financiamiento específicas, dando a los contratistas civiles una base más concreta para identificar asignaciones prospectivas dentro del programa más amplio.
Expansión de los corredores logísticos panafricanos
Los programas de carreteras transfronterizas crean oportunidades de construcción en las secciones nacionales conectadas. En junio de 2026, la Comunidad Económica de los Estados de África Occidental señaló que Costa de Marfil, Ghana, Togo, Benín y Nigeria habían reafirmado sus compromisos en la fase de inversión de la autopista de 6 carriles Abiyán-Lagos planificada. Los socios buscaban su gasto de capital estimado en construcción de 15 mil millones de USD, con secciones que se esperaba abrieran progresivamente a partir de 2030. El 12 de octubre de 2026, el Banco Islámico de Desarrollo y Benín firmaron un acuerdo de cofinanciamiento por EUR 306,9 millones (343,1 millones de USD) para el proyecto de ampliación y mejora de la carretera Godomey-Ouidah-Hillacondji a lo largo de ese corredor. Dado que el acuerdo cubre un proyecto de carretera en Benín mientras el financiamiento para todo el corredor aún se estaba movilizando, las oportunidades a corto plazo dependen de paquetes financiados por separado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad político-regulatoria y riesgo contractual | -0.9% | Kenia y Sudáfrica | Corto plazo (≤ 2 años) |
| Déficit de mano de obra especializada y brechas de productividad | -0.8% | Nigeria y Etiopía | Largo plazo (≥ 4 años) |
| Escasez de divisas y riesgo de controles de capital | -0.5% | Nigeria y Etiopía | Corto plazo (≤ 2 años) |
| Impactos climáticos que elevan los costos de seguros y reconstrucción | -0.3% | Mozambique y Sudáfrica | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad político-regulatoria y riesgo contractual
El riesgo de pago en contratos puede impedir que los compromisos de construcción pública se conviertan en instalaciones terminadas. En su informe de la Semana Provincial de 2025, el Parlamento de Sudáfrica registró que un contratista impago causó importantes retrasos en la ampliación de la Biblioteca Baketon en Springs, con retrasos que se remontan a 2022. Este caso vincula directamente el incumplimiento de pago con la entrega de la construcción. Para un contratista, una adjudicación sin pago confiable puede requerir financiar el trabajo antes de que lleguen los ingresos correspondientes. Esa exposición puede limitar los recursos disponibles para avanzar en las obras contratadas, incluso cuando el alcance físico está definido. Un retraso que data de 2022 en el informe de 2025 muestra que el trabajo impago puede dejar a un contratista financiando sus propias operaciones durante años.
Déficit de mano de obra especializada y brechas de productividad
La autoconstrucción de viviendas enfrenta una restricción de mano de obra que va más allá del número de trabajadores disponibles. En octubre de 2025, el Banco Mundial describió escasez de trabajadores especializados y altos costos de personal calificado en la autoconstrucción de viviendas en el África subsahariana. Vinculó esta presión de costos a la continua dependencia de artesanos poco calificados. Un encuestado de Lagos Island en el Monitor Global de Construcción del segundo trimestre de 2026 del Royal Institution of Chartered Surveyors también informó una falta de expertos en modelado de información de construcción. En agosto de 2025, el Ministerio de Urbanismo e Infraestructura de Etiopía también reportó escasez de habilidades y baja productividad, con alto tiempo de inactividad de equipos debido a capacitación y certificación inadecuadas. Agregar mano de obra general deja sin resolver el costo de la escasa experiencia técnica, lo que limita la asequibilidad con la que los proveedores de vivienda pueden ampliar el volumen de trabajo que entregan de manera confiable.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sector:
Escala de Vivienda y Entrega Activa de InfraestructuraLa construcción residencial representó una participación del 37,71% del tamaño del mercado de construcción en África en 2026, convirtiéndola en el segmento más grande. El ministerio de vivienda de Nigeria reportó más de 10.000 unidades iniciadas en 14 estados y el Territorio de la Capital Federal durante los primeros 2 años del Programa de Vivienda Renewed Hope hasta agosto de 2025. Esos inicios ilustran una vía de programa público hacia el trabajo residencial que se extiende más allá de una sola ciudad o desarrollo emblemático. El ministerio contabilizó unidades iniciadas en lugar de entregadas, por lo que el peso del programa en el sector depende de cuántos de esos inicios se conviertan en viviendas terminadas.
La infraestructura es el segmento de más rápido crecimiento, con una previsión de expansión a un CAGR del 8,7% durante 2027-2032. El Ministro de Obras Públicas e Infraestructura de Sudáfrica, Dean Macpherson, reportó 82 proyectos de infraestructura en construcción en agosto de 2026. Esa base de proyectos activos sitúa la demanda más allá de la etapa de anuncio. Los contratistas que la abordan necesitan capacidad para etapas de entrega sucesivas, por lo que la oportunidad a corto plazo radica en ejecutar las obras en curso.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Construcción:
Canalizaciones de Nueva Edificación y Renovación PosteriorLa nueva construcción representó una participación del 70,48% en el mercado de construcción en África en 2026, convirtiéndola en el segmento más grande. En Sudáfrica, los planes residenciales del sector privado aprobados por los municipios más grandes tuvieron el mayor valor a precios corrientes entre las categorías residencial, no residencial y ampliaciones y alteraciones en enero-julio de 2026. Dentro de esa canalización de construcción privada nacional, la concentración del valor de aprobación en viviendas proporciona un enfoque de aplicación para los especialistas en nueva edificación. Los planes aprobados preceden a los inicios de construcción, por lo que esta clasificación muestra de dónde es probable que se origine el trabajo de nueva edificación, en lugar del trabajo ya en curso.
La renovación es el segmento de más rápido crecimiento, con una previsión de CAGR del 8,9% durante 2027-2032. El 12 de marzo de 2026, el Ministerio de Salud y Servicios Humanos del Estado de Ekiti adjudicó a Step Development Limited obras adicionales de renovación que cubrían 9 hospitales generales, la Clínica de la Casa de Gobierno y otros edificios del sector sanitario. La adjudicación crea una vía hacia la demanda de construcción a través de un parque de instalaciones públicas establecido. Para los contratistas del sector sanitario, un único comprador puede combinar los requisitos de mejora de varios edificios existentes en un paquete de trabajo definido. Las adjudicaciones posteriores pueden renovar la demanda dentro del mismo parque de instalaciones, extendiendo la relación de construcción más allá del paquete de mejora inicial.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Método de Construcción:
Entrega en Obra y Capacidad de Fábrica ModularLa construcción convencional en obra representó el 84,75% del gasto en construcción en 2026, convirtiéndola en el segmento más grande. Julius Berger Nigeria PLC completó proyectos que incluyen la duplicación de la carretera Opolo-Elebele, el Puente de Enlace Opebi-Mende y el Hospital Multispecialty Asokoro Hillside durante el ejercicio fiscal 2025. La entrega de carreteras, puentes y hospitales por parte de un solo contratista ilustra la gama de clientes civiles y de edificación atendidos a través de la construcción en obra. Atender esas diferentes estructuras sitúa la coordinación de sus paquetes de trabajo separados con el contratista, dando a la entrega integrada en obra un papel más allá del suministro de cualquier componente de edificación individual.
Los métodos modernos de construcción, incluida la edificación prefabricada y modular, son el segmento de más rápido crecimiento, con una previsión de CAGR del 9,3% durante 2027-2032. WACO Modular duplicó efectivamente la capacidad de producción en su planta de Jet Park en Boksburg, Sudáfrica, al añadir un área de ensamblaje de 660 metros cuadrados en junio de 2026. También completó un proyecto de edificación modular para la operación Marikana de un productor sudafricano de metales del grupo platino y cromo en febrero de 2026. Los compradores mineros proporcionan una aplicación industrial específica para los edificios modulares, mientras que el espacio adicional en fábrica permite a los fabricantes atender más pedidos a través de una vía de producción hacia la capacidad de construcción.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente de Inversión:
Entrega de Servicios Públicos Públicos y Conversión de Canalizaciones PrivadasLa inversión pública representó el 75,16% del gasto en construcción en 2026, convirtiéndola en el segmento más grande. Egipto completó 719 proyectos de saneamiento en la Fase Uno de la iniciativa gubernamental Haya Karima a finales de junio de 2025. Una sola iniciativa de servicio público puede coordinar muchas asignaciones de servicios públicos separadas, dando a la demanda de construcción una estructura de programa más allá de cualquier proyecto de saneamiento individual. Con 719 proyectos entregados dentro de un programa gubernamental, el acceso a estas asignaciones se canalizó a través de la contratación de servicios públicos y sus requisitos de saneamiento.
La inversión privada es el segmento de más rápido crecimiento, con una previsión de CAGR del 10,1% durante 2027-2032. En Sudáfrica, el valor real agregado de los planes de construcción del sector privado aprobados por los municipios más grandes aumentó un 1,2% a precios constantes de 2019 en enero-julio de 2026 en comparación con enero-julio de 2025. Las ganancias en planes residenciales y no residenciales superaron una caída en ampliaciones y alteraciones. Estas aprobaciones amplían el conjunto de proyectos que podrían generar trabajo de construcción privada. Convertir ese conjunto en inicios de construcción ofrece una vía de crecimiento para los contratistas privados, con la oportunidad concentrada en las categorías de edificación que ganan aprobaciones.
Análisis Geográfico
Mercado de Construcción en Egipto
Egipto mantuvo una participación del 37,22% en el mercado de construcción en África en 2026, convirtiéndolo en la geografía más grande. En septiembre de 2026, su iniciativa Vivienda para Todos los Egipcios abarcaba 1.073.118 viviendas de ingresos bajos y medios, comprendiendo 877.174 unidades completadas, 188.368 en construcción y 7.576 en oferta. Atender varias etapas de entrega de un programa nacional de vivienda puede dar a los contratistas especializados continuidad a través de esquemas sucesivos, siempre que su capacidad en obra coincida con la carga de trabajo de construcción de la iniciativa. Esto orienta la expansión del contratista hacia las unidades en construcción, donde completar paquetes de vivienda sucesivos puede convertir la carga de trabajo activa de la iniciativa en más viviendas entregadas.
Mercado de Construcción en Kenia
Kenia es la geografía de más rápido crecimiento, con una previsión de expansión a un CAGR del 8,6% durante 2027-2032. El presidente William Ruto inauguró 500 viviendas recién completadas en el Campamento Militar de Roysambu en Nairobi el 26 de febrero de 2026, dentro de un programa de vivienda de asociación público-privada de las Fuerzas de Defensa de Kenia.[3] La Fase Uno tenía como objetivo 3.069 viviendas en 5 establecimientos militares para el personal de servicio y sus familias. La vivienda militar dedicada incorpora un beneficiario institucional identificable en un programa de construcción multifase y multisitio, dando a los constructores una ruta específica desde los compromisos nacionales hasta la entrega local. Con 3.069 viviendas, el objetivo de la Fase Uno era más de 6 veces las 500 unidades inauguradas en febrero de 2026, por lo que la mayor parte de su escala planificada estaba más allá de esa entrega en Roysambu.
El canal de alquiler con opción a compra de Nigeria entregó viviendas en Abuja el 23 de junio de 2026, con Brains & Hammers como constructor y el Banco Federal de Hipotecas de Nigeria como financiador bajo una asociación público-privada. La ministra de Asentamientos Humanos de Sudáfrica declaró en mayo de 2026 que el departamento utiliza vivienda social, asequible y totalmente subsidiada, esta última también conocida como Breaking New Ground. El alcalde de Addis Abeba en Etiopía anunció el inicio de la construcción en Arada GoodnessVillage en junio de 2026, combinando vivienda de reemplazo, centros comerciales e instalaciones públicas compartidas. Dentro del resto de África, Costa de Marfil ofrece un ejemplo de uso mixto a través del proyecto planificado de oficinas, comercio y hotel Village Notre Père del Groupe Duval en Abiyán, financiado por IFC y Proparco en mayo de 2025. Los contratistas se enfrentan, en consecuencia, a diferentes estructuras de financiamiento, desde el banco hipotecario de Nigeria que apoya a un constructor privado y los patrocinadores de vivienda pública en Sudáfrica y Etiopía hasta el promotor integrado respaldado por prestamistas en Costa de Marfil.
Marco Regulatorio y Perspectivas
La comparación evalúa las condiciones seleccionadas de aprobación de construcción en Egipto y Kenia desde la perspectiva de los contratistas de construcción nacionales. Egipto permite documentos alternativos de propiedad dentro de su proceso de administración local, mientras que Kenia combina la aplicación del código nacional con las aprobaciones de diseño a nivel de condado. Las calificaciones juzgan cómo esos requisitos previos configuran la ruta desde la preparación del proyecto hasta el trabajo legalmente aprobado, con la dirección futura centrada en los mismos requisitos de aprobación.
Tabla Regulatoria
| Factor de decisión | Egipto | Kenia |
|---|---|---|
| Autoridad principal | Unidades administrativas locales en ciudades y pueblos | La Autoridad Nacional de Construcción hace cumplir el código; los gobiernos de condado aprueban los diseños |
| Instrumentos o dirección clave | Decreto 943 de 2024 sobre documentos de propiedad | Código Nacional de Construcción de 2024, vigente desde el 1 de marzo de 2025 |
| Efecto comercial | Los solicitantes de permisos pueden usar documentos que acrediten la propiedad en lugar de un contrato notariado | Se requiere provisión de drenaje, alcantarillado y aguas pluviales antes de la aprobación |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación Media de Egipto refleja la flexibilidad documental junto con la obligación continua de demostrar la propiedad. Su previsión de Sin cambios se basa en esa vía operativa, ya que la discusión del ministro de vivienda de Egipto en marzo de 2025 se refería a enmiendas en borrador a determinadas disposiciones de la Ley de Construcción. La calificación Media de Kenia reconoce un marco de cumplimiento nacional definido junto con la administración a nivel de condado. Su previsión de Sin cambios mantiene esos requisitos previos de aprobación mientras trata el sistema de construcción electrónica propuesto y la Ley de Construcción en desarrollo en junio de 2026 como cambios prospectivos de coordinación.
Etapas de la Cadena de Valor
Los prestamistas capturan intereses, los contratistas civiles integrados obtienen pagos de planificación y construcción, y los fabricantes capturan ventas de productos a medida que los proyectos financiados avanzan hacia la entrega en obra. Julius Berger Nigeria PLC reportó complejidades logísticas relacionadas con la seguridad e interrupciones en los cronogramas en ciertas regiones de Nigeria durante el ejercicio fiscal 2025. En la etapa de construcción, la interrupción del acceso al sitio puede interrumpir la conversión de diseños financiados e insumos fabricados en obras civiles completadas.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Financiamiento de proyectos | Prestamistas senior como IFC; prestamistas de promotores como Nedbank CIB; financiadores de vivienda como el Banco Federal de Hipotecas de Nigeria | Intereses de préstamos relacionados con la construcción | Condiciones de certificación en el financiamiento de edificación verde | Alinear las especificaciones del proyecto con los criterios de elegibilidad de financiamiento |
| Planificación civil e ingeniería | Contratistas de planificación civil integrada como Julius Berger Nigeria PLC | Pagos contractuales por planificación e ingeniería civil | Coordinación entre las responsabilidades de planificación y construcción | Mantener la responsabilidad de resolver las interfaces entre diseño y ejecución |
| Fabricación de insumos y edificación modular | Productores de cemento como Dangote Cement; fabricantes de edificación modular como WACO Modular | Ventas de cemento y edificación modular | La capacidad de ensamblaje puede limitar el rendimiento modular | Ajustar los pedidos modulares a la capacidad de ensamblaje disponible y a las etapas de entrega en obra |
| Construcción y entrega | Contratistas de ingeniería y construcción como Orascom Construction y Julius Berger Nigeria PLC; constructores de vivienda como Brains & Hammers Limited | Pagos por trabajos de construcción entregados | Exposición a cronogramas relacionados con la seguridad en partes de Nigeria durante el ejercicio fiscal 2025 | Secuenciar los paquetes de trabajo en función del acceso evaluado al sitio y los riesgos de entrega |
| Fuente: Mordor Intelligence | ||||
Los contratistas integrados pueden capturar pagos de planificación y ejecución asumiendo también la responsabilidad de la interfaz entre esas actividades. La fabricación modular crea una interfaz de producción separada, haciendo que la capacidad de ensamblaje sea relevante para el volumen que un proveedor puede comprometerse a entregar. La oportunidad estructural es coordinar el financiamiento, los compromisos de fábrica y la ejecución en obra, de modo que el valor capturado en una etapa anterior respalde un paquete de construcción entregable.
Panorama Competitivo
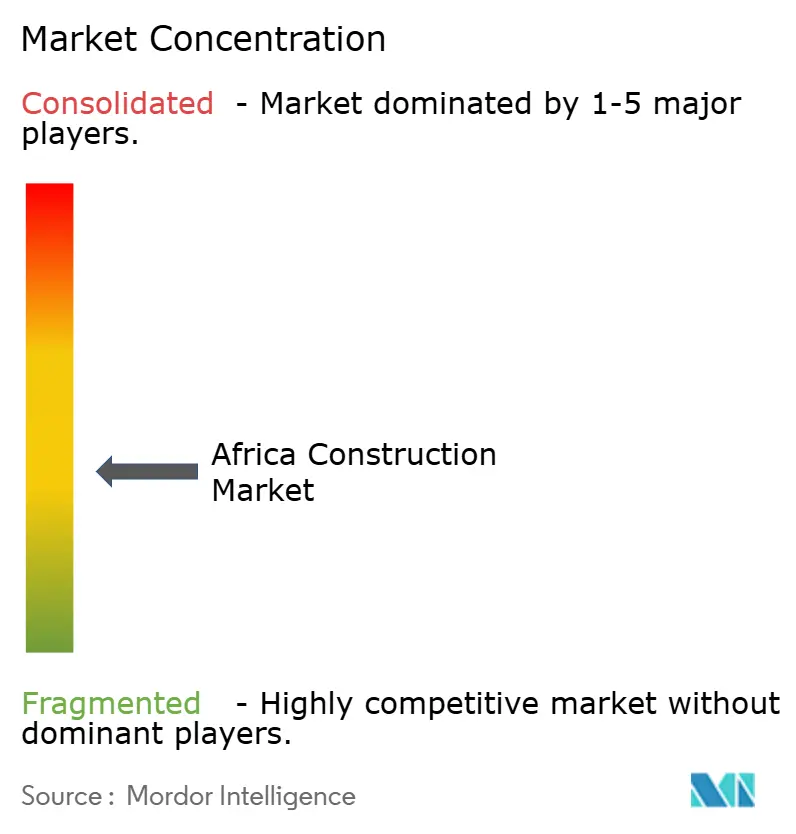
La competencia está moderadamente fragmentada, con actores principales que incluyen China Communications Construction Group Ltd, China Railway Construction Corp. Ltd, Vinci SA, Dangote Group y Bouygues SA. CHEC, una filial de China Communications Construction Company Limited cotizada en bolsa y controlada por China Communications Construction Group Ltd, había completado las instalaciones portuarias de Simandou en Guinea para noviembre de 2025. China Railway Construction Corp. Ltd enumeró 109 proyectos africanos en su informe anual de 2025, combinando la contratación de construcción con la operación de infraestructura. Vinci SA opera a través de VINCI Construction en países africanos como Kenia y Sudáfrica. Dangote Group llevó a cabo la carretera de hormigón Obajana-Kabba en el estado de Kogi, Nigeria, mientras que su negocio Dangote Cement produce cemento, abarcando la entrega de construcción y los materiales.
El 3 de marzo de 2025, la filial de VINCI Construction Sogea-Satom fue seleccionada por la Corporación Nacional de Agua y Alcantarillado de Uganda para renovar, reestructurar y ampliar la red de agua de Kampala. La adjudicación también incluyó el aumento de la capacidad de la planta de tratamiento de Katosi, con la finalización entonces programada para agosto de 2027. Para los compradores de servicios públicos, combinar mejoras de red y ampliación de planta en un solo alcance de trabajo conecta los activos de distribución con las instalaciones que respaldan su capacidad. La fecha de finalización programada para agosto de 2027 da a ese alcance combinado un horizonte de entrega, vinculando el compromiso de capacidad del contratista tanto con la red como con el trabajo de la planta de tratamiento.
La dirección competitiva también depende de la habilitación para trabajos de mayor envergadura. El Consejo de Desarrollo de la Industria de la Construcción de Sudáfrica exige que los clientes públicos indiquen las categorías de contratistas y evalúen la elegibilidad en función de ellas, sujeto a excepciones de desarrollo condicional y registro. Un contratista potencialmente emergente puede recibir trabajo una categoría por encima de su límite si el cliente tiene un programa de desarrollo focalizado, acepta su potencial de categoría superior y proporciona apoyo financiero, de gestión u otro apoyo de ejecución. Un licitante no registrado capaz de alcanzar la categoría requerida debe presentar su solicitud de categorización y registrarse dentro de los 21 días hábiles posteriores al cierre de la licitación para seguir siendo elegible. La progresión hacia contratos públicos de mayor envergadura depende, por tanto, de la elegibilidad de categoría y, para los contratistas potencialmente emergentes que utilizan la vía de desarrollo, del compromiso del cliente de proporcionar apoyo a la ejecución.
Líderes de la Industria de la Construcción en África
-
China Communications Construction Group Ltd
-
China Railway Construction Corp. Ltd
-
Vinci SA
-
Dangote Group
-
Bouygues SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Construcción en África Empresas cubiertas en este informe
- China Communications Construction Group Ltd
- China Railway Construction Corp. Ltd
- Vinci SA
- Dangote Group
- Bouygues SA
- Aveng Ltd
- WBHO (Wilson Bayly Holmes-Ovcon)
- Orascom Construction
- BAM International
- Shapoorji Pallonji Group
- Julius Berger Nigeria PLC
- Sonatrach (Infrastructure arm)
- Consolidated Contractors Company (CCC)
- China National Machinery Industry Corp. (Sinomach)
- Power Construction Corp. of China (PowerChina)
- Shapoorji Pallonji Africa
- Group Five Construction
- Arab Contractors
- Dumez Nigeria PLC
- General Nile Company for Roads & Bridges
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan la etapa de contratación, la elegibilidad del contratista y la vía hacia paquetes de construcción definidos. La contratación de transmisión de Sudáfrica consultaba a 7 licitantes precalificados en octubre de 2026 antes de la solicitud final de propuestas prevista. Las necesidades del comprador abarcan nueva infraestructura de transmisión y obras de construcción de vivienda asequible.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Obras civiles de transmisión en Sudáfrica | La Fase I cubre aproximadamente 1.164 kilómetros; la solicitud final de propuestas está prevista para el segundo trimestre de 2027 | Departamento de Electricidad y Energía y contratación de infraestructura liderada por el Tesoro Nacional | Ofrecer paquetes de obras civiles definidos a través de equipos de licitantes calificados | Acceso a través del grupo de contratación precalificado; las ofertas vinculantes siguen a la solicitud final de propuestas | Contratistas de obras civiles asociados con licitantes de transmisión calificados |
| Obras de marco de vivienda asequible en Kenia | El marco cubre 2026-2029; fecha de cierre el 26 de octubre de 2026 | Departamento Estatal de Vivienda y Desarrollo Urbano | Desarrollar una oferta de entrega de vivienda repetible dentro de la categoría de registro aplicable | Registro en Oportunidades de Contratación Pública (AGPO) y requisitos de la Autoridad Nacional de Construcción | Contratistas de construcción registrados en AGPO elegibles |
| Obras civiles de autopista y peaje en Ghana | Las invitaciones a licitación Accra-Kumasi se esperaban para el 23 de octubre de 2026 | Accra-Kumasi Expressway Limited | Perseguir paquetes de obras civiles de carreteras y peajes con licitantes principales calificados | Plazo de precalificación fijado para el 9 de octubre de 2026 | Contratistas de obras viales con acceso a equipos de licitantes calificados |
| Fuente: Mordor Intelligence | |||||
La apertura central es el programa de transmisión de Sudáfrica, donde la Fase I cubre aproximadamente 1.164 kilómetros y la solicitud final de propuestas está prevista para el segundo trimestre de 2027. La participación privada está prevista como un mecanismo de entrega adicional, creando una vía para que los equipos de infraestructura calificados aborden la expansión de la transmisión. Con la fecha de cierre del marco keniano fijada para el 26 de octubre de 2026, el esfuerzo de propuesta allí corresponde a los contratistas registrados en AGPO, mientras que los equipos precalificados de Sudáfrica tienen un horizonte de preparación más largo.
Desarrollos recientes de la industria en Mercado de Construcción en África
- Oct 2026: El gobierno de Gauteng en Sudáfrica inauguró el Corredor Vial K155 mejorado que sirve a Johannesburgo y Ekurhuleni, con el corredor en pleno funcionamiento.
- Sep 2026: La administración de la ciudad de Addis Abeba completó 960 viviendas en 4 meses en Kitel Tera en el área de Merkato y las entregó a los residentes previamente reubicados.
- Sep 2026: La Autoridad de Nuevas Comunidades Urbanas de Egipto ofreció 10.000 viviendas de alquiler con opción a compra en aproximadamente 26 nuevas ciudades, comprendiendo aproximadamente 5.000 unidades completadas y 5.000 programadas para construcción en 3 años.
Mercado de Construcción en África Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de construcción en África mide el gasto anual en trabajos de construcción entregados en toda África. Abarca obras de edificación y civiles desde la planificación hasta la finalización, con el valor clasificado por sector, tipo de construcción, método de construcción, fuente de inversión y país.
Exclusiones del alcance: Se excluyen la fabricación de materiales de construcción en sentido ascendente y los materiales de construcción vendidos por separado, las transacciones inmobiliarias independientes y los trabajos de construcción entregados fuera de África.
Descripción General de la Segmentación
- Por Sector
- Residencial
- Apartamentos/Condominios
- Villas/Viviendas Unifamiliares
- Comercial
- Oficinas
- Comercio Minorista
- Industrial y Logístico
- Otros
- Infraestructura
- Infraestructura de Transporte (Carreteras, Ferrocarriles, Aerovías, otros)
- Energía y Servicios Públicos
- Otros
- Residencial
- Por Tipo de Construcción
- Obra Nueva
- Renovación
- Por Método de Construcción
- Convencional en Obra
- Métodos Modernos de Construcción (Prefabricado, Modular, etc.)
- Por Fuente de Inversión
- Pública
- Privada
- Por Geografía
- Nigeria
- Sudáfrica
- Egipto
- Kenia
- Etiopía
- Resto de África
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental utiliza fuentes como los informes de programas nacionales de ONU-Hábitat sobre oferta y demanda de vivienda, las publicaciones de la Actualización Económica de África del Banco Mundial sobre producción e inversión regional, la serie Africa's Pulse del Banco Mundial sobre contexto macroeconómico y de desarrollo, y las revisiones presupuestarias del Tesoro Nacional de Sudáfrica sobre planes de infraestructura pública. Estas fuentes ayudan a enmarcar la demanda por país y las canalizaciones de proyectos, mientras que las estadísticas nacionales, las autoridades de construcción, los planes ministeriales y los documentos de proyectos pueden proporcionar medidas a nivel de país de la actividad de construcción, los costos, las aprobaciones y las obras públicas.
Los informes anuales de empresas y los materiales para inversores describen la actividad del contratista, la capacidad, las carteras de pedidos y la exposición a proyectos, mientras que la cobertura de prensa de fuentes reputadas puede aclarar adjudicaciones, retrasos y el estado de los proyectos. Los analistas comparan estos relatos con comunicados oficiales e indicadores de construcción. Las fuentes mencionadas no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas deben incluir proveedores de construcción, propietarios de proyectos, funcionarios de contratación pública e infraestructura, promotores y participantes financieros que trabajan en países africanos, con preguntas adaptadas al rol del encuestado. Los encuestados pueden contrastar los hallazgos secundarios sobre el trabajo entregado, el calendario del proyecto, el financiamiento, los costos de construcción y la actividad por país o segmento, al tiempo que identifican evidencia faltante o inconsistente. Los analistas deben realizar un recontacto específico ante brechas materiales y comparar las explicaciones de los encuestados con los registros oficiales de proyectos, las divulgaciones de empresas y los indicadores de mercado independientes antes de incorporarlos.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 18% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 32% | |
| Actores más pequeños: 20% | Gerentes: 50% |
Dimensionamiento del Mercado y Previsión
Una estimación de arriba hacia abajo construye el gasto anual en construcción a partir de estimaciones por país africano, luego reconcilia los totales por país con el límite del mercado regional y verifica componentes seleccionados con resúmenes de proveedores, verificaciones de contratistas y canales, o el valor promedio de contrato muestreado multiplicado por el volumen de proyectos entregados. El modelo rastrea la producción de construcción y la formación bruta de capital fijo, los permisos de construcción y los inicios de vivienda, los presupuestos de proyectos públicos y el progreso de adjudicación o desembolso, las carteras de pedidos de contratistas y los movimientos de costos de insumos de construcción. Estos indicadores ayudan a distinguir los efectos de actividad, conversión de proyectos, financiamiento y costos nominales. Las participaciones de segmentos y países se derivan de los valores de construcción reportados, la evidencia de permisos y proyectos, y la actividad a nivel de país, con categorías residuales asignadas solo después de estimar las categorías directamente evidenciadas. La regresión multivariante puede relacionar el valor histórico del mercado con la actividad macroeconómica, las canalizaciones de proyectos financiados, la demanda de vivienda y los indicadores de costos, mientras que el análisis de escenarios prueba rutas alternativas de ejecución de proyectos y financiamiento para el período de previsión. Los analistas abordan las observaciones faltantes de países o segmentos con indicadores proxy documentados y estimaciones acotadas, luego verifican observaciones selectivas de abajo hacia arriba para verificar la consistencia en lugar de tratarlas como una construcción completa del mercado. Las entrevistas con especialistas africanos relevantes en proyectos, contratistas y finanzas pueden probar si las rutas de variables propuestas y los calendarios de proyectos son plausibles a nivel de país y segmento, y cualquier conflicto no resuelto vuelve a la revisión de evidencia. Cuando la producción anual de construcción no está disponible para un país, los analistas utilizan el progreso documentado de proyectos, los permisos y las divulgaciones de contratistas como evidencia parcial antes de reconciliar la estimación.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon la estimación del mercado y sus componentes por país y segmento con la producción de construcción independiente, el financiamiento y las adjudicaciones de proyectos, las divulgaciones de empresas y los indicadores de vivienda o infraestructura. Investigan valores atípicos, cambios en la cobertura, efectos cambiarios y variaciones materiales respecto a los historiales de fuentes, documentan la resolución y escalan las diferencias no resueltas a través de una revisión de analistas y revisión senior de múltiples pasos antes de la aprobación. Se activa un recontacto cuando las explicaciones de los encuestados entran en conflicto con los registros de proyectos, cambios clave en el calendario o financiamiento de proyectos, o cuando un insumo material de país o segmento carece de respaldo. Los datos se actualizan anualmente, se revisan entre ciclos cuando un evento material cambia la entrega o el financiamiento del proyecto, y se someten a una revisión de fuentes y cálculos previa a la entrega. Cuando durante la revisión surge un cambio material en el financiamiento, el alcance o el calendario, los analistas vuelven a contactar al encuestado o propietario de la fuente relevante y reevalúan los insumos de país y segmento afectados.
Estimación del Mercado de Construcción en África de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
El mercado de construcción en África mide el gasto anual en trabajos de construcción entregados en toda África. El modelo rastrea la producción de construcción y la formación bruta de capital fijo, los permisos de construcción y los inicios de vivienda, los presupuestos de proyectos públicos y el progreso de adjudicación o desembolso, las carteras de pedidos de contratistas y los movimientos de costos de insumos de construcción.
Los factores clave de brecha se abordan mediante un límite de transacción consistente, insumos de demanda específicos del mercado y verificaciones cruzadas a lo largo del estudio. Los analistas triangularon la estimación del mercado y sus componentes por país y segmento con la producción de construcción independiente, el financiamiento y las adjudicaciones de proyectos, las divulgaciones de empresas y los indicadores de vivienda o infraestructura.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 275,9 mil millones de USD (2027) | |
| Editorial de Investigación Comercial A | 312,6 mil millones de USD (2026) | En su base de 2026, esta estimación es un 13,3% superior al valor de este informe para 2027 de 275,9 mil millones de USD, 1 año después. |
| Editorial de Investigación Comercial B | 232,08 mil millones de USD (2025) | En su base de 2025, esta estimación es un 15,9% inferior al valor de este informe para 2027 de 275,9 mil millones de USD, 2 años después. Su año de medición anterior y su trayectoria de previsión publicada más lenta apuntan ambos a un valor inferior al de una estimación regional de año posterior. |
Mordor Intelligence vincula la estimación a la cobertura definida y al modelo de demanda del estudio. Los analistas triangularon la estimación del mercado y sus componentes por país y segmento con la producción de construcción independiente, el financiamiento y las adjudicaciones de proyectos, las divulgaciones de empresas y los indicadores de vivienda o infraestructura.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de construcción en África?
Se espera que el mercado alcance los 275,9 mil millones de USD en 2027 y los 384,3 mil millones de USD en 2032, con un CAGR del 6,85% durante 2027-2032.
¿Qué sostiene la demanda de construcción en África?
La escasez de vivienda, los programas de infraestructura pública y la inversión digital sostienen la demanda. En 2025, ONU-Hábitat reportó una demanda anual de vivienda en Etiopía de 400.000 viviendas frente a una oferta de 131.000, con un déficit acumulado adicional.
¿Qué sector de construcción tiene la mayor participación en África?
La construcción residencial lideró con el 37,71% del gasto regional en construcción en 2026, mientras que se prevé que la infraestructura crezca más rápido a un CAGR del 8,7% durante 2027-2032.
¿Qué empresas son los principales competidores de construcción en África?
Los actores principales incluyen China Communications Construction Group Ltd, China Railway Construction Corp. Ltd, Vinci SA, Dangote Group y Bouygues SA. Sus actividades incluyen las obras portuarias de Simandou de CHEC, la adjudicación de la red de agua de Kampala a Sogea-Satom y la entrega de la carretera de hormigón de Dangote.
¿Qué desafíos podrían limitar el crecimiento de la construcción en África?
Los costos de mano de obra especializada y los riesgos de pago a contratistas pueden limitar la entrega. Un encuestado de Lagos Island en la encuesta del segundo trimestre de 2026 del Royal Institution of Chartered Surveyors reportó una escasez de expertos en modelado de información de construcción.
¿Qué países africanos lideran la actividad de construcción y el crecimiento previsto?
Egipto mantuvo el 37,22% del gasto regional en construcción en 2026, mientras que se prevé que Kenia crezca más rápido a un CAGR del 8,6% durante 2027-2032.