
Tamaño y Participación del Mercado de Construcción de España
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
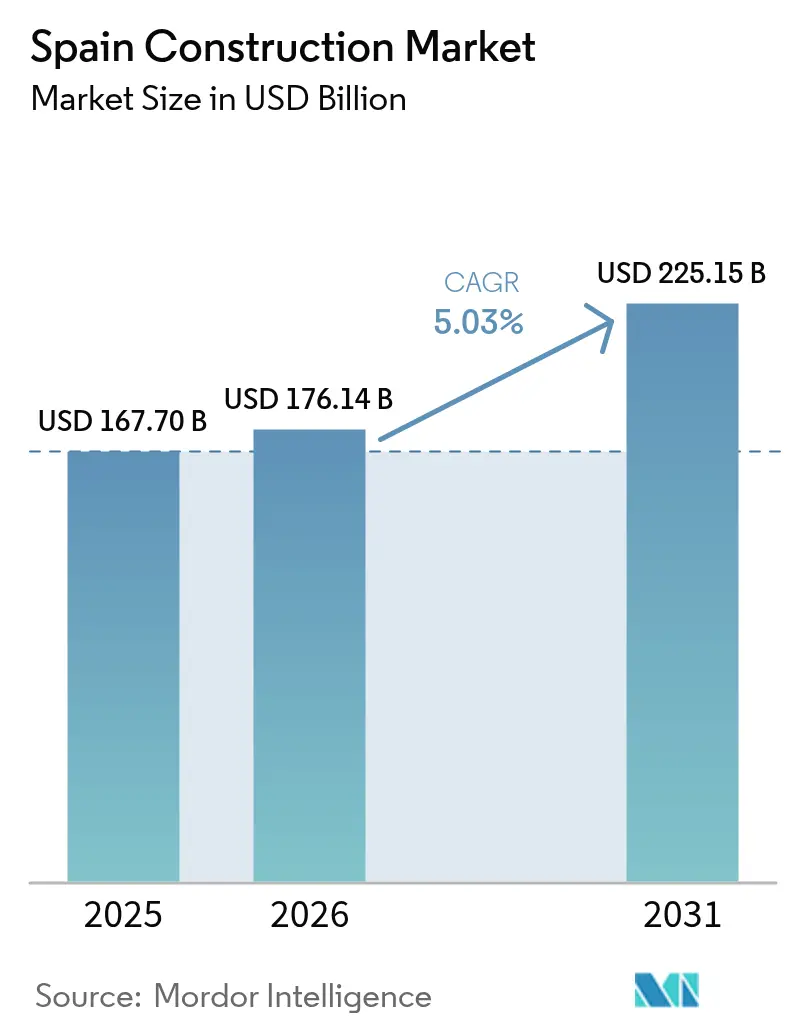
| Tamaño del mercado en el año base (2025) | 167.70 Mil millones de dólares |
| Tamaño del Mercado (2026) | 176.14 Mil millones de dólares |
| Tamaño del Mercado (2031) | 225.15 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.03 % |
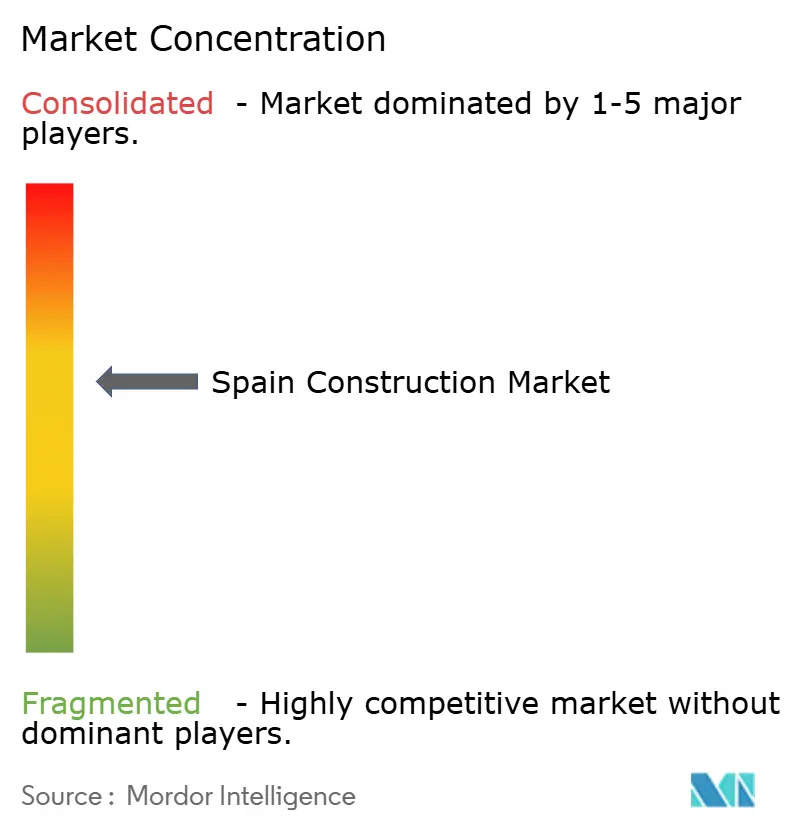
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Construcción de España por Mordor Intelligence
Se espera que el tamaño del mercado de construcción de España crezca de 167,70 mil millones de USD en 2025 a 176,14 mil millones de USD en 2026 y se prevé que alcance los 225,15 mil millones de USD en 2031 a una CAGR del 5,03% durante 2026-2031. Esta expansión está impulsada por el acceso de España a 154.000 millones de USD en recursos del programa NextGenerationEU, de los cuales aproximadamente el 70% fluye directamente hacia programas relacionados con la construcción que abarcan infraestructura, energía renovable y rehabilitación de edificios. La actividad residencial mantiene la demanda resiliente, mientras que el gasto sin precedentes del sector público ancla los desembolsos en infraestructura y atrae capital privado. La creciente adopción de métodos de construcción modernos, los amplios mandatos de digitalización y el programa de infraestructura para la Copa del Mundo FIFA 2030 amplían aún más el conjunto de oportunidades. Sin embargo, la escasez de mano de obra y la volatilidad de los precios de las materias primas continúan presionando los márgenes, obligando a las empresas a acelerar la automatización, la fabricación fuera de obra y las acciones estratégicas de aprovisionamiento.
Conclusiones Clave del Informe
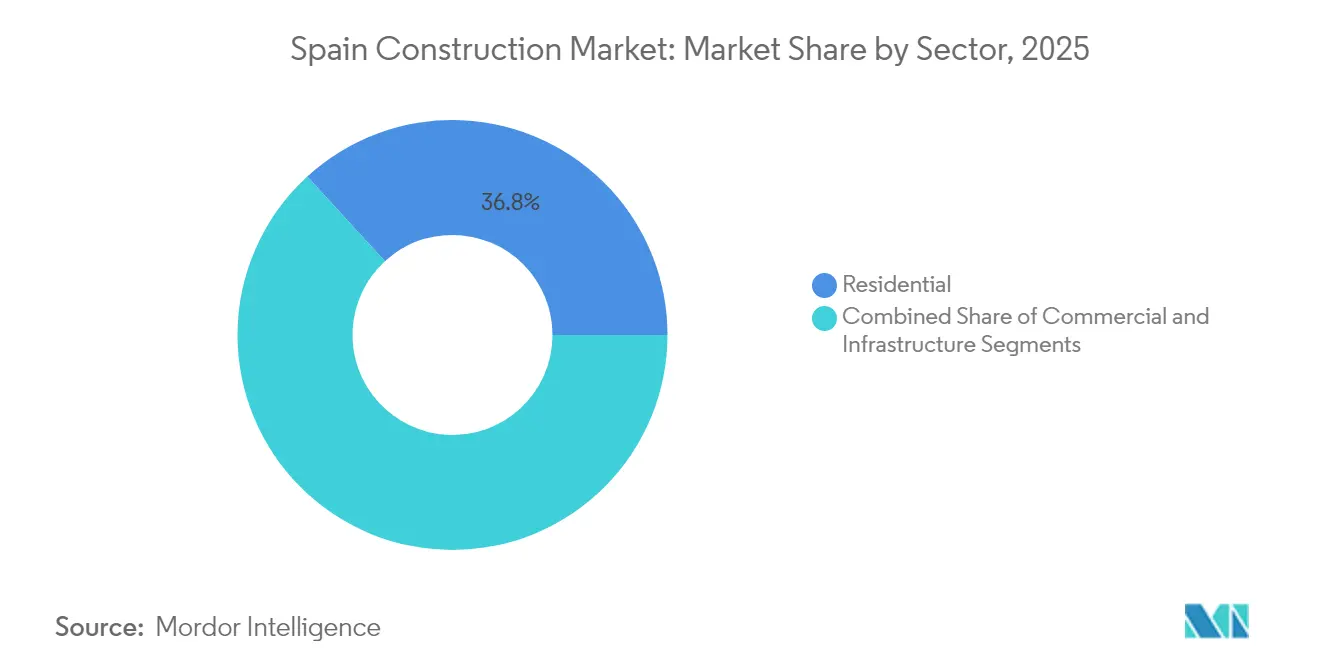
- Por sector, la construcción residencial lideró con el 36,80% de la participación del mercado de construcción de España en 2025, mientras que se prevé que la infraestructura se expanda a una CAGR del 6,78% hasta 2031.
- Por tipo de construcción, la nueva construcción representó el 67,05% del tamaño del mercado de construcción de España en 2025; se proyecta que la renovación crezca a una CAGR del 5,55% hasta 2031.
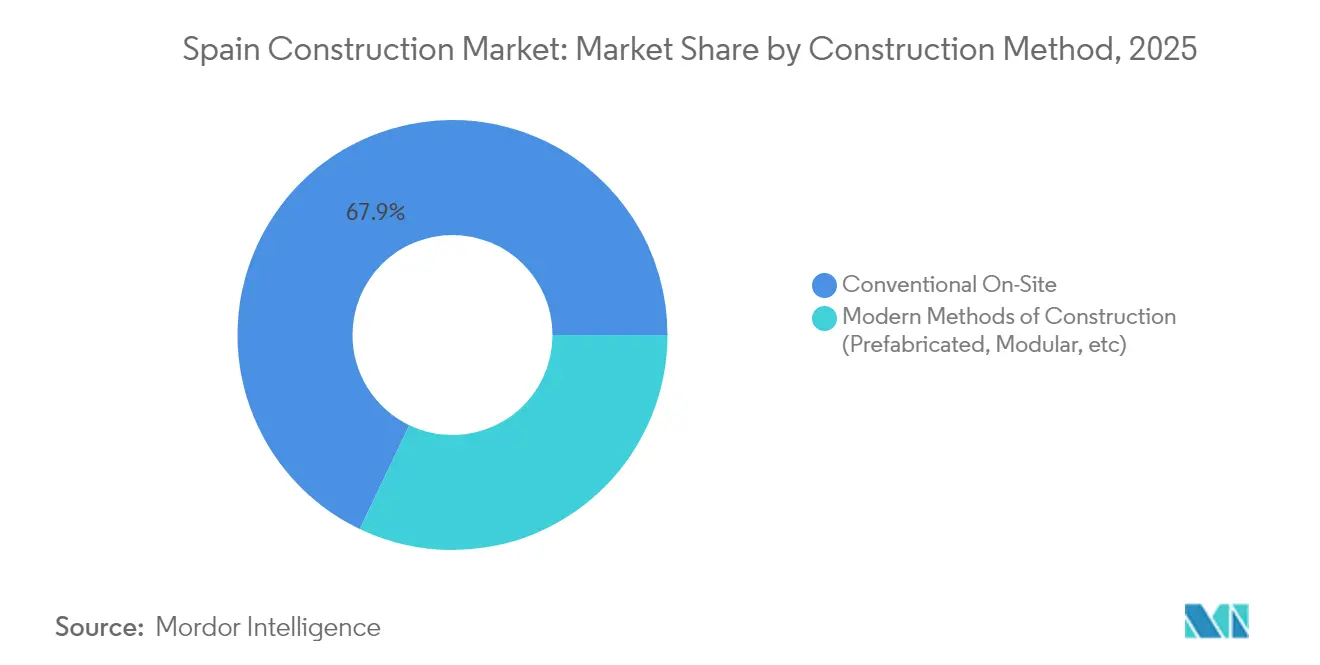
- Por método de construcción, las técnicas convencionales en obra mantuvieron una participación del 67,90% del mercado de construcción de España en 2025; los métodos modernos están creciendo a una CAGR del 11,10%.
- Por fuente de inversión, el gasto público representó el 64,10% del tamaño del mercado de construcción de España en 2025, y la financiación privada está aumentando a una CAGR del 8,74% hasta 2031.
- Por geografía, Madrid capturó una participación del 23,30% del mercado de construcción de España en 2025, mientras que Andalucía avanza a una CAGR del 5,12% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Construcción de España
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Modernización de infraestructura financiada por la UE | +1.2% | A nivel nacional, Andalucía, Cataluña, Madrid, Valencia | Largo plazo (≥ 4 años) |
| Desarrollo de energías renovables | +1.0% | Castilla-La Mancha, Extremadura, Aragón | Largo plazo (≥ 4 años) |
| Recuperación de la demanda de vivienda mediante tipos hipotecarios favorables | +0.8% | Nacional: impulso inicial en Madrid, Valencia, Barcelona | Medio plazo (2-4 años) |
| Repunte del sector inmobiliario comercial impulsado por el turismo | +0.6% | Zonas costeras, Madrid, Barcelona | Medio plazo (2-4 años) |
| Construcción modular/industrializada en licitaciones públicas | +0.4% | Cataluña, Madrid, País Vasco | Largo plazo (≥ 4 años) |
| Proyectos de adaptación a la escasez hídrica | +0.3% | Costa mediterránea, Andalucía, Valencia | Medio plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Modernización de Infraestructura Financiada por la UE
España obtuvo 76.500 millones de USD en subvenciones, recibiendo una calificación de «excelente» de la Comisión Europea por su plan de recuperación. Los proyectos ferroviarios emblemáticos incluyen la renovación de la red de ADIF por valor de 919,6 millones de USD y la mejora del Corredor Mediterráneo por 3.300 millones de USD, que convierte vía única en doble vía y electrifica enlaces clave. La financiación complementaria del Mecanismo Conectar Europa por valor de 265,1 millones de USD respalda 22 proyectos multimodales en ocho regiones. Estas obras generan empleo local, estimulan la demanda de acero y hormigón, y reposicionan a España como nudo logístico continental.
Desarrollo de Energías Renovables
Los objetivos nacionales contemplan 62 GW de nueva capacidad renovable para 2030, impulsando una construcción de gran alcance. El contrato eólico terrestre de Teruel por 770 millones de USD para 125 turbinas GE Vernova entregará 760 MW y ejemplifica la escalada de cartera. La expansión de la red inteligente de Iberdrola por 550 millones de USD, financiada en parte con fondos de la UE, está proyectada para sostener 10.000 empleos anuales. Inversiones en almacenamiento de energía como la mejora de la central de bombeo de Valdecañas (118,8 millones de USD) aumentan la resiliencia de la red y aseguran canalizaciones estables de contratos de ingeniería, aprovisionamiento y construcción (EPC)[1]Comisión Europea, "Plan de Contratación Pública BIM de España," ec.europa.eu.
Recuperación de la Demanda de Vivienda Mediante Tipos Hipotecarios Favorables
Los promotores inmobiliarios españoles se benefician de una ventana de bajos costes hipotecarios que coincide con una escasez de vivienda en las principales áreas metropolitanas. Los permisos de construcción totalizaron 107.934 en 2023 frente a 297.000 nuevas formaciones de hogares, lo que subraya las brechas de oferta. Los proyectos piloto de vivienda social de consumo casi nulo de energía, como el complejo de 54 unidades en Inca, Mallorca, destacan el enfoque político en la asequibilidad y la sostenibilidad. Los compradores extranjeros continúan absorbiendo unidades de alta gama, proporcionando liquidez incluso cuando los volúmenes internos fluctúan. A medida que las condiciones de financiación se endurecen gradualmente, se espera que la aceleración de la cartera de proyectos observada en 2025 se modere, aunque la elevada presión demográfica mantiene la demanda de referencia.
Repunte del Sector Inmobiliario Comercial Impulsado por el Turismo
Ser coorganizador de la Copa del Mundo FIFA 2030 desbloqueará 1.570 millones de USD en mejoras de estadios y espacios urbanos, generando un valor económico estimado de 5.500 millones de USD y 82.000 empleos. Los proyectos de alto perfil incluyen la remodelación del Santiago Bernabéu por 1.900 millones de USD y la renovación del Camp Nou por 1.000 millones de USD, ambos integrando componentes de uso mixto comercial. Las canalizaciones hoteleras se expanden, ilustradas por el Clayton Hotel Madrid de 243 habitaciones de Dalata, diseñado para la certificación LEED Oro y programado para su finalización en 2029.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Elevados costes laborales y escasez de trabajadores cualificados | –0.9% | Madrid, Cataluña, País Vasco | Corto plazo (≤ 2 años) |
| Volatilidad en los precios del cemento y el acero | –0.6% | Nacional | Corto plazo (≤ 2 años) |
| Rigurosas evaluaciones de impacto sobre la biodiversidad | –0.3% | Costas protegidas, zonas de montaña | Medio plazo (2-4 años) |
| Aumento de las primas de seguros por riesgo climático | –0.2% | Costa mediterránea, zonas inundables | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevados Costes Laborales y Escasez de Trabajadores Cualificados
Solo el 9,2% de la fuerza laboral del sector de la construcción en España tiene menos de 29 años, frente al 25,2% en 2008, lo que limita la capacidad de ejecución de los proyectos financiados por la UE. La matriculación en formación profesional disminuyó un 45,6% en 15 años, ampliando las brechas justo cuando las energías renovables y la digitalización requieren talento especializado. El lobby sectorial impulsa la ampliación de los programas de formación dual en el marco de la Fundación Laboral de la Construcción, mientras que la contratación en el extranjero proporciona un alivio incremental. Los mercados laborales ajustados en Madrid y Cataluña generan una escalada salarial que pone en riesgo la competitividad de las ofertas y tensiona los contratos a precio fijo.
Volatilidad en los Precios del Cemento y el Acero
Los índices de precios de producción del cemento alcanzaron 138,8 en 2024, y el acero subió un 11,2% interanual, erosionando los márgenes de los contratistas. Las cláusulas de revisión de precios en los contratos públicos siguen siendo rígidas, lo que obliga a los licitadores a absorber los picos de coste o a retirarse. Las desviaciones presupuestarias disuaden a las empresas más pequeñas, reduciendo la competencia en las licitaciones y retrasando los hitos del Plan de Recuperación. Los recargos de transporte en los territorios insulares inflan aún más los precios de entrega, perjudicando la viabilidad de los proyectos regionales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sector: El Impulso de la Infraestructura Desafía el Liderazgo Residencial
La construcción residencial mantuvo el 36,80% de la participación del mercado de construcción de España en 2025, sostenida por la demanda urbana de vivienda insatisfecha y un dinámico segmento de compradores extranjeros. La infraestructura, el componente de más rápido crecimiento, tiene previsto registrar una CAGR del 6,78% hasta 2031, a medida que los desembolsos del Plan de Recuperación aceleran las mejoras de transporte y energía. Las extensiones de líneas de metro en el área metropolitana de Madrid, el desdoblamiento del Corredor Mediterráneo y las expansiones de la red de Iberdrola desplazan colectivamente las carteras de pedidos de los contratistas hacia la obra civil pesada. Mientras tanto, la Copa del Mundo FIFA 2030 inyecta proyectos destacados de estadios y movilidad urbana que inclinan aún más el crecimiento hacia la infraestructura.
A pesar del auge de la infraestructura, las canalizaciones residenciales siguen siendo sólidas en Madrid, Barcelona y Valencia, donde la escasez de suelo y los incentivos políticos favorecen el desarrollo en altura. Los códigos de edificación de eficiencia energética catalizan la demanda de instalaciones de bombas de calor y envolventes de alto rendimiento, impulsando a subcontratistas especializados. El sector inmobiliario comercial se beneficia de los renovados flujos turísticos, mientras que el espacio industrial cabalga sobre la ola de la relocalización cercana y la logística del comercio electrónico, poniendo de manifiesto los motores de crecimiento diversificados del sector.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe


Por Tipo de Construcción: La Renovación Gana Impulso a Través de los Programas Energéticos de la UE
La nueva construcción dominó con una cuota del 67,05% del tamaño del mercado de construcción de España en 2025, impulsada por megaproyectos de vías verdes, carreteras y servicios. La renovación, sin embargo, se está expandiendo a una CAGR del 5,55% respaldada por 3.800 millones de USD en subsidios de la UE destinados a 510.000 actuaciones de rehabilitación residencial antes de 2026. Las subvenciones que cubren hasta el 80% de los costes elegibles y que exigen reducciones del 30% en el consumo energético amplifican la adopción por parte de los propietarios. Cataluña lidera con más de 300 esquemas subvencionados, mientras que 597 edificios públicos en 499 municipios obtienen financiación separada para rehabilitación.
El auge de la renovación aborda el envejecido parque inmobiliario de España, donde dos tercios de los edificios tienen más de 40 años. Las auditorías energéticas basadas en BIM y los permisos de construcción digitales agilizan la tramitación y fomentan la agrupación de obras, reduciendo los costes unitarios. Los contratistas se reconvierten hacia el aislamiento de fachadas, las cubiertas preparadas para placas solares y las mejoras de accesibilidad, creando oportunidades de nicho para especialistas de la pyme. A medida que las facturas de servicios públicos suben, los períodos de amortización se acortan, respaldando una oleada de rehabilitación sostenida más allá del período de subvenciones.
Por Método de Construcción: Las Tecnologías Digitales Aceleran la Adopción de Métodos Modernos
Los enfoques convencionales en obra retuvieron una cuota de mercado del 67,90% en 2025, aunque los métodos modernos presentan una CAGR del 11,10%, impulsados por la escasez de mano de obra y el cumplimiento de los mandatos BIM. Los clientes del sector público estipulan ahora entregables BIM en contratos que superan los 13,7 millones de USD, empujando a las cadenas de suministro a adoptar gemelos digitales y módulos de precisión industrial. Proyectos como MOD4SMART redujeron el cronograma en un cuarto, evidenciando ganancias de productividad medibles.
Las unidades volumétricas prefabricadas ganan terreno en vivienda social e instalaciones educativas, reduciendo los residuos hasta en un 45% y mejorando la seguridad de los trabajadores. La robótica, la impresión 3D de hormigón y los drones en obra apoyan el control de calidad y el seguimiento del progreso. Los adoptantes tempranos aprovechan estas capacidades para diferenciarse en evaluaciones de licitación competitivas que asignan puntos por tecnología y sostenibilidad, lo que señala un cambio estructural en la forma en que España construye.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe
Por Fuente de Inversión: La Aceleración del Sector Privado Complementa el Liderazgo Público
Los fondos públicos contribuyeron con el 64,10% del valor del mercado de construcción de España en 2025, lo que refleja un sólido estímulo fiscal y la entrada de subvenciones de la UE. El capital privado, el conjunto de mayor crecimiento a una CAGR del 8,74% hasta 2031, se intensifica en energías renovables e inmuebles comerciales. La coinversión de Iberdrola de 2.200 millones de USD con Norges Bank para 2,6 GW de capacidad verde ilustra el creciente apetito institucional. Mientras tanto, un programa de garantías del Fondo Europeo de Inversiones de 2.750 millones de USD canaliza liquidez hacia más de 6.000 pymes vinculadas a la construcción.
Las asociaciones público-privadas (APP) recuperan su atractivo a medida que las normas fiscales se endurecen después de 2026. Los modelos de concesión que combinan subvenciones del plan de recuperación con ingresos por tarifas de uso sustentan los próximos activos de carreteras y desalinización. A medida que los inversores privados exigen oportunidades alineadas con criterios ESG, la hoja de ruta de descarbonización de España ofrece una amplia cartera de proyectos bancables en electrificación del transporte, expansión de la red y edificios con energía positiva.
Análisis Geográfico
Madrid capturó el 23,30% del mercado de construcción de España en 2025, respaldado por proyectos emblemáticos de ferrocarril, acceso al aeropuerto y estadios que refuerzan su papel como centro económico. La remodelación del Bernabéu por 1.900 millones de USD y el diseño orientado a la certificación LEED del Clayton Hotel atraen a contratistas globales y proveedores de financiación verde. Los fuertes flujos de inversión pública y la presencia de sedes corporativas mantienen intacta la demanda de acondicionamiento de oficinas, mientras que las torres residenciales de gran altura proliferan a lo largo de los nuevos ejes de metro.
Cataluña combina una sólida industria con urgentes necesidades de adaptación climática. Mejoras en desalinización valoradas en 126,5 millones de USD protegen la producción manufacturera, y 115 millones de USD en subvenciones de rehabilitación impulsan clústeres de renovación profunda. La expansión del Camp Nou de Barcelona reactiva la cartera comercial, mientras que los promotores logísticos aprovechan el tráfico transfronterizo de comercio electrónico con Francia.
Andalucía es la región de más rápido crecimiento con una CAGR del 5,12% hasta 2031, aprovechando su superior irradiación solar y sus activos de turismo costero. Los grandes parques fotovoltaicos en Cádiz y los parques eólicos en Almería se complementan con la ampliación de la capacidad de los puertos de cruceros, creando oportunidades de contratos multidisciplinares. Los fondos de Cohesión de la UE mejoran las carreteras secundarias y las terminales de mercancías, estrechando la histórica brecha de infraestructuras de la región y desbloqueando coinversiones del sector privado. En otras zonas, Valencia se beneficia de las obras ferroviarias del Corredor Mediterráneo, Galicia mejora la infraestructura marítima y Aragón consolida su posición como centro de fabricación de energías renovables, lo que ilustra las variadas contribuciones regionales al crecimiento nacional.
Panorama regulatorio
La actividad de construcción en España está determinada por los requisitos de edificación nacionales establecidos en el Código Técnico de la Edificación (CTE), que continúa actualizándose para incorporar disposiciones más estrictas de eficiencia energética y sostenibilidad. Paralelamente a las normas de edificación, el Ministerio de Transportes y Movilidad Sostenible establece marcos técnicos para la infraestructura de transporte a través de normas técnicas de carreteras y ferrocarriles, incluida la instrucción actualizada de proyectos y construcción ferroviaria (serie IFI 2025). Los propietarios de proyectos y contratistas utilizan estas instrucciones para el diseño, los materiales y los controles de ejecución.
En materia de entrega de vivienda y asequibilidad, el Gobierno aprobó el Plan Estatal de Vivienda 2026-2030 en abril de 2026 con un presupuesto de 7.000 millones de EUR, marcando la dirección para la entrega de vivienda pública y protegida (incluidas las líneas de obra nueva/adquisición y de rehabilitación). La industrialización también se está posicionando como una vía de ejecución respaldada por la política a través del PERTE de Industrialización de la Vivienda (1.300 millones de EUR), vinculando la modernización, las condiciones laborales y la productividad a la financiación y la elegibilidad, y reforzando la demanda de sistemas industrializados y entregables digitales conformes en licitaciones públicas.
Análisis de la cadena de valor
La cadena de valor de la construcción en España va desde el desarrollo de suelo y el origen de los proyectos (administraciones públicas, ADIF y otros propietarios públicos, y promotores privados) hasta el diseño y la ingeniería, la contratación general y la subcontratación especializada. Los alcances especializados suelen incluir instalaciones MEP, obra civil, envolventes y oficios de rehabilitación. El suministro de materiales y equipos depende del cemento, los agregados, el acero y los productos de construcción, mientras que la logística y el manejo en obra afectan el costo entregado, particularmente en los territorios insulares. Para 2024, las estadísticas del sector estructural reportaron una facturación de 205.204 millones de EUR y un valor añadido bruto de 66.024 millones de EUR, lo que subraya la escala de la actividad de aprovisionamiento aguas arriba y la instalación aguas abajo.
Los cuellos de botella se concentran en la disponibilidad de mano de obra calificada y en la complejidad administrativa de licitación y permisos, ambos factores que elevan el valor del diseño estandarizado, la agrupación de compras y la producción liderada en fábrica. La industrialización impulsada por políticas está impulsando una coordinación más temprana a lo largo de la cadena: el PERTE de Industrialización de la Vivienda apunta a un promedio de 15.000 viviendas industrializadas anualmente, alentando a contratistas, fabricantes de componentes y proveedores logísticos a alinear los plazos. También se observa una demanda adicional de construcción de mayor especificación en 2026, incluido el campus de centros de datos de 1.000 millones de EUR anunciado por Ferrovial en Alcobendas (Madrid), y Dragados Offshore comenzando trabajos en el astillero de Algeciras en la plataforma convertidora marina LanWin2 de TenneT, ambos aumentando la necesidad de integración eléctrica y coordinación de equipos con plazos de entrega prolongados.
Panorama Competitivo
El mercado de construcción de España presenta un conjunto moderadamente concentrado de campeones diversificados. ACS, Acciona, Dragados y Ferrovial aprovechan extensas carteras internacionales de pedidos para cubrir la ciclicidad doméstica, manteniendo al mismo tiempo profundas relaciones con la cadena de suministro local. La fusión de ACS de Flatiron y Dragados USA, que crea un gigante de ingeniería civil de 6.400 millones de USD, subraya la búsqueda de escala geográfica y sinergias transfronterizas. Las concesiones de movilidad de Ferrovial en Estados Unidos proporcionan flujos de caja estables que financian las licitaciones domésticas, mientras que la filial de vivienda modular en fase inicial de Acciona busca capturar oportunidades de construcción sostenible[3]Banco Europeo de Inversiones, "Préstamo para la Expansión de la Red a Iberdrola," eib.org.
La adopción tecnológica determina la diferenciación competitiva. Las empresas que integran BIM, la monitorización de activos basada en IoT y la programación mediante IA obtienen puntos adicionales en las licitaciones ponderadas por calidad. Acciona despliega gemelos digitales en proyectos de desalinización para optimizar el uso de energía, mientras que Ferrovial prueba equipos autónomos en mejoras de carreteras. A medida que los clientes públicos exigen visibilidad del coste del ciclo de vida, los contratistas con plataformas integradas de diseño-construcción-operación capturan ingresos crecientes de operación y mantenimiento (O&M).
Las alianzas estratégicas proliferan. Iberdrola colabora con contratistas civiles en proyectos fotovoltaicos y de almacenamiento colocalizados, ofreciendo paquetes EPC integrados. Los constructores españoles de mediano nivel coinvierten con fondos de pensiones en activos de residencias de estudiantes y centros de datos, diversificándose de los bloques residenciales de bajo margen. Los actores extranjeros tienen en el punto de mira los nichos modulares y fuera de obra, pero los estrictos requisitos de los sindicatos laborales locales y las barreras idiomáticas subrayan el valor de los operadores domésticos consolidados.
Líderes de la Industria de la Construcción de España
ACS, Actividades de Construcción y Servicios, S.A.
Dragados S.A.
Acciona Construcción S.A.
Ferrovial Construcción S.A.
FCC Construcción S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los programas públicos están creando un espacio claro en la entrega de vivienda asequible/pública, la rehabilitación profunda y la conectividad de transporte. En abril de 2026, el Gobierno aprobó el Plan Estatal de Vivienda 2026-2030 con un presupuesto de 7.000 millones de EUR, con partidas presupuestarias definidas para la construcción/adquisición de nueva vivienda pública y para la rehabilitación, respaldando una cartera continua en obra nueva, rehabilitación y marcos de contratación pública. En paralelo, la entrega industrializada se está financiando a través del PERTE de Industrialización de la Vivienda de 1.300 millones de EUR, que crea espacio para fabricantes modulares/fuera de obra, especialistas en fachadas y envolventes, y contratistas capaces de conectar la producción en fábrica con la ejecución en obra.
La inversión en transporte y logística continúa concentrando la demanda en el ferrocarril y los corredores estratégicos. El Ministerio de Transportes y Movilidad Sostenible citó más de 2.900 millones de EUR ejecutados en obras del Corredor Mediterráneo desde enero de 2024, cubriendo construcción, mejoras de estaciones y acceso portuario. Esa actividad sostiene oportunidades tanto para grandes contratistas civiles como para proveedores especializados en sistemas ferroviarios, interfaces de electrificación y obras de conectividad portuaria. Por separado, los umbrales BIM actualizados aplicables a partir del 1 de enero de 2026 están endureciendo los requisitos de contratación pública, respaldando un mercado impulsado por la adopción de servicios de ingeniería digital, coordinación y cumplimiento. Del lado privado, la diversificación hacia infraestructura digital también se está concretando, con el anuncio del campus de centros de datos de Ferrovial en 2026 en Madrid, que indica un grupo creciente de proyectos de alta especificación que dependen de una sólida capacidad MEP, ejecución de eficiencia energética y certeza en los plazos.
Desarrollos recientes del sector
- Julio de 2026: Ferrovial anunció una inversión de 1.000 millones de EUR para desarrollar un campus de centros de datos en Alcobendas (Madrid), con una fase inicial de 60 MW. El movimiento amplía la exposición de la empresa a la construcción de infraestructura digital y aumenta la demanda de entrega MEP de alta especificación, coordinación de conexiones eléctricas y capacidades de gestión de programas en España.
- Marzo de 2025: El Banco Europeo de Inversiones e Iberdrola firmaron un préstamo de 118,8 millones de USD para apoyar la expansión de la central de bombeo de Valdecañas, añadiendo 313 MW de capacidad de bombeo. La financiación respalda una cartera visible de construcción de energía y servicios públicos y refuerza el capex respaldado por bancos para activos de resiliencia de red.
- Diciembre de 2024: El Banco Europeo de Inversiones aprobó 385 millones de USD en financiación para el programa de renovación ferroviaria de ADIF, parte de una inversión más amplia de 919,6 millones de USD. Esto apoya la continuación de obras de mejora ferroviaria que impulsan la demanda de ingeniería civil, renovación de vías y las mejoras asociadas de estaciones y accesos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de la construcción en España se define como el valor de la actividad de construcción realizada dentro de España, cubriendo obra nueva y rehabilitación en edificios y obra civil, medido a precios corrientes.
Exclusiones del alcance: Este alcance excluye la actividad de construcción ejecutada fuera de España, incluso si es realizada por grupos con sede en España.
Descripción general de la segmentación
- Por Sector
- Residencial
- Apartamentos/Condominios
- Villas/Viviendas Unifamiliares
- Comercial
- Oficinas
- Comercio Minorista
- Industrial y Logístico
- Otros
- Infraestructura
- Infraestructura de Transporte (Carreteras, Ferrocarriles, Vías Aéreas, otros)
- Energía y Servicios Públicos
- Otros
- Residencial
- Por Tipo de Construcción
- Nueva Construcción
- Renovación
- Por Método de Construcción
- Construcción Convencional en Obra
- Métodos Modernos de Construcción (Prefabricado, Modular, etc.)
- Por Fuente de Inversión
- Pública
- Privada
- Por Geografía
- Andalucía
- Cataluña
- Madrid
- Valencia
- Resto de España
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer límites claros del mercado y construir una base de hechos antes de añadir supuestos. Nos apoyamos en estadísticas públicas para anclar los niveles y la dirección de la actividad de construcción, y luego verificamos la narrativa con publicaciones sectoriales y divulgaciones financieras.
Las referencias principales incluyeron publicaciones y conjuntos de datos oficiales, como el Instituto Nacional de Estadística de España para estadísticas estructurales de negocios sobre facturación de la construcción, índices de producción de la construcción de Eurostat, series macroeconómicas de la OCDE para ciclos de inversión, y materiales de la Comisión Europea vinculados a la financiación de recuperación y prioridades de infraestructura. Estos se complementaron con informes anuales de empresas, presentaciones a inversores, avisos de licitación y prensa de negocios de buena reputación para carteras de proyectos y calendarios. Cuando fue necesario, se utilizaron suscripciones de pago únicamente para estados financieros de empresas y búsquedas de patentes para confirmar señales de adopción tecnológica. Las fuentes enumeradas son ilustrativas, y también se revisaron otros documentos públicos para apoyar la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para verificar lo que los datos públicos no pueden captar fácilmente en España, como la intensidad de la rehabilitación, cómo cambian con el tiempo los tamaños típicos de contrato, y cómo se traducen los programas públicos en obra adjudicada. Hablamos con una combinación de contratistas, subcontratistas, consultores y propietarios de proyectos en toda España para confirmar los factores de demanda, el comportamiento de precios y los plazos de ejecución realistas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 36% | Directivos (CXOs): 12% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 33% |
| Actores más pequeños: 19% | Gerentes: 55% |
Dimensionamiento de mercado y previsión
El modelo principal utiliza un enfoque descendente en el que la actividad de construcción nacional se reconstruye a partir de señales de producción e inversión a nivel sectorial, y luego se divide en grupos de demanda manejables. En la práctica, asignamos los totales a construcción nueva y rehabilitación, y luego los reconciliamos con las realidades sectoriales en vivienda residencial, comercial, industrial, infraestructura de transporte y obras relacionadas con la energía.
Para mantener las cifras prácticas, utilizamos huellas de mercado que pueden explicarse y verificarse, como la facturación de la construcción y las series de valor añadido, la dirección de permisos y viviendas iniciadas, el flujo del presupuesto de infraestructura pública, las discusiones sobre la proporción de rehabilitación en el terreno y los indicadores de inflación de costos que afectan los valores de los contratos. Luego se aplicaron verificaciones ascendentes selectivas, incluido el valor de proyectos muestreados por recuento de proyectos en corredores prioritarios, y verificaciones de proveedores y canales sobre precios típicos y movimientos de volumen, de modo que los totales pudieran ajustarse cuando los primeros resultados parecían exagerados. Cuando la visibilidad ascendente era incompleta para la subcontratación local más pequeña y los alcances informales, la brecha se manejó mediante factores calibrados y validados en entrevistas.
Para la previsión, se utilizó el análisis de escenarios porque las perspectivas de la construcción en España son sensibles al momento de la financiación pública, la conversión de licitaciones y las restricciones de mano de obra y materiales. Los supuestos sobre adjudicaciones de proyectos, retrasos de ejecución y progresión de precios se actualizaron con retroalimentación primaria, y luego se incorporaron a valores de mercado año por año en USD corrientes.
Validación de datos y ciclo de actualización
La validación se realizó por etapas para poder detectar tempranamente cualquier discrepancia importante. Comparamos los resultados del modelo con señales independientes, como la facturación del sector de la construcción, el movimiento del valor añadido de la construcción y la actividad visible de obras públicas y proyectos energéticos, y luego investigamos las variaciones que quedaban fuera de los rangos esperados.
Los valores atípicos fueron revisados por un segundo analista, seguido de una revisión enfocada de los insumos específicos que causaron la variación, como la combinación de rehabilitación, la división entre público y privado, o los supuestos de crecimiento de precios. Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos materiales, como grandes cambios de política, revisiones presupuestarias importantes o cambios drásticos de costos. Antes de la entrega, se completa una nueva revisión para que los clientes reciban una visión actualizada alineada con los indicadores más recientes disponibles.
El tamaño del mercado de la construcción en España de Mordor Intelligence comparado con otras estimaciones publicadas
Las cifras publicadas para el mercado de la construcción en España a menudo no coinciden, y las diferencias suelen provenir de qué se cuenta y cómo se tratan los precios a lo largo de los años. Las variaciones en la selección del año base, el tratamiento de la rehabilitación frente a la obra nueva, y la forma en que los programas públicos se traducen en obra ejecutada pueden mover el valor final.
Algunas cifras publicadas se acercan más a un estilo de informe basado en la facturación empresarial, y algunas extienden la definición para incluir a empresas con sede en España que realizan grandes volúmenes de trabajo fuera de España. En Mordor Intelligence, el mercado se cuenta solo cuando la actividad de construcción se realiza dentro de España y se asigna entre vivienda residencial, comercial, industrial, infraestructura de transporte y energía y servicios públicos, lo que reduce el doble conteo derivado de ingresos en el extranjero y valores de cartera no ejecutados.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 167,70 mil millones de USD (2025) | |
| Editorial Global A | 180,80 mil millones de USD (2025) | A menudo refleja una contabilidad más amplia del valor de la construcción en la que se pueden captar antes actividades adyacentes y plazos de ejecución más laxos, lo que puede elevar el año base en comparación con una visión de obra ejecutada. |
| Estadísticas Oficiales B | 222,00 mil millones de USD (2024) | Utiliza la facturación de empresas reportada para las empresas del sector de la construcción, lo que puede diferir del valor de la obra de construcción entregada porque refleja estructuras de informes empresariales, transferencia de subcontratación y tratamiento contable local. |
La dispersión en la tabla se explica principalmente por el alcance y el estilo de medición, no por un simple error de cálculo. Cuando el mercado se vincula a la actividad entregada dentro de España y se verifica frente a múltiples indicadores públicos más la retroalimentación de campo, el valor final se vuelve más fácil de seguir, actualizar y defender año tras año utilizando pasos repetibles y supuestos claros.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de construcción de España en 2031?
Se prevé que el mercado alcance los 225,15 mil millones de USD en 2031, frente a los 176,14 mil millones de USD en 2026.
¿Qué segmento se espera que crezca más rápido hasta 2031?
Se prevé que la infraestructura se expanda a una CAGR del 6,78%, superando a las obras residenciales y comerciales.
¿Qué magnitud tiene la participación del gasto público en la construcción española?
Los fondos públicos representaron el 64,10% del valor total en 2025, lo que refleja los cuantiosos programas respaldados por la UE.
¿Qué región muestra el mayor dinamismo de crecimiento?
Andalucía lidera con una CAGR del 5,12% gracias a proyectos centrados en energías renovables y turismo.
¿Qué papel desempeñan los métodos modernos de construcción?
Los métodos modernos crecen a una CAGR del 11,10% ya que los mandatos BIM y la escasez de mano de obra aceleran la adopción de la prefabricación.
¿Cómo afectan los picos en los precios de los materiales a los contratistas?
La volatilidad del cemento y el acero comprime los márgenes y desincentiva la licitación, impulsando la demanda de mejores cláusulas de revisión de precios.
Última actualización de la página el:


