
Taille et parts du marché de la construction en Égypte
Analyse du marché de la construction en Égypte par Mordor Intelligence
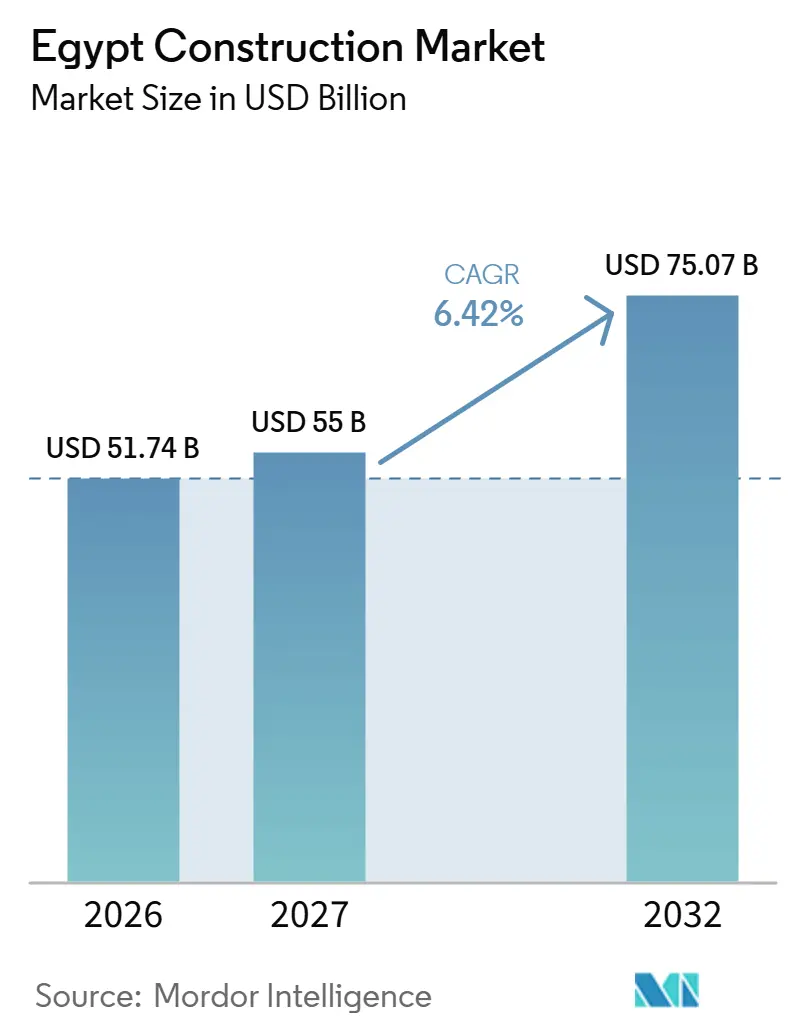
La taille du marché de la construction en Égypte est estimée à 51,74 milliards USD en 2026 et devrait atteindre 55 milliards USD en 2027, pour s'établir à 75,07 milliards USD d'ici 2032, avec un TCAC de 6,42 % de 2027 à 2032.
En Égypte, les programmes de logement et de services publics soutenus par l'État convertissent l'expansion urbaine en demande de logements et de services qui les rendent fonctionnels. Les investissements dans les énergies renouvelables et les transports génèrent des ensembles de construction technique, créant des opportunités pour les consortiums et les entrepreneurs spécialisés dans la livraison d'actifs connectés. Les partenariats privés élargissent la participation en associant des promoteurs maîtres à des promoteurs de projets dans le cadre de relations commerciales définies. L'exposition aux devises et les retards d'approbation limitent la rapidité avec laquelle ce pipeline peut devenir un travail rentable et exécutable. Les programmes soutenus par l'État favorisent les entrepreneurs capables d'absorber les fluctuations monétaires et les coûts de maintien liés aux approbations sans interrompre la livraison.
Principaux enseignements du rapport
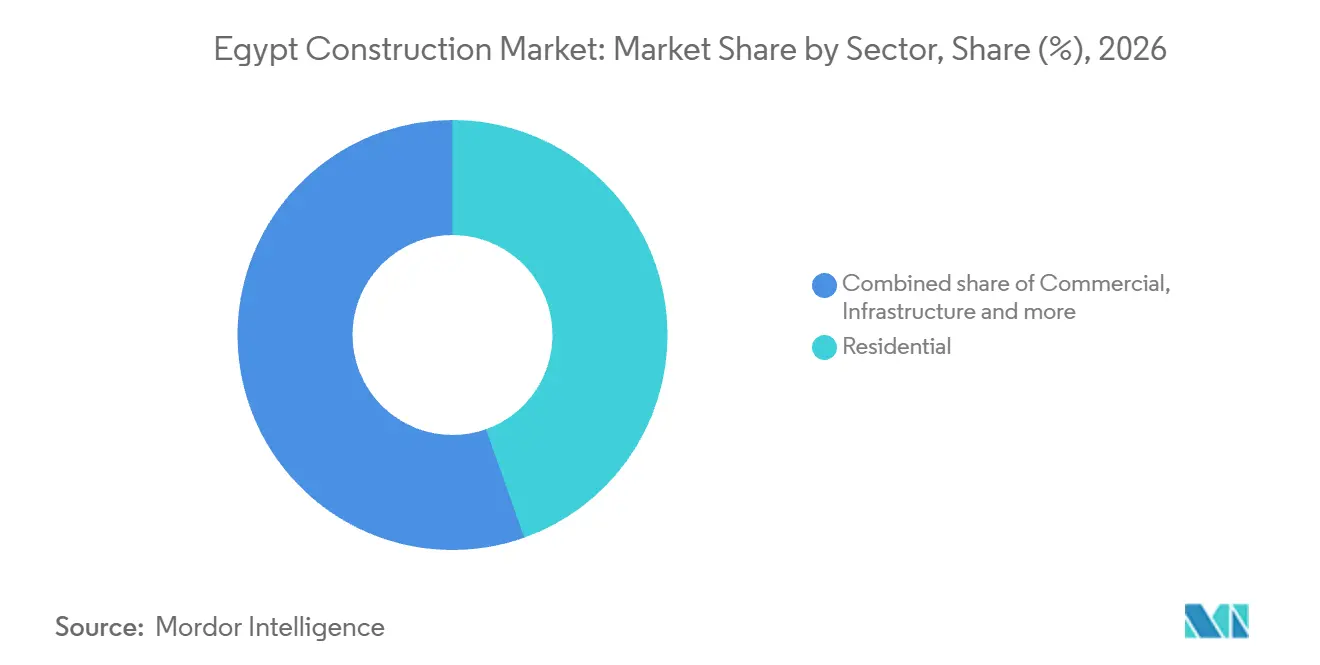
- Par secteur, le résidentiel détenait une part de marché de la construction en Égypte de 44,58 % en 2026, tandis que les infrastructures constituent le segment à la croissance la plus rapide, avec un TCAC prévu de 9,3 % de 2027 à 2032.
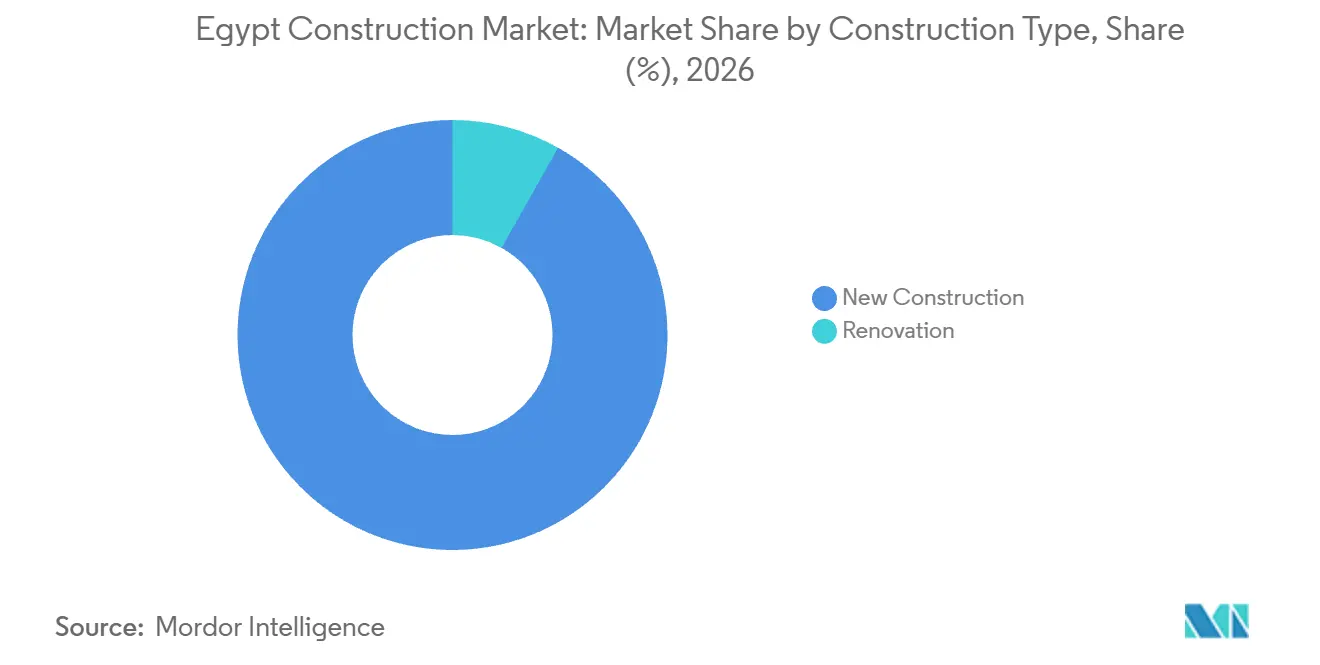
- La nouvelle construction a dominé le type de construction avec une part de 91,83 % de la taille du marché de la construction en Égypte en 2026, et la rénovation est le segment à la croissance la plus rapide, avec un TCAC prévu de 8,7 % de 2027 à 2032.
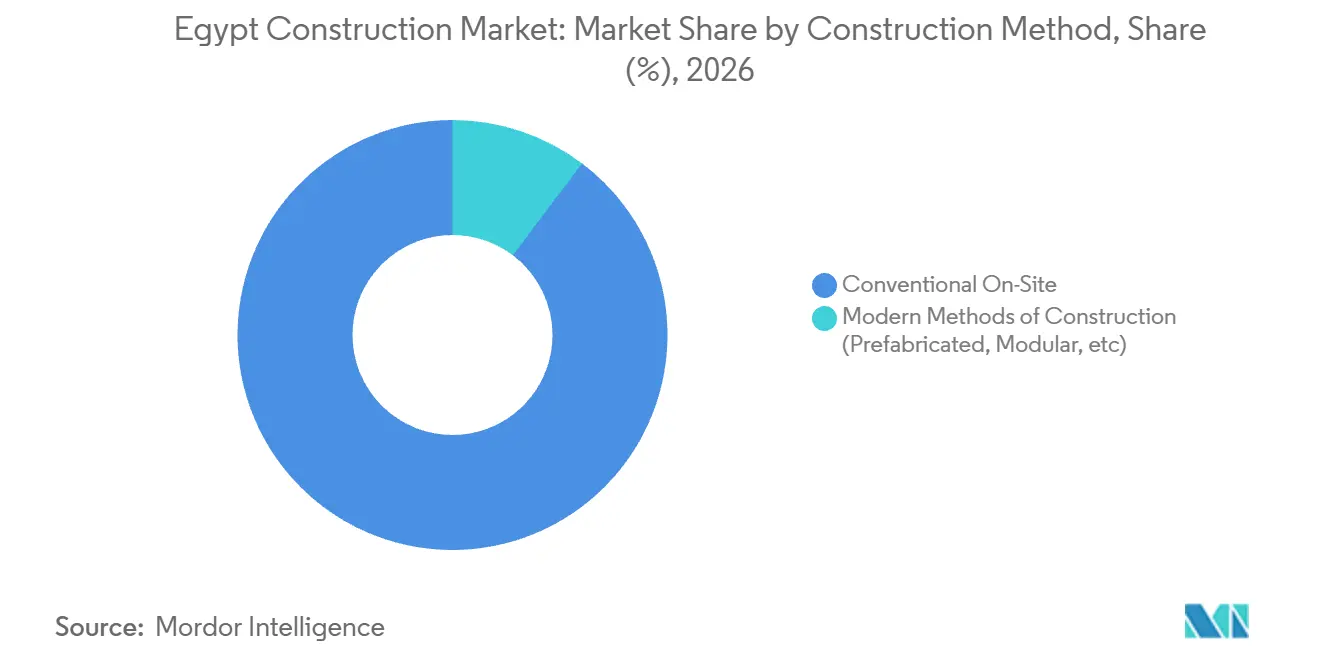
- La construction traditionnelle sur site a dominé la combinaison de méthodes avec une part de 89,7 % en 2026, tandis que les méthodes modernes de construction, y compris les approches préfabriquées et modulaires, devraient connaître la croissance la plus rapide avec un TCAC de 9,7 % de 2027 à 2032.
- Par source d'investissement, le financement public détenait une part de 71,03 % en 2026, et l'investissement privé est le segment à la croissance la plus rapide, avec un TCAC prévu de 10,1 % de 2027 à 2032.
- Le Grand Caire a dominé la répartition géographique avec une part de 49,25 % en 2026 et constitue également la géographie à la croissance la plus rapide, avec un TCAC prévu de 9,3 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Facteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prolifération des initiatives d'expansion urbaine et de ville intelligente menées par l'État | +2.1% | Nouvelle ville d'Assouan | Long terme (≥ 4 ans) |
| Croissance accélérée des infrastructures énergétiques portée par les objectifs de décarbonation | +2% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Développement des réseaux de transport multimodaux renforçant la connectivité et le commerce régional | +1.8% | Nord du Sinaï et port d'Arish | Moyen terme (2-4 ans) |
| Demande croissante de logements abordables et à revenus intermédiaires soutenue par le financement public et les modèles de PPP | +1.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Augmentation des investissements étrangers dans les zones industrielles, la logistique et les infrastructures par le biais d'alliances stratégiques | +1.1% | Aïn Sokhna, Port-Saïd Est, Alexandrie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prolifération des initiatives d'expansion urbaine et de ville intelligente menées par le gouvernement
L'expansion menée par l'État génère des travaux de construction à la fois dans les réseaux de services publics et dans les bâtiments que ces réseaux desservent. En septembre 2025, la New Urban Communities Authority (NUCA) a attribué à Giza General Contracting and Real Estate Investment des travaux de réseau électrique pour 176 parcelles dans la nouvelle ville d'Assouan. Un contrat de réseau couvrant de nombreuses parcelles peut créer un ensemble de construction coordonné qui soutient leur développement en terrains urbains utilisables. En septembre 2026, la NUCA a proposé 10 000 logements en location-accession, dont environ 5 000 unités achevées et 5 000 autres prévues pour la construction. Les unités planifiées représentent une exigence de construction prospective, tandis que l'attribution de services publics annoncée offre une voie directe vers des travaux pour les entrepreneurs. Pour les spécialistes des infrastructures électriques, l'opportunité pertinente est un ensemble de réseau distinct au sein d'un programme de développement urbain plus large.
Croissance accélérée des infrastructures énergétiques portée par les objectifs de décarbonation
L'expansion de la production d'énergie renouvelable soutient la demande de construction de nouveaux actifs parallèlement à une base opérationnelle en expansion. Les données de la New and Renewable Energy Authority (NREA) indiquent que la capacité installée en énergies renouvelables de l'Égypte était d'environ 9,1 GW au cours de l'exercice 2025/26, contre environ 8,6 GW au cours de l'exercice 2024/25.[1] Ses données de juillet 2026 ont également identifié environ 20,8 GW de projets en construction ou en développement jusqu'en 2030. L'augmentation de la capacité opérationnelle démontre la livraison d'infrastructures, tandis que le pipeline à stades mixtes répartit les travaux de construction potentiels sur plusieurs années. Les 0,5 GW environ ajoutés au cours de l'exercice 2025/26 sont modestes par rapport au pipeline d'environ 20,8 GW, de sorte que le volume de travaux restants dépend de la rapidité avec laquelle les projets en phase de développement atteignent la phase de construction.
Expansion des réseaux de transport multimodaux renforçant la connectivité et le commerce régional
Les connexions de transport génèrent une demande de construction aux interfaces entre les lignes ferroviaires, les gares et les ports. Lors d'une réunion du ministère des Transports, le président d'Egypt Maritime Ports Company a indiqué que la gare ferroviaire de conteneurs avait traité 13 695 EVP sur 129 trajets ferroviaires au premier semestre 2026, soit une hausse de 354 % par rapport au premier semestre 2025. Dans le cadre d'un programme de construction distinct dans le nord du Sinaï, le Premier ministre Mostafa Madbouli a inspecté l'avancement des travaux sur le tronçon de 83 kilomètres entre Bir al-Abd et Arish et les 7 gares prévues le 19 avril 2026. Des entreprises nationales égyptiennes réalisaient les travaux, et l'inspection a également porté sur une liaison de 12 kilomètres vers le port d'Arish. L'inspection comprenait la construction de 9 passages supérieurs, d'un pont ferroviaire et de 2 tunnels. Les passages à niveau et les gares de la ligne d'Arish constituent les périmètres de génie civil qui transforment la connexion rail-port en une voie de fret utilisable.
Demande croissante de logements abordables et à revenus intermédiaires soutenue par le financement public et les modèles de PPP
Les canaux hypothécaires soutenus par l'État contribuent à transformer le besoin en logement en achats financés, soutenant ainsi la viabilité commerciale des programmes de construction abordable. Le rapport annuel 2024/25 du Fonds de soutien au logement social et au financement hypothécaire a identifié des canaux cumulatifs de financement du logement pour les ménages à faibles revenus impliquant 22 banques et 8 sociétés de financement. Pour le financement du logement à revenus intermédiaires, il a recensé 10 banques et 4 sociétés de financement. Par ailleurs, le Fonds a signalé la livraison de 54 600 unités du Programme de logement vert à des bénéficiaires à faibles revenus d'ici décembre 2025. La disponibilité du crédit soutient l'accès à la propriété, tandis que les unités livrées montrent que le programme dispose également d'une base de production physique de logements. Ce réseau de financement offre aux programmes d'unités abordables un canal défini d'acheteurs ménages autour duquel organiser la livraison.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité persistante des devises affectant les chaînes d'approvisionnement dépendantes des importations et la rentabilité des entrepreneurs | -1.1% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Retards bureaucratiques structurels dans l'enregistrement foncier, les permis et les approbations ralentissant les pipelines de projets | -0.6% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Déficit chronique de main-d'œuvre qualifiée dans les spécialisations à forte demande entravant la qualité et les délais | -0.4% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité persistante des devises affectant les chaînes d'approvisionnement dépendantes des importations et la rentabilité des entrepreneurs
L'exposition aux devises étrangères fait de la révision des prix des intrants un risque direct pour l'économie des travaux de construction déjà en cours. En juin 2026, Mohamed Sami Saad, président de la Fédération égyptienne des entrepreneurs en construction et bâtiment, a estimé qu'au moins 40 % à 50 % des fonds de projet couvraient les importations en devises étrangères de fournitures, d'équipements ou de travaux électromécaniques. Ezz Steel a relevé son prix de vente local en usine pour les barres d'armature d'octobre 2026 en raison de la dépréciation monétaire et de la hausse des coûts des matières premières importées. Pour les entrepreneurs, une telle exposition peut augmenter le coût de livraison d'un périmètre tarifé lorsque les intrants importés sont acquis ultérieurement. La hausse des factures d'intrants peut peser sur la trésorerie des entrepreneurs avant l'arrivée des recettes contractuelles, même lorsque le volume de travaux commandés n'a pas changé.
Retards bureaucratiques structurels dans l'enregistrement foncier, les permis et les approbations ralentissant les pipelines de projets
Les retards d'approbation séparent la décision d'un promoteur de construire du moment où les travaux de construction peuvent légalement commencer. Un compte rendu de septembre 2025 de la Plateforme officielle égyptienne de l'immobilier a décrit des processus de permis, de licences et d'approbations pouvant prendre des mois, en particulier lorsque plusieurs organismes gouvernementaux sont impliqués. Le même compte rendu a lié ces processus à des retards de projets et à des coûts plus élevés. En décembre 2025, l'Administrative Capital for Urban Development (ACUD) avait achevé la première phase d'un système de licences et d'approbations en ligne pour la nouvelle capitale administrative. Chaque mois entre l'engagement des ressources et l'obtention de l'autorisation de construire peut ajouter des coûts de maintien avant le début des travaux productifs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur :
le volume de logements ancre l'activité tandis que les contrats ferroviaires élargissent les infrastructuresLe résidentiel représentait une part de 44,58 % de la taille du marché de la construction en Égypte en 2026. Le CAPMAS a enregistré 211 993 unités résidentielles réalisées en 2024/25, contre 158 939 en 2023/24. Le total national couvre la réalisation par les secteurs gouvernemental, public ou public-commercial, et privé. Pour les entrepreneurs en bâtiment et finition, cette large base de livraison peut soutenir des ensembles récurrents sur plusieurs canaux de fournisseurs de logements. Cela représente une augmentation de 33,4 % des unités réalisées en un an, ce qui a élargi la base des achèvements sur lesquels les travaux de bâtiment et de finition peuvent s'appuyer.
Les infrastructures constituent le segment à la croissance la plus rapide, avec un TCAC prévu de 9,3 % de 2027 à 2032. La construction commerciale dispose d'un débouché mixte distinct, illustré par le lancement des travaux de terrassement de Majid Al Futtaim en juin 2026 à JUNCTION dans l'ouest du Caire, combinant bureaux, commerce de détail, restauration et hôtel. Un consortium dirigé par Alstom avec Rowad Modern Engineering et Concrete Plus a signé 4 contrats avec les Chemins de fer nationaux égyptiens en juin 2026 pour moderniser le corridor du 6 octobre à Alexandrie et la ligne de Belbes au 10 de Ramadan.[2] Ces contrats intègrent plusieurs lignes dans le programme de modernisation d'un seul acheteur ferroviaire national.

Par type de construction :
les nouvelles installations dominent tandis que la réhabilitation des villages élargit la rénovationLa nouvelle construction représentait une part de marché de la construction en Égypte de 91,83 % en 2026. En décembre 2025, Hassan Allam Construction, filiale de Hassan Allam Holding, s'est vu attribuer un contrat de 250 millions USD pour la construction du Centre de commerce africain d'Afreximbank dans la nouvelle capitale de l'Égypte. Le projet clé en main était destiné à accueillir le siège mondial de la banque. Les complexes institutionnels construits sur mesure peuvent regrouper les travaux en une seule relation de maîtrise d'ouvrage, offrant aux entrepreneurs un périmètre cohérent sur plusieurs fonctions de bâtiment.
La rénovation est le segment à la croissance la plus rapide, avec un TCAC prévu de 8,7 % de 2027 à 2032. En juin 2025, les ministères de la Solidarité sociale et du Développement local, la Fondation Haya Karima, la Fondation Misr El Kheir et l'Association Al Orman ont signé un protocole de réhabilitation du logement. Il ciblait environ 80 000 logements de familles dans le besoin dans 1 477 villages répartis dans 20 gouvernorats dans le cadre de la première phase de Haya Karima. Le protocole prévoyait que la plupart des travaux de réhabilitation seraient réalisés par des travailleurs issus des villages. Une main-d'œuvre locale distribuerait les opportunités d'exécution parmi les logements existants, permettant aux prestataires de rénovation de participer à une échelle locale dans le cadre de l'objectif de réhabilitation plus large.
Par méthode de construction :
l'étendue de la construction sur site coexiste avec la préfabrication au niveau des composantsLa construction traditionnelle sur site était le segment le plus important, avec une part de 89,7 % en 2026. Une étude de 2024 a identifié la construction traditionnelle comme la méthode dominante dans les projets résidentiels égyptiens, allant des logements à faibles revenus et sociaux aux développements haut de gamme et de luxe. Une méthode utilisée à la fois dans le logement social et de luxe peut servir des projets avec des exigences d'acheteurs différentes, rendant la capacité d'exécution sur site transférable entre les tranches de prix résidentielles.
Les méthodes modernes de construction, y compris les approches préfabriquées et modulaires, constituent le segment à la croissance la plus rapide, avec un TCAC prévu de 9,7 % de 2027 à 2032. Début mars 2025, l'unité 2 d'El Dabaa a installé le deuxième niveau de son enceinte de confinement intérieure en utilisant 12 blocs en pétales fabriqués sur le chantier de construction. Le niveau fait partie d'une enceinte conçue pour abriter le réacteur et les équipements du circuit primaire. La production des 12 blocs en pétales sur le site d'El Dabaa montre que la fabrication de composants est organisée au sein des propres opérations de chantier d'un grand projet d'infrastructure.
Par source d'investissement :
le financement public assure l'échelle tandis que les partenariats élargissent la participation privéeL'investissement public était en tête avec une part de 71,03 % du marché en 2026. Le plan électricité et énergies renouvelables de l'exercice 2025/26 a affecté environ 73 % de l'investissement planifié de ce secteur au financement public. Cette allocation planifiée confère aux acheteurs publics d'infrastructures un rôle substantiel dans la définition du volume et du séquencement des projets proposés aux entrepreneurs.
L'investissement privé est le segment à la croissance la plus rapide, avec un TCAC prévu de 10,1 % de 2027 à 2032. Le ministère égyptien du Logement a signalé 100 partenariats avec le secteur privé dans le domaine du logement et du développement urbain au cours de l'exercice 2024/25, soit 25 % de plus que l'exercice fiscal précédent. En juin 2026, le promoteur maître MIDAR a signé un partenariat avec Majid Al Futtaim pour MADA, Nouveau Caire. Un accord antérieur de février 2025 avait associé MIDAR au promoteur de projet Emaar Misr dans le cadre d'un projet résidentiel à partage des revenus à MADA, Caire Est. Dans le cadre de ce modèle de partage des revenus, l'exposition commerciale du promoteur de projet s'étend au-delà de l'exécution de la construction aux recettes générées par le développement.
Analyse géographique
Marché de la construction du Grand Caire
Le Grand Caire détenait une part de 49,25 % de la taille du marché de la construction en Égypte en 2026 et constitue également la géographie à la croissance la plus rapide, avec un TCAC prévu de 9,3 % de 2027 à 2032. En juillet 2026, le gouvernorat du Caire a signalé un cumul de 9 238 projets de développement au Caire sur les 12 années de la présidence d'Abdel Fattah El-Sisi. En décembre 2025, Qatari Diar Egypt a attribué à Concrete Plus un ensemble de construction au Nouveau Caire couvrant 300 unités résidentielles et des travaux d'infrastructure. Le contrat couvrait l'un des principaux ensembles de construction de CityGate, avec une livraison annoncée sur 30 mois. Un seul ensemble associant 300 logements à des travaux d'infrastructure sur une fenêtre de livraison annoncée de 30 mois montre que les travaux résidentiels du Nouveau Caire sont contractés sous forme de tranche pluriannuelle.
À Alexandrie, le Premier ministre a inauguré l'extension de 5 kilomètres de la Corniche est le 7 juin 2026, combinant protection marine, capacité routière et accès aux plages. Le projet entre Montazah et l'hôtel Al-Mahrousa a fourni 5 voies de circulation dans chaque sens, contre 3 auparavant, ainsi que 17 portails d'accès aux plages et un système de drainage. À Gizeh, l'examen par le ministre du Logement le 29 août 2026 de l'expansion du Nouveau Zayed dans la ville de Sheikh Zayed a signalé des travaux en cours sur 132 kilomètres d'égouts et un achèvement à 80 % de 95 kilomètres de réseaux d'eau. La distinction commerciale est entre la livraison d'un corridor de transport côtier protégé et la construction des services nécessaires à une nouvelle zone urbaine, chacun avec ses propres interfaces de construction.
Le reste de l'Égypte comprend un rôle de construction d'utilités rurales illustré par les projets Haya Karima en Haute-Égypte. En août 2026, le ministre du Logement a examiné des travaux d'eau et d'assainissement comprenant de nouvelles stations de pompage à Sohag et des stations d'épuration des eaux usées desservant plusieurs villages à Assiout. Des rapports de l'Autorité nationale pour l'eau potable et l'assainissement ont également identifié des stations de traitement triple avancées à Minya. Desservir plusieurs villages par des infrastructures de traitement communes déplace le défi de livraison vers la connexion de communautés dispersées avec des installations partagées. Les stations de pompage de Sohag, les stations d'épuration des villages d'Assiout et les stations de traitement triple de Minya montrent que le programme se déploie dans 3 gouvernorats plutôt que de se concentrer dans un seul.
Cadre réglementaire et perspectives
Cette comparaison de juridictions sélectionnées examine le régime national et le processus de permis local du gouvernorat du Caire du point de vue d'un promoteur privé en conformité. La loi sur la construction 119/2008 exige des permis pour les travaux de construction spécifiés et la conformité avec les conditions d'urbanisme approuvées, les codes égyptiens et les exigences de sécurité. Le traitement local revêt donc une importance commerciale car la documentation du projet et l'examen technique doivent être alignés avant que les travaux autorisés puissent avancer.
Tableau réglementaire
| Facteur de décision | Égypte | Gouvernorat du Caire |
|---|---|---|
| Autorité principale | Ministère du Logement et autorités locales compétentes de planification et d'organisation | Centres technologiques des unités locales et bureaux de planification et d'organisation |
| Instruments ou orientations clés | Loi sur la construction 119/2008, articles 38-39 ; Décision du ministère du Logement 943/2024 | Guide des permis de construire 2025 du gouvernorat du Caire |
| Effet commercial | Permis et conformité technique requis ; preuve de propriété acceptée sans exigence de contrat notarié | Le guide prévoit 26 jours ouvrables sans exigence de document d'assurance ; 40 jours ouvrables lorsqu'elle est requise |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||
La note nationale moyenne équilibre la simplification de la documentation de propriété avec l'obligation de permis et de conformité technique. Le Caire obtient également une note moyenne car son guide définit une séquence de traitement local dont la durée déclarée dépend des exigences d'assurance. Un projet de décret ministériel de mars 2025 associait des procédures simplifiées à des contrôles de sécurité structurelle et de construction non autorisée, tandis qu'un projet de loi parrainé par un député a été renvoyé en commission en mars 2026. Le jugement de continuité pour les deux reflète le cadre opérationnel de permis et de codes ainsi que la combinaison de la simplification procédurale avec les objectifs de contrôle continus.
Étapes de la chaîne de valeur
La chaîne s'étend de l'approvisionnement en ciment et en béton prêt à l'emploi aux entrepreneurs principaux de construction, jusqu'aux installateurs de génie mécanique, électrique et de plomberie (MEP), chacun tirant ses revenus de ses propres ventes ou paiements contractuels. Heidelberg Materials et Holcim Egypt produisent du ciment et opèrent dans l'approvisionnement en béton prêt à l'emploi en Égypte. Gleeds a rapporté que la hausse des prix du carburant en Égypte en avril 2025 a affecté la livraison et la budgétisation des constructions, incitant les promoteurs et les entrepreneurs à réévaluer les mécanismes de tarification et de partage des risques.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Production et approvisionnement en matériaux de construction | Producteurs de ciment et de béton prêt à l'emploi tels que Heidelberg Materials et Holcim Egypt | Ventes de ciment, de granulats et de béton | Coûts de transport sensibles au carburant | Aligner les calendriers de livraison avec les conditions d'ajustement des coûts de transport |
| Exécution principale de la construction | Entrepreneurs en construction tels que GAMA Construction et CRC Dorra | Paiements de contrats de construction | Coordination des interfaces civiles et spécialisées | Attribuer les responsabilités d'interface avant de libérer les lots de travaux |
| Installation MEP et d'infrastructure | Entrepreneurs MEP tels que EMCOTECH | Paiements de contrats d'installation et d'intégration | Alignement des conceptions techniques avec le séquencement de l'installation | Coordonner les plans et les points de réception par étapes |
| Source: Mordor Intelligence | ||||
Le rôle d'EMCOTECH dans son projet de Nouvelle Alamein est la réalisation des travaux MEP et d'infrastructure, avec Palm Hills Developments comme client et CRC Dorra comme entrepreneur principal. Cet arrangement place le spécialiste MEP entre les exigences du développement et l'exécution de l'entrepreneur principal, où des interfaces non résolues peuvent retarder la livraison utilisable. Des interfaces de conception non réglées peuvent donc mettre en péril les revenus d'installation du spécialiste MEP même lorsque ses propres travaux techniques sont conformes aux spécifications.
Paysage concurrentiel
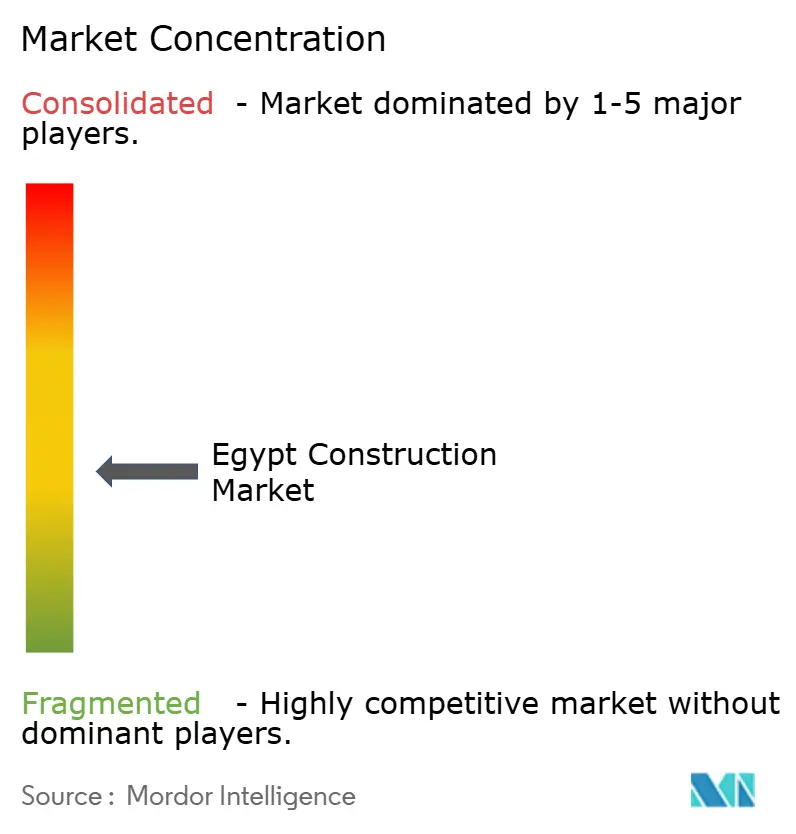
La concurrence combine une large base d'entrepreneurs avec un noyau de grandes entreprises capables de constituer des partenariats de livraison spécifiques à chaque projet. The Arab Contractors construit des usines de purification d'eau, des réseaux d'eaux usées et des tunnels, tandis qu'Orascom Construction PLC se concentre sur les infrastructures et les nouvelles villes et projets nationaux de l'Égypte. Ils sont en concurrence avec Hassan Allam Holding, Elsewedy Electric (Engineering & Construction) et Petrojet. L'Égypte représentait 54,3 % du carnet de commandes consolidé d'Orascom Construction PLC par géographie au 31 décembre 2025.[3] L'Égypte représentant plus de la moitié du carnet de commandes, la conversion des revenus d'Orascom dépend davantage de la livraison des projets égyptiens que de tout autre marché dans son carnet de commandes.
En mai 2025, Hassan Allam Construction, filiale de Hassan Allam Holding, et The Arab Contractors ont remporté un contrat en coentreprise pour concevoir, réaliser et réhabiliter le tramway Raml d'Alexandrie. L'Autorité nationale des tunnels a signé l'accord, dont le périmètre couvre une ligne de 13,2 kilomètres, 24 stations, un nouveau dépôt de maintenance et des viaducs surélevés aux carrefours clés. Le périmètre combiné associe les travaux de ligne aux installations de stations et de maintenance, créant des interfaces qui nécessitent une coordination au sein du partenariat de livraison. Le contrat donne à l'acheteur public un seul groupe contractant responsable des stations, du dépôt et des viaducs ensemble.
L'unité T&D d'Elsewedy Electric a mis sous tension le système 66 kV de la phase 1 du poste de transformation El Menia Maqousa 220/66/11 kV le 24 mai 2026. Le projet a été réalisé sur une base d'ingénierie, d'approvisionnement et de construction clé en main. Pour un acheteur d'infrastructures électriques, le point d'achèvement est un système électrique fonctionnel, ce qui place le périmètre d'ingénierie et l'intégration au cœur de la proposition de l'entrepreneur. En vertu de l'article 85 de la loi sur les marchés publics 182/2018, les entités administratives doivent tenir des registres d'entrepreneurs et de fournisseurs, vérifier les mises à jour annuelles au moins un mois avant l'exercice fiscal, et vérifier et approuver les données du portail avant la passation de marchés. La proposition d'un entrepreneur clé en main combine la responsabilité d'une étape mise sous tension avec l'éligibilité documentée partout où les règles de marchés publics régissent l'attribution.
Leaders du secteur de la construction en Égypte
-
The Arab Contractors
-
Orascom Construction PLC
-
Hassan Allam Holding
-
Elsewedy Electric (Engineering & Construction)
-
Petrojet
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Construction en Égypte Entreprises couvertes dans ce rapport
- The Arab Contractors
- Orascom Construction PLC
- Hassan Allam Holding
- Talaat Moustafa Group (TMG) Holding
- Palm Hills Developments
- SODIC
- Al Ahly Sabbour
- Elsewedy Electric (Engineering & Construction)
- GAMA Construction
- Redcon Construction
- Rowad Modern Engineering
- Samcrete Egypt
- Concord for Engineering & Contracting
- Dorra Group
- Osman Group
- Construction & Reconstruction Engineering Co. (CRC)
- China State Construction Engineering Corporation Egypt
- Petrojet
- SIAC Construction
- Misr Concrete Development Co.
- H.A. Construction (HAC)
Opportunités clés pour les acteurs du marché
Ces opportunités comparent la construction d'utilités avec le développement mixte par phases, où les structures de financement et les conditions de libération déterminent l'accès aux travaux. Les consortiums de partenariat public-privé (PPP) offrent une voie vers les grands projets d'utilités publiques, tandis que le développement commercial par phases nécessite une préparation autour des libérations conditionnelles. Dans les deux cas, la proposition d'un entrepreneur dépend de l'association de la livraison physique à l'exigence de financement ou de séquencement de l'acheteur.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Construction civile d'usines de dessalement | Les offres PPP de septembre 2026 à Suez et Port-Saïd prévoyaient une capacité combinée de 1 million de mètres cubes par jour sur 2 phases | Sponsors PPP d'utilités publiques | Constituer des consortiums de financement et de construction pour les travaux d'usines par phases | Engagements importants de financement et de livraison | Entrepreneurs en infrastructures tels qu'Orascom Construction PLC |
| Ensembles de construction pour le traitement des eaux usées industrielles | Le portefeuille PPP planifié de septembre 2026 comprenait 4 projets à Amreya, Abu Rawash, Port-Saïd et Wadi El Natrun | Sponsors d'utilités publiques desservant les zones industrielles | Proposer des ensembles civils reproductibles adaptés à chaque site | Coordination de sites de projets distincts et de séquences de mise en œuvre | Entrepreneurs en travaux hydrauliques tels que The Arab Contractors |
| Bâtiments commerciaux et de loisirs par phases | L'accord de juin 2026 entre MIDAR et Majid Al Futtaim à MADA City, Nouveau Caire, prévoyait un développement commercial et de loisirs ultérieur progressif | Promoteurs maîtres à usage mixte | Préparer des ensembles de bâtiment et d'infrastructure pour les libérations futures par phases | Le développement commercial ultérieur dépend de l'avancement de la construction et de l'occupation résidentielle environnante | Entrepreneurs en infrastructures de nouvelles villes tels qu'Orascom Construction PLC |
| Source: Mordor Intelligence | |||||
La construction d'utilités offre la voie la plus claire vers la demande lorsqu'un programme public a atteint une étape d'offre. Les offres de septembre 2026 nommaient 2 usines de dessalement avec une capacité planifiée combinée de 1 million de mètres cubes par jour sur 2 phases. Cette capacité par phases offre aux consortiums de construction une opportunité définie par étape d'usine dans un portefeuille d'infrastructures hydrauliques planifié plus large qui comprenait également 4 projets de traitement des eaux usées industrielles.
Développements industriels récents dans Marché de la Construction en Égypte
- Oct 2026 : Scatec, en partenariat avec EDF power solutions, a démarré la construction du projet éolien terrestre Shadwan de 900 MW en Égypte le 1er octobre.
- Juin 2026 : MIDAR et Majid Al Futtaim ont signé un partenariat le 22 juin pour un développement urbain intégré à MADA, Nouveau Caire.
Marché de la Construction en Égypte Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché de la construction en Égypte mesure les dépenses nominales annuelles des maîtres d'ouvrage pour les projets de nouvelle construction et de rénovation majeure en Égypte, y compris les travaux de bâtiment et d'infrastructure. La valeur couvre la main-d'œuvre sur site, les matériaux, les services professionnels et les marges des entrepreneurs sur les projets financés par des fonds publics ou privés, réalisés par des méthodes de construction conventionnelles ou modernes.
Exclusions du périmètre : les petits travaux de réparation et de maintenance, la location de matériel d'occasion et la conception d'ingénierie réalisée hors d'Égypte sont exclus.
Aperçu de la segmentation
- Par secteur
- Résidentiel
- Appartements/Copropriétés
- Villas/Maisons individuelles
- Commercial
- Bureaux
- Commerce de détail
- Industriel et logistique
- Autres
- Infrastructure
- Infrastructure de transport (routes, voies ferrées, voies aériennes, autres)
- Énergie et services publics
- Autres
- Résidentiel
- Par type de construction
- Nouvelle construction
- Rénovation
- Par méthode de construction
- Conventionnel sur site
- Méthodes modernes de construction (préfabriquées, modulaires, etc.)
- Par source d'investissement
- Public
- Privé
- Par géographie
- Grand Caire
- Alexandrie
- Gizeh
- Reste de l'Égypte
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources officielles telles que le plan de développement 2025/2026 du ministère de la Planification, du Développement économique et de la Coopération internationale et le portail d'investissement public, sa note trimestrielle sur le PIB, et la publication du rapport annuel 2024 de la New and Renewable Energy Authority fournissent des informations sur les allocations d'investissements publics et privés, les dépenses publiques par activité économique, la croissance de la construction et les ventes de ciment et d'acier comme indicateurs d'activité, ainsi que les statistiques de capacité renouvelable installée et de production pour le pipeline d'infrastructures.
Les dépôts d'entrepreneurs cotés et les documents destinés aux investisseurs, y compris les résultats de l'exercice 2025 d'Orascom Construction, peuvent aider à recouper les revenus, le carnet de commandes et les attributions sans traiter les revenus de l'entreprise comme la taille du marché. Les rapports réputés sur les projets et les coûts égyptiens peuvent aider à vérifier les dates d'attribution, les étapes de livraison et les variations de prix des intrants. Ces sources ne sont pas exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Le plan de travail de terrain couvrirait les maîtres d'ouvrage, les agences publiques, les promoteurs, les entrepreneurs, les consultants en ingénierie, les fournisseurs de matériaux de construction et les financiers actifs en Égypte, avec une représentation des directeurs généraux, des responsables fonctionnels ou d'unités, et des gestionnaires. Les entretiens et les enquêtes structurées testeraient les budgets de projets, le calendrier, le financement, les coûts et les hypothèses de segments par rapport aux preuves documentaires, puis examineraient et réconcilieraient les écarts importants avant que les analystes mettent à jour l'estimation.
Répartition des répondants aux travaux de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 15 % | |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unités : 35 % | |
| Acteurs plus petits : 20 % | Gestionnaires : 50 % |
Dimensionnement du marché et prévisions
L'analyste estime les dépenses nominales annuelles des maîtres d'ouvrage en Égypte en USD, comptabilise une seule fois la main-d'œuvre, les matériaux, les services professionnels locaux et les marges des entrepreneurs de chaque projet, et construit le total national à partir de l'activité de construction et des programmes de projets financés. La croissance de l'activité de construction et les ventes de ciment et d'acier indiquent les travaux réalisés et l'intensité des matériaux. Les allocations d'investissements publics et privés, les attributions de projets et les budgets annoncés indiquent le financement et le calendrier. La capacité renouvelable installée et les pipelines de projets aident à positionner les travaux d'infrastructure, tandis que les mouvements de main-d'œuvre, de matériaux et de taux de change informent la croissance nominale des coûts. Les analystes attribuent les valeurs de projets au secteur du bâtiment ou des infrastructures, à la nouvelle construction ou à la rénovation majeure, à la méthode de construction, à la source de financement et à la géographie égyptienne, puis déduisent les parts de segments des valeurs de projets classifiées. L'analyse de scénarios porte la prévision en avant en utilisant les calendriers de projets financés ou attribués, la participation privée attendue et les changements plausibles des coûts et des devises, avec des hypothèses distinctes pour les projets dont le calendrier ou le budget est moins certain. Lorsque les attributions annoncées peuvent être liées aux budgets de projets et aux étapes de livraison, l'analyste les utilise pour vérifier l'estimation nationale par des regroupements sélectifs de projets. Si un budget de projet échantillonné ou un regroupement de fournisseurs est incomplet, le modèle utilise une fourchette étayée, supprime les factures de sous-traitants ou de fournisseurs qui se chevauchent, et conserve l'élément non résolu pour examen par l'analyste plutôt que de le remplir avec une valeur non étayée. Les répondants primaires peuvent tester les hypothèses de calendrier, de coût et de financement pour chaque variable de prévision, tandis que les analystes comparent leurs explications avec les indicateurs officiels et les preuves de projets avant de modifier un scénario.
Validation des données et cycle de mise à jour
Les analystes triangulent les données officielles d'investissement et d'activité de construction, les attributions de projets, les dépôts d'entreprises et les entretiens de marché. Des signaux indépendants tels que les ventes de ciment et d'acier sont vérifiés par rapport aux démarrages, achèvements et libérations de budgets signalés. Les analystes examinent les valeurs aberrantes, les unités incohérentes, les valeurs de projets en double et les écarts par rapport aux périodes précédentes, documentent la source et la raison de chaque ajustement, et examinent le calcul et les totaux de segments dans des vérifications successives d'analystes avant la validation. Les analystes recontactent un répondant lorsqu'un projet important change de statut, qu'un budget ou un calendrier signalé est en conflit avec une autre source, ou qu'un écart non résolu pourrait modifier l'estimation. L'équipe actualise le modèle annuellement, le révise entre les cycles après des événements importants de financement, de devises ou de pipeline de projets, et effectue une révision complète des sources et des calculs avant la livraison.
Taille du marché de la construction en Égypte selon Mordor Intelligence par rapport aux autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et les intrants utilisés pour modéliser la demande. Le marché de la construction en Égypte mesure les dépenses nominales annuelles des maîtres d'ouvrage pour les projets de nouvelle construction et de rénovation majeure en Égypte, y compris les travaux de bâtiment et d'infrastructure.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les répondants primaires peuvent tester les hypothèses de calendrier, de coût et de financement pour chaque variable de prévision, tandis que les analystes comparent leurs explications avec les indicateurs officiels et les preuves de projets avant de modifier un scénario.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 55 milliards USD (2027) | |
| Cabinet d'études de marché régional A | 1,31 milliard USD (2025) | À sa base de 2025, cette estimation est inférieure de 97,6 % à la valeur 2027 de ce rapport de 55 milliards USD, 2 ans plus tard. Son marché déclaré couvre la construction de bâtiments résidentiels et non résidentiels, tandis que ce rapport comptabilise également les dépenses de projets d'infrastructure. |
| Cabinet d'études de marché mondial B | 29,32 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 46,7 % à la valeur 2027 de ce rapport de 55 milliards USD, 2 ans plus tard. Sa page prévoit une croissance continue du marché, de sorte que la valeur publiée précède l'année de mesure ultérieure de ce rapport. |
Les analystes de Mordor Intelligence triangulent les données officielles d'investissement et d'activité de construction, les attributions de projets, les dépôts d'entreprises et les entretiens de marché.
Questions clés auxquelles répond le rapport
Quelle est la taille et les perspectives de croissance du marché de la construction en Égypte ?
La taille est projetée à 55 milliards USD en 2027 et à 75,07 milliards USD d'ici 2032, avec un TCAC de 6,42 % de 2027 à 2032.
Quels sont les moteurs de la demande de construction en Égypte ?
La capacité renouvelable de l'Égypte a atteint environ 9,1 GW au cours de l'exercice 2025/26, tandis que le financement public du logement et les projets de transport soutiennent également la demande de construction.
Quel secteur domine l'activité de construction en Égypte ?
La construction résidentielle détenait la plus grande part sectorielle à 44,58 % en 2026.
Quelles entreprises dominent l'activité de construction en Égypte ?
Les principaux entrepreneurs comprennent The Arab Contractors, Orascom Construction PLC, Hassan Allam Holding, Elsewedy Electric (Engineering & Construction) et Petrojet.
Quel est le principal défi de coûts pour les entrepreneurs en construction égyptiens ?
Un président d'association d'entrepreneurs égyptiens a estimé en juin 2026 qu'au moins 40 % à 50 % des fonds de projet étaient consacrés aux fournitures importées, aux équipements ou aux travaux électromécaniques en devises étrangères. Cela expose les coûts aux fluctuations des taux de change.
Quelle zone domine l'activité de construction en Égypte ?
Le Grand Caire détenait 49,25 % du marché en 2026 et constitue la géographie à la croissance la plus rapide, avec un TCAC prévu de 9,3 % de 2027 à 2032.