
Tamaño y cuota del mercado de construcción residencial de Egipto
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
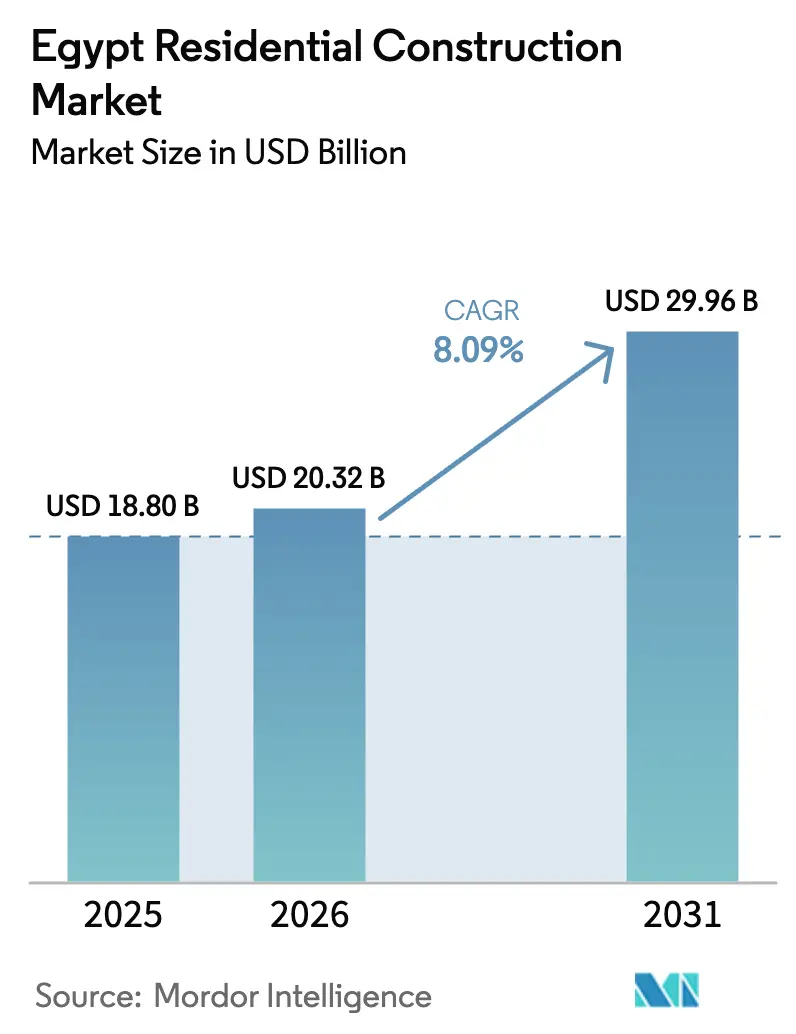
| Tamaño del mercado en el año base (2025) | 18.80 Mil millones de dólares |
| Tamaño del Mercado (2026) | 20.32 Mil millones de dólares |
| Tamaño del Mercado (2031) | 29.96 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.09 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de construcción residencial de Egipto por Mordor Intelligence
Se espera que el tamaño del mercado de construcción residencial de Egipto crezca de USD 18,80 mil millones en 2025 a USD 20,32 mil millones en 2026, y se prevé que alcance USD 29,96 mil millones en 2031 a una CAGR del 8,09% durante el período 2026-2031. El impulso proviene de megaproyectos liderados por el gobierno, amplias reservas de capital privado y flujos constantes de inversión extranjera directa. La creciente formación de hogares, un déficit persistente de 1,5 millones de unidades y subsidios hipotecarios focalizados sostienen la demanda estructural incluso cuando las condiciones macroeconómicas se endurecen. El rápido desarrollo de la Nueva Capital Administrativa y otras ciudades de corredor atrae a contratistas, proveedores y financiadores hacia proyectos grandes y escalonados que ofrecen flujo de caja predecible y escala tecnológica. La volatilidad cambiaria añade presión sobre los costes; sin embargo, la capacidad siderúrgica doméstica, los ajustes arancelarios y el mayor uso de sistemas modulares limitan la disrupción en la cadena de suministro.
Conclusiones clave del informe
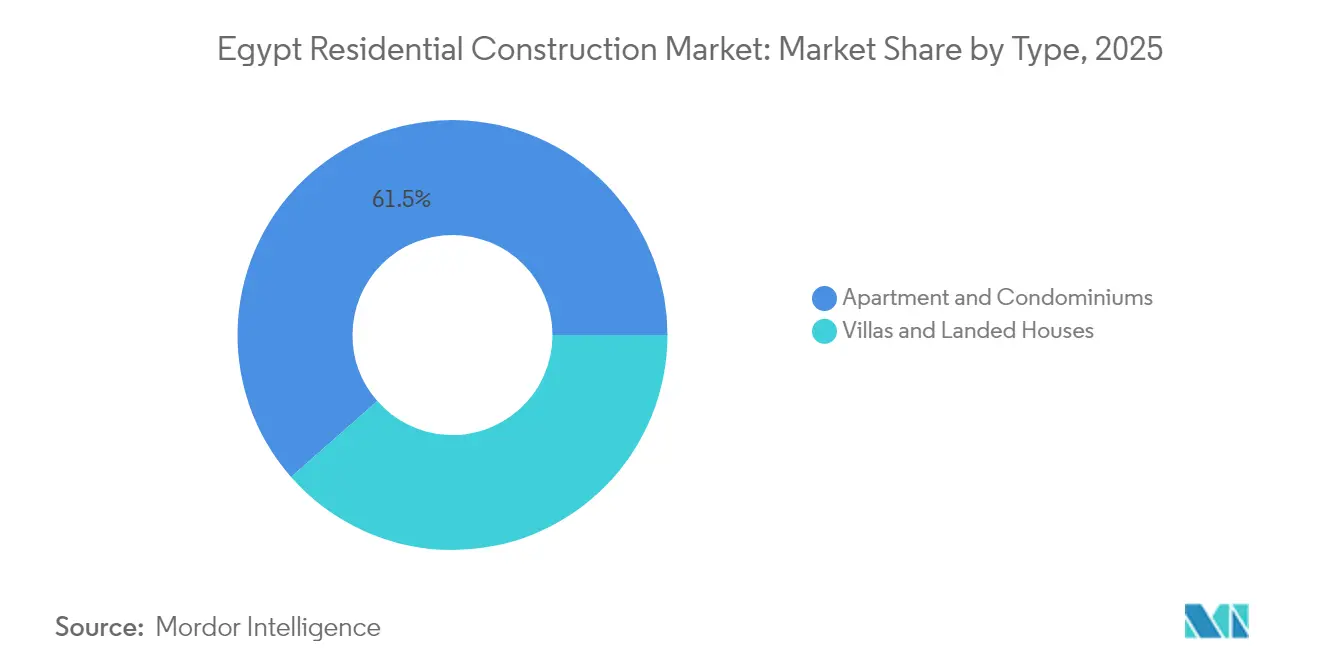
- Por tipo, los apartamentos y condominios representaron el 61,48% de la cuota del mercado de construcción residencial de Egipto en 2025, mientras que se prevé que las villas y casas con terreno se expandan a una CAGR del 8,67% hasta 2031.
- Por tipo de construcción, la nueva construcción representó el 77,30% del tamaño del mercado de construcción residencial de Egipto en 2025; el segmento de renovación avanza a una CAGR del 8,55% hasta 2031.
- Por método de construcción, las técnicas convencionales en obra capturaron el 84,20% de la cuota de ingresos en 2025; los métodos modernos de construcción registran el mayor crecimiento con una CAGR del 8,92%.
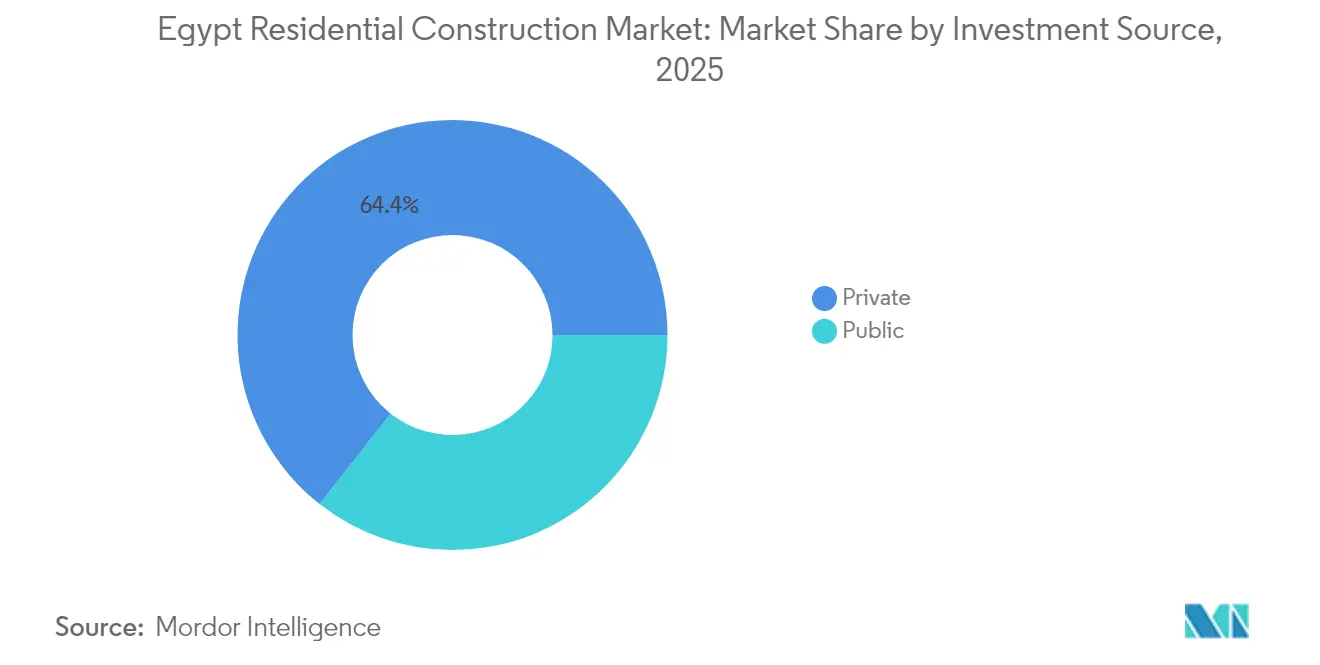
- Por fuente de inversión, el segmento privado lideró con una cuota del 64,40% del mercado de construcción residencial de Egipto en 2025, mientras que el gasto público registra la CAGR más rápida del 10,18%.
- Por región, el Gran Cairo representó el 40,55% de la cuota de ingresos en 2025; el resto de Egipto es la geografía de mayor crecimiento con una CAGR del 9,05% durante el período de previsión.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de construcción residencial de Egipto
Análisis del impacto de los impulsores*
| Impulsor | ( ~ ) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Planes de vivienda social respaldados por el gobierno | +2.1% | Nacional, concentración en el Gran Cairo y nuevas comunidades urbanas | Mediano plazo (2-4 años) |
| Rápida formación de hogares que supera la oferta | +1.8% | Gran Cairo, Alejandría, centros urbanos a nivel nacional | Largo plazo (≥ 4 años) |
| Reformas de refinanciación hipotecaria | +1.5% | Nacional, ganancias tempranas en nuevas comunidades urbanas | Corto plazo (≤ 2 años) |
| Nueva Capital Administrativa y polos de megaciudades | +1.4% | Región del Gran Cairo, Costa Norte | Mediano plazo (2-4 años) |
| Demanda impulsada por las remesas de expatriados | +0.9% | Costa Norte, Nuevo Cairo, distritos premium | Mediano plazo (2-4 años) |
| Adopción de construcción prefabricada y modular | +0.8% | Nuevas comunidades urbanas, vivienda gubernamental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los planes de vivienda social respaldados por el gobierno reconfiguran el desarrollo urbano
Los programas nacionales de vivienda asignan EGP 100 mil millones para construir 600.000 unidades y ya han entregado 246.000 viviendas, además de modernizar 130 zonas informales, anclando la demanda de bloques de apartamentos de mediana altura estandarizados que pueden replicarse con rapidez[1]Mohamed Sabry, "El gobierno asigna EGP 100 mil millones para vivienda social," ahramonline.com. La escala redirige el enfoque de los contratistas hacia diseños de alto volumen y rentables, y abre el mercado de construcción residencial de Egipto a proveedores de paneles prefabricados, cemento bajo en carbono y sistemas de medición inteligente. Los criterios de titularidad inclusivos en materia de género, respaldados por un préstamo del Banco Mundial de USD 500 millones, influyen en los tamaños de las unidades y los servicios comunales, lo que lleva a los promotores a integrar instalaciones de cuidado infantil y espacios públicos más seguros. El complejo Al-Asmarat, de 7.440 unidades y con capacidad para 100.000 residentes, valida la viabilidad del modelo y establece puntos de referencia para futuros emplazamientos. En conjunto, estos planes desplazan la atención de la vivienda de lujo cerrada a la vivienda masiva que cumple los umbrales de asequibilidad sin sacrificar la calidad de construcción.
La rápida formación de hogares que supera la oferta crea demanda estructural
Se espera que la población de Egipto se acerque a los 127 millones en 2030, lo que requiere 700.000 nuevas unidades al año frente a una capacidad de entrega actual de 500.000 unidades[2]Personal del Banco Mundial, "Actualización de la brecha de vivienda para Egipto," worldbank.org . Esta brecha persistente incorpora crecimiento a largo plazo en el mercado de construcción residencial de Egipto, garantizando flujos de trabajo constantes para los constructores y los oficios relacionados. Los asentamientos informales albergan al 40% de los residentes de El Cairo, lo que impulsa corrientes paralelas de proyectos de nueva construcción y reurbanización in situ. El dividendo demográfico también proporciona mano de obra: la construcción ya emplea a más de 4 millones de trabajadores directos y otros 3 millones en funciones de apoyo, lo que mitiga el riesgo de inflación salarial al tiempo que refuerza el consumo de materiales de construcción. Las hipotecas a treinta años con un interés del 3% amplían la elegibilidad de los compradores de primera vivienda, convirtiendo así la demanda latente en ventas contratadas en lugar de intención especulativa.
Las reformas de refinanciación hipotecaria desbloquean la demanda latente
El Banco Central asigna EGP 10 mil millones para subvencionar préstamos a largo plazo para compradores de ingresos bajos y medios, y limita las tasas al 3%, reduciendo los pagos mensuales y ampliando el conjunto de prestatarios calificados. La legislación complementaria en virtud de la Ley N.º 194 de 2020 moderniza los mercados de crédito y permite a los prestamistas de tecnología financiera originar microhipotecas. La facilidad de liquidez secundaria de Egipto, modelada sobre la Cagamas de Malasia, promete reciclar activos hipotecarios y mantener los balances bancarios fluidos, aunque su impacto sigue siendo incipiente. La captación temprana es más fuerte en las nuevas comunidades urbanas, donde los títulos de propiedad claros aceleran la aprobación de préstamos, mientras que los distritos del centro de la ciudad se rezagan debido a los persistentes obstáculos documentales. No obstante, el mercado de construcción residencial de Egipto se beneficia a medida que los financiadores empaquetan hipotecas en productos titulizados, proporcionando a los promotores una absorción asegurada y ciclos de capital de trabajo más cortos.
La Nueva Capital Administrativa y los corredores de megaciudades transforman el desarrollo regional
La Nueva Capital Administrativa, valorada en USD 58 mil millones, se extiende a lo largo de 270 millas cuadradas y está diseñada para 6,5 millones de habitantes. La Fase I ya alberga a 48.000 funcionarios públicos, lo que desencadena la demanda de desplazadores en distritos satelitales y zonas de captación de uso mixto. La infraestructura inteligente —desde la refrigeración de distrito hasta la gestión automatizada de residuos— eleva las especificaciones de referencia para los próximos proyectos, impulsando a los contratistas hacia herramientas digitales y materiales de ahorro energético. Los complejos paralelos de la Costa Norte, como Nuevo Alamein y el plan Ras El-Hekma de USD 35 mil millones, replican el modelo, garantizando la diversificación geográfica del mercado de construcción residencial de Egipto. La conectividad a través del ferrocarril de alta velocidad y las autopistas mejoradas multiplica aún más las parcelas residenciales a lo largo de los corredores de tránsito, incorporando la actividad constructora en un sistema urbano multinodal en lugar de una sola metrópolis.
Análisis del impacto de las restricciones*
| Restricción | ( ~ ) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Picos en los costes de materiales impulsados por el tipo de cambio | −2.8% | Nacional, agudo en proyectos dependientes de importaciones | Corto plazo (≤ 2 años) |
| Largos retrasos en el registro de tierras y permisos | −2.2% | Nacional, grave en distritos urbanos más antiguos | Mediano plazo (2-4 años) |
| Escasa liquidez doméstica para los promotores | −1.7% | Nacional, los constructores de nivel medio son los más expuestos | Corto plazo (≤ 2 años) |
| Riesgo de dependencia de sistemas de construcción importados | −1.8% | Nacional, afecta a los segmentos premium y comerciales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los picos en los costes de materiales impulsados por el tipo de cambio desafían la viabilidad del proyecto
La libra egipcia ha perdido el 70% de su valor desde marzo de 2022, elevando el precio local de los accesorios importados, ascensores y artículos de acabado, incluso cuando los precios mundiales del palanquilla se suavizaron. Los promotores prevén un aumento del 10-30% en los costes de insumos de 2025, comprimiendo los márgenes en los contratos a precio fijo. La capacidad anual de acero de Egipto, de 9,8 millones de toneladas, modera la exposición, y la utilización del 50% del sector cementero ofrece margen para aumentar la oferta; sin embargo, los sistemas MEP especializados siguen dependiendo de importaciones cotizadas en dólares. Se espera que la transición del Banco Central a un tipo de cambio libre reduzca los diferenciales del mercado negro, pero los picos de costes afectan la viabilidad de los proyectos más rápido de lo que los precios de licitación pueden ajustarse. Los ajustes arancelarios sobre las importaciones de hierro proporcionan un alivio temporal, aunque la incertidumbre lleva a los contratistas a cubrirse mediante adquisiciones escalonadas o cláusulas indexadas.
La larga burocracia de registro de tierras y permisos limita la velocidad de desarrollo
Obtener un título claro y permisos de construcción puede añadir entre 6 y 12 meses en comparación con las normas regionales, especialmente en las ciudades centrales donde múltiples organismos comparten la supervisión. Si bien existe la vía rápida de la "Licencia Dorada" para proyectos estratégicos, su ejecución varía según la gobernación, lo que limita su impacto más allá de los casos de referencia. Los promotores más pequeños se enfrentan a niveles de autorización de seguridad y tarifas que erosionan el capital de trabajo y disuaden a los nuevos participantes, lo que conduce a una competencia más reducida y una posible inflación de costes para los compradores. Los catastros digitales y las ventanillas únicas están en proceso de implantación, aunque el despliegue completo sigue siendo una perspectiva a mediano plazo. Hasta que los procesos se simplifiquen, el mercado de construcción residencial de Egipto absorbe el retraso burocrático como un coste cuasifijo incorporado en los precios de venta.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo: los apartamentos impulsan el volumen mientras que las villas capturan el crecimiento premium
Los apartamentos generaron la mayor parte de los ingresos, representando el 61,48% de la cuota del mercado de construcción residencial de Egipto en 2025 y anclando el tamaño del mercado de construcción residencial de Egipto mediante bloques de mediana altura y alta densidad en todo el Gran Cairo. La demanda proviene de la asequibilidad, las plantillas de diseño gubernamentales y la necesidad de maximizar el escaso suelo urbano. Los promotores prefieren las torres de apartamentos prevendidas para monetizar el flujo de caja de manera temprana, aprovechando las cuotas que reducen la dependencia de la deuda bancaria. Los programas de vivienda social amplifican la tendencia al estandarizar diseños de cuatro a diez pisos que agilizan la contratación y la formación de mano de obra. Los hogares de la fuerza laboral urbana, en particular los grupos demográficos más jóvenes, eligen los formatos de condominio cerca de los nodos de empleo para reducir el tiempo de desplazamiento y acceder al transporte público masivo.
Las villas y casas con terreno, aunque con una base menor, registran la CAGR más alta del 8,67%, ya que las grandes urbanizaciones costeras como Ras El-Hekma atraen a egipcios de alto poder adquisitivo y expatriados. Los precios que superan los USD 8.000 por metro cuadrado en Nuevo Alamein respaldan márgenes de beneficio que subvencionan la infraestructura en los distritos de apartamentos adyacentes. Los promotores agrupan servicios hoteleros de marca y acceso a playa privada, convirtiendo las preferencias de estilo de vida en reservas de prelanzamiento que a menudo agotan tramos enteros en días. Los flujos de remesas y la flexibilización de las normas de propiedad extranjera amplían el grupo de compradores, mientras que la mejora de los enlaces de autopistas reduce el tiempo de viaje desde El Cairo hasta el Mediterráneo. En consecuencia, los proyectos de villas equilibran cada vez más el dominio en volumen de los apartamentos, creando un mercado de construcción residencial de Egipto de doble velocidad que sirve tanto a los segmentos masivos como a los premium.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previo adquisición del informe


Por tipo de construcción: la nueva construcción domina mientras la renovación se acelera
Las nuevas construcciones representaron el 77,30% del tamaño del mercado de construcción residencial de Egipto en 2025, impulsadas por un atraso de 1,5 millones de unidades que posiciona la entrega residencial como infraestructura esencial. Los terrenos sin desarrollar en la Nueva Capital Administrativa y 37 ciudades inteligentes planificadas permiten a los promotores maestros integrar servicios públicos, redes de energías renovables y plataformas digitales desde el primer día, reduciendo el coste del ciclo de vida para los ocupantes y los municipios. Los organismos estatales agrupan los bloques residenciales con escuelas y hospitales, garantizando la viabilidad inmediata de la comunidad y, por tanto, una absorción de ventas más rápida. Los contratistas se benefician de una secuenciación predecible y de economías de escala en la adquisición de materiales.
La renovación, aunque menor, tiene previsto superar al PIB con una CAGR del 8,55%, porque los distritos heredados requieren actualizaciones sísmicas, retrofits de eficiencia energética y rehabilitaciones de fachadas. El proyecto Gheit El-Enab de Alejandría demuestra que la financiación mixta —subvenciones municipales más capital del promotor— puede transformar edificios inseguros al tiempo que preserva la identidad del barrio. El cumplimiento de los códigos de energía impulsa a los propietarios a instalar ventanas de doble acristalamiento, calentadores de agua solares e iluminación LED, generando demanda de mano de obra especializada en retrofits y productos especializados. Los instrumentos de financiación como las hipotecas verdes están comenzando a aparecer, facilitando la inversión de los propietarios en mejoras. A medida que los núcleos urbanos se densifican, la renovación se convierte en una alternativa rentable a la reubicación, garantizando una contribución constante al mercado de construcción residencial de Egipto.
Por método de construcción: los métodos convencionales prevalecen a pesar de la innovación moderna
Los métodos tradicionales intensivos en mano de obra en obra todavía capturaron el 84,20% de la cuota en 2025, sostenidos por la abundante mano de obra, la experiencia consolidada de los contratistas y las cadenas de suministro arraigadas. Los grandes constructores egipcios escalan operaciones mediante la especialización artesanal y las redes de subcontratistas, lo que les permite abordar megaproyectos simultáneos sin conflictos de recursos. La visibilidad de costes y la familiaridad de los prestamistas mantienen las técnicas convencionales como la opción predeterminada en la mayoría de los proyectos de mercado medio. Sin embargo, los techos de productividad y los niveles de desperdicio impulsan un cambio gradual.
Los métodos modernos de construcción, que se expanden a una CAGR del 8,92%, incluyen prefabricados, módulos volumétricos y proyectos piloto emergentes de impresión 3D. El Modelado de Información de la Construcción, capaz de reducir el retrabajo hasta en un 20%, gana tracción a medida que los promotores persiguen contingencias más reducidas. Las fábricas que producen paneles de fachada para la Nueva Capital Administrativa reducen el tiempo de montaje, liberando grúas antes para los oficios de seguimiento. Los primeros adoptantes informan de primas de seguros más bajas porque la fabricación de precisión reduce los accidentes en obra. La elevada inversión inicial y la necesidad de técnicos especializados frenan la adopción masiva, pero los plazos de vivienda pública y las métricas de sostenibilidad garantizan una penetración constante en la industria de construcción residencial de Egipto.
Por fuente de inversión: el capital privado lidera mientras el público se acelera
Los promotores privados representaron el 64,40% del gasto de 2025, respaldados por financiaciones de consorcios bancarios como la facilidad Badya de EGP 10,3 mil millones que garantiza la entrega de ciudades inteligentes en múltiples fases. Grupos diversificados como TMG destinan efectivo interno de preventas récord para financiar la adquisición de suelo, reduciendo así el apalancamiento y la exposición a los tipos de interés. Los inversores extranjeros amplían su presencia mediante compromisos emblemáticos —el de USD 35 mil millones de Ras El-Hekma de los Emiratos Árabes Unidos a la cabeza—, aportando divisa fuerte y marca internacional que reducen el riesgo de comercialización.
La inversión pública, que avanza a una CAGR del 10,18%, se centra en la vivienda social y la infraestructura catalizadora. Los ministerios agrupan transporte, servicios públicos y equipamientos cívicos en paquetes llave en mano que reducen los costes operativos para los residentes al tiempo que fomentan el relleno privado. Los objetivos de la Visión 2030 del gobierno exigen que la participación del sector privado supere el 50% de la inversión nacional, aunque los megaproyectos financiados mediante fondos soberanos siguen siendo fundamentales. Este equilibrio complementario protege al mercado de construcción residencial de Egipto de los cambios presupuestarios abruptos y mantiene las carteras de licitaciones diversificadas entre los segmentos de ingresos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previo adquisición del informe
Por región: el Gran Cairo domina mientras las zonas costeras impulsan el crecimiento
El Gran Cairo contribuyó con el 40,55% de la cuota del mercado de construcción residencial de Egipto en 2025 debido a su papel como núcleo administrativo y económico. El traslado de ministerios a la Nueva Capital Administrativa mantiene una demanda constante de unidades para funcionarios públicos y proveedores de servicios, mientras que las extensiones del metro mejoran la conectividad este-oeste. Los enclaves premium en Nuevo Cairo y la Ciudad del 6 de Octubre absorben a compradores de clase media aspiracional que buscan entornos cerrados y colegios internacionales. La visibilidad de la cartera de oferta anima a los prestamistas a ofrecer paquetes hipotecarios competitivos, sosteniendo la liquidez en el mercado de reventa.
El resto de Egipto registra la CAGR más alta del 9,05% hasta 2031, principalmente dentro de los corredores de la Costa Norte y el Desierto Occidental. El perfil urbano de Nuevo Alamein y SouthMED de TMG establecen un nuevo punto de referencia para la vida costera integrada, combinando turismo, comercio minorista y clusters médicos para apoyar la residencia permanente. En el interior, el canal del Nuevo Delta de 114 kilómetros libera tierras agrícolas y estimula municipios auxiliares que amplían la huella geográfica del mercado de construcción residencial de Egipto. Alejandría y Giza capturan presupuestos de renovación y reurbanización de suelos contaminados, garantizando un crecimiento equilibrado entre los distritos fronterizos y los centros metropolitanos consolidados.
Análisis geográfico
La presencia desproporcionada del Gran Cairo descansa en un programa de traslado de la capital de USD 58 mil millones que inyecta una demanda continua de vivienda para el servicio civil y ancla proyectos privados auxiliares. Los enlaces ferroviarios de alta velocidad reducen el tiempo de desplazamiento a las ciudades satelitales, permitiendo a los hogares más jóvenes aceptar trayectos más largos a cambio de un parque de viviendas moderno. Los conjuntos de vivienda social como Al-Asmarat proporcionan 7.440 unidades y muestran la capacidad del gobierno para alojar a los residentes de asentamientos informales sin desplazamiento del ganado, generando confianza social. La demanda de oficinas de grado A que se desborda desde la Nueva Capital Administrativa fomenta desarrollos de uso mixto que sitúan torres residenciales sobre plataformas comerciales.
Alejandría y Giza combinan el gasto en renovación urbana con la preservación del patrimonio. El plan de obras públicas de EGP 39 mil millones de Alejandría durante cinco años renueva los servicios públicos y estabiliza las estructuras del frente marítimo, elevando así el techo para un relleno de mayor densidad. Giza aprovecha su proximidad al mercado laboral de El Cairo y al Gran Museo Egipcio para atraer a trabajadores del turismo residencial que prefieren casas adosadas suburbanas cerca de los intercambiadores de la carretera de circunvalación. Los mandatos de eficiencia energética en ambas gobernaciones crean actividad de retrofit que compensa cualquier desaceleración en los lanzamientos de terrenos sin desarrollar.
El resto de Egipto gana impulso a medida que las mejoras de las autopistas reducen los tiempos de conducción a los complejos turísticos del Mar Rojo y el Mediterráneo. Ras El-Hekma y Nuevo Alamein atraen a planificadores maestros globales y arquitectos de renombre, inyectando diversidad de diseño en el mercado de construcción residencial de Egipto. Las gobernaciones del interior aprovechan la migración rural-urbana, especialmente a lo largo del canal del Nuevo Delta, donde las agrotownships piloto incorporan vivienda para trabajadores, silos y servicios comunitarios. Los objetivos del gobierno de duplicar la proporción de población residente en nuevas comunidades urbanas al 12% para 2030 implican una asignación sostenida de presupuestos de suelo e infraestructura. En conjunto, estas dinámicas distribuyen la inversión residencial más allá de El Cairo, reduciendo el riesgo de concentración y fomentando el equilibrio económico regional.
Panorama regulatorio
La actividad de construcción residencial de Egipto está determinada por un modelo de desarrollo urbano dirigido por el Estado, supervisado por entidades como el Ministerio de Vivienda, Servicios Públicos y Comunidades Urbanas, junto con acciones parlamentarias que afectan las normas de tierras, desarrollo y transacciones. En enero de 2025, las enmiendas a la Ley de Tierras del Desierto permitieron la propiedad extranjera total de tierras para proyectos de inversión, lo que fortalece el papel de las grandes comunidades de planificación integral y los proyectos costeros en la cartera de desarrollo.
En 2026, la atención en materia de políticas se ha desplazado hacia la formalización de la gobernanza del ecosistema de desarrollo inmobiliario y la mejora de la disciplina del mercado. El proyecto de legislación debatido públicamente incluye la creación de un organismo unificado para promotores con clasificación según capacidad financiera y técnica, propuestas para un regulador inmobiliario independiente que reporte al Primer Ministro, y actualizaciones a las Uniones de Ocupantes para fortalecer la recaudación de cuotas de mantenimiento y aislar los fondos de mantenimiento de las cuentas de construcción. Las medidas paralelas en discusión también abarcan la digitalización de la intermediación inmobiliaria y la exigencia de pagos bancarios para las transacciones de propiedades, con el fin de frenar la intermediación no autorizada y mejorar la trazabilidad.
Panorama competitivo
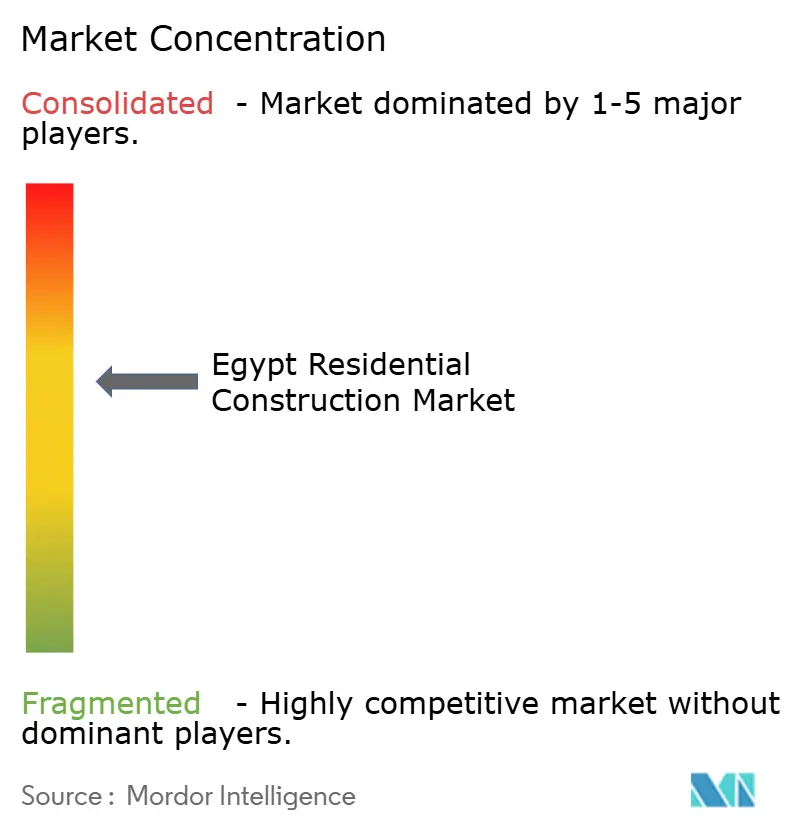
La concentración del mercado es moderada. Los pesos pesados como Talaat Moustafa Group reportaron un salto de beneficios del 310% en el primer semestre de 2024, respaldados por ingresos de EGP 17 mil millones y compromisos de USD 21 mil millones en nuevas instalaciones de la Costa Norte. El carnet de pedidos de Hassan Allam Holding se disparó a USD 5,5 mil millones, evidenciando la escalabilidad en los servicios de ingeniería, contratación y construcción en vivienda, infraestructura y servicios públicos. Palm Hills aseguró el mayor paquete de financiación inmobiliaria de Egipto —un préstamo sindicado de EGP 10,3 mil millones— para financiar su proyecto Badya de 3.000 acres, demostrando el apetito acreedor por los proyectos emblemáticos incluso durante la volatilidad cambiaria.
La adopción tecnológica distingue a los líderes. El emprendimiento de marca Nobu de SODIC integra hostelería y residencias, aprovechando el Modelado de Información de la Construcción para comprimir los ciclos de diseño en un 20% y reducir la varianza de materiales en un 44% itcon.org. Hassan Allam pilota el atado de armaduras robótico, reduciendo las tasas de accidentes y satisfaciendo los crecientes requisitos de licitación ESG. Los promotores de nivel medio sin acceso a financiación de bajo coste pivotaron hacia la renovación y el relleno, nichos menos intensivos en capital pero aún rentables si la experiencia en procesos es sólida.
Las alianzas estratégicas continúan. El compromiso de USD 35 mil millones de Ras El-Hekma de ADQ, con sede en los Emiratos Árabes Unidos, combina capital del Golfo con suelo y mano de obra egipcios, mientras que el anuncio de USD 5 mil millones del Fondo de Inversión Pública de Arabia Saudita señala el interés multinacional en los rendimientos residenciales egipcios. Los contratistas forman empresas conjuntas con fabricantes modulares especializados para cumplir los plazos de los megaproyectos, diversificando el riesgo y el conocimiento. A pesar de la intensificación de la rivalidad, las reservas de suelo, la familiaridad regulatoria y las relaciones crediticias mantienen a los titulares en ventaja; sin embargo, la competencia abierta en los servicios de ciudades inteligentes proporciona puntos de entrada para las pymes orientadas a la tecnología.
Líderes de la industria de construcción residencial de Egipto
Orascom Construction
BIC for Contracting & Construction
Consolidated Contractors Company
Detac
Palm Hills Developments
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los programas de entrega a gran escala y el apoyo crediticio formal continúan generando oportunidades para formatos de vivienda estandarizados y repetibles, así como modelos de ejecución que comprimen los plazos. La cartera de vivienda social respaldada por el gobierno (100 000 millones de EGP asignados para 600 000 unidades, con 246 000 entregadas según el contexto del informe) respalda soluciones industrializadas como componentes prefabricados, ensamblajes modulares y flujos de trabajo de construcción digital, particularmente en nuevas comunidades urbanas donde títulos de propiedad más claros mejoran la absorción. En el lado del financiamiento, el Banco Central de Egipto ha respaldado iniciativas de hipotecas subsidiadas (asignación de 10 000 millones de EGP y préstamos a largo plazo al 3% según el contexto del informe), y el recorte de la tasa de política monetaria de febrero de 2026 añade una señal a corto plazo de que las condiciones de préstamo local se están gestionando activamente.
La oportunidad de mercado también sigue de cerca la escala y la bancabilidad del ecosistema más amplio de megaproyectos de Egipto, lo que ayuda a los contratistas a desarrollar capacidad y apoya la localización de la cadena de suministro relevante para la entrega residencial. Orascom Construction reveló una cartera de pedidos superior a 9.0 mil millones de USD al cierre de diciembre de 2025, lo que indica una demanda continua de ejecución multiproyecto que respalda la inversión en flotas de equipos, profundidad de ingeniería y desarrollo de subcontratistas. Las reformas de gobernanza que se están redactando en 2026, incluida la clasificación de promotores y controles de transacciones más estrictos, crean además una oportunidad para promotores, prestamistas y plataformas inmobiliarias que cumplan con la normativa, que puedan documentar proyectos, gestionar flujos similares a fideicomisos para el mantenimiento y estandarizar los procesos de venta en los corredores de expansión de El Cairo y los destinos costeros.
Desarrollos recientes del sector
- Marzo de 2026: Orascom Construction firmó un Acuerdo de Compra de Energía (PPA) con la Egyptian Electricity Transmission Company para desarrollar un parque eólico de 900 MW cerca de Ras Shokeir, en el Golfo de Suez, bajo un modelo de Construcción-Propiedad-Operación de 25 años, con cierre financiero esperado para principios del tercer trimestre de 2026. El proyecto fortalece la capacidad renovable a escala de infraestructura y señala el apetito de financiamiento EPC para megaproyectos.
- Noviembre de 2025: Consolidated Contractors Company firmó un contrato de construcción superior a 12 000 millones de EGP con The Saudi Egyptian Developers para el proyecto Central en Nuevo El Cairo, con un calendario de construcción de cuatro años que comenzó en noviembre de 2025. La adjudicación apunta a una expansión urbana sostenida de alto valor y a la colaboración transfronteriza entre contratistas en el eje de la megaciudad de El Cairo.
- Noviembre de 2025: Consolidated Contractors Company firmó un contrato con Elm Developments valorado en 3500 millones de EGP para la construcción del proyecto Elm Tree en la Ciudad 6 de Octubre. La adjudicación muestra la continua participación de CCC en proyectos residenciales de alto perfil y la ejecución impulsada por la escala en los corredores periurbanos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de construcción residencial de Egipto es el valor de la actividad de construcción residencial entregada en el país, que abarca el gasto vinculado a la construcción y mejora del parque de viviendas, medido en USD para una comparación consistente en el tiempo.
Exclusiones de alcance: esta medición excluye las transacciones puras de terrenos residenciales y las comisiones independientes de corretaje inmobiliario o gestión de propiedades que no reflejen trabajo de construcción.
Descripción general de la segmentación
- Por tipo
- Apartamentos y condominios
- Villas y casas con terreno
- Por tipo de construcción
- Nueva construcción
- Renovación
- Por método de construcción
- Convencional en obra
- Métodos modernos de construcción (prefabricados, modulares, etc.)
- Por fuente de inversión
- Pública
- Privada
- Por región (Egipto)
- Gran Cairo
- Alejandría
- Giza
- Resto de Egipto
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para construir la estructura básica del mercado y establecer límites realistas para la demanda, la oferta y los precios. Fuentes públicas como los comunicados de CAPMAS, los boletines estadísticos del Banco Central de Egipto, las actualizaciones de programas del Ministerio de Vivienda y las series macroeconómicas del FMI y el Banco Mundial nos ayudaron a alinear la actividad de vivienda con las tendencias de ingresos, la inflación y los ciclos de inversión.
También revisamos materiales de organismos del sector y portales de datos públicos, incluidas actualizaciones sobre permisos de construcción y entrega de viviendas cuando estaban disponibles, y luego los verificamos con informes anuales de empresas, presentaciones para inversores y prensa empresarial local confiable en busca de plazos de proyectos y señales presupuestarias. Cuando el modelo lo requería, se utilizaron suscripciones de pago para inteligencia financiera de empresas, flujos comerciales a nivel de envío para insumos de construcción clave y bases de datos de patentes para verificar las adiciones de capacidad y los cambios tecnológicos. Las fuentes aquí enumeradas son solo ilustrativas, y se revisaron muchos otros documentos y conjuntos de datos públicos para recopilar, validar y aclarar los insumos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba los supuestos de la investigación documental y llenar las brechas que los conjuntos de datos públicos no explican completamente, especialmente en cuanto a la intensidad de renovación, los cambios de informal a formal y la escalada de costos en obras activas. Hablamos con una combinación de promotores, contratistas, consultores, distribuidores de productos de construcción y actores del lado del financiamiento en los principales centros de demanda y ciudades nuevas de rápido crecimiento, y luego conciliamos las diferencias antes de finalizar los supuestos.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 37% | Directivos (CXO): 12% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 34% |
| Actores más pequeños: 18% | Gerentes: 54% |
Dimensionamiento y pronóstico del mercado
Nuestra medición comienza con una construcción de arriba hacia abajo, en la que la demanda de construcción se reconstruye a partir de las señales de actividad de vivienda en Egipto y la capacidad de gasto, y luego los totales se asignan al trabajo residencial según divisiones observables y comentarios de campo. Para mantener las cifras utilizables, corroboramos los resultados mediante verificaciones selectivas de abajo hacia arriba, incluidas construcciones de costos de proyectos muestreados y puntos de precio a nivel de canal multiplicados por volúmenes probables, y luego ajustamos cuando se desvían del panorama macroeconómico.
Los insumos clave utilizados en el modelo incluyen el ritmo de nuevas incorporaciones de unidades frente a la formación de hogares, la proporción de nueva construcción frente a la actividad de renovación, los movimientos típicos del costo por metro cuadrado (vinculados a la inflación y las fluctuaciones de divisas), la intensidad hipotecaria y de subsidios para vivienda asequible, y el momento de las grandes fases de expansión de ciudades que absorben mano de obra y materiales. Para las proyecciones, realizamos un análisis de escenarios sobre la inflación y el traspaso del tipo de cambio, y luego utilizamos opiniones de expertos sobre la rapidez con que se normalizan los precios y cómo responden los lanzamientos de los promotores a la disponibilidad de financiamiento. Donde la visibilidad de abajo hacia arriba era débil, se aplicaron rangos conservadores y se validaron frente a permisos, carteras de proyectos anunciadas y patrones de importación de insumos antes de fijar el total final.
Validación de datos y ciclo de actualización
La validación se realiza mediante triangulación a través de múltiples verificaciones independientes, de modo que un conjunto de datos ruidoso no determine todo el resultado. Los resultados del modelo se comparan con indicadores macroeconómicos, señales de entrega de viviendas y tendencias de costos de insumos, y luego los saltos inusuales se revisan mediante una segunda pasada de análisis antes de la aprobación final.
Si los comentarios primarios o las nuevas publicaciones públicas indican un cambio material en los inicios de obra, el financiamiento o los precios, volvemos a contactar a las fuentes y volvemos a ejecutar los supuestos afectados. El informe se actualiza anualmente, con actualizaciones intermedias cuando cambios significativos en las políticas, grandes devaluaciones o decisiones importantes de proyectos generan una ruptura clara con los supuestos anteriores. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada.
Tamaño del mercado de construcción residencial de Egipto de Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para la construcción residencial de Egipto a menudo varían porque los grupos no contabilizan la misma actividad, y también tratan la inflación y los movimientos de divisas de manera diferente. Las diferencias suelen manifestarse en si se incluye la renovación, cómo se dividen los proyectos de uso mixto y si el valor se mide como producción del contratista o como gasto más amplio del usuario final.
La tabla muestra una dispersión notable, y en el modelo de Mordor Intelligence el total se limita al valor de la actividad de construcción residencial en Egipto (nueva construcción más renovación), mientras que categorías adyacentes como las transferencias de valor de terrenos y las comisiones por servicios inmobiliarios no relacionados con la construcción no se contabilizan, aunque varíen junto con la demanda de vivienda.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 18,80 mil millones de USD (2025) | |
| Consultora Regional A | 23,10 mil millones de USD (2025) | Utiliza una visión más amplia del gasto en vivienda que puede incorporar los gastos generales de los promotores, cargos relacionados con la tierra y ciertas categorías de acabados de vivienda, lo que eleva el valor total en comparación con la actividad de construcción pura. |
| Asociación Sectorial B | 16,40 mil millones de USD (2025) | Se basa en una perspectiva más limitada de producción de contratistas y aplica supuestos de escalada de costos más conservadores, lo que puede subestimar la intensidad de renovación y la conversión de informal a formal en áreas urbanas activas. |
Al analizar la tabla, la mayoría de las brechas provienen de qué se contabiliza y de la rapidez con la que se supone que los precios cambian año tras año. Al mantener el alcance vinculado a la actividad de construcción visible y al verificar los precios y las divisiones de actividad con los aportes de campo, la estimación sigue siendo trazable a factores claros y pasos repetibles para la toma de decisiones.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de construcción residencial de Egipto en 2026?
Está valorado en USD 20,32 mil millones y se prevé que alcance USD 29,96 mil millones en 2031 a una CAGR del 8,09%.
¿Qué región lidera el mercado de construcción residencial de Egipto?
El Gran Cairo tiene una cuota del 40,55%, impulsada por la Nueva Capital Administrativa y los enlaces de infraestructura existentes.
¿Qué segmento crece más rápido?
Las villas y casas con terreno registran la CAGR más alta del 8,67%, ya que los megaproyectos costeros atraen a compradores premium.
¿Cómo apoya el gobierno la vivienda asequible?
Ha comprometido EGP 100 mil millones para construir 600.000 unidades de vivienda social y ofrece un interés hipotecario del 3% a plazos de 30 años.
¿Qué papel desempeñan los métodos modernos de construcción?
Las técnicas prefabricadas y modulares crecen a una CAGR del 8,92%, reduciendo los residuos en un 48% y los costes de mano de obra en un 78% en proyectos piloto.
¿En qué medida está expuesto el sector al riesgo cambiario?
Los costes de insumos aumentan cuando la libra se debilita, aunque la capacidad siderúrgica local y los ajustes arancelarios compensan parcialmente el impacto en la viabilidad de los proyectos.
Última actualización de la página el:



