
Marktgröße und Marktanteile für mobile Zahlungen im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 7.24 Milliarden US-Dollar |
| Marktgröße (2026) | 9.91 Milliarden US-Dollar |
| Marktgröße (2031) | 47.28 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 36.72 % |
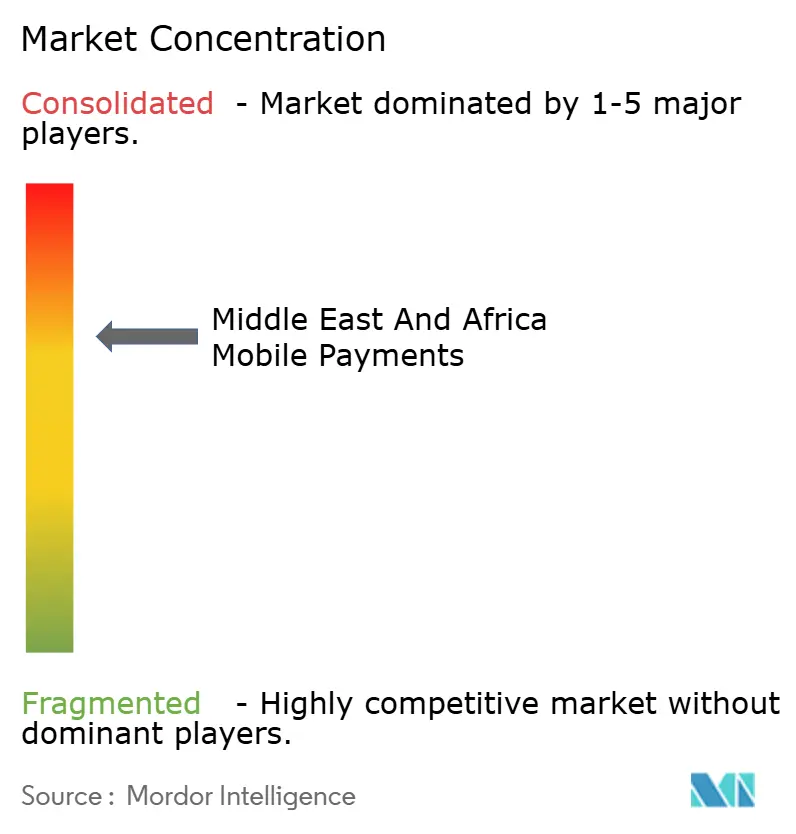
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für mobile Zahlungen im Nahen Osten und Afrika von Mordor Intelligence
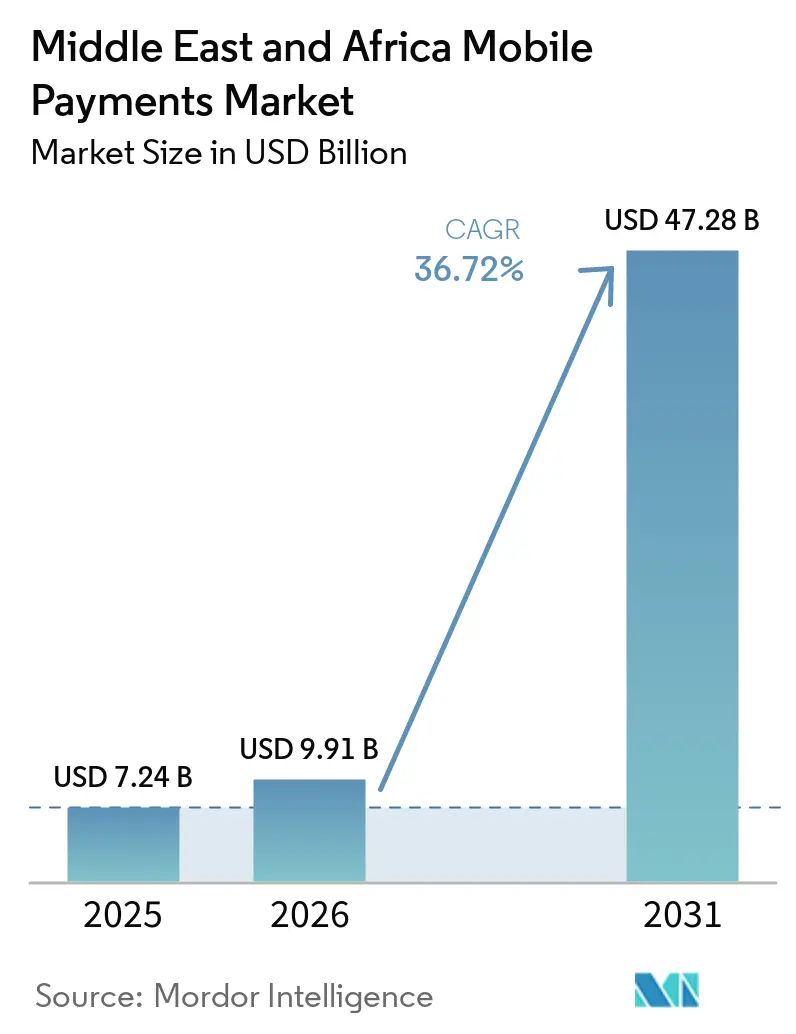
Die Marktgröße für mobile Zahlungen im Nahen Osten und Afrika wurde im Jahr 2025 auf 7,24 Milliarden USD geschätzt und soll von 9,91 Milliarden USD im Jahr 2026 auf 47,28 Milliarden USD bis 2031 wachsen, mit einem CAGR von 36,72 % während des Prognosezeitraums (2026–2031).
Das explosive Wachstum wurzelt in drei strukturellen Verschiebungen: einer tieferen Durchdringung von Smartphones, einer weit verbreiteten 4G/5G-Abdeckung und der Konvergenz von Telekommunikations-Wallets mit bankgleichen Zahlungsinfrastrukturen.[1] Staatliche Agenden zur Ablösung von Bargeld durch digitale Zahlungen, Echtzeit-Zahlungsinfrastrukturen und grenzüberschreitende Korridore verkürzen die Adoptionszyklen, während Super-App-Ökosysteme die Wirtschaftlichkeit der Kundengewinnung neu gestalten. Die Akzeptanzkosten für Händler sinken weiter, da SoftPOS-fähige Smartphones herkömmliche Terminals ersetzen und Kleinsthändlern den Eintritt in die formelle digitale Wirtschaft ermöglichen. Der intensive Wettbewerb zwischen Telekommunikationsunternehmen, Banken und Fintechs führt zu Produktinnovationen rund um „Jetzt kaufen, später zahlen” (BNPL), QR-Codes und lohngebundene Wallets, was zu einer starken Nutzerbindung und größeren adressierbaren Volumina für den Markt für mobile Zahlungen im Nahen Osten und Afrika führt.
Wichtigste Erkenntnisse des Berichts
- Nach Zahlungsart: Fernzahlungen hielten 2025 einen Marktanteil von 68,35 % am Markt für mobile Zahlungen im Nahen Osten und Afrika, während Proximity-Zahlungen bis 2031 voraussichtlich mit einem CAGR von 38,66 % wachsen werden.
- Nach Transaktionsart: POS im Geschäft führte 2025 mit einem Umsatzanteil von 40,55 %; P2P-Transaktionen wachsen am schnellsten mit einem CAGR von 39,21 % bis 2031.
- Nach Anwendung: Einzelhandel & E-Commerce dominierte 2025 mit einem Anteil von 45,20 %; das Segment Regierung & öffentlicher Sektor wird voraussichtlich bis 2031 mit einem CAGR von 40,35 % wachsen.
- Nach Endnutzer: Privatkundentransaktionen machten 2025 77,30 % der Marktgröße für mobile Zahlungen im Nahen Osten und Afrika aus, während Geschäftstransaktionen mit einem CAGR von 38,33 % bis 2031 zunehmen.
- Nach Geografie: Afrika erfasste 2025 56,65 % des Marktanteils für mobile Zahlungen im Nahen Osten und Afrika; die Region Naher Osten wird voraussichtlich das schnellste Wachstum mit einem CAGR von 39,9 % von 2026 bis 2031 erzielen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Markttreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| WPS-Mandate (Lohnschutzsystem der GCC) beschleunigen die Migration von Bargeld zu digitalen Zahlungen | +7.8% | GCC-Länder (Vereinigte Arabische Emirate, Saudi-Arabien, Katar, Kuwait, Oman, Bahrain) | Mittelfristig (2–4 Jahre) |
| BNPL-fähige Wallet-Treueprogramme steigern die Transaktionshäufigkeit in den VAE und KSA | +5.2% | VAE, Saudi-Arabien, mit Ausstrahlungseffekten auf andere GCC-Staaten | Kurzfristig (≤ 2 Jahre) |
| Telekommunikations-Super-App-Wettlauf erschließt ländliche USSD-Nutzung in Afrika südlich der Sahara | +9.5% | Nigeria, Kenia, Südafrika, Ghana, mit Ausweitung auf andere Länder südlich der Sahara | Mittelfristig (2–4 Jahre) |
| SoftPOS-Rollouts bei Kleinsthändlern (Visa Tap-to-Phone-Pilotprojekte) | +6.3% | Südafrika, Ägypten, VAE, Saudi-Arabien, mit Ausweitung auf andere städtische Zentren | Kurzfristig (≤ 2 Jahre) |
| Wallet-zu-Wallet-Überweisungskorridore zwischen GCC und Afrika senken Überweisungsgebühren | +4.1% | Korridor VAE–Nigeria, Saudi-Arabien–Ägypten, Katar–Kenia | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
WPS-Mandate (Lohnschutzsystem der GCC) beschleunigen die Migration von Bargeld zu digitalen Zahlungen
Die WPS-Konformität erreichte im Jahr 2024 in den VAE 99,8 % und in Saudi-Arabien 92 %, wobei 5,8 Millionen ehemals in bar bezahlte Arbeitnehmer in digitale Kanäle eingebunden wurden.[2] Die obligatorische Lohndigitalisierung leitet wiederkehrende Gehaltszuflüsse in mobile Wallets um und steigert die durchschnittliche Häufigkeit von Nicht-Gehaltszahlungen für Anbieter wie STC Pay um das 3,2-Fache. Das Programm weitet sich auf Bahrain, Katar und Oman aus, standardisiert Gehaltsabrechnungsinfrastrukturen und senkt die Kundengewinnungskosten. Banken profitieren von Guthaben-Salden, während Telekommunikations-Wallets Gebühren aus Überweisungen und Rechnungszahlungen monetarisieren. Die Initiative verankert finanzielle Inklusion in großem Maßstab und festigt den langfristigen Volumenanstieg für den Markt für mobile Zahlungen im Nahen Osten und Afrika.
BNPL-fähige Wallet-Treueprogramme steigern die Transaktionshäufigkeit in den VAE und KSA
Die Integration von Tabby mit STC Pay steigerte die Wallet-Transaktionshäufigkeit im Jahr 2024 um 42 % und unterstrich damit die Fähigkeit von BNPL, Verbraucherkredite innerhalb bestehender digitaler Wallets zu erweitern.[3] Die BNPL-Nutzung hat in den VAE 39 % und in Saudi-Arabien 42 % erreicht, was ein jährliches Wallet-Volumen von 10 Milliarden USD antreibt und durchschnittliche Ticketgrößen erzeugt, die 2,7-mal höher sind als bei herkömmlichen Karten. Händler erzielen höhere Konversionsraten, Verbraucher erhalten Zahlungsaufschübe und Wallet-Betreiber vereinnahmen Interchange- und Verzugsgebühren. Die rasche Skalierung von BNPL-Wallet-Hybriden dürfte die Nutzerbindung vertiefen und die Wettbewerbsdifferenzierung im Markt für mobile Zahlungen im Nahen Osten und Afrika verschärfen.
Telekommunikations-Super-App-Wettlauf erschließt ländliche USSD-Nutzung in Afrika südlich der Sahara
Oranges Max it zielt bis 2025 auf 45 Millionen aktive Nutzer ab und nutzt USSD, um einfache Feature-Phones zu erreichen.[4] Telebirr in Äthiopien bedient bereits 40 Millionen Nutzer und verarbeitet monatlich Transaktionen im Wert von 3 Milliarden USD – etwa 30 % des nationalen BIP. Die Positionierung als Super-App ermöglicht es Telekommunikationsunternehmen, Zahlungen, Mikrokredite und Versicherungen zu bündeln, Multi-Linien-Erlöse zu erzielen und gleichzeitig die Abwanderung zu reduzieren. Die USSD-Resilienz in Regionen mit geringer Bandbreite erweitert die adressierbaren Volumina und festigt die dominierende Stellung der Telekommunikationsunternehmen im Markt für mobile Zahlungen im Nahen Osten und Afrika.
SoftPOS-Rollouts bei Kleinsthändlern (Visa Tap-to-Phone-Pilotprojekte)
Visas Tap-to-Phone verzeichnete im Jahr 2025 ein weltweites Jahreswachstum von 200 %, mit starkem Schwung in Südafrika, Ägypten, den VAE und Saudi-Arabien. Die Umwandlung von Android-Smartphones in Akzeptanzgeräte senkt die Hardwarekosten und formalisiert bisher nur mit Bargeld operierende Händler – 30 % der neuen Nutzer hatten keinerlei Vorerfahrung mit digitalen Zahlungen. Die Technologie unterstützt kontaktlose Verbraucherpräferenzen (61 % der Käufer bevorzugen mittlerweile das Antippen und Bezahlen), verbessert die Datenerfassung für Treueprogramme und beschleunigt das Händler-Onboarding. Eine weiträumige Nutzung von SoftPOS dürfte den Transaktions-Mix zugunsten von Proximity-Zahlungen verschieben und das adressierbare BIP für den Markt für mobile Zahlungen im Nahen Osten und Afrika ausweiten.
Analyse der Auswirkungen von Marktbeschränkungen*
| Beschränkung | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Lizenzierung bei über 45 afrikanischen Regulierungsbehörden verzögert den Markteintritt | -4.3% | Gesamtafrikanisch, mit besonderem Einfluss auf grenzüberschreitende Zahlungsinitiativen | Langfristig (≥ 4 Jahre) |
| Transaktionsobergrenzen für mobiles Geld in Nigeria und Ägypten reduzieren die Ticketgröße | -3.1% | Nigeria, Ägypten, mit Ausstrahlungseffekten auf Nachbarländer | Mittelfristig (2–4 Jahre) |
| Hohe USSD-Betrugsraten lösen bankseitig auferlegte PIN-Wiederholungslimits aus | -2.7% | Afrika südlich der Sahara, insbesondere Uganda, Sambia und Kenia | Kurzfristig (≤ 2 Jahre) |
| PAPSS-Finanzierungslücken verlangsamen die Einführung von Echtzeit-Zahlungsinfrastrukturen im frankophonen Afrika | -2.1% | Länder der Westafrikanischen Wirtschafts- und Währungsunion (WAEMU) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Lizenzierung bei über 45 afrikanischen Regulierungsbehörden verzögert den Markteintritt
Zahlungsanbieter verwenden 18–24 % ihrer Betriebsbudgets für die Einhaltung von Vorschriften, da sie unterschiedliche Lizenzklassen und Gebührenstrukturen navigieren müssen. Die Genehmigungszeiträume reichen von drei Monaten bis über ein Jahr und dämpfen die Markteinführungsgeschwindigkeit für grenzüberschreitende Angebote. Aktivitätsbasierte Lizenzierungsmodelle in Kenia und Ghana bieten vielversprechende Vorlagen, doch eine breite Harmonisierung bleibt eine langfristige Agenda. Die daraus resultierende Reibung schränkt Kapitalzuflüsse ein, hemmt Innovationen und bremst das Wachstum des Marktes für mobile Zahlungen im Nahen Osten und Afrika.
Transaktionsobergrenzen für mobiles Geld in Nigeria und Ägypten reduzieren die Ticketgröße
Gestufte KYC-Obergrenzen in Nigeria begrenzen tägliche Wallet-Überweisungen auf 5 Millionen NGN (3.275 USD), während Ägypten ähnliche Obergrenzen zur Bekämpfung von Geldwäscherisiken durchsetzt. Folglich bleiben die durchschnittlichen Ticketgrößen bei mobilem Geld um 62 % unter denen von Banküberweisungen, was Anbieter dazu zwingt, Häufigkeit gegenüber Wert zu priorisieren. Obwohl die Regulierungsbehörden die Stabilität sichern wollen, begrenzen die Obergrenzen Anwendungsfälle wie B2B-Abrechnungen und große Überweisungen und dämpfen den Gesamtwallet-Erlös im Markt für mobile Zahlungen im Nahen Osten und Afrika.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zahlungsart:
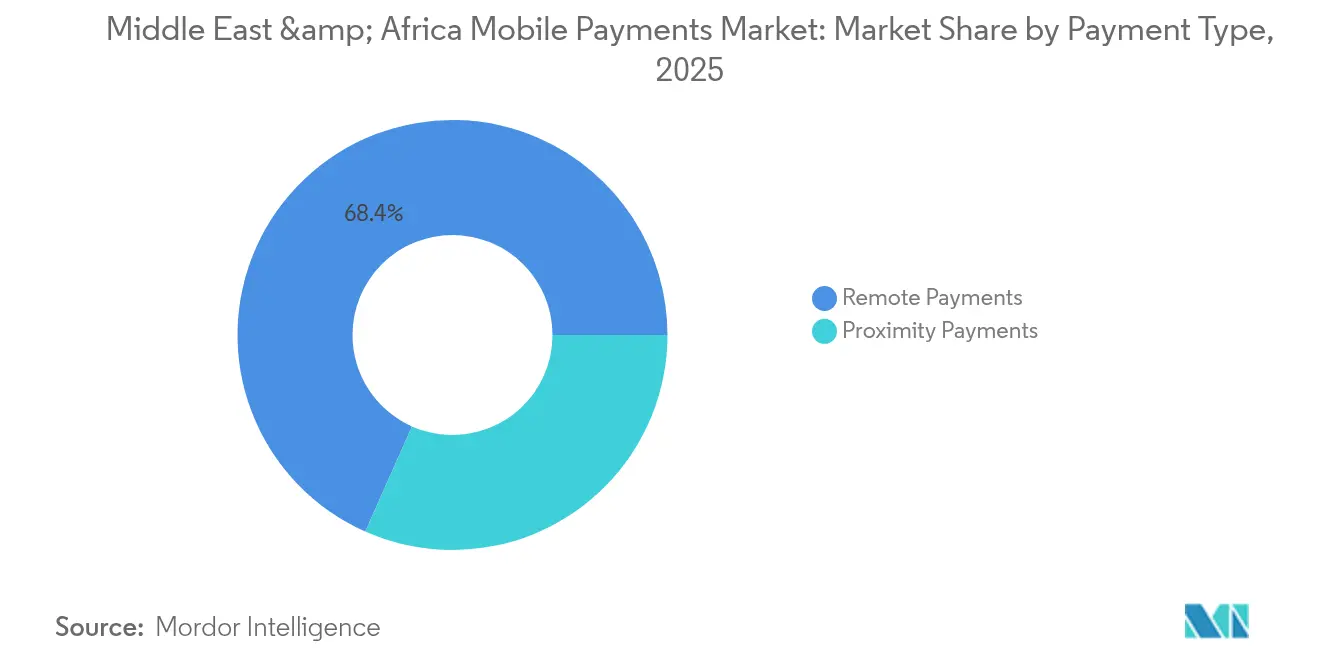
Proximity-Wachstum verändert die TransaktionslandschaftFernzahlungen machten 2025 68,35 % des Marktes für mobile Zahlungen im Nahen Osten und Afrika aus, angetrieben durch Rechnungszahlungen und E-Commerce-Überweisungen. Visas Tap-to-Phone und weit verbreitete NFC-Geräte treiben die Akzeptanz von Proximity-Zahlungen mit einem prognostizierten CAGR von 38,66 % nach oben, insbesondere in städtischen GCC-Zentren, wo kontaktlose Initiativen 2024 zu einem Anstieg von 47 % führten. Händler profitieren von einem höheren Durchsatz an der Kasse, während Verbraucher von der Tap-and-Go-Bequemlichkeit profitieren. Transaktionsdaten aus Proximity-Ereignissen ermöglichen hyperlokale Angebote, steigern den Händlerumsatz und vertiefen das Engagement im Ökosystem.
Die rasche Verbreitung von SoftPOS unter Kleinsthändlern senkt die Akzeptanzkosten und erschließt bisher bargeldbasierte Verkaufsstellen, wodurch das adressierbare Volumen für den Markt für mobile Zahlungen im Nahen Osten und Afrika erweitert wird. Proximity-Zahlungen ermöglichen auch die Offline-Authentifizierung, ein wichtiges Merkmal in Umgebungen mit unbeständiger Konnektivität. Mit dem Ausbau der Infrastruktur wird erwartet, dass der Anteil der Proximity-Zahlungen den Abstand zu Fernzahlungen verringert, wodurch sich der Fokus der Anbieter auf In-Store-Erlebnisse und eingebettete Commerce-Angebote verlagert.


Nach Transaktionsart:
P2P-Wachstum treibt finanzielle Inklusion voranPOS-Transaktionen führten 2025 mit einem Anteil von 40,55 %, was die hohe Smartphone-Durchdringung und die Digitalisierung des Handels in den GCC-Staaten widerspiegelt. P2P-Überweisungen werden jedoch voraussichtlich mit einem CAGR von 39,21 % alle anderen Zahlungsströme übertreffen, gestützt durch Überweisungsbedarf und begrenzte Filialnetze. Erstmalige Nutzer von mobilem Geld in Afrika beginnen 78 % ihrer Nutzungswege über P2P, was es zu einem entscheidenden Akquisitionskanal für die Marktgröße für mobile Zahlungen im Nahen Osten und Afrika macht.
Internationale Überweisungen über mobiles Geld erreichten 2024 34,00 Milliarden USD. Anbieter schichten Mehrwertdienste wie Sparkonten, Mikrokredite und Versicherungen auf, um steigende Wallet-Guthaben zu monetarisieren. Da die Regulierungsbehörden auf Interoperabilität bei der Echtzeit-Bruttoabrechnung hinarbeiten, werden P2P-Korridore die Liquidität vertiefen und die Rolle des Ökosystems bei der wirtschaftlichen Integration stärken.
Nach Anwendung:
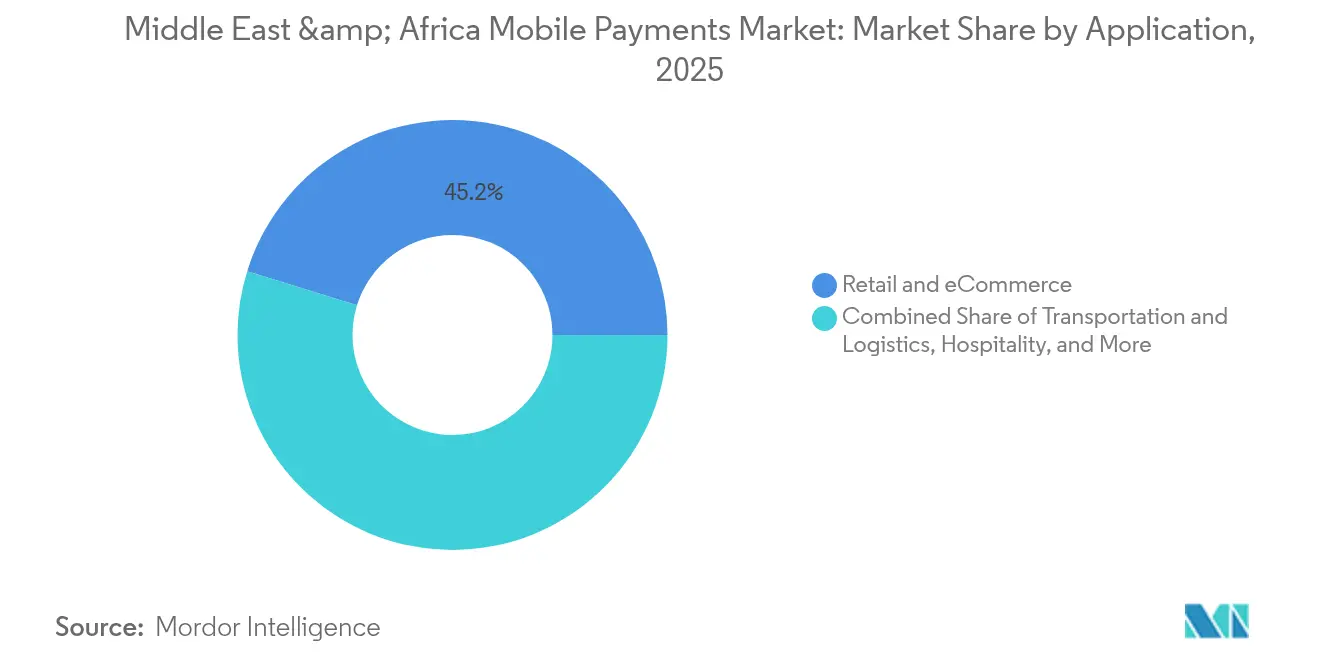
Öffentlicher Sektor entwickelt sich zum WachstumsmotorEinzelhandel & E-Commerce erfasste 2025 45,20 % des Marktes für mobile Zahlungen im Nahen Osten und Afrika, angetrieben durch mobile Checkout-Prozesse und QR-fähige Pop-up-Stores. Nahtlose Einkaufserlebnisse verbessern Konversionsraten und Warenkorbgrößen und veranlassen Händler, mehrere Wallet-Optionen zu integrieren.
Die Akzeptanz im öffentlichen Sektor beschleunigt sich mit einem CAGR von 40,35 %, da digitale Identitäten und E-Government-Portale im Rahmen der Saudi Vision 2030 und der UAE Digital Government Strategy 2025 an Bedeutung gewinnen. Die digitale Auszahlung von Subventionen, Bußgeldern und Lizenzgebühren verankert Volumina, senkt Bargeldbearbeitungskosten und erhöht die Transparenz. Großangelegte Anwendungsfälle katalysieren Ökosystemeffekte, bringen unterversorgte Bürger in wiederholte digitale Interaktionen und erweitern den Markt für mobile Zahlungen im Nahen Osten und Afrika.
Nach Endnutzer:
Geschäftssegment beschleunigt die digitale TransformationPersönliche Wallets hielten 2025 einen dominanten Anteil von 77,30 %, was die zentrale Rolle von mobilem Geld im alltäglichen Finanzleben unterstreicht. Diese Dominanz ergibt sich aus Gehaltseinzahlungen, Rechnungszahlungen und Einzelhandelstransaktionen mit kleinen Beträgen, die zusammen das Rückgrat des Marktanteils für mobile Zahlungen im Nahen Osten und Afrika bilden.
Die geschäftliche Nutzung wird voraussichtlich mit einem CAGR von 38,33 % wachsen, da Unternehmen Lieferantenabwicklungen, Gehaltsabrechnungen und B2B-Marktplätze digitalisieren. In Uganda überstieg der Transaktionswert für mobiles Geld im Jahr 2023 100 Billionen UGX (26,00 Milliarden USD). Digitale Workflows optimieren die Abstimmung und verbessern die Liquidität, während höhere Transaktionslimits und API-Konnektivität eingebettete Finanzangebote für KMU erschließen.
Geografische Analyse
Markt für mobile Zahlungen in Afrika
Afrika hielt 2025 56,65 % des Marktes für mobile Zahlungen im Nahen Osten und Afrika, verankert durch Kenias Transaktionen mit mobilem Geld, die 59 % des nationalen BIP entsprachen. Die Smartphone-Akzeptanz in Subsahara-Afrika wird bis 2025 voraussichtlich 44 % erreichen und die adressierbare Basis für USSD- und App-basierte Wallets erweitern. Trotz chronischer Infrastrukturlücken mindert die Telekommunikationsinnovation rund um die Offline-Authentifizierung Sitzungsausfälle, die durch eine ländliche Latenz von 250 ms verursacht werden und zu einer USSD-Abbruchrate von 18 % führen.
Markt für mobile Zahlungen in den GCC-Staaten
Der Nahe Osten befindet sich auf einer steileren Wachstumskurve mit einem prognostizierten CAGR von 39,9 % bis 2031. Saudi-Arabiens Ziel, bis 2025 70 % der Transaktionen bargeldlos abzuwickeln, und der bereits auf 17 % des POS-Umsatzes im Jahr 2023 gesunkene Bargeldanteil der Vereinigten Arabischen Emirate veranschaulichen den politisch gelenkten Schwenk hin zu digitalem Geld. Echtzeit-Zahlungssysteme verarbeiteten im Jahr 2023 ein Volumen von 230 Milliarden USD und sollen bis 2028 in den sechs GCC-Staaten ein Volumen von über 903 Milliarden USD überschreiten.
Markt für mobile Zahlungen im Nahen Osten und Afrika (MEA)
Länderübergreifende Wallet-zu-Wallet-Überweisungskorridore verbinden in den GCC-Staaten tätige Lohnempfänger aus Migrantenkreisen mit Empfängern in Afrika, was Gebühren senkt und die Abwicklung beschleunigt. Das Panafrikanische Zahlungs- und Abwicklungssystem ist ein potenzieller Gamechanger, obwohl Finanzierungslücken seinen Rollout in frankophonen Blöcken verzögern. Diese konvergierenden Faktoren deuten auf eine eher komplementäre als wettbewerbsorientierte Dynamik hin, bei der Afrikas Nutzerbasis und die Infrastrukturreife des Nahen Ostens den Markt für mobile Zahlungen im Nahen Osten und Afrika gemeinsam vorantreiben.
Regulatorisches Umfeld
Die Regulierung im Markt für mobile Zahlungen im Nahen Osten und Afrika verschärft sich zunehmend im Hinblick auf Lizenzierungsanforderungen, operative Widerstandsfähigkeit und Verbraucherschutz, da das Volumen von Wallets und Mobile Money wächst. In Saudi-Arabien hat die Saudi Central Bank (SAMA) im März 2026 ihren Aufsichtsrahmen für Zahlungssysteme und deren Betreiber überarbeitet, um die Aufsicht mit dem Gesetz über Zahlungen und Zahlungsdienste (Königlicher Erlass M/26) in Einklang zu bringen, aufbauend auf früheren Anforderungen wie den SAMA-Regeln für elektronische Wallets, die im Oktober 2024 veröffentlicht wurden, einschließlich Kundenklassifizierung und Kontrollen der Transaktionslimits. In Ägypten hat die Central Bank of Egypt (CBE) im Rahmen des Bankengesetzes Nr. 194 von 2020 Lizenzierungsvorschriften für Payment System Operators (PSOs) und Payment Service Providers (PSPs) erlassen, mit einer Übergangsfrist bis Juni 2026.
Die politische Ausrichtung fördert zudem eine Modernisierung der Infrastruktur, die sich auf die Händlerakzeptanz und die Interoperabilität von Wallets auswirkt. Maßnahmen der CBE im Februar 2026 zur Ermöglichung kontaktloser Akzeptanz über Smart-Geräte (SoftPOS) verringern die Abhängigkeit von herkömmlichen Terminals und senken die Hürden für das Onboarding von Kleinsthändlern. Im gesamten GCC-Raum betonen nationale Strategien und Aufsichtsrahmen die Interoperabilität, einschließlich inländischer Systeme wie MADA in Saudi-Arabien, sowie Sandbox- oder Laboransätze im Zusammenhang mit Open Banking zur Unterstützung von Embedded Finance. In Afrika verlangsamen fragmentierte Lizenzierung und Transaktionsobergrenzen in großen Märkten wie Nigeria und Ägypten weiterhin den Markteintritt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für mobile Zahlungen im Nahen Osten und Afrika umfasst (i) Zugang und Geräte (Smartphones und Feature Phones mit Apps und USSD), (ii) Akzeptanzermöglichung (QR/NFC, SoftPOS, Smart POS), (iii) Wallet-Emittenten und Vertrieb (Telekom-Wallets, Bank-Wallets und Fintech-Wallets, unterstützt durch Agentennetzwerke und Cash-in/Cash-out-Partner), (iv) Verarbeitungs- und Abwicklungssysteme (inländische Switches, Echtzeit-Zahlungssysteme und grenzüberschreitende Konnektoren) sowie (v) Risiko, Compliance und Mehrwertdienste (KYC/AML, Betrugserkennungstools, Kredite/BNPL und Händlerdienste). Zentralbanken und inländische Zahlungssysteme verankern die Kette durch Lizenzierung und technische Standards, während internationale Netzwerke und Zahlungsabwickler kartengebundene Tokenisierung, Online-Akzeptanz und eine breitere Händlerreichweite unterstützen.
Zwei operative Knotenpunkte prägen die Wirtschaftlichkeit besonders deutlich: Händlerakquise und Embedded Finance innerhalb von Handelsströmen. SoftPOS-Initiativen, einschließlich der von der CBE unterstützten kontaktlosen Akzeptanz über Smart-Geräte (Februar 2026), senken die Hardware- und Bereitstellungskosten für Kleinsthändler und verdichten die Akzeptanzebene. B2B-Handels- und Logistikplattformen entwickeln sich ebenfalls zu Vertriebskanälen für Zahlungen und Kredite: OmniRetail sammelte 20 Millionen USD (April 2025) ein, um den B2B-Handel und Embedded Finance in Westafrika auszubauen, MaxAB-Wasoko übernahm das in Ägypten ansässige Unternehmen Fatura (Mai 2025), um eingebettete Finanzdienstleistungen in Lieferkettennetzwerke des Einzelhandels zu integrieren, und Jumia eröffnete in Kairo (Juli 2025) ein integriertes Logistikzentrum mit 27.000 Quadratmetern, das die Auftragsabwicklung dort unterstützt, wo sich Kassiervorgänge und Wallet-Zahlungen konzentrieren. Auch grenzüberschreitende Infrastrukturexperimente fließen in die Abwicklungsebene ein, darunter ein 12-monatiges e-Franc-Pilotprojekt, das von der National Bank of Rwanda (Februar 2026) angekündigt wurde, sowie die Aktualisierungen der Aufsicht über Zahlungssysteme durch SAMA (März 2026).
Wettbewerbslandschaft
Die Wettbewerbsstruktur ist zweigeteilt: Telekommunikationsgestützte Plattformen verfügen über mehr als 60 % der aktiven mobilen Geldkonten in Afrika, während die Märkte des Nahen Ostens eine Mischung aus Bank-Wallets und unabhängigen Fintechs aufweisen. Ostafrika ist stark auf M-Pesa konzentriert, während Nigeria, Ägypten und die VAE fragmentiertere Anteile aufweisen. Globale Kartennetzwerke setzen auf Partnerschaften statt auf direkten Wettbewerb – Mastercards Allianz mit Orange Money öffnet die digitale Akzeptanz in sieben afrikanischen Ländern.
Strategische Schwerpunkte liegen auf der Breite des Ökosystems. Super-App-Ambitionen von Orange, MTN und STC bündeln Zahlungen mit Fahrdiensten, Mikrokrediten und Versicherungen und schaffen so eine Multi-Linien-Monetarisierung. SoftPOS und biometrische Authentifizierung differenzieren Herausforderer, die auf die Gewinnung von Kleinsthändlern in städtischen Korridoren abzielen. Grenzüberschreitende Überweisungskorridore, Händleraggregation in unterversorgten Segmenten und vertikalspezifische Lösungen wie Gesundheitszahlungen stellen Marktlücken dar, die die Wettbewerbspositionen innerhalb der Branche für mobile Zahlungen im Nahen Osten und Afrika neu gestalten könnten.
Etablierte Unternehmen reagieren mit beschleunigten Fusionen und Übernahmen sowie Minderheitsbeteiligungen. Jüngste Finanzierungsrunden und Partnerschaften – wie PayPal mit TerraPay und Visa mit Emirates NBD – signalisieren eine Hinwendung zu eingebetteten grenzüberschreitenden Fähigkeiten und maßgeschneiderten KMU-Angeboten. Mit der Öffnung regulatorischer Sandbox-Umgebungen und der Reifung von Open-Banking-APIs werden Datenanalyse und KI-gesteuerte Betrugsmodule zu entscheidenden Vermögenswerten, um das Vertrauen der Verbraucher zu gewinnen und Volumina im Markt für mobile Zahlungen im Nahen Osten und Afrika zu skalieren.
Marktführer für mobile Zahlungen im Nahen Osten und Afrika
-
Orange S.A. (Orange Money)
-
Fawry (MyFawry)
-
Careem (CareemPay)
-
Vodafone Group
-
HyperPay Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für mobile Zahlungen im Nahen Osten und Afrika
- STC Pay (Saudi Digital Payments Co.)
- MTN Group – MoMo
- Vodafone Group
- Orange S.A. (Orange Money)
- Fawry (MyFawry)
- Careem (CareemPay)
- HyperPay Inc.
- PalmPay Ltd.
- OPay Digital Services Ltd.
- Flutterwave Inc.
- Paystack Payments Ltd.
- Paymob Solutions
- BayanPay
- SADAD Payment System
- Payit Digital Wallet (ADCB)
- eand money (Etisalat)
- Zain Cash
- Beam Wallet
- Klip Digital Wallet
- Wave Mobile Money
Lesen Sie die Analyse der mobile Zahlungen im Nahen Osten und Afrika-Unternehmen

Marktchancen und Zukunftsaussichten
Grenzüberschreitende Zahlungsnetze und Interoperabilität bleiben der deutlichste Freiraum, unterstützt durch öffentliche Initiativen und laufende Pilotprojekte, die Wallets mit neuen Abwicklungsoptionen verbinden. Das AfCFTA-Sekretariat startete im Mai 2026 die Initiative Africa Digital Access and Public Infrastructure for Trade (ADAPT) und wählte Kenia, Marokko und Nigeria als Pilotländer aus, um interoperable digitale Identitäts-, Zahlungs- und Handelsdatensysteme zu testen, was mit dem Berichtsumfang rund um Wallet-zu-Wallet-Korridore und Echtzeitabwicklung übereinstimmt. Auf kommerzieller Ebene werden grenzüberschreitende Funktionen auch über Infrastrukturnetzwerke aktiviert: Emirates NBD ermöglichte im Juli 2026 blockchainbasierte grenzüberschreitende Echtzeitzahlungen über das Partior-Netzwerk, und Visa, M-PESA Africa und Onafriq starteten im Juli 2026 in der Demokratischen Republik Kongo ein Pilotprojekt für grenzüberschreitendes Mobile Money mit Stablecoin-Abwicklung. Diese Schritte zeigen aktives Experimentieren mit alternativen Abwicklungsmodellen, die Reibungsverluste in den Korridoren GCC-Afrika und innerhalb Afrikas verringern können.
Die Erweiterung der Händlerakzeptanz ist ein weiterer Chancenbereich, der auf regulatorisch unterstützten Ermöglichungsmaßnahmen und Produktschritten beruht, die die Onboarding-Kosten senken und die Anwendungsfälle für Nahfeldzahlungen erweitern. Die im Februar 2026 gestartete SoftPOS-Initiative der Central Bank of Egypt für kontaktlose Akzeptanz unterstützt die smartphonebasierte Akzeptanz, während M-Pesa Africa und Vodacom Tanzania im März 2026 eine Tap-to-Pay-Funktion für Mobile Money mit tokenisierten virtuellen Karten über die M-Pesa SuperApp einführten und damit die Akzeptanzformate über QR und USSD hinaus erweiterten. Auf der Nachfrageseite lenken Programme zur Digitalisierung von Löhnen sowie staatliche Agenden für digitale Zahlungen bereits wiederkehrende Zahlungsströme in Wallets, einschließlich der im Berichtskontext hohen WPS-Konformität in den VAE und Saudi-Arabien bis 2024. Dies schafft Raum für Anbieter, Mehrwertdienste wie BNPL, Händlerfinanzierung und lohnbezogene Produkte innerhalb regulierter Rahmenbedingungen und Transaktionslimits zu ergänzen.
Recent Industry Developments in Markt für mobile Zahlungen im Nahen Osten und Afrika
- Juni 2026: BNB Liberia und Orange Money starteten einen grenzüberschreitenden mobilen Überweisungsdienst, der Transfers von Liberia in acht afrikanische Länder ermöglicht. Die Erweiterung stärkt die Korridorpräsenz von Orange Money und treibt Wallet-zu-Wallet-Überweisungen weiter in regulierte, App-gesteuerte Kanäle in West- und Ostafrika.
- Mai 2026: Fawry ging eine Partnerschaft mit valU ein, um flexible Zahlungs- und Finanzierungsoptionen in die myFawry-App zu integrieren. Die Integration vertieft Verbraucherkredit- und Ratenzahlungsanwendungsfälle innerhalb eines bestehenden Wallet-Ökosystems und unterstützt digitale Checkout-Abläufe mit höherer Frequenz und höherem Transaktionswert in Ägypten.
- Dezember 2025: Orange Money Group und Visa kündigten eine strategische Partnerschaft zur Beschleunigung von Online-Zahlungen an, einschließlich der Einführung virtueller Visa-Karten in Afrika und dem Nahen Osten. Dieser Schritt verknüpft mobile Wallets direkter mit der Kartenzahlungsakzeptanz für den E-Commerce und verbessert die Nutzbarkeit über geschlossene Wallet-Ökosysteme hinaus.


Markt für mobile Zahlungen im Nahen Osten und Afrika Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der über ein mobiles Endgerät initiierten Zahlungen im Nahen Osten und Afrika, einschließlich Wallet-basierter und mobiler Geldtransaktionen für Einkäufe im Geschäft und aus der Ferne.
Ausschlüsse aus dem Umfang: Aufladungen von Prepaid-Karten, kartenbasierte POS-Transaktionen, die kein Mobilgerät beinhalten, sowie reine Desktop-Banküberweisungen sind von dieser Marktgrößenbestimmung ausgeschlossen.
Segmentierungsübersicht
- Nach Zahlungsart
- Proximity-Zahlungen
- Remote-Zahlungen
- Nach Transaktionsart
- Peer-to-Peer (P2P)
- Point-of-Sale (POS) im Geschäft
- Person-zu-Händler (P2M/Checkout)
- Sonstige Transaktionsarten
- Nach Anwendung
- Einzel- und E-Commerce
- Transport und Logistik
- Gastgewerbe und Gastronomie
- Regierung und öffentlicher Sektor
- Sonstige Anwendungen (Bildung, Gesundheitswesen)
- Nach Endnutzer
- Privat
- Geschäftlich
- Geografie
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Kuwait
- Türkei
- Oman
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Marokko
- Übriges Afrika
- Naher Osten
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um das Ökosystem zu kartieren und die grundlegende Mathematik der Bewegung mobiler Zahlungen in der Region zu erfassen. Wir stützten uns auf öffentliche, nicht kostenpflichtige Quellen wie Zahlungssystemberichte der Zentralbanken, Veröffentlichungen der Telekommunikationsregulatoren, staatliche Statistikportale sowie die World Bank Global Findex- und IWF-Makroreihen, um Annahmen zu Bevölkerung, Kontobesitz und Ausgabenkapazität zu verankern. Um Adoptionsmuster bei mobilem Geld und Wallets zu verstehen, haben wir auch Quellen wie GSMA-Publikationen zu mobilem Geld sowie länderspezifische Pressemitteilungen von Zahlungsnetzwerkbetreibern und Händlerverbänden herangezogen.
Auf der Angebots- und Betriebsseite halfen Jahresberichte von Unternehmen, Investorenpräsentationen und geprüfte Einreichungen dabei, Geschäftsmodellaufteilungen und wichtige Umsatzlinien im Zusammenhang mit Transaktionsdiensten zu validieren. Wir nutzten auch kostenpflichtige Datenbankabonnements für Unternehmensfinanzdaten und Nachrichten-Screening sowie für Patentdatenbankprüfungen, wo Produkt-Roadmaps einer Klärung bedurften. Die oben aufgeführten Quellen sind nur illustrativ, und viele weitere öffentliche Dokumente und Datensätze wurden gesichtet, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärinterviews und kurze Umfragen konzentrierten sich auf Teams von Zahlungsplattformen, Betreiber von mobilem Geld, Händleraggregatoren, Banken und große Händler, die mobile Checkout-Lösungen unterstützen. Da der Nahe Osten und Afrika kein einheitlicher Markt ist, haben wir Adoptions- und Preisannahmen für den Golf, Nordafrika und Subsahara-Afrika getestet und anschließend Ausreißer überprüft, bei denen die Nutzung digitaler Wallets oder die Volumina für mobiles Geld ungewöhnlich hoch oder niedrig waren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 33 % | CXOs: 14 % |
| Mittlere Ebene: 52 % | Funktions-/Einheitsleiter: 35 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 51 % |
Marktgrößenbestimmung und Prognose
Der Markt wurde anhand einer Kombination aus Top-down- und Bottom-up-Prüfungen geschätzt. Auf der Top-down-Seite wurde der Wert mobiler Zahlungen aus dem Nachfragepool rekonstruiert, indem aktive mobile Wallet- oder Mobilgeldnutzer mit der durchschnittlichen Transaktionshäufigkeit und typischen Ticketgrößen verknüpft wurden, die dann um den Anteil der Einzel- und Dienstleistungszahlungen angepasst wurden, der in jeder Teilregion von Bargeld auf mobil umgestellt wird. Um die Gesamtsummen realistisch zu halten, wurden sie durch selektive Bottom-up-Annäherungen unter Verwendung von Stichproben-Anbietermetriken, Kanalprüfungen bei Händleraggregatoren und ASP-ähnlichen Take-Rate-Bereichen abgeglichen, wo Monetarisierungssignale verfügbar waren.
Einige Eingaben, die dieses Modell prägen, sind Smartphone- und mobile Internetdurchdringung, Trends bei registrierten und aktiven Mobilgeldkonten, Händlerakzeptanzdichte (QR- und NFC-Bereitschaft), grenzüberschreitende Überweisungskorridore, die in Wallet-Guthaben einfließen, sowie Inflation und Wechselkursbewegungen, die die USD-Berichterstattung beeinflussen. Wo Bottom-up-Eingaben für kleinere Märkte fehlten, wurden Lücken durch Skalierung von vergleichbaren Ländern anhand von Bevölkerungs-, Urbanisierungs- und Finanzinklusionsindikatoren geschlossen, gefolgt von einer Plausibilitätsprüfung anhand gemeldeter Zahlungsvolumina. Prognosen wurden mithilfe von Szenarioanalysen erstellt, bei denen Adoptions- und Nutzungspfade mit Interview-Feedback zu Regulierung, Preisdruck und Zeitplänen für die Wallet-Interoperabilität einem Stresstest unterzogen wurden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch Triangulation der Modellausgabe mit unabhängigen Signalen, wie veröffentlichtem Wachstum bei Mobilgeldtransaktionen, gemeldeten digitalen Zahlungsvolumina und makroökonomischen Konsumproxys, die eine Obergrenze für den adressierbaren Ausgabenrahmen setzen. Varianzprüfungen wurden länder- und teilregionsübergreifend durchgeführt, sodass ungewöhnlich hohe Pro-Kopf-Ausgaben oder plötzliche Sprünge bei der Adoption markiert und erneut überprüft wurden. Vor der Freigabe durchlaufen das Modell und die Annahmen eine mehrstufige Analystenprüfung, und eine Nachverfolgung wird ausgelöst, wenn eine Schlüsselkennzahl mit mehreren Quellen in Konflikt steht.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche regulatorische Änderungen, große Preisanpassungen oder sprunghafte Veränderungen bei der Wallet-Adoption beobachtet werden. Unmittelbar vor der Lieferung führen wir einen abschließenden Durchgang durch, um sicherzustellen, dass Marktgröße und Darstellung die neuesten verfügbaren Veröffentlichungen und öffentlichen Indikatoren widerspiegeln.
Marktgröße für mobile Zahlungen im Nahen Osten und Afrika von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für mobile Zahlungen im Nahen Osten und Afrika können weit auseinanderliegen, da die zugrunde liegenden Zählregeln nicht immer identisch sind, selbst wenn die Titel ähnlich klingen. Unterschiede entstehen in der Regel dadurch, was in den Zahlungswert einbezogen wird, welches Jahr als Ausgangspunkt verwendet wird und wie schnell Adoption und Nutzung angenommen werden zu skalieren.
Kartenbasierte POS-Zahlungen, die ohne ein Mobilgerät abgeschlossen werden, liegen außerhalb des Umfangs von Mordor Intelligence, und dieser einzelne Ausschluss erklärt oft, warum einige veröffentlichte Zahlen deutlich größer erscheinen, wenn sie alle digitalen Kartenausgaben als mobil geführt behandeln. Lücken entstehen auch, wenn eine Schätzung Wallet-Aufladungen als Zahlungswert zählt, ein aggressives Wechselkurs-Konvertierungstiming anwendet oder das Wachstum der Ticketgröße prognostiziert, ohne es gegen Inflation und Verbrauchsausgabenbeschränkungen in wichtigen Volkswirtschaften des Nahen Ostens und Afrikas zu prüfen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,24 Milliarden USD (2025) | |
| Branchenverband A | 30,00 Milliarden USD (2023) | Spiegelt häufig den Transaktionswert für mobiles Geld für eine Teilmenge des Nahen Ostens und Afrikas wider und kann Ein- und Auszahlungsströme sowie Wallet-Aufladungen umfassen, was die Gesamtsummen im Vergleich zu reinen Zahlungstransaktionen aufblähen kann. |
| Regionale Unternehmensberatung B | 12,50 Milliarden USD (2024) | Kann breitere digitale Zahlungen, die mit Karten und Banküberweisungen durchgeführt werden, einbeziehen und trennt möglicherweise nicht den über ein Mobilgerät initiierten Checkout von anderen elektronischen Zahlungsaktivitäten, was zu einem weiteren Umfang führt. |
Der Vergleich zeigt, dass der größte Teil der Abweichung durch den Umfang erklärt wird, insbesondere ob die Zahl nur über ein Mobilgerät initiierte Zahlungen oder eine breitere Menge digitaler Geldbewegungen erfasst. Durch die Verankerung des Modells an Nutzeraktivität, Akzeptanzbereitschaft und realistischen Ausgabenbeschränkungen bleibt die endgültige Zahl auf Eingaben zurückführbar, die jährlich überprüft und aktualisiert werden können.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des Marktes für mobile Zahlungen im Nahen Osten und Afrika?
Der Markt wird im Jahr 2026 auf 9,91 Milliarden USD geschätzt und soll bis 2031 mit einem CAGR von 36,72 % auf 47,28 Milliarden USD ansteigen.
Warum wachsen Proximity-Zahlungen in der Region so schnell?
SoftPOS-Rollouts, NFC-Handset-Durchdringung und staatliche Agenden für bargeldlose Zahlungen vereinfachen die Akzeptanz für Händler und treiben die Verbrauchernachfrage nach Tap-and-go-Bequemlichkeit an.
Wie wirken sich WPS-Mandate (Lohnschutzsystem) auf das Wachstum mobiler Zahlungen aus?
WPS-Vorschriften lenken Gehälter auf digitale Konten und binden Millionen von Geringverdienern ein, die dann Wallets für alltägliche Einkäufe, Überweisungen und Rechnungszahlungen nutzen.
Welches Anwendungssegment wächst am schnellsten?
Regierungs- und öffentliche Sektorzahlungen werden voraussichtlich mit einem CAGR von 40,35 % wachsen, da digitale Ausweise und E-Government-Dienste mobile Zahlungsinfrastrukturen in die öffentliche Dienstleistungserbringung integrieren.
Was sind die wichtigsten regulatorischen Hindernisse für Anbieter?
Die fragmentierte Lizenzierung bei über 45 afrikanischen Regulierungsbehörden und Transaktionsobergrenzen in Nigeria und Ägypten erhöhen die Compliance-Kosten und begrenzen Transaktionen mit hohem Wert.
Wie konzentriert ist die Wettbewerbslandschaft?
Ungefähr 70 % der aktiven Nutzer entfallen auf die fünf führenden Plattformen, was auf eine moderate Konzentration und anhaltenden Spielraum für neue Marktteilnehmer hindeutet, die sich durch grenzüberschreitende, KMU- oder vertikalspezifische Lösungen differenzieren können.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
