
中東・アフリカのモバイル決済市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 7.24 十億米ドル |
| 市場規模 (2026) | 9.91 十億米ドル |
| 市場規模 (2031) | 47.28 十億米ドル |
| 成長率 (2026 - 2031) | 36.72 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカのモバイル決済市場分析
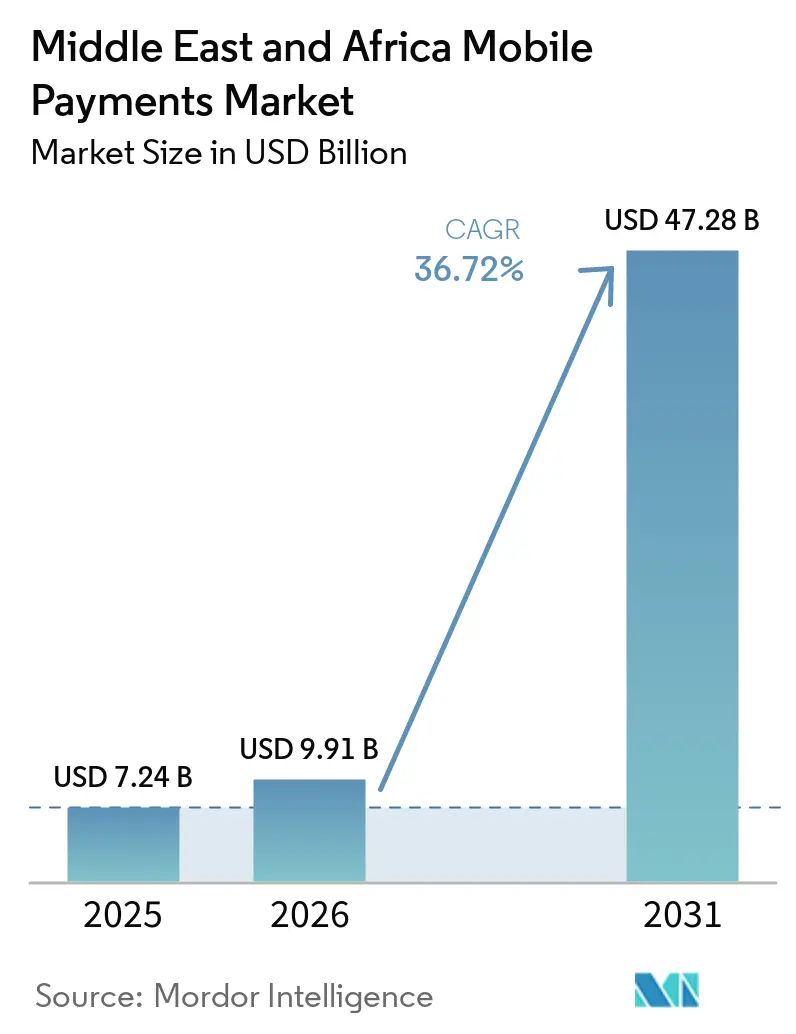
中東・アフリカのモバイル決済市場規模は2025年に72億4,000万米ドルと評価され、2026年の99億1,000万米ドルから2031年には472億8,000万米ドルに達すると推定され、予測期間(2026年~2031年)における年平均成長率(CAGR)は36.72%です。
爆発的な成長は三つの構造的変化に根ざしています。すなわち、スマートフォン普及率の深化、4G/5G網の広範なカバレッジ、そしてテレコムウォレットと銀行グレードの決済基盤との融合です。[1] 政府による現金デジタル化推進施策、リアルタイム決済基盤、および国境を越えた決済回廊が普及サイクルを短縮する一方、スーパーアプリのエコシステムが顧客獲得コスト構造を再編しています。ソフトPOS対応スマートフォンが従来型端末に取って代わることで加盟店受け入れコストは引き続き低下し、マイクロマーチャントが正式なデジタル経済に参入できるようになっています。テレコム、銀行、フィンテック企業間の激しい競争は、今すぐ購入・後払い(BNPL)、QRコード、給与連動型ウォレットをめぐるプロダクトイノベーションへと転化しており、ユーザーの高いエンゲージメントと中東・アフリカのモバイル決済市場における取扱高の拡大をもたらしています。
主要レポートの知見
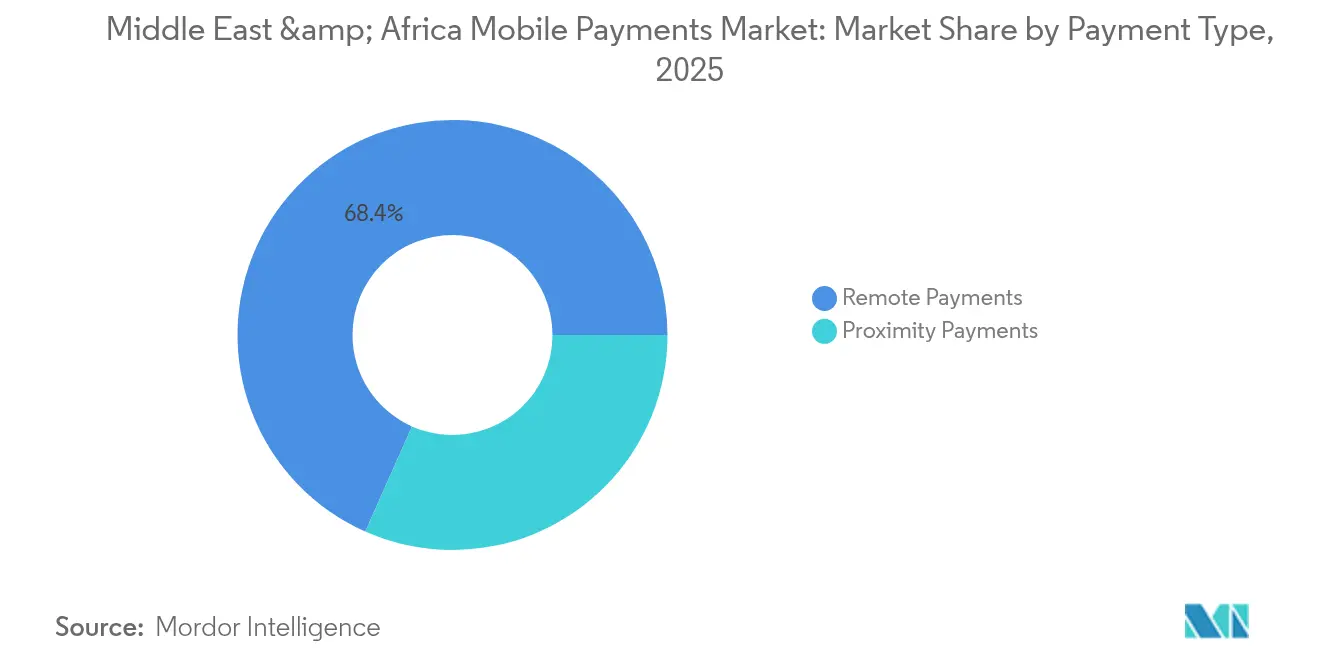
- 決済タイプ別:リモート決済は2025年の中東・アフリカのモバイル決済市場シェアの68.35%を占め、近接型決済は2031年にかけて38.66%のCAGRで拡大する見込みです。
- 取引タイプ別:店舗内POSが2025年に40.55%の収益シェアでトップとなり、P2P取引は2031年にかけて39.21%のCAGRで最も速い成長を遂げています。
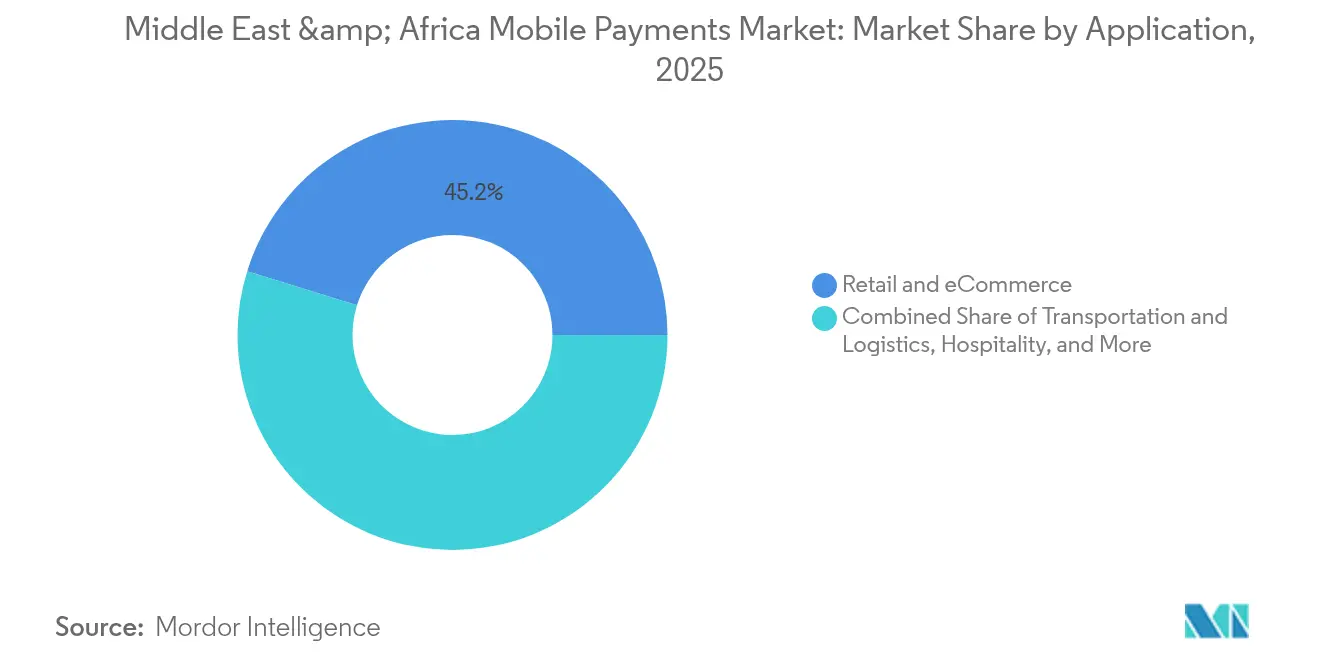
- アプリケーション別:小売・eコマースが2025年に45.20%のシェアで首位を占め、政府・公共部門セグメントは2031年にかけて40.35%のCAGRで上昇すると予測されいます。
- エンドユーザー別:個人取引が2025年の中東・アフリカのモバイル決済市場規模の77.30%を占め、ビジネス取引は2031年にかけて38.33%のCAGRで拡大しています。
- 地域別:アフリカが2025年の中東・アフリカのモバイル決済市場シェアの56.65%を獲得し、中東地域は2026年から2031年にかけて39.9%のCAGRで最も速い成長を達成すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 湾岸協力会議(GCC)の賃金保護システム(WPS)義務化による現金からデジタルへの移行加速 | +7.8% | GCC加盟国(アラブ首長国連邦、サウジアラビア、カタール、クウェート、オマーン、バーレーン) | 中期(2~4年) |
| アラブ首長国連邦・サウジアラビアにおける今すぐ購入・後払い(BNPL)対応ウォレットロイヤルティプログラムによる取引頻度向上 | +5.2% | アラブ首長国連邦、サウジアラビア、その他GCC諸国への波及効果あり | 短期(2年以内) |
| テレコムスーパーアプリ競争によるサブサハラアフリカでのUSSD農村部普及促進 | +9.5% | ナイジェリア、ケニア、南アフリカ、ガーナ、その他サブサハラアフリカ諸国への拡大 | 中期(2~4年) |
| マイクロマーチャント向けソフトPOS展開(Visaタップ・トゥ・フォーン試験導入) | +6.3% | 南アフリカ、エジプト、アラブ首長国連邦、サウジアラビア、その他都市部への拡大 | 短期(2年以内) |
| ウォレット間GCC-アフリカ送金回廊による送金手数料削減 | +4.1% | アラブ首長国連邦-ナイジェリア、サウジアラビア-エジプト、カタール-ケニア回廊 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
GCC賃金保護システム(WPS)義務化による現金からデジタルへの移行加速
WPS準拠率は2024年にアラブ首長国連邦で99.8%、サウジアラビアで92%に達し、580万人のかつて現金払いだった労働者がデジタルチャネルに移行しました。[2] 賃金のデジタル化義務付けにより給与受取がモバイルウォレットに集約され、STC Payなどのプロバイダーにおける非給与取引の平均頻度が3.2倍に増加しています。このプログラムはバーレーン、カタール、オマーンにも拡大し、給与支払い基盤を標準化するとともに顧客獲得コストを低下させています。銀行は預け入れ残高から利益を得る一方、テレコムウォレットは送金・公共料金支払いの手数料を収益化しています。この取り組みは大規模な金融包摂を実現し、中東・アフリカのモバイル決済市場における長期的な取扱高の上昇を確固たるものにしています。
アラブ首長国連邦・サウジアラビアにおけるBNPL対応ウォレットロイヤルティプログラムによる取引頻度向上
TabbyとSTC Payの統合により2024年のウォレット取引頻度が42%向上し、BNPLが既存のデジタルウォレット内での消費者信用を拡張する能力を裏付けています。[3] BNPLの普及率はアラブ首長国連邦で39%、サウジアラビアで42%に達し、年間100億米ドルのウォレット取扱高をもたらすとともに、従来型カードと比較して平均購入単価が2.7倍高くなっています。加盟店はコンバージョン率の向上を享受し、消費者は後払いの恩恵を受け、ウォレット運営者はインターチェンジ収益と延滞手数料収入を獲得しています。BNPL・ウォレット複合型サービスの急速な拡大は、中東・アフリカのモバイル決済市場においてユーザーの定着度を高め、競争上の差別化をいっそう鮮明にするとみられます。
テレコムスーパーアプリ競争によるサブサハラアフリカでのUSSD農村部普及促進
OrangeのMax itは2025年までに4,500万人のアクティブユーザー獲得を目標とし、USSDを活用してローエンドのフィーチャーフォンにリーチしています。[4] エチオピアのTelebirrはすでに4,000万人のユーザーにサービスを提供し、月間取引額は30億米ドル(国内総生産(GDP)の約30%)に達しています。スーパーアプリとしての位置付けにより、テレコム企業は決済、マイクロクレジット、保険を束ね、複数の収益源を確保しながら解約率を低下させています。低帯域幅地域におけるUSSDの堅牢性が取扱対象量を拡大し、テレコム企業を中東・アフリカのモバイル決済市場における支配的プレイヤーとして定着させています。
マイクロマーチャント向けソフトPOS展開(Visaタップ・トゥ・フォーン試験導入)
Visaのタップ・トゥ・フォーンは2025年に世界全体で前年比200%成長を記録し、南アフリカ、エジプト、アラブ首長国連邦、サウジアラビアで強い勢いを示しています。Androidスマートフォンを決済受付端末に転換することでハードウェアコストを大幅に削減し、これまで現金のみだった加盟店を正規化しています——新規ユーザーの30%がデジタル決済を初めて利用しました。この技術はタッチレス決済に対する消費者の嗜好(現在61%の消費者がタップ・アンド・ゴーを選好)をサポートし、ロイヤルティプログラム向けのデータ取得を強化し、加盟店のオンボーディングを加速させています。ソフトPOSの広範な普及は、取引構成を近接決済へとシフトさせ、中東・アフリカのモバイル決済市場における対象GDPを拡大すると期待されています。
抑制要因影響分析*
| 抑制要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 45以上のアフリカ規制当局にわたるライセンス制度の断片化による市場参入の遅延 | -4.3% | 汎アフリカ、特に国境を越えた決済イニシアティブへの影響 | 長期(4年以上) |
| ナイジェリアおよびエジプトにおけるモバイルマネー取引上限による購入単価の低下 | -3.1% | ナイジェリア、エジプト、周辺国への波及効果あり | 中期(2~4年) |
| 高いUSSD不正利用率による银行主導のPIN再試行回数制限の発動 | -2.7% | サブサハラアフリカ、特にウガンダ、ザンビア、ケニア | 短期(2年以内) |
| PAPSS(汎アフリカ決済・決済システム)の資金不足によるフランコフォンアフリカにおけるリアルタイム決済基盤展開の遅延 | -2.1% | 西アフリカ経済通貨同盟(WAEMU)加盟国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
45以上のアフリカ規制当局にわたるライセンス制度の断片化による市場参入の遅延
決済プロバイダーは、異なるライセンス区分と手数料体系の中で事業を展開するために、運営予算の18~24%をコンプライアンスに充てています。承認までの期間は3ヶ月から1年以上にわたり、国境を越えたサービス展開の市場投入時期を損なっています。ケニアおよびガーナにおける活動ベースのライセンスモデルは有望な参照例を提供していますが、広範な統合は依然として長期的な課題となっています。この摩擦が資本流入を制限し、イノベーションを阻害し、中東・アフリカのモバイル決済市場の成長を抑制しています。
ナイジェリアおよびエジプトにおけるモバイルマネー取引上限による購入単価の低下
ナイジェリアにおける段階的な顧客確認(KYC)上限は、1日のウォレット送金額を500万ナイラ(3,275米ドル)に制限しており、エジプトもマネーロンダリングリスク抑制のため同様の上限を設けています。その結果、モバイルマネーの平均購入単価は銀行振込と比べて62%低い水準にとどまり、プロバイダーは金額より頻度を優先せざるを得ない状況にあります。規制当局は安定性の確保を目的としているものの、この上限がB2B決済や高額送金といったユースケースを制限し、中東・アフリカのモバイル決済市場におけるウォレット全体の収益を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
決済タイプ別:
近接決済の急増が取引環境を再編リモート決済は2025年の中東・アフリカのモバイル決済市場の68.35%を占め、請求書支払いおよびeコマース送金によって牽引されました。VisaのTap-to-PhoneおよびNFC対応端末の普及により、近接型の採用が上昇傾向にあり、特にGCCの都市部ではコンタクトレス決済の取り組みが2024年に47%の増加をもたらし、38.66%のCAGRが見込まれています。小売業者はチェックアウト時のスループット向上を実現し、消費者はタップ・アンド・ゴーの利便性を享受しています。近接型イベントから収集された取引データはハイパーローカルなオファーを可能にし、加盟店の売上を押し上げ、エコシスムへのエンゲージメントを深めています。
マイクロマーチャント向けSoftPOSの急速な普及により受け入れコストが低下し、これまで現金のみを扱っていた店舗を対象とすることで、中東・アフリカのモバイル決済市場の対応可能な取引量が拡大しています。近接型決済はオフライン認証も促進し、断続的な接続環境において不可欠な機能となっています。インフラが拡大するにつれ、近接型のシェアはリモート取引との差を縮め、プロバイダーの焦点は店舗内体験と組み込みコマースの提供へとシフトすることが期待されています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
取引タイプ別:
P2P成長が金融包摂を促進POS取引は2025年に40.55%のシェアでトップとなり、GCC諸国全体でのスマートフォンの高い普及率と加盟店のデジタル化を反映しています。しかしP2P送金は、送金ニーズと限られた支店ネットワークに支えられ、39.21%のCAGRで他のフローを上回る成が見込まれています。アフリカにおけるモバイルマネーの初回利用者の78%がP2Pを通じて利用を開始しており、中東・アフリカのモバイル決済市場規模における重要な獲得ファネルとなっています。
国際モバイルマネー送金は2024年に340 ビリオン 米ドルに達しました。プロバイダーは、増加するウォレット残高を収益化するため、貯蓄ポット、マイクロローン、保険などの付加価値サービスを積み重ねています。規制当局がリアルタイム・グロス・セトルメントの相互運用性に向けて前進するにつれ、P2Pコリドーは流動性を深め、経済統合におけるエコシステムの役割を強化するでしょう。
アプリケーション別:
政府部門が成長エンジンとして台頭小売・eコマースは2025年の中東・アフリカのモバイル決済市場の45.20%を獲得し、モバイルファーストのチェックアウト体験とQRコード対応のポップアップストアによって牽引されました。シームレスな購買体験はコンバージョン率とバスケットサイズを向上させ、加盟店は複数のウォレットオプションの統合を迫られています。
公共部門の採用は、サウジビジョン2030およびUAEデジタル政府戦略2025もとでデジタルIDとeガバメントポータルが普及するにつれ、40.35%のCAGRで加速しています。補助金、罰金、ライセンス料のデジタル支払いが取引量を固定し、現金取扱コストを削減し、透明性を高めています。大規模なユースケースはエコシステム効果を触媒し、銀行口座を持たない市民を繰り返しのデジタルインタラクションに取り込み、中東・アフリカのモバイル決済市場を拡大しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
エンドユーザー別:
法人セグメントがデジタルトランスフォーメーションを加速個人ウォレットは2025年に77.30%という圧倒的なシェアを保持し、日常の金融生活におけるモバイルマネーの中枢的な役割を浮き彫りにしています。この優位性は、給与振込、請求書支払い、少額小売取引から生まれており、これらが中東・アフリカのモバイル決済市場シェアの根幹を形成しています。
ビジネス利用は、企業がサプライヤー決済、給与支払いB2Bマーケットプレイスをデジタル化するにつれ、38.33%のCAGRで拡大すると予測されています。ウガンダでは、モバイルマネーの取引額が2023年にUGX 100 トリリオンを超えました(260 ビリオン 米ドル)。デジタルワークフローは照合を効率化し流動性を改善する一方、より高い取引限度額とAPI接続性がSME向けに調整された組み込みファイナンスの提案を解放します。
地域分析
アフリカのモバイル決済市場
アフリカは2025年の中東・アフリカのモバイル決済市場の56.65%を占め、国内GDPの59%に相当するケニアのモバイルマネー取引によって支えられています。サブサハラアフリカのスマートフォン普及率は2025年までに44%に達すると見込まれており、USSdおよびアプリベースのウォレットの対応可能なベースを拡大しています。慢性的なインフラ格差にもかかわらず、オフライン認証に関する通信事業者のイノベーションが、農村部の250ミリ秒のレイテンシーによって引き起こされるセッション障害を軽減しており、これはUSSDの18%のドロップオフ率を招いています。
GCCのモバイル決済市場
中東はより急速な成長軌道にあり、2031年までに39.9%のCAGRが予測されている。サウジアラビアが2025年までにキャッシュレス取引70%を目標に掲げ、UAEでは2023年時点でPOSにおける現金のシェアがすでに17%まで低下していることは、デジタルマネーへの政策主導の転換を示している。リアルタイム決済システムは2023年に2,300億米ドルを処理しており、GCC6か国全体で2028年までに9,030億米ドルを超えると予測されている。
MEAのモバイル決済市場
地域をまたぐウォレット間の送金回廊は、GCCの出稼ぎ労働者とアフリカの受取人を結びつけ、手数料を削減し決済を迅速化している。汎アフリカ決済清算システムは潜在的なゲームチェンジャーであるが、資金不足によりフランコフォン圏でのロールアウトが遅延している。こうした収束する要因は、競合ではなく補完的なダイナミクスを示唆しており、アフリカのユーザー規模と中東のインフラの高度化が相まって、中東およびアフリカのモバイル決済市場を共同で牽引している。
規制環境
中東・アフリカのモバイル決済市場全体で、ウォレットおよびモバイルマネーの取扱量の増加に伴い、ライセンス要件、運用の耐性、消費者保護に関する規制が強化されている。サウジアラビアでは、サウジ中央銀行(SAMA)が2026年3月に「決済システムおよびその運営者に関する監督枠組み」を更新し、決済および決済サービス法(勅令M/26)に沿った監督体制を整備した。これは、2024年10月に公表された電子ウォレットに関するSAMA規則(顧客分類や取引限度額の管理を含む)など、それ以前の要件を土台としたものである。エジプトでは、エジプト中央銀行(CBE)が2020年銀行法第194号に基づき、決済システム運営者(PSO)および決済サービス提供者(PSP)向けのライセンス規制を公布し、2026年6月まで移行期間を設けている。
政策の方向性は、加盟店の決済受け入れやウォレットの相互運用性に影響を与えるインフラの近代化も推進している。2026年2月にCBEが実施した、スマートデバイスを用いた非接触決済受け入れ(SoftPOS)の措置は、従来型端末への依存を減らし、小規模加盟店の導入障壁を下げるものである。GCC全域では、国家戦略や監督枠組みが相互運用性を重視しており、サウジアラビアのMADAのような国内スキームや、オープンバンキングに連動したサンドボックス・ラボ型アプローチによる組込型金融の支援が進んでいる。アフリカでは、ナイジェリアやエジプトといった大規模市場におけるライセンスの分断や取引上限が、参入の遅れを引き続き招いている。
バリューチェーン分析
中東・アフリカにおけるモバイル決済のバリューチェーンは、(i)アクセスおよびデバイス(アプリやUSSDを利用するスマートフォンおよびフィーチャーフォン)、(ii)決済受け入れの実現(QR/NFC、SoftPOS、スマートPOS)、(iii)ウォレット発行および流通(通信事業者ウォレット、銀行ウォレット、代理店網やキャッシュイン・キャッシュアウトのパートナーに支えられたフィンテックウォレット)、(iv)処理・決済インフラ(国内スイッチ、即時決済システム、国境を越える接続サービス)、(v)リスク・コンプライアンスおよび付加価値サービス(KYC/AML、不正対策ツール、融資/BNPL、加盟店向けサービス)にまで及ぶ。中央銀行および国内決済スキームは、ライセンスおよび技術標準を通じてこの連鎖を支える基盤であり、国際的なネットワークおよびプロセッサーは、カード連携型トークン化、オンライン決済受け入れ、加盟店網の拡大を支援している。
2つの運用上の拠点が、経済性をより明確に形作っている。それは加盟店開拓と、商取引フロー内における組込型金融である。CBEが支援するスマートデバイスによる非接触決済受け入れ(2026年2月)などのSoftPOSの取り組みは、小規模加盟店のハードウェアおよび導入コストを削減し、決済受け入れ層を強化している。B2B商取引および物流プラットフォームも、決済および信用供与の流通チャネルとなりつつある。OmniRetailは、西アフリカ全域でB2B商取引および組込型金融を拡大するため2,000万米ドル(2025年4月)を調達し、MaxAB-Wasokoはエジプトを拠点とするFaturaを買収(2025年5月)して組込型金融サービスを小売サプライチェーン網に統合し、Jumiaはカイロに27,000平方メートルの統合物流センターを開設(2025年7月)し、決済とウォレット払いが集中するフルフィルメントを支援している。国境を越えるインフラの実証も決済層に影響を与えており、ルワンダ国立銀行が発表した12か月間のe-フラン試験運用(2026年2月)や、SAMAによる決済システム監督の更新(2026年3月)がその例である。
競争環境
競争構造は二極化しています。テレコム系プラットフォームがアフリカのアクティブなモバイルマネー口座の60%超を占める一方、中東市場では銀行系ウォレットと独立系フィンテック企業が混在しています。東アフリカはM-Pesaを中心に高度に集中している一方、ナイジェリア、エジプト、アラブ首長国連邦はより断片化したシェアを示しています。グローバルカードネットワークは正面からの競争ではなく、提携を選択しています——MastercardとOrange Moneyの提携は7つのアフリカ諸国でデジタル受け入れを拡大しています。
戦略的な取り組みはエコシステムの幅に焦点を当てています。Orange、MTN、STCによるスーパーアプリへの野心が、ライドヘイリング、マイクロローン、保険と決済を一体化させ、複数の収益化経路を創出しています。ソフトPOSと生体認証がマイクロマーチャント獲得を目指す挑戦者を差別化しています。国境を越えた送金回廊、未開拓セグメントでの加盟店集約、ヘルスケア決済といった垂直特化型ソリューションは、中東・アフリカのモバイル決済産業における競争的地位を再編し得るホワイトスペースの機会を示しています。
既存企業は加速したM&Aおよびマイノリティステーク投資で対応しています。PayPalとTerraPayの提携、VisaとエミレーツNBDの提携など最近の資金調達ラウンドや提携は、組み込み型の国境を越えた機能および中小企業向け専門サービスへの転換を示しています。規制サンドボックスが開かれ、オープンバンキングAPIが成熟するにつれ、データ分析とAI駆動の不正防止モジュールが消費者の信頼を勝ち取り、中東・アフリカのモバイル決済市場全体で取扱高を拡大する上での決定的な資産となるでしょう。
中東・アフリカのモバイル決済業界リーダー
-
Orange S.A. (Orange Money)
-
Fawry (MyFawry)
-
Careem (CareemPay)
-
Vodafone Group
-
HyperPay Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカのモバイル決済市場
- STC Pay (Saudi Digital Payments Co.)
- MTN Group – MoMo
- Vodafone Group
- Orange S.A. (Orange Money)
- Fawry (MyFawry)
- Careem (CareemPay)
- HyperPay Inc.
- PalmPay Ltd.
- OPay Digital Services Ltd.
- Flutterwave Inc.
- Paystack Payments Ltd.
- Paymob Solutions
- BayanPay
- SADAD Payment System
- Payit Digital Wallet (ADCB)
- eand money (Etisalat)
- Zain Cash
- Beam Wallet
- Klip Digital Wallet
- Wave Mobile Money
市場機会と将来展望
国境を越える決済インフラと相互運用性は依然として最も明確な余白領域であり、ウォレットを新たな決済オプションに接続する公的な取り組みや実証実験によって後押しされている。AfCFTA事務局は2026年5月に「貿易のためのアフリカ・デジタルアクセスおよび公共インフラ(ADAPT)」構想を立ち上げ、ケニア、モロッコ、ナイジェリアをパイロット国として選定し、相互運用可能なデジタルID、決済、貿易データシステムを試験することとした。これは、ウォレット間コリドーおよびリアルタイム決済に関する本レポートの対象範囲と一致する。商業レイヤーでは、インフラネットワークを通じた国境を越える機能の稼働も進んでおり、Emirates NBDは2026年7月にPartiorネットワーク上でブロックチェーンを基盤とするリアルタイムの国境を越える決済を可能にし、Visa、M-PESA Africa、Onafriqは2026年7月にコンゴ民主共和国でステーブルコインによる決済を用いた国境を越えるモバイルマネーの実証を開始した。これらの動きは、GCC・アフリカ間およびアフリカ域内コリドーにおける摩擦を減らし得る代替的な決済モデルの活発な実証を示している。
加盟店の決済受け入れ拡大も、規制当局の支援による普及促進と、導入コストを下げ近接型ユースケースを広げる製品の動きに支えられた機会領域である。エジプト中央銀行が2026年2月に実施したSoftPOSによる非接触決済受け入れの取り組みは、スマートフォンを利用した決済受け入れを支援し、一方でM-Pesa AfricaとVodacom Tanzaniaは2026年3月に、M-Pesa SuperApp経由のトークン化された仮想カードを用いたモバイルマネーのタップ決済機能を開始し、QRやUSSDを超える決済受け入れ形式を拡大した。需要側では、賃金のデジタル化プログラムや政府のデジタル決済推進策により、繰り返し発生する資金流入がすでにウォレットへ集約されており、本レポートの文脈では2024年までのUAEおよびサウジアラビアにおける高いWPS準拠率がその例である。これにより、事業者は規制枠組みや取引限度額の制約の中で、BNPL、加盟店向け融資、給与連動型サービスといった付加価値サービスを重ねる余地が生まれている。
Recent Industry Developments in 中東・アフリカのモバイル決済市場
- 2026年6月:BNBリベリアとOrange Moneyが、国境を越えるモバイル送金サービスを開始し、リベリアからアフリカ8か国への送金を可能にした。この拡大は、Orange Moneyのコリドー網を強化し、西アフリカおよび東アフリカ全域でウォレット間送金を規制対象のアプリ主導チャネルへとさらに移行させるものである。
- 2026年5月:FawryはvalUと提携し、myFawryアプリ内で柔軟な決済・融資オプションを追加した。この統合により、既存のウォレットエコシステム内で消費者向け信用供与および分割払いのユースケースが深化し、エジプトにおける高頻度・高額なデジタルチェックアウトのフローを支援している。
- 2025年12月:Orange Money GroupとVisaは、アフリカおよび中東全域における仮想Visaカードの展開を含む、オンライン決済を加速するための戦略的パートナーシップを発表した。この動きは、モバイルウォレットをeコマース向けのカードネットワーク決済受け入れとより直接的に結びつけ、クローズドループ型ウォレットエコシステムを超えた使いやすさを向上させるものである。
中東・アフリカのモバイル決済市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、店舗内および遠隔購入のためのウォレットベースおよびモバイルマネー取引を含む、中東・アフリカ全域でモバイル端末上で開始された決済の価値を対象としています。
対象外:プリペイドカードへのチャージ、端末を使用しないカード提示型POS決済、およびデスクトップのみの銀行振込は、この市場規模の算定から除外されています。
セグメンテーションの概要
- 決済タイプ別
- 近接決済
- 遠隔決済
- 取引タイプ別
- ピア・ツー・ピア(P2P)
- 店舗内販売時点管理(POS)
- 個人対加盟店(P2M/チェックアウト)
- その他の取引タイプ
- アプリケーション別
- 小売・eコマース
- 輸送・物流
- ホスピタリティ・フードサービス
- 政府・公共部門
- その他のアプリケーション(教育、ヘルスケア)
- エンドユーザー別
- 個人
- 法人
- 地域別
- 中東
- サウジアラビア
- アラブ首長国連邦
- カタール
- クウェート
- トルコ
- オマーン
- その他中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- モロッコ
- その他アフリカ
- 中東
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、エコシステムをマッピングし、モバイル決済が地域内でどのように流通するかという基本的な計算を確定するために使用されました。中央銀行の決済システムレポート、通信規制当局の発表、政府統計ポータル、世界銀行グローバルファインデックスおよびIMFマクロシリーズなどの公開・非有料ソースを活用し、人口、口座保有率、支出能力の前提を固めました。モバイルマネーおよびウォレットの採用パターンを把握するため、GSMAモバイルマネー出版物や、決済ネットワーク事業者および加盟店協会からの国別プレスリリースも参照しました。
供給・運営面では、企業の年次報告書、投資家向けプレゼンテーション、監査済み申告書が、取引サービスに関連するビジネスモデルの分割と主要収益ラインの検証に役立ちました。また、企業財務とニューススクリーニンのための有料データベースサブスクリプション、および製品ロードマップの明確化が必要な場合の特許データベース確認にも使用しました。上記のソースはあくまで例示であり、データ収集、前提の検証、未解決の問題の解決のために、他の多くの公開文書やデータセットも検討しました。
一次インタビューおよびサーベイ
一次インタビューおよび短期サーベイは、決済プラットフォームチーム、モバイルマネー事業者、加盟店アグリゲーター、銀行、およびモバイル主導のチェックアウトをサポートする大規模加盟店に焦点を当てました。MEAは単一の均質な市場ではないため、湾岸、北アフリカ、サブサハラアフリカにわたって採用と価格の前提を検証し、デジタルウォレットの利用率またはモバイルマネーの取引量が異常に高いまたは低い外れ値を再確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:33% | CXO:14% |
| 中位層:52% | 部門・ユニットリーダー:35% |
| 中小プレイヤー:15% | マネージャー:51% |
市場規模算定と予測
市場トップダウンとボトムアップの検証を組み合わせて推計されました。トップダウン側では、モバイル決済の価値は、アクティブなモバイルウォレットまたはモバイルマネーユーザーを平均取引頻度と典型的な取引金額に結びつけることで需要プールから再構築され、各サブ地域で現金からモバイルへシフトする小売・サービス決済のシェアによって調整されました。合計値を現実的に保つため、サンプリングされたプロバイダー指標、加盟店アグリゲーターとのチャネルチェック、および収益化シグナルが利用可能な場合のASP類似のテイクレート範囲を使用した選択的なボトムアップ近似によって裏付けました。
このモデルを形成するいくつかのインプットは、スマートフォンおよびモバイルインターネットの普及率、登録済みおよびアクティブなモバイルマネー口座のトレンド、加盟店受け入れ密度(QRおよびNFCの準備状況)、ウォレット残高に波及する国境を越えた送金コリドー、ならびにUSD報告に影響するインフレとFXの動向です。小規模市場でボトムアップのインプットが不足している場合、ギャップは人口、都市化、金融包摂指標を使用して比較可能な国からスケーリングすることで対処し、その後、報告された決済量に対する妥当性チェックを実施しました。予測はシナリオ分析を使用して構築され、採用と利用のパスは規制、価格圧力、ウォレット相互運用性のタイムラインに関するインタビューフィードバックでストレステストされました。
データ検証と更新サイクル
検証は、公表されたモバイルマネー取引成長率、報告されたデジタル決済量、および対応可能な支出の上限を設定するマクロ消費プロキシなどの独立したシグナルとモデル出力を三角測量することで実施されました。ユーザーあたりの支出が異常に高い場合や採用の急激な増加が見られる場合にフラグが立てられ再検討されるよう、国およびサブ地域にわたって分散チェックが実施されました。承認前に、モデルと前提は多段階のアナリストレビューを経て、主要指標が複数のソースと矛盾する場合にはフォローアップのアウトリーチが実施されます。
レポートは年次で更新され、主要な規制変更、大規模な価格リセットまたはウォレット採用の段階的変化が観察された場合には中間更新が行われます。納品直前に、市場規模とナラティブが最新の開示情報と公開指標を反映していることを確認するための最終チェックを実施します。
Mordor Intelligenceの中東・アフリカのモバイル決済市場規模と他の公表推計との比較
MEAモバイル決済の公表市場価値は、タイトルが似ていても基礎となる計算ルールが必ずしも同じではないため、大きく乖離して見える場合があります。差異は通常、決済価値に何が含まれるか、起点として使用される年、および採用と利用がどの程度の速さでスケールすると想定されるかから生じます。
端末を使用せずに完了するカード提示型POS決済はMordor Intelligenceの対象範囲外であり、この単一の除外が、すべてのデジタルカード支出をモバイル主導として扱う場合に一部の公表数値が大幅に大きく見える理由を説明することが多いです。また、ある推計がウォレットへのチャージを決済価値としてカウントしたり、積極的なFX換算タイミングを適用したり、主要MEA経済のインフレと消費者支出制約照らして確認せずに取引金額の成長を予測したりする場合にもギャップが生じます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 72.4 ビリオン 米ドル(2025年) | |
| 業界団体A | 300 ビリオン 米ドル(2023年) | MEAのサブセットのモバイルマネー取引価値を反映することが多く、現金の入出金やウォレットへのチャージを含む場合があり、純粋な決済取引と比較して合計が膨らむ可能性があります。 |
| 地域コンサルタントB | 125 ビリオン 米ドル(2024年) | カードや銀行振込で実行されるより広範なデジタル決済が混在している可能性があり、端末起点のチェックアウトと他の電子決済活動を分離していない可能性があり、より広い対象範囲につながります。 |
この比較は、スプレッドの大部分が対象範囲によって説明されることを示しており、特に数値が端末起点の決済のみを捉えているか、より広範なデジタル資金移動を捉えているかによります。ユーザーアクティビティ、受け入れ準備状況、および現実的な支出制約にモデルを固定することで、最終的な数値は毎年確認・新できるインプットに追跡可能な状態を保ちます。
レポートで回答される主要設問
中東・アフリカのモバイル決済市場の現在の市場規模はいくらですか?
市場は2026年に99億1,000万米ドルと評価されており、年平均成長率(CAGR)36.72%で2031年までに472億8,000万米ドルに達すると予測されています。
当地域で近接決済がこれほど急速に成長している理由は何ですか?
ソフトPOSの展開、NFC対応スマートフォンの普及、および政府のキャッシュレス化推進施策が、加盟店にとっての受け入れを簡素化し、タップ・アンド・ゴーの利便性に対する消費者需要を促進しています。
賃金保護システム(WPS)義務化はモバイル決済の成長にどのような影響を与えますか?
WPSの規制により給与がデジタル口座に振り込まれるようになり、数百万人の低所得労働者がウォレットを通じた日常購入、送金、公共料金支払いに利用するようになっています。
最も急速に拡大しているアプリケーションセグメントはどこですか?
政府・公共部門の決済は、デジタルIDとeガバメントサービスがモバイル決済基盤を公共サービス提供に組み込むにつれて、年平均成長率(CAGR)40.35%で成長すると予測されています。
プロバイダーが直面する主な規制上の障壁は何ですか?
45以上のアフリカ規制当局にわたる断片化したライセンス制度と、ナイジェリアおよびエジプトにおける取引上限がコンプライアンスコストを増加させ、高額取引を制限しています。
競争環境の集中度はどの程度ですか?
アクティブユーザーの約70%が上位5つのプラットフォームに集中しており、中程度の集中度を示すとともに、国境を越えた決済、中小企業向けソリューション、または業界特化型ソリューションで差別化できる新規参入者にとって依然として余地があることを示しています。