
Tamaño y Participación del Mercado de Pagos Móviles en Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 7.24 Mil millones de dólares |
| Tamaño del Mercado (2026) | 9.91 Mil millones de dólares |
| Tamaño del Mercado (2031) | 47.28 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 36.72 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pagos Móviles en Oriente Medio y África por Mordor Intelligence
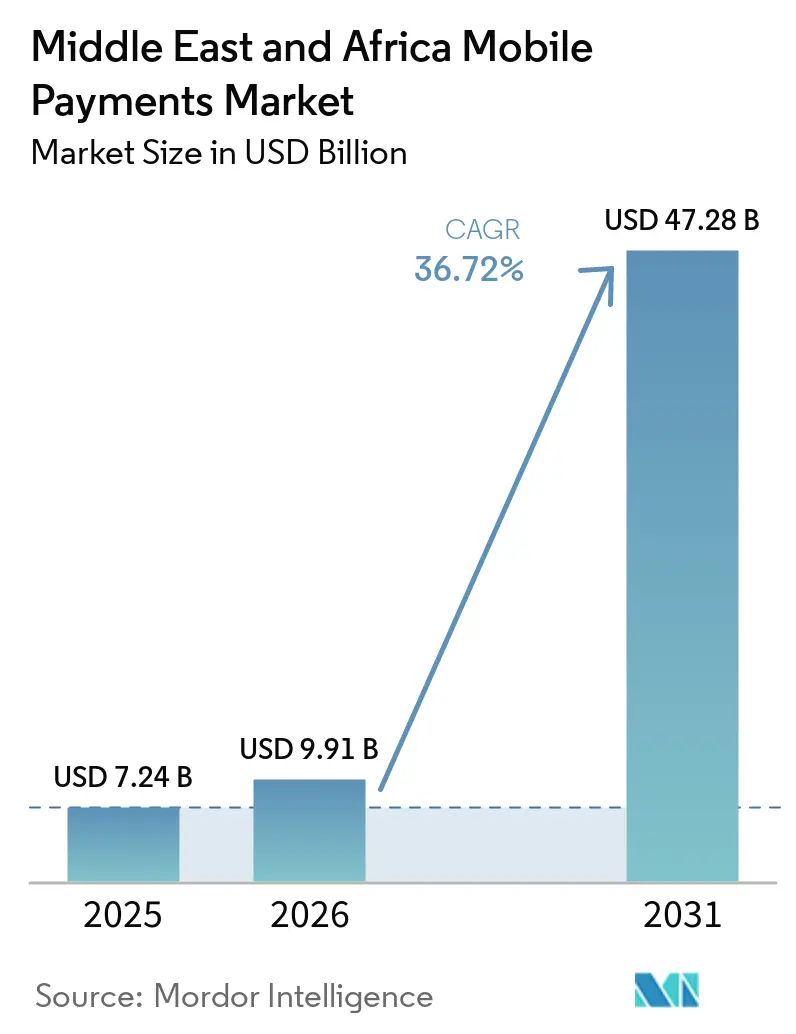
El tamaño del mercado de pagos móviles de Oriente Medio y África se valoró en 7.240 millones de USD en 2025 y se estima que crecerá desde 9.910 millones de USD en 2026 hasta alcanzar los 47.280 millones de USD en 2031, a una CAGR del 36,72% durante el período de previsión (2026-2031).
El crecimiento explosivo está arraigado en tres cambios estructurales: una mayor penetración de los teléfonos inteligentes, una amplia cobertura de 4G/5G y la convergencia de las carteras de telecomunicaciones con infraestructuras bancarias de primer nivel.[1] Las iniciativas gubernamentales de transición del efectivo a lo digital, las infraestructuras de pago en tiempo real y los corredores transfronterizos están acortando los ciclos de adopción, mientras que los ecosistemas de superaplicaciones reconfiguran la economía de captación de clientes. Los costes de aceptación para comerciantes siguen reduciéndose a medida que los teléfonos inteligentes habilitados con SoftPOS reemplazan a los terminales tradicionales, permitiendo a los microcomercianates integrarse en la economía digital formal. La intensa competencia entre operadoras de telecomunicaciones, bancos y empresas de tecnología financiera se traduce en innovación de productos en torno a la opción de compra ahora y pago después (BNPL), los códigos QR y las carteras vinculadas al salario, creando una mayor fidelización de los usuarios y volúmenes potenciales más amplios para el mercado de pagos móviles de Oriente Medio y África.
Conclusiones clave del informe
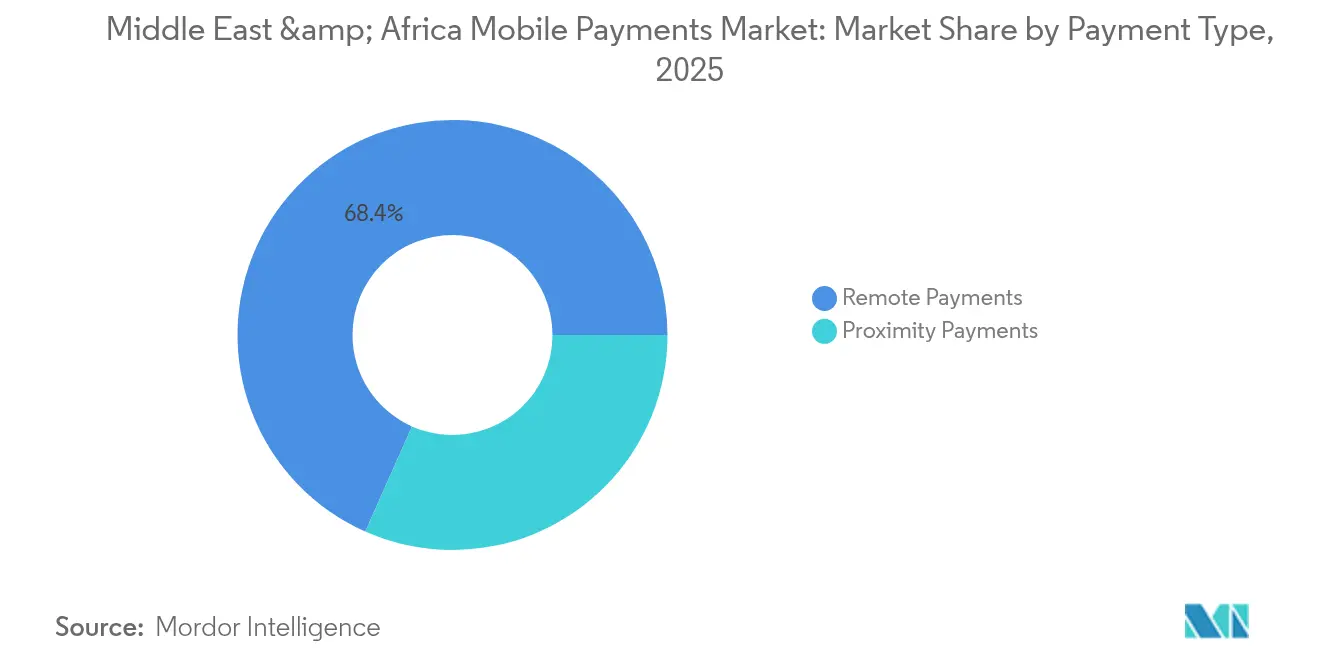
- Por tipo de pago: Los pagos remotos representaron el 68,35% de la participación del mercado de pagos móviles en Oriente Medio y África en 2025, mientras que se proyecta que los pagos de proximidad se expandirán a una CAGR del 38,66% hasta 2031.
- Por tipo de transacción: El POS en tienda lideró con una participación de ingresos del 40,55% en 2025; las transacciones P2P son las de mayor crecimiento con una CAGR del 39,21% hasta 2031.
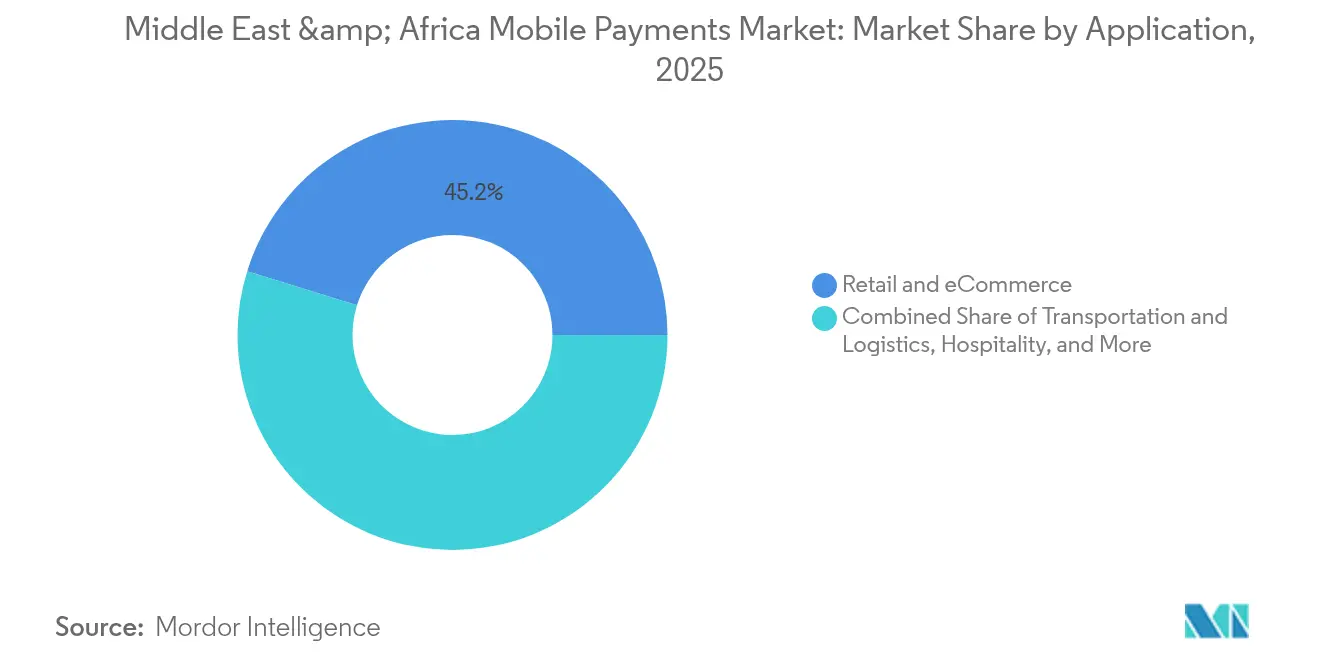
- Por aplicación: El comercio minorista y el comercio electrónico dominaron con una participación del 45,20% en 2025; se prevé que el segmento gubernamental y del sector público crezca a una CAGR del 40,35% hasta 2031.
- Por usuario final: Las transacciones personales representaron el 77,30% del tamaño del mercado de pagos móviles en Oriente Medio y África en 2025, mientras que las transacciones empresariales avanzan a una CAGR del 38,33% hasta 2031.
- Por geografía: África capturó el 56,65% de la participación del mercado de pagos móviles en Oriente Medio y África en 2025; se proyecta que la región de Oriente Medio registrará el crecimiento más rápido con una CAGR del 39,9% de 2026 a 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Mandatos del Sistema de Protección Salarial (WPS) del CCG que aceleran la migración del efectivo a lo digital | +7.8% | Países del CCG (Emiratos Árabes Unidos, Arabia Saudí, Catar, Kuwait, Omán, Baréin) | Mediano plazo (2-4 años) |
| Programas de fidelización de carteras habilitados con BNPL que impulsan la frecuencia de transacciones en los Emiratos Árabes Unidos y Arabia Saudí | +5.2% | Emiratos Árabes Unidos, Arabia Saudí, con expansión a otros estados del CCG | Corto plazo (≤ 2 años) |
| Carrera de superaplicaciones de telecomunicaciones que desbloquea la adopción de USSD rural en África subsahariana | +9.5% | Nigeria, Kenia, Sudáfrica, Ghana, con expansión a otros países del África subsahariana | Mediano plazo (2-4 años) |
| Implementaciones de SoftPOS entre microcomercianates (proyectos piloto de Visa Tap-to-Phone) | +6.3% | Sudáfrica, Egipto, Emiratos Árabes Unidos, Arabia Saudí, con expansión a otros centros urbanos | Corto plazo (≤ 2 años) |
| Corredores de remesas de cartera a cartera CCG–África que reducen las comisiones de transferencia | +4.1% | Corredores Emiratos Árabes Unidos-Nigeria, Arabia Saudí-Egipto, Catar-Kenia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos del Sistema de Protección Salarial (WPS) del CCG que aceleran la migración del efectivo a lo digital
El cumplimiento del WPS alcanzó el 99,8% en los Emiratos Árabes Unidos y el 92% en Arabia Saudí en 2024, incorporando a 5,8 millones de trabajadores que anteriormente cobraban en efectivo a los canales digitales.[2] La digitalización obligatoria del salario canaliza los ingresos salariales recurrentes hacia las carteras móviles, aumentando la frecuencia media de transacciones no salariales en 3,2 veces para proveedores como STC Pay. El programa se está expandiendo en Baréin, Catar y Omán, estandarizando las infraestructuras de nómina y reduciendo los costes de captación de clientes. Los bancos se benefician de los saldos en depósito, mientras que las carteras de telecomunicaciones monetizan las comisiones por remesas y pagos de facturas. La iniciativa integra la inclusión financiera a escala, consolidando el potencial de volumen a largo plazo para el mercado de pagos móviles de Oriente Medio y África.
Programas de fidelización de carteras habilitados con BNPL que impulsan la frecuencia de transacciones en los Emiratos Árabes Unidos y Arabia Saudí
La integración de Tabby con STC Pay aumentó la frecuencia de transacciones de la cartera en un 42% en 2024, subrayando la capacidad del BNPL para ampliar el crédito al consumo dentro de las carteras digitales existentes.[3] La adopción del BNPL ha alcanzado el 39% en los Emiratos Árabes Unidos y el 42% en Arabia Saudí, impulsando 10.000 millones de USD en volúmenes anuales de cartera y generando importes medios por transacción 2,7 veces superiores a los de las tarjetas tradicionales. Los comerciantes obtienen mayores tasas de conversión, los consumidores acceden a pagos diferidos y los operadores de carteras capturan ingresos por comisiones de intercambio y por mora. La rápida escala de los híbridos BNPL-cartera probablemente profundice la fidelización de los usuarios y agudice la diferenciación competitiva en el mercado de pagos móviles de Oriente Medio y África.
Carrera de superaplicaciones de telecomunicaciones que desbloquea la adopción de USSD rural en África subsahariana
Max it de Orange apunta a 45 millones de usuarios activos para 2025, aprovechando el USSD para llegar a los teléfonos básicos de gama baja.[4] Telebirr en Etiopía ya presta servicio a 40 millones de usuarios, procesando 3.000 millones de USD en transacciones mensuales, lo que representa aproximadamente el 30% del PIB nacional. El posicionamiento como superaplicación permite a las operadoras de telecomunicaciones agrupar pagos, microcréditos y seguros, extrayendo ingresos de múltiples líneas mientras reducen la tasa de abandono. La resiliencia del USSD en regiones de bajo ancho de banda amplía los volúmenes potenciales y consolida a las telecomunicaciones como actores dominantes en el mercado de pagos móviles de Oriente Medio y África.
Implementaciones de SoftPOS entre microcomercianates (proyectos piloto de Visa Tap-to-Phone)
El sistema Tap-to-Phone de Visa registró un crecimiento interanual global del 200% en 2025, con un fuerte impulso en Sudáfrica, Egipto, los Emiratos Árabes Unidos y Arabia Saudí. La conversión de teléfonos Android en dispositivos de aceptación reduce drásticamente los costes de hardware y formaliza a los comerciantes que anteriormente operaban exclusivamente en efectivo: el 30% de los nuevos usuarios eran completamente nuevos en los pagos digitales. La tecnología respalda las preferencias de pago sin contacto de los consumidores (el 61% de los compradores prefiere ahora el pago por aproximación), mejora la captura de datos para los programas de fidelización y acelera la incorporación de comerciantes. Se espera que la adopción masiva de SoftPOS reequilibre la combinación de transacciones hacia los pagos de proximidad y amplíe el PIB potencial para el mercado de pagos móviles de Oriente Medio y África.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| La fragmentación de licencias entre más de 45 reguladores africanos retrasa la entrada al mercado | -4.3% | Toda África, con impacto particular en las iniciativas de pago transfronterizo | Largo plazo (≥ 4 años) |
| Los límites de transacción de dinero móvil en Nigeria y Egipto reducen el importe por transacción | -3.1% | Nigeria, Egipto, con efectos secundarios en los países vecinos | Mediano plazo (2-4 años) |
| Las altas tasas de fraude en USSD provocan que los bancos impongan límites de reintentos de PIN | -2.7% | África subsahariana, especialmente Uganda, Zambia y Kenia | Corto plazo (≤ 2 años) |
| Las deficiencias de financiación del PAPSS ralentizan el despliegue de infraestructuras de pago en tiempo real en el África francófona | -2.1% | Países de la Unión Económica y Monetaria de África Occidental y Central (UEMOA) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La fragmentación de licencias entre más de 45 reguladores africanos retrasa la entrada al mercado
Los proveedores de pago destinan entre el 18% y el 24% de sus presupuestos operativos al cumplimiento normativo mientras navegan por clases de licencias y estructuras de comisiones divergentes. Los plazos de aprobación oscilan entre tres meses y más de un año, lo que frena el tiempo de comercialización de las propuestas transfronterizas. Los modelos de licencias basados en la actividad en Kenia y Ghana ofrecen plantillas prometedoras, pero la armonización amplia sigue siendo una agenda a largo plazo. La fricción resultante restringe la entrada de capital, frena la innovación y recorta el crecimiento del mercado de pagos móviles de Oriente Medio y África.
Los límites de transacción de dinero móvil en Nigeria y Egipto reducen el importe por transacción
Los límites de verificación de identidad por niveles (KYC) en Nigeria limitan las transferencias diarias de cartera a 5 millones de NGN (3.275 USD), mientras que Egipto aplica límites similares para reducir el riesgo de blanqueo de capitales. En consecuencia, los importes medios por transacción de dinero móvil siguen siendo un 62% inferiores a las transferencias bancarias, lo que obliga a los proveedores a priorizar la frecuencia sobre el valor. Aunque los reguladores buscan salvaguardar la estabilidad, los límites restringen casos de uso como los pagos entre empresas (B2B) y las remesas de gran valor, moderando los ingresos globales de las carteras en el mercado de pagos móviles de Oriente Medio y África.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de pago:
el auge de la proximidad reconfigura el panorama de las transaccionesLos pagos remotos representaron el 68,35% del mercado de pagos móviles en Oriente Medio y África en 2025, impulsados por el pago de facturas y las transferencias de comercio electrónico. La tecnología Tap-to-Phone de Visa y los dispositivos NFC ampliamente disponibles están impulsando la adopción de pagos de proximidad con una CAGR proyectada del 38,66%, especialmente en los centros urbanos del GCC donde las iniciativas sin contacto generaron un aumento del 47% en 2024. Los comerciantes obtienen mayor rendimiento en el punto de venta, mientras que los consumidores se benefician de la comodidad del pago por aproximación. Los datos de transacciones extraídos de los eventos de proximidad permiten ofertas hiperlocales, lo que impulsa las ventas de los comerciantes y profundiza el compromiso con el ecosistema.
La rápida difusión del SoftPOS entre los microcomerciantesr educe los costos de aceptación y apunta a establecimientos que anteriormente operaban solo con efectivo, ampliando los volúmenes direccionables para el mercado de pagos móviles en Oriente Medio y África. Los pagos de proximidad también facilitan la autenticación sin conexión, una característica vital en entornos con conectividad intermitente. A medida que la infraestructura escala, se espera que la participación de los pagos de proximidad cierre la brecha con las transacciones remotas, desplazando el enfoque de los proveedores hacia las experiencias en tienda y las ofertas de comercio integrado.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la compra del informe
Por tipo de transacción:
el crecimiento de P2P impulsa la inclusión financieraLas transacciones POS lideraron con una participación del 40,55% en 2025, lo que refleja la alta penetración de teléfonos inteligentes y la digitalización de los comerciantes en los estados del GCC. Sin embargo, se proyecta que las transferencias P2P superarán a otros flujos con una CAGR del 39,21%, impulsadas por las necesidades de remesas y las limitadas redes de sucursales. Los usuarios de dinero móvil por primera vez en África inician el 78% de sus recorridos a través de P2P, lo que lo convierte en un canal de adquisición crítico para el tamaño del mercado de pagos móviles en Oriente Medio y África.
Las remesas internacionales de dinero móvil alcanzaron 34 mil millones de USD en 2024. Los proveedores están incorporando servicios de valor agregado como fondos de ahorro, microcréditos y seguros para monetizar los crecientes saldos de las billeteras. A medida que los reguladores avanzan hacia la interoperabilidad de la liquidación bruta en tiempo real, los corredores P2P profundizarán la liquidez y reforzarán el papel del ecosistema en la integración económica.
Por aplicación:
el sector gubernamental emerge como motor de crecimientoEl comercio minorista y el comercio electrónico capturaron el 45,20% del mercado de pagos móviles en Oriente Medio y África en 2025, impulsados por los procesos de pago orientados al móvil y las tiendas emergentes habilitadas con códigos QR. Las compras sin fricciones mejoran las tasas de conversión y el tamaño de las cestas, lo que obliga a los comerciantes a integrar múltiples opciones de billetera.
La adopción en el sector público se está acelerando a una CAGR del 40,35% a medida que las identidades digitales y los portales de gobierno electrónico ganan terreno bajo la Visión 2030 de Arabia Saudita y la Estrategia de Gobierno Digital de los Emiratos Árabes Unidos 2025. El desembolso digital de subsidios, multas y tasas de licencias ancla los volúmenes, reduce los costos de manejo de efectivo y mejora la transparencia. Los casos de uso a gran escala catalizan efectos de ecosistema, incorporando a los ciudadanos no bancarizados en interacciones digitales repetidas y expandiendo el mercado de pagos móviles en Oriente Medio y África.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la compra del informe
Por usuario final:
el segmento empresarial acelera la transformación digitalLas billeteras personales mantuvieron una participación dominante del 77,30% en 2025, lo que subraya el papel fundamental del dinero móvil en la vida financiera cotidiana. Esta dominancia se deriva de los depósitos de salarios, el pago de facturas y las transacciones minoristas de pequeño valor que en conjunto forman la columna vertebral de la participación del mercado de pagos móviles en Oriente Medio y África.
Se prevé que el uso empresarial se expanda a una CAGR del 38,33% a medida que las empresas digitalizan los pagos a proveedores, la nómina y los mercados B2B. En Uganda, el valor de las transacciones de dinero móvil superó los 100 billones de UGX (26 mil millones de USD) en 2023. Los flujos de trabajo digitales agilizan la conciliación y mejoran la liquidez, mientras que los límites de transacción más altos y la conectividad mediante API desbloquean propuestas de finanzas integradas adaptadas para las pymes.
Análisis geográfico
Mercado de Pagos Móviles de África
África representó el 56,65% del mercado de pagos móviles en Oriente Medio y África en 2025, anclado por las transacciones de dinero móvil de Kenia que equivalieron al 59% del PIB nacional. Se espera que la adopción de teléfonos inteligentes en el África subsahariana alcance el 44% para 2025, ampliando la base direccionable para las billeteras basadas en USSD y aplicaciones. A pesar de las crónicas brechas de infraestructura, la innovación de las empresas de telecomunicaciones en torno a la autenticación sin conexión mitiga los fallos de sesión causados por la latencia rural de 250 ms, que genera una tasa de abandono de USSD del 18%.
Mercado de Pagos Móviles del CCG
Oriente Medio se encuentra en una curva de crecimiento más acelerada, con una CAGR proyectada del 39,9% hasta 2031. El objetivo de Arabia Saudita de alcanzar el 70% de transacciones sin efectivo para 2025 y la participación del efectivo en los puntos de venta de los EAU, que ya descendió al 17% en 2023, ilustran el giro liderado por políticas hacia el dinero digital. Los sistemas de pago en tiempo real procesaron 230 mil millones de USD en 2023 y se prevé que superen los 903 mil millones de USD en 2028 en los seis estados del CCG.
Mercado de Pagos Móviles de Oriente Medio y África
Los corredores de remesas entre billeteras de distintas regiones conectan a los trabajadores migrantes del CCG con los beneficiarios africanos, reduciendo las comisiones y acelerando la liquidación. El Sistema Panafricano de Pagos y Liquidaciones es un potencial elemento transformador, aunque las brechas de financiación están retrasando su implementación en los bloques francófonos. Estos factores convergentes sugieren una dinámica complementaria en lugar de competitiva, en la que la escala de usuarios de África y la sofisticación de la infraestructura de Oriente Medio impulsan conjuntamente el mercado de pagos móviles de Oriente Medio y África.
Panorama regulatorio
La regulación en el mercado de pagos móviles de Oriente Medio y África se está endureciendo en torno a los requisitos de licencia, la resiliencia operativa y la protección del consumidor a medida que crecen los volúmenes de billeteras y dinero móvil. En Arabia Saudita, el Banco Central Saudí (SAMA) actualizó su Marco de Supervisión para Sistemas de Pago y sus Operadores en marzo de 2026 para alinear la supervisión con la Ley de Pagos y Servicios de Pago (Decreto Real M/26), sobre la base de requisitos anteriores como las Normas de SAMA para Billeteras Electrónicas publicadas en octubre de 2024, que incluyen la clasificación de clientes y controles de límite de transacción. En Egipto, el Banco Central de Egipto (CBE) emitió regulaciones de licencia para Operadores de Sistemas de Pago (PSO) y Proveedores de Servicios de Pago (PSP) bajo la Ley Bancaria N.º 194 de 2020, con un período de transición que se extiende hasta junio de 2026.
La dirección de las políticas también está impulsando la modernización de la infraestructura que afecta la aceptación por parte de comercios y la interoperabilidad de billeteras. Las medidas del CBE en febrero de 2026 para habilitar la aceptación sin contacto a través de dispositivos inteligentes (SoftPOS) reducen la dependencia de terminales tradicionales y bajan las barreras para la incorporación de microcomerciantes. En todo el CCG, las estrategias nacionales y los marcos de supervisión enfatizan la interoperabilidad, incluidos esquemas nacionales como MADA en Arabia Saudita, y enfoques de sandbox o laboratorio vinculados a la banca abierta para respaldar las finanzas integradas. En África, la fragmentación de licencias y los límites de transacción en mercados grandes como Nigeria y Egipto continúan ralentizando la entrada.
Análisis de la cadena de valor
La cadena de valor de los pagos móviles en Oriente Medio y África abarca (i) acceso y dispositivos (smartphones y teléfonos básicos que usan aplicaciones y USSD), (ii) habilitación de la aceptación (QR/NFC, SoftPOS, POS inteligentes), (iii) emisores de billeteras y distribución (billeteras de telecomunicaciones, billeteras bancarias y billeteras fintech respaldadas por redes de agentes y socios de cash-in/cash-out), (iv) rieles de procesamiento y liquidación (switches nacionales, sistemas de pago instantáneo y conectores transfronterizos), y (v) riesgo, cumplimiento y servicios de valor agregado (KYC/AML, herramientas antifraude, préstamos/BNPL y servicios para comercios). Los bancos centrales y los esquemas de pago nacionales anclan la cadena mediante licencias y normas técnicas, mientras que las redes y procesadores internacionales respaldan la tokenización vinculada a tarjetas, la aceptación en línea y un mayor alcance de comercios.
Dos nodos operativos están configurando la economía de manera más clara: la adquisición de comercios y las finanzas integradas dentro de los flujos de comercio. Las iniciativas de SoftPOS, incluida la aceptación sin contacto respaldada por el CBE a través de dispositivos inteligentes (febrero de 2026), reducen los costos de hardware e implementación para microcomerciantes, ajustando la capa de aceptación. Las plataformas de comercio B2B y logística también se están convirtiendo en canales de distribución para pagos y crédito: OmniRetail recaudó USD 20 millones (abril de 2025) para expandir el comercio B2B y las finanzas integradas en África Occidental, MaxAB-Wasoko adquirió la egipcia Fatura (mayo de 2025) para integrar servicios financieros embebidos en redes de cadena de suministro minorista, y Jumia inauguró un centro logístico integrado de 27.000 m² en El Cairo (julio de 2025), apoyando el cumplimiento de pedidos donde se concentran el checkout y los pagos con billetera. La experimentación en infraestructura transfronteriza también alimenta la capa de liquidación, incluido un piloto de e-Franc de 12 meses anunciado por el Banco Nacional de Ruanda (febrero de 2026) y las actualizaciones de SAMA a la supervisión de sistemas de pago (marzo de 2026).
Panorama competitivo
La estructura competitiva está bifurcada: las plataformas respaldadas por telecomunicaciones controlan más del 60% de las cuentas de dinero móvil activas en África, mientras que los mercados de Oriente Medio muestran una combinación de carteras bancarias y empresas de tecnología financiera independientes. África Oriental está muy concentrada en torno a M-Pesa, mientras que Nigeria, Egipto y los Emiratos Árabes Unidos exhiben cuotas más fragmentadas. Las redes de tarjetas globales están optando por asociarse en lugar de competir directamente: la alianza de Mastercard con Orange Money abre la aceptación digital en siete países africanos.
Las estrategias se centran en la amplitud del ecosistema. Las ambiciones de superaplicación de Orange, MTN y STC colocan los pagos junto a los servicios de transporte privado, los microcréditos y los seguros, creando una monetización de múltiples líneas. El SoftPOS y la autenticación biométrica diferencian a los nuevos competidores que apuntan a la captación de microcomercianates en corredores urbanos. Los corredores de remesas transfronterizas, la agregación de comerciantes en segmentos desatendidos y las soluciones verticales específicas como los pagos sanitarios representan oportunidades de espacio en blanco que podrían reconfigurar las posiciones competitivas dentro de la industria de pagos móviles de Oriente Medio y África.
Los operadores establecidos están respondiendo con fusiones y adquisiciones aceleradas e inversiones de participación minoritaria. Las recientes rondas de financiación y asociaciones, como las de PayPal con TerraPay y Visa con Emirates NBD, señalan un giro hacia capacidades transfronterizas integradas y propuestas a medida para las PYME. A medida que los entornos regulatorios de prueba (sandboxes) abren y las interfaces de programación de aplicaciones (API) de banca abierta maduran, los módulos de análisis de datos y detección de fraude basados en inteligencia artificial (IA) se convertirán en activos decisivos para ganarse la confianza de los consumidores y escalar los volúmenes en el mercado de pagos móviles de Oriente Medio y África.
Líderes de la Industria de Pagos Móviles en Oriente Medio y África
-
Orange S.A. (Orange Money)
-
Fawry (MyFawry)
-
Careem (CareemPay)
-
Vodafone Group
-
HyperPay Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pagos Móviles en Oriente Medio y África Empresas cubiertas en este informe
- STC Pay (Saudi Digital Payments Co.)
- MTN Group – MoMo
- Vodafone Group
- Orange S.A. (Orange Money)
- Fawry (MyFawry)
- Careem (CareemPay)
- HyperPay Inc.
- PalmPay Ltd.
- OPay Digital Services Ltd.
- Flutterwave Inc.
- Paystack Payments Ltd.
- Paymob Solutions
- BayanPay
- SADAD Payment System
- Payit Digital Wallet (ADCB)
- eand money (Etisalat)
- Zain Cash
- Beam Wallet
- Klip Digital Wallet
- Wave Mobile Money
Lea el análisis de las empresas de pagos móviles en oriente medio y áfrica
Oportunidades de mercado y perspectivas futuras
Los rieles transfronterizos y la interoperabilidad siguen siendo el espacio en blanco más claro, respaldados por iniciativas públicas y pilotos activos que conectan billeteras con nuevas opciones de liquidación. La Secretaría de la AfCFTA lanzó la iniciativa Africa Digital Access and Public Infrastructure for Trade (ADAPT) en mayo de 2026, seleccionando a Kenia, Marruecos y Nigeria como países piloto para probar sistemas interoperables de identidad digital, pagos y datos comerciales, lo que se alinea con el alcance del informe en torno a los corredores de billetera a billetera y la liquidación en tiempo real. En la capa comercial, las capacidades transfronterizas también se están activando a través de redes de infraestructura: Emirates NBD habilitó pagos transfronterizos en tiempo real basados en blockchain en la red Partior en julio de 2026, y Visa, M-PESA Africa y Onafriq lanzaron un piloto de dinero móvil transfronterizo liquidado en stablecoin en la República Democrática del Congo en julio de 2026. Estos pasos muestran una experimentación activa con modelos de liquidación alternativos que pueden reducir la fricción en los corredores entre el CCG y África, y dentro del propio continente africano.
La expansión de la aceptación por comercios es otra área de oportunidad, anclada en la habilitación respaldada por reguladores y en movimientos de producto que reducen los costos de incorporación y amplían los casos de uso de proximidad. La iniciativa de aceptación sin contacto SoftPOS del Banco Central de Egipto de febrero de 2026 respalda la aceptación basada en smartphones, mientras que M-Pesa Africa y Vodacom Tanzania lanzaron una función de dinero móvil tap-to-pay en marzo de 2026 utilizando tarjetas virtuales tokenizadas a través de la SuperApp de M-Pesa, ampliando los formatos de aceptación más allá del QR y el USSD. En el lado de la demanda, los programas de digitalización salarial y las agendas de pago digital gubernamentales ya canalizan flujos recurrentes hacia las billeteras, incluido el alto cumplimiento del WPS en los EAU y Arabia Saudita para 2024 en el contexto del informe. Esto crea espacio para que los proveedores incorporen servicios de valor agregado como BNPL, financiamiento a comercios y productos vinculados a nóminas dentro de marcos regulados y restricciones de límite de transacción.
Desarrollos recientes de la industria en Mercado de Pagos Móviles en Oriente Medio y África
- Junio de 2026: BNB Liberia y Orange Money lanzaron un servicio de remesas móviles transfronterizas, que permite transferencias desde Liberia a ocho países africanos. La expansión fortalece la presencia de corredores de Orange Money e impulsa aún más las remesas de billetera a billetera hacia canales regulados y liderados por aplicaciones en África Occidental y Oriental.
- Mayo de 2026: Fawry se asoció con valU para agregar opciones flexibles de pago y financiamiento dentro de la aplicación myFawry. La integración profundiza los casos de uso de crédito al consumidor y pago en cuotas dentro de un ecosistema de billetera existente, respaldando flujos de checkout digital de mayor frecuencia y de mayor monto en Egipto.
- Diciembre de 2025: Orange Money Group y Visa anunciaron una asociación estratégica para acelerar los pagos en línea, incluido el despliegue de tarjetas virtuales Visa en toda África y Oriente Medio. El movimiento vincula las billeteras móviles de manera más directa con la aceptación de redes de tarjetas para el comercio electrónico, mejorando la usabilidad más allá de los ecosistemas de billetera de circuito cerrado.
Mercado de Pagos Móviles en Oriente Medio y África Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca el valor de los pagos iniciados en un dispositivo móvil en Oriente Medio y África, incluidas las transacciones basadas en billeteras y dinero móvil utilizadas para compras en tienda y remotas.
Exclusiones del alcance: Las recargas de tarjetas prepago, los pagos POS con tarjeta presente que no involucran un dispositivo móvil y las transferencias bancarias realizadas exclusivamente desde escritorio quedan excluidos del dimensionamiento de este mercado.
Descripción General de la Segmentación
- Por tipo de pago
- Pagos de proximidad
- Pagos remotos
- Por tipo de transacción
- Entre particulares (P2P)
- Punto de venta en tienda (POS)
- De persona a comerciante (P2M/Pago)
- Otros tipos de transacción
- Por aplicación
- Comercio minorista y comercio electrónico
- Transporte y logística
- Hostelería y servicios de alimentación
- Gobierno y sector público
- Otras aplicaciones (educación, sanidad)
- Por usuario final
- Personal
- Empresarial
- Geografía
- Oriente Medio
- Arabia Saudí
- Emiratos Árabes Unidos
- Catar
- Kuwait
- Turquía
- Omán
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Marruecos
- Resto de África
- Oriente Medio
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para mapear el ecosistema y establecer la base matemática de cómo los pagos móviles se mueven a través de la región. Nos apoyamos en fuentes públicas y de acceso libre, como informes de sistemas de pago de bancos centrales, comunicados de reguladores de telecomunicaciones, portales de estadísticas gubernamentales, y las series del Índice Global Findex del Banco Mundial y las series macroeconómicas del FMI, para anclar los supuestos de población, titularidad de cuentas y capacidad de gasto. Para comprender los patrones de adopción de dinero móvil y billeteras, también consultamos fuentes como las publicaciones de dinero móvil de la GSMA, junto con comunicados de prensa a nivel de país de operadores de redes de pago y asociaciones de comerciantes.
En cuanto a la oferta y el lado operativo, los informes anuales de las empresas, las presentaciones a inversores y los estados financieros auditados ayudaron a validar las divisiones del modelo de negocio y las principales líneas de ingresos vinculadas a los servicios de transacción. También utilizamos suscripciones a bases de datos de pago para los estados financieros de las empresas y el seguimiento de noticias, así como para la verificación de bases de datos de patentes cuando era necesario aclarar las hojas de ruta de productos. Las fuentes mencionadas anteriormente son meramente ilustrativas, y se revisaron muchos otros documentos y conjuntos de datos públicos para recopilar datos, validar supuestos y resolver preguntas abiertas.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y las encuestas breves se centraron en equipos de plataformas de pago, operadores de dinero móvil, agregadores de comerciantes, bancos y grandes comerciantes que admiten el proceso de pago liderado por móvil. Dado que MEA no es un mercado único y homogéneo, pusimos a prueba los supuestos de adopción y precios en el Golfo, el Norte de África y el África subsahariana, y luego revisamos los valores atípicos donde el uso de billeteras digitales o los volúmenes de dinero móvil eran inusualmente altos o bajos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXO): 14% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 35% |
| Actores menores: 15% | Gerentes: 51% |
Dimensionamiento del Mercado y Pronóstico
El mercado se estimó utilizando una combinación de verificaciones de arriba hacia abajo y de abajo hacia arriba. En el enfoque de arriba hacia abajo, el valor de los pagos móviles se reconstruyó a partir del grupo de demanda vinculando a los usuarios activos de billeteras móviles o dinero móvil con la frecuencia promedio de transacciones y los tamaños de ticket típicos, que luego se ajustan según la proporción de pagos minoristas y de servicios que se desplazan del efectivo al móvil en cada subregión. Para mantener los totales realistas, los corroboramos con aproximaciones selectivas de abajo hacia arriba utilizando métricas de proveedores muestreadas, verificaciones de canales con agregadores de comerciantes y rangos de tasas de captación similares al precio de venta promedio donde había señales de monetización disponibles.
Algunos insumos que dan forma a este modelo son la penetración de teléfonos inteligentes e internet móvil, las tendencias de cuentas de dinero móvil registradas y activas, la densidad de aceptación de comerciantes (preparación para QR y NFC), los corredores de remesas transfronterizas que se derraman en los saldos de las billeteras, y el movimiento de la inflación y el tipo de cambio que afecta los informes en USD. Donde faltaban insumos de abajo hacia arriba para mercados más pequeños, las brechas se manejaron escalando desde países comparables utilizando indicadores de población, urbanización e inclusión financiera, seguido de una verificación de razonabilidad frente a los volúmenes de pago reportados. Los pronósticos se construyeron utilizando análisis de escenarios, donde las trayectorias de adopción y uso se sometieron a pruebas de estrés con los comentarios de las entrevistas sobre regulación, presión de precios y plazos de interoperabilidad de billeteras.
Ciclo de Validación y Actualización de Datos
La validación se realizó triangulando el resultado del modelo con señales independientes, como el crecimiento publicado de las transacciones de dinero móvil, los volúmenes de pagos digitales reportados y los indicadores de consumo macroeconómico que establecen un límite superior del gasto direccionable. Se realizaron verificaciones de varianza entre países y subregiones para que el gasto por usuario inusualmente alto o los saltos repentinos en la adopción fueran marcados y revisados nuevamente. Antes de la aprobación final, el modelo y los supuestos pasan por una revisión analítica de múltiples pasos, y se activa el seguimiento cuando una métrica clave entra en conflicto con múltiples fuentes.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando se observan cambios regulatorios importantes, grandes reajustes de precios o cambios significativos en la adopción de billeteras. Justo antes de la entrega, realizamos una revisión final para garantizar que el tamaño del mercado y el análisis reflejen las últimas divulgaciones disponibles e indicadores públicos.
Tamaño del Mercado de Pagos Móviles en Oriente Medio y África de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para los pagos móviles en MEA pueden parecer muy dispares porque las reglas de conteo subyacentes no siempre son las mismas, incluso cuando los títulos suenan similares. Las diferencias suelen provenir de lo que se incluye en el valor del pago, el año utilizado como punto de partida y la rapidez con que se asume que la adopción y el uso escalarán.
Los pagos POS con tarjeta presente que se completan sin un dispositivo móvil quedan fuera del alcance de Mordor Intelligence, y esta única exclusión a menudo explica por qué algunas cifras publicadas parecen mucho más grandes cuando tratan todo el gasto digital con tarjeta como liderado por móvil. Las brechas también aparecen cuando una estimación contabiliza las recargas de billeteras como valor de pago, aplica una conversión de tipo de cambio agresiva o proyecta el crecimiento del tamaño del ticket sin verificarlo frente a la inflación y las restricciones de gasto del consumidor en las principales economías de MEA.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 7,24 mil millones de USD (2025) | |
| Asociación Sectorial A | 30,00 mil millones de USD (2023) | A menudo refleja el valor de las transacciones de dinero móvil para un subconjunto de MEA y puede incluir flujos de depósito y retiro de efectivo y recargas de billeteras, lo que puede inflar los totales en comparación con las transacciones de pago puras. |
| Consultora Regional B | 12,50 mil millones de USD (2024) | Puede mezclar pagos digitales más amplios ejecutados con tarjetas y transferencias bancarias, y puede no separar el proceso de pago iniciado desde el dispositivo móvil de otras actividades de pago electrónico, lo que lleva a un alcance más amplio. |
La comparación muestra que la mayor parte de la diferencia se explica por el alcance, especialmente si la cifra captura únicamente los pagos iniciados desde el dispositivo móvil o un conjunto más amplio de movimientos de dinero digital. Al anclar el modelo a la actividad del usuario, la preparación para la aceptación y las restricciones de gasto realistas, el número final permanece rastreable a insumos que pueden verificarse y actualizarse cada año.
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de pagos móviles de Oriente Medio y África?
El mercado está valorado en 9.910 millones de USD en 2026 y se proyecta que alcance los 47.280 millones de USD para 2031 con una CAGR del 36,72%.
¿Por qué los pagos de proximidad están creciendo tan rápidamente en la región?
Las implementaciones de SoftPOS, la penetración de teléfonos inteligentes con NFC y las agendas gubernamentales sin efectivo están simplificando la aceptación para los comerciantes e impulsando la demanda de los consumidores por la comodidad del pago por aproximación.
¿Cómo afectan los mandatos del Sistema de Protección Salarial al crecimiento de los pagos móviles?
Las normas del WPS introducen los salarios en cuentas digitales, incorporando a millones de trabajadores de bajos ingresos que luego utilizan las carteras para compras cotidianas, remesas y pago de facturas.
¿Qué segmento de aplicación está creciendo con mayor rapidez?
Se espera que los pagos gubernamentales y del sector público crezcan a una CAGR del 40,35% a medida que las identidades digitales y los servicios de gobierno electrónico integran las infraestructuras de pago móvil en la prestación de servicios públicos.
¿Cuáles son las principales barreras regulatorias que enfrentan los proveedores?
La fragmentación de licencias entre más de 45 reguladores africanos y los límites de transacción en Nigeria y Egipto aumentan los costes de cumplimiento y limitan las transacciones de alto valor.
¿Qué tan concentrado está el panorama competitivo?
Aproximadamente el 70% de los usuarios activos se encuentran en las cinco principales plataformas, lo que indica una concentración moderada y un espacio continuo para nuevos entrantes que puedan diferenciarse en soluciones transfronterizas, para PYME o específicas por vertical.