
Taille et part du marché des paiements mobiles au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 7.24 Milliards de dollars |
| Taille du Marché (2026) | 9.91 Milliards de dollars |
| Taille du Marché (2031) | 47.28 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 36.72 % |
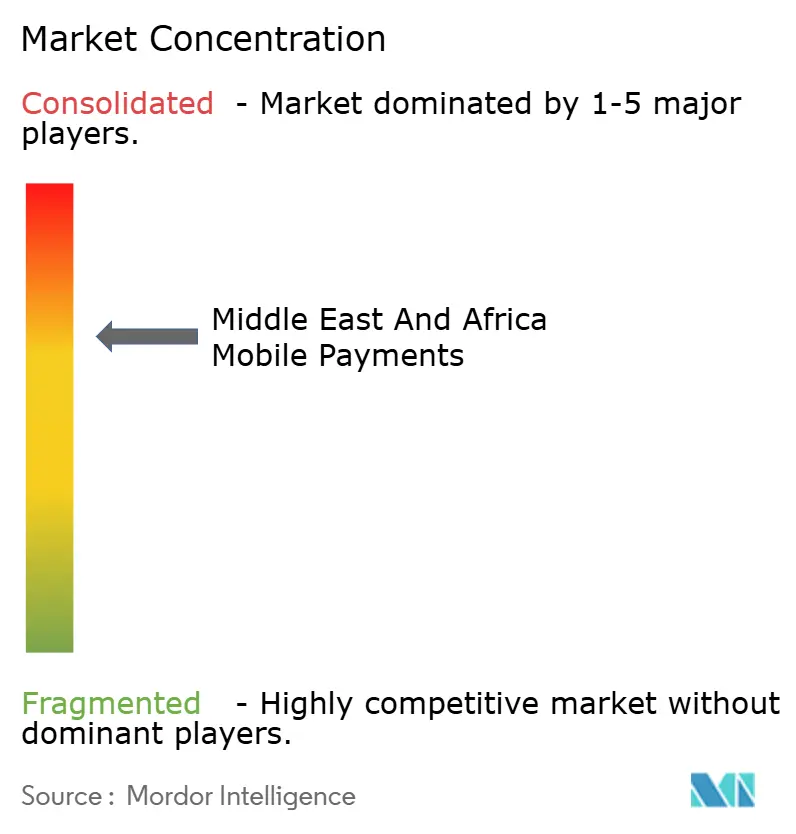
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des paiements mobiles au Moyen-Orient et en Afrique par Mordor Intelligence
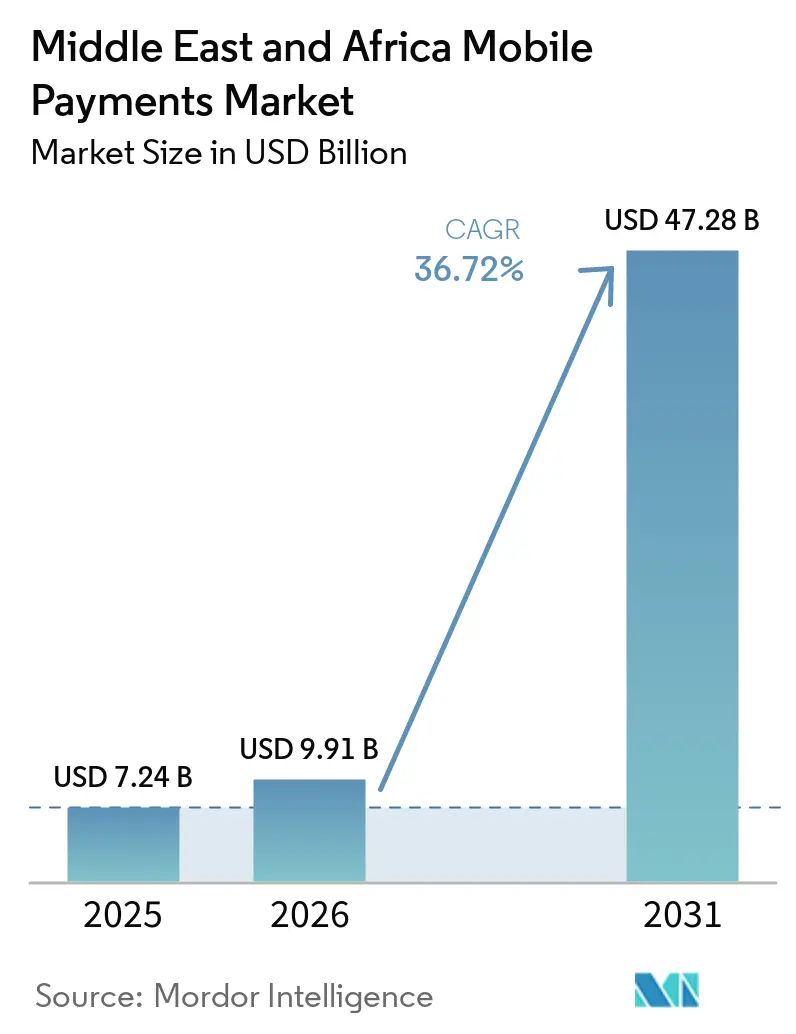
La taille du marché des paiements mobiles au Moyen-Orient et en Afrique était évaluée à 7,24 milliards USD en 2025 et devrait croître de 9,91 milliards USD en 2026 pour atteindre 47,28 milliards USD d'ici 2031, à un TCAC de 36,72 % pendant la période de prévision (2026-2031).
Une croissance explosive est ancrée dans trois évolutions structurelles : une pénétration plus profonde des smartphones, une couverture 4G/5G généralisée et la convergence des portefeuilles de télécommunications avec des rails de qualité bancaire.[1] Les programmes gouvernementaux de passage du cash au numérique, les rails de paiement en temps réel et les corridors transfrontaliers compriment les cycles d'adoption, tandis que les écosystèmes de super-applications remodèlent l'économie d'acquisition des clients. Les coûts d'acceptation marchande continuent de baisser à mesure que les smartphones équipés de SoftPOS remplacent les terminaux traditionnels, permettant aux micro-commerçants d'intégrer l'économie numérique formelle. La concurrence intense entre les opérateurs de télécommunications, les banques et les fintechs se traduit par une innovation produit autour du paiement différé fractionné (BNPL), des codes QR et des portefeuilles liés aux salaires, créant un engagement utilisateur fidélisé et des volumes adressables plus importants pour le marché des paiements mobiles au Moyen-Orient et en Afrique.
Principaux enseignements du rapport
- Par type de paiement : les paiements à distance détenaient 68,35 % de la part du marché des paiements mobiles au Moyen-Orient et en Afrique en 2025, tandis que les paiements de proximité devraient se développer à un CAGR de 38,66 % jusqu'en 2031.
- Par type de transaction : les transactions POS en magasin étaient en tête avec une part de revenus de 40,55 % en 2025 ; les transactions P2P connaissent la croissance la plus rapide avec un CAGR de 39,21 % jusqu'en 2031.
- Par application : le commerce de détail et le commerce électronique dominaient avec une part de 45,20 % en 2025 ; le segment gouvernement et secteur public devrait progresser à un CAGR de 40,35 % jusqu'en 2031.
- Par utilisateur final : les transactions personnelles représentaient 77,30 % de la taille du marché des paiements mobiles au Moyen-Orient et en Afrique en 2025, tandis que les transactions commerciales progressent à un CAGR de 38,33 % jusqu'en 2031.
- Par géographie : l'Afrique a capturé 56,65 % de la part du marché des paiements mobiles au Moyen-Orient et en Afrique en 2025 ; la région Moyen-Orient devrait afficher la croissance la plus rapide avec un CAGR de 39,9 % de 2026 à 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur le TCAC prévu | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les mandats du Système de protection des salaires (WPS) du CCG accélèrent la migration du cash vers le numérique | +7.8% | Pays du CCG (Émirats arabes unis, Arabie saoudite, Qatar, Koweït, Oman, Bahreïn) | Moyen terme (2-4 ans) |
| Les programmes de fidélité des portefeuilles avec paiement différé fractionné (BNPL) stimulent la fréquence des transactions aux Émirats arabes unis et en Arabie saoudite | +5.2% | Émirats arabes unis, Arabie saoudite, avec répercussions sur les autres États du CCG | Court terme (≤ 2 ans) |
| La course aux super-applications des opérateurs de télécommunications débloque l'adoption du USSD en milieu rural en Afrique subsaharienne | +9.5% | Nigéria, Kenya, Afrique du Sud, Ghana, avec expansion vers d'autres pays d'Afrique subsaharienne | Moyen terme (2-4 ans) |
| Déploiements de SoftPOS chez les micro-commerçants (projets pilotes Visa Tap-to-Phone) | +6.3% | Afrique du Sud, Égypte, Émirats arabes unis, Arabie saoudite, avec expansion vers d'autres centres urbains | Court terme (≤ 2 ans) |
| Les corridors de virements de portefeuille à portefeuille CCG–Afrique réduisant les frais de transfert | +4.1% | Corridors Émirats arabes unis-Nigéria, Arabie saoudite-Égypte, Qatar-Kenya | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les mandats du Système de protection des salaires (WPS) du CCG accélèrent la migration du cash vers le numérique
La conformité au WPS a atteint 99,8 % aux Émirats arabes unis et 92 % en Arabie saoudite en 2024, intégrant 5,8 millions de travailleurs auparavant rémunérés en espèces dans les canaux numériques.[2] La numérisation obligatoire des salaires oriente les flux de revenus récurrents vers les portefeuilles mobiles, augmentant la fréquence moyenne des transactions hors salaire par un facteur de 3,2 pour des fournisseurs tels que STC Pay. Le programme s'étend au Bahreïn, au Qatar et à Oman, standardisant les rails de paie et réduisant les coûts d'acquisition de clients. Les banques bénéficient des soldes flottants tandis que les portefeuilles des opérateurs de télécommunications monétisent les frais sur les virements et le paiement de factures. L'initiative intègre l'inclusion financière à grande échelle, consolidant un potentiel de volumes à long terme pour le marché des paiements mobiles au Moyen-Orient et en Afrique.
Les programmes de fidélité des portefeuilles avec paiement différé fractionné (BNPL) stimulent la fréquence des transactions aux Émirats arabes unis et en Arabie saoudite
L'intégration de Tabby avec STC Pay a augmenté la fréquence des transactions par portefeuille de 42 % en 2024, soulignant la capacité du BNPL à étendre le crédit à la consommation au sein des portefeuilles numériques existants.[3] L'adoption du BNPL a atteint 39 % aux Émirats arabes unis et 42 % en Arabie saoudite, générant 10 milliards USD de volumes annuels par portefeuille et produisant des valeurs de paniers moyens 2,7 fois supérieures à celles des cartes traditionnelles. Les commerçants bénéficient de taux de conversion plus élevés, les consommateurs obtiennent des paiements différés, et les opérateurs de portefeuilles perçoivent des revenus d'interchange et de frais de retard. L'essor rapide des produits hybrides BNPL-portefeuille est susceptible de renforcer la fidélité des utilisateurs et d'accentuer la différenciation concurrentielle sur le marché des paiements mobiles au Moyen-Orient et en Afrique.
La course aux super-applications des opérateurs de télécommunications débloque l'adoption du USSD en milieu rural en Afrique subsaharienne
Max it d'Orange vise 45 millions d'utilisateurs actifs d'ici 2025, en s'appuyant sur le USSD pour atteindre les téléphones bas de gamme.[4] Telebirr en Éthiopie dessert déjà 40 millions d'utilisateurs, traitant 3 milliards USD de transactions mensuelles — soit environ 30 % du PIB national. Le positionnement en super-application permet aux opérateurs de télécommunications de regrouper les paiements, le microcrédit et l'assurance, générant des revenus multilignes tout en réduisant le taux de désabonnement. La résilience du USSD dans les régions à faible bande passante élargit les volumes adressables et consolide la position dominante des opérateurs de télécommunications sur le marché des paiements mobiles au Moyen-Orient et en Afrique.
Déploiements de SoftPOS chez les micro-commerçants (projets pilotes Visa Tap-to-Phone)
Le Tap-to-Phone de Visa a enregistré une croissance mondiale annuelle de 200 % en 2025, avec une forte dynamique en Afrique du Sud, en Égypte, aux Émirats arabes unis et en Arabie saoudite. La conversion des téléphones Android en dispositifs d'acceptation réduit drastiquement les coûts matériels et formalise des commerçants auparavant exclusivement en espèces — 30 % des nouveaux utilisateurs étaient entièrement nouveaux aux paiements numériques. La technologie soutient les préférences de paiement sans contact des consommateurs (61 % des acheteurs préfèrent désormais le paiement sans contact), améliore la collecte de données pour les programmes de fidélité et accélère l'intégration des commerçants. L'adoption généralisée du SoftPOS devrait rééquilibrer le mix de transactions en faveur des paiements de proximité et élargir le PIB adressable pour le marché des paiements mobiles au Moyen-Orient et en Afrique.
Analyse de l'impact des contraintes de marché*
| Contrainte | (~) % d'impact sur le TCAC prévu | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La fragmentation des licences parmi plus de 45 régulateurs africains retarde l'entrée sur le marché | -4.3% | Panafricain, avec un impact particulier sur les initiatives de paiements transfrontaliers | Long terme (≥ 4 ans) |
| Les plafonds de transactions de monnaie mobile au Nigéria et en Égypte réduisent la valeur des tickets | -3.1% | Nigéria, Égypte, avec des effets de débordement sur les pays voisins | Moyen terme (2-4 ans) |
| Des taux élevés de fraude USSD déclenchent des limites de tentatives de code PIN imposées par les banques | -2.7% | Afrique subsaharienne, en particulier Ouganda, Zambie et Kenya | Court terme (≤ 2 ans) |
| Les lacunes de financement du PAPSS ralentissent le déploiement des rails en temps réel en Afrique francophone | -2.1% | Pays de l'Union économique et monétaire ouest-africaine et de la Communauté économique et monétaire de l'Afrique centrale (UEMOA) | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La fragmentation des licences parmi plus de 45 régulateurs africains retarde l'entrée sur le marché
Les fournisseurs de paiement consacrent 18 à 24 % de leurs budgets opérationnels à la conformité pour naviguer entre des classes de licences et des structures de frais divergentes. Les délais d'approbation varient de trois mois à plus d'un an, freinant la mise sur le marché des offres transfrontalières. Les modèles de licences basées sur l'activité au Kenya et au Ghana offrent des exemples prometteurs, mais une harmonisation étendue reste un objectif à long terme. La friction qui en résulte restreint les flux de capitaux, étouffe l'innovation et freine la croissance du marché des paiements mobiles au Moyen-Orient et en Afrique.
Les plafonds de transactions de monnaie mobile au Nigéria et en Égypte réduisent la valeur des tickets
Les plafonds de connaissance du client (KYC) à plusieurs niveaux au Nigéria limitent les transferts quotidiens par portefeuille à 5 millions NGN (3 275 USD), tandis que l'Égypte applique des plafonds similaires pour limiter le risque de blanchiment d'argent. Par conséquent, les valeurs moyennes des tickets de monnaie mobile restent 62 % inférieures aux virements bancaires, obligeant les fournisseurs à privilégier la fréquence sur la valeur. Bien que les régulateurs visent à préserver la stabilité, ces plafonds limitent les cas d'usage tels que les règlements interentreprises (B2B) et les virements importants, tempérant les revenus globaux des portefeuilles sur le marché des paiements mobiles au Moyen-Orient et en Afrique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de paiement :
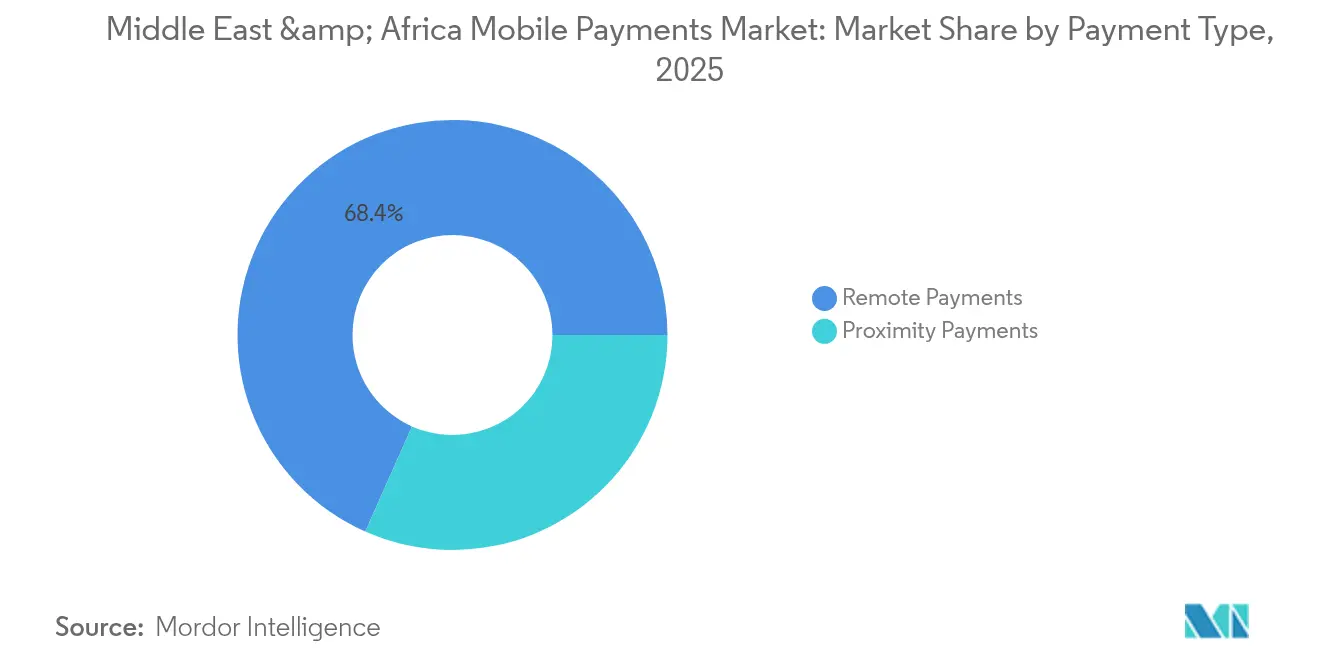
l'essor des paiements de proximité remodèle le paysage des transactionsLes paiements à distance représentaient 68,35 % du marché des paiements mobiles au Moyen-Orient et en Afrique en 2025, portés par les paiements de factures et les transferts liés au commerce électronique. La solution Tap-to-Phone de Visa et la généralisation des appareils NFC stimulent désormais l'adoption des paiements de proximité avec un CAGR projeté de 38,66 %, notamment dans les centres urbains du GCC où les initiatives sans contact ont entraîné une hausse de 47 % en 2024. Les commerçants bénéficient d'un débit plus élevé en caisse, tandis que les consommateurs profitent de la commodité du paiement par simple contact. Les données de transaction issues des événements de proximité permettent des offres hyper-locales, stimulant les ventes des commerçants et renforçant l'engagement dans l'écosystème.
La diffusion rapide du SoftPOS parmi les micro-commerçants réduit les coûts d'acceptation et cible des points de vente auparavant exclusivement en espèces, élargissant les volumes adressables pour le marché des paiements mobiles au Moyen-Orient et en Afrique. Les paiements de proximité facilitent également l'authentification hors ligne, une fonctionnalité essentielle dans les environnements à connectivité intermittente. À mesure que l'infrastructure se développe, la part des paiements de proximité devrait combler l'écart avec les transactions à distance, déplaçant l'attention des prestataires vers les expériences en magasin et les offres de commerce intégré.

Par type de transaction :
la croissance du P2P stimule l'inclusion financièreLes transactions POS étaient en tête avec une part de 40,55 % en 2025, reflétant le fort taux de pénétration des smartphones et la numérisation des commerçants dans les États du GCC. Les transferts P2P, quant à eux, devraient dépasser les autres flux avec un CAGR de 39,21 %, portés par les besoins en transferts de fonds et la faible densité des réseaux d'agences. Les nouveaux utilisateurs de services d'argent mobile en Afrique initient 78 % de leurs parcours via le P2P, ce qui en fait un entonnoir d'acquisition critique pour la taille du marché des paiements mobiles au Moyen-Orient et en Afrique.
Les envois de fonds internationaux par argent mobile ont atteint 34 milliards USD en 2024. Les prestataires ajoutent des services à valeur ajoutée tels que des cagnottes d'épargne, des micro-prêts et des assurances pour monétiser les soldes croissants des portefeuilles. À mesure que les régulateurs progressent vers l'interopérabilité du règlement brut en temps réel, les corridors P2P approfondiront la liquidité et renforceront le rôle de l'écosystème dans l'intégration économique.
Par application :
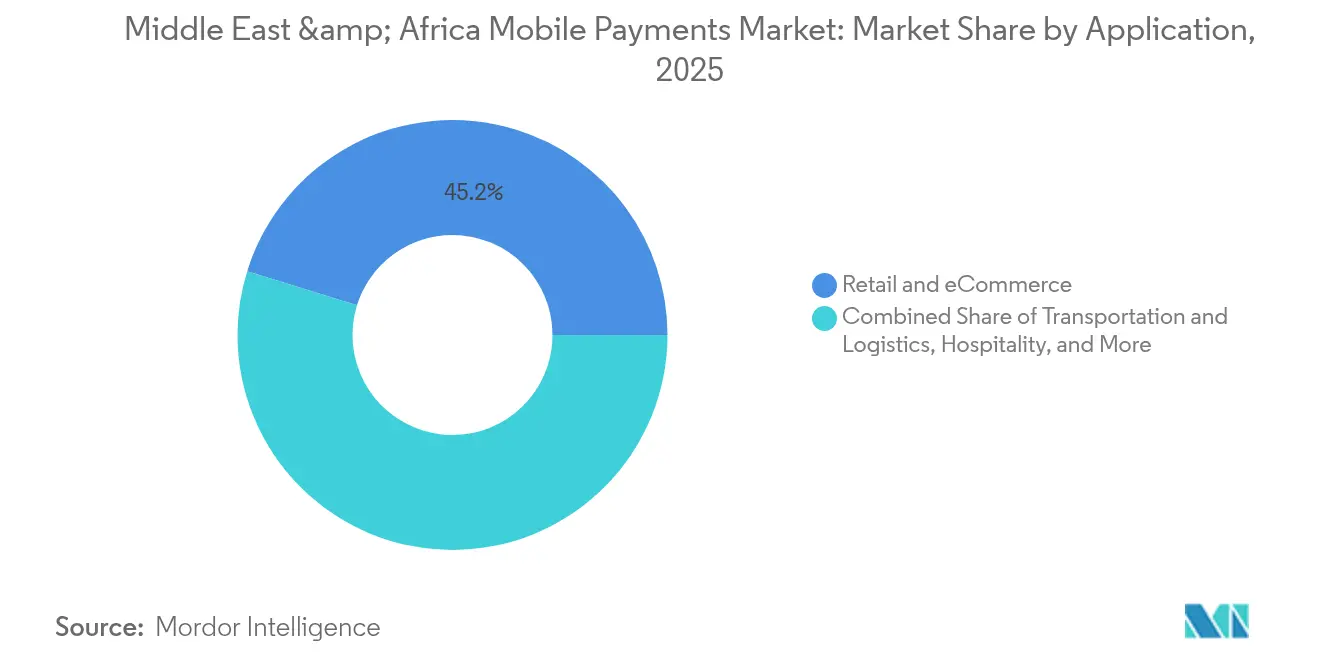
le secteur public émerge comme moteur de croissanceLe commerce de détail et le commerce électronique ont capturé 45,20 % du marché des paiements mobiles au Moyen-Orient et en Afrique en 2025, portés par des parcours de paiement axés sur le mobile et des boutiques éphémères compatibles QR. Des achats fluides améliorent les taux de conversion et les paniers moyens, incitant les commerçants à intégrer plusieurs options de portefeuille.
L'adoption par le secteur public s'accélère à un CAGR de 40,35 % à mesure que les identités numériques et les portails d'e-gouvernement gagnent du terrain dans le cadre de la Vision 2030 saoudienne et de la Stratégie gouvernementale numérique des Émirats arabes unis 2025. Le versement numérique de subventions, d'amendes et de droits de licence ancre les volumes, réduit les coûts de gestion des espèces et renforce la transparence. Les cas d'usage à grande échelle catalysent des effets d'écosystème, intégrant les citoyens sous-bancarisés dans des interactions numériques répétées et élargissant le marché des paiements mobiles au Moyen-Orient et en Afrique.
Par utilisateur final :
le segment entreprises accélère la transformation numériqueLes portefeuilles personnels détenaient une part dominante de 77,30 % en 2025, soulignant le rôle central de l'argent mobile dans la vie financière quotidienne. Cette domination découle des dépôts de salaires, des paiements de factures et des transactions de détail de faible valeur qui constituent ensemble l'épine dorsale de la part du marché des paiements mobiles au Moyen-Orient et en Afrique.
L'usage professionnel devrait se développer à un CAGR de 38,33 % à mesure que les entreprises numérisent les règlements fournisseurs, la paie et les places de marché B2B. En Ouganda, la valeur des transactions d'argent mobile a dépassé 100 trillions UGX (26 milliards USD) en 2023. Les flux de travail numériques rationalisent la réconciliation et améliorent la liquidité, tandis que des limites de transaction plus élevées et la connectivité API débloquent des propositions de finance intégrée adaptées aux PME.
Analyse géographique
Marché des paiements mobiles en Afrique
L'Afrique détenait 56,65 % du marché des paiements mobiles au Moyen-Orient et en Afrique en 2025, ancrée par les transactions d'argent mobile du Kenya qui équivalaient à 59 % du PIB national. L'adoption des smartphones en Afrique subsaharienne devrait atteindre 44 % d'ici 2025, élargissant la base adressable pour les portefeuilles USSD et basés sur des applications. Malgré des lacunes chroniques en matière d'infrastructure, l'innovation des opérateurs télécoms autour de l'authentification hors ligne atténue les échecs de session causés par une latence rurale de 250 ms, qui entraîne un taux d'abandon USSD de 18 %.
Marché des paiements mobiles dans le Conseil de coopération du Golfe
Le Moyen-Orient est sur une courbe de croissance plus rapide avec un CAGR projeté de 39,9 % jusqu'en 2031. L'objectif de l'Arabie saoudite d'atteindre 70 % de transactions sans espèces d'ici 2025 et la part du numéraire aux Émirats arabes unis déjà ramenée à 17 % des transactions en point de vente en 2023 illustrent le pivot impulsé par les politiques publiques vers la monnaie numérique. Les systèmes de paiement en temps réel ont traité 230 milliards USD en 2023 et devraient dépasser 903 milliards USD d'ici 2028 dans les six États du Conseil de coopération du Golfe.
Marché des paiements mobiles au Moyen-Orient et en Afrique
Les corridors de transferts de fonds entre portefeuilles interrégionaux connectent les travailleurs migrants salariés du Conseil de coopération du Golfe avec les bénéficiaires africains, réduisant les frais et accélérant le règlement. Le Système panafricain de paiement et de règlement représente un potentiel de transformation majeur, bien que des lacunes de financement retardent son déploiement dans les blocs francophones. Ces facteurs convergents suggèrent une dynamique complémentaire plutôt que concurrentielle, dans laquelle l'échelle des utilisateurs africains et la sophistication des infrastructures du Moyen-Orient propulsent conjointement le marché des paiements mobiles au Moyen-Orient et en Afrique.
Paysage réglementaire
La réglementation du marché des paiements mobiles au Moyen-Orient et en Afrique se durcit autour des exigences de licence, de la résilience opérationnelle et de la protection des consommateurs, à mesure que les volumes de portefeuilles électroniques et de mobile money augmentent. En Arabie saoudite, la Banque centrale saoudienne (SAMA) a actualisé son cadre de supervision des systèmes de paiement et de leurs opérateurs en mars 2026 afin d'aligner la supervision sur la loi relative aux paiements et aux services de paiement (décret royal M/26), s'appuyant sur des exigences antérieures telles que les règles SAMA relatives aux portefeuilles électroniques publiées en octobre 2024, incluant la classification des clients et les contrôles des limites de transaction. En Égypte, la Banque centrale d'Égypte (CBE) a publié des réglementations de licence pour les opérateurs de systèmes de paiement (PSO) et les prestataires de services de paiement (PSP) en vertu de la loi bancaire n° 194 de 2020, avec une période de transition courant jusqu'en juin 2026.
L'orientation des politiques favorise également la modernisation des infrastructures, ce qui affecte l'acceptation par les commerçants et l'interopérabilité des portefeuilles. Les mesures prises par la CBE en février 2026 pour permettre l'acceptation sans contact via des appareils intelligents (SoftPOS) réduisent la dépendance aux terminaux traditionnels et abaissent les barrières à l'intégration des micro-commerçants. Dans l'ensemble du CCG, les stratégies nationales et les cadres de supervision mettent l'accent sur l'interopérabilité, notamment via des systèmes nationaux tels que MADA en Arabie saoudite, et des approches de type bac à sable ou laboratoire liées à l'open banking pour soutenir la finance intégrée. En Afrique, la fragmentation des licences et les plafonds de transaction dans de grands marchés tels que le Nigeria et l'Égypte continuent de freiner l'entrée sur le marché.
Analyse de la chaîne de valeur
La chaîne de valeur des paiements mobiles au Moyen-Orient et en Afrique couvre (i) l'accès et les appareils (smartphones et téléphones basiques utilisant des applications et l'USSD), (ii) l'activation de l'acceptation (QR/NFC, SoftPOS, POS intelligents), (iii) les émetteurs de portefeuilles et la distribution (portefeuilles télécoms, portefeuilles bancaires et portefeuilles fintech soutenus par des réseaux d'agents et des partenaires de dépôt/retrait d'espèces), (iv) les rails de traitement et de règlement (commutateurs nationaux, systèmes de paiement instantané et connecteurs transfrontaliers), et (v) le risque, la conformité et les services à valeur ajoutée (KYC/AML, outils antifraude, prêt/BNPL et services marchands). Les banques centrales et les systèmes de paiement nationaux ancrent la chaîne par le biais de licences et de normes techniques, tandis que les réseaux et processeurs internationaux soutiennent la tokenisation liée aux cartes, l'acceptation en ligne et une portée marchande plus large.
Deux nœuds opérationnels façonnent l'économie plus clairement : l'acquisition de commerçants et la finance intégrée au sein des flux commerciaux. Les initiatives SoftPOS, y compris l'acceptation sans contact via des appareils intelligents soutenue par la CBE (février 2026), réduisent les coûts matériels et de déploiement pour les micro-commerçants, resserrant la couche d'acceptation. Les plateformes de commerce B2B et de logistique deviennent également des canaux de distribution pour le paiement et le crédit : OmniRetail a levé 20 millions USD (avril 2025) pour développer le commerce B2B et la finance intégrée en Afrique de l'Ouest, MaxAB-Wasoko a acquis la société égyptienne Fatura (mai 2025) pour intégrer des services financiers intégrés dans les réseaux de chaîne d'approvisionnement de détail, et Jumia a ouvert un centre logistique intégré de 27 000 m² au Caire (juillet 2025), soutenant l'exécution des commandes là où se concentrent les paiements par caisse et par portefeuille. L'expérimentation des infrastructures transfrontalières alimente également la couche de règlement, notamment un pilote de e-Franc de 12 mois annoncé par la Banque nationale du Rwanda (février 2026) et les mises à jour de la SAMA concernant la supervision des systèmes de paiement (mars 2026).
Paysage concurrentiel
La structure concurrentielle est bifurquée : les plateformes soutenues par des opérateurs de télécommunications contrôlent plus de 60 % des comptes actifs de monnaie mobile en Afrique, tandis que les marchés du Moyen-Orient présentent un mélange de portefeuilles bancaires et de fintechs indépendantes. L'Afrique orientale est fortement concentrée autour de M-Pesa, tandis que le Nigéria, l'Égypte et les Émirats arabes unis affichent des parts plus fragmentées. Les réseaux mondiaux de cartes bancaires s'allient plutôt que de s'affronter directement — l'alliance de Mastercard avec Orange Money ouvre l'acceptation numérique dans sept pays africains.
Les axes stratégiques sont axés sur l'étendue de l'écosystème. Les ambitions de super-application d'Orange, de MTN et de STC regroupent les paiements avec la mobilité, les microcrédits et l'assurance, créant une monétisation multiligne. Le SoftPOS et l'authentification biométrique différencient les challengers qui ciblent l'acquisition de micro-commerçants dans les corridors urbains. Les corridors de virements transfrontaliers, l'agrégation de commerçants dans les segments mal desservis et les solutions verticales telles que les paiements de santé représentent des opportunités d'espaces vierges susceptibles de remodeler les positions concurrentielles au sein de l'industrie des paiements mobiles au Moyen-Orient et en Afrique.
Les acteurs établis réagissent par des fusions-acquisitions accélérées et des prises de participations minoritaires. Des tours de financement et des partenariats récents — tels que PayPal avec TerraPay et Visa avec Emirates NBD — signalent un pivot vers des capacités transfrontalières intégrées et des propositions sur mesure pour les PME. À mesure que les bacs à sable réglementaires s'ouvrent et que les API d'open banking arrivent à maturité, les modules d'analyse de données et de lutte contre la fraude pilotés par l'IA deviendront des atouts décisifs pour gagner la confiance des consommateurs et accroître les volumes sur le marché des paiements mobiles au Moyen-Orient et en Afrique.
Leaders du secteur des paiements mobiles au Moyen-Orient et en Afrique
-
Orange S.A. (Orange Money)
-
Fawry (MyFawry)
-
Careem (CareemPay)
-
Vodafone Group
-
HyperPay Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des paiements mobiles au Moyen-Orient et en Afrique
- STC Pay (Saudi Digital Payments Co.)
- MTN Group – MoMo
- Vodafone Group
- Orange S.A. (Orange Money)
- Fawry (MyFawry)
- Careem (CareemPay)
- HyperPay Inc.
- PalmPay Ltd.
- OPay Digital Services Ltd.
- Flutterwave Inc.
- Paystack Payments Ltd.
- Paymob Solutions
- BayanPay
- SADAD Payment System
- Payit Digital Wallet (ADCB)
- eand money (Etisalat)
- Zain Cash
- Beam Wallet
- Klip Digital Wallet
- Wave Mobile Money
Lire l’analyse des entreprises de paiements mobiles au moyen-orient et en afrique
Opportunités de marché et perspectives d'avenir
Les rails transfrontaliers et l'interopérabilité restent le principal espace inexploité, soutenus par des initiatives publiques et des pilotes en cours qui relient les portefeuilles à de nouvelles options de règlement. Le secrétariat de la ZLECAf a lancé l'initiative Africa Digital Access and Public Infrastructure for Trade (ADAPT) en mai 2026, sélectionnant le Kenya, le Maroc et le Nigeria comme pays pilotes pour tester des systèmes interopérables d'identité numérique, de paiements et de données commerciales, ce qui s'aligne sur le périmètre du rapport concernant les corridors de portefeuille à portefeuille et le règlement en temps réel. Au niveau commercial, des capacités transfrontalières sont également activées via des réseaux d'infrastructure : Emirates NBD a activé des paiements transfrontaliers en temps réel basés sur la blockchain sur le réseau Partior en juillet 2026, et Visa, M-PESA Africa et Onafriq ont lancé un pilote de mobile money transfrontalier réglé en stablecoin en République démocratique du Congo en juillet 2026. Ces étapes montrent une expérimentation active de modèles de règlement alternatifs pouvant réduire les frictions dans les corridors CCG-Afrique et intra-africains.
L'expansion de l'acceptation par les commerçants constitue un autre domaine d'opportunité, ancré dans des initiatives soutenues par les régulateurs et des évolutions de produits qui réduisent les coûts d'intégration et élargissent les cas d'usage de proximité. L'initiative SoftPOS d'acceptation sans contact de la Banque centrale d'Égypte, lancée en février 2026, soutient l'acceptation par smartphone, tandis que M-Pesa Africa et Vodacom Tanzania ont lancé une fonctionnalité de paiement sans contact pour le mobile money en mars 2026 utilisant des cartes virtuelles tokenisées via le SuperApp M-Pesa, élargissant les formats d'acceptation au-delà du QR et de l'USSD. Du côté de la demande, les programmes de numérisation des salaires et les agendas de paiement numérique gouvernementaux canalisent déjà des flux entrants récurrents vers les portefeuilles, y compris une forte conformité WPS aux Émirats arabes unis et en Arabie saoudite d'ici 2024 dans le contexte du rapport. Cela crée une marge pour les fournisseurs afin de superposer des services à valeur ajoutée tels que le BNPL, le financement des commerçants et les produits liés à la paie, dans des cadres réglementés et sous contraintes de limites de transaction.
Recent Industry Developments in Marché des paiements mobiles au Moyen-Orient et en Afrique
- Juin 2026 : BNB Liberia et Orange Money ont lancé un service de transfert d'argent mobile transfrontalier, permettant des transferts du Liberia vers huit pays africains. Cette expansion renforce l'empreinte des corridors d'Orange Money et fait progresser davantage les transferts de portefeuille à portefeuille vers des canaux réglementés et pilotés par application en Afrique de l'Ouest et de l'Est.
- Mai 2026 : Fawry s'est associé à valU pour ajouter des options de paiement et de financement flexibles au sein de l'application myFawry. Cette intégration renforce les cas d'usage de crédit à la consommation et de paiement échelonné au sein d'un écosystème de portefeuille existant, favorisant des flux de paiement numérique plus fréquents et de plus grande valeur en Égypte.
- Décembre 2025 : Orange Money Group et Visa ont annoncé un partenariat stratégique visant à accélérer les paiements en ligne, y compris le déploiement de cartes Visa virtuelles à travers l'Afrique et le Moyen-Orient. Cette initiative relie plus directement les portefeuilles mobiles à l'acceptation par les réseaux de cartes pour le commerce électronique, améliorant l'utilisabilité au-delà des écosystèmes de portefeuille en circuit fermé.
Marché des paiements mobiles au Moyen-Orient et en Afrique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre la valeur des paiements initiés sur un appareil mobile au Moyen-Orient et en Afrique, y compris les transactions basées sur des portefeuilles et les transactions d'argent mobile utilisées pour les achats en magasin et à distance.
Exclusions du périmètre : les chargements de cartes prépayées, les transactions POS avec carte présente qui n'impliquent pas d'appareil mobile, et les virements bancaires effectués uniquement depuis un ordinateur de bureau sont exclus de cette évaluation du marché.
Aperçu de la segmentation
- Par type de paiement
- Paiements de proximité
- Paiements à distance
- Par type de transaction
- Pair à pair (P2P)
- Point de vente (POS) en magasin
- De personne à commerçant (P2M/paiement en ligne)
- Autres types de transactions
- Par application
- Commerce de détail et commerce électronique
- Transport et logistique
- Hôtellerie et restauration
- Administrations publiques et secteur public
- Autres applications (éducation, santé)
- Par utilisateur final
- Particulier
- Entreprise
- Géographie
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Koweït
- Turquie
- Oman
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Maroc
- Reste de l'Afrique
- Moyen-Orient
Sources de données, évaluation du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier l'écosystème et établir la logique de base du fonctionnement des paiements mobiles dans la région. Nous nous sommes appuyés sur des sources publiques et non payantes telles que les rapports des systèmes de paiement des banques centrales, les publications des régulateurs des télécommunications, les portails de statistiques gouvernementaux, ainsi que les séries macroéconomiques du Global Findex de la Banque mondiale et du FMI pour ancrer les hypothèses relatives à la population, à la possession de comptes et à la capacité de dépense. Pour comprendre les tendances d'adoption de l'argent mobile et des portefeuilles, nous avons également consulté des sources telles que les publications de la GSMA sur l'argent mobile, ainsi que des communiqués de presse nationaux des opérateurs de réseaux de paiement et des associations de commerçants.
Du côté de l'offre et de l'exploitation, les rapports annuels des entreprises, les présentations aux investisseurs et les dépôts audités ont permis de valider les répartitions des modèles économiques et les principales lignes de revenus liées aux services de transaction. Nous avons également utilisé des abonnements à des bases de données payantes pour les données financières des entreprises et la veille des actualités, ainsi que pour les vérifications de bases de données de brevets lorsque les feuilles de route produits nécessitaient des éclaircissements. Les sources mentionnées ci-dessus sont données à titre illustratif uniquement, et de nombreux autres documents publics et ensembles de données ont été examinés pour collecter des données, valider des hypothèses et résoudre des questions ouvertes.
Entretiens primaires et enquêtes
Les entretiens primaires et les enquêtes courtes se sont concentrés sur les équipes de plateformes de paiement, les opérateurs d'argent mobile, les agrégateurs de commerçants, les banques et les grands commerçants qui prennent en charge le paiement en caisse via mobile. Étant donné que la région MEA n'est pas un marché homogène unique, nous avons testé les hypothèses d'adoption et de tarification dans le Golfe, en Afrique du Nord et en Afrique subsaharienne, puis vérifié à nouveau les valeurs aberrantes où l'utilisation des portefeuilles numériques ou les volumes d'argent mobile étaient inhabituellement élevés ou faibles.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 14 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 35 % |
| Acteurs de plus petite taille : 15 % | Managers : 51 % |
Évaluation et prévision du marché
Le marché a été estimé à l'aide d'une combinaison de vérifications descendantes et ascendantes. Du côté descendant, la valeur des paiements mobiles a été reconstituée à partir du bassin de demande en reliant les utilisateurs actifs de portefeuilles mobiles ou d'argent mobile à la fréquence moyenne des transactions et aux montants typiques des tickets, qui sont ensuite ajustés par la part des paiements de détail et de services qui passent des espèces au mobile dans chaque sous-région. Pour maintenir des totaux réalistes, nous les avons corroborés avec des approximations ascendantes sélectives utilisant des métriques de prestataires échantillonnés, des vérifications de canaux avec des agrégateurs de commerçants, et des fourchettes de taux de prise similaires à l'ASP là où des signaux de monétisation étaient disponibles.
Parmi les données qui façonnent ce modèle figurent la pénétration des smartphones et d'Internet mobile, les tendances des comptes d'argent mobile enregistrés et actifs, la densité d'acceptation des commerçants (disponibilité QR et NFC), les corridors de transferts de fonds transfrontaliers qui se répercutent sur les soldes des portefeuilles, ainsi que l'inflation et les mouvements de change qui affectent les rapports en USD. Lorsque les données ascendantes manquaient pour les marchés plus petits, les lacunes ont été comblées en extrapolant à partir de pays comparables en utilisant des indicateurs de population, d'urbanisation et d'inclusion financière, suivis d'une vérification de vraisemblance par rapport aux volumes de paiement déclarés. Les prévisions ont été construites à l'aide d'une analyse de scénarios, où les trajectoires d'adoption et d'utilisation ont été soumises à des tests de résistance avec les retours d'entretiens sur la réglementation, la pression sur les prix et les délais d'interopérabilité des portefeuilles.
Validation des données et cycle de mise à jour
La validation a été effectuée en triangulant les résultats du modèle avec des signaux indépendants, tels que la croissance publiée des transactions d'argent mobile, les volumes de paiements numériques déclarés et les indicateurs macroéconomiques de consommation qui fixent une limite supérieure aux dépenses adressables. Des vérifications de variance ont été effectuées entre les pays et les sous-régions afin que les dépenses par utilisateur inhabituellement élevées ou les hausses soudaines de l'adoption soient signalées et réexaminées. Avant la validation finale, le modèle et les hypothèses font l'objet d'une révision analytique en plusieurs étapes, et des relances sont déclenchées lorsqu'un indicateur clé est en contradiction avec plusieurs sources.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des changements réglementaires majeurs, des révisions importantes des prix ou des évolutions significatives de l'adoption des portefeuilles sont observés. Juste avant la livraison, nous effectuons une vérification finale pour nous assurer que la taille du marché et le récit reflètent les dernières informations disponibles et les indicateurs publics.
Taille du marché des paiements mobiles au Moyen-Orient et en Afrique selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les paiements mobiles MEA peuvent sembler très éloignées les unes des autres car les règles de comptage sous-jacentes ne sont pas toujours les mêmes, même lorsque les titres semblent similaires. Les différences proviennent généralement de ce qui est inclus dans la valeur des paiements, de l'année utilisée comme point de départ, et de la rapidité avec laquelle l'adoption et l'utilisation sont supposées évoluer.
Les paiements POS avec carte présente effectués sans appareil mobile se situent en dehors du périmètre de Mordor Intelligence, et cette seule exclusion explique souvent pourquoi certains chiffres publiés semblent beaucoup plus élevés lorsqu'ils traitent toutes les dépenses par carte numérique comme étant initiées par mobile. Des écarts apparaissent également lorsqu'une estimation comptabilise les rechargements de portefeuilles comme valeur de paiement, applique une conversion de change agressive dans le temps, ou projette une croissance du montant des tickets sans la vérifier par rapport à l'inflation et aux contraintes de dépenses des consommateurs dans les principales économies MEA.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,24 milliards USD (2025) | |
| Association sectorielle A | 30,00 milliards USD (2023) | Reflète souvent la valeur des transactions d'argent mobile pour un sous-ensemble de la région MEA et peut inclure les flux d'entrée et de sortie d'espèces ainsi que les rechargements de portefeuilles, ce qui peut gonfler les totaux par rapport aux transactions de paiement pures. |
| Cabinet de conseil régional B | 12,50 milliards USD (2024) | Peut mélanger des paiements numériques plus larges effectués par cartes et virements bancaires, et peut ne pas séparer le paiement en caisse initié par appareil mobile des autres activités de paiement électronique, conduisant à un périmètre plus large. |
La comparaison montre que la majeure partie de l'écart s'explique par le périmètre, notamment si le chiffre ne capture que les paiements initiés par appareil mobile ou un ensemble plus large de mouvements d'argent numérique. En ancrant le modèle à l'activité des utilisateurs, à la disponibilité de l'acceptation et à des contraintes de dépenses réalistes, le chiffre final reste traçable jusqu'aux données qui peuvent être vérifiées et mises à jour chaque année.
Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des paiements mobiles au Moyen-Orient et en Afrique ?
Le marché est évalué à 9,91 milliards USD en 2026 et devrait atteindre 47,28 milliards USD d'ici 2031 à un TCAC de 36,72 %.
Pourquoi les paiements de proximité connaissent-ils une croissance aussi rapide dans la région ?
Les déploiements de SoftPOS, la pénétration des appareils NFC et les politiques gouvernementales en faveur des transactions sans espèces simplifient l'acceptation pour les commerçants et stimulent la demande des consommateurs pour la commodité du paiement sans contact.
Comment les mandats du Système de protection des salaires influencent-ils la croissance des paiements mobiles ?
Les règles du WPS orientent les salaires vers des comptes numériques, intégrant des millions de travailleurs à faibles revenus qui utilisent ensuite des portefeuilles pour les achats quotidiens, les virements et le paiement de factures.
Quel segment d'application se développe le plus rapidement ?
Les paiements des administrations publiques et du secteur public devraient croître à un TCAC de 40,35 % à mesure que les identités numériques et les services de l'administration électronique intègrent les rails de paiements mobiles dans la prestation des services publics.
Quels sont les principaux obstacles réglementaires auxquels font face les fournisseurs ?
La fragmentation des licences parmi plus de 45 régulateurs africains et les plafonds de transactions au Nigéria et en Égypte augmentent les coûts de conformité et limitent les transactions à forte valeur.
Dans quelle mesure le paysage concurrentiel est-il concentré ?
Environ 70 % des utilisateurs actifs sont affiliés aux cinq premières plateformes, indiquant une concentration modérée et une marge encore disponible pour de nouveaux entrants capables de se différencier sur les solutions transfrontalières, les PME ou les solutions verticales spécifiques.