
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 20.80 Milliards de dollars |
| Taille du Marché (2026) | 22.21 Milliards de dollars |
| Taille du Marché (2031) | 30.82 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.77 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Semences aux États-Unis par Mordor Intelligence
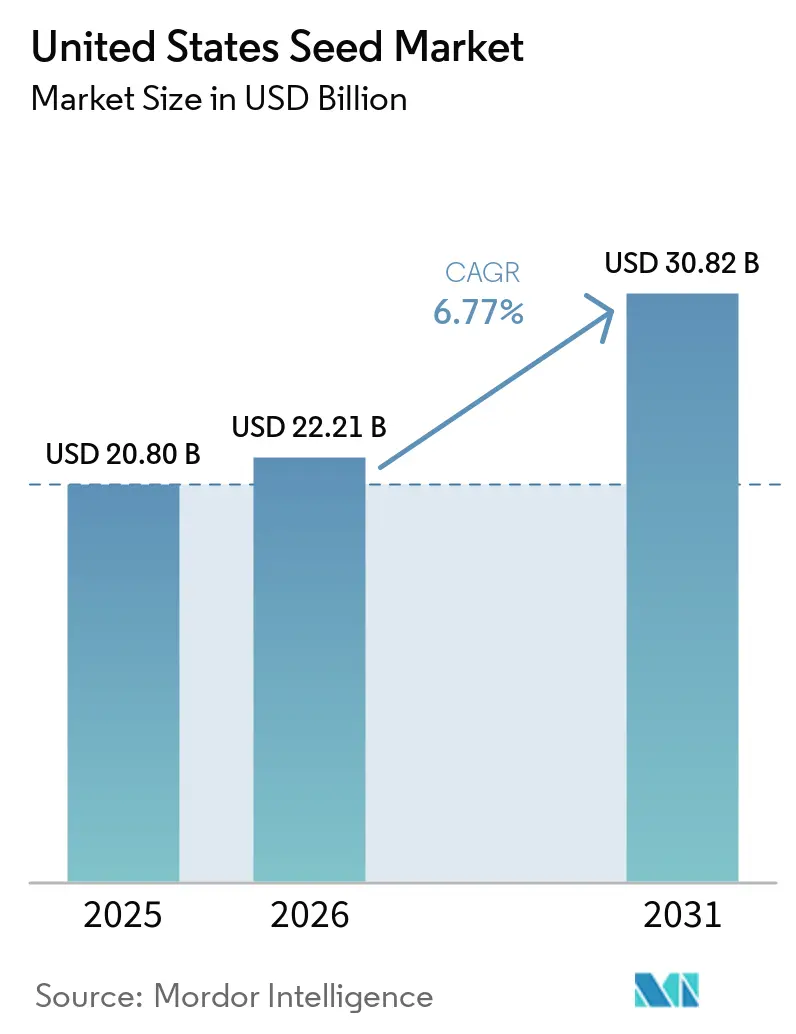
La taille du marché des semences aux États-Unis était évaluée à 20,80 milliards USD en 2025 et devrait croître de 22,21 milliards USD en 2026 à 30,82 milliards USD en 2031, à un CAGR de 6,77 % au cours de la période de prévision de 2026 à 2031. Les avancées technologiques en matière d'édition génique, l'adoption plus large de l'agriculture de précision et un cadre politique fédéral favorable stimulent la demande dans les principaux segments de cultures. Des lancements de caractères plus rapides grâce à la coordination entre la Food and Drug Administration (FDA) et l'Animal and Plant Health Inspection Service (APHIS) raccourcissent les cycles de commercialisation, tandis que les crédits d'impôt qui élargissent la capacité des matières premières pour les biocarburants augmentent les superficies plantées.[1] Les hybrides dominent les préférences en matière de technologie de sélection grâce à des packages de caractères empilés qui aident les agriculteurs à gérer la pression des mauvaises herbes et la variabilité climatique. Les plantations en plein champ représentent la majeure partie de l'utilisation des semences, mais les semences pour cultures protégées affichent une forte croissance de niche à mesure que l'agriculture légumière en intérieur se développe. L'intensité concurrentielle reste modérée, les cinq premières entreprises détenant une part de revenus de 57 %, laissant de la place aux spécialistes régionaux et aux perturbateurs de l'agriculture numérique.[2]
Principaux Enseignements du Rapport
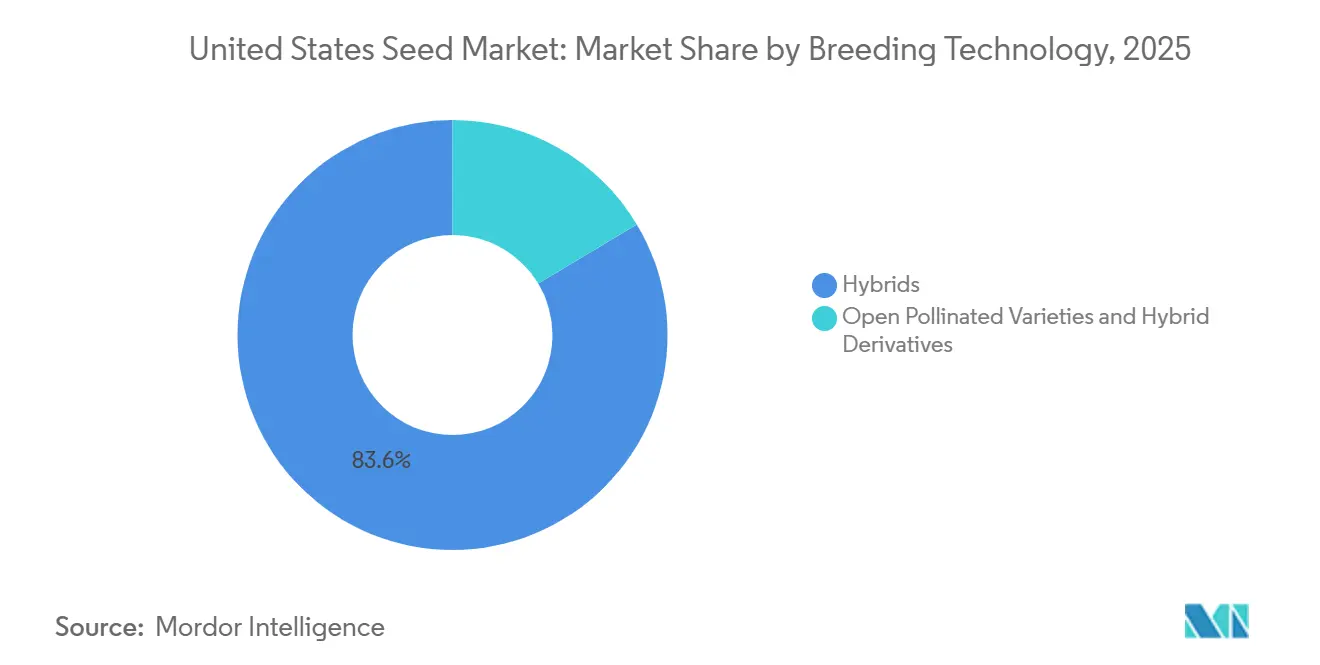
- Par technologie de sélection, les hybrides représentaient la plus grande part du marché des semences aux États-Unis, soit 83,6 %, en 2025, et devraient croître au CAGR le plus rapide de 6,9 % de 2026 à 2031.
- Par mécanisme de culture, le plein champ représentait la plus grande part à 92,9 % en 2025, et devrait croître au CAGR le plus rapide de 8,2 % de 2026 à 2031.
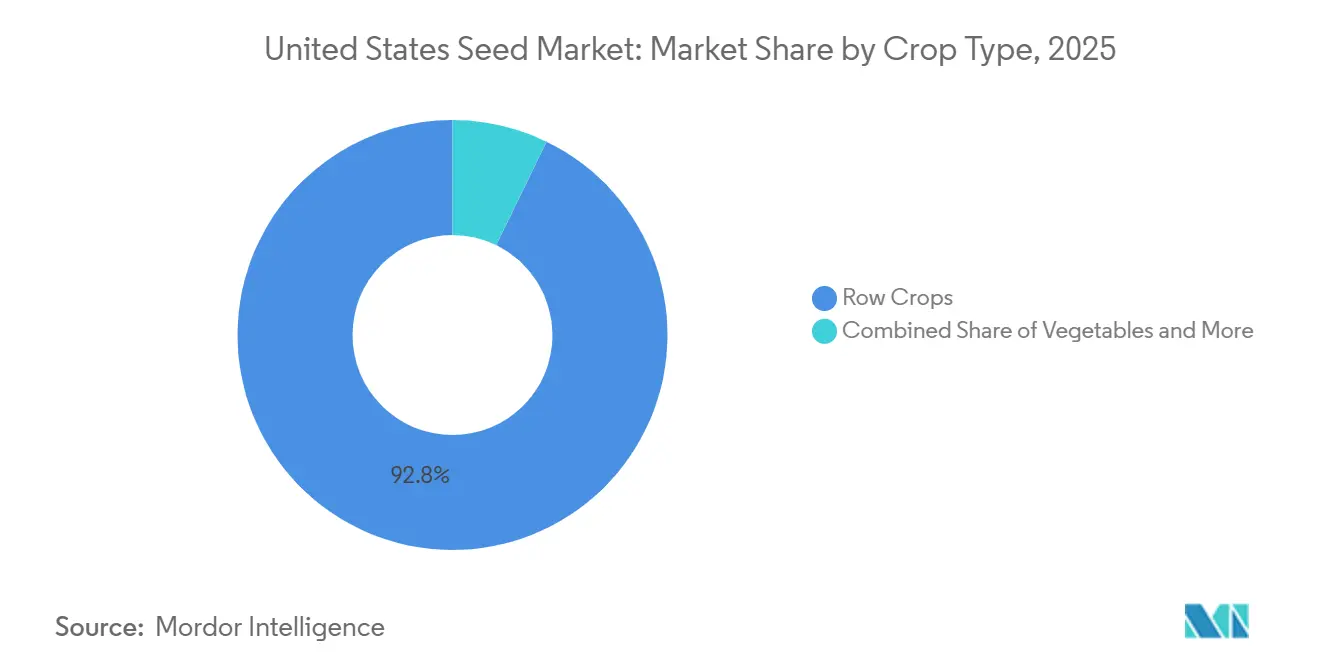
- Par type de culture, les grandes cultures représentaient la plus grande part à 92,8 % en 2025, tandis que la taille du marché des semences aux États-Unis pour les légumes devrait croître au CAGR le plus rapide de 10,2 % de 2026 à 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Perspectives du Marché des Semences aux États-Unis
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Adoption des hybrides de soja et de maïs tolérants aux herbicides | +1.2% | Ceinture de maïs du Midwest et Grandes Plaines | Moyen terme (2-4 ans) |
| Demande croissante de caractères résistants à la sécheresse dans les Grandes Plaines du Sud | +0.9% | Texas, Oklahoma, Kansas et Nebraska | Court terme (≤ 2 ans) |
| Prescriptions de semences en agriculture de précision stimulant les cycles de remplacement | +1.5% | Iowa, Illinois, Indiana et Minnesota | Moyen terme (2-4 ans) |
| Essor des programmes nationaux de matières premières pour les biocarburants | +1.1% | États de la ceinture de maïs et corridors de carburants renouvelables | Long terme (≥ 4 ans) |
| Programmes de crédits carbone récompensant les ventes de semences de cultures de couverture | +0.8% | Iowa, Illinois et Ohio avec déploiement national | Moyen terme (2-4 ans) |
| Approbations d'édition génique (CRISPR) accélérant les lancements de caractères | +1.4% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption d'Hybrides de Soja et de Maïs Tolérants aux Herbicides
Les caractères de tolérance aux herbicides ont atteint un taux d'adoption de 94% pour le soja et 89% pour le maïs en 2024, portés par des systèmes empilés qui répondent à la résistance au glyphosate.[3] Les nouvelles formulations de dicamba approuvées par l'Agence de protection de l'environnement (EPA) en 2024 ont réduit les préoccupations liées à la volatilité, permettant une hausse annuelle de 23% des ventes de semences tolérantes au dicamba. Les entreprises semencières associent désormais les licences de caractères à des outils de surveillance numérique qui signalent les points chauds de résistance et renforcent la fidélité des clients. L'attention concurrentielle se déplace vers des packages de tolérance triple conçus pour ralentir l'évolution de la résistance au cours de la prochaine décennie.
Demande croissante de caractères résistants à la sécheresse dans les Plaines du Sud
Des années de sécheresse consécutives ont stimulé la demande de maïs et de sorgho tolérants à la sécheresse, qui ont capturé 31% des superficies régionales en 2024, contre 18% en 2022. Des avantages de rendement de 8 à 12% en irrigation limitée augmentent les revenus même après les prix premium des semences. Les Centres climatiques de l'USDA ont financé des démonstrations sur le terrain permettant aux agriculteurs de comparer l'utilisation de l'eau dans des bandes côte à côte, accélérant l'adoption. Les meuniers régionaux paient désormais des primes pour une protéine stable en années de sécheresse, offrant aux agriculteurs une incitation économique supplémentaire. Les entreprises semencières répondent en empilant des allèles de sécheresse natifs avec la tolérance aux herbicides pour élargir l'adéquation à différents types de sols.
Prescriptions de Semences en Agriculture de Précision Stimulant les Cycles de Remplacement
Les prescriptions à taux variable ont augmenté les taux de semis de 12 à 15% par acre par rapport aux plantations uniformes en 2024, entraînant une fréquence de remplacement plus élevée. Climate FieldView et Granular fusionnent les couches de sol, les prévisions météorologiques et les cartes de rendement pour identifier les hybrides sous-performants au niveau des sous-parcelles. Les agriculteurs qui accèdent à ces analyses changent de variétés 18 mois plus tôt que leurs pairs qui s'appuient sur les données d'essais de comté. Les changements fréquents encouragent une tarification premium pour les génétiques à fort potentiel tout en maintenant la pression sur les développeurs pour prouver des gains d'une année sur l'autre. La tendance augmente également la demande d'emballages de semences en petits lots numériquement activés adaptés aux prescriptions spécifiques aux zones.
Essor des Programmes Nationaux de Matières Premières pour les Biocarburants
La Section 45Z du Code des impôts internes entre en vigueur en 2025 et lie les crédits d'impôt aux scores carbone du cycle de vie, stimulant la demande d'hybrides de maïs à haute teneur en amidon et de soja à haute teneur en huile évalués à 2,3 milliards USD en ventes annuelles de semences. Les projets de diesel renouvelable et de carburant d'aviation durable en construction dans l'Iowa et sur la côte du Golfe nécessitent une expansion régulière des matières premières jusqu'en 2030. De nombreuses usines contractent des acres à l'avance, garantissant des primes qui compensent les coûts plus élevés des semences. Les développeurs promeuvent désormais des hybrides avec des caractères qui améliorent les rendements de trituration ou l'efficacité de fermentation, liant directement la génétique aux marges des transformateurs. Les mandats de mélange des États de Californie et du Minnesota renforcent les perspectives de volume et réduisent le risque de demande.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Inflation des prix des semences due à la consolidation | −0.7% | Régions de produits de base nationales | Court terme (≤ 2 ans) |
| Contentieux liés à l'expiration des brevets sur les caractères phares | −0.5% | Principales zones de soja et de maïs | Moyen terme (2-4 ans) |
| Faible liquidité à la ferme après la baisse des prix des matières premières en 2023 | −0.9% | Midwest et Plaines dépendants des céréales | Court terme (≤ 2 ans) |
| Incertitude réglementaire concernant les cultures éditées génétiquement au niveau des États | −0.4% | Californie et Vermont | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Litiges sur l'Expiration des Brevets pour les Caractères Phares
Les premières générations de soja tolérant au glyphosate et les caractères de résistance aux insectes du maïs commencent à perdre leur protection par brevet en 2025, créant des opportunités pour l'entrée de génériques. Les innovateurs ont déposé des poursuites pour contrefaçon et des revendications de packages de données qui pourraient retarder les lancements de copies de deux saisons ou plus. L'incertitude juridique décourage les grossistes de s'engager tôt sur des volumes de lignes hors brevet. Les agriculteurs font face à une confusion sur les règles de gestion, ce qui pourrait ralentir les changements même lorsque des caractères moins chers atteignent le marché. Les litiges prolongés maintiennent les coûts des semences élevés plus longtemps que les délais purs des brevets ne le suggèrent.
Incertitude Réglementaire sur les Cultures Éditées Génomiquement au Niveau des États
Bien que l'APHIS fournisse une voie fédérale claire, plusieurs États, menés par la Californie et le Vermont, débattent d'étiquetage ou de restrictions pures et simples sur les ventes de semences éditées génomiquement. Des règles variées génèrent une complexité de conformité et augmentent les coûts de distribution pour les distributeurs multi-États. Certains transformateurs craignent la fragmentation de la chaîne d'approvisionnement et demandent la ségrégation des grains édités et non édités, ajoutant des dépenses de préservation de l'identité. Les entreprises semencières peuvent reporter les lancements jusqu'à ce qu'une approche harmonisée émerge, en particulier pour les cultures mineures où le volume des États est important. L'incertitude persistante réduit le potentiel de croissance à court terme pour les plateformes de sélection les plus récentes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Technologie de Sélection : Les Hybrides Stimulent l'Adoption de l'Innovation
Les hybrides représentaient la plus grande part à 83,6 % en 2025 et devraient croître au CAGR le plus rapide de 6,9 % de 2026 à 2031, reflétant la confiance des agriculteurs dans la stabilité des rendements. Les hybrides transgéniques intégrant une tolérance aux herbicides empilée et une résistance aux insectes bénéficient de primes de prix qui soutiennent la croissance de la valeur du segment. Les hybrides non transgéniques restent importants pour les circuits biologiques et sensibles à l'exportation, bien qu'ils accusent un retard de 15 à 20 % en termes de rendement par rapport aux hybrides commerciaux. L'édition génomique rapide dans le cadre de la règle SECURE accélère l'introgression des caractères, contribuant à la trajectoire de croissance du segment.
Les variétés à pollinisation libre et les dérivés hybrides restent une composante importante du marché des semences aux États-Unis, soutenus par leur adaptabilité, leur potentiel de conservation des semences et leur adéquation aux producteurs cherchant à mieux maîtriser leurs coûts d'intrants et leur sélection variétale. Les variétés à pollinisation libre sont particulièrement pertinentes pour les cultures spécialisées, l'agriculture biologique, les systèmes de production régionaux et les marchés où la diversité génétique et les caractères adaptés localement sont valorisés. Les dérivés hybrides offrent une option intermédiaire en combinant des caractéristiques hybrides sélectionnées avec une flexibilité de sélection et une adaptabilité. La demande est soutenue par l'intérêt pour des variétés résilientes et adaptées aux conditions régionales ainsi que par des programmes de sélection diversifiés, bien que ces segments soient généralement confrontés à une concurrence plus forte de la part des hybrides développés commercialement, qui offrent des performances standardisées et des caractères ciblés.



Par Mécanisme de Culture : L'Expansion du Plein Champ Dépasse le Système Protégé
Le segment du plein champ représentait la plus grande part à 92,9 % en 2025 et devrait croître au CAGR le plus rapide de 8,2 % de 2026 à 2031. Sa position dominante reflète l'utilisation extensive des systèmes de production en plein champ pour les grandes cultures, les oléagineux, les céréales et d'autres produits agricoles à grande échelle. L'adoption continue de la plantation de précision, du semis à taux variable, de la surveillance au niveau des parcelles et l'amélioration de la génétique des semences soutiennent une productivité plus élevée et une utilisation plus efficace des intrants. La demande de variétés tolérantes à la sécheresse, résistantes aux maladies et adaptées au climat renforce également les besoins en semences dans divers environnements de production en plein champ.
La culture protégée représente une part plus faible du marché des semences aux États-Unis, reflétant sa concentration dans les cultures à plus haute valeur ajoutée et les environnements de production contrôlés tels que les serres, les tunnels hauts et les systèmes de culture en intérieur. La demande est soutenue par l'intért croissant pour la production tout au long de l'année, la culture économe en ressources et la qualité constante des cultures, en particulier pour les légumes, les herbes aromatiques, les cultures spécialisées et les variétés horticoles à haute valeur ajoutée. Les fournisseurs de semences développent des variétés adaptées aux environnements contrôlés, en mettant l'accent sur les caractéristiques de croissance compacte, l'uniformité, la résistance aux maladies, des cycles de production plus courts et de meilleures performances dans des conditions contrôlées de température, d'humidité, d'éclairage et de nutrition.
Par type de culture : les grandes cultures dominent tandis que le segment des légumes s'accélère
Les grandes cultures représentaient la plus grande part à 92,8 % en 2025. Les semences de maïs et de soja sont demandées en raison des mandats sur les biocarburants et des besoins en alimentation animale, les caractères empilés faisant monter les prix unitaires. Les variétés de soja à haute teneur en acide oléique génèrent également des primes de 0,50 à 0,75 USD par boisseau. Les cultures à fibres telles que le coton s'appuient sur une génétique résistante aux ravageurs pour protéger les rendements dans le Sud-Est.
La taille du marché des semences aux États-Unis pour les légumes devrait croître au CAGR le plus rapide de 10,2 % de 2026 à 2031, à mesure que la demande des consommateurs pour des produits frais et locaux augmente. Les légumineuses émergent en réponse à la popularité des protéines végétales, encourageant les sélectionneurs à optimiser les caractères destinés à l'alimentation humaine. La croissance des cultures spécialisées soutient la diversification et réduit la dépendance aux cycles de prix des matières premières.

Analyse Géographique
La région du Corn Belt du Midwest représente la plus grande part des revenus du marché des semences aux États-Unis, ancrée par des rotations denses de maïs et de soja qui reposent sur des hybrides à haute valeur ajoutée. Les États des Grandes Plaines constituent un segment important, la génétique tolérante à la sécheresse étant une priorité stratégique compte tenu de la variabilité des précipitations. La Californie contribue substantiellement à la valeur du marché, soulignant les dépenses élevées en semences par acre pour les légumes et les cultures fruitières qui soutiennent la robuste économie agricole de l'État.
Le Sud-Est démontre un fort potentiel de croissance régionale tout au long de la période de prévision, car les variétés de coton et de légumes tolérantes à la chaleur attirent les investissements. Les programmes de cultures de couverture liés aux marchés du carbone ajoutent une demande incrémentale de semences en Indiana, en Iowa et en Illinois. Le Pacifique Nord-Ouest représente une part plus faible des revenus, se concentrant sur le blé de qualité exportation et les pommes de terre spécialisées, les sélectionneurs mettant l'accent sur les caractères qui satisfont les spécifications de qualité étrangères.
Les différences politiques émergentes influencent également la géographie : la Proposition 12 de Californie et les lois d'étiquetage des cultures éditées génétiquement du Vermont imposent des exigences de conformité uniques, incitant les entreprises semencières à développer des portefeuilles spécifiques à chaque région. Le financement du Département de l'Agriculture des États-Unis (USDA) dans le cadre de l'initiative Climate-Smart Commodities fournit un élan supplémentaire en subventionnant l'adoption de pratiques durables qui dépendent de variétés de semences spécialisées.
Paysage Concurrentiel
Concentration du Marché
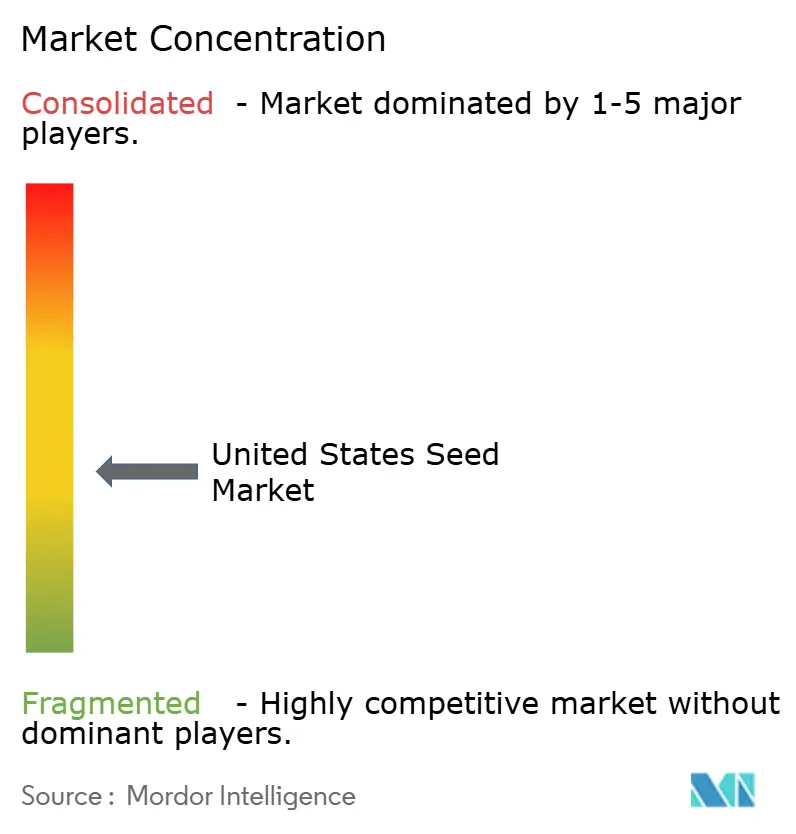
Le marché des semences aux États-Unis est modérément fragmenté en 2025, et BASF SE, Bayer AG, Corteva Agriscience, Land O'Lakes Inc. et Syngenta Group sont les principaux acteurs clés du marché. L'acquisition de Beck's Hybrids par Syngenta Group en 2025 élargit sa portée dans le Midwest et fournit un modèle de vente directe aux agriculteurs attrayant pour les producteurs qui valorisent les tests locaux.
BASF SE a lancé sa première variété de soja éditée par CRISPR en 2025 après qu'APHIS a confirmé son statut non réglementé, reflétant la manière dont l'édition génique accélère la commercialisation. Le centre de sélection du Nebraska de KWS SAAT SE and Co. KGaA se concentre sur le maïs adapté à la sécheresse, mettant en évidence la spécialisation régionale. Les plateformes technologiques qui combinent la génétique avec les données agronomiques renforcent la fidélisation des clients et créent des revenus récurrents dans toutes les catégories d'intrants.
Les expirations de brevets à partir de 2025 déclenchent une concurrence des génériques pour les caractères Roundup Ready, donnant aux petites entreprises accès à des modes d'action établis. L'examen des fusions par la Federal Trade Commission oriente les grands groupes vers des partenariats de recherche plutôt que vers des méga-transactions, ouvrant des rôles dans l'écosystème aux entreprises d'analyse et aux startups de découverte de caractères.
Leaders de l'Industrie des Semences aux États-Unis
-
BASF SE
-
Bayer AG
-
Corteva Agriscience
-
Land O'Lakes Inc.
-
Syngenta Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents de l'Industrie
- Octobre 2025 : Corteva a annoncé des plans pour se séparer en deux sociétés publiques indépendantes, l'une spécialisée dans la protection des cultures et l'autre dans les semences et les caractères. Cette séparation vise à améliorer l'efficacité opérationnelle et à accroître la valeur dans ses opérations agricoles américaines et mondiales.
- Février 2025 : Namdhari Seeds a acquis 100% de l'activité de semences de légumes en plein champ d'Axia basée aux États-Unis, élargissant ses opérations mondiales. L'acquisition comprend des droits de sélection et renforce la présence de Namdhari sur les marchés d'exportation clés, notamment le Mexique et les États-Unis.
Périmètre du Rapport sur le Marché des Semences aux États-Unis
Le rapport sur le marché des semences aux États-Unis est segmenté par technologie de sélection (hybrides et variétés à pollinisation libre et dérivés hybrides), mécanisme de culture (plein champ et culture protégée) et type de culture (grandes cultures et légumes). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (tonnes métriques).
Technologie de Sélection
| Hybrides | Hybrides Non Transgéniques | |
| Hybrides Transgéniques | Hybrides Tolérants aux Herbicides | |
| Hybrides Résistants aux Insectes | ||
| Autres Caractères | ||
| Variétés à Pollinisation Libre et Dérivés d'Hybrides | ||
Mécanisme de Culture
| Plein Champ |
| Culture Protégée |
Type de Culture
| Grandes Cultures | Cultures à Fibres | Coton |
| Autres Cultures à Fibres | ||
| Cultures Fourragères | Luzerne | |
| Maïs Fourrager | ||
| Sorgho Fourrager | ||
| Autres Cultures Fourragères | ||
| Céréales et Grains | Maïs | |
| Riz | ||
| Sorgho | ||
| Blé | ||
| Autres Céréales et Grains | ||
| Oléagineux | Canola, Colza et Moutarde | |
| Soja | ||
| Tournesol | ||
| Autres Oléagineux | ||
| Légumineuses | ||
| Légumes | Brassicacées | Chou |
| Chou-fleur et Brocoli | ||
| Autres Brassicacées | ||
| Cucurbitacées | Concombre et Cornichon | |
| Citrouille et Courge | ||
| Autres Cucurbitacées | ||
| Racines et Bulbes | Ail | |
| Oignon | ||
| Pomme de Terre | ||
| Autres Racines et Bulbes | ||
| Solanacées | Piment | |
| Aubergine | ||
| Tomate | ||
| Autres Solanacées | ||
| Légumes Non Classifiés | Asperge | |
| Laitue | ||
| Gombo | ||
| Pois | ||
| Épinard | ||
| Autres Légumes Non Classifiés | ||
| Technologie de Sélection | Hybrides | Hybrides Non Transgéniques | |
| Hybrides Transgéniques | Hybrides Tolérants aux Herbicides | ||
| Hybrides Résistants aux Insectes | |||
| Autres Caractères | |||
| Variétés à Pollinisation Libre et Dérivés d'Hybrides | |||
| Mécanisme de Culture | Plein Champ | ||
| Culture Protégée | |||
| Type de Culture | Grandes Cultures | Cultures à Fibres | Coton |
| Autres Cultures à Fibres | |||
| Cultures Fourragères | Luzerne | ||
| Maïs Fourrager | |||
| Sorgho Fourrager | |||
| Autres Cultures Fourragères | |||
| Céréales et Grains | Maïs | ||
| Riz | |||
| Sorgho | |||
| Blé | |||
| Autres Céréales et Grains | |||
| Oléagineux | Canola, Colza et Moutarde | ||
| Soja | |||
| Tournesol | |||
| Autres Oléagineux | |||
| Légumineuses | |||
| Légumes | Brassicacées | Chou | |
| Chou-fleur et Brocoli | |||
| Autres Brassicacées | |||
| Cucurbitacées | Concombre et Cornichon | ||
| Citrouille et Courge | |||
| Autres Cucurbitacées | |||
| Racines et Bulbes | Ail | ||
| Oignon | |||
| Pomme de Terre | |||
| Autres Racines et Bulbes | |||
| Solanacées | Piment | ||
| Aubergine | |||
| Tomate | |||
| Autres Solanacées | |||
| Légumes Non Classifiés | Asperge | ||
| Laitue | |||
| Gombo | |||
| Pois | |||
| Épinard | |||
| Autres Légumes Non Classifiés | |||
Définition du marché
- Semences Commerciales - Aux fins de cette étude, seules les semences commerciales ont été incluses dans le périmètre. Les semences conservées à la ferme, qui ne sont pas étiquetées commercialement, sont exclues du périmètre, même si un faible pourcentage de semences conservées à la ferme sont échangées commercialement entre agriculteurs. Le périmètre exclut également les cultures reproduites végétativement et les parties de plantes, qui peuvent être vendues commercialement sur le marché.
- Superficie des Cultures - Pour le calcul de la superficie sous différentes cultures, la Superficie Brute Cultivée a été prise en compte. Également connue sous le nom de Superficie Récoltée, selon l'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO), elle comprend la superficie totale cultivée sous une culture particulière à travers les saisons.
- Taux de Remplacement des Semences - Le Taux de Remplacement des Semences est le pourcentage de superficie semée sur la superficie totale de culture plantée dans la saison en utilisant des semences certifiées/de qualité autres que les semences conservées à la ferme.
- Culture Protégée - Le rapport définit la culture protégée comme le processus de culture des cultures dans un environnement contrôlé. Cela comprend les serres, les verrières, l'hydroponie, l'aéroponie, ou tout autre système de culture qui protège la culture contre tout stress abiotique. Cependant, la culture en plein champ utilisant un paillis plastique est exclue de cette définition et est incluse sous le plein champ.
| Mot-clé | Définition |
|---|---|
| Grandes Cultures | Ce sont généralement les cultures de plein champ qui comprennent les différentes catégories de cultures telles que les céréales et grains, les oléagineux, les cultures à fibres comme le coton, les légumineuses et les cultures fourragères. |
| Solanacées | Ce sont la famille des plantes à fleurs qui comprend la tomate, le piment, les aubergines et d'autres cultures. |
| Cucurbitacées | Elle représente une famille de courges composée d'environ 965 espèces dans environ 95 genres. Les principales cultures considérées pour cette étude comprennent le concombre et le cornichon, la citrouille et la courge, et d'autres cultures. |
| Brassicacées | C'est un genre de plantes de la famille du chou et de la moutarde. Il comprend des cultures telles que les carottes, le chou, le chou-fleur et le brocoli. |
| Racines et Bulbes | Le segment des racines et bulbes comprend l'oignon, l'ail, la pomme de terre et d'autres cultures. |
| Légumes Non Classifiés | Ce segment du rapport comprend les cultures qui n'appartiennent à aucune des catégories mentionnées ci-dessus. Il s'agit notamment de cultures telles que le gombo, l'asperge, la laitue, les pois, les épinards et autres. |
| Semence Hybride | C'est la première génération de semences produites en contrôlant la pollinisation croisée et en combinant deux ou plusieurs variétés ou espèces. |
| Semence Transgénique | C'est une semence génétiquement modifiée pour contenir certains caractères d'entrée et/ou de sortie souhaitables. |
| Semence Non Transgénique | La semence produite par pollinisation croisée sans aucune modification génétique. |
| Variétés à Pollinisation Libre et Dérivés d'Hybrides | Les variétés à pollinisation libre produisent des semences conformes au type car elles se pollinisent croisément uniquement avec d'autres plantes de la même variété. |
| Autres Solanacées | Les cultures considérées sous les autres solanacées comprennent les poivrons et autres poivrons différents selon la localité des pays respectifs. |
| Autres Brassicacées | Les cultures considérées sous les autres brassicacées comprennent les radis, les navets, les choux de Bruxelles et le chou frisé. |
| Autres Racines et Bulbes | Les cultures considérées sous les autres racines et bulbes comprennent les patates douces et le manioc. |
| Autres Cucurbitacées | Les cultures considérées sous les autres cucurbitacées comprennent les courges (courge bouteille, margose, courge arête, courge serpent et autres). |
| Autres Céréales et Grains | Les cultures considérées sous les autres céréales et grains comprennent l'orge, le sarrasin, la graine de canari, le triticale, l'avoine, les millets et le seigle. |
| Autres Cultures à Fibres | Les cultures considérées sous les autres fibres comprennent le chanvre, le jute, les fibres d'agave, le lin, le kénaf, la ramie, l'abaca, le sisal et le kapok. |
| Autres Oléagineux | Les cultures considérées sous les autres oléagineux comprennent l'arachide, la graine de chanvre, la graine de moutarde, les graines de ricin, les graines de carthame, les graines de sésame et les graines de lin. |
| Autres Cultures Fourragères | Les cultures considérées sous les autres fourrages comprennent l'herbe napier, l'herbe d'avoine, le trèfle blanc, le ray-grass et la fléole des prés. Les autres cultures fourragères ont été considérées en fonction de la localité des pays respectifs. |
| Légumineuses | Les pois d'Angole, les lentilles, les fèves et les féveroles, les vesces, les pois chiches, les niébés, les lupins et les haricots bambara sont les cultures considérées sous les légumineuses. |
| Autres Légumes Non Classifiés | Les cultures considérées sous les autres légumes non classifiés comprennent les artichauts, les feuilles de manioc, les poireaux, la chicorée et les haricots verts. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : IDENTIFIER LES VARIABLES CLÉS : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'Étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un Modèle de Marché : Les estimations de la taille du marché pour les années de prévision sont en termes nominaux. L'inflation ne fait pas partie de la tarification, et le prix de vente moyen (PVM) est maintenu constant tout au long de la période de prévision.
- Étape 3 : Valider et Finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image holistique du marché étudié.
- Étape 4 : Résultats de la Recherche : Rapports Syndiqués, Missions de Conseil Personnalisées, Bases de Données et Plateformes d'Abonnement




