
Taille et part du marché des semences
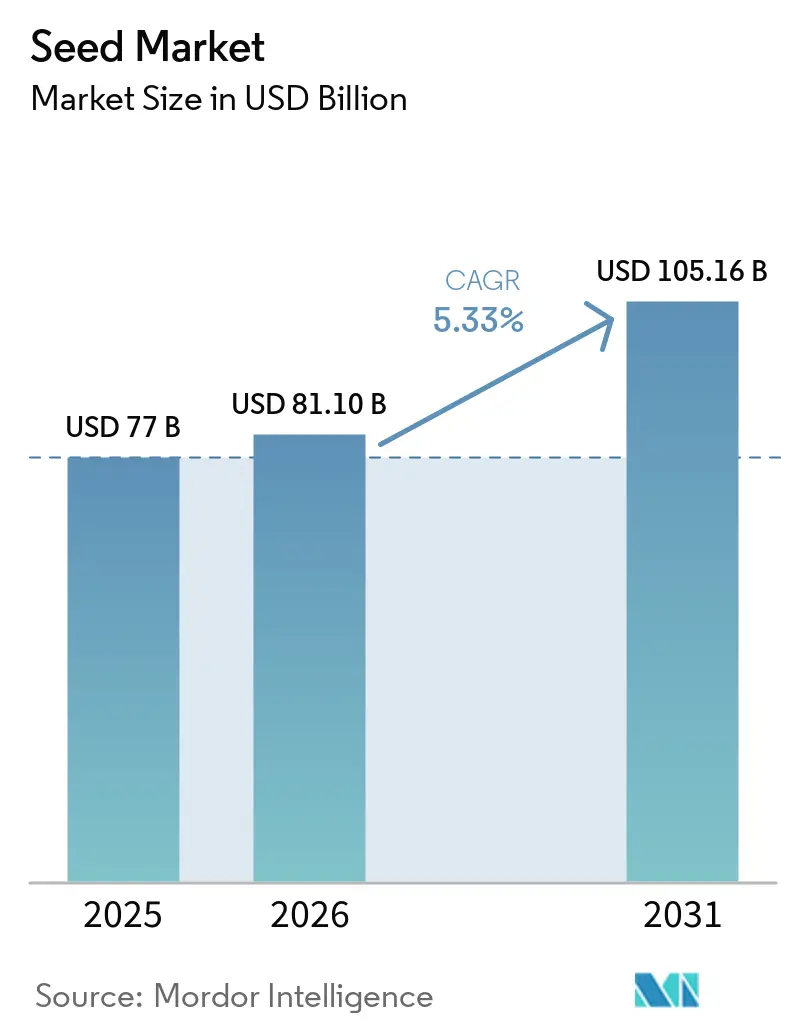
Analyse du marché des semences par Mordor Intelligence
La taille du marché des semences était évaluée à 81,1 milliards USD en 2026 et devrait croître de 85,42 milliards USD en 2027 pour atteindre 109,4 milliards USD d'ici 2032, à un CAGR de 5,08 % durant la période de prévision (2027-2032). Le volume du marché des semences était évalué à 43,88 millions de tonnes métriques en 2026 et devrait croître de 44,8 millions de tonnes métriques en 2027 pour atteindre 49,71 millions de tonnes métriques d'ici 2032, à un CAGR de 2,1 % durant la période de prévision (2027-2032).
L'aide aux semences certifiées en Inde soutient la demande de variétés améliorées de grandes cultures. La capacité de multiplication et les traitements de protection aident les fournisseurs à répondre à cette demande. Les prix élevés dans les districts somaliens enquêtés et les retards en matière de biosécurité au Bangladesh limitent l'accès aux semences améliorées. La perturbation du transport maritime dans le détroit d'Ormuz à la suite des opérations militaires américaines et israéliennes contre l'Iran à partir de février 2026 ajoute un risque de livraison internationale. L'accessibilité financière, l'autorisation et la livraison avant les semailles déterminent donc si l'investissement des fournisseurs se traduit en ventes de semences.
Principaux enseignements du rapport
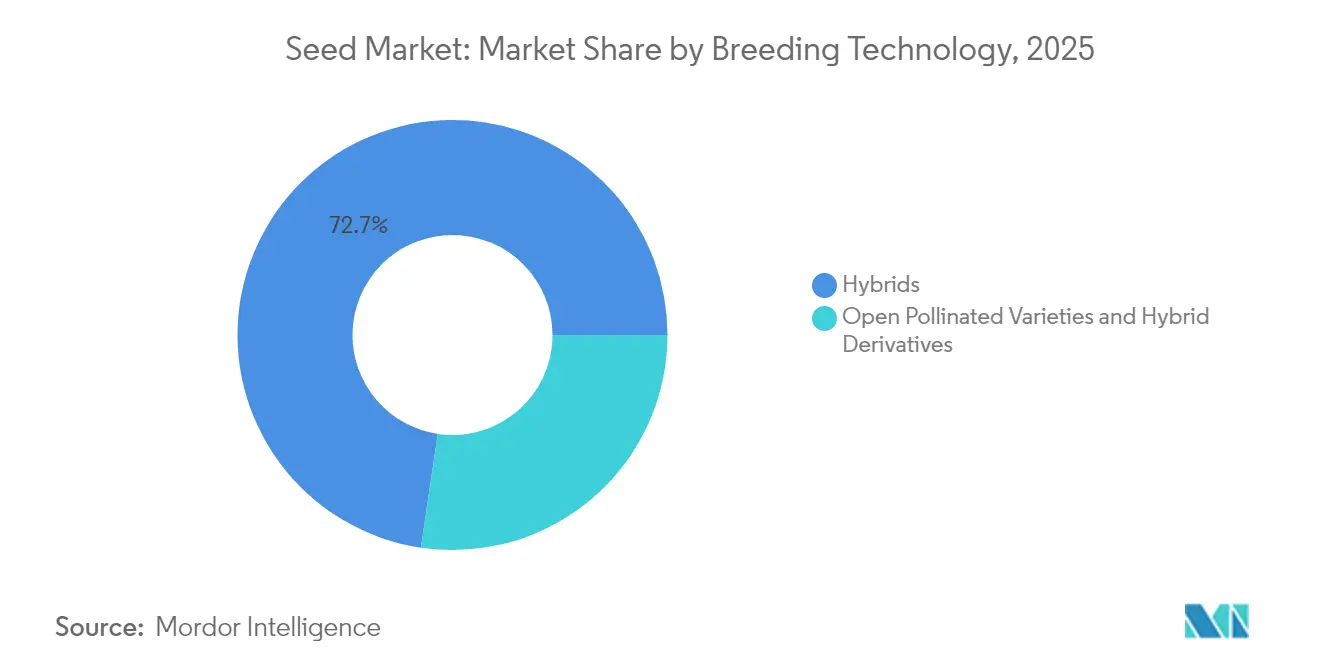
- Par technologie de sélection, les hybrides détenaient une part de marché des semences de 72,77 % en 2026 et devraient connaître la croissance la plus rapide avec un CAGR de 5,25 % durant 2027-2032.
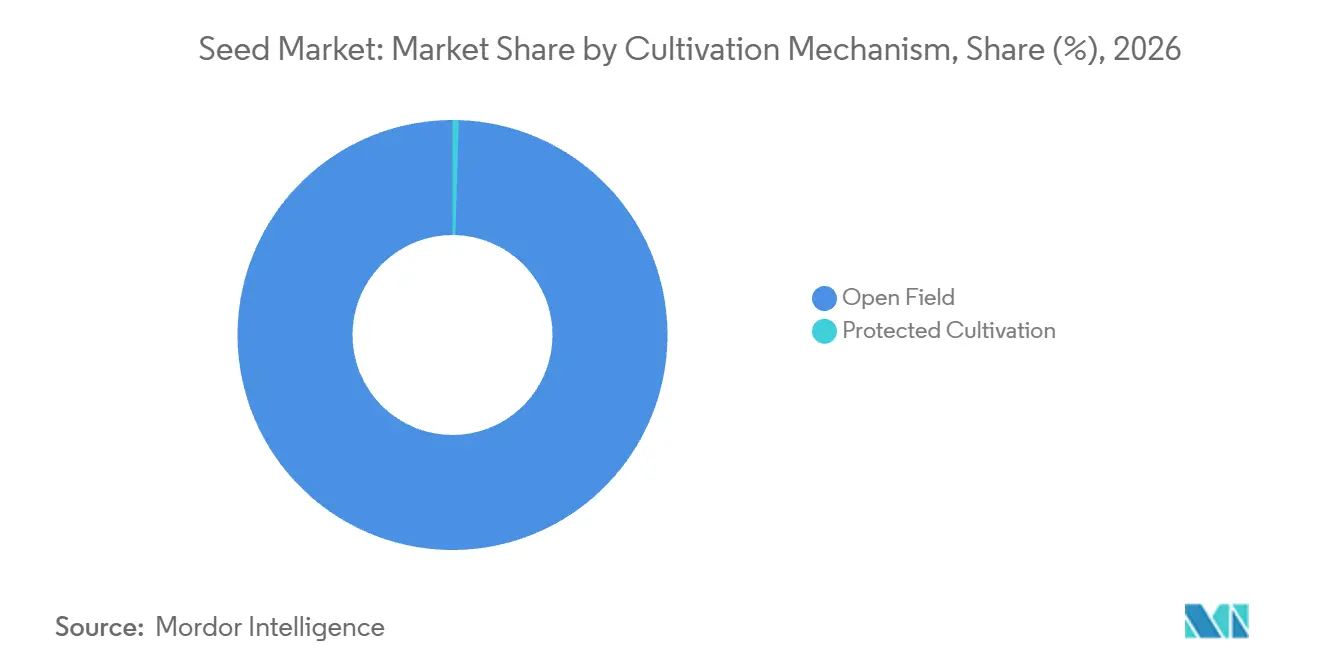
- Les mécanismes de culture sont dominés par le plein champ, qui détenait une part de 99,54 % de la taille du marché des semences en 2026, tandis que la culture protégée devrait connaître la croissance la plus rapide avec un CAGR de 6,95 % durant 2027-2032.
- Parmi les types de cultures, les grandes cultures représentaient 87,89 % du marché en 2026, les légumes devant connaître la croissance la plus rapide avec un CAGR de 5,3 % durant 2027-2032.
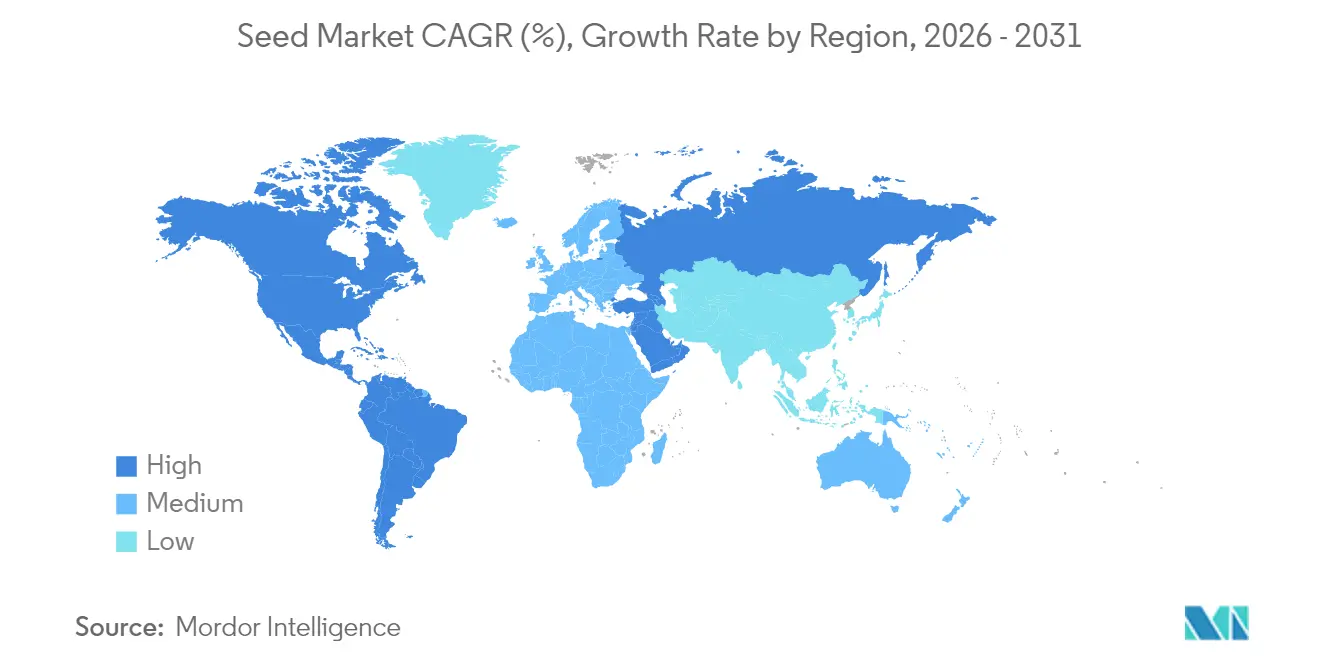
- Sur le plan géographique, l'Amérique du Nord était en tête avec 35,18 % du marché en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 6,05 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Facteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Adoption croissante de variétés de semences hybrides et OGM pour améliorer les rendements agricoles | +2% | Zambie et États-Unis | Moyen terme (2-4 ans) |
| Avancées technologiques dans les solutions d'enrobage et de traitement des semences | +1.5% | Zones de culture céréalière des États-Unis | Court terme (≤ 2 ans) |
| Programmes gouvernementaux stimulant les taux de remplacement des semences certifiées | +1.3% | Régions agricoles éligibles en Inde | Court terme (≤ 2 ans) |
| Demande croissante de cultures à haute valeur ajoutée portée par la croissance démographique et les évolutions alimentaires | +1.2% | Régions de culture sous serre du Royaume-Uni | Moyen terme (2-4 ans) |
| Phénotypage numérique assisté par l'IA raccourcissant les cycles de sélection | +0.6% | Régions de sélection du maïs en Inde | Moyen terme (2-4 ans) |
| Caractéristiques des Semences Résistantes au Climat Attirant les Capitaux à Impact | +0.4% | Afrique de l'Est et Inde | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante de variétés de semences hybrides et OGM pour améliorer les rendements agricoles
Les agriculteurs cherchant des rendements plus élevés ont besoin à la fois de variétés efficaces et de suffisamment de semences pour les planter. En mars 2025, Bayer a ouvert une installation de semences de maïs à Kabwe, en Zambie, pour les semences hybrides conventionnelles. Bayer a indiqué que l'installation et les investissements connexes ont triplé sa capacité nationale existante pour la production de semences de maïs de haute qualité en 2025. Par ailleurs, le Service de Recherche Économique de l'USDA a indiqué que les cultures génétiquement modifiées avaient augmenté les rendements des cultures américaines dans de nombreux cas, établissant une justification de performance qualifiée pour ces variétés. La capacité de production de semences de maïs triplée en Zambie et les gains de rendement documentés aux États-Unis grâce aux cultures modifiées rendent ensemble les semences améliorées plus faciles à fournir et plus faciles à justifier. La capacité d'approvisionnement détermine donc le nombre d'agriculteurs pouvant répondre à cette demande.
Avancées technologiques dans les solutions d'enrobage et de traitement des semences
Les avancées dans le traitement des semences peuvent renforcer la demande de semences achetées en protégeant la culture durant sa phase d'établissement vulnérable. En 2025, l'Agence de Protection de l'Environnement des États-Unis a homologué le traitement de semences Victrato de Syngenta pour le soja et le coton, ciblant les nématodes parasites des plantes et les maladies avec une seule molécule.[1] L'agence a également homologué le mélange prêt à l'emploi de fongicide et d'insecticide pour traitement de semences CruiserMaxx Vibrance Elite amélioré de Syngenta pour les céréales. Ces homologations élargissent les options de protection que les fournisseurs de semences peuvent associer à différents portefeuilles de cultures. Pour les agriculteurs, protéger l'établissement fait de la décision d'achat de semences en partie une décision de gestion des pertes précoces de cultures. La combinaison de la génétique et d'une protection appropriée peut offrir aux fournisseurs un autre moyen de justifier la valeur d'un lot de semences acheté.
Programmes gouvernementaux stimulant les taux de remplacement des semences certifiées
L'aide aux semences certifiées relie le soutien public au renouvellement des variétés, offrant aux fournisseurs un moyen de servir les agriculteurs remplaçant les semences conservées. Les directives de la Mission Nationale pour la Sécurité Alimentaire et Nutritionnelle (NFSNM) de l'Inde ont rendu disponible l'aide à la distribution de semences certifiées pour l'exercice 2025-26 afin d'améliorer les taux de remplacement des semences. L'aide s'élevait à 50 % ou au montant fixé par la Division des Semences du Département de l'Agriculture et du Bien-être des Agriculteurs de l'Inde, selon le montant le moins élevé. L'éligibilité principale couvrait les variétés ou hybrides notifiés de céréales, céréales grossières, légumineuses, fibres et fourrages datant de moins de 10 ans. Les États et Territoires de l'Union pouvaient aider les variétés notifiées plus anciennes de riz, blé, légumineuses, céréales grossières et céréales nutritives dans la limite de 20 % de l'allocation de distribution de semences, à condition qu'aucun remplacement approprié n'existe et que les variétés présentent des caractéristiques spéciales et une productivité de référence. Leurs Plans d'Action Annuels devaient mettre en avant ces caractéristiques distinctives, de sorte que l'exception préservait un accès limité aux matériaux plus anciens tout en orientant la majeure partie de la demande soutenue vers les variétés plus récentes.
Demande croissante de cultures à haute valeur ajoutée portée par la croissance démographique et les évolutions alimentaires
L'investissement dans des opérations de culture maraîchère à haute valeur ajoutée crée une voie pour la demande de semences de plantation grâce à des surfaces cultivées supplémentaires. Blackdown Growers a achevé une expansion de serre au Royaume-Uni en mars 2025, ajoutant 3 acres d'espace de production pour les jeunes pousses et les herbes aromatiques. Le producteur a décrit l'expansion comme augmentant sa capacité de production britannique à l'année de ces cultures. L'utilisation à l'année de l'espace achevé offre aux fournisseurs de semences de cultures à feuilles une base de plantation pouvant être semée à plusieurs reprises, prolongeant l'opportunité au-delà d'une seule culture saisonnière.
Analyse d'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Réglementations Strictes en Matière de Biosécurité et Délais d'Approbation Pluriannuels | -0.8% | Zones de culture du riz au Bangladesh | Long terme (≥ 4 ans) |
| Hausse des Prix des Semences Limitant l'Accès des Petits Agriculteurs | -0.6% | Certains districts agricoles en Somalie | Court terme (≤ 2 ans) |
| Mouvements de Conservation des Semences Menés par les Agriculteurs dans les Marchés Émergents | -0.3% | Régions de culture maraîchère du Ghana | Moyen terme (2-4 ans) |
| Politiques Incertaines sur les Semences Issues des Répétitions Palindromiques Courtes Groupées et Régulièrement Espacées (CRISPR) dans l'Union Européenne et en Chine | -0.2% | Union Européenne et Chine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Réglementations Strictes en Matière de Biosécurité et Délais d'Approbation Pluriannuels
Un examen prolongé de biosécurité peut séparer les travaux de sélection achevés de l'autorisation de cultiver commercialement une variété de semences. En novembre 2025, les comités de biosécurité du Bangladesh avaient examiné le dossier de culture commerciale du Riz Doré GR2E BRRI dhan 29 pendant plus de 7 ans sans approbation. Le dossier avait été soumis en novembre 2017 pour une évaluation de la culture commerciale, de la sécurité environnementale et de la sécurité alimentaire. Pour un développeur, cet intervalle fait du parcours d'approbation un goulot d'étranglement commercial distinct après les travaux techniques soutenant la soumission. Les fournisseurs de semences réglementées font face à une exposition temporelle que la capacité de multiplication ne peut résoudre, car la culture commerciale dépend de la décision d'autorisation.
Hausse des Prix des Semences Limitant l'Accès des Petits Agriculteurs
Des prix élevés des semences peuvent empêcher les petits agriculteurs de transformer leur intérêt pour un matériel de plantation amélioré en commande commerciale de semences. Dans l'étude du marché des semences en Somalie de 2025, 31 % des agriculteurs enquêtés dans certains districts ont cité les prix élevés des semences comme un obstacle à l'accès. Dans le cadre de l'étude, les prix des semences sur le marché formel étaient 2 à 3 fois plus élevés que les prix sur le marché informel en raison de la production réglementée et de l'assurance qualité. La prime place donc le coût de ces garanties formelles directement dans le choix de l'agriculteur entre les circuits de semences. Lorsqu'un agriculteur ne peut pas financer cette prime, démontrer de meilleures performances agronomiques ne suffit pas à lui seul à débloquer la vente de semences.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Technologie de Sélection :
Les Revenus des Hybrides et l'Accès aux Exportations Soutiennent l'ExpansionLes hybrides représentaient une part de 72,77 % de la taille du marché des semences en 2026 et constituent le segment le plus important et à la croissance la plus rapide, avec un CAGR prévu de 5,25 % durant 2027-2032. Le chiffre d'affaires des semences de riz hybride de Kaveri Seed Company Limited en Inde a augmenté de 18,3 % au cours de l'exercice 2025-26. Les volumes de riz hybride n'ayant augmenté que de 0,3 %, la quasi-totalité du gain de chiffre d'affaires reflétait une hausse du revenu par unité vendue plutôt qu'un volume supplémentaire.
L'enregistrement sur les marchés d'exportation offre aux sélectionneurs d'hybrides une voie de croissance qui dépend de l'accès réglementaire autant que des performances agronomiques. Au cours de l'exercice 2025-26, Kaveri Seed Company Limited a décrit les enregistrements de riz hybride aux Philippines comme un facteur clé de croissance. La société prévoyait que des enregistrements supplémentaires renforceraient les opportunités d'exportation futures. Pour un fournisseur de semences de riz, l'obtention d'un enregistrement dans un pays de destination peut étendre la portée commerciale d'un portefeuille d'hybrides défini. L'opportunité comprend donc la transformation d'une variété en une offre commercialisable dans chaque juridiction d'exportation, avec des gains supplémentaires conditionnels à l'obtention des enregistrements additionnels.

Par Mécanisme de Culture :
L'Échelle des Grandes Cultures Rencontre l'Expansion des Surfaces ProtégéesLe plein champ représentait une part de marché des semences de 99,54 % en 2026, ce qui en fait le segment le plus important. Syngenta Group a indiqué que ses ventes de Semences de Grandes Cultures en 2025 au Brésil ont augmenté de 17 % d'une année sur l'autre, la performance de l'hémisphère Sud stimulant son activité de grandes cultures. Le même rapport montrait que les ventes de grandes cultures de Syngenta en Amérique du Nord avaient baissé de 12 % en raison d'une restructuration, de sorte que la croissance de ses grandes cultures en 2025 reposait sur la demande de l'hémisphère Sud plutôt que sur un gain généralisé.
La culture protégée est le segment à la croissance la plus rapide, avec un CAGR projeté de 6,95 % durant 2027-2032. En 2025, la superficie de légumes sous protection au Royaume-Uni a augmenté de 4,7 % pour atteindre 866 hectares, tandis que la production a diminué de 0,3 % pour atteindre 258 000 tonnes métriques. Ces légumes comprennent les cultures cultivées en serres ou sous tunnels en polyéthylène. L'ajout de surfaces cultivées sans augmentation correspondante de la production rend la productivité de cet espace pertinente pour les rendements commerciaux des producteurs. Les sélectionneurs au service des exploitants de serres et de tunnels peuvent donc positionner les performances des variétés aux côtés de l'expansion de la capacité de culture lors de l'adressage de la demande potentielle de semences.
Par Type de Culture :
Le Chiffre d'Affaires des Grandes Cultures Ancre les Opportunités de Croissance des LégumesLes grandes cultures détenaient 87,89 % du marché en 2026 et constituaient le segment le plus important. Bayer AG a déclaré 7,15 milliards EUR (8,08 milliards USD) de ventes de Semences de Maïs et Traits en 2025, en hausse de 13,2 % sur une base ajustée des devises et du portefeuille.[2] Bayer a attribué la croissance dans toutes les régions à la forte performance des produits, à l'augmentation des surfaces plantées et à la résolution d'un accord de licence en Amérique du Nord. La combinaison lie la capture de valeur des grandes cultures aux performances agronomiques et aux résultats des licences, la superficie plantée n'expliquant qu'une partie de la croissance déclarée par Bayer.
Les légumes sont le segment à la croissance la plus rapide, avec un CAGR prévu de 5,3 % durant 2027-2032. Les ventes de Semences Potagères de Bayer AG ont augmenté de 7,5 % sur une base ajustée des devises et du portefeuille en 2025, portées par des prix et des volumes plus élevés dans presque toutes les régions. Le chiffre d'affaires des semences potagères de Kaveri Seed Company Limited en Inde a également augmenté de 8,4 % au cours de l'exercice 2025-26 par rapport à l'exercice 2024-25.
Analyse géographique
Marché des Semences en Amérique du Nord
L'Amérique du Nord détenait une part de marché des semences de 35,18 % en 2026 et constitue la géographie la plus importante et à la croissance la plus rapide, avec un CAGR prévu de 6,05 % durant 2027-2032. Les producteurs américains ont planté des variétés biotechnologiques sur 92 % des surfaces de maïs en 2026, en baisse par rapport à 2025. Les variétés résistantes aux herbicides couvraient également 95 % des surfaces de soja américaines en 2026, en baisse par rapport à l'année précédente. Au 10 novembre 2025, Vegetables by Bayer avait commercialisé 5 variétés de tomates via De Ruiter au Canada et aux États-Unis, dont 3 variétés de tomates en grappe et 2 variétés de tomates bœuf résistantes au Virus de la Rugosité Brune des Fruits de la Tomate. Leur protection contre les maladies sans compromis sur la qualité offre aux fournisseurs une voie vers des ventes de semences potagères différenciées aux côtés de l'activité établie de grandes cultures, où une pénétration biotechnologique plus large a limité les marges de progression.
La base de production européenne comprend 1 987 503 hectares approuvés pour la production de semences de grandes cultures en champ dans l'Union Européenne en 2025, à l'exclusion des légumes. La France était en tête de cette superficie, les céréales à paille espagnoles et les graminées fourragères danoises illustrant des spécialisations culturales qui aident les fournisseurs à adapter les exigences de multiplication aux capacités établies. En Asie-Pacifique, les circuits de semences de la Chine pour 2025/26 reliaient les distributeurs provinciaux ou régionaux aux grossistes de comté et aux détaillants locaux, faisant des magasins d'intrants agricoles le principal point de contact des agriculteurs. Les modèles de commerce électronique et de vente directe aux agriculteurs en Chine émergeaient parallèlement à ce réseau, de sorte que l'accès aux acheteurs ruraux implique à la fois de nouvelles voies et les relations locales soutenant le circuit des revendeurs.
La capacité de multiplication de l'Amérique du Sud est illustrée par le Brésil, où 3,6 millions d'hectares répartis dans 18 États étaient enregistrés comme champs de production de semences de soja pour la saison 2024/25.[3] Cette empreinte distribuée fait de la coordination entre les sites de production une tâche commerciale distincte pour les entreprises répondant à la demande de plantation de soja. Au Moyen-Orient et en Afrique, une étude ghanéenne de 2026 a révélé que 51 % des producteurs maraîchers échantillonnés utilisaient des revendeurs d'intrants agricoles. Les semences conservées par les agriculteurs eux-mêmes et les marchés locaux étaient également des sources importantes, notamment dans les régions Bono, Est, Nord et Ouest du Ghana. Le réseau de multiplication enregistré au Brésil et les circuits d'approvisionnement mixtes au Ghana nécessitent des capacités fournisseurs différentes, la coordination de la production façonnant le premier et l'accès via les points de vente locaux façonnant le second.
Cadre Réglementaire et Perspectives
Les juridictions sélectionnées sont comparées du point de vue des fournisseurs commerciaux de semences de plantation agricoles et maraîchères, y compris les importateurs. L'étiquetage, les licences commerciales, l'inscription des variétés et la documentation à l'importation déterminent le travail nécessaire pour rendre les semences commercialement commercialisables. Au Royaume-Uni, les entreprises semencières couvertes en Angleterre et au Pays de Galles nécessitent une licence de l'Agence de Santé Animale et Végétale (APHA) et la certification des principales variétés couvertes avant la commercialisation. Les conditions d'entrée vont de l'étiquetage interétatique américain à l'enregistrement des opérateurs de semences et plants et des cultivars importés au Brésil, sous réserve d'exemptions, et à l'approbation des cultures principales ou à l'enregistrement dans le catalogue des cultures non principales en Chine avant la promotion, de sorte que les fournisseurs font face à des obligations différentes selon la destination.
Tableau Réglementaire
| Facteur de décision | États-Unis | Royaume-Uni | Chine | Brésil | Arabie Saoudite |
|---|---|---|---|---|---|
| Autorité principale | Service de Commercialisation Agricole de l'USDA | Agence de Santé Animale et Végétale pour l'Angleterre et le Pays de Galles | Autorités nationales et locales chargées de l'agriculture et des affaires rurales | Ministère de l'Agriculture et de l'Élevage | Ministère de l'Environnement, de l'Eau et de l'Agriculture |
| Instruments clés ou orientation | Loi Fédérale sur les Semences et règles d'étiquetage interétatique du 7 CFR partie 201 | Licence pour les entreprises semencières couvertes en Angleterre/Pays de Galles et certification des principales variétés couvertes | Loi sur les Semences et mesures révisées d'enregistrement des cultures non principales en vigueur depuis septembre 2025 | Loi 10.711/2003 et Décret 10.586/2020 | Exigences de documentation pour les permis d'importation de semences |
| Effet commercial | Étiquettes de qualité interétatiques, y compris le traitement chimique lorsqu'il est présent | Licence pour les opérations de semences couvertes et certification avant la commercialisation des principales variétés couvertes | Approbation des cultures principales et enregistrement catalogué des cultures non principales ; rapports ADN pour les cultures d'enregistrement avec normes de test | Enregistrement de la plupart des opérateurs de semences et plants et des cultivars importés, sous réserve d'exemptions légales | Raisons de la demande, enregistrement commercial, facture, spécifications et quantité, analyse, origine et certificats de santé agricole |
| Attractivité actuelle de la politique | Élevée | Moyenne | Faible | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Sans changement | Durcissement | Sans changement | Sans changement |
| Source: Mordor Intelligence | |||||
Les États-Unis reçoivent des évaluations Élevée et Sans changement pour leur voie d'étiquetage interétatique définie, tandis que les évaluations Moyenne et Sans changement du Brésil reflètent les exigences continues d'enregistrement des opérateurs de semences et plants et du registre d'importation de cultivars commerciaux. L'Angleterre et le Pays de Galles reçoivent des évaluations Moyenne et Sans changement pour les obligations établies de licence APHA et de certification des principales variétés couvertes, tandis que les directives de l'APHA mises à jour le 9 septembre 2026 décrivaient d'autres amendements réglementaires et législations nécessaires pour que les semences issues de la sélection de précision et le matériel de reproduction végétal puissent entrer dans l'inscription aux variétés et la commercialisation en Angleterre. Les jugements Faible et Durcissement de la Chine reflètent les conditions d'entrée des variétés et la révision du 1er septembre 2025 ajoutant des rapports d'empreintes ADN conditionnels et des procédures d'enregistrement. Les évaluations Moyenne et Sans changement de l'Arabie Saoudite reflètent le travail continu de documentation pour l'importation de semences qui relie les dossiers commerciaux aux certificats d'analyse, d'origine et de santé agricole.
Étapes de la Chaîne de Valeur
La comparaison suit le développement des variétés, la multiplication, le traitement et la distribution pour montrer comment les producteurs de semences intégrés relient les capacités techniques aux ventes commerciales. KWS Group couvre le développement jusqu'au conseil aux agriculteurs, tandis que Sakata Seed India gère la production, le traitement, le stockage et la distribution au sein de ses opérations semencières indiennes. Dans le segment maïs de KWS, qui comprend les semences de maïs et de tournesol, la majeure partie du chiffre d'affaires net provient de janvier à juin autour des semailles printanières de l'hémisphère Nord. Dans son rapport pour l'exercice 2025/26, KWS a indiqué que les rapports de perturbations continues du transport maritime dans le détroit d'Ormuz, à la suite des opérations militaires américaines et israéliennes contre l'Iran commencées le 28 février 2026, illustraient les risques pesant sur les flux internationaux de marchandises.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Développement des variétés | Sélectionneurs de semences intégrés tels que KWS Group | Valeur de la variété intégrée dans les ventes commerciales de semences | Le développement doit précéder la mise en marché commerciale | Maintenir des pipelines de développement de variétés chevauchants |
| Multiplication des semences | Producteurs de semences intégrés tels que KWS Group et Sakata Seed India | Ventes de semences de plantation multipliées | Protection de la pureté génétique à travers les étapes de production | Appliquer des contrôles séparés à la production de semences parentales et hybrides |
| Traitement et conditionnement | Transformateurs de semences intégrés tels que KWS Group et Sakata Seed India | Ventes de semences finies | Dépendance à un site central lorsque le traitement est concentré | Qualifier une capacité de traitement de secours pour les lots saisonniers |
| Distribution aux producteurs | Commercialisateurs et distributeurs de semences tels que KWS Group et Sakata Seed India | Ventes commerciales de semences aux clients de plantation | Pics de ventes en saison de semailles et exposition au fret maritime chez KWS | Constituer des stocks saisonniers et surveiller l'exposition de la chaîne d'approvisionnement |
| Source: Mordor Intelligence | ||||
KWS a signalé un risque logistique élevé, notamment des goulots d'étranglement de capacité de fret maritime et des hausses de prix, au cours de l'exercice 2025/26. Son organisation centrale d'achats surveille les marchés et les impacts sur la chaîne d'approvisionnement, en initiant des mesures de contrôle des risques selon les besoins. Pour l'activité saisonnière de maïs et de tournesol de KWS, la priorité commerciale est la résilience de la livraison qui protège la fenêtre de plantation dans laquelle les travaux antérieurs de sélection et de traitement génèrent des revenus de semences.
Paysage Concurrentiel
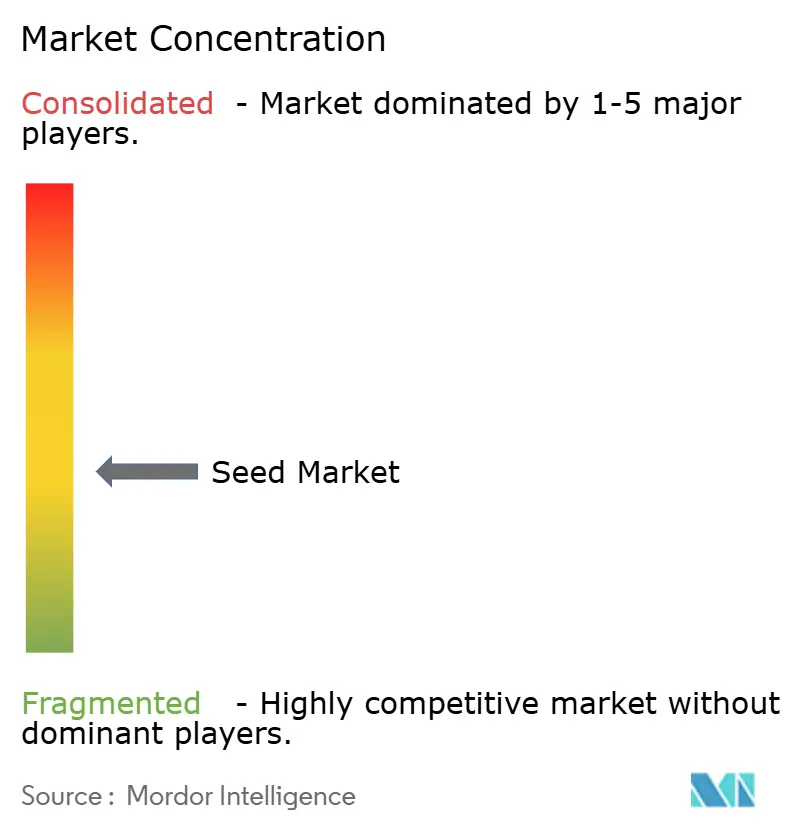
La concurrence est modérément concentrée autour des entreprises multinationales de semences et de traits et des sélectionneurs de cultures, avec l'activité Crop Science de Bayer AG parmi les fournisseurs intégrés. Vylor, Inc. représente l'activité semences et génétique séparée de Corteva, Inc., tandis que BASF SE a déclaré une baisse de 4,4 % des ventes de Semences et Traits au sein de son segment Solutions Agricoles en 2025. L'activité semences de Syngenta Group a enregistré 4,8 milliards USD de ventes en 2025, en hausse de 2 % sur une base de taux de change constant. Groupe Limagrain Holding sélectionne, produit et commercialise des semences de grandes cultures et de légumes à haute valeur ajoutée, ajoutant un modèle de sélection qui couvre l'agriculture extensive et les acheteurs horticoles spécialisés.
Le segment Semences historique de Corteva a généré 9,9 milliards USD de ventes nettes en 2025, en hausse de 4 % par rapport à 2024. La hausse combinait des prix 3 % plus élevés et un volume 2 % plus important, partiellement compensés par un effet de change défavorable de 1 %. Le 1er octobre 2026, Corteva a finalisé la scission de son activité de semences avancées et de génétique et a continué en tant que société de protection des cultures. Ce résultat semences 2025 constitue la base historique de l'activité semences et génétique opérant désormais sous le nom de Vylor, tandis que Corteva est en concurrence en tant que société de protection des cultures.
Au Brésil, Syngenta a déclaré des gains de parts de marché dans le maïs d'été et le maïs safrinha en 2025, accompagnés du lancement de 2 hybrides de maïs et de 6 variétés de soja. Le 24 septembre 2025, l'USDA APHIS a retiré le maïs MON 95379 protégé contre les insectes de Bayer U.S.-Crop Science de la réglementation en vertu du 7 CFR partie 340. Ces mouvements distinguent la concurrence de portefeuille de l'accès réglementaire, car l'ajout de variétés ne supprime pas en soi une barrière légale spécifique à un trait. Dans l'Union Européenne, le Règlement (UE) 2026/1388 est entré en vigueur le 16 juillet 2026, mais ses règles sur les nouvelles techniques génomiques s'appliquent à partir du 17 juillet 2028. Les règles OGM existantes régissent les plantes obtenues par mutagenèse ciblée et cisgenèse dans l'intervalle, laissant les développeurs de ces plantes exposés à la barrière de conformité héritée.
Leaders du Secteur des Semences
-
Bayer AG
-
Corteva, Inc.
-
BASF SE
-
Syngenta Group
-
Groupe Limagrain Holding
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Semences Entreprises couvertes dans ce rapport
- Bayer AG
- Corteva, Inc.
- Syngenta Group
- BASF SE
- Groupe Limagrain Holding
- KWS SAAT SE & Co. KGaA
- Sakata Seed Corporation
- Rijk Zwaan Zaadteelt en Zaadhandel B.V.
- Takii & Co., Ltd.
- Enza Zaden Beheer B.V.
- DLF Seeds A/S
- UPL Limited
- East-West Seed International B.V.
- Yuan Long Ping High-Tech Agriculture Co., Ltd.
- Bejo Zaden B.V.
Développements industriels récents dans Marché des Semences
- Oct 2026 : Corteva, Inc. a finalisé la scission de son activité de semences avancées et de génétique, identifiée sous le nom de Vylor, Inc., le 1er octobre, laissant Corteva axée sur la protection des cultures.
- Juil 2026 : KWS Seeds a ouvert 2 nouvelles serres à sa station de recherche de Kimberly, Idaho, aux États-Unis, pour soutenir la production de plants de betterave sucrière, l'innovation en sélection et la recherche sur les maladies des plantes.
- Juil 2026 : Le Règlement (UE) 2026/1388 sur les plantes obtenues par certaines nouvelles techniques génomiques est entré en vigueur dans l'Union Européenne le 16 juillet 2026, ses règles s'appliquant à partir du 17 juillet 2028.
Périmètre et Méthodologie
Aperçu de la segmentation
| Hybrides | Hybrides non transgéniques | |
| Hybrides transgéniques | Hybrides tolérants aux herbicides | |
| Hybrides résistants aux insectes | ||
| Autres traits | ||
| Variétés à pollinisation libre et dérivés hybrides | ||
| Plein champ |
| Culture protégée |
| Grandes cultures | Cultures fibreuses | Coton |
| Autres cultures fibreuses | ||
| Cultures fourragères | Luzerne | |
| Maïs fourrage | ||
| Sorgho fourrage | ||
| Autres cultures fourragères | ||
| Céréales et grains | Maïs | |
| Riz | ||
| Sorgho | ||
| Blé | ||
| Autres céréales et grains | ||
| Oléagineux | Canola, colza et moutarde | |
| Soja | ||
| Tournesol | ||
| Autres oléagineux | ||
| Légumineuses | ||
| Légumes | Brassicacées | Chou |
| Chou-fleur et brocoli | ||
| Autres brassicacées | ||
| Cucurbitacées | Concombre et cornichon | |
| Citrouille et courge | ||
| Autres cucurbitacées | ||
| Racines et bulbes | Ail | |
| Oignon | ||
| Pomme de terre | ||
| Autres racines et bulbes | ||
| Solanacées | Piment | |
| Aubergine | ||
| Tomate | ||
| Autres solanacées | ||
| Légumes non classifiés | Asperge | |
| Laitue | ||
| Carotte | ||
| Gombo | ||
| Pois | ||
| Épinard | ||
| Autres légumes non classifiés | ||
| Amérique du Nord | Canada |
| Mexique | |
| États-Unis | |
| Reste de l'Amérique du Nord | |
| Europe | France |
| Allemagne | |
| Italie | |
| Pays-Bas | |
| Pologne | |
| Roumanie | |
| Russie | |
| Espagne | |
| Turquie | |
| Ukraine | |
| Royaume-Uni | |
| Reste de l'Europe | |
| Asie-Pacifique | Australie |
| Bangladesh | |
| Chine | |
| Inde | |
| Indonésie | |
| Japon | |
| Myanmar | |
| Pakistan | |
| Philippines | |
| Thaïlande | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Argentine |
| Brésil | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Iran |
| Arabie Saoudite | |
| Égypte | |
| Éthiopie | |
| Ghana | |
| Kenya | |
| Nigeria | |
| Afrique du Sud | |
| Tanzanie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par technologie de sélection | Hybrides | Hybrides non transgéniques | |
| Hybrides transgéniques | Hybrides tolérants aux herbicides | ||
| Hybrides résistants aux insectes | |||
| Autres traits | |||
| Variétés à pollinisation libre et dérivés hybrides | |||
| Par mécanisme de culture | Plein champ | ||
| Culture protégée | |||
| Par type de culture | Grandes cultures | Cultures fibreuses | Coton |
| Autres cultures fibreuses | |||
| Cultures fourragères | Luzerne | ||
| Maïs fourrage | |||
| Sorgho fourrage | |||
| Autres cultures fourragères | |||
| Céréales et grains | Maïs | ||
| Riz | |||
| Sorgho | |||
| Blé | |||
| Autres céréales et grains | |||
| Oléagineux | Canola, colza et moutarde | ||
| Soja | |||
| Tournesol | |||
| Autres oléagineux | |||
| Légumineuses | |||
| Légumes | Brassicacées | Chou | |
| Chou-fleur et brocoli | |||
| Autres brassicacées | |||
| Cucurbitacées | Concombre et cornichon | ||
| Citrouille et courge | |||
| Autres cucurbitacées | |||
| Racines et bulbes | Ail | ||
| Oignon | |||
| Pomme de terre | |||
| Autres racines et bulbes | |||
| Solanacées | Piment | ||
| Aubergine | |||
| Tomate | |||
| Autres solanacées | |||
| Légumes non classifiés | Asperge | ||
| Laitue | |||
| Carotte | |||
| Gombo | |||
| Pois | |||
| Épinard | |||
| Autres légumes non classifiés | |||
| Par géographie | Amérique du Nord | Canada | |
| Mexique | |||
| États-Unis | |||
| Reste de l'Amérique du Nord | |||
| Europe | France | ||
| Allemagne | |||
| Italie | |||
| Pays-Bas | |||
| Pologne | |||
| Roumanie | |||
| Russie | |||
| Espagne | |||
| Turquie | |||
| Ukraine | |||
| Royaume-Uni | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Australie | ||
| Bangladesh | |||
| Chine | |||
| Inde | |||
| Indonésie | |||
| Japon | |||
| Myanmar | |||
| Pakistan | |||
| Philippines | |||
| Thaïlande | |||
| Viêt Nam | |||
| Reste de l'Asie-Pacifique | |||
| Amérique du Sud | Argentine | ||
| Brésil | |||
| Reste de l'Amérique du Sud | |||
| Moyen-Orient et Afrique | Iran | ||
| Arabie Saoudite | |||
| Égypte | |||
| Éthiopie | |||
| Ghana | |||
| Kenya | |||
| Nigeria | |||
| Afrique du Sud | |||
| Tanzanie | |||
| Reste du Moyen-Orient et de l'Afrique | |||
Définition du marché
- Semences commerciales - Aux fins de la présente étude, seules les semences commerciales ont été incluses dans le périmètre. Les semences conservées à la ferme, qui ne sont pas étiquetées commercialement, sont exclues du périmètre, même si un faible pourcentage de semences conservées à la ferme est échangé commercialement entre agriculteurs. Le périmètre exclut également les cultures reproduites végétativement et les parties de plantes, qui peuvent être vendues commercialement sur le marché.
- Superficie cultivée - Pour le calcul de la superficie sous différentes cultures, la superficie brute cultivée a été prise en compte. Également connue sous le nom de superficie récoltée, selon l'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO), elle comprend la superficie totale cultivée sous une culture particulière toutes saisons confondues.
- Taux de remplacement des semences - Le taux de remplacement des semences est le pourcentage de la superficie semée sur la superficie totale de la culture plantée dans la saison en utilisant des semences certifiées/de qualité autres que les semences conservées à la ferme.
- Culture protégée - Le rapport définit la culture protégée comme le processus de culture des plantes dans un environnement contrôlé. Cela inclut les serres, les serres en verre, l'hydroponique, l'aéroponique ou tout autre système de culture qui protège la culture contre tout stress abiotique. Cependant, la culture en plein champ utilisant un paillage plastique est exclue de cette définition et est incluse sous la catégorie plein champ.
| Mot-clé | Définition |
|---|---|
| Grandes cultures | Il s'agit généralement des cultures de plein champ qui comprennent les différentes catégories de cultures telles que les céréales et grains, les oléagineux, les cultures fibreuses comme le coton, les légumineuses et les cultures fourragères. |
| Solanacées | Il s'agit de la famille des plantes à fleurs qui comprend la tomate, le piment, les aubergines et d'autres cultures. |
| Cucurbitacées | Elle représente la famille des courges comprenant environ 965 espèces dans environ 95 genres. Les principales cultures considérées pour cette étude incluent le concombre et le cornichon, la citrouille et la courge, et d'autres cultures. |
| Brassicacées | C'est un genre de plantes de la famille du chou et de la moutarde. Il comprend des cultures telles que les carottes, le chou, le chou-fleur et le brocoli. |
| Racines et bulbes | Le segment des racines et bulbes comprend l'oignon, l'ail, la pomme de terre et d'autres cultures. |
| Légumes non classifiés | Ce segment du rapport comprend les cultures n'appartenant à aucune des catégories mentionnées ci-dessus. Cela inclut des cultures telles que le gombo, l'asperge, la laitue, les pois, l'épinard et autres. |
| Semence hybride | Il s'agit de la première génération de semence produite en contrôlant la pollinisation croisée et en combinant deux ou plusieurs variétés ou espèces. |
| Semence transgénique | Il s'agit d'une semence génétiquement modifiée pour contenir certains traits d'entrée et/ou de sortie souhaitables. |
| Semence non transgénique | La semence produite par pollinisation croisée sans aucune modification génétique. |
| Variétés à pollinisation libre et dérivés hybrides | Les variétés à pollinisation libre produisent des semences conformes au type car elles ne se pollinisent croisément qu'avec d'autres plantes de la même variété. |
| Autres solanacées | Les cultures considérées sous les autres solanacées comprennent les poivrons et d'autres types de poivrons différents selon la localité des pays respectifs. |
| Autres brassicacées | Les cultures considérées sous les autres brassicacées comprennent les radis, les navets, les choux de Bruxelles et le chou frisé. |
| Autres racines et bulbes | Les cultures considérées sous les autres racines et bulbes comprennent les patates douces et le manioc. |
| Autres cucurbitacées | Les cultures considérées sous les autres cucurbitacées comprennent les courges (courge bouteille, concombre amer, courge arête, courge serpent et autres). |
| Autres céréales et grains | Les cultures considérées sous les autres céréales et grains comprennent l'orge, le sarrasin, la graine de canari, le triticale, l'avoine, les mils et le seigle. |
| Autres cultures fibreuses | Les cultures considérées sous les autres fibres comprennent le chanvre, le jute, les fibres d'agave, le lin, le kénaf, la ramie, l'abaca, le sisal et le kapok. |
| Autres oléagineux | Les cultures considérées sous les autres oléagineux comprennent l'arachide, la graine de chanvre, la graine de moutarde, les graines de ricin, les graines de carthame, les graines de sésame et les graines de lin. |
| Autres cultures fourragères | Les cultures considérées sous les autres fourrages comprennent l'herbe de Napier, le dactyle aggloméré, le trèfle blanc, le ray-grass et la fléole des prés. Les autres cultures fourragères ont été considérées en fonction de la localité des pays respectifs. |
| Légumineuses | Les pois d'Angole, les lentilles, les fèves et les féveroles, les vesces, les pois chiches, les niébés, les lupins et les pois bambara sont les cultures considérées sous les légumineuses. |
| Autres légumes non classifiés | Les cultures considérées sous les autres légumes non classifiés comprennent les artichauts, les feuilles de manioc, les poireaux, la chicorée et les haricots verts. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : IDENTIFIER LES VARIABLES CLÉS : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un modèle de marché : Les estimations de la taille du marché pour les années de prévision sont en termes nominaux. L'inflation ne fait pas partie de la tarification, et le prix de vente moyen (ASP) est maintenu constant tout au long de la période de prévision.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à tous les niveaux et fonctions pour générer une image globale du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




