
Analyse du marché des semences en Inde par Mordor Intelligence
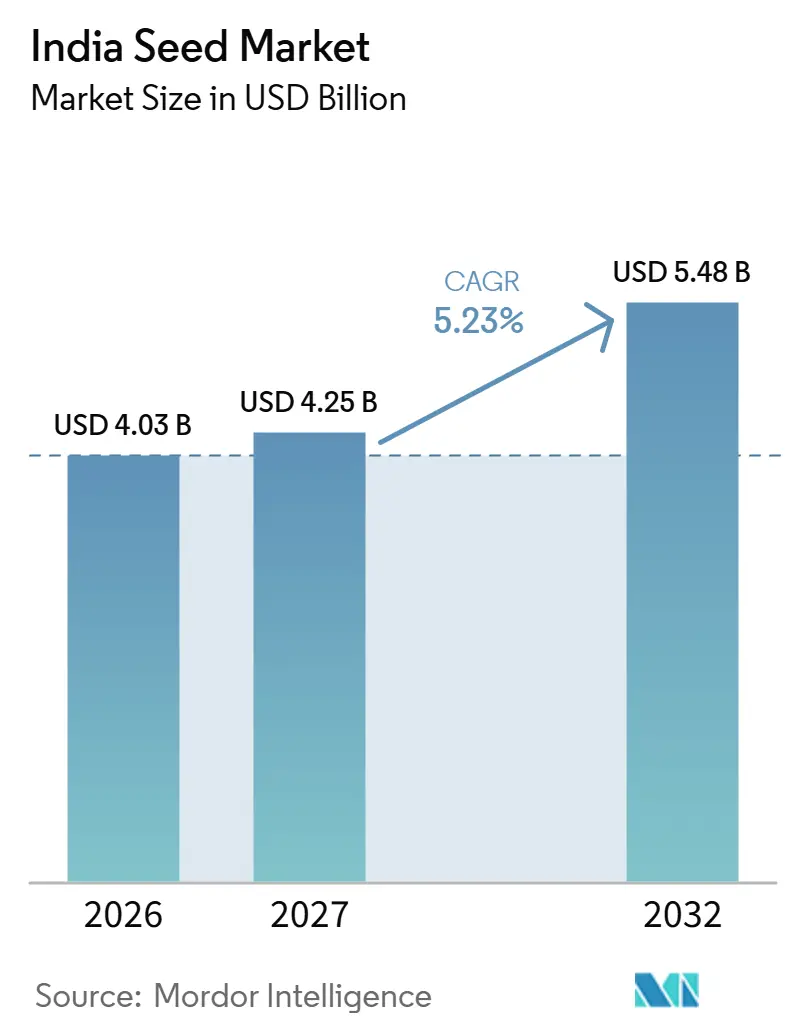
La taille du marché des semences en Inde devrait augmenter de 4,03 milliards USD en 2026 à 4,25 milliards USD en 2027 et atteindre 5,48 milliards USD d'ici 2032, avec un CAGR de 5,23% sur la période 2027-2032.
La distribution organisée en Inde connecte les semences améliorées aux agriculteurs, soutenant une voie plus structurée pour le remplacement spécifique aux cultures. La culture maraîchère protégée ajoute des exigences spécialisées en semences, tandis que la demande en maïs atteint les utilisateurs de l'alimentation animale, de l'amidon et de l'éthanol. Les fournisseurs répondent par des portefeuilles de cultures plus larges, des investissements dans la transformation et des relations plus étroites avec les utilisateurs finaux. Les modifications proposées aux règles de qualité des semences laissent les futures exigences de conformité incertaines pour les sélectionneurs et les distributeurs. L'avantage commercial réside dans la connexion de la génétique spécifique aux cultures aux différents canaux desservant les programmes publics de semences, les producteurs maraîchers sous protection et les chaînes d'approvisionnement industrielles en maïs.
Principaux enseignements du rapport
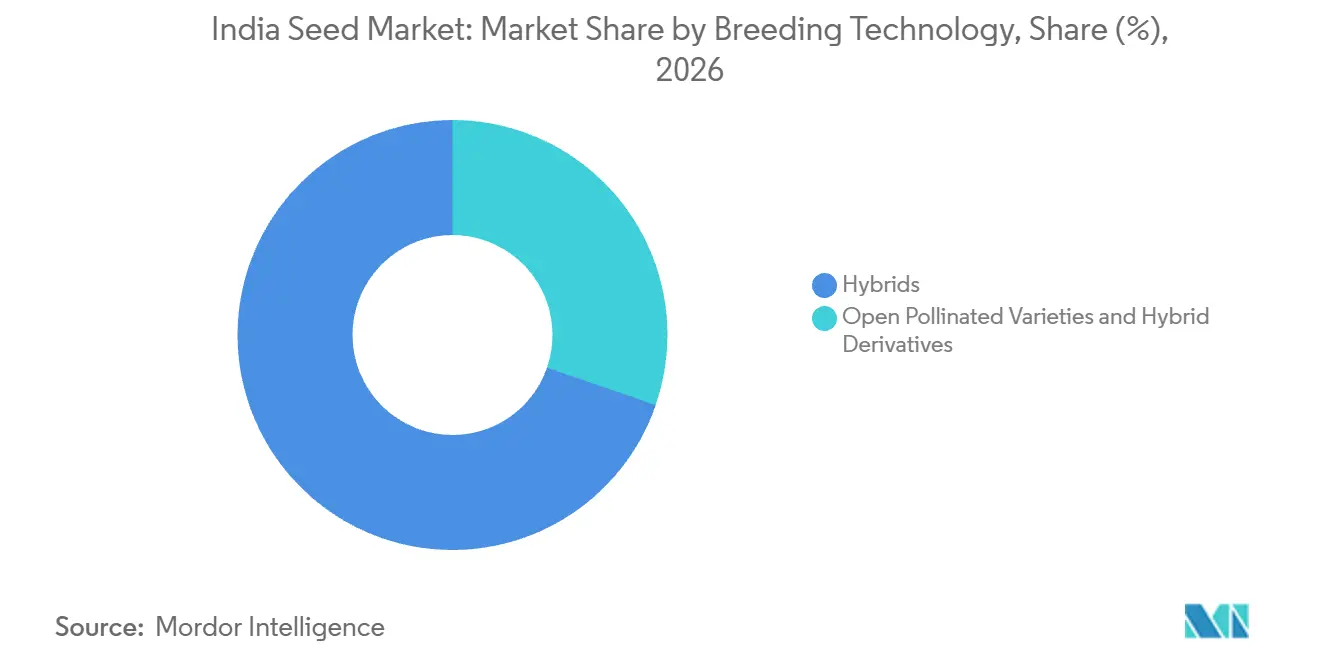
- En matière de technologie de sélection, les hybrides ont dominé avec une part de marché de 69,72% sur le marché des semences en Inde en 2026 et devraient connaître la croissance la plus rapide avec un CAGR de 5,38% sur la période 2027-2032.
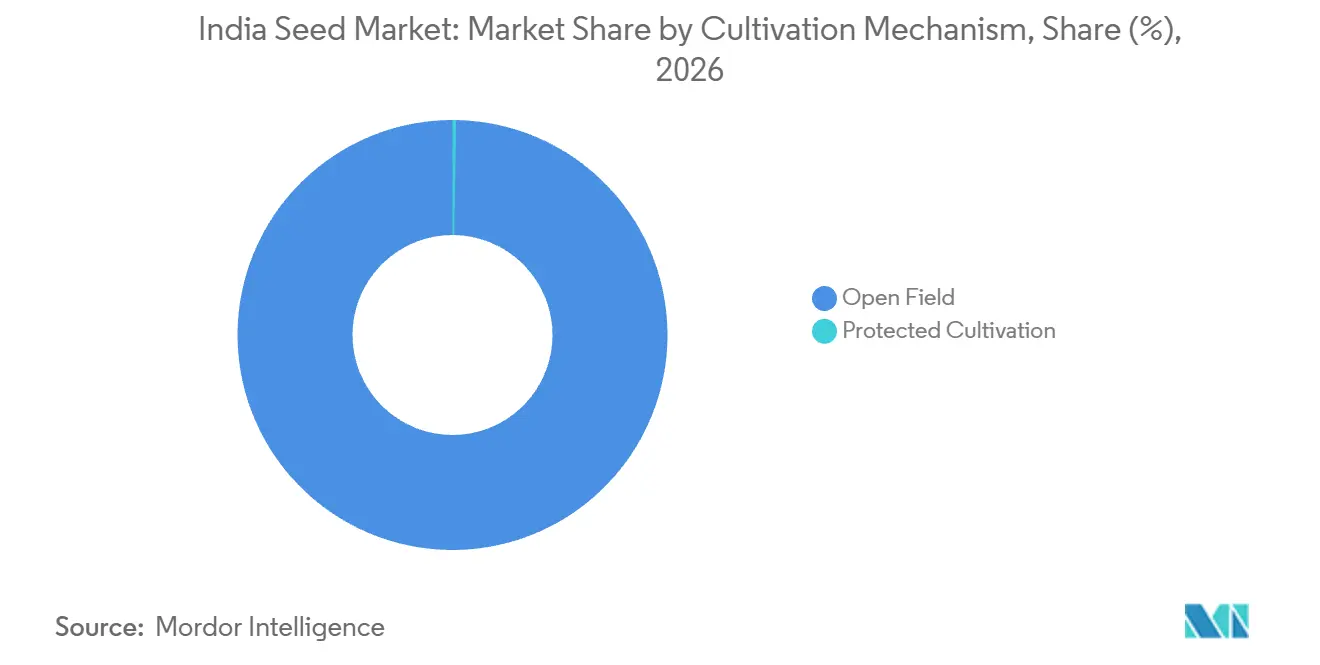
- Par mécanisme de culture, le plein champ représentait une part de 99,73% de la taille du marché des semences en Inde en 2026, tandis que la culture protégée devrait connaître la croissance la plus rapide avec un CAGR de 10,4% sur la période 2027-2032.
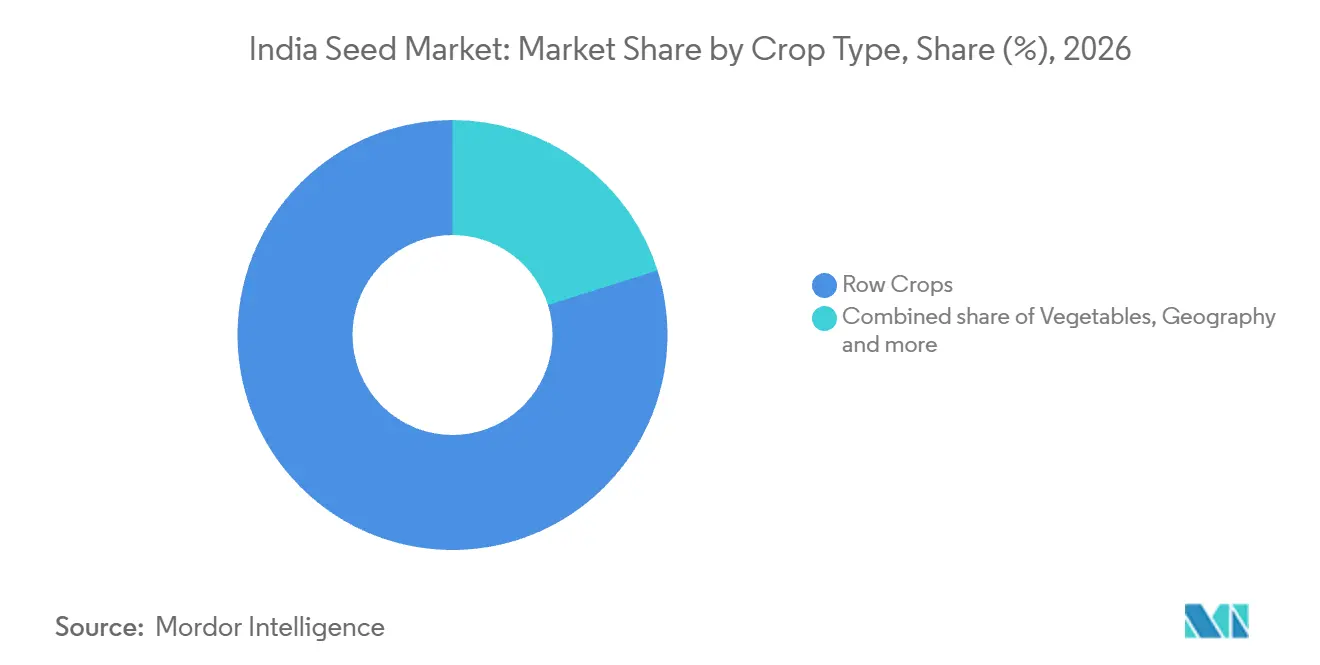
- Parmi les types de cultures, les grandes cultures détenaient une part de 79,85% des revenus des semences en 2026, et les légumes devraient constituer le segment à la croissance la plus rapide avec un CAGR de 5,35% sur la période 2027-2032.
- Sur le plan géographique, le Maharashtra a dominé avec une part de 13,46% des revenus des semences en Inde en 2026, tandis que l'Haryana devrait connaître la croissance la plus rapide avec un CAGR de 6,33% sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Programmes gouvernementaux de clusters amplifiant la demande de semences certifiées | +3% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Transition vers des hybrides résistants au climat dans les céréales et les légumineuses | +3.1% | Zones arides du Rajasthan, du Gujarat et de l'Haryana | Moyen terme (2-4 ans) |
| Expansion de la culture protégée stimulant les semences de légumes à haute valeur ajoutée | +0.2% | États collinaires du Nord-Est | Moyen terme (2-4 ans) |
| Données d'enquêtes numériques sur les cultures permettant un ciblage hyper-local des semences | +0.2% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Dynamique d'exportation pour les semences indiennes de légumes et de coton | +0.1% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Afflux de capital-risque dans les start-ups de génomique des semences | +0.1% | Ville de Bengaluru | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Programmes gouvernementaux de clusters amplifiant la demande de semences certifiées
Les programmes gouvernementaux créent une voie organisée pour distribuer des semences améliorées aux agriculteurs. La Mission pour l'Aatmanirbharta dans les légumineuses a distribué 310 000 quintaux de semences certifiées en Inde au cours de l'année 2025-26. En août 2026, plus de 600 clusters de chaîne de valeur oléagineuse gouvernementaux étaient en activité et fournissaient des semences de haute qualité gratuitement. Des partenaires, notamment des organisations de producteurs agricoles et des coopératives, géraient ces clusters. Ensemble, ces canaux soutiennent l'utilisation des semences à travers la distribution certifiée et la livraison coordonnée, avec des implications différentes pour les fournisseurs par rapport aux achats individuels des agriculteurs. L'opportunité commerciale réside dans l'accès aux exigences des programmes organisés, où la capacité à servir les institutions intermédiaires importe autant que les caractéristiques agronomiques des semences.
Transition vers des hybrides résistants au climat dans les céréales et les légumineuses
Les producteurs de céréales en zones arides ont besoin d'un développement hybride adapté aux conditions de production des zones à faibles précipitations. En janvier 2026, l'Inde a notifié l'hybride de mil à chandelle à trois voies RHB 273 pour les zones arides A1 dans certaines parties du Rajasthan, du Gujarat et de l'Haryana.[1] Ces zones reçoivent moins de 400 millimètres de précipitations annuelles. L'ICRISAT a développé l'hybride avec le Conseil indien de la recherche agricole (ICAR) dans le cadre du programme de recherche sur le mil à chandelle, dont le centre est situé à l'Institut de recherche agricole du Rajasthan. Cette notification spécifique à la région relie le développement hybride à un environnement de culture identifiable, offrant aux fournisseurs une proposition plus précise qu'une simple affirmation de rendement élevé. La notification fixe le périmètre de culture de l'hybride à des zones arides spécifiques, plus restreintes que la superficie totale des trois États mentionnés.
Expansion de la culture protégée stimulant les semences de légumes à haute valeur ajoutée
L'expansion de la culture protégée crée une opportunité pour les semences liée aux cultures adaptées aux structures en cours d'installation. La superficie déclarée par les États dans le cadre d'un programme gouvernemental de culture protégée a atteint 1 603 hectares en 2024-25, contre 567 hectares en 2023-24.[2] Dans la région collinaire du Nord-Est, les chercheurs de l'ICAR identifient le poivron, la tomate, le concombre parthénocarpique et la tomate cerise comme largement cultivés sous protection. Ces usages relient l'investissement dans les structures à la demande de semences sélectionnées pour des conditions de production spécifiques. La part de cette expansion qui se traduit en demande de semences maraîchères dépend de la structure et du mix de cultures, car la mesure inclut les serres en polyéthylène, les serres à filets d'ombrage, les tunnels plastiques, les tunnels praticables et les filets anti-grêle pour différentes utilisations agricoles.
Données d'enquêtes numériques sur les cultures permettant un ciblage hyper-local des semences
Le ciblage local des semences bénéficie de la possibilité de distinguer les besoins des cultures au sein de vastes zones administratives. L'Enquête numérique sur les cultures a couvert plus de 313 millions de parcelles dans 648 districts indiens au cours de la saison Rabi 2025-26. Elle capture les cultures avec des photos et des géotags, créant une visibilité au niveau de la parcelle qui soutient la planification de l'approvisionnement en intrants. Lorsque les programmes publics de semences utilisent ces données, les allocations peuvent refléter le mix de cultures semées dans un district plutôt qu'une moyenne à l'échelle du district. Les fournisseurs pourraient alors recevoir des demandes pour des quantités spécifiques à chaque culture que les allocations générales manqueraient, reliant la valeur de planification de l'enquête à une fourniture supplémentaire de semences uniquement lorsque les programmes agissent sur ses conclusions.
Analyse d'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Commerce de semences contrefaites et faible traçabilité au dernier kilomètre | -0.6% | Districts de Dhar et Khargone | Court terme (≤ 2 ans) |
| Incertitude réglementaire autour des approbations de cultures GM | -0.5% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Prédominance des semences de ferme dans les zones pluviales | -0.3% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Hausse des coûts de traitement des semences pénalisant les petits exploitants | -0.2% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Commerce de semences contrefaites et faible traçabilité au dernier kilomètre
Les défaillances de qualité des semences exposent les producteurs maraîchers à des pertes allant au-delà du prix du matériel de plantation d'origine. En avril 2026, des conclusions préliminaires dans les districts de Dhar et Khargone, au Madhya Pradesh, ont indiqué que des semences de courge amère de qualité inférieure et des plants associés avaient été vendus comme matériel certifié, causant des pertes financières significatives aux agriculteurs.[3] L'implication des plants est importante car le problème de qualité peut traverser une étape de propagation avant d'atteindre le producteur. Les allégations de certification ne peuvent donc pas remplacer la responsabilité concernant le matériel livré dans cette chaîne. Pour les producteurs achetant des semences dans les districts concernés, la vérification d'un lot avant l'achat ajoute une charge transactionnelle lorsque les seules allégations de certification ne peuvent pas protéger contre les pertes de récolte.
Incertitude réglementaire autour des approbations de cultures GM
En août 2025, un litige devant la Cour suprême a bloqué la mise en marché commerciale du colza GM DMH-11 après une approbation conditionnelle pour la production et les tests de semences. La production et les tests de semences étaient soumis aux directives de l'ICAR, aux conditions du Comité d'évaluation du génie génétique et à d'autres règles avant la mise en marché commerciale. Pour les sélectionneurs, un retard de mise en marché reporte également l'opportunité de récupérer les coûts de sélection et de test par le biais des ventes commerciales de semences.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de sélection :
les franchises de cultures soutiennent la demande en hybridesLes hybrides représentaient une part de 69,72% de la taille du marché des semences en Inde en 2026 et constituent le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 5,38% sur la période 2027-2032. L'activité autonome de Kaveri Seed Company Ltd axée sur l'Inde a enregistré une augmentation de 18,37% des revenus du riz hybride au cours de l'exercice 2025-26. Ce résultat place une activité commerciale agricole identifiable derrière la demande en hybrides, reliant la technologie de sélection aux revenus des fournisseurs au sein d'une gamme de produits établie.
L'utilisation non autorisée de traits dans les hybrides de coton constitue une limite concurrentielle pour les fournisseurs de semences conformes. Selon The Indian Express, la Fédération de l'industrie semencière de l'Inde et l'Association nationale des semences de l'Inde ont commandé une étude sur le terrain du coton. Elle a estimé que les hybrides contenant des gènes non autorisés de tolérance aux herbicides ou de Bacillus thuringiensis couvraient 24% à 30% de la superficie cotonnière de l'Inde en 2025-26. Cela pointe vers une contrainte concurrentielle autour des traits proposés, au-delà de la disponibilité de la capacité de sélection hybride. La proposition de croissance d'un sélectionneur doit donc relier la performance des traits à une voie autorisée vers la vente, car l'adoption en dehors de cette voie ne crée pas la même opportunité pour les fournisseurs conformes.



Par mécanisme de culture :
l'échelle saisonnière des champs rencontre l'adoption de la culture protégéeLa culture en plein champ représentait une part de marché de 99,73% sur le marché des semences en Inde en 2026, ce qui en fait le plus grand segment. L'Inde a déclaré 67,68 millions d'hectares semés en cultures rabi au cours de la saison 2025-26 au 30 janvier 2026. Elle a également déclaré 101,7 millions d'hectares semés en cultures kharif au 14 août 2026. Ces bases de plantation saisonnières offrent aux entreprises semencières orientées vers le plein champ une large empreinte de culture à desservir sur des fenêtres de cultures distinctes. Les saisons rabi et kharif sont des saisons de semis distinctes, de sorte qu'un portefeuille axé sur l'une laisse les superficies de l'autre saison non desservies.
La culture protégée est le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 10,4% sur la période 2027-2032. En août 2025, des chercheurs de l'ICAR ont signalé une adoption commerciale dans certains États, notamment le Maharashtra, l'Andhra Pradesh, le Chhattisgarh et le Madhya Pradesh. Cette base d'adoption offre une voie pour développer une offre de semences spécialisée auprès des producteurs utilisant des systèmes protégés, reliant la proposition commerciale du segment à une pratique de culture établie. Servir les producteurs disposant d'installations commerciales peut réduire la dépendance à la nouvelle construction comme seul déclencheur de la demande, offrant aux fournisseurs un moyen d'approfondir la fourniture de semences dans la production protégée parallèlement à l'ajout de nouvelles infrastructures.

Par type de culture :
l'expansion des volumes et le traitement partagé façonnent l'approvisionnementLes grandes cultures détenaient 79,85% des revenus du marché des semences en 2026, ce qui en fait le plus grand segment. Chez Kaveri Seed Company Ltd, le volume des ventes de semences de maïs a augmenté de 18,84% au cours de l'exercice 2025-26. La société a également signalé une augmentation de 10,79% des superficies en maïs au cours de cet exercice et a cité la demande en alimentation animale, en amidon et en éthanol comme opportunités commerciales. Ces utilisations finales exposent les semences de maïs à plusieurs marchés de cultures industrielles, de sorte que l'expansion des superficies peut soutenir des besoins supplémentaires en matériel de plantation. Le gain de volume a dépassé l'augmentation des superficies, ce qui place la croissance du maïs de Kaveri en avance sur la superficie agricole citée.
Les légumes constituent le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 5,35% sur la période 2027-2032. Le ministre de l'Agriculture de l'Union a inauguré l'unité de traitement et de conditionnement des semences de légumes et de fleurs de la National Seeds Corporation à Pusa, New Delhi, le 27 octobre 2025, avec une capacité d'une tonne métrique par heure. La gestion des deux catégories de semences relie le rôle opérationnel de l'installation au mix de cultures ainsi qu'au débit global. La capacité de l'unité de Pusa est partagée entre les semences de légumes et de fleurs, de sorte que la part consacrée aux légumes est un choix opérationnel.
Analyse géographique
Marché des Semences du Maharashtra
Le Maharashtra représentait une part de marché de 13,46% sur le marché des semences en Inde en 2026, ce qui en fait le plus grand marché étatique. Pour la saison kharif 2026, son département de l'agriculture a déclaré un besoin en semences de 2 007 100 quintaux, calculé à partir du taux de remplacement des semences, contre une disponibilité de 2 803 584 quintaux pour les cultures couvertes. La disponibilité déclarée dépassait le besoin de 796 484 quintaux, faisant de l'accès des acheteurs spécifiques aux cultures la tâche commerciale au sein d'un système saisonnier globalement approvisionné.
Marché des Semences de l'Haryana
L'Haryana est le marché étatique à la croissance la plus rapide, avec un CAGR prévisionnel de 6,33% sur la période 2027-2032. La société semencière d'État de l'Haryana avait des ventes provisoires de semences rabi 2025-26 de 200 910 quintaux pour le blé, l'orge, les oléagineux et les légumineuses dans le cadre de programmes soutenus par le gouvernement. La société semencière d'État sert les agriculteurs par le biais de ses propres comptoirs et de points de vente d'agences institutionnelles, ouvrant des comptoirs temporaires selon les besoins. Cette combinaison relie les ventes saisonnières de semences soutenues par des programmes à un canal organisé orienté vers les agriculteurs. Une partie du flux saisonnier de semences de l'Haryana passe donc par des programmes soutenus par le gouvernement et un réseau de comptoirs géré par l'État plutôt que par les seuls canaux de vente au détail ouverts.
Le département de l'agriculture du district de Jalna planifie l'approvisionnement saisonnier en semences, tandis que Hingoli et Nanded disposent de bases de production de soja dans la première estimation kharif 2026 de l'Association des transformateurs de soja de l'Inde. La superficie estimée en soja du Gujarat était de 300 100 hectares semés et 297 100 hectares récoltés, tandis que celle du Karnataka était de 389 000 hectares semés et 291 800 hectares récoltés, un écart plus large entre les empreintes de plantation et de récolte. L'Odisha a annoncé un programme de vente mobile de semences de riz en première phase en avril 2026. Au cours de l'exercice 2024-25, l'Institut indien de recherche agricole a distribué 236 700 kilogrammes de semences de pomme de terre à 4 000 agriculteurs des collines du Nord-Est par le biais de 25 centres sur environ 170 hectares. Les relations avec les canaux diffèrent donc selon les régions, de la planification au niveau du district à Jalna au programme annoncé de vente de semences de riz en Odisha et à la distribution de pommes de terre dans la région des collines du Nord-Est.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions, l'Inde et le Maharashtra, du point de vue d'un fournisseur de semences conforme. La législation nationale sur la qualité des semences confère aux inspecteurs nommés par les États le pouvoir d'inspecter les points de vente, d'échantillonner les semences et de prendre des mesures d'exécution. Le Maharashtra ajoute un contexte réglementaire spécifique aux semences de coton, rendant importante la distinction entre l'application nationale de la qualité et l'administration étatique spécifique aux cultures pour les entreprises vendant dans plusieurs catégories de produits.
Tableau réglementaire
| Facteur de décision | Inde | Maharashtra |
|---|---|---|
| Autorité principale | Ministère de l'Agriculture et du Bien-être des agriculteurs et inspecteurs des semences nommés par les États | Département de l'agriculture et inspecteurs des semences nommés par les États |
| Instruments ou orientations clés | Loi sur les semences de 1966 ; Règlement sur les semences de 1968 ; Ordonnance de contrôle des semences de 1983 | Cadre national de qualité des semences ; Règlement du Maharashtra sur les semences de coton de 2010 |
| Effet commercial | L'échantillonnage et l'application peuvent entraîner l'annulation de licence, la saisie, des ordres d'arrêt de vente ou des poursuites judiciaires | Surveillance des points de vente de semences dans le cadre des règles nationales, avec un cadre étatique spécifique aux semences de coton |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||
La note moyenne de l'Inde équilibre un cadre de conformité établi avec les conséquences des violations de la qualité des semences. La reprise par le gouvernement de l'Union des consultations sur la Loi sur les semences le 10 septembre 2026 a fait suite à environ 18 000 suggestions, sans délai de finalisation, soutenant la continuité des obligations des fournisseurs pendant que la révision se poursuit. Le projet du Maharashtra du 21 avril 2026 proposait un diplôme en agriculture d'une université reconnue par le gouvernement pour les inspecteurs de semences de coton et fixait l'examen au plus tôt au 26 mai 2026. Sa note moyenne reflète l'exposition à l'application des règles sur les semences de coton, tandis que l'accent mis par la proposition sur les qualifications des inspecteurs soutient la continuité de l'attractivité de la politique pour les fournisseurs.
Étapes de la chaîne de valeur
La chaîne de valeur des semences compare la contribution de la sélection, de la multiplication, du conditionnement et de la distribution à un intrant agricole commercialisable. Kaveri Seed Company Ltd intègre la recherche, la sélection, la production, la transformation, l'assurance qualité et la distribution, tandis que Mahyco Pvt Ltd produit des semences hybrides par le biais d'agriculteurs sous contrat. Ces modèles opérationnels répartissent la capture de valeur sur des activités connectées, rendant les transferts entre le développement génétique, la qualité physique des semences et l'accès des agriculteurs commercialement importants.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Recherche et sélection | Sélectionneurs de semences tels que Kaveri Seed Company Ltd et Mahyco Pvt Ltd | Ventes de semences intégrant la valeur de sélection | Établir la performance des cultures sur plusieurs sites | Évaluer la performance sur plusieurs sites avant la mise à l'échelle |
| Multiplication des semences | Producteurs de semences tels que Mahyco Pvt Ltd et Kaveri Seed Company Ltd | Approvisionnement en semences cultivées sous contrat et ventes de semences ultérieures | Coordonner les exigences de l'entreprise avec la production des agriculteurs | Aligner la supervision des agriculteurs avec les exigences de production |
| Transformation et assurance qualité | Transformateurs de semences intégrés tels que Mahyco Pvt Ltd et Kaveri Seed Company Ltd | Ventes de semences intégrant le conditionnement et le contrôle qualité | Adapter le débit de conditionnement aux lots de semences | Coordonner la transformation, les contrôles qualité et la capacité d'emballage |
| Distribution et vente | Réseaux de distribution de semences tels que VNR Seeds Pvt Ltd et Kaveri Seed Company Ltd | Ventes de semences en gros et au détail | Maintenir la coordination entre les niveaux successifs du canal | Relier les décisions des succursales, distributeurs et détaillants aux équipes des fournisseurs |
| Source: Mordor Intelligence | ||||
Kaveri a mis en service 2 lignes de traitement avancées au cours de l'exercice 2025-26 pour améliorer le débit et la capacité d'emballage. Cet investissement montre comment la capacité de conversion physique peut compléter la capacité de sélection au sein d'un fournisseur intégré. Les connexions de VNR entre les succursales, les distributeurs, les détaillants et les agriculteurs illustrent la tâche de coordination distincte du côté de la vente. Étant donné que les semences sont conditionnées avant la distribution, les lignes supplémentaires de Kaveri et le réseau à plusieurs niveaux de VNR se situent à différents transferts de la même chaîne.
Paysage concurrentiel
Concentration du Marché
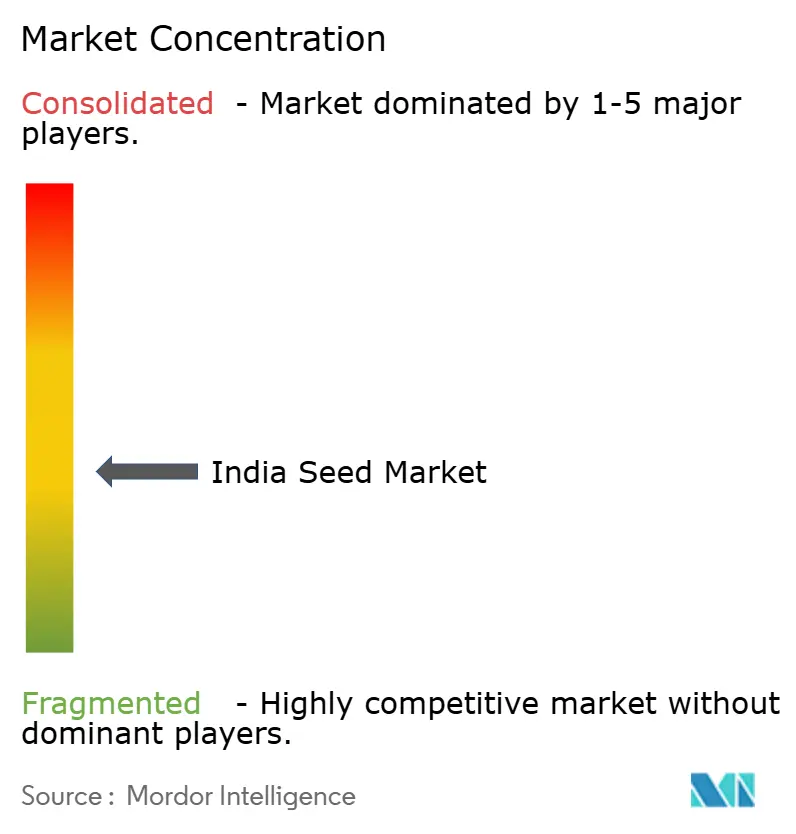
La structure modérément fragmentée du secteur combine des groupes semenciers internationaux avec des entreprises axées sur des cultures spécifiques, notamment Kaveri Seed Company Ltd, producteur et vendeur indien de semences, et Advanta Seeds (UPL Ltd.), fournisseur d'hybrides de maïs. Bayer Crop Science India propose des semences de maïs DKC 8225 pour la culture kharif dans quatre États, et Vylor Inc., fournisseur de semences hybrides, est devenu le successeur indépendant et coté en bourse de l'activité semencière de Corteva Inc. le 1er octobre 2026. Syngenta Group participe aux semences maraîchères indiennes par le biais de Syngenta Seeds, et Limagrain India Pvt Ltd a été identifiée comme le déposant de l'hybride de maïs LG 36515 dans le rapport 2024-25 de l'autorité chargée des variétés végétales. Advanta s'est classée parmi les trois premières entreprises sur le marché indien du maïs de grande culture par volume de ventes au cours de l'exercice 2025, avec une part déclarée de 15 à 18%. Le 30 janvier 2025, Advanta a annoncé un partenariat pour fournir des hybrides de maïs au producteur d'éthanol Baidyanath Biofuels Private Ltd en Inde, offrant une voie proposée pour répondre aux besoins d'un utilisateur industriel de cultures.
L'activité de semences maraîchères de BASF a finalisé l'acquisition de Noble Seeds Private Limited en Inde le 1er avril 2026, après les approbations réglementaires obligatoires. Noble est devenue une filiale à 100% de Nunhems India Private Limited, avec l'intention annoncée de fonctionner de manière indépendante pendant les prochaines années. La transaction a ajouté des génétiques de chou-fleur et de radis et a renforcé la couverture panindienne, élargissant le portefeuille de cultures au sein de cette structure de propriété. Les relations de Noble avec les producteurs et les distributeurs du nord de l'Inde complètent la position méridionale de Nunhems, offrant à l'entité combinée une voie pour proposer sa gamme de cultures élargie par le biais de relations établies dans les deux régions.
La supervision des fournisseurs ajoute une dimension concurrentielle autour des conditions de travail dans la production de semences maraîchères. En 2025, HM.CLAUSE, Enza Zaden et SeedWorks International Ltd ont rejoint Syngenta Seeds et l'initiative WISH de BASF dans certaines parties de l'Inde. La collaboration avec l'organisation de défense des droits humains Arisa visait à faire progresser le respect du salaire minimum, à lutter contre le travail des enfants et à améliorer l'égalité des genres parmi les producteurs de semences maraîchères. L'Ordonnance de contrôle des semences de 1983 exige que les négociants et agents en Inde vendent, exportent ou importent dans le cadre des conditions de licence, sous réserve des exemptions notifiées par les États pour certaines catégories de négociants, zones et conditions. Pour les challengers rejoignant de telles collaborations, la supervision partagée des producteurs peut soutenir les relations de production, tandis que les conditions de licence applicables régissent séparément leur accès aux acheteurs de semences.
Leaders du secteur des semences en Inde
-
Advanta Seeds (UPL Ltd.)
-
Bayer AG
-
Corteva Inc.
-
Syngenta Group
-
Groupe Limagrain
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Semences en Inde Entreprises couvertes dans ce rapport
- Syngenta Group
- Bayer AG
- Corteva Inc.
- Groupe Limagrain
- Nuziveedu Seeds Ltd
- East-West Seed Company
- BASF SE
- Namdhari Seeds Pvt Ltd
- Advanta Seeds (UPL Ltd.)
- Kaveri Seed Company Ltd
- VNR Seeds Pvt Ltd
- Rasi Seeds Pvt Ltd
- SeedWorks International Ltd
- Mahyco Pvt Ltd
- DCM Shriram Limited (Bioseed)
Développements industriels récents dans Marché des Semences en Inde
- Oct 2026 : Corteva a finalisé la séparation de son segment opérationnel de semences en Vylor Inc., une société indépendante cotée en bourse, le 1er octobre.
- Sep 2026 : Le gouvernement de l'Union a annoncé le 10 septembre que les consultations sur un projet de Loi sur les semences avaient repris après environ 18 000 suggestions, sans délai pour finaliser la loi.
- Avr 2026 : L'activité de semences maraîchères de BASF a acquis Noble Seeds Private Limited le 1er avril après les approbations, ajoutant des génétiques de chou-fleur et de radis. Noble est devenue une filiale à 100% de Nunhems India Private Limited avec des opérations indépendantes planifiées.
Périmètre et méthodologie
Aperçu de la segmentation
Technologie de sélection
| Hybrides | Hybrides non transgéniques | |
| Hybrides transgéniques | Hybrides résistants aux insectes | |
| Variétés à pollinisation libre et dérivés hybrides | ||
Mécanisme de culture
| Plein champ |
| Culture protégée |
Type de culture
| Grandes cultures | Cultures de fibres | Coton |
| Autres cultures de fibres | ||
| Cultures fourragères | Luzerne | |
| Maïs fourrager | ||
| Sorgho fourrager | ||
| Autres cultures fourragères | ||
| Céréales et grains | Maïs | |
| Riz | ||
| Sorgho | ||
| Blé | ||
| Autres céréales et grains | ||
| Oléagineux | Colza, navette et moutarde | |
| Soja | ||
| Tournesol | ||
| Autres oléagineux | ||
| Légumineuses | ||
| Légumes | Brassicacées | Chou |
| Chou-fleur et brocoli | ||
| Autres brassicacées | ||
| Cucurbitacées | Concombre et cornichon | |
| Citrouille et courge | ||
| Autres cucurbitacées | ||
| Racines et bulbes | Ail | |
| Oignon | ||
| Pomme de terre | ||
| Autres racines et bulbes | ||
| Solanacées | Piment | |
| Aubergine | ||
| Tomate | ||
| Autres solanacées | ||
| Légumes non classifiés | Asperge | |
| Laitue | ||
| Gombo | ||
| Pois | ||
| Épinard | ||
| Autres légumes non classifiés | ||
| Géographie | Bihar | |
| Gujarat | ||
| Haryana | ||
| Karnataka | ||
| Madhya Pradesh | ||
| Maharashtra | ||
| Rajasthan | ||
| Telangana | ||
| Uttar Pradesh | ||
| Bengale-Occidental | ||
| Autres États | ||
| Technologie de sélection | Hybrides | Hybrides non transgéniques | |
| Hybrides transgéniques | Hybrides résistants aux insectes | ||
| Variétés à pollinisation libre et dérivés hybrides | |||
| Mécanisme de culture | Plein champ | ||
| Culture protégée | |||
| Type de culture | Grandes cultures | Cultures de fibres | Coton |
| Autres cultures de fibres | |||
| Cultures fourragères | Luzerne | ||
| Maïs fourrager | |||
| Sorgho fourrager | |||
| Autres cultures fourragères | |||
| Céréales et grains | Maïs | ||
| Riz | |||
| Sorgho | |||
| Blé | |||
| Autres céréales et grains | |||
| Oléagineux | Colza, navette et moutarde | ||
| Soja | |||
| Tournesol | |||
| Autres oléagineux | |||
| Légumineuses | |||
| Légumes | Brassicacées | Chou | |
| Chou-fleur et brocoli | |||
| Autres brassicacées | |||
| Cucurbitacées | Concombre et cornichon | ||
| Citrouille et courge | |||
| Autres cucurbitacées | |||
| Racines et bulbes | Ail | ||
| Oignon | |||
| Pomme de terre | |||
| Autres racines et bulbes | |||
| Solanacées | Piment | ||
| Aubergine | |||
| Tomate | |||
| Autres solanacées | |||
| Légumes non classifiés | Asperge | ||
| Laitue | |||
| Gombo | |||
| Pois | |||
| Épinard | |||
| Autres légumes non classifiés | |||
| Géographie | Bihar | ||
| Gujarat | |||
| Haryana | |||
| Karnataka | |||
| Madhya Pradesh | |||
| Maharashtra | |||
| Rajasthan | |||
| Telangana | |||
| Uttar Pradesh | |||
| Bengale-Occidental | |||
| Autres États | |||
Définition du marché
- Semences commerciales - Pour les besoins de cette étude, seules les semences commerciales ont été incluses dans le périmètre. Les semences de ferme conservées, qui ne sont pas étiquetées commercialement, sont exclues du périmètre, même si un faible pourcentage de semences de ferme conservées est échangé commercialement entre agriculteurs. Le périmètre exclut également les cultures reproduites végétativement et les parties de plantes, qui peuvent être vendues commercialement sur le marché.
- Superficie cultivée - Pour le calcul de la superficie sous différentes cultures, la superficie brute cultivée a été prise en compte. Également connue sous le nom de superficie récoltée, selon l'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO), elle comprend la superficie totale cultivée sous une culture particulière à travers les saisons.
- Taux de remplacement des semences - Le taux de remplacement des semences est le pourcentage de superficie semée sur la superficie totale de la culture plantée dans la saison en utilisant des semences certifiées/de qualité autres que les semences de ferme conservées.
- Culture protégée - Le rapport définit la culture protégée comme le processus de culture des plantes dans un environnement contrôlé. Cela comprend les serres, les serres en verre, l'hydroponie, l'aéroponie, ou tout autre système de culture qui protège la culture contre tout stress abiotique. Cependant, la culture en plein champ utilisant un paillage plastique est exclue de cette définition et est incluse sous le plein champ.
| Mot-clé | Définition |
|---|---|
| Grandes cultures | Il s'agit généralement des cultures de plein champ qui comprennent les différentes catégories de cultures telles que les céréales et grains, les oléagineux, les cultures de fibres comme le coton, les légumineuses et les cultures fourragères. |
| Solanacées | Il s'agit de la famille des plantes à fleurs qui comprend la tomate, le piment, les aubergines et d'autres cultures. |
| Cucurbitacées | Elle représente une famille de courges composée d'environ 965 espèces dans environ 95 genres. Les principales cultures considérées pour cette étude comprennent le concombre et le cornichon, la citrouille et la courge, et d'autres cultures. |
| Brassicacées | Il s'agit d'un genre de plantes de la famille du chou et de la moutarde. Il comprend des cultures telles que les carottes, le chou, le chou-fleur et le brocoli. |
| Racines et bulbes | Le segment des racines et bulbes comprend l'oignon, l'ail, la pomme de terre et d'autres cultures. |
| Légumes non classifiés | Ce segment du rapport comprend les cultures qui n'appartiennent à aucune des catégories mentionnées ci-dessus. Il s'agit notamment du gombo, de l'asperge, de la laitue, des pois, des épinards et d'autres. |
| Semence hybride | Il s'agit de la première génération de semences produite en contrôlant la pollinisation croisée et en combinant deux ou plusieurs variétés ou espèces. |
| Semence transgénique | Il s'agit d'une semence génétiquement modifiée pour contenir certains caractères d'entrée et/ou de sortie souhaitables. |
| Semence non transgénique | La semence produite par pollinisation croisée sans aucune modification génétique. |
| Variétés à pollinisation libre et dérivés hybrides | Les variétés à pollinisation libre produisent des semences conformes au type car elles se pollinisent croisément uniquement avec d'autres plantes de la même variété. |
| Autres solanacées | Les cultures considérées sous les autres solanacées comprennent les poivrons et d'autres types de poivrons selon la localité des pays respectifs. |
| Autres brassicacées | Les cultures considérées sous les autres brassicacées comprennent les radis, les navets, les choux de Bruxelles et le chou frisé. |
| Autres racines et bulbes | Les cultures considérées sous les autres racines et bulbes comprennent les patates douces et le manioc. |
| Autres cucurbitacées | Les cultures considérées sous les autres cucurbitacées comprennent les courges (courge bouteille, margose, courge arête, courge serpent et autres). |
| Autres céréales et grains | Les cultures considérées sous les autres céréales et grains comprennent l'orge, le sarrasin, la graine de canari, le triticale, l'avoine, les millets et le seigle. |
| Autres cultures de fibres | Les cultures considérées sous les autres fibres comprennent le chanvre, le jute, les fibres d'agave, le lin, le kénaf, la ramie, l'abaca, le sisal et le kapok. |
| Autres oléagineux | Les cultures considérées sous les autres oléagineux comprennent l'arachide, la graine de chanvre, la graine de moutarde, les graines de ricin, les graines de carthame, les graines de sésame et les graines de lin. |
| Autres cultures fourragères | Les cultures considérées sous les autres fourrages comprennent l'herbe napier, l'herbe d'avoine, le trèfle blanc, le ray-grass et la fléole des prés. Les autres cultures fourragères ont été considérées en fonction de la localité des pays respectifs. |
| Légumineuses | Les pois d'Angole, les lentilles, les fèves et les féveroles, les vesces, les pois chiches, les niébés, les lupins et les haricots bambara sont les cultures considérées sous les légumineuses. |
| Autres légumes non classifiés | Les cultures considérées sous les autres légumes non classifiés comprennent les artichauts, les feuilles de manioc, les poireaux, la chicorée et les haricots verts. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : IDENTIFIER LES VARIABLES CLÉS : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un modèle de marché : Les estimations de la taille du marché pour les années de prévision sont en termes nominaux. L'inflation ne fait pas partie de la tarification, et le prix de vente moyen (PVM) est maintenu constant tout au long de la période de prévision.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image holistique du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




