
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
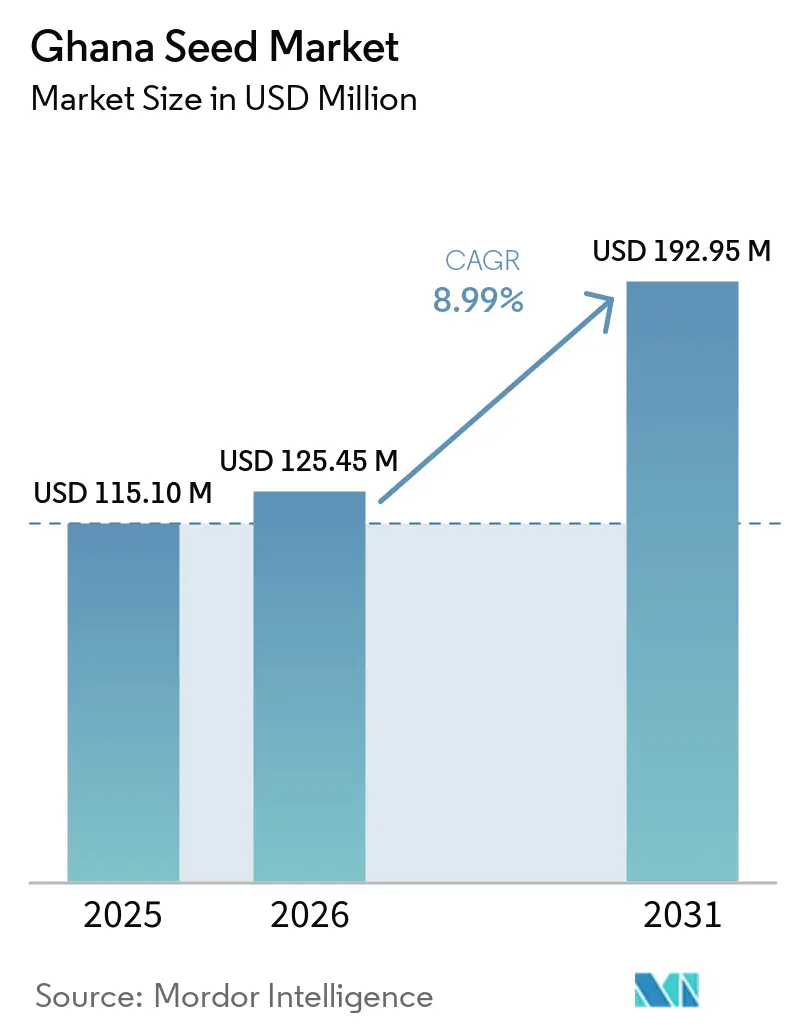
| Taille du marché de l'année de base (2025) | 115.10 Millions de dollars américains |
| Taille du Marché (2026) | 125.45 Millions de dollars américains |
| Taille du Marché (2031) | 192.95 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 8.99 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des semences au Ghana par Mordor Intelligence
La taille du marché des semences au Ghana devrait passer de 115,10 millions USD en 2025 à 125,45 millions USD en 2026 et est prévue pour atteindre 192,95 millions USD d'ici 2031, à un TCAC de 8,99 % sur la période 2026-2031. Le fort soutien du secteur public, l'adoption croissante de variétés adaptées au climat et l'expansion de la distribution numérique stimulent collectivement la demande de semences certifiées. Le programme Planting for Food and Jobs 2.0 subventionne désormais jusqu'à 30 % des coûts des semences certifiées, élargissant les ventes formelles au-delà des grands exploitants commerciaux. Une impulsion supplémentaire provient du financement de 125,94 millions USD accordé par la Banque mondiale au Programme de résilience du système alimentaire en Afrique de l'Ouest pour le Ghana, lequel finance des services de conseil numérique et des pratiques d'intensification durable reposant sur des semences de qualité [1]. Les initiatives d'agriculture intelligente face au climat démontrent un impact mesurable, le Programme de recherche climatique pour l'Afrique (AICCRA) faisant état d'améliorations des rendements allant jusqu'à 62 % dans cinq régions grâce à des parcelles de démonstration promouvant des variétés tolérantes à la sécheresse et résistantes aux ravageurs [2].
Points clés du rapport
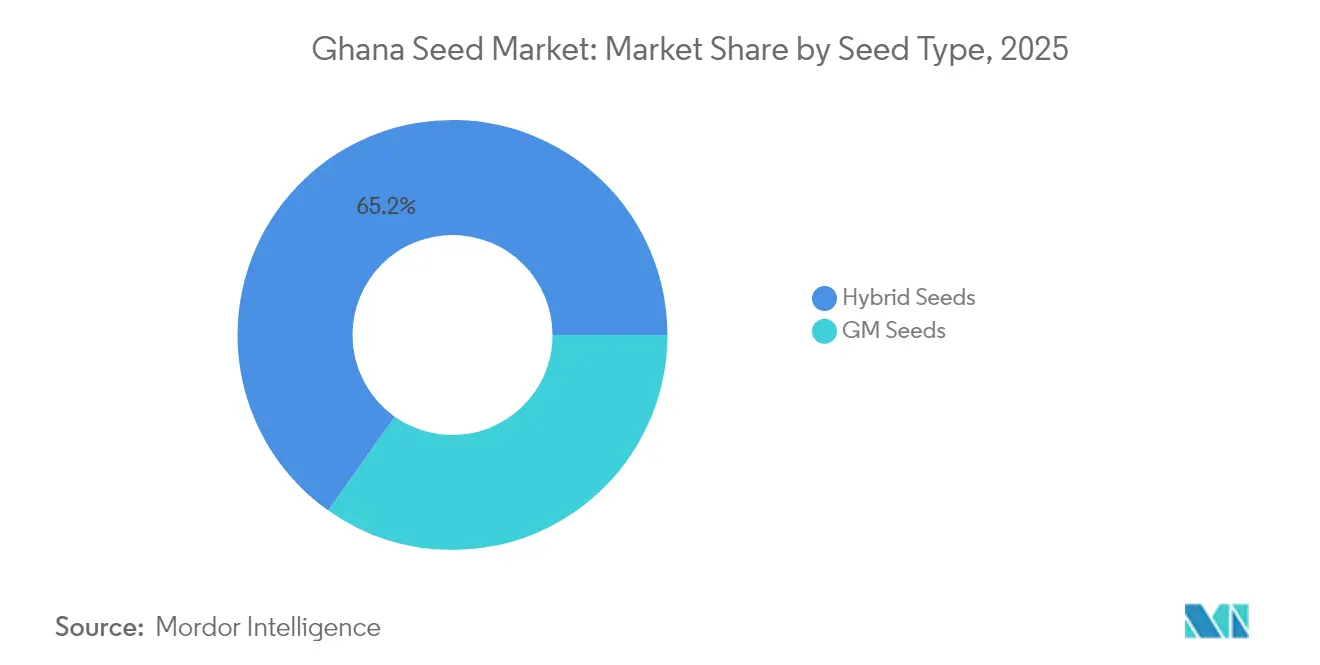
- Par type de semences, les semences hybrides détenaient 65,20 % de la part du marché des semences au Ghana en 2025, tandis que les semences GM (génétiquement modifiées) devraient s'accélérer à un TCAC de 9,27 % jusqu'en 2031.
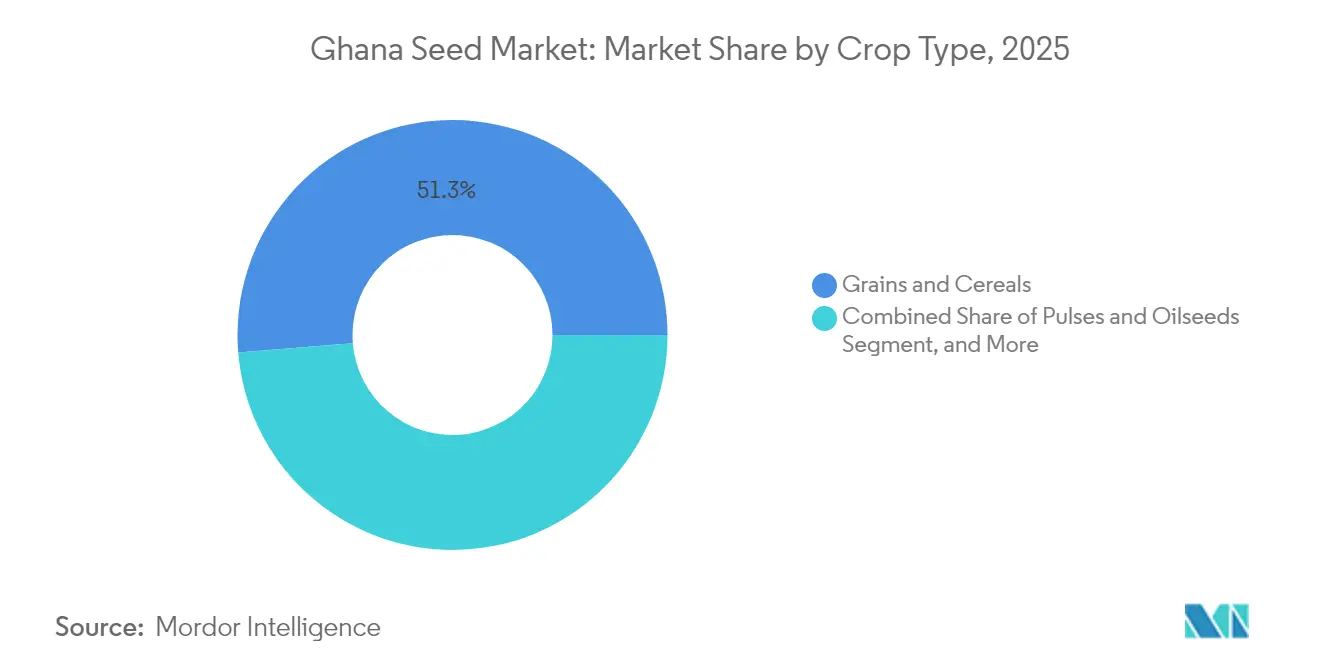
- Par type de culture, les céréales et grains représentaient 51,30 % de la taille du marché des semences au Ghana en 2025, tandis que les fruits et légumes devraient progresser à un TCAC de 8,61 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des semences au Ghana
Analyse de l'impact des moteurs*
| Moteur | Impact (~) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Initiatives gouvernementales et politiques agricoles | +2.8% | National, plus prononcé dans les régions du Nord et des Hauts Plateaux | Moyen terme (2 à 4 ans) |
| Demande croissante de variétés végétales améliorées | +2.1% | À l'échelle nationale, avec un accent particulier sur les zones de savane et de transition | Long terme (≥ 4 ans) |
| Sensibilisation croissante à la qualité des semences | +1.4% | Communautés rurales via les services de vulgarisation agricole | Court terme (≤ 2 ans) |
| Modèles d'agriculture contractuelle stimulant l'adoption de semences certifiées | +1.2% | Nord du Ghana et Bono Est | Moyen terme (2 à 4 ans) |
| Demande de semences adaptées au climat en raison des précipitations irrégulières | +1.8% | Plus élevée dans le couloir nord sujet à la sécheresse | Long terme (≥ 4 ans) |
| Croissance des plateformes de commerce électronique d'intrants agricoles | +0.9% | Marchés urbains et périurbains en expansion vers les utilisateurs ruraux | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Initiatives gouvernementales et politiques agricoles
Le programme Planting for Food and Jobs 2.0 remodèle fondamentalement la dynamique de la demande de semences en couvrant jusqu'à 30 % des coûts des semences certifiées pour les petits exploitants agricoles, élargissant directement la pénétration du marché formel au-delà des segments commerciaux traditionnels. Le Plan d'investissement agricole du Ghana alloue un capital considérable à la multiplication des semences et encourage la participation privée, garantissant une capacité d'expansion au-delà des stations de recherche publiques. Le financement de la Banque mondiale oriente par ailleurs des fonds vers des services de conseil numérique, liant le soutien gouvernemental à une agronomie fondée sur les données. Ces politiques coordonnées remodèlent collectivement la demande en soutenant l'accessibilité financière, l'accès et l'adoption technique, bien que les inefficacités dans la livraison des intrants puissent en atténuer l'impact.
Demande croissante de variétés végétales améliorées
Les rendements du maïs sur les petites exploitations restent inférieurs à 2 tonnes métriques par hectare, alors que la recherche confirme que les hybrides modernes peuvent porter la production à 6 tonnes métriques, soit une hausse de 40 à 60 % par rapport aux semences locales. Des lignées de maïs tolérantes à la sécheresse, telles que TZEE Y POP STR QPM et EVDT W 99 STR QPM, produisent jusqu'à 52 % de grain supplémentaire, créant une incitation économique convaincante à adopter des semences certifiées. La rentabilité qui en résulte se traduit par une participation accrue au marché, des études montrant une hausse de 150 % du revenu agricole là où des variétés tolérantes à la sécheresse sont utilisées. Les enquêtes sur les préférences des agriculteurs classent systématiquement la précocité et la tolérance à la sécheresse comme principaux critères de sélection, orientant les programmes de sélection vers une génétique résistante au stress.
Sensibilisation croissante à la qualité des semences
Plus de 120 inspecteurs de semences formés ont mené des campagnes radiophoniques ayant touché 1,2 million d'agriculteurs en 2024, renforçant la reconnaissance des labels de certification et des normes de germination [3]. L'Autorité ghanéenne de normalisation fixe des références qui renforcent la confiance envers les circuits formels, et les journées de champ participatives menées dans le cadre du Programme de recherche climatique pour l'Afrique (AICCRA) exposent les agriculteurs à des parcelles comparatives qui démontrent visuellement les différences de performance. Bien que les services agricoles électroniques accusent un retard sur les autres piliers en matière de sensibilisation, l'apprentissage sur le terrain continue de stimuler la demande en faveur des semences garanties en termes de qualité.
Modèles d'agriculture contractuelle stimulant l'adoption de semences certifiées
Les programmes de cultures sous contrat de sorgho menés par des brasseurs relient désormais 25 000 petits exploitants à des marchés garantis et imposent l'utilisation de semences certifiées, répartissant le partage des risques tout au long de la chaîne. Ces contrats intègrent un financement pour les services de tracteurs et le soutien à la vulgarisation, renforçant la performance des semences et assurant la sécurité des débouchés. Les hybrides pionniers diffusés dans le cadre de ces dispositifs affichent des gains de rendement prononcés, suscitant une adoption en cascade chez les agriculteurs voisins non liés par contrat. Cependant, le succès de ce modèle dépend du maintien de relations fiables avec les acheteurs et de la garantie que les termes des contrats restent économiquement attractifs pour les petits exploitants participants.
Analyse de l'impact des freins*
| Frein | Impact (~) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accès limité au financement et à la technologie | −2.3% | Plus élevé dans les régions du Nord et des Hauts Plateaux | Long terme (≥ 4 ans) |
| Coût élevé de la production de semences | −1.8% | À l'échelle nationale, affectant les prix locaux et importés | Moyen terme (2 à 4 ans) |
| Circulation de semences contrefaites liée à la faiblesse de l'application des règlements | −1.5% | Circuits informels dans les marchés ruraux | Court terme (≤ 2 ans) |
| Dégradation de la fertilité des sols réduisant les performances des semences | −1.2% | Ceintures méridionales et centrales à culture intensive | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accès limité au financement et à la technologie
Seulement 18 % des exploitants sont éligibles au crédit bancaire formel, et les semences hybrides modernes peuvent coûter jusqu'à cinq fois plus cher que les graines traditionnelles conservées de la récolte précédente. L'aversion au crédit découle des insuffisances en matière de garanties et des perceptions du risque, poussant les agriculteurs vers des prêteurs informels aux conditions pénalisantes. La finance numérique pourrait combler une partie de cet écart, mais la pénétration des smartphones et la couverture des données restent inégales, freinant l'adoption. La fracture numérique aggrave ces défis, la faible pénétration des smartphones et la connectivité internet limitée dans les zones rurales restreignant l'accès aux services financiers numériques et aux plateformes d'information agricole susceptibles de faciliter les achats de semences.
Circulation de semences contrefaites liée à la faiblesse de l'application des règlements
Les raids de la Division d'inspection des semences ont saisi 280 tonnes métriques de semences de maïs frauduleuses en 2024, signalant des fuites importantes dans les circuits commerciaux informels. Les envois contrefaits érodent la confiance des agriculteurs, provoquent des échecs de récoltes et créent un frein aux ventes de semences certifiées, même alors que la demande augmente. Les lacunes dans la mise en œuvre de la Loi sur les plantes et les engrais continuent d'entraver la surveillance globale, en particulier dans les districts éloignés. La circulation de semences contrefaites affecte de manière disproportionnée les agriculteurs aux ressources limitées qui recherchent des alternatives moins coûteuses, créant un cercle vicieux où ceux ayant le plus besoin d'améliorations de productivité font face au risque le plus élevé d'échecs de récoltes liés aux semences.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de semences : le leadership des semences hybrides face au défi de la biotechnologie
Les semences hybrides ont capté 65,20 % de la part du marché des semences au Ghana en 2025, grâce à des décennies de familiarité avec la vulgarisation et la distribution. Au sein de la taille du marché des semences au Ghana, les semences GM (génétiquement modifiées) devraient croître à un TCAC de 9,27 % jusqu'en 2031, à la suite de la mise sur le marché historique du niébé résistant aux foreurs de gousses.
Le sentiment des agriculteurs pèse désormais les avantages en termes de rendement face aux perceptions de biosécurité, et les premières données de terrain montrent un potentiel de doublement des rendements avec des coûts en insecticides réduits, faisant pencher la balance vers l'acceptation de la biotechnologie. La clarté réglementaire de l'Autorité ghanéenne de biosécurité et les démonstrations publiques seront décisives pour élargir la pénétration des semences GM (génétiquement modifiées). Parallèlement, les variétés à pollinisation ouverte persistent chez les ménages aux ressources limitées qui préfèrent conserver leurs semences, mais connaissent un déclin relatif à mesure que les pressions sur la productivité s'intensifient.



Par type de culture : la prédominance des céréales face à la montée en puissance des légumes
Les céréales et grains détenaient une part de 51,30 % de la taille du marché des semences au Ghana en 2025, ancrée par le statut de denrée de base du maïs et les programmes de soutien gouvernemental continus. Le marché des semences au Ghana pour les céréales progresse régulièrement sur la base des impératifs de sécurité alimentaire et de la capacité de meunerie établie.
À l'inverse, la demande de semences de fruits et légumes progresse à un TCAC de 8,61 %, portée par les évolutions des habitudes alimentaires urbaines et les opportunités d'exportation. Les activités de formation des agriculteurs menées par East-West Seed soulignent la professionnalisation croissante de l'horticulture à haute valeur ajoutée. Les segments des légumineuses et des oléagineux progressent de manière incrémentale grâce aux avantages de la fixation de l'azote et aux programmes de sorgho menés par les brasseurs, tandis que les cultures fourragères et les cultures à racines ciblent des débouchés de niche dans l'alimentation animale et la transformation.

Analyse géographique
Le nord du Ghana se positionne comme le territoire à la progression la plus rapide au sein du marché des semences au Ghana, catalysé par le stress climatique, l'attention des donateurs et les incitations politiques qui, collectivement, accroissent l'adoption du maïs tolérant à la sécheresse et du niébé résistant aux ravageurs. Les démonstrations menées dans le cadre de 31 parcs technologiques ont attiré 390 000 agriculteurs et fait état d'augmentations significatives des gains de rendement, stimulant directement la demande régionale de semences certifiées. Les déficits d'infrastructure persistent, mais le programme One Village One Dam et l'amélioration des routes d'accès facilitent progressivement la logistique du dernier kilomètre.
Le sud du Ghana, en particulier les régions d'Ashanti et de l'Est, conserve la plus grande part de la taille du marché ghanéen des semences, en raison de son pouvoir d'achat plus élevé, de ses réseaux de distributeurs denses et de sa proximité avec les industries de meunerie et d'aviculture qui consomment la production de maïs. Les agriculteurs de cette région ont tendance à privilégier les hybrides à maturation précoce afin de permettre deux cycles de culture par an, ce qui conduit à des achats répétés de semences. Les ventes de semences maraîchères augmentent également dans les ceintures périurbaines où les consommateurs diversifient leur alimentation et les commerçants ciblent les circuits d'exportation régionaux.
Les zones côtières et de transition forment une bande intermédiaire où la diversité des écosystèmes soutient à la fois la croissance céréalière et horticole. L'adoption d'hybrides de maïs à haute teneur en protéines reste la plus forte dans la zone de transition forêt-savane, portée par une vulgarisation active et la demande des programmes d'alimentation scolaire. Cependant, l'épuisement des nutriments dans les zones à culture intensive menace la durabilité des rendements, signalant une opportunité pour des solutions intégrées sol-semences qui associent des conseils en matière de fertilisation à une génétique à haute réponse.
Paysage réglementaire
Le secteur semencier du Ghana est principalement régi par la Plants and Fertilizer Act, 2010 (Act 803), la Plant Protection and Regulatory Services Directorate (PPRSD) du ministère de l'Alimentation et de l'Agriculture étant chargée, via la Ghana Seed Inspection Division (GSID), de mener l'inspection et la certification des semences. Les importateurs doivent s'enregistrer auprès de la PPRSD et obtenir une autorisation ministérielle pour les importations de semences après des tests réalisés par un institut de recherche accrédité, tandis que les semences certifiées produites localement doivent porter des étiquettes d'identification officielles (généralement blanches pour les semences de base, bleues pour les semences certifiées de première génération, et rouges pour les semences certifiées de seconde génération et les hybrides).
Afin de renforcer l'application de la réglementation et de freiner la circulation de semences contrefaites, le Ghana évolue vers une conformité fondée sur la traçabilité via le système Seed Tracker, qui utilise des autocollants portant les informations du producteur et de l'agent certificateur. Lorsque les normes nationales ne sont pas disponibles, la certification applique les normes de champ et de semences de la CEDEAO, ce qui crée un référentiel de conformité harmonisé pour les entreprises opérant à travers l'Afrique de l'Ouest, tout en augmentant les exigences documentaires et procédurales pour les multiplicateurs et distributeurs nationaux.
Paysage concurrentiel
Concentration du Marché
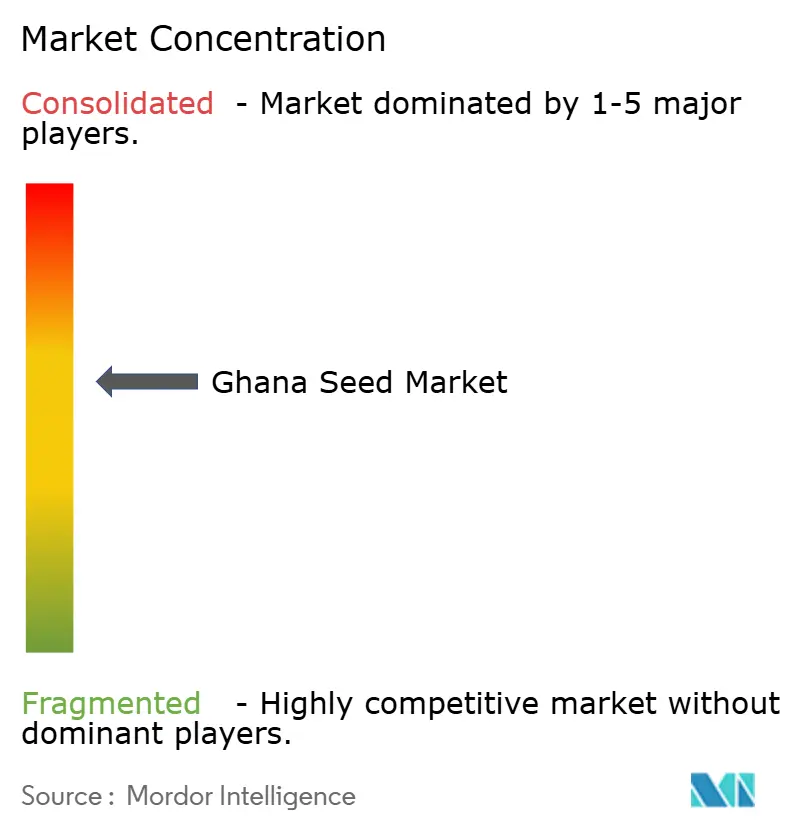
Le marché des semences au Ghana reste modérément concentré, avec Seed Co. Limited, Syngenta AG, Rijk Zwaan Zaadteelt en Zaadhandel B.V., East-West Seed International Ltd. et M&B Seeds Company Limited. L'intensité technologique constitue le nouveau terrain de compétition. Les multinationales investissent dans la sélection assistée par intelligence artificielle, la collecte de données à la ferme et le phénotypage par drone afin de raccourcir les cycles de développement de produits. Parallèlement, des plateformes numriques telles qu'AgroCenta s'insèrent entre les producteurs et les agriculteurs, en proposant des analyses de données qui alimentent en retour les priorités de sélection. Les coûts de conformité liés à la certification phytosanitaire à l'exportation favorisent les acteurs établis disposant de capitaux importants, mais des espaces de croissance subsistent dans les niches climato-intelligentes, les gammes de légumes de niche et les écosystèmes d'agriculture contractuelle.
Les mouvements stratégiques illustrent ces dynamiques. En mars 2025, Bayer a inauguré une installation de semences de maïs conçue pour renforcer les chaînes d'approvisionnement régionales et améliorer le contrôle de la qualité des semences, avec une capacité spécifiquement réservée au Ghana. La collaboration de Syngenta en matière d'intelligence artificielle vise à décoder plus rapidement la génétique complexe, lui conférant une longueur d'avance sur les traits empilés. Les partenariats locaux, tels que ceux entre CSIR-CRI et Arima Farms, portant sur la qualité des semences de blé, illustrent l'innovation nationale susceptible de contribuer à réduire la dépendance aux importations.
Principaux acteurs du secteur des semences au Ghana
-
Seed Co. Limited
-
Syngenta AG
-
Rijk Zwaan Zaadteelt en Zaadhandel B.V.
-
M&B Seeds Company Limited
-
East-West Seed International Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Les opportunités à court terme se concentrent sur l'expansion de la multiplication locale et la réduction de la dépendance aux variétés importées, en renforçant le lien entre les filières publiques de sélection et les multiplicateurs privés, tout en améliorant l'accessibilité et la confiance envers les semences certifiées. En mars 2026, le gouvernement a présenté un plan de modernisation du secteur semencier associé à l'agenda de l'économie 24 heures, comprenant un accompagnement structuré pour les PME et une feuille de route à échéance définie, et en juin 2026, le ministère de l'Alimentation et de l'Agriculture a inauguré un Conseil national des semences dont le mandat inclut l'accélération de la certification des variétés locales. Ces mesures favorisent les opportunités de commercialisation des variétés locales, des cycles de mise sur le marché plus rapides, et l'expansion des réseaux de distributeurs capables de répondre aux exigences d'assurance qualité.
Les opportunités commerciales s'étendent également à la formalisation portée par les prix et à la distribution rendue possible par la traçabilité. En mars 2026, la National Seed Trade Association of Ghana (NASTAG) a annoncé une réduction de 20 à 25 % des prix des semences certifiées pour la saison 2026, créant une marge d'expansion des volumes chez les petits exploitants lorsqu'elle est associée à des programmes de subvention et de vulgarisation agricole. Des actions parallèles de répression contre les semences contrefaites et l'extension de la traçabilité par autocollants dans le cadre de Seed Tracker renforcent la proposition de valeur des marques conformes, en particulier pour le maïs hybride, les céréales résilientes au climat dans le corridor nord, et l'horticulture à plus forte valeur soutenue par la Ghana National Horticulture Seed Roadmap (2026-2029).
Développements récents du secteur
- Avril 2026 : Legacy Crop Improvement Centre (LCIC) a acquis Renaissance Seeds, basée au Malawi, dans le cadre d'une stratégie d'expansion panafricaine. Cette transaction renforce l'accès de LCIC aux capacités régionales de multiplication et de distribution, favorisant le placement transfrontalier de variétés et un débit plus élevé pour les portefeuilles de semences hybrides pertinents pour l'Afrique de l'Ouest et l'Afrique australe.
- Avril 2025 : La Banque mondiale a approuvé un financement additionnel de 125,94 millions USD pour le West Africa Food System Resilience Program au Ghana. Ce financement soutient des services de conseil numérique et des activités d'intensification durable qui accroissent la demande de semences de qualité garantie grâce à une agronomie davantage fondée sur les données et une meilleure diffusion des variétés.
- Juillet 2024 : Le Ghana a commercialisé sa première culture génétiquement modifiée, le niébé résistant au foreur de gousses, après approbation de la Ghana Biosafety Authority. Ce lancement a établi un précédent pour les voies de commercialisation biotechnologique et élargi le marché adressable des semences génétiquement modifiées réglementées au-delà des essais et des diffusions confinées.
Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Pour cette méthodologie, le marché des semences au Ghana couvre la valeur des semences vendues pour la culture des cultures au Ghana, mesurée au point de vente des semences pour les cultures de plein champ et horticoles.
Exclusions du périmètre : les semences conservées à la ferme qui ne font pas l'objet d'échanges commerciaux, les grains conservés à la ferme pour la plantation sans transaction commerciale, ainsi que les intrants non semenciers tels que les engrais et les produits phytosanitaires sont exclus.
Aperçu de la Segmentation
- Type de semences
- Semences hybrides
- Semences GM
- Variétés à pollinisation ouverte (VPO)
- Type de culture
- Céréales et grains
- Légumineuses et oléagineux
- Fruits et légumes
- Autres types de cultures
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire est utilisée pour établir le contexte de l'offre et de la demande et pour ancrer les hypothèses sur des schémas agricoles et commerciaux observables au Ghana. Nous nous référons aux statistiques agricoles officielles et aux documents de politique publique pour comprendre l'évolution des superficies cultivées, l'intensité des cultures et les priorités culturales qui influencent la demande en semences et le calendrier saisonnier.
Les sources utilisées comprennent généralement des références officielles et en libre accès telles que les publications du Ministère de l'Alimentation et de l'Agriculture du Ghana, FAOSTAT, UN Comtrade, le catalogue de données de la Banque mondiale et des revues agronomiques à comité de lecture traitant de l'adoption variétale et du comportement de remplacement des semences. Nous examinons également les rapports annuels des entreprises, les présentations aux investisseurs et la presse de référence pour orienter les prix et la structure des canaux de distribution, et nous utilisons de manière sélective des abonnements payants pour les données d'importation et d'exportation au niveau des expéditions ainsi que pour les données financières et les actualités des entreprises afin de valider les flux commerciaux et l'échelle des entreprises. Cette liste de sources documentaires est illustrative et non exhaustive, et de nombreuses autres références publiques sont également utilisées pour la collecte de données, la validation et la clarification des recherches.
Entretiens Primaires et Enquêtes
Des entretiens et des enquêtes auprès de producteurs de semences, d'importateurs, d'agro-distributeurs, de spécialistes du secteur public, de chercheurs et de distributeurs d'intrants agricoles au Ghana sont utilisés pour tester l'adoption, les prix, les effets des subventions, l'approvisionnement informel et la disponibilité des importations. Les répondants contribuent également à clarifier les lacunes dans les données publiques, notamment la façon dont les semences transitent par les canaux de distribution locaux. Leurs contributions sont comparées aux données documentaires avant que les hypothèses et l'analyse finale ne soient confirmées.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 20 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 28 % |
| Acteurs de plus petite taille : 25 % | Managers : 52 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement du marché commence par une construction descendante dans laquelle la superficie cultivée par grands groupes de cultures au Ghana est combinée avec les taux de semis et la part des agriculteurs qui achètent des semences commerciales, puis convertie en valeur à l'aide des fourchettes de prix observées. Pour maintenir des totaux réalistes, les résultats sont corroborés par des approximations ascendantes sélectives, telles que l'échantillonnage du débit des distributeurs, la vérification des schémas d'importation liés aux semences le cas échéant, et l'utilisation de contrôles simples du prix de vente moyen multipli par le volume pour quelques cultures prioritaires.
Les principaux paramètres utilisés dans le modèle comprennent la composition des superficies cultivées (céréales et grains par rapport à l'horticulture), les taux de remplacement des semences par rapport aux pratiques de conservation à la ferme, l'évolution de l'adoption des semences hybrides et à pollinisation ouverte, la dépendance aux importations pour certains types de semences, et le calendrier d'achat habituel lié aux fenêtres de plantation et à la variabilité des précipitations. Lorsque les données sont insuffisantes, les lacunes sont traitées à l'aide de fourchettes délimitées convenues lors des entretiens, puis les points médians sont soumis à des tests de résistance par rapport à l'économie agricole et à la capacité financière afin que les résultats restent plausibles.
Pour les prévisions, une analyse de scénarios est utilisée pour refléter la manière dont l'intensité des programmes, l'application de la certification et les conditions de revenus agricoles peuvent modifier l'adoption, puis les perspectives finales sont vérifiées par rapport au consensus des experts sur la pénétration réaliste et l'évolution des prix dans le temps.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée par étapes afin qu'un seul point de données ne détermine pas le résultat. Nous comparons les résultats avec des signaux indépendants tels que l'évolution des superficies cultivées, les mouvements de prix observés dans les canaux de distribution et l'intensité des importations, et les sauts inhabituels sont retracés jusqu'au niveau des facteurs déterminants avant validation.
Un second examen par un analyste est effectué pour revérifier les calculs, les unités et la cohérence des devises, et les écarts importants déclenchent des questions de suivi pour clarifier à nouveau les hypothèses. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs modifient substantiellement la demande ou les prix des semences. Avant la livraison, une nouvelle passe de révision est effectuée afin que les clients reçoivent la vue la plus actuelle, étayée par les mêmes étapes reproductibles.
Taille du Marché des Semences au Ghana selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Il est courant de constater des tailles de marché différentes pour le marché des semences au Ghana, car les éditeurs ne mesurent pas toujours les mêmes catégories de semences, canaux de distribution et bases de prix. Les écarts proviennent également de la prise en compte ou non des ventes informelles, du traitement des pratiques de conservation à la ferme et de la rapidité avec laquelle les hypothèses sont mises à jour lorsque les programmes et les prix évoluent.
En vérifiant les superficies cultivées, les taux de semis et l'adoption au niveau des cultures à chaque cycle d'actualisation, Mordor Intelligence ancre le total dans un bassin de demande pratique qui reflète la réalité des plantations au Ghana et les achats saisonniers, plutôt que de s'appuyer principalement sur une capture partielle des ventes formelles ou sur des prix moyens anciens.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 115,10 millions USD (2025) | |
| Éditeur de Recherche de Marché A | 9,29 millions USD (2024) | Utilise un périmètre de revenus plus étroit qui semble centré sur des ventes de semences de marque formelles sélectionnées, ce qui peut exclure des volumes significatifs utilisés dans les cultures vivrières de base et les canaux de distribution publics. |
| Communiqué de Presse B | 14,98 millions USD (2022) | Rapporte un chiffre de croissance sur une courte période sans indiquer clairement la valeur de base complète et les règles d'inclusion, ce qui peut comprimer le marché si la couverture des types de semences et les mises à jour des prix sont limitées. |
L'écart entre les chiffres s'explique principalement par ce qui est inclus dans les volumes de semences et par la façon dont les prix et l'adoption sont mis à jour d'une année à l'autre. Un modèle construit à partir des superficies cultivées et des taux d'utilisation, puis recoupé avec les prix des canaux de distribution et les signaux commerciaux, est plus facile à reproduire et à auditer lorsque les hypothèses changent.
Questions clés traitées dans le rapport
Quel est le CAGR projeté du Marché des Semences au Ghana ?
Le marché devrait croître à un CAGR de 8,99 % de 2026 à 2031.
Quel type de semence détenait la plus grande part de marché en 2025 ?
Les semences hybrides détenaient la plus grande part avec 65,20 % en 2025, soutenues par des services de vulgarisation bien établis et une forte familiarité des distributeurs.
Quel type de culture détenait la plus grande part de marché en 2025 ?
Les céréales et grains détenaient la plus grande part avec 51,30 % en 2025, soutenues par l'importance du maïs en tant que culture vivrière de base et la poursuite des programmes de soutien gouvernementaux.
Quels sont les principaux moteurs du Marché des Semences au Ghana ?
Les principaux moteurs comprennent les initiatives gouvernementales, la demande croissante de variétés de cultures améliorées et la sensibilisation accrue à la qualité des semences.