
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 20.80 Milliarden US-Dollar |
| Marktgröße (2026) | 22.21 Milliarden US-Dollar |
| Marktgröße (2031) | 30.82 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.77 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Saatgutmarktes von Mordor Intelligence
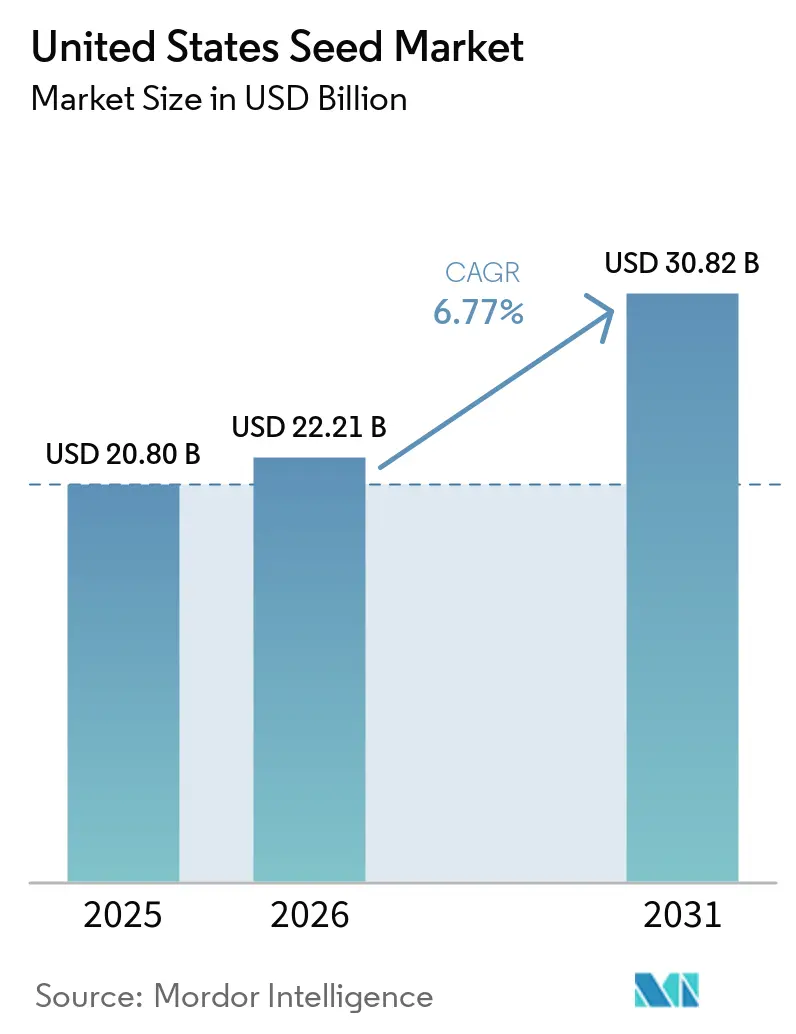
Die Größe des Saatgutmarkts der Vereinigten Staaten wurde im Jahr 2025 auf 20,80 Milliarden USD geschätzt und soll von 22,21 Milliarden USD im Jahr 2026 auf 30,82 Milliarden USD im Jahr 2031 wachsen, bei einer CAGR von 6,77 % im Prognosezeitraum von 2026 bis 2031. Technologische Durchbrüche bei der Genomeditierung, eine breitere Einführung der Präzisionslandwirtschaft und ein unterstützender bundesstaatlicher Politikrahmen treiben die Nachfrage in den wichtigsten Erntesegmenten an. Schnellere Markteinführungen von Eigenschaften durch die Koordination zwischen der Food and Drug Administration (FDA) und dem Animal and Plant Health Inspection Service (APHIS) verkürzen die Kommerzialisierungszyklen, während Steuergutschriften, die die Kapazität für Biokraftstoff-Rohstoffe erweitern, die bepflanzte Anbaufläche erhöhen.[1] Hybride dominieren die Präferenzen bei der Züchtungstechnologie dank gestapelter Eigenschaftspakete, die Landwirten helfen, Unkrautdruck und Klimavariabilität zu bewältigen. Freilandanbau macht den Großteil des Saatgutverbrauchs aus, doch Saatgut für den geschützten Anbau zeigt ein starkes Nischenwachstum, da der Gemüseanbau in Innenräumen zunimmt. Die Wettbewerbsintensität bleibt moderat, wobei die fünf größten Unternehmen einen Umsatzanteil von 57 % halten, was Raum für regionale Spezialisten und Disruptoren im Bereich der digitalen Landwirtschaft lässt.[2]
Wichtigste Erkenntnisse des Berichts
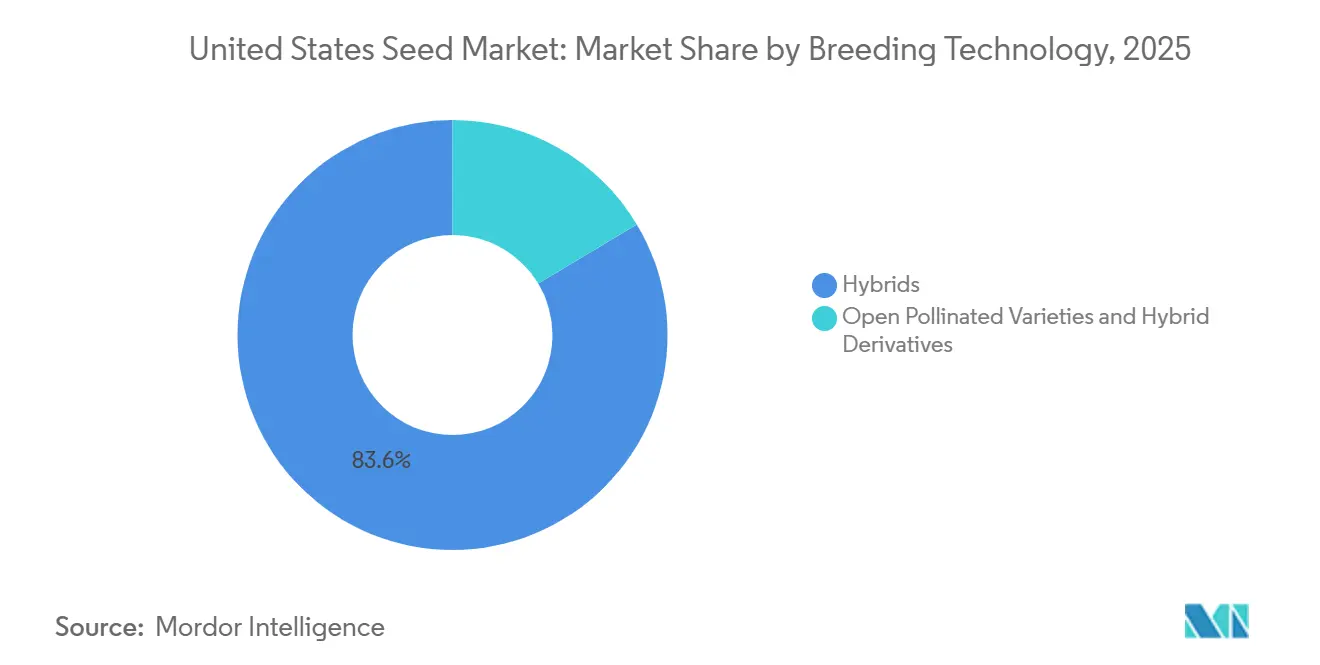
- Nach Züchtungstechnologie entfielen im Jahr 2025 mit 83,6 % die größten Anteile am Saatgutmarkt der Vereinigten Staaten auf Hybride, die von 2026 bis 2031 mit dem schnellsten CAGR von 6,9 % wachsen sollen.
- Nach Anbaumechanismus entfiel im Jahr 2025 mit 92,9 % der größte Anteil auf den Freilandanbau, der von 2026 bis 2031 mit dem schnellsten CAGR von 8,2 % wachsen soll.
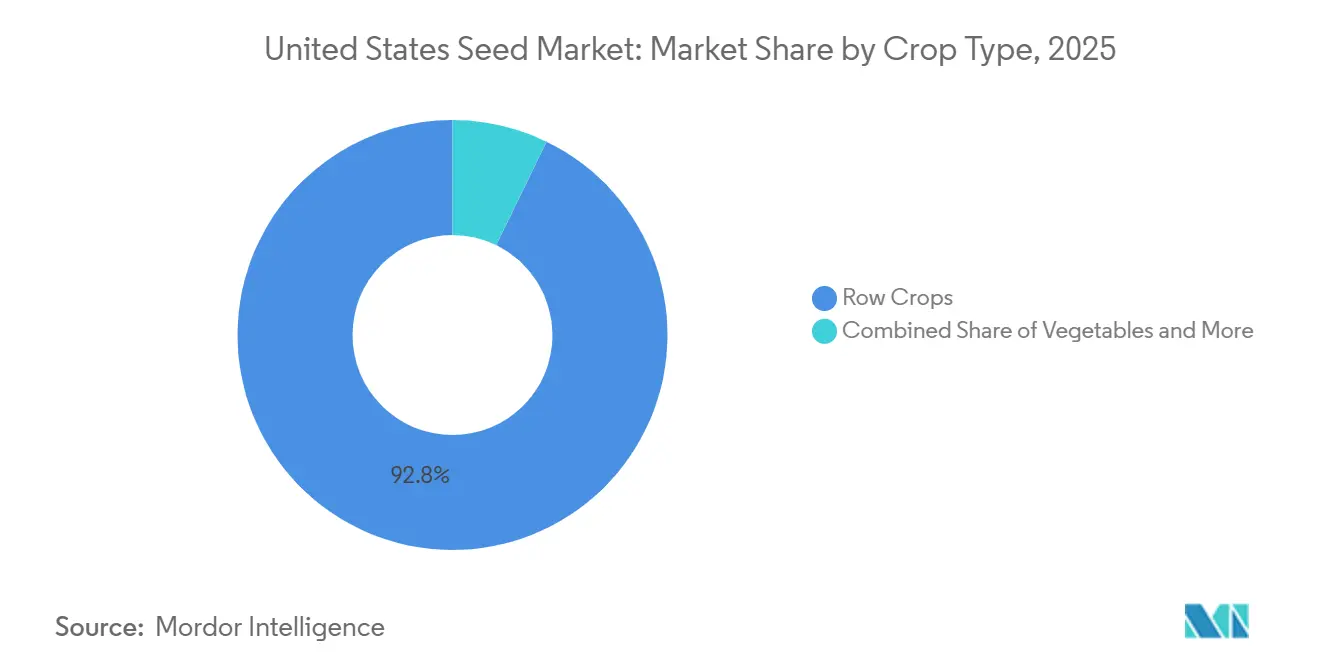
- Nach Kulturpflanzenart entfiel im Jahr 2025 mit 92,8 % der größte Anteil auf Reihenkulturen, während die Marktgröße des Saatgutmarkts der Vereinigten Staaten für Gemüse von 2026 bis 2031 mit dem schnellsten CAGR von 10,2 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des US-amerikanischen Saatgutmarktes
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Einführung herbizidtoleranter Sojabohnen- und Maishybride | +1.2% | Mittlerer Westen (Corn Belt) und Great Plains | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Dürreresistenz-Eigenschaften in den südlichen Great Plains | +0.9% | Texas, Oklahoma, Kansas und Nebraska | Kurzfristig (≤ 2 Jahre) |
| Saatgutverordnungen der Präzisionslandwirtschaft fördern Erneuerungszyklen | +1.5% | Iowa, Illinois, Indiana und Minnesota | Mittelfristig (2–4 Jahre) |
| Anstieg inländischer Biokraftstoff-Rohstoffprogramme | +1.1% | Corn-Belt-Staaten und Korridore für erneuerbare Kraftstoffe | Langfristig (≥ 4 Jahre) |
| CO₂-Gutschriftprogramme belohnen den Verkauf von Zwischenfrucht-Saatgut | +0.8% | Iowa, Illinois und Ohio mit nationaler Einführung | Mittelfristig (2–4 Jahre) |
| Genomeditierungs-Zulassungen (CRISPR) beschleunigen die Markteinführung von Eigenschaften | +1.4% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung herbizidtoleranter Sojabohnen- und Maishybriden
Herbizidtolerante Eigenschaften verzeichneten 2024 eine Einführungsrate von 94 % bei Sojabohnen und 89 % bei Mais, angetrieben durch gestapelte Systeme, die Glyphosatresistenz bekämpfen.[3] Neue Dicamba-Formulierungen, die 2024 von der Environmental Protection Agency (EPA) zugelassen wurden, reduzierten Bedenken hinsichtlich der Flüchtigkeit und ermöglichten einen jährlichen Anstieg der Verkäufe von Dicamba-tolerantem Saatgut um 23 %. Saatgutunternehmen bündeln nun Eigenschaftslizenzen mit digitalen Scouting-Tools, die Resistenz-Hotspots markieren und die Kundenbindung stärken. Der Wettbewerbsfokus verlagert sich auf Dreifach-Toleranzpakete, die darauf ausgelegt sind, die Resistenzentwicklung im nächsten Jahrzehnt zu verlangsamen.
Wachsende Nachfrage nach trockenheitsresistenten Eigenschaften in den südlichen Great Plains
Aufeinanderfolgende Dürrejahre steigerten die Nachfrage nach trockenheitstoleranten Mais- und Sorghumsorten, die 2024 31 % der regionalen Anbaufläche ausmachten, gegenüber 18 % im Jahr 2022. Ertragsvorteile von 8–12 % bei begrenzter Bewässerung steigern den Umsatz selbst nach Abzug der Premiumsaatgutpreise. Die USDA-Klimazentren finanzierten Feldversuche, bei denen Landwirte den Wasserverbrauch in nebeneinander liegenden Streifen vergleichen konnten, was die Einführung beschleunigte. Regionale Mühlen zahlen nun Boni für stabiles Protein in Dürrejahren und geben Landwirten einen zusätzlichen wirtschaftlichen Anreiz. Saatgutunternehmen reagieren, indem sie native Trockenheitsallele mit Herbizidtoleranz kombinieren, um die Eignung für verschiedene Bodentypen zu erweitern.
Saatgutverordnungen der Präzisionslandwirtschaft steigern Ersatzzyklen
Variable Ausbringungsmengen steigerten die Saatgutraten 2024 um 12–15 % pro Hektar im Vergleich zur einheitlichen Pflanzung und trieben die Ersatzhäufigkeit in die Höhe. Climate FieldView und Granular kombinieren Bodenschichten, Wettervorhersagen und Ertragskarten, um leistungsschwache Hybriden auf Teilfeldebene zu identifizieren. Landwirte, die auf diese Analysen zugreifen, wechseln Sorten 18 Monate früher als Kollegen, die sich auf Kreisdaten verlassen. Häufige Wechsel fördern die Premiumpreisgestaltung für hochpotenzielle Genetik, halten aber gleichzeitig den Druck auf Entwickler aufrecht, jährliche Fortschritte nachzuweisen. Der Trend erhöht auch die Nachfrage nach digital aktivierten Kleinmengen-Saatgutverpackungen, die zonenspezifischen Verordnungen entsprechen.
Anstieg der inländischen Programme für Biokraftstoff-Rohstoffe
Abschnitt 45Z des Internal Revenue Code tritt 2025 in Kraft und verknüpft Steuergutschriften mit Lebenszykluskohlenstoffwerten, was die Nachfrage nach stärkereichen Maishybriden und ölreichen Sojabohnenhybriden steigert, die auf jährliche Saatgutverkäufe im Wert von 2,3 Milliarden USD geschätzt werden. Projekte für erneuerbaren Diesel und nachhaltigen Flugkraftstoff, die in Iowa und an der Golfküste im Bau sind, erfordern eine stetige Ausweitung der Rohstoffversorgung bis 2030. Viele Anlagen schließen Vorwärtsverträge für Anbauflächen ab und garantieren Prämien, die höhere Saatgutkosten ausgleichen. Entwickler bewerben nun Hybriden mit Eigenschaften, die Presserträge oder Fermentationseffizienz verbessern, und verknüpfen Genetik direkt mit den Margen der Verarbeiter. Staatliche Mischungsvorschriften in Kalifornien und Minnesota stärken die Volumenaussichten und reduzieren das Nachfragerisiko.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Konsolidierungsbedingte Saatgutpreisinflation | −0.7% | Nationale Rohstoffregionen | Kurzfristig (≤ 2 Jahre) |
| Patentablauf-Rechtsstreitigkeiten bei marktführenden Eigenschaften | −0.5% | Wichtige Sojabohnen- und Maisanbaugebiete | Mittelfristig (2–4 Jahre) |
| Angespannte Betriebsliquidität nach dem Rohstoffpreisrückgang 2023 | −0.9% | Getreideabhängiger Mittlerer Westen und Great Plains | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Unsicherheit bei genomeditierten Kulturen auf Bundesstaatsebene | −0.4% | Kalifornien und Vermont | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Patentablauf-Rechtsstreitigkeiten bei Blockbuster-Eigenschaften
Erste Generation glyphosattoleranter Sojabohnen und insektenresistenter Maiseigenschaften beginnt 2025 den Patentschutz zu verlieren, was Raum für den Eintritt von Generika schafft. Innovatoren haben Verletzungsklagen und Datenansprüche eingereicht, die Nachahmerstarts um zwei oder mehr Saisons verzögern könnten. Rechtliche Unsicherheit schreckt Großhändler davon ab, frühzeitig Volumen für patentfreie Linien zu binden. Landwirte sind durch Verwaltungsregeln verwirrt, was den Wechsel verlangsamen könnte, selbst wenn günstigere Eigenschaften auf den Markt kommen. Anhaltende Rechtsstreitigkeiten halten die Saatgutkosten länger hoch, als reine Patentlaufzeiten vermuten lassen.
Regulatorische Unsicherheit über genomedierte Kulturpflanzen auf Staatsebene
Während APHIS einen klaren bundesstaatlichen Weg bietet, debattieren mehrere Staaten, angeführt von Kalifornien und Vermont, über Kennzeichnungspflichten oder vollständige Verkaufsverbote für genomedierte Saatgüter. Unterschiedliche Vorschriften erzeugen Compliance-Komplexität und erhöhen die Vertriebskosten für Händler, die in mehreren Staaten tätig sind. Einige Verarbeiter befürchten eine Fragmentierung der Lieferkette und fordern die Trennung von editiertem und nicht editiertem Getreide, was zusätzliche Kosten für die Identitätserhaltung verursacht. Saatgutunternehmen könnten Markteinführungen verschieben, bis ein harmonisierter Ansatz entsteht, insbesondere bei Nebenkulturen, bei denen das staatliche Volumen eine Rolle spielt. Die anhaltende Unsicherheit mindert das kurzfristige Wachstumspotenzial für die neuesten Züchtungsplattformen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Züchtungstechnologie: Hybriden treiben die Einführung von Innovationen voran
Hybride entfielen im Jahr 2025 mit 83,6 % auf den größten Anteil und sollen von 2026 bis 2031 mit dem schnellsten CAGR von 6,9 % wachsen, was das Vertrauen der Landwirte in die Ertragsstabilität widerspiegelt. Transgene Hybride, die gestapelte Herbizidtoleranz und Insektenresistenz vereinen, erzielen Preisaufschläge, die das Wertwachstum des Segments stützen. Nicht-transgene Hybride bleiben für ökologische und exportempfindliche Vertriebskanäle wichtig, obwohl sie bei den Erträgen 15–20 % hinter kommerziellen Hybriden zurückbleiben. Die rasche Genombearbeitung im Rahmen der SECURE-Regelung beschleunigt die Merkmalsintrogression und trägt zur Wachstumsdynamik des Segments bei.
Offen bestäubte Sorten und Hybridderivate bleiben ein wichtiger Bestandteil des Saatgutmarkts der Vereinigten Staaten, unterstützt durch ihre Anpassungsfähigkeit, das Saatgutsparungspotenzial und ihre Eignung für Anbauer, die eine größere Kontrolle über Betriebsmittelkosten und Sortenwahl anstreben. Offen bestäubte Sorten sind besonders relevant bei Spezialkulturen, im ökologischen Landbau, in regionalen Produktionssystemen sowie auf Märkten, auf denen genetische Vielfalt und lokal angepasste Eigenschaften geschätzt werden. Hybridderivate bieten eine Zwischenlösung, indem sie ausgewählte Hybridmerkmale mit züchterischer Flexibilität und Anpassungsfähigkeit verbinden. Die Nachfrage wird durch das Interesse an widerstandsfähigen, regional geeigneten Sorten und diversifizierten Züchtungsprogrammen gestützt, obwohl diese Segmente im Allgemeinen einem stärkeren Wettbewerb durch kommerziell entwickelte Hybride ausgesetzt sind, die standardisierte Leistung und gezielte Eigenschaften bieten.



Nach Anbaumechanismus: Freilandexpansion übertrifft geschützte Systeme
Das Freilandsegment entfiel im Jahr 2025 mit 92,9 % auf den größten Anteil und soll von 2026 bis 2031 mit der schnellsten CAGR von 8,2 % wachsen. Seine dominante Position spiegelt den umfangreichen Einsatz feldbasierter Produktionssysteme bei Reihenkulturen, Ölsaaten, Getreide und anderen großflächigen landwirtschaftlichen Erzeugnissen wider. Die fortgesetzte Einführung von Präzisionspflanzung, variablen Aussaatraten, Feldüberwachung und verbesserter Saatgutgenetik unterstützt eine höhere Produktivität und einen effizienteren Betriebsmitteleinsatz. Die Nachfrage nach dürretoleranten, krankheitsresistenten und klimaangepassten Sorten stärkt auch die Saatgutanforderungen in verschiedenen Freilandproduktionsumgebungen.
Der geschützte Anbau macht einen kleineren Anteil am Saatgutmarkt der Vereinigten Staaten aus, was seine Konzentration auf höherwertige Kulturen und kontrollierte Produktionsumgebungen wie Gewächshäuser, Folientunnel und Innenanbausysteme widerspiegelt. Die Nachfrage wird durch das wachsende Interesse an ganzjähriger Produktion, ressourceneffizientem Anbau und gleichbleibender Erntequaliät gestützt, insbesondere bei Gemüse, Kräutern, Spezialkulturen und hochwertigen gartenbaulichen Sorten. Saatgutlieferanten entwickeln Sorten, die für kontrollierte Umgebungen geeignet sind, mit Schwerpunkt auf kompakten Wachstumseigenschaften, Einheitlichkeit, Krankheitsresistenz, kürzeren Produktionszyklen und verbesserter Leistung unter kontrollierten Temperatur-, Feuchtigkeits-, Beleuchtungs- und Nährstoffbedingungen.
Nach Kulturpflanzenart: Reihenkulturen dominieren, während das Gemüsesegment an Dynamik gewinnt
Reihenkulturen entfielen im Jahr 2025 mit 92,8 % auf den größten Anteil. Mais- und Sojabohnensaatgut sind aufgrund von Biokraftstoffmandaten und Anforderungen an die Tierernährung gefragt, wobei gestapelte Eigenschaften die Stückpreise steigern. Hochölsäurehaltige Sojabohnensorten erzielen zudem Preisaufschläge von 0,50–0,75 USD je Scheffel. Faserpflanzen wie Baumwolle sind auf schädlingsresistente Genetik angewiesen, um die Erträge im Südosten zu sichern.
Die Marktgröße des Saatgutmarkts der Vereinigten Staaten für Gemüse soll von 2026 bis 2031 mit der schnellsten CAGR von 10,2 % wachsen, da die Verbrauchernachfrage nach frischen und lokalen Erzeugnissen steigt. Hülsenfrüchte gewinnen als Reaktion auf die Popularität von Pflanzenprotein an Bedeutung und veranlassen Züchter, lebensmittelgerechte Eigenschaften zu optimieren. Das Wachstum bei Spezialkulturen unterstützt die Diversifizierung und verringert die Abhängigkeit von Rohstoffpreiszyklen.

Geografische Analyse
Der Corn Belt im Mittleren Westen macht den größten Anteil am Umsatz des Saatgutmarkts der Vereinigten Staaten aus, verankert durch dichte Mais- und Sojabohnenrotationen, die auf hochwertige Hybride angewiesen sind. Die Bundesstaaten der Great Plains bilden ein bedeutendes Segment, wobei dürretolerante Genetik angesichts variabler Niederschläge eine strategische Priorität darstellt. Kalifornien trägt erheblich zum Marktwert bei und unterstreicht die hohen Saatgutausgaben je Hektar bei Gemüse und Obstbaumkulturen, die die robuste Landwirtschaft des Bundesstaates stützen.
Der Südosten zeigt im Prognosezeitraum ein starkes regionales Wachstumspotenzial, da hitzetolerante Baumwoll- und Gemüsesorten Investitionen anziehen. Zwischenfruchtprogramme, die mit CO₂-Märkten verknüpft sind, schaffen zusätzliche Saatgutnachfrage in Indiana, Iowa und Illinois. Der pazifische Nordwesten macht einen kleineren Umsatzanteil aus und konzentriert sich auf exportqualitätsfähigen Weizen und Spezialkartoffeln, wobei Züchter Eigenschaften betonen, die ausländische Qualitätsspezifikationen erfüllen.
Aufkommende politische Unterschiede beeinflussen auch die Geografie: Proposition 12 in Kalifornien und die Kennzeichnungsgesetze für genomedierte Produkte in Vermont stellen einzigartige Compliance-Anforderungen, die Saatgutunternehmen dazu veranlassen, regionsspezifische Portfolios zu entwickeln. Die Finanzierung des United States Department of Agriculture (USDA) im Rahmen der Initiative für klimafreundliche Rohstoffe schafft zusätzlichen Schwung, indem sie die Einführung nachhaltiger Praktiken subventioniert, die auf spezialisierte Saatgutsorten angewiesen sind.
Wettbewerbslandschaft
Marktkonzentration
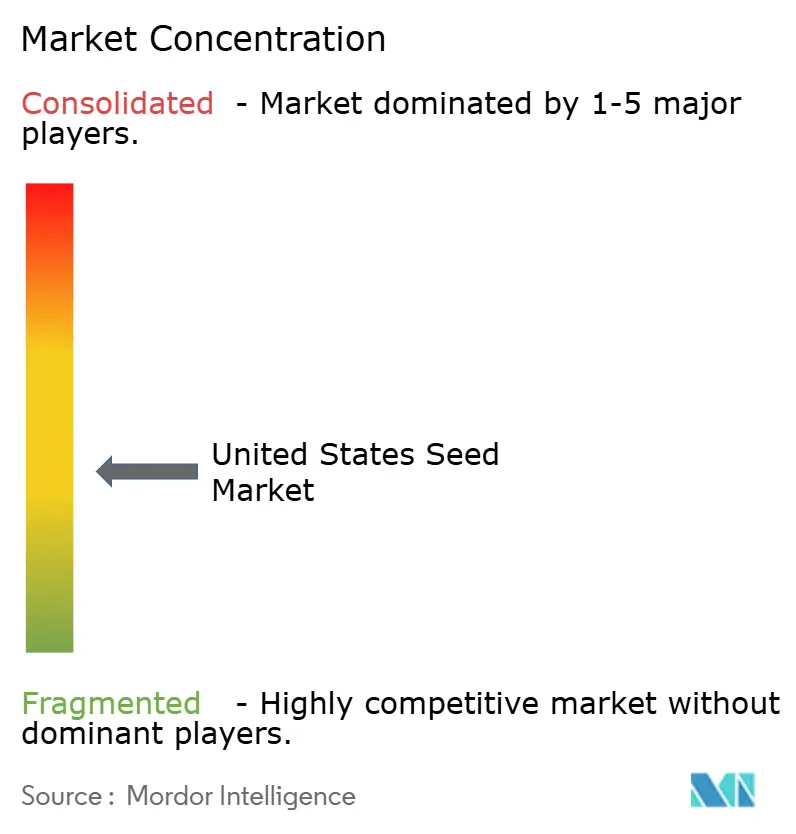
Der Saatgutmarkt der Vereinigten Staaten ist im Jahr 2025 mäßig fragmentiert, und BASF SE, Bayer AG, Corteva Agriscience, Land O'Lakes Inc. und Syngenta Group sind die wichtigsten Marktteilnehmer. Die Übernahme von Beck's Hybrids durch Syngenta Group im Jahr 2025 erweitert die Reichweite im Mittleren Westen und bietet ein Direktvertriebsmodell an Landwirte, das für Erzeuger attraktiv ist, die lokale Tests schätzen.
BASF SE brachte 2025 seine erste CRISPR-editierte Sojabohnensorte auf den Markt, nachdem APHIS deren nicht regulierten Status bestätigt hatte, was zeigt, wie die Genomeditierung die Kommerzialisierung beschleunigt. Das Züchtungszentrum von KWS SAAT SE and Co. KGaA in Nebraska konzentriert sich auf dürreadaptiertem Mais und unterstreicht die regionale Spezialisierung. Technologieplattformen, die Genetik mit agronomischen Daten kombinieren, stärken die Kundenbindung und schaffen wiederkehrende Umsätze in verschiedenen Betriebsmittelkategorien.
Patentabläufe ab 2025 lösen Generikawettbewerb für Roundup-Ready-Eigenschaften aus und verschaffen kleineren Unternehmen Zugang zu etablierten Wirkmechanismen. Die Prüfung von Fusionen durch die Federal Trade Commission lenkt die großen Unternehmen eher in Richtung Forschungspartnerschaften als Megadeals und eröffnet Ökosystemrollen für Analytikunternehmen und Start-ups im Bereich der Eigenschaftsentdeckung.
Marktführer der US-amerikanischen Saatgutbranche
-
BASF SE
-
Bayer AG
-
Corteva Agriscience
-
Land O'Lakes Inc.
-
Syngenta Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Oktober 2025: Corteva gab Pläne bekannt, sich in zwei unabhängige börsennotierte Unternehmen aufzuteilen, wobei ein Unternehmen auf Pflanzenschutz und das andere auf Saatgut und Eigenschaften spezialisiert ist. Diese Trennung zielt darauf ab, die betriebliche Effizienz zu verbessern und den Wert in den US-amerikanischen und globalen Landwirtschaftsoperationen zu steigern.
- Februar 2025: Namdhari Seeds erwarb 100 % des US-amerikanischen Freilandgemüsesaatgutgeschäfts von Axia und erweiterte damit seine globalen Aktivitäten. Die Übernahme umfasst Züchtungsrechte und stärkt die Präsenz von Namdhari in wichtigen Exportmärkten, darunter Mexiko und die Vereinigten Staaten.
Berichtsumfang des US-amerikanischen Saatgutmarktes
Der Bericht zum Saatgutmarkt der Vereinigten Staaten ist segmentiert nach Züchtungstechnologie (Hybride sowie offen bestäubte Sorten und Hybridderivate), Anbaumechanismus (Freilandanbau und geschützter Anbau) und Kulturpflanzenart (Reihenkulturen und Gemüse). Die Marktprognosen werden in Wert (USD) und Volumen (Metrische Tonnen) angegeben.
Züchtungstechnologie
| Hybriden | Nicht-transgene Hybriden | |
| Transgene Hybriden | Herbizidtolerante Hybriden | |
| Insektenresistente Hybriden | ||
| Andere Eigenschaften | ||
| Offen bestäubte Sorten und Hybridderivate | ||
Anbaumechanismus
| Freilandanbau |
| Geschützter Anbau |
Kulturpflanzentyp
| Reihenkulturen | Faserpflanzen | Baumwolle |
| Andere Faserpflanzen | ||
| Futterpflanzen | Luzerne | |
| Futtermais | ||
| Futtersorghum | ||
| Andere Futterpflanzen | ||
| Getreide und Zerealien | Mais | |
| Reis | ||
| Sorghum | ||
| Weizen | ||
| Andere Getreide und Zerealien | ||
| Ölsaaten | Raps, Rübsen und Senf | |
| Sojabohne | ||
| Sonnenblume | ||
| Andere Ölsaaten | ||
| Hülsenfrüchte | ||
| Gemüse | Kreuzblütler | Kohl |
| Blumenkohl und Brokkoli | ||
| Andere Kreuzblütler | ||
| Kürbisgewächse | Gurke und Einlegegurke | |
| Kürbis und Zucchini | ||
| Andere Kürbisgewächse | ||
| Wurzeln und Zwiebeln | Knoblauch | |
| Zwiebel | ||
| Kartoffel | ||
| Andere Wurzeln und Zwiebeln | ||
| Nachtschattengewächse | Chili | |
| Aubergine | ||
| Tomate | ||
| Andere Nachtschattengewächse | ||
| Nicht klassifiziertes Gemüse | Spargel | |
| Salat | ||
| Okra | ||
| Erbsen | ||
| Spinat | ||
| Anderes nicht klassifiziertes Gemüse | ||
| Züchtungstechnologie | Hybriden | Nicht-transgene Hybriden | |
| Transgene Hybriden | Herbizidtolerante Hybriden | ||
| Insektenresistente Hybriden | |||
| Andere Eigenschaften | |||
| Offen bestäubte Sorten und Hybridderivate | |||
| Anbaumechanismus | Freilandanbau | ||
| Geschützter Anbau | |||
| Kulturpflanzentyp | Reihenkulturen | Faserpflanzen | Baumwolle |
| Andere Faserpflanzen | |||
| Futterpflanzen | Luzerne | ||
| Futtermais | |||
| Futtersorghum | |||
| Andere Futterpflanzen | |||
| Getreide und Zerealien | Mais | ||
| Reis | |||
| Sorghum | |||
| Weizen | |||
| Andere Getreide und Zerealien | |||
| Ölsaaten | Raps, Rübsen und Senf | ||
| Sojabohne | |||
| Sonnenblume | |||
| Andere Ölsaaten | |||
| Hülsenfrüchte | |||
| Gemüse | Kreuzblütler | Kohl | |
| Blumenkohl und Brokkoli | |||
| Andere Kreuzblütler | |||
| Kürbisgewächse | Gurke und Einlegegurke | ||
| Kürbis und Zucchini | |||
| Andere Kürbisgewächse | |||
| Wurzeln und Zwiebeln | Knoblauch | ||
| Zwiebel | |||
| Kartoffel | |||
| Andere Wurzeln und Zwiebeln | |||
| Nachtschattengewächse | Chili | ||
| Aubergine | |||
| Tomate | |||
| Andere Nachtschattengewächse | |||
| Nicht klassifiziertes Gemüse | Spargel | ||
| Salat | |||
| Okra | |||
| Erbsen | |||
| Spinat | |||
| Anderes nicht klassifiziertes Gemüse | |||
Marktdefinition
- Kommerzielles Saatgut - Für die Zwecke dieser Studie wurden nur kommerzielle Saatgüter in den Umfang einbezogen. Auf dem Hof gespartes Saatgut, das nicht kommerziell gekennzeichnet ist, ist vom Umfang ausgeschlossen, obwohl ein geringer Prozentsatz des auf dem Hof gesparten Saatguts kommerziell unter Landwirten gehandelt wird. Der Umfang schließt auch vegetativ vermehrte Kulturpflanzen und Pflanzenteile aus, die möglicherweise kommerziell auf dem Markt verkauft werden.
- Kulturpflanzenanbaufläche - Bei der Berechnung der Anbaufläche unter verschiedenen Kulturpflanzen wurde die Brutto-Anbaufläche berücksichtigt. Auch bekannt als geerntete Fläche, umfasst diese gemäß der Ernährungs- und Landwirtschaftsorganisation (FAO) die gesamte unter einer bestimmten Kulturpflanze über alle Saisons angebaute Fläche.
- Saatgutersatzrate - Die Saatgutersatzrate ist der Prozentsatz der mit zertifiziertem/qualitativem Saatgut anstelle von auf dem Hof gespartem Saatgut bestellten Fläche an der gesamten in der Saison gepflanzten Kulturpflanzenfläche.
- Geschützter Anbau - Der Bericht definiert geschützten Anbau als den Prozess des Anbaus von Kulturpflanzen in einer kontrollierten Umgebung. Dazu gehören Gewächshäuser, Glashäuser, Hydroponik, Aeroponik oder andere Anbausysteme, die die Kulturpflanze vor abiotischem Stress schützen. Der Anbau im Freiland unter Verwendung von Plastikfolie ist jedoch von dieser Definition ausgeschlossen und wird unter Freilandanbau eingeordnet.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Reihenkulturen | Dies sind in der Regel Feldkulturen, die verschiedene Kulturpflanzenkategorien wie Getreide und Zerealien, Ölsaaten, Faserpflanzen wie Baumwolle, Hülsenfrüchte und Futterpflanzen umfassen. |
| Nachtschattengewächse | Dies ist die Familie der Blütenpflanzen, zu der Tomaten, Chili, Auberginen und andere Kulturpflanzen gehören. |
| Kürbisgewächse | Sie repräsentieren eine Kürbisfamilie, die aus etwa 965 Arten in rund 95 Gattungen besteht. Die für diese Studie berücksichtigten Hauptkulturen umfassen Gurke und Einlegegurke, Kürbis und Zucchini sowie andere Kulturen. |
| Kreuzblütler | Es ist eine Pflanzengattung aus der Kohl- und Senfpflanzenfamilie. Sie umfasst Kulturen wie Karotten, Kohl, Blumenkohl und Brokkoli. |
| Wurzeln und Zwiebeln | Das Segment Wurzeln und Zwiebeln umfasst Zwiebeln, Knoblauch, Kartoffeln und andere Kulturen. |
| Nicht klassifiziertes Gemüse | Dieses Segment im Bericht umfasst Kulturen, die keiner der oben genannten Kategorien angehören. Dazu gehören Kulturen wie Okra, Spargel, Salat, Erbsen, Spinat und andere. |
| Hybridsaatgut | Es ist die erste Generation des Saatguts, das durch kontrollierte Kreuzbestäubung und durch Kombination von zwei oder mehr Sorten oder Arten produziert wird. |
| Transgenes Saatgut | Es ist ein Saatgut, das gentechnisch verändert wurde, um bestimmte gewünschte Input- und/oder Output-Eigenschaften zu enthalten. |
| Nicht-transgenes Saatgut | Das durch Kreuzbestäubung ohne genetische Veränderung produzierte Saatgut. |
| Offen bestäubte Sorten und Hybridderivate | Offen bestäubte Sorten produzieren sortenechtes Saatgut, da sie sich nur mit anderen Pflanzen derselben Sorte kreuzen. |
| Andere Nachtschattengewächse | Die unter anderen Nachtschattengewächsen berücksichtigten Kulturen umfassen Paprika und andere verschiedene Paprikasorten je nach Lokalität der jeweiligen Länder. |
| Andere Kreuzblütler | Die unter anderen Kreuzblütlern berücksichtigten Kulturen umfassen Radieschen, Rüben, Rosenkohl und Grünkohl. |
| Andere Wurzeln und Zwiebeln | Die unter anderen Wurzeln und Zwiebeln berücksichtigten Kulturen umfassen Süßkartoffeln und Maniok. |
| Andere Kürbisgewächse | Die unter anderen Kürbisgewächsen berücksichtigten Kulturen umfassen Kürbisse (Flaschenkürbis, Bittermelone, Rippengurke, Schlangenkürbis und andere). |
| Andere Getreide und Zerealien | Die unter anderen Getreide und Zerealien berücksichtigten Kulturen umfassen Gerste, Buchweizen, Kanariensaat, Triticale, Hafer, Hirse und Roggen. |
| Andere Faserpflanzen | Die unter anderen Faserpflanzen berücksichtigten Kulturen umfassen Hanf, Jute, Agavefasern, Flachs, Kenaf, Ramie, Abaka, Sisal und Kapok. |
| Andere Ölsaaten | Die unter anderen Ölsaaten berücksichtigten Kulturen umfassen Erdnüsse, Hanfsamen, Senfsamen, Rizinussamen, Saflorsamem, Sesamsamen und Leinsamen. |
| Andere Futterpflanzen | Die unter anderen Futterpflanzen berücksichtigten Kulturen umfassen Napiersgras, Hafergrass, Weißklee, Weidelgras und Timothee. Andere Futterpflanzen wurden je nach Lokalität der jeweiligen Länder berücksichtigt. |
| Hülsenfrüchte | Taubenerbsen, Linsen, Acker- und Pferdebohnen, Wicken, Kichererbsen, Kuherbsen, Lupinen und Bambara-Erdnüsse sind die unter Hülsenfrüchten berücksichtigten Kulturen. |
| Anderes nicht klassifiziertes Gemüse | Die unter anderem nicht klassifiziertem Gemüse berücksichtigten Kulturen umfassen Artischocken, Maniokblätter, Lauch, Chicorée und Grüne Bohnen. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: IDENTIFIZIERUNG DER SCHLÜSSELVARIABLEN: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: AUFBAU EINES MARKTMODELLS: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) bleibt während des gesamten Prognosezeitraums konstant.
- Schritt 3: VALIDIERUNG UND ABSCHLUSS: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: FORSCHUNGSERGEBNISSE: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




