
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
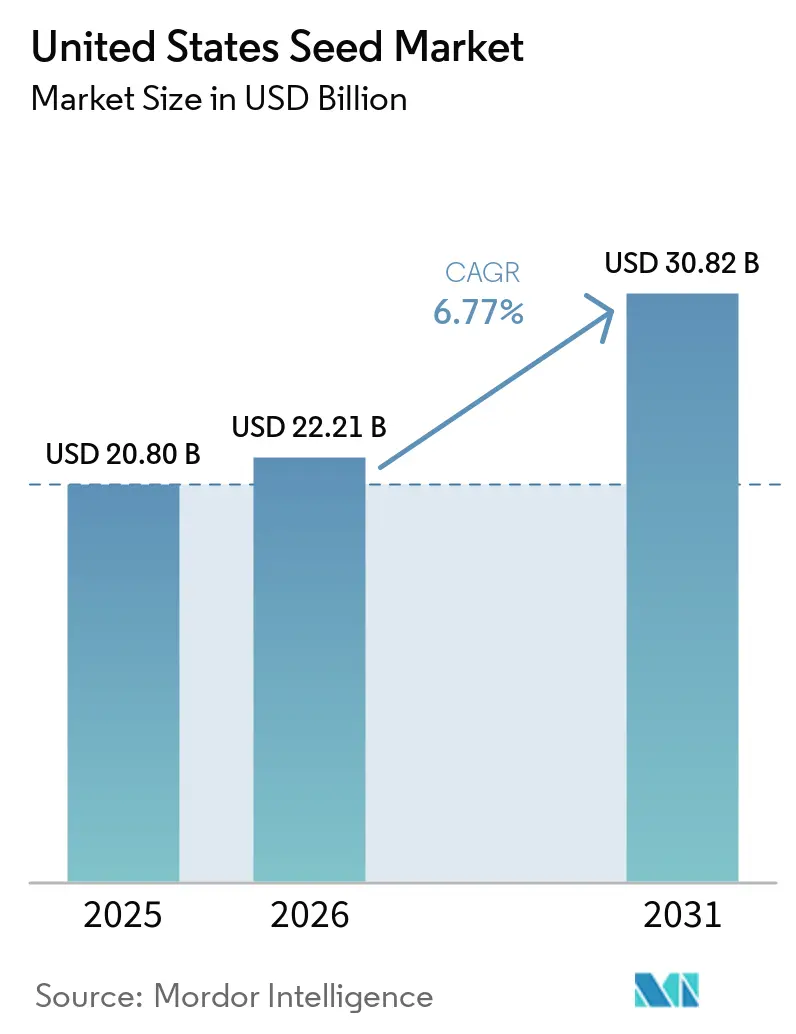
| 基準年の市場規模 (2025) | 20.80 十億米ドル |
| 市場規模 (2026) | 22.21 十億米ドル |
| 市場規模 (2031) | 30.82 十億米ドル |
| 成長率 (2026 - 2031) | 6.77 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国種子市場分析
米国種子市場規模は2025年に208.0 ビリオン 米ドルと評価され、2026年の222.1 ビリオン 米ドルから2031年には308.2 ビリオン 米ドルへと、2026年〜2031年の予測期間においてCAGR 6.77%で成長する見込みです。遺伝子編集における技術的ブレークスルー、精密農業のより広範な普及、および支持的な連邦政策の枠組みが、主要作物セグメント全体にわたる需要を牽引しています。食品医薬局(FDA)と動植物衛生検査局(APHIS)の連携による形質承認の迅速化が商業化サイクルを短縮する一方、バイオ燃料原料の生産能力を拡大する税額控除が作付面積を増加させています。[1] ハイブリッドは、雑草圧力や気候変動への対応を支援する積み重ね形質パッケージにより、育種技術の選好において優位を占めています。露地栽培が種子使用量の大部分を占めていますが、施設栽培向け種子は屋内野菜農業の規模拡大に伴い、ニッチ分野での強い成長を示しています。競争の激しさは中程度であり、上位5社が収益シェアの57%を占め、地域専門業者やデジタル農業の新興企業が参入する余地が残されています。[2]
レポートの主要な知見
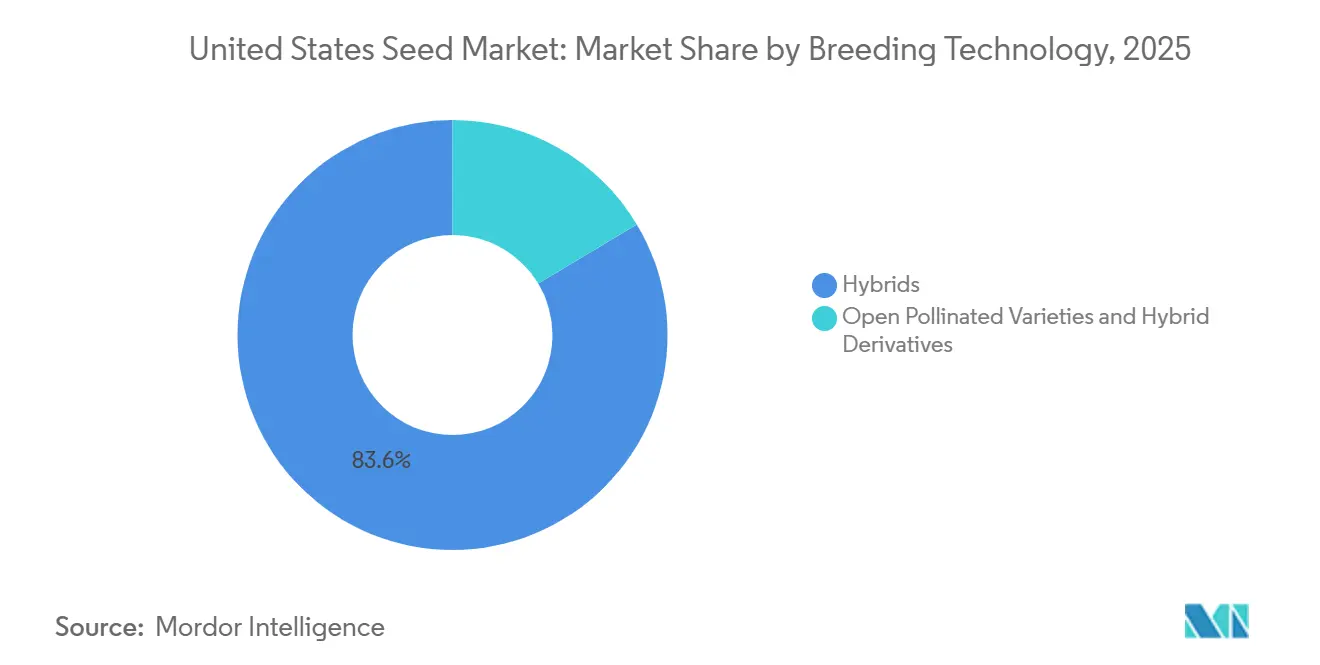
- 育種技術別では、ハイブリッドが2025年の米国種子市場シェアの最大83.6%を占め、2026年から2031年にかけて最も速いCAGR 6.9%で成長すると予測されています。
- 栽培方式別では、露地栽培が2025年に最大シェアの92.9%を占め、2026年から2031年にかけて最も速いCAGR 8.2%で成長すると予測されています。
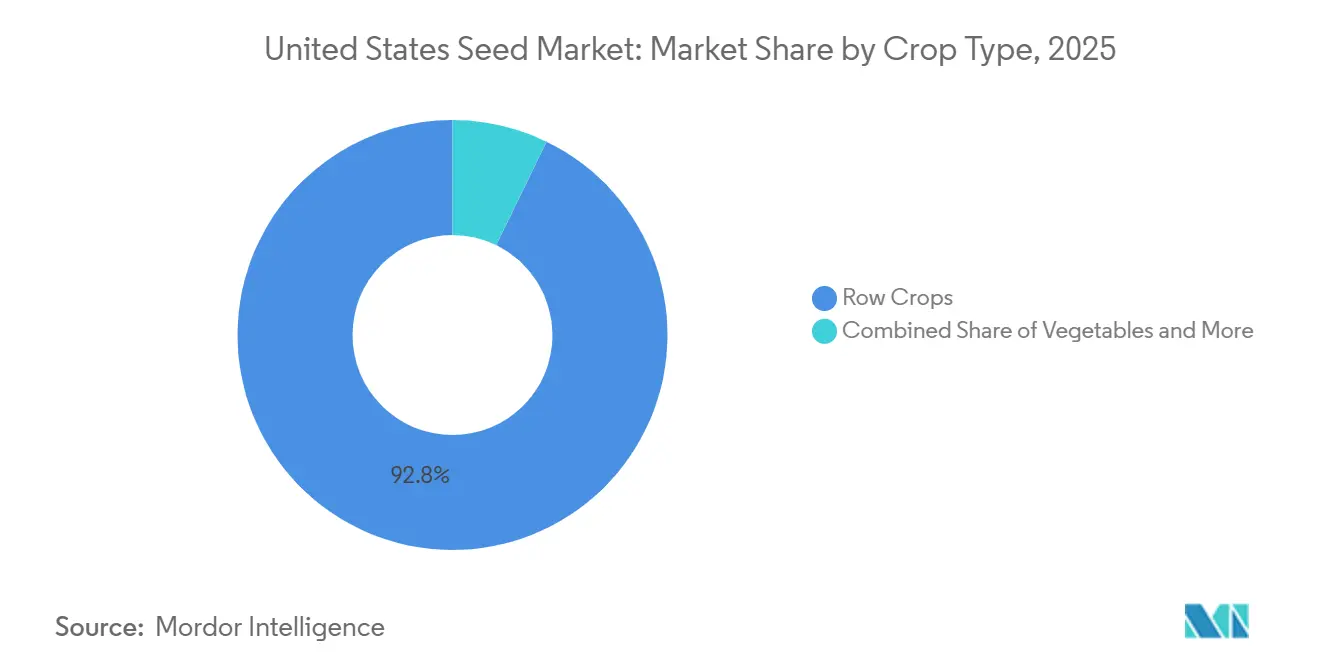
- 作物タイプ別では、畝作物が2025年に最大シェアの92.8%を占め、一方で野菜の米国種子市場規模は2026年から2031年にかけて最も速いCAGR 10.2%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
米国種子市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 除草剤耐性大豆・トウモロコシハイブリッドの普及 | +1.2% | 中西部コーンベルトおよびグレートプレーンズ | 中期(2〜4年) |
| 南部平原における干ばつ耐性形質への需要拡大 | +0.9% | テキサス州、オクラホマ州、カンザス州、ネブラスカ州 | 短期(2年以内) |
| 精密農業による種子処方が更新サイクルを促進 | +1.5% | アイオワ州、イリノイ州、インディアナ州、ミネソタ州 | 中期(2〜4年) |
| 国内バイオ燃料原料プログラムの急増 | +1.1% | コーンベルト諸州および再生可能燃料回廊 | 長期(4年以上) |
| カーボンクレジットプログラムによるカバークロップ種子販売の促進 | +0.8% | アイオワ州、イリノイ州、オハイオ州(全国展開を含む) | 中期(2〜4年) |
| 遺伝子編集(CRISPR)承認による形質投入の加速 | +1.4% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
除草剤耐性大豆・トウモロコシハイブリッドの採用
除草剤耐性形質は2024年に大豆で94%、トウモロコシで89%の採用率を記録し、グリホサート耐性に対処するスタックシステムによって牽引されました。[3] 2024年に環境保護庁(EPA)が承認した新しいジカンバ製剤は揮発性への懸念を軽減し、ジカンバ耐性種子の販売が年間23%増加しました。種子企業は現在、形質ライセンスをデジタルスカウティングツールと組み合わせて提供し、耐性の発生箇所を特定することで顧客ロイヤルティを強化しています。競争の焦点は、今後10年間にわたって耐性の進化を遅らせるために設計された三重耐性パッケージへとシフトしています。
南部平原における干ばつ耐性形質への需要拡大
連続した干ばつ年により、干ばつ耐性トウモロコシおよびソルガムへの需要が高まり、2024年の地域作付面積の31%を占め、2022年の18%から増加しました。限られた灌漑条件下での8〜12%の収量優位性は、プレミアム種子価格を支払った後でも収益を向上させます。農務省(USDA)気候ハブは、農業者が隣接する区画で水使用量を比較できるフィールドデモに資金を提供し、採用を加速させました。地域の製粉業者は干ばつ年における安定したタンパク質含量に対してボーナスを支払うようになり、農業者に追加の経済的インセンティブを与えています。種子企業は、土壌タイプ全体への適合性を広げるために、在来の干ばつ耐性アレルと除草剤耐性を組み合わせることで対応しています。
精密農業の種子処方が更新サイクルを促進
可変施用処方は2024年に均一播種と比較して1エーカーあたりの播種量を12〜15%増加させ、より高い更新頻度を促進しました。Climate FieldViewとGranularは土壌層、気象予報、収量マップを統合し、サブフィールドレベルで性能が低いハイブリッドを特定します。これらの分析ツールを利用する農業者は、郡の試験データに依存する同業者よりも18ヶ月早く品種を切り替えます。頻繁な切り替えは高ポテンシャル遺伝子のプレミアム価格設定を促進しますが、開発者に年間を通じた改善を証明するよう圧力をかけます。このトレンドはまた、ゾーン別処方に対応したデジタル対応の小ロット種子包装への需要を高めています。
国内バイオ燃料原料プログラムの急増
内国歳入法第45Z条は2025年に開始され、税額控除をライフサイクルカーボンスコアに連動させ、年間種子販売額23億USDと評価される高デンプントウモロコシおよび高油分大豆ハイブリッドへの需要を押し上げます。アイオワ州とガルフコーストで建設中の再生可能ディーゼルおよび持続可能な航空燃料プロジェクトは、2030年まで安定した原料の拡大を必要としています。多くのプラントが先物契約で作付面積を確保し、高い種子コストを相殺するプレミアムを保証しています。開発者は現在、圧搾収率や発酵効率を高める形質を持つハイブリッドを推進し、遺伝子をプロセッサーのマージンに直接結びつけています。カリフォルニア州とミネソタ州の州ブレンド義務は数量見通しを強化し、需要リスクを低減しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 統合による種子価格の上昇 | −0.7% | 全国商品地域 | 短期(2年以内) |
| 主力形質の特許切れ訴訟 | −0.5% | 主要大豆・トウモロコシ産地 | 中期(2〜4年) |
| 2023年の商品価格下落後の農場流動性の逼迫 | −0.9% | 穀物依存の中西部および平原地帯 | 短期(2年以内) |
| 州レベルでの遺伝子編集作物に関する規制の不確実性 | −0.4% | カリフォルニア州およびバーモント州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
主要形質の特許切れ訴訟
第一世代のグリホサート耐性大豆および害虫抵抗性トウモロコシ形質は2025年に特許保護を失い始め、ジェネリック参入の余地が生まれます。革新企業は侵害訴訟およびデータパッケージ請求を提起しており、模倣品の発売を2シーズン以上遅らせる可能性があります。法的不確実性は、卸売業者が特許切れ品目に早期に大量注文を確約することを妨げています。農業者は管理規則について混乱しており、より安価な形質が市場に出回っても切り替えが遅れる可能性があります。長引く訴訟は、純粋な特許期間が示唆するよりも長く種子コストを高止まりさせます。
州レベルでの遺伝子編集作物に関する規制の不確実性
APHISが明確な連邦レベルの経路を提供している一方で、カリフォルニア州とバーモント州を筆頭とするいくつかの州が、遺伝子編集種子のラベリングまたは販売制限について議論しています。多様な規制は法令遵守の複雑さを生み出し、複数州にまたがる販売業者の流通コストを引き上げます。一部のプロセッサーはサプライチェーンの分断を懸念し、編集済みと非編集の穀物の分別を要求しており、同一性保全のコストが増加しています。種子企業は、特に州の数量が重要なマイナー作物については、統一されたアプローチが確立されるまで発売を延期する可能性があります。継続する不確実性は、最新の育種プラットフォームの短期的な成長ポテンシャルを削いでいます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
育種技術別:ハイブリッドがイノベーション採用を牽引
ハイブリッドは2025年に最大シェアの83.6%を占め、2026年から2031年にかけて最も速いCAGR 6.9%で成長すると予測されており、収量安定性に対する農家の信頼を反映しています。除草剤耐性と害虫抵抗性を積み重ねたトランスジェニックハイブリッドは価格プレミアムを獲得しており、セグメントの価値成長を支えています。非トランスジェニックハイブリッドは有機農業や輸出志向チャネルにおいて引き続き重要ですが、収量面では商業用ハイブリッドに対して15〜20%の差があります。SECUREルールの下での迅速なゲノム編集は形質の導入を加速させ、セグメントの成長軌道に貢献しています。
自然受粉品種およびハイブリッド派生品種は、その適応性、採種の可能性、および投入コストと品種選択に対するより大きな管理を求める生産者への適合性に支えられ、米国種子市場において引き続き重要な位置を占めています。自然受粉品種は、特に特産作物、有機農業、地域生産システム、および遺伝的多様性と地域適応形質が重視される市場において特に重要です。ハイブリッド派生品種は、選択されたハイブリッドの特性と育種の柔軟性および適応性を組み合わせることで、中間的な選択肢を提供します。需要は、耐性のある地域適合品種および多様化された育種プログラムへの関心によって支えられていますが、これらのセグメントは一般的に、標準化されたパフォーマンスと目標形質を提供する商業的に開発されたハイブリッドとのより強い競争に直面しています。



栽培メカニズム別:露地栽培の拡大が施設栽培システムを上回る
露地栽培セグメントは2025年に最大シェアの92.9%を占め、2026年〜2031年にかけて最も速いCAGR 8.2%で成長すると予測されています。その優位な地位は、畑作物、油糧種子、穀物、その他の大規模農業商品にわたる圃場ベースの生産システムの広範な利用を反映しています。精密播種、可変量播種、圃場レベルのモニタリング、および改良された種子遺伝学の継続的な普及が、生産性の向上と投入物のより効率的な利用を支援しています。干ばつ耐性、病害抵抗性、および気候適応型品種への需要も、多様な露地栽培環境全体にわたる種子需要を強化しています。
施設栽培は米国種子市場において小さなシェアを占めており、温室、高トンネル、屋内栽培システムなどの管理された生産環境における高付加価値作物への集中を反映しています。需要は、通年生産、資源効率の高い栽培、および一貫した作物品質への関心の高まりに支えられており、特に野菜、ハーブ、特産作物、高付加価値の園芸品種において顕著です。種子供給業者は管理環境に適した品種を開発しており、コンパクトな成長特性、均一性、病害抵抗性、短い生産サイクル、ならびに管理された温度・湿度・照明・栄養条件下での改善されたパフォーマンスに重点を置いています。
作物タイプ別:畑作物が優位を占め、野菜セグメントが加速
畑作物は2025年に最大シェアの92.8%を占めました。トウモロコシと大豆の種子は、バイオ燃料義務と飼料需要により需要が高く、積み重ね形質が単位当たり価格を押し上げています。高オレイン酸大豆品種はブッシェル当たり0.50〜0.75米ドルのプレミアムを獲得しています。綿花などの繊維作物は、南東部での収量を守るために害虫抵抗性遺伝学に依存しています。
野菜の米国種子市場規模は、新鮮で地元産の農産物に対する消費者需要の高まりに伴い、2026年〜2031年にかけて最も速いCAGR 10.2%で成長すると予測されています。植物性タンパク質の人気を受けて豆類が台頭しており、育種家は食品グレードの形質の最適化を進めています。特産作物の成長は多様化を支援し、商品価格サイクルへの依存を低減します。

地理的分析
中西部コーンベルトは米国種子市場収益の最大シェアを占ており、高付加価値ハイブリッドに依存するトウモロコシと大豆の密集した輪作が基盤となっています。グレートプレーンズ諸州は重要なセグメントを構成しており、降雨量の変動を考慮すると干ばつ耐性遺伝学が戦略的優先事項となっています。カリフォルニア州は市場価値に大きく貢献しており、同州の堅調な農業経済を支える野菜と果樹作物への高い1エーカー当たり種子支出を示しています。
南東部は予測期間を通じて強い地域成長ポテンシャルを示しており、耐熱性の綿花・野菜品種が投資を引き付けています。カーボン市場に連動したカバークロッププログラムが、インディアナ州、アイオワ州、イリノイ州全体で種子需要を増加させています。太平洋岸北西部は収益の小さなシェアを占め、輸出品質の小麦と特産ジャガイモに注力しており、育種家は外国の品質仕様を満たす形質を重視しています。
新興の政策の違いも地理的分布に影響を与えています。カリフォルニア州のプロポジション12とバーモント州の遺伝子編集表示法は独自のコンプライアンス要件を課しており、種子企業が地域固有のポートフォリオを開発するよう促しています。米国農務省(USDA)の気候スマート商品イニシアチブの下での資金提供は、特殊な種子品種に依存する持続可能な慣行の普及を補助することで、さらなる勢いを提供しています。
競争環境
市場集中度
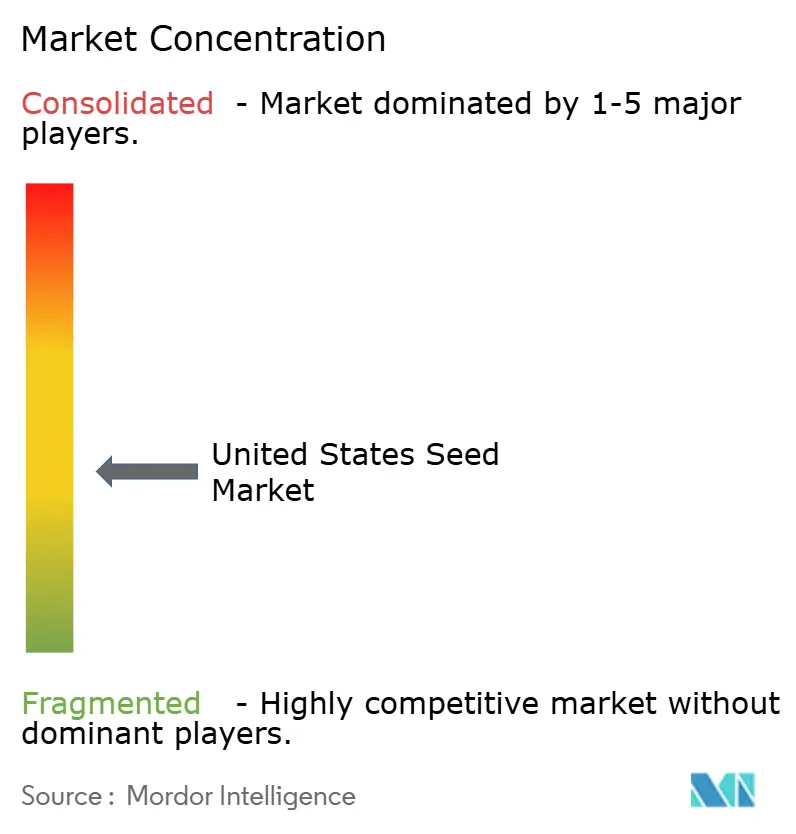
米国種子市場は2025年において中程度に分散しており、BASF SE、Bayer AG、Corteva Agriscience、Land O'Lakes Inc.、Syngenta Groupが市場における主要プレーヤーです。Syngenta Groupによる2025年のBeck's Hybridsの買収は、中西部へのリーチを拡大し、地域テストを重視する生産者に魅力的な直接販売モデルを提供しています。
BASF SEは、APHISが非規制対象ステータスを確認した後、2025年に初のCRISPR編集大豆品種を発売しており、遺伝子編集が商業化を加速する方法を反映しています。KWS SAAT SE and Co. KGaAのネブラスカ育種センターは干ばつ適応型トウモロコシに注力しており、地域特化を強調しています。遺伝学と農業データを組み合わせた技術プラットフォームは、顧客のロックインを強化し、投入物カテゴリー全体にわたる継続的な収益を生み出しています。
2025年から始まる特許切れにより、ラウンドアップレディ形質のジェネリック競争が引き起こされ、小規模企業が確立された作用機序にアクセスできるようになっています。連邦取引委員会による合併審査は、大手企業を大型買収よりも研究パートナーシップへと誘導しており、分析企業や形質発見スタートアップにエコシステムの役割を開いています。
米国種子産業リーダー
-
BASF SE
-
Bayer AG
-
Corteva Agriscience
-
Land O'Lakes Inc.
-
Syngenta Group
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年10月:Corteva Agriscience は、作物保護を専門とする企業と種子・形質を専門とする企業の2つの独立した上場企業に分離する計画を発表しました。この分離は、米国および世界の農業事業全体の運営効率を向上させ、価値を高めることを目的としています。
- 2025年2月:Namdhari Seedsは、Axiaの米国拠点の露地野菜種子事業の100%を取得し、グローバル事業を拡大しました。この買収には育種権が含まれ、メキシコおよび米国を含む主要輸出市場でのNamdhariのプレゼンスを強化します。
米国種子市場レポートの範囲
米国種子市場レポートは、育種技術(ハイブリッドおよび固定種品種・ハイブリッド派生品種)、栽培方式(露地栽培および施設栽培)、作物タイプ(畑作物および野菜)によってセグメント化されています。市場予測は価値(米ドル)および数量(メトリックトン)の観点から提供されています。
育種技術
| ハイブリッド | 非遺伝子組換えハイブリッド | |
| 遺伝子組換えハイブリッド | 除草剤耐性ハイブリッド | |
| 害虫抵抗性ハイブリッド | ||
| その他の形質 | ||
| 開放受粉品種とハイブリッド派生品種 | ||
栽培メカニズム
| 露地栽培 |
| 施設栽培 |
作物タイプ
| 畑作物 | 繊維作物 | 綿花 |
| その他の繊維作物 | ||
| 飼料作物 | アルファルファ | |
| 飼料用トウモロコシ | ||
| 飼料用ソルガム | ||
| その他の飼料作物 | ||
| 穀物・シリアル | トウモロコシ | |
| 米 | ||
| ソルガム | ||
| 小麦 | ||
| その他の穀物・シリアル | ||
| 油糧種子 | キャノーラ、ナタネ、マスタード | |
| 大豆 | ||
| ヒマワリ | ||
| その他の油糧種子 | ||
| パルス類 | ||
| 野菜 | アブラナ科 | キャベツ |
| カリフラワーとブロッコリー | ||
| その他のアブラナ科 | ||
| ウリ科 | キュウリとガーキン | |
| カボチャとスカッシュ | ||
| その他のウリ科 | ||
| 根菜・球根類 | ニンニク | |
| タマネギ | ||
| ジャガイモ | ||
| その他の根菜・球根類 | ||
| ナス科 | チリ | |
| ナス | ||
| トマト | ||
| その他のナス科 | ||
| 未分類野菜 | アスパラガス | |
| レタス | ||
| オクラ | ||
| エンドウ豆 | ||
| ホウレンソウ | ||
| その他の未分類野菜 | ||
| 育種技術 | ハイブリッド | 非遺伝子組換えハイブリッド | |
| 遺伝子組換えハイブリッド | 除草剤耐性ハイブリッド | ||
| 害虫抵抗性ハイブリッド | |||
| その他の形質 | |||
| 開放受粉品種とハイブリッド派生品種 | |||
| 栽培メカニズム | 露地栽培 | ||
| 施設栽培 | |||
| 作物タイプ | 畑作物 | 繊維作物 | 綿花 |
| その他の繊維作物 | |||
| 飼料作物 | アルファルファ | ||
| 飼料用トウモロコシ | |||
| 飼料用ソルガム | |||
| その他の飼料作物 | |||
| 穀物・シリアル | トウモロコシ | ||
| 米 | |||
| ソルガム | |||
| 小麦 | |||
| その他の穀物・シリアル | |||
| 油糧種子 | キャノーラ、ナタネ、マスタード | ||
| 大豆 | |||
| ヒマワリ | |||
| その他の油糧種子 | |||
| パルス類 | |||
| 野菜 | アブラナ科 | キャベツ | |
| カリフラワーとブロッコリー | |||
| その他のアブラナ科 | |||
| ウリ科 | キュウリとガーキン | ||
| カボチャとスカッシュ | |||
| その他のウリ科 | |||
| 根菜・球根類 | ニンニク | ||
| タマネギ | |||
| ジャガイモ | |||
| その他の根菜・球根類 | |||
| ナス科 | チリ | ||
| ナス | |||
| トマト | |||
| その他のナス科 | |||
| 未分類野菜 | アスパラガス | ||
| レタス | |||
| オクラ | |||
| エンドウ豆 | |||
| ホウレンソウ | |||
| その他の未分類野菜 | |||
市場の定義
- 商業種子 - 本調査の目的上、商業種子のみを調査範囲に含めています。商業的にラベル付けされていない自家採種は、農業者間で商業的に交換される少量の自家採種が存在するものの、調査範囲から除外されています。また、市場で商業的に販売される可能性のある栄養繁殖作物および植物部位も調査範囲から除外されています。
- 作物作付面積 - 異なる作物の作付面積を算出する際には、総作付面積を考慮しています。食糧農業機関(FAO)によれば、収穫面積とも呼ばれるこの指標は、季節を通じて特定の作物の下で栽培された総面積を含みます。
- 種子更新率 - 種子更新率とは、農場保存種子以外の認定・品質種子を使用して作付けされた総作物面積に対する播種面積の割合です。
- 施設栽培 - 本レポートでは、施設栽培を管理された環境で作物を栽培するプロセスと定義しています。これには、温室、ガラス温室、水耕栽培、エアロポニクス、またはあらゆる非生物的ストレスから作物を保護するその他の栽培システムが含まれます。ただし、プラスチックマルチを使用した露地栽培はこの定義から除外され、露地栽培に含まれます。
| キーワード | 定義#テイギ# |
|---|---|
| 畑作物 | これらは通常、穀物・シリアル、油糧種子、綿花などの繊維作物、パルス類、飼料作物などのさまざまな作物カテゴリーを含む畑作物です。 |
| ナス科 | これらはトマト、チリ、ナス、その他の作物を含む顕花植物の科です。 |
| ウリ科 | 約95属に約965種が含まれるウリ科を表します。本調査で対象とする主要作物には、キュウリ・ガーキン、カボチャ・スカッシュ、その他の作物が含まれます。 |
| アブラナ科 | キャベツとマスタード科の植物の属です。ニンジン、キャベツ、カリフラワー・ブロッコリーなどの作物が含まれます。 |
| 根菜・球根類 | 根菜・球根類セグメントには、タマネギ、ニンニク、ジャガイモ、その他の作物が含まれます。 |
| 未分類野菜 | 本レポートのこのセグメントには、上記のカテゴリーのいずれにも属さない作物が含まれます。オクラ、アスパラガス、レタス、エンドウ豆、ホウレンソウ、その他の作物が含まれます。 |
| ハイブリッド種子 | 交差受粉を制御し、2つ以上の品種または種を組み合わせることによって生産された種子の第一世代です。 |
| 遺伝子組換え種子 | 特定の望ましい投入および/または産出形質を含むように遺伝子改変された種子です。 |
| 非遺伝子組換え種子 | 遺伝子改変なしに交差受粉によって生産された種子です。 |
| 開放受粉品種・ハイブリッド派生品種 | 開放受粉品種は、同じ品種の他の植物とのみ交差受粉するため、形質に忠実な種子を生産します。 |
| その他のナス科 | その他のナス科に含まれる作物には、ピーマンおよびそれぞれの国の地域性に基づくその他のさまざまなピーマンが含まれます。 |
| その他のアブラナ科 | その他のアブラナ科に含まれる作物には、ラディッシュ、カブ、芽キャベツ、ケールが含まれます。 |
| その他の根菜・球根類 | その他の根菜・球根類に含まれる作物には、サツマイモとキャッサバが含まれます。 |
| その他のウリ科 | その他のウリ科に含まれる作物には、ウリ類(ヒョウタン、ニガウリ、ヘチマ、ヘビウリ、その他)が含まれます。 |
| その他の穀物・シリアル | その他の穀物・シリアルに含まれる作物には、大麦、ソバ、カナリーシード、トリティカーレ、オーツ麦、雑穀、ライ麦が含まれます。 |
| その他の繊維作物 | その他の繊維作物に含まれる作物には、麻、ジュート、アガベ繊維、亜麻、ケナフ、ラミー、マニラ麻、サイザル麻、カポックが含まれます。 |
| その他の油糧種子 | その他の油糧種子に含まれる作物には、落花生、麻の実、マスタード種子、ヒマシ種子、サフラワー種子、ゴマ種子、亜麻仁が含まれます。 |
| その他の飼料作物 | その他の飼料作物に含まれる作物には、ネピアグラス、オートグラス、シロクローバー、ライグラス、チモシーが含まれます。その他の飼料作物は、それぞれの国の地域性に基づいて考慮されました。 |
| パルス類 | パルス類に含まれる作物には、キバナノクレマチス、レンズ豆、ソラマメ・ウマノコマメ、ベッチ、ヒヨコマメ、ササゲ、ルピナス、バンバラ豆が含まれます。 |
| その他の未分類野菜 | その他の未分類野菜に含まれる作物には、アーティチョーク、キャッサバの葉、リーキ、チコリ、サヤインゲンが含まれます。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対して検証します。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 予測年の市場規模推定は名目値で行います。インフレは価格設定に含まれず、平均販売価格(ASP)は予測期間を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を把握するために、あらゆるレベルおよび職能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース、サブスクリプションプラットフォーム




