
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
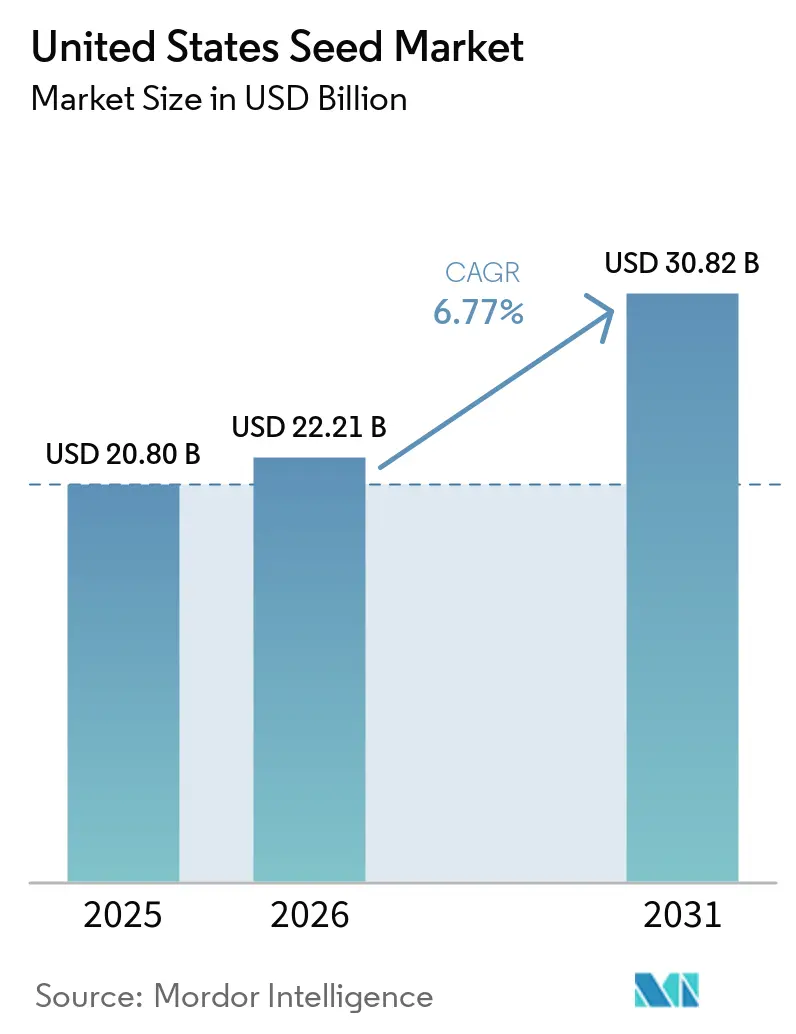
| Tamanho do mercado no ano base (2025) | 20.80 Bilhões de dólares |
| Tamanho do Mercado (2026) | 22.21 Bilhões de dólares |
| Tamanho do Mercado (2031) | 30.82 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.77 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sementes dos Estados Unidos por Mordor Intelligence
O tamanho do mercado de sementes dos Estados Unidos foi avaliado em 20,80 bilhões de USD em 2025 e está projetado para crescer de 22,21 bilhões de USD em 2026 para 30,82 bilhões de USD em 2031, a um CAGR de 6,77% durante o período previsto de 2026 a 2031. Avanços tecnológicos em edição genética, adoção mais ampla da agricultura de precisão e um arcabouço de política federal favorável estão impulsionando a demanda nos principais segmentos de culturas. Lançamentos mais rápidos de características por meio da coordenação entre a Administração de Alimentos e Medicamentos (FDA) e o Serviço de Inspeção de Saúde Animal e Vegetal (APHIS) estão encurtando os ciclos de comercialização, enquanto créditos fiscais que ampliam a capacidade de matéria-prima para biocombustíveis estão aumentando a área plantada.[1] Os híbridos dominam as preferências de tecnologia de melhoramento graças a pacotes de características empilhadas que ajudam os agricultores a gerenciar a pressão de ervas daninhas e a variabilidade climática. Os plantios a campo aberto respondem pela maior parte do uso de sementes, embora as sementes para cultivo protegido estejam apresentando forte crescimento em nichos à medida que a agricultura interna de vegetais se expande. A intensidade competitiva permanece moderada, com as cinco principais empresas detendo uma participação de receita de 57%, deixando espaço para especialistas regionais e disruptores da agricultura digital.[2]
Principais Conclusões do Relatório
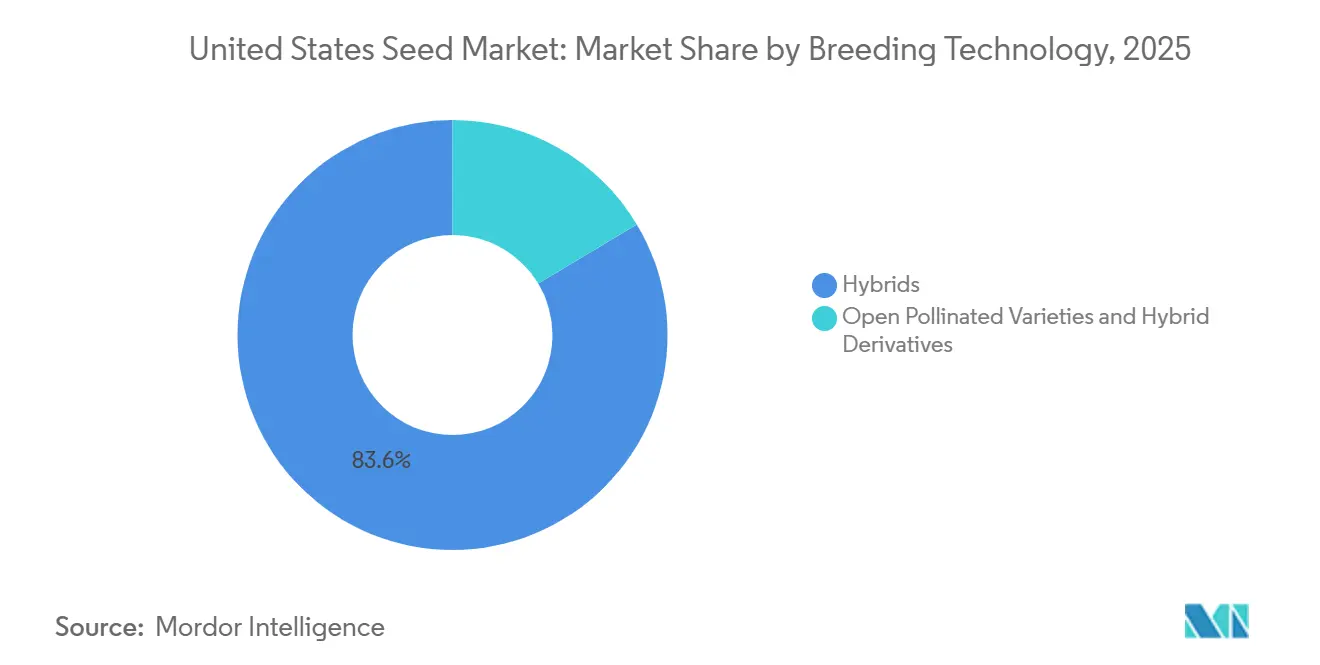
- Por tecnologia de melhoramento, os híbridos representaram a maior participação de 83,6% do mercado de sementes dos Estados Unidos em 2025, e estão projetados para crescer ao CAGR mais rápido de 6,9% de 2026 a 2031.
- Por mecanismo de cultivo, o campo aberto representou a maior participação de 92,9% em 2025, e está previsto para crescer ao CAGR mais rápido de 8,2% de 2026 a 2031.
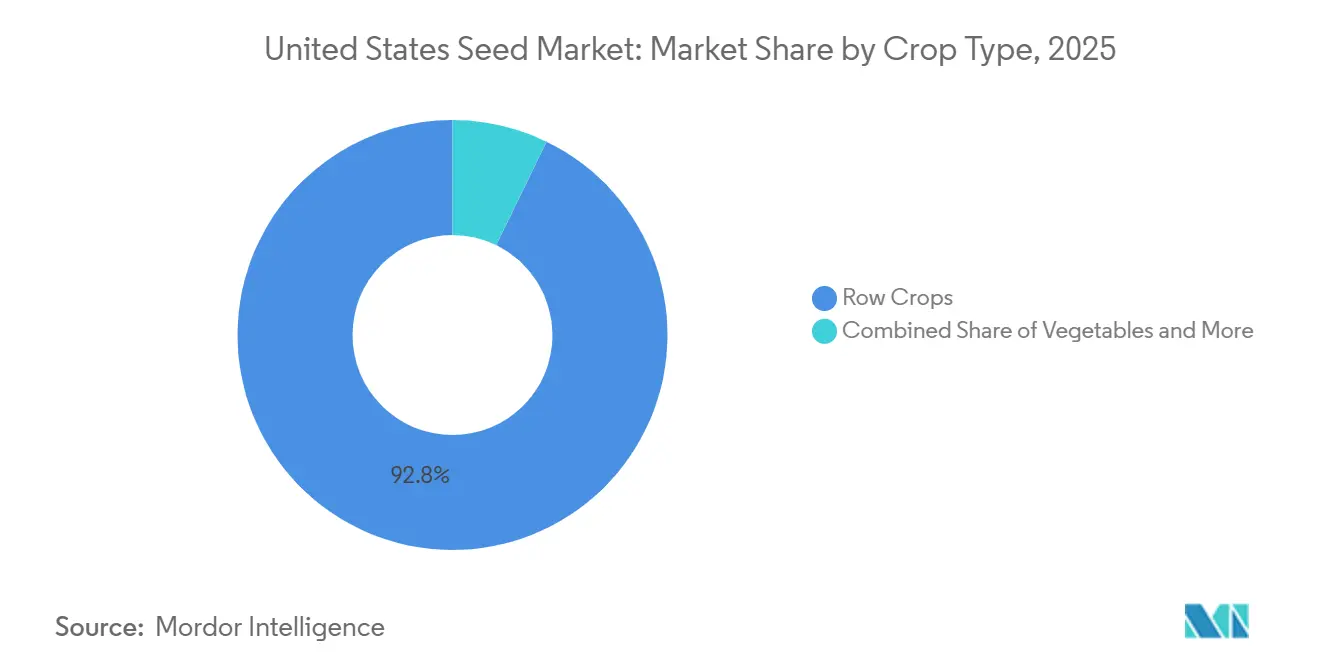
- Por tipo de cultura, as culturas em fileiras representaram a maior participação de 92,8% em 2025, enquanto o tamanho do mercado de sementes dos Estados Unidos para hortaliças está projetado para crescer ao CAGR mais rápido de 10,2% de 2026 a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Sementes dos Estados Unidos
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de Híbridos de Soja e Milho Tolerantes a Herbicidas | +1.2% | Cinturão do Milho do Meio-Oeste e Grandes Planícies | Médio prazo (2-4 anos) |
| Crescente Demanda por Características de Resistência à Seca nas Planícies do Sul | +0.9% | Texas, Oklahoma, Kansas e Nebraska | Curto prazo (≤ 2 anos) |
| Prescrições de Sementes para Agricultura de Precisão Impulsionando os Ciclos de Reposição | +1.5% | Iowa, Illinois, Indiana e Minnesota | Médio prazo (2-4 anos) |
| Aumento nos Programas Domésticos de Matéria-Prima para Biocombustíveis | +1.1% | Estados do Cinturão do Milho e corredores de combustível renovável | Longo prazo (≥ 4 anos) |
| Programas de Crédito de Carbono Recompensando as Vendas de Sementes para Culturas de Cobertura | +0.8% | Iowa, Illinois e Ohio com implementação nacional | Médio prazo (2-4 anos) |
| Aprovações de Edição Genética (CRISPR) Acelerando o Lançamento de Características | +1.4% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Híbridos de Soja e Milho Tolerantes a Herbicidas
As características de tolerância a herbicidas registraram 94% de adoção em soja e 89% em milho em 2024, impulsionadas por sistemas empilhados que abordam a resistência ao glifosato.[3] Novas formulações de dicamba aprovadas pela Agência de Proteção Ambiental (EPA) em 2024 reduziram as preocupações com volatilidade, possibilitando um salto anual de 23% nas vendas de sementes tolerantes a dicamba. As empresas de sementes agora agrupam licenças de características com ferramentas digitais de monitoramento que identificam pontos críticos de resistência e reforçam a fidelidade do cliente. O foco competitivo está se deslocando para pacotes de tolerância tripla projetados para retardar a evolução da resistência ao longo da próxima década.
Crescente demanda por características de resistência à seca nas Planícies do Sul
Anos consecutivos de seca elevaram a demanda por milho e sorgo tolerantes à seca, que capturaram 31% da área regional em 2024, ante 18% em 2022. Vantagens de produtividade de 8-12% sob irrigação limitada aumentam a receita mesmo após os preços premium das sementes. Os Centros Climáticos do USDA financiaram demonstrações em campo que permitiram aos produtores comparar o uso de água em faixas lado a lado, acelerando a adoção. Os moinhos regionais agora pagam bônus por proteína estável em anos de seca, oferecendo aos agricultores um incentivo econômico adicional. As empresas de sementes respondem empilhando alelos nativos de resistência à seca com tolerância a herbicidas para ampliar a adequação a diferentes tipos de solo.
Prescrições de Sementes para Agricultura de Precisão Impulsionando Ciclos de Reposição
As prescrições de taxa variável aumentaram as taxas de semeadura em 12-15% por acre em relação ao plantio uniforme em 2024, impulsionando uma maior frequência de reposição. O Climate FieldView e o Granular integram camadas de solo, previsões meteorológicas e mapas de produtividade para identificar híbridos de baixo desempenho no nível de sub-talhão. Os produtores que acessam essas análises trocam variedades 18 meses antes do que os pares que dependem de dados de ensaios do condado. A troca frequente incentiva preços premium para genética de alto potencial, mas mantém pressão sobre os desenvolvedores para comprovar ganhos ano a ano. A tendência também aumenta a demanda por embalagens de sementes em pequenos lotes habilitadas digitalmente que se adequam a prescrições específicas por zona.
Aumento nos Programas Domésticos de Matéria-Prima para Biocombustíveis
A Seção 45Z do Código da Receita Federal entra em vigor em 2025 e vincula créditos fiscais a pontuações de carbono no ciclo de vida, elevando a demanda por híbridos de milho com alto teor de amido e soja com alto teor de óleo, avaliados em USD 2,3 bilhões em vendas anuais de sementes. Projetos de diesel renovável e combustível de aviação sustentável em construção em Iowa e na Costa do Golfo requerem expansão constante de matéria-prima até 2030. Muitas plantas contratam acres antecipadamente, garantindo prêmios que compensam os custos mais elevados das sementes. Os desenvolvedores agora promovem híbridos com características que melhoram os rendimentos de esmagamento ou a eficiência de fermentação, vinculando a genética diretamente às margens dos processadores. Os mandatos estaduais de mistura na Califórnia e em Minnesota reforçam a perspectiva de volume e reduzem o risco de demanda.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Inflação de Preços de Sementes Impulsionada pela Consolidação | −0.7% | Regiões nacionais de commodities | Curto prazo (≤ 2 anos) |
| Litígios sobre Expiração de Patentes em Características de Grande Sucesso | −0.5% | Principais áreas de soja e milho | Médio prazo (2-4 anos) |
| Liquidez Restrita nas Propriedades Rurais Após a Queda dos Preços de Commodities em 2023 | −0.9% | Meio-Oeste e Planícies dependentes de grãos | Curto prazo (≤ 2 anos) |
| Incerteza Regulatória sobre Culturas Geneticamente Editadas em Nível Estadual | −0.4% | Califórnia e Vermont | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Litígios sobre Expiração de Patentes de Características de Grande Sucesso
As primeiras gerações de soja tolerante ao glifosato e características de resistência a insetos em milho começam a perder proteção de patente em 2025, criando espaço para a entrada de genéricos. Os inovadores entraram com ações por violação de patente e reivindicações de pacotes de dados que podem atrasar os lançamentos de cópias por duas ou mais safras. A incerteza jurídica desencoraja os atacadistas de comprometer volume antecipado para linhas sem patente. Os agricultores enfrentam confusão sobre as regras de gestão responsável, o que pode retardar a mudança mesmo quando características mais baratas chegam ao mercado. Os litígios prolongados mantêm os custos das sementes elevados por mais tempo do que os prazos de patente sugerem.
Incerteza Regulatória sobre Culturas Editadas Geneticamente em Nível Estadual
Embora o APHIS forneça um caminho federal claro, vários estados, liderados pela Califórnia e Vermont, debatem rotulagem ou restrições diretas de vendas de sementes editadas geneticamente. Regras variadas geram complexidade de conformidade e aumentam os custos de distribuição para distribuidores que atuam em múltiplos estados. Alguns processadores temem a fragmentação da cadeia de suprimentos e solicitam a segregação de grãos editados e não editados, adicionando despesas de preservação de identidade. As empresas de sementes podem adiar lançamentos até que uma abordagem harmonizada surja, especialmente para culturas menores onde o volume estadual é relevante. A incerteza contínua reduz o potencial de crescimento de curto prazo para as plataformas de melhoramento mais recentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Melhoramento: Híbridos Impulsionam a Adoção de Inovação
Os híbridos representaram a maior participação de 83,6% em 2025 e estão previstos para crescer ao CAGR mais rápido de 6,9% de 2026 a 2031, refletindo a confiança dos agricultores na estabilidade de produtividade. Os híbridos transgênicos que incorporam tolerância a herbicidas empilhada e resistência a insetos comandam prêmios de preço que sustentam o crescimento do valor do segmento. Os híbridos não transgênicos permanecem importantes para canais orgânicos e sensíveis à exportação, embora fiquem 15-20% atrás dos híbridos comerciais em produtividade. A rápida edição gênica sob a regra SECURE acelera a introgressão de características, contribuindo para a trajetória de crescimento do segmento.
As variedades de polinização aberta e os derivados híbridos continuam sendo uma parte importante do mercado de sementes dos Estados Unidos, apoiados por sua adaptabilidade, potencial de economia de sementes e adequação para produtores que buscam maior controle sobre os custos de insumos e a seleção varietal. As variedades de polinização aberta são particularmente relevantes em culturas especiais, agricultura orgânica, sistemas de produção regionais e mercados onde a diversidade genética e as características adaptadas localmente são valorizadas. Os derivados híbridos oferecem uma opção intermediária ao combinar características híbridas selecionadas com flexibilidade de melhoramento e adaptabilidade. A demanda é sustentada pelo interesse em variedades resilientes e regionalmente adequadas e por programas de melhoramento diversificados, embora esses segmentos geralmente enfrentem maior concorrência de híbridos desenvolvidos comercialmente que oferecem desempenho padronizado e características direcionadas.



Por Mecanismo de Cultivo: A Expansão do Campo Aberto Supera o Sistema Protegido
O segmento de campo aberto respondeu pela maior participação de 92,9% em 2025 e está previsto para crescer ao CAGR mais rápido de 8,2% de 2026 a 2031. Sua posição dominante reflete o uso extensivo de sistemas de produção a campo em culturas em fileiras, oleaginosas, grãos e outras commodities agrícolas de grande escala. A adoção contínua de plantio de precisão, semeadura a taxa variável, monitoramento em nível de campo e genética de sementes aprimorada está apoiando maior produtividade e uso mais eficiente de insumos. A demanda por variedades tolerantes à seca, resistentes a doenças e adaptadas ao clima também está fortalecendo os requisitos de sementes em diversos ambientes de produção a campo aberto.
O cultivo protegido responde por uma participação menor do mercado de sementes dos Estados Unidos, refletindo sua concentração em culturas de maior valor e ambientes de produção controlados, como estufas, túneis elevados e sistemas de cultivo interno. A demanda é sustentada pelo crescente interesse na produção ao longo do ano, no cultivo eficiente em recursos e na qualidade consistente das culturas, particularmente para vegetais, ervas, culturas especiais e variedades hortícolas de alto valor. Os fornecedores de sementes estão desenvolvendo variedades adequadas a ambientes controlados, com ênfase em características de crescimento compacto, uniformidade, resistência a doenças, ciclos de produção mais curtos e desempenho aprimorado sob condições controladas de temperatura, umidade, iluminação e nutrientes.
Por Tipo de Cultura: Culturas em Fileiras Dominam Enquanto o Segmento de Vegetais Acelera
As culturas em fileiras responderam pela maior participação de 92,8% em 2025. As sementes de milho e soja estão em demanda devido aos mandatos de biocombustíveis e às necessidades de alimentação animal, com características empilhadas impulsionando os preços por unidade. As variedades de soja com alto teor de ácido oleico também obtêm prêmios de 0,50 a 0,75 USD por bushel. As culturas de fibra, como o algodão, dependem de genética resistente a pragas para proteger os rendimentos no Sudeste.
O tamanho do mercado de sementes dos Estados Unidos para vegetais está projetado para crescer ao CAGR mais rápido de 10,2% de 2026 a 2031, à medida que a demanda dos consumidores por produtos frescos e locais aumenta. As leguminosas estão emergindo em resposta à popularidade das proteínas vegetais, incentivando os melhoristas a otimizar as características para uso alimentar. O crescimento das culturas especiais apoia a diversificação e reduz a dependência dos ciclos de preços de commodities.

Análise Geográfica
O Cinturão do Milho do Meio-Oeste responde pela maior participação da receita do mercado de sementes dos Estados Unidos, ancorado por densas rotações de milho e soja que dependem de híbridos de alto valor. Os estados das Grandes Planícies constituem um segmento significativo, com a genética tolerante à seca sendo uma prioridade estratégica dada a variabilidade das chuvas. A Califórnia contribui substancialmente para o valor de mercado, sublinhando os elevados gastos com sementes por acre em vegetais e culturas de pomar que sustentam a robusta economia agrícola do estado.
O Sudeste demonstra forte potencial de crescimento regional ao longo do período de previsão, à medida que variedades de algodão e vegetais tolerantes ao calor atraem investimentos. Os programas de culturas de cobertura vinculados a mercados de carbono estão adicionando demanda incremental de sementes em Indiana, Iowa e Illinois. O Noroeste do Pacífico responde por uma participação menor da receita, com foco em trigo de qualidade para exportação e batatas especiais, com os melhoristas enfatizando características que satisfazem as especificações de qualidade estrangeiras.
As diferenças políticas emergentes também influenciam a geografia: a Proposição 12 da Califórnia e as leis de rotulagem de culturas geneticamente editadas de Vermont impõem requisitos de conformidade exclusivos, levando as empresas de sementes a desenvolver portfólios específicos por região. O financiamento do Departamento de Agricultura dos Estados Unidos (USDA) sob a iniciativa Commodities Climáticas Inteligentes fornece impulso adicional ao subsidiar a adoção de práticas sustentáveis que dependem de variedades de sementes especializadas.
Cenário Competitivo
Concentração do Mercado
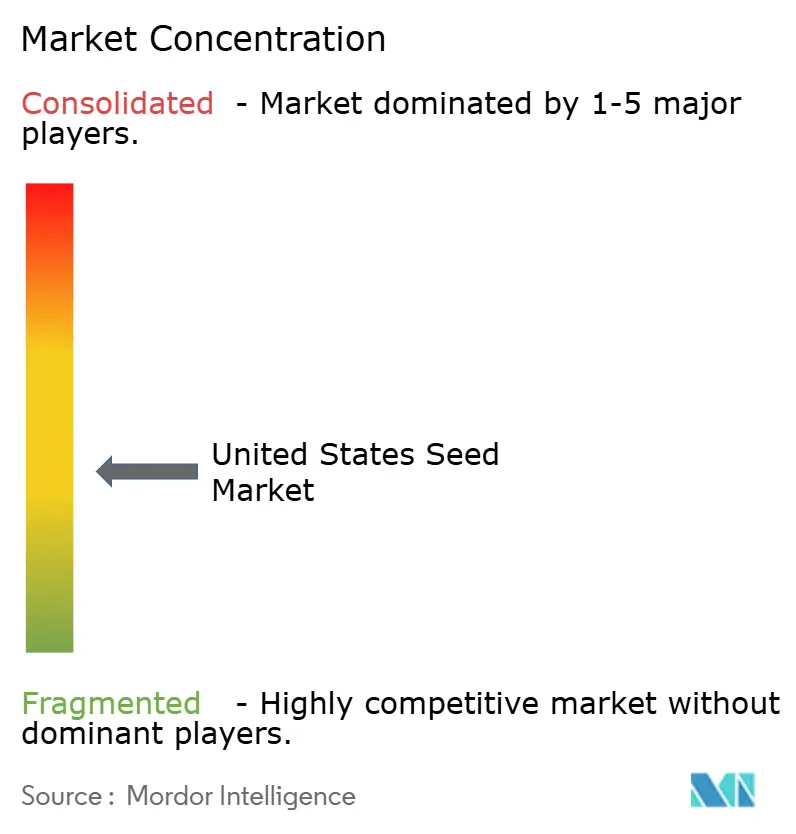
O mercado de sementes dos Estados Unidos é moderadamente fragmentado em 2025, e BASF SE, Bayer AG, Corteva Agriscience, Land O'Lakes Inc. e Syngenta Group são os principais players do mercado. A aquisição da Beck's Hybrids pela Syngenta Group em 2025 amplia o alcance no Meio-Oeste e fornece um modelo de venda direta ao agricultor atraente para produtores que valorizam os testes locais.
A BASF SE lançou sua primeira variedade de soja editada por CRISPR em 2025 após o APHIS confirmar seu status não regulamentado, refletindo como a edição genética acelera a comercialização. O centro de melhoramento da KWS SAAT SE and Co. KGaA no Nebraska concentra-se em milho adaptado à seca, destacando a especialização regional. As plataformas tecnológicas que combinam genética com dados agronômicos fortalecem a fidelização de clientes e criam receita recorrente em todas as categorias de insumos.
As expirações de patentes a partir de 2025 desencadeiam a concorrência de genéricos para as características Roundup Ready, dando às empresas menores acesso a modos de ação estabelecidos. O escrutínio da Comissão Federal de Comércio sobre fusões está direcionando as grandes empresas para parcerias de pesquisa em vez de megafusões, abrindo papéis no ecossistema para empresas de análise de dados e startups de descoberta de características.
Líderes do Setor de Sementes dos Estados Unidos
-
BASF SE
-
Bayer AG
-
Corteva Agriscience
-
Land O'Lakes Inc.
-
Syngenta Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2025: A Corteva anunciou planos de se separar em duas empresas públicas independentes, com uma empresa especializada em proteção de cultivos e a outra em sementes e características. Essa separação visa melhorar a eficiência operacional e aumentar o valor em suas operações agrícolas nos EUA e globais.
- Fevereiro de 2025: A Namdhari Seeds adquiriu 100% do negócio de sementes de hortaliças em campo aberto da Axia com sede nos EUA, expandindo suas operações globais. A aquisição inclui direitos de melhoramento e fortalece a presença da Namdhari em mercados de exportação importantes, incluindo México e Estados Unidos.
Escopo do Relatório do Mercado de Sementes dos Estados Unidos
O Relatório do Mercado de Sementes dos Estados Unidos é Segmentado por Tecnologia de Melhoramento (Híbridos e Variedades de Polinização Aberta e Derivados Híbridos), Mecanismo de Cultivo (Campo Aberto e Cultivo Protegido) e Tipo de Cultura (Culturas em Fileiras e Vegetais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Toneladas Métricas).
Tecnologia de Melhoramento
| Híbridos | Híbridos Não Transgênicos | |
| Híbridos Transgênicos | Híbridos Tolerantes a Herbicidas | |
| Híbridos Resistentes a Insetos | ||
| Outras Características | ||
| Variedades de Polinização Aberta e Derivados de Híbridos | ||
Mecanismo de Cultivo
| Campo Aberto |
| Cultivo Protegido |
Tipo de Cultura
| Culturas em Fileiras | Culturas de Fibra | Algodão |
| Outras Culturas de Fibra | ||
| Culturas Forrageiras | Alfafa | |
| Milho Forrageiro | ||
| Sorgo Forrageiro | ||
| Outras Culturas Forrageiras | ||
| Grãos e Cereais | Milho | |
| Arroz | ||
| Sorgo | ||
| Trigo | ||
| Outros Grãos e Cereais | ||
| Oleaginosas | Canola, Colza e Mostarda | |
| Soja | ||
| Girassol | ||
| Outras Oleaginosas | ||
| Leguminosas | ||
| Hortaliças | Brássicas | Repolho |
| Couve-flor e Brócolis | ||
| Outras Brássicas | ||
| Cucurbitáceas | Pepino e Cornichão | |
| Abóbora e Moranga | ||
| Outras Cucurbitáceas | ||
| Raízes e Bulbos | Alho | |
| Cebola | ||
| Batata | ||
| Outras Raízes e Bulbos | ||
| Solanáceas | Pimenta | |
| Berinjela | ||
| Tomate | ||
| Outras Solanáceas | ||
| Hortaliças Não Classificadas | Aspargo | |
| Alface | ||
| Quiabo | ||
| Ervilhas | ||
| Espinafre | ||
| Outras Hortaliças Não Classificadas | ||
| Tecnologia de Melhoramento | Híbridos | Híbridos Não Transgênicos | |
| Híbridos Transgênicos | Híbridos Tolerantes a Herbicidas | ||
| Híbridos Resistentes a Insetos | |||
| Outras Características | |||
| Variedades de Polinização Aberta e Derivados de Híbridos | |||
| Mecanismo de Cultivo | Campo Aberto | ||
| Cultivo Protegido | |||
| Tipo de Cultura | Culturas em Fileiras | Culturas de Fibra | Algodão |
| Outras Culturas de Fibra | |||
| Culturas Forrageiras | Alfafa | ||
| Milho Forrageiro | |||
| Sorgo Forrageiro | |||
| Outras Culturas Forrageiras | |||
| Grãos e Cereais | Milho | ||
| Arroz | |||
| Sorgo | |||
| Trigo | |||
| Outros Grãos e Cereais | |||
| Oleaginosas | Canola, Colza e Mostarda | ||
| Soja | |||
| Girassol | |||
| Outras Oleaginosas | |||
| Leguminosas | |||
| Hortaliças | Brássicas | Repolho | |
| Couve-flor e Brócolis | |||
| Outras Brássicas | |||
| Cucurbitáceas | Pepino e Cornichão | ||
| Abóbora e Moranga | |||
| Outras Cucurbitáceas | |||
| Raízes e Bulbos | Alho | ||
| Cebola | |||
| Batata | |||
| Outras Raízes e Bulbos | |||
| Solanáceas | Pimenta | ||
| Berinjela | |||
| Tomate | |||
| Outras Solanáceas | |||
| Hortaliças Não Classificadas | Aspargo | ||
| Alface | |||
| Quiabo | |||
| Ervilhas | |||
| Espinafre | |||
| Outras Hortaliças Não Classificadas | |||
Definição de mercado
- Semente Comercial - Para fins deste estudo, apenas sementes comerciais foram incluídas no escopo. As sementes guardadas na propriedade, que não são comercialmente rotuladas, estão excluídas do escopo, embora uma pequena porcentagem de sementes guardadas na propriedade seja trocada comercialmente entre agricultores. O escopo também exclui culturas reproduzidas vegetativamente e partes de plantas, que podem ser comercialmente vendidas no mercado.
- Área de Cultivo - Ao calcular a área sob diferentes culturas, foi considerada a Área Bruta Cultivada. Também conhecida como Área Colhida, de acordo com a Organização das Nações Unidas para Alimentação e Agricultura (FAO), esta inclui a área total cultivada sob uma determinada cultura ao longo das safras.
- Taxa de Reposição de Sementes - A Taxa de Reposição de Sementes é o percentual de área semeada em relação à área total da cultura plantada na safra utilizando sementes certificadas/de qualidade, excluindo as sementes guardadas na propriedade.
- Cultivo Protegido - O relatório define cultivo protegido como o processo de cultivo de plantas em um ambiente controlado. Isso inclui estufas, casas de vidro, hidroponia, aeroponia ou qualquer outro sistema de cultivo que proteja a cultura contra qualquer estresse abiótico. No entanto, o cultivo em campo aberto utilizando cobertura plástica do solo está excluído desta definição e está incluído no campo aberto.
| Palavra-chave | Definição |
|---|---|
| Culturas em Fileiras | Geralmente são as culturas de campo que incluem as diferentes categorias de culturas, como grãos e cereais, oleaginosas, culturas de fibra como algodão, leguminosas e culturas forrageiras. |
| Solanáceas | São a família de plantas com flores que inclui tomate, pimenta, berinjelas e outras culturas. |
| Cucurbitáceas | Representa a família das cucurbitáceas, composta por cerca de 965 espécies em aproximadamente 95 gêneros. As principais culturas consideradas para este estudo incluem pepino e cornichão, abóbora e moranga, e outras culturas. |
| Brássicas | É um gênero de plantas da família do repolho e da mostarda. Inclui culturas como cenouras, repolho, couve-flor e brócolis. |
| Raízes e Bulbos | O segmento de raízes e bulbos inclui cebola, alho, batata e outras culturas. |
| Hortaliças Não Classificadas | Este segmento no relatório inclui as culturas que não pertencem a nenhuma das categorias mencionadas acima. Estas incluem culturas como quiabo, aspargo, alface, ervilhas, espinafre e outras. |
| Semente Híbrida | É a primeira geração de semente produzida pelo controle da polinização cruzada e pela combinação de duas ou mais variedades ou espécies. |
| Semente Transgênica | É uma semente geneticamente modificada para conter determinadas características de entrada e/ou saída desejáveis. |
| Semente Não Transgênica | A semente produzida por polinização cruzada sem qualquer modificação genética. |
| Variedades de Polinização Aberta e Derivados de Híbridos | As variedades de polinização aberta produzem sementes fiéis ao tipo, pois se cruzam apenas com outras plantas da mesma variedade. |
| Outras Solanáceas | As culturas consideradas em outras solanáceas incluem pimentões e outras pimentas diferentes com base na localidade dos respectivos países. |
| Outras Brassicáceas | As culturas consideradas em outras brássicas incluem rabanetes, nabos, couves-de-bruxelas e couve. |
| Outras Raízes e Bulbos | As culturas consideradas em outras raízes e bulbos incluem batata-doce e mandioca. |
| Outras Cucurbitáceas | As culturas consideradas em outras cucurbitáceas incluem abóboras (cabaça, melão-de-são-caetano, abobrinha, cabaça-cobra e outras). |
| Outros Grãos e Cereais | As culturas consideradas em outros grãos e cereais incluem cevada, trigo-sarraceno, semente de alpiste, triticale, aveia, miletos e centeio. |
| Outras Culturas de Fibra | As culturas consideradas em outras fibras incluem cânhamo, juta, fibras de agave, linho, quenafe, rami, abacá, sisal e kapok. |
| Outras Oleaginosas | As culturas consideradas em outras oleaginosas incluem amendoim, semente de cânhamo, semente de mostarda, sementes de mamona, sementes de cártamo, sementes de gergelim e sementes de linhaça. |
| Outras Culturas Forrageiras | As culturas consideradas em outros forrageiros incluem capim-napier, capim-aveia, trevo-branco, azevém e timóteo. Outras culturas forrageiras foram consideradas com base na localidade dos respectivos países. |
| Leguminosas | Feijão-guandu, lentilhas, favas e feijão-de-cavalo, ervilhacas, grão-de-bico, feijão-caupi, tremoços e feijão-bambara são as culturas consideradas em leguminosas. |
| Outras Hortaliças Não Classificadas | As culturas consideradas em outras hortaliças não classificadas incluem alcachofras, folhas de mandioca, alho-poró, chicória e feijão-vagem. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: IDENTIFICAR VARIÁVEIS-CHAVE: A fim de construir uma metodologia de previsão robusta, as variáveis e fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos de previsão são em termos nominais. A inflação não faz parte da precificação, e o preço médio de venda (ASP) é mantido constante ao longo do período de previsão.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bancos de Dados e Plataformas de Assinatura




