VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
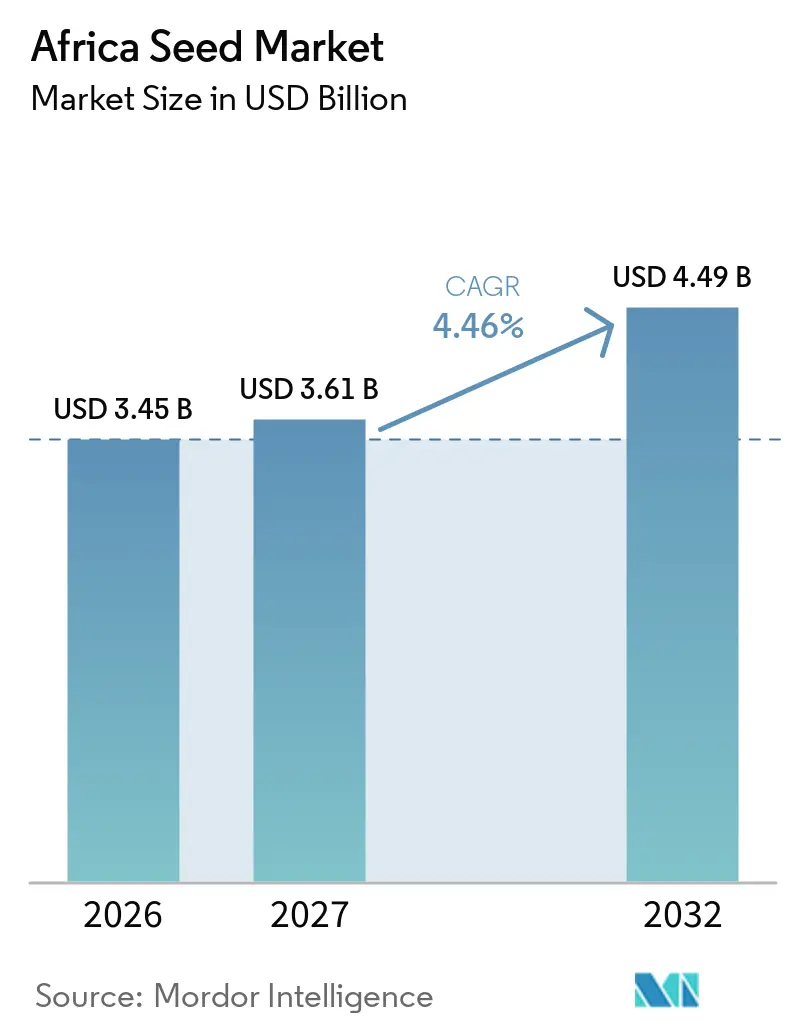
| Taille du marché de l'année de base (2026) | 3.45 Milliards de dollars |
| Taille du Marché (2027) | 3.61 Milliards de dollars |
| Taille du Marché (2032) | 4.49 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.46 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Semences en Afrique par Mordor Intelligence
La taille du marché des semences en Afrique devrait s'étendre de 3,45 milliards USD en 2026 et 3,61 milliards USD en 2027 pour atteindre 4,49 milliards USD d'ici 2032, enregistrant un CAGR de 4,46% durant la période de prévision (2027-2032). Cette expansion projetée repose sur quatre piliers structurels : la préférence croissante pour les génétiques hybrides et tolérantes au stress, le déploiement régulier des programmes de remplacement des semences financés par les gouvernements, l'expansion continue des superficies irriguées, et l'harmonisation historique des législations régionales sur les semences entrée en vigueur dans le cadre de la Zone de Libre-Échange Continentale Africaine en 2024. La distribution de micro-conditionnements via le numérique a en outre abaissé les barrières à l'entrée pour les petits exploitants agricoles, qui représentent environ 80% de la production régionale, tandis que les premiers essais en champ de cultures génétiquement éditées promettent un pipeline supplémentaire de variétés résistantes au changement climatique. Ensemble, ces forces font pencher la balance des réseaux d'échange informels vers des circuits commerciaux structurés qui mettent l'accent sur l'assurance qualité, la traçabilité et un renouvellement variétal plus rapide.
Principaux Enseignements du Rapport
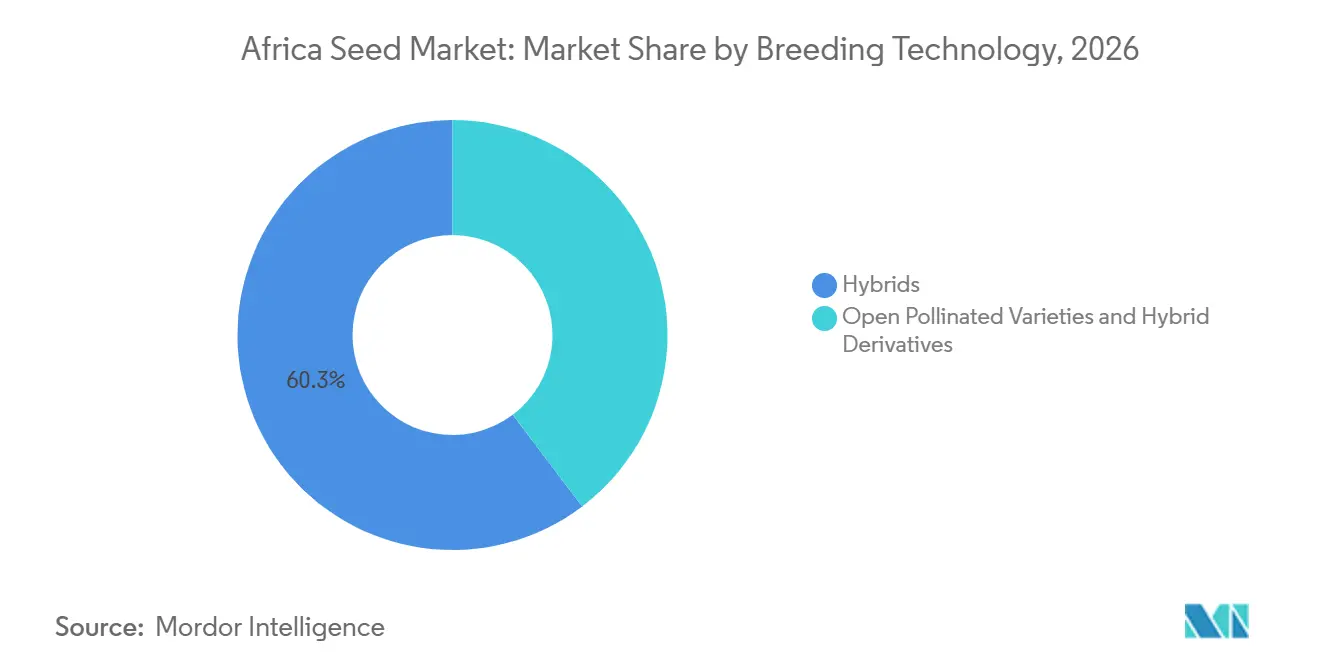
- Par technologie de sélection, les hybrides détenaient 60,3% du marché des semences en Afrique en 2026, tandis que les variétés à pollinisation libre et les dérivés hybrides devraient croître à un CAGR de 4,9% entre 2027 et 2032.
- Par mécanisme de culture, les systèmes en plein champ représentaient 99,9% de la taille du marché des semences en Afrique en 2026, et la culture protégée devrait se développer à un CAGR de 7,6% entre 2027 et 2032.
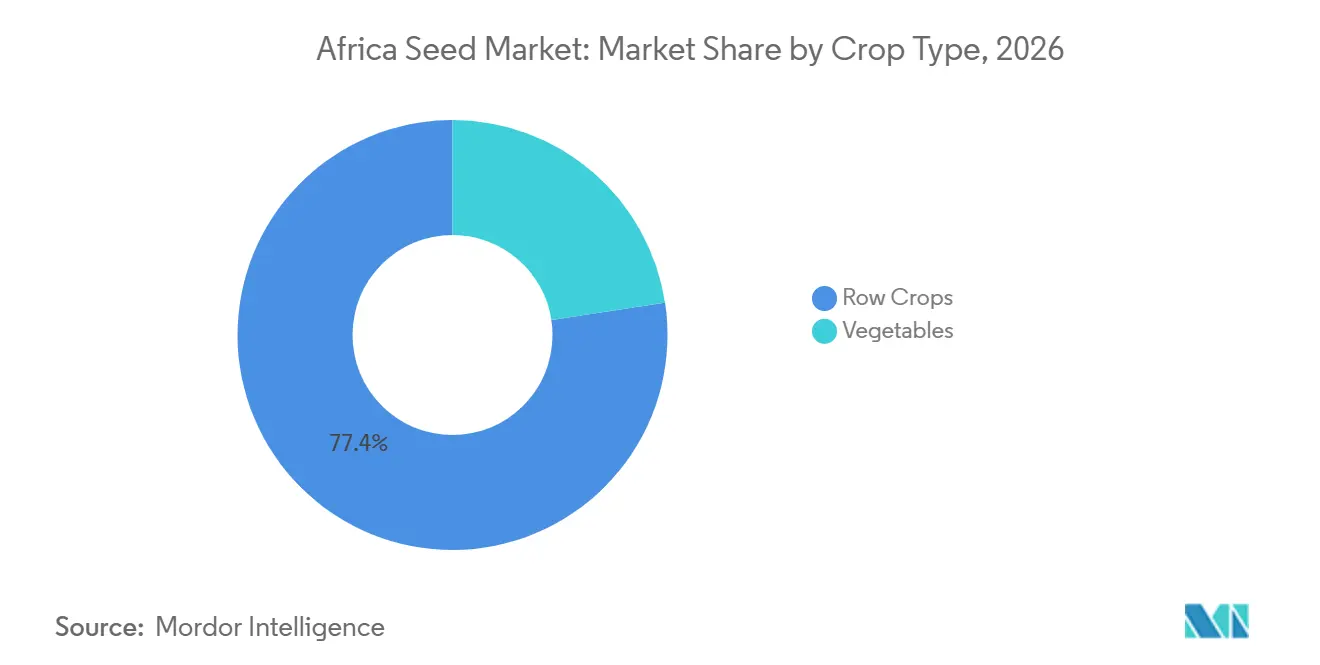
- Par type de culture, les grandes cultures détenaient 77,4% du marché des semences en Afrique en 2026, mais les légumes restent le segment à la croissance la plus rapide, avec un CAGR de 5,4% entre 2027 et 2032.
- Par géographie, le Nigeria domine le marché avec une part de 40,6% en 2026, tandis que le Kenya devrait enregistrer le CAGR le plus élevé de 6,2% entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Adoption croissante de variétés de semences hybrides et tolérantes au stress | +1.2% | Nigeria, Kenya, Afrique du Sud et Ghana | Moyen terme (2-4 ans) |
| Programmes d'intrants et de remplacement des semences financés par les gouvernements | +0.8% | Nigeria, Éthiopie, Tanzanie et Kenya | Court terme (≤ 2 ans) |
| Expansion des terres irriguées et de la culture protégée | +0.6% | Égypte, Afrique du Sud, Kenya, Ghana | Long terme (≥ 4 ans) |
| Harmonisation des législations régionales sur les semences dans le cadre de la Zone de Libre-Échange Continentale Africaine (AfCFTA) | +0.7% | Tanzanie et Kenya | Moyen terme (2-4 ans) |
| Ventes de semences en micro-paquets numériques via des agro-distributeurs de proximité | +0.5% | Nigeria, Kenya, Ghana, Tanzanie | Court terme (≤ 2 ans) |
| Cultures indigènes génétiquement modifiées entrant dans les essais nationaux | +0.4% | Afrique du Sud, Kenya, Nigeria | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption Croissante de Variétés de Semences Hybrides et Tolérantes au Stress
La volatilité climatique incite les agriculteurs à adopter des hybrides offrant une meilleure stabilité des rendements, une tolérance à la sécheresse et une résistance aux ravageurs par rapport aux variétés traditionnelles à pollinisation libre. En 2025, le Nigeria a enregistré une augmentation de 35 % de l'adoption du maïs hybride, les variétés tolérantes au stress représentant 60 % des nouvelles inscriptions.[1]. Les entreprises multinationales et les sélectionneurs locaux se concentrent sur le développement de blé tolérant à la chaleur pour les régions désertiques d'Égypte et de sorgho résistant à la sécheresse pour le Sahel, élargissant ainsi le portefeuille hybride à diverses zones agro-écologiques.
Programmes d'Intrants et de Remplacement des Semences Financés par les Gouvernements
Les programmes publics continuent de constituer un moteur fiable de la demande. Le Programme Anchor Borrowers du Nigeria, par exemple, a fourni 2,3 millions de tonnes métriques de semences certifiées en 2024[2]. L'Éthiopie intègre des bons de semences annuels dans son Programme de Filet de Sécurité Productif, reliant efficacement les initiatives de protection sociale au renouvellement variétal. La Tanzanie s'est fixé pour objectif d'atteindre un taux de remplacement substantiel des stocks de semences traditionnelles d'ici 2027, en utilisant des coopératives pour distribuer des paquets de semences subventionnées. Ces initiatives garantissent non seulement la stabilité de la demande pour les fournisseurs, mais contribuent également à l'amélioration des gains génétiques dans la production agricole.
Expansion des Terres Irriguées et de la Culture Protégée
L'accès à l'eau et le contrôle du microclimat influencent les préférences en matière de semences. L'Égypte gère 45 000 hectares de superficie sous serre, soutenant un segment spécialisé de semences maraîchères.[3]. Dans la province du Cap-Occidental en Afrique du Sud, on observe une croissance annuelle modeste des serres de haute technologie, tandis que le secteur kenyan a étendu sa superficie sous serre en 2025. À mesure que la culture protégée continue de se développer, la demande se concentre de plus en plus sur les habitudes de croissance déterminées, la maturité uniforme et les caractéristiques de résistance multi-maladies intégrées dans les hybrides de nouvelle génération conçus pour la production horticole à haute valeur ajoutée.
Harmonisation des Législations Régionales sur les Semences dans le Cadre de la Zone de Libre-Échange Continentale Africaine (AfCFTA)
Les protocoles de la Zone de Libre-Échange Continentale Africaine (AfCFTA) de 2024 permettent aux produits enregistrés dans un pays signataire de circuler sur 21 marchés sans nécessiter de tests supplémentaires, réduisant ainsi considérablement les coûts d'entrée. Cet alignement réglementaire réduit les coûts d'entrée sur le marché des entreprises semencières de 40 à 60 % et permet un déploiement transfrontalier plus rapide des variétés. Par ailleurs, le système unifié de certification des semences de l'Union Économique et Monétaire Ouest-Africaine, introduit en 2024, établit un marché simplifié pour les agriculteurs en rationalisant le processus d'approbation réglementaire. De plus, les sélectionneurs de légumes, tels que Rijk Zwaan, utilisent des certificats phytosanitaires harmonisés pour simplifier l'importation de semences parentales en provenance d'Europe et d'Asie. Cette harmonisation élargit le potentiel de marché pour chaque nouvel hybride, améliore les économies d'échelle et contribue à hauteur de 0,5 % à la croissance du marché des semences africain.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Prédominance des systèmes semenciers informels dans l'approvisionnement en semences | -1.1% | Afrique subsaharienne, zones rurales | Long terme (≥ 4 ans) |
| La fragmentation des réglementations sur les OGM retarde les approbations des cultures transgéniques | -0.7% | Nigeria, Ghana, Kenya et Tanzanie | Moyen terme (2-4 ans) |
| Les semences contrefaites érodent la confiance des agriculteurs | -0.6% | Nigeria, Kenya, Ghana et Tanzanie | Court terme (≤ 2 ans) |
| Hausse des coûts de production des hybrides | -0.4% | Mondial, affectant les petits agriculteurs | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prédominance des Systèmes Semenciers Informels dans l'Approvisionnement en Semences
Les systèmes semenciers traditionnels continuent d'approvisionner les agriculteurs en semences à travers l'Afrique subsaharienne, limitant la pénétration du marché commercial des semences malgré les avantages en termes de qualité et de rendement des variétés certifiées. L'Agence Centrale de Statistiques d'Éthiopie a rapporté que la majorité des petits agriculteurs s'appuient sur des semences conservées à la ferme et des échanges informels, ce qui freine les taux d'adoption des hybrides. Cette préférence découle de pratiques culturelles, de contraintes économiques et de stratégies agricoles averses au risque qui privilégient la sécurité semencière à la maximisation des rendements. Les réseaux semenciers informels de Tanzanie approvisionnent en variétés de cultures traditionnelles, créant des systèmes de distribution parallèles qui concurrencent directement les circuits commerciaux tout en maintenant la diversité génétique mais en limitant les gains de productivité.
Fragmentation des Réglementations sur les OGM Retardant les Approbations des Cultures Transgéniques
L'incohérence des politiques en matière de biotechnologie entre les pays africains crée une incertitude réglementaire qui retarde la commercialisation des cultures transgéniques et augmente les coûts de développement pour les entreprises semencières. L'Agence Nationale de Développement des Biotechnologies du Nigeria a approuvé des variétés de coton Bt et de niébé en 2024, tandis que le Ghana voisin maintient des politiques restrictives en matière d'Organismes Génétiquement Modifiés (OGM) qui empêchent le déploiement de technologies similaires. Le moratoire décennal du Kenya sur les OGM, partiellement levé en 2024, illustre la volatilité réglementaire qui décourage les investissements à long terme dans la biotechnologie. Ces incohérences politiques fragmentent le marché continental en zones favorables à la biotechnologie et en zones restrictives, limitant les économies d'échelle pour le développement de semences transgéniques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Technologie de Sélection :
Les Hybrides Maintiennent leur Leadership malgré les Tensions sur l'AccessibilitéLes hybrides dominent le marché des semences en Afrique avec une part de 60,3% en 2026, portés par des performances de rendement supérieures et une sensibilisation croissante des agriculteurs aux avantages en matière de productivité. Les variétés à pollinisation libre affichent une croissance plus rapide, avec un CAGR de 4,9% jusqu'en 2032, reflétant les préférences des agriculteurs soucieux des coûts et l'accent mis par les entreprises semencières sur le développement de variétés abordables. Au sein des catégories hybrides, les variétés non transgéniques maintiennent leur leadership sur le marché, tandis que les hybrides transgéniques gagnent du terrain dans les pays favorables à la biotechnologie tels que l'Afrique du Sud et le Nigeria. Les hybrides tolérants aux herbicides présentent un potentiel particulier dans les systèmes d'agriculture mécanisée, tandis que les variétés résistantes aux insectes répondent à la pression parasitaire dans la production de coton et de maïs.
Le paysage des technologies de sélection reflète des tendances plus larges de modernisation agricole, les agriculteurs transitant progressivement des variétés traditionnelles vers des génétiques améliorées. L'expérience du Kenya illustre cette évolution, où l'adoption du maïs hybride a augmenté, soutenue par les services de vulgarisation gouvernementaux et les parcelles de démonstration des entreprises semencières, l'Organisation de Recherche Agricole et d'Élevage du Kenya.



Par Mécanisme de Culture :
Les Systèmes Protégés s'Accélèrent à Partir d'une Base ModesteLa culture en plein champ représente 99,9% du marché des semences en Afrique en 2026, reflétant la structure agricole à prédominance de petits exploitants du continent et les infrastructures limitées pour l'agriculture en environnement contrôlé. La culture protégée démontre un potentiel de croissance exceptionnel, avec un CAGR de 7,6% jusqu'en 2032, portée par la production de cultures à haute valeur ajoutée et les stratégies d'adaptation climatique. L'Égypte est en tête de l'adoption de la culture protégée, avec la production de légumes en serre, tandis que la province du Cap-Occidental en Afrique du Sud connaît une expansion rapide des systèmes de serres pour les fleurs et les légumes.
La croissance de la culture protégée est corrélée aux tendances d'urbanisation et à la demande croissante de produits frais disponibles toute l'année. L'industrie des serres au Kenya, qui a généré de solides revenus à l'exportation en 2024, démontre la viabilité économique de l'agriculture en environnement contrôlé dans le contexte africain. Le cluster de serres du Maroc dans la province d'Agadir approvisionne les marchés européens en légumes hors saison, illustrant le potentiel d'exportation des systèmes de culture protégée. Ces développements créent une demande spécialisée en semences pour des variétés adaptées aux serres nécessitant des caractéristiques spécifiques, telles que des habitudes de croissance déterminées, la résistance aux maladies et des schémas de maturité uniformes.
Par Type de Culture :
Les Légumes s'Imposent comme Moteur de CroissanceLes grandes cultures représentent 77,4% du marché des semences en Afrique en 2026, dominées par les céréales et grains de base qui constituent le fondement des systèmes de sécurité alimentaire de la région. Les légumes affichent une dynamique de croissance supérieure, avec un CAGR de 5,4% jusqu'en 2032, portés par l'urbanisation, la diversification alimentaire et le développement des marchés d'exportation. Au sein des grandes cultures, les céréales et grains mènent la demande, suivis par les olagineux bénéficiant de l'expansion du traitement de l'huile de cuisson. Les cultures à fibres, notamment le coton, font face à des défis liés aux matériaux synthétiques mais restent importantes dans les économies d'Afrique de l'Ouest.
La demande de semences potagères est influencée par l'évolution des modes de consommation, les populations urbaines recherchant de plus en plus des options alimentaires diversifiées et nutritives au-delà des aliments de base traditionnels. Au Nigeria, l'industrie de transformation de la tomate stimule considérablement la demande de semences de tomates hybrides, favorisant des liens en amont avec les petits exploitants agricoles par l'intermédiaire de l'Association Nigériane des Producteurs de Tomates. Parmi les légumes, les variétés de Solanacées, telles que les tomates, les poivrons et les aubergines, affichent la croissance la plus élevée, suivies par les Brassicacées et les Cucurbitacées. Les légumes racines et bulbeux, notamment les oignons et les pommes de terre, bénéficient des avancées dans les industries du stockage et de la transformation. Par ailleurs, les légumes non classifiés comme la laitue et les épinards gagnent en popularité en raison de leur rôle dans les systèmes d'agriculture urbaine et la production orientée vers l'exportation.

Analyse Géographique
Marché des Semences en Afrique
Le marché des semences au Nigeria reste un domaine de croissance clé en Afrique, avec une part de 40,6% en 2026, soutenu par un budget national qui donne la priorité aux semences certifiées pour le maïs, le riz et le niébé. Le gouvernement utilise des systèmes de bons électroniques mobiles pour améliorer le contrôle de la qualité. Cependant, le marché formel fait face à des défis en raison de la prédominance d'un secteur semencier informel et de la prévalence des produits contrefaits. En revanche, l'Égypte et l'Afrique du Sud sont des pôles établis sur le continent, avec la biotechnologie avancée et la culture protégée qui stimulent la spécialisation dans les semences à haute valeur ajoutée.
Marché des Semences en Afrique Australe et Orientale
L'Afrique du Sud continue de dominer l'agriculture commerciale à grande échelle, bénéficiant d'un cadre de biosécurité bien développé pour le maïs Bt et des avancées dans les technologies d'édition génique. En Afrique, le Kenya connaît une croissance significative avec un CAGR de 6,2 % au cours de la période de prévision, porté par l'Agenda de Transformation Économique par la Base et des processus de certification rigoureux appliqués par les régulateurs nationaux. L'adoption par le Kenya d'outils numériques, notamment les plateformes de conseil mobile et fintech, le positionne comme un terrain d'expérimentation de premier plan pour les modèles de livraison intermédiaire axés sur les données, qui sont désormais déployés à plus grande échelle dans toute la région.
Marché des Semences en Afrique Orientale et Occidentale
L'Éthiopie et la Tanzanie présentent des opportunités notables grâce à des corridors d'irrigation dédiés, tels que les hautes terres du sud de la Tanzanie et les affluents du Nil Bleu en Éthiopie. Au Ghana, le marché a évolué à la suite de la mise en circulation environnementale de plusieurs variétés OGM, ce qui a réduit les réticences antérieures à l'égard des biotechnologies et élargi le potentiel de production céréalière. La croissance régionale est de plus en plus soutenue par les protocoles semenciers de la ZLECAf, qui visent à harmoniser les réglementations et à permettre aux entreprises de répartir les coûts de recherche et développement sur des superficies transfrontalières plus importantes.
Paysage Concurrentiel
Concentration du Marché
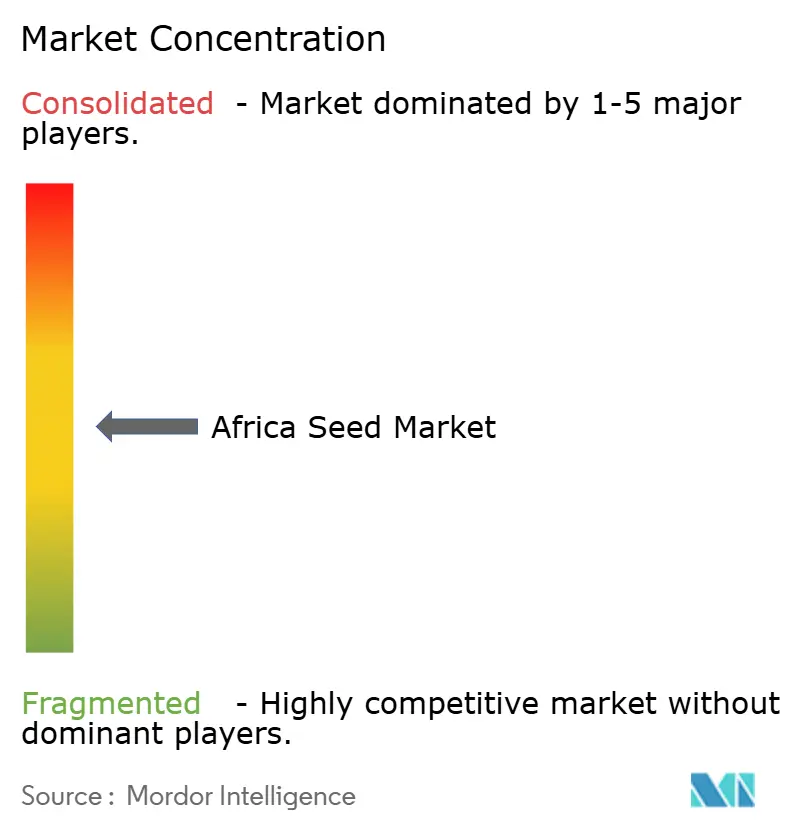
Le marché africain des semences présente une concentration modérée, où un nombre significatif d'acteurs se disputent des parts de marché. Les cinq premiers acteurs, notamment Bayer AG, Syngenta Group, Corteva Agrisciences, East-West Seed et Kenya Seed Company, détiennent une part significative grâce à leurs vastes portefeuilles de produits, leurs solides réseaux de distribution et leurs investissements en recherche et développement pour la mise au point de nouvelles variétés de semences spécifiquement adaptées aux conditions africaines.
Les multinationales et les acteurs locaux opèrent dans un marché fragmenté où la conformité réglementaire est aussi importante que la performance des produits. Bayer AG tire parti de ses capacités mondiales de recherche et développement tout en localisant de plus en plus sa production. Cette approche est illustrée par l'ouverture prévue d'une installation de semences de maïs en Zambie en mars 2025, visant à respecter les règles d'origine de la Zone de Libre-Échange Continentale Africaine (AfCFTA) et à réduire les risques de change. Les grandes entreprises investissent également dans des plateformes numériques, Bayer ayant signalé une croissance significative de l'engagement des utilisateurs africains via ses outils Climate FieldView et BayG.A.P. en 2025. Pendant ce temps, des entreprises comme East-West Seed et FICA Seeds (Ouganda) misent sur des relations solides avec les agriculteurs et l'adaptabilité, surpassant souvent les concurrents plus importants sur des marchés régionaux spécifiques, tels que les légumes indigènes.
L'innovation dans la distribution est devenue un axe concurrentiel clé. Les entreprises s'efforcent d'optimiser les formats de micro-conditionnements, d'intégrer les systèmes de paiement mobile et d'améliorer la logistique du dernier kilomètre pour mieux servir les petits exploitants agricoles. Les plateformes Cropwise et Centaur de Syngenta ont connu une expansion rapide, la société ciblant des millions de petits exploitants d'ici 2025 grâce à des services de conseil numérique conçus pour instaurer la confiance. Corteva Agriscience renforce sa présence en Afrique par des partenariats académiques stratégiques, tels que sa collaboration avec l'Université de Pretoria, afin d'améliorer les capacités de sélection locales et de développer les talents pour une croissance durable du marché.
Les protocoles semenciers de la Zone de Libre-Échange Continentale Africaine (AfCFTA) transforment la dynamique concurrentielle en harmonisant les réglementations semencières, permettant des gains d'efficacité dans la production transfrontalière. Cela permet aux entreprises de centraliser leurs efforts de sélection dans des centres d'excellence régionaux tout en desservant plusieurs marchés sous une seule inscription. Ces changements bénéficient aux acteurs disposant d'une envergure régionale et d'une expertise réglementaire avancée, pouvant potentiellement favoriser la consolidation du secteur. Cependant, des spécialistes locaux comme Kenya Seed Company et Zamseed continuent de répondre aux besoins culturels et agro-écologiques négligés par les entreprises mondiales, notamment pour les cultures résistantes au changement climatique telles que le sorgho, le mil et les légumes-feuilles indigènes.
Leaders du Secteur des Semences en Afrique
-
BASF SE
-
Bayer AG
-
Corteva Agriscience
-
Groupe Limagrain
-
Syngenta Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Semences en Afrique Entreprises couvertes dans ce rapport
- Advanta Seeds - UPL
- BASF SE
- Bayer AG
- Corteva Agriscience
- Enza Zaden
- Groupe Limagrain
- Rijk Zwaan Zaadteelt en Zaadhandel B.V.
- Sakata Seeds Corporation
- Syngenta Group
- Takii and Co.,Ltd.
- East-West Seed
- Agricol Pty Ltd.
- Zambia Seed Company Limited (Zamseed)
- FICA SEEDS Ltd.
- S&W Seed Co.
Développements industriels récents dans Marché des Semences en Afrique
- Septembre 2025 : Bejo et Tropic s'engagent dans un partenariat stratégique pour fournir une résistance durable aux maladies dans les semences de carottes en utilisant la technologie GEiGS (Silençage Génique). La collaboration vise à créer une résistance non-OGM, durable et pérenne contre les agents pathogènes du sol et foliaires dans le germoplasme élite de carottes de Bejo, afin de réduire les pertes de rendement.
- Mai 2025 : East-West Seed a établi une installation de production de semences maraîchères en Tanzanie, ciblant les marchés régionaux avec des variétés de semences hybrides d'aubergine africaine résistantes aux clients pour les petits agriculteurs.
- Mars 2025 : Bayer a établi une installation de traitement des semences de maïs à Kabwe, en Zambie. La nouvelle installation, baptisée
Baya Itaba,
vise à tripler la capacité de production de semences de l'entreprise en Zambie afin d'offrir aux petits agriculteurs un meilleur accès à des semences de maïs de haute qualité.
Périmètre du Rapport sur le Marché des Semences en Afrique
Une semence est l'ovule fertilisé et mûri d'une plante à fleurs (angiosperme) ou d'une gymnosperme, contenant une plante embryonnaire, des nutriments stockés (endosperme) et un tégument protecteur externe (testa). Le rapport sur le marché des semences en Afrique est segmenté par technologie de sélection (hybrides et autres), mécanisme de culture (plein champ et culture protégée), type de culture (grandes cultures et légumes), et géographie (Égypte, Éthiopie, Ghana et autres). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (tonnes métriques).
Aperçu de la segmentation
Technologie de Sélection
| Hybrides | Hybrides Non Transgéniques | |
| Hybrides Transgéniques | Hybrides Tolérants aux Herbicides | |
| Hybrides Résistants aux Insectes | ||
| Variétés à Pollinisation Libre et Dérivés Hybrides | ||
Mécanisme de Culture
| Plein Champ |
| Culture Protégée |
Type de Culture
| Grandes Cultures | Cultures à Fibres | Coton |
| Autres Cultures à Fibres | ||
| Cultures Fourragères | Luzerne | |
| Maïs Fourrager | ||
| Sorgho Fourrager | ||
| Autres Cultures Fourragères | ||
| Céréales et Grains | Maïs | |
| Riz | ||
| Sorgho | ||
| Blé | ||
| Autres Céréales et Grains | ||
| Oléagineux | Colza, Navette et Moutarde | |
| Soja | ||
| Tournesol | ||
| Autres Oléagineux | ||
| Légumineuses | ||
| Légumes | Brassicacées | Chou |
| Carotte | ||
| Chou-fleur et Brocoli | ||
| Autres Brassicacées | ||
| Cucurbitacées | Concombre et Cornichon | |
| Citrouille et Courge | ||
| Autres Cucurbitacées | ||
| Racines et Bulbes | Ail | |
| Oignon | ||
| Pomme de Terre | ||
| Autres Racines et Bulbes | ||
| Solanacées | Piment | |
| Aubergine | ||
| Tomate | ||
| Autres Solanacées | ||
| Légumes Non Classifiés | Asperge | |
| Laitue | ||
| Gombo | ||
| Pois | ||
| Épinard | ||
| Autres Légumes Non Classifiés | ||
Pays
| Égypte |
| Éthiopie |
| Ghana |
| Kenya |
| Nigeria |
| Afrique du Sud |
| Tanzanie |
| Reste de l'Afrique |
| Technologie de Sélection | Hybrides | Hybrides Non Transgéniques | |
| Hybrides Transgéniques | Hybrides Tolérants aux Herbicides | ||
| Hybrides Résistants aux Insectes | |||
| Variétés à Pollinisation Libre et Dérivés Hybrides | |||
| Mécanisme de Culture | Plein Champ | ||
| Culture Protégée | |||
| Type de Culture | Grandes Cultures | Cultures à Fibres | Coton |
| Autres Cultures à Fibres | |||
| Cultures Fourragères | Luzerne | ||
| Maïs Fourrager | |||
| Sorgho Fourrager | |||
| Autres Cultures Fourragères | |||
| Céréales et Grains | Maïs | ||
| Riz | |||
| Sorgho | |||
| Blé | |||
| Autres Céréales et Grains | |||
| Oléagineux | Colza, Navette et Moutarde | ||
| Soja | |||
| Tournesol | |||
| Autres Oléagineux | |||
| Légumineuses | |||
| Légumes | Brassicacées | Chou | |
| Carotte | |||
| Chou-fleur et Brocoli | |||
| Autres Brassicacées | |||
| Cucurbitacées | Concombre et Cornichon | ||
| Citrouille et Courge | |||
| Autres Cucurbitacées | |||
| Racines et Bulbes | Ail | ||
| Oignon | |||
| Pomme de Terre | |||
| Autres Racines et Bulbes | |||
| Solanacées | Piment | ||
| Aubergine | |||
| Tomate | |||
| Autres Solanacées | |||
| Légumes Non Classifiés | Asperge | ||
| Laitue | |||
| Gombo | |||
| Pois | |||
| Épinard | |||
| Autres Légumes Non Classifiés | |||
| Pays | Égypte | ||
| Éthiopie | |||
| Ghana | |||
| Kenya | |||
| Nigeria | |||
| Afrique du Sud | |||
| Tanzanie | |||
| Reste de l'Afrique | |||
Définition du marché
- Semences Commerciales - Aux fins de cette étude, seules les semences commerciales ont été incluses dans le périmètre. Les semences conservées à la ferme, qui ne sont pas étiquetées commercialement, sont exclues du périmètre, même si un faible pourcentage de semences conservées à la ferme sont échangées commercialement entre agriculteurs. Le périmètre exclut également les cultures reproduites végétativement et les parties de plantes, qui peuvent être vendues commercialement sur le marché.
- Superficie Cultivée - Pour le calcul de la superficie sous différentes cultures, la Superficie Brute Cultivée a été prise en compte. Également connue sous le nom de Superficie Récoltée, selon l'Organisation des Nations Unies pour l'Alimentation et l'Agriculture (FAO), elle comprend la superficie totale cultivée sous une culture particulière au cours des saisons.
- Taux de Remplacement des Semences - Le taux de remplacement des semences est le pourcentage de superficie semée sur la superficie totale de la culture plantée dans la saison en utilisant des semences certifiées/de qualité autres que les semences conservées à la ferme.
- Culture Protégée - Le rapport définit la culture protégée comme le processus de culture des plantes dans un environnement contrôlé. Cela inclut les serres, les serres en verre, l'hydroponie, l'aéroponie, ou tout autre système de culture qui protège la culture contre tout stress abiotique. Cependant, la culture en plein champ utilisant un paillis plastique est exclue de cette définition et est incluse sous la rubrique plein champ.
| Mot-clé | Définition |
|---|---|
| Grandes Cultures | Il s'agit généralement des cultures de plein champ qui comprennent les différentes catégories de cultures telles que les céréales et grains, les oléagineux, les cultures à fibres comme le coton, les légumineuses et les cultures fourragères. |
| Solanacées | Il s'agit de la famille des plantes à fleurs qui comprend la tomate, le piment, les aubergines et d'autres cultures. |
| Cucurbitacées | Elle représente une famille de cucurbitacées comprenant environ 965 espèces dans environ 95 genres. Les principales cultures considérées pour cette étude comprennent le concombre et le cornichon, la citrouille et la courge, et d'autres cultures. |
| Brassicacées | C'est un genre de plantes de la famille du chou et de la moutarde. Il comprend des cultures telles que les carottes, le chou, le chou-fleur et le brocoli. |
| Racines et Bulbes | Le segment des racines et bulbes comprend l'oignon, l'ail, la pomme de terre et d'autres cultures. |
| Légumes Non Classifiés | Ce segment du rapport comprend les cultures qui n'appartiennent à aucune des catégories mentionnées ci-dessus. Il s'agit notamment du gombo, de l'asperge, de la laitue, des pois, des épinards et d'autres cultures. |
| Semence Hybride | Il s'agit de la première génération de semences produites en contrôlant la pollinisation croisée et en combinant deux ou plusieurs variétés ou espèces. |
| Semence Transgénique | Il s'agit d'une semence génétiquement modifiée pour contenir certains traits d'entrée et/ou de sortie souhaitables. |
| Semence Non Transgénique | La semence produite par pollinisation croisée sans aucune modification génétique. |
| Variétés à Pollinisation Libre et Dérivés Hybrides | Les variétés à pollinisation libre produisent des semences conformes au type car elles ne se croisent qu'avec d'autres plantes de la même variété. |
| Autres Solanacées | Les cultures considérées sous les autres Solanacées comprennent les poivrons et d'autres types de poivrons différents selon la localité des pays respectifs. |
| Autres Brassicacées | Les cultures considérées sous les autres Brassicacées comprennent les radis, les navets, les choux de Bruxelles et le chou frisé. |
| Autres Racines et Bulbes | Les cultures considérées sous les autres racines et bulbes comprennent les patates douces et le manioc. |
| Autres Cucurbitacées | Les cultures considérées sous les autres Cucurbitacées comprennent les courges (courge bouteille, margose, courge arête, courge serpent et autres). |
| Autres Céréales et Grains | Les cultures considérées sous les autres céréales et grains comprennent l'orge, le sarrasin, la graine de canari, le triticale, l'avoine, les millets et le seigle. |
| Autres Cultures à Fibres | Les cultures considérées sous les autres fibres comprennent le chanvre, le jute, les fibres d'agave, le lin, le kénaf, la ramie, l'abaca, le sisal et le kapok. |
| Autres Oléagineux | Les cultures considérées sous les autres oléagineux comprennent l'arachide, la graine de chanvre, la graine de moutarde, les graines de ricin, les graines de carthame, les graines de sésame et les graines de lin. |
| Autres Cultures Fourragères | Les cultures considérées sous les autres fourrages comprennent l'herbe de Napier, l'avoine fourragère, le trèfle blanc, le ray-grass et la fléole des prés. Les autres cultures fourragères ont été prises en compte en fonction de la localité des pays respectifs. |
| Légumineuses | Les pois d'Angole, les lentilles, les fèves et les féveroles, les vesces, les pois chiches, les niébés, les lupins et les haricots de Bambara sont les cultures considérées sous les légumineuses. |
| Autres Légumes Non Classifiés | Les cultures considérées sous les autres légumes non classifiés comprennent les artichauts, les feuilles de manioc, les poireaux, la chicorée et les haricots verts. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : IDENTIFIER LES VARIABLES CLÉS : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un Modèle de Marché : Les estimations de la taille du marché pour les années de prévision sont en termes nominaux. L'inflation ne fait pas partie de la tarification, et le prix de vente moyen (PVM) est maintenu constant tout au long de la période de prévision.
- Étape 3 : Valider et Finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image globale du marché étudié.
- Étape 4 : Résultats de la Recherche : Rapports Syndiqués, Missions de Conseil Personnalisées, Bases de Données et Plateformes d'Abonnement