
フランス食品甘味料市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
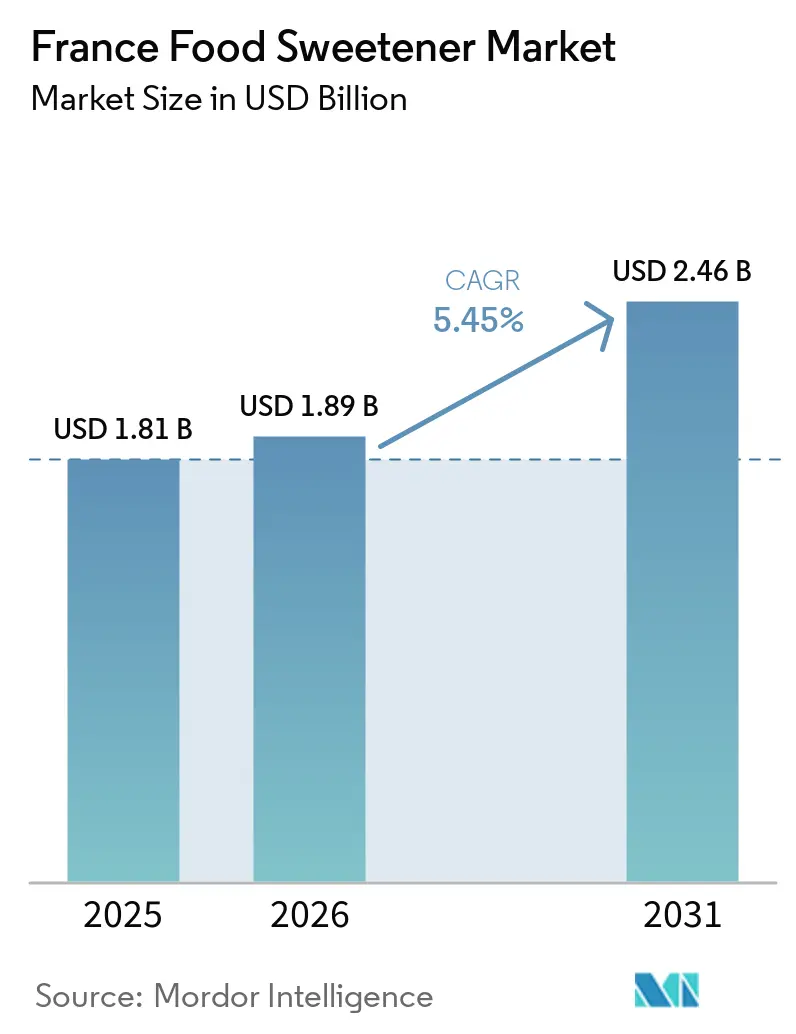
| 基準年の市場規模 (2025) | 1.81 十億米ドル |
| 市場規模 (2026) | 1.89 十億米ドル |
| 市場規模 (2031) | 2.46 十億米ドル |
| 成長率 (2026 - 2031) | 5.45 % |
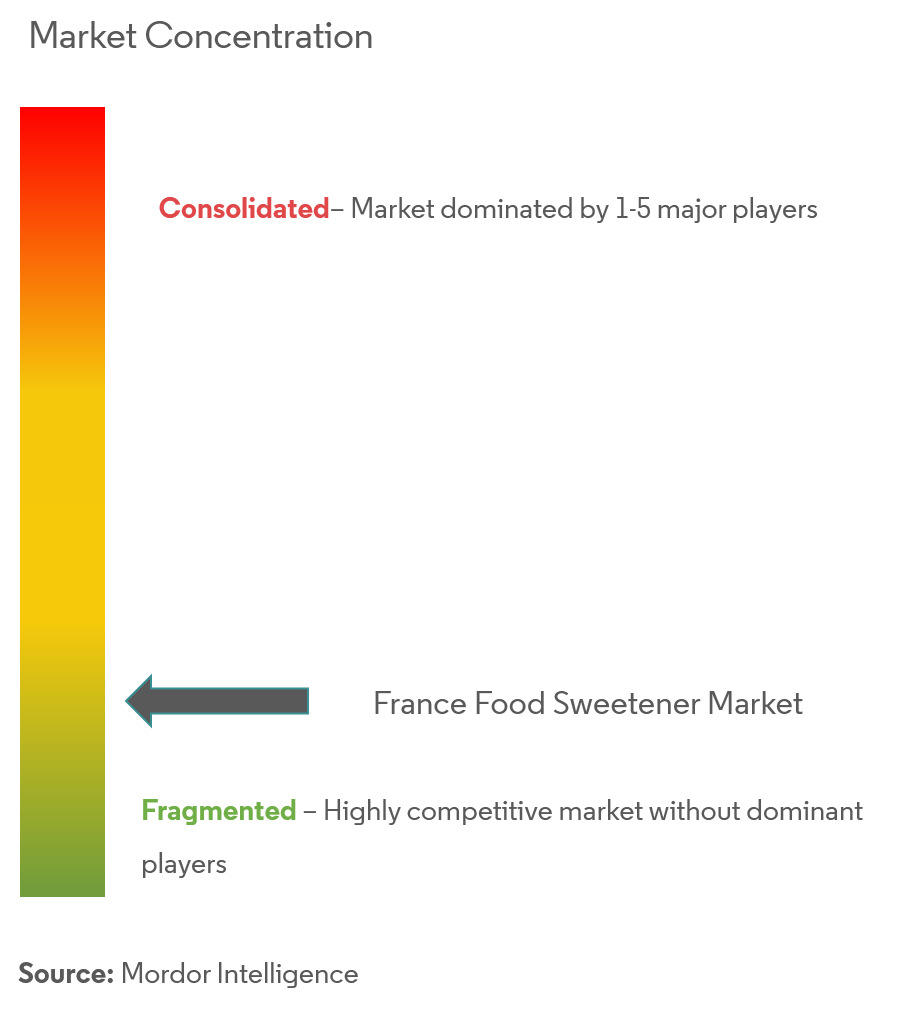
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフランス食品味料市場分析
フランス食品甘味料市場規模は、2025年の1.81 ビリオン 米ドルから2026年には1.89 ビリオン 米ドルへと成長し、2031年までに2.46 ビリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 5.45%で推移すると予測されます。市場は、日常的な食品消費における製品の嗜好性、風味バランス、全体的な官能品質を維持するうえでの甘味の継続的な重要性に支えられています。また、糖分含有量を調整する際のテクスチャー、口当たり、安定性、風味の一貫性を保つ必要性も需要を形成しており、甘味は味覚以外にもいくつかの機能的特性に寄与しています。甘味料のブレンド、味覚調整、原料最適化における技術の進歩は、配合上の課題への対応と低糖製品の受容性向上に貢献しています。
主要レポートのポイント
- 製品タイプ別では、スクロースが2025年のフランス食品甘味料市場シェアの65.35%を占め、高甘味度甘味料は2031年にかけてCAGR 6.87%で成長すると予測されます。
- 形態別では、固体甘味料が2025年のフランス食品甘味料市場シェアの63.23%を占め、液体・シロップ形態2031年にかけてCAGR 6.71%で拡大すると予測されます。
- 用途別では、食品が2025年のフランス食品甘味料市場規模の59.13%を占め、飲料は2031年にかけて最高のCAGR 7.09%を記録すると予測されます。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
フランス食品甘味料市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 砂糖削減食品・飲料製品に対する需要の増大 | +1.4% | 全国的、特にイル=ド=フランス、オーヴェルニュ=ローヌ=アルプ、ブルターニュの食品クラスターに集中 | 短期(2年以内) |
| 健康志向の食品選択の普及拡大 | +1.1% | 全国的、特にグレーター・パリおよびリヨン都市圏における都市部の影響が顕著 | 中期(2~4年) |
| 機能性食品およびクリーンラベル製品イノベーションの成長 | +0.8% | 全国的、ブルターニュ(乳製品)、オーヴェルニュ=ローヌ=アルプ(ニュートラシューティカルズ)での早期成果 | 中期(2~4年) |
| 甘味料ブレンドにおける技術的進歩 | +0.7% | 全国的、イル=ド=フランスを拠点とする食品・飲料企業体での採用 | 長期(4年以上) |
| スポーツおよび機能性栄養製品における甘味料の使用 | +0.5% | 全国的、パリ地域およびオーヴェルニュ=ローヌ=アルプのスペシャルティ栄養クラスター | 中期(2~4年) |
| 砂糖消費削減に向けた規制上の支援 | +0.8% | 全国的;EFSAの再評価フレームワークはすべてのフランス事業者に適用 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
砂糖削減食品・飲料製品に対する需要の増大
砂糖削減食品・飲料製品に対する需要の増大は、食品メーカーが甘味、味、全体的な製品受容性を維持しながら糖分含有量を低減するために既存製品を再配合することで、市場の拡大を支えています。歯の健康、体重管理、代謝の健康との関連における砂糖消費への消費者の関心の高まりが、包装食品や飲料全般にわたる代替甘味原料の採用を促進しています。メーカーは、高甘味度甘味料、ポリオール、植物由来甘味原料を製品配合に取り入れ、糖分含有量を抑えながら所望の甘味を実現しています。このトレンドは、フランスの砂糖削減目標や健康的な日常食品に対する消費者需要に配合を合わせようとする製品開発者にって特に重要です。
健康志向の食品選択の普及拡大
健康志向の食品選択の普及拡大は、消費者が添加糖の摂取量や日常の食品・飲料の栄養組成に対してより注意を払うようになるにつれ、フランス食品甘味料市場を支えています。例えば、医療利用者を代表するフランスの全国団体であるFrance Assos Santéによると、2024年には参加者の92%が添加糖の消費を削減したと報告しています[1]。これは消費者の間で砂糖削減の取り組みへの関与が高まっていることを示しており、食品・飲料メーカーが糖分含有量を低減しながら甘味を維持する再配合戦略を模索することを促しています。その結果、高甘味度甘味料、ポリオール、植物由来甘味料を含む代替甘味原料への需要は、進化する食事嗜好に応え、砂糖意識の高い消費に沿った製品を開発しようとするメーカーの取り組みによって支えれています。
機能性食品およびクリーンラベル製品イノベーションの成長
機能性食品およびクリーンラベル製品イノベーションの成長は、栄養目標、原料の透明性、ウェルネス嗜好に合致した甘味原料の関連性を高めることで市場を支えています。消費者はますます、過剰な糖分含有量なしにタンパク質、食物繊維、プロバイオティクスの添加や改善された栄養プロファイルなどの利点を提供する製品を求めています。クリーンラベルの嗜好は、原料の産地、親しみやすさ、自然さの認識への関心も高め、植物由来甘味料や代替甘味ソリューションへの関心を支えています。これらのトレンドは、甘味、味、栄養ポジショニングのバランスをとった製品開発における甘味料の役割を強化しており、低糖・機能性配合への需要がフランス食品市場全体での代替甘味原料の潜在的な使用を拡大しています。
甘味料ブレンドにおける技術的進歩
甘味料ブレンドにおける技術的進歩は、低糖配合の味の品質と機能性を向上させることで、フランス食品甘味料市場を支えています。異なる甘味料を組合わせることで、メーカーは甘味プロファイルをより効果的にバランスさせ、特定の高甘味度甘味料に関連する苦味、金属的な風味、後味の残留を低減することができます。ブレンドはまた、より砂糖に近い甘味体験を実現しながら風味バランスと口当たりを改善し、代替甘味料をより幅広い食品・飲料用途に適したものにします。官能最適化および味覚調整技術の進歩は、特定の配合要件に合わせた甘味料の組み合わせの開発をさらに支援し、フランスの低糖食品市場におけるブレンド甘味システムの役割を強化しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来の選択肢と比較した天然甘味料のコスト高 | -1.2% | 全国的;すべての地域にわたる価格感応度の高いミッドマーケットセグメントで最も顕著 | 中期(2~4年) |
| 人工甘味料の安全性に対する消費者の懐疑心 | -0.9% | 全国的、都市部の健康志向市場(パリ、リヨン、ボルドー)で増幅 | 短期(2年以内) |
| 好ましくない味のプロファイルと後味の残留 | -0.6% | 全国的、特にレディ・トゥ・リンク飲料および乳製品カテゴリーに影響 | 中期(2~4年) |
| ポリオールに関連する消化器系の不快感の可能性 | -0.4% | 全国的、大量のポリオール甘味菓子クラスターで最も関連性が高い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
従来の選択肢と比較した天然甘味料のコスト高
従来の砂糖と比較した天然甘味料のコスト高は、価格感応度の高い用途での手頃さと普及を制限し、市場の成長を抑制しています。ステビア抽出物などの甘味料やその他の植物由来代替品は、農業調達、抽出、精製、品質標準化に関連する追加費用が発生します。これらのコストにより、特に大量の原料を必要とする製品において、天然代替品はスクロースなどの確立された甘味料と比較して商業的な魅力が低くなります。価格差は購買決定にも影響し、消費者は天然甘味原料で配合された製品にプレミアムを支払うことに消極的な場合があります。
人工甘味料の安全性に対する消費者の懐疑心
人工甘味料の安全性に対する消費者の懐疑心は、合成甘味原料の健康への影響に関する認識の不確実性を生み出すことで、フランス食品甘味料市場の抑制要因として機能しています。潜在的な長期的健康への影響、代謝への影響、頻繁に消費される甘味料の安全性に関する懸念から、一部の消費者はアスパルテーム、スクラロース、サッカリンなどの原料を含む製品の選択に慎重になっています。これらの認識は、規制上の承認にもかかわらず、特定の人工代替品の受容を制限し、従来の砂糖やより自然と見なされる甘味料への嗜好を促す可能性があります。欧州食品安全機関(EFSA)は甘味料の安全性を評価し、許容される使用条件を定めていますが、人工甘味料に関する継続的な公開討論は消費者の信頼と購買嗜好に影響を与え続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:スクロースが優位を占め、HISは科学と規制によって再形成される
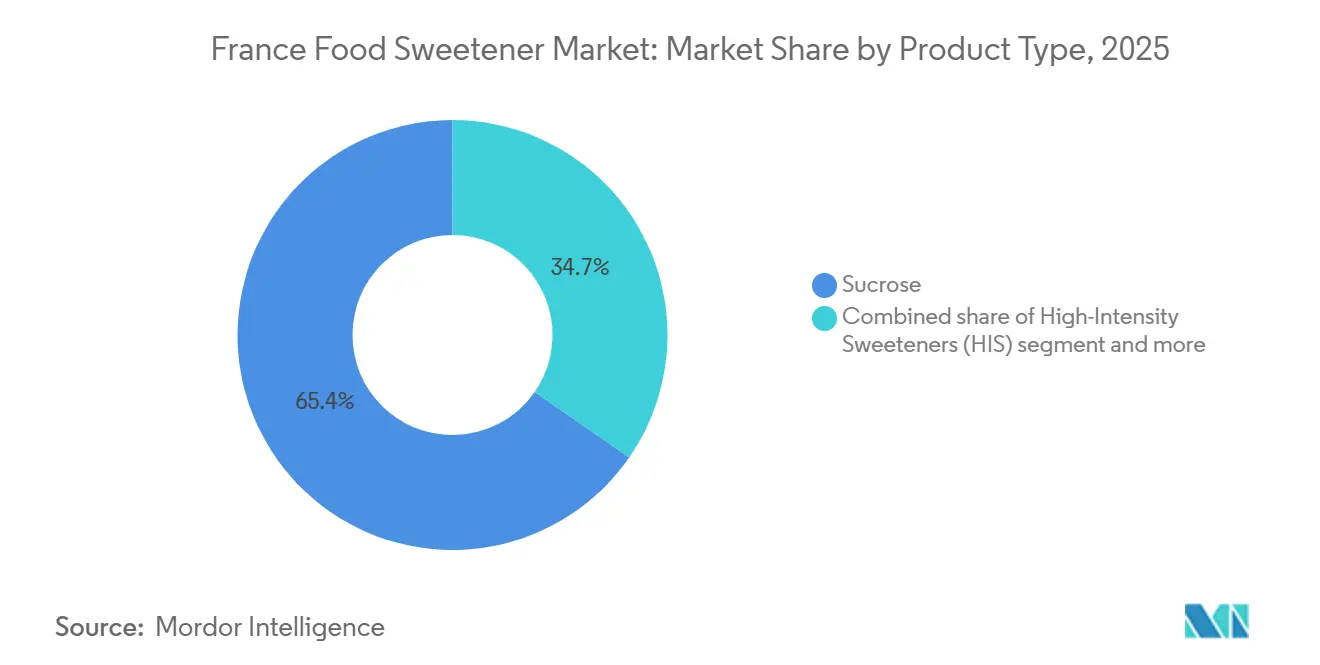
スクロースは2025年のフランス食品甘味料市場価値の65.35%を占め、従来の甘味原料としての確立された役割を反映しています。この地位は、親しみやすい味のプロファイル、予測可能なパフォーマンス、既存の食品製造プロセスとの幅広い適合性によって支えられています。スクロースはバランスのとれた味、かさ、テクスチャー、口当たりを提供し、甘味を提供するものの砂糖の物理的・機能的特性を再現しない高甘味度甘味料で完全に代替することを困難にしています。スクロースはまた、一貫した加工挙動と信頼性の高い配合パフォーマンスを持つ十分に理解された原料をメーカーに提供し、生産バッチ全体での製品品質の維持を支援しています。
高甘味度甘味料(HIS)は、2026年から2031年にかけてCAGR 6.87%を記録し、フランス食品甘味料市場で最も急成長するセグメントになると予測されています。ステビオール配糖体の開発は、原料生産方法を改善し、商業配合に利用可能な甘味料オプションの範囲を拡大することでセグメントの成長に貢献しています。例えば、2025年4月、欧州委員会は委員会規則(EU)2025/652に基づき、発酵生産されたステビオール配糖体変種E 960bを承認し、原料の仕様と許可された使用条件を定めました。この規制上の進展は、発酵由来甘味料の商業的応用を支援し、メーカーが低糖配合のための新しい原料オプションを探索することを促しています。
注記: すべての個別セグメントのシェアはレポート購入後に入手可能
形態別:固体が数量面でリードし、液体形態は飲料イノベーションとともに加速
固体甘味料は2025年のフランス食品甘味料市場価値の63.23%を占め、日常的な甘味付けにおける確立された役割とさまざまな食品調理ニーズへの汎用性によって支えられています。結晶状および粉末状の形態は、便利な分量調整、予測可能な溶解挙動、家庭用レシピへの容易な組み込みを提供し、料理、製菓、飲料調製での継続的な使用を支えています。顆粒状砂糖や粉末甘味原料に対する消費者の親しみやすさが受容性を強化し、さまざまな粒径や形態での入手可能性がさまざまな料理上の要件に対応しています。適切な保管条件下での乾燥原料の安定性も、より長い賞味期限と便利なパントリー使用を支えています。
液体・シロップ甘味料は、2026年から2031年にかけてCAGR 6.71%を記録し、フランス食品甘味料市場で最も急成長する形態になると予測されています。成長は、アガベシロップやその他の天然由来液体代替品を含むスペシャルティ甘味形態への関心の高まりによって支えられており、消費者は独特の風味プロファイルと食品調理への便利な組み込みを提供するオプションを探索しています。シロップはまた、甘味の強度と粘度の調整に柔軟性を提供し、ユーザーが顆粒状原料を別途取り扱ったり溶解したりすることなくレシピや飲料をカスタマイズできるようにします。プレミアム、オーガニック、植物由来甘味製品への関心の高まりが差別化されたシロップ品種の機会を生み出しており、注ぎやすい形態が便利な分量調整とブレンドを支えています。
用途別:食品が需要を支え、飲料がイノベーションのフロンティアとして台頭
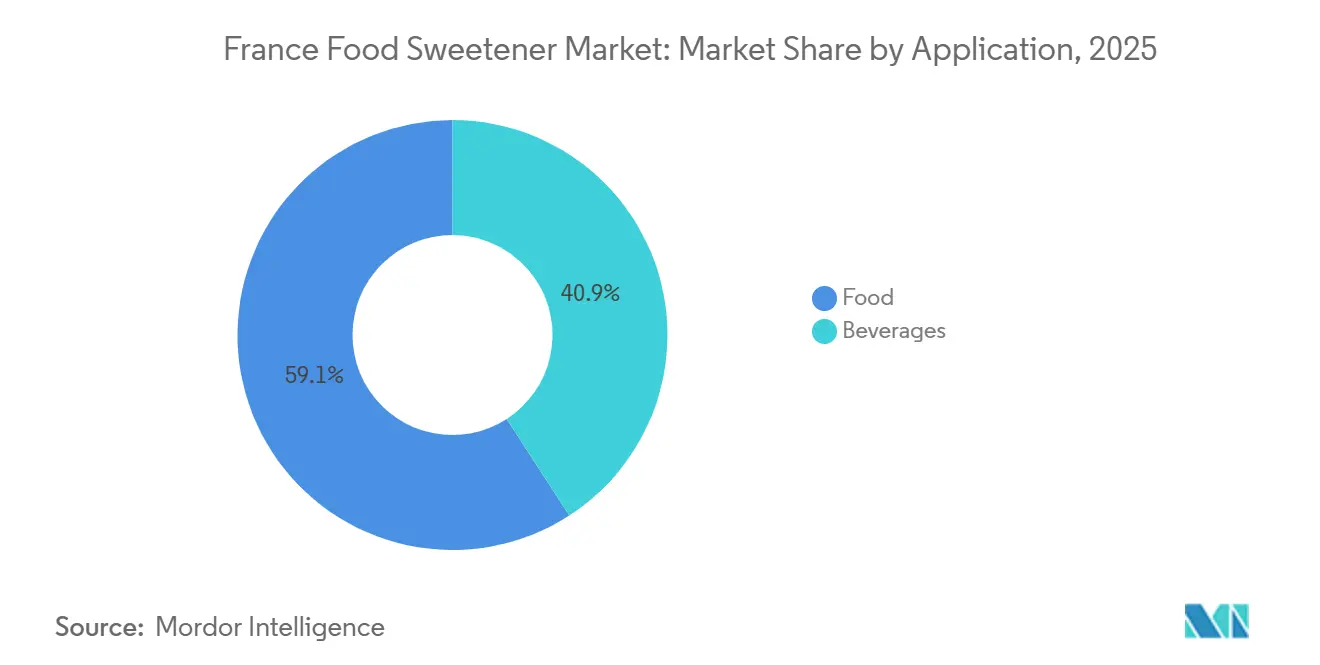
食品用途セグメントは2025年のフランス食品甘味料市場価値の59.13%を占め、日常食品における甘味原料の広範な使用と、味、テクスチャー、香り発現、全体的な製品受容性への貢献によって支えられています。甘味料は確立された食習慣に不可欠であり続けており、甘味は風味プロファイルのバランスをとり、一貫した官能特性を維持するうえで重要な役割を果たしています。甘い味の食品に対する消費者の親しみやすさと製品の楽しみにおける甘味の重要性によって、その継続的な用が強化されています。同時に、栄養組成への関心の高まりが低糖配合や代替甘味原料への関心を促し、食品用途セグメント内でのイノベーションの機会を生み出しています。
飲料は、2026年から2031年にかけてCAGR 7.09%を記録し、フランス食品甘味料市場で最も急成長する用途になると予測されています。セグメントの成長は、低糖炭酸飲料、機能性飲料、フレーバーウォーター、スポーツドリンクへの需要の増大によって支えられています。スポーツドリンクセグメントは、フィットネス、レクリエーション運動、アクティブなライフスタイルへの関心が水分補給および電解質補給製品への需要を高めるにつれて勢いを増しています。甘味料は電解質やその他の機能性原料の味のバランスをとるのに役立ち、飲料の嗜好性と低糖配合の開発を支援しています。フランスの国立青少年・民衆教育研究所(INJEP)によると、2024年には15歳以上の人口の71%が少なくとも1つの身体的またはスポーツ活動を実践しました[2]。このスポーツ参加の高い水準は、スポーツ栄養および水分補給製品の潜在的な拡大に関連する文脈を提供していますが、スポーツドリンクの消費を直接測定するものではありません。
地理的分析
フランスの食品甘味料市場は、確立された農業・砂糖加工産業によって支えられており、テンサイが国内砂糖生産の主要原料となっています。国内の栽培の地理的分布、確立された農業慣行、加工インフラは、食品メーカー向けの従来型甘味料の安定した供給維持に貢献しています。この産業はまた、農業生産者と砂糖加工業者との間の確立されたつながりから恩恵を受け、幅広い食品配合要件向けのビート由来砂糖の入手可能性を支えています。
フランス本土における主要なテンサイ栽培地域は、オー=ド=フランス、グラン・テスト、イル=ド=フランス、ノルマンディー、サントル=ヴァル・ド・ロワール、ブルゴーニュ=フランシュ=コンテ、ペイ・ド・ラ・ロワールです。これらの地域は総じて国のビート砂糖産業を支えており、栽培はフランス本土の主に北部および東部に集中しています。確立された農業活動と加工施設への近接性が地域のサプライチェーンを強化し、複数の地域にわたる生産が国内甘味料産業向けの原料供給の継続性に貢献しています。
フランスの業際団体であるCultures Sucreによると、2024年から2025年のキャンペーン期間中、オー=ド=フランスはフランスで最大のテンサイ生産地域であり、約200,125ヘクタールを栽培し、国全体の411,770ヘクタールの約49%を占めました[3]。この集中はオー=ド=フランスをフランスのテンサイ産業の主要生産地域として確立し、食品工および甘味料用途向けのビート由来砂糖の供給を支えています。
競合環境
フランスの食品甘味料市場は断片化しており、従来型砂糖、デンプン系甘味料、ポリオール、特殊甘味ソリューションにわたって競争が展開されています。主要企業にはTereos SCA、Cristal Union、Roquette Frères SA、Cargill, Incorporated、Tate & Lyle PLCが含まれます。TereosとCristal Unionは確立されたテンサイサプライチェーンと国内加工事業から恩恵を受け、Roquette、Cargill、Tate & Lyle PLCはより幅広い原料ポートフォリオと特殊甘味能力を通じて競争しています。競争環境は、製品ラインナップ、供給の信頼性、原料の機能性、価格設定、多様な食品配合ニーズへの対応能力によって形成されています。
市場全体の企業は、甘味料の機能性、甘味の一貫性、官能パフォーマンスを向上させるための技術革新にますます注力しています。甘味料ブレンド、味覚調整、原料最適化における開発は、低糖配合における苦味、後味の残留、口当たりの低下などの課題への対応を支援しています。イノベーションはまた、異なる甘味レベルと配合要件をサポートする植物由来甘味料、ポリオール、特殊炭水化物原料にも及んでいます。これらの能力により、市場参加者は味、テクスチャー、製品受容性を維持しながら低糖製品への需要に応えることができます。
競争上の差別化は、持続可能性、調達慣行、製品カスタマイズ、欧州食品安全要件への準拠によっても影響を受けています。企業は資源効率の改善、農業・原料サプライチェーンの最適化、クリーンラベルの嗜好と変化する栄養期待に合致した甘味ソリューションの開発に取り組んでいます。研究開発への投資、信頼性の高い原料の入手可能性、食品バリューチェーン全体にわたるパートナーシップが競争上のポジショニングをさらに支えています。食品の再配合が需要を形成し続けるなか、コスト、機能性、官能品質、持続可能性のバランスをとる能力が市場プレゼンスの維持に引き続き重要となります。
フランス食品甘味料業界のリーダー企業
-
Tereos SCA
-
Cristal Union
-
Roquette Frères SA
-
Cargill, Incorporated
-
Tate & Lyle PLC
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年5月:Tate & Lyle PLCは、強力な技術的進展を受け、BioHarvest Sciencesとの共同甘味料開発プログラムを複数の植物由来甘味料分子をカバーするよう拡大しました。拡大された範囲は、食品・飲料業界向けの天然由来甘味ソリューションを対象としています。
- 2025年9月:Cristal Unionは、フランスのセーヌ=エ=マルヌ県にあるナンジ砂糖工場の買収を完了し、協同組合グループの完全子会社としました。この買収により、Cristal Unionの工業生産能力が強化され、パリ南部のテンサイ栽培地域でのプレゼンスが拡大しました。
- 2025年5月:Tereosは、生産効率とエネルギー使用の改善を通じた工業脱炭素化を支援するため、フランスのパ=ド=カレー県アタンの工場に1,900万ユーロを投資しました。この投資により、工場の二酸化炭素排出量が削減される見込みです。
フランス食品甘味料市場レポートの範囲
食品甘味料とは、甘い味を付与するために食品や飲料に添加される天然または人工の物質です。フランス食品甘味料市場は、製品タイプ、形態、用途によってセグメント化されています。製品タイプに基づき、市場はスクロース、デンプン系甘味料および糖アルコール、高甘味度甘味料(HIS)、その他にセグメント化されています。デンプン系甘味料および糖アルコールはさらに、デキストロース、高果糖コーンシロップ(HFCS)、マルトデキストリン、ソルビトール、キシリトール、その他の糖アルコールにセグメント化されています。高甘味度甘味料(HIS)はさらに、スクラロース、アスパルテーム、サッカリン、シクラメート、アセスルファムK、ネオテーム、ステビア、その他の高甘味度甘味料(HIS)にセグメント化されています。形態に基づき、市場は固体および液体・シロップにセグメント化されています。用途に基づき、市場は食品および飲料にセグメント化されています。食品はさらに、ベーカリー・菓子、乳製品・デザート、食肉・セイボリー製品、ニュートラシューティカルズ・機能性食品、ソース・ドレッシング・スプレッド、その他の加工食品にセグメント化されています。飲料はさらに炭酸飲料、スポーツドリンク、その他の飲料にセグメント化されています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で行われています。
| スクロース | |
| デンプン系甘味料および糖アルコール | デキストロース |
| 高果糖コーンシロップ(HFCS) | |
| マルトデキストリン | |
| ソルビトール | |
| キシリトール | |
| その他の糖アルコール | |
| 高甘味度甘味料(HIS) | スクラロース |
| アスパルテーム | |
| サッカリン | |
| シクラメート | |
| アセスルファムK | |
| ネオテーム | |
| ステビア | |
| その他の高甘味度甘味料(HIS) | |
| その他 |
| 固体 |
| 液体・シロップ |
| 食品 | ベーカリー・菓子 |
| 乳製品・デザート | |
| 食肉・セイボリー製品 | |
| ニュートラシューティカルズ・機能性食品 | |
| ソース・ドレッシング・スプレッド | |
| その他の加工食品 | |
| 飲料 | 炭酸飲料 |
| スポーツドリンク | |
| その他の飲料 |
| 製品タイプ別 | スクロース | |
| デンプン系甘味料および糖アルコール | デキストロース | |
| 高果糖コーンシロップ(HFCS) | ||
| マルトデキストリン | ||
| ソルビトール | ||
| キシリトール | ||
| その他の糖アルコール | ||
| 高甘味度甘味料(HIS) | スクラロース | |
| アスパルテーム | ||
| サッカリン | ||
| シクラメート | ||
| アセスルファムK | ||
| ネオテーム | ||
| ステビア | ||
| その他の高甘味度甘味料(HIS) | ||
| その他 | ||
| 形態別 | 固体 | |
| 液体・シロップ | ||
| 用途別 | 食品 | ベーカリー・菓子 |
| 乳製品・デザート | ||
| 食肉・セイボリー製品 | ||
| ニュートラシューティカルズ・機能性食品 | ||
| ソース・ドレッシング・スプレッド | ||
| その他の加工食品 | ||
| 飲料 | 炭酸飲料 | |
| スポーツドリンク | ||
| その他の飲料 | ||
レポートで回答される主要な質問
2031年までのフランス食品甘味料市場の予測値は?
フランス食品甘味料市場は、2026年の1.89 ビリオン 米ドルからCAGR 5.45%で成長し、2031年までに2.46 ビリオン 米ドルに達すると予測されています。
フランスにおける食品甘味料需要をリードする製品タイプは何ですか?
スクロースが需要をリードし、2025年に65.35%のシェアを保有しています。フランスの確立されたテンサイ栽培と加工基盤が、食品・飲料用途全体での継続的な使用を支えています。
フランスで最も急成長している甘味料カテゴリーは何ですか?
高甘味度甘味料が最も急成長している製品カテゴリーであり、2031年にかけてCAGR 6.87%が予測されています。メーカーが低糖配合を求めるなか、植物由来代替品が注目を集めています。
フランスにおける代替甘味料の採用を制限する可能性のある要因は何ですか?
天然甘味料のコスト高、人工甘味料に対する消費者の懸念、好ましくない味のプロファイル、ポリオールに関連する消化器系の懸念が、より広範な採用を制約する可能性があります。