
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.9 十億米ドル |
| 市場規模 (2026) | 1.94 十億米ドル |
| 市場規模 (2031) | 2.19 十億米ドル |
| 成長率 (2026 - 2031) | 2.42 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーストラリア食品甘味料市場分析
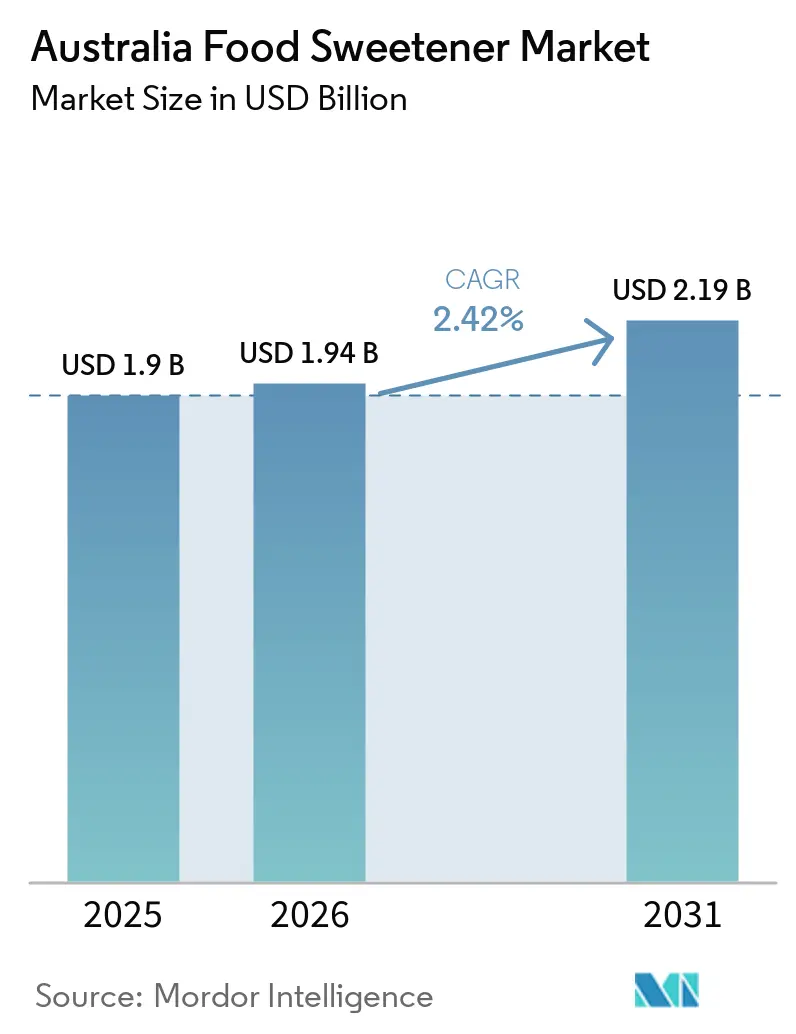
オーストラリア食品甘味料市場規模は2025年に1.90 ビリオン 米ドルと評価され、2026年には1.94 ビリオン 米ドル、2031年には2.19 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 2.42%で成長します。低糖質ダイエットが製品処方を変化させる中でも、特殊原料は従来のスクロースよりも単価が高いため、カテゴリーは金額ベースで拡大しています。炭酸飲料や加糖ヨーグルトに対する処方見直し目標の更新により、食品製造における低カロリー甘味システムへの需要が高まっています [1]。オーストラリアのサプライヤーはサトウキビ糖において確立した地位を持ちながら、地元の加工業者向けに特殊原料を開発する必要性が高まっています。高甘味度甘味料、希少糖、ブレンド品は、メーカーが甘味、カロリー削減、許容できる味、消費者が理解できる表示を必要とする場面でより重要性を増しています。したがって、オーストラリア食品甘味料市場は、処方改善、原料機能性、承認要件、特殊代替品の製造コストによって形成されています。
主要レポートのポイント
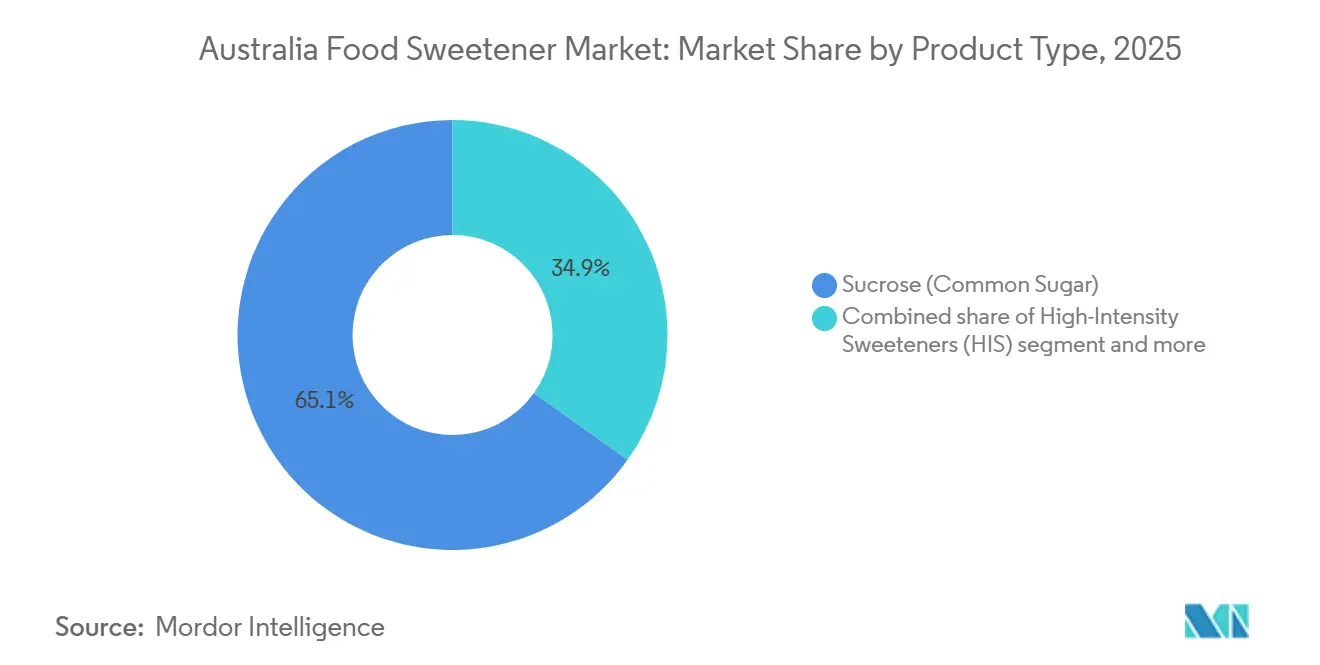
- 製品タイプ別では、スクロースが2025年のオーストラリア食品甘味料市場シェアの65.14%を占め、高甘味度甘味料は2031年にかけてCAGR 3.76%で成長すると予測されています。
- 形態別では、固体製品が2025年のカテゴリーの76.42%を占め、液体・シロップ形態は2031年にかけてCAGR 3.77%で成長すると予測されています。
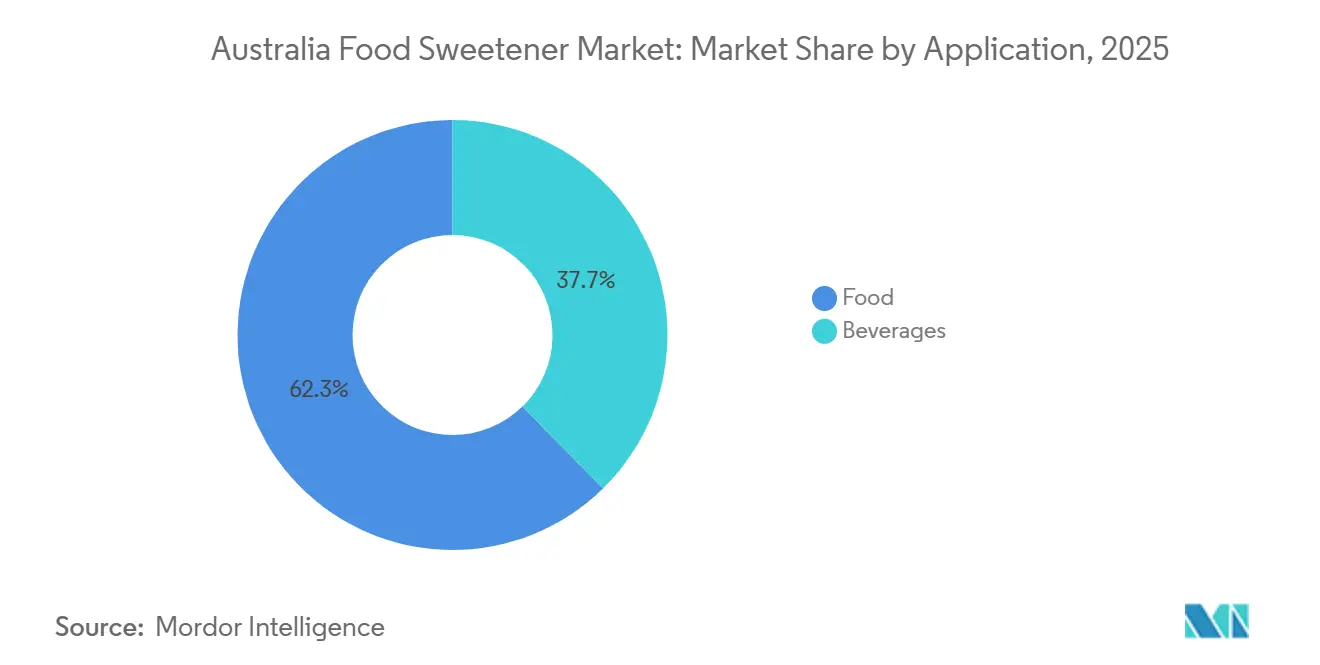
- 用途別では、食品が2025年のオーストラリア食品甘味料市場規模の62.34%を占め、飲料は2031年にかけてCAGR 3.89%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
オーストラリア食品甘味料市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低糖質製品に対する消費者需要の増加 | +0.75% | 都市部の小売および簡易食サービスに集中した全国規模 | 短期(2年以内) |
| 植物性食品処方の人気の高まり | +0.45% | プレミアム・特殊小売チャネルが牽引する全国規模 | 中期(2〜4年) |
| 甘味料抽出・加工技術の進歩 | +0.40% | グローバルサプライチェーン、クイーンズランド州での国内研究活動の台頭 | 中期(2〜4年) |
| クリーンラベル食品原料の採用拡大 | +0.45% | 全国規模、特に機能性食品、乳製品、健康志向スナック | 短期(2年以内) |
| 肥満・糖尿病の有病率の増加 | +0.60% | 全州・準州にわたる全国規模 | 長期(4年以上) |
| 体重管理への消費者関心の高まり | +0.35% | スポーツ栄養、プロテイン製品、GLP-1関連ダイエットへ拡大する全国規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
低糖質製品に対する消費者需要の増加
オーストラリアの飲料セクターは、販売量が増加する中で2025年に販売された総糖質量がさらに減少したと報告しており、メーカーが完成飲料の糖質を削減しても製品需要が継続できることを示しています。このパターンは、甘味製品をポートフォリオから除去するのではなく、代替することを促進します。処方担当者が甘味を維持しつつ既存の加工システムに適合する原料で砂糖を置き換える場合、オーストラリア食品甘味料市場は恩恵を受けます。健康食品パートナーシップのレビューは、炭酸飲料および加糖ヨーグルトにおける処方改善の政策的根拠を強化しました。ステビア濃縮液やスクラロースシロップを含む液体対応システムは、制御された投与量で添加できるため、連続飲料製造に適しています。メーカーは代替原料を選択する際に、風味、表示、コスト、消費者受容性のバランスを取る必要があります。
植物性食品処方の人気の高まり
2025年の植物性小売調査では、オーストラリアのスーパーマーケットで入手可能な植物性製品の数が2022年以降減少しており、肉代替品の減少も含まれていることが判明しました [2]。残存する製品は、低糖質化または栄養改善のために処方改善された従来食品との競争が激化しています。これにより、原料表示を損なうことなく許容できる味を支える甘味システムへの重点がより高まっています。ステビア、モンクフルーツ、イソマルツロースは、ブランドが天然原料調達、非GMOポジショニング、または有機適合処方を求める場合に適しています。植物性乳製品、特にオーツ麦ベースの製品は、低カロリー製品においてステビアとエリスリトールのブレンドの用途を提供します。したがって、オーストラリア食品甘味料市場は、異なるタンパク質、脂肪、風味プロファイルを持つ製品で機能する処方システムへの需要から恩恵を受けることができます。
甘味料抽出・加工技術の進歩
食品基準オーストラリア・ニュージーランドは2025年8月に申請A1318を承認し、レバウジオシドAを酵素的経路でレバウジオシドに変換することを許可しました [3]。この承認により、オーストラリア・ニュージーランド食品基準コードの下でステビオール配糖体の許可された製造経路が追加されました。2025年の科学的研究では、最終力価38.8 g/L、モル収率85.5%でレバウジオシドMを生産する2酵素カスケードが報告され、酵素的生産の商業的妥当性を支持しています。クイーンズランド大学とMSF Sugarは、オーストラリアのサトウキビシロップを希少糖に変換する微生物細胞工場に取り組んでいます。これらの開発により、従来の葉抽出への依存が軽減され、サプライヤーに原料生産の追加的な選択肢が提供される可能性があります。これらの経路が規模と競争力のあるコストを達成すれば、オーストラリア食品甘味料市場はより強靭な供給オプションを得られる可能性があります。
クリーンラベル食品原料の採用拡大
FSANZ消費者インサイトトラッカーは、消費者の66%が食品購入時に健康スターレーティングを定期的に使用し、39%が食品ラベルの健康効果表示を信頼していると報告しました。このギャップは、広範なウェルネス表示が原料自体に関する明確な情報よりも説得力が低い可能性があることを意味します。ステビアエキス、モンクフルーツ、または希少糖として識別される原料は、一般的な人工甘味料システムよりも直接的な表示アプローチを支持できます。D-アルロースはオーストラリアとニュージーランドで新規食品の承認経路を持ち、製品開発における明確な位置づけを与えています。この原料は、低カロリーポジショニングが重要な機能性乳製品、スポーツ栄養、菓子類に適しています。オーストラリア食品甘味料市場は、製品性能と食品会社がコンプライアンスに準拠した表示に使用できる文書を組み合わせるサプライヤーを評価する可能性が高いです。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 特殊甘味料の高い製造コスト | -0.25% | グローバルサプライチェーン、コスト重視のオーストラリア製造業におけるプレミアム甘味料への圧力 | 中期(2〜4年) |
| 食品添加物承認に関する厳格な規制 | -0.15% | FSANZフレームワーク下のオーストラリアおよびニュージーランド | 長期(4年以上) |
| 人工甘味料の安全性に関する消費者の懸念 | -0.10% | 全州の小売購買に影響する全国規模 | 短期(2年以内) |
| 原材料供給と価格の変動性 | -0.10% | クイーンズランド州のサトウキビ供給と中国のステビア調達へのエクスポージャーを持つグローバル規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
特殊甘味料の高い製造コスト
レバウジオシドDおよびレバウジオシドMを含む高純度ステビオール配糖体、ならびにアルロースなどの希少糖は、スクロースやグルコースシロップよりも製造コストが高くなります。これにより、コモディティベーカリー、加工肉、マスマーケット菓子類での使用が制限されます。酵素的生物変換は葉抽出に比べてコストを削減できますが、バイオリアクターと独自酵素への投資が必要です。クイーンズランド大学とMSF Sugarのプロジェクトは、オーストラリアのサトウキビシロップから製造された希少糖の広範な商業利用への中心的な障壁として製造コストを特定しています。小規模メーカーは、すべての製品に高甘味度甘味料システムを正当化するために必要な購買規模を持っていない場合があります。コストの収束は時間とともに改善される可能性がありますが、予測期間中にスクロースコストとの同等性を支持するものではありません。
食品添加物承認に関する厳格な規制
FSANZは、オーストラリア・ニュージーランド食品基準コードの基準1.3.1および附則15を通じて甘味料の使用を規制しています。新しい甘味料には、安全性評価、食事暴露レビュー、一日許容摂取量の検討、および許可使用条件が必要です。2025年3月に公表された申請A1325は、小麦粉ベースのホットプレート製品へのステビオール配糖体の使用拡大を求めています。この申請は、クランペット、ピクレット、パンケーキなどの製品への限定的な拡大でさえ、完全な規制評価が必要であることを示しています。これらの要件は、生物変換配糖体、甘味タンパク質、発酵由来化合物などの原料に対してコストと長い上市タイムラインをもたらします。オーストラリアとニュージーランドの共同フレームワークは、オーストラリア食品甘味料市場に参入する国際サプライヤーにとって規制計画を重要にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:スクロースが主要原料として維持される一方、高甘味度甘味料が拡大
スクロースは2025年のオーストラリア食品甘味料市場シェアの65.14%を占め、ベーカリーおよび菓子類における確立した役割を反映しています。完成品において甘味、嵩、水分保持、発酵サポート、褐変、構造に寄与します。これらの複合的な機能により、単一の高甘味度甘味料が完全に代替することは困難です。デンプン甘味料と糖アルコールは、食品加工全体でより特定の目的に使用されます。デキストロース、高果糖コーンシロップ、マルトデキストリン、ソルビトール、キシリトール、エリスリトールは、特定のテクスチャー、加工、または感覚特性を必要とする用途をサポートします。
高甘味度甘味料は2031年にかけてCAGR 3.76%で成長すると予測されており、オーストラリア食品甘味料市場において最も成長の速い製品カテゴリーとなっています。ステビア、スクラロース、アセスルファムKは、カロリー削減が優先される飲料処方改善および機能性食品開発に使用されています。申請A1325は、追加の食品カテゴリーへのステビオール配糖体の使用に関する継続的な規制活動を示しています。新興の特殊甘味料とブレンドシステムは依然として小規模なカテゴリーです。メーカーが甘味、カロリー削減、テクスチャーサポート、パッケージに使用できる原料ストーリーを必要とする場合に注目を集めます。これにより製品選択はより複雑になりますが、処方担当者が利用できる選択肢の範囲が広がります。


注記: 個別セグメントのシェアはレポート購入時に入手可能
形態別:固体製品が確立した地位を維持する一方、液体・シロップシステムが速く成長
固体製品は2025年のカテゴリーの76.42%を占めました。顆粒状および粉末状のスクロースは、ベーカリー、菓子類、ドライブレンド、小売テーブルトップ用途に深く統合されています。結晶性ポリオールと高純度ステビアパウダーも既存のドライ原料システムに適合します。固体形態は棚安定性、簡単な計量、一般的な製造設備との互換性を提供します。消費者が顆粒状エリスリトール・ステビアブレンドやタブレット型甘味料を使用する家庭用ベーキングやホット飲料用途において引き続き重要です。
液体・シロップ製品は2031年にかけてCAGR 3.77%で成長すると予測されています。レディ・トゥ・ドリンク飲料、ソース、調味料、液体乳製品は、別途溶解ステップを省略できるため溶解システムを好みます。液体スクラロースとステビア濃縮液は、連続飲料ラインでの制御された投与量を可能にします。Kerryは2025年の業績において、発酵由来のTastesense甘味低減技術を成長分野として特定しました。シロップはまた、顆粒甘味料が取り扱いや溶解の問題を生じさせる可能性があるスペシャルティコーヒーや簡易飲食サービスにも適しています。形態の決定は、メーカーのプロセス、完成品、および望ましい甘味制御レベルに引き続き関連しています。
用途別:食品が最大のポジションを維持する一方、飲料が成長をリード
食品は2025年のオーストラリア食品甘味料市場規模の62.34%を占めました。ベーカリーと菓子類は、甘味以外のいくつかの機能にスクロースを使用するため、このポジションの中心です。乳製品とデザートも処方改善の活発な分野です。健康食品パートナーシップのレビューは加糖ヨーグルトの低糖質目標を提案しており、代替甘味料への需要が増加する可能性があります。栄養補助食品と機能性食品は規模は小さいですが、天然甘味料がプレミアム価格を要求できる高付加価値用途です。
飲料は2031年にかけてCAGR 3.89%で成長すると予測されており、用途の中で最も速い成長率です。飲料会社は炭酸飲料、スポーツドリンク、レディ・トゥ・ドリンク機能性製品を処方改善しています。オーストラリア飲料評議会は、販売量が増加する中で2025年に砂糖の販売が減少したと報告しており、飲料成長と砂糖使用の継続的な分離を示しています。ソフトドリンクは引き続き重要な処方改善カテゴリーです。スポーツドリンクは、ゼロシュガーおよび低カロリーポジショニングをサポートするためにステビア、スクラロース、エリスリトールブレンドをますます使用しています。レディ・トゥ・ドリンクティー、機能性インフュージョン、フレーバーウォーターは、低用量ステビアが有用な小規模用途です。

競合環境
市場集中度
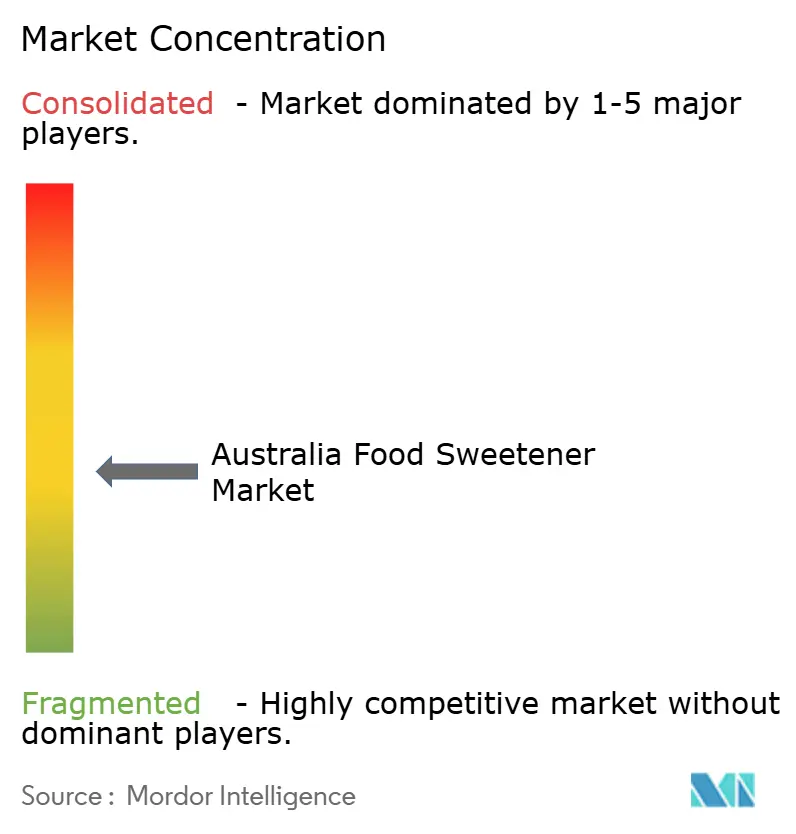
オーストラリア食品甘味料市場は、多国籍原料サプライヤーと国内または地域の専門プロバイダーとの競争を反映しています。スクロースは構造的に重要であり続ける一方、特殊原料は処方サポート、製品性能、供給安全性、表示オプションを通じて競争しています。MSF SugarとNaturally Sweet Productsは、特殊原料および天然甘味料カテゴリーでのポジションを開発しています。SwegenとBENEOもオーストラリアの食品処方担当者向けに差別化されたシステムを提供しています。この参加者の多様性は、少数のグループによって支配される市場ではなく、断片化した競争環境を支持しています。
Ingredionは2026年6月にTate & Lyleの全額現金買収の推奨を発表し、デンプン、食物繊維、スクラロース、ステビアのポートフォリオを統合する取引となります。Tate & Lyleの株主は2026年7月に必要な規制承認を条件とて申し出を受け入れました。提案された統合は、完了後に食品・飲料メーカーに対するサプライヤーの処方および価格設定ポジションを強化することが期待されています。Roquetteは2025年中にIFF Pharma Solutionsを買収した後、2026年1月にShift & Leadプランを開始しました。この動きは、特殊原料サプライヤー間でのポートフォリオ拡大の継続を反映しています。Tate & Lyleはまた、次世代甘味料開発プログラムに関連してBioHarvest Sciencesとの2026年10月のマイルストーンを報告しました。
国内生産能力は、オーストラリア食品甘味料市場における別の競争テーマです。クイーンズランド大学とMSF Sugarの希少糖プロジェクトは、オーストラリアのサトウキビシロップから低カロリー原料への経路を構築しようとしています。QUTのパイオニアバイオパイロットのアップグレードは、クイーンズランド州でのパイロット規模の食品グレード発酵作業をサポートします。SwegenのBesteviaポートフォリオは生物変換レバウジオシドに焦点を当て、BENEOのイソマルトとパラチノースシステムは機能性炭水化物用途に焦点を当てています。小規模な専門業者は、有機認証、特殊小売、および原料調達に対する消費者の関心との緊密な連携を通じて競争しています。大規模多国籍サプライヤー、技術重視の原料プロバイダー、国内専門業者のこの組み合わせと一致した市場集中スコア。
オーストラリア食品甘味料業界のリーダー企業
-
Cargill, Incorporated
-
Archer Daniels Midland Company
-
Tate & Lyle PLC
-
Kerry Group PLC
-
Roquette Frères S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年10月:Tate & Lyle PLCとBioHarvest Sciencesは、次世代甘味料プログラムにおける重要な開発マイルストーンを発表し、BioHarvestのBotanical Synthesis™プラットフォームが目標とする新規甘味ソリューションを生産できることを確認しました。このマイルストーンにより、特殊甘味料の従来の抽出または生物変換経路に代わる代替手段としてのプログラムの商業的可能性が前進しました。
- 2026年6月:クイーンズランド大学は、微生物細胞工場を使用してオーストラリアのサトウキビシロップを低カロリー希少糖に変換するMSF Sugarとの協力を含むバイオサステナビリティハブを正式に開設しました。
- 2025年9月:QUTは、オーストラリアおよびクイーンズランド州政府と食品・飲料アクセラレーターの支援を受け、マッカイを拠点とするパイオニアバイオパイロットの1,800万オーストラリアドルのアップグレードを開始しました。
オーストラリア食品甘味料市場レポートの範囲
オーストラリア食品甘味料市場は、製品タイプ別(スクロース(一般砂糖)、デンプン甘味料、糖アルコール、高甘味度甘味料(HIS))、形態別(固体および液体・シロップ)、用途別(食品および飲料)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
製品タイプ別
| スクロース(一般砂糖) | |
| デンプン甘味料と糖アルコール | デキストロース |
| 高果糖コーンシロップ(HFCS) | |
| マルトデキストリン | |
| ソルビトール | |
| キシリトール | |
| エリスリトール | |
| その他のデンプン甘味料と糖アルコール | |
| 高甘味度甘味料(HIS) | スクラロース |
| アスパルテーム | |
| サッカリン | |
| ネオテーム | |
| ステビア | |
| アセスルファムK | |
| チクロ | |
| その他の高甘味度甘味料(HIS) | |
| その他の製品タイプ |
形態別
| 固体 |
| 液体・シロップ |
用途別
| 食品 | ベーカリーおよび菓子類 |
| 乳製品およびデザート | |
| 食肉および惣菜製品 | |
| 栄養補助食品および機能性食品 | |
| ソース、ドレッシングおよびスプレッド | |
| その他の食品 | |
| 飲料 | ソフトドリンク |
| スポーツドリンク | |
| その他の飲料 |
| 製品タイプ別 | スクロース(一般砂糖) | |
| デンプン甘味料と糖アルコール | デキストロース | |
| 高果糖コーンシロップ(HFCS) | ||
| マルトデキストリン | ||
| ソルビトール | ||
| キシリトール | ||
| エリスリトール | ||
| その他のデンプン甘味料と糖アルコール | ||
| 高甘味度甘味料(HIS) | スクラロース | |
| アスパルテーム | ||
| サッカリン | ||
| ネオテーム | ||
| ステビア | ||
| アセスルファムK | ||
| チクロ | ||
| その他の高甘味度甘味料(HIS) | ||
| その他の製品タイプ | ||
| 形態別 | 固体 | |
| 液体・シロップ | ||
| 用途別 | 食品 | ベーカリーおよび菓子類 |
| 乳製品およびデザート | ||
| 食肉および惣菜製品 | ||
| 栄養補助食品および機能性食品 | ||
| ソース、ドレッシングおよびスプレッド | ||
| その他の食品 | ||
| 飲料 | ソフトドリンク | |
| スポーツドリンク | ||
| その他の飲料 | ||
レポートで回答される主要な質問
オーストラリア食品甘味料市場の予測値はいくらですか?
このカテゴリーは2031年までに2.19 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 2.42%で成長します。
オーストラリアで最も速く成長している製品カテゴリーはどれですか?
高甘味度甘味料は2031年にかけてCAGR 3.76%で成長すると予測されています。
最も勢いを増している形態はどれですか?
液体・シロップ甘味料は飲料および液体食品製造に適しているため、2031年にかけてCAGR 3.77%で成長すると予測されています。
FSANZは甘味料イノベーションにどのような役割を果たしていますか?
FSANZは安全性と許可使用を評価しており、2025年のレバウジオシドM生産のための酵素的経路の承認を含みます。