
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
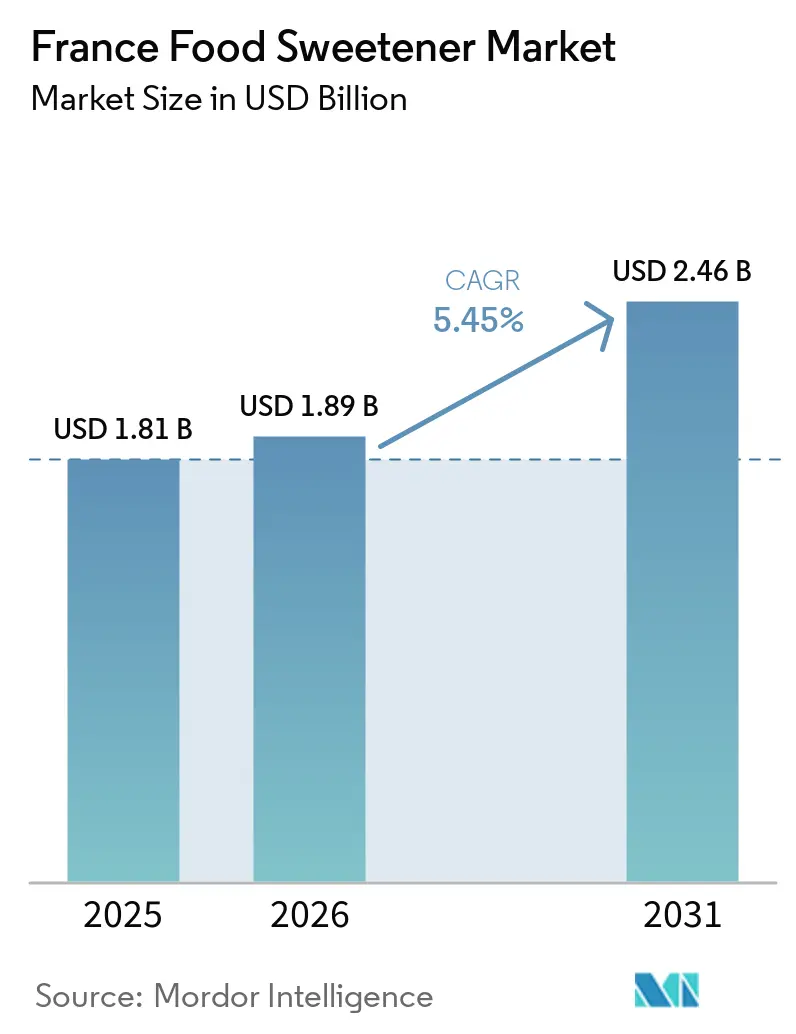
| Tamaño del mercado en el año base (2025) | 1.81 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.89 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.46 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.45 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Edulcorantes Alimentarios en Francia por Mordor Intelligence
Se espera que el tamaño del Mercado de Edulcorantes Alimentarios en Francia crezca de 1,81 mil millones de USD en 2025 a 1,89 mil millones de USD en 2026, alcanzando 2,46 mil millones de USD en 2031, a una CAGR del 5,45% durante 2026–2031. El mercado está respaldado por la continua importancia del dulzor en el mantenimiento de la palatabilidad del producto, el equilibrio de sabores y la calidad sensorial general en el consumo alimentario cotidiano. La demanda también está determinada por la necesidad de preservar la textura, la sensación en boca, la estabilidad y la consistencia del sabor al ajustar el contenido de azúcar, ya que el dulzor contribuye a varias propiedades funcionales más allá del gusto por sí solo. Los avances en la mezcla de edulcorantes, la modulación del sabor y la optimización de ingredientes están ayudando a abordar los desafíos de formulación y a mejorar la aceptabilidad de los productos con azúcar reducida.
Conclusiones Clave del Informe
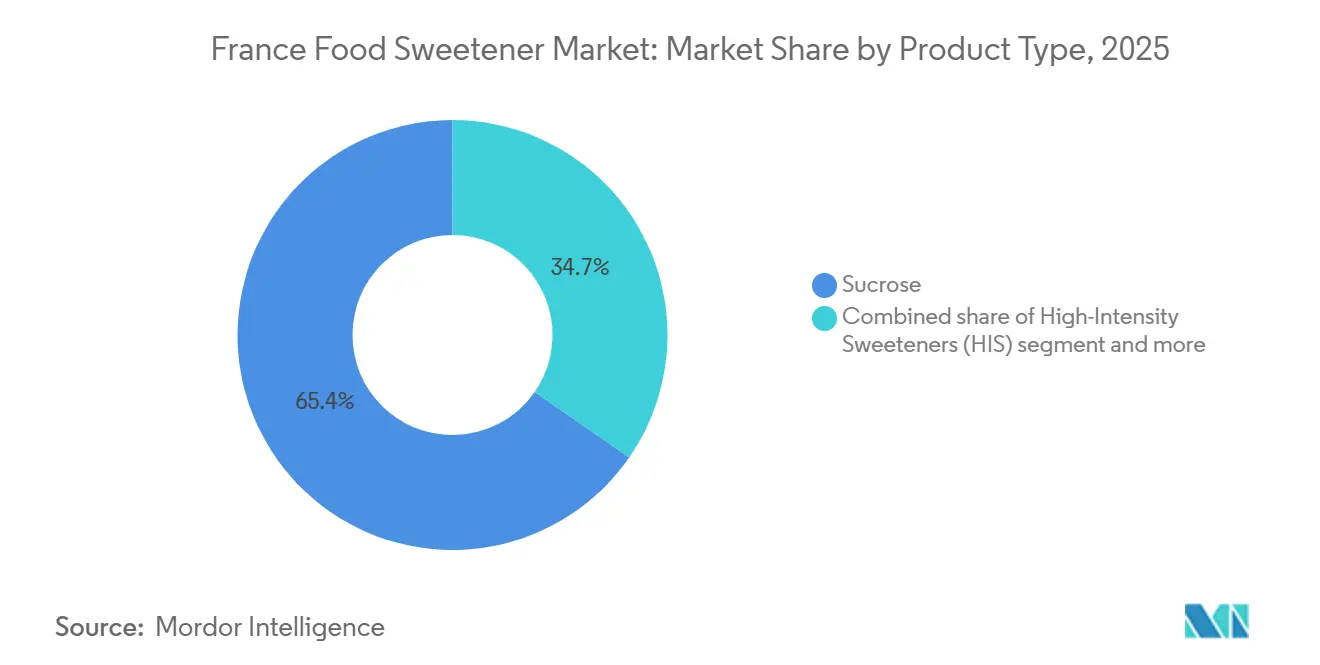
- Por tipo de producto, la sacarosa representó el 65,35% de la participación del mercado de edulcorantes alimentarios en Francia en 2025, mientras que se prevé que los edulcorantes de alta intensidad crezcan a una CAGR del 6,87% hasta 2031.
- Por forma, los edulcorantes sólidos representaron el 63,23% de la participación del mercado de edulcorantes alimentarios en Francia en 2025, mientras que se proyecta que los formatos líquidos y en jarabe se expandan a una CAGR del 6,71% hasta 2031.
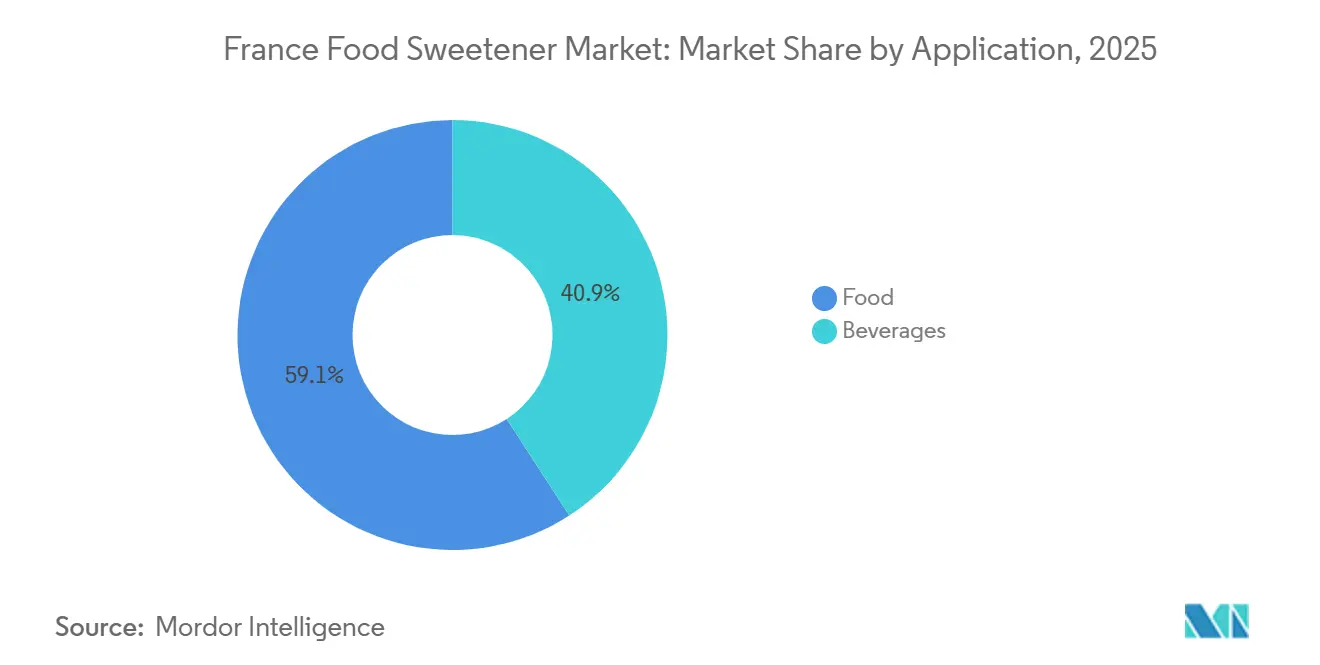
- Por aplicación, los alimentos representaron el 59,13% del tamaño del mercado de edulcorantes alimentarios en Francia en 2025, mientras que se prevé que las bebidas registren la CAGR más alta del 7,09% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Edulcorantes Alimentarios en Francia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de productos alimentarios y bebidas con azúcar reducida | +1.4% | Nacional, concentrado en los clústeres alimentarios de Île-de-France, Auvernia-Ródano-Alpes y Bretaña | Corto plazo (≤ 2 años) |
| Creciente prevalencia de elecciones alimentarias conscientes de la salud | +1.1% | Nacional, con marcada influencia urbana en el Gran París y las áreas metropolitanas de Lyon | Mediano plazo (2–4 años) |
| Crecimiento en alimentos funcionales e innovación en productos de etiqueta limpia | +0.8% | Nacional, con ganancias tempranas en Bretaña (lácteos), Auvernia-Ródano-Alpes (nutracéuticos) | Mediano plazo (2–4 años) |
| Avances tecnológicos en la mezcla de edulcorantes | +0.7% | Nacional, adopción en empresas de Alimentos y Bebidas con sede en Île-de-France | Largo plazo (≥ 4 años) |
| Uso de edulcorantes en productos de nutrición deportiva y funcional | +0.5% | Nacional, con clústeres de nutrición especializada en la región de París y Auvernia-Ródano-Alpes | Mediano plazo (2–4 años) |
| Apoyo regulatorio para la reducción del consumo de azúcar | +0.8% | Nacional; el marco de reevaluación de la EFSA a nivel de la UE se aplica a todos los operadores franceses | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Productos Alimentarios y Bebidas con Azúcar Reducida
La creciente demanda de productos alimentarios y bebidas con azúcar reducida está apoyando la expansión del mercado, ya que los fabricantes de alimentos reformulan los productos existentes para reducir el contenido de azúcar manteniendo el dulzor, el sabor y la aceptabilidad general del producto. La creciente atención de los consumidores al consumo de azúcar y su asociación con la salud dental, el control del peso y la salud metabólica está fomentando la adopción de ingredientes edulcorantes alternativos en alimentos envasados y bebidas. Los fabricantes están incorporando edulcorantes de alta intensidad, polioles e ingredientes edulcorantes de origen vegetal en las formulaciones de productos para lograr el dulzor deseado con un contenido de azúcar reducido. Esta tendencia es particularmente relevante para los desarrolladores de productos que buscan alinear las formulaciones con los objetivos de reducción de azúcar de Francia y la demanda de los consumidores de opciones alimentarias cotidianas más saludables.
Creciente Prevalencia de Elecciones Alimentarias Conscientes de la Salud
La creciente prevalencia de elecciones alimentarias conscientes de la salud está apoyando el Mercado Francés de Edulcorantes Alimentarios a medida que los consumidores prestan más atención al consumo de azúcar añadida y a la composición nutricional de los alimentos y bebidas cotidianos. Por ejemplo, según France Assos Santé, una asociación nacional francesa que representa a los usuarios de la atención sanitaria, el 92% de los participantes informó haber reducido su consumo de azúcar añadida en 2024[1]. Esto pone de relieve el creciente compromiso con las prácticas de reducción de azúcar entre los consumidores y alienta a los fabricantes de alimentos y bebidas a explorar estrategias de reformulación que mantengan el dulzor al tiempo que reducen el contenido de azúcar. Como resultado, la demanda de ingredientes edulcorantes alternativos, incluidos los edulcorantes de alta intensidad, los polioles y los edulcorantes de origen vegetal, está respaldada por los esfuerzos de los fabricantes por satisfacer las preferencias dietéticas en evolución y desarrollar productos alineados con el consumo consciente del azúcar.
Crecimiento en Alimentos Funcionales e Innovación en Productos de Etiqueta Limpia
El crecimiento en alimentos funcionales y la innovación en productos de etiqueta limpia está apoyando el Mercado al aumentar la relevancia de los ingredientes edulcorantes que se alinean con los objetivos nutricionales, la transparencia de ingredientes y las preferencias de bienestar. Los consumidores buscan cada vez más productos que ofrezcan beneficios como proteínas añadidas, fibra, probióticos o perfiles nutricionales mejorados sin un contenido excesivo de azúcar. Las preferencias de etiqueta limpia también están impulsando una mayor atención al origen de los ingredientes, la familiaridad y la naturalidad percibida, apoyando el interés en los edulcorantes de origen vegetal y las soluciones edulcorantes alternativas. Estas tendencias están fortaleciendo el papel de los edulcorantes en el desarrollo de productos que equilibran el dulzor, el sabor y el posicionamiento nutricional, mientras que la demanda de formulaciones con azúcar reducida y funcionales está ampliando el uso potencial de ingredientes edulcorantes alternativos en el mercado alimentario francés.
Avances Tecnológicos en la Mezcla de Edulcorantes
Los avances tecnológicos en la mezcla de edulcorantes apoyan el mercado francés de edulcorantes alimentarios al mejorar la calidad del sabor y la funcionalidad de las formulaciones con azúcar reducida. La combinación de diferentes edulcorantes permite a los fabricantes equilibrar los perfiles de dulzor de manera más eficaz, ayudando a reducir el amargor, las notas metálicas y los sabores residuales persistentes asociados con ciertos edulcorantes de alta intensidad. La mezcla también ayuda a lograr una experiencia de dulzor más similar al azúcar al tiempo que mejora el equilibrio del sabor y la sensación en boca, haciendo que los edulcorantes alternativos sean más adecuados para una gama más amplia de aplicaciones en alimentos y bebidas. Los avances en la optimización sensorial y las técnicas de modulación del sabor apoyan aún más el desarrollo de combinaciones de edulcorantes adaptadas a requisitos de formulación específicos, fortaleciendo el papel de los sistemas edulcorantes mezclados en el mercado de alimentos con azúcar reducida de Francia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos más elevados de los edulcorantes naturales en comparación con las opciones tradicionales | -1.2% | Nacional; más pronunciado en los segmentos de mercado medio sensibles al precio en todas las regiones | Mediano plazo (2–4 años) |
| Escepticismo del consumidor sobre la seguridad de los edulcorantes artificiales | -0.9% | Nacional, amplificado en los mercados urbanos conscientes de la salud (París, Lyon, Burdeos) | Corto plazo (≤ 2 años) |
| Perfiles de sabor desfavorables y sabor residual persistente | -0.6% | Nacional, afecta particularmente a las bebidas listas para consumir y a las categorías de lácteos | Mediano plazo (2–4 años) |
| Posible malestar digestivo asociado con los polioles | -0.4% | Nacional, más relevante en los clústeres de confitería endulzada con polioles de alto volumen | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costos Más Elevados de los Edulcorantes Naturales en Comparación con las Opciones Tradicionales
Los costos más elevados de los edulcorantes naturales en comparación con el azúcar convencional limitan su asequibilidad y una adopción más amplia en aplicaciones sensibles al precio, restringiendo el crecimiento del Mercado. Los edulcorantes como los extractos de stevia y otras alternativas de origen vegetal incurren en gastos adicionales relacionados con el abastecimiento agrícola, la extracción, la purificación y la estandarización de la calidad. Estos costos hacen que las alternativas naturales sean menos atractivas comercialmente en comparación con los edulcorantes establecidos como la sacarosa, particularmente en productos que requieren grandes volúmenes de ingredientes. Las diferencias de precio también influyen en las decisiones de compra, ya que los consumidores pueden estar menos dispuestos a pagar una prima por productos formulados con ingredientes edulcorantes naturales.
Escepticismo del Consumidor sobre la Seguridad de los Edulcorantes Artificiales
El escepticismo del consumidor sobre la seguridad de los edulcorantes artificiales actúa como una restricción en el Mercado Francés de Edulcorantes Alimentarios al crear incertidumbre en torno a los efectos percibidos sobre la salud de los ingredientes edulcorantes sintéticos. Las preocupaciones sobre las posibles implicaciones para la salud a largo plazo, los efectos metabólicos y la seguridad de los edulcorantes consumidos con frecuencia hacen que algunos consumidores sean reacios a elegir productos que contengan ingredientes como el aspartamo, la sucralosa y la sacarina. Estas percepciones pueden impulsar la preferencia hacia el azúcar convencional o los edulcorantes considerados más naturales, limitando la aceptación de ciertas alternativas artificiales a pesar de su aprobación regulatoria. La Autoridad Europea de Seguridad Alimentaria (EFSA) evalúa los edulcorantes en cuanto a su seguridad y establece condiciones de uso aceptables; sin embargo, el debate público en curso sobre los edulcorantes artificiales continúa influyendo en la confianza del consumidor y en las preferencias de compra.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: La Sacarosa Domina, pero los EAI son Reformulados por la Ciencia y la Regulación
La sacarosa representó el 65,35% del valor del Mercado de Edulcorantes Alimentarios en Francia en 2025, lo que refleja su papel establecido como ingrediente edulcorante convencional. Esta posición está respaldada por su perfil de sabor familiar, su rendimiento predecible y su amplia compatibilidad con los procesos de fabricación de alimentos existentes. La sacarosa proporciona dulzor equilibrado, volumen, textura y sensación en boca, lo que hace difícil reemplazarla completamente con edulcorantes de alta intensidad, que aportan dulzor sin replicar las propiedades físicas y funcionales del azúcar. La sacarosa también ofrece a los fabricantes un ingrediente bien comprendido con un comportamiento de procesamiento consistente y un rendimiento de formulación fiable, lo que ayuda a mantener la calidad del producto en los lotes de producción.
Se proyecta que los edulcorantes de alta intensidad (EAI) sean el segmento de más rápido crecimiento del Mercado de Edulcorantes Alimentarios en Francia, registrando una CAGR del 6,87% durante 2026–2031. Los desarrollos en glucósidos de esteviol están contribuyendo al crecimiento del segmento al mejorar los métodos de producción de ingredientes y ampliar la gama de opciones de edulcorantes disponibles para formulaciones comerciales. Por ejemplo, en abril de 2025, la Comisión Europea autorizó una variante de glucósido de esteviol producida por fermentación, E 960b, en virtud del Reglamento de la Comisión (UE) 2025/652, estableciendo especificaciones y condiciones de uso permitidas para el ingrediente. Este desarrollo regulatorio apoya la aplicación comercial de edulcorantes derivados de la fermentación y alienta a los fabricantes a explorar nuevas opciones de ingredientes para formulaciones con azúcar reducida.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma: Los Sólidos Lideran en Volumen, los Formatos Líquidos se Aceleran con la Innovación en Bebidas
Los edulcorantes sólidos representaron el 63,23% del valor del Mercado de Edulcorantes Alimentarios en Francia en 2025, respaldados por su papel establecido en la edulcoración cotidiana y su versatilidad en diferentes necesidades de preparación de alimentos. Sus formas cristalinas y en polvo ofrecen una dosificación conveniente, un comportamiento de disolución predecible y una fácil incorporación en recetas domésticas, apoyando el uso continuo en cocina, repostería y preparación de bebidas. La familiaridad del consumidor con el azúcar granulado y los ingredientes edulcorantes en polvo refuerza la aceptación, mientras que la disponibilidad en diferentes tamaños de grano y formatos se adapta a variados requisitos culinarios. La estabilidad de los ingredientes secos en condiciones de almacenamiento adecuadas también favorece una vida útil más larga y un uso conveniente en la despensa.
Se proyecta que los edulcorantes líquidos y en jarabe sean la forma de más rápido crecimiento en el Mercado de Edulcorantes Alimentarios en Francia, registrando una CAGR del 6,71% durante 2026–2031. El crecimiento está respaldado por el creciente interés en formatos de edulcoración especializados, incluido el jarabe de agave y otras alternativas líquidas de origen natural, a medida que los consumidores exploran opciones que ofrecen perfiles de sabor distintivos e incorporación conveniente en la preparación de alimentos. Los jarabes también proporcionan flexibilidad para ajustar la intensidad y la consistencia del dulzor, lo que permite a los usuarios personalizar recetas y bebidas sin manipular ni disolver por separado ingredientes granulares. El creciente interés en productos edulcorantes premium, orgánicos y de origen vegetal está creando oportunidades para variedades de jarabe diferenciadas, mientras que su formato vertible favorece una dosificación y mezcla convenientes.
Por Aplicación: Los Alimentos Anclan la Demanda, las Bebidas Emergen como la Frontera de la Innovación
El segmento de aplicación de alimentos representó el 59,13% del valor del Mercado de Edulcorantes Alimentarios en Francia en 2025, respaldado por el uso generalizado de ingredientes edulcorantes en productos alimentarios cotidianos y su contribución al sabor, la textura, el desarrollo del aroma y la aceptabilidad general del producto. Los edulcorantes siguen siendo parte integral de los hábitos dietéticos establecidos, donde el dulzor desempeña un papel importante en el equilibrio de los perfiles de sabor y el mantenimiento de características sensoriales consistentes. Su uso continuo está reforzado por la familiaridad del consumidor con los alimentos de sabor dulce y la importancia del dulzor en el disfrute del producto. Al mismo tiempo, la creciente atención a la composición nutricional está fomentando el interés en formulaciones con azúcar reducida e ingredientes edulcorantes alternativos, creando oportunidades de innovación dentro del segmento de aplicación de alimentos.
Se proyecta que las bebidas sean la aplicación de más rápido crecimiento en el Mercado de Edulcorantes Alimentarios en Francia, registrando una CAGR del 7,09% durante 2026–2031. El crecimiento del segmento está respaldado por la creciente demanda de refrescos con azúcar reducida, bebidas funcionales, aguas saborizadas y bebidas deportivas. El segmento de bebidas deportivas está ganando impulso a medida que el interés en el fitness, el ejercicio recreativo y los estilos de vida activos aumenta la demanda de productos de hidratación y reposición de electrolitos. Los edulcorantes ayudan a equilibrar el sabor de los electrolitos y otros ingredientes funcionales, apoyando la palatabilidad de las bebidas y el desarrollo de formulaciones con azúcar reducida. Según el Instituto Nacional de la Juventud y la Educación Popular de Francia (INJEP), el 71% de las personas de 15 años o más practicó al menos una actividad física o deportiva en 2024[2]. Este alto nivel de participación deportiva proporciona un contexto relevante para la posible expansión de los productos de nutrición deportiva e hidratación, aunque no mide directamente el consumo de bebidas deportivas.

Análisis Geográfico
El mercado de edulcorantes alimentarios de Francia está respaldado por una industria agrícola y de procesamiento de azúcar bien establecida, con la remolacha azucarera como principal materia prima para la producción doméstica de azúcar. La distribución geográfica del cultivo en el país, las prácticas agrícolas establecidas y la infraestructura de procesamiento ayudan a mantener un suministro fiable de edulcorantes convencionales para los fabricantes de alimentos. La industria también se beneficia de las conexiones establecidas entre los productores agrícolas y los procesadores de azúcar, apoyando la disponibilidad de azúcar derivada de la remolacha para una amplia gama de requisitos de formulación alimentaria.
Las principales regiones productoras de remolacha azucarera en la Francia continental son Altos de Francia, Gran Este, Île-de-France, Normandía, Centro-Valle del Loira, Borgoña-Franco Condado y Países del Loira. Estas regiones apoyan colectivamente la industria azucarera de remolacha del país, con el cultivo concentrado principalmente en las partes norte y este de la Francia continental. Sus actividades agrícolas establecidas y su proximidad a las instalaciones de procesamiento fortalecen la cadena de suministro regional, mientras que la producción en múltiples regiones contribuye a la continuidad de la disponibilidad de materias primas para la industria doméstica de edulcorantes.
Según Cultures Sucre, una asociación interprofesional francesa, durante la campaña 2024–2025, Altos de Francia fue la principal región productora de remolacha azucarera en Francia, cultivando aproximadamente 200.125 hectáreas, lo que representa casi el 49% del total nacional de 411.770 hectáreas[3]. Esta concentración establece a Altos de Francia como la principal región productora de la industria de remolacha azucarera de Francia, apoyando el suministro de azúcar derivada de la remolacha para el procesamiento de alimentos y las aplicaciones de edulcorantes.
Panorama Competitivo
Concentración del Mercado
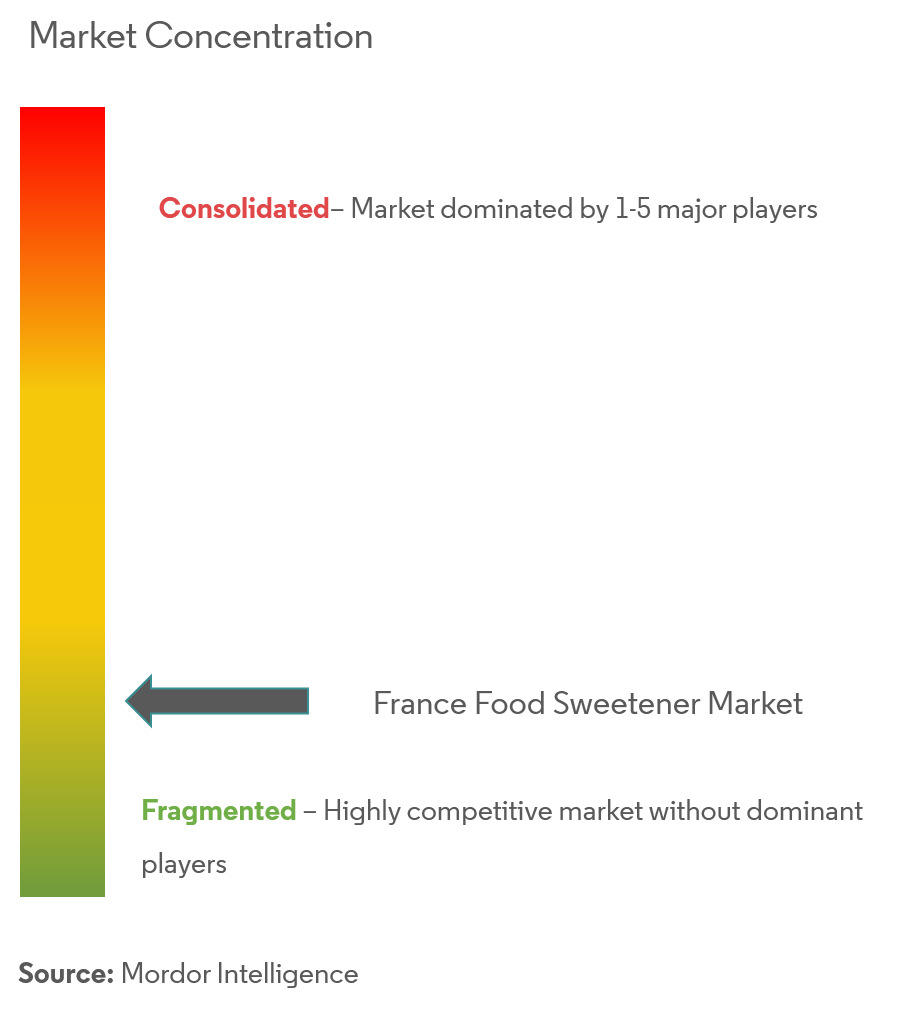
El mercado francés de edulcorantes alimentarios está fragmentado, con competencia que abarca el azúcar convencional, los edulcorantes a base de almidón, los polioles y las soluciones edulcorantes especializadas. Los principales actores incluyen Tereos SCA, Cristal Union, Roquette Frères SA, Cargill, Incorporated y Tate & Lyle PLC. Tereos y Cristal Union se benefician de cadenas de suministro de remolacha azucarera establecidas y operaciones de procesamiento domésticas, mientras que Roquette, Cargill y Tate & Lyle compiten a través de carteras de ingredientes más amplias y capacidades de edulcoración especializadas. El entorno competitivo está determinado por la gama de productos, la fiabilidad del suministro, la funcionalidad de los ingredientes, los precios y la capacidad de atender diversas necesidades de formulación alimentaria.
Las empresas del mercado se centran cada vez más en la innovación tecnológica para mejorar la funcionalidad de los edulcorantes, la consistencia del dulzor y el rendimiento sensorial. Los desarrollos en la mezcla de edulcorantes, la modulación del sabor y la optimización de ingredientes ayudan a abordar desafíos como el amargor, el sabor residual persistente y la reducción de la sensación en boca en formulaciones con azúcar reducida. La innovación también se extiende a los edulcorantes de origen vegetal, los polioles y los ingredientes de carbohidratos especializados que admiten diferentes niveles de dulzor y requisitos de formulación. Estas capacidades permiten a los participantes del mercado responder a la demanda de productos con azúcar reducida manteniendo el sabor, la textura y la aceptabilidad del producto.
La diferenciación competitiva también está influenciada por la sostenibilidad, las prácticas de abastecimiento, la personalización de productos y el cumplimiento de los requisitos europeos de seguridad alimentaria. Las empresas trabajan para mejorar la eficiencia de los recursos, optimizar las cadenas de suministro agrícolas y de ingredientes, y desarrollar soluciones edulcorantes que se alineen con las preferencias de etiqueta limpia y las expectativas nutricionales cambiantes. La inversión en investigación y desarrollo, la disponibilidad fiable de ingredientes y las asociaciones a lo largo de la cadena de valor alimentaria apoyan aún más el posicionamiento competitivo. A medida que la reformulación de alimentos continúa dando forma a la demanda, la capacidad de equilibrar el costo, la funcionalidad, la calidad sensorial y la sostenibilidad seguirá siendo importante para mantener la presencia en el mercado.
Líderes de la Industria de Edulcorantes Alimentarios en Francia
-
Tereos SCA
-
Cristal Union
-
Roquette Frères SA
-
Cargill, Incorporated
-
Tate & Lyle PLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Mayo de 2026: Tate & Lyle amplió su programa conjunto de desarrollo de edulcorantes con BioHarvest Sciences para abarcar múltiples moléculas edulcorantes de origen vegetal, tras un sólido progreso técnico. El alcance ampliado apunta a soluciones edulcorantes de origen natural para la industria de alimentos y bebidas.
- Septiembre de 2025: Cristal Union completó la adquisición de la fábrica de azúcar Sucrerie de Nangis en Sena y Marne, Francia, convirtiéndola en una filial de propiedad total del grupo cooperativo. La adquisición fortaleció la capacidad industrial de Cristal Union y amplió su presencia en la región productora de remolacha azucarera al sur de París.
- Mayo de 2025: Tereos invirtió 19 millones de EUR en su planta de Attin en Paso de Calais, Francia, para apoyar la descarbonización industrial mediante mejoras en la eficiencia de producción y el uso de energía. Se esperaba que la inversión redujera las emisiones de dióxido de carbono de la planta.
Alcance del Informe del Mercado de Edulcorantes Alimentarios en Francia
Un edulcorante alimentario es cualquier sustancia natural o artificial añadida a los alimentos o bebidas para impartir un sabor dulce. El Mercado de Edulcorantes Alimentarios en Francia está segmentado por tipo de producto, forma y aplicación. Según el tipo de producto, el mercado está segmentado en sacarosa, edulcorantes de almidón y alcoholes de azúcar, edulcorantes de alta intensidad (EAI) y otros. Los edulcorantes de almidón y los alcoholes de azúcar se segmentan adicionalmente en dextrosa, jarabe de maíz de alta fructosa (JMAF), maltodextrina, sorbitol, xilitol y otros alcoholes de azúcar. Los edulcorantes de alta intensidad (EAI) se segmentan adicionalmente en sucralosa, aspartamo, sacarina, ciclamato, acesulfamo-K, neotamo, stevia y otros edulcorantes de alta intensidad (EAI). Según la forma, el mercado está segmentado en sólido y líquido/jarabe. Según la aplicación, el mercado está segmentado en alimentos y bebidas. Los alimentos se segmentan adicionalmente en panadería y confitería, lácteos y postres, productos cárnicos y salados, nutracéuticos y alimentos funcionales, salsas, aderezos y untables, y otros alimentos procesados. Las bebidas se segmentan adicionalmente en refrescos, bebidas deportivas y otras bebidas. Para cada segmento, el dimensionamiento y el pronóstico del mercado se han realizado en función del valor (en USD).
Por Tipo de Producto
| Sacarosa | |
| Edulcorantes de Almidón y Alcoholes de Azúcar | Dextrosa |
| Jarabe de Maíz de Alta Fructosa (JMAF) | |
| Maltodextrina | |
| Sorbitol | |
| Xilitol | |
| Otros Alcoholes de Azúcar | |
| Edulcorantes de Alta Intensidad (EAI) | Sucralosa |
| Aspartamo | |
| Sacarina | |
| Ciclamato | |
| Acesulfamo-K | |
| Neotamo | |
| Stevia | |
| Otros Edulcorantes de Alta Intensidad (EAI) | |
| Otros |
Por Forma
| Sólido |
| Líquido/Jarabe |
Por Aplicación
| Alimentos | Panadería y Confitería |
| Lácteos y Postres | |
| Productos Cárnicos y Salados | |
| Nutracéuticos y Alimentos Funcionales | |
| Salsas, Aderezos y Untables | |
| Otros Alimentos Procesados | |
| Bebidas | Refrescos |
| Bebidas Deportivas | |
| Otras Bebidas |
| Por Tipo de Producto | Sacarosa | |
| Edulcorantes de Almidón y Alcoholes de Azúcar | Dextrosa | |
| Jarabe de Maíz de Alta Fructosa (JMAF) | ||
| Maltodextrina | ||
| Sorbitol | ||
| Xilitol | ||
| Otros Alcoholes de Azúcar | ||
| Edulcorantes de Alta Intensidad (EAI) | Sucralosa | |
| Aspartamo | ||
| Sacarina | ||
| Ciclamato | ||
| Acesulfamo-K | ||
| Neotamo | ||
| Stevia | ||
| Otros Edulcorantes de Alta Intensidad (EAI) | ||
| Otros | ||
| Por Forma | Sólido | |
| Líquido/Jarabe | ||
| Por Aplicación | Alimentos | Panadería y Confitería |
| Lácteos y Postres | ||
| Productos Cárnicos y Salados | ||
| Nutracéuticos y Alimentos Funcionales | ||
| Salsas, Aderezos y Untables | ||
| Otros Alimentos Procesados | ||
| Bebidas | Refrescos | |
| Bebidas Deportivas | ||
| Otras Bebidas | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de edulcorantes alimentarios en Francia para 2031?
Se proyecta que el mercado de edulcorantes alimentarios en Francia alcance 2,46 mil millones de USD en 2031, aumentando desde 1,89 mil millones de USD en 2026 a una CAGR del 5,45%.
¿Qué tipo de producto lidera la demanda de edulcorantes alimentarios en Francia?
La sacarosa lidera la demanda, con una participación del 65,35% en 2025. La base establecida de cultivo y procesamiento de remolacha azucarera en Francia apoya su uso continuo en aplicaciones de alimentos y bebidas.
¿Cuál es la categoría de edulcorantes de más rápido crecimiento en Francia?
Los edulcorantes de alta intensidad son la categoría de productos de más rápido crecimiento, con una CAGR proyectada del 6,87% hasta 2031. Las alternativas de origen vegetal están ganando atención a medida que los fabricantes buscan formulaciones con menor contenido de azúcar.
¿Qué factores podrían limitar la adopción de edulcorantes alternativos en Francia?
Los costos más elevados de los edulcorantes naturales, las preocupaciones de los consumidores sobre los edulcorantes artificiales, los perfiles de sabor desfavorables y las preocupaciones digestivas asociadas con los polioles pueden restringir una adopción más amplia.