
米国食品甘味料市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
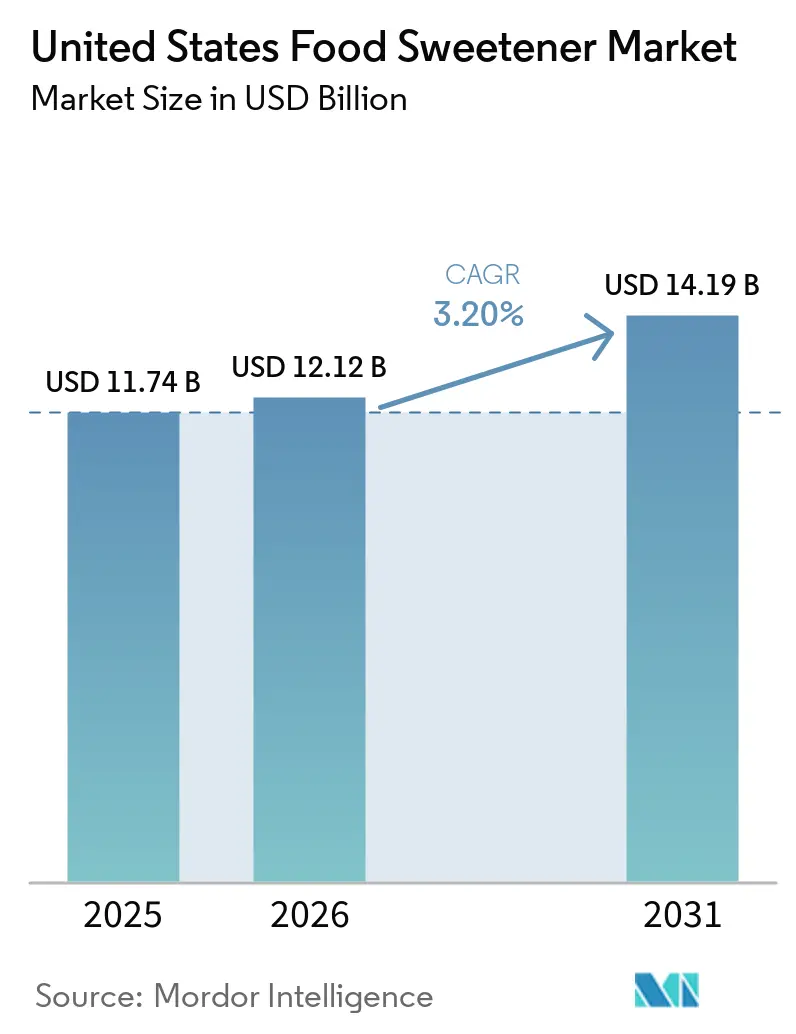
| 基準年の市場規模 (2025) | 11.74 十億米ドル |
| 市場規模 (2026) | 12.12 十億米ドル |
| 市場規模 (2031) | 14.19 十億米ドル |
| 成長率 (2026 - 2031) | 3.20 % |
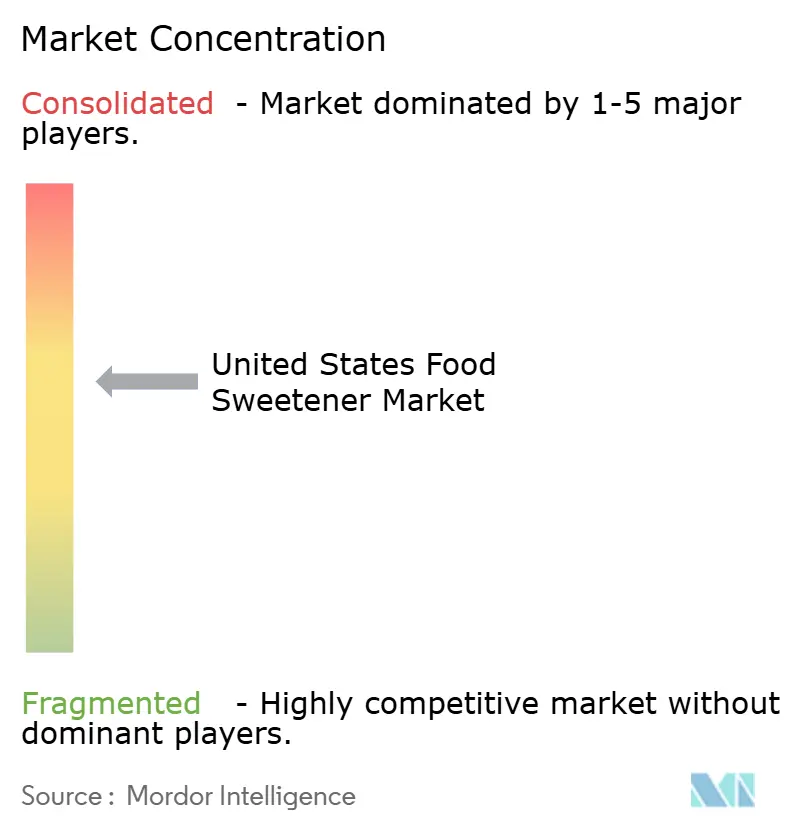
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国食品甘味料市場分析
米国食品甘味料市場の規模は2025年に110.74 ビリオン 米ドルと評価され、2026年の121.12 ビリオン 米ドルから2031年には141.9 ビリオン 米ドルに達すると推定され、予測期間(2026年〜2031年)のCAGRは3.20%となっています。この全体的な成長は、製品ポートフォリオ内の大きな変化を覆い隠しています。スクロースは地位を固める可能性が高い一方、高甘味度甘味料が最も急速な成長を経験すると予測されています。このトレンドは、カロリー管理に対する需要の増加、製品ラベルへの監視の強化、およびグルカゴン様ペプチド-1(GLP-1)受容体アゴニスト薬の使用増加によって促進されており、これらが砂糖消費量の減少に寄与しています。GLP-1受容体アゴニストの使用者数は、2030年までに約700万人から最大3,000万人に拡大すると予測されています。初期データによる、これらの薬を使用している患者は、治療開始から6ヶ月以内に甘い焼き菓子の購入を減らしていることが示されています。規制の動向も市場に影響を与えています。米国食品医薬品局(FDA)は2024年10月に酵素修飾ステビオール配糖体を承認し、2025年7月にはブラゼイン製剤を承認しており、天然高甘味度甘味料の承認サイクルを約2年に短縮しています。さらに、大手飲料会社は厳格な添加糖削減目標を達成しており、小売業者はオーガニックおよび非遺伝子組み換え生物(非GMO)認証を重視しています。これらの要因により、コスト意識の高いメーカーは、味、かさ、および褐変特性を維持するブレンド甘味料システムの採用を促進されています。
主要レポートの要点
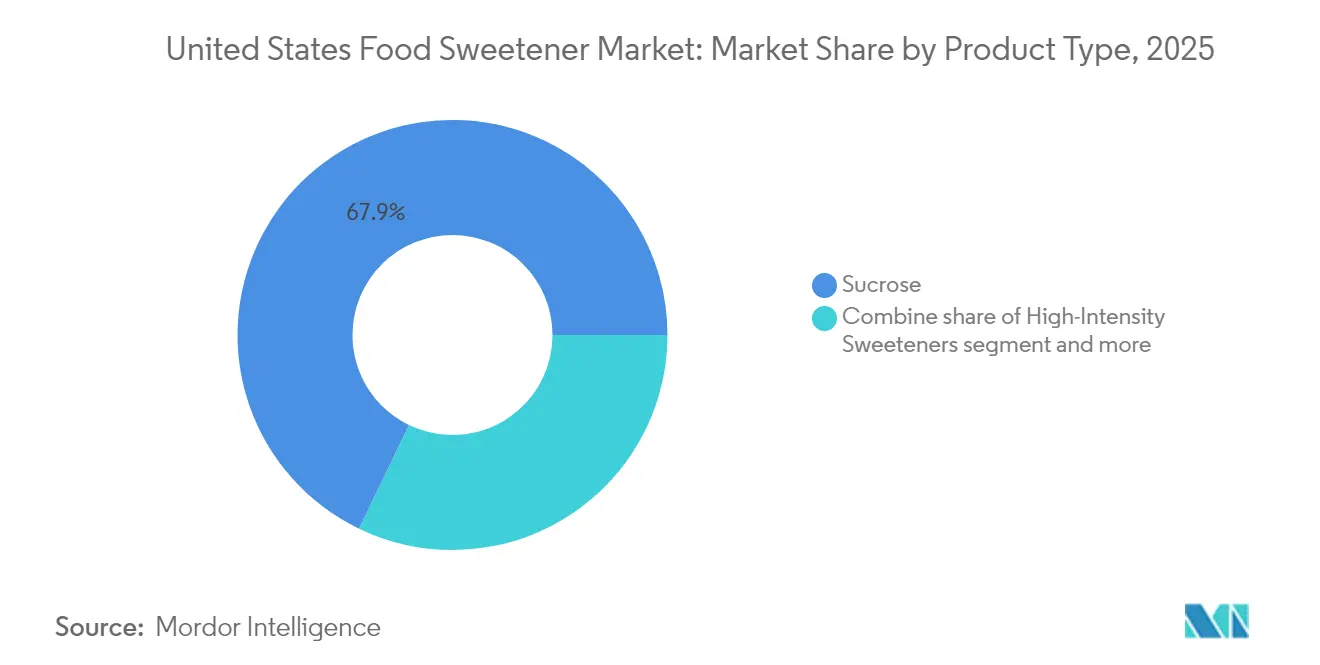
- 製品タイプ別では、ショ糖が2025年の米国食品甘味料市場シェアの67.85%を占め、高強度甘味料は2031年までにCAGR 3.84%で成長すると予測されている。
- 用途別では、飲料が2025年に44.55%の金額シェアを占め、製パン・菓子セグメントは2031年までにCAGR 3.61%で成長すると予測されている。
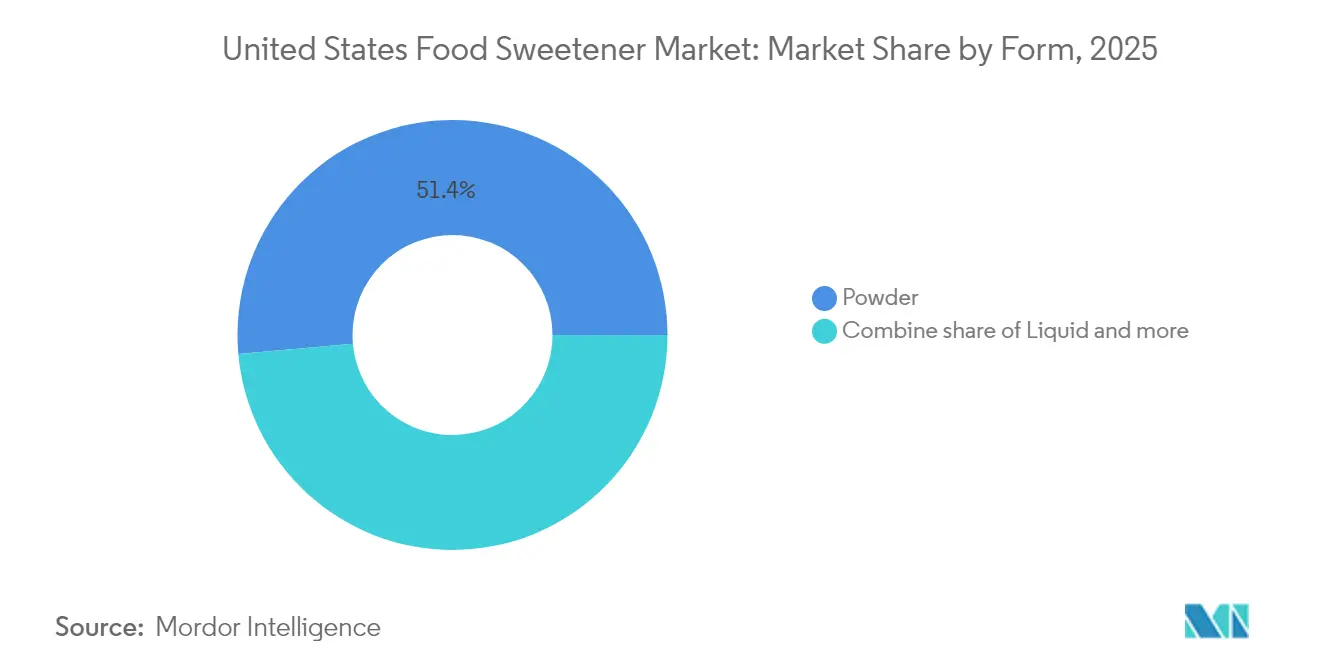
- 形態別では、粉末形態が2025年の市場シェアの51.40%を占め、液体形態は予測期間中にCAGR 3.75%で成長すると予測されている。
- カテゴリー別では、従来型が2025年に82.35%のシェアで支配的であり、オーガニック製品は2031年までにCAGR 3.65%で拡大すると予測されている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
米国食品甘味料市場のトレンドと洞察
促進要因インパクト分析*
| 促進要因 | CAGRへの影響(~%) | 地理的関連性 | インパクト期間 |
|---|---|---|---|
| 肥満・糖尿病の増加が砂糖削減および代替品への需要を促進 | +0.8% | 国内全体、南部および中西部の州で急性有病率が高い | 中期(2〜4年) |
| 健康意識の高まりとラベル精査が低カロリー・健康志向の甘味料配合を促進 | +0.6% | 国内全体、都市部クラスターが採用をリード | 短期(2年以内) |
| 飲料、製パン、菓子、乳製品における減糖・無糖製品の拡大 | +0.5% | 国内全体、西海岸および北東部で飲料が中心 | 短期(2年以内) |
| 高強度・天然甘味料のイノベーションが味と機能性を向上 | +0.4% | イリノイ州、カリフォルニア州、ニュージャージー州の国内研究開発拠点 | 中期(2〜4年) |
| 技術革新が甘味料配合における異味・苦味を最小化 | +0.3% | 国内全体、沿岸部都市圏のプレミアムセグメント | 長期(4年以上) |
| クリーンラベルトレンドが植物由来・最小限加工甘味料への需要を押し上げ | +0.2% | 国内全体、オーガニック小売チャネルで最も顕著 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
米国における肥満と糖尿病の増加が砂糖削減と代替品への需要を促進
成人肥満の有病率は、2021年〜2023年の国民健康栄養調査(NHANES)サイクルで40.3%に達し、2024年には23州が35%以上の割合を報告しました。この広範な公衆衛生上の問題は甘味料需要に直接的な影響を与えており現在3,840万人のアメリカ人が糖尿病を抱えており、さらに9,760万人が糖尿病予備群です。これらの状態を合わせると、医療費と生産性損失において年間4,130 ビリオン 米ドルの経済的負担をもたらしています[1]。この重大な財政的負担により、支払者、雇用主、および政策立案者は砂糖削減イニシアチブを積極的に支援するよう促され、代替甘味料にとってますます有利な規制環境が醸成されています。さらに、セマグルチドやチルゼパチドなどのグルカゴン様ペプチド-1(GLP-1)受容体アゴニスト薬の使用増加により、新たなダイナミクスが生まれています。これらの薬の使用者は、6ヶ月以内に甘い焼き菓子への支出を約10%削減することが観察されており、基礎需要をさらに侵食する行動変容を示しています。その結果、製品処方者は現在、二重の課題に取り組むことを求められています。すなわち、健康ガイドラインに沿って砂糖を置き換えながら、同時にこれらの薬によって味覚の好みが影響を受けている消費者にとっても魅力的な製品を作り続けることです。
健康意識とラベル精査が低カロリーおよび「健康志向」甘味料の再処方を促進
2024年には66%のアメリカ人が積極的に砂糖摂取を制限しており、前年の61%から増加しました。これらの消費者のうち、60%が天然に含まれる糖ではなく、特に添加糖を対象としていました[2]。この高まった意識により、ブランドは製品を再処方するか、店頭で時代遅れになるリスクを負うことを余儀なくされています。PepsiCoは2025年の目標を1年早く達成し、2024年に12オンスあたり100カロリー以下の基準を満たす飲料量の67%を現しました。同様に、Coca-Colaはグローバル飲料量の30%が現在低カロリーまたはゼロカロリーオプションで構成されていると報告し、2024年には250の砂糖削減製品を発売しました。しかし、逆説が残っています。砂糖を制限する消費者のうち、低カロリー甘味料を好むのはわずか16%であり、30%は関連する健康上の懸念にもかかわらず依然として従来の砂糖を好んでいます。消費者の好みと行動のこのギャップは、味と食感が市場成功の決定的な要因であり続けることを強調しています。また、添加カロリーなしにスクロースに似た感覚プロファイルを再現する次世代甘味料の戦略的重要性も浮き彫りにしています。
飲料、ベーカリー、菓子、乳製品における砂糖削減および無糖製品の拡大
飲料の再配合が市場をリードし続ける一方、製パンおよび菓子用途は着実に前進している。Kraft Heinzは2025年までに6,000万ポンドの砂糖削減に取り組んでおり、2024年までにブラジルのポートフォリオから290万ポンドを除去するという注目すべき成果を上げた。Nestlé USAは60以上の飲料レシピから高果糖コーンシロップ(HFCS)を除去するという重要な措置を講じた。さらに、同社は砂糖含有量を最大40%削減しながら製品の味を損なわない独自の砂糖再構造化技術を導入した。Capri Sunもモンクフルーツ濃縮液でコアジュース飲料を再配合することにより、砂糖含有量を約40%削減するという進歩を遂げた。これらの取り組みは、市場において早期に消費者ロイヤルティを獲得するという戦略的焦点を強調している。しかし、原材料サプライヤーが共同製造パートナーシップやホワイトラベルソリューションを通じて革新的な甘味料へのアクセスを民主化するにつれ、先行者の競争優位は縮小しつつある。
高甘味度および天然甘味料のイノベーションが味と機能性を向上
米国食品医薬品局(FDA)は、2024年10月にTate & Lyleが開発した酵素修飾ステビオール配糖体、および2025年にOobliとNanjing Bestzyme製のブラゼイン製剤に対して異議なし書簡を発行した。この動向は、天然高強度甘味料が24ヶ月未満という短縮された期間内に一般的に安全と認められる(GRAS)承認を取得できるようになったことを示している[3]。Tate & Lyleの酵素修飾ステビアはショ糖の200〜300倍の甘さを提供しながら苦味を大幅に低減し、第一世代ステビア抽出物に関連する主要な消費者懸念を効果的に解決している。西アフリカのウブリ果実に由来するタンパク質であるブラゼインは、熱安定性とクリーンな甘味プロファイルを提供し、アスパルテームやスクラロースなどの人工甘味料が劣化しやすい焼き菓子やレトルト乳製品などの用途に実用的な選択肢となっている。さらに、ショ糖の味を模倣しながらも90%少ないカロリーしか含まないレアシュガーであるアルロースは、2024年にFDAから用途拡大の承認を受け、Tate & Lyleが現在商業規模で製造している。これらの規制上の進歩により、革新的な配合を市場に投入するまでに要する時間が大幅に短縮され、ブランドは味や賞味期限を損なうことなく人工甘味料から天然甘味料へと移行できるようになった。
阻害要因インパクト分析*
| 阻害要因 | CAGRへの影響(~%) | 地理的関連性 | インパクト期間 |
|---|---|---|---|
| 厳格な食品医薬品局規制および一般的に安全と認められる(GRAS)承認プロセスが新規甘味料の市場参入を遅延させる | -0.4% | 国内全体、新規成分承認を求るすべてのメーカーに影響 | 長期(4年以上) |
| 複雑な米国ラベリング規制がコンプライアンスコストと再配合の課題を増大 | -0.3% | 国内全体、中小規模メーカーへの負担が不均衡に大きい | 中期(2〜4年) |
| 低カロリー甘味料の味の問題が特定製品への応用を制限 | -0.3% | 国内全体、製パン・菓子・フルフレーバー飲料セグメントで最も顕著 | 短期(2年以内) |
| 砂糖の特性を再現する技術的困難が製パン・菓子における多成分ソリューションを必要とする | -0.2% | 国内全体、職人製パンおよびプレミアム菓子に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
厳格な食品医薬品局(FDA)規制および一般的に安全と認められる(GRAS)承認プロセスが新規甘味料の市場参入を遅延させる
米国食品医薬品局(FDA)の一般的に安全と認められる(GRAS)通知経路は、詳細な安全性資料の提出を要求する。これらの資料には、毒性学的研究、代謝動態の評価、および暴露量の推定値が含まれていなければならない。このような資料の作成には、成分1件あたりUSD 50万〜USD 200万のコストと通常18〜36ヶ月の期間を要する。提出後、FDAが規定する180日間の審査期間は、追加データが要求された場合に12〜18ヶ月に延長されることが多い。例えば、高純度ステビア配糖体であるレバウジオシドM(Reb M)は、2024年後半からFDA審査(GRN 1184)の対象となっているが、他市場での広範な受け入れにもかかわらず商業的な発売が遅延している。この規制プロセスは、コンプライアンスコストを広範なグローバルポートフォリオ全体に分散できるCargillやTate & Lyleなどの既存大手企業に有利に働く傾向がある。対照的に、スタートアップ企業は限られた財源により、長期化する承認サイクルを維持することが困難という大きな課題に直面することが多い。さらに、約9,200製品に影響する2024年1月の赤色3号禁止は、突然の規制変更がいかに多大な再配合コストをもたらすかを示している。このような動向は、承認期間が不確実な革新的成分への投資をさらに抑制している。
複雑米国表示規則がコンプライアンスコストと再処方の課題を増大させる
添加糖を総糖類から分離して表示するFDAの改訂栄養成分ラベルは、消費者の反発を避けるためにブランドに製品の再配合を迫っている。1回の摂取量あたりの添加糖が1日の摂取量の10%を超える製品は、現在より厳しい監視対象となっている。これらの要件を満たすために、メーカーはソルビトールやキシリトールなどの糖アルコール、および高強度甘味料を組み込んで許容範囲内に収めている。しかし、糖アルコールも独自のラベリング上の課題をもたらしている。エリスリトールとキシリトールは特定の条件下で総炭水化物量から除外できるが、ソルビトールとマルチトールはできないため、特定のポリオールに有利な配合上の一貫性の欠如を生じさせている。同時に、州レベルの規制が追加のコンプライアンス上の複雑さをもたらしている。例えば、カリフォルニア州提案65号(正式名称:1986年安全飲料水および有毒物質施行法)は、がんや生殖障害に関連する物質を含む製品に対して警告ラベルを要求している。さらに、一部の人工甘味料がこのリストへの追加に向けて審査中である。これらが重複する規制要件は、単一の管轄区域が適用される市場と比較して再配合コストを15〜25%大幅に増加させる。この財政的負担は、これらの多面的なコンプライアンス要求を乗り越えるためのリソースや専任の規制業務チームを欠くことが多い中規模メーカーにとって特に困難である。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ショ糖が価値を牽引、高強度甘味料が成長をリード
ショ糖は2025年の市場シェアの67.85%を占め、製パン、菓子、乳製品用途全体にわたってかさ高さ、褐変、水分保持、発酵基質としての用途を含む多機能性により支配的地位を維持した。しかし、高強度甘味料は2026年から2031年にかけて年平均成長率(CAGR)3.84%で成長し、製品タイプ中最速の成長を記録すると予測されている。この成長は、飲料の再配合努力および添加糖削減を目的とした規制イニシアティブによって牽引されている。高強度甘味料カテゴリー内では、クリーンラベル要求が浸透するにつれ、ステビアやモンクフルーツなどの天然オプションがアスパルテームやスクラロースなどの人工代替品に取って代わりつつある。
ステビア抽出物は現在グローバルで14,000以上の在庫管理単位(SKU)に採用されており、米国の飲料ブランドが採用の45%を占めている。モンクフルーツ抽出物はより高価であるが、よりクリーンな甘味プロファイルを提供し、プレミアム再配合の好まれる選択肢となっている。例えば、Capri Sunはモンクフルーツ濃縮液を使用して味の品質を維持しながら40%の砂糖削減を達成した。デンプン甘味料と糖アルコールは中間的な選択肢として機能し、ショ糖より低コストでかさ高さと中程度の甘さを提供している。デキストロースと高果糖コーンシロップ(HFCS)は加工食品での使用が依然として広範であるが、HFCSは評判上の課題に直面している。2024年、Nestlé USAは60以上の飲料レシピからHFCSを除去した。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能
用途別:飲料が支配、製パンが加速
飲料セグメントは2025年の用途シェアの44.55%を占め、効果的な製品再配合能力によって牽引されている。液体システムは、固形食品でしばしば生じる食感上の課題なしに高強度甘味料を組み込むことができる。例えば、PepsiCoは12オンスあたり100カロリー未満という目標に対して67%のコンプライアンスを達成し、Coca-Colaは製品量の30%が低カロリーまたは無カロリー製品で構成されていると報告した。これらの成果は、規制要件と進化する消費者の好みの両方に対応する飲料企業の適応力を強調している。迅速に方向転換できる能力が、飲料セグメントを代替甘味料採用のリーダーとして位置づけている。
しかし、製パン・菓子セグメントは2026年から2031年の予測期間中に最速の3.61%で成長すると予測されている。この成長は、メーカーが多成分甘味料システムを活用してかさ高さ、褐変、水分保持などの砂糖の機能的特性を再現していることに起因している。アルロースやエリスリトールなどの成分は、早期世代のポリオールには達成できなかったメイラード褐変とクラム構造の改善を提供し、減糖クッキーやケーキの配合に不可欠となっている。一方、乳製品・デザートは、甘味料が低温殺菌、均質化、コールドチェーン流通などのプロセスに耐えなければならない高付加価値用途領域を代表している。熱安定性で知られるタンパク質系甘味料であるブラゼインは、高温下でアスパルテームやスクラロースなどの人工甘味料が劣化しやすいレトルト乳製品において実行可能な選択肢として台頭している。
形態別:粉末がリード、液体が投与精度で存在感を増す
粉末形態は2025年に51.40%の市場シェアを占め、その安定性、輸送のしやすさ、製パンミックス、プロテインパウダー、インスタント飲料などのドライミックス用途との適合性が主な要因である。スプレードライされたステビアおよびモンクフルーツ抽出物が天然高強度甘味料セグメント内の主要な選択肢であり、結晶ショ糖とデキストロースが従来型甘味料量を引き続き支配している。これらの粉末形態は、長い賞味期限と取り扱いの容易さが重要な要素となる業界で特に重宝されている。
対照的に、液体甘味料は2026年から2031年の予測期間中に年平均成長率(CAGR)3.75%で成長すると予測されている。この成長は主に、精密な投与において大きな利点を提供する飲料製造ラインでの採用増加によるものである。液体高果糖コーンシロップ(HFCS)と転化糖シロップは、高いスループットレベルでの自動化ブレンドプロセスを容易にし、労働コストを削減しながらバッチ間のばらつきを最小化することで一貫性を確保する。さらに、粉末品より高価であるにもかかわらず液体ステビア抽出物は溶解ステップを不要とし、炭酸飲料における泡立ちの抑制に寄与するため、特定の用途では好まれる選択肢となっている。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能
カテゴリー別:従来型が支配、オーガニックがクリーンラベルの勢いで存在感を増す
従来型甘味料は2025年の市場シェアの82.35%を占め、コスト面での優位性と確立されたサプライチェーンの存在によって牽引されている。一方、オーガニック甘味料は2026年から2031年の予測期間中に年平均成長率(CAGR)3.65%で成長すると予測されている。この成長は主に、健康意識の高い消費者に訴求するクリーンラベルポジショニングと、天然・オーガニック製品に対するプレミアム価格を支払う顧客の意欲によるものである。オーガニック甘味料セグメントは、オーガニックサトウキビ糖、オーガニックアガベシロップ、オーガニックステビア抽出物などの製品を軸としている。Whole Foods、Sprouts、Trader Joe'sなどの小売業者は、これらの製品の流通を促進し、より広い消費者層への入手可能性を確保する上で重要な役割を担っている。
オーガニック認証を取得するには、メーカーは米国農務省(USDA)国家オーガニックプログラムが定める基準を遵守しなければならない。これらの基準は、合成農薬と遺伝子組み換え生物(GMO)の使用を厳格に禁止し、コンプライアンスを確保するための第三者検証を義務付けている。これらの要件により成分コストが約20〜40%増加するが、ブランドは30〜50%の小売プレミアムを課すことも可能となる。この価格戦略は、より高い入力コストにもかかわらずオーガニック甘味料を企業にとって収益性の高い選択肢にしている。対照的に、従来型甘味料は規模の経済から大きな恩恵を受けている。CargillやArcher Daniels Midland(ADM)などの企業は、高果糖コーンシロップ(HFCS)、デキストロース、コーンオイルを生産するコーン湿式製粉の一体化施設を運営している。これらの施設により、固定費を複数の収益源に分散させることが可能となり、コスト効率と収益性を高めている。
地域分析
米国が分析対象市場の全体を構成しており、地域別の需要は肥満率、規制措置、および小売チャネルダイナミクスに影響される。南部および中西部の州は成人肥満率が最も高く、2024年には23州が35%以上の有病率を記録している。この状況がこれらの地域における砂糖削減ソリューションへの大きな需要を生み出している。ニューヨーク、ロサンゼルス、サンフランシスコ、シアトルを含む沿岸部の大都市圏がクリーンラベル採用をリードしている。天然・オーガニック甘味料はWhole Foodsや専門小売店での売上の15〜20%を占めており、ウォルマートやダラーストアでの5〜8%と比較して高い。このような格差は所得と教育の違いを反映しており、年収10万USD超の世帯は5万USD未満の世帯と比較してオーガニック甘味料を購入する可能性が2.5倍高い。
飲料の再配合は西海岸と北東部における数量成長の主要な牽引力であり、州レベルのソーダ税や学区の調達方針が低カロリー製品を後押ししている。カリフォルニア州、オレゴン州、ワシントン州などの州および北東部のいくつかの都市は、砂糖入り飲料に物品税を課している。これらの税は、メーカーが課税を回避するために高強度甘味料を使用する動機を与えている。例えば、PepsiCoによるプレバイオティクスソーダブランドのPoppiの買収(評価額19億5,000万USD)がこのトレンドを示している。Poppiは1缶あたり5グラムの砂糖しか含まず、通常のペプシの39グラムと比較して、同社を高税率地域の健康意識の高い消費者に訴求する位置に置いている。対照的に、中西部と南部では再配合飲料の採用が遅く、従来型フルシュガーソーダや甘いティーがコンビニエンスストアや食料品チャネルで支配的なシェアを維持している。規制措置は州および自治体によって大きく異なる。例えば、ニューヨーク市のチェーンレストランに対するメニューラベリング要件はすべてのメニュー項目のカロリー表示を義務付けており、フードサービスの甘味料用途における再配合の取り組みを加速させている。同様に、がんや生殖障害に関連する物質を含む製品に対して警告ラベルを要求するカリフォルニア州提案65号は、一部のメーカーが西海岸の製品ラインから論争の的となっている人工甘味料を積極的に除去することを促している。これらの地域化された規制は全国市場を分断し、大手メーカーに対して地域固有の配合を維持するか、サプライチェーンを合理化するために全国的に最も厳格な基準を採用するかを迫っている。
規制環境
米国における食品用甘味料は、主に食品添加物承認またはGRAS(Generally Recognized as Safe)経路を通じて、連邦食品・医薬品・化粧品法に基づき米国食品医薬品局(FDA)によって規制されている。FDAはGRAS通知一覧を管理・更新しており、これは高甘味度甘味料の規制状況や過去の当局対応を評価する原料サプライヤーやブランドオーナーにとって重要な参照点となっている。
最近の動きとして、酵素改変ステビオール配糖体(2024年10月)およびブラゼイン製剤(2025年)に対するFDAの無異議書簡があり、一部の天然高甘味度甘味料の商業化を加速させる助けとなった。自己確認型GRAS判定への監視強化や透明性向上を求める提案に関する包括的な政策議論が、既存企業と新興企業双方の規制対応準備を形作っている。
競合環境
米国食品甘味料市場は中程度の集中度を示しており、Cargill、Archer Daniels Midland、Tate & Lyle、Ingredionなどの企業がコーン湿式製粉およびステビア抽出資産の統合を通じてコモディティセグメントにおける規模の優位性を持って市場を支配している。しかし、天然高強度甘味料セグメントは依然として分散しており、PureCircle(現在Ingredionの一部)、Sweet Green Fields、GLG Life Tech、Whole Earth Brandsなどの専門サプライヤーが独自の抽出・精製技術を通じて競争している。
垂直統合は既存大手企業の主要な戦略である。例えば、Cargillはケニアおよびパラグアイにおいてステビアの種子から甘味料に至るサプライチェーンを管理し、品質管理とコストの予測可能性を確保している。同様に、Tate & Lyleの酵素修飾ステビオール配糖体プラットフォームは2024年10月に食品医薬品局(FDA)の一般的に安全と認められる(GRAS)承認を受け、既存のプレイヤーが研究開発能力を活用してコモディティ投入物を差別化する方法を示している。
市場における新興の機会は、レアシュガーおよび精密発酵プラットフォームに焦点を当てている。例えば、Bonumoseは酵素異性化によってプレバイオティクス特性を持つ低血糖指数の砂糖であるタガトースを製造し、糖尿病友好的なおよびガット健康用途をターゲットとしている。Manus Bioは合成生物学を用いてアルロースやその他のレアシュガーを99%超の純度で発酵させ、初期の酵素プロセスに関連する異味を解消している。これらのスタートアップは高い資本要件や規制上のハードルなどの課題に直面しているが、GRAS承認の成功により、より大きな既存企業が技術を模倣する前に5,000万〜1億USDの初期段階収益を解放できる可能性がある。
米国食品甘味料産業のリーダー企業
-
Cargill, Incorporated
-
Archer Daniels Midland Company
-
Ingredion Incorporated
-
Tate & Lyle PLC
-
ASR Group International, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
短期的な空白領域は、ベーカリー、菓子、乳製品といった課題の多い用途において、砂糖様の機能性を維持しながら添加糖を削減するリフォーミュレーション・ツールキットおよび次世代甘味システムに残されている。2026年4月にFDAがD-タガトースを栄養成分表示の添加糖・総糖類表示から除外する執行裁量を認めたことは、減糖ポジショニングにおける一部の希少糖の広範な使用を後押しし、既にバルク感や褐変を再現するために使用されているマルチ原料ブレンド(例:アルロースとポリオールの組み合わせ)への市場シフトを補完している。
サプライヤーの投資と新たなGRAS認可が、差別化された甘味料と統合ソリューションの商業化ルートを拡大している。ADMは2026年1月、ケンタッキー州アーランガーのフレーバー施設において2,600万米ドルの投資を完了し、リフォーミュレーション需要に関連する能力を強化した。一方、Amai Proteinsは2026年2月、精密発酵による甘味タンパク質(Sweelin、GRN 1269)についてFDAから無質問GRAS通知を受け、米国での甘味タンパク質システムの商業化を可能にした。従来型甘味料の供給面では、ASR Groupがルイジアナ州シャルメットの製糖所で2026年5月に建設を開始した7億8,500万米ドル規模の多段階拡張計画のような大規模な近代化プログラムが、ブランドが減糖ポートフォリオを追求する中でも、砂糖分野における継続的な生産能力と効率化の動きを裏付けている。
最近の業界動向
- 2026年6月:ADMは自社の減糖フレームワークを打ち出し、バイオコンバージョン技術に基づくステビア甘味料「SweetRight Stevia Echo」を発表した。この発表は、ステビアベースの製剤におけるサプライヤー主導の継続的なイノベーションを示し、ADMが複数の飲料・食品カテゴリーにおける減糖ポートフォリオを支援する立場を強化するものである。
- 2025年2月:Ingredionは、甘味タンパク質システムの推進に向けてOobliとの提携を発表した。この協業により、Ingredionのより広範なポートフォリオ内でOobliの甘味タンパク質の利用が拡大し、新たな風味プロファイルと低糖表示が可能になる。
- 2024年4月:Ingredionは、大幅に高い溶解性を実現するよう設計されたステビア溶液「PURECIRCLE Clean Taste Solubility Solution(CTSS)」を発売した。溶解性の向上とよりクリーンな味わいにより、溶解性や風味の持続性が制約要因となっていた飲料やその他用途におけるステビアの利用可能性が拡大する。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査では、米国食品甘味料市場を、食品・飲料製造に使用するために販売される甘味成分の価値として定義しています。これには、カロリー性甘味料と高甘味度甘味料の両方が含まれており、加工業者が使用する一般的な工業用フォーマット全体で追跡されています。
象範囲の除外事項:甘味料加工前の上流作物および原材料投入物は除外し、また、食品・飲料製剤の範囲外となる医薬品専用用途など、食品以外の用途も除外しています。
セグメンテーション概要
- 製品タイプ別
- ショ糖
- デンプン甘味料・糖アルコール
- デキストロース
- 高果糖コーンシロップ(HFCS)
- マルトデキストリン
- ソルビトール
- キシリトール
- その他のデンプン甘味料・糖アルコール
- 高強度甘味料
- 人工高強度甘味料
- スクラロース
- アスパルテーム
- サッカリン
- ネオテーム
- シクラメート
- アセスルファムカリウム(Ace-K)
- その他の人工高強度甘味料(HIS)
- 天然高強度甘味料
- ステビア抽出物
- モンクフルーツ抽出物
- その他の天然高強度甘味料(HIS)
- 人工高強度甘味料
- その他の甘味料
- 用途別
- 製パン・菓子
- 乳製品・デザート
- 飲料
- スープ・ソース・ドレッシング
- その他の用途
- 形態別
- 粉末
- 液体
- 結晶
- カテゴリー別
- 従来型
- オーガニック
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルのガードレールを設定し、仮定が測定可能な米国の需給シグナルに結びついていることを確認するために使用されました。米国農務省(USDA)(経済調査局(ERS)および海外農業局(FAS)を含む)、米国国勢調査局の製造・貿易シリーズ、ならびに表示・成分使用に関するFDA資料などのソースからの公開統計および技術ノートを参照しました。
これらのインプットを市場規模算定変数に変換するために、公開科学文献(甘味強度、使用率、および処方変更トレンドについて)、ならびに主要甘味料グループの輸出入ラインの解釈に役立つ関税分類ガイダンスも検討しました。さらに、企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道を確認して、設備移転、価格に関するコメント、および製品ミックスの変化把握し、企業財務・インテリジェンス、ニュース・財務情報、特許、および出荷レベルの貿易フローに特化したサブスクリプションを使用してギャップを補完しました。これらのデスクソースは例示的なものであり、調査プロセス中のデータ収集、検証、および明確化のために他にも多くの参考資料が使用されました。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、デスクソースでは十分に説明できない需要の変化や価格仮定を検証するために使用されました。特に、処方変更やクリーンラベルの嗜好が甘味料ミックスを変化させる場合に有効です。全国の原料サプライヤー、ディストリビューター、ならびに食品・飲料フォーミュレーターと対話し、仮定がモデル出力を大きく変動させた場合には再接触を行いました。
サーベイのインプットは主に、用途レベルの使用率、典型的な契約価格行動、および特定カテゴリーにおいて高甘味度甘味料がバルク甘味料を代替する速度を検証するために使用されました。
一次調査フィールドワーク回答者の分布
| 企業タイ | 回答者の役職 |
|---|---|
| 上位層:39% | 最高経営幹部(CXO):15% |
| 中位層:45% | 部門・ユニットリーダー:30% |
| 中小規模プレーヤー:16% | マネージャー:55% |
市場規模算定と予測
規模算定は、米国の食品・飲料生産シグナル、主要甘味料グループの貿易フロー、および主要用途全体のミックスシフト指標から甘味料需要プールを再構築するトップダウン構築から始まりました。次に、甘味料タイプ別のサンプル価格帯に推定消費量を乗じたもの、ならびにシェア変動に関するサプライヤーおよびチャネルのフィードバックを含む選択的なボトムアップ検証によって合計値を裏付け、最終数値を確定しました。
モデルを大きく形成したインプットには、食品・飲料製造の生産高トレンド、主要製品ファミリー別の甘味料輸出入の方向性、バルク甘味料と高甘味度甘味料の相対価格、添加糖削減に関連した処方変更活動、および用途レベルの代替パターン(例えば、甘味の提供方法が異なる飲料対製パンなど)が含まれます。変数が一貫して入手できない場合、ギャップは保守的なプロキシシリーズを使して処理し、インタビューに基づく範囲と整合させることでモデルの再現性を維持しました。
予測については、価格、処方タイムライン、および消費者嗜好の変化は直線的には動かないため、中心ケースを中心にシナリオ分析を適用しました。シナリオは、用途需要の予想される変化、甘味料ミックスの移行速度、およびカテゴリー別の価格推移に基づいており、専門家のフィードバックを使用して仮定の現実性を維持しました。
データ検証と更新サイクル
検証は、一人当たりの甘味料使用量の推定値、貿易方向の一貫性、および業界との対話から得られた用途レベルの消費ロジックなどの独立したシグナルに対してモデル出力を三角測量することによって行われました。大きな差異はフラグが立てられ、定義の不一致、単位換算エラー、または外れ値の価格仮定によって引き起こされた場合には調査・再計算されました。
承認前に、モデルと説明文は多段階のアナリストレビューを経ており、単一の仮定が市場規模を大きく動かす可能性がある場合には再接触トリガーが使用されます。レートは年次で更新され、政策変更、大規模な設備増強、または商品連動型の急激な価格変動などの重要なイベントに対しては中間更新が行われます。納品直前に最終確認が完了し、クライアントはその時点で入手可能な最新の見解を受け取ります。
Mordor Intelligenceの米国食品甘味料市場規模と他の公表推計値との比較
米国食品甘味料について、製品バスケットと最終用途の包含ルールが同一でないため、類似した最終用途を議論している場合でも、異なるソースが異なる市場価値を示すことがよくあります。使用される年、価格基準、およびミックスシフトの発生速度の仮定も最終数値を変動させる可能性があります。
一部の公表数値は砂糖代替品のみ、または栄養性甘味料のみに焦点を当てており、これにより計上される製品が絞り込まれ、平均価格が上方または下方に傾く可能性もあります。他の推計値は個人ケアやサプリメントまで範囲を拡大しており、それによって通常、需要シグナルおよびボリュームの推定方法が変化します。Mordor Intelligenceでは、甘味料がスクロース、でんぷん甘味料・糖アルコール、および高甘味度甘味料にわたる食品・飲料用途向けに販売された場合にのみ市場として計上しており、上流作物および食品以外の需要は合計に加算されません。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 117.4 ビリオン 米ドル(2025年) | |
| 業界調査会社A | 22.3 ビリオン 米ドル(2024年) | この数値は砂糖代替品を中心に構築されており、食品甘味料全体よりも狭い製品セットであり、オーラルケアやサプリメントなど隣接する食品以外の用途も含まれる可能性があるため、食品専用甘味料合計との比較可能性が低下しています。 |
| 業界調査会社B | 86.5 ビリオン 米ドル(2026年) | この推計値はスクロース、フルクトース、グルコース、蜂蜜などの栄養性(カロリー性)甘味料に限定されており、高甘味度甘味料を除外しているため、ボリュームが小さくても意味のある価値のスライスが除かれています。 |
ソース間の差異は主に、甘味料市場として何が計上されるか、および高甘味度甘味料とバルク甘味料が一つの数値に統合されているかどうかによって説明されます。範囲を食品・飲料用途に結びつけ、生産、貿易、および用途ミックスシグナルに対して合計値を確認することで、市場規模を明確なインプットに遡って追跡し、一貫した手順で毎年繰り返すことができます。
レポートで回答される主要な質問
2026年における米国食品甘味料市場の規模はどれくらいか?
米国食品甘味料市場規模は2026年にUSD 121億2,000万である。
2031年までの米国甘味料の予測成長率はどれくらいか?
集計値はCAGR 3.20%で成長し、2031年までに141.9 ビリオン 米ドルに達すると予測されています。
最も急速に成長している甘味料セグメントはどれか?
天然ステビアおよびモンクフルーツを中心とした高強度甘味料が年率3.84%で拡大すると予測されている。
製パン・菓子用途はなぜ加速しているか?
アルロースとエリスリトールを組み合わせたような多成分ブレンドが砂糖のかさ高さと褐変を再現し、製パン・菓子売上においてCAGR 3.61%を可能にしている。
FDA承認はイノベーションをどのように形成しているか?
酵素修飾ステビアおよびブラゼインの最近のGRAS承認により、承認期間が約2年に短縮され、クリーンラベル高強度製品の迅速な発売が可能となった。