
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
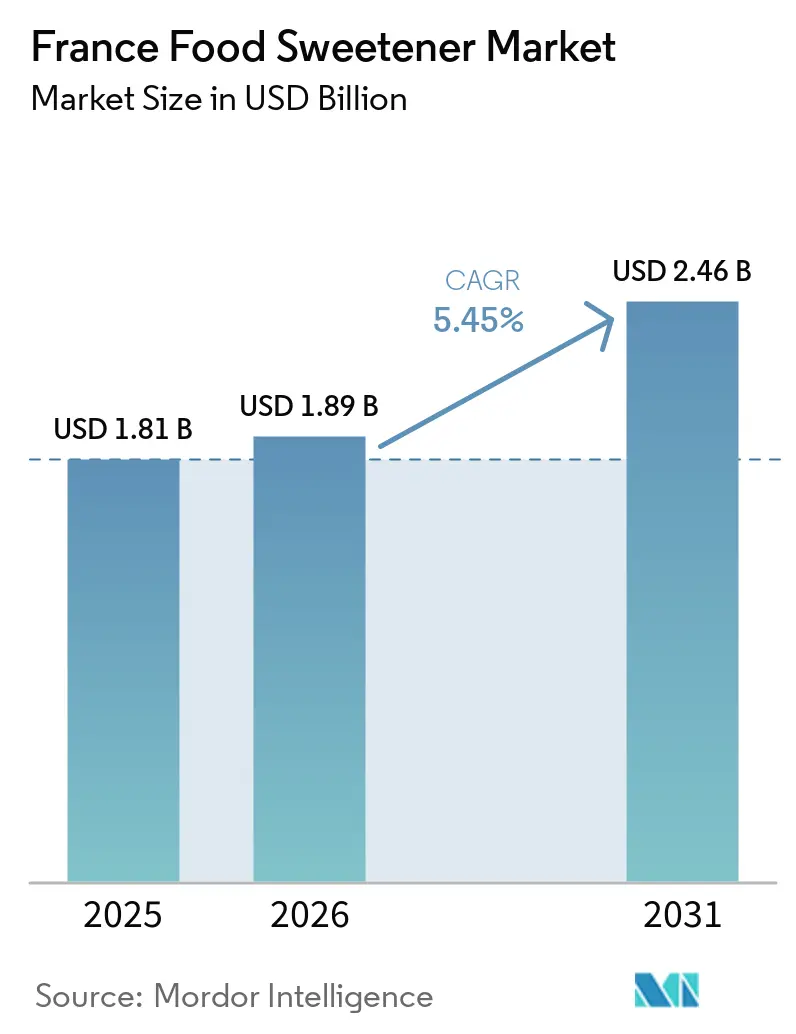
| Tamanho do mercado no ano base (2025) | 1.81 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.89 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.46 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.45 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Adoçantes Alimentares na França por Mordor Intelligence
Espera-se que o tamanho do Mercado de Adoçantes Alimentares na França cresça de 1,81 bilhões de USD em 2025 para 1,89 bilhões de USD em 2026, atingindo 2,46 bilhões de USD até 2031, a um CAGR de 5,45% no período de 2026–2031. O mercado é sustentado pela importância contínua da doçura na manutenção da palatabilidade dos produtos, do equilíbrio de sabor e da qualidade sensorial geral no consumo alimentar cotidiano. A demanda também é moldada pela necessidade de preservar textura, sensação na boca, estabilidade e consistência de sabor ao ajustar o teor de açúcar, uma vez que a doçura contribui para diversas propriedades funcionais além do sabor por si só. Os avanços na mistura de adoçantes, na modulação do sabor e na otimização de ingredientes estão ajudando a enfrentar os desafios de formulação e a melhorar a aceitabilidade dos produtos com teor reduzido de açúcar.
Principais Conclusões do Relatório
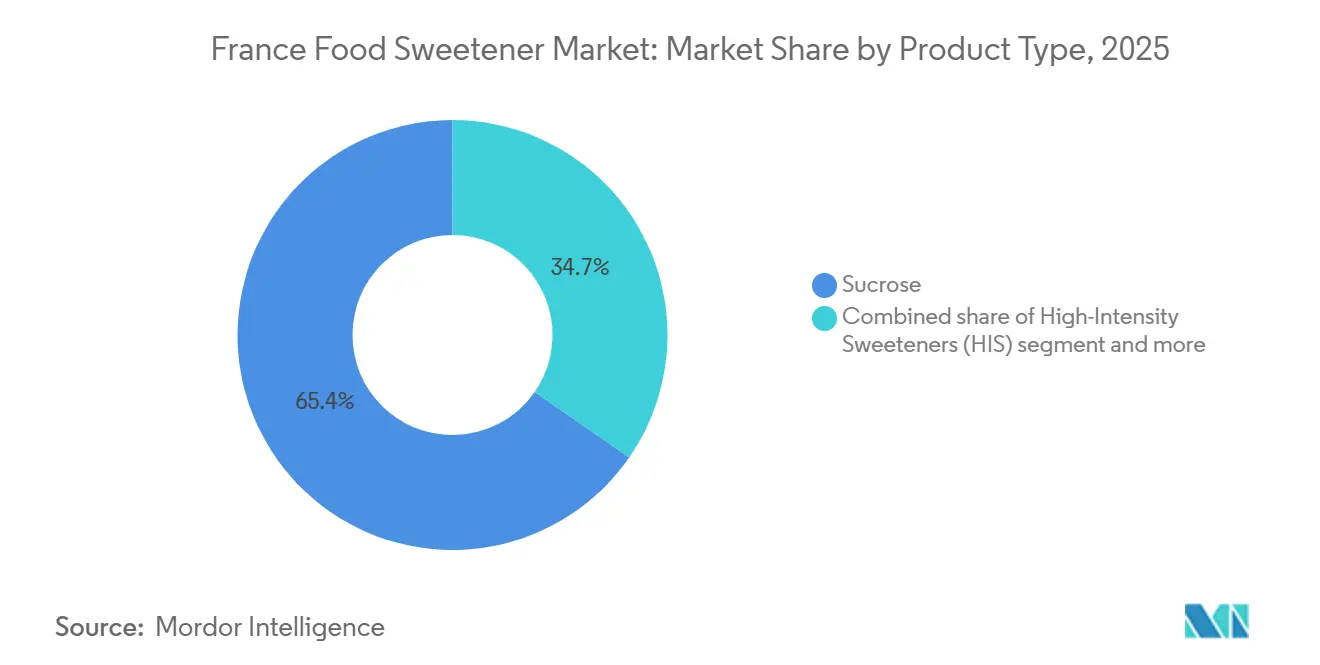
- Por tipo de produto, a sacarose detinha 65,35% da participação do mercado de adoçantes alimentares na França em 2025, enquanto os adoçantes de alta intensidade têm previsão de crescer a um CAGR de 6,87% até 2031.
- Por forma, os adoçantes sólidos representaram 63,23% da participação do mercado de adoçantes alimentares na França em 2025, enquanto os formatos líquidos e em xarope têm projeção de expansão a um CAGR de 6,71% até 2031.
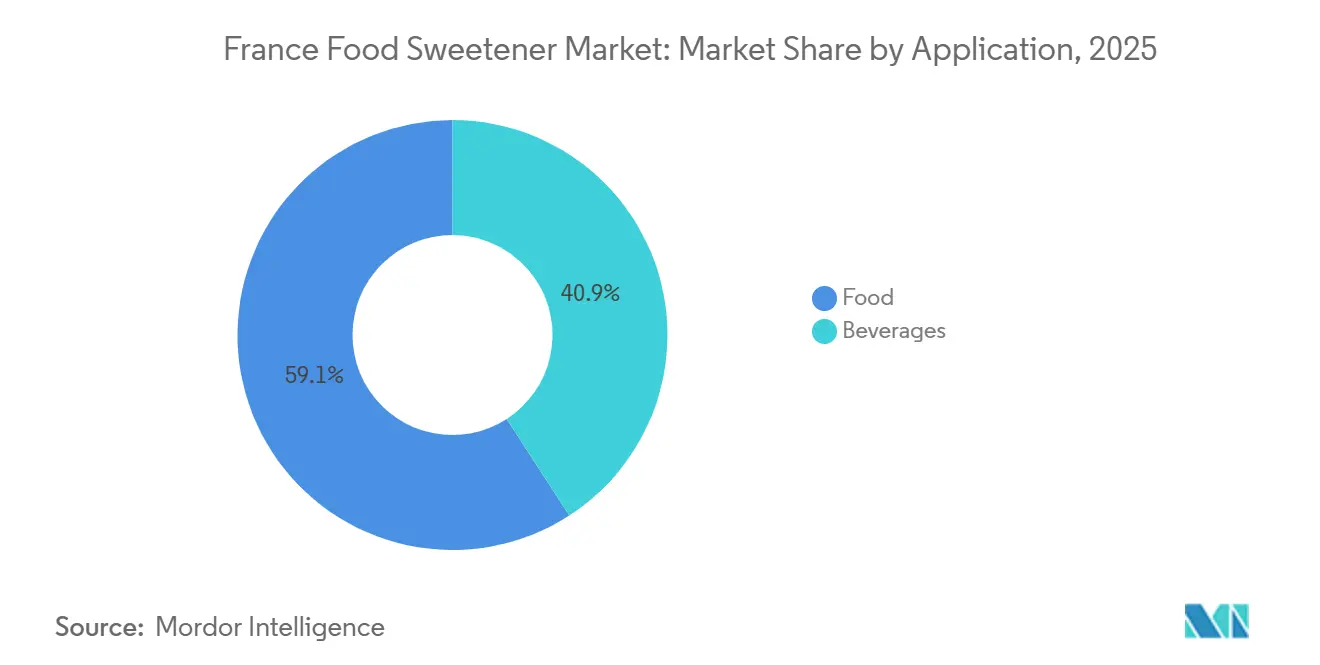
- Por aplicação, os alimentos representaram 59,13% do tamanho do mercado de adoçantes alimentares na França em 2025, enquanto as bebidas têm previsão de registrar o maior CAGR de 7,09% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Adoçantes Alimentares na França
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da demanda por produtos alimentares e bebidas com teor reduzido de açúcar | +1.4% | Nacional, concentrado nos clusters alimentares de Île-de-France, Auvergne-Rhône-Alpes e Bretanha | Curto prazo (≤ 2 anos) |
| Aumento da prevalência de escolhas alimentares conscientes em relação à saúde | +1.1% | Nacional, com influência urbana pronunciada nas regiões metropolitanas da Grande Paris e Lyon | Médio prazo (2–4 anos) |
| Crescimento em alimentos funcionais e inovação em produtos de rótulo limpo | +0.8% | Nacional, com ganhos iniciais na Bretanha (laticínios), Auvergne-Rhône-Alpes (nutracêuticos) | Médio prazo (2–4 anos) |
| Avanços tecnológicos na mistura de adoçantes | +0.7% | Nacional, adoção entre empresas de Alimentos e Bebidas sediadas em Île-de-France | Longo prazo (≥ 4 anos) |
| Uso de adoçantes em produtos de nutrição esportiva e funcional | +0.5% | Nacional, com clusters de nutrição especializada na região de Paris e em Auvergne-Rhône-Alpes | Médio prazo (2–4 anos) |
| Apoio regulatório para a redução do consumo de açúcar | +0.8% | Nacional; o quadro de reavaliação da EFSA em toda a UE aplica-se a todos os operadores franceses | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda por Produtos Alimentares e Bebidas com Teor Reduzido de Açúcar
O crescimento da demanda por produtos alimentares e bebidas com teor reduzido de açúcar está apoiando a expansão do mercado, à medida que os fabricantes de alimentos reformulam produtos existentes para reduzir o teor de açúcar, mantendo a doçura, o sabor e a aceitabilidade geral do produto. O crescente interesse dos consumidores pelo consumo de açúcar e sua associação com a saúde dental, o controle de peso e a saúde metabólica está incentivando a adoção de ingredientes adoçantes alternativos em alimentos embalados e bebidas. Os fabricantes estão incorporando adoçantes de alta intensidade, polióis e ingredientes adoçantes de origem vegetal nas formulações de produtos para atingir a doçura desejada com teor reduzido de açúcar. Essa tendência é particularmente relevante para os desenvolvedores de produtos que buscam alinhar as formulações com os objetivos de redução de açúcar da França e com a demanda dos consumidores por escolhas alimentares cotidianas mais saudáveis.
Aumento da Prevalência de Escolhas Alimentares Conscientes em Relação à Saúde
O aumento da prevalência de escolhas alimentares conscientes em relação à saúde está apoiando o Mercado Francês de Adoçantes Alimentares, à medida que os consumidores se tornam mais atentos à ingestão de açúcar adicionado e à composição nutricional dos alimentos e bebidas do cotidiano. Por exemplo, de acordo com a France Assos Santé, uma associação nacional francesa que representa os usuários de serviços de saúde, 92% dos participantes relataram ter reduzido o consumo de açúcar adicionado em 2024[1]. Isso evidencia o crescente engajamento dos consumidores com práticas de redução de açúcar e incentiva os fabricantes de alimentos e bebidas a explorar estratégias de reformulação que mantenham a doçura enquanto reduzem o teor de açúcar. Como resultado, a demanda por ingredientes adoçantes alternativos, incluindo adoçantes de alta intensidade, polióis e adoçantes de origem vegetal, é sustentada pelos esforços dos fabricantes para atender às preferências alimentares em evolução e desenvolver produtos alinhados com o consumo consciente de açúcar.
Crescimento em Alimentos Funcionais e Inovação em Produtos de Rótulo Limpo
O crescimento em alimentos funcionais e a inovação em produtos de rótulo limpo estão apoiando o Mercado ao aumentar a relevância dos ingredientes adoçantes que se alinham com objetivos nutricionais, transparência de ingredientes e preferências de bem-estar. Os consumidores buscam cada vez mais produtos que ofereçam benefícios como proteína adicionada, fibra, probióticos ou perfis nutricionais melhorados sem teor excessivo de açúcar. As preferências por rótulo limpo também estão impulsionando maior atenção à origem dos ingredientes, familiaridade e naturalidade percebida, apoiando o interesse em adoçantes de origem vegetal e soluções adoçantes alternativas. Essas tendências estão fortalecendo o papel dos adoçantes no desenvolvimento de produtos que equilibram doçura, sabor e posicionamento nutricional, enquanto a demanda por formulações com teor reduzido de açúcar e funcionais está ampliando o uso potencial de ingredientes adoçantes alternativos no mercado alimentar francês.
Avanços Tecnológicos na Mistura de Adoçantes
Os avanços tecnológicos na mistura de adoçantes apoiam o mercado francês de adoçantes alimentares ao melhorar a qualidade do sabor e a funcionalidade das formulações com teor reduzido de açúcar. A combinação de diferentes adoçantes permite que os fabricantes equilibrem os perfis de doçura de forma mais eficaz, ajudando a reduzir o amargor, as notas metálicas e os sabores residuais persistentes associados a certos adoçantes de alta intensidade. A mistura também ajuda a alcançar uma experiência de doçura mais semelhante ao açúcar, ao mesmo tempo em que melhora o equilíbrio de sabor e a sensação na boca, tornando os adoçantes alternativos mais adequados para uma gama mais ampla de aplicações em alimentos e bebidas. Os avanços nas técnicas de otimização sensorial e modulação do sabor apoiam ainda mais o desenvolvimento de combinações de adoçantes adaptadas a requisitos específicos de formulação, fortalecendo o papel dos sistemas de adoçamento combinados no mercado francês de alimentos com teor reduzido de açúcar.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos mais elevados dos adoçantes naturais em comparação com as opções tradicionais | -1.2% | Nacional; mais acentuado nos segmentos de mercado intermediário sensíveis ao preço em todas as regiões | Médio prazo (2–4 anos) |
| Ceticismo dos consumidores quanto à segurança dos adoçantes artificiais | -0.9% | Nacional, amplificado em mercados urbanos conscientes da saúde (Paris, Lyon, Bordeaux) | Curto prazo (≤ 2 anos) |
| Perfis de sabor desfavoráveis e sabor residual persistente | -0.6% | Nacional, afeta particularmente as categorias de bebidas prontas para consumo e laticínios | Médio prazo (2–4 anos) |
| Potencial desconforto digestivo associado aos polióis | -0.4% | Nacional, mais relevante nos clusters de confeitaria adoçada com polióis em alto volume | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos Mais Elevados dos Adoçantes Naturais em Comparação com as Opções Tradicionais
Os custos mais elevados dos adoçantes naturais em comparação com o açúcar convencional limitam sua acessibilidade e adoção mais ampla em aplicações sensíveis ao preço, restringindo o crescimento do Mercado. Adoçantes como extratos de estévia e outras alternativas de origem vegetal incorrem em despesas adicionais relacionadas ao fornecimento agrícola, extração, purificação e padronização de qualidade. Esses custos tornam as alternativas naturais menos atraentes comercialmente em comparação com adoçantes estabelecidos como a sacarose, particularmente em produtos que requerem grandes volumes de ingredientes. As diferenças de preço também influenciam as decisões de compra, pois os consumidores podem estar menos dispostos a pagar um prêmio por produtos formulados com ingredientes adoçantes naturais.
Ceticismo dos Consumidores Quanto à Segurança dos Adoçantes Artificiais
O ceticismo dos consumidores quanto à segurança dos adoçantes artificiais atua como uma restrição ao Mercado Francês de Adoçantes Alimentares, criando incerteza em torno dos efeitos percebidos à saúde dos ingredientes adoçantes sintéticos. As preocupações sobre possíveis implicações para a saúde a longo prazo, efeitos metabólicos e a segurança de adoçantes frequentemente consumidos tornam alguns consumidores hesitantes em escolher produtos contendo ingredientes como aspartame, sucralose e sacarina. Essas percepções podem impulsionar a preferência pelo açúcar convencional ou por adoçantes considerados mais naturais, limitando a aceitação de certas alternativas artificiais apesar de sua aprovação regulatória. A Autoridade Europeia para a Segurança dos Alimentos (EFSA) avalia os adoçantes quanto à segurança e estabelece condições de uso aceitáveis; no entanto, o debate público contínuo sobre adoçantes artificiais continua a influenciar a confiança dos consumidores e as preferências de compra.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: A Sacarose Domina, mas os AAI são Remodelados pela Ciência e pela Regulamentação
A sacarose representou 65,35% do valor do Mercado de Adoçantes Alimentares na França em 2025, refletindo seu papel estabelecido como ingrediente adoçante convencional. Essa posição é sustentada por seu perfil de sabor familiar, desempenho previsível e ampla compatibilidade com os processos existentes de fabricação de alimentos. A sacarose fornece doçura equilibrada, volume, textura e sensação na boca, tornando difícil substituí-la inteiramente por adoçantes de alta intensidade, que proporcionam doçura sem replicar as propriedades físicas e funcionais do açúcar. A sacarose também oferece aos fabricantes um ingrediente bem compreendido com comportamento de processamento consistente e desempenho de formulação confiável, ajudando a manter a qualidade do produto em todos os lotes de produção.
Os adoçantes de alta intensidade (AAI) têm projeção de ser o segmento de crescimento mais rápido do Mercado de Adoçantes Alimentares na França, registrando um CAGR de 6,87% durante 2026–2031. Os desenvolvimentos nos glicosídeos de esteviol estão contribuindo para o crescimento do segmento ao melhorar os métodos de produção de ingredientes e ampliar a gama de opções de adoçantes disponíveis para formulações comerciais. Por exemplo, em abril de 2025, a Comissão Europeia autorizou uma variante de glicosídeo de esteviol produzida por fermentação, E 960b, ao abrigo do Regulamento (UE) 2025/652 da Comissão, estabelecendo especificações e condições de uso permitidas para o ingrediente. Esse desenvolvimento regulatório apoia a aplicação comercial de adoçantes derivados de fermentação e incentiva os fabricantes a explorar novas opções de ingredientes para formulações com teor reduzido de açúcar.



Por Forma: Sólidos Lideram em Volume, Formatos Líquidos Aceleram com a Inovação em Bebidas
Os adoçantes sólidos representaram 63,23% do valor do Mercado de Adoçantes Alimentares na França em 2025, sustentados por seu papel estabelecido no adoçamento cotidiano e pela versatilidade em diferentes necessidades de preparo de alimentos. Suas formas cristalinas e em pó oferecem porcionamento conveniente, comportamento de dissolução previsível e fácil incorporação em receitas domésticas, apoiando o uso contínuo em culinária, panificação e preparo de bebidas. A familiaridade dos consumidores com o açúcar granulado e os ingredientes adoçantes em pó reforça a aceitação, enquanto a disponibilidade em diferentes tamanhos de grão e formatos acomoda variadas necessidades culinárias. A estabilidade dos ingredientes secos em condições de armazenamento adequadas também apoia uma vida útil mais longa e uso conveniente na despensa.
Os adoçantes líquidos e em xarope têm projeção de ser a forma de crescimento mais rápido no Mercado de Adoçantes Alimentares na França, registrando um CAGR de 6,71% durante 2026–2031. O crescimento é sustentado pelo crescente interesse em formatos de adoçamento especializados, incluindo xarope de agave e outras alternativas líquidas de origem natural, à medida que os consumidores exploram opções que oferecem perfis de sabor distintos e incorporação conveniente no preparo de alimentos. Os xaropes também oferecem flexibilidade no ajuste da intensidade e consistência da doçura, permitindo que os usuários personalizem receitas e bebidas sem manusear ou dissolver ingredientes granulares separadamente. O crescente interesse em produtos adoçantes premium, orgânicos e de origem vegetal está criando oportunidades para variedades de xarope diferenciadas, enquanto seu formato vertível apoia o porcionamento e a mistura convenientes.
Por Aplicação: Alimentos Ancoram a Demanda, Bebidas Emergem como a Fronteira da Inovação
O segmento de aplicação em alimentos representou 59,13% do valor do Mercado de Adoçantes Alimentares na França em 2025, sustentado pelo uso generalizado de ingredientes adoçantes em produtos alimentares do cotidiano e sua contribuição para o sabor, textura, desenvolvimento de aroma e aceitabilidade geral do produto. Os adoçantes permanecem integrais aos hábitos alimentares estabelecidos, onde a doçura desempenha um papel importante no equilíbrio dos perfis de sabor e na manutenção de características sensoriais consistentes. Seu uso contínuo é reforçado pela familiaridade dos consumidores com alimentos de sabor doce e pela importância da doçura no prazer do produto. Ao mesmo tempo, a crescente atenção à composição nutricional está incentivando o interesse em formulações com teor reduzido de açúcar e ingredientes adoçantes alternativos, criando oportunidades de inovação dentro do segmento de aplicação em alimentos.
As bebidas têm projeção de ser a aplicação de crescimento mais rápido no Mercado de Adoçantes Alimentares na França, registrando um CAGR de 7,09% durante 2026–2031. O crescimento do segmento é sustentado pela crescente demanda por refrigerantes com teor reduzido de açúcar, bebidas funcionais, águas aromatizadas e bebidas esportivas. O segmento de bebidas esportivas está ganhando impulso à medida que o interesse em condicionamento físico, exercício recreativo e estilos de vida ativos aumenta a demanda por produtos de hidratação e reposição de eletrólitos. Os adoçantes ajudam a equilibrar o sabor dos eletrólitos e outros ingredientes funcionais, apoiando a palatabilidade das bebidas e o desenvolvimento de formulações com teor reduzido de açúcar. De acordo com o Instituto Nacional da Juventude e da Educação Popular da França (INJEP), 71% das pessoas com 15 anos ou mais praticaram pelo menos uma atividade física ou esportiva em 2024[2]. Esse alto nível de participação esportiva fornece contexto relevante para a potencial expansão dos produtos de nutrição esportiva e hidratação, embora não meça diretamente o consumo de bebidas esportivas.

Análise Geográfica
O mercado de adoçantes alimentares da França é sustentado por uma indústria agrícola e de processamento de açúcar bem estabelecida, com a beterraba sacarina servindo como principal matéria-prima para a produção doméstica de açúcar. A distribuição geográfica do cultivo no país, as práticas agrícolas estabelecidas e a infraestrutura de processamento ajudam a manter um fornecimento confiável de adoçantes convencionais para os fabricantes de alimentos. A indústria também se beneficia de conexões estabelecidas entre produtores agrícolas e processadores de açúcar, apoiando a disponibilidade de açúcar derivado de beterraba para uma ampla gama de requisitos de formulação alimentar.
As principais regiões produtoras de beterraba sacarina na França continental são Hauts-de-France, Grand Est, Île-de-France, Normandia, Centre-Val de Loire, Bourgogne-Franche-Comté e Pays de la Loire. Essas regiões apoiam coletivamente a indústria de açúcar de beterraba do país, com o cultivo concentrado principalmente nas partes norte e leste da França continental. Suas atividades agrícolas estabelecidas e proximidade com as instalações de processamento fortalecem a cadeia de suprimentos regional, enquanto a produção em múltiplas regiões contribui para a continuidade da disponibilidade de matéria-prima para a indústria doméstica de adoçantes.
De acordo com a Cultures Sucre, uma associação interprofissional francesa, durante a campanha 2024–2025, Hauts-de-France foi a principal região produtora de beterraba sacarina na França, cultivando aproximadamente 200.125 hectares, representando quase 49% do total de 411.770 hectares do país[3]. Essa concentração estabelece Hauts-de-France como a principal região de produção da indústria de beterraba sacarina da França, apoiando o fornecimento de açúcar derivado de beterraba para o processamento de alimentos e aplicações de adoçantes.
Cenário Competitivo
Concentração do Mercado
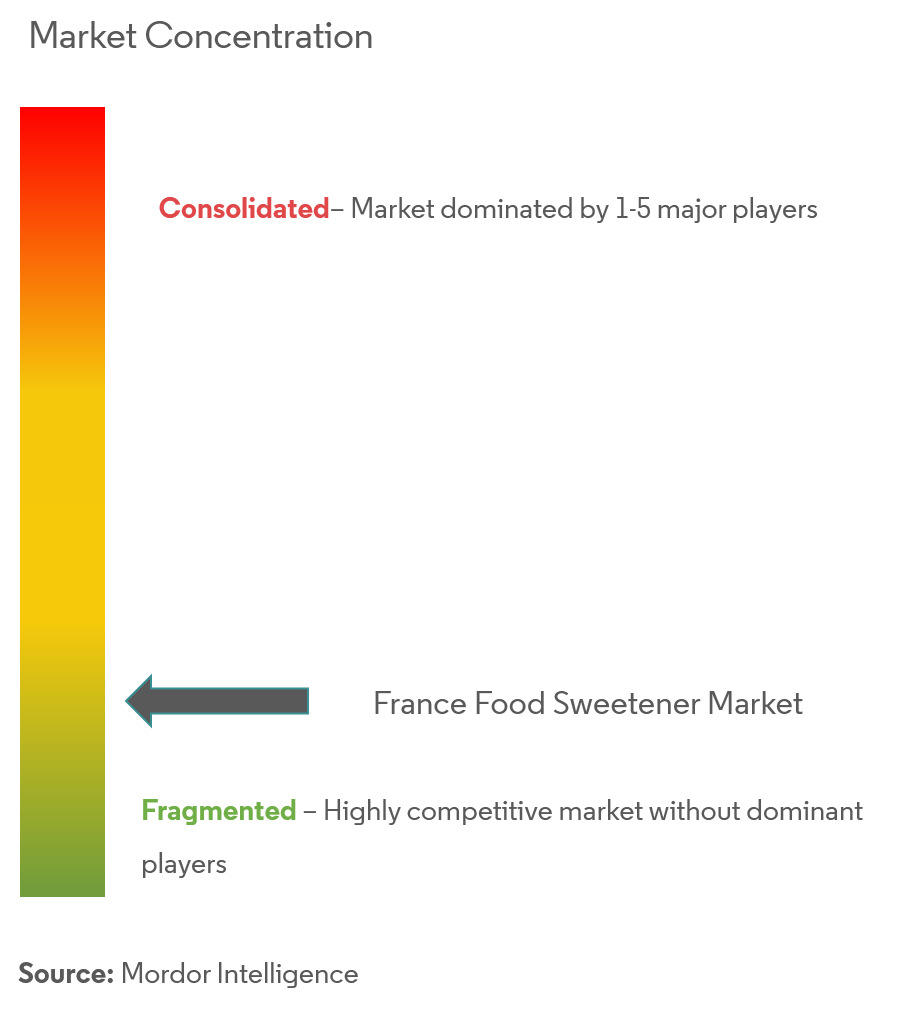
O mercado francês de adoçantes alimentares é fragmentado, com concorrência abrangendo açúcar convencional, adoçantes à base de amido, polióis e soluções de adoçamento especializadas. Os principais participantes incluem Tereos SCA, Cristal Union, Roquette Frères SA, Cargill, Incorporated e Tate & Lyle PLC. Tereos e Cristal Union se beneficiam de cadeias de suprimentos estabelecidas de beterraba sacarina e operações de processamento doméstico, enquanto Roquette, Cargill e Tate & Lyle competem por meio de portfólios de ingredientes mais amplos e capacidades de adoçamento especializadas. O ambiente competitivo é moldado pela gama de produtos, confiabilidade do fornecimento, funcionalidade dos ingredientes, precificação e capacidade de atender a diversas necessidades de formulação alimentar.
As empresas em todo o mercado estão cada vez mais focadas em inovação tecnológica para melhorar a funcionalidade dos adoçantes, a consistência da doçura e o desempenho sensorial. Os desenvolvimentos na mistura de adoçantes, na modulação do sabor e na otimização de ingredientes ajudam a enfrentar desafios como amargor, sabor residual persistente e sensação na boca reduzida em formulações com teor reduzido de açúcar. A inovação também se estende a adoçantes de origem vegetal, polióis e ingredientes de carboidratos especializados que suportam diferentes níveis de doçura e requisitos de formulação. Essas capacidades permitem que os participantes do mercado respondam à demanda por produtos com teor reduzido de açúcar, mantendo sabor, textura e aceitabilidade do produto.
A diferenciação competitiva também é influenciada pela sustentabilidade, práticas de fornecimento, personalização de produtos e conformidade com os requisitos europeus de segurança alimentar. As empresas estão trabalhando para melhorar a eficiência dos recursos, otimizar as cadeias de suprimentos agrícolas e de ingredientes, e desenvolver soluções de adoçamento que se alinhem com as preferências de rótulo limpo e as expectativas nutricionais em mudança. O investimento em pesquisa e desenvolvimento, a disponibilidade confiável de ingredientes e as parcerias ao longo da cadeia de valor alimentar apoiam ainda mais o posicionamento competitivo. À medida que a reformulação de alimentos continua a moldar a demanda, a capacidade de equilibrar custo, funcionalidade, qualidade sensorial e sustentabilidade permanecerá importante para manter a presença no mercado.
Líderes da Indústria de Adoçantes Alimentares na França
-
Tereos SCA
-
Cristal Union
-
Roquette Frères SA
-
Cargill, Incorporated
-
Tate & Lyle PLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes da Indústria
- Maio de 2026: A Tate & Lyle expandiu seu programa conjunto de desenvolvimento de adoçantes com a BioHarvest Sciences para abranger múltiplas moléculas adoçantes de origem vegetal, após forte progresso técnico. O escopo ampliado visa soluções de adoçamento de origem natural para a indústria de alimentos e bebidas.
- Setembro de 2025: A Cristal Union concluiu a aquisição da fábrica de açúcar Sucrerie de Nangis em Seine-et-Marne, França, tornando-a uma subsidiária integral do grupo cooperativo. A aquisição fortaleceu a capacidade industrial da Cristal Union e expandiu sua presença na região produtora de beterraba sacarina ao sul de Paris.
- Maio de 2025: A Tereos investiu 19 milhões de EUR em sua planta de Attin em Pas-de-Calais, França, para apoiar a descarbonização industrial por meio de melhorias na eficiência de produção e no uso de energia. O investimento tinha como objetivo reduzir as emissões de dióxido de carbono da planta.
Escopo do Relatório do Mercado de Adoçantes Alimentares na França
Um adoçante alimentar é qualquer substância natural ou artificial adicionada a alimentos ou bebidas para conferir sabor doce. O Mercado de Adoçantes Alimentares na França é segmentado por tipo de produto, forma e aplicação. Com base no tipo de produto, o mercado é segmentado em sacarose, adoçantes de amido e álcoois de açúcar, adoçantes de alta intensidade (AAI) e outros. Os adoçantes de amido e álcoois de açúcar são ainda segmentados em dextrose, xarope de milho de alta frutose (XMAF), maltodextrina, sorbitol, xilitol e outros álcoois de açúcar. Os adoçantes de alta intensidade (AAI) são ainda segmentados em sucralose, aspartame, sacarina, ciclamato, acessulfame-K, neotame, estévia e outros adoçantes de alta intensidade (AAI). Com base na forma, o mercado é segmentado em sólido e líquido/xarope. Com base na aplicação, o mercado é segmentado em alimentos e bebidas. Os alimentos são ainda segmentados em panificação e confeitaria, laticínios e sobremesas, produtos cárneos e salgados, nutracêuticos e alimentos funcionais, molhos, temperos e pastas, e outros alimentos processados. As bebidas são ainda segmentadas em refrigerantes, bebidas esportivas e outras bebidas. Para cada segmento, o dimensionamento e a previsão do mercado foram realizados com base no valor (em USD).
Por Tipo de Produto
| Sacarose | |
| Adoçantes de Amido e Álcoois de Açúcar | Dextrose |
| Xarope de Milho de Alta Frutose (XMAF) | |
| Maltodextrina | |
| Sorbitol | |
| Xilitol | |
| Outros Álcoois de Açúcar | |
| Adoçantes de Alta Intensidade (AAI) | Sucralose |
| Aspartame | |
| Sacarina | |
| Ciclamato | |
| Acessulfame-K | |
| Neotame | |
| Estévia | |
| Outros Adoçantes de Alta Intensidade (AAI) | |
| Outros |
Por Forma
| Sólido |
| Líquido/Xarope |
Por Aplicação
| Alimentos | Panificação e Confeitaria |
| Laticínios e Sobremesas | |
| Produtos Cárneos e Salgados | |
| Nutracêuticos e Alimentos Funcionais | |
| Molhos, Temperos e Pastas | |
| Outros Alimentos Processados | |
| Bebidas | Refrigerantes |
| Bebidas Esportivas | |
| Outras Bebidas |
| Por Tipo de Produto | Sacarose | |
| Adoçantes de Amido e Álcoois de Açúcar | Dextrose | |
| Xarope de Milho de Alta Frutose (XMAF) | ||
| Maltodextrina | ||
| Sorbitol | ||
| Xilitol | ||
| Outros Álcoois de Açúcar | ||
| Adoçantes de Alta Intensidade (AAI) | Sucralose | |
| Aspartame | ||
| Sacarina | ||
| Ciclamato | ||
| Acessulfame-K | ||
| Neotame | ||
| Estévia | ||
| Outros Adoçantes de Alta Intensidade (AAI) | ||
| Outros | ||
| Por Forma | Sólido | |
| Líquido/Xarope | ||
| Por Aplicação | Alimentos | Panificação e Confeitaria |
| Laticínios e Sobremesas | ||
| Produtos Cárneos e Salgados | ||
| Nutracêuticos e Alimentos Funcionais | ||
| Molhos, Temperos e Pastas | ||
| Outros Alimentos Processados | ||
| Bebidas | Refrigerantes | |
| Bebidas Esportivas | ||
| Outras Bebidas | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de adoçantes alimentares na França até 2031?
O mercado de adoçantes alimentares na França tem projeção de atingir 2,46 bilhões de USD até 2031, crescendo a partir de 1,89 bilhões de USD em 2026 a um CAGR de 5,45%.
Qual tipo de produto lidera a demanda por adoçantes alimentares na França?
A sacarose lidera a demanda, detendo 65,35% de participação em 2025. A base estabelecida de cultivo e processamento de beterraba sacarina na França apoia seu uso contínuo em aplicações de alimentos e bebidas.
Qual é a categoria de adoçante de crescimento mais rápido na França?
Os adoçantes de alta intensidade são a categoria de produto de crescimento mais rápido, com um CAGR projetado de 6,87% até 2031. As alternativas de origem vegetal estão ganhando atenção à medida que os fabricantes buscam formulações com menor teor de açúcar.
Quais fatores podem limitar a adoção de adoçantes alternativos na França?
Custos mais elevados para adoçantes naturais, preocupações dos consumidores com adoçantes artificiais, perfis de sabor desfavoráveis e preocupações digestivas associadas aos polióis podem restringir uma adoção mais ampla.