
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 31.89 十億米ドル |
| 市場規模 (2026) | 33.19 十億米ドル |
| 市場規模 (2031) | 41.71 十億米ドル |
| 成長率 (2026 - 2031) | 4.68 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
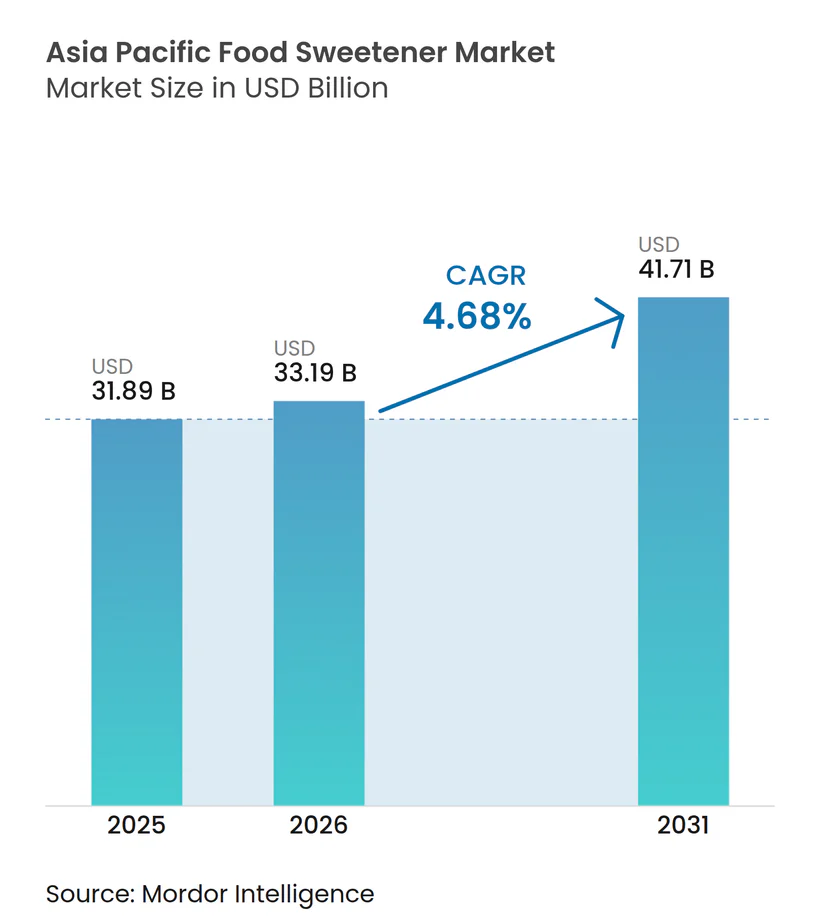
Mordor Intelligenceによるアジア太平洋地域の食品甘味料市場分析
アジア太平洋地域の食品甘味料市場規模は2025年に31.89 ビリオン 米ドルと評価され、2026年の33.19 ビリオン 米ドルから2031年には41.71 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.68%です。所得の上昇、都市生活の普及、加工食品消費の拡大が、地域全体で安定した甘味料原料への需要を高めています。政府と消費者が添加糖、カロリー含有量、原材料表示に注目するにつれ、製品の再処方がより重要になっています。安定した供給と用途サポートを組み合わせられるサプライヤーは、大量供給のみに注力するサプライヤーよりも有利な立場にあります。発酵由来原料および高純度ステビオール配糖体は、メーカーが利用できる製品の幅を広げていますが、スクロースは依然として地域の食品生産の中心的存在です。
主要レポートのポイント
- 製品タイプ別では、スクロースが2025年のアジア太平洋地域の食品甘味料市場シェアの68.34%を占め、高甘味度甘味料は2031年までに6.03%のCAGRで成長すると予測されています。
- 原料源別では、植物由来甘味料が2025年の市場の84.61%を占め、発酵由来甘味料は2031年までに5.93%のCAGRで成長すると予測されています。
- 形態別では、固体甘味料が2025年の市場の65.37%を占め、液体・シロップ形態は2031年までに6.21%のCAGRで成長すると予測されています。
- 用途別では、食品が2025年の市場の59.51%を占め、飲料は2031年までに5.81%のCAGRで成長すると予測されています。
- 地域別では、中国が2025年の市場の38.76%を占め、インドは2031年までに5.77%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低カロリー・無糖食品への需要の高まり | +1.0% | アジア太平洋地域全体;中国、インド、日本に集中 | 短期(2年以内) |
| 乳製品および冷凍デザートにおける甘味料需要の増加 | +0.6% | 中国、インド、東南アジア | 中期(2~4年) |
| 加工・包装食品産業の拡大 | +0.8% | 中国、インド、インドネシア、ベトナム | 中期(2~4年) |
| 機能性・健康志向食品への需要の拡大 | +0.5% | 日本、韓国、オーストラリア、シンガポール | 中期(2~4年) |
| 天然・植物由来甘味料の採用拡大 | +0.7% | アジア太平洋地域全体;中国とインドが主導 | 短期(2年以内) |
| 製パン・菓子産業の拡大 | +0.4% | 中国、インド、東南アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低カロリー・無糖食品への需要の高まり
低カロリー・無糖食品への需要の高まりは、消費者が甘さを損なわずに砂糖摂取量を減らそうとする傾向が強まる中、アジア太平洋地域の食品甘味料市場の成長を牽引しています。インド食品安全基準局は、2025年にインドで約1億3,400万人が2型糖尿病を抱えていると予測しており、これが低血糖指数の甘味オプションへの需要を支えています[1]。肥満、糖尿病、その他の食事関連の健康問題に対する意識の高まりが、食品・飲料メーカーに代替甘味料を使用した製品の再処方を促しています。メーカーはステビア、スクラロース、アスパルテーム、糖アルコールを飲料、菓子、乳製品、加工食品に取り入れています。スーパーマーケットやeコマースプラットフォームにおける低糖製品ラインの拡大が、消費者のこれらの代替品へのアクセスをさらに向上させています。さらに、無糖飲料や低カロリースナックへの需要が、原料サプライヤーに対して風味と機能性を向上させた甘味料の開発を促しています。
加工・包装食品産業の拡大
インドネシア、ベトナム、タイ、中国、インドでは食品製造の組織化が進んでおり、一貫した品質と文書化された仕様を持つ原料への需要が高まっています。この変化は、工業生産者が単なるコモディティシュガーではなく、信頼性の高いグレードを必要とするため、アア太平洋地域の食品甘味料市場を支えています。中国の改訂版GB 28050-2025規格は、2027年3月から包装食品への糖分および飽和脂肪の追加開示を義務付けています。このコンプライアンス期日は、メーカーが事前にレシピと栄養成分表示を見直すことを促しています。複数の市場で事業を展開する食品企業は、中国向けの再処方プログラムを活用して、地域内の他の市場での製品開発を簡素化することもできます。甘さ、食感、溶解性、コストの調整が必要な場合、工業顧客がサポートを必要とする可能性があるため、技術チームを持つ原料サプライヤーは恩恵を受けられます。
天然・植物由来甘味料の採用拡大
植物由来原料は、サトウキビ、トウモロコシ、ステビアが地域内に確立されたサプライチェーンを持つため、アジア太平洋地域の食品甘味料市場を引き続き形成しています。中国はステビアの栽培と加工において重要な役割を担い、インドとタイは砂糖系原料に対してかなりの農業生産能力を提供しています。ステビア、エリスリトール、その他の代替品の入手可能性の向上により、メーカーは天然または植物由来の訴求を持つ製品を提供できるようになっています。日本のステビアに対する確立された親しみやすさは、規制上の受け入れと消費者の経験が長期的な使用を支援できることを示す有益な事例を生産者に提供しています。精密発酵も、一貫した純度を持つ植物同一分子を生成することで、特定のステビオール配糖体をより入手しやすくしています。この製造ルートは、よりクリーンな味を必要とする用途において、高純度天然甘味料とより従来型の原料との間のギャップを縮める助けになる可能性があります。
製パン・菓子産業の拡大
中国、インド、東南アジアでは、製パン・菓子の需要が地域・非公式生産から大規模製造へと移行しています。工業生産者は、焼成、コーティング、食感開発、賞味期限管理において一貫したパフォーマンスを発揮する甘味料を必要としています。これは、品質要件が非標準化生産よりも高いことが多いため、アジア太平洋地域の食品甘味料市場を支えています。製品開発者はまた、スクロースを削減する際に、水分活性、褐変、かさ、口当たりと甘さのバランスを取る必要があります。タンパク質、食物繊維、ビタミンを含む強化製パン製品は、完成レシピで相互に機能する原料への追加的な需要を生み出します。長期的な機会は、組織化された小売の普及範囲と、大量生産に対してコスト効率の高いソリューションを提供するサプライヤーの能力にかかっています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サトウキビ、トウモロコシ、その他の原材料価格の変動 | -0.5% | タイ、インド、インドネシア、ベトナム | 短期(2年以内) |
| 厳格な食品安全規制と甘味料承認要件 | -0.4% | 中国、インド、オーストラリア、日本 | 中期(2~4年) |
| 人工甘味料の安全性に関する消費者の懸念 | -0.4% | 日本、韓国、オーストラリア | 中期(2~4年) |
| 特定の砂糖代替品の味と後味の制限 | -0.3% | アジア太平洋地域全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サトウキビ、トウモロコシ、その他の原材料価格の変動
サトウキビとトウモロコシの価格変動は、スクロース、高果糖コーンシロップ、マルトデキストリン、および関連原料コスト基盤に影響を与えます。タイ、インド、インドネシア、中国、韓国がこれらの原料の地域生産または調達に関連しているため、これはアジア太平洋地域の食品甘味料市場にとって重要な問題です。政策、天候、収穫時期、輸入要件が国内価格に影響を与える場合、バイヤーはグローバル市場と国内市場で異なる状況に直面することがあります。大量のコモディティ原料に依存するメーカーは、調達サイクルの短縮、サプライヤーの多様化、または処方変更で対応する場合があります。原料のコストを確実に維持できない場合、価格変動は新製品発売の意思決定を遅らせる可能性もあります。これにより、地域調達オプションと幅広い甘味料形態を持つサプライヤーに実際的な優位性が生まれます。
人工甘味料の安全性に関する消費者の懸念
人工甘味料に関する消費者の懸念が、日本、韓国、オーストラリアにおける製品設計に影響を与えています。甘味料が食品使用に許可されている場合でも、ブランドオーナーが消費者感情による売上低下の前に再処方を選択する可能性があるため、これらの懸念は需要に影響を与えることがあります。この変化は、原料源や純度を訴求できるステビア、エリスリトール、羅漢果、発酵由来代替品への関心を支えています。また、天然由来と低カロリーに関する訴求は、明確な原材料と規制上の説明によって裏付けられなければならないため、コミュニケーション上の課題も生じています。オーストラリア・ニュージーランド食品基準機関は、オセアニア市場における表示および原料承認の意思決定に影響を与えるコンプライアンス環境を提供しています[2]。この結果として生じる嗜好の変化は、一部の人工原料を制限する一方で、味とコストの要件を依然として満たす代替品への需要を拡大させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
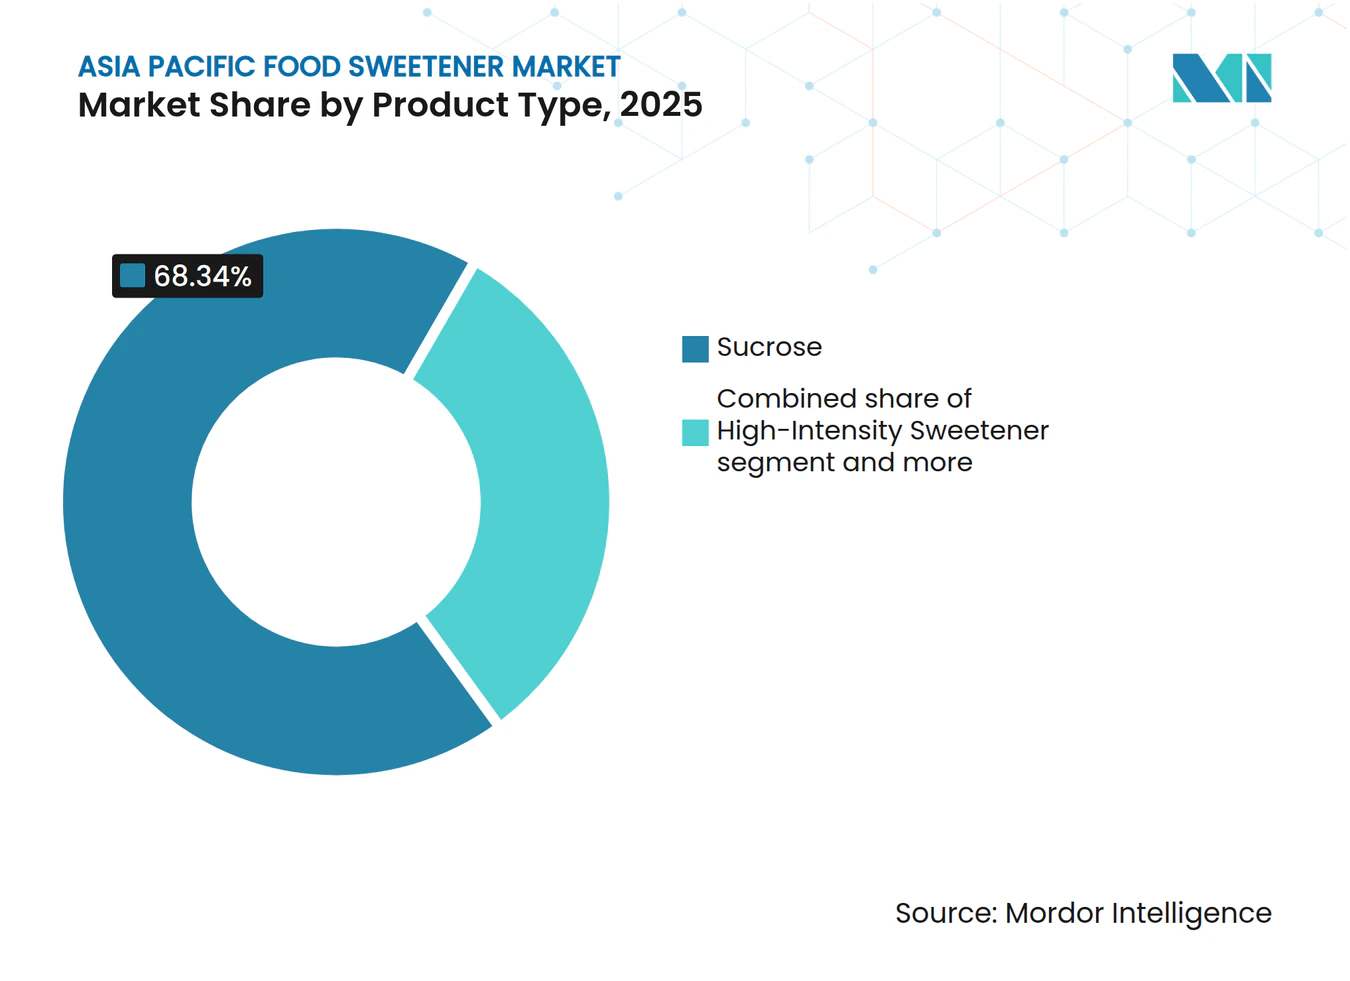
従来型スクロースが主導、高甘味度甘味料が成長を牽引スクロースは2025年のアジア太平洋地域の食品甘味料市場の68.34%を占め、食品加工における広範な使用と確立された流通システムを反映しています。スクロースの大きなシェアは、製パン、菓子、乳製品、飲料、伝統食品における役割と結びついています。中国とインドのメーカーは、甘さ、かさ、食感、および慣れ親しんだ製造プロセスを提供するため、スクロースを大規模に使用しています。代替には、水分活性、口当たり、褐変、原料コストの変更が必要になる場合があります。これらの再処方ニーズは、代替品への関心が高まっているにもかかわらず、このセグメントが引き続き主導する理由を説明するのに役立ちます。アジア太平洋地域の食品甘味料産業は、他の原料が評価される基準として依然としてスクロースに依存しています。
高甘味度甘味料は2031年までに6.03%のCAGRで成長すると予測されており、最も成長の速い製品タイプとなっています。その使用は、同等のカロリー量を加えずに糖分含有量を下げたい生産者において最も強くなっています。ステア、スクラロース、アスパルテームは飲料や機能性食品製品に引き続き関連していますが、その役割は国や消費者の嗜好によって異なります。デンプン系甘味料と糖アルコールは、レシピで異なる機能を提供するため、別の中間的な位置を占めています。高果糖コーンシロップは飲料生産において引き続き重要であり、キシリトールとエリスリトールは歯科・健康志向製品に使用されています。中国が2025年7月にD-アルロースを新食品原料として承認したことも、飲料、乳製品、製パン用途向けの追加的な低カロリーオプションをメーカーに提供しています。


注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
原料源別:
植物由来原料が主導、発酵由来ルートが注目を集める植物由来甘味料は2025年のアジア太平洋地域の食品甘味料市場シェアの84.61%を占めました。このシェアには、サトウキビおよびビートからのスクロース、ステビア、および複数の植物由来糖アルコールが含まれます。中国、インド、タイからの農業供給がこのセグメントの規模を支え、新たな原料源カテゴリーがコモディティ用途で競争することを困難にしています。植物由来原料は、食品生産者が大量かつ予測可能なコストを必要とする場合に特に重要です。また、原料の産地やクリーンラベルのポジショニングに対する消費者の関心とも一致しています。基盤となる農業基盤が、このセグメントにアジア太平洋地域の食品甘味料産業における持続的な役割を与えています。
発酵由来甘味料は、高純度ステビオール配糖体および甘味タンパク質に関する研究に支えられ、2031年までに5.93%のCAGRで成長すると予測されています。2025年のBiotechnology Journal誌の研究では、ブラゼイン生産ためのKomagataella phaffiiの工学的改変が説明され、5リットルの流加バイオリアクターで1リットルあたり1.4グラムの力価が報告されました。この研究は、従来の作物抽出に依存しない甘味タンパク質の製造方法に向けた進展を示しているため、関連性があります。中国、韓国、シンガポールは、国内精密発酵能力への関心がある場所として提供された資料に示されています。
形態別:
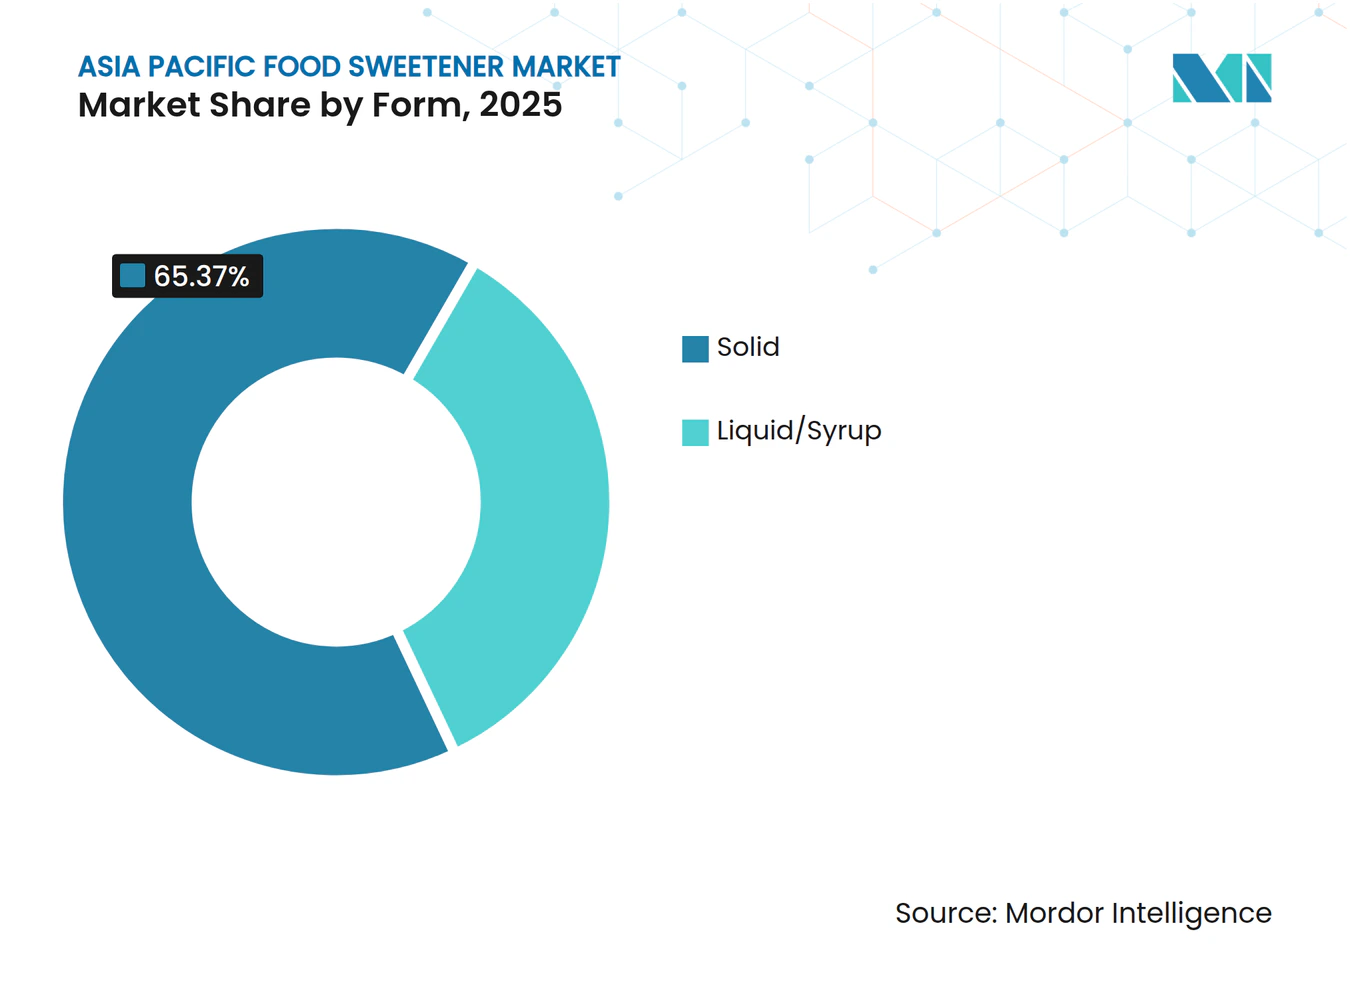
固体形態が規模を維持、液体・シロップ形態がより速く成長固体甘味料は2025年のアジア太平洋地域の食品甘味料市場の65.37%を占めました。粒状スクロース、粉末糖アルコール、結晶性高甘味度甘味料、ステビアパウダーは、確立された保管・取り扱いシステムに適合しています。これらの形態は、均一な乾燥原料が必要なドライミックス、製パン製品、菓子、その他の用途に特に適しています。その使用は、袋詰めまたはバルク結晶材料を中心に設計されたインフラによっても支えられています。多くの食品生産者は固体向けに構築された生産ラインを持っており、設備変更の必要性を低減しています。この既存の設備基が、アジア太平洋地域の食品甘味料市場において固体甘味料に継続的な数量優位性を与えています。
液体・シロップ形態は、形態セグメントの中で最も高い成長率となる6.21%のCAGRで2031年まで成長すると予測されています。これらの形態には、液体スクロース、高果糖コーンシロップ、転化糖、液体高甘味度甘味料ブレンドが含まれます。飲料・乳製品メーカーは、固体原料に伴う溶解工程なしに計量投入に使用できます。これにより、プロセスの一貫性が向上し、大規模生産における糖度管理が支援されます。東南アジアでは、すぐに飲めるお茶、スポーツドリンク、フレーバーミルク、炭酸飲料が需要に貢献しています。液体ステビア濃縮物は、分散性と天然原料のポジショニングを求める生産者がいる日本とオーストラリアのプレミアムすぐに飲める飲料にも関連しています。

用途別:
食品が最大シェアを維持、飲料が成長を支援食品は2025年のアジア太平洋地域の食品甘味料市場の59.51%を占めました。このセグメントには、製パン・菓子、乳製品・デザート、惣菜製品、栄養補助食品、機能性食品、ソース、ドレッシング、その他の加工食品が含まれます。製パン・菓子は、甘さ、かさ、食感、褐変がすべて製品性能に重要であるため、甘味料を広範に使用しています。乳製品・デザート製品も、フレーバーヨーグルト、アイスクリーム、発酵乳製品がベトナム、インドネシア、インドでより多くの消費者に届くにつれ、低糖レシピの余地を提供しています。栄養補助食品・機能性食品は、生産者が血糖、プレバイオティクス、または歯科健康属性を求める場合に、別の需要源を加えています。
飲料は2031年までに5.81%のCAGRで成長すると予測されています。清涼飲料の再処方とスポーツ・機能性飲料の成長がこの結果の中心です。飲料メーカーは、親しみやすい味を維持しながら糖分を下げる必要がある場合に、高甘味度甘味料と液体ステビアブレンドを使用できます。この決定は、製品タイプ、原料源、形態を同時に変更できるため、複数のセグメントに影響を与えます。ソース、ドレッシング、スプレッドも、現代的な小売が包装調味料の使用を拡大するにつれ、より小さいながらも成長する販路を提供しています。
地域分析
中国食品甘味料市場
中国は2025年のアジア太平洋地域食品甘味料市場において38.76%のシェアを占めており、甘味料の大規模な生産国・加工国・消費国としての役割を反映している。同国の「健康中国2030」方針および食品・栄養発展ガイドラインは、添糖の摂取量削減を奨励し、製品処方の見直しに向けた政策的根拠を提供している[3]。中国は2025年7月にD-アルロースを新食品原料として承認し、国内食品メーカーが利用できる選択肢を拡大した。改訂版GB 28050-2025栄養表示基準は、2027年3月より糖質および飽和脂肪の開示を義務付ける予定である。これらの措置は、製品およびラベルの更新が必要なメーカーの計画サイクルを短縮する可能性がある。中国が確立したステビアのサプライチェーンは、植物由来代替品の地域的な供給可能性を支えるという独自の優位性をもたらしている。
インドおよび日本の食品甘味料市場
インドは2031年までに5.77%のCAGRを記録すると予測されており、アジア太平洋地域食品甘味料市場において最も成長の速い地域となっている。同の大規模な消費者基盤と拡大する包装食品生産は、産業規模で使用可能な原料への需要を支えている。インド食品安全基準局(FSSAI)が2025年に1億3,400万人と予測する2型糖尿病患者数は、低血糖指数の食品・飲料オプションに対する需要の根拠をさらに強化している。日本はステビアに対する消費者の認知が確立された高付加価値市場であり、ショ糖と高甘味度甘味料の両方を含む製品構成を有している。
東南アジア諸国連合食品甘味料市場
インドネシアとタイは、食品・飲料セクターが相当量の甘味料を使用する重要な東南アジア市場である。タイの調達条件は、供給の混乱や収穫状況の変化によって影響を受ける可能性があり、調達先の柔軟性が求められる。シンガポールは、新規原料の承認および製品イノベーションにおける地域的な参照点として重要な位置を占めている。ベトナム、フィリピン、マレーシアおよびその他の市場は、都市部の所得水準と包装食品小売の成長に伴い、対応可能な市場基盤を拡大している。
競合環境
市場集中度
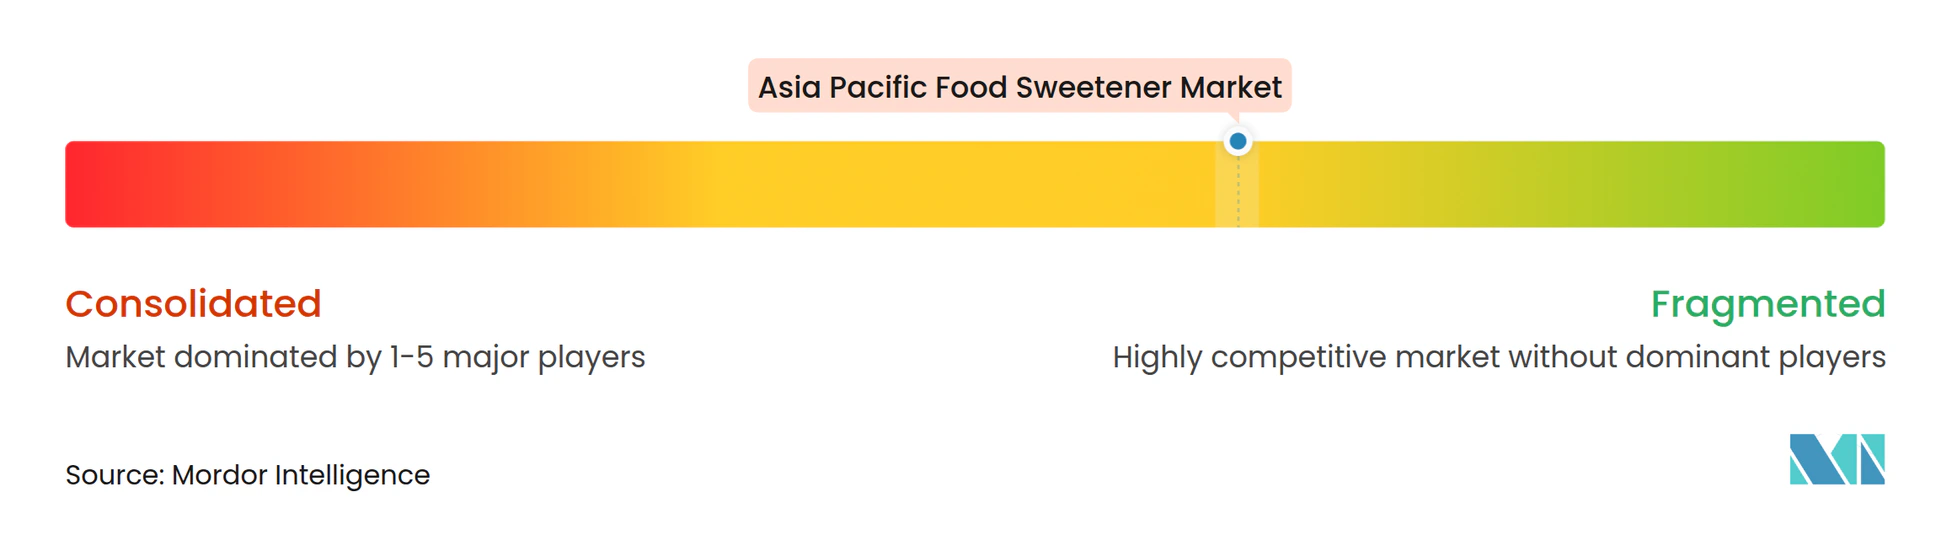
アジア太平洋地域の食品甘味料市場は半分散型の構造を持ち、グローバルな原料企業が地域・国内サプライヤーと競合しています。Tate & Lyle、Cargill、ADM、Ingredion、Ajinomoto、Roquette Frères、Kerry Groupは、提供された資料において注目すべき国際的参加者として特定されています。GLG Life Tech、EID Parry、Balrampur Chini Mills、Gulshan Polyolsは、草案に記載された地域または国内に特化した参加者の一部です。競争は、大量供給を超えて、処方、原料ブレンド、製品開発のサポートへと移行しています。この変化は、食品メーカーが砂糖を削減した後に甘さと口当たりを維持するためのサポートを必要とすることが多いため、重要です。
GLG Life Techは、中国におけるステア栽培と配糖体抽出において垂直統合された参加者として紹介されています。その立場は、原料へのアクセスと加工の両方が重要なカテゴリーにおいて、供給管理と価格管理を支援できます。Cargillは2026年1月に北京工場の拡張を発表し、フレーバー飲料パウダーとコーティングの生産ラインおよび高層倉庫を含めました。同社は、このサイトが中国、北アジア、および広域地域の顧客向けの用途開発業務を支援すると述べました。この動きは、原料供給だけでなく、地域サービスと用途能力への重点を反映しています。
ADMも2025年にSweetRightプラットフォームにバイオコンバートReb-Mステビアラインを追加し、バイオコンバートReb-M製品を商業化した他のサプライヤーに加わりました。同等のReb-M製品の増加により、差別化においてアプリケーションサポート、官能性能、規制対応がより重要になっています。甘味タンパク質と次世代ステビオール配糖体においては、製造技術と承認経路がまだ重要であるため、オープンな機会が残っています。
アジア太平洋地域の食品甘味料産業リーダー
-
Tate & Lyle PLC
-
Cargill, Incorporated
-
Archer Daniels Midland Company
-
Ingredion Incorporated
-
Tereos S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域食品甘味料市場 このレポートでカバーされる企業
- Tate & Lyle PLC
- Cargill, Incorporated
- Archer Daniels Midland Company
- Ingredion Incorporated
- Tereos S.A.
- DuPont de Nemours, Inc.
- Ajinomoto Co., Inc.
- Südzucker AG
- Associated British Foods plc
- Kerry Group plc
- International Flavors & Fragrances Inc.
- Roquette Frères S.A.
- AGRANA Beteiligungs-AG
- GLG Life Tech Corporation
- Kesar Enterprises Limited
- EID Parry (India) Limited
- Balrampur Chini Mills Limited
- Shree Renuka Sugars Limited
- Dhampur Bio Organics Limited
- Gulshan Polyols Limited
最近の産業開発事情 アジア太平洋地域食品甘味料市場
- 2026年3月:CargillはインドのAAHARでEverSweet®ステビア甘味料を展示しました。Cargillは、ニューデリーで開催されたAAHAR 2026の未来志向イノベーションショーケースで、ゼロカロリーのステビア甘味料であるEverSweetを紹介しました。同社は、砂糖削減オプションを求める食品・飲料メーカー向けの原料ソリューションを提示しました。Cargillは、EverSweetが規制承認を待っている状態であるため、このショーケースはインドでの商業的認可の確認として解釈されるべきではないと述べました。
- 2026年3月:山東百龍創源バイオテクノロジーが中国でD-アルロースの製造ライセンスを取得しました。同社は、D-アルロース製品が準拠した大量生産と市場投入の資格を得たと発表しました。このライセンスは、低糖食品・飲料処方に使用される甘味料の国内生産を支援するため、中国のレアシュガーサプライチェーンにとって重要な商業的マイルストーンです。
- 2025年7月:中国国家衛生健康委員会がD-アルロースを新食品原料として正式に承認し、合成生物学的発酵プロセスを採用する渭源合成に最初の商業規模の承認が付与されました。この承認により、食品メーカーはスクロースの味プロファイルに近く、カロリー含有量が10%の原料にアクセスできるようになりました。
アジア太平洋地域の食品甘味料市場レポートの範囲
食品甘味料とは、甘さを付与し、風味を高め、または従来の砂糖を代替するために食品・飲料製品に添加される物質です。アジア太平洋地域の食品甘味料市場は、製品タイプ、原料源、形態、用途、地域によってセグメント化されています。製品タイプに基づき、市場はスクロース、デンプン系甘味料および糖アルコール、高甘味度甘味料、その他にセグメント化されています。原料源に基づき、市場は植物由来、発酵・バイオエンジニアリング由来、人工にセグメント化されています。形態に基づき、市場は固体、液体・シロップにセグメント化されています。用途に基づき、市場は食品と飲料にセグメント化されています。地域に基づき、市場は中国、日本、インド、オーストラリア、韓国、インドネシア、タイ、シンガポール、その他アジア太平洋地域にセグメント化されています。各セグメントについて、市場規模と予測は金額ベース(ビリオン 米ドル)で行われています。
セグメンテーション概要
製品タイプ別
| スクロース(一般的な砂糖) | |
| デンプン系甘味料および糖アルコール | デキストロース |
| 高果糖コーンシロップ(HFCS) | |
| マルトデキストリン | |
| ソルビトール | |
| キシリトール | |
| エリスリトール | |
| その他の糖アルコール | |
| 高甘味度甘味料(HIS) | スクラロース |
| アスパルテーム | |
| サッカリン | |
| ネオテーム | |
| ステビア | |
| アセスルファムK | |
| チクロ | |
| その他のHIS | |
| その他 |
原料源別
| 植物由来 |
| 発酵・バイオエンジニアリング由来 |
| 人工 |
形態別
| 固体 |
| 液体・シロップ |
用途別
| 食品 | 製パン・菓子 |
| 乳製品・デザート | |
| 食肉・惣菜製品 | |
| 栄養補助食品・機能性食品 | |
| ソース、ドレッシング、スプレッド | |
| その他の加工食品 | |
| 飲料 | 清涼飲料 |
| スポーツドリンク | |
| その他の飲料 |
国別
| 中国 |
| インド |
| 日本 |
| オーストラリア |
| 韓国 |
| インドネシア |
| タイ |
| シガポール |
| その他アジア太平洋地域 |
| 製品タイプ別 | スクロース(一般的な砂糖) | |
| デンプン系甘味料および糖アルコール | デキストロース | |
| 高果糖コーンシロップ(HFCS) | ||
| マルトデキストリン | ||
| ソルビトール | ||
| キシリトール | ||
| エリスリトール | ||
| その他の糖アルコール | ||
| 高甘味度甘味料(HIS) | スクラロース | |
| アスパルテーム | ||
| サッカリン | ||
| ネオテーム | ||
| ステビア | ||
| アセスルファムK | ||
| チクロ | ||
| その他のHIS | ||
| その他 | ||
| 原料源別 | 植物由来 | |
| 発酵・バイオエンジニアリング由来 | ||
| 人工 | ||
| 形態別 | 固体 | |
| 液体・シロップ | ||
| 用途別 | 食品 | 製パン・菓子 |
| 乳製品・デザート | ||
| 食肉・惣菜製品 | ||
| 栄養補助食品・機能性食品 | ||
| ソース、ドレッシング、スプレッド | ||
| その他の加工食品 | ||
| 飲料 | 清涼飲料 | |
| スポーツドリンク | ||
| その他の飲料 | ||
| 国別 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| インドネシア | ||
| タイ | ||
| シガポール | ||
| その他アジア太平洋地域 | ||
レポートで回答される主要な質問
アジア太平洋地域の食品甘味料の予測成長率はどのくらいですか?
このカテゴリーは2026年から2031年にかけて4.68%のCAGRで成長し、2026年の33.19 ビリオン 米ドルから2031年には41.71 ビリオン 米ドルに増加すると予測されています。
ジア太平洋地域の食品甘味料需要をリードする製品タイプはどれですか?
スクロースは2025年に68.34%の収益シェアでリードしており、大規模な食品・飲料生産において広く使用され続けているためです。
製品タイプ別で最も成長の速い甘味料カテゴリーはどれですか?
高甘味度甘味料は、メーカーが低カロリー飲料や機能性食品を再処方するにつれ、2031年までに6.03%のCAGRで成長すると予測されています。
なぜ天然甘味料がアジア太平洋地域全体で需要を獲得しているのですか?
砂糖削減プログラム、クリーンラベルの嗜好、ステビアおよび関連原料の入手可能性の向上が、その使用を増加させています。
地域で最大の食品甘味料需要を持つ国はどこですか?
中国は2025年に38.76%のシェアでリードしており、大規模な食品加工基盤と新たな砂糖表示要件によって支えられています。