
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.81 Milliards de dollars |
| Taille du Marché (2026) | 1.89 Milliards de dollars |
| Taille du Marché (2031) | 2.46 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.45 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché français des édulcorants alimentaires par Mordor Intelligence
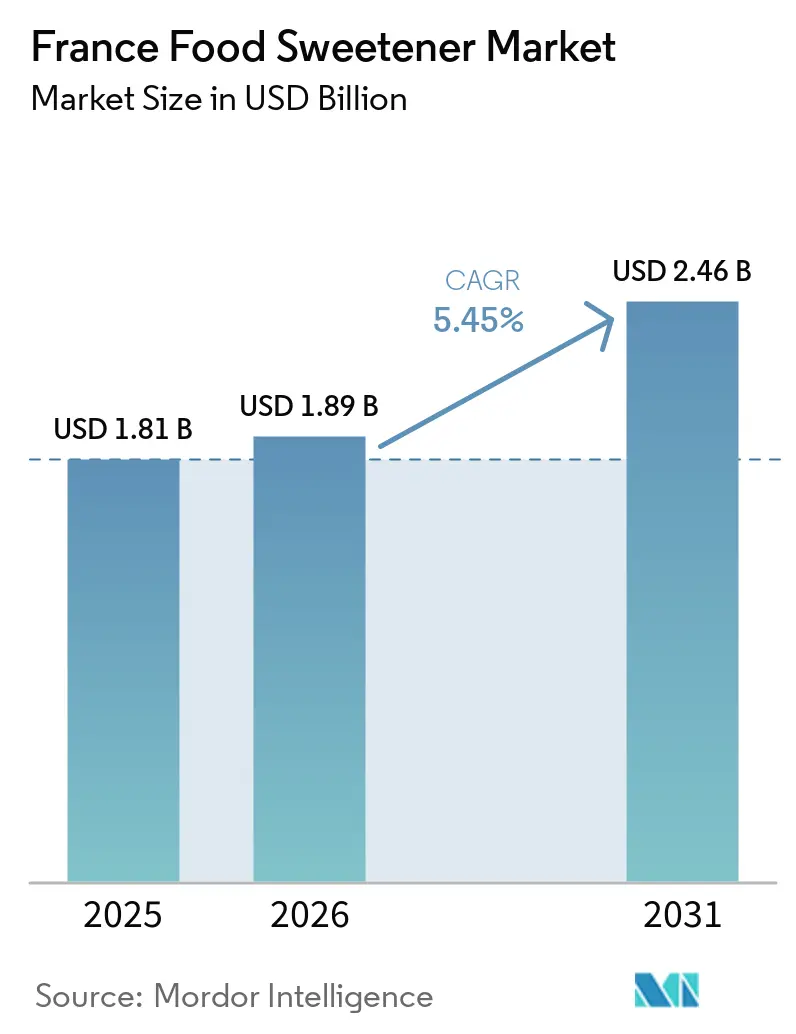
La taille du marché français des édulcorants alimentaires devrait croître de 1,81 milliard USD en 2025 à 1,89 milliard USD en 2026, pour atteindre 2,46 milliards USD d'ici 2031, à un CAGR de 5,45 % sur la période 2026–2031. Le marché est soutenu par l'importance continue de la saveur sucrée dans le maintien de la palatabilité des produits, de l'équilibre aromatique et de la qualité sensorielle globale dans la consommation alimentaire quotidienne. La demande est également façonnée par la nécessité de préserver la texture, le moelleux, la stabilité et la cohérence aromatique lors de l'ajustement de la teneur en sucre, car la douceur contribue à plusieurs propriétés fonctionnelles au-delà du seul goût. Les avancées dans le mélange d'édulcorants, la modulation du goût et l'optimisation des ingrédients contribuent à relever les défis de formulation et à améliorer l'acceptabilité des produits à teneur réduite en sucre.
Principaux enseignements du rapport
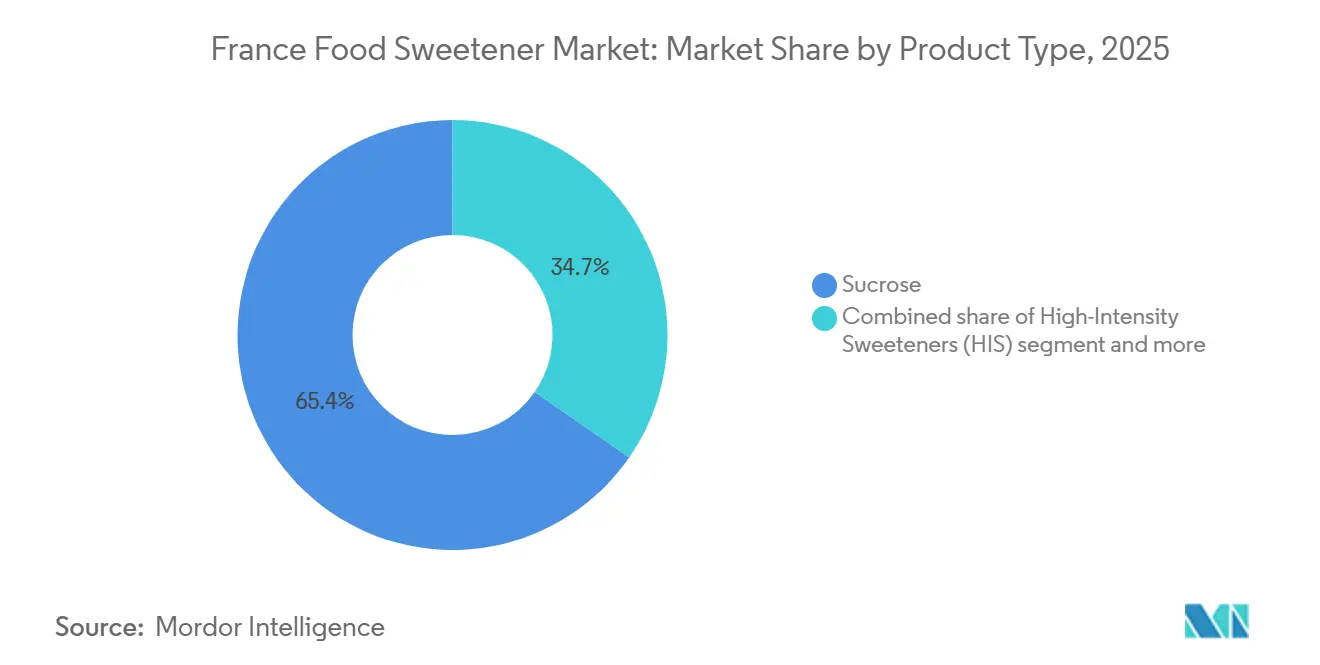
- Par type de produit, le saccharose détenait 65,35 % de la part du marché français des édulcorants alimentaires en 2025, tandis que les édulcorants à haute intensité devraient croître à un CAGR de 6,87 % jusqu'en 2031.
- Par forme, les édulcorants solides représentaient 63,23 % de la part du marché français des édulcorants alimentaires en 2025, tandis que les formats liquides et en sirop devraient se développer à un CAGR de 6,71 % jusqu'en 2031.
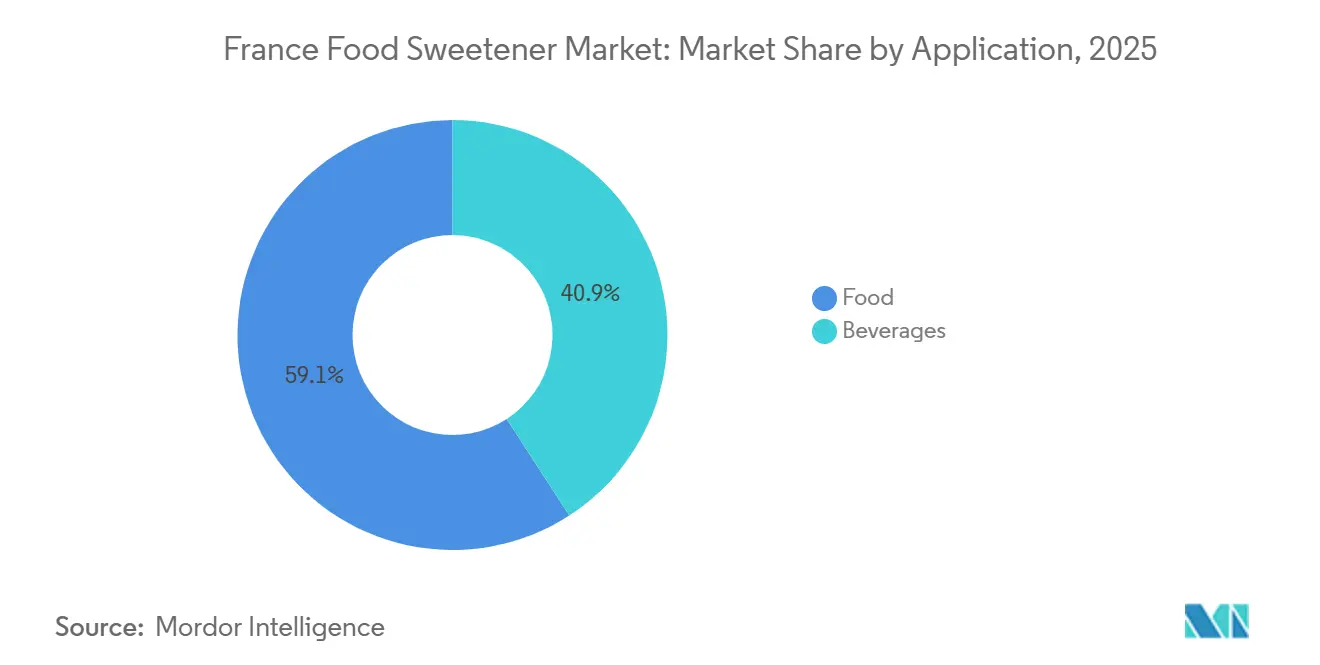
- Par application, l'alimentation représentait 59,13 % de la taille du marché français des édulcorants alimentaires en 2025, tandis que les boissons devraient enregistrer le CAGR le plus élevé de 7,09 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché français des édulcorants alimentaires
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande croissante de produits alimentaires et de boissons à teneur réduite en sucre | +1.4% | National, concentré dans les pôles alimentaires d'Île-de-France, d'Auvergne-Rhône-Alpes et de Bretagne | Court terme (≤ 2 ans) |
| Prévalence croissante des choix alimentaires soucieux de la santé | +1.1% | National, avec une influence urbaine prononcée dans le Grand Paris et les aires métropolitaines de Lyon | Moyen terme (2–4 ans) |
| Croissance des aliments fonctionnels et innovation en matière de produits à étiquette propre | +0.8% | National, avec des gains précoces en Bretagne (produits laitiers), en Auvergne-Rhône-Alpes (nutraceutiques) | Moyen terme (2–4 ans) |
| Avancées technologiques dans le mélange d'édulcorants | +0.7% | National, adoption par les entreprises alimentaires et de boissons basées en Île-de-France | Long terme (≥ 4 ans) |
| Utilisation des édulcorants dans les produits de nutrition sportive et fonctionnelle | +0.5% | National, avec des pôles de nutrition spécialisée en région parisienne et en Auvergne-Rhône-Alpes | Moyen terme (2–4 ans) |
| Soutien réglementaire à la réduction de la consommation de sucre | +0.8% | National ; le cadre de réévaluation de l'EFSA à l'échelle de l'UE s'applique à tous les opérateurs français | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de produits alimentaires et de boissons à teneur réduite en sucre
La demande croissante de produits alimentaires et de boissons à teneur réduite en sucre soutient l'expansion du marché, les fabricants alimentaires reformulant leurs produits existants pour réduire la teneur en sucre tout en maintenant la douceur, le goût et l'acceptabilité globale du produit. L'attention croissante des consommateurs à la consommation de sucre et son association avec la santé dentaire, la gestion du poids et la santé métabolique encouragent l'adoption d'ingrédients édulcorants alternatifs dans les aliments emballés et les boissons. Les fabricants intègrent des édulcorants à haute intensité, des polyols et des ingrédients édulcorants d'origine végétale dans les formulations de produits afin d'obtenir la douceur souhaitée avec une teneur réduite en sucre. Cette tendance est particulièrement pertinente pour les développeurs de produits cherchant à aligner leurs formulations sur les objectifs de réduction du sucre en France et sur la demande des consommateurs pour des choix alimentaires quotidiens plus sains.
Prévalence croissante des choix alimentaires soucieux de la santé
La prévalence croissante des choix alimentaires soucieux de la santé soutient le marché français des édulcorants alimentaires, les consommateurs étant de plus en plus attentifs à l'apport en sucres ajoutés et à la composition nutritionnelle des aliments et boissons du quotidien. Par exemple, selon France Assos Santé, une association nationale française représentant les usagers du système de santé, 92 % des participants ont déclaré avoir réduit leur consommation de sucres ajoutés en 2024[1]. Cela met en évidence l'engagement croissant des consommateurs envers les pratiques de réduction du sucre et encourage les fabricants de produits alimentaires et de boissons à explorer des stratégies de reformulation qui maintiennent la douceur tout en réduisant la teneur en sucre. En conséquence, la demande d'ingrédients édulcorants alternatifs, notamment les édulcorants à haute intensité, les polyols et les édulcorants d'origine végétale, est soutenue par les efforts des fabricants pour répondre à l'évolution des préférences alimentaires et développer des produits alignés sur une consommation consciente du sucre.
Croissance des aliments fonctionnels et innovation en matière de produits à étiquette propre
La croissance des aliments fonctionnels et l'innovation en matière de produits à étiquette propre soutiennent le marché en renforçant la pertinence des ingrédients édulcorants qui s'alignent sur les objectifs nutritionnels, la transparence des ingrédients et les préférences en matière de bien-être. Les consommateurs recherchent de plus en plus des produits offrant des avantages tels qu'un apport supplémentaire en protéines, en fibres, en probiotiques ou des profils nutritionnels améliorés sans teneur excessive en sucre. Les préférences pour les étiquettes propres suscitent également une plus grande attention à l'origine des ingrédients, à leur familiarité et à leur naturalité perçue, soutenant l'intérêt pour les édulcorants d'origine végétale et les solutions édulcorantes alternatives. Ces tendances renforcent le rôle des édulcorants dans le développement de produits qui équilibrent la douceur, le goût et le positionnement nutritionnel, tandis que la demande de formulations à teneur réduite en sucre et fonctionnelles élargit l'utilisation potentielle d'ingrédients édulcorants alternatifs sur le marché alimentaire français.
Avancées technologiques dans le mélange d'édulcorants
Les avancées technologiques dans le mélange d'édulcorants soutiennent le marché français des édulcorants alimentaires en améliorant la qualité gustative et la fonctionnalité des formulations à teneur réduite en sucre. La combinaison de différents édulcorants permet aux fabricants d'équilibrer plus efficacement les profils de douceur, contribuant à réduire l'amertume, les notes métalliques et les arrière-goûts persistants associés à certains édulcorants à haute intensité. Le mélange contribue également à obtenir une expérience de douceur plus proche de celle du sucre tout en améliorant l'équilibre aromatique et le moelleux, rendant les édulcorants alternatifs plus adaptés à un plus large éventail d'applications alimentaires et de boissons. Les avancées en matière d'optimisation sensorielle et de techniques de modulation du goût soutiennent en outre le développement de combinaisons d'édulcorants adaptées à des exigences de formulation spécifiques, renforçant le rôle des systèmes édulcorants mélangés sur le marché français des aliments à teneur réduite en sucre.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts plus élevés des édulcorants naturels par rapport aux options traditionnelles | -1.2% | National ; plus fort dans les segments de milieu de gamme sensibles aux prix dans toutes les régions | Moyen terme (2–4 ans) |
| Scepticisme des consommateurs quant à la sécurité des édulcorants artificiels | -0.9% | National, amplifié dans les marchés urbains soucieux de la santé (Paris, Lyon, Bordeaux) | Court terme (≤ 2 ans) |
| Profils gustatifs défavorables et arrière-goût persistant | -0.6% | National, affecte particulièrement les boissons prêtes à consommer et les catégories laitières | Moyen terme (2–4 ans) |
| Inconfort digestif potentiel associé aux polyols | -0.4% | National, plus pertinent dans les pôles de confiserie édulcorée aux polyols à fort volume | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts plus élevés des édulcorants naturels par rapport aux options traditionnelles
Les coûts plus élevés des édulcorants naturels par rapport au sucre conventionnel limitent leur accessibilité financière et leur adoption plus large dans les applications sensibles aux prix, freinant la croissance du marché. Les édulcorants tels que les extraits de stévia et autres alternatives d'origine végétale engendrent des dépenses supplémentaires liées à l'approvisionnement agricole, à l'extraction, à la purification et à la standardisation de la qualité. Ces coûts rendent les alternatives naturelles moins attrayantes commercialement par rapport aux édulcorants établis tels que le saccharose, en particulier dans les produits nécessitant de grands volumes d'ingrédients. Les différences de prix influencent également les décisions d'achat, les consommateurs pouvant être moins enclins à payer une prime pour des produits formulés avec des ingrédients édulcorants naturels.
Scepticisme des consommateurs quant à la sécurité des édulcorants artificiels
Le scepticisme des consommateurs quant à la sécurité des édulcorants artificiels constitue un frein au marché français des édulcorants alimentaires en créant une incertitude autour des effets perçus sur la santé des ingrédients édulcorants synthétiques. Les préoccupations concernant les implications potentielles sur la santé à long terme, les effets métaboliques et la sécurité des édulcorants fréquemment consommés rendent certains consommateurs hésitants à choisir des produits contenant des ingrédients tels que l'aspartame, le sucralose et la saccharine. Ces perceptions peuvent orienter les préférences vers le sucre conventionnel ou les édulcorants considérés comme plus naturels, limitant l'acceptation de certaines alternatives artificielles malgré leur approbation réglementaire. L'Autorité européenne de sécurité des aliments (EFSA) évalue la sécurité des édulcorants et établit des conditions d'utilisation acceptables ; cependant, le débat public en cours sur les édulcorants artificiels continue d'influencer la confiance des consommateurs et leurs préférences d'achat.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : le saccharose domine, mais les HIS sont remodelés par la science et la réglementation
Le saccharose représentait 65,35 % de la valeur du marché français des édulcorants alimentaires en 2025, reflétant son rôle établi en tant qu'ingrédient édulcorant conventionnel. Cette position est soutenue par son profil gustatif familier, ses performances prévisibles et sa large compatibilité avec les procédés de fabrication alimentaire existants. Le saccharose offre une douceur équilibrée, du volume, de la texture et du moelleux, ce qui le rend difficile à remplacer entièrement par des édulcorants à haute intensité, qui procurent de la douceur sans reproduire les propriétés physiques et fonctionnelles du sucre. Le saccharose offre également aux fabricants un ingrédient bien maîtrisé avec un comportement de traitement cohérent et des performances de formulation fiables, contribuant à maintenir la qualité des produits d'un lot de production à l'autre.
Les édulcorants à haute intensité (HIS) devraient être le segment à la croissance la plus rapide du marché français des édulcorants alimentaires, enregistrant un CAGR de 6,87 % durant 2026–2031. Les développements dans les glycosides de stéviol contribuent à la croissance du segment en améliorant les méthodes de production des ingrédients et en élargissant la gamme d'options édulcorantes disponibles pour les formulations commerciales. Par exemple, en avril 2025, la Commission européenne a autorisé une variante de glycoside de stéviol produite par fermentation, E 960b, en vertu du règlement de la Commission (UE) 2025/652, établissant des spécifications et des conditions d'utilisation autorisées pour l'ingrédient. Cette évolution réglementaire soutient l'application commerciale des édulcorants dérivés de la fermentation et encourage les fabricants à explorer de nouvelles options d'ingrédients pour les formulations à teneur réduite en sucre.



Par forme : les solides dominent en volume, les formats liquides s'accélèrent avec l'innovation dans les boissons
Les édulcorants solides représentaient 63,23 % de la valeur du marché français des édulcorants alimentaires en 2025, soutenus par leur rôle établi dans l'édulcoration quotidienne et leur polyvalence pour différents besoins de préparation alimentaire. Leurs formes cristallines et en poudre offrent un dosage pratique, un comportement de dissolution prévisible et une incorporation facile dans les recettes ménagères, soutenant leur utilisation continue en cuisine, en pâtisserie et dans la préparation de boissons. La familiarité des consommateurs avec le sucre granulé et les ingrédients édulcorants en poudre renforce l'acceptation, tandis que la disponibilité en différentes granulométries et formats répond à des besoins culinaires variés. La stabilité des ingrédients secs dans des conditions de stockage appropriées soutient également une durée de conservation plus longue et une utilisation pratique dans le garde-manger.
Les édulcorants liquides et en sirop devraient être la forme à la croissance la plus rapide sur le marché français des édulcorants alimentaires, enregistrant un CAGR de 6,71 % durant 2026–2031. La croissance est soutenue par l'intérêt croissant pour les formats édulcorants de spécialité, notamment le sirop d'agave et d'autres alternatives liquides d'origine naturelle, les consommateurs explorant des options offrant des profils aromatiques distinctifs et une incorporation pratique dans la préparation alimentaire. Les sirops offrent également une flexibilité dans l'ajustement de l'intensité et de la consistance de la douceur, permettant aux utilisateurs de personnaliser les recettes et les boissons sans avoir à manipuler ou dissoudre séparément des ingrédients granulaires. L'intérêt croissant pour les produits édulcorants premium, biologiques et d'origine végétale crée des opportunités pour des variétés de sirops différenciées, tandis que leur format versable facilite le dosage et le mélange.
Par application : l'alimentation ancre la demande, les boissons émergent comme la frontière de l'innovation
Le segment d'application alimentaire représentait 59,13 % de la valeur du marché français des édulcorants alimentaires en 2025, soutenu par l'utilisation généralisée des ingrédients édulcorants dans les produits alimentaires du quotidien et leur contribution au goût, à la texture, au développement aromatique et à l'acceptabilité globale du produit. Les édulcorants restent essentiels aux habitudes alimentaires établies, où la douceur joue un rôle important dans l'équilibre des profils aromatiques et le maintien de caractéristiques sensorielles cohérentes. Leur utilisation continue est renforcée par la familiarité des consommateurs avec les aliments au goût sucré et l'importance de la douceur dans l'appréciation des produits. Dans le même temps, l'attention croissante portée à la composition nutritionnelle encourage l'intérêt pour les formulations à teneur réduite en sucre et les ingrédients édulcorants alternatifs, créant des opportunités d'innovation au sein du segment d'application alimentaire.
Les boissons devraient être l'application à la croissance la plus rapide sur le marché français des édulcorants alimentaires, enregistrant un CAGR de 7,09 % durant 2026–2031. La croissance du segment est soutenue par la demande croissante de boissons gazeuses à teneur réduite en sucre, de boissons fonctionnelles, d'eaux aromatisées et de boissons sportives. Le segment des boissons sportives prend de l'élan à mesure que l'intérêt pour le fitness, l'exercice récréatif et les modes de vie actifs accroît la demande de produits d'hydratation et de réapprovisionnement en électrolytes. Les édulcorants contribuent à équilibrer le goût des électrolytes et d'autres ingrédients fonctionnels, soutenant la palatabilité des boissons et le développement de formulations à teneur réduite en sucre. Selon l'Institut national de la jeunesse et de l'éducation populaire (INJEP) de France, 71 % des personnes âgées de 15 ans et plus ont pratiqué au moins une activité physique ou sportive en 2024[2]. Ce niveau élevé de participation sportive fournit un contexte pertinent pour l'expansion potentielle des produits de nutrition sportive et d'hydratation, bien qu'il ne mesure pas directement la consommation de boissons sportives.

Analyse géographique
Le marché français des édulcorants alimentaires est soutenu par une industrie agricole et de transformation du sucre bien établie, la betterave sucrière servant de principale matière première pour la production nationale de sucre. La distribution géographique des cultures dans le pays, les pratiques agricoles établies et les infrastructures de transformation contribuent à maintenir un approvisionnement fiable en édulcorants conventionnels pour les fabricants alimentaires. L'industrie bénéficie également de liens établis entre les producteurs agricoles et les transformateurs de sucre, soutenant la disponibilité du sucre dérivé de la betterave pour un large éventail d'exigences de formulation alimentaire.
Les principales régions de culture de la betterave sucrière en France métropolitaine sont les Hauts-de-France, le Grand Est, l'Île-de-France, la Normandie, le Centre-Val de Loire, la Bourgogne-Franche-Comté et les Pays de la Loire. Ces régions soutiennent collectivement l'industrie sucrière betteravière du pays, avec une culture concentrée principalement dans les parties nord et est de la France métropolitaine. Leurs activités agricoles établies et leur proximité avec les installations de transformation renforcent la chaîne d'approvisionnement régionale, tandis que la production dans plusieurs régions contribue à la continuité de la disponibilité des matières premières pour l'industrie nationale des édulcorants.
Selon Cultures Sucre, une association interprofessionnelle française, lors de la campagne 2024–2025, les Hauts-de-France étaient la principale région productrice de betteraves sucrières en France, cultivant environ 200 125 hectares, représentant près de 49 % du total national de 411 770 hectares[3]. Cette concentration établit les Hauts-de-France comme la principale région de production de l'industrie betteravière sucrière française, soutenant l'approvisionnement en sucre dérivé de la betterave pour la transformation alimentaire et les applications édulcorantes.
Paysage concurrentiel
Concentration du Marché
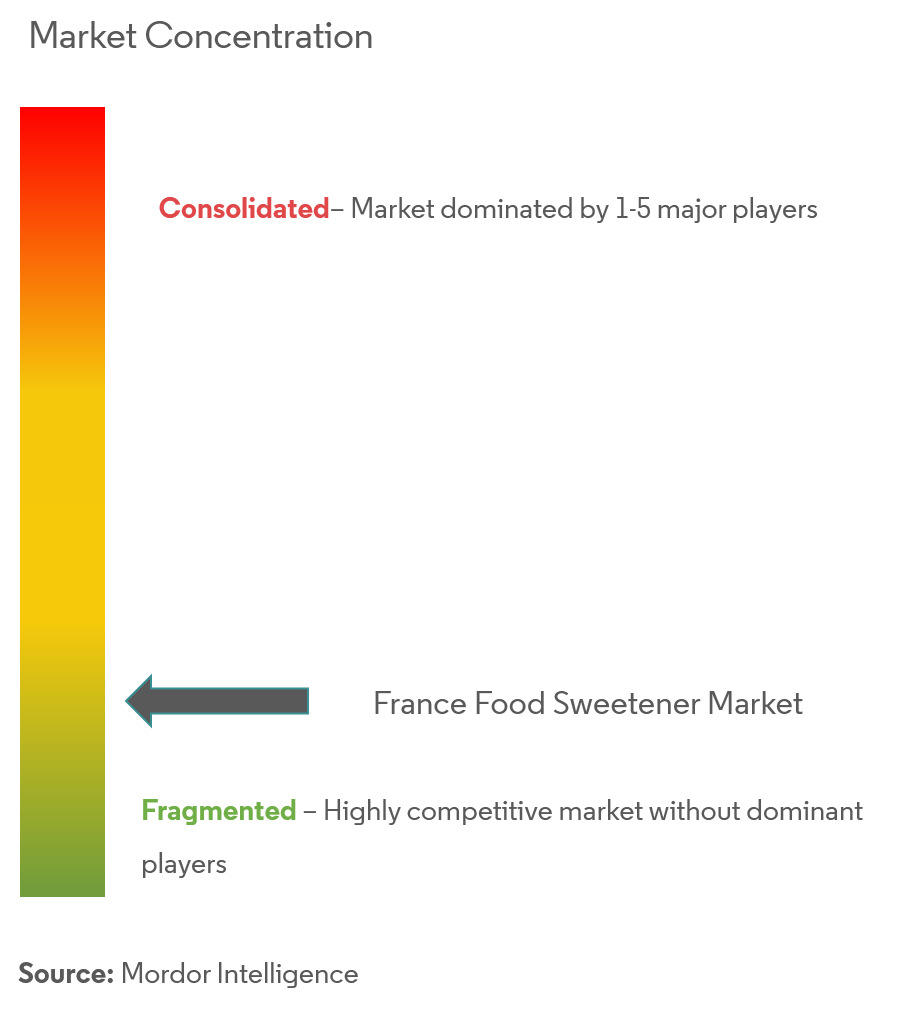
Le marché français des édulcorants alimentaires est fragmenté, avec une concurrence couvrant le sucre conventionnel, les édulcorants à base d'amidon, les polyols et les solutions édulcorantes spécialisées. Les principaux acteurs comprennent Tereos SCA, Cristal Union, Roquette Frères SA, Cargill, Incorporated et Tate & Lyle PLC. Tereos et Cristal Union bénéficient de chaînes d'approvisionnement en betteraves sucrières établies et d'opérations de transformation nationales, tandis que Roquette, Cargill et Tate & Lyle se distinguent par des portefeuilles d'ingrédients plus larges et des capacités édulcorantes spécialisées. L'environnement concurrentiel est façonné par la gamme de produits, la fiabilité de l'approvisionnement, la fonctionnalité des ingrédients, les prix et la capacité à répondre à des besoins de formulation alimentaire diversifiés.
Les entreprises du marché se concentrent de plus en plus sur l'innovation technologique pour améliorer la fonctionnalité des édulcorants, la cohérence de la douceur et les performances sensorielles. Les développements dans le mélange d'édulcorants, la modulation du goût et l'optimisation des ingrédients contribuent à relever des défis tels que l'amertume, l'arrière-goût persistant et la réduction du moelleux dans les formulations à teneur réduite en sucre. L'innovation s'étend également aux édulcorants d'origine végétale, aux polyols et aux ingrédients glucidiques spécialisés qui soutiennent différents niveaux de douceur et exigences de formulation. Ces capacités permettent aux acteurs du marché de répondre à la demande de produits à teneur réduite en sucre tout en maintenant le goût, la texture et l'acceptabilité des produits.
La différenciation concurrentielle est également influencée par la durabilité, les pratiques d'approvisionnement, la personnalisation des produits et la conformité aux exigences européennes en matière de sécurité alimentaire. Les entreprises s'efforcent d'améliorer l'efficacité des ressources, d'optimiser les chaînes d'approvisionnement agricoles et en ingrédients, et de développer des solutions édulcorantes qui s'alignent sur les préférences pour les étiquettes propres et les attentes nutritionnelles changeantes. L'investissement dans la recherche et le développement, la disponibilité fiable des ingrédients et les partenariats tout au long de la chaîne de valeur alimentaire soutiennent en outre le positionnement concurrentiel. Alors que la reformulation alimentaire continue de façonner la demande, la capacité à équilibrer le coût, la fonctionnalité, la qualité sensorielle et la durabilité restera importante pour maintenir la présence sur le marché.
Leaders de l'industrie française des édulcorants alimentaires
-
Tereos SCA
-
Cristal Union
-
Roquette Frères SA
-
Cargill, Incorporated
-
Tate & Lyle PLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans l'industrie
- Mai 2026 : Tate & Lyle a élargi son programme conjoint de développement d'édulcorants avec BioHarvest Sciences pour couvrir plusieurs molécules édulcorantes d'origine végétale, à la suite de solides progrès techniques. Le périmètre élargi cible des solutions édulcorantes d'origine naturelle pour l'industrie alimentaire et des boissons.
- Septembre 2025 : Cristal Union a finalisé l'acquisition de la Sucrerie de Nangis en Seine-et-Marne, France, en en faisant une filiale à part entière du groupe coopératif. L'acquisition a renforcé la capacité industrielle de Cristal Union et élargi sa présence dans la région betteravière sucrière au sud de Paris.
- Mai 2025 : Tereos a investi 19 millions EUR dans son usine d'Attin dans le Pas-de-Calais, France, pour soutenir la décarbonation industrielle grâce à des améliorations de l'efficacité de production et de l'utilisation de l'énergie. Cet investissement devait permettre de réduire les émissions de dioxyde de carbone de l'usine.
Périmètre du rapport sur le marché français des édulcorants alimentaires
Un édulcorant alimentaire est toute substance naturelle ou artificielle ajoutée aux aliments ou aux boissons pour leur conférer un goût sucré. Le marché français des édulcorants alimentaires est segmenté par type de produit, forme et application. Sur la base du type de produit, le marché est segmenté en saccharose, édulcorants à base d'amidon et alcools de sucre, édulcorants à haute intensité (HIS) et autres. Les édulcorants à base d'amidon et les alcools de sucre sont en outre segmentés en dextrose, sirop de maïs à haute teneur en fructose (HFCS), maltodextrine, sorbitol, xylitol et autres alcools de sucre. Les édulcorants à haute intensité (HIS) sont en outre segmentés en sucralose, aspartame, saccharine, cyclamate, acésulfame-K, néotame, stévia et autres édulcorants à haute intensité (HIS). Sur la base de la forme, le marché est segmenté en solide et liquide/sirop. Sur la base de l'application, le marché est segmenté en alimentation et boissons. L'alimentation est en outre segmentée en boulangerie et confiserie, produits laitiers et desserts, produits carnés et salés, nutraceutiques et aliments fonctionnels, sauces, assaisonnements et tartinades, et autres aliments transformés. Les boissons sont en outre segmentées en boissons gazeuses, boissons sportives et autres boissons. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (en USD).
Par type de produit
| Saccharose | |
| Édulcorants à base d'amidon et alcools de sucre | Dextrose |
| Sirop de maïs à haute teneur en fructose (HFCS) | |
| Maltodextrine | |
| Sorbitol | |
| Xylitol | |
| Autres alcools de sucre | |
| Édulcorants à haute intensité (HIS) | Sucralose |
| Aspartame | |
| Saccharine | |
| Cyclamate | |
| Acésulfame-K | |
| Néotame | |
| Stévia | |
| Autres édulcorants à haute intensité (HIS) | |
| Autres |
Par forme
| Solide |
| Liquide/Sirop |
Par application
| Alimentation | Boulangerie et confiserie |
| Produits laitiers et desserts | |
| Produits carnés et salés | |
| Nutraceutiques et aliments fonctionnels | |
| Sauces, assaisonnements et tartinades | |
| Autres aliments transformés | |
| Boissons | Boissons gazeuses |
| Boissons sportives | |
| Autres boissons |
| Par type de produit | Saccharose | |
| Édulcorants à base d'amidon et alcools de sucre | Dextrose | |
| Sirop de maïs à haute teneur en fructose (HFCS) | ||
| Maltodextrine | ||
| Sorbitol | ||
| Xylitol | ||
| Autres alcools de sucre | ||
| Édulcorants à haute intensité (HIS) | Sucralose | |
| Aspartame | ||
| Saccharine | ||
| Cyclamate | ||
| Acésulfame-K | ||
| Néotame | ||
| Stévia | ||
| Autres édulcorants à haute intensité (HIS) | ||
| Autres | ||
| Par forme | Solide | |
| Liquide/Sirop | ||
| Par application | Alimentation | Boulangerie et confiserie |
| Produits laitiers et desserts | ||
| Produits carnés et salés | ||
| Nutraceutiques et aliments fonctionnels | ||
| Sauces, assaisonnements et tartinades | ||
| Autres aliments transformés | ||
| Boissons | Boissons gazeuses | |
| Boissons sportives | ||
| Autres boissons | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché français des édulcorants alimentaires d'ici 2031 ?
Le marché français des édulcorants alimentaires devrait atteindre 2,46 milliards USD d'ici 2031, en hausse par rapport à 1,89 milliard USD en 2026, à un CAGR de 5,45 %.
Quel type de produit domine la demande d'édulcorants alimentaires en France ?
Le saccharose domine la demande, avec une part de 65,35 % en 2025. La base établie de culture et de transformation de la betterave sucrière en France soutient son utilisation continue dans les applications alimentaires et de boissons.
Quelle est la catégorie d'édulcorants à la croissance la plus rapide en France ?
Les édulcorants à haute intensité sont la catégorie de produits à la croissance la plus rapide, avec un CAGR projeté de 6,87 % jusqu'en 2031. Les alternatives d'origine végétale attirent l'attention à mesure que les fabricants recherchent des formulations à teneur réduite en sucre.
Quels facteurs pourraient limiter l'adoption d'édulcorants alternatifs en France ?
Les coûts plus élevés des édulcorants naturels, les préoccupations des consommateurs concernant les édulcorants artificiels, les profils gustatifs défavorables et les problèmes digestifs associés aux polyols pourraient freiner une adoption plus large.