
Análise do Mercado de Sementes da Índia por Mordor Intelligence
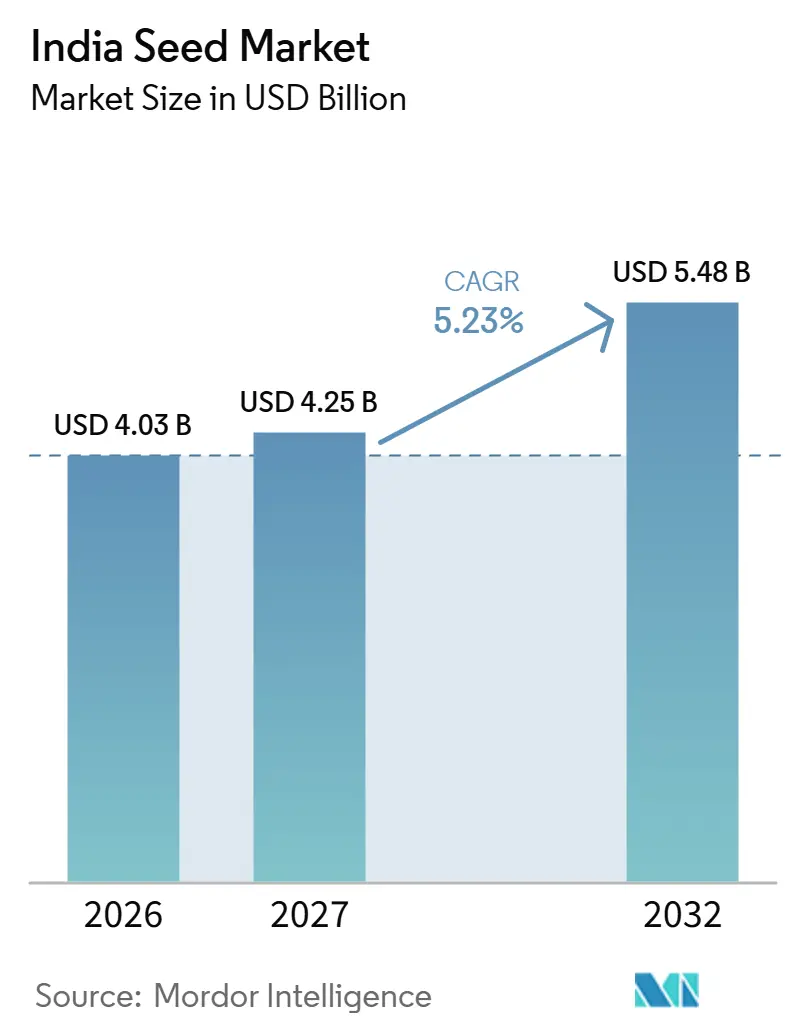
Espera-se que o tamanho do mercado de sementes da Índia aumente de 4,03 bilhões de USD em 2026 para 4,25 bilhões de USD em 2027 e atinja 5,48 bilhões de USD até 2032, crescendo a um CAGR de 5,23% no período de 2027 a 2032.
A distribuição organizada na Índia conecta sementes melhoradas aos produtores, apoiando uma rota mais estruturada para a substituição de sementes por cultura específica. O cultivo protegido de hortaliças acrescenta requisitos especializados de sementes, enquanto a demanda por milho alcança usuários de ração, amido e etanol. Os fornecedores respondem por meio de portfólios de culturas mais amplos, investimento em processamento e relações mais próximas com o uso final. As mudanças propostas nas regras de qualidade de sementes deixam os requisitos futuros de conformidade indefinidos para melhoristas e distribuidores. A vantagem comercial reside em conectar a genética específica de cada cultura aos diferentes canais que atendem programas públicos de sementes, produtores de hortaliças em cultivo protegido e cadeias de abastecimento industrial de milho.
Principais Conclusões do Relatório
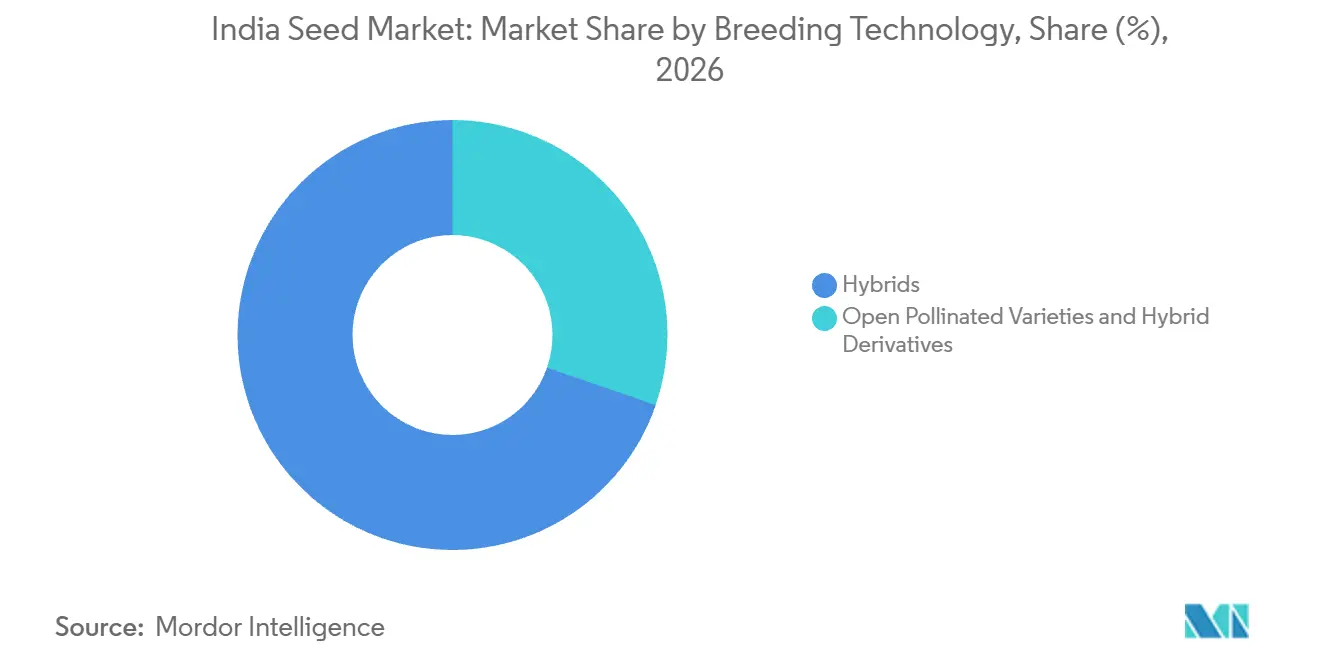
- Em tecnologia de melhoramento, os híbridos lideraram com uma participação de 69,72% no mercado de sementes da Índia em 2026 e estão projetados para crescer mais rapidamente a um CAGR de 5,38% no período de 2027 a 2032.
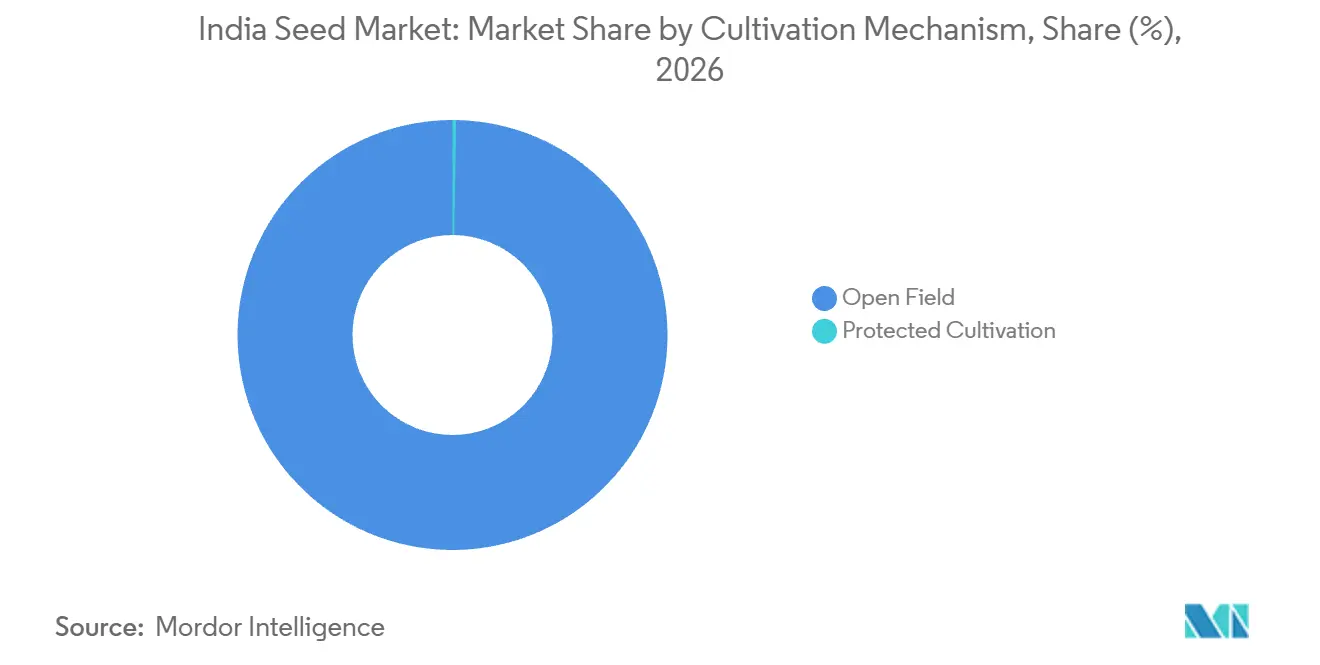
- Por mecanismo de cultivo, o campo aberto representou uma participação de 99,73% no tamanho do mercado de sementes da Índia em 2026, enquanto o cultivo protegido tem previsão de crescer mais rapidamente a um CAGR de 10,4% no período de 2027 a 2032.
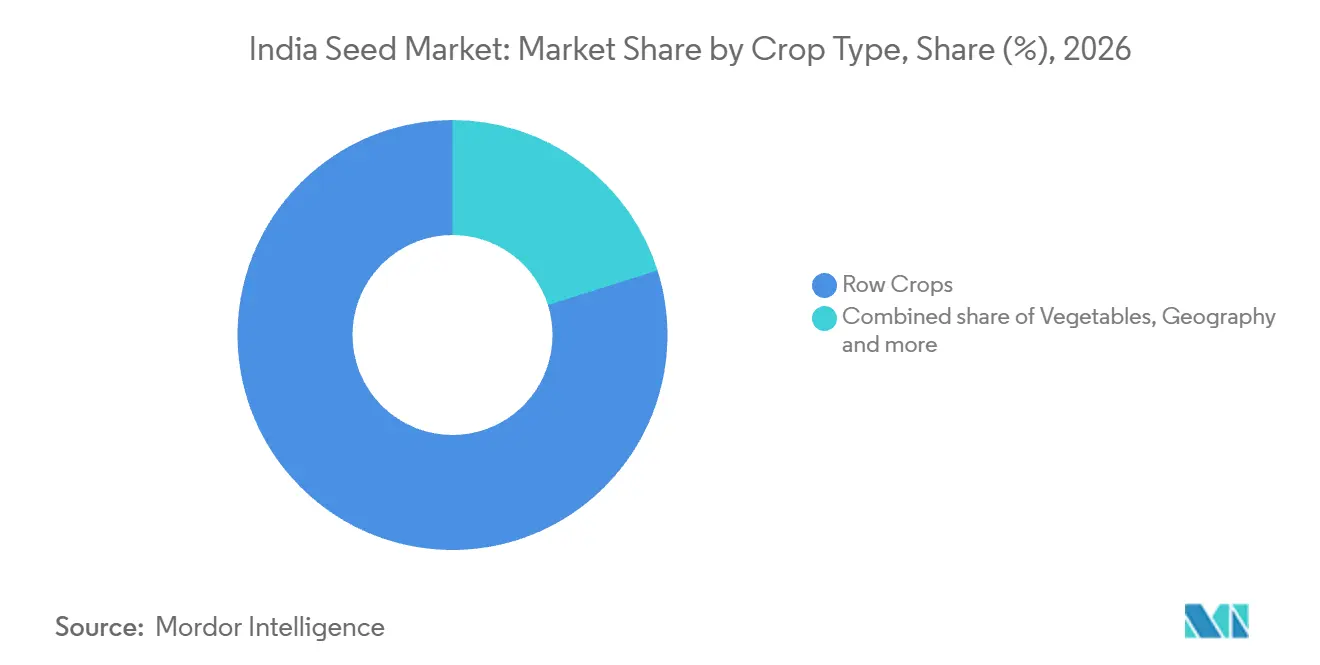
- Entre os tipos de cultura, as culturas em fileiras detinham uma participação de 79,85% na receita de sementes em 2026, e as hortaliças estão projetadas para ser o segmento de crescimento mais rápido a um CAGR de 5,35% no período de 2027 a 2032.
- Geograficamente, Maharashtra liderou com uma participação de 13,46% na receita de sementes da Índia em 2026, enquanto Haryana tem projeção de crescimento mais rápido a um CAGR de 6,33% no período de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Programas de agrupamento governamentais que ampliam a demanda por sementes certificadas | +3% | Nacional | Médio prazo (2 a 4 anos) |
| Transição para híbridos resistentes ao clima em cereais e leguminosas | +3.1% | Regiões de sequeiro de Rajastão, Gujarat e Haryana | Médio prazo (2 a 4 anos) |
| Expansão do cultivo protegido impulsionando sementes de hortaliças de alto valor | +0.2% | Estados montanhosos do Nordeste | Médio prazo (2 a 4 anos) |
| Dados de levantamento digital de culturas desbloqueando o direcionamento hiperlocal de sementes | +0.2% | Nacional | Médio prazo (2 a 4 anos) |
| Impulso às exportações de sementes de hortaliças e algodão indianas | +0.1% | Nacional | Curto prazo (≤ 2 anos) |
| Aportes de capital de risco em startups de genômica de sementes | +0.1% | Cidade de Bengaluru | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Programas de agrupamento governamentais que ampliam a demanda por sementes certificadas
Os programas governamentais criam uma rota organizada para a distribuição de sementes melhoradas aos produtores. A Missão para a Aatmanirbharta em Leguminosas distribuiu 310.000 quintais de sementes certificadas na Índia durante 2025-26. Até agosto de 2026, mais de 600 Clusters de Cadeia de Valor de oleaginosas governamentais estavam em operação e fornecendo sementes de alta qualidade gratuitamente. Parceiros, incluindo organizações de produtores rurais e cooperativas, gerenciavam esses clusters. Em conjunto, esses canais apoiam o uso de sementes por meio de distribuição certificada e entrega coordenada, com implicações diferentes para os fornecedores em comparação com as compras individuais de agricultores. A abertura comercial é o acesso a requisitos de programas organizados, onde a capacidade de atender instituições intermediárias importa tanto quanto as características agronômicas da semente.
Transição para híbridos resistentes ao clima em cereais e leguminosas
Os produtores de cereais de sequeiro necessitam de desenvolvimento de híbridos adequados às condições de produção de zonas de baixa precipitação. Em janeiro de 2026, a Índia notificou o híbrido trilinear de milheto RHB 273 para as zonas de sequeiro A1 em partes de Rajastão, Gujarat e Haryana.[1] Essas zonas recebem menos de 400 milímetros de precipitação anual. O ICRISAT desenvolveu o híbrido com o Conselho Indiano de Pesquisa Agrícola (ICAR) por meio do centro do programa de pesquisa de milheto no Instituto de Pesquisa Agrícola de Rajastão. Essa notificação específica por região conecta o desenvolvimento de híbridos a um ambiente de cultivo identificável, oferecendo aos fornecedores uma proposta mais precisa do que uma afirmação genérica de produtividade. A notificação delimita o escopo de cultivo do híbrido a zonas de sequeiro específicas, mais restrito do que a área total dos três estados mencionados.
Expansão do cultivo protegido impulsionando sementes de hortaliças de alto valor
A expansão do cultivo protegido cria uma oportunidade para sementes vinculada às culturas adequadas às estruturas que estão sendo adicionadas. A cobertura reportada pelos estados sob um programa governamental de cultivo protegido atingiu 1.603 hectares em 2024-25, em comparação com 567 hectares em 2023-24.[2] Na região serrana do Nordeste, pesquisadores do ICAR identificam pimentão, tomate, pepino partenocárpico e tomate-cereja como amplamente cultivados sob proteção. Esses usos conectam o investimento em estruturas à demanda por sementes selecionadas para condições específicas de produção. O quanto dessa expansão se converte em demanda por sementes de hortaliças depende da estrutura e do mix de culturas, uma vez que a medida inclui estufas de polietileno, casas de tela de sombreamento, túneis plásticos, túneis de acesso e redes antigranizo em diferentes usos de culturas.
Dados de levantamento digital de culturas desbloqueando o direcionamento hiperlocal de sementes
O direcionamento local de sementes se beneficia quando os requisitos das culturas podem ser distinguidos dentro de amplas áreas administrativas. O Levantamento Digital de Culturas cobriu mais de 313 milhões de parcelas em 648 distritos indianos durante o Rabi 2025-26. Ele registra as culturas com fotos e geotags, criando visibilidade em nível de parcela que apoia o planejamento do fornecimento de insumos. Onde os programas públicos de sementes utilizam esses registros, as alocações podem refletir o mix de culturas semeadas dentro de um distrito, em vez de uma média distrital. Os fornecedores poderiam então receber demanda por quantidades específicas por cultura que alocações amplas deixariam passar, vinculando o valor de planejamento do levantamento ao fornecimento adicional de sementes somente quando os programas agirem com base em suas conclusões.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Comércio de sementes falsificadas e rastreabilidade fraca na última milha | -0.6% | Distritos de Dhar e Khargone | Curto prazo (≤ 2 anos) |
| Incerteza regulatória em torno das aprovações de culturas geneticamente modificadas | -0.5% | Nacional | Longo prazo (≥ 4 anos) |
| Predominância de sementes guardadas em fazendas em zonas de sequeiro | -0.3% | Nacional | Longo prazo (≥ 4 anos) |
| Aumento dos custos de tratamento de sementes pressionando os pequenos agricultores | -0.2% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Comércio de sementes falsificadas e rastreabilidade fraca na última milha
Falhas na qualidade das sementes expõem os produtores de hortaliças a perdas além do preço do material de plantio original. Em abril de 2026, constatações preliminares em Dhar e Khargone, Madhya Pradesh, indicaram que sementes de melão-amargo e mudas relacionadas de qualidade inferior foram vendidas como material certificado, causando perdas financeiras significativas para os agricultores.[3] O envolvimento de mudas é relevante porque o problema de qualidade pode passar por uma etapa de propagação antes de chegar ao produtor. As alegações de certificação, portanto, não podem substituir a responsabilidade pelo material entregue por essa cadeia. Para os produtores que compram sementes nos distritos afetados, verificar um lote antes da compra acrescenta um ônus transacional quando as alegações de certificação por si só não podem proteger contra perdas na lavoura.
Incerteza regulatória em torno das aprovações de culturas geneticamente modificadas
Em agosto de 2025, um litígio no Supremo Tribunal suspendeu a liberação comercial da mostarda GM DMH-11 após aprovação condicional para produção e teste de sementes. A produção e o teste de sementes estavam sujeitos às diretrizes do ICAR, às condições do Comitê de Avaliação de Engenharia Genética e a outras normas antes da liberação comercial. Para os melhoristas, um atraso na liberação também adia a oportunidade de recuperar os custos de melhoramento e teste por meio de vendas comerciais de sementes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Melhoramento:
Franquias de Culturas Apoiam a Demanda por HíbridosOs híbridos representaram uma participação de 69,72% no tamanho do mercado de sementes da Índia em 2026 e são o segmento de crescimento mais rápido, com um CAGR previsto de 5,38% no período de 2027 a 2032. O negócio autônomo focado na Índia da Kaveri Seed Company Ltd reportou um aumento de 18,37% na receita de sementes de arroz híbrido no exercício fiscal 2025-26. Esse resultado coloca um negócio comercial de cultura identificável por trás da demanda por híbridos, conectando a tecnologia de melhoramento aos ganhos dos fornecedores dentro de uma linha de produto estabelecida.
O uso não autorizado de características em híbridos de algodão é uma limitação competitiva para os fornecedores de sementes em conformidade. De acordo com o The Indian Express, a Federação da Indústria de Sementes da Índia e a Associação Nacional de Sementes da Índia encomendaram um estudo de campo de algodão. Estimou-se que híbridos contendo genes não autorizados de tolerância a herbicidas ou de Bacillus thuringiensis cobriam de 24% a 30% da área de algodão da Índia em 2025-26. Isso aponta para uma restrição competitiva em torno das características oferecidas, além da disponibilidade de capacidade de melhoramento de híbridos. A proposta de crescimento de um melhorista, portanto, precisa conectar o desempenho das características a uma rota autorizada de venda, pois a adoção fora dessa rota não cria a mesma oportunidade para fornecedores em conformidade.



Por Mecanismo de Cultivo:
Escala Sazonal de Campo Encontra Adoção ProtegidaO cultivo em campo aberto representou uma participação de 99,73% no mercado de sementes da Índia em 2026, tornando-o o maior segmento. A Índia reportou 67,68 milhões de hectares semeados com culturas rabi na safra 2025-26 em 30 de janeiro de 2026. Também reportou 101,7 milhões de hectares semeados com culturas kharif em 14 de agosto de 2026. Essas bases de plantio sazonais oferecem aos negócios de sementes orientados para o campo uma grande área de cultivo a ser atendida em janelas de culturas separadas. Rabi e kharif são estações de semeadura distintas, portanto, um portfólio construído em torno de uma deixa a área da outra estação sem atendimento.
O cultivo protegido é o segmento de crescimento mais rápido, com um CAGR previsto de 10,4% no período de 2027 a 2032. Em agosto de 2025, pesquisadores do ICAR reportaram adoção comercial em alguns estados, incluindo Maharashtra, Andhra Pradesh, Chhattisgarh e Madhya Pradesh. Essa base de adoção fornece uma rota para o desenvolvimento de uma oferta especializada de sementes para produtores que utilizam sistemas protegidos, vinculando a proposta comercial do segmento a uma prática de cultivo estabelecida. Atender produtores com instalações comerciais pode reduzir a dependência de novas construções como único gatilho de demanda, oferecendo aos fornecedores uma forma de aprofundar o fornecimento de sementes dentro da produção protegida, paralelamente à adição de mais infraestrutura.

Por Tipo de Cultura:
Expansão de Volume e Processamento Compartilhado Moldam o AbastecimentoAs culturas em fileiras detinham 79,85% da receita do mercado de sementes em 2026, tornando-as o maior segmento. Na Kaveri Seed Company Ltd, o volume de vendas de sementes de milho aumentou 18,84% no exercício fiscal 2025-26. A empresa também reportou um aumento de 10,79% na área de milho durante esse exercício fiscal e citou a demanda por ração, amido e etanol como oportunidades comerciais. Esses usos finais expõem as sementes de milho a vários mercados de culturas industriais, de modo que a expansão da área pode apoiar requisitos adicionais de material de plantio. O ganho de volume superou o aumento de área, o que coloca o crescimento do milho da Kaveri à frente da área de cultura que ela citou.
As hortaliças são o segmento de crescimento mais rápido, com um CAGR previsto de 5,35% no período de 2027 a 2032. O Ministro da Agricultura da União inaugurou a unidade de processamento e embalagem de sementes de hortaliças e flores da National Seeds Corporation em Pusa, Nova Delhi, em 27 de outubro de 2025, com capacidade de 1 tonelada métrica por hora. O manuseio de ambas as categorias de sementes vincula o papel operacional da instalação ao mix de culturas, bem como ao volume total processado. A capacidade da unidade de Pusa é compartilhada entre sementes de hortaliças e flores, portanto, quanto dela atende às hortaliças é uma escolha operacional.
Análise Geográfica
Mercado de Sementes de Maharashtra
Maharashtra representou uma participação de 13,46% no mercado de sementes da Índia em 2026, tornando-se o maior mercado estadual. Para o kharif 2026, seu departamento de agricultura reportou uma necessidade de sementes de 2.007.100 quintais, calculada a partir da taxa de substituição de sementes, contra uma disponibilidade de 2.803.584 quintais para as culturas cobertas. A disponibilidade reportada superou a necessidade em 796.484 quintais, tornando o acesso do comprador por cultura específica a tarefa comercial dentro de um sistema sazonal amplamente abastecido.
Mercado de Sementes de Haryana
Haryana é o mercado estadual de crescimento mais rápido, com um CAGR previsto de 6,33% no período de 2027 a 2032. A corporação estadual de sementes de Haryana registrou vendas provisórias de sementes no Rabi 2025-26 de 200.910 quintais de trigo, cevada, oleaginosas e leguminosas sob programas apoiados pelo governo. A corporação estadual de sementes atende os agricultores por meio de seus próprios balcões e pontos de venda de agências institucionais, abrindo balcões temporários conforme necessário. Essa combinação vincula as vendas sazonais de sementes apoiadas por programas a um canal organizado voltado ao agricultor. Parte do fluxo sazonal de sementes de Haryana, portanto, passa por programas apoiados pelo governo e por uma rede de balcões administrada pelo estado, e não apenas por canais de varejo aberto.
O departamento de agricultura do distrito de Jalna planeja o abastecimento sazonal de sementes, enquanto Hingoli e Nanded têm bases de cultivo de soja na primeira estimativa do kharif 2026 da Associação de Processadores de Soja da Índia. A área estimada de soja de Gujarat foi de 300.100 hectares semeados e 297.100 hectares colhidos, enquanto a de Karnataka foi de 389.000 hectares semeados e 291.800 hectares colhidos, uma diferença maior entre as áreas de plantio e colheita. Odisha anunciou um programa de vendas móveis de sementes de arroz em primeira fase em abril de 2026. No exercício fiscal 2024-25, o Instituto Indiano de Pesquisa Agrícola distribuiu 236.700 quilogramas de sementes de batata a 4.000 agricultores da Região Serrana do Nordeste por meio de 25 centros em aproximadamente 170 hectares. As relações de canal, portanto, diferem por localidade, desde o planejamento distrital em Jalna até o programa anunciado de sementes de arroz em Odisha e a distribuição de batata na Região Serrana do Nordeste.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas, Índia e Maharashtra, sob a perspectiva de um fornecedor de sementes em conformidade. A legislação nacional de qualidade de sementes confere aos inspetores nomeados pelos estados poderes para inspecionar estabelecimentos, amostrar sementes e tomar medidas de fiscalização. Maharashtra acrescenta um contexto regulatório específico para sementes de algodão, tornando importante a distinção entre a fiscalização nacional de qualidade e a administração estadual por cultura específica para empresas que vendem em várias categorias de produtos.
Tabela Regulatória
| Fator de decisão | Índia | Maharashtra |
|---|---|---|
| Autoridade principal | Ministério da Agricultura e Bem-Estar dos Agricultores e Inspetores de Sementes nomeados pelos estados | Departamento de Agricultura e Inspetores de Sementes nomeados pelos estados |
| Principais instrumentos ou diretrizes | Lei de Sementes de 1966; Regulamento de Sementes de 1968; Ordem de Controle de Sementes de 1983 | Estrutura nacional de qualidade de sementes; Regulamento de Sementes de Algodão de Maharashtra de 2010 |
| Efeito comercial | A amostragem e a fiscalização podem levar ao cancelamento de licença, apreensão, ordens de suspensão de venda ou processo judicial | Supervisão de estabelecimentos de sementes sob normas nacionais, com uma estrutura estadual específica para sementes de algodão |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação média da Índia equilibra uma estrutura de conformidade estabelecida com as consequências das violações de qualidade de sementes. A retomada das consultas sobre a Lei de Sementes pelo governo da União em 10 de setembro de 2026 seguiu cerca de 18.000 sugestões, sem prazo de finalização, apoiando a continuidade das obrigações dos fornecedores enquanto a revisão prossegue. O projeto de Maharashtra de 21 de abril de 2026 propôs um diploma em agronomia de uma universidade reconhecida pelo governo para inspetores de sementes de algodão e estabeleceu a apreciação para não antes de 26 de maio de 2026. Sua classificação média reflete a exposição à fiscalização de sementes de algodão, enquanto o foco da proposta nas credenciais dos inspetores apoia a continuidade da atratividade da política voltada ao fornecedor.
Etapas da Cadeia de Valor
A cadeia de valor de sementes compara como o melhoramento, a multiplicação, o beneficiamento e a distribuição contribuem para um insumo agrícola comercializável. A Kaveri Seed Company Ltd integra pesquisa, melhoramento, produção, processamento, garantia de qualidade e distribuição, enquanto a Mahyco Pvt Ltd produz sementes híbridas por meio de produtores contratados. Esses modelos operacionais distribuem a captura de valor em atividades conectadas, tornando as interfaces entre o desenvolvimento genético, a qualidade física da semente e o acesso do agricultor comercialmente importantes.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Pesquisa e melhoramento | Melhoristas de sementes como Kaveri Seed Company Ltd e Mahyco Pvt Ltd | Vendas de sementes incorporando valor de melhoramento | Estabelecer o desempenho da cultura em diferentes localidades | Avaliar o desempenho em diferentes localidades antes de escalar |
| Multiplicação de sementes | Produtores de sementes como Mahyco Pvt Ltd e Kaveri Seed Company Ltd | Fornecimento de sementes cultivadas por contrato e vendas subsequentes de sementes | Coordenar os requisitos da empresa com a produção dos produtores | Alinhar a supervisão dos produtores com os requisitos de produção |
| Processamento e garantia de qualidade | Processadores integrados de sementes como Mahyco Pvt Ltd e Kaveri Seed Company Ltd | Vendas de sementes incorporando beneficiamento e controle de qualidade | Adequar o volume de beneficiamento aos lotes de sementes | Coordenar processamento, controles de qualidade e capacidade de embalagem |
| Distribuição e venda | Redes de distribuição de sementes como VNR Seeds Pvt Ltd e Kaveri Seed Company Ltd | Vendas de sementes no atacado e no varejo | Manter a coordenação entre os sucessivos níveis do canal | Vincular as decisões de filiais, distribuidores e varejistas às equipes do fornecedor |
| Fonte: Mordor Intelligence | ||||
A Kaveri comissionou 2 linhas avançadas de processamento no exercício fiscal 2025-26 para melhorar o volume de processamento e a capacidade de embalagem. Esse investimento demonstra como a capacidade de conversão física pode complementar a capacidade de melhoramento dentro de um fornecedor integrado. As conexões da VNR entre filiais, distribuidores, varejistas e agricultores ilustram a tarefa de coordenação separada na ponta de vendas. Como as sementes são beneficiadas antes da distribuição, as linhas adicionadas da Kaveri e a rede em camadas da VNR situam-se em diferentes interfaces da mesma cadeia.
Cenário Competitivo
Concentração do Mercado
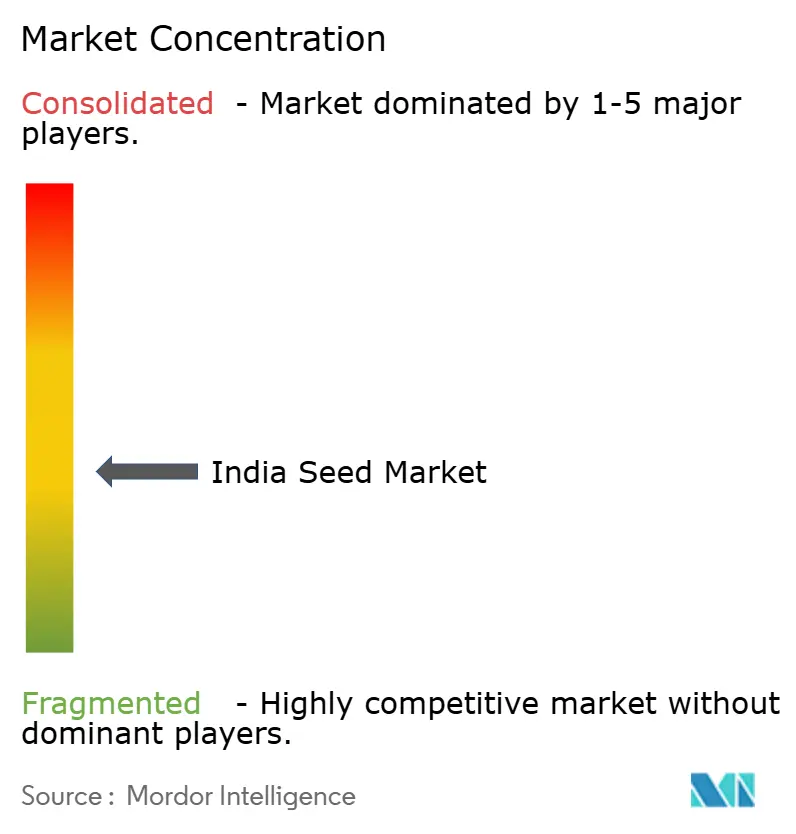
A estrutura moderadamente fragmentada do setor combina grupos internacionais de sementes com negócios focados em culturas específicas, incluindo a produtora e vendedora indiana de sementes Kaveri Seed Company Ltd e a fornecedora de híbridos de milho Advanta Seeds (UPL Ltd.). A Bayer Crop Science India oferece sementes de milho DKC 8225 para o cultivo kharif em quatro estados, e a fornecedora de sementes híbridas Vylor Inc. tornou-se a sucessora independente e de capital aberto do negócio de sementes da Corteva Inc. em 1º de outubro de 2026. A Syngenta Group participa de sementes de hortaliças indianas por meio da Syngenta Seeds, e a Limagrain India Pvt Ltd foi identificada como a registrante do híbrido de milho LG 36515 no relatório 2024-25 da autoridade de variedades vegetais. A Advanta figurou entre as três principais empresas no mercado de milho de campo da Índia por volume de vendas no exercício fiscal 2025, com uma participação reportada de 15% a 18%. Em 30 de janeiro de 2025, a Advanta anunciou uma parceria para fornecer híbridos de milho ao produtor de etanol Baidyanath Biofuels Private Ltd na Índia, oferecendo uma rota proposta para atender aos requisitos de um usuário industrial de culturas.
O negócio de sementes de hortaliças da BASF concluiu a aquisição da Noble Seeds Private Limited na Índia em 1º de abril de 2026, após as aprovações estatutárias obrigatórias. A Noble tornou-se uma subsidiária integral da Nunhems India Private Limited, com a intenção anunciada de operar de forma independente pelos próximos anos. A transação adicionou genética de couve-flor e rabanete e ampliou a cobertura em toda a Índia, alargando o portfólio de culturas dentro dessa estrutura de propriedade. As relações da Noble com produtores e distribuidores no Norte da Índia complementam a posição da Nunhems no Sul, oferecendo ao negócio combinado uma rota para oferecer sua gama expandida de culturas por meio de relações estabelecidas em ambas as regiões.
A supervisão dos fornecedores acrescenta uma dimensão competitiva em torno das condições de trabalho na produção de sementes de hortaliças. Em 2025, a HM.CLAUSE, a Enza Zaden e a SeedWorks International Ltd aderiram à Syngenta Seeds e à iniciativa WISH da BASF em partes da Índia. A colaboração com a organização de direitos humanos Arisa visava promover o cumprimento do salário mínimo, combater o trabalho infantil e melhorar a igualdade de gênero entre os produtores de sementes de hortaliças. A Ordem de Controle de Sementes de 1983 exige que os revendedores e agentes na Índia vendam, exportem ou importem sob os termos da licença, sujeitos a isenções notificadas pelos estados para classes específicas de revendedores, áreas e condições. Para os novos participantes que aderem a tais colaborações, a supervisão compartilhada dos produtores pode apoiar as relações de produção, enquanto as condições de licenciamento aplicáveis regem separadamente o acesso aos compradores de sementes.
Líderes do Setor de Sementes da Índia
-
Advanta Seeds (UPL Ltd.)
-
Bayer AG
-
Corteva Inc.
-
Syngenta Group
-
Groupe Limagrain
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sementes da Índia Empresas cobertas neste relatório
- Syngenta Group
- Bayer AG
- Corteva Inc.
- Groupe Limagrain
- Nuziveedu Seeds Ltd
- East-West Seed Company
- BASF SE
- Namdhari Seeds Pvt Ltd
- Advanta Seeds (UPL Ltd.)
- Kaveri Seed Company Ltd
- VNR Seeds Pvt Ltd
- Rasi Seeds Pvt Ltd
- SeedWorks International Ltd
- Mahyco Pvt Ltd
- DCM Shriram Limited (Bioseed)
Desenvolvimentos industriais recentes em Mercado de Sementes da Índia
- Out 2026: A Corteva concluiu a separação de seu segmento operacional de sementes na Vylor Inc., uma empresa independente e de capital aberto, em 1º de outubro.
- Set 2026: O governo da União anunciou em 10 de setembro que as consultas sobre uma proposta de Lei de Sementes foram retomadas após cerca de 18.000 sugestões, sem prazo para a finalização da lei.
- Abr 2026: O negócio de sementes de hortaliças da BASF adquiriu a Noble Seeds Private Limited em 1º de abril após as aprovações, adicionando genética de couve-flor e rabanete. A Noble tornou-se uma subsidiária integral da Nunhems India Private Limited com operações independentes planejadas.
Escopo e Metodologia
Visão geral da segmentação
Tecnologia de Melhoramento
| Híbridos | Híbridos Não Transgênicos | |
| Híbridos Transgênicos | Híbridos Resistentes a Insetos | |
| Variedades de Polinização Aberta e Derivados Híbridos | ||
Mecanismo de Cultivo
| Campo Aberto |
| Cultivo Protegido |
Tipo de Cultura
| Culturas em Fileira | Culturas de Fibra | Algodão |
| Outras Culturas de Fibra | ||
| Culturas Forrageiras | Alfafa | |
| Milho Forrageiro | ||
| Sorgo Forrageiro | ||
| Outras Culturas Forrageiras | ||
| Grãos e Cereais | Milho | |
| Arroz | ||
| Sorgo | ||
| Trigo | ||
| Outros Grãos e Cereais | ||
| Oleaginosas | Canola, Colza e Mostarda | |
| Soja | ||
| Girassol | ||
| Outras Oleaginosas | ||
| Leguminosas | ||
| Hortaliças | Brássicas | Repolho |
| Couve-flor e Brócolis | ||
| Outras Brássicas | ||
| Cucurbitáceas | Pepino e Cornichão | |
| Abóbora e Moranga | ||
| Outras Cucurbitáceas | ||
| Raízes e Bulbos | Alho | |
| Cebola | ||
| Batata | ||
| Outras Raízes e Bulbos | ||
| Solanáceas | Pimenta | |
| Berinjela | ||
| Tomate | ||
| Outras Solanáceas | ||
| Hortaliças Não Classificadas | Aspargo | |
| Alface | ||
| Quiabo | ||
| Ervilhas | ||
| Espinafre | ||
| Outras Hortaliças Não Classificadas | ||
| Geografia | Bihar | |
| Gujarat | ||
| Haryana | ||
| Karnataka | ||
| Madhya Pradesh | ||
| Maharashtra | ||
| Rajasthan | ||
| Telangana | ||
| Uttar Pradesh | ||
| Bengala Ocidental | ||
| Outros Estados | ||
| Tecnologia de Melhoramento | Híbridos | Híbridos Não Transgênicos | |
| Híbridos Transgênicos | Híbridos Resistentes a Insetos | ||
| Variedades de Polinização Aberta e Derivados Híbridos | |||
| Mecanismo de Cultivo | Campo Aberto | ||
| Cultivo Protegido | |||
| Tipo de Cultura | Culturas em Fileira | Culturas de Fibra | Algodão |
| Outras Culturas de Fibra | |||
| Culturas Forrageiras | Alfafa | ||
| Milho Forrageiro | |||
| Sorgo Forrageiro | |||
| Outras Culturas Forrageiras | |||
| Grãos e Cereais | Milho | ||
| Arroz | |||
| Sorgo | |||
| Trigo | |||
| Outros Grãos e Cereais | |||
| Oleaginosas | Canola, Colza e Mostarda | ||
| Soja | |||
| Girassol | |||
| Outras Oleaginosas | |||
| Leguminosas | |||
| Hortaliças | Brássicas | Repolho | |
| Couve-flor e Brócolis | |||
| Outras Brássicas | |||
| Cucurbitáceas | Pepino e Cornichão | ||
| Abóbora e Moranga | |||
| Outras Cucurbitáceas | |||
| Raízes e Bulbos | Alho | ||
| Cebola | |||
| Batata | |||
| Outras Raízes e Bulbos | |||
| Solanáceas | Pimenta | ||
| Berinjela | |||
| Tomate | |||
| Outras Solanáceas | |||
| Hortaliças Não Classificadas | Aspargo | ||
| Alface | |||
| Quiabo | |||
| Ervilhas | |||
| Espinafre | |||
| Outras Hortaliças Não Classificadas | |||
| Geografia | Bihar | ||
| Gujarat | |||
| Haryana | |||
| Karnataka | |||
| Madhya Pradesh | |||
| Maharashtra | |||
| Rajasthan | |||
| Telangana | |||
| Uttar Pradesh | |||
| Bengala Ocidental | |||
| Outros Estados | |||
Definição de mercado
- Semente Comercial - Para fins deste estudo, apenas sementes comerciais foram incluídas no escopo. As sementes guardadas na fazenda, que não possuem rótulo comercial, estão excluídas do escopo, mesmo que uma pequena porcentagem de sementes guardadas na fazenda seja comercializada entre agricultores. O escopo também exclui culturas reproduzidas vegetativamente e partes de plantas que possam ser comercializadas no mercado.
- Área de Cultivo - Para o cálculo da área sob diferentes culturas, foi considerada a Área Bruta Cultivada. Também conhecida como Área Colhida, de acordo com a Organização das Nações Unidas para Alimentação e Agricultura (FAO), inclui a área total cultivada sob uma determinada cultura ao longo das estações.
- Taxa de Substituição de Sementes - A Taxa de Substituição de Sementes é o percentual da área semeada em relação à área total da cultura plantada na estação utilizando sementes certificadas/de qualidade em vez de sementes guardadas na fazenda.
- Cultivo Protegido - O relatório define cultivo protegido como o processo de cultivo de plantas em ambiente controlado. Isso inclui estufas, casas de vidro, hidroponia, aeroponia ou qualquer outro sistema de cultivo que proteja a cultura contra qualquer estresse abiótico. No entanto, o cultivo em campo aberto com uso de cobertura plástica está excluído desta definição e é incluído sob campo aberto.
| Palavra-chave | Definição |
|---|---|
| Culturas em Fileira | São geralmente as culturas de campo que incluem as diferentes categorias de culturas, como grãos e cereais, oleaginosas, culturas de fibra como algodão, leguminosas e culturas forrageiras. |
| Solanáceas | São a família de plantas com flores que inclui tomate, pimenta, berinjela e outras culturas. |
| Cucurbitáceas | Representa a família das cucurbitáceas, composta por cerca de 965 espécies em aproximadamente 95 gêneros. As principais culturas consideradas para este estudo incluem pepino e cornichão, abóbora e moranga, e outras culturas. |
| Brássicas | É um gênero de plantas da família do repolho e da mostarda. Inclui culturas como cenoura, repolho, couve-flor e brócolis. |
| Raízes e Bulbos | O segmento de raízes e bulbos inclui cebola, alho, batata e outras culturas. |
| Hortaliças Não Classificadas | Este segmento no relatório inclui as culturas que não pertencem a nenhuma das categorias mencionadas acima. Inclui culturas como quiabo, aspargo, alface, ervilhas, espinafre e outras. |
| Semente Híbrida | É a semente de primeira geração produzida pelo controle da polinização cruzada e pela combinação de duas ou mais variedades ou espécies. |
| Semente Transgênica | É uma semente geneticamente modificada para conter determinadas características de entrada e/ou saída desejáveis. |
| Semente Não Transgênica | A semente produzida por polinização cruzada sem qualquer modificação genética. |
| Variedades de Polinização Aberta e Derivados Híbridos | As variedades de polinização aberta produzem sementes fiéis ao tipo, pois se polinizam cruzadamente apenas com outras plantas da mesma variedade. |
| Outras Solanáceas | As culturas consideradas sob outras solanáceas incluem pimentões e outras pimentas diferentes com base na localidade dos respectivos países. |
| Outras Brassicáceas | As culturas consideradas sob outras brássicas incluem rabanetes, nabos, couves-de-bruxelas e couve. |
| Outras Raízes e Bulbos | As culturas consideradas sob outras raízes e bulbos incluem batata-doce e mandioca. |
| Outras Cucurbitáceas | As culturas consideradas sob outras cucurbitáceas incluem abóboras (cabaça, melão-de-são-caetano, abobrinha, cobra e outras). |
| Outros Grãos e Cereais | As culturas consideradas sob outros grãos e cereais incluem cevada, trigo-sarraceno, alpiste, triticale, aveia, miletos e centeio. |
| Outras Culturas de Fibra | As culturas consideradas sob outras fibras incluem cânhamo, juta, fibras de agave, linho, quenafe, rami, abacá, sisal e kapok. |
| Outras Oleaginosas | As culturas consideradas sob outras oleaginosas incluem amendoim, semente de cânhamo, semente de mostarda, sementes de mamona, sementes de cártamo, sementes de gergelim e sementes de linhaça. |
| Outras Culturas Forrageiras | As culturas consideradas sob outros forrageiros incluem capim-napier, capim-aveia, trevo-branco, azevém e timóteo. Outras culturas forrageiras foram consideradas com base na localidade dos respectivos países. |
| Leguminosas | Feijão-guandu, lentilhas, favas e feijão-de-cavalo, ervilhacas, grão-de-bico, feijão-caupi, tremoços e feijão-bambara são as culturas consideradas sob leguminosas. |
| Outras Hortaliças Não Classificadas | As culturas consideradas sob outras hortaliças não classificadas incluem alcachofras, folhas de mandioca, alho-poró, chicória e feijão-vagem. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: IDENTIFICAR AS VARIÁVEIS-CHAVE: A fim de construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos disponíveis do mercado. Por meio de um processo iterativo, as variáveis necessárias para a previsão do mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos de previsão são em termos nominais. A inflação não faz parte da precificação, e o preço médio de venda é mantido constante ao longo do período de previsão.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bases de Dados e Plataformas de Assinatura




