
Tamaño y Participación del Mercado de Semillas de India
Análisis del Mercado de Semillas de India por Mordor Intelligence
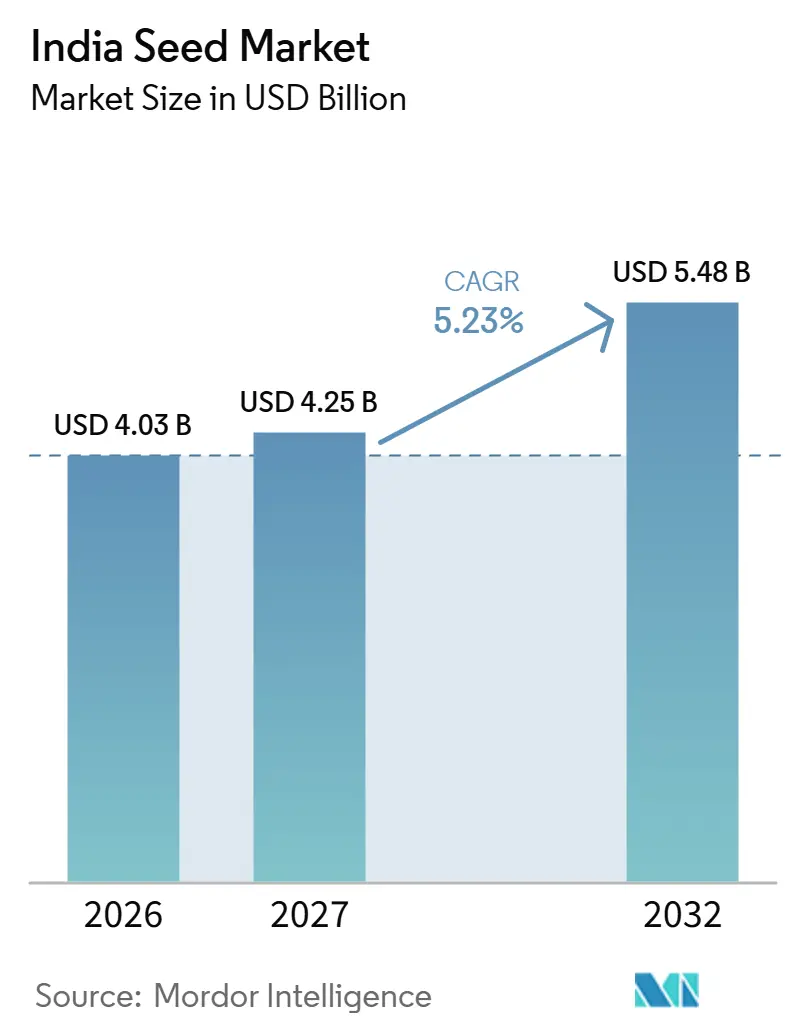
Se espera que el tamaño del mercado de semillas de India aumente de 4,03 mil millones de USD en 2026 a 4,25 mil millones de USD en 2027 y alcance los 5,48 mil millones de USD para 2032, creciendo a una CAGR del 5,23% durante 2027-2032.
La distribución organizada en India conecta las semillas mejoradas con los agricultores, apoyando una ruta más estructurada para la sustitución específica por cultivo. El cultivo protegido de hortalizas añade requisitos especializados de semillas, mientras que la demanda de maíz alcanza a los usuarios de piensos, almidón y etanol. Los proveedores responden mediante carteras de cultivos más amplias, inversión en procesamiento y relaciones más estrechas con los usuarios finales. Los cambios propuestos en las normas de calidad de semillas dejan los futuros requisitos de cumplimiento sin resolver para los obtentores y distribuidores. La ventaja comercial reside en conectar la genética específica de cada cultivo con los diferentes canales que sirven a los programas públicos de semillas, los productores de hortalizas en cultivo protegido y las cadenas de suministro industriales de maíz.
Conclusiones Clave del Informe
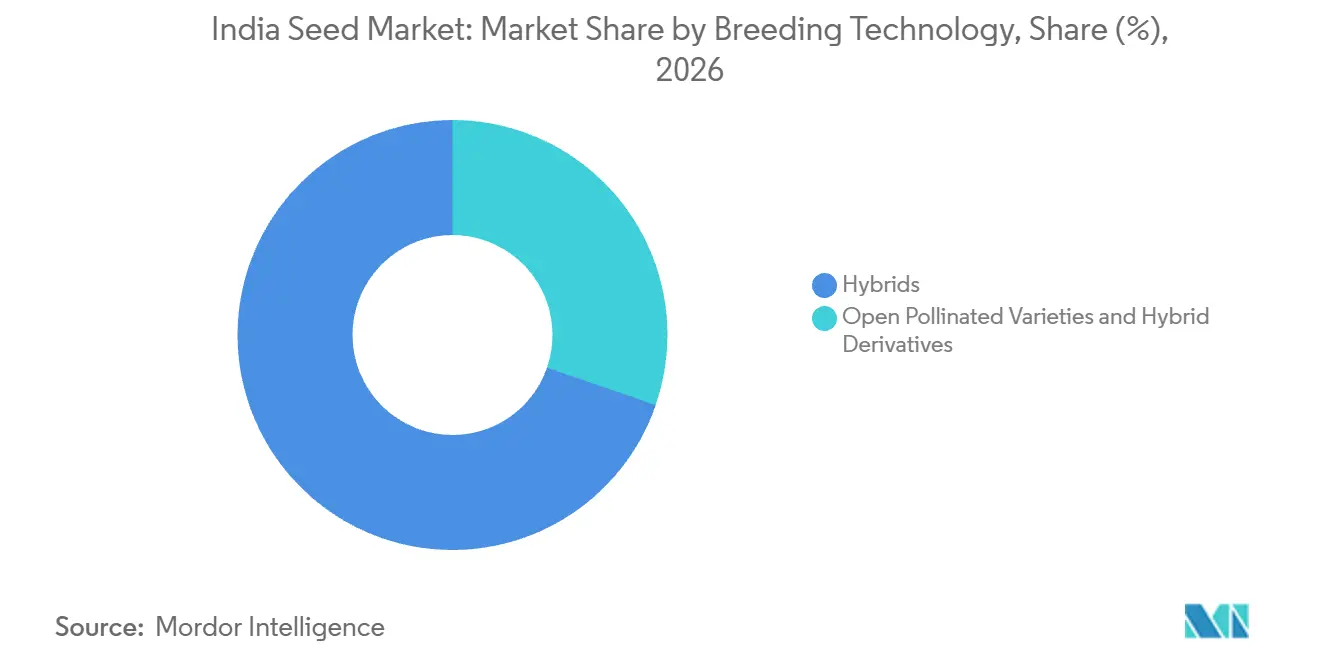
- En tecnología de mejoramiento, los híbridos lideraron con una participación del 69,72% en el mercado de semillas de India en 2026 y se proyecta que crezcan más rápido con una CAGR del 5,38% durante 2027-2032.
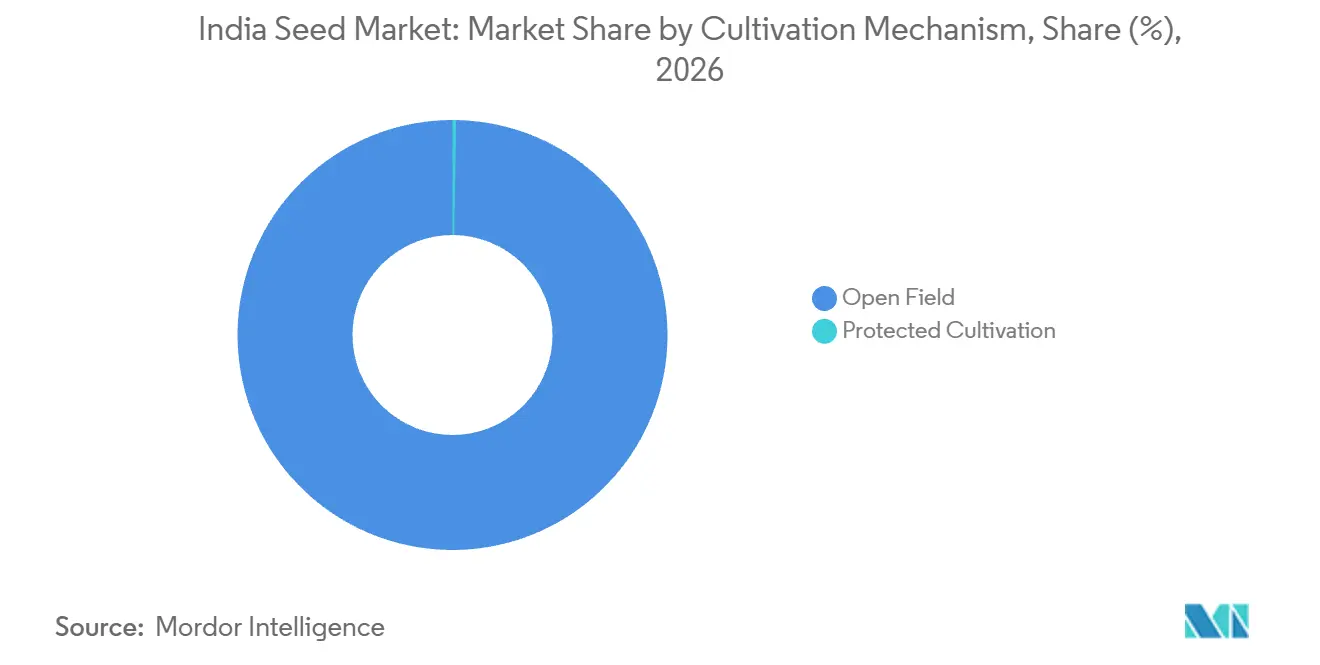
- Por mecanismo de cultivo, el campo abierto representó una participación del 99,73% del tamaño del mercado de semillas de India en 2026, mientras que se prevé que el cultivo protegido crezca más rápido con una CAGR del 10,4% durante 2027-2032.
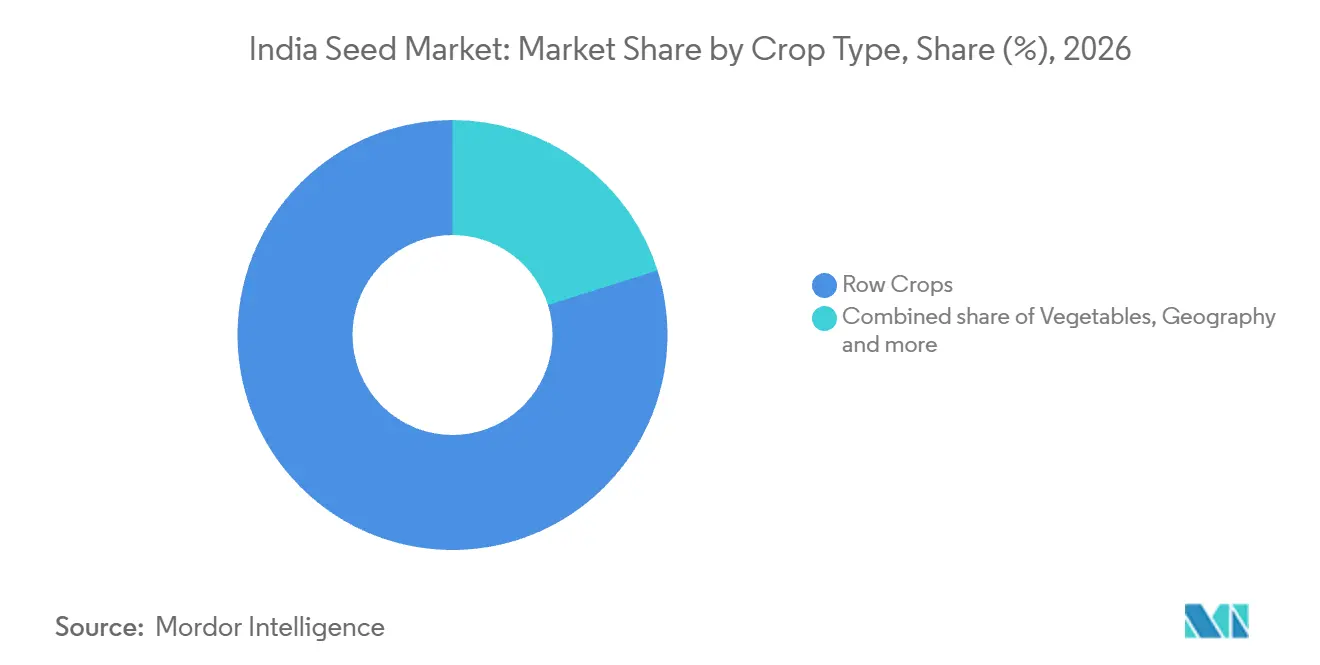
- Entre los tipos de cultivo, los cultivos en hilera mantuvieron una participación del 79,85% de los ingresos por semillas en 2026, y se proyecta que las hortalizas sean el segmento de mayor crecimiento con una CAGR del 5,35% durante 2027-2032.
- Geográficamente, Maharashtra lideró con una participación del 13,46% de los ingresos por semillas de India en 2026, mientras que se proyecta que Haryana crezca más rápido con una CAGR del 6,33% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Programas de clústeres gubernamentales que amplían la demanda de semillas certificadas | +3% | A nivel nacional | Mediano plazo (2-4 años) |
| Transición hacia híbridos resistentes al clima en cereales y leguminosas | +3.1% | Zonas de secano de Rajastán, Guyarat y Haryana | Mediano plazo (2-4 años) |
| Expansión del cultivo protegido que impulsa las semillas de hortalizas de alto valor | +0.2% | Estados montañosos del noreste | Mediano plazo (2-4 años) |
| Datos de encuestas digitales de cultivos que permiten la focalización hiperlocal de semillas | +0.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Impulso exportador de semillas indias de hortalizas y algodón | +0.1% | A nivel nacional | Corto plazo (≤ 2 años) |
| Flujos de capital de riesgo hacia empresas emergentes de genómica de semillas | +0.1% | Ciudad de Bengaluru | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Programas de clústeres gubernamentales que amplían la demanda de semillas certificadas
Los programas gubernamentales crean una ruta organizada para distribuir semillas mejoradas a los agricultores. La Misión para la Aatmanirbharta en Leguminosas distribuyó 310.000 quintales de semillas certificadas en India durante 2025-26. Para agosto de 2026, más de 600 Clústeres de Cadena de Valor de oleaginosas gubernamentales estaban en funcionamiento y proporcionaban semillas de alta calidad de forma gratuita. Los socios, incluidas las organizaciones de productores agrícolas y las cooperativas, gestionaron esos clústeres. En conjunto, estos canales apoyan el uso de semillas tanto a través de la distribución certificada como de la entrega coordinada, con implicaciones diferentes para los proveedores que las compras individuales de los agricultores. La apertura comercial es el acceso a los requisitos de los programas organizados, donde la capacidad de atender a las instituciones intermediarias importa junto con las características agronómicas de la semilla.
Transición hacia híbridos resistentes al clima en cereales y leguminosas
Los productores de cereales de secano necesitan el desarrollo de híbridos adaptados a las condiciones de producción de las zonas de baja pluviosidad. En enero de 2026, India notificó el híbrido trilineal de mijo perla RHB 273 para las zonas de secano A1 en partes de Rajastán, Guyarat y Haryana.[1] Estas zonas reciben menos de 400 milímetros de precipitación anual. El ICRISAT obtuvo el híbrido junto con el Consejo Indio de Investigación Agrícola (ICAR) a través del centro del programa de investigación de mijo perla en el Instituto de Investigación Agrícola de Rajastán. Esta notificación específica por región conecta el desarrollo de híbridos con un entorno de cultivo identificable, ofreciendo a los proveedores una propuesta más precisa que una afirmación genérica de rendimiento. La notificación fija el alcance de cultivo del híbrido en zonas de secano específicas, más reducidas que la superficie total de los tres estados mencionados.
Expansión del cultivo protegido que impulsa las semillas de hortalizas de alto valor
La expansión del cultivo protegido crea una oportunidad para las semillas vinculada a los cultivos adecuados para las estructuras que se están añadiendo. La cobertura reportada por los estados bajo un programa gubernamental de cultivo protegido alcanzó 1.603 hectáreas en 2024-25, en comparación con 567 hectáreas en 2023-24.[2] En la región montañosa del noreste, los investigadores del ICAR identifican el pimiento, el tomate, el pepino partenocárpico y el tomate cherry como cultivos ampliamente cultivados bajo protección. Estos usos conectan la inversión en estructuras con la demanda de semillas seleccionadas para condiciones de producción específicas. En qué medida esta expansión se convierte en demanda de semillas de hortalizas depende de la estructura y la combinación de cultivos, ya que la medida incluye invernaderos de polietileno, casas de malla de sombra, túneles de plástico, túneles transitables y redes antigranizo en distintos usos de cultivo.
Datos de encuestas digitales de cultivos que permiten la focalización hiperlocal de semillas
La focalización local de semillas se beneficia cuando los requisitos de los cultivos pueden distinguirse dentro de amplias áreas administrativas. La Encuesta Digital de Cultivos cubrió más de 313 millones de parcelas en 648 distritos indios durante la temporada Rabi 2025-26. Captura cultivos con fotos y geolocalización, creando visibilidad a nivel de parcela que apoya la planificación del suministro de insumos. Cuando los programas públicos de semillas utilizan estos registros, las asignaciones pueden reflejar la combinación de cultivos sembrados dentro de un distrito en lugar de un promedio distrital. Los proveedores podrían entonces recibir demanda de cantidades específicas por cultivo que las asignaciones amplias pasarían por alto, vinculando el valor de planificación de la encuesta con la provisión adicional de semillas solo cuando los programas actúen sobre sus resultados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Comercio de semillas falsificadas y débil trazabilidad en el último tramo de distribución | -0.6% | Distritos de Dhar y Khargone | Corto plazo (≤ 2 años) |
| Incertidumbre regulatoria en torno a las aprobaciones de cultivos transgénicos | -0.5% | A nivel nacional | Largo plazo (≥ 4 años) |
| Predominio de la semilla guardada en finca en zonas de secano | -0.3% | A nivel nacional | Largo plazo (≥ 4 años) |
| Aumento de los costos de tratamiento de semillas que presionan a los pequeños agricultores | -0.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Comercio de semillas falsificadas y débil trazabilidad en el último tramo de distribución
Los fallos en la calidad de las semillas exponen a los productores de hortalizas a pérdidas que van más allá del precio del material de siembra original. En abril de 2026, los hallazgos preliminares en Dhar y Khargone, Madhya Pradesh, indicaron que semillas de melón amargo de calidad inferior y plántulas relacionadas fueron vendidas como material certificado, causando pérdidas económicas significativas a los agricultores.[3] La participación de plántulas es relevante porque el problema de calidad puede pasar por una etapa de propagación antes de llegar al productor. Las declaraciones de certificación, por tanto, no pueden sustituir a la responsabilidad sobre el material entregado a través de esa cadena. Para los productores que compran semillas en los distritos afectados, verificar un lote antes de la compra añade una carga transaccional cuando las declaraciones de certificación por sí solas no pueden proteger contra las pérdidas en los cultivos.
Incertidumbre regulatoria en torno a las aprobaciones de cultivos transgénicos
En agosto de 2025, un litigio ante el Tribunal Supremo paralizó la liberación comercial de la mostaza transgénica DMH-11 tras la aprobación condicional para la producción y prueba de semillas. La producción y las pruebas de semillas estaban sujetas a las directrices del ICAR, las condiciones del Comité de Evaluación de Ingeniería Genética y otras normas antes de la liberación comercial. Para los obtentores, un retraso en la liberación también pospone la oportunidad de recuperar los costos de mejoramiento y prueba a través de las ventas comerciales de semillas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Mejoramiento:
Las Franquicias de Cultivos Apoyan la Demanda de HíbridosLos híbridos representaron una participación del 69,72% del tamaño del mercado de semillas de India en 2026 y son el segmento de mayor crecimiento, con una CAGR prevista del 5,38% durante 2027-2032. El negocio independiente centrado en India de Kaveri Seed Company Ltd reportó un aumento del 18,37% en los ingresos por semillas de arroz híbrido en el ejercicio fiscal 2025-26. Ese resultado sitúa un negocio comercial de cultivos identificable detrás de la demanda de híbridos, conectando la tecnología de mejoramiento con los ingresos del proveedor dentro de una línea de productos establecida.
El uso no autorizado de rasgos en los híbridos de algodón es un límite competitivo para los proveedores de semillas que cumplen la normativa. Según The Indian Express, la Federación de la Industria de Semillas de India y la Asociación Nacional de Semillas de India encargaron un estudio de campo sobre el algodón. Se estimó que los híbridos que contienen genes de tolerancia a herbicidas no autorizados o genes de Bacillus thuringiensis cubrían entre el 24% y el 30% de la superficie algodonera de India en 2025-26. Esto apunta a una restricción competitiva en torno a los rasgos que se ofrecen, más allá de la disponibilidad de capacidad de mejoramiento de híbridos. La propuesta de crecimiento de un obtentor, por tanto, necesita conectar el rendimiento del rasgo con una ruta autorizada de venta, porque la adopción fuera de esa ruta no crea la misma oportunidad para los proveedores que cumplen la normativa.

Por Mecanismo de Cultivo:
La Escala Estacional de Campo se Encuentra con la Adopción ProtegidaEl cultivo en campo abierto representó una participación del 99,73% en el mercado de semillas de India en 2026, siendo el segmento más grande. India reportó 67,68 millones de hectáreas sembradas con cultivos rabi en la temporada 2025-26 a fecha de 30 de enero de 2026. También reportó 101,7 millones de hectáreas sembradas con cultivos kharif a fecha de 14 de agosto de 2026. Estas bases de siembra estacionales ofrecen a los negocios de semillas orientados al campo una gran huella de cultivo para atender en ventanas de cultivo separadas. Rabi y kharif son temporadas de siembra separadas, por lo que una cartera construida en torno a una deja sin atender la superficie de la otra temporada.
El cultivo protegido es el segmento de mayor crecimiento, con una CAGR prevista del 10,4% durante 2027-2032. En agosto de 2025, investigadores del ICAR reportaron adopción comercial en algunos estados, incluidos Maharashtra, Andhra Pradesh, Chhattisgarh y Madhya Pradesh. Esa base de adopción proporciona una ruta para desarrollar una oferta de semillas especializada en torno a los productores que utilizan sistemas protegidos, vinculando la propuesta comercial del segmento a una práctica de cultivo establecida. Atender a los productores con instalaciones comerciales puede reducir la dependencia de la nueva construcción como único desencadenante de la demanda, dando a los proveedores una forma de profundizar en la provisión de semillas dentro de la producción protegida junto con la adición de más infraestructura.
Por Tipo de Cultivo:
La Expansión del Volumen y el Procesamiento Compartido Configuran el SuministroLos cultivos en hilera representaron el 79,85% de los ingresos del mercado de semillas en 2026, siendo el segmento más grande. En Kaveri Seed Company Ltd, el volumen de ventas de semillas de maíz aumentó un 18,84% en el ejercicio fiscal 2025-26. La empresa también reportó un aumento del 10,79% en la superficie de maíz durante ese ejercicio fiscal y citó la demanda de piensos, almidón y etanol como oportunidades comerciales. Estos usos finales exponen las semillas de maíz a varios mercados de cultivos industriales, por lo que la expansión de la superficie puede apoyar requisitos adicionales de material de siembra. El incremento en volumen superó el aumento de la superficie, lo que sitúa el crecimiento del maíz de Kaveri por delante de la superficie de cultivo que citó.
Las hortalizas son el segmento de mayor crecimiento, con una CAGR prevista del 5,35% durante 2027-2032. El Ministro de Agricultura de la Unión inauguró la unidad de procesamiento y envasado de semillas de hortalizas y flores de la Corporación Nacional de Semillas en Pusa, Nueva Delhi, el 27 de octubre de 2025, con una capacidad de 1 tonelada métrica por hora. El manejo de ambas categorías de semillas vincula el papel operativo de la instalación a la combinación de cultivos, así como al rendimiento agregado. La capacidad de la unidad de Pusa se comparte entre semillas de hortalizas y flores, por lo que la cantidad que sirve a las hortalizas es una decisión operativa.
Análisis Geográfico
Mercado de Semillas de Maharashtra
Maharashtra representó una participación del 13,46% en el mercado de semillas de India en 2026, siendo el mayor mercado estatal. Para el kharif 2026, su departamento de agricultura reportó un requerimiento de semillas de 2.007.100 quintales, calculado a partir de la tasa de sustitución de semillas, frente a una disponibilidad de 2.803.584 quintales en los cultivos cubiertos. La disponibilidad reportada superó el requerimiento en 796.484 quintales, convirtiendo el acceso del comprador específico por cultivo en la tarea comercial dentro de un sistema estacional ampliamente abastecido.
Mercado de Semillas de Haryana
Haryana es el mercado estatal de mayor crecimiento, con una CAGR prevista del 6,33% durante 2027-2032. La corporación estatal de semillas de Haryana tuvo ventas provisionales de semillas rabi 2025-26 de 200.910 quintales de trigo, cebada, oleaginosas y leguminosas bajo programas respaldados por el gobierno. La corporación estatal de semillas atiende a los agricultores a través de sus propios mostradores y puntos de venta de agencias institucionales, abriendo mostradores temporales según sea necesario. Esta combinación vincula las ventas estacionales de semillas respaldadas por programas con un canal organizado de cara al agricultor. Parte del flujo estacional de semillas de Haryana, por tanto, discurre a través de programas respaldados por el gobierno y una red de mostradores gestionada por el estado, en lugar de únicamente a través de canales minoristas abiertos.
El departamento de agricultura del distrito de Jalna planifica el suministro estacional de semillas, mientras que Hingoli y Nanded tienen bases de cultivo de soja en la primera estimación kharif 2026 de la Asociación de Procesadores de Soja de India. La superficie estimada de soja en Guyarat fue de 300.100 hectáreas sembradas y 297.100 hectáreas cosechadas, mientras que en Karnataka fue de 389.000 hectáreas sembradas y 291.800 hectáreas cosechadas, una brecha más amplia entre las huellas de siembra y cosecha. Odisha anunció un programa de ventas móviles de semillas de arroz en primera fase en abril de 2026. En el ejercicio fiscal 2024-25, el Instituto Indio de Investigación Agrícola distribuyó 236.700 kilogramos de semilla de papa a 4.000 agricultores de las Colinas del Noreste a través de 25 centros en aproximadamente 170 hectáreas. Las relaciones con los canales difieren, por tanto, según la localidad, desde la planificación distrital en Jalna hasta el programa anunciado de semillas de arroz en Odisha y la distribución de papa en la región de las Colinas del Noreste.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas, India y Maharashtra, desde la perspectiva de un proveedor de semillas que cumple la normativa. La legislación nacional de calidad de semillas otorga a los inspectores designados por los estados poderes para inspeccionar puntos de venta, tomar muestras de semillas y adoptar medidas de ejecución. Maharashtra añade un contexto regulatorio específico para las semillas de algodón, lo que hace importante la distinción entre la aplicación de la calidad a nivel nacional y la administración estatal específica por cultivo para las empresas que venden en varias categorías de productos.
Tabla Regulatoria
| Factor de decisión | India | Maharashtra |
|---|---|---|
| Autoridad principal | Ministerio de Agricultura y Bienestar de los Agricultores e Inspectores de Semillas designados por los estados | Departamento de Agricultura e Inspectores de Semillas designados por los estados |
| Instrumentos o directrices clave | Ley de Semillas de 1966; Reglamento de Semillas de 1968; Orden de Control de Semillas de 1983 | Marco nacional de calidad de semillas; Reglamento de Semillas de Algodón de Maharashtra de 2010 |
| Efecto comercial | El muestreo y la ejecución pueden dar lugar a la cancelación de licencias, incautación, órdenes de suspensión de ventas o enjuiciamiento | Supervisión de puntos de venta de semillas bajo las normas nacionales, con un marco estatal específico para las semillas de algodón |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación media de India equilibra un marco de cumplimiento establecido frente a las consecuencias de las infracciones en la calidad de las semillas. La reanudación por parte del gobierno central el 10 de septiembre de 2026 de las consultas sobre la Ley de Semillas siguió a aproximadamente 18.000 sugerencias, sin plazo de finalización, apoyando la continuidad en las obligaciones de los proveedores mientras avanza la revisión. El borrador de Maharashtra del 21 de abril de 2026 propuso un título universitario en agricultura de una universidad reconocida por el gobierno para los inspectores de semillas de algodón y fijó la consideración no antes del 26 de mayo de 2026. Su calificación media refleja la exposición a la aplicación de la normativa sobre semillas de algodón, mientras que el enfoque de la propuesta en las credenciales de los inspectores apoya la continuidad en el atractivo de la política de cara a los proveedores.
Etapas de la Cadena de Valor
La cadena de valor de las semillas compara cómo el mejoramiento, la multiplicación, el acondicionamiento y la distribución contribuyen a un insumo de cultivo comercializable. Kaveri Seed Company Ltd integra investigación, mejoramiento, producción, procesamiento, control de calidad y distribución, mientras que Mahyco Pvt Ltd produce semillas híbridas a través de productores contratados. Estos modelos operativos sitúan la captura de valor en actividades interconectadas, haciendo que los traspasos entre el desarrollo genético, la calidad física de la semilla y el acceso del agricultor sean comercialmente importantes.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Investigación y mejoramiento | Obtentores de semillas como Kaveri Seed Company Ltd y Mahyco Pvt Ltd | Ventas de semillas que incorporan valor de mejoramiento | Establecer el rendimiento del cultivo en distintas ubicaciones | Evaluar el rendimiento en distintas ubicaciones antes de escalar |
| Multiplicación de semillas | Productores de semillas como Mahyco Pvt Ltd y Kaveri Seed Company Ltd | Suministro de semillas cultivadas por contrato y ventas posteriores de semillas | Coordinar los requisitos de la empresa con la producción del agricultor | Alinear la supervisión del agricultor con los requisitos de producción |
| Procesamiento y control de calidad | Procesadores integrados de semillas como Mahyco Pvt Ltd y Kaveri Seed Company Ltd | Ventas de semillas que incorporan acondicionamiento y control de calidad | Ajustar el rendimiento del acondicionamiento con los lotes de semillas | Coordinar la capacidad de procesamiento, los controles de calidad y el envasado |
| Distribución y venta | Redes de distribución de semillas como VNR Seeds Pvt Ltd y Kaveri Seed Company Ltd | Ventas mayoristas y minoristas de semillas | Mantener la coordinación entre los sucesivos niveles del canal | Vincular las decisiones de sucursales, distribuidores y minoristas con los equipos del proveedor |
| Fuente: Mordor Intelligence | ||||
Kaveri puso en marcha 2 líneas de procesamiento avanzadas en el ejercicio fiscal 2025-26 para mejorar el rendimiento y la capacidad de envasado. Esa inversión muestra cómo la capacidad de conversión física puede complementar la capacidad de mejoramiento dentro de un proveedor integrado. Las conexiones de VNR entre sucursales, distribuidores, minoristas y agricultores ilustran la tarea de coordinación separada en el extremo de ventas. Dado que las semillas se acondicionan antes de la distribución, las líneas adicionales de Kaveri y la red escalonada de VNR se sitúan en diferentes traspasos de la misma cadena.
Panorama Competitivo
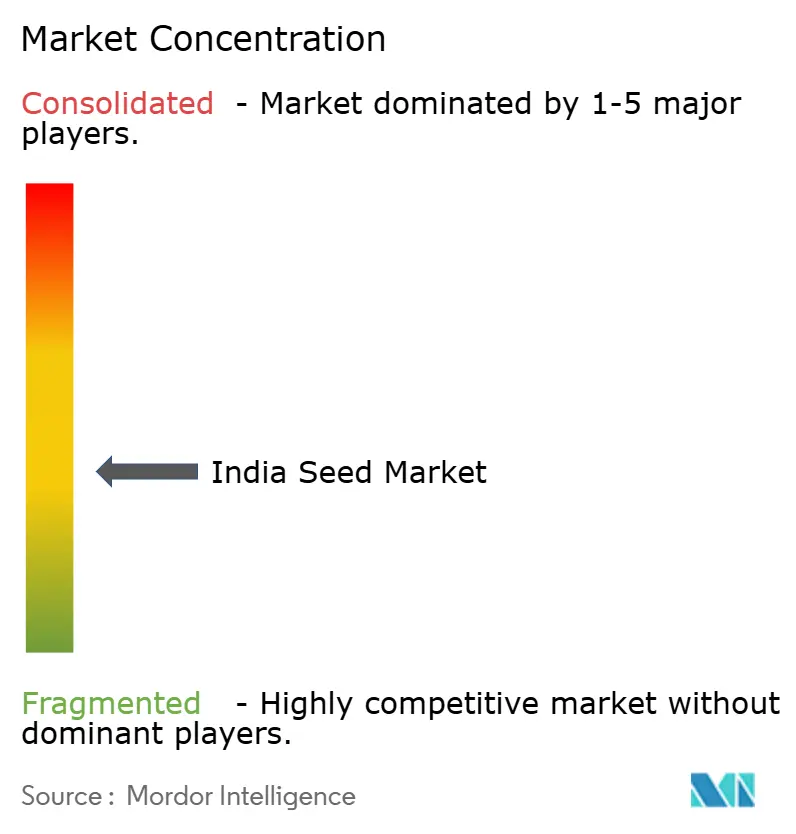
La estructura moderadamente fragmentada de la industria combina grupos internacionales de semillas con negocios centrados en cultivos específicos, incluidos el productor y vendedor indio de semillas Kaveri Seed Company Ltd y el proveedor de híbridos de maíz Advanta Seeds (UPL Ltd.). Bayer Crop Science India ofrece semillas de maíz DKC 8225 para el cultivo kharif en cuatro estados, y el proveedor de semillas híbridas Vylor Inc. se convirtió en el sucesor independiente y cotizado en bolsa del negocio de semillas de Corteva Inc. el 1 de octubre de 2026. Syngenta Group participa en semillas de hortalizas indias a través de Syngenta Seeds, y Limagrain India Pvt Ltd fue identificada como la registrante del híbrido de maíz LG 36515 en el informe 2024-25 de la autoridad de variedades vegetales. Advanta se situó entre las tres primeras empresas en el mercado indio de maíz de campo por volumen de ventas en el ejercicio fiscal 2025, con una participación reportada del 15-18%. El 30 de enero de 2025, Advanta anunció una asociación para proporcionar híbridos de maíz al productor de etanol Baidyanath Biofuels Private Ltd en India, ofreciendo una ruta propuesta para atender los requisitos de un usuario industrial de cultivos.
El negocio de semillas de hortalizas de BASF completó su adquisición de Noble Seeds Private Limited en India el 1 de abril de 2026, tras las aprobaciones estatutarias obligatorias. Noble se convirtió en una subsidiaria de propiedad total de Nunhems India Private Limited, con la intención anunciada de operar de forma independiente durante los próximos años. La transacción añadió genética de coliflor y rábano y mejoró la cobertura a nivel nacional, ampliando la cartera de cultivos dentro de esa estructura de propiedad. Las relaciones de Noble con productores y distribuidores del norte de India complementan la posición sureña de Nunhems, dando al negocio combinado una ruta para ofrecer su gama de cultivos ampliada a través de relaciones establecidas en ambas regiones.
La supervisión de los proveedores añade una dimensión competitiva en torno a las condiciones laborales de la producción de semillas de hortalizas. En 2025, HM.CLAUSE, Enza Zaden y SeedWorks International Ltd se unieron a Syngenta Seeds y a la iniciativa WISH de BASF en partes de India. La colaboración con la organización de derechos humanos Arisa tenía como objetivo avanzar en el cumplimiento del salario mínimo, abordar el trabajo infantil y mejorar la igualdad de género entre los productores de semillas de hortalizas. La Orden de Control de Semillas de 1983 exige que los distribuidores y agentes en India vendan, exporten o importen bajo los términos de la licencia, sujeto a las exenciones notificadas por los estados para clases de distribuidores, áreas y condiciones específicas. Para los nuevos participantes que se unen a dichas colaboraciones, la supervisión compartida de los productores puede apoyar las relaciones de producción, mientras que las condiciones de licencia aplicables rigen por separado su acceso a los compradores de semillas.
Líderes de la Industria de Semillas de India
-
Advanta Seeds (UPL Ltd.)
-
Bayer AG
-
Corteva Inc.
-
Syngenta Group
-
Groupe Limagrain
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Semillas de India Empresas cubiertas en este informe
- Syngenta Group
- Bayer AG
- Corteva Inc.
- Groupe Limagrain
- Nuziveedu Seeds Ltd
- East-West Seed Company
- BASF SE
- Namdhari Seeds Pvt Ltd
- Advanta Seeds (UPL Ltd.)
- Kaveri Seed Company Ltd
- VNR Seeds Pvt Ltd
- Rasi Seeds Pvt Ltd
- SeedWorks International Ltd
- Mahyco Pvt Ltd
- DCM Shriram Limited (Bioseed)
Desarrollos recientes de la industria en Mercado de Semillas de India
- Oct 2026: Corteva completó la separación de su segmento operativo de semillas en Vylor Inc., una empresa independiente que cotiza en bolsa, el 1 de octubre.
- Sep 2026: El gobierno central anunció el 10 de septiembre que las consultas sobre una propuesta de Ley de Semillas se habían reanudado tras aproximadamente 18.000 sugerencias, sin plazo para finalizar la ley.
- Abr 2026: El negocio de semillas de hortalizas de BASF adquirió Noble Seeds Private Limited el 1 de abril tras las aprobaciones, añadiendo genética de coliflor y rábano. Noble se convirtió en una subsidiaria de propiedad total de Nunhems India Private Limited con operaciones independientes planificadas.
Alcance y Metodología
Resumen de la segmentación
| Híbridos | Híbridos No Transgénicos | |
| Híbridos Transgénicos | Híbridos Resistentes a Insectos | |
| Variedades de Polinización Abierta y Derivados Híbridos | ||
| Campo Abierto |
| Cultivo Protegido |
| Cultivos en Hilera | Cultivos de Fibra | Algodón |
| Otros Cultivos de Fibra | ||
| Cultivos Forrajeros | Alfalfa | |
| Maíz Forrajero | ||
| Sorgo Forrajero | ||
| Otros Cultivos Forrajeros | ||
| Granos y Cereales | Maíz | |
| Arroz | ||
| Sorgo | ||
| Trigo | ||
| Otros Granos y Cereales | ||
| Oleaginosas | Canola, Colza y Mostaza | |
| Soya | ||
| Girasol | ||
| Otras Oleaginosas | ||
| Legumbres | ||
| Hortalizas | Brasicáceas | Repollo |
| Coliflor y Brócoli | ||
| Otras Brasicáceas | ||
| Cucurbitáceas | Pepino y Pepinillo | |
| Calabaza y Zapallo | ||
| Otras Cucurbitáceas | ||
| Raíces y Bulbos | Ajo | |
| Cebolla | ||
| Papa | ||
| Otras Raíces y Bulbos | ||
| Solanáceas | Chile | |
| Berenjena | ||
| Tomate | ||
| Otras Solanáceas | ||
| Hortalizas No Clasificadas | Espárrago | |
| Lechuga | ||
| Okra | ||
| Arvejas | ||
| Espinaca | ||
| Otras Hortalizas No Clasificadas | ||
| Geografía | Bihar | |
| Gujarat | ||
| Haryana | ||
| Karnataka | ||
| Madhya Pradesh | ||
| Maharashtra | ||
| Rajasthan | ||
| Telangana | ||
| Uttar Pradesh | ||
| Bengala Occidental | ||
| Otros Estados | ||
| Tecnología de Mejoramiento | Híbridos | Híbridos No Transgénicos | |
| Híbridos Transgénicos | Híbridos Resistentes a Insectos | ||
| Variedades de Polinización Abierta y Derivados Híbridos | |||
| Mecanismo de Cultivo | Campo Abierto | ||
| Cultivo Protegido | |||
| Tipo de Cultivo | Cultivos en Hilera | Cultivos de Fibra | Algodón |
| Otros Cultivos de Fibra | |||
| Cultivos Forrajeros | Alfalfa | ||
| Maíz Forrajero | |||
| Sorgo Forrajero | |||
| Otros Cultivos Forrajeros | |||
| Granos y Cereales | Maíz | ||
| Arroz | |||
| Sorgo | |||
| Trigo | |||
| Otros Granos y Cereales | |||
| Oleaginosas | Canola, Colza y Mostaza | ||
| Soya | |||
| Girasol | |||
| Otras Oleaginosas | |||
| Legumbres | |||
| Hortalizas | Brasicáceas | Repollo | |
| Coliflor y Brócoli | |||
| Otras Brasicáceas | |||
| Cucurbitáceas | Pepino y Pepinillo | ||
| Calabaza y Zapallo | |||
| Otras Cucurbitáceas | |||
| Raíces y Bulbos | Ajo | ||
| Cebolla | |||
| Papa | |||
| Otras Raíces y Bulbos | |||
| Solanáceas | Chile | ||
| Berenjena | |||
| Tomate | |||
| Otras Solanáceas | |||
| Hortalizas No Clasificadas | Espárrago | ||
| Lechuga | |||
| Okra | |||
| Arvejas | |||
| Espinaca | |||
| Otras Hortalizas No Clasificadas | |||
| Geografía | Bihar | ||
| Gujarat | |||
| Haryana | |||
| Karnataka | |||
| Madhya Pradesh | |||
| Maharashtra | |||
| Rajasthan | |||
| Telangana | |||
| Uttar Pradesh | |||
| Bengala Occidental | |||
| Otros Estados | |||
Definición de mercado
- Semilla Comercial - Para los fines de este estudio, solo se han incluido las semillas comerciales dentro del alcance. Las semillas guardadas en la finca, que no están etiquetadas comercialmente, quedan excluidas del alcance, aunque un pequeño porcentaje de semillas guardadas en la finca se intercambia comercialmente entre agricultores. El alcance también excluye los cultivos reproducidos vegetativamente y las partes de plantas que pueden venderse comercialmente en el mercado.
- Superficie de Cultivo - Al calcular la superficie bajo diferentes cultivos, se ha considerado el Área Bruta Cultivada. También conocida como Área Cosechada, según la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO), esto incluye el área total cultivada bajo un cultivo particular a lo largo de las temporadas.
- Tasa de Reemplazo de Semillas - La Tasa de Reemplazo de Semillas es el porcentaje del área sembrada del total del área de cultivo plantada en la temporada utilizando semillas certificadas o de calidad distintas a las semillas guardadas en la finca.
- Cultivo Protegido - El informe define el cultivo protegido como el proceso de cultivar plantas en un entorno controlado. Esto incluye invernaderos, casas de vidrio, hidroponía, aeroponía o cualquier otro sistema de cultivo que proteja al cultivo contra cualquier estrés abiótico. Sin embargo, el cultivo en campo abierto utilizando acolchado plástico queda excluido de esta definición y se incluye bajo campo abierto.
| Palabra clave | Definición |
|---|---|
| Cultivos en Hilera | Estos son generalmente los cultivos de campo que incluyen las diferentes categorías de cultivos como granos y cereales, oleaginosas, cultivos de fibra como el algodón, legumbres y cultivos forrajeros. |
| Solanáceas | Esta es la familia de plantas con flores que incluye el tomate, el chile, las berenjenas y otros cultivos. |
| Cucurbitáceas | Representa una familia de cucurbitáceas que consta de aproximadamente 965 especies en alrededor de 95 géneros. Los principales cultivos considerados para este estudio incluyen pepino y pepinillo, calabaza y zapallo, y otros cultivos. |
| Brasicáceas | Es un género de plantas de la familia del repollo y la mostaza. Incluye cultivos como zanahorias, repollo, coliflor y brócoli. |
| Raíces y Bulbos | El segmento de raíces y bulbos incluye cebolla, ajo, papa y otros cultivos. |
| Hortalizas No Clasificadas | Este segmento en el informe incluye los cultivos que no pertenecen a ninguna de las categorías mencionadas anteriormente. Estos incluyen cultivos como okra, espárrago, lechuga, arvejas, espinaca y otros. |
| Semilla Híbrida | Es la primera generación de semilla producida mediante el control de la polinización cruzada y la combinación de dos o más variedades o especies. |
| Semilla Transgénica | Es una semilla que ha sido modificada genéticamente para contener ciertos rasgos de entrada y/o salida deseables. |
| Semilla No Transgénica | La semilla producida mediante polinización cruzada sin ninguna modificación genética. |
| Variedades de Polinización Abierta y Derivados Híbridos | Las variedades de polinización abierta producen semillas fieles al tipo ya que se polinizan cruzadamente solo con otras plantas de la misma variedad. |
| Otras Solanáceas | Los cultivos considerados bajo otras solanáceas incluyen pimientos morrones y otros pimientos diferentes según la localidad de los respectivos países. |
| Otras Brasicáceas | Los cultivos considerados bajo otras brasicáceas incluyen rábanos, nabos, coles de Bruselas y col rizada. |
| Otras Raíces y Bulbos | Los cultivos considerados bajo otras raíces y bulbos incluyen batatas y yuca. |
| Otras Cucurbitáceas | Los cultivos considerados bajo otras cucurbitáceas incluyen calabazas (calabaza de botella, calabaza amarga, calabaza de cresta, calabaza serpiente y otras). |
| Otros Granos y Cereales | Los cultivos considerados bajo otros granos y cereales incluyen cebada, trigo sarraceno, semilla de canario, triticale, avena, mijos y centeno. |
| Otras Fibras | Los cultivos considerados bajo otras fibras incluyen cáñamo, yute, fibras de agave, lino, kenaf, ramio, abacá, sisal y kapok. |
| Otras Oleaginosas | Los cultivos considerados bajo otras oleaginosas incluyen maní, semilla de cáñamo, semilla de mostaza, semillas de ricino, semillas de cártamo, semillas de sésamo y semillas de lino. |
| Otros Cultivos Forrajeros | Los cultivos considerados bajo otros forrajes incluyen pasto napier, pasto de avena, trébol blanco, raigrás y timoteo. Los otros cultivos forrajeros se consideraron según la localidad de los respectivos países. |
| Legumbres | Los guandules, las lentejas, las habas y los caballos, las vezas, los garbanzos, los frijoles de carita, los altramuces y los frijoles bambara son los cultivos considerados bajo legumbres. |
| Otras Hortalizas No Clasificadas | Los cultivos considerados bajo otras hortalizas no clasificadas incluyen alcachofas, hojas de yuca, puerros, achicoria y judías verdes. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: IDENTIFICAR LAS VARIABLES CLAVE: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se contrastan con los números históricos disponibles del mercado. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años de pronóstico se expresan en términos nominales. La inflación no forma parte de la fijación de precios, y el precio de venta promedio (PVP) se mantiene constante durante todo el período de pronóstico.
- Paso 3: Validar y Finalizar: En este importante paso, todos los números del mercado, las variables y las opiniones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados son seleccionados en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción




