
Analyse des indischen Saatgutmarktes von Mordor Intelligence
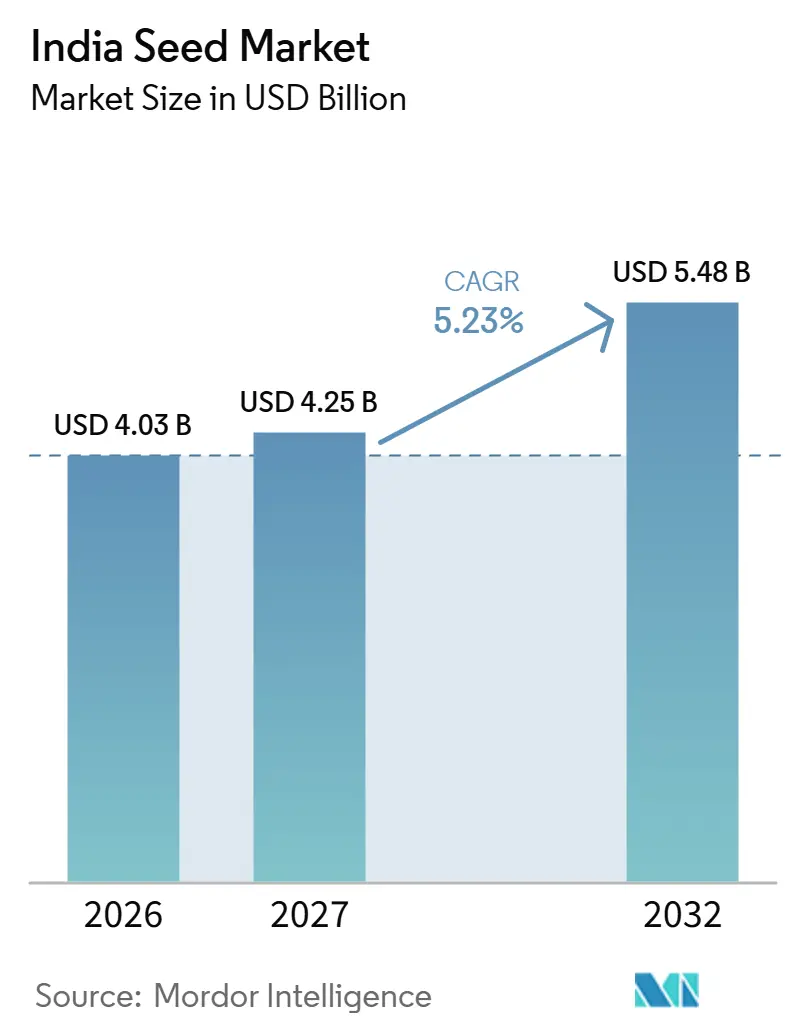
Die Größe des Indien Saatgutmarkts wird voraussichtlich von 4,03 Milliarden USD im Jahr 2026 auf 4,25 Milliarden USD im Jahr 2027 steigen und bis 2032 5,48 Milliarden USD erreichen, mit einer CAGR von 5,23 % über 2027–2032.
Der organisierte Vertrieb in Indien verbindet verbessertes Saatgut mit Landwirten und unterstützt einen strukturierteren Weg für die kulturpflanzenspezifische Erneuerung. Der geschützte Gemüseanbau schafft spezialisierte Saatgutanforderungen, während die Maisernte Futter-, Stärke- und Ethanolnutzer erreicht. Lieferanten reagieren durch breitere Kulturpflanzenportfolios, Investitionen in die Verarbeitung und engere Beziehungen zu Endverbrauchern. Vorgeschlagene Änderungen der Saatgutqualitätsvorschriften lassen künftige Compliance-Anforderungen für Züchter und Händler offen. Der kommerzielle Vorteil liegt darin, kulturpflanzenspezifische Genetik mit den verschiedenen Kanälen zu verbinden, die öffentliche Saatgutprogramme, geschützte Gemüseanbauer und industrielle Maislieferketten bedienen.
Wichtigste Erkenntnisse des Berichts
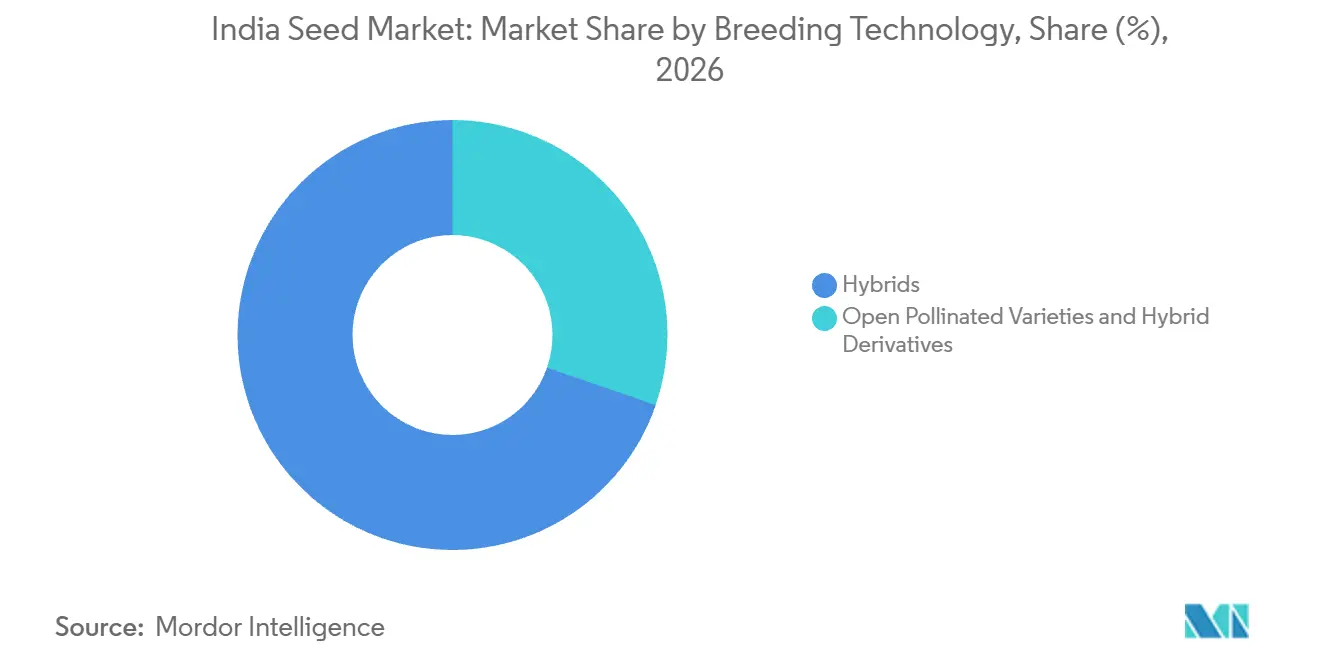
- Bei der Züchtungstechnologie führten Hybriden mit einem Marktanteil von 69,72 % im Indien Saatgutmarkt im Jahr 2026 und werden voraussichtlich mit einer CAGR von 5,38 % über 2027–2032 am schnellsten wachsen.
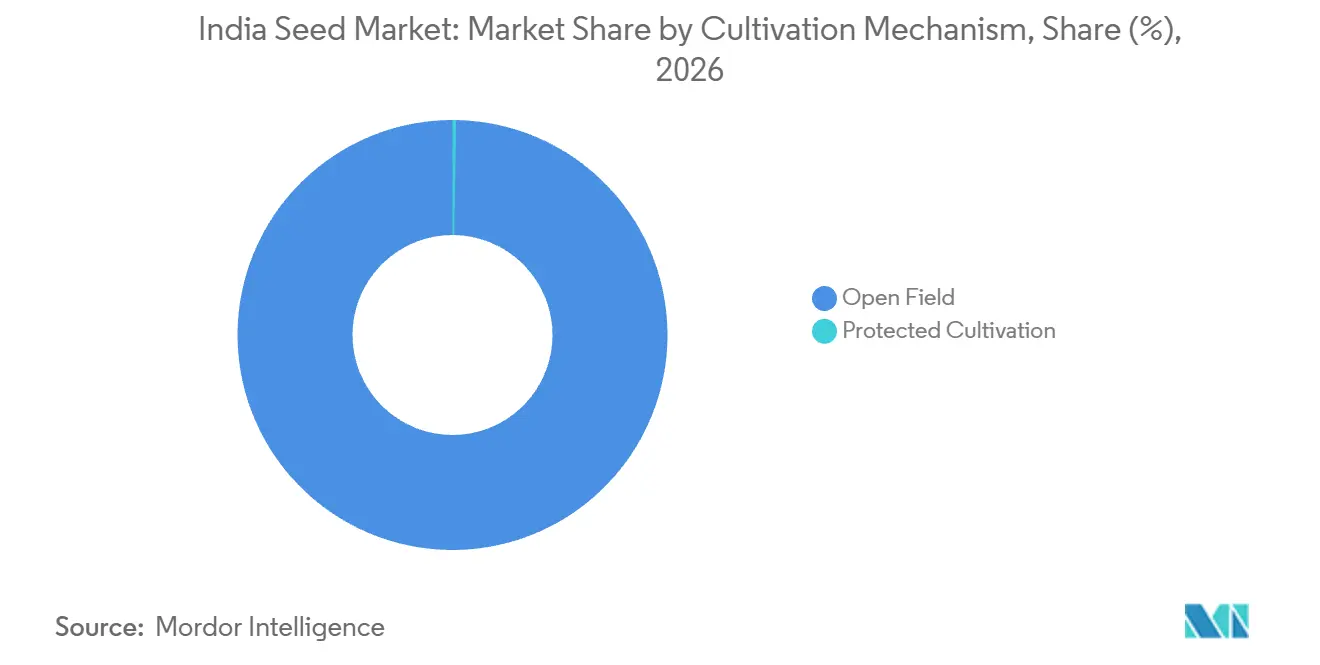
- Nach Anbaumechanismus entfiel auf den Freilandanbau ein Anteil von 99,73 % an der Größe des Indien Saatgutmarkts im Jahr 2026, während der geschützte Anbau voraussichtlich mit einer CAGR von 10,4 % über 2027–2032 am schnellsten wachsen wird.
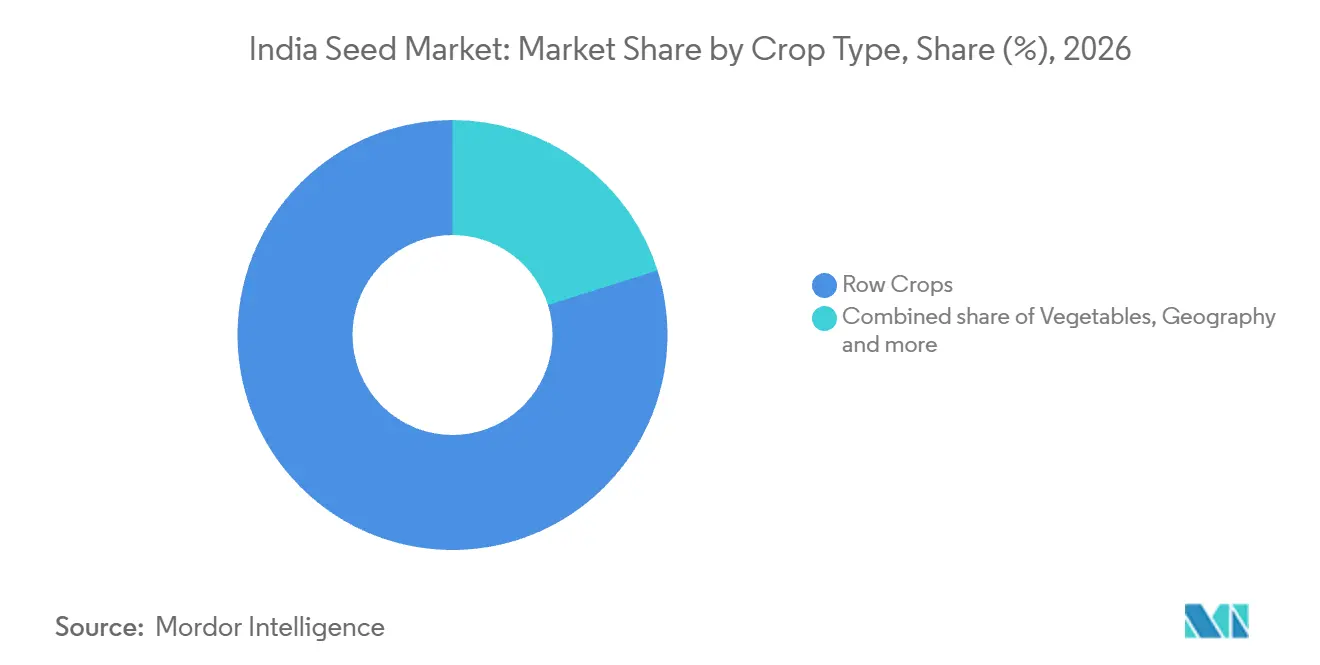
- Unter den Kulturpflanzentypen hielten Reihenkulturen im Jahr 2026 einen Anteil von 79,85 % am Saatgutumsatz, und Gemüse wird voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 5,35 % über 2027–2032 sein.
- Geografisch führte Maharashtra mit einem Anteil von 13,46 % am indischen Saatgutumsatz im Jahr 2026, während Haryana voraussichtlich mit einer CAGR von 6,33 % über 2027–2032 am schnellsten wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Clusterprogramme steigern die Nachfrage nach zertifiziertem Saatgut | +3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Umstieg auf klimaresistente Hybriden bei Getreide und Hülsenfrüchten | +3.1% | Trockengebiete in Rajasthan, Gujarat und Haryana | Mittelfristig (2–4 Jahre) |
| Ausweitung des geschützten Anbaus steigert die Nachfrage nach hochwertigen Gemüsesamen | +0.2% | Nordöstliche Hügelstaaten | Mittelfristig (2–4 Jahre) |
| Digitale Kulturpflanzenerhebungsdaten ermöglichen hyperlokal ausgerichtete Saatgutversorgung | +0.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Exportförderung für indisches Gemüse- und Baumwollsaatgut | +0.1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Risikokapitalzuflüsse in Saatgut-Genomik-Start-ups | +0.1% | Stadt Bengaluru | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Clusterprogramme steigern die Nachfrage nach zertifiziertem Saatgut
Staatliche Programme schaffen einen organisierten Weg zur Verteilung von verbessertem Saatgut an Landwirte. Die Mission für Aatmanirbharta bei Hülsenfrüchten verteilte im Jahr 2025–26 310.000 Quintal zertifiziertes Saatgut in Indien. Bis August 2026 waren mehr als 600 staatliche Ölsaaten-Wertschöpfungsketten-Cluster in Betrieb und stellten kostenloses hochwertiges Saatgut bereit. Partner, darunter Erzeugerorganisationen von Landwirten und Genossenschaften, verwalteten diese Cluster. Zusammen unterstützen diese Kanäle die Saatgutnutzung durch zertifizierte Verteilung und koordinierte Lieferung, mit anderen Implikationen für Lieferanten als bei Einzelkäufen durch Landwirte. Die kommerzielle Öffnung liegt im Zugang zu organisierten Programmanforderungen, bei denen die Fähigkeit, Zwischeninstitutionen zu bedienen, neben den agronomischen Eigenschaften des Saatguts eine Rolle spielt.
Umstieg auf klimaresistente Hybriden bei Getreide und Hülsenfrüchten
Trockengebiets-Getreidebauern benötigen Hybridentwicklungen, die auf die Produktionsbedingungen von Niederschlagsarmen Zonen zugeschnitten sind. Im Januar 2026 meldete Indien den Dreiweg-Perlhirse-Hybrid RHB 273 für A1-Trockengebiete in Teilen von Rajasthan, Gujarat und Haryana.[1] Diese Zonen erhalten weniger als 400 Millimeter Jahresniederschlag. ICRISAT züchtete den Hybrid gemeinsam mit dem Indischen Rat für Agrarforschung (ICAR) durch das Forschungszentrum des Perlhirse-Forschungsprogramms am Rajasthan Agricultural Research Institute. Diese regionsspezifische Meldung verbindet die Hybridentwicklung mit einem identifizierbaren Anbauumfeld und gibt Lieferanten eine präzisere Aussage als ein allgemeiner Ertragsanspruch. Die Meldung legt den Anbaubereich des Hybrids auf spezifische Trockengebietszonen fest, die enger gefasst sind als das Gesamtgebiet der drei genannten Bundesstaaten.
Ausweitung des geschützten Anbaus steigert die Nachfrage nach hochwertigen Gemüsesamen
Die Ausweitung des geschützten Anbaus schafft eine Saatgutchance, die an die für die hinzukommenden Strukturen geeigneten Kulturen gebunden ist. Die von den Bundesstaaten gemeldete Fläche unter einem staatlichen Programm für geschützten Anbau erreichte 2024–25 1.603 Hektar, verglichen mit 567 Hektar in 2023–24.[2] In der nordöstlichen Hügelregion identifizieren ICAR-Forscher Paprika, Tomaten, parthenokarpe Gurken und Kirschtomaten als weit verbreitete Kulturen unter Schutzanbau. Diese Nutzungen verbinden Investitionen in Strukturen mit der Nachfrage nach Saatgut, das für spezifische Produktionsbedingungen ausgewählt wurde. Wie viel dieser Ausweitung zur Nachfrage nach Gemüsesamen wird, hängt von der Struktur und dem Kulturpflanzenmix ab, da die Maßnahme Polyhouses, Schattennetz-Häuser, Plastiktunnel, begehbare Tunnel und Hagelschutznetze über verschiedene Kulturpflanzennutzungen hinweg umfasst.
Digitale Kulturpflanzenerhebungsdaten ermöglichen hyperlokal ausgerichtete Saatgutversorgung
Die lokale Saatgutausrichtung profitiert davon, wenn Kulturpflanzenanforderungen innerhalb breiter Verwaltungsgebiete unterschieden werden können. Die Digitale Kulturpflanzenerhebung erfasste während Rabi 2025–26 mehr als 313 Millionen Parzellen in 648 indischen Distrikten. Sie erfasst Kulturen mit Fotos und Geomarkierungen und schafft eine Sichtbarkeit auf Parzellenebene, die die Planung der Betriebsmittelversorgung unterstützt. Wo öffentliche Saatgutprogramme diese Aufzeichnungen nutzen, können Zuteilungen den angebauten Kulturpflanzenmix innerhalb eines Distrikts widerspiegeln, anstatt einen distriktsweiten Durchschnitt zu verwenden. Lieferanten könnten dann Nachfrage nach kulturpflanzenspezifischen Mengen erhalten, die breite Zuteilungen übersehen würden, was den Planungswert der Erhebung mit zusätzlicher Saatgutbereitstellung verknüpft, jedoch nur wenn Programme auf ihre Erkenntnisse reagieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Handel mit gefälschtem Saatgut und schwache Rückverfolgbarkeit auf der letzten Meile | -0.6% | Distrikte Dhar und Khargone | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Unsicherheit bei der Zulassung von GV-Kulturen | -0.5% | Landesweit | Langfristig (≥ 4 Jahre) |
| Dominanz von betriebseigenem Saatgut in Regenfeldbaugebieten | -0.3% | Landesweit | Langfristig (≥ 4 Jahre) |
| Steigende Saatgutbehandlungskosten belasten Kleinbauern | -0.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Handel mit gefälschtem Saatgut und schwache Rückverfolgbarkeit auf der letzten Meile
Saatgutqualitätsmängel setzen Gemüseanbauer Verlusten aus, die über den Preis des ursprünglichen Pflanzguts hinausgehen. Im April 2026 deuteten vorläufige Erkenntnisse in Dhar und Khargone, Madhya Pradesh, darauf hin, dass minderwertiges Bittermelonensaatgut und zugehörige Setzlinge als zertifiziertes Material verkauft wurden, was erhebliche finanzielle Verluste für Landwirte verursachte.[3] Die Beteiligung von Setzlingen ist bedeutsam, da das Qualitätsproblem eine Vermehrungsstufe durchlaufen kann, bevor es den Anbauer erreicht. Zertifizierungsangaben können daher die Verantwortlichkeit für das durch diese Kette gelieferte Material nicht ersetzen. Für Landwirte, die Saatgut in den betroffenen Distrikten kaufen, stellt die Überprüfung einer Partie vor dem Kauf eine zusätzliche Transaktionsbelastung dar, wenn Zertifizierungsangaben allein nicht vor Ernteverlusten schützen können.
Regulatorische Unsicherheit bei der Zulassung von GV-Kulturen
Im August 2025 hielt ein Rechtsstreit vor dem Obersten Gerichtshof die kommerzielle Freigabe von GV-Raps DMH-11 nach bedingter Genehmigung für Saatgutproduktion und -prüfung auf. Saatgutproduktion und -prüfung unterlagen ICAR-Richtlinien, Bedingungen des Ausschusses zur Bewertung genetischer Technik und anderen Vorschriften vor der kommerziellen Freigabe. Für Züchter verschiebt eine Freigabeverzögerung auch die Möglichkeit, Züchtungs- und Prüfkosten durch kommerzielle Saatgutverkäufe zu amortisieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Züchtungstechnologie:
Kulturpflanzen-Franchises unterstützen die HybridnachfrageHybriden hatten im Jahr 2026 einen Anteil von 69,72 % an der Größe des Indien Saatgutmarkts und sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,38 % über 2027–2032. Das auf Indien ausgerichtete eigenständige Geschäft von Kaveri Seed Company Ltd meldete für das Geschäftsjahr 2025–26 einen Anstieg des Hybrid-Reis-Umsatzes um 18,37 %. Dieses Ergebnis stellt ein identifizierbares kommerzielles Kulturpflanzengeschäft hinter die Hybridnachfrage und verbindet Züchtungstechnologie mit Lieferanteneinnahmen innerhalb einer etablierten Produktlinie.
Die unbefugte Nutzung von Eigenschaften in Baumwollhybriden ist eine Wettbewerbseinschränkung für konforme Saatgutlieferanten. Laut The Indian Express beauftragten der Verband der Saatgutindustrie Indiens und die Nationale Saatgutvereinigung Indiens eine Baumwollfelduntersuchung. Diese schätzte, dass Hybriden mit nicht autorisierten herbizidtoleranten oder Bacillus-thuringiensis-Genen im Jahr 2025–26 24 % bis 30 % der indischen Baumwollfläche bedeckten. Dies weist auf eine Wettbewerbseinschränkung hinsichtlich der angebotenen Eigenschaften hin, die über die Verfügbarkeit von Hybridzüchtungskapazitäten hinausgeht. Das Wachstumsangebot eines Züchters muss daher die Eigenschaftsleistung mit einem autorisierten Verkaufsweg verbinden, da die Übernahme außerhalb dieses Weges nicht die gleiche Chance für konforme Lieferanten schafft.



Nach Anbaumechanismus:
Saisonale Feldgröße trifft auf geschützte ÜbernahmeDer Freilandanbau repräsentierte im Jahr 2026 einen Marktanteil von 99,73 % im Indien Saatgutmarkt und ist damit das größte Segment. Indien meldete 67,68 Millionen Hektar, die bis zum 30. Januar 2026 mit Rabi-Kulturen bestellt wurden. Es meldete außerdem 101,7 Millionen Hektar, die bis zum 14. August 2026 mit Kharif-Kulturen bestellt wurden. Diese saisonalen Anbaugrundlagen geben feldbezogenen Saatgutunternehmen eine große Anbaufläche, die über separate Kulturpflanzenfenster hinweg bedient werden kann. Rabi und Kharif sind separate Aussaatsaisons, sodass ein Portfolio, das auf eine ausgerichtet ist, die Anbaufläche der anderen Saison unversorgt lässt.
Der geschützte Anbau ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 10,4 % über 2027–2032. Im August 2025 berichteten ICAR-Forscher über die kommerzielle Übernahme in einigen Bundesstaaten, darunter Maharashtra, Andhra Pradesh, Chhattisgarh und Madhya Pradesh. Diese Übernahmebasis bietet einen Weg zur Entwicklung eines spezialisierten Saatgutangebots für Anbauer, die geschützte Systeme nutzen, und verbindet das kommerzielle Angebot des Segments mit einer etablierten Anbaupraxis. Die Bedienung von Anbauern mit kommerziellen Anlagen kann die Abhängigkeit von Neubauten als einzigem Nachfrageauslöser verringern und Lieferanten einen Weg bieten, die Saatgutversorgung innerhalb der geschützten Produktion neben dem Hinzufügen weiterer Infrastruktur zu vertiefen.

Nach Kulturpflanzentyp:
Mengenausweitung und gemeinsame Verarbeitung prägen das AngebotReihenkulturen hielten im Jahr 2026 79,85 % des Saatgutmarktumsatzes und sind damit das größte Segment. Bei Kaveri Seed Company Ltd stieg das Verkaufsvolumen von Maissaatgut im Geschäftsjahr 2025–26 um 18,84 %. Das Unternehmen meldete außerdem eine Zunahme der Maisanbaufläche um 10,79 % in diesem Geschäftsjahr und nannte Futter-, Stärke- und Ethanolnachfrage als kommerzielle Chancen. Diese Endverwendungen geben Maissaatgut Zugang zu mehreren industriellen Kulturpflanzenmärkten, sodass die Flächenausweitung zusätzliche Anforderungen an Pflanzgut unterstützen kann. Der Volumenzuwachs übertraf den Flächenanstieg, was Kaveris Maiswachstum über die zitierte Kulturpflanzenfläche hinaus stellt.
Gemüse ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,35 % über 2027–2032. Der Unionslandwirtschaftsminister eröffnete am 27. Oktober 2025 die Gemüse- und Blumensaatgutverarbeitungs- und -verpackungsanlage der National Seeds Corporation in Pusa, Neu-Delhi, mit einer Kapazität von 1 Tonne pro Stunde. Die Handhabung beider Saatgutkategorien verbindet die Betriebsrolle der Anlage mit dem Kulturpflanzenmix sowie dem Gesamtdurchsatz. Die Kapazität der Anlage in Pusa wird zwischen Gemüse- und Blumensaatgut aufgeteilt, sodass der Anteil, der Gemüse dient, eine betriebliche Entscheidung ist.
Geografische Analyse
Maharashtra Saatgutmarkt
Maharashtra hatte im Jahr 2026 einen Marktanteil von 13,46 % im Indien Saatgutmarkt und ist damit der größte Bundesstaatsmarkt. Für Kharif 2026 meldete die Landwirtschaftsbehörde einen Saatgutbedarf von 2.007.100 Quintal, berechnet aus der Saatguterneuerungsrate, gegenüber einer Verfügbarkeit von 2.803.584 Quintal über die abgedeckten Kulturen. Die gemeldete Verfügbarkeit überstieg den Bedarf um 796.484 Quintal, was den kulturpflanzenspezifischen Käuferzugang zur kommerziellen Aufgabe innerhalb eines breit versorgten saisonalen Systems macht.
Haryana Saatgutmarkt
Haryana ist der am schnellsten wachsende Bundesstaatsmarkt mit einer prognostizierten CAGR von 6,33 % über 2027–2032. Die staatliche Saatgutgesellschaft Haryanas hatte vorläufige Rabi-2025–26-Saatgutverkäufe von 200.910 Quintal bei Weizen, Gerste, Ölsaaten und Hülsenfrüchten im Rahmen staatlich geförderter Programme. Die staatliche Saatgutgesellschaft bedient Landwirte über eigene Schalter und institutionelle Agenturverkaufsstellen und eröffnet bei Bedarf temporäre Schalter. Diese Kombination verbindet programmgestützte saisonale Saatgutverkäufe mit einem organisierten, landwirtschaftsorientierten Kanal. Ein Teil des saisonalen Saatgutflusses in Haryana läuft daher über staatlich geförderte Programme und ein staatlich betriebenes Schaltternetz und nicht ausschließlich über offene Einzelhandelskanäle.
Die Distrikt-Landwirtschaftsbehörde von Jalna plant die saisonale Saatgutversorgung, während Hingoli und Nanded Sojaanbaubasen in der ersten Kharif-2026-Schätzung der Soybean Processors Association of India haben. Gujarats geschätzte Sojafläche betrug 300.100 Hektar bestellt und 297.100 Hektar geerntet, während Karnatakas 389.000 Hektar bestellt und 291.800 Hektar geerntet betrug, eine größere Lücke zwischen Anbau- und Erntegrundflächen. Odisha kündigte im April 2026 ein erstes mobiles Reissaatgut-Verkaufsprogramm an. Im Geschäftsjahr 2024–25 verteilte das Indische Agrarforschungsinstitut 236.700 Kilogramm Kartoffelsaatgut an 4.000 Landwirte in den nordöstlichen Hügelgebieten über 25 Zentren auf etwa 170 Hektar. Die Kanalbeziehungen unterscheiden sich daher je nach Region, von der Distriktplanung in Jalna bis zum angekündigten Reissaatgutprogramm in Odisha und der Kartoffelverteilung in der nordöstlichen Hügelregion.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsbereiche, Indien und Maharashtra, aus der Perspektive eines konformen Saatgutlieferanten. Die nationale Saatgutqualitätsgesetzgebung gibt staatlich ernannten Inspektoren Befugnisse zur Inspektion von Verkaufsstellen, Saatgutprobenahme und Durchsetzungsmaßnahmen. Maharashtra fügt einen baumwollsaatgutspezifischen Regulierungskontext hinzu, was die Unterscheidung zwischen landesweiter Qualitätsdurchsetzung und kulturpflanzenspezifischer staatlicher Verwaltung für Unternehmen, die über Produktkategorien hinweg verkaufen, wichtig macht.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Maharashtra |
|---|---|---|
| Primäre Behörde | Ministerium für Landwirtschaft und Bauernwohlfahrt sowie staatlich ernannte Saatgutinspektoren | Landwirtschaftsbehörde und staatlich ernannte Saatgutinspektoren |
| Wesentliche Instrumente oder Richtung | Saatgutgesetz, 1966; Saatgutvorschriften, 1968; Saatgut-(Kontroll-)Verordnung, 1983 | Nationales Saatgutqualitätsrahmenwerk; Maharashtra Baumwollsaatgutvorschriften, 2010 |
| Kommerzielle Auswirkung | Probenahme und Durchsetzung können zur Lizenzkündigung, Beschlagnahme, Verkaufsstoppanordnungen oder Strafverfolgung führen | Überwachung von Saatgutverkaufsstellen nach nationalen Vorschriften, mit einem baumwollsaatgutspezifischen staatlichen Rahmen |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Künftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Indiens mittlere Bewertung balanciert einen etablierten Compliance-Rahmen gegen die Konsequenzen von Saatgutqualitätsverstößen. Die Wiederaufnahme der Konsultationen zum Saatgutgesetz durch die Unionsregierung am 10. September 2026 folgte auf etwa 18.000 Vorschläge ohne Abschlussfrist, was die Kontinuität der Lieferantenpflichten während der laufenden Überprüfung unterstützt. Maharashtras Entwurf vom 21. April 2026 schlug einen Agrarwissenschaftsabschluss einer staatlich anerkannten Universität für Baumwollsaatgutinspektoren vor und setzte die Prüfung auf frühestens den 26. Mai 2026 fest. Seine mittlere Bewertung spiegelt das Baumwollsaatgut-Durchsetzungsrisiko wider, während der Fokus des Vorschlags auf Inspektorenanforderungen die Kontinuität der lieferantenorientierten politischen Attraktivität unterstützt.
Wertschöpfungskettenstufen
Die Saatgut-Wertschöpfungskette vergleicht, wie Züchtung, Vermehrung, Aufbereitung und Vertrieb zu einem verkaufsfähigen Kulturpflanzeninput beitragen. Kaveri Seed Company Ltd integriert Forschung, Züchtung, Produktion, Verarbeitung, Qualitätssicherung und Vertrieb, während Mahyco Pvt Ltd Hybridsaatgut über Vertragsanbauer produziert. Diese Betriebsmodelle verteilen die Wertschöpfung über verbundene Aktivitäten, was die Übergaben zwischen genetischer Entwicklung, physischer Saatgutqualität und Landwirtschaftszugang kommerziell bedeutsam macht.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Forschung und Züchtung | Saatgutzüchter wie Kaveri Seed Company Ltd und Mahyco Pvt Ltd | Saatgutverkäufe, die den Züchtungswert einschließen | Feststellung der Kulturpflanzenleistung über verschiedene Standorte hinweg | Leistung über Standorte hinweg bewerten, bevor skaliert wird |
| Saatgutvermehrung | Saatgutproduzenten wie Mahyco Pvt Ltd und Kaveri Seed Company Ltd | Vertraglich angebaute Saatgutversorgung und anschließende Saatgutverkäufe | Koordinierung der Unternehmensanforderungen mit der Anbauproduktion | Anbauüberwachung mit Produktionsanforderungen abstimmen |
| Verarbeitung und Qualitätssicherung | Integrierte Saatgutverarbeiter wie Mahyco Pvt Ltd und Kaveri Seed Company Ltd | Saatgutverkäufe, die Aufbereitung und Qualitätskontrolle einschließen | Abstimmung des Aufbereitungsdurchsatzes mit Saatgutchargen | Verarbeitungs-, Qualitätsprüfungs- und Verpackungskapazität koordinieren |
| Vertrieb und Verkauf | Saatgutvertriebsnetze wie VNR Seeds Pvt Ltd und Kaveri Seed Company Ltd | Groß- und Einzelhandels-Saatgutverkäufe | Aufrechterhaltung der Koordination über aufeinanderfolgende Kanalstufen hinweg | Entscheidungen von Niederlassungen, Händlern und Einzelhändlern mit Lieferantenteams verknüpfen |
| Quelle: Mordor Intelligence | ||||
Kaveri nahm im Geschäftsjahr 2025–26 2 fortschrittliche Verarbeitungslinien in Betrieb, um Durchsatz und Verpackungskapazität zu verbessern. Diese Investition zeigt, wie physische Umwandlungskapazität die Züchtungsfähigkeit innerhalb eines integrierten Lieferanten ergänzen kann. VNRs Verbindungen zwischen Niederlassungen, Händlern, Einzelhändlern und Landwirten veranschaulichen die separate Koordinationsaufgabe auf der Verkaufsseite. Da Saatgut vor der Verteilung aufbereitet wird, befinden sich Kaveris zusätzliche Linien und VNRs gestuftes Netzwerk an verschiedenen Übergaben derselben Kette.
Wettbewerbslandschaft
Marktkonzentration
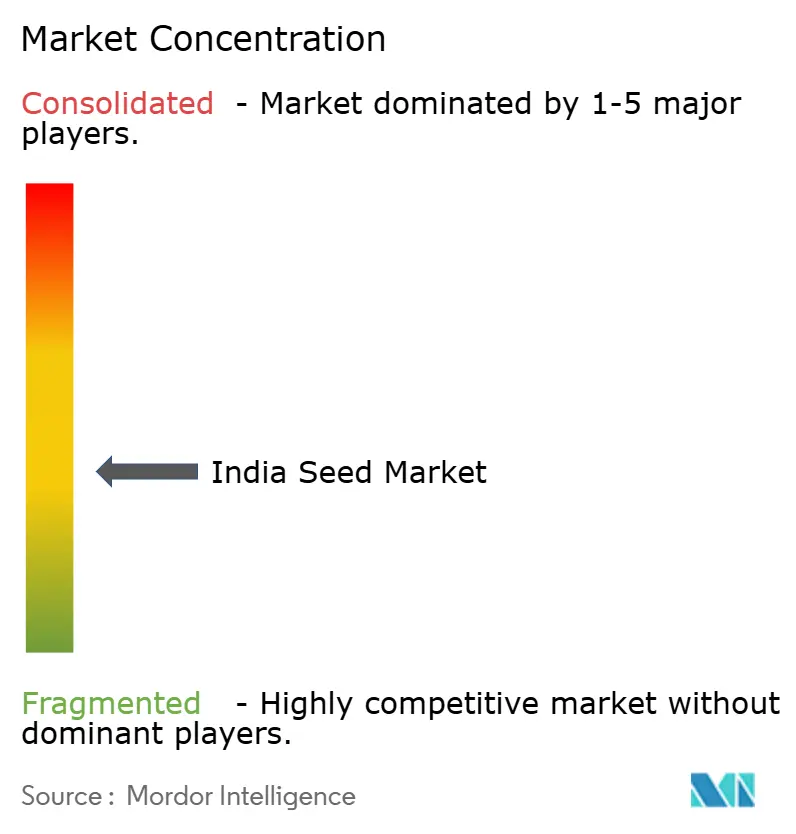
Die mäßig fragmentierte Struktur der Branche kombiniert internationale Saatgutgruppen mit kulturpflanzenorientierten Unternehmen, darunter der indische Saatgutproduzent und -verkäufer Kaveri Seed Company Ltd und der Maishybridlieferant Advanta Seeds (UPL Ltd.). Bayer Crop Science India bietet DKC 8225 Maissaatgut für den Kharif-Anbau in vier Bundesstaaten an, und der Hybridsaatgutlieferant Vylor Inc. wurde am 1. Oktober 2026 zum unabhängigen, börsennotierten Saatgutgeschäftsnachfolger von Corteva Inc. Syngenta Group beteiligt sich am indischen Gemüsesaatgut über Syngenta Seeds, und Limagrain India Pvt Ltd wurde im Bericht der Pflanzensortenbehörde 2024–25 als Anmelder des Maishybrids LG 36515 identifiziert. Advanta rangierte im Geschäftsjahr 2025 nach Verkaufsvolumen unter den drei führenden Unternehmen im indischen Feldmaismarkt mit einem gemeldeten Anteil von 15–18 %. Am 30. Januar 2025 kündigte Advanta eine Partnerschaft zur Lieferung von Maishybriden an den Ethanolproduzenten Baidyanath Biofuels Private Ltd in Indien an und bot damit einen vorgeschlagenen Weg zur Bedienung der Anforderungen eines industriellen Kulturpflanzennutzers.
Das Gemüsesaatgutgeschäft von BASF schloss am 1. April 2026 nach obligatorischen gesetzlichen Genehmigungen die Übernahme von Noble Seeds Private Limited in Indien ab. Noble wurde eine hundertprozentige Tochtergesellschaft von Nunhems India Private Limited mit der angekündigten Absicht, in den nächsten Jahren unabhängig zu operieren. Die Transaktion fügte Blumenkohl- und Radieschengenetik hinzu und verbesserte die gesamtindische Abdeckung, was das Kulturpflanzenportfolio innerhalb dieser Eigentumsstruktur erweiterte. Nobles Anbauer- und Händlerbeziehungen in Nordindien ergänzen Nunhems' südliche Position und geben dem kombinierten Unternehmen einen Weg, sein erweitertes Kulturpflanzenangebot über etablierte Beziehungen in beiden Regionen anzubieten.
Die Lieferantenüberwachung fügt eine Wettbewerbsdimension rund um die Arbeitsbedingungen der Gemüsesaatgutproduktion hinzu. Im Jahr 2025 schlossen sich HM.CLAUSE, Enza Zaden und SeedWorks International Ltd Syngenta Seeds und der WISH-Initiative von BASF in Teilen Indiens an. Die Zusammenarbeit mit der Menschenrechtsorganisation Arisa zielte darauf ab, die Einhaltung des Mindestlohns voranzutreiben, Kinderarbeit zu bekämpfen und die Gleichstellung der Geschlechter unter Gemüsesaatgutanbauern zu verbessern. Die Saatgut-(Kontroll-)Verordnung, 1983 verpflichtet Händler und Vertreter in Indien, unter Lizenzbedingungen zu verkaufen, zu exportieren oder zu importieren, vorbehaltlich staatlich gemeldeter Ausnahmen für bestimmte Händlerklassen, Gebiete und Bedingungen. Für Herausforderer, die sich solchen Kooperationen anschließen, kann eine gemeinsame Anbauüberwachung Produktionsbeziehungen unterstützen, während geltende Lizenzbedingungen separat ihren Zugang zu Saatgutkäufern regeln.
Führende Unternehmen der indischen Saatgutindustrie
-
Advanta Seeds (UPL Ltd.)
-
Bayer AG
-
Corteva Inc.
-
Syngenta Group
-
Groupe Limagrain
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indien Saatgutmarkt Unternehmen in diesem Bericht
- Syngenta Group
- Bayer AG
- Corteva Inc.
- Groupe Limagrain
- Nuziveedu Seeds Ltd
- East-West Seed Company
- BASF SE
- Namdhari Seeds Pvt Ltd
- Advanta Seeds (UPL Ltd.)
- Kaveri Seed Company Ltd
- VNR Seeds Pvt Ltd
- Rasi Seeds Pvt Ltd
- SeedWorks International Ltd
- Mahyco Pvt Ltd
- DCM Shriram Limited (Bioseed)
Neueste Industrielle Entwicklungen in Indien Saatgutmarkt
- Okt. 2026: Corteva schloss am 1. Oktober die Ausgliederung seines Saatgutbetriebssegments in Vylor Inc. als unabhängiges, börsennotiertes Unternehmen ab.
- Sep. 2026: Die Unionsregierung gab am 10. September bekannt, dass die Konsultationen zu einem vorgeschlagenen Saatgutgesetz nach etwa 18.000 Vorschlägen wieder aufgenommen wurden, ohne Frist für die Finalisierung des Gesetzes.
- Apr. 2026: Das Gemüsesaatgutgeschäft von BASF erwarb am 1. April nach Genehmigungen Noble Seeds Private Limited und fügte Blumenkohl- und Radieschengenetik hinzu. Noble wurde eine hundertprozentige Tochtergesellschaft von Nunhems India Private Limited mit geplanten unabhängigen Betrieben.
Umfang und Methodik
Segmentierungsübersicht
Züchtungstechnologie
| Hybriden | Nicht-transgene Hybriden | |
| Transgene Hybriden | Insektenresistente Hybriden | |
| Offen bestäubte Sorten und Hybridderivate | ||
Anbaumechanismus
| Freilandanbau |
| Geschützter Anbau |
Kulturpflanzentyp
| Reihenkulturen | Faserpflanzen | Baumwolle |
| Andere Faserpflanzen | ||
| Futterpflanzen | Luzerne | |
| Futtermais | ||
| Futtersorghum | ||
| Andere Futterpflanzen | ||
| Getreide und Zerealien | Mais | |
| Reis | ||
| Sorghum | ||
| Weizen | ||
| Andere Getreide und Zerealien | ||
| Ölsaaten | Raps, Rübsen und Senf | |
| Sojabohne | ||
| Sonnenblume | ||
| Andere Ölsaaten | ||
| Hülsenfrüchte | ||
| Gemüse | Brassicas | Kohl |
| Blumenkohl und Brokkoli | ||
| Andere Brassicas | ||
| Kürbisgewächse | Gurke und Einlegegurke | |
| Kürbis und Squash | ||
| Andere Kürbisgewächse | ||
| Wurzeln und Zwiebeln | Knoblauch | |
| Zwiebel | ||
| Kartoffel | ||
| Andere Wurzeln und Zwiebeln | ||
| Nachtschattengewächse | Chili | |
| Aubergine | ||
| Tomate | ||
| Andere Nachtschattengewächse | ||
| Nicht klassifiziertes Gemüse | Spargel | |
| Salat | ||
| Okra | ||
| Erbsen | ||
| Spinat | ||
| Anderes nicht klassifiziertes Gemüse | ||
| Geografie | Bihar | |
| Gujarat | ||
| Haryana | ||
| Karnataka | ||
| Madhya Pradesh | ||
| Maharashtra | ||
| Rajasthan | ||
| Telangana | ||
| Uttar Pradesh | ||
| Westbengalen | ||
| Andere Bundesstaaten | ||
| Züchtungstechnologie | Hybriden | Nicht-transgene Hybriden | |
| Transgene Hybriden | Insektenresistente Hybriden | ||
| Offen bestäubte Sorten und Hybridderivate | |||
| Anbaumechanismus | Freilandanbau | ||
| Geschützter Anbau | |||
| Kulturpflanzentyp | Reihenkulturen | Faserpflanzen | Baumwolle |
| Andere Faserpflanzen | |||
| Futterpflanzen | Luzerne | ||
| Futtermais | |||
| Futtersorghum | |||
| Andere Futterpflanzen | |||
| Getreide und Zerealien | Mais | ||
| Reis | |||
| Sorghum | |||
| Weizen | |||
| Andere Getreide und Zerealien | |||
| Ölsaaten | Raps, Rübsen und Senf | ||
| Sojabohne | |||
| Sonnenblume | |||
| Andere Ölsaaten | |||
| Hülsenfrüchte | |||
| Gemüse | Brassicas | Kohl | |
| Blumenkohl und Brokkoli | |||
| Andere Brassicas | |||
| Kürbisgewächse | Gurke und Einlegegurke | ||
| Kürbis und Squash | |||
| Andere Kürbisgewächse | |||
| Wurzeln und Zwiebeln | Knoblauch | ||
| Zwiebel | |||
| Kartoffel | |||
| Andere Wurzeln und Zwiebeln | |||
| Nachtschattengewächse | Chili | ||
| Aubergine | |||
| Tomate | |||
| Andere Nachtschattengewächse | |||
| Nicht klassifiziertes Gemüse | Spargel | ||
| Salat | |||
| Okra | |||
| Erbsen | |||
| Spinat | |||
| Anderes nicht klassifiziertes Gemüse | |||
| Geografie | Bihar | ||
| Gujarat | |||
| Haryana | |||
| Karnataka | |||
| Madhya Pradesh | |||
| Maharashtra | |||
| Rajasthan | |||
| Telangana | |||
| Uttar Pradesh | |||
| Westbengalen | |||
| Andere Bundesstaaten | |||
Marktdefinition
- Kommerzielles Saatgut - Für die Zwecke dieser Studie wurden nur kommerzielle Saatgüter in den Umfang einbezogen. Betriebseigenes Saatgut, das nicht kommerziell gekennzeichnet ist, ist vom Umfang ausgeschlossen, auch wenn ein geringer Prozentsatz des betriebseigenen Saatguts kommerziell unter Landwirten gehandelt wird. Der Umfang schließt auch vegetativ vermehrte Kulturen und Pflanzenteile aus, die möglicherweise kommerziell auf dem Markt verkauft werden.
- Anbaufläche - Bei der Berechnung der Anbaufläche unter verschiedenen Kulturen wurde die Brutto-Anbaufläche berücksichtigt. Auch bekannt als geerntete Fläche, umfasst diese gemäß der Ernährungs- und Landwirtschaftsorganisation (FAO) die gesamte unter einer bestimmten Kultur über alle Saisons angebaute Fläche.
- Saatgutersatzrate - Die Saatgutersatzrate ist der Prozentsatz der ausgesäten Fläche an der gesamten in der Saison gepflanzten Kulturfläche unter Verwendung von zertifiziertem/qualitativem Saatgut anstelle von betriebseigenem Saatgut.
- Geschützter Anbau - Der Bericht definiert geschützten Anbau als den Prozess des Anbaus von Kulturen in einer kontrollierten Umgebung. Dazu gehören Gewächshäuser, Glashäuser, Hydroponik, Aeroponik oder jedes andere Anbausystem, das die Kultur vor abiotischem Stress schützt. Der Anbau im Freiland unter Verwendung von Plastikfolie ist jedoch von dieser Definition ausgeschlossen und wird unter Freilandanbau eingeordnet.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Reihenkulturen | Dies sind in der Regel Feldfrüchte, die verschiedene Kulturpflanzenkategorien wie Getreide und Zerealien, Ölsaaten, Faserpflanzen wie Baumwolle, Hülsenfrüchte und Futterpflanzen umfassen. |
| Nachtschattengewächse | Dies ist die Familie der Blütenpflanzen, zu der Tomaten, Chili, Auberginen und andere Kulturen gehören. |
| Kürbisgewächse | Sie repräsentieren eine Kürbisfamilie, die aus etwa 965 Arten in rund 95 Gattungen besteht. Die für diese Studie berücksichtigten Hauptkulturen umfassen Gurke und Einlegegurke, Kürbis und Squash sowie andere Kulturen. |
| Brassicas | Es ist eine Pflanzengattung aus der Kohl- und Senfpflanzenfamilie. Sie umfasst Kulturen wie Karotten, Kohl, Blumenkohl und Brokkoli. |
| Wurzeln und Zwiebeln | Das Segment Wurzeln und Zwiebeln umfasst Zwiebeln, Knoblauch, Kartoffeln und andere Kulturen. |
| Nicht klassifiziertes Gemüse | Dieses Segment im Bericht umfasst Kulturen, die zu keiner der oben genannten Kategorien gehören. Dazu gehören Kulturen wie Okra, Spargel, Salat, Erbsen, Spinat und andere. |
| Hybridsaatgut | Es ist die erste Generation des Saatguts, das durch kontrollierte Kreuzbestäubung und durch die Kombination von zwei oder mehr Sorten oder Arten produziert wird. |
| Transgenes Saatgut | Es ist ein Saatgut, das gentechnisch verändert wurde, um bestimmte gewünschte Input- und/oder Output-Merkmale zu enthalten. |
| Nicht-transgenes Saatgut | Das durch Kreuzbestäubung ohne genetische Veränderung produzierte Saatgut. |
| Offen bestäubte Sorten und Hybridderivate | Offen bestäubte Sorten produzieren sortenechte Samen, da sie sich nur mit anderen Pflanzen derselben Sorte kreuzen. |
| Andere Nachtschattengewächse | Die unter anderen Nachtschattengewächsen berücksichtigten Kulturen umfassen Paprika und andere verschiedene Paprikasorten je nach Lokalität der jeweiligen Länder. |
| Andere Kreuzblütler | Die unter anderen Brassicas berücksichtigten Kulturen umfassen Radieschen, Rüben, Rosenkohl und Grünkohl. |
| Andere Wurzeln und Zwiebeln | Die unter anderen Wurzeln und Zwiebeln berücksichtigten Kulturen umfassen Süßkartoffeln und Maniok. |
| Andere Kürbisgewächse | Die unter anderen Kürbisgewächsen berücksichtigten Kulturen umfassen Kürbisse (Flaschenkürbis, Bitterkürbis, Rippengurke, Schlangenkürbis und andere). |
| Andere Getreide und Zerealien | Die unter anderen Getreide und Zerealien berücksichtigten Kulturen umfassen Gerste, Buchweizen, Kanariensaat, Triticale, Hafer, Hirse und Roggen. |
| Andere Faserpflanzen | Die unter anderen Fasern berücksichtigten Kulturen umfassen Hanf, Jute, Agavefasern, Flachs, Kenaf, Ramie, Abaka, Sisal und Kapok. |
| Andere Ölsaaten | Die unter anderen Ölsaaten berücksichtigten Kulturen umfassen Erdnuss, Hanfsamen, Senfsamen, Rizinussamen, Saflorsamen, Sesamsamen und Leinsamen. |
| Andere Futterpflanzen | Die unter anderen Futterpflanzen berücksichtigten Kulturen umfassen Napier-Gras, Hafer-Gras, Weißklee, Weidelgras und Timothee-Gras. Andere Futterpflanzen wurden je nach Lokalität der jeweiligen Länder berücksichtigt. |
| Hülsenfrüchte | Taubenerbsen, Linsen, Acker- und Pferdebohnen, Wicken, Kichererbsen, Kuherbsen, Lupinen und Bambara-Bohnen sind die unter Hülsenfrüchten berücksichtigten Kulturen. |
| Anderes nicht klassifiziertes Gemüse | Die unter anderem nicht klassifiziertem Gemüse berücksichtigten Kulturen umfassen Artischocken, Maniokblätter, Lauch, Chicorée und Grüne Bohnen. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: SCHLÜSSELVARIABLEN IDENTIFIZIEREN: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: EIN MARKTMODELL ERSTELLEN: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) bleibt während des gesamten Prognosezeitraums konstant.
- Schritt 3: VALIDIEREN UND ABSCHLIESSEN: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: FORSCHUNGSERGEBNISSE: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




