
Mordor Intelligenceによるインド種子市場分析
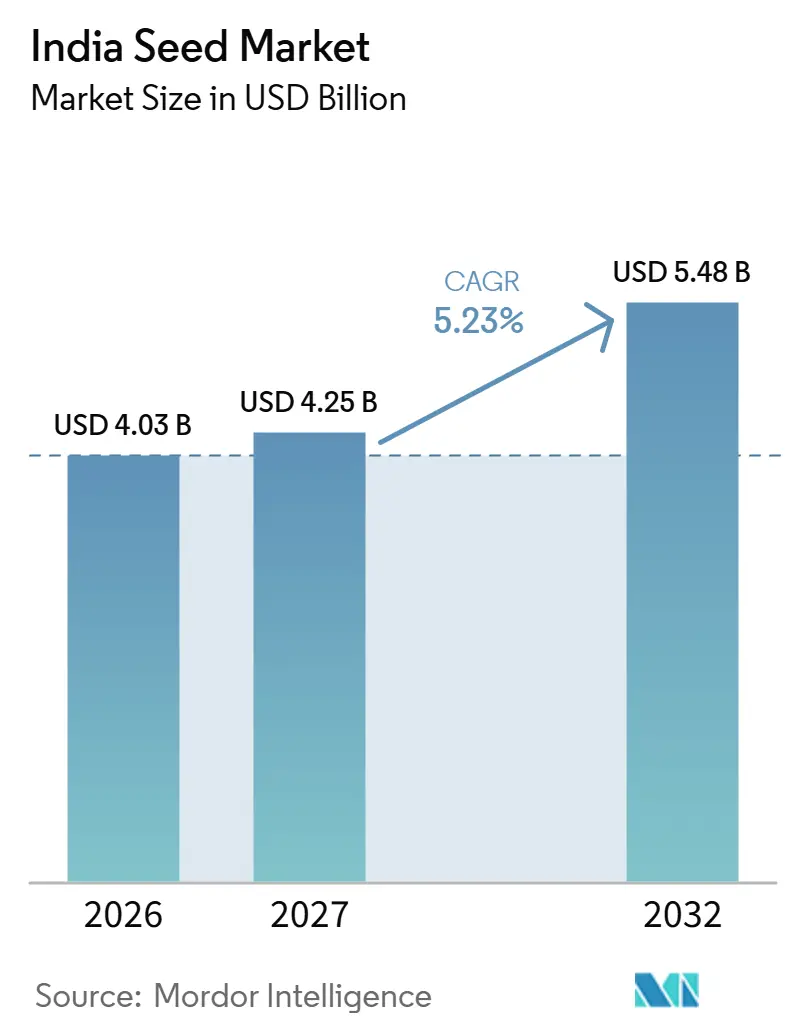
インドの種子市場規模は、2026年の40.3億米ドルから2027年には42.5億米ドルへ増加し、2032年には54.8億米ドルに達すると予測されており、2027年~2032年にかけてCAGR 5.23%で成長します。
インドにおける流通の組織化により、改良種子が生産者へと届けられ、作物別の更新に向けた体系的なルートが整備されています。施設野菜栽培には専門的な種子ニーズが生まれ、トウモロコシの需要は飼料、澱粉、エタノールの用途にまで及んでいます。サプライヤーは幅広い作物ポートフォリオ、処理投資、および用途に近い関係構築よって対応しています。種子品質規則の改正提案は、育種業者と流通業者にとって将来のコンプライアンス要件を不確実なものにしています。商業的な優位性は、公的種子プログラム、施設野菜栽培者、および産業用トウモロコシサプライチェーンに対応するそれぞれのチャネルに、作物特有の遺伝特性を結びつける点にあります。
主要レポートの要点
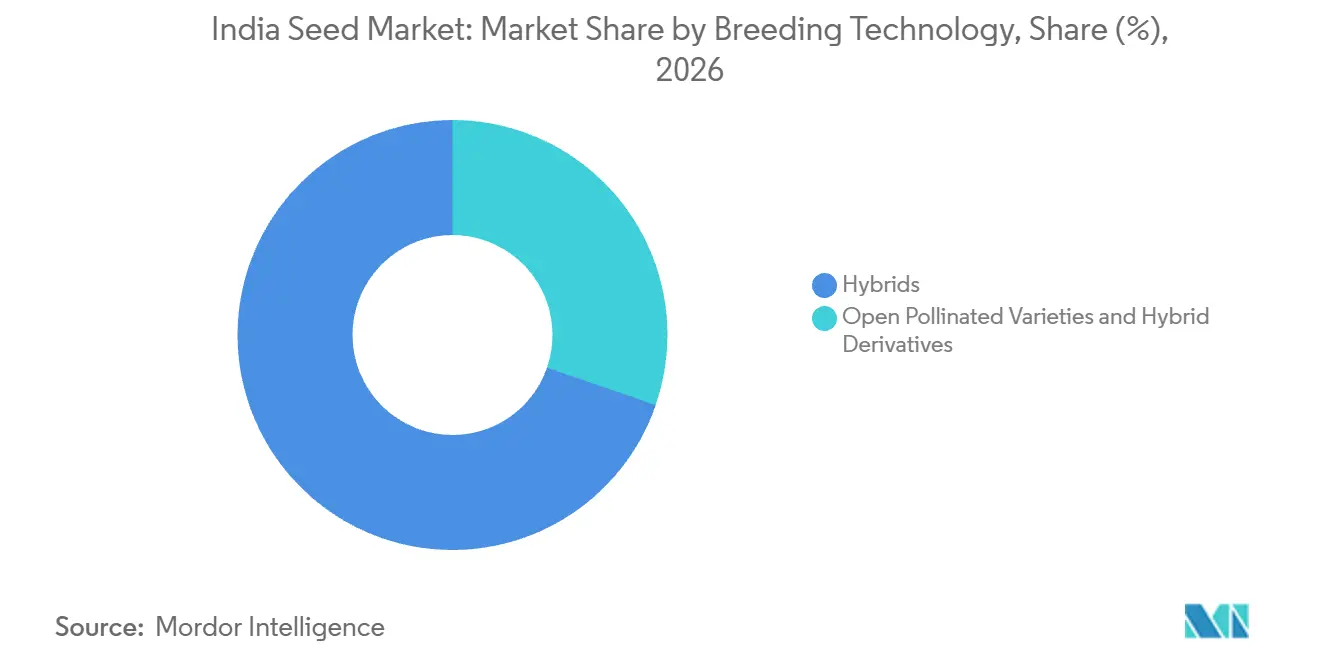
- 育種技術において、ハイブリッドは2026年のインドの種子市場シェアの69.72%をリードし、2027年~2032年にかけてCAGR 5.38%で最も速く成長すると予測されています。
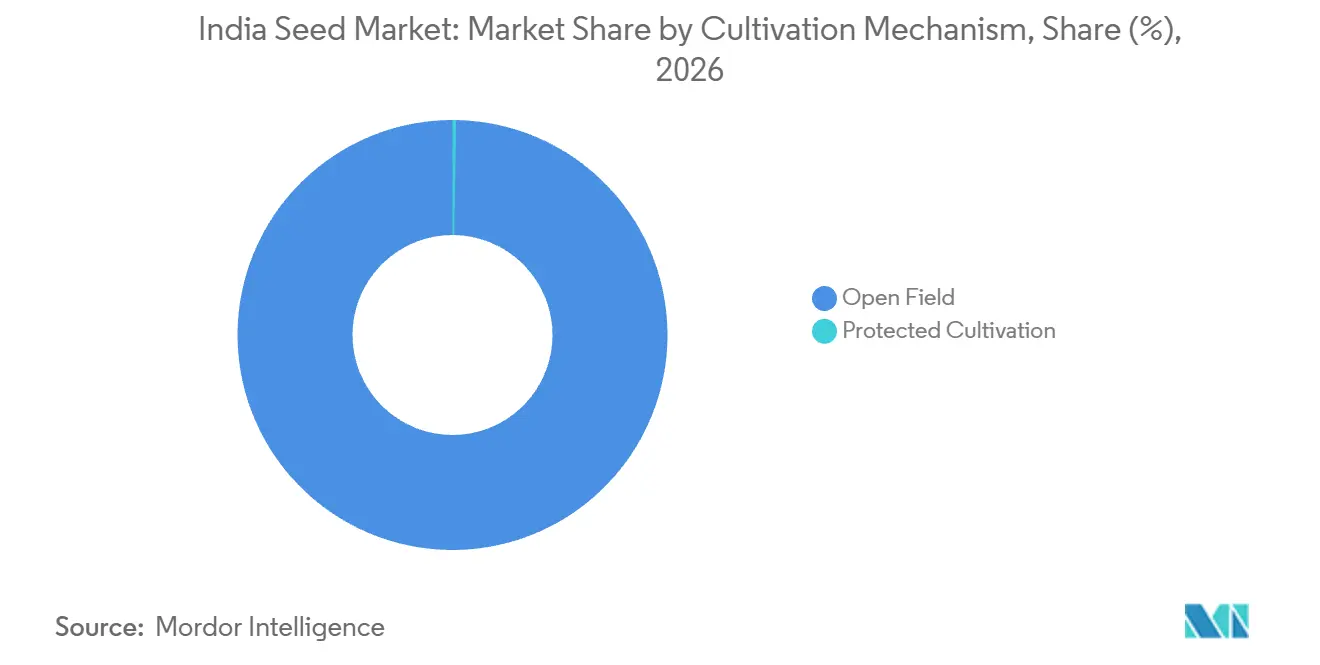
- 栽培方式では、露地栽培が2026年のインドの種子市場規模の99.73%を占め、施設栽培は2027年~2032年にかけてCAGR 10.4%で最も速く成長すると予測されています。
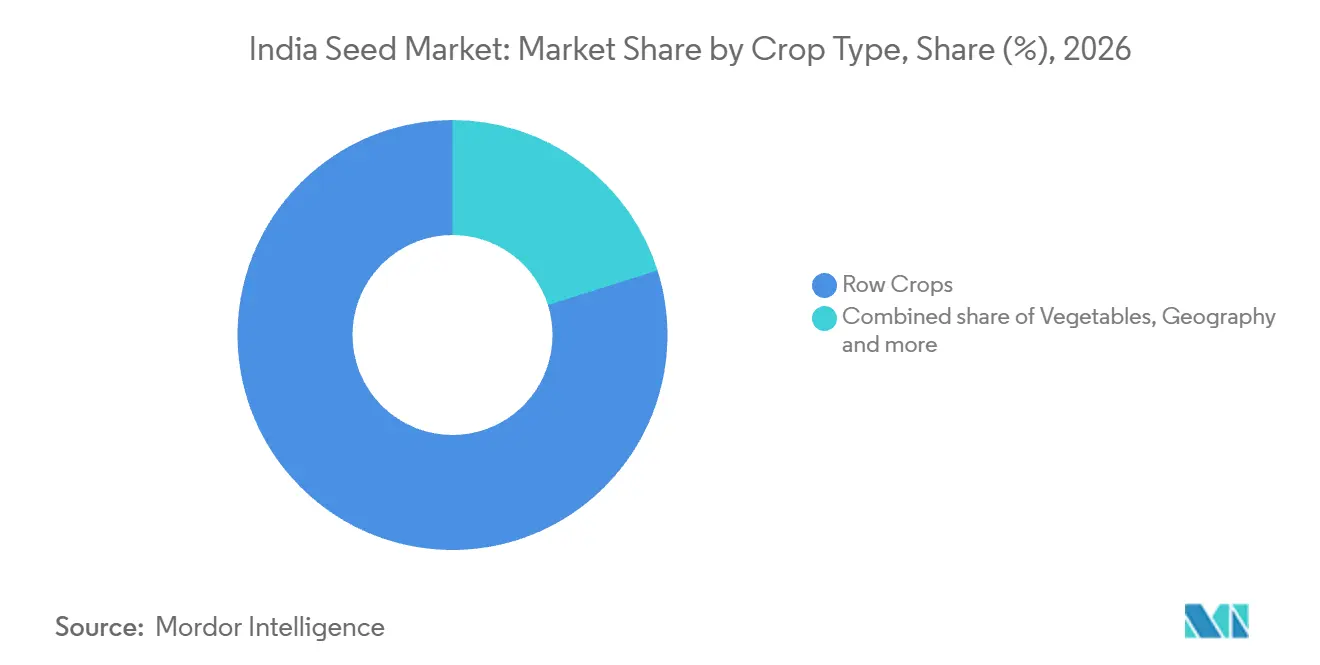
- 作物タイプでは、畑作物が2026年の種子収益の79.85%を占め、野菜は2027年~2032年にかけてCAGR 5.35%で最も速く成長するセグメントと予測されています。
- 地域別では、マハーラーシュトラ州が2026年のインドの種子収益の13.46%を占めてリードし、ハリヤーナー州は2027年~2032年にかけてCAGR 6.33%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 推進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 認定種子需要を拡大する政府クラスタープログラム | +3% | 全国 | 中期(2~4年) |
| 穀物および豆類における気候変動耐性ハイブリッドへの転換 | +3.1% | ラジャスタン州、グジャラート州、ハリヤーナー州の乾燥地帯 | 中期(2~4年) |
| 高価値野菜種子の需要を押し上げる施設栽培の拡大 | +0.2% | 北東部山岳州 | 中期(2~4年) |
| 作物別デジタル調査データによる超ローカルな種子ターゲティングの実現 | +0.2% | 全国 | 中期(2~4年) |
| インド産野菜・綿花種子の輸出推進 | +0.1% | 全国 | 短期(2年以内) |
| 種子ゲノミクス新興企業へのベンチャーキャピタル流入 | +0.1% | ベンガルール市 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
認定種子需要を拡大する政府クラスタープログラム
政府プログラムは、改良種子を生産者に届けるための組織的なルートを構築しています。豆類における自給自足ミッションは、2025年~2026年にインドで31万キンタールの認定種子を配布しました。2026年8月までに、600以上の政府系油糧作物バリューチェーンクラスターが稼働し、無償で高品質の種子を提供しています。農民生産者組織や協同組合などのパートナーがこれらのクラスターを管理しています。これらのチャネルは、認定流通と協調的な配送の両面を通じて種子の利用を支援しており、個々の農民購入とは異なる意味をサプライヤーにもたらします。商業的な機会は、組織的なプログラム要件へのアクセスにあり、種子の農学的特性に加え、仲介機関に対応できる能力が重要となります。
気候変動耐性ハイブリッドへの転換:穀物および豆類
乾燥地帯の穀物生産者は、低雨量地帯の生産条件に適したハイブリッド開発を必要としています。2026年1月、インドはラジャスタン州、グジャラート州、ハリヤーナー州の一部A1乾燥地帯向けに3元交配パールミレットハイブリッドRHB 273を通知しました。[1] これらの地域の年間降雨量は400ミリメートル未満です国際半乾燥熱帯作物研究所(ICRISAT)は、インド農業研究評議会(ICAR)とともにラジャスタン農業研究所のパールミレット研究プログラムセンターを通じてこのハイブリッドを育成しました。この地域特定の通知は、ハイブリッド開発を識別可能な栽培環境に結びつけており、幅広い収量訴求よりも精緻な提案をサプライヤーに与えます。この通知は、当該3州の全域よりも狭い特定の乾燥地帯にハイブリッドの栽培範囲を限定しています。
高価値野菜種子の需要を押し上げる施設栽培の拡大
施設栽培の拡大は、追加される設備に適した作物に連動した種子の機会を生み出します。政府の施設栽培プログラムに基づく州報告の対象面積は、2023年~2024年の567ヘクタールと比較して、2024年~2025年には1,603ヘクタールに達しました。[2] 北東部山岳地域では、ICAR研究者がピーマン、トマト単為結果性キュウリ、チェリートマトを施設栽培下で広く栽培されている作物として特定しています。これらの用途は設備への投資を特定の生産条件向けに選定された種子への需要と結びつけています。この拡大のどれだけが野菜種子需要となるかは、設備の種類と作物の組み合わせによって異なります。当該指標にはポリハウス、遮光ネットハウス、プラスチックトンネル、ウォークインネット、防雹ネットなどが含まれるためです。
作物別デジタル調査データによる超ローカルな種子ターゲティングの実現
広域行政区画内で作物需要を区別できれば、ローカルな種子ターゲティングが効果を発揮します。デジタル農作物調査は、ラビ2025年~2026年においてインド648地区の3億1,300万区画以上をカバーしました。写真と地理タグで作物を記録し、区画単位の可視性を生み出すことで、農業資材供給の計画立案を支援します。公的種子プログラムがこれらの記録を活用すれば、配分は地区全体の平均ではなく地区内の作付け作物の組み合わせを反映できるようになります。サプライヤーは、幅広い配分で見落とされていた作物別の数量需要を受け取ることができ、調査の計画価値はプログラムがその結果を活用した場合にのみ追加的な種子供給に結びつきます。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 偽造種子取引とラストマイル・トレーサビリティの脆弱性 | -0.6% | ダール地区およびハルゴーン地区 | 短期(2年以内) |
| GM作物承認に関する規制上の不確実性 | -0.5% | 全国 | 長期(4年以上) |
| 雨養地帯における自家採種の優位性 | -0.3% | 全国 | 長期(4年以上) |
| 中小農家を圧迫する種子処理コストの上昇 | -0.2% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
偽造種子取引とラストマイル・トレーサビリティの脆弱性
種子品質の不具合により、野菜生産者は元の植え付け材料の価格を超える損失にさらされます。2026年4月、マディヤ・プラデーシュ州のダール地区およびハルゴーン地区において、規格以下のニガウリ種子および関連苗が認定材料として販売され、農民に多大な経済的損失をもたらしたとの予備的調査結果が示されました。[3] 苗が関与していることが重要なのは、品質問題が生産者に届く前に増殖段階を経て伝播しうるためです。したがって、認定の主張は、そのチェーンを通じて届けられる材料の説明責任に取って代わることはできません。被害を受けた地区で種子を購入する生産者にとって、認定の主張だけでは作物損失を防げないため、購入前にロットを確認することは取引上の負担を増大させます。
GM作物承認に関する規制上の不確実性
2025年8月、種子生産および試験への条件付き承認後、GMマスタードDMH-11の商業的リリースが最高裁判所の訴訟によって差し止められました。種子生産と試験は、商業的リリースの前にICAR指針、遺伝子工学評価委員会の条件、その他の規則の適用を受けました。育種業者にとって、リリースの遅延は商業的な種子販売を通じた育種・試験コストの回収機会の先送りも意味します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
育種技術別:
作物フランチャイズがハブリッド需要を支援ハイブリッドは2026年のインドの種子市場規模の69.72%を占め、最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 5.38%が予測されています。Kaveri Seed Company Ltdのインド単独事業は、FY2025-26においてハイブリッド米収益が18.37%増加したと報告しています。この結果は、識別可能な商業作物事業がハイブリッド需要の背後にあることを示し、確立された製品ラインの中で育種技術とサプライヤー収益を結びつけています。
綿花ハイブリッドにおける無許可形質の使用は、規制に準拠したサプライヤーにとっての競争上の制約となっています。インディアン・エクスプレス紙によると、インド種子産業連盟とインド全国種子協会が綿花圃場調査を委託しました。その調査では、2025年~2026年においてインドの綿花作付面積の24%から30%が無許可の除草剤耐性またはバシラス・チューリンゲンシス遺伝子を含むハイブリッドに覆われていると推定されました。これは、ハイブリッド育種能力の有無を超えた、提供される形質に関する競争上の制約を示しています。育種業者の成長提案したがって、形質の性能と販売への許可されたルートを結びつける必要があります。なぜなら、そのルート外での採用は、規制に準拠したサプライヤーに同じ機会をもたらさないからです。



栽培方式別:
季節的な露地規模と施設栽培の普及露地栽培は2026年のインドの種子市場シェアの99.73%を占め、最大のセグメントとなっています。インドは2026年1月30日時点で、2025年~2026年シーズンにラビ作物6,768万ヘクタールが作付けされたと報告しました。また2026年8月14日時点で、カリフ作物1億1,700万ヘクタールが作付けされたとも報告しています。これらの季節的な作付け基盤は、露地向け種子事業に別々の作物時期をまたいで大きな栽培面積を提供します。ラビとカリフは別々の作付けシーズンであるため、一方に特化したポートフォリオはもう一方のシーズンの作付面積を未カバーのままにします。
施設栽培は最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 10.4%が予測されています。2025年8月、ICAR研究者はマハーラーシュトラ、アーンドラ・プラデーシュ州、チャッティースガル州、マディヤ・プラデーシュ州を含む一部の州での商業的普及を報告しました。この普及基盤は、施設システムを利用する生産者向けに専門的な種子提案を開発するルートを提供し、セグメントの商業的提案を確立された栽培慣行に結びつけます。商業的な設備を持つ生産者にサービスを提供することで、新規建設のみに依存する需要トリガーへの依存を減らし、インフラの追加に合わせてサプライヤーが施設栽培内での種子提供を深化させる方法を与えます。

作物タイプ別:
数量拡大と共有処理がサプライチェーンを形成畑作物は2026年の種子市場収益の79.85%を占め、最大のセグメントとなっています。Kaveri Seed Company Ltdでは、FY2025-26においてトウモロコシ種子の販売量が18.84%増加しました。同はまた、その会計年度中のトウモロコシ作付面積が10.79%増加したと報告し、飼料、澱粉、エタノール需要を商業機会として挙げました。これらの最終用途により、トウモロコシ種子は複数の産業用途作物市場にさらされており、作付面積の拡大は植付材料の追加需要を支えることができます。数量の増加が作付面積の増加を上回っており、Kaveriのトウモロコシの成長が同社が引用した作物面積を上回っていることを示しています。
野菜は最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 5.35%が予測されています。農業連合大臣は2025年10月27日、ニューデリーのプサにおいて国家種子公社の野菜・花卉種子処理・包装ユニットを開所しました。この施設は毎時1メトリックトンの処理能力を持ちます。両種子カテゴリーを扱うことは、施設の運営上の役割を作物の組み合わせと総処理量の両方に結びつけます。プサユニットの処理能力は野菜と花卉の種子で共有されているため、野菜にどれだけ充てられるかは運営上の選択となります。
地域分析
マハーラーシュトラ州の種子市場
マハーラーシュトラ州は2026年のインドの種子市場シェアの13.46%を占め、最大の州市場となっています。カリフ2026年の農業局の報告によると、種子更新率から算出した種子需要は2,007,100キンタールであり、対象作物の種子供給可能量は2,803,584キンタールでした。報告された供給可能量は需要を796,484キンタール上回っており、全体的に供給されている季節的システムの中で作物別の購入者へのアクセスが商業上の課題となっています。
ハリヤーナー州の種子市場
ハリヤーナー州は最も速く成長する州市場であり、2027年~2032年にかけてCAGR 6.33%が予測されています。ハリヤーナー州の州立種子公社は、政府支援プログラムの下でラビ2025年~2026年の小麦、大麦、油糧作物、豆類の種子販売について200,910キンタールの暫定実績を持ちます。州立種子公社は独自のカウンターと機関代理店窓口を通じて農民にサービスを提供し、必要に応じて臨時カウンターを設置しています。この組み合わせは、プログラム支援による季節的な種子販売を組織的な農民向けチャネルと結びつけています。ハリヤーナー州の季節的な種子フローの一部は、オープンな小売チャネルだけでなく、政府支援プログラムと州営カウンターネットワークを通じて流通しています。
ジャルナーの地区農業局は季節的な種子供給を計画しており、ヒンゴリとナーンデードは大豆処理業者協会インドの2026年カリフ第1回推定において大豆生産基盤を有しています。グジャラート州の大豆推定面積は作付け300,100ヘクタール、収穫297,100ヘクタールであり、カルナータカ州は作付け389,000ヘクタール、収穫291,800ヘクタールと、作付けと収穫の間に大きな差が生じています。オディシャー州は2026年4月に第1フェーズのモバイル米種子販売プログラムを発表しました。FY2024-25において、インド農業研究所は170ヘクタールにわたる25センターを通じて北東部山岳地帯の農民4,000人に236,700キログラムのジャガイモ種子を配布しました。チャネル関係は地域によって異なり、ジャルナーの地区計画からオディシャーの発表された米種子プログラム、北東部山岳地帯のジャガイモ流通に至るまで々です。
規制の枠組みと展望
この比較は、規制に準拠した種子サプライヤーの観点から、インドとマハーラーシュトラ州という選択された管轄区域をカバーしています。国家種子品質法は、州が任命した検査官に販売店の検査、種子のサンプリング、執行措置を講じる権限を付与しています。マハーラーシュトラ州は綿花種子特有の規制環境を追加しており、製品カテゴリーをまたいで販売する企業にとって、全国的な品質執行と作物特有の州管理の区別が重要となっています。
規制表
| 判断要素 | インド | マハーラーシュトラ州 |
|---|---|---|
| 主管当局 | 農業・農家福祉省および州が任命した種子検査官 | 農業局および州が任命した種子検査官 |
| 主要な規則・指針 | 種子法(1966年)、種子規則(1968年)、種子(管理)命令(1983年) | 国家種子品質枠組み、マハーラーシュトラ州綿花種子規則(2010年) |
| 商業上の影響 | サンプリングおよび執行は、ライセンス取消、押収、販売停止命令または訴追につながる可能性がある | 国家規則に基づく種子販売店の監督と、綿花種子特有の州枠組み |
| 現在の政策の魅力度 | 中 | 中 |
| 将来の政策の魅力度の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
インドの「中」評価は、確立されたコンプライアンス枠組みと種子品質違反の結果のバランスを反映しています。中央政府の2026年9月10日の種子法協議再開は約18,000件の提案を受けたものであり、確定期限はなく、審査が進む中でサプライヤーの義務の継続性を支持しています。マハーラーシュトラ州の2026年4月21日の草案は、綿花種子検査官に政府認定大学の農業学位を求め、2026年5月26日以降の審議を設定しました。同州の「中」評価は綿花種子の執行上のリスクを反映しており、検査官資格に焦点を当てた提案はサプライヤー向けの政策の魅力度の継続性を支持しています。
バリューチェーンの段階
種子のバリューチェーンは、育種、増殖、調整、流通が販売可能な農業投入物にどのように貢献するかを比較します。Kaveri Seed Company Ltdは研究、育種、生産、処理、品質保証、流通を統合しており、Mahyco Pvt Ltdは契約栽培農家を通じてハイブリッド種子を生産しています。これらの事業モデルは、遺伝的発、物理的な種子品質、農民へのアクセスという連鎖する活動全体に価値の獲得を配置しており、それらの間のハンドオフを商業的に重要なものにしています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 研究・育種 | Kaveri Seed Company LtdやMahyco Pvt Ltdなどの種子育種業者 | 育種価値を組み込んだ種子販売 | 複数の栽培地での作物パフォーマンスの確立 | 規模拡大前に複数の栽培地でパフォーマンスを評価する |
| 種子増殖 | Mahyco Pvt LtdやKaveri Seed Company Ltdなどの種子生産者 | 契約栽培による種子供給とその後の種子販売 | 企業の要件と栽培農家の生産の調整 | 生産要件に合わせて栽培農家の監督を整合させる |
| 処理・品質保証 | Mahyco Pvt LtdやKaveri Seed Company Ltdなどの統合型種子処理業者 | 調整・品質管理を組み込んだ種子販売 | 調整処理能力と種子バッチの整合 | 処理、品質検査、包装能力を調整する |
| 流通・販売 | VNR Seeds Pvt LtdやKaveri Seed Company Ltdなどの種子流通ネットワーク | 卸売・小売の種子販売 | 連続するチャネル階をまたいだ調整の維持 | 支店、流通業者、小売業者の決定をサプライヤーチームと連携させる |
| 情報源: Mordor Intelligence | ||||
KaveriはFY2025-26に先進処理ライン2本を稼働させ、処理能力と包装能力を向上させました。この投資は、統合型サプライヤー内で物理的な変換能力が育種能力を補完できることを示しています。VNRの支店、流通業者、小売業者、農民をつなぐネットワークは、販売側における別個の調整タスクを示しています。種子は流通前に調整されるため、Kaveriの追加ラインとVNRの段階的ネットワークは同じチェーンの異なるハンドオフに位置しています。
競合環境
市場集中度
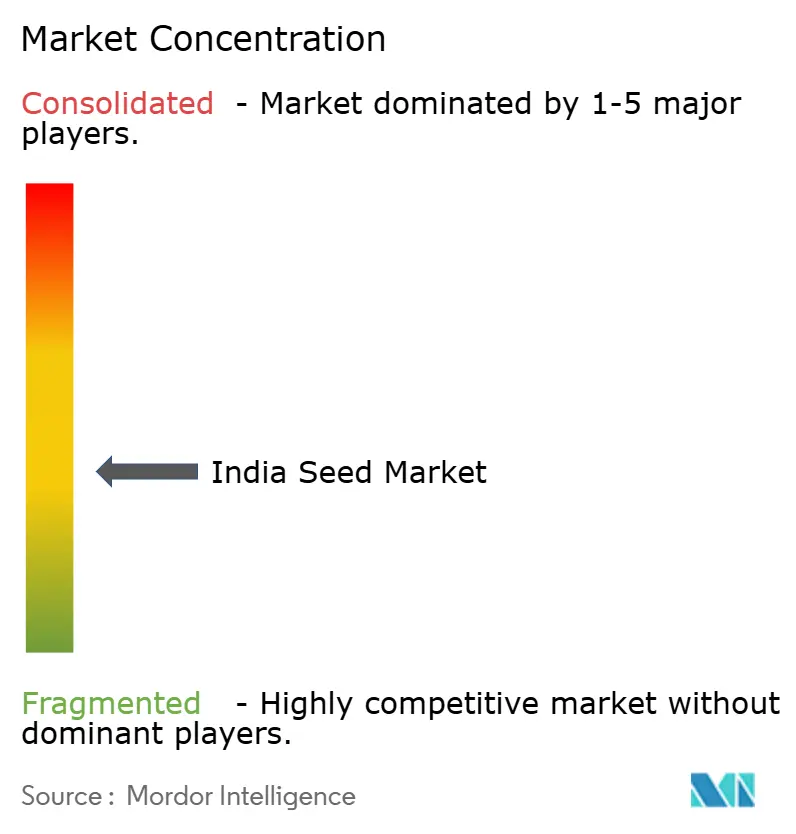
当業界の緩やかに細分化された構造は、国際的な種子グループと作物特化型企業を組み合わせており、インドの種子生産・販売企業であるKaveri Seed Company LtdやトウモロコシハイブリッドサプライヤーのAdvanta Seeds(UPL Ltd.)などが含まれます。バイエル・クロップサイエンス・インディアはカリフ栽培用のDKC 8225コーン種子を4州向けに提供しており、ハイブリッド種子サプライヤーのVylor Inc.は2026年10月1日にCorteva Inc.の独立した上場種子事業後継企業となました。Syngenta GroupはSyngenta Seedsを通じてインドの野菜種子に参加しており、Limagrain India Pvt Ltdは植物品種保護当局の2024年~2025年報告においてトウモロコシハイブリッドLG 36515の登録者として識別されています。AdvantaはFY2025においてインドの畑作トウモロコシ市場で販売量による上位3社の一社にランクし、報告されたシェアは15~18%でした。2025年1月30日、Advantaはインドのエタノール生産者Baidyanath Biofuels Private Ltdへのトウモロコシハイブリッド供給パートナーシップを発表し、産業用農業ユーザーの需要に応える提案ルートを提供しました。
BASFの野菜種子事業は、必要な法定承認を経て2026年4月1日にインドのNoble Seeds Private Limitedの買収を完了しました。NoblはNunhems India Private Limitedの完全子会社となり、今後数年間は独立して運営する意向が発表されました。この取引はカリフラワーとラディッシュの遺伝資源を加え、インド全土でのカバレッジを強化し、その所有構造の中で作物ポートフォリオを拡大しました。NoblのインドNorth地域の栽培農家・流通業者との関係はNunhemsの南インドのポジションを補完し、統合された事業体が拡大した作物ラインを両地域の既存の関係を通じて提供するルートを与えています。
サプライヤーの監督は、野菜種子生産の労働条件に関する競争上の次元を加えます。2025年、HM.CLAUSE、Enza Zaden、SeedWorks International LtdはインドのSyngenta SeedsとBASFのWISHイニシアチブに参加しました。人権団体Arisaとのこの協力は、最低賃金遵守の推進、児童労働の排除、野菜種子栽培農家の間のジェンダー平等の改善を目的としていました。種子(管理)命令(1983年)は、インドのディーラーおよび代理人に対し、指定されたディーラークラス、地域、条件に関する州の通知による免除を条件として、ライセンス条件の下で販売、輸出、輸入することを義務付けています。このような協力関係に参加する新規参入者にとって、生産者の共同監督は生産関係を支援できる一方、適用されるライセンス条件が種子購入者へのアクセスを別途規律します。
インドの種子産業リーダー
-
Advanta Seeds(UPL Ltd.)
-
Bayer AG
-
Corteva Inc.
-
Syngenta Group
-
Groupe Limagrain
- 注:主要企業の掲載順は順位を示すものではありません。
インドの種子市場 このレポートでカバーされる企業
- Syngenta Group
- Bayer AG
- Corteva Inc.
- Groupe Limagrain
- Nuziveedu Seeds Ltd
- East-West Seed Company
- BASF SE
- Namdhari Seeds Pvt Ltd
- Advanta Seeds (UPL Ltd.)
- Kaveri Seed Company Ltd
- VNR Seeds Pvt Ltd
- Rasi Seeds Pvt Ltd
- SeedWorks International Ltd
- Mahyco Pvt Ltd
- DCM Shriram Limited (Bioseed)
最近の産業開発事情 インドの種子市場
- 2026年10月:Corteva Inc.は10月1日に種子事業セグメントをVylor Inc.として独立した上場会社に分離完了。
- 2026年9月:中央政府は9月10日に、約18,000件の提案を受けた後、種子法改正に関する協議が再開されたと発表。法律の確定期限は未定。
- 2026年4月:BASFの野菜種子事業は4月1日に承認を経てNoble Seeds Private Limitedを買収し、カリフラワーとラディッシュの遺伝資源を追加。NoblはNunhems India Private Limitedの完全子会社となり独立した運営を計画。
調査範囲と方法論
セグメンテーション概要
育種技術
| ハイブリッド | 非トランスジェニックハイブリッド | |
| トランスジェニックハイブリッド | 害虫抵抗性ハイブリッド | |
| 開放受粉品種およびハイブリッド派生品種 | ||
栽培メカニズム
| 露地栽培 |
| 施設栽培 |
作物タイプ
| 畝作物 | 繊維作物 | 綿花 |
| その他の繊維作物 | ||
| 飼料作物 | アルファルファ | |
| 飼料用トウモロコシ | ||
| 飼料用ソルガム | ||
| その他の飼料作物 | ||
| 穀物および穀類 | トウモロコシ | |
| 水稲 | ||
| ソルガム | ||
| 小麦 | ||
| その他の穀物および穀類 | ||
| 油糧種子 | キャノーラ、ナタネおよびマスタード | |
| 大豆 | ||
| ヒマワリ | ||
| その他の油糧種子 | ||
| 豆類 | ||
| 野菜 | アブラナ科 | キャベツ |
| カリフラワーおよびブロッコリー | ||
| その他のアブラナ科 | ||
| ウリ科 | キュウリおよびガーキン | |
| カボチャおよびスカッシュ | ||
| その他のウリ科 | ||
| 根菜類および球根類 | ニンニク | |
| タマネギ | ||
| ジャガイモ | ||
| その他の根菜類および球根類 | ||
| ナス科 | トウガラシ | |
| ナス | ||
| トマト | ||
| その他のナス科 | ||
| 未分類野菜 | アスパラガス | |
| レタス | ||
| オクラ | ||
| エンドウ豆 | ||
| ホウレンソウ | ||
| その他の未分類野菜 | ||
| 地域 | ビハール州 | |
| グジャラート州 | ||
| ハリヤーナー州 | ||
| カルナータカ州 | ||
| マディヤ・プラデーシュ州 | ||
| マハーラーシュトラ州 | ||
| ラジャスタン州 | ||
| テランガーナー州 | ||
| ウッタル・プラデーシュ州 | ||
| 西ベンガル州 | ||
| その他の州 | ||
| 育種技術 | ハイブリッド | 非トランスジェニックハイブリッド | |
| トランスジェニックハイブリッド | 害虫抵抗性ハイブリッド | ||
| 開放受粉品種およびハイブリッド派生品種 | |||
| 栽培メカニズム | 露地栽培 | ||
| 施設栽培 | |||
| 作物タイプ | 畝作物 | 繊維作物 | 綿花 |
| その他の繊維作物 | |||
| 飼料作物 | アルファルファ | ||
| 飼料用トウモロコシ | |||
| 飼料用ソルガム | |||
| その他の飼料作物 | |||
| 穀物および穀類 | トウモロコシ | ||
| 水稲 | |||
| ソルガム | |||
| 小麦 | |||
| その他の穀物および穀類 | |||
| 油糧種子 | キャノーラ、ナタネおよびマスタード | ||
| 大豆 | |||
| ヒマワリ | |||
| その他の油糧種子 | |||
| 豆類 | |||
| 野菜 | アブラナ科 | キャベツ | |
| カリフラワーおよびブロッコリー | |||
| その他のアブラナ科 | |||
| ウリ科 | キュウリおよびガーキン | ||
| カボチャおよびスカッシュ | |||
| その他のウリ科 | |||
| 根菜類および球根類 | ニンニク | ||
| タマネギ | |||
| ジャガイモ | |||
| その他の根菜類および球根類 | |||
| ナス科 | トウガラシ | ||
| ナス | |||
| トマト | |||
| その他のナス科 | |||
| 未分類野菜 | アスパラガス | ||
| レタス | |||
| オクラ | |||
| エンドウ豆 | |||
| ホウレンソウ | |||
| その他の未分類野菜 | |||
| 地域 | ビハール州 | ||
| グジャラート州 | |||
| ハリヤーナー州 | |||
| カルナータカ州 | |||
| マディヤ・プラデーシュ州 | |||
| マハーラーシュトラ州 | |||
| ラジャスタン州 | |||
| テランガーナー州 | |||
| ウッタル・プラデーシュ州 | |||
| 西ベンガル州 | |||
| その他の州 | |||
市場の定義
- 商業種子 - 本調査の目的上、商業種子のみが範囲に含まれています。商業的にラベル付けされていない農家保存種子は、農家間で商業的に交換される農家保存種子のごく一部が存在するにもかかわらず、範囲から除外されています。また、市場で商業的に販売される可能性のある栄養繁殖作物および植物部位も範囲から除外されています。
- 作物面積 - 異なる作物の面積を算出する際には、総作付面積が考慮されています。収穫面積とも呼ばれ、国連食糧農業機関(FAO)によれば、これは季節を通じて特定の作物の下で栽培された総面積を含みます。
- 種子更新率 - 種子更新率とは、農家保存種子以外の認定・品質種子を使用して、当該シーズンに植え付けられた作物の総面積のうち播種された面積の割合です。
- 施設栽培 - 本レポートでは、施設栽培を管理された環境で作物を栽培するプロセスと定義しています。これには、温室、ガラス温室、水耕栽培、エアロポニクス、またはあらゆる非生物的ストレスから作物を保護するその他の栽培システムが含まれます。ただし、プラスチックマルチを使用した露地栽培はこの定義から除外され、露地栽培に含まれます。
| キーワード | 定義#テイギ# |
|---|---|
| 畝作物 | これらは通常、穀物・穀類、油糧種子、綿花などの繊維作物、豆類、飼料作物などのさまざまな作物カテゴリーを含む畑作物です。 |
| ナス科 | これらは、トマト、トウガラシ、ナス、およびその他の作物を含む顕花植物の科です。 |
| ウリ科 | 約95属に約965種が含まれるウリ科を表しています。本調査で考慮される主要作物には、キュウリおよびガーキン、カボチャおよびスカッシュ、その他の作物が含まれます。 |
| アブラナ科 | キャベツおよびマスタード科の植物の属です。ニンジン、キャベツ、カリフラワーおよびブロッコリーなどの作物が含まれます。 |
| 根菜類および球根類 | 根菜類および球根類セグメントには、タマネギ、ニンニク、ジャガイモ、およびその他の作物が含まれます。 |
| 未分類野菜 | 本レポートのこのセグメントには、上記のカテゴリーのいずれにも属さない作物が含まれます。オクラ、アスパラガス、レタス、エンドウ豆、ホウレンソウ、その他の作物が含まれます。 |
| ハイブリッド種子 | 交差受粉を制御し、2つ以上の品種または種を組み合わせることによって生産された第一世代の種子です。 |
| トランスジェニック種子 | 特定の望ましい投入および/または産出形質を含むように遺伝子改変された種子です。 |
| 非トランスジェニック種子 | 遺伝子改変なしに交差受粉によって生産された種子です。 |
| 開放受粉品種およびハイブリッド派生品種 | 開放受粉品種は、同一品種の他の植物とのみ交差受粉するため、品種に忠実な種子を生産します。 |
| その他のナス科 | その他のナス科に含まれる作物には、パプリカおよびそれぞれの国の地域性に基づくその他のさまざまなトウガラシが含まれます。 |
| その他のアブラナ科 | その他のアブラナ科に含まれる作物には、ラディッシュ、カブ、芽キャベツ、およびケールが含まれます。 |
| その他の根菜類および球根類 | その他の根菜類および球根類に含まれる作物には、サツマイモおよびキャッサバが含まれます。 |
| その他のウリ科 | その他のウリ科に含まれる作物には、ウリ類(ヒョウタン、ニガウリ、ヘチマ、ヘビウリ、その他)が含まれます。 |
| その他の穀物および穀類 | その他の穀物および穀類に含まれる作物には、大麦、ソバ、カナリーシード、トリティカーレ、オーツ麦、雑穀、およびライ麦が含まれます。 |
| その他の繊維作物 | その他の繊維作物に含まれる作物には、麻、ジュート、アガベ繊維、亜麻、ケナフ、ラミー、マニラ麻、サイザル麻、およびカポックが含まれます。 |
| その他の油糧種子 | その他の油糧種子に含まれる作物には、落花生、麻の実、マスタード種子、ヒマ種子、サフラワー種子、ゴマ種子、および亜麻仁が含まれます。 |
| その他の飼料作物 | その他の飼料作物に含まれる作物には、ナピアグラス、オートグラス、シロクローバー、ライグラス、およびチモシーが含まれます。その他の飼料作物は、それぞれの国の地域性に基づいて考慮されました。 |
| 豆類 | 豆類に含まれる作物には、キジハタ豆、レンズ豆、ソラマメおよびウマ豆、ベッチ、ヒヨコ豆、ササゲ、ルピナス、およびバンバラ豆が含まれます。 |
| その他の未分類野菜 | その他の未分類野菜に含まれる作物には、アーティチョーク、キャッサバの葉、リーキ、チコリ、およびサヤインゲンが含まれます。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対して検証します。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 予測年の市場規模推定は名目値で行われます。インフレは価格設定に含まれず、平均販売価格(ASP)は予測期間を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、およびアナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を生成するために、あらゆるレベルおよび職能にわたって選定されます。
- ステップ4:調査成果物: シンジケートレポート、カスタムコンサルティング業務、データベース、およびサブスクリプションプラットフォーム




