
Tamaño y Participación del Mercado de Aditivos Alimentarios del Reino Unido
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
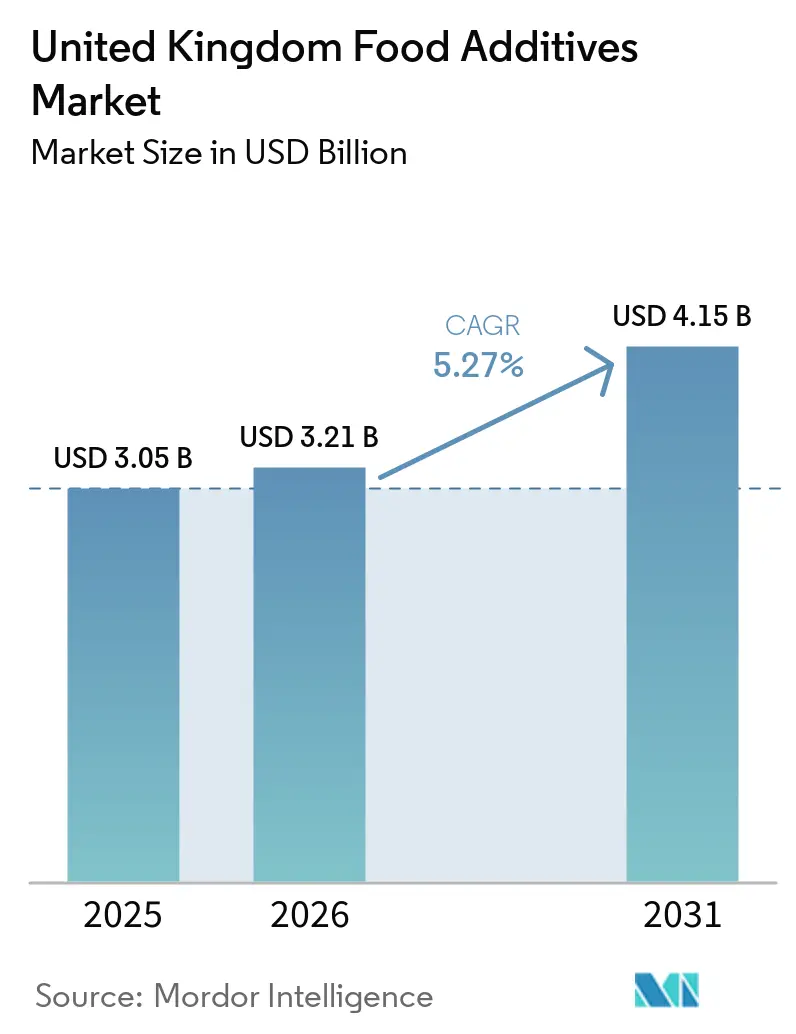
| Tamaño del mercado en el año base (2025) | 3.05 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.21 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.15 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.27 % |
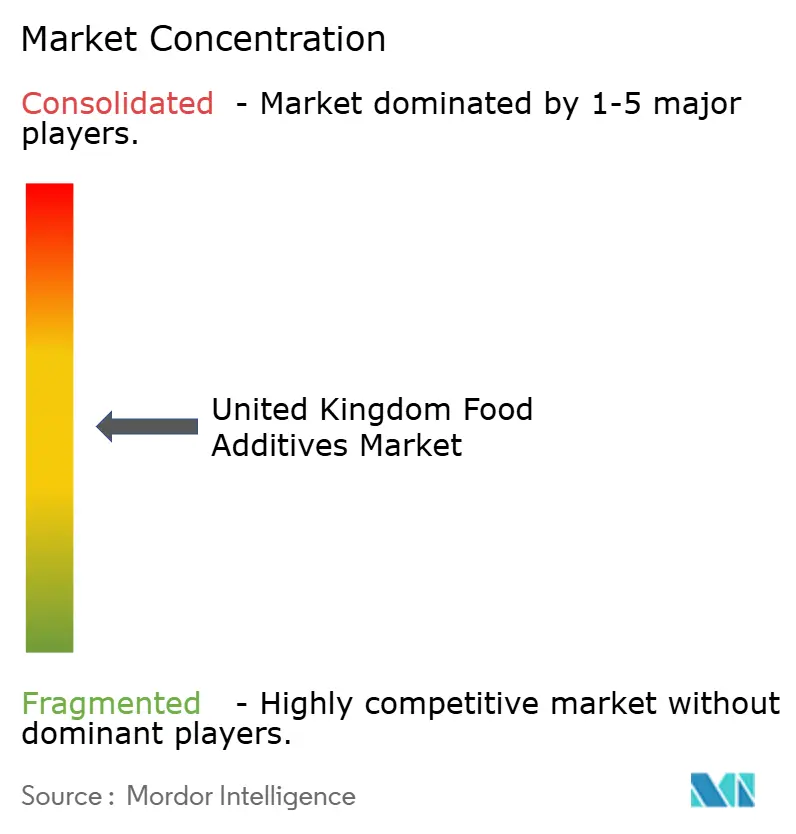
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aditivos Alimentarios del Reino Unido por Mordor Intelligence
El tamaño del mercado de aditivos alimentarios del Reino Unido en 2026 se estima en 3,21 mil millones de USD, creciendo desde el valor de 2025 de 3,05 mil millones de USD, con proyecciones para 2031 que muestran 4,15 mil millones de USD, creciendo a una CAGR del 5,27% durante 2026-2031. Esta expansión refleja un giro decisivo de la industria hacia soluciones naturales, ya que el Impuesto a la Industria de Bebidas Refrescantes fomenta la reducción del azúcar y la confianza del consumidor en los números E disminuye. La demanda también aumenta a medida que la penetración del comercio electrónico en la alimentación amplía los plazos de la cadena de suministro, elevando el papel de los conservantes que mantienen los productos seguros durante ciclos de distribución más prolongados. Los proveedores con capacidad de fermentación o contratos de cultivos amortiguan las fluctuaciones en los precios de los insumos, mientras que los actores de nivel medio absorben costos más elevados cuando los precios de la stevia o la lecitina se disparan. La intensidad competitiva se mantiene moderada, con conglomerados globales disputando cuota de mercado frente a empresas especializadas en enzimas y aromas que a menudo llegan primero al mercado con innovaciones de etiqueta limpia.
Conclusiones Clave del Informe
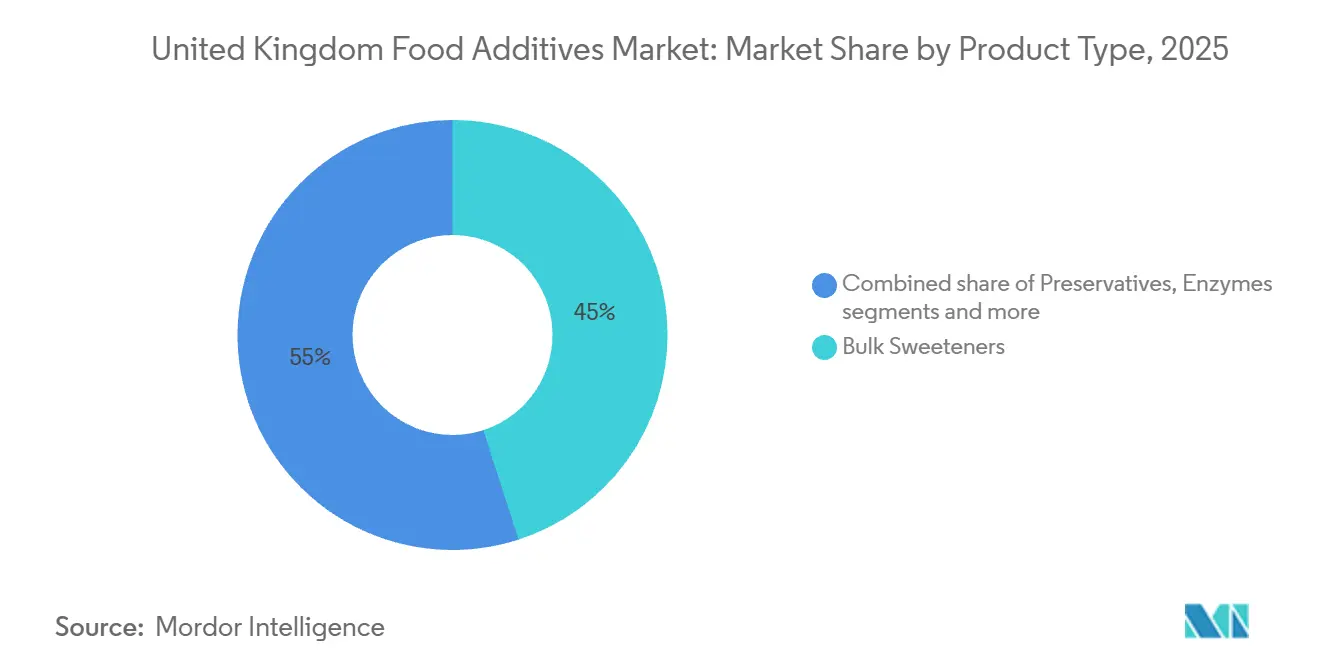
- Por tipo de producto, los edulcorantes a granel lideraron con el 45,02% de la participación del mercado de aditivos alimentarios del Reino Unido en 2025, mientras que se prevé que los sustitutos del azúcar crezcan a una CAGR del 6,63% hasta 2031.
- Por fuente, los aditivos sintéticos representaron el 64,45% del tamaño del mercado de aditivos alimentarios del Reino Unido en 2025, mientras que las variantes naturales se expandirán a una CAGR del 6,89% hasta 2031.
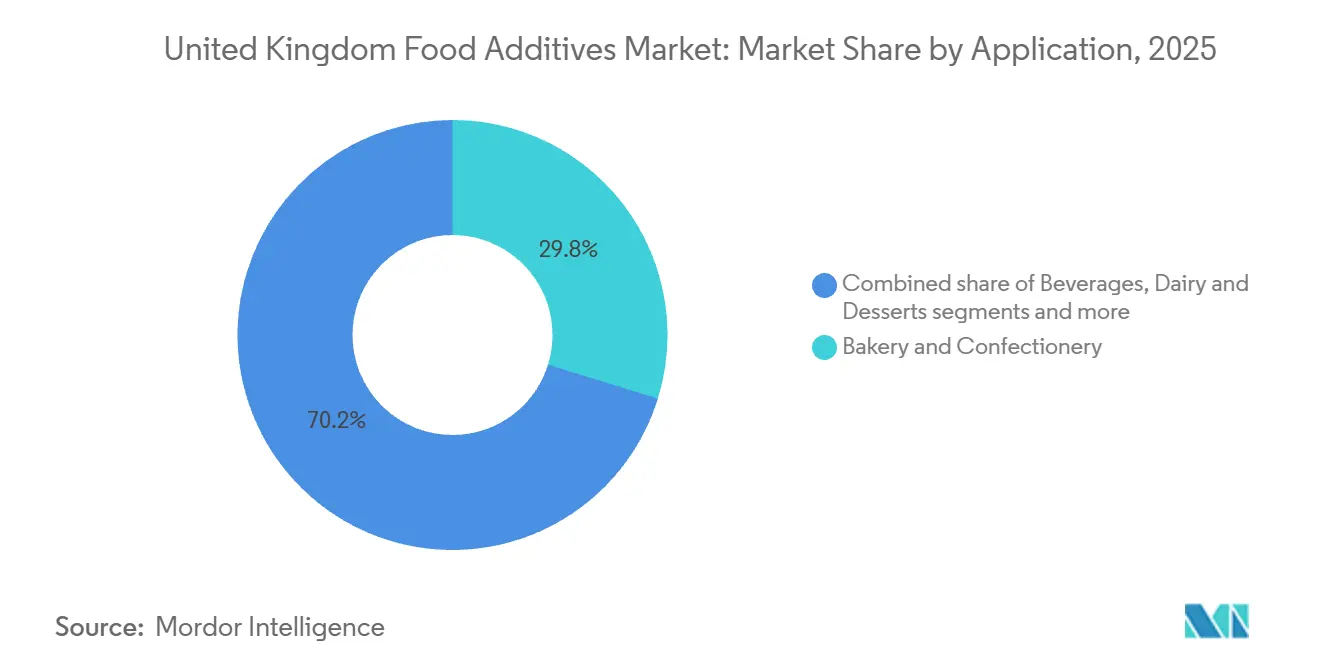
- Por aplicación, la panadería y confitería capturó el 29,78% de la participación del tamaño del mercado de aditivos alimentarios del Reino Unido en 2025, pero las bebidas registran la CAGR proyectada más alta del 6,27% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Aditivos Alimentarios del Reino Unido
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápido crecimiento de los alimentos procesados y de conveniencia | +0.8% | A nivel nacional, concentrado en el Gran Londres, Mánchester y Birmingham | Mediano plazo (2-4 años) |
| La creciente popularidad de los productos reducidos en azúcar impulsa la demanda de sustitutos del azúcar | +1.2% | A nivel nacional, acelerado por el cumplimiento del Gravamen a la Industria de Bebidas Refrescantes | Corto plazo (≤ 2 años) |
| Aumento de la demanda de alimentos y bebidas funcionales | +0.9% | A nivel nacional, adopción temprana en centros urbanos con conciencia sanitaria | Mediano plazo (2-4 años) |
| Cambio del consumidor hacia aditivos de etiqueta limpia y naturales en medio de la conciencia sanitaria | +1.0% | A nivel nacional, más fuerte en los canales de venta minorista premium | Largo plazo (≥ 4 años) |
| Innovación en emulsionantes y texturizantes especializados para mejorar la textura del producto | +0.6% | A nivel nacional, enfocado en los segmentos de panadería y lácteos | Mediano plazo (2-4 años) |
| La demanda de mayor vida útil en artículos listos para consumir respalda a los conservantes | +0.7% | A nivel nacional, impulsado por la expansión del comercio electrónico de comestibles | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Rápido Crecimiento de los Alimentos Procesados y de Conveniencia
El creciente consumo de alimentos procesados y de conveniencia está impulsando la demanda de ingredientes derivados del arándano en la industria de alimentos y bebidas del Reino Unido. Los arándanos congelados, la fruta deshidratada, los purés, los concentrados de jugo y los polvos se incorporan cada vez más en yogures, productos de panadería, confitería, barras nutricionales y comidas listas para consumir, con el fin de mejorar el sabor, el atractivo nutricional y la diferenciación del producto. Cada formato ofrece ventajas funcionales distintas: los arándanos congelados ayudan a preservar la calidad de la fruta, las variedades deshidratadas prolongan la vida útil, y los purés y concentrados aportan sabor y textura consistentes. Por ejemplo, Chobani incorpora preparaciones de arándano en su línea de yogur griego, mientras que KIND utiliza ingredientes de fruta deshidratada en sus barras de snack para combinar conveniencia con beneficios nutricionales. De manera similar, Innocent Drinks emplea formulaciones a base de fruta en su portafolio de batidos, lo que refleja el interés de los consumidores por ingredientes de origen natural. Según el Departamento de Medio Ambiente, Alimentación y Asuntos Rurales, el gasto semanal promedio por persona en alimentos y bebidas en el Reino Unido alcanzó 47,19 GBP para el año fiscal que finalizó en 2024, lo que refleja una mayor demanda de productos convenientes, como los geles energéticos Clif infusionados con extractos de arándano para beneficios funcionales [1]. Además, los avances en tecnologías de secado, congelación y procesamiento de ingredientes están mejorando la estabilidad de los productos y ampliando el potencial de aplicación de los ingredientes a base de fruta en alimentos envasados. El creciente énfasis en formulaciones de etiqueta limpia e ingredientes reconocibles también está incentivando a los fabricantes a incorporar componentes de fruta natural, lo que crea oportunidades para los aditivos derivados del arándano en productos alimentarios premium y orientados a la salud.
La Creciente Popularidad de los Productos con Azúcar Reducido Impulsa la Demanda de Sustitutos del Azúcar
La introducción del Impuesto a la Industria de Bebidas Refrescantes en 2018, reforzado mediante auditorías de cumplimiento en 2024, ha influido significativamente en los esfuerzos de reducción de azúcar en el Reino Unido. Según HM Revenue & Customs, el 46% de las unidades de mantenimiento de existencias de bebidas refrescantes contienen ahora menos de 5 gramos de azúcar por 100 mililitros, lo que lleva a los fabricantes a incorporar sustitutos del azúcar que equilibren el atractivo sensorial con los requisitos regulatorios[2]. Este impacto regulatorio se extiende a las industrias de confitería y panadería, donde las empresas están reformulando productos para evitar una posible tributación futura. Esto ha impulsado la demanda de edulcorantes avanzados capaces de lograr reducciones sustanciales de azúcar sin comprometer la integridad del producto. Por ejemplo, el edulcorante de stevia TASTEVA M de Tate and Lyle, lanzado en 2024, ofrece una mejora del 30% en el enmascaramiento del sabor en comparación con los extractos de stevia anteriores, lo que permite a los productores de chocolate y galletas reducir el contenido de azúcar hasta en un 40% manteniendo los perfiles de sabor. De manera similar, EverSweet de Cargill, un Reb M de stevia derivado de la fermentación, ha ganado terreno en aplicaciones de yogur y helado, replicando fielmente la sensación en boca de la sacarosa y facilitando transiciones más suaves en los postres lácteos. Los edulcorantes de alta intensidad como la sucralosa y el acesulfamo-K se utilizan cada vez más en productos de marca propia sensibles al precio, aunque las preferencias de los consumidores por ingredientes de etiqueta limpia limitan su crecimiento en comparación con alternativas de origen vegetal como la stevia y los extractos de fruta del monje. Estas innovaciones integran el cumplimiento normativo con la flexibilidad de formulación, posicionando a los sustitutos del azúcar como esenciales para los productores de alimentos que navegan por la reformulación impulsada por la salud en las categorías de bebidas, confitería, panadería y lácteos.
Creciente Demanda de Alimentos y Bebidas Funcionales
La demanda de los consumidores de alimentos y bebidas funcionales está aumentando, impulsada por un enfoque en beneficios para la salud como la mejora de la salud intestinal, el fortalecimiento de la inmunidad y la gestión de la energía. Esto ha llevado a la integración de aditivos bioactivos, incluidos probióticos, prebióticos y agentes de fortificación, en productos cotidianos. Los fabricantes se están alineando con las preferencias de etiqueta limpia incorporando enzimas y fibras funcionales sin comprometer el sabor o la textura, lo que permite el lanzamiento de productos como yogures favorables para el intestino, cereales fortificados y bebidas energizantes que respaldan las declaraciones de bienestar. Por ejemplo, la fibra prebiótica Humiome de DSM-Firmenich mejora el soporte del microbioma en formulaciones de batidos y barras, ofreciendo beneficios digestivos clínicamente validados mientras mantiene listas de ingredientes naturales. De manera similar, la cepa probiótica LGG de Novonesis se utiliza en bebidas lácteas fortificadas para proporcionar soporte inmunológico específico, abordando las preocupaciones de salud pospandemia y fomentando las compras repetidas. Las enzimas de Novonesis mejoran la biodisponibilidad de nutrientes en leches de origen vegetal al descomponer los antinutrientes, haciendo que las opciones fortificadas sean más efectivas para los consumidores veganos que buscan una mejor absorción de proteínas y vitaminas. Los hidrocoloides como las variantes de pectina de CP Kelco estabilizan las bebidas evitando la separación en shots de energía con alto contenido de fibra y garantizando la estabilidad en estantería para formatos funcionales listos para beber populares en gimnasios y tiendas de conveniencia. Estos aditivos impulsan la innovación en las formulaciones de productos, permitiendo la diferenciación y posicionando los alimentos funcionales como impulsores clave del crecimiento en lácteos, bebidas, panadería y aperitivos.
Cambio del Consumidor hacia Aditivos de Etiqueta Limpia y Naturales en Medio de la Conciencia Sanitaria
La demanda de los consumidores de aditivos de etiqueta limpia y naturales, impulsada por una mayor conciencia sanitaria, está influyendo en las estrategias de reformulación en toda la industria alimentaria del Reino Unido. Las preocupaciones sobre los alimentos ultraprocesados y los aditivos son significativas: una encuesta de 2024 realizada por la Agencia de Normas Alimentarias del Reino Unido indica que el 77% de los encuestados está muy o algo preocupado por los alimentos ultraprocesados o excesivamente procesados, y el 73% expresa preocupaciones similares respecto a los ingredientes y aditivos[3]. Esto ha llevado a empresas como Kerry Group a comprometerse a garantizar que el 70% de su cartera de ingredientes europeos cumpla con los criterios de etiqueta limpia para 2026, impulsado por la demanda de formulaciones transparentes en snacks y comidas preparadas. Los colorantes naturales, como los de la línea EXBERRY de GNT Group elaborados a partir de concentrados de frutas y verduras, están reemplazando a los colorantes azo sintéticos en productos de confitería como gominolas y jaleas, aunque su menor estabilidad al calor requiere ajustes en la producción de productos horneados. La lecitina de girasol, suministrada por empresas como IMCOPA, se utiliza cada vez más como sustituto de la lecitina de soja en chocolates y cremas untables premium, a pesar de una prima de coste del 25%, debido a que evita las asociaciones con organismos genéticamente modificados y las preocupaciones sobre alérgenos. En conservantes, el azúcar de caña fermentado y la dextrosa cultivada de Corbion son ahora estándar en productos de panadería premium como los panes de masa madre artesanales, inhibiendo el moho mediante ácidos orgánicos, aunque reducen la vida útil entre un 10 y un 15% en comparación con el propionato de calcio, lo que requiere un envasado optimizado. Los potenciadores de sabor naturales de Sensient, derivados de extractos de levadura, amplifican el umami en sopas bajas en sodio sin perfiles químicos, apoyando la transparencia y las reformulaciones funcionales. Estos cambios subrayan el papel fundamental de los aditivos naturales para abordar las preocupaciones sanitarias de los consumidores y los mandatos regulatorios, manteniendo al mismo tiempo la calidad del producto.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones gubernamentales estrictas sobre aprobación y uso | -0.6% | A nivel nacional, jurisdicción de la Agencia de Normas Alimentarias tras el Brexit | Largo plazo (≥ 4 años) |
| Las percepciones negativas de los aditivos alimentarios impulsan la demanda de alternativas sin aditivos | -0.5% | A nivel nacional, más fuerte en los segmentos orgánicos y premium | Mediano plazo (2-4 años) |
| Volatilidad de la cadena de suministro y de los precios | -0.4% | A nivel nacional, categorías dependientes de importaciones | Corto plazo (≤ 2 años) |
| Costos significativos asociados con la investigación, el desarrollo y la innovación | -0.3% | A nivel nacional, impacto desproporcionado en los proveedores de nivel medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Estrictas Regulaciones Gubernamentales sobre Aprobación y Uso
Los marcos regulatorios del Reino Unido imponen requisitos estrictos sobre la aprobación y el uso de aditivos alimentarios, lo que impacta significativamente en la dinámica del mercado. Estas regulaciones, aplicadas por la Agencia de Normas Alimentarias y los marcos retenidos de la Unión Europea, exigen evaluaciones de seguridad rigurosas, incluidos expedientes toxicológicos exhaustivos y evaluaciones de exposición para aditivos novedosos. Este proceso extiende los plazos de entrada al mercado y requiere ajustes en la formulación. Los conservantes y colores innovadores enfrentan retrasos, mientras que las opciones sintéticas establecidas, como ciertos colorantes azo, están sujetas a eliminaciones progresivas o mandatos de reformulación. Por ejemplo, los fabricantes que utilizan dextrosa cultivada de Danisco (ahora parte de IFF) para la conservación natural en carnes de charcutería deben navegar por los requisitos de notificación previa a la comercialización, lo que genera mayores costos de cumplimiento que afectan desproporcionadamente a los proveedores de tamaño mediano. Los niveles máximos permitidos para edulcorantes de alta intensidad, como la sacarina en bebidas, requieren una mezcla cuidadosa con alternativas aprobadas como los ciclamatos para evitar retiradas de productos. Las especificaciones de pureza post-Brexit para acidulantes, como el ácido cítrico, garantizan la integridad de los aditivos pero ralentizan las cadenas de suministro dependientes de importaciones para productos de panadería y salsas. Las mezclas de enzimas utilizadas en cereales funcionales requieren validaciones de eficacia bajo las normas de nuevos alimentos, vinculando los procesos de aprobación a las inversiones en investigación y desarrollo, lo que favorece a las empresas establecidas con experiencia regulatoria. Estas restricciones en capas canalizan la innovación hacia perfiles naturales preaprobados, como los fermentos de vinagre, equilibrando las salvaguardas de salud pública con las limitaciones al crecimiento del mercado en conservantes, edulcorantes y aditivos funcionales.
Las Percepciones Negativas de los Aditivos Alimentarios Impulsan la Demanda de Alternativas sin Aditivos
Las preocupaciones de los consumidores sobre la seguridad y la naturalidad de los aditivos alimentarios están influyendo en las decisiones de compra, impulsando la demanda de alternativas sin aditivos. Los conservantes sintéticos, los colores y los potenciadores de sabor son percibidos cada vez más como artificiales o potencialmente dañinos, lo que lleva a las marcas a destacar etiquetas de "sin aditivos" en productos como aperitivos, bebidas y comidas preparadas. Esta tendencia se alinea con el movimiento de etiqueta limpia, donde el escepticismo sobre los números E, alimentado por informes mediáticos sobre posibles riesgos para la salud, ha llevado a grandes minoristas como Tesco y Sainsbury's a priorizar las ofertas de marca propia sin aditivos, reduciendo la cuota de mercado de las formulaciones tradicionales. Por ejemplo, las marcas que adoptan conservantes a base de vinagre, como los de Mantrol de Kemin, en lugar de sorbatos, deben enfatizar la "conservación natural" para abordar las preocupaciones de los consumidores, lo que requiere mayores inversiones en marketing para mejorar la transparencia. Las categorías con alto contenido de emulsionantes, como la margarina, también se ven afectadas, con opciones sin palma a base de girasol de AAK ganando terreno sobre las lecitinas estándar debido a las preocupaciones de los consumidores sobre el procesamiento, a pesar de la equivalencia funcional. De manera similar, las aplicaciones de hidrocoloides en salsas enfrentan desafíos, con la pectina comercializada como "derivada de frutas" para evitar el estigma relacionado con los aditivos en kétchups premium, aunque los costos más altos impactan en los márgenes de los productores de volumen. Los potenciadores de sabor como los extractos de levadura se están utilizando para replicar perfiles de glutamato monosódico sin asociaciones sintéticas, aunque las afirmaciones completamente libres de aditivos dominan los estantes premium, presionando a los proveedores para que innoven soluciones de etiqueta limpia en panadería, lácteos y alimentos de conveniencia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Sustitutos del Azúcar Superan a los Edulcorantes a Granel a Pesar de una Base Menor
Se proyecta que los edulcorantes a granel mantendrán una participación de mercado del 45,02% en 2025, permaneciendo dominantes debido a su rentabilidad y versatilidad funcional en productos horneados, proporcionando volumen y sensación en boca que los sustitutos a menudo no logran. Sin embargo, su crecimiento es más lento que el promedio del mercado a medida que los mandatos de reducción de azúcar se vuelven más estrictos, lo que lleva a los formuladores a adoptar mezclas que incorporan sustitutos para lograr el cumplimiento sin una reformulación total. La fibra de guisante Vitessence de Ingredion sirve como agente de relleno parcial, mejorando la textura en galletas bajas en azúcar mientras satisface las demandas de etiqueta limpia, reduciendo aún más la dependencia de los edulcorantes a granel puros. Además, los sustitutos del azúcar están experimentando un crecimiento significativo, superando a los edulcorantes a granel a pesar de su menor base de mercado. Este crecimiento está impulsado por los fabricantes que abordan los requisitos regulatorios, como el Gravamen a la Industria de Bebidas Refrescantes, y reformulan productos en las categorías de confitería y panadería. Los edulcorantes de alta intensidad y novedosos permiten una reducción sustancial del azúcar preservando el sabor y la textura. Las enzimas lactasa de Novonesis respaldan aún más esta tendencia al facilitar la producción de productos lácteos sin lactosa con contenido reducido de azúcar, integrando soluciones enzimáticas en estrategias más amplias de sustitutos del azúcar.
Se prevé que los sustitutos del azúcar crezcan a una tasa de crecimiento anual compuesta del 6,63% de 2026 a 2031, impulsados por innovaciones que replican el rendimiento sensorial en productos de confitería reformulados como chicles y chocolates, con sustitutos como la alulosa que ofrecen caramelización sin calorías adicionales. Los hidrocoloides, incluida la goma xantana y la carragenina, estabilizan salsas y aderezos en comidas preparadas, garantizando la viscosidad bajo condiciones de calor y cizallamiento. Los sabores y potenciadores alimentarios se están expandiendo junto con las bebidas funcionales, enmascarando las notas desagradables de los probióticos y las proteínas vegetales mientras realzan los sabores naturales de frutas. Los colorantes alimentarios están evolucionando hacia alternativas naturales como los concentrados EXBERRY de GNT Group, alineándose con las tendencias de etiqueta limpia. Los agentes antiaglomerantes siguen siendo esenciales para las sopas en polvo y las mezclas de condimentos, garantizando la fluidez en condiciones de humedad, con los agentes a base de sílice de Brenntag como ejemplo de su utilidad.



Por Fuente: Los Aditivos Naturales Ganan Participación a Medida que los Mandatos de Etiqueta Limpia se Aceleran
Los aditivos sintéticos, que representaron el 64,45% de la participación de mercado en 2025, continúan dominando debido a las ventajas de costo y el rendimiento funcional superior en aplicaciones de alto volumen como los refrescos carbonatados y los productos de panadería de temperatura ambiente. Sin embargo, las crecientes presiones de los minoristas y los avances en las alternativas naturales están reduciendo gradualmente la brecha de rendimiento, desafiando el dominio de las opciones sintéticas. Además, los aditivos naturales están ganando prominencia a medida que los mandatos de etiqueta limpia impulsan la demanda de carteras de ingredientes transparentes. Los minoristas están priorizando cada vez más las opciones de origen vegetal, microbiano y derivadas de la fermentación sobre los aditivos sintéticos tradicionales. Este cambio se alinea con las preferencias de los consumidores de evitar los números E y apoya el desarrollo de líneas de productos premium en bebidas y aperitivos con etiquetado orientado a la salud. Por ejemplo, la vainillina derivada de la fermentación de DSM-Firmenich ofrece un sabor auténtico sin precursores sintéticos, reforzando las afirmaciones naturales en rellenos de panadería y helados.
Se proyecta que los aditivos naturales crezcan a una tasa de crecimiento anual compuesta del 6,89% de 2026 a 2031, superando a las alternativas sintéticas a medida que los mandatos regulatorios impulsan la reorientación de las carteras en todas las categorías. Las innovaciones están abordando las compensaciones de rendimiento asociadas con las fuentes naturales. Por ejemplo, el Reb M de stevia EverSweet de Cargill, producido mediante fermentación de precisión, ofrece el perfil de sabor de la sacarosa sin los requisitos de tierra agrícola de la stevia de hoja, convirtiéndolo en una solución escalable para bebidas y confecciones bajas en azúcar. De manera similar, los extractos de antocianina estabilizados de Sensient mejoran la vivacidad en estantería de los colores naturales, abordando desafíos como el desvanecimiento bajo la luz ultravioleta. El extracto de romero, un antioxidante natural popular, se combina con agentes enmascaradores para mitigar los sabores desagradables en aplicaciones neutras, mientras que la lecitina de girasol está reemplazando a la lecitina de soja en chocolate y cremas untables para evitar asociaciones con organismos genéticamente modificados. A pesar de su mayor costo y menor eficiencia de emulsificación, la lecitina de girasol está ganando favor en cremas untables premium sin alérgenos producidas por chocolateros.
Por Aplicación: Las Bebidas Lideran el Crecimiento a Medida que se Multiplican los Lanzamientos Funcionales y Bajos en Azúcar
Se anticipa que la panadería y confitería representará una participación de mercado del 29,78% en 2025, impulsada por su dependencia de emulsionantes, enzimas y edulcorantes a granel. Estos aditivos desempeñan un papel fundamental en la extensión de la vida útil y la mejora de la textura en productos de temperatura ambiente. Garantizan la suavidad de la miga y la masticabilidad en galletas de gran consumo, vinculando su dominio en volumen a la funcionalidad rentable en medio de un consumo estable de alimentos procesados. Se proyecta que las bebidas crezcan a una tasa de crecimiento anual compuesta del 6,27% de 2026 a 2031, emergiendo como la aplicación de más rápido crecimiento. Este crecimiento está impulsado por el uso creciente de aditivos que enmascaran el amargor en colas endulzadas con stevia y tés infundidos con probióticos. El segmento se beneficia de la demanda impulsada por el comercio electrónico de mezcladores bajos en calorías y se alinea con la creciente popularidad de las bebidas funcionales y bajas en azúcar. Los esfuerzos de reformulación en formatos listos para beber respaldan aún más este crecimiento, con marcas que mejoran los shots para la salud intestinal y las aguas energéticas sin comprometer el refresco. Por ejemplo, los emulsionantes de Palsgaard estabilizan los batidos de proteínas con alto contenido de fibra, garantizando una sensación cremosa en boca y una vida útil prolongada para las bebidas orientadas al gimnasio.
Los lácteos y postres utilizan hidrocoloides y enzimas para satisfacer las demandas cambiantes de los consumidores. Las preparaciones de lactasa de Novonesis permiten la producción de leche sin lactosa sin sacrificar la dulzura, mientras que las cepas probióticas de empresas como Symrise e IFF se incorporan en yogures premium para retener la textura y mejorar el sabor para los consumidores intolerantes a la lactosa. La carne y los productos cárnicos dependen de conservantes y antioxidantes para extender la vida útil, con extractos naturales de Archer Daniels Midland que retrasan la oxidación lipídica y apoyan ciclos de distribución más largos. Las sopas, salsas y aderezos demandan emulsionantes y agentes antiaglomerantes para mantener la estabilidad durante la distribución prolongada, mientras que otras aplicaciones, incluidos los alimentos para mascotas, los nutracéuticos y las fórmulas infantiles, mantienen un crecimiento constante a través de la conservación básica y la fortificación.
Análisis Geográfico
El mercado de aditivos alimentarios en el Reino Unido refleja un marco regulatorio moldeado por los desarrollos posteriores al Brexit. Si bien el país se ha distanciado de los marcos de la Unión Europea, mantiene la alineación en los estándares de seguridad esenciales. La vía de aprobación independiente de la Agencia de Normas Alimentarias, introducida en 2024, ha generado costes de doble cumplimiento para los proveedores multinacionales que operan en ambos mercados. Sin embargo, el sistema integra expedientes de seguridad retenidos de la Unión Europea para agilizar las aprobaciones de aditivos establecidos, como conservantes y emulsionantes. Las empresas que obtienen autorizaciones tempranas para aditivos innovadores, incluidos los edulcorantes derivados de la fermentación, obtienen una ventaja competitiva en la reformulación de bebidas y snacks bajos en azúcar, posicionándose por delante en el mercado.
Los centros urbanos como el Gran Londres, Mánchester y Birmingham impulsan la demanda debido a sus densas poblaciones y la prominencia de los canales de comercio minorista de conveniencia y de comestibles en línea. Estos factores requieren aditivos que mejoren la vida útil y mantengan la calidad del producto en redes de distribución complejas. Los estabilizantes como los hidrocoloides se utilizan ampliamente en comidas preparadas, mientras que los antioxidantes son fundamentales para los sándwiches refrigerados. Los desafíos logísticos urbanos han aumentado la demanda de conservantes de alto rendimiento, como los ofrecidos por Kemin, que previenen el deterioro durante la entrega de última milla. Las marcas en estas regiones dependen de dichos aditivos para garantizar una disponibilidad constante de productos en tiendas de calle y plataformas en línea.
En contraste, Escocia y Gales muestran una adopción más lenta de productos premium de etiqueta limpia, influenciada por ingresos familiares más bajos y una preferencia por las formulaciones tradicionales en productos básicos de panadería y confitería. Sin embargo, las áreas urbanas como Edimburgo y Cardiff se alinean con las tendencias más amplias en el consumo de bebidas funcionales, donde los sabores naturales se utilizan para enmascarar notas desagradables en bebidas probióticas. Los cambios graduales en las preferencias regionales son evidentes, con conservantes que apoyan la vida útil extendida en productos lácteos orientados al valor y nichos urbanos premium que impulsan la adopción de colorantes naturales, como los extractos de remolacha, para coberturas de yogur. Además, la alineación de Irlanda del Norte con las regulaciones de la Unión Europea bajo el Marco de Windsor permite a los proveedores de ingredientes acceder tanto a los mercados del Reino Unido como de la Unión Europea desde una única base de producción. Sin embargo, este beneficio se ve atenuado por el menor tamaño del mercado de la región y la limitada capacidad de fabricación local.
Panorama regulatorio
Los controles de aditivos alimentarios en Gran Bretaña son administrados por la Food Standards Agency (FSA) y Food Standards Scotland (FSS), y la lista de productos permitidos y las condiciones de uso se mantienen en el registro oficial de productos regulados. Desde el 1 de abril de 2025, el proceso de autorización y mantenimiento ha pasado de actualizaciones frecuentes mediante instrumentos legales (Statutory Instruments) a un mecanismo basado en decisiones ministeriales registrado en el registro público, lo que exige a los fabricantes y proveedores supervisar las actualizaciones del registro como fuente principal de información fiable sobre autorizaciones y especificaciones de aditivos.
El sistema en el Reino Unido continúa basándose en los principios del marco asimilado de la Unión Europea (incluidas las normas establecidas originalmente en los Reglamentos de la Unión Europea 1333/2008 y 1331/2008), al tiempo que elimina a los organismos de la Unión Europea de la cadena de aprobación. En febrero de 2026, los ministros aprobaron la autorización del E 960b(ii) (un glucósido de esteviol) y reafirmaron las condiciones de uso y especificaciones para los glucósidos de esteviol (E 960a a E 960c) en el registro oficial, reforzando el papel activo de los ingredientes de reducción de azúcar en el proceso regulatorio.
Análisis de la cadena de valor
La cadena de valor de los aditivos alimentarios del Reino Unido es predominantemente de empresa a empresa (B2B), comenzando con materias primas agrícolas y de base biológica aguas arriba (azúcar, maíz, semillas oleaginosas, cítricos y otros botánicos) e intermedios químicos para determinados aditivos sintéticos. Los fabricantes de ingredientes y los productores basados en fermentación (edulcorantes, enzimas, dextrosa cultivada, ácidos y fibras funcionales) suministran aditivos estandarizados o sistemas específicos para aplicaciones, que luego son procesados adicionalmente por mezcladores, formuladores y casas de soluciones, particularmente en sabores, sistemas estabilizantes y texturizantes especiales.
La distribución se realiza mediante suministro directo a grandes fabricantes de alimentos y bebidas y a través de distribuidores especializados que atienden a pymes, con servicio técnico, documentación regulatoria y apoyo en formulación integrados a lo largo de la cadena. El cumplimiento normativo y el acceso al mercado están determinados por el registro de productos regulados de Gran Bretaña mantenido por la FSA/FSS, particularmente tras el cambio de abril de 2025 hacia actualizaciones basadas en decisiones ministeriales. A nivel operativo, la logística justo a tiempo y el procesamiento y almacenamiento intensivos en energía generan vulnerabilidades para insumos sensibles a la temperatura o críticos en el tiempo (por ejemplo, preparaciones enzimáticas y ciertos colorantes naturales), lo que hace que la continuidad del suministro y la planificación de inventarios sean diferenciadores clave para los proveedores que atienden cadenas de distribución extendidas por comercio electrónico y cadenas de suministro minorista nacionales.
Panorama Competitivo
El mercado de aditivos alimentarios en el Reino Unido se caracteriza por un nivel moderado de concentración de mercado, con conglomerados globales que mantienen una posición dominante mientras dejan espacio para actores especializados y emergentes. Las principales empresas multinacionales, incluidas Tate and Lyle, Cargill, International Flavors & Fragrances, Inc., Kerry Group y DSM Firmenich, utilizan cadenas de suministro verticalmente integradas y capacidades de fermentación internas para gestionar los costes y garantizar un suministro estable de edulcorantes, texturizantes y sistemas funcionales. Este enfoque permite a los fabricantes de panadería y bebidas del Reino Unido obtener sistemas completos de ingredientes, como mezclas de edulcorantes y almidón o soluciones de sabor y nutrición, en lugar de aditivos individuales. Esta estrategia aumenta los costes de cambio para los clientes y refuerza la influencia de estas empresas en las decisiones de formulación.
Los actores especializados dominan los nichos técnicos, aprovechando su experiencia y carteras regulatorias para crear altas barreras de entrada. Novonesis lidera el segmento de enzimas, ofreciendo sistemas de enzimas de panadería y elaboración de cerveza a medida que mejoran la suavidad del producto y optimizan el manejo de la masa. De manera similar, DSM Firmenich y las líneas de productos de herencia DuPont son actores clave en las enzimas para el procesamiento de lácteos y cárnicos. En el segmento de sabores y modulación del gusto, Givaudan y Symrise proporcionan sistemas de sabores complejos para snacks, bebidas y marcas de origen vegetal, mientras que las soluciones basadas en ácido láctico y las mezclas de vinagre de Corbion respaldan los sistemas de conservación natural utilizados en carnes refrigeradas y comidas preparadas. Los proveedores de nivel medio, que carecen de los recursos de los actores más grandes, se ven cada vez más confinados a aditivos de uso general como edulcorantes a granel y ácido cítrico básico, enfrentando una intensa competencia de precios y una diferenciación limitada.
Las oportunidades de crecimiento se concentran en soluciones de etiqueta limpia que replican el rendimiento sintético en aplicaciones exigentes. Los colorantes naturales estables al calor para bebidas, los emulsionantes derivados de la fermentación para productos de origen vegetal y los sistemas de conservación innovadores están ganando terreno. Empresas como Givaudan, Sensient y Novonesis están desarrollando soluciones alineadas con los estándares de los minoristas, enfatizando atributos como perfiles sin organismos genéticamente modificados y libres de alérgenos. Mientras tanto, los actores disruptivos con sede en el Reino Unido están explorando texturizantes de proteína vegetal y colorantes naturales derivados de algas, aunque su limitada escala de producción y los desafíos regulatorios restringen su impacto a las líneas de productos premium, dejando el negocio de volumen a las multinacionales establecidas.
Líderes de la Industria de Aditivos Alimentarios del Reino Unido
-
Tate & Lyle PLC
-
Kerry Group PLC
-
Cargill Incorporated
-
Archer Daniels Midland Company
-
International Flavors & Fragrances, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las ampliaciones de capacidad y las mejoras de capacidades en la fabricación de ingredientes naturales y de etiqueta limpia están ampliando el conjunto de oportunidades del Reino Unido en sabores, colores y mezclas especializadas. En febrero de 2026, I.T.S anunció una inversión de 10 millones de GBP en una nueva planta de fabricación en Hungerford para sabores naturales, con un plan declarado de escalar sustancialmente la producción de líquidos y polvos, y en marzo de 2026 Ulrick & Short inauguró unas instalaciones de producción e innovación de 25.000 pies cuadrados centradas en mezclas sin alérgenos y desarrollo interno. En junio de 2026, Plant-Ex Ingredients puso en marcha una nueva planta de producción en Bristol dentro de un programa de infraestructura de 4 millones de GBP, duplicando la capacidad de producción nacional de sabores y colores de origen vegetal para respaldar plazos de entrega más cortos y el abastecimiento con base en el Reino Unido para programas de reformulación.
La actividad regulatoria y de reformulación de productos sigue concentrando la demanda en sistemas de reducción de azúcar y sistemas funcionales que puedan escalarse bajo las autorizaciones de Gran Bretaña. La actividad de autorización ministerial de febrero de 2026 en torno a los glucósidos de esteviol (E 960b(ii) y la reformulación de las especificaciones de E 960a a E 960c) proporciona una vía concreta, basada en el registro, para la reformulación relacionada con la estevia, vinculada a las necesidades de reformulación en bebidas y confitería. También existen oportunidades en modelos de servicio integrados (laboratorios piloto, cocinas de aplicación y control de calidad integrado junto a la producción), que ayudan a los fabricantes a sustituir aditivos sintéticos por alternativas naturales mientras gestionan el control de alérgenos, la estabilidad y los requisitos de vida útil en panadería, bebidas y platos preparados.
Desarrollos recientes del sector
- Junio de 2026: Tate & Lyle recibió la certificación NutraStrong Prebiotic Verified para cuatro líneas de productos de fibra prebiótica, incluidas PROMITOR Soluble Fibre y STA-LITE Polydextrose. La certificación respalda las necesidades de formulación y etiquetado de los clientes en programas de fortificación con fibra, reforzando la diferenciación en los sistemas de ingredientes funcionales suministrados a fabricantes de alimentos y bebidas del Reino Unido y de la región.
- Octubre de 2025: JPL Flavours inauguró una nueva sede en Bromborough, Wirral, respaldada por una inversión de 11 millones de GBP y unas instalaciones de 75.000 pies cuadrados. La ampliación aumentó la capacidad de producción y refuerza la capacidad de la empresa para atender la demanda de reformulación del Reino Unido en sabores y soluciones de sabor, incluidos perfiles de etiqueta más limpia para marcas convencionales y premium.
- Octubre de 2024: Revyve se asoció con Daymer Ingredients para introducir ingredientes texturizantes a base de levadura, incluidas soluciones de sustitución de huevo, en el Reino Unido. El acuerdo de distribución mejoró el acceso de los fabricantes del Reino Unido a texturizantes naturales y respalda el desarrollo de productos en panadería y alimentos preparados, donde la textura, el control de costes y la simplificación del etiquetado son prioridades simultáneas.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado se define como el valor de los aditivos alimentarios vendidos para su uso en la fabricación de alimentos y bebidas en el Reino Unido con el fin de mejorar o mantener la seguridad, la frescura, el sabor, la textura y la apariencia, medido en USD a nivel de ingrediente.
Exclusiones del alcance: No incluye aditivos para alimentación animal, materiales de embalaje ni ingredientes alimentarios más amplios que no se utilicen principalmente como aditivos.
Descripción General de la Segmentación
- Por Tipo de Producto
- Conservantes
- Edulcorantes a Granel
- Sustitutos del Azúcar
- Emulsionantes
- Agentes Antiaglomerantes
- Enzimas
- Hidrocoloides
- Sabores y Potenciadores Alimentarios
- Colorantes Alimentarios
- Acidulantes
- Por Fuente
- Natural
- Sintético
- Por Aplicación
- Panadería y Confitería
- Lácteos y Postres
- Bebidas
- Carne y Productos Cárnicos
- Sopas, Salsas y Aderezos
- Otras Aplicaciones
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza construyendo una base de hechos sobre la producción de alimentos procesados en el Reino Unido, las tendencias de uso de ingredientes y la dependencia de las importaciones, para luego mapearla con las categorías de aditivos realmente utilizados en la fabricación. Nos apoyamos en fuentes públicas como las estadísticas gubernamentales del Reino Unido y comunicados comerciales, la Agencia de Normas Alimentarias y Eurostat para verificaciones cruzadas sobre flujos de producción y comercio.
También revisamos normas y referencias científicas para confirmar cómo se definen y aplican los aditivos, incluidas las publicaciones de la EFSA, el Codex Alimentarius y revistas científicas de alimentación revisadas por pares. Los informes anuales de las empresas, las presentaciones a inversores y la cobertura de prensa de fuentes reconocidas ayudan a validar el enfoque de producto y la dirección de los precios. Cuando es necesario, se utilizan suscripciones de pago que cubren las finanzas empresariales e inteligencia de negocio, bases de datos de patentes y datos de importación y exportación a nivel de envío para verificar la presencia de proveedores y la intensidad del comercio. Las fuentes aquí enumeradas son meramente ilustrativas, y se utilizan referencias adicionales durante la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Los insumos primarios provienen de entrevistas y encuestas estructuradas con proveedores de aditivos, distribuidores de ingredientes y fabricantes de alimentos y bebidas, de modo que los supuestos del trabajo documental se contrastan con el comportamiento real de compra y formulación en todo el Reino Unido. También conversamos con responsables técnicos y regulatorios para confirmar qué tipos de aditivos están siendo sustituidos, qué impulsa la reformulación y cómo se trasladan los movimientos de precios a lo largo de la cadena de suministro del Reino Unido.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directivos ejecutivos (CXO): 13% |
| Nivel medio: 59% | Lderes funcionales/de unidad: 37% |
| Actores más pequeños: 15% | Gerentes: 50% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento se construye principalmente mediante un enfoque descendente en el que la demanda del Reino Unido se reconstruye a partir de señales de producción de alimentos y bebidas procesados, tasas de inclusión de aditivos por aplicaciones clave y la intensidad del comercio para las categorías de aditivos relevantes. Una vez formado el conjunto de demanda, se valora utilizando rangos de precios de venta promedio a nivel de categoría, validados mediante entrevistas y verificados frente a los movimientos observados en los costos de los insumos.
Para corroborar los totales, también realizamos aproximaciones selectivas ascendentes para una muestra de categorías de aditivos, consolidando la presencia de proveedores, estimando volúmenes mediante verificaciones de canales y aplicando puntos de precio muestreados, ajustando solo cuando las dos perspectivas difieren de una manera que podemos explicar. Los insumos típicos del modelo incluyen volúmenes de panadería procesada y confitería, tendencias de producción de bebidas, dirección de la producción de carne y lácteos, actividad de reformulación vinculada a la reducción de azúcar y sal, y la división entre aditivos naturales y sintéticos, ya que esto modifica la combinación de precios efectiva.
Para las previsiones, utilizamos análisis de escenarios, dado que la reformulación impulsada por la regulación y el consumidor puede cambiar la combinación más rápido que los volúmenes en algunos años. Las tasas de crecimiento están guiadas por la producción esperada de alimentos procesados, el ritmo de sustitución hacia variantes naturales y la normalización esperada de precios tras los ciclos de materias primas. Cuando falta evidencia ascendente para nichos de aditivos más pequeños, cubrimos las brechas utilizando cuotas de aplicación y bandas de precios conservadoras, y las revisamos durante las llamadas de validación.
Ciclo de Validación y Actualización de Datos
La validación se realiza comparando el resultado del modelo con señales independientes, como la dirección del comercio del Reino Unido para las categorías de aditivos relevantes, las tendencias de fabricación de alimentos procesados y el gasto implícito en aditivos por tonelada de alimento terminado para las principales aplicaciones. Los valores atípicos se señalan y, a continuación, se vuelven a verificar los supuestos que los sustentan, lo que a menudo conduce a una llamada de seguimiento o a una revisión más profunda de la lógica de precios y combinación.
Antes de la aprobación final, el trabajo se revisa en múltiples etapas para que la coherencia de las unidades, el momento de la divisa y los movimientos interanuales tengan sentido y se alineen con las condiciones de mercado conocidas. El informe se actualiza anualmente, y se añaden actualizaciones intermedias cuando se producen cambios materiales, como cambios regulatorios importantes o movimientos bruscos en los precios de las materias primas. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la visión actualizada más reciente.
Estimación del Mercado de Aditivos Alimentarios del Reino Unido de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los valores de mercado publicados para los aditivos alimentarios del Reino Unido suelen variar porque los autores delimitan el mercado de manera diferente, eligen distintos años base y aplican diferentes supuestos de precios y combinación. Las diferencias también pueden deberse a si las estimaciones rastrean únicamente las ventas a nivel de ingrediente o si incorporan grupos de ingredientes adyacentes y servicios relacionados.
La principal brecha proviene de si se contabilizan clases de ingredientes adyacentes, como productos químicos alimentarios más amplios o servicios de ayuda al procesamiento, donde Mordor Intelligence limita el alcance a las categorías de aditivos alimentarios utilizados en la fabricación de alimentos y bebidas del Reino Unido y los valora a nivel de ingrediente con tasas de inclusión a nivel de aplicación y bandas de precios validadas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,05 mil millones de USD (2025) | |
| Consultora Global A | 2,84 mil millones de USD (2024) | Utiliza un año de valoración anterior y una ventana de previsión diferente, y el extracto público no aclara si todas las subcategorías de aditivos y las tasas de inclusión a nivel de aplicación se tratan de manera coherente en todo el Reino Unido. |
| Editor de Datos Sectoriales B | 3,00 mil millones de USD (2026) | Abarca un alcance más amplio de productos químicos para alimentos y bebidas y puede incluir servicios relacionados de procesamiento o análisis, lo que puede elevar el valor incluso si el consumo exclusivo de aditivos no varía, y la estimación se presenta como un rango en lugar de un punto único. |
La dispersión entre las cifras se explica en gran medida por las elecciones de alcance y la selección del año, seguidas de cómo se gestionan los precios y la combinación cuando las cuotas de aditivos naturales y sintéticos cambian. Al mantener los insumos vinculados a conjuntos de demanda de fabricación observables en el Reino Unido y verificar las bandas de precios mediante conversaciones con la industria, buscamos que el número final sea trazable y reproducible.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de aditivos alimentarios del Reino Unido en 2026?
El mercado está valorado en USD 3.210 millones en 2026 y se prevé que crezca a una CAGR del 5,27% hasta 2031.
¿Qué tipo de producto crece más rápido?
Los sustitutos del azúcar registrarán una CAGR del 6,63% entre 2026 y 2031, superando a los edulcorantes a granel.
¿Por qué los aditivos naturales están ganando participación?
Los aditivos naturales están impulsando los productos de etiqueta limpia, y se espera que las variantes naturales crezcan a una CAGR del 6,89%.
¿Qué segmento de aplicación lidera el crecimiento?
Las bebidas son la aplicación de más rápido crecimiento con una CAGR del 6,27%, impulsada por los lanzamientos de bebidas sin azúcar y funcionales.


 Sus datos están seguros y nunca se venden ni se comparten.
