
英国食品添加物市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
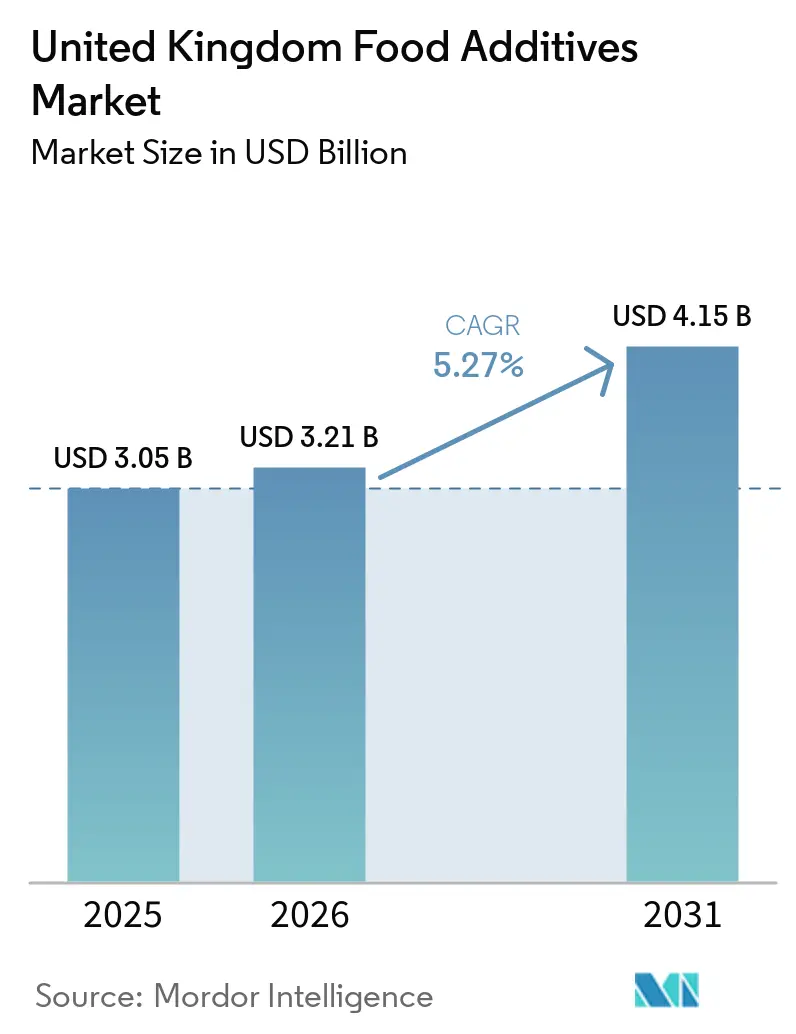
| 基準年の市場規模 (2025) | 3.05 十億米ドル |
| 市場規模 (2026) | 3.21 十億米ドル |
| 市場規模 (2031) | 4.15 十億米ドル |
| 成長率 (2026 - 2031) | 5.27 % |
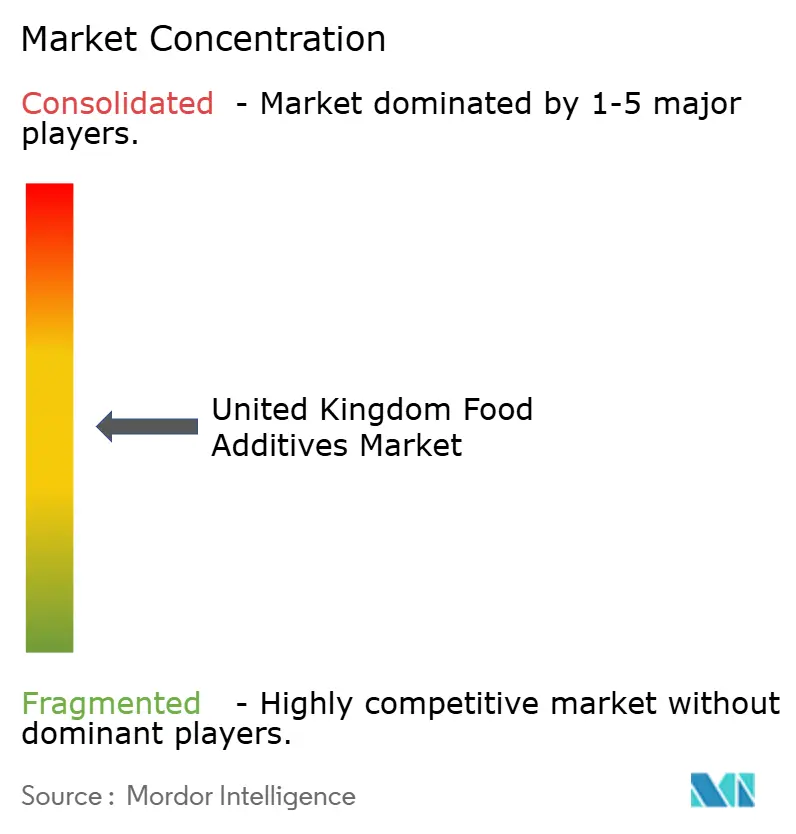
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国食品添加物市場分析
英国食品添加物市場規模は2026年に32.1 ビリオン 米ドルと推定され、2025年の30.5 ビリオン 米ドルから成長し、2031年には41.5 ビリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 5.27%で成長する。この拡大は、ソフトドリンク産業課税制度が砂糖削減を促進し、消費者のEナンバーに対する信頼が低下する中、業界が天然素材ソリューションへと明確に転換していることを反映している。また、eコマースによる食料品の普及が供給チェーンのリードタイムを延ばし、より長い流通サイクルにおいて製品の安全性を維持する保存料の役割が高まっていることも需要増加の要因となっている。発酵能力や農作物契約を持つサプライヤーは原材料価格の変動を緩和できる一方、中堅プレイヤーはステビアやレシチンの価格が急騰した際にはより大きなコスト負担を余儀なくされる。競争の激しさは中程度であり、グローバルな大手企業が、クリーンラベルイノベーションで市場に先行することが多い専門酵素・フレーバーメーカーとシェアを争っている。
主要レポートのポイント
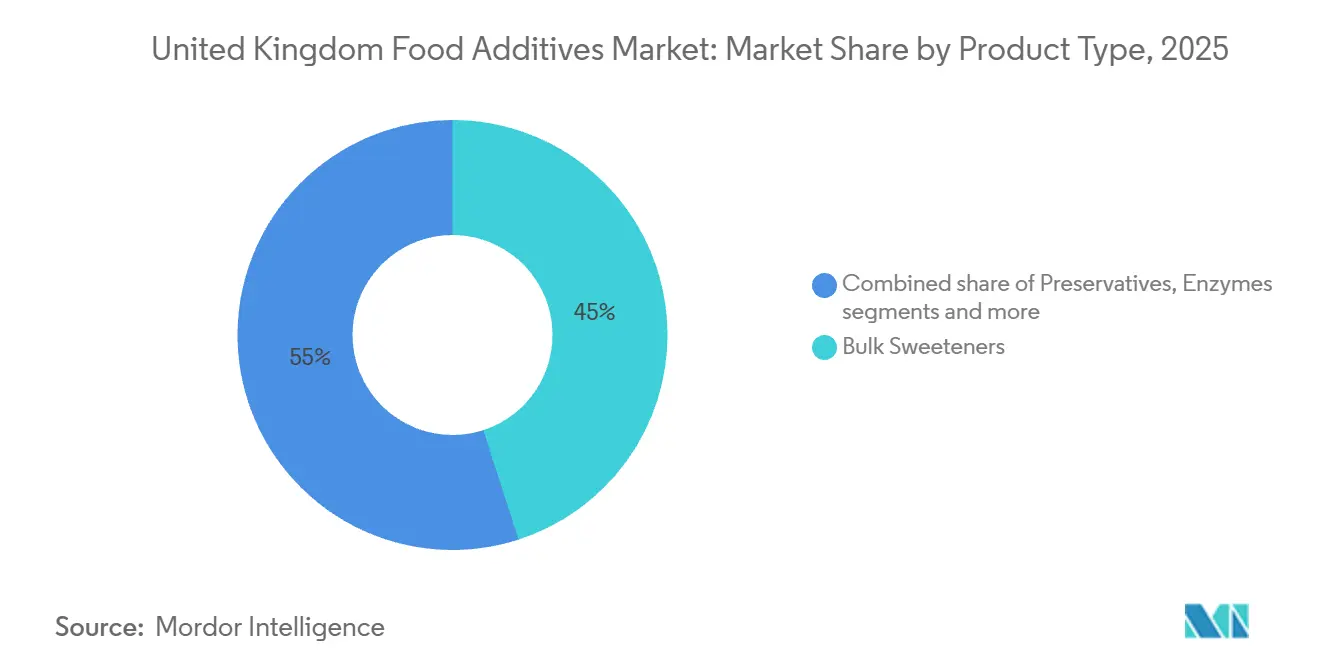
- 製品タイプ別では、バルク甘味料が2025年の英国食品添加物市場シェアの45.02%をリードし、砂糖代替品は2031年にかけてCAGR 6.63%で成長すると予測されています。
- 原料別では、合成添加物が2025年の英国食品添加物市場規模の64.45%を占め、天然品は2031年にかけてCAGR 6.89%で拡大する見込みです。
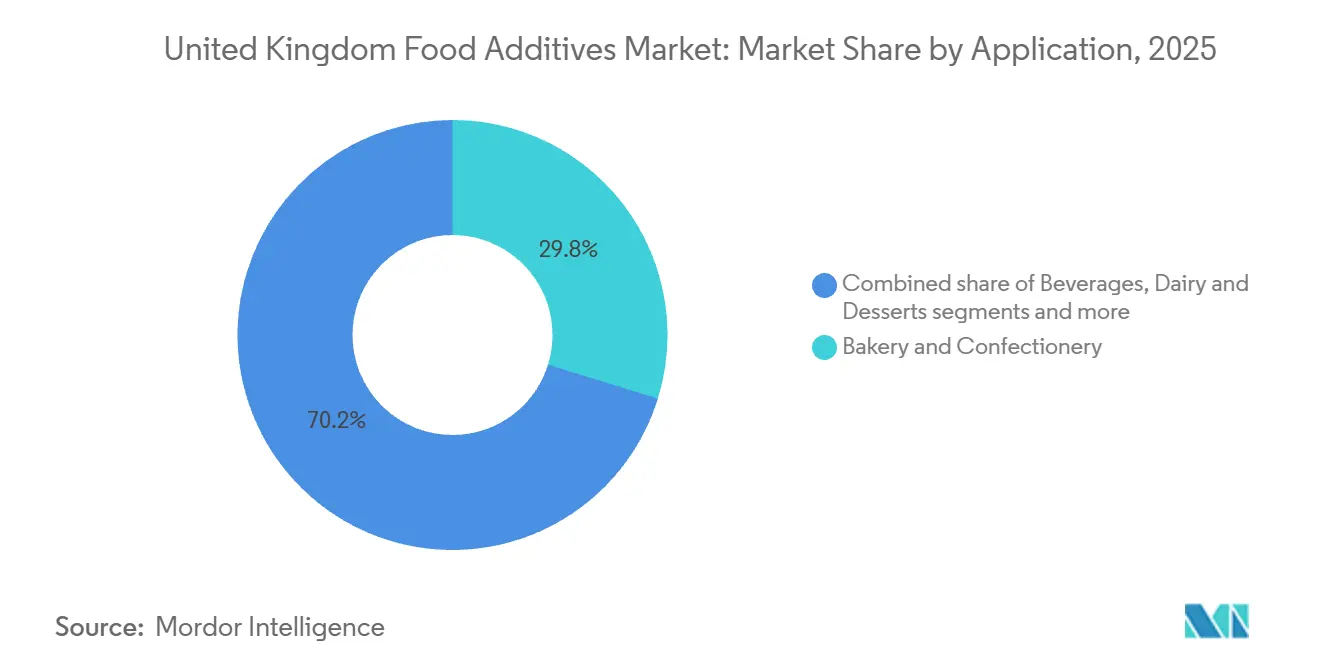
- 用途別では、ベーカリー・菓子類が2025年の英国食品添加物市場規模の29.78%のシェアを獲得しましたが、飲料は2031年にかけてCAGR 6.27%と最も高い成長率を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
英国食品添加物市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 加工食品・利便性食品の急速な成長 | +0.8% | 全国規模、ロンドン大都市圏、マンチェスター、バーミンガムに集中 | 中期(2〜4年) |
| 砂糖削減製品の人気上昇が砂糖代替品の需要を促進 | +1.2% | 全国規模、清涼飲料業界課税制度のコンプライアンスにより加速 | 短期(2年以内) |
| 機能性食品・飲料の需要増加 | +0.9% | 全国規模、健康意識の高い都市部での早期採用 | 中期(2〜4年) |
| 健康意識の高まりの中でクリーンラベル・天然添加物へのシフト | +1.0% | 全国規模、プレミアム小売チャネルで最も顕著 | 長期(4年以上) |
| 製品テクスチャー改善のための特殊乳化剤・テクスチャー剤のイノベーション | +0.6% | 全国規模、ベーカリーおよび乳製品セグメントに集中 | 中期(2〜4年) |
| 即食品における賞味期限延長の需要が保存料を支持 | +0.7% | 全国規模、eコマース食料品の拡大により牽引 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
加工食品およびコンビニエンスフードの急速な成長
加工食品およびコンビニエンスフードの消費拡大が、英国の食品・飲料業界全体においてブルーベリー由来原料への需要を支えている。冷凍ブルーベリー、ドライフルーツ、ピューレ、ジュース濃縮物、パウダーは、風味・栄養価の向上および製品差別化を目的として、ヨーグルト、ベーカリー製品、菓子類、栄養バー、レディ・トゥ・イート・ミールへの配合が増加している。各フォーマットはそれぞれ独自の機能的優位性を持つ:冷凍ブルーベリーは果実品質の保持に寄与し、ドライタイプは賞味期限を延長し、ピューレおよび濃縮物は一貫した風味とテクスチャーを提供する。例えば、Chobaniはギリシャヨーグルトにブルーベリー調製品を配合ており、KINDはスナックバーにドライフルーツ原料を使用することで利便性と栄養上のメリットを両立させている。同様に、Innocent Drinksはスムージーポートフォリオにフルーツベースの配合を活用しており、天然由来原料に対する消費者の関心を反映している。環境・食料・農村地域省によると、英国における食品・飲料への一人当たり平均週間支出額は2024年度末時点で47.19英ポンドに達しており、機能的効果を目的としたブルーベリーエキス配合のClifエナジージェルなど、利便性の高い製品への需要増加を示している [1]。さらに、乾燥・冷凍・原料加工技術の進歩により、製品安定性が向上し、包装食品におけるフルーツベース原料の用途可能性が拡大している。クリーンラベル処方および認知度の高い原料への関心の高まりも、メーカーによる天然果実成分の配合を促進しており、プレミアムおよびルス志向食品においてブルーベリー由来添加物の機会を創出している。
低糖質製品の人気上昇が砂糖代替品への需要を促進
2018年に導入され、2024年のコンプライアンス監査を通じて強化されたソフトドリンク産業課税制度(Soft Drinks Industry Levy)は、英国における砂糖削減の取り組みに大きな影響を与えている。歳入関税庁(HM Revenue and Customs)によると、清涼飲料水の在庫管理単位(SKU)の46%が現在100ミリリットル当たり5グラム未満の糖分しか含んでおらず、メーカーは感覚的な魅力と規制要件のバランスを取る砂糖代替品の採用を余儀なくされている[2]。この規制の影響は菓子・ベーカリー業界にも及んでおり、企業は将来的な課税を回避するために製品の再処方を進めている。これにより、製品の品質を損なうことなく大幅な糖分削減を実現できる高度な甘味料への需要が高まっている。例えば、Tate and Lyleが2024年に発売したTASTEVA Mステビア甘味料は、従来のステビアエキスと比較して30%改善された味のマスキング効果を提供し、チョコレートやビスケットメーカーが風味プロファイルを維持しながら糖分含有量を最大40%削減することを可能にしている。同様に、Cargillの発酵由来レブM(Reb M)ステビアであるEverSweetは、ヨーグルトやアイスクリームへの応用で支持を集めており、ショ糖の口当たりを忠実に再現し、乳製品デザートにおけるスムーズな移行を促進している。スクラロースやアセスルファムKなどの高甘味度甘味料は、コスト重視のプイベートブランド製品においてますます使用されているが、クリーンラベル原料に対する消費者の嗜好により、ステビアやモンクフルーツエキスなどの植物由来代替品と比較してその成長は限定的となっている。これらのイノベーションは規制遵守と処方の柔軟性を統合し、飲料、菓子、ベーカリー、乳製品カテゴリーにわたる健康志向の再処方に取り組む食品メーカーにとって、砂糖代替品を不可欠な存在として位置づけている。
機能性食品・飲料への需要の高まり
腸内環境の改善、免疫力の強化、エネルギー管理などの健康効果への注目を背景に、機能性食品・飲料に対する消費者の需要が増加しています。これにより、プロバイオティクス、プレバイオティクス、強化剤などの生理活性添加物が日常的な製品に組み込まれるようになっています。メーカーは、腸に優しいヨーグルト、強化シリアル、エネルギー補給飲料などの製品の発売を可能にし、ウェルネス訴求をサポートするために、味やテクスチャーを損なうことなく機能性酵素や食物繊維を取り入れることでクリーンラベルの嗜好に対応しています。例えば、DSM-FirmenichのHumiomeプレバイオティクス食物繊維は、スムージーやバーの処方においてマイクロバイオームのサポートを強化し、天然原料リストを維持しながら臨床的に検証された消化器系のメリットを提供しています。同様に、Novonesis由来のLGGプロバイオティクス株は、強化乳製品飲料に使用されて標的を絞った免疫サポートを提供し、パンデミック後の健康への懸念に対応してリピート購入を促進しています。Novonesis由来の酵素は、抗栄養素を分解することで植物性ミルクにおける栄養素の生物学的利用能を改善し、タンパク質とビタミンの吸収改善を求めるビーガン消費者にとって強化オプションをより効果的にしています。CP Kelcoのペクチン変種などのハイドロコロイドは、高食物繊維エナジーショットにおける分離を防ぎ、ジムやコンビニエンスストアで人気の機能性レディトゥドリンク形式の棚安定性を確保することで飲料を安定させています。これらの添加物は製品処方のイノベーションを促進し、差別化を可能にし、乳製品、飲料、ベーカリー、スナック全体で機能性食品を主要な成長ドライバーとして位置づけています。
健康意識の高まりを背景としたクリーンラベルおよび天然添加物へのシフト
健康意識の高まりに後押しされたクリーンラベルおよび天然添加物への消費者需要が、英国の食品業界全体における再処方戦略に影響を与えている。超加工食品や添加物に対する懸念は深刻であり、英国食品基準庁(Food Standards Agency)が2024年に実施した調査によると、回答者の77%が超加工食品または過度に加工された食品について非常に懸念または多少懸念していると回答し、73%が原材料や添加物について同様の懸念を示している[3]。これにより、Kerry Groupのような企業は、スナックやレディミールにおける透明性の高い処方への需要に後押しされ、2026年までに欧州の原料ポートフォリオの70%がクリーンラベル基準を満たすことを確約するに至っている。GNT GroupのEXBERRYラインのような果物・野菜濃縮物由来の天然色素が、フルーツガムやゼリーなどの菓子製品において合成アゾ色素に取って代わりつつあるが、その低い耐熱性により焼き菓子製造における調整が必要となっている。IMCOPAなどの企業が供給するヒマワリレシチンは、遺伝子組み換え生物(GMO)との関連性やアレルゲンへの懸念を回避できることから、25%のコストプレミアムにもかかわらず、プレミアムチョコレートやスプレッドにおける大豆レシチンの代替品としてますます使用されている。保存料においては、Corbionの発酵サトウキビ糖や培養デキストロースが、アルチザンサワードウなどのプレミアムベーカリー製品の標準となっており、有機酸によるカビの抑制効果があるものの、プロピオン酸カルシウムと比較して賞味期限が10〜15%短縮されるため、最適化されたパッケージングが必要となっている。Sensientの酵母エキス由来の天然風味増強剤は、化学的プロファイルを使用せずに低ナトリウムスープのうま味を増幅させ、透明性と機能的な再処方を支援している。これらの変化は、製品品質を維持しながら消費者の健康懸念と規制上の要請に対応する上での天然添加物の重要な役割を浮き彫りにしている。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 承認・使用に関する厳格な政府規制 | -0.6% | 全国規模、ブレグジット後の食品基準庁の管轄 | 長期(4年以上) |
| 食品添加物に対する否定的な認識が添加物フリー代替品への需要を促進 | -0.5% | 全国規模、オーガニックおよびプレミアムセグメントで最も顕著 | 中期(2〜4年) |
| サプライチェーンと価格の変動性 | -0.4% | 全国規模、輸入依存カテゴリー | 短期(2年以内) |
| 研究開発とイノベーションに関連する多大なコスト | -0.3% | 全国規模、中堅サプライヤーへの不均衡な影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
食品添加物の承認・使用に関する厳格な政府規制
英国の規制枠組みは、食品添加物の承認と使用に厳格な要件を課し、市場のダイナミクスに大きな影響を与えています。食品基準庁と欧州連合の維持された枠組みによって施行されるこれらの規制は、新規添加物に対する包括的な毒性学的資料と暴露評価を含む厳格な安全性評価を義務付けています。このプロセスは市場参入のタイムラインを延ばし、処方の調整を必要とします。革新的な保存料や色素は遅延に直面し、特定のアゾ色素などの確立された合成オプションは段階的廃止または再処方の義務に服しています。例えば、デリミートの天然保存のためにDanisco(現在はIFFの一部)の培養デキストロースを使用するメーカーは、市販前通知要件を乗り越えなければならず、中規模サプライヤーに不均衡に影響する高いコンプライアンスコストをもたらしています。飲料中のサッカリンなどの高甘味度甘味料の最大許容レベルは、製品のリコールを避けるためにシクラメートなどの承認された代替品との慎重なブレンドを必要とします。クエン酸などの酸味料に関するブレグジット後の純度仕様は添加物の完全性を確保しますが、ベーカリーおよびソース製品の輸入依存サプライチェーンを遅らせます。機能性シリアルに使用される酵素ブレンドは、新規食品規則の下で有効性の検証を必要とし、承認プロセスを研究開発投資に結びつけ、規制の専門知識を持つ確立された企業に有利に働きます。これらの重層的な制限は、保存料、甘味料、機能性添加物全体で市場成長への制約と公衆衛生の保護のバランスを取りながら、酢発酵などの事前承認された天然プロファイルへのイノベーションを誘導しています。
食品添加物に対するネガティブな認識が無添加代替品への需要を促進
食品添加物の安全性と自然性に関する消費者の懸念が購買決定に影響を与え、添加物フリー代替品への需要を牽引しています。合成保存料、色素、フレーバー強化剤はますます不自然または潜在的に有害と認識されており、ブランドはスナック、飲料、調理済み食品などの製品に「添加物なし」ラベルを強調するよう促されています。このトレンドはクリーンラベル運動と一致しており、潜在的な健康リスクに関するメディア報道によって煽られたEナンバーへの懐疑心が、テスコやセインズベリーズなどの主要小売業者に添加物フリーのプライベートブランド製品を優先させ、従来の処方の市場シェアを低下させています。例えば、ソルビン酸塩の代わりにKeminのMantrolなどの酢ベースの保存料を採用するブランドは、消費者の懸念に対応するために「天然保存」を強調しなければならず、透明性を高めるためにより多くのマーケティング投資が必要となっています。マーガリンなどの乳化剤を多用するカテゴリーも影響を受けており、機能的な同等性にもかかわらず加工に関する消費者の懸念から、AAKのパームフリーひまわりベースのオプションが標準レシチンよりも支持を集めています。同様に、ソースにおけるハイドロコロイドの用途は課題に直面しており、プレミアムケチャップにおける添加物関連の汚名を避けるためにペクチンが「果物由来」として販売されていますが、高いコストが大量生産者のマージンに影響しています。酵母エキスなどのフレーバー強化剤は合成的な関連性なしにグルタミン酸ナトリウムのプロファイルを再現するために使用されていますが、完全な添加物フリーの訴求がプレミアム棚を支配しており、ベーカリー、乳製品、利便性食品全体でクリーンラベルソリューションを革新するようサプライヤーに圧力をかけています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:砂糖代替品はより小さなベースにもかかわらずバルク甘味料を上回る
2025年に45.02%の市場シェアを保持すると予測されるバルク甘味料は、ベーカリー製品においてかさと口当たりを提供するコスト効率と機能的な汎用性により、代替品がしばしば欠く特性を持ちながら支配的な地位を維持しています。しかし、砂糖削減の義務がより厳格になるにつれて成長は市場平均より遅く、処方者は完全な再処方なしにコンプライアンスを達成するために代替品を組み込んだブレンドを採用するよう促されています。IngredionのVitessenceエンドウ豆食物繊維は部分的なかさ増し剤として機能し、クリーンラベルの要求を満たしながら低糖クッキーのテクスチャーを強化し、純粋なバルク甘味料への依存をさらに低下させています。また、砂糖代替品は、より小さな市場ベースにもかかわらずバルク甘味料を上回る著しい成長を見せています。この成長は、清涼飲料業界課税制度などの規制要件に対応し、菓子類やベーカリーカテゴリーで製品を再処方するメーカーによって牽引されています。高甘味度・新規甘味料は、味とテクスチャーを維持しながら大幅な砂糖削減を可能にします。Novonesis由来のラクターゼ酵素は、砂糖含有量を削減したラクトースフリー乳製品の製造を促進することでこのトレンドをさらに支持し、酵素ソリューションをより広い砂糖代替戦略に統合しています。
砂糖代替品は2026年から2031年にかけてCAGR 6.63%で成長すると予測されており、アルロースのような代替品がカロリーを加えずにカラメル化を提供するガムやチョコレートなどの再処方された菓子製品における感覚的なパフォーマンスを再現するイノベーションによって牽引されています。キサンタンガムやカラギーナンなどのハイドロコロイドは、調理済み食品のソースやドレッシングを安定させ、熱とせん断条件下での粘度を確保します。食品フレーバーと強化剤は機能性飲料とともに拡大しており、プロバイオティクスや植物性タンパク質の異臭をマスキングしながら天然フルーツフレーバーを強化しています。食品着色料は、クリーンラベルのトレンドに沿ってGNT GroupのEXBERRY濃縮物などの天然代替品へとシフトしています。固結防止剤は粉末スープや調味料ブレンドに不可欠であり、多湿条件下での流動性を確保しており、Brenntag社のシリカベースの製剤がその有用性を示しています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
原料別:クリーンラベルの義務が加速する中で天然添加物がシェアを獲得
2025年に市場シェアの64.45%を占めた合成添加物は、炭酸清涼飲料や常温ベーカリー製品などの大量生産用途におけるコスト優位性と優れた機能的パフォーマンスにより引き続き支配的な地位を維持しています。しかし、小売業者からの圧力の高まりと天然代替品の進歩により、パフォーマンスのギャップが徐々に縮まり、合成オプションの支配に挑戦しています。さらに、クリーンラベルの義務が透明な原料ポートフォリオへの需要を牽引する中で、天然添加物が注目を集めています。小売業者は従来の合成添加物よりも植物由来、微生物由来、発酵由来のオプションをますます優先しています。このシフトは、Eナンバーを避けたいという消費者の嗜好と一致し、健康志向のラベリングを持つ飲料やスナックのプレミアム製品ラインの開発を支持しています。例えば、DSM-Firmenich由来の発酵バニリンは、合成前駆体なしに本物のフレーバーを提供し、ベーカリーフィリングやアイスクリームにおける天然の訴求を強化しています。
天然添加物は2026年から2031年にかけてCAGR 6.89%で成長すると予測されており、規制上の義務がカテゴリー全体でポートフォリオの再調整を促す中で合成代替品を上回るペースで成長しています。イノベーションは天然原料に関連するパフォーマンスのトレードオフに対処しています。例えば、精密発酵によって製造されたカーギルのエバースウィートReb Mステビアは、葉ベースのステビアの農地要件なしにスクロースの味プロファイルを提供し、低糖飲料や菓子類のスケーラブルなソリューションとなっています。同様に、Sensient由来の安定化アントシアニン抽出物は天然色素の棚での鮮やかさを強化し、紫外線下での退色などの課題に対処しています。人気の天然酸化防止剤であるローズマリー抽出物は、中性用途での異臭を軽減するためにマスキング剤と組み合わせられ、ひまわりレシチンは遺伝子組み換え生物との関連を避けるためにチョコレートやスプレッドで大豆レシチンに取って代わっています。より高いコストと低い乳化効率にもかかわらず、ひまわりレシチンはチョコレート職人が製造するアレルゲンフリーのプレミアムスプレッドで支持を集めています。
用途別:機能性・低糖製品の発売が増加する中で飲料が成長をリード
ベーカリー・菓子類は2025年に29.78%の市場シェアを占めると予測されており、乳化剤、酵素、バルク甘味料への依存によって牽引されています。これらの添加物は常温食品の賞味期限延長とテクスチャー強化において重要な役割を果たしています。大量市場のビスケットにおけるパンくずの柔らかさと噛み応えを確保し、安定した加工食品消費の中でコスト効率の高い機能性に対する量的支配を結びつけています。飲料は2026年から2031年にかけてCAGR 6.27%で成長すると予測されており、最も成長の速い用途として台頭しています。この成長は、ステビア甘味コーラやプロバイオティクス入り紅茶における苦みをマスキングする添加物の使用増加によって牽引されています。このセグメントは低カロリーミキサーに対するeコマース主導の需要から恩恵を受け、機能性・低糖飲料の人気上昇と一致しています。レディトゥドリンク形式の再処方の取り組みがこの成長をさらに支持しており、ブランドは爽快感を損なうことなく腸内環境改善ショットやエナジーウォーターを強化しています。例えば、Palsgaard由来の乳化剤は高食物繊維プロテインシェイクを安定させ、ジム向け飲料のクリーミーな口当たりと延長された賞味期限を確保しています。
乳製品・デザートは進化する消費者の需要を満たすためにハイドロコロイドと酵素を活用しています。Novonesis由来のラクターゼ製剤は甘みを犠牲にすることなくラクトースフリーミルクの製造を可能にし、SymriseやIFFなどの企業由来のプロバイオティクス株は乳糖不耐症の消費者のためにテクスチャーを維持しフレーバーを強化するためにプレミアムヨーグルトに組み込まれています。食肉・食肉製品は賞味期限延長のために保存料と酸化防止剤に依存しており、Archer Daniels Midland由来の天然抽出物が脂質酸化を遅らせ、より長い流通サイクルをサポートしています。スープ、ソース、ドレッシングは長期流通中の安定性を維持するために乳化剤と固結防止剤を必要とし、ペットフード、栄養補助食品、乳児用調製粉乳を含むその他の用途は基本的な保存と強化によって安定した成長を維持しています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
地理的分析
英国の食品添加物市場は、ブレグジット後の展開によって形成された規制の枠組みを反映している。英国は欧州連合(EU)の枠組みから乖離しているものの、本質的な安全基準については整合性を維持している。2024年に導入され食品基準庁(Food Standards Agency)の独自承認経路により、両市場で事業を展開する多国籍サプライヤーにとって二重コンプライアンスコストが生じている。しかし、このシステムは保存料や乳化剤などの既存添加物の承認を合理化するために、EUの安全性評価書類を統合している。発酵由来甘味料などの革新的な添加物について早期認可を取得した企業は、低糖質飲料やスナックの再処方において競争上の優位性を獲得し、市場において先行的な地位を確立している。
グレーター・ロンドン、マンチェスター、バーミンガムなどの都市部は、人口密度の高さとコンビニエンスリテールおよびeコマース食料品チャネルの普及により需要を牽引している。これらの要因により、複雑な流通ネットワーク全体で賞味期限を延長し製品品質を維持する添加物が必要とされている。ハイドロコロイドなどの安定剤はレディミールに広く使用されており、抗酸化剤はチルドサンドイッチに不可欠である。都市部の物流上の課題により、ラストマイル配送中の腐敗を防ぐKemin社が提供するような高性能保存料への需要が高まている。これらの地域のブランドは、ハイストリートの店舗やオンラインプラットフォームにおける一貫した製品供給を確保するためにこれらの添加物に依存している。
一方、スコットランドとウェールズでは、世帯収入の低さとベーカリーや菓子の定番製品における伝統的な処方への嗜好の影響を受け、プレミアムクリーンラベル製品の普及が遅れている。しかし、エジンバラやカーディフなどの都市部は、プロバイオティクス飲料のオフノートをマスキングするために天然香料が使用される機能性飲料消費の広範なトレンドと一致している。地域的な嗜好の段階的な変化が見られ、保存料がバリュー志向の乳製品における賞味期限の延長を支援し、プレミアム都市部のニッチ市場がヨーグルトトッピング用のビーツエキスなどの天然色素の採用を牽引している。さらに、ウィンザー枠組みの下でEU規制に整合している北アイルランドは、原料サプライヤーが単一の生産拠点から英国とEUの両市場にアクセスすることを可能にしている。しかし、この利点は同地域の市場規模の小ささと限られた地域製造能によって相殺されている。
規制環境
英国における食品添加物の管理は、食品基準庁(FSA)およびスコットランド食品基準局(FSS)によって運用されており、許可リストおよび使用条件は公式の規制対象品目登録簿で維持されている。2025年4月1日以降、認可・維持プロセスは、頻繁な法定文書(Statutory Instrument)の更新から、公的登録簿に記録される大臣決定に基づく仕組みへと移行しており、製造業者およびサプライヤーは添加物の許可および規格に関する情報の主要な参照先として登録簿の更新を監視する必要がある。
英国のシステムは、EUの承認連鎖からEU機関を除外しながらも、統合されたEU枠組みの原則(EU規則1333/2008および1331/2008の下で当初確立されたルールを含む)を引き続き活用している。2026年2月、大臣はE 960b(ii)(ステビオール配糖体)の承認を認可し、公式登録簿においてステビオール配糖体(E 960aからE 960c)の使用条件および規格を再確認し、規制パイプラインにおける砂糖削減原料の積極的な役割を強化した。
バリューチェーン分析
英国の食品添加物バリューチェーンは主にB2Bであり、上流の農業・バイオベースの原料(砂糖、トウモロコシ、油糧種子、柑橘類およびその他の植物性原料)と、一部の合成添加物向けの化学中間体から始まる。原料メーカーおよび発酵ベースの生産者(甘味料、酵素、培養デキストロース、酸、機能性食物繊維)は、標準化された添加物またはアプリケーション特化型システムを供給し、それらはさらにブレンダー、コンパウンダー、ソリューションハウスによって加工される。これは特に香料、安定剤システム、特殊テクスチャー剤において顕著である。
流通は、大手食品・飲料メーカーへの直接供給と、中小企業向けの専門ディストリビューターを通じた経路の両方が用いられ、技術サービス、規制関連文書、フォーミュレーション支援がチェーン全体に組み込まれている。コンプライアンスおよび市場アクセスは、FSA/FSSが維持する英国の規制対象品目登録簿によって規定されており、特に2025年4月の大臣決定方式への移行後はその影響が大きい。運用面では、ジャストインタイム物流およびエネルギー集約的な加工・保管が、温度に敏感または時間的制約の大きい原料(例えば酵素製剤や一部の天然色素)にとって脆弱性を生み出しており、供給の継続性と在庫計画が、eコマース拡大流通および全国的な小売サプライチェーンに対応するサプライヤーにとって重要な差別化要因となっている。
競争環境
英国の食品添加物市場は、グローバルコングロマリットが支配的な地位を維持しながらも、専門プレーヤーや新興プレーヤーが参入できる余地を残す、中程度の市場集中度を特徴としている。Tate and Lyle、Cargill、International Flavors & Fragrances, Inc.、Kerry Group、DSM Firmenichなどの主要多国籍企業は、垂直統合されたサプライチェーンと自社発酵能力を活用してコストを管理し、甘味料、テクスチャー剤、機能性システムの安定供給を確保している。このアプローチにより、英国のベーカリーおよび飲料メーカーは、個別の添加物ではなく、甘味料・デンプンブレンドや味覚・栄養ソリューションなどの完全な原料システムを調達することが可能となっている。この戦略は顧客の切り替えコストを高め、処方決定におけるこれらの企業の影響力を強化している。
専門プレーヤーはニッチな技術領域において優位性を発揮し、その専門知識と規制ポートフォリオを活用して高い参入障壁を形成している。Novonesis は酵素セグメントをリードし、製品の柔らかさを高め生地の取り扱いを最適化するベーカリーおよ醸造向けの酵素システムを提供している。同様に、DSM FirmenichおよびDuPont由来の製品ラインは、乳製品および食肉加工酵素の主要プレーヤーである。香料・味覚調整セグメントでは、GivaudanとSymriseがスナック、飲料、植物性ブランド向けの複合香料システムを提供し、Corbionの乳酸ベースのソリューションと酢ブレンドは、チルドミートやレディミールに使用される天然保存システムを支援している。大手プレーヤーのリソースを持たない中堅サプライヤーは、バルク甘味料や基本的なクエン酸などのコモディティ添加物にますます限定され、激しい価格競争と限られた差別化に直面している。
成長機会は、要求の厳しいアプリケーションにおいて合成品の性能を再現するクリーンラベルソリューションに集中している。飲料向けの耐熱性天然色素、植物性製品向けの発酵由来乳化剤、革新的な保存システムが支持を集めている。Givaudan、Sensient、Novonesis などの企業は、非GMOおよびアレルゲンフリーのプロファイルなどの属性を重視し、小売業者の基準に沿ったソリューションを推進している。一方、英国を拠点とする新興企業は植物性タンパク質テクスチャー剤や藻類由来の天然色素を探求しているが、限られた生産規模と規制上の課題により、その影響はプレミアム製品ラインに限定されており、大量生産ビジネスは確立された多国籍企業に委ねられている。
英国食品添加物業界リーダー
-
Tate & Lyle PLC
-
Kerry Group PLC
-
Cargill Incorporated
-
Archer Daniels Midland Company
-
International Flavors & Fragrances, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
天然・クリーンラベル原料製造における生産能力の増強および能力向上は、フレーバー、色素、特殊ブレンディング分野における英国市場の機会を拡大している。2026年2月、I.T.Sは天然フレーバー向けの新規ハンガーフォード製造拠点に1,000万英ポンドを投資すると発表し、液体・粉末製品の生産量を大幅に拡大する計画を示した。また2026年3月には、Ulrick & Shortがアレルゲンフリーのブレンディングおよび自社開発に特化した25,000平方フィートの生産・イノベーション施設を開設した。2026年6月には、Plant-Ex Ingredientsが400万英ポンド規模のインフラプログラムの下、ブリストルに新たな生産施設を開設し、植物由来フレーバーおよび色素の国内生産能力を倍増させ、リフォーミュレーションプログラム向けのリードタイム短縮および英国内調達を支援した。
規制動向および製品リフォーミュレーションの活動は、英国の許可の下で拡大可能な糖分削減および機能性システムへの需要を引き続き集中させている。2026年2月のステビオール配糖体(E 960b(ii)の認可、およびE 960aからE 960cに関する規格の再確認)に関する大臣認可の動きは、ステビア関連のリフォーミュレーションに対する具体的かつ登録簿に基づく道筋を提供し、飲料および菓子分野のリフォーミュレーション需要に結びついている。また、パイロットラボ、アプリケーションキッチン、生産と一体化した品質保証(QA)といった統合サービスモデルにも機会が存在し、これらはメーカーが合成添加物を天然由来の代替品に置き換える際に、アレルゲン管理、安定性、賞味期限に関する要件をベーカリー、飲料、調理済み食品分野全体で管理することを支援している。
最近の業界動向
- 2026年6月:Tate & Lyleは、PROMITOR Soluble FibreおよびSTA-LITE Polydextroseを含む4つのプレバイオティクス食物繊維製品ラインについて、NutraStrong Prebiotic Verified認証を取得した。この認証は、食物繊維強化プログラムにおける顧客のフォーミュレーションおよびラベリング要件を支援し、英国および周辺地域の食品・飲料メーカーに供給される機能性原料システムにおける差別化を強化する。
- 2025年10月:JPL Flavoursは、1,100万英ポンドの投資と75,000平方フィートの施設を伴い、ワイラル地区ブロンボローに新本社を開設した。拡張された施設により生産能力が増加し、フレーバーおよびテイストソリューション分野における英国のリフォーミュレーション需要への対応力が強化され、主流ブランドおよびプレミアムブランド向けのよりクリーンなラベルプロファイルにも対応している。
- 2024年10月:Revyveは、Daymer Ingredientsと提携し、卵代替ソリューションを含む酵母由来のテクスチャライジング原料を英国市場に導入した。この販売契約により、天然テクスチャライザーを求める英国メーカーのアクセスが改善され、食感、コスト管理、ラベルの簡素化が同時に求められるベーカリーおよび調理済み食品分野での製品開発を支援している。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、安全性、鮮度、味、食感、外観の改善または維持を目的として英国の食品・飲料製造において使用される食品添加物の販売額として定義され、原材料レベルで米ドル建てにて測定される。
対象外の範囲:動物用飼料添加物、包装材料、または主として添加物として使用されない広義の食品原材料は含まれない。
セグメンテーション概要
- 製品タイプ別
- 保存料
- バルク甘味料
- 砂糖代替品
- 乳化剤
- 固結防止剤
- 酵素
- ハイドロコロイド
- 食品フレーバーと強化剤
- 食品着色料
- 酸味料
- 原料別
- 天然
- 合成
- 用途別
- ベーカリー・菓子類
- 乳製品・デザート
- 飲料
- 食肉・食肉製品
- スープ・ソース・ドレッシング
- その他用途
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、英国の加工食品生産量、原材料使用動向、輸入依存度に関するファクトベースを構築し、製造において実際に使用されている添加物カテゴリーへのマッピングから始まる。英国政府統計・貿易公表データ、食品基準庁(Food Standards Agency)、および生産・貿易フローのクロスチェックのためのユーロスタット(Eurostat)などの公的情報源を活用している。
また、欧州食品安全機関(EFSA)、コーデックス・アリメンタリウス(Codex Alimentarius)、および査読済み食品科学ジャーナルの刊行物を含む基準・科学的参考文献を精査し、添加物の定義と適用方法を確認している。企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道は、製品の注力分野と価格動向の検証に役立てている。必要に応じて、企業財務・ビジネスインテリジェンスをカバーする有料サブスクリプション、特許データベース、および出荷レベルの輸出入データを活用し、サプライヤーの存在感と貿易の強度を確認している。ここに記載されている情報源はあくまで例示であり、データ収集、検証、および明確化の過程で追加の参考文献が使用される。
一次インタビューおよびサーベイ
一次情報は、添加物サプライヤー、原材料ディストリビューター、食品・飲料メーカーとのインタビューおよび構造化サーベイから得られており、デスクワークで得られた前提を英国全体の実際の購買・処方行動と照合して検証している。また、技術・規制担当者とも対話し、どの添加物タイプが代替されているか、何が再処方を促進しているか、そして英国のサプライチェーン全体でどのように価格変動が転嫁されているかを確認してい。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:26% | 最高経営幹部(CXO):13% |
| 中位層:59% | 部門・ユニットリーダー:37% |
| 中小規模プレイヤー:15% | マネージャー:50% |
市場規模の算定と予測
規模の算定は主にトップダウンアプローチを用いており、英国の需要を加工食品・飲料の生産量シグナル、主要用途別の添加物配合率、および関連添加物カテゴリーの貿易強度から再構築している。需要プールが形成された後、インタビューを通じて検証され、観察された原材料コストの動向と照合されたカテゴリーレベルの平均販売価格レンジを用いて価格付けを行う。
合計値を裏付けるため、一部の添加物カテゴリーについてはボトムアップによる選択的な概算も実施しており、サプライヤーの存在感を積み上げ、チャネルチェックを通じて数量を推定し、サンプリングした価格ポイントを適用した上で、両者の見解が説明可能な形で乖離している場合にのみ調整を行う。モデルの典型的なインプットには、加工パン・菓子類の生産量、飲料生産動向、食肉・乳製品の生産方向性、砂糖・塩分削減に関連する再処方活動、および天然・合成添加物の比率(実効価格ミックスに影響するため)が含まれる。
予測にはシナリオ分析を用いている。規制および消費者主導の再処方は、年によっては数量よりも速くミックスを変化させる可能性があるためである。成長率は、加工食品生産量の見通し、天然バリアントへの代替ペース、および原材料サイクル後の価格正常化の見通しによって導かれる。小規模な添加物ニッチについてボトムアップのエビデンスが不足している場合は、用途シェアと保守的な価格帯を用いてギャップを補完し、検証コールの際に再確認する。
データ検証と更新サイクル
検証は、モデルのアウトプットを、関連添加物カテゴリーの英国貿易動向、加工食品製造トレンド、および主要用途における完成食品1トン当たりの添加物支出の示唆値といった独立したシグナルと比較することで行われる。外れ値にはフラグが立てられ、その背後にある前提が再確認される。これにより、フォローアップコールや価格・ミックスロジックのより詳細なレビューが行われることが多い。
承認前に、単位の一貫性、通貨のタイミング、および前年比の動きが合理的であり、既知の市場状況と整合していることを確認するため、複数のステップで作業がレビューされる。レポートは年次で更新され、主要な規制変更や原材料価格の急激な変動など重大な変化があった場合には中間更新が追加される。納品直前に最終確認が行われ、クライアントが最新の更新済みビューを受け取れるようにしている。
Mordor Intelligenceによる英国食品添加物市場推計と他の公表推計との比較
英国食品添加物の公表市場規模は、著者によって市場の境界の引き方、基準年の選択、価格・ミックスの前提が異なるため、しばしば差異が生じる。また、推計が原材料レベルの販売のみを追跡しているか、隣接する原材料グループや関連サービスを含めているかによっても差異が生じる場合がある。
主な差異は、広義の食品化学品や加工補助サービスなど隣接する原材料クラスを含めるかどうかに起因しており、Mordor Intelligenceは英国の食品・飲料製造において使用され食品添加物カテゴリーに範囲を限定し、用途レベルの配合率と検証済みの価格帯を用いて原材料レベルで価格付けを行っている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 30.5 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 28.4 ビリオン 米ドル(2024年) | より早い評価年と異なる予測ウィンドウを使用しており、公開エクストラクトでは全ての添加物サブカテゴリーおよび用途レベルの配合率が英国全体で一貫して扱われているかどうかが明確にされていない。 |
| 産業データパブリッシャーB | 30.0 ビリオン 米ドル(2026年) | より広範な食品・飲料化学品の範囲をカバーしており、関連する加工または分析サービスを含む可能性があり、添加物のみの消費量が変わらなくても値が高くなる場合があり、推計は単一の数値ではなくレンジとして提示されている。 |
数値間の差異は主に範囲の選択と年度の選択によって説明され、次いで天然・合成シェアが変化した際の価格・ミックスの扱い方によるものである。インプットを観察可能な英国製造需要プール結び付け、業界との対話を通じて価格帯を確認することで、最終的な数値の追跡可能性と再現性の確保を目指している。
レポートで回答される主要な質問
2026年の英国食品添加物市場の規模はどのくらいですか?
市場は2026年に30億2,100万米ドルと評価されており、2031年にかけてCAGR 5.27%で成長すると予測されています。
最も成長が速い製品タイプはどれですか?
砂糖代替品は2026年から2031年にかけてCAGR 6.63%を記録し、バルク甘味料を上回る見込みです。
なぜ天然添加物がシェアを獲得しているのですか?
天然添加物はクリーンラベル製品を牽引しており、天然バリアントは6.89%のCAGRで成長すると予測されている。
どの用途セグメントが成長をリードしていますか?
飲料はCAGR 6.27%で最も成長の速い用途であり、ゼロシュガーおよび機能性飲料の発売によって牽引されています。