
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
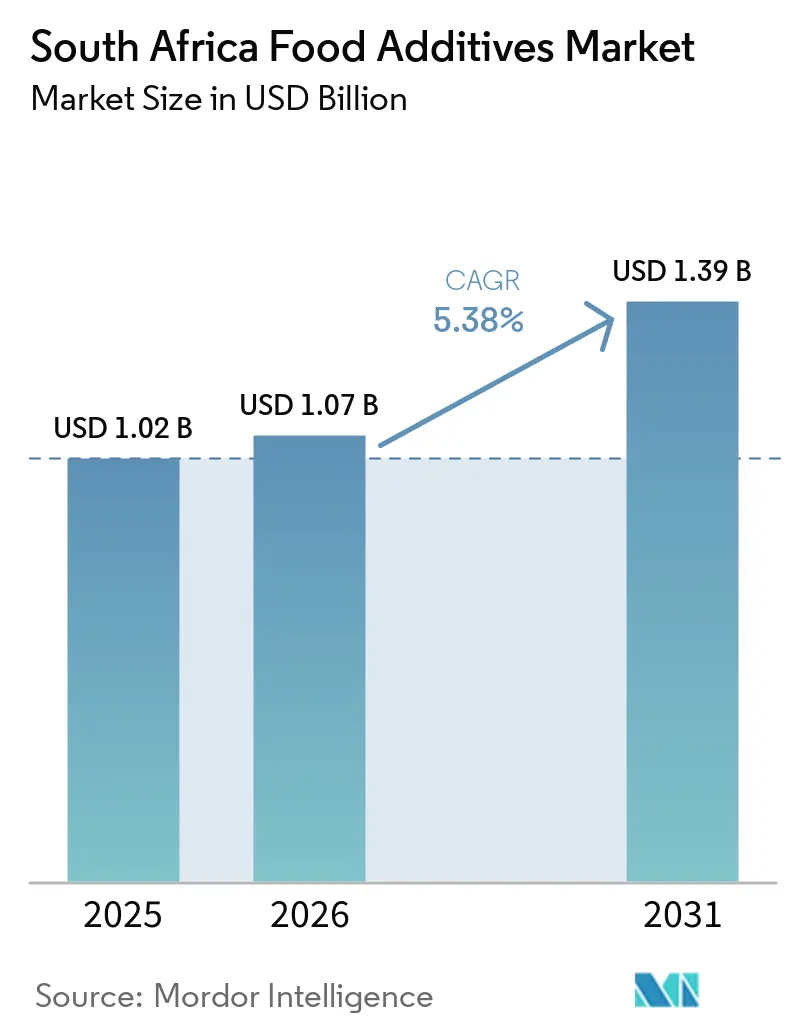
| Tamaño del mercado en el año base (2025) | 1.02 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.07 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.39 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.38 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aditivos Alimentarios de Sudáfrica por Mordor Intelligence
El tamaño del mercado de aditivos alimentarios de Sudáfrica fue valorado en 1,02 mil millones de USD en 2025 y se estima que crecerá desde 1,07 mil millones de USD en 2026 hasta alcanzar 1,39 mil millones de USD en 2031, a una CAGR del 5,38% durante el período de pronóstico (2026-2031). El procesamiento de alimentos es una base importante para el mercado de aditivos alimentarios de Sudáfrica, ya que el sector generó 131 mil millones de ZAR en valor agregado bruto en 2023 y se mantuvo como una actividad manufacturera importante[1]. Sirve a una amplia base de alimentos envasados en panadería, bebidas, cereales, lácteos, alimentos de conveniencia, productos cárnicos y líneas de marca propia minorista, con cada categoría dependiendo de formulación especializada, conservación, sabor, color e insumos de textura a lo largo de la producción y distribución. Los fabricantes en Gauteng y KwaZulu-Natal también atienden rutas de exportación regionales, incluidas rutas hacia Zimbabue, Mozambique y Zambia, lo que extiende la demanda de ingredientes más allá del consumo doméstico. La reformulación derivada del Impuesto de Promoción de la Salud está cambiando las compras de edulcorantes y ha hecho que la gestión de textura, humedad y sabor sea más importante para los fabricantes. El mercado de aditivos alimentarios de Sudáfrica también está moldeado por la fortificación obligatoria de harina y harina de maíz, un requisito continuo que apoya la demanda de premezclas de vitaminas y minerales. La dependencia de las importaciones y una documentación más exigente siguen siendo limitaciones prácticas para compradores y proveedores.
Conclusiones Clave del Informe
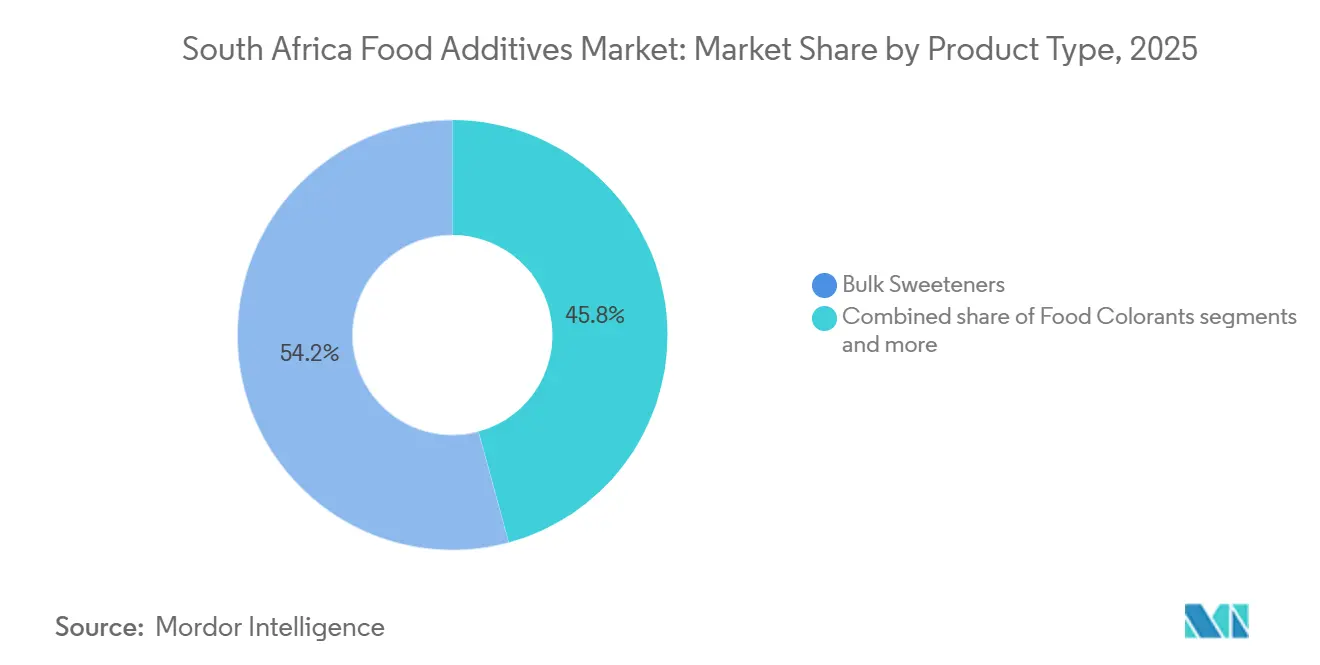
- Por tipo de producto, los Edulcorantes a Granel lideraron el mercado de aditivos alimentarios de Sudáfrica con una participación del 54,23% en 2025, mientras que los Colorantes Alimentarios proyectan crecer a la CAGR más rápida del 6,61% durante 2026-2031.
- Por forma, los aditivos Secos mantuvieron una participación del 64,64% del mercado de aditivos alimentarios de Sudáfrica en 2025, mientras que los aditivos Líquidos se prevé que se expandan a una CAGR del 6,06% hasta 2031.
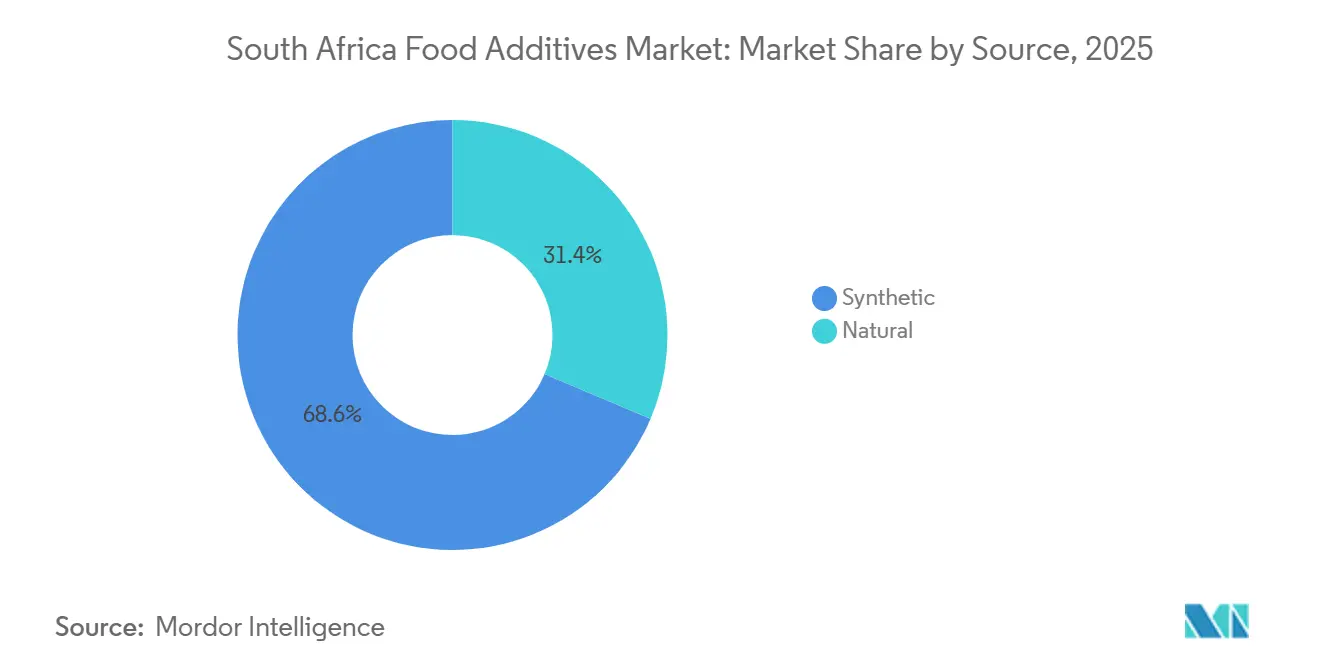
- Por fuente, los aditivos Sintéticos representaron una participación del 68,63% del mercado de aditivos alimentarios de Sudáfrica en 2025, mientras que los aditivos Naturales proyectan registrar la CAGR más rápida del 6,49% durante 2026-2031.
- Por aplicación, Panadería y Confitería retuvo el 32,75% del mercado de aditivos alimentarios de Sudáfrica en 2025, mientras que Lácteos y Postres se prevé que se expandan a una CAGR del 6,35% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Aditivos Alimentarios de Sudáfrica
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Manufactura de Alimentos Procesados y de Conveniencia | +1.2% | Gauteng, KwaZulu-Natal, Cabo Occidental | Corto plazo (≤ 2 años) |
| Impuesto de Promoción de la Salud que Impulsa la Reformulación de Azúcar a Edulcorantes | +0.9% | Nacional, con ganancias tempranas en Gauteng y Cabo Occidental | Corto plazo (≤ 2 años) |
| Crecimiento de los Requisitos de Extensión de Vida Útil | +0.8% | Nacional, amplificado en las provincias del interior | Mediano plazo (2-4 años) |
| Demanda Creciente de Aditivos Naturales, de Etiqueta Limpia y Funcionales | +0.8% | Corredores de venta minorista premium de Gauteng y Cabo Occidental | Mediano plazo (2-4 años) |
| Adopción Creciente de Alimentos Funcionales y Fortificados | +0.6% | Nacional, concentrado en centros urbanos | Mediano plazo (2-4 años) |
| Expansión de la Innovación en Sabores de Bebidas | +0.4% | Gauteng, KwaZulu-Natal, Cabo Occidental | Corto a mediano plazo (1-3 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Manufactura de Alimentos Procesados y de Conveniencia
El sector de procesamiento de alimentos de Sudáfrica reportó ventas de comercio mayorista de 132,4 mil millones de ZAR en alimentos, bebidas y tabaco en el segundo trimestre de 2025, un aumento interanual del 6,4%, mientras que la utilización de la capacidad de producción de alimentos alcanzó el 83,1%, lo que señala un mercado que opera cerca de su capacidad máxima y obliga a la adquisición de ingredientes habilitadores de producción como emulsionantes, enzimas y conservantes (Departamento de Agricultura, Revisión Económica Trimestral del segundo trimestre de 2025)[2]. Los datos de producción manufacturera de Stats SA para octubre de 2025 confirmaron que la división de alimentos y bebidas creció un 1,9% interanual, contribuyendo con 0,7 puntos porcentuales al crecimiento general de la producción manufacturera, siendo el contribuyente positivo más consistente en todo el sector. Sudáfrica también sirve como plataforma de manufactura regional: las exportaciones de procesamiento de alimentos alcanzaron 85 mil millones de ZAR en 2023, con el 63% dirigido a otros mercados africanos (TIPS, 2025), lo que significa que la demanda de ingredientes de las instalaciones de producción con sede en Johannesburgo aborda efectivamente el mercado de consumidores más amplio de la SADC de más de 350 millones de personas. Una perspectiva crítica pero subestimada es que la innovación en ingredientes validada comercialmente en las instalaciones de Gauteng tiene un mercado direccionable amplificado en relación con la escala del PIB doméstico del país, lo que convierte a Sudáfrica en el punto de entrada con mayor apalancamiento para los proveedores de aditivos que apuntan al crecimiento del África subsahariana.
Impuesto de Promoción de la Salud que Impulsa la Reformulación de Azúcar a Edulcorantes
El Impuesto de Promoción de la Salud de Sudáfrica opera a 2,1 centavos de ZAR por gramo de contenido de azúcar que supere los 4 gramos por 100 ml y, según un documento de trabajo revisado por pares de UNU-WIDER de 2025 basado en datos de declaraciones de impuestos especiales del SARS, causó una reducción del 33% en el consumo de azúcar a través de bebidas gravables en dos años, mientras que el consumo de bebidas azucaradas no gravables aumentó un 15% a medida que los fabricantes ajustaron las formulaciones por debajo del umbral fiscal[3]. Los edulcorantes de alta intensidad, incluidos los glucósidos de esteviol, la sucralosa y el aspartamo, han pasado de ser aspiracionales a ser operativamente esenciales para los productores de bebidas a escala nacional. Una dinámica de segundo orden que está comercialmente subestimada es la cascada hacia la panadería: los productores que ajustan líneas con azúcar reducida adquieren simultáneamente agentes de relleno funcionales y humectantes para mantener la textura y la retención de humedad, generando demanda compuesta en dos subcategorías de aditivos distintas. El Servicio de Impuestos Internos de Sudáfrica (SARS) ha intensificado el escrutinio de cumplimiento de fabricantes e importadores bajo el régimen del Impuesto de Promoción de la Salud (Shepstone & Wylie, 2025), con el Tesoro Nacional considerando activamente extender el impuesto a los jugos de frutas, un desarrollo que incorporaría otro subsegmento de bebidas a la reformulación a gran escala.
Demanda Creciente de Aditivos Naturales, de Etiqueta Limpia y Funcionales
Los requisitos minoristas están aumentando el interés en sistemas de ingredientes más simples y trazables en el mercado de aditivos alimentarios de Sudáfrica. La gama Simple Truth de Shoprite contaba con 287 productos en 49 categorías en 2025, y excluye colores, sabores y edulcorantes artificiales. Esto da a los fabricantes una razón comercial visible para revisar las opciones de color, sabor y edulcoración. SAAFoST identificó la vida útil de los productos integrales fortificados y la innovación en alimentos de origen vegetal como prioridades técnicas para su programa de 2025. Esas prioridades apoyan la demanda de ingredientes para conservación, fortificación y formulación de base vegetal. Los proveedores con especificaciones completas y trazabilidad consistente están mejor posicionados para apoyar los programas de marca propia.
Adopción Creciente de Alimentos Funcionales y Fortificados
El marco de fortificación obligatoria de Sudáfrica, que exige que la harina de maíz comercial y la harina de trigo sean enriquecidas con seis vitaminas y minerales bajo las Regulaciones R504 de 2003 y R1206 de 2008 (Departamento de Salud), crea una demanda base no discrecional de aditivos de premezcla de fortificación que pocos mercados regionales replican a una escala comparable. La lista de Fabricantes de Mezclas de Fortificación Registrados del Departamento de Salud, actualizada activamente tan recientemente como en mayo de 2026, señala una inversión regulatoria sostenida en este segmento de ingredientes. Más allá de la demanda de cumplimiento, la adopción por parte de los consumidores de formatos de alimentos funcionales se está acelerando: la investigación publicada en BIO Web of Conferences (septiembre de 2025) sobre alimentos a base de sorgo enriquecidos con proteínas y probióticos desarrollados para comunidades del sur de África demuestra un activo proceso de traducción académico-comercial que alimenta el mercado de ingredientes para alimentos fortificados. Los consumidores urbanos millennials y de la Generación Z de Sudáfrica, que leen las etiquetas de ingredientes a tasas materialmente más altas que las generaciones anteriores, están impulsando la premiumización de los formatos funcionales, incluidos los yogures probióticos, los snacks ricos en proteínas y las bebidas para la salud intestinal.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Percepciones Negativas de los Consumidores sobre los Aditivos Sintéticos | -0.5% | Gauteng, Cabo Occidental (concentraciones urbanas de consumidores con alto nivel educativo) | Mediano plazo (2-4 años) |
| Requisitos Complejos de Aprobación de Seguridad Alimentaria y Etiquetado | -0.4% | Nacional | Corto plazo (≤ 2 años) |
| Dependencia de Proveedores Internacionales de Aditivos | -0.6% | Nacional, amplificado en condiciones de volatilidad del rand y rutas de suministro del interior | Largo plazo (≥ 4 años) |
| Mayor Costo de las Alternativas Naturales y de Etiqueta Limpia | -0.4% | Nacional, más agudo en el comercio minorista informal sensible al precio y en las ciudades secundarias | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos Complejos de Aprobación de Seguridad Alimentaria y Etiquetado
La gobernanza de seguridad alimentaria de Sudáfrica abarca tres agencias principales: la División de Control de Alimentos del Departamento de Salud, el Departamento de Agricultura (DoA) y la Autoridad de Gestión Fronteriza (BMA), que operan bajo la Ley de Productos Alimenticios, Cosméticos y Desinfectantes de 1972 (Ley 54 de 1972), con limitaciones de coordinación que el Informe de País FAIRS 2025 del USDA señala que pueden producir resultados de aplicación inconsistentes en los puertos de entrada. En ausencia de una ley dedicada a los aditivos alimentarios, los fabricantes o importadores que buscan utilizar un aditivo que no figure en la lista positiva de Sudáfrica o fuera de la cobertura del Codex Alimentarius deben presentar una petición directamente al Departamento de Salud con un expediente completo de seguridad, un proceso que puede retrasar los plazos de reformulación entre 12 y 18 meses, afectando desproporcionadamente a los fabricantes más pequeños con capacidad limitada en asuntos regulatorios. El Reglamento R3287 de 2023 sobre el etiquetado y la publicidad de productos alimenticios añade la divulgación de composición, la declaración de alérgenos y los requisitos de etiquetado de OGM como obligaciones multicapa, legalmente distintas de las regulaciones de uso de aditivos, lo que agrava la carga general de cumplimiento. La Ley FCD fue actualizada adicionalmente en febrero de 2026 con los Reglamentos sobre Niveles Máximos de Micotoxinas en Productos Alimenticios (vigentes a partir de febrero de 2028), lo que ilustra un ritmo legislativo que continúa ampliando los requisitos de documentación para los procesadores de alimentos que operan en Sudáfrica.
Dependencia de Proveedores Internacionales de Aditivos
Las importaciones de aditivos especializados de Sudáfrica —almidones modificados, enzimas alimentarias, sabores naturales, hidrocoloides, emulsionantes y premezclas nutricionales— se obtienen predominantemente de China (21,7% del total de importaciones de alimentos por origen), Estados Unidos (7,5%), Alemania (7,4%) e India (6,8%), según la Revisión Económica Trimestral del segundo trimestre de 2025 del Departamento de Agricultura, sin que ninguno se fabrique a escala comercial a nivel doméstico. La sequía de mediados del verano de 2024 del país redujo la producción local de soja en un 35% e impulsó bruscamente al alza los volúmenes de importaciones agrícolas, un patrón de perturbación que se traslada en escasez de materias primas para los alimentos procesados en un plazo de 6 a 9 meses (Informe de País FAIRS 2025 del USDA para Sudáfrica). Las importaciones de ingredientes alimentarios de Sudáfrica en la categoría de preparaciones alimentarias e ingredientes especializados alcanzaron 480 millones de USD en 2024 (Food Ingredients South Africa, 2025), y la continua depreciación del rand se traduce directamente en inflación del costo de desembarque para los compradores de aditivos sin alternativas de abastecimiento local. El subdesarrollo estructural de la manufactura doméstica de aditivos en relación con la escala de consumo es una vulnerabilidad estratégica que ninguna empresa global de ingredientes en operación ha abordado materialmente a través de inversión en producción local en Sudáfrica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Edulcorantes a Granel Mantienen la Posición Más Grande Mientras los Colorantes Crecen Más Rápido
Los Edulcorantes a Granel mantuvieron el 54,23% de la participación del mercado de aditivos alimentarios de Sudáfrica en 2025. Su escala refleja el uso en refrescos, cereales de desayuno y productos de panadería. El Impuesto de Promoción de la Salud no ha eliminado la necesidad de dulzor en los alimentos envasados. En cambio, ha alentado a los fabricantes a utilizar una combinación de sistemas de edulcoración a granel y de alta intensidad. Las opciones de alta intensidad como los glucósidos de esteviol, la sucralosa y el aspartamo pueden apoyar formulaciones con menor contenido de azúcar. Los conservantes también siguen siendo importantes porque las largas rutas de distribución ambiente requieren una estabilidad del producto confiable. Las enzimas apoyan la suavidad del pan y la fermentación láctea. Los hidrocoloides se utilizan donde los fabricantes de carne procesada y lácteos necesitan control de textura.
Se prevé que los Colorantes Alimentarios crezcan a una CAGR del 6,61% durante 2026-2031, la tasa más rápida entre los tipos de productos. Los pigmentos botánicos naturales pueden apoyar lanzamientos de productos posicionados en torno a declaraciones de ingredientes más simples. La selección de color debe cumplir cada vez más con requisitos visuales, de estabilidad y de documentación de forma simultánea. Esto crea un papel más amplio para el proveedor que puede incluir pruebas de aplicación, asesoramiento sobre estabilidad y registros que respalden las especificaciones del cliente. La elección del colorante puede afectar el atractivo en el lineal, la compatibilidad con el procesamiento y la consistencia entre lotes. Los acidulantes y los agentes antiaglomerantes sirven a salsas, aderezos y alimentos de conveniencia en polvo. Los sustitutos del azúcar tienen mayor aceptación en bebidas que en productos de panadería, lo que puede ralentizar su uso en algunas líneas de panadería. Los requisitos de los minoristas para la certificación de proveedores también elevan las expectativas de trazabilidad en toda la industria de aditivos alimentarios de Sudáfrica. Los proveedores de productos que combinan soporte de aplicación con documentación clara pueden reducir la carga de reformulación para los clientes.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma: Los Aditivos Secos Lideran el Procesamiento Mientras los Sistemas Líquidos Ganan en Aplicaciones de Bebidas
Los aditivos secos mantuvieron el 64,64% del mercado de aditivos alimentarios de Sudáfrica en 2025. Su posición está respaldada por el almacenamiento ambiente, las largas rutas de transporte interior y las líneas de mezcla en seco. Los colores en polvo, las premezclas vitamínicas, las enzimas para panadería y los emulsionantes se adaptan a las prácticas de procesamiento establecidas. Los sistemas secos son más fáciles de almacenar para muchas operaciones de panadería, cereales y confitería. También pueden ser menos sensibles a las variaciones de temperatura durante el almacenamiento que algunos productos líquidos. Esto importa donde la fiabilidad de la cadena de frío puede ser irregular. La gran base instalada de equipos de manejo en seco apoya el papel continuo de este formato.
Se espera que los aditivos líquidos crezcan a una CAGR del 6,06% durante 2026-2031. La manufactura de bebidas generó 54,8 mil millones de ZAR en valor de ventas en el segundo trimestre de 2025. Esa actividad apoya la demanda de sabores líquidos, colores solubles y sistemas de conservación. La dosificación en línea puede hacer que los formatos líquidos sean útiles en la producción continua de bebidas. Estos sistemas pueden reducir los pasos de disolución que ocurren con los polvos. Las bebidas funcionales, las bebidas lácteas probióticas y las salsas son probablemente usuarios de formatos líquidos. Los clústeres de procesamiento de KwaZulu-Natal y Cabo Occidental proporcionan una base operativa relevante para esta demanda.
Por Fuente: Los Aditivos Sintéticos Mantienen su Escala Mientras las Alternativas Naturales se Expanden
Los aditivos sintéticos representaron el 68,63% del mercado de aditivos alimentarios de Sudáfrica en 2025. Su posición está vinculada a los precios, la fiabilidad del suministro y la documentación establecida. Las 10 empresas más grandes de procesamiento de alimentos generan más del 80% de los ingresos de producción del sector. Los grandes productores a menudo requieren insumos consistentes en volúmenes sustanciales. La debilidad de la moneda y los costos de energía también mantienen el control de costos como algo importante. Los materiales sintéticos pueden ofrecer un rendimiento funcional predecible en la producción de alto volumen. Esto proporciona una razón duradera para su amplio uso en las categorías de alimentos convencionales.
Se prevé que los aditivos naturales crezcan a una CAGR del 6,49% durante 2026-2031. Las gamas de productos minoristas libres de colores, sabores y edulcorantes artificiales impulsan la demanda de alternativas naturales. El mercado de aditivos alimentarios de Sudáfrica también puede beneficiarse de un mayor uso de ingredientes con orígenes claros y documentación de seguridad. Las opciones botánicas pueden apoyar el desarrollo de productos basado en la procedencia donde el rendimiento técnico es adecuado. Los ingredientes naturales aún deben cumplir con los requisitos de color, sabor, estabilidad y costo. Su crecimiento depende de que los fabricantes gestionen esas compensaciones sin hacer que los productos sean inaccesibles para los consumidores sensibles al precio. La elección de la fuente, por lo tanto, seguirá siendo específica de la aplicación en lugar de uniforme en todas las categorías de alimentos.

Por Aplicación: Panadería y Confitería Lideran Mientras Lácteos y Postres se Expanden Más Rápido
Panadería y Confitería representaron el 32,75% de la participación del mercado de aditivos alimentarios de Sudáfrica en 2025. El segmento se beneficia del consumo generalizado de pan comercial en todos los grupos de ingresos. La fortificación obligatoria de vitaminas y minerales de la harina de maíz comercial y la harina de trigo apoya un requisito continuo de premezcla. Esto crea una adquisición que no se limita a los lanzamientos de productos premium. Los fabricantes de panadería también requieren enzimas, emulsionantes, conservantes y sistemas de edulcoración. Dichas funciones ayudan a mantener la textura, el volumen, la frescura y el sabor. La categoría, por lo tanto, proporciona una amplia base de aplicación para los proveedores de ingredientes.
Se proyecta que Lácteos y Postres crezcan a una CAGR del 6,35% durante 2026-2031. Los yogures enriquecidos con proteínas, las bebidas lácteas probióticas y los postres con menor contenido de azúcar apoyan la demanda de cultivos, estabilizadores, sabores, edulcorantes y sistemas de color. La investigación científica sobre alimentos de sorgo enriquecidos con proteínas y probióticos refleja el interés continuo en productos funcionales para satisfacer las necesidades nutricionales locales. Los productores de bebidas siguen directamente expuestos a los requisitos de reducción de azúcar. Los procesadores de carne y mariscos necesitan conservantes, fosfatos y potenciadores de sabor para la calidad del producto y la vida útil. Las sopas, salsas y aderezos recurren a acidulantes, espesantes, sabores y sistemas antiaglomerantes. Estas necesidades de aplicación dan al mercado de aditivos alimentarios de Sudáfrica varias vías de demanda más allá de la panadería.
Análisis Geográfico
Gauteng representó la mayor participación del valor agregado bruto de procesamiento de alimentos a nivel nacional en 2025. Esto lo convierte en el mayor centro de demanda provincial asociado con el mercado de aditivos alimentarios de Sudáfrica. La provincia alberga a los principales productores de alimentos y oficinas regionales de empresas globales de ingredientes. La demanda abarca edulcorantes y emulsionantes para panaderías industriales y sistemas de conservación para carne procesada. La inflación de precios de alimentos aumentó un 5,1% interanual en el segundo trimestre de 2025. Ese entorno favorece las opciones de formulación rentables en la producción de alto volumen. Johannesburgo y Pretoria también siguen siendo centros importantes para la actividad de reformulación de bebidas relacionada con el impuesto.
KwaZulu-Natal representó la segunda mayor participación del valor agregado bruto de procesamiento de alimentos a nivel nacional en 2025. Tiene un papel distintivo porque el procesamiento de azúcar y la manufactura de alimentos son importantes para la economía provincial. Cerca del 70% de la caña de azúcar de Sudáfrica se cultiva dentro de los 30 km de la costa de KwaZulu-Natal. La provincia da a los proveedores acceso a la demanda de bebidas, sabores, acidulantes y edulcorantes. Las exportaciones de agua mineral y bebidas saborizadas alcanzaron 953 millones de ZAR en el segundo trimestre de 2025. La logística costera puede apoyar la actividad de exportación, pero las interrupciones climáticas hacen que la planificación de inventario resiliente sea importante. Los aditivos para la extensión de vida útil son particularmente relevantes donde los eventos climáticos interrumpen las rutas de suministro normales.
El Cabo Occidental representó una participación significativa del valor agregado bruto de procesamiento de alimentos a nivel nacional en 2025. Tiene una gran participación de empleadores registrados en alimentos y bebidas, la mayor participación provincial. Esta mayor participación de empleadores indica una sólida base de empresas más pequeñas de alimentos y bebidas. Los productores de alimentos premium, vinos y productos artesanales apoyan la demanda de sabores, colores y emulsionantes especializados. Gauteng, KwaZulu-Natal y el Cabo Occidental juntos representan aproximadamente el 75% del valor agregado bruto de procesamiento de alimentos. Otras provincias ofrecen una oportunidad más amplia para los sistemas de conservación a medida que el comercio minorista formal llega a más ciudades secundarias. La distribución geográfica del mercado de aditivos alimentarios de Sudáfrica, por lo tanto, sigue la concentración de producción pero también responde a las necesidades de distribución interior.
Panorama Competitivo
Concentración del Mercado
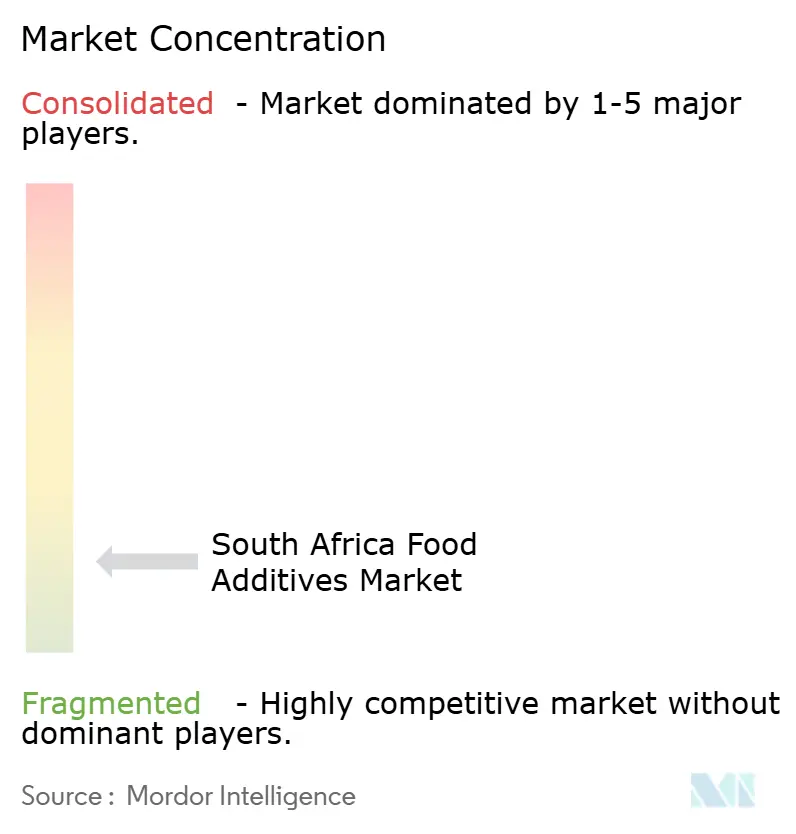
El mercado de aditivos alimentarios de Sudáfrica está muy fragmentado, abarcando empresas globales de ingredientes, distribuidores regionales y negocios locales de extracción. La competencia se centra en el precio, el soporte de formulación, la fiabilidad y la capacidad de cumplir con los requisitos de etiqueta limpia. Cargill tiene una amplia cartera en almidones, edulcorantes y emulsionantes. Kerry se enfoca en soluciones de sabor y nutrición en aplicaciones de alimentos y bebidas. Tate & Lyle ofrece ingredientes utilizados en edulcoración, textura y fortificación. Corbion se enfoca en tecnologías de conservación y soluciones para panadería. Las ofertas competidoras se superponen en aplicaciones clave, pero cada empresa tiene diferentes fortalezas en gama de productos y soporte técnico.
Kerry lanzó Smart Taste en septiembre de 2025 para ayudar a los fabricantes de alimentos y bebidas a gestionar la volatilidad de costos y la complejidad de formulación sin comprometer el sabor. Tate & Lyle lanzó su herramienta de formulación sensorial Sensation en septiembre de 2025. La herramienta está destinada a apoyar el trabajo sobre la sensación en boca y la textura. Corbion introdujo los sustitutos de huevo Vantage 12E y 11E en junio de 2025 para aplicaciones de panadería. Estos movimientos muestran que los proveedores compiten ofreciendo soporte de formulación más rápido y suministro de ingredientes. Son relevantes para los clientes locales que gestionan la reducción de azúcar, las expectativas de etiquetado y la presión de costos.
El anuncio de junio de 2026 de la propuesta de adquisición de Tate & Lyle por parte de Ingredion sería un cambio estructural significativo si se completa en la segunda mitad de 2027. La transacción propuesta tiene un valor anunciado de 3,7 mil millones de GBP, declarado como 5,0 mil millones de USD en el anuncio. Una cartera combinada cubriría almidones, fibras, gomas, pectinas, edulcorantes y proteínas. Esto podría dar a los clientes una opción más amplia de proveedor único. También podría cambiar el equilibrio entre los proveedores de cartera amplia y los distribuidores especializados que atienden necesidades individuales. Al mismo tiempo, los proveedores de nicho aún pueden atender a los fabricantes más pequeños que necesitan soporte de aplicación localizado.
Líderes de la Industria de Aditivos Alimentarios de Sudáfrica
-
Cargill, Incorporated
-
Kerry Group plc
-
Ingredion Incorporated
-
Tate & Lyle PLC
-
Corbion N.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Junio de 2026: Ingredion Incorporated anuncia la adquisición recomendada en efectivo de Tate & Lyle PLC por aproximadamente 3,7 mil millones de GBP, declarado como 5,0 mil millones de USD. La transacción está pendiente de completarse en el segundo semestre de 2027, sujeta a la aprobación de los accionistas y la autorización antimonopolio.
- Septiembre de 2025: Kerry Group plc lanza la plataforma de sabores propietaria Smart Taste que integra biofermentación y ciencia de sabores impulsada por inteligencia artificial. Smart Taste aborda la volatilidad de costos y la complejidad de la cadena de suministro en la creación de sabores para fabricantes de alimentos y bebidas.
- Septiembre de 2025: Tate & Lyle PLC lanza la herramienta de formulación sensorial Tate & Lyle Sensation™ en Asia Pacífico, extendiendo las capacidades de inteligencia artificial y robótica de ALFIE a los clientes de EMEA: ALFIE ejecuta pruebas de caracterización de ingredientes a 10 veces la velocidad convencional y permite a los clientes de lácteos y panadería de Sudáfrica acelerar la reformulación de textura con datos de precisión.
Alcance del Informe del Mercado de Aditivos Alimentarios de Sudáfrica
Los aditivos alimentarios son sustancias añadidas a los productos alimenticios y de bebidas para cumplir funciones como conservación, edulcoración, estabilización, emulsificación, potenciación del sabor, coloración, modificación de la textura y regulación de la acidez. El Mercado de Aditivos Alimentarios de Sudáfrica está segmentado por tipo de producto, forma, fuente y aplicación. Por tipo de producto, el mercado incluye Conservantes, Edulcorantes a Granel, Sustitutos del Azúcar, Emulsionantes, Agentes Antiaglomerantes, Enzimas, Hidrocoloides, Sabores y Potenciadores Alimentarios, Colorantes Alimentarios y Acidulantes. Por forma, el mercado está segmentado en Seco y Líquido. Por fuente, el mercado está categorizado en Natural y Sintético. Por aplicación, el mercado está dividido en Panadería y Confitería; Lácteos y Postres; Bebidas; Productos Cárnicos y de Mariscos; Sopas, Salsas y Aderezos; y Otras Aplicaciones. El dimensionamiento del mercado se ha realizado en términos de valor en USD y en términos de volumen en Toneladas Métricas para todos los segmentos mencionados anteriormente.
Por Tipo de Producto
| Conservantes |
| Edulcorantes a Granel |
| Sustitutos del Azúcar |
| Emulsionantes |
| Agentes Antiaglomerantes |
| Enzimas |
| Hidrocoloides |
| Sabores y Potenciadores Alimentarios |
| Colorantes Alimentarios |
| Acidulantes |
Por Forma
| Seco |
| Líquido |
Por Fuente
| Natural |
| Sintético |
Por Aplicación
| Panadería y Confitería |
| Lácteos y Postres |
| Bebidas |
| Productos Cárnicos y de Mariscos |
| Sopas, Salsas y Aderezos |
| Otras Aplicaciones |
| Por Tipo de Producto | Conservantes |
| Edulcorantes a Granel | |
| Sustitutos del Azúcar | |
| Emulsionantes | |
| Agentes Antiaglomerantes | |
| Enzimas | |
| Hidrocoloides | |
| Sabores y Potenciadores Alimentarios | |
| Colorantes Alimentarios | |
| Acidulantes | |
| Por Forma | Seco |
| Líquido | |
| Por Fuente | Natural |
| Sintético | |
| Por Aplicación | Panadería y Confitería |
| Lácteos y Postres | |
| Bebidas | |
| Productos Cárnicos y de Mariscos | |
| Sopas, Salsas y Aderezos | |
| Otras Aplicaciones |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de aditivos alimentarios de Sudáfrica?
El tamaño del mercado de aditivos alimentarios de Sudáfrica es de 1,02 mil millones de USD en 2025 y se prevé que alcance 1,39 mil millones de USD en 2031, a una CAGR del 5,38%.
¿Qué tipo de producto tiene la mayor participación en Sudáfrica?
Los Edulcorantes a Granel lideran la demanda de productos con una participación del 54,23% en 2025, respaldados por su uso en bebidas, cereales y productos de panadería.
¿Qué categoría de aditivos alimentarios está creciendo más rápido?
Se proyecta que los Colorantes Alimentarios registren el crecimiento más rápido por tipo de producto, a una CAGR del 6,61% durante 2026-2031.
¿Por qué los ingredientes naturales están ganando uso en la formulación de alimentos?
Se prevé que los aditivos naturales crezcan a una CAGR del 6,49% a medida que los minoristas y fabricantes buscan ingredientes con un origen más claro y etiquetas más simples.