
Tamanho e Participação do Mercado de Aditivos Alimentares do Reino Unido
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
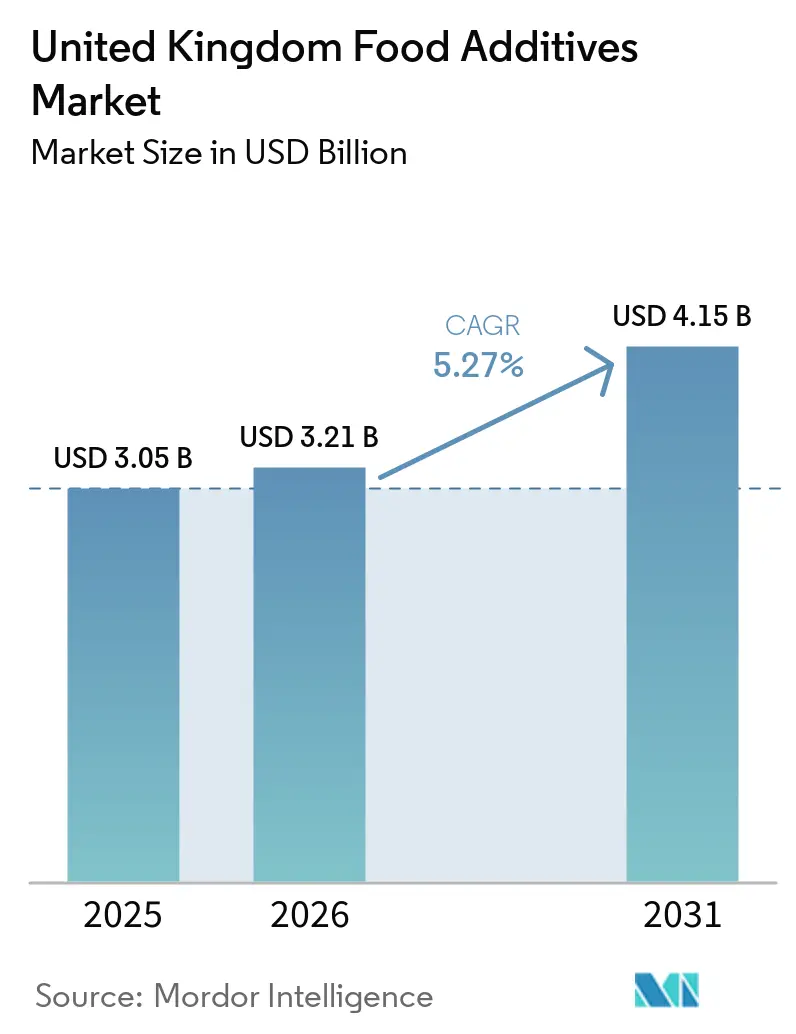
| Tamanho do mercado no ano base (2025) | 3.05 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.21 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.15 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.27 % |
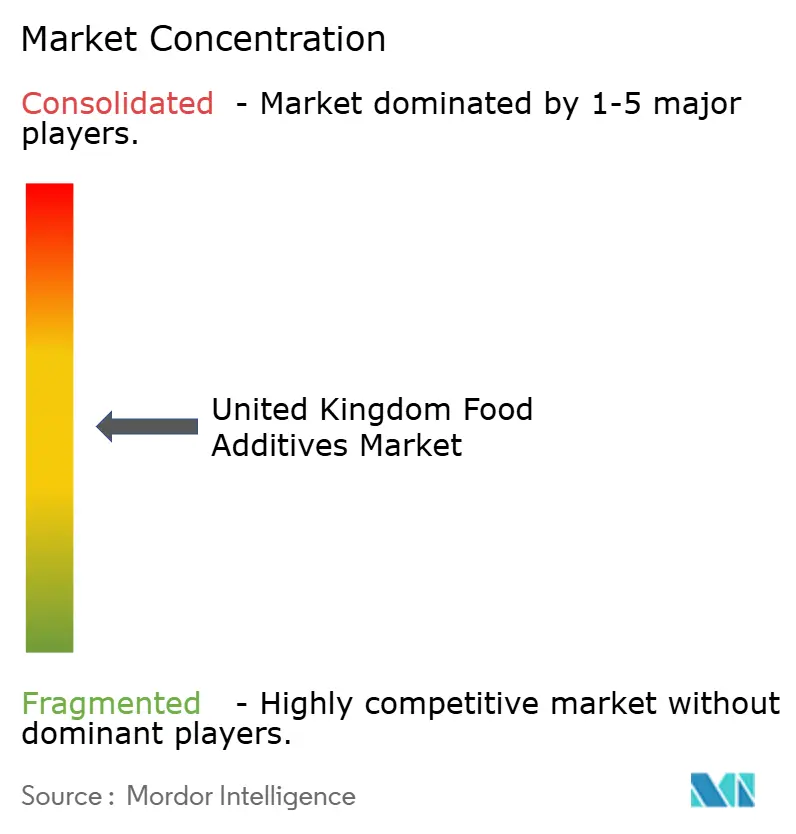
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aditivos Alimentares do Reino Unido pela Mordor Intelligence
O tamanho do mercado de aditivos alimentares do Reino Unido em 2026 é estimado em 3,21 bilhões de USD, crescendo a partir do valor de 2025 de 3,05 bilhões de USD, com projeções para 2031 mostrando 4,15 bilhões de USD, crescendo a um CAGR de 5,27% no período de 2026 a 2031. Esta expansão reflete uma mudança decisiva do setor em direção a soluções naturais, à medida que o Imposto sobre a Indústria de Refrigerantes incentiva a redução do açúcar e a confiança dos consumidores nos números E diminui. A demanda também cresce à medida que a penetração do comércio eletrônico de alimentos amplia os prazos da cadeia de suprimentos, elevando o papel dos conservantes que mantêm os produtos seguros durante ciclos de distribuição mais longos. Fornecedores com capacidade de fermentação ou contratos de cultivo amortecem as flutuações nos preços dos insumos, enquanto os participantes de médio porte absorvem custos mais elevados quando os preços da estévia ou da lecitina sobem. A intensidade competitiva permanece moderada, com conglomerados globais disputando participação contra casas especializadas em enzimas e aromas que frequentemente chegam primeiro ao mercado com inovações de rótulo limpo.
Principais Conclusões do Relatório
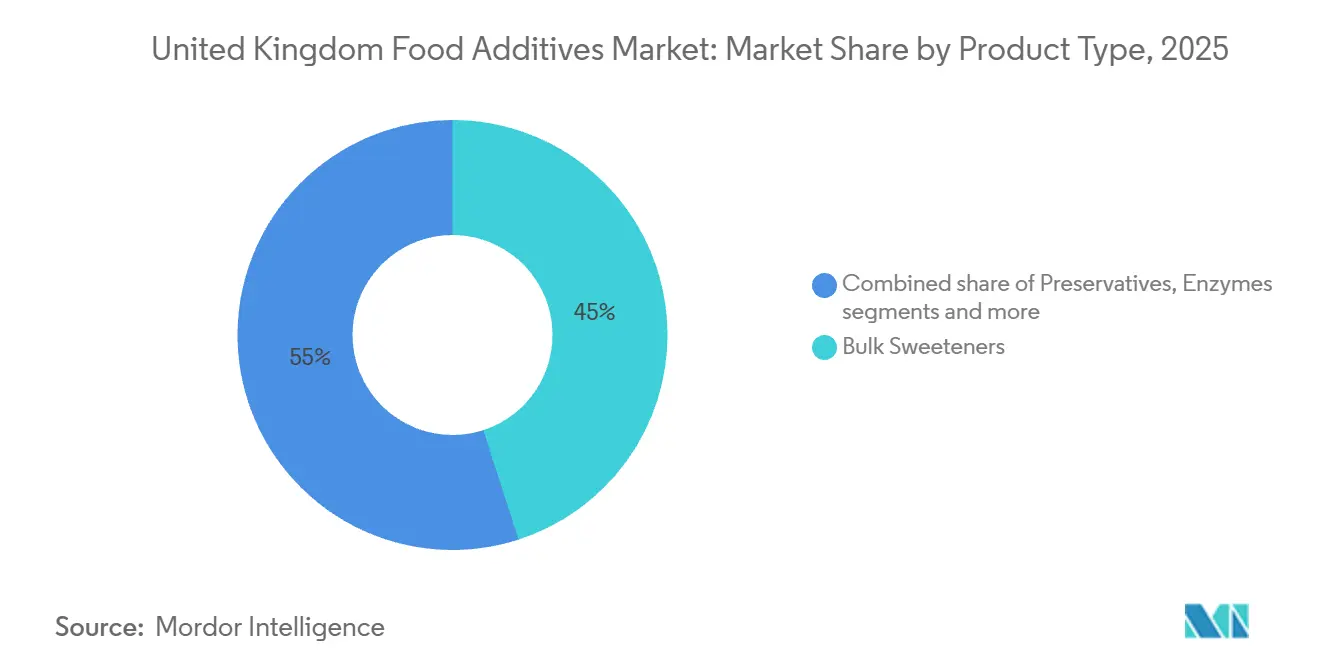
- Por tipo de produto, os adoçantes de volume lideraram com 45,02% da participação do mercado de aditivos alimentares do Reino Unido em 2025, enquanto os substitutos do açúcar têm previsão de crescer a um CAGR de 6,63% até 2031.
- Por fonte, os aditivos sintéticos representaram 64,45% do tamanho do mercado de aditivos alimentares do Reino Unido em 2025, enquanto as variantes naturais se expandirão a um CAGR de 6,89% até 2031.
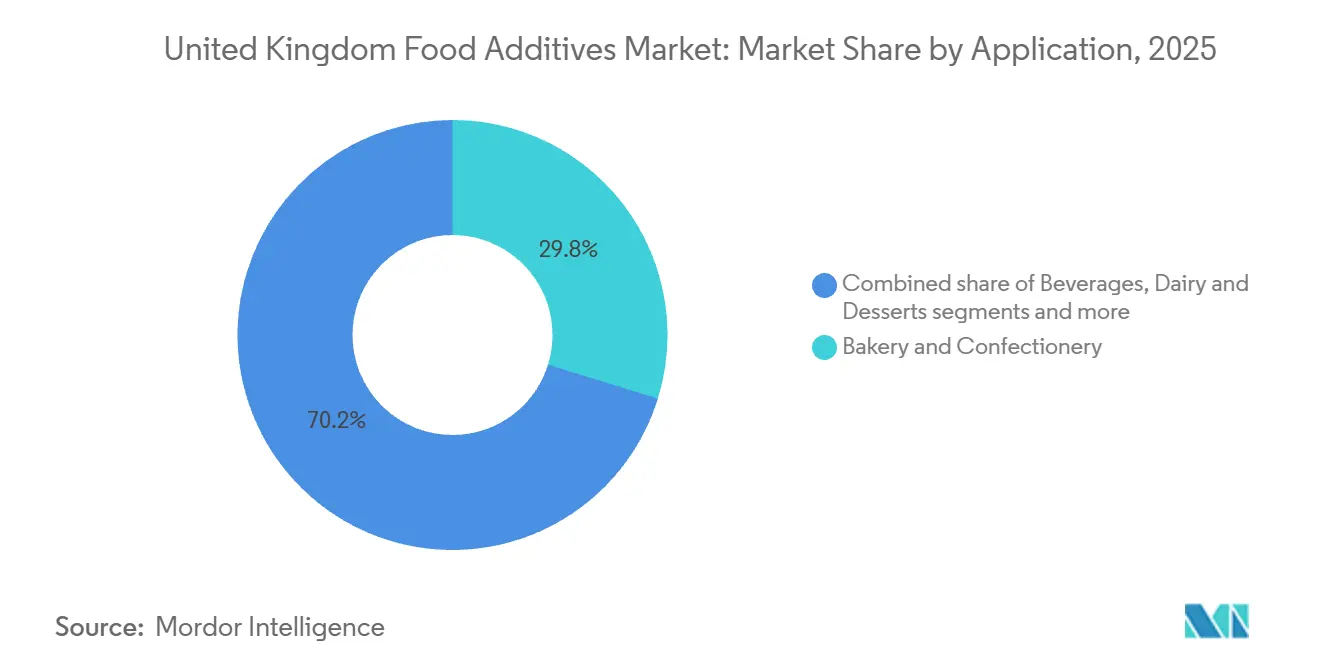
- Por aplicação, panificação e confeitaria capturaram 29,78% de participação do tamanho do mercado de aditivos alimentares do Reino Unido em 2025, mas as bebidas registram o maior CAGR projetado de 6,27% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Aditivos Alimentares do Reino Unido
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento rápido de alimentos processados e de conveniência | +0.8% | Em todo o país, concentrado na Grande Londres, Manchester, Birmingham | Médio prazo (2-4 anos) |
| A crescente popularidade de produtos com teor reduzido de açúcar impulsiona a demanda por substitutos do açúcar | +1.2% | Em todo o país, acelerado pelo cumprimento da Taxa sobre o Setor de Bebidas Não Alcoólicas | Curto prazo (≤ 2 anos) |
| Demanda crescente por alimentos e bebidas funcionais | +0.9% | Em todo o país, adoção antecipada em centros urbanos com consciência de saúde | Médio prazo (2-4 anos) |
| Mudança do consumidor em direção a aditivos de rótulo limpo e naturais em meio à conscientização sobre saúde | +1.0% | Em todo o país, mais forte nos canais de varejo premium | Longo prazo (≥ 4 anos) |
| Inovação em emulsificantes e texturizantes especiais para melhor textura do produto | +0.6% | Em todo o país, com foco nos segmentos de panificação e laticínios | Médio prazo (2-4 anos) |
| A demanda por vida útil prolongada em itens prontos para consumo apoia os conservantes | +0.7% | Em todo o país, impulsionado pela expansão do comércio eletrônico de alimentos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Rápido Crescimento dos Alimentos Processados e de Conveniência
O crescente consumo de alimentos processados e de conveniência está a impulsionar a procura de ingredientes derivados de mirtilo em toda a indústria de alimentos e bebidas do Reino Unido. Mirtilos congelados, fruta seca, purés, concentrados de sumo e pós são cada vez mais incorporados em iogurtes, produtos de panificação, confeitaria, barras nutricionais e refeições prontas a consumir, de forma a melhorar o sabor, o apelo nutricional e a diferenciação dos produtos. Cada formato oferece vantagens funcionais distintas: os mirtilos congelados ajudam a preservar a qualidade da fruta, as variantes secas prolongam o prazo de validade, e os purés e concentrados proporcionam sabor e textura consistentes. Por exemplo, a Chobani incorpora preparações de mirtilo nas suas ofertas de iogurte grego, enquanto a KIND utiliza ingredientes de fruta seca em barras de snack para combinar conveniência com benefícios nutricionais. Da mesma forma, a Innocent Drinks utiliza formulações à base de fruta no seu portefólio de smoothies, refletindo o interesse dos consumidores por ingredientes de origem natural. De acordo com o Departamento de Ambiente, Alimentação e Assuntos Rurais, a despesa semanal média por pessoa em alimentos e bebidas no Reino Unido atingiu 47,19 GBP no ano financeiro findo em 2024, refletindo o aumento da procura de produtos de conveniência, como os géis energéticos Clif infundidos com extratos de mirtilo para benefícios funcionais [1]. Além disso, os avanços nas tecnologias de secagem, congelação e processamento de ingredientes estão a melhorar a estabilidade dos produtos e a expandir o potencial de aplicação dos ingredientes à base de fruta em alimentos embalados. A crescente ênfase nas formulações de rótulo limpo e nos ingredientes reconhecíveis também está a encorajar os fabricantes a incorporar componentes de fruta natural, criando oportunidades para aditivos derivados de mirtilo em produtos alimentares premium e orientados para a saúde.
A Crescente Popularidade de Produtos com Teor Reduzido de Açúcar Impulsiona a Demanda por Substitutos do Açúcar
A introdução do Imposto sobre a Indústria de Bebidas Não Alcoólicas em 2018, reforçada por auditorias de conformidade em 2024, influenciou significativamente os esforços de redução de açúcar no Reino Unido. De acordo com a Receita Federal e Alfândega de Sua Majestade, 46% das unidades de manutenção de estoque de bebidas não alcoólicas contêm agora menos de 5 gramas de açúcar por 100 mililitros, levando os fabricantes a incorporar substitutos do açúcar que equilibrem o apelo sensorial com os requisitos regulatórios[2]. Esse impacto regulatório se estende às indústrias de confeitaria e panificação, onde as empresas estão reformulando produtos para evitar possível tributação futura. Isso impulsionou a demanda por adoçantes avançados capazes de alcançar reduções substanciais de açúcar sem comprometer a integridade do produto. Por exemplo, o adoçante de estévia TASTEVA M da Tate & Lyle, lançado em 2024, oferece 30% de melhoria no mascaramento do sabor em comparação com extratos de estévia anteriores, permitindo que produtores de chocolate e biscoitos reduzam o teor de açúcar em até 40% mantendo os perfis de sabor. Da mesma forma, o EverSweet da Cargill, um Reb M de estévia derivado por fermentação, ganhou espaço em aplicações de iogurte e sorvete, replicando de perto a sensação bucal da sacarose e facilitando transições mais suaves em sobremesas lácteas. Adoçantes de alta intensidade, como a sucralose e o acessulfame-K, são cada vez mais utilizados em produtos de marca própria sensíveis ao custo, embora as preferências dos consumidores por ingredientes de rótulo limpo limitem seu crescimento em comparação com alternativas de origem vegetal, como extratos de estévia e fruto do monge. Essas inovações integram conformidade regulatória com flexibilidade de formulação, posicionando os substitutos do açúcar como essenciais para os produtores de alimentos que navegam pela reformulação orientada à saúde nas categorias de bebidas, confeitaria, panificação e laticínios.
Crescente Demanda por Alimentos e Bebidas Funcionais
A demanda do consumidor por alimentos e bebidas funcionais está aumentando, impulsionada pelo foco em benefícios à saúde, como melhora da saúde intestinal, imunidade aprimorada e gestão de energia. Isso levou à integração de aditivos bioativos, incluindo probióticos, prebióticos e agentes de fortificação, em produtos do cotidiano. Os fabricantes estão se alinhando às preferências de rótulo limpo incorporando enzimas e fibras funcionais sem comprometer o sabor ou a textura, permitindo o lançamento de produtos como iogurtes amigáveis ao intestino, cereais fortificados e bebidas energizantes que apoiam alegações de bem-estar. Por exemplo, a fibra prebiótica Humiome da DSM-Firmenich melhora o suporte ao microbioma em formulações de smoothie e barra, oferecendo benefícios digestivos clinicamente validados enquanto mantém listas de ingredientes naturais. Da mesma forma, a cepa probiótica LGG da Novonesis é utilizada em bebidas lácteas fortificadas para fornecer suporte imunológico direcionado, abordando preocupações de saúde pós-pandemia e incentivando compras repetidas. As enzimas da Novonesis melhoram a biodisponibilidade de nutrientes em leites à base de plantas, quebrando antinutrientes, tornando as opções fortificadas mais eficazes para consumidores veganos que buscam melhor absorção de proteínas e vitaminas. Hidrocoloides como variantes de pectina da CP Kelco estabilizam bebidas, evitando a separação em shots de energia com alto teor de fibras e garantindo estabilidade em prateleira para formatos funcionais prontos para beber populares em academias e lojas de conveniência. Esses aditivos impulsionam a inovação nas formulações de produtos, permitindo diferenciação e posicionando os alimentos funcionais como principais impulsionadores de crescimento em laticínios, bebidas, panificação e lanches.
Mudança do Consumidor em Direção a Aditivos de Rótulo Limpo e Naturais em Meio à Conscientização sobre Saúde
A demanda dos consumidores por aditivos de rótulo limpo e naturais, impulsionada pela maior conscientização sobre saúde, está influenciando as estratégias de reformulação em toda a indústria alimentar do Reino Unido. As preocupações com alimentos ultraprocessados e aditivos são significativas: uma pesquisa de 2024 realizada pela Agência de Padrões Alimentares do Reino Unido indicou que 77% dos entrevistados estão muito ou moderadamente preocupados com alimentos ultraprocessados ou excessivamente processados, e 73% expressam preocupações semelhantes em relação a ingredientes e aditivos[3]. Isso levou empresas como a Kerry Group a se comprometer a garantir que 70% de seu portfólio europeu de ingredientes atenda aos critérios de rótulo limpo até 2026, impulsionada pela demanda por formulações transparentes em lanches e refeições prontas. Corantes naturais, como os da linha EXBERRY da GNT Group B.V feitos a partir de concentrados de frutas e vegetais, estão substituindo os corantes azo sintéticos em produtos de confeitaria como gomas e gelatinas de frutas, embora sua menor estabilidade ao calor exija ajustes na produção de produtos de panificação. A lecitina de girassol, fornecida por empresas como a IMCOPA, é cada vez mais utilizada como substituta da lecitina de soja em chocolates e pastas premium, apesar de um prêmio de custo de 25%, devido à sua ausência de associações com organismos geneticamente modificados e preocupações com alérgenos. Em conservantes, o açúcar de cana fermentado e a dextrose cultivada da Corbion N.V. são agora padrão em produtos de panificação premium, como pães de fermentação natural artesanais, inibindo o mofo por meio de ácidos orgânicos, mas reduzindo a vida útil em 10 a 15% em comparação com o propionato de cálcio, o que exige embalagens otimizadas. Os realçadores de sabor naturais da Sensient Technologies Corporation, derivados de extratos de levedura, amplificam o umami em sopas com baixo teor de sódio sem perfis químicos, apoiando a transparência e as reformulações funcionais. Essas mudanças ressaltam o papel crítico dos aditivos naturais no atendimento às preocupações de saúde dos consumidores e aos mandatos regulatórios, mantendo a qualidade do produto.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações governamentais rigorosas sobre aprovação e uso | -0.6% | Em todo o país, jurisdição da Agência de Padrões Alimentares pós-Brexit | Longo prazo (≥ 4 anos) |
| Percepções negativas dos aditivos alimentares impulsionam a demanda por alternativas sem aditivos | -0.5% | Em todo o país, mais forte nos segmentos orgânicos e premium | Médio prazo (2-4 anos) |
| Volatilidade da cadeia de suprimentos e de preços | -0.4% | Em todo o país, categorias dependentes de importação | Curto prazo (≤ 2 anos) |
| Custos significativos associados à pesquisa, desenvolvimento e inovação | -0.3% | Em todo o país, impacto desproporcional sobre fornecedores de médio porte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Governamentais Rigorosas sobre Aprovação e Uso
Os marcos regulatórios no Reino Unido impõem requisitos rigorosos sobre a aprovação e o uso de aditivos alimentares, impactando significativamente a dinâmica do mercado. Essas regulamentações, aplicadas pela Agência de Padrões Alimentares e pelos marcos retidos da União Europeia, exigem avaliações de segurança rigorosas, incluindo dossiês toxicológicos abrangentes e avaliações de exposição para aditivos novos. Esse processo estende os prazos de entrada no mercado e exige ajustes de formulação. Conservantes e corantes inovadores enfrentam atrasos, enquanto opções sintéticas estabelecidas, como certos corantes azo, estão sujeitas a eliminações progressivas ou mandatos de reformulação. Por exemplo, os fabricantes que utilizam dextrose cultivada da Danisco (agora parte da IFF) para conservação natural em carnes fatiadas devem navegar pelos requisitos de notificação pré-mercado, levando a custos de conformidade mais elevados que afetam desproporcionalmente os fornecedores de médio porte. Os níveis máximos permitidos para adoçantes de alta intensidade, como a sacarina em bebidas, exigem mistura cuidadosa com alternativas aprovadas, como ciclamatos, para evitar recalls de produtos. As especificações de pureza pós-Brexit para acidulantes, como o ácido cítrico, garantem a integridade dos aditivos, mas retardam as cadeias de suprimentos dependentes de importação para produtos de panificação e molhos. As misturas de enzimas usadas em cereais funcionais requerem validações de eficácia sob as regras de novos alimentos, vinculando os processos de aprovação a investimentos em pesquisa e desenvolvimento, o que favorece empresas estabelecidas com expertise regulatória. Essas restrições em camadas canalizam a inovação para perfis naturais pré-aprovados, como fermentos de vinagre, equilibrando as salvaguardas de saúde pública com as restrições ao crescimento do mercado em conservantes, adoçantes e aditivos funcionais.
Percepções Negativas sobre Aditivos Alimentares Impulsionam a Demanda por Alternativas Sem Aditivos
As preocupações dos consumidores sobre a segurança e a naturalidade dos aditivos alimentares estão influenciando as decisões de compra, impulsionando a demanda por alternativas sem aditivos. Conservantes sintéticos, corantes e realçadores de sabor são cada vez mais percebidos como não naturais ou potencialmente prejudiciais, levando as marcas a destacar rótulos "sem aditivos" em produtos como lanches, bebidas e refeições prontas. Essa tendência se alinha ao movimento de rótulo limpo, onde o ceticismo em relação aos números E, alimentado por reportagens sobre potenciais riscos à saúde, levou grandes varejistas como Tesco e Sainsbury's a priorizar ofertas de marca própria sem aditivos, reduzindo a participação de mercado das formulações tradicionais. Por exemplo, marcas que adotam conservantes à base de vinagre, como os da Mantrol da Kemin, em vez de sorbatos, devem enfatizar a "conservação natural" para abordar as preocupações dos consumidores, exigindo maiores investimentos em marketing para aumentar a transparência. Categorias com alto teor de emulsificantes, como a margarina, também são afetadas, com opções à base de girassol sem óleo de palma da AAK ganhando espaço sobre as lecitinas padrão devido às preocupações dos consumidores com o processamento, apesar da equivalência funcional. Da mesma forma, as aplicações de hidrocoloides em molhos enfrentam desafios, com a pectina comercializada como "derivada de frutas" para evitar o estigma relacionado a aditivos em ketchups premium, embora os custos mais elevados impactem as margens dos produtores de volume. Realçadores de sabor como extratos de levedura estão sendo usados para replicar perfis de glutamato monossódico sem associações sintéticas, mas as alegações totalmente sem aditivos dominam as prateleiras premium, pressionando os fornecedores a inovar soluções de rótulo limpo em panificação, laticínios e alimentos de conveniência.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Substitutos do Açúcar Superam os Adoçantes de Volume Apesar da Base Menor
Os adoçantes de volume, com projeção de deter 45,02% de participação de mercado em 2025, permanecem dominantes devido à sua relação custo-benefício e versatilidade funcional em produtos assados, proporcionando volume e sensação bucal que os substitutos frequentemente não conseguem oferecer. No entanto, seu crescimento é mais lento do que a média do mercado, à medida que os mandatos de redução de açúcar se tornam mais rigorosos, levando os formuladores a adotar misturas que incorporam substitutos para alcançar a conformidade sem reformulação completa. A fibra de ervilha Vitessence da Ingredion serve como agente de volume parcial, melhorando a textura em biscoitos com baixo teor de açúcar enquanto atende às demandas de rótulo limpo, reduzindo ainda mais a dependência de adoçantes de volume puros. Além disso, os substitutos do açúcar estão testemunhando crescimento significativo, superando os adoçantes de volume apesar de sua base de mercado menor. Esse crescimento é impulsionado pelos fabricantes que atendem aos requisitos regulatórios, como a Taxa sobre o Setor de Bebidas Não Alcoólicas, e reformulam produtos nas categorias de confeitaria e panificação. Adoçantes de alta intensidade e novos adoçantes permitem reduções substanciais de açúcar preservando o sabor e a textura. As enzimas de lactase da Novonesis apoiam ainda mais essa tendência, facilitando a produção de produtos lácteos sem lactose com teor reduzido de açúcar, integrando soluções enzimáticas em estratégias mais amplas de substitutos do açúcar.
Os substitutos do açúcar têm previsão de crescer a uma taxa de crescimento anual composta de 6,63% de 2026 a 2031, impulsionados por inovações que replicam o desempenho sensorial em produtos de confeitaria reformulados, como gomas e chocolates, com substitutos como a alulose oferecendo caramelização sem calorias adicionadas. Hidrocoloides, incluindo goma xantana e carragena, estabilizam molhos e temperos em refeições prontas, garantindo viscosidade sob condições de calor e cisalhamento. Aromas e realçadores alimentares estão se expandindo junto com as bebidas funcionais, mascarando notas indesejadas de probióticos e proteínas vegetais enquanto realçam os sabores naturais de frutas. Os corantes alimentares estão migrando para alternativas naturais como os concentrados EXBERRY do GNT Group, alinhando-se às tendências de rótulo limpo. Os agentes antiaglomerantes permanecem essenciais para sopas em pó e misturas de temperos, garantindo fluidez em condições úmidas, com os agentes à base de sílica da Brenntag exemplificando sua utilidade.

Por Fonte: Aditivos Naturais Ganham Participação à Medida que os Mandatos de Rótulo Limpo se Aceleram
Os aditivos sintéticos, que representaram 64,45% da participação de mercado em 2025, continuam a dominar devido às vantagens de custo e ao desempenho funcional superior em aplicações de alto volume, como refrigerantes carbonatados e produtos de panificação ambiente. No entanto, as crescentes pressões dos varejistas e os avanços nas alternativas naturais estão gradualmente reduzindo a lacuna de desempenho, desafiando a dominância das opções sintéticas. Além disso, os aditivos naturais estão ganhando destaque à medida que os mandatos de rótulo limpo impulsionam a demanda por portfólios de ingredientes transparentes. Os varejistas estão priorizando cada vez mais opções à base de plantas, microbianas e derivadas de fermentação em detrimento dos aditivos sintéticos tradicionais. Essa mudança se alinha às preferências dos consumidores por evitar os números E e apoia o desenvolvimento de linhas de produtos premium em bebidas e lanches com rotulagem focada em saúde. Por exemplo, a vanilina derivada de fermentação da DSM-Firmenich oferece sabor autêntico sem precursores sintéticos, reforçando as alegações naturais em recheios de panificação e sorvetes.
Os aditivos naturais têm projeção de crescer a uma taxa de crescimento anual composta de 6,89% de 2026 a 2031, superando as alternativas sintéticas à medida que os mandatos regulatórios impulsionam realinhamentos de portfólio em todas as categorias. As inovações estão abordando as compensações de desempenho associadas às fontes naturais. Por exemplo, o Reb M de estévia EverSweet da Cargill, produzido por fermentação de precisão, oferece o perfil de sabor da sacarose sem os requisitos de terra agrícola da estévia à base de folhas, tornando-o uma solução escalável para bebidas e confeitos com baixo teor de açúcar. Da mesma forma, extratos de antocianina estabilizados da Sensient melhoram a vivacidade em prateleira em corantes naturais, abordando desafios como o desbotamento sob luz ultravioleta. O extrato de alecrim, um antioxidante natural popular, é combinado com agentes de mascaramento para mitigar sabores indesejados em aplicações neutras, enquanto a lecitina de girassol está substituindo a lecitina de soja em chocolates e pastas para evitar associações com organismos geneticamente modificados. Apesar de seu custo mais elevado e menor eficiência de emulsificação, a lecitina de girassol está ganhando preferência em pastas premium sem alérgenos produzidas por chocolateiros.
Por Aplicação: Bebidas Lideram o Crescimento à Medida que os Lançamentos Funcionais e com Baixo Teor de Açúcar se Multiplicam
Panificação e confeitaria devem representar 29,78% de participação de mercado em 2025, impulsionadas pela dependência de emulsificantes, enzimas e adoçantes de volume. Esses aditivos desempenham um papel crítico na extensão da vida útil e no aprimoramento da textura em produtos ambiente. Eles garantem a maciez do miolo e a mastigabilidade em biscoitos de mercado de massa, vinculando sua dominância de volume à funcionalidade econômica em meio ao consumo estável de alimentos processados. As bebidas têm projeção de crescer a uma taxa de crescimento anual composta de 6,27% de 2026 a 2031, emergindo como a aplicação de crescimento mais rápido. Esse crescimento é alimentado pelo uso crescente de aditivos que mascaram o amargor em colas adoçadas com estévia e chás infundidos com probióticos. O segmento se beneficia da demanda impulsionada pelo comércio eletrônico por misturadores de baixa caloria e se alinha à crescente popularidade de bebidas funcionais e com baixo teor de açúcar. Os esforços de reformulação em formatos prontos para beber apoiam ainda mais esse crescimento, com marcas aprimorando shots para saúde intestinal e águas energéticas sem comprometer o frescor. Por exemplo, os emulsificantes da Palsgaard estabilizam shakes de proteína com alto teor de fibras, garantindo uma sensação bucal cremosa e vida útil prolongada para bebidas voltadas para academias.
Laticínios e sobremesas utilizam hidrocoloides e enzimas para atender às demandas evolutivas dos consumidores. As preparações de lactase da Novonesis permitem a produção de leite sem lactose sem sacrificar a doçura, enquanto cepas probióticas de empresas como Symrise e IFF são incorporadas em iogurtes premium para reter a textura e realçar o sabor para consumidores intolerantes à lactose. Carne e produtos cárneos dependem de conservantes e antioxidantes para estender a vida útil, com extratos naturais da Archer Daniels Midland retardando a oxidação lipídica e apoiando ciclos de distribuição mais longos. Sopas, molhos e temperos demandam emulsificantes e agentes antiaglomerantes para manter a estabilidade durante a distribuição prolongada, enquanto outras aplicações, incluindo alimentos para animais de estimação, nutracêuticos e fórmulas infantis, mantêm crescimento estável por meio de conservação e fortificação básicas.
Análise Geográfica
O mercado de aditivos alimentares do Reino Unido reflete um quadro regulatório moldado pelos desenvolvimentos pós-Brexit. Embora o país tenha se afastado dos quadros da União Europeia, mantém alinhamento nos padrões essenciais de segurança. A via de aprovação independente da Agência de Padrões Alimentares, introduzida em 2024, resultou em custos de dupla conformidade para fornecedores multinacionais que operam em ambos os mercados. No entanto, o sistema integra dossiês de segurança retidos da União Europeia para agilizar as aprovações de aditivos estabelecidos, como conservantes e emulsificantes. As empresas que obtêm autorizações antecipadas para aditivos inovadores, incluindo adoçantes derivados por fermentação, ganham vantagem competitiva na reformulação de bebidas e lanches com baixo teor de açúcar, posicionando-se à frente no mercado.
Centros urbanos como a Grande Londres, Manchester e Birmingham impulsionam a demanda devido às suas densas populações e à proeminência do varejo de conveniência e dos canais de compras online de alimentos. Esses fatores exigem aditivos que prolonguem a vida útil e mantenham a qualidade do produto em redes de distribuição complexas. Estabilizantes como os hidrocoloides são amplamente utilizados em refeições prontas, enquanto os antioxidantes são essenciais para sanduíches refrigerados. Os desafios da logística urbana aumentaram a demanda por conservantes de alto desempenho, como os oferecidos pela Kemin Industries, Inc., que previnem a deterioração durante a entrega na última milha. As marcas nessas regiões dependem de tais aditivos para garantir disponibilidade consistente de produtos em lojas de rua e plataformas online.
Em contraste, a Escócia e o País de Gales apresentam uma adoção mais lenta de produtos premium de rótulo limpo, influenciada por rendimentos domésticos mais baixos e uma preferência por formulações tradicionais em produtos básicos de panificação e confeitaria. No entanto, áreas urbanas como Edimburgo e Cardiff se alinham com tendências mais amplas no consumo de bebidas funcionais, onde sabores naturais são usados para mascarar notas indesejadas em bebidas probióticas. Mudanças graduais nas preferências regionais são evidentes, com conservantes apoiando a vida útil prolongada em produtos lácteos orientados ao valor e nichos urbanos premium impulsionando a adoção de corantes naturais, como extratos de beterraba, para coberturas de iogurte. Além disso, o alinhamento da Irlanda do Norte com os regulamentos da União Europeia sob o Quadro de Windsor permite que os fornecedores de ingredientes acessem os mercados do Reino Unido e da União Europeia a partir de uma única base de produção. No entanto, esse benefício é atenuado pelo menor tamanho do mercado da região e pela capacidade de fabricação local limitada.
Panorama regulatório
Os controlos de aditivos alimentares na Grã-Bretanha são administrados pela Food Standards Agency (FSA) e pela Food Standards Scotland (FSS), com a lista permitida e as condições de uso mantidas no registro oficial de produtos regulamentados. Desde 1 de abril de 2025, o processo de autorização e manutenção passou de atualizações frequentes por Statutory Instrument para um mecanismo baseado em decisões ministeriais registradas no registro público, exigindo que fabricantes e fornecedores monitorem as atualizações do registro como fonte primária de verdade para permissões e especificações de aditivos.
O sistema do Reino Unido continua a se basear nos princípios assimilados do quadro da União Europeia (incluindo regras originalmente estabelecidas nos Regulamentos da União Europeia 1333/2008 e 1331/2008), ao mesmo tempo em que remove os órgãos da União Europeia da cadeia de aprovação. Em fevereiro de 2026, os ministros aprovaram a autorização do E 960b(ii) (um glicosídeo de esteviol) e reafirmaram as condições de uso e especificações para os glicosídeos de esteviol (E 960a a E 960c) no registro oficial, reforçando o papel ativo dos ingredientes de redução de açúcar no pipeline regulado.
Análise da cadeia de valor
A cadeia de valor dos aditivos alimentares do Reino Unido é predominantemente B2B, começando com matérias-primas agrícolas e de base biológica a montante (açúcar, milho, oleaginosas, cítricos e outros botânicos) e intermediários químicos para aditivos sintéticos selecionados. Os fabricantes de ingredientes e produtores baseados em fermentação (adoçantes, enzimas, dextrose cultivada, ácidos e fibras funcionais) fornecem aditivos padronizados ou sistemas específicos para aplicações, que são então processados por misturadores, compostos e casas de soluções, particularmente em sabores, sistemas estabilizantes e texturizantes especiais.
A distribuição ocorre por meio de fornecimento direto a grandes fabricantes de alimentos e bebidas e por distribuidores especializados que atendem PMEs, com serviço técnico, documentação regulatória e suporte à formulação incorporados em toda a cadeia. A conformidade e o acesso ao mercado são moldados pelo registro de produtos regulamentados da Grã-Bretanha mantido pela FSA/FSS, especialmente após a mudança de abril de 2025 para atualizações por decisão ministerial. Operacionalmente, a logística just-in-time e o processamento e armazenamento intensivos em energia criam vulnerabilidades para insumos sensíveis à temperatura ou críticos em termos de tempo (por exemplo, preparações enzimáticas e certos corantes naturais), tornando a continuidade do fornecimento e o planejamento de estoque diferenciais fundamentais para fornecedores que atendem cadeias de distribuição estendidas por e-commerce e cadeias de fornecimento de varejo nacional.
Cenário Competitivo
O mercado de aditivos alimentares do Reino Unido é caracterizado por um nível moderado de concentração de mercado, com conglomerados globais mantendo uma posição dominante enquanto deixam espaço para players especializados e emergentes. Grandes empresas multinacionais, incluindo Tate & Lyle PLC, Cargill Incorporated, International Flavors & Fragrances, Inc., Kerry Group PLC e DSM-Firmenich AG, utilizam cadeias de suprimentos verticalmente integradas e capacidades de fermentação internas para gerenciar custos e garantir um fornecimento estável de adoçantes, texturizantes e sistemas funcionais. Essa abordagem permite que os fabricantes de panificação e bebidas do Reino Unido adquiram sistemas completos de ingredientes, como misturas de adoçante-amido ou soluções de sabor e nutrição, em vez de aditivos individuais. Essa estratégia aumenta os custos de mudança para os clientes e fortalece a influência dessas empresas nas decisões de formulação.
Os players especializados dominam nichos técnicos, aproveitando sua expertise e portfólios regulatórios para criar altas barreiras de entrada. A Novonesis lidera o segmento de enzimas, oferecendo sistemas de enzimas de panificação e cervejaria personalizados que melhoram a maciez do produto e otimizam o manuseio da massa. Da mesma forma, a DSM-Firmenich AG e as linhas de produtos de herança DuPont são players-chave em enzimas para processamento de laticínios e carnes. No segmento de sabores e modulação do paladar, a Givaudan SA e a Symrise AG fornecem sistemas de sabores complexos para lanches, bebidas e marcas de origem vegetal, enquanto as soluções à base de ácido láctico e misturas de vinagre da Corbion N.V. apoiam sistemas de conservação natural usados em carnes refrigeradas e refeições prontas. Os fornecedores de médio porte, sem os recursos dos players maiores, estão cada vez mais confinados a aditivos de commodities, como adoçantes a granel e ácido cítrico básico, enfrentando intensa concorrência de preços e diferenciação limitada.
As oportunidades de crescimento estão concentradas em soluções de rótulo limpo que replicam o desempenho sintético em aplicações exigentes. Corantes naturais termoestáveis para bebidas, emulsificantes derivados por fermentação para produtos de origem vegetal e sistemas de conservação inovadores estão ganhando espaço. Empresas como Givaudan SA, Sensient Technologies Corporation e Novonesis estão avançando em soluções alinhadas com os padrões dos varejistas, enfatizando atributos como perfis não transgênicos e sem alérgenos. Enquanto isso, os disruptores com sede no Reino Unido estão explorando texturizantes de proteína vegetal e corantes naturais derivados de algas, embora sua escala de produção limitada e os desafios regulatórios restrinjam seu impacto às linhas de produtos premium, deixando o negócio de volume para as multinacionais estabelecidas.
Líderes do Setor de Aditivos Alimentares do Reino Unido
-
Tate & Lyle PLC
-
Kerry Group PLC
-
Cargill Incorporated
-
Archer Daniels Midland Company
-
International Flavors & Fragrances, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
Acréscimos de capacidade e melhorias de capacidade na fabricação de ingredientes naturais e de rótulo limpo estão ampliando o conjunto de oportunidades do Reino Unido em aromas, corantes e mistura especializada. Em fevereiro de 2026, a I.T.S anunciou um investimento de 10 milhões de GBP em um novo site de fabricação em Hungerford para aromas naturais, com um plano declarado de escalar substancialmente a produção líquida e em pó, e em março de 2026 a Ulrick & Short inaugurou uma instalação de produção e inovação de 25.000 pés quadrados focada em mistura livre de alérgenos e desenvolvimento interno. Em junho de 2026, a Plant-Ex Ingredients lançou uma nova instalação de produção em Bristol sob um programa de infraestrutura de 4 milhões de GBP, dobrando a capacidade de produção doméstica de aromas e corantes derivados de plantas para apoiar prazos de entrega mais curtos e o fornecimento baseado no Reino Unido para programas de reformulação.
A atividade regulatória e de reformulação de produtos continua a concentrar a demanda em sistemas de redução de açúcar e funcionais que podem ser escalados sob as permissões da Grã-Bretanha. A atividade de autorização ministerial de fevereiro de 2026 em torno dos glicosídeos de esteviol (E 960b(ii) e especificações reafirmadas para E 960a a E 960c) fornece um caminho concreto, baseado em registro, para a reformulação relacionada à stevia, ligando-se às necessidades de reformulação de bebidas e confeitaria. Também há oportunidades em modelos de serviço integrado (laboratórios piloto, cozinhas de aplicação e QA incorporados junto à produção), que ajudam os fabricantes a substituir aditivos sintéticos por alternativas naturais, gerenciando ao mesmo tempo o controle de alérgenos, estabilidade e requisitos de vida útil em panificação, bebidas e refeições prontas.
Desenvolvimentos recentes do setor
- Junho de 2026: A Tate & Lyle recebeu a certificação NutraStrong Prebiotic Verified para quatro linhas de produtos de fibra prebiótica, incluindo PROMITOR Soluble Fibre e STA-LITE Polydextrose. A certificação apoia as necessidades de formulação e rotulagem dos clientes em programas de fortificação com fibras, fortalecendo a diferenciação em sistemas de ingredientes funcionais fornecidos a fabricantes de alimentos e bebidas do Reino Unido e da região.
- Outubro de 2025: A JPL Flavours inaugurou uma nova sede em Bromborough, Wirral, apoiada por um investimento de 11 milhões de GBP e uma instalação de 75.000 pés quadrados. O site expandido aumentou a capacidade de produção e melhora a capacidade da empresa de atender à demanda de reformulação do Reino Unido em aromas e soluções de sabor, incluindo perfis de rótulo mais limpo para marcas convencionais e premium.
- Outubro de 2024: A Revyve se associou à Daymer Ingredients para introduzir ingredientes texturizantes à base de levedura, incluindo soluções de substituição de ovos, no Reino Unido. O acordo de distribuição melhorou o acesso para fabricantes do Reino Unido que buscam texturizantes naturais e apoia o desenvolvimento de produtos em panificação e alimentos preparados, onde textura, controle de custos e simplificação de rótulo são prioridades simultâneas.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Este mercado é definido como o valor dos aditivos alimentares vendidos para uso na fabricação de alimentos e bebidas no Reino Unido, com o objetivo de melhorar ou manter a segurança, frescor, sabor, textura e aparência, medido em USD no nível do ingrediente.
Exclusões de escopo: Não inclui aditivos para alimentação animal, materiais de embalagem ou ingredientes alimentares mais amplos que não sejam utilizados principalmente como aditivos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Conservantes
- Adoçantes de Volume
- Substitutos do Açúcar
- Emulsificantes
- Agentes Antiaglomerantes
- Enzimas
- Hidrocoloides
- Aromas e Realçadores Alimentares
- Corantes Alimentares
- Acidulantes
- Por Fonte
- Natural
- Sintético
- Por Aplicação
- Panificação e Confeitaria
- Laticínios e Sobremesas
- Bebidas
- Carne e Produtos Cárneos
- Sopas, Molhos e Temperos
- Outras Aplicações
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa pela construção de uma base de fatos sobre a produção de alimentos processados no Reino Unido, tendências de uso de ingredientes e dependência de importações, mapeando-os em seguida para as categorias de aditivos efetivamente utilizadas na fabricação. Recorremos a fontes públicas como estatísticas governamentais do Reino Unido e comunicados comerciais, a Agência de Padrões Alimentares e o Eurostat para verificações cruzadas sobre fluxos de produção e comércio.
Também revisamos normas e referências científicas para confirmar como os aditivos são definidos e aplicados, incluindo publicações da EFSA, do Codex Alimentarius e de periódicos científicos revisados por pares na área de ciência dos alimentos. Relatórios anuais de empresas, apresentações a investidores e cobertura jornalística de fontes confiáveis ajudam a validar o foco em produtos e a direção dos preços. Quando necessário, assinaturas pagas que cobrem dados financeiros de empresas e inteligência de negócios, bases de dados de patentes e dados de importação e exportação em nível de remessa so utilizados para verificar a presença de fornecedores e a intensidade do comércio. As fontes aqui listadas são meramente ilustrativas, e referências adicionais são utilizadas durante a coleta, validação e esclarecimento dos dados.
Entrevistas Primárias e Pesquisas
Os insumos primários provêm de entrevistas e pesquisas estruturadas com fornecedores de aditivos, distribuidores de ingredientes e fabricantes de alimentos e bebidas, de modo que as premissas do trabalho documental sejam testadas em relação ao comportamento real de compra e formulação em todo o Reino Unido. Também conversamos com funções técnicas e regulatórias para confirmar quais tipos de aditivos estão sendo substituídos, o que impulsiona a reformulação e como as variações de preço estão sendo repassadas ao longo da cadeia de suprimentos do Reino Unido.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 26% | Diretores executivos (CXOs): 13% |
| Nível intermediário: 59% | Líderes funcionais/de unidade: 37% |
| Participantes menores: 15% | Gerentes: 50% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído principalmente por meio de uma abordagem de cima para baixo, na qual a demanda do Reino Unido é reconstruída a partir de sinais de produção de alimentos e bebidas processados, taxas de inclusão de aditivos por aplicações-chave e intensidade comercial para categorias de aditivos relevantes. Uma vez formado o conjunto de demanda, ele é precificado utilizando faixas de preço médio de venda por categoria, validadas por meio de entrevistas e verificadas em relação aos movimentos observados nos custos dos insumos.
Para corroborar os totais, também realizamos aproximações seletivas de baixo para cima para uma amostra de categorias de aditivos, consolidando a presença de fornecedores, estimando volumes por meio de verificações de canais e aplicando pontos de preço amostrados, ajustando apenas quando as duas perspectivas divergem de forma explicável. Os insumos típicos do modelo incluem volumes de panificação processada e confeitaria, tendências de produção de bebidas, direção da produção de carne e laticínios, atividade de reformulação vinculada à redução de açúcar e sal, e a divisão entre aditivos naturais e sintéticos, pois isso altera o mix de preços efetivo.
Para as previsões, utilizamos análise de cenários, uma vez que a reformulação regulatória e orientada pelo consumidor pode alterar o mix mais rapidamente do que os volumes em alguns anos. As taxas de crescimento são orientadas pela produção esperada de alimentos processados, pelo ritmo de substituição em direção a variantes naturais e pela normalização esperada dos preços após os ciclos de matérias-primas. Quando faltam evidências de baixo para cima para nichos menores de aditivos, preenchemos as lacunas utilizando participações por aplicação e faixas de preço conservadoras, revisitando-as durante as chamadas de validação.
Ciclo de Validação e Atualização de Dados
A validação é feita comparando o resultado do modelo com sinais independentes, como a direção do comércio do Reino Unido para categorias de aditivos relevantes, tendências de fabricação de alimentos processados e o gasto implícito em aditivos por tonelada de alimento acabado para as principais aplicações. Os valores discrepantes são sinalizados e, em seguida, as premissas subjacentes são verificadas novamente, o que frequentemente leva a uma chamada de acompanhamento ou a uma revisão mais aprofundada da lógica de preços e mix.
Antes da aprovação final, o trabalho é revisado em múltiplas etapas para que a consistência das unidades, o timing da moeda e os movimentos ano a ano façam sentido e estejam alinhados com as condições de mercado conhecidas. O relatório é atualizado anualmente, e atualizaões intermediárias são adicionadas quando há mudanças materiais, como alterações regulatórias significativas ou movimentos acentuados nos preços de matérias-primas. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Estimativa do Mercado de Aditivos Alimentares do Reino Unido da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os valores de mercado publicados para aditivos alimentares do Reino Unido frequentemente variam porque os autores delimitam o mercado de forma diferente, escolhem anos-base distintos e aplicam diferentes premissas de precificação e mix. As diferenças também podem decorrer de se as estimativas rastreiam apenas as vendas no nível do ingrediente ou se incorporam grupos de ingredientes adjacentes e serviços relacionados.
A principal diferença reside em se classes de ingredientes adjacentes, como produtos químicos alimentares mais amplos ou serviços de auxílio ao processamento, são contabilizadas, enquanto a Mordor Intelligence mantém o escopo nas categorias de aditivos alimentares utilizadas na fabricação de alimentos e bebidas no Reino Unido, precificando-as no nível do ingrediente com taxas de inclusão por nível de aplicação e faixas de preço validadas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,05 bilhões de USD (2025) | |
| Consultoria Global A | 2,84 bilhões de USD (2024) | Utiliza um ano de avaliação anterior e uma janela de previsão diferente, e o extrato público não esclarece se todas as subcategorias de aditivos e as taxas de inclusão por nível de aplicação são tratadas de forma consistente em todo o Reino Unido. |
| Editora de Dados do Setor B | 3,00 bilhões de USD (2026) | Abrange um escopo mais amplo de produtos químicos para alimentos e bebidas e pode incluir serviços relacionados de processamento ou análise, o que pode elevar o valor mesmo que o consumo exclusivo de aditivos permaneça inalterado, e a estimativa é apresentada como uma faixa em vez de um único ponto. |
A dispersão entre os valores é amplamente explicada pelas escolhas de escopo e pela seleção do ano, seguidas pela forma como os preços e o mix são tratados quando as participações de aditivos naturais e sintéticos se alteram. Ao manter os insumos vinculados a conjuntos de demanda de fabricação observáveis no Reino Unido e verificar as faixas de preço por meio de conversas com o setor, buscamos manter o número final rastreável e reproduzível.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de aditivos alimentares do Reino Unido em 2026?
O mercado é avaliado em USD 3,21 bilhões em 2026 e tem previsão de crescer a um CAGR de 5,27% até 2031.
Qual tipo de produto está crescendo mais rapidamente?
Os substitutos do açúcar registrarão um CAGR de 6,63% entre 2026 e 2031, superando os adoçantes de volume.
Por que os aditivos naturais estão ganhando participação?
Os aditivos naturais estão impulsionando os produtos de rótulo limpo, e as variantes naturais devem crescer a um CAGR de 6,89%.
Qual segmento de aplicação lidera o crescimento?
As bebidas são a aplicação de crescimento mais rápido, com CAGR de 6,27%, impulsionadas pelos lançamentos de bebidas sem açúcar e funcionais.