
Marktgröße und Marktanteil für Lebensmittelzusatzstoffe im Vereinigten Königreich
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
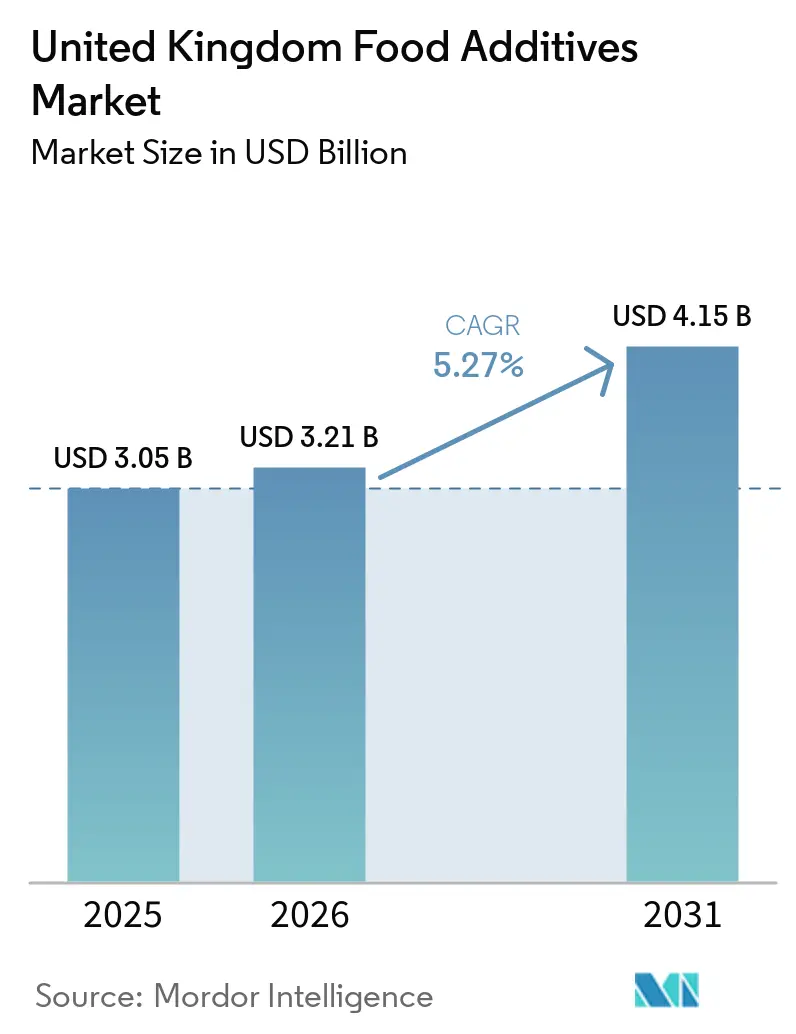
| Marktgröße im Basisjahr (2025) | 3.05 Milliarden US-Dollar |
| Marktgröße (2026) | 3.21 Milliarden US-Dollar |
| Marktgröße (2031) | 4.15 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.27 % |
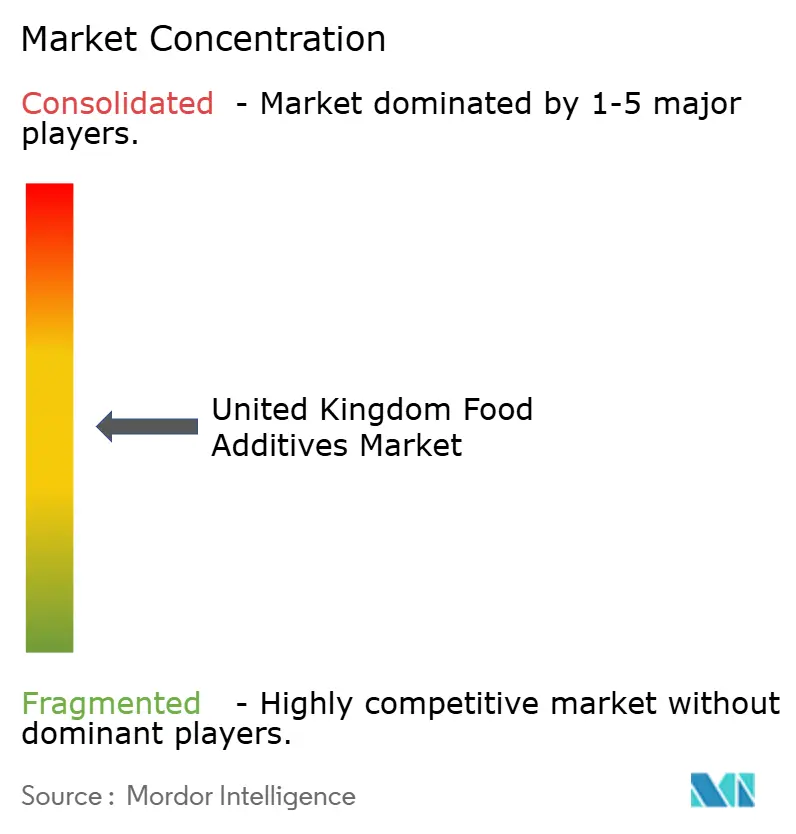
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Lebensmittelzusatzstoffe im Vereinigten Königreich von Mordor Intelligence
Die Marktgröße für Lebensmittelzusatzstoffe im Vereinigten Königreich wird im Jahr 2026 auf 3,21 Milliarden USD geschätzt, ausgehend von einem Wert von 3,05 Milliarden USD im Jahr 2025, mit Projektionen von 4,15 Milliarden USD für 2031, was einem CAGR von 5,27 % über den Zeitraum 2026–2031 entspricht. Diese Expansion spiegelt einen entscheidenden Wandel der Branche hin zu natürlichen Lösungen wider, da die Soft Drinks Industry Levy die Zuckerreduzierung fördert und das Verbrauchervertrauen in E-Nummern schwindet. Die Nachfrage steigt auch, da die zunehmende Verbreitung des E-Commerce im Lebensmitteleinzelhandel die Lieferkettenlaufzeiten verlängert und damit die Rolle von Konservierungsstoffen aufwertet, die Produkte während längerer Vertriebszyklen sicher halten. Lieferanten mit Fermentationskapazitäten oder Ernteverträgen puffern Schwankungen bei den Inputpreisen ab, während mittelständische Akteure höhere Kosten absorbieren, wenn die Preise für Stevia oder Lecithin stark ansteigen. Die Wettbewerbsintensität bleibt moderat, wobei globale Konzerne um Marktanteile gegen spezialisierte Enzym- und Aromahäuser kämpfen, die häufig als Erste mit Clean-Label-Innovationen auf den Markt kommen.
Wichtigste Erkenntnisse des Berichts
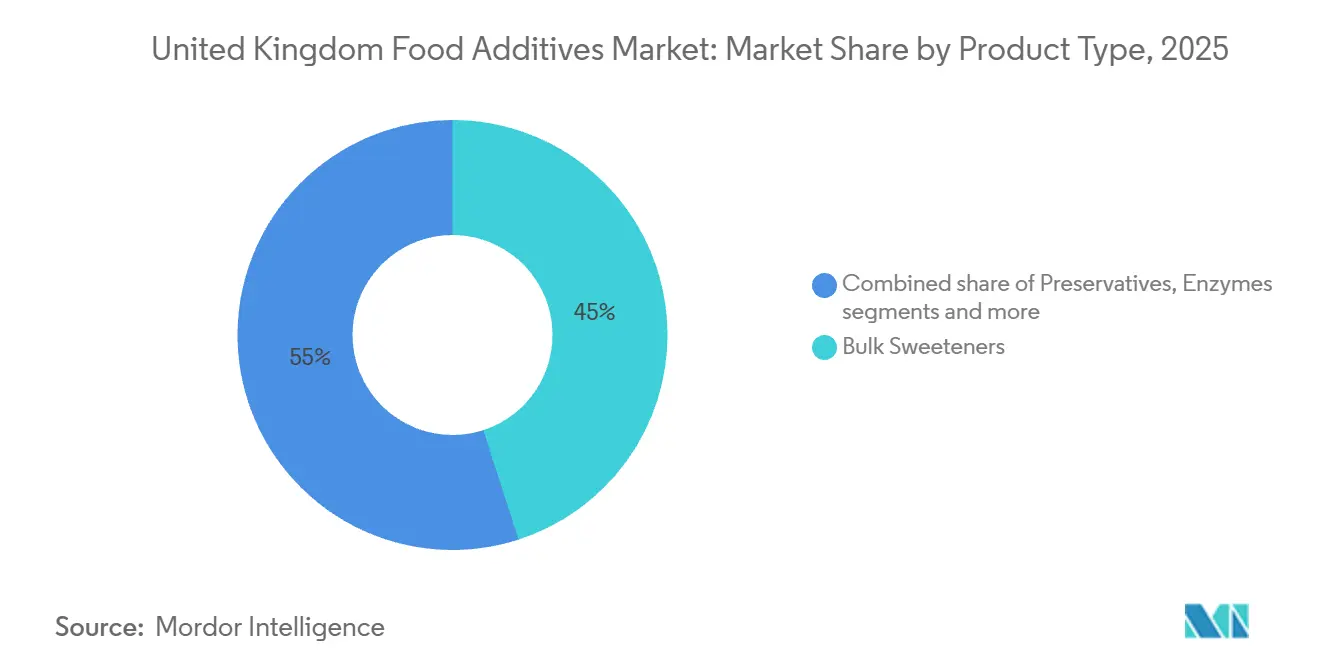
- Nach Produkttyp führten Massensüßungsmittel mit einem Anteil von 45,02 % am Markt für Lebensmittelzusatzstoffe im Vereinigten Königreich im Jahr 2025, während Zuckerersatzstoffe bis 2031 voraussichtlich mit einer CAGR von 6,63 % wachsen werden.
- Nach Quelle entfielen synthetische Zusatzstoffe auf 64,45 % der Marktgröße für Lebensmittelzusatzstoffe im Vereinigten Königreich im Jahr 2025, während natürliche Varianten bis 2031 mit einer CAGR von 6,89 % wachsen werden.
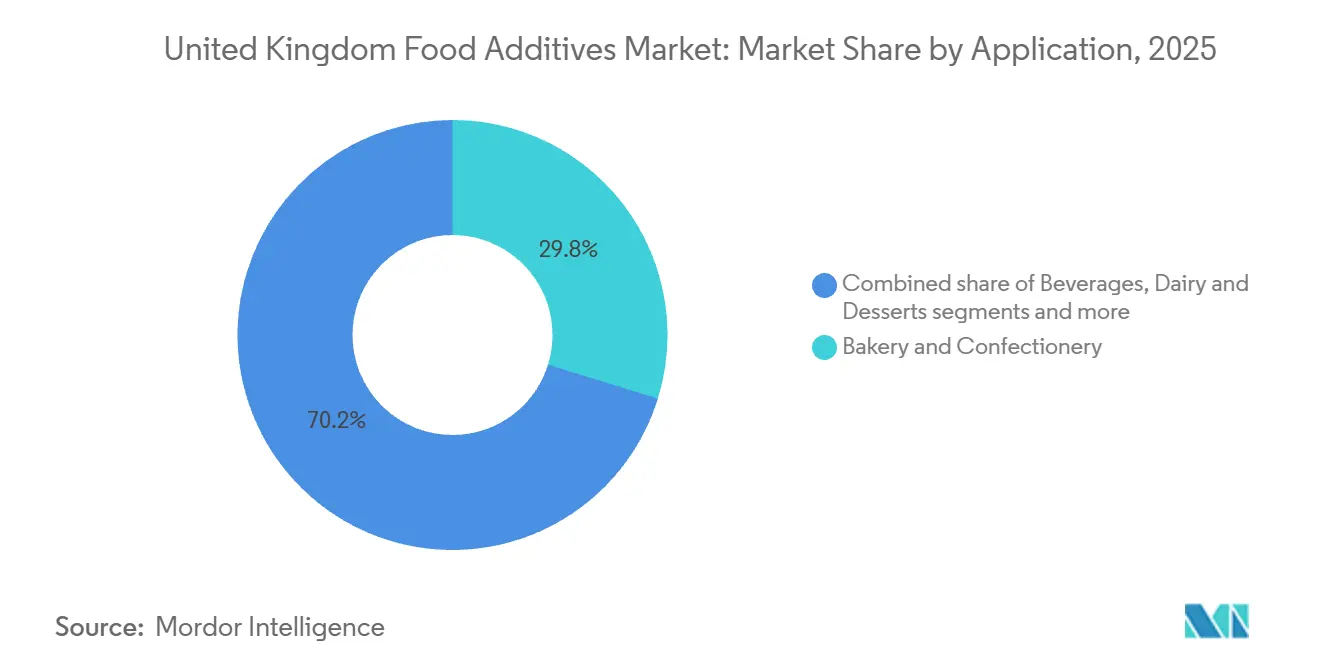
- Nach Anwendung entfielen auf Backwaren und Süßwaren 29,78 % des Marktanteils für Lebensmittelzusatzstoffe im Vereinigten Königreich im Jahr 2025, wobei Getränke die höchste prognostizierte CAGR von 6,27 % bis 2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des Marktes für Lebensmittelzusatzstoffe im Vereinigten Königreich
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelles Wachstum von verarbeiteten Lebensmitteln und Convenience-Produkten | +0.8% | Landesweit, konzentriert in Großraum London, Manchester, Birmingham | Mittelfristig (2–4 Jahre) |
| Zunehmende Beliebtheit zuckerreduzierter Produkte treibt die Nachfrage nach Zuckerersatzstoffen an | +1.2% | Landesweit, beschleunigt durch die Einhaltung der Soft Drinks Industry Levy | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach funktionellen Lebensmitteln und Getränken | +0.9% | Landesweit, frühe Akzeptanz in gesundheitsbewussten städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Verlagerung der Verbraucher hin zu Clean-Label- und natürlichen Zusatzstoffen infolge des Gesundheitsbewusstseins | +1.0% | Landesweit, am stärksten in Premium-Einzelhandelskanälen | Langfristig (≥ 4 Jahre) |
| Innovation bei Spezialemulgatoren und Texturierungsmitteln für bessere Produkttextur | +0.6% | Landesweit, Schwerpunkt auf Backwaren- und Milchproduktesegmenten | Mittelfristig (2–4 Jahre) |
| Nachfrage nach verlängerter Haltbarkeit bei verzehrfertigen Produkten unterstützt Konservierungsstoffe | +0.7% | Landesweit, getrieben durch die Expansion des E-Commerce-Lebensmittelhandels | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelles Wachstum von verarbeiteten Lebensmitteln und Convenience-Food
Der wachsende Konsum von verarbeiteten Lebensmitteln und Fertiggerichten unterstützt die Nachfrage nach Zutaten auf Blaubeerbasis in der britischen Lebensmittel- und Getränkeindustrie. Gefrorene Blaubeeren, getrocknete Früchte, Pürees, Saftkonzentrate und Pulver werden zunehmend in Joghurts, Backwaren, Süßwaren, Nährwertriegel und verzehrfertige Mahlzeiten eingearbeitet, um Geschmack, Nährwertattraktivität und Produktdifferenzierung zu verbessern. Jedes Format bietet dabei spezifische funktionale Vorteile: Gefrorene Blaubeeren tragen zur Erhaltung der Fruchtqualität bei, getrocknete Varianten verlängern die Haltbarkeit, und Pürees sowie Konzentrate liefern gleichbleibenden Geschmack und Textur. So verwendet Chobani beispielsweise Blaubeerzubereitungen in seinen griechischen Joghurtprodukten, während KIND getrocknete Früchte in Snackriegeln einsetzt, um Bequemlichkeit mit Nährwertvorteilen zu verbinden. Ebenso nutzt Innocent Drinks fruchtbasierte Rezepturen in seinem Smoothie-Sortiment, was das Verbraucherinteresse an natürlich gewonnenen Zutaten widerspiegelt. Laut dem Ministerium für Umwelt, Ernährung und ländliche Angelegenheiten erreichte der durchschnittliche wöchentliche Pro-Kopf-Ausgabenbetrag für Lebensmittel und Getränke im Vereinigten Königreich im Geschäftsjahr bis 2024 GBP 47,19, was auf eine gestiegene Nachfrage nach praktischen Produkten wie Clif-Energiegels mit Blaubeerextrakten für funktionale Vorteile hindeutet [1]. Darüber hinaus verbessern Fortschritte in der Trocknungs-, Gefrier- und Zutatenverarbeitungstechnologie die Produktstabilität und erweitern das Anwendungspotenzial fruchtbasierter Zutaten in verpackten Lebensmitteln. Die wachsende Betonung von Clean-Label-Rezepturen und erkennbaren Zutaten ermutigt Hersteller zudem dazu, natürliche Fruchtbestandteile einzusetzen, was Möglichkeiten für Zusatzstoffe auf Blaubeerbasis in Premium- und gesundheitsorientierten Lebensmittelprodukten schafft.
Zunehmende Beliebtheit zuckerreduzierter Produkte treibt die Nachfrage nach Zuckerersatzstoffen an
Die Einführung der Soft Drinks Industry Levy im Jahr 2018, die durch Compliance-Prüfungen im Jahr 2024 bekräftigt wurde, hat die Bemühungen zur Zuckerreduzierung im Vereinigten Königreich maßgeblich beeinflusst. Laut HM Revenue & Customs enthalten 46 % der Lagereinheiten für Erfrischungsgetränke nun weniger als 5 Gramm Zucker pro 100 Milliliter, was Hersteller dazu veranlasst, Zuckerersatzstoffe einzusetzen, die sensorische Attraktivität mit regulatorischen Anforderungen in Einklang bringen[2]. Diese regulatorischen Auswirkungen erstrecken sich auf die Süßwaren- und Backwarenbranche, wo Unternehmen Produkte reformulieren, um einer möglichen künftigen Besteuerung zu entgehen. Dies hat die Nachfrage nach fortschrittlichen Süßungsmitteln angekurbelt, die erhebliche Zuckerreduzierungen ermöglichen, ohne die Produktintegrität zu beeinträchtigen. So bietet beispielsweise Tate & Lyles TASTEVA M Stevia-Süßungsmittel, das 2024 eingeführt wurde, eine um 30 % verbesserte Geschmacksmaskierung im Vergleich zu früheren Stevia-Extrakten und ermöglicht es Schokoladen- und Keksherstellern, den Zuckergehalt um bis zu 40 % zu reduzieren und dabei die Geschmacksprofile beizubehalten. Ebenso hat Cargills EverSweet, ein fermentationsbasiertes Reb-M-Stevia, in Joghurt- und Speiseeisanwendungen an Bedeutung gewonnen, da es das Mundgefühl von Saccharose eng nachahmt und sanftere Übergänge bei Milchdesserts ermöglicht. Hochintensive Süßungsmittel wie Sucralose und Acesulfam-K werden zunehmend in kostensensiblen Eigenmarken eingesetzt, obwohl die Verbraucherpräferenz für Clean-Label-Zutaten ihr Wachstum im Vergleich zu pflanzlichen Alternativen wie Stevia- und Mönchsfruchtextrakten begrenzt. Diese Innovationen verbinden regulatorische Compliance mit Formulierungsflexibilität und positionieren Zuckerersatzstoffe als unverzichtbar für Lebensmittelhersteller, die gesundheitsorientierte Reformulierungen in den Bereichen Getränke, Süßwaren, Backwaren und Milchprodukte vorantreiben.
Steigende Nachfrage nach funktionellen Lebensmitteln und Getränken
Die Verbrauchernachfrage nach funktionellen Lebensmitteln und Getränken steigt, angetrieben durch den Fokus auf gesundheitliche Vorteile wie verbesserte Darmgesundheit, gestärkte Immunität und Energiemanagement. Dies hat zur Integration von bioaktiven Zusatzstoffen, einschließlich Probiotika, Präbiotika und Anreicherungsmitteln, in alltägliche Produkte geführt. Hersteller orientieren sich an Clean-Label-Präferenzen, indem sie funktionelle Enzyme und Ballaststoffe einsetzen, ohne Geschmack oder Textur zu beeinträchtigen, was die Einführung von Produkten wie darmfreundlichen Joghurts, angereicherten Getreideprodukten und energiefördernden Getränken ermöglicht, die Wellness-Aussagen unterstützen. So verbessert beispielsweise Humiome-Präbiotikafaser von DSM-Firmenich die Mikrobiom-Unterstützung in Smoothie- und Riegelformulierungen und bietet klinisch validierte Verdauungsvorteile bei gleichzeitiger Beibehaltung natürlicher Zutatenlisten. Ebenso wird der LGG-Probiotikastamm von Novonesis in angereicherten Milchgetränken eingesetzt, um gezielte Immununterstützung zu liefern, postpandemische Gesundheitsbedenken anzusprechen und Wiederholungskäufe zu fördern. Enzyme von Novonesis verbessern die Nährstoffbioverfügbarkeit in pflanzlichen Milchalternativen, indem sie Antinährstoffe abbauen und angereicherte Optionen für vegane Verbraucher effektiver machen, die eine verbesserte Protein- und Vitaminaufnahme anstreben. Hydrokolloide wie Pektinvarianten von CP Kelco stabilisieren Getränke, indem sie die Trennung in ballaststoffreichen Energieschüssen verhindern und die Haltbarkeit für funktionelle trinkfertige Formate sicherstellen, die in Fitnessstudios und Convenience-Stores beliebt sind. Diese Zusatzstoffe treiben Innovationen in Produktformulierungen voran und ermöglichen Differenzierung sowie die Positionierung funktioneller Lebensmittel als wichtige Wachstumstreiber in den Bereichen Milchprodukte, Getränke, Backwaren und Snacks.
Verlagerung der Verbraucher hin zu Clean-Label- und natürlichen Zusatzstoffen infolge gestiegenen Gesundheitsbewusstseins
Die Verbrauchernachfrage nach Clean-Label- und natürlichen Zusatzstoffen, angetrieben durch ein gestiegenes Gesundheitsbewusstsein, beeinflusst die Reformulierungsstrategien in der Lebensmittelindustrie im Vereinigten Königreich. Bedenken hinsichtlich stark verarbeiteter Lebensmittel und Zusatzstoffen sind erheblich: Eine Umfrage der Lebensmittelstandards-Behörde des Vereinigten Königreichs aus dem Jahr 2024 ergab, dass 77 % der Befragten stark oder etwas besorgt über stark oder übermäßig verarbeitete Lebensmittel sind und 73 % ähnliche Bedenken hinsichtlich Zutaten und Zusatzstoffen äußern[3]. Dies hat Unternehmen wie Kerry Group dazu veranlasst, sich zu verpflichten, bis 2026 sicherzustellen, dass 70 Prozent ihres europäischen Zutatenportfolios Clean-Label-Kriterien erfüllt, angetrieben durch die Nachfrage nach transparenten Formulierungen in Snacks und Fertiggerichten. Natürliche Farben, wie die der EXBERRY-Linie von GNT Group aus Frucht- und Gemüsekonzentraten, ersetzen synthetische Azofarbstoffe in Süßwarenprodukten wie Fruchtgummis und Gelees, obwohl ihre geringere Hitzestabilität Anpassungen bei der Herstellung von Backwaren erfordert. Sonnenblumenlecithin, das von Unternehmen wie IMCOPA geliefert wird, wird trotz eines Kostenaufschlags von 25 Prozent zunehmend als Ersatz für Sojalecithin in Premium-Schokolade und Aufstrichen eingesetzt, da es die Assoziation mit gentechnisch veränderten Organismen und Allergenbedenken vermeidet. Bei Konservierungsmitteln sind fermentierter Rohrzucker und kultivierte Dextrose von Corbion mittlerweile Standard in Premium-Backwaren wie handwerklichem Sauerteig; sie hemmen Schimmel durch organische Säuren, reduzieren jedoch die Haltbarkeit um 10 bis 15 % im Vergleich zu Calciumpropionat, was eine optimierte Verpackung erfordert. Sensients natürliche Geschmacksverstärker auf Basis von Hefeextrakten verstärken Umami in natriumarmen Suppen ohne chemische Profile und unterstützen Transparenz und funktionelle Reformulierungen. Diese Entwicklungen unterstreichen die entscheidende Rolle natürlicher Zusatzstoffe bei der Bewältigung von Verbrauchergesundheitsbedenken und regulatorischen Anforderungen bei gleichzeitiger Aufrechterhaltung der Produktqualität.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge staatliche Vorschriften für Zulassung und Verwendung | -0.6% | Landesweit, Zuständigkeit der Lebensmittelstandards-Behörde nach dem Brexit | Langfristig (≥ 4 Jahre) |
| Negative Wahrnehmung von Lebensmittelzusatzstoffen treibt die Nachfrage nach zusatzstofffreien Alternativen an | -0.5% | Landesweit, am stärksten in Bio- und Premium-Segmenten | Mittelfristig (2–4 Jahre) |
| Volatilität in der Lieferkette und bei den Preisen | -0.4% | Landesweit, importabhängige Kategorien | Kurzfristig (≤ 2 Jahre) |
| Erhebliche Kosten im Zusammenhang mit Forschung und Entwicklung sowie Innovation | -0.3% | Landesweit, unverhältnismäßige Auswirkungen auf mittelständische Lieferanten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge staatliche Vorschriften für Zulassung und Verwendung
Regulatorische Rahmenbedingungen im Vereinigten Königreich stellen strenge Anforderungen an die Zulassung und Verwendung von Lebensmittelzusatzstoffen und beeinflussen die Marktdynamik erheblich. Diese Vorschriften, die von der Lebensmittelstandards-Behörde und beibehaltenen Rahmenwerken der Europäischen Union durchgesetzt werden, schreiben strenge Sicherheitsbewertungen vor, einschließlich umfassender toxikologischer Dossiers und Expositionsbewertungen für neuartige Zusatzstoffe. Dieser Prozess verlängert die Zeitrahmen für den Markteintritt und erfordert Formulierungsanpassungen. Innovative Konservierungsstoffe und Farben sind mit Verzögerungen konfrontiert, während etablierte synthetische Optionen, wie bestimmte Azofarbstoffe, Auslaufphasen oder Reformulierungsauflagen unterliegen. So müssen beispielsweise Hersteller, die kultivierte Dextrose von Danisco (jetzt Teil von IFF) zur natürlichen Konservierung in Aufschnitt verwenden, Voranmeldepflichten erfüllen, was zu höheren Compliance-Kosten führt, die mittelgroße Lieferanten unverhältnismäßig stark belasten. Maximal zulässige Mengen für hochintensive Süßungsmittel, wie Saccharin in Getränken, erfordern eine vorsichtige Mischung mit zugelassenen Alternativen wie Cyclamaten, um Produktrückrufe zu vermeiden. Post-Brexit-Reinheitsspezifikationen für Säuerungsmittel, wie Zitronensäure, gewährleisten die Integrität von Zusatzstoffen, verlangsamen jedoch importabhängige Lieferketten für Backwaren und Saucenprodukte. Enzymgemische, die in funktionellen Getreideprodukten verwendet werden, erfordern Wirksamkeitsvalidierungen gemäß den Vorschriften für neuartige Lebensmittel, was Genehmigungsprozesse mit Forschungs- und Entwicklungsinvestitionen verknüpft und etablierte Unternehmen mit regulatorischem Fachwissen begünstigt. Diese vielschichtigen Einschränkungen lenken Innovationen hin zu vorab genehmigten natürlichen Profilen, wie Essigfermentaten, und balancieren öffentliche Gesundheitsschutzmaßnahmen mit Einschränkungen des Marktwachstums in den Bereichen Konservierungsstoffe, Süßungsmittel und funktionelle Zusatzstoffe.
Negative Wahrnehmung von Lebensmittelzusatzstoffen treibt die Nachfrage nach zusatzstofffreien Alternativen an
Verbraucherbedenken hinsichtlich der Sicherheit und Natürlichkeit von Lebensmittelzusatzstoffen beeinflussen Kaufentscheidungen und treiben die Nachfrage nach zusatzstofffreien Alternativen an. Synthetische Konservierungsstoffe, Farben und Geschmacksverstärker werden zunehmend als unnatürlich oder potenziell schädlich wahrgenommen, was Marken dazu veranlasst, „ohne Zusatzstoffe”-Kennzeichnungen auf Produkten wie Snacks, Getränken und Fertiggerichten hervorzuheben. Dieser Trend steht im Einklang mit der Clean-Label-Bewegung, bei der die durch Medienberichte über potenzielle Gesundheitsrisiken geschürte Skepsis gegenüber E-Nummern dazu geführt hat, dass große Einzelhändler wie Tesco und Sainsbury's zusatzstofffreien Eigenmarken Priorität einräumen und den Marktanteil traditioneller Formulierungen verringern. So müssen beispielsweise Marken, die essigbasierte Konservierungsstoffe wie die von Kemins Mantrol anstelle von Sorbaten verwenden, „natürliche Konservierung” betonen, um Verbraucherbedenken anzusprechen, was größere Marketinginvestitionen zur Verbesserung der Transparenz erfordert. Emulgatorintensive Kategorien wie Margarine sind ebenfalls betroffen, wobei palmölfreie Sonnenblumenoptionen von AAK gegenüber Standard-Lecithinen an Bedeutung gewinnen, da Verbraucher Bedenken hinsichtlich der Verarbeitung haben, trotz funktioneller Gleichwertigkeit. Ebenso stehen Hydrokolloidanwendungen in Saucen vor Herausforderungen, wobei Pektin als „fruchtbasiert” vermarktet wird, um das mit Zusatzstoffen verbundene Stigma in Premium-Ketchups zu vermeiden, obwohl höhere Kosten die Margen für Volumenhersteller belasten. Geschmacksverstärker wie Hefeextrakte werden verwendet, um Mononatriumglutamat-Profile ohne synthetische Assoziationen zu replizieren, doch vollständig zusatzstofffreie Ansprüche dominieren Premium-Regale und setzen Lieferanten unter Druck, Clean-Label-Lösungen in den Bereichen Backwaren, Milchprodukte und Convenience-Lebensmittel zu innovieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Zuckerersatzstoffe übertreffen Massensüßungsmittel trotz kleinerer Basis
Massensüßungsmittel, die voraussichtlich im Jahr 2025 einen Marktanteil von 45,02 % halten werden, bleiben aufgrund ihrer Kosteneffizienz und funktionellen Vielseitigkeit in Backwaren dominant, da sie Volumen und Mundgefühl bieten, die Ersatzstoffe oft nicht erreichen. Ihr Wachstum ist jedoch langsamer als der Marktdurchschnitt, da die Anforderungen zur Zuckerreduzierung strenger werden und Formulierer dazu veranlasst werden, Mischungen mit Ersatzstoffen einzusetzen, um die Compliance ohne vollständige Reformulierung zu erreichen. Ingredions Vitessence-Erbsenfaser dient als partielles Füllmittel und verbessert die Textur in zuckerarmen Keksen, während sie Clean-Label-Anforderungen erfüllt und die Abhängigkeit von reinen Massensüßungsmitteln weiter reduziert. Darüber hinaus verzeichnen Zuckerersatzstoffe ein erhebliches Wachstum und übertreffen Massensüßungsmittel trotz ihrer kleineren Marktbasis. Dieses Wachstum wird durch Hersteller angetrieben, die regulatorische Anforderungen wie die Soft Drinks Industry Levy erfüllen und Produkte in den Kategorien Süßwaren und Backwaren reformulieren. Hochintensive und neuartige Süßungsmittel ermöglichen erhebliche Zuckerreduzierungen bei gleichzeitiger Beibehaltung von Geschmack und Textur. Novonesis' Laktase-Enzyme unterstützen diesen Trend weiter, indem sie die Herstellung von laktosefreien Milchprodukten mit reduziertem Zuckergehalt erleichtern und enzymatische Lösungen in breitere Zuckerersatzstrategien integrieren.
Zuckerersatzstoffe werden voraussichtlich von 2026 bis 2031 mit einer jährlichen Wachstumsrate von 6,63 % wachsen, angetrieben durch Innovationen, die die sensorische Leistung in reformulierten Süßwarenprodukten wie Kaugummis und Schokoladen replizieren, wobei Ersatzstoffe wie Allulose Karamellisierung ohne zusätzliche Kalorien bieten. Hydrokolloide, einschließlich Xanthangummi und Carrageen, stabilisieren Saucen und Dressings in Fertiggerichten und gewährleisten die Viskosität unter Hitze- und Scherbedingungen. Lebensmittelaromen und -verstärker expandieren zusammen mit funktionellen Getränken, maskieren Fehltöne von Probiotika und Pflanzenproteinen und verstärken natürliche Fruchtaromen. Lebensmittelfarbstoffe verlagern sich hin zu natürlichen Alternativen wie den EXBERRY-Konzentraten von GNT Group, die sich an Clean-Label-Trends orientieren. Trennmittel bleiben für Pulversuppen und Gewürzmischungen unverzichtbar und gewährleisten die Fließfähigkeit unter feuchten Bedingungen, wobei Brenntags kieselsäurebasierte Mittel ihre Nützlichkeit verdeutlichen.

Nach Quelle: Natürliche Zusatzstoffe gewinnen Marktanteile, da Clean-Label-Anforderungen zunehmen
Synthetische Zusatzstoffe, die im Jahr 2025 einen Marktanteil von 64,45 % ausmachten, dominieren weiterhin aufgrund von Kostenvorteilen und überlegener funktioneller Leistung in Hochvolumenanwendungen wie kohlensäurehaltigen Erfrischungsgetränken und Umgebungsbackwaren. Wachsender Einzelhändlerdruck und Fortschritte bei natürlichen Alternativen verringern jedoch allmählich die Leistungslücke und stellen die Dominanz synthetischer Optionen in Frage. Darüber hinaus gewinnen natürliche Zusatzstoffe an Bedeutung, da Clean-Label-Anforderungen die Nachfrage nach transparenten Zutatenportfolios antreiben. Einzelhändler priorisieren zunehmend pflanzenbasierte, mikrobielle und fermentationsbasierte Optionen gegenüber traditionellen synthetischen Zusatzstoffen. Diese Verschiebung entspricht den Verbraucherpräferenzen, E-Nummern zu vermeiden, und unterstützt die Entwicklung von Premium-Produktlinien in Getränken und Snacks mit gesundheitsorientierter Kennzeichnung. So liefert beispielsweise fermentationsbasiertes Vanillin von DSM-Firmenich authentischen Geschmack ohne synthetische Vorläufer und stärkt natürliche Ansprüche in Backwarenfüllungen und Eiscreme.
Natürliche Zusatzstoffe werden voraussichtlich von 2026 bis 2031 mit einer jährlichen Wachstumsrate von 6,89 % wachsen und synthetische Alternativen übertreffen, da regulatorische Anforderungen Portfolioanpassungen in allen Kategorien vorantreiben. Innovationen adressieren Leistungskompromisse, die mit natürlichen Quellen verbunden sind. So bietet beispielsweise Cargills EverSweet Reb-M-Stevia, das durch Präzisionsfermentation hergestellt wird, das Geschmacksprofil von Saccharose ohne den landwirtschaftlichen Flächenbedarf von blattbasiertem Stevia und ist damit eine skalierbare Lösung für zuckerarme Getränke und Süßwaren. Ebenso verbessern stabilisierte Anthocyanextrakte von Sensient die Haltbarkeit der Farbe in natürlichen Farbstoffen und adressieren Herausforderungen wie das Verblassen unter UV-Licht. Rosmarinextrakt, ein beliebtes natürliches Antioxidans, wird mit Maskierungsmitteln kombiniert, um Fehlaromen in neutralen Anwendungen zu mildern, während Sonnenblumenlecithin Sojalecithin in Schokolade und Aufstrichen ersetzt, um Assoziationen mit gentechnisch veränderten Organismen zu vermeiden. Trotz seiner höheren Kosten und geringeren Emulgierungseffizienz gewinnt Sonnenblumenlecithin in allergenfreien Premium-Aufstrichen von Schokoladenherstellern an Beliebtheit.
Nach Anwendung: Getränke führen das Wachstum an, da funktionelle und zuckerarme Einführungen zunehmen
Backwaren und Süßwaren werden voraussichtlich im Jahr 2025 einen Marktanteil von 29,78 % ausmachen, angetrieben durch ihre Abhängigkeit von Emulgatoren, Enzymen und Massensüßungsmitteln. Diese Zusatzstoffe spielen eine entscheidende Rolle bei der Verlängerung der Haltbarkeit und der Verbesserung der Textur in Umgebungsprodukten. Sie gewährleisten Krümelweichheit und Kaubarkeit in Massenmarkt-Keksen und verknüpfen ihre Volumendominanz mit kosteneffizienter Funktionalität bei stabilem Konsum verarbeiteter Lebensmittel. Getränke werden voraussichtlich von 2026 bis 2031 mit einer jährlichen Wachstumsrate von 6,27 % wachsen und sich als die am schnellsten wachsende Anwendung etablieren. Dieses Wachstum wird durch den zunehmenden Einsatz von Zusatzstoffen angetrieben, die Bitterkeit in steviagesüßten Colas und probiotisch angereicherten Tees maskieren. Das Segment profitiert von der durch den E-Commerce getriebenen Nachfrage nach kalorienarmen Mixern und entspricht der wachsenden Beliebtheit funktioneller und zuckerarmer Getränke. Reformulierungsbemühungen in trinkfertigen Formaten unterstützen dieses Wachstum weiter, wobei Marken Darmgesundheits-Shots und Energiewässer verbessern, ohne den Erfrischungseffekt zu beeinträchtigen. So stabilisieren beispielsweise Emulgatoren von Palsgaard ballaststoffreiche Proteinshakes und gewährleisten ein cremiges Mundgefühl und eine verlängerte Haltbarkeit für fitnessorientierte Getränke.
Milchprodukte und Desserts nutzen Hydrokolloide und Enzyme, um sich wandelnden Verbraucheranforderungen gerecht zu werden. Laktasepräparate von Novonesis ermöglichen die Herstellung von laktosefreier Milch ohne Einbußen bei der Süße, während Probiotikastämme von Unternehmen wie Symrise und IFF in Premium-Joghurts eingesetzt werden, um die Textur zu erhalten und den Geschmack für laktoseintolerante Verbraucher zu verbessern. Fleisch und Fleischerzeugnisse sind auf Konservierungsstoffe und Antioxidantien angewiesen, um die Haltbarkeit zu verlängern, wobei natürliche Extrakte von Archer Daniels Midland die Lipidoxidation verzögern und längere Vertriebszyklen unterstützen. Suppen, Saucen und Dressings benötigen Emulgatoren und Trennmittel, um die Stabilität während des verlängerten Vertriebs aufrechtzuerhalten, während andere Anwendungen, einschließlich Tiernahrung, Nahrungsergänzungsmittel und Säuglingsnahrung, durch grundlegende Konservierung und Anreicherung ein stetiges Wachstum aufrechterhalten.
Geografische Analyse
Der Markt für Lebensmittelzusatzstoffe im Vereinigten Königreich spiegelt einen Regulierungsrahmen wider, der durch post-Brexit-Entwicklungen geprägt ist. Obwohl das Land von den Rahmenbedingungen der Europäischen Union abgewichen ist, hält es an wesentlichen Sicherheitsstandards fest. Der unabhängige Zulassungsweg der Lebensmittelstandards-Behörde, der 2024 eingeführt wurde, hat zu doppelten Compliance-Kosten für multinationale Lieferanten geführt, die in beiden Märkten tätig sind. Das System integriert jedoch beibehaltene Sicherheitsdossiers der Europäischen Union, um Zulassungen für etablierte Zusatzstoffe wie Konservierungsmittel und Emulgatoren zu vereinfachen. Unternehmen, die frühzeitig Zulassungen für innovative Zusatzstoffe – darunter fermentationsbasierte Süßungsmittel – erhalten, erlangen einen Wettbewerbsvorteil bei der Reformulierung zuckerarmer Getränke und Snacks und positionieren sich damit an der Spitze des Marktes.
Städtische Zentren wie Groß-London, Manchester und Birmingham treiben die Nachfrage aufgrund ihrer dichten Bevölkerung und der Bedeutung von Convenience-Einzelhandel und E-Commerce-Lebensmittelkanälen an. Diese Faktoren erfordern Zusatzstoffe, die die Haltbarkeit verlängern und die Produktqualität in komplexen Vertriebsnetzen aufrechterhalten. Stabilisatoren wie Hydrokolloide werden häufig in Fertiggerichten eingesetzt, während Antioxidantien für gekühlte Sandwiches unverzichtbar sind. Die logistischen Herausforderungen in städtischen Gebieten haben die Nachfrage nach leistungsstarken Konservierungsmitteln erhöht, wie sie beispielsweise von Kemin angeboten werden, die Verderb während der Zustellung auf der letzten Meile verhindern. Marken in diesen Regionen verlassen sich auf solche Zusatzstoffe, um eine gleichbleibende Produktverfügbarkeit in Innenstadtgeschäften und auf Online-Plattformen zu gewährleisten.
Im Gegensatz dazu weisen Schottland und Wales eine langsamere Akzeptanz von Premium-Clean-Label-Produkten auf, beeinflusst durch niedrigere Haushaltseinkommen und eine Präferenz für traditionelle Formulierungen bei Backwaren und Süßwarengrundprodukten. Städtische Gebiete wie Edinburgh und Cardiff orientieren sich jedoch an breiteren Trends beim Konsum funktioneller Getränke, wo natürliche Aromen eingesetzt werden, um Fehlaromen in Probiotika-Getränken zu überdecken. Allmähliche Verschiebungen in den regionalen Präferenzen sind erkennbar, wobei Konservierungsmittel die verlängerte Haltbarkeit in preisgünstigen Milchprodukten unterstützen und Premium-Stadtnischen die Einführung natürlicher Farben wie Rote-Bete-Extrakte für Joghurt-Toppings vorantreiben. Darüber hinaus ermöglicht die Angleichung Nordirlands an die Vorschriften der Europäischen Union im Rahmen des Windsor-Rahmens Zutatenzulieferern den Zugang zu beiden Märkten – dem des Vereinigten Königreichs und dem der Europäischen Union – von einer einzigen Produktionsbasis aus. Dieser Vorteil wird jedoch durch die geringere Marktgröße der Region und die begrenzte lokale Fertigungskapazität gemindert.
Regulatorisches Umfeld
Die Kontrolle von Lebensmittelzusatzstoffen in Großbritannien wird von der Food Standards Agency (FSA) und Food Standards Scotland (FSS) verwaltet, wobei die zugelassene Liste und die Verwendungsbedingungen im offiziellen Register der zugelassenen Produkte geführt werden. Seit dem 1. April 2025 hat sich der Zulassungs- und Pflegeprozess von häufigen Aktualisierungen durch Statutory Instruments zu einem auf ministeriellen Entscheidungen basierenden Mechanismus verschoben, der im öffentlichen Register erfasst wird, sodass Hersteller und Lieferanten die Registeraktualisierungen als primäre verlässliche Quelle für Zusatzstoffgenehmigungen und -spezifikationen überwachen müssen.
Das System im Vereinigten Königreich stützt sich weiterhin auf assimilierte Grundsätze des Rahmens der Europäischen Union (einschließlich der ursprünglich unter den Verordnungen 1333/2008 und 1331/2008 der Europäischen Union festgelegten Regeln), während die Organe der Europäischen Union aus der Zulassungskette herausgenommen wurden. Im Februar 2026 genehmigten die Minister die Zulassung von E 960b(ii) (einem Steviolglykosid) und bestätigten die Verwendungsbedingungen und Spezifikationen für Steviolglykoside (E 960a bis E 960c) im offiziellen Register, was die aktive Rolle von Zuckerreduzierungszutaten in der regulierten Pipeline bekräftigt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Lebensmittelzusatzstoffe im Vereinigten Königreich ist überwiegend B2B-orientiert und beginnt mit vorgelagerten landwirtschaftlichen und biobasierten Rohstoffen (Zucker, Mais, Ölsaaten, Zitrusfrüchte und andere Botanicals) sowie chemischen Zwischenprodukten für ausgewählte synthetische Zusatzstoffe. Zutatenhersteller und fermentationsbasierte Produzenten (Süßungsmittel, Enzyme, kultivierte Dextrose, Säuren und funktionelle Ballaststoffe) liefern entweder standardisierte Zusatzstoffe oder anwendungsspezifische Systeme, die anschließend von Mischern, Compoundeuren und Lösungsanbietern weiterverarbeitet werden, insbesondere in den Bereichen Aromen, Stabilisatorsysteme und Spezial-Texturierungsmittel.
Der Vertrieb erfolgt über die Direktversorgung großer Lebensmittel- und Getränkehersteller sowie über spezialisierte Distributoren, die KMU bedienen, wobei technischer Service, regulatorische Dokumentation und Formulierungsunterstützung entlang der gesamten Kette eingebunden sind. Compliance und Marktzugang werden durch das von der FSA/FSS geführte Register zugelassener Produkte in Großbritannien geprägt, insbesondere nach der Umstellung auf ministerielle Entscheidungsaktualisierungen im April 2025. Betrieblich schaffen Just-in-Time-Logistik sowie energieintensive Verarbeitung und Lagerung Schwachstellen für temperaturempfindliche oder zeitkritische Inputs (zum Beispiel Enzympräparate und bestimmte natürliche Farbstoffe), wodurch Versorgungskontinuität und Bestandsplanung zu zentralen Unterscheidungsmerkmalen für Lieferanten werden, die E-Commerce-erweiterte Vertriebs- und nationale Einzelhandelslieferketten bedienen.
Wettbewerbslandschaft
Der Markt für Lebensmittelzusatzstoffe im Vereinigten Königreich ist durch einen moderaten Grad an Marktkonzentration gekennzeichnet, wobei globale Konzerne eine dominante Stellung einnehmen und gleichzeitig Raum für spezialisierte und aufstrebende Akteure lassen. Große multinationale Unternehmen, darunter Tate & Lyle, Cargill, International Flavors & Fragrances, Inc., Kerry Group und DSM-Firmenich AG, nutzen vertikal integrierte Lieferketten und eigene Fermentationskapazitäten, um Kosten zu steuern und eine stabile Versorgung mit Süßungsmitteln, Texturierungsmitteln und funktionellen Systemen zu gewährleisten. Dieser Ansatz ermöglicht es Backwaren- und Getränkeherstellern im Vereinigten Königreich, vollständige Zutatensysteme – wie Süßungsmittel-Stärke-Mischungen oder Geschmacks- und Ernährungslösungen – zu beziehen, anstatt einzelne Zusatzstoffe. Diese Strategie erhöht die Wechselkosten für Kunden und stärkt den Einfluss dieser Unternehmen auf Formulierungsentscheidungen.
Spezialisierte Akteure dominieren technische Nischenbereiche und nutzen ihr Fachwissen und ihre regulatorischen Portfolios, um hohe Markteintrittsbarrieren zu schaffen. Novonesis führt das Enzymsegment an und bietet maßgeschneiderte Backwaren- und Brauenzym-Systeme an, die die Produktweichheit verbessern und die Teigverarbeitung optimieren. Ebenso sind DSM-Firmenich AG und Produktlinien aus dem DuPont-Erbe wichtige Akteure bei Enzymen für die Milch- und Fleischverarbeitung. Im Segment Aromen und Geschmacksmodulation bieten Givaudan und Symrise komplexe Aromasysteme für Snacks, Getränke und pflanzenbasierte Marken an, während Corbions auf Milchsäure basierende Lösungen und Essigmischungen natürliche Konservierungssysteme für gekühlte Fleischprodukte und Fertiggerichte unterstützen. Mittelgroße Lieferanten, denen die Ressourcen größerer Akteure fehlen, sind zunehmend auf Massenadditiva wie Massensüßungsmittel und einfache Zitronensäure beschränkt und sehen sich intensivem Preiswettbewerb und begrenzter Differenzierungsmöglichkeit gegenüber.
Wachstumschancen konzentrieren sich auf Clean-Label-Lösungen, die synthetische Leistung in anspruchsvollen Anwendungen replizieren. Hitzestabile natürliche Farben für Getränke, fermentationsbasierte Emulgatoren für pflanzenbasierte Produkte und innovative Konservierungssysteme gewinnen an Bedeutung. Unternehmen wie Givaudan, Sensient und Novonesis entwickeln Lösungen, die den Einzelhändlerstandards entsprechen und Eigenschaften wie gentechnikfreie und allergenfreie Profile betonen. Gleichzeitig erkunden im Vereinigten Königreich ansässige Disruptoren pflanzliche Proteintexturierungsmittel und algenbasierte natürliche Farben, obwohl ihre begrenzte Produktionskapazität und regulatorische Herausforderungen ihre Wirkung auf Premium-Produktlinien beschränken und das Mengengeschäft den etablierten multinationalen Unternehmen überlassen.
Marktführer für Lebensmittelzusatzstoffe im Vereinigten Königreich
-
Tate & Lyle PLC
-
Kerry Group PLC
-
Cargill Incorporated
-
Archer Daniels Midland Company
-
International Flavors & Fragrances, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Kapazitätserweiterungen und Fähigkeitsverbesserungen in der Herstellung natürlicher Clean-Label-Zutaten erweitern das britische Marktpotenzial in den Bereichen Aromen, Farbstoffe und Spezialmischungen. Im Februar 2026 kündigte I.T.S eine Investition von 10 Millionen GBP in einen neuen Produktionsstandort in Hungerford für natürliche Aromen an, mit dem erklärten Plan, die Flüssig- und Pulverproduktion erheblich zu steigern, und im März 2026 eröffnete Ulrick & Short eine 25.000 Quadratfuß große Produktions- und Innovationsanlage mit Schwerpunkt auf allergenfreier Mischung und interner Entwicklung. Im Juni 2026 startete Plant-Ex Ingredients eine neue Produktionsanlage in Bristol im Rahmen eines Infrastrukturprogramms von 4 Millionen GBP, wodurch die inländische Produktionskapazität für pflanzliche Aromen und Farbstoffe verdoppelt wurde, um kürzere Lieferzeiten und britische Beschaffung für Reformulierungsprogramme zu unterstützen.
Regulatorische Aktivitäten und Produktreformulierungen konzentrieren die Nachfrage weiterhin auf zuckerreduzierende und funktionale Systeme, die im Rahmen der britischen Zulassungen skaliert werden können. Die ministerielle Zulassungsaktivität im Februar 2026 rund um Steviolglycoside (E 960b(ii) und erneuerte Spezifikationen für E 960a bis E 960c) bietet einen konkreten, registerbasierten Weg für stevia-bezogene Reformulierungen und knüpft an den Reformulierungsbedarf in den Bereichen Getränke und Süßwaren an. Chancen bestehen auch in integrierten Servicemodellen (Pilotlabore, Anwendungsküchen und in die Produktion eingebettete Qualitätssicherung), die Herstellern helfen, synthetische Zusatzstoffe durch natürliche Alternativen zu ersetzen, während Anforderungen an Allergenkontrolle, Stabilität und Haltbarkeit in den Bereichen Backwaren, Getränke und Fertiggerichte gemanagt werden.
Aktuelle Branchenentwicklungen
- Juni 2026: Tate & Lyle erhielt die NutraStrong-Prebiotic-Verified-Zertifizierung für vier Produktlinien präbiotischer Fasern, darunter PROMITOR Soluble Fibre und STA-LITE Polydextrose. Die Zertifizierung unterstützt die Formulierungs- und Kennzeichnungsanforderungen von Kunden bei Programmen zur Fasersupplementierung und stärkt die Differenzierung bei funktionalen Zutatensystemen, die an britische und regionale Lebensmittel- und Getränkehersteller geliefert werden.
- Oktober 2025: JPL Flavours eröffnete einen neuen Hauptsitz in Bromborough, Wirral, unterstützt durch eine Investition von 11 Millionen GBP und eine 75.000 Quadratfuß große Anlage. Der erweiterte Standort erhöhte die Produktionskapazität und verbessert die Fähigkeit des Unternehmens, die britische Reformulierungsnachfrage bei Aromen und Geschmackslösungen zu bedienen, einschließlich sauberer Profile für Mainstream- und Premiummarken.
- Oktober 2024: Revyve ging eine Partnerschaft mit Daymer Ingredients ein, um hefebasierte Texturierungsinhaltsstoffe, einschließlich Ei-Ersatzlösungen, im Vereinigten Königreich einzuführen. Die Vertriebsvereinbarung verbesserte den Zugang für britische Hersteller, die natürliche Texturgeber suchen, und unterstützt die Produktentwicklung in Backwaren und Fertiggerichten, wo Textur, Kostenkontrolle und Vereinfachung der Kennzeichnung gleichzeitig Prioritäten darstellen.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Wert der Lebensmittelzusatzstoffe, die für den Einsatz in der britischen Lebensmittel- und Getränkeherstellung verkauft werden, um Sicherheit, Frische, Geschmack, Textur und Erscheinungsbild zu verbessern oder zu erhalten, gemessen in USD auf der Zutatenstufe.
Ausschlüsse aus dem Umfang: Er umfasst keine Futtermittelzusatzstoffe, Verpackungsmaterialien oder breitere Lebensmittelzutaten, die nicht primär als Zusatzstoffe verwendet werden.
Segmentierungsübersicht
- Nach Produkttyp
- Konservierungsstoffe
- Massensüßungsmittel
- Zuckerersatzstoffe
- Emulgatoren
- Trennmittel
- Enzyme
- Hydrokolloide
- Lebensmittelaromen und -verstärker
- Lebensmittelfarbstoffe
- Säuerungsmittel
- Nach Quelle
- Natürlich
- Synthetisch
- Nach Anwendung
- Backwaren und Süßwaren
- Milchprodukte und Desserts
- Getränke
- Fleisch und Fleischerzeugnisse
- Suppen, Saucen und Dressings
- Sonstige Anwendungen
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit dem Aufbau einer Faktenbasis zu britischer Verarbeitungslebensmittelproduktion, Trends bei der Verwendung von Zutaten und der Importabhängigkeit, die dann den tatsächlich in der Herstellung verwendeten Zusatzstoffkategorien zugeordnet wird. Wir stützen uns auf öffentliche Quellen wie britische Regierungsstatistiken und Handelsmitteilungen, die Food Standards Agency sowie Eurostat für Gegenprüfungen zu Produktions- und Handelsströmen.
Wir überprüfen auch Normen und wissenschaftliche Referenzen, um zu bestätigen, wie Zusatzstoffe definiert und angewendet werden, einschließlich Veröffentlichungen der EFSA, des Codex Alimentarius und begutachteter lebensmittelwissenschaftlicher Fachzeitschriften. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichterstattung helfen dabei, den Produktfokus und die Preisentwicklung zu validieren. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Business Intelligence, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene genutzt, um die Präsenz von Lieferanten und die Handelsintensität zu überprüfen. Die hier aufgeführten Quellen sind nur illustrativ, und während der Datenerhebung, Validierung und Klärung werden weitere Referenzen herangezogen.
Primärinterviews und Umfragen
Primäre Eingaben stammen aus Interviews und strukturierten Umfragen mit Zusatzstofflieferanten, Zutatendistributoren sowie Lebensmittel- und Getränkeherstellern, sodass Annahmen aus der Desk-Research-Arbeit anhand des tatsächlichen Einkaufs- und Formulierungsverhaltens im gesamten Vereinigten Königreich überprüft werden. Wir sprechen auch mit technischen und regulatorischen Fachkräften, um zu bestätigen, welche Zusatzstofftypen substituiert werden, was die Neuformulierung antreibt und wie Preisbewegungen entlang der britischen Lieferkette weitergegeben werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 26 % | Führungskräfte (CXOs): 13 % |
| Mittlere Ebene: 59 % | Funktions-/Bereichsleiter: 37 % |
| Kleinere Akteure: 15 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt hauptsächlich nach einem Top-down-Ansatz, bei dem die britische Nachfrage aus Signalen zur Verarbeitungslebensmittel- und Getränkeproduktion, Einschlussraten von Zusatzstoffen nach wichtigen Anwendungen und der Handelsintensität für relevante Zusatzstoffkategorien rekonstruiert wird. Sobald der Nachfragepool gebildet ist, wird er anhand von Durchschnittsverkaufspreisbereichen auf Kategorieebene bewertet, die durch Interviews validiert und anhand beobachteter Inputkostenbewegungen überprüft werden.
Zur Bestätigung der Gesamtwerte führen wir auch selektive Bottom-up-Näherungsrechnungen für eine Auswahl von Zusatzstoffkategorien durch, indem wir die Lieferantenpräsenz zusammenfassen, Volumina durch Kanalprüfungen schätzen und Stichprobenpreispunkte anwenden, und passen nur dort an, wo die beiden Ansichten auf eine erklärbare Weise voneinander abweichen. Typische Modelleingaben umfassen verarbeitete Backwaren- und Süßwarenvolumina, Trends in der Getränkeproduktion, die Entwicklung der Fleisch- und Milchproduktproduktion, Neuformulierungsaktivitäten im Zusammenhang mit Zucker- und Salzreduzierung sowie die Aufteilung zwischen natürlichen und synthetischen Zusatzstoffen, da diese den effektiven Preismix verändert.
Für Prognosen verwenden wir Szenarioanalysen, da regulatorische und verbrauchergetriebene Neuformulierungen den Mix in manchen Jahren schneller verändern können als die Volumina. Wachstumsraten werden durch die erwartete Verarbeitungslebensmittelproduktion, das Substitutionspotenzial hin zu natürlichen Varianten und die erwartete Preisnormalisierung nach Rohstoffzyklen bestimmt. Wenn Bottom-up-Belege für kleinere Zusatzstoffnischen fehlen, werden Lücken mithilfe von Anwendungsanteilen und konservativen Preisbändern geschlossen und dann während der Validierungsgespräche erneut überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich der Modellausgabe mit unabhängigen Signalen wie der britischen Handelsrichtung für relevante Zusatzstoffkategorien, Trends in der Verarbeitungslebensmittelherstellung und den impliziten Zusatzstoffausgaben pro Tonne Fertigprodukt für wichtige Anwendungen. Ausreißer werden markiert, und anschließend werden die zugrunde liegenden Annahmen erneut überprüft, was häufig zu einem Folgegespräch oder einer eingehenderen Überprüfung der Preis- und Mixlogik führt.
Vor der Freigabe wird die Arbeit in mehreren Schritten überprüft, damit Einheitenkonsistenz, Währungszeitpunkt und Jahres-zu-Jahres-Bewegungen sinnvoll sind und mit den bekannten Marktbedingungen übereinstimmen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden hinzugefügt, wenn es wesentliche Veränderungen gibt, wie z. B. größere regulatorische Änderungen oder starke Rohstoffpreisbewegungen. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Schätzung des Marktes für Lebensmittelzusatzstoffe im Vereinigten Königreich von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Lebensmittelzusatzstoffe im Vereinigten Königreich variieren häufig, da Autoren die Marktgrenzen unterschiedlich ziehen, verschiedene Basisjahre wählen und unterschiedliche Preis- und Mixannahmen anwenden. Unterschiede können auch daher rühren, ob Schätzungen nur den Umsatz auf Zutatenstufe verfolgen oder ob angrenzende Zutatengruppen und verwandte Dienstleistungen einbezogen werden.
Die Hauptlücke ergibt sich daraus, ob angrenzende Zutatenklassen wie breitere Lebensmittelchemikalien oder Verarbeitungshilfsdienstleistungen berücksichtigt werden, wobei Mordor Intelligence den Umfang auf Lebensmittelzusatzstoffkategorien beschränkt, die in der britischen Lebensmittel- und Getränkeherstellung verwendet werden, und diese auf der Zutatenstufe mit Einschlussraten auf Anwendungsebene und validierten Preisbändern bewertet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,05 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 2,84 Milliarden USD (2024) | Verwendet ein früheres Bewertungsjahr und ein anderes Prognosefenster, und der öffentliche Auszug klärt nicht, ob alle Zusatzstoff-Unterkategorien und Einschlussraten auf Anwendungsebene im gesamten Vereinigten Königreich einheitlich behandelt werden. |
| Branchendatenverleger B | 3,00 Milliarden USD (2026) | Deckt einen breiteren Umfang an Lebensmittel- und Getränkechemikalien ab und kann verwandte Verarbeitungs- oder Analysedienstleistungen einschließen, was den Wert anheben kann, auch wenn der ausschließliche Zusatzstoffverbrauch unverändert bleibt, und die Schätzung wird als Spanne und nicht als einzelner Punkt dargestellt. |
Die Streuung der Zahlen ist größtenteils durch Umfangsentscheidungen und die Jahresauswahl erklärbar, gefolgt davon, wie Preis und Mix behandelt werden, wenn sich die Anteile von natürlichen und synthetischen Zusatzstoffen verschieben. Indem wir die Eingaben an beobachtbare britische Fertigungsbedarfspools knüpfen und Preisbänder durch Branchengespräche überprüfen, streben wir an, die endgültige Zahl nachvollziehbar und reproduzierbar zu halten.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Lebensmittelzusatzstoffe im Vereinigten Königreich im Jahr 2026?
Der Markt wird im Jahr 2026 auf USD 3,21 Milliarden geschätzt und wird voraussichtlich bis 2031 mit einer CAGR von 5,27 % wachsen.
Welcher Produkttyp wächst am schnellsten?
Zuckerersatzstoffe werden zwischen 2026 und 2031 eine CAGR von 6,63 % verzeichnen und damit Massensüßungsmittel übertreffen.
Warum gewinnen natürliche Zusatzstoffe Marktanteile?
Natürliche Zusatzstoffe treiben Clean-Label-Produkte voran, und natürliche Varianten werden voraussichtlich mit einem CAGR von 6,89 % wachsen.
Welches Anwendungssegment führt das Wachstum an?
Getränke sind die am schnellsten wachsende Anwendung mit einer CAGR von 6,27 %, angetrieben durch die Einführung von zuckerfreien und funktionellen Getränken.