
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
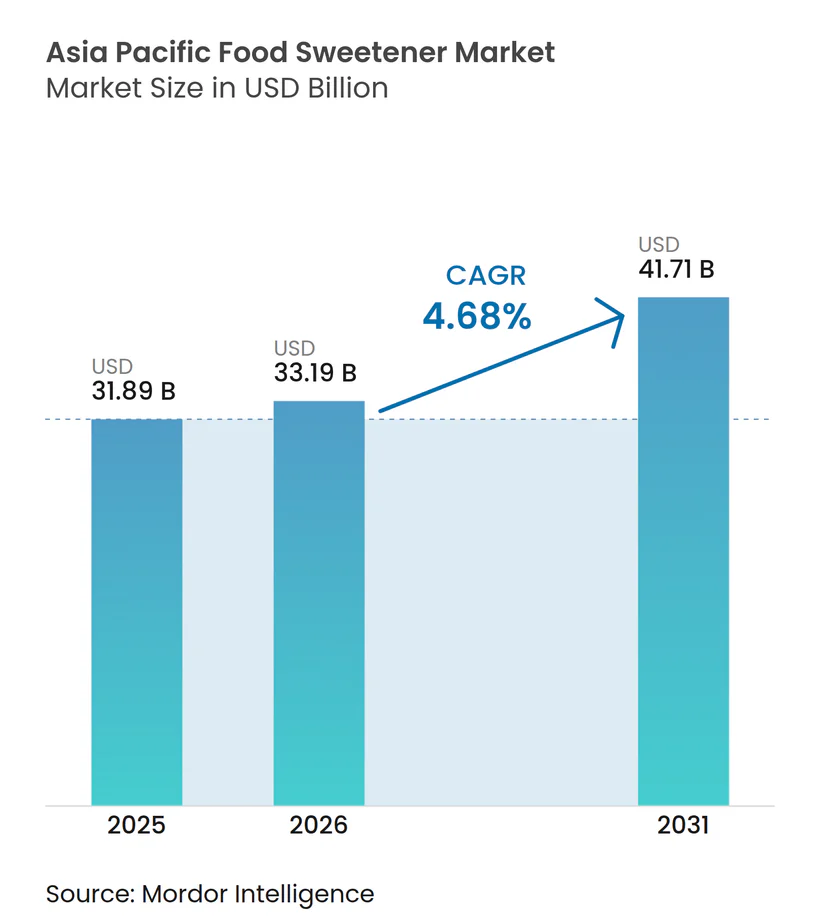
| Tamaño del mercado en el año base (2025) | 31.89 Mil millones de dólares |
| Tamaño del Mercado (2026) | 33.19 Mil millones de dólares |
| Tamaño del Mercado (2031) | 41.71 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.68 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Edulcorantes Alimentarios de Asia-Pacífico por Mordor Intelligence
El tamaño del mercado de edulcorantes alimentarios de Asia-Pacífico fue valorado en 31,89 mil millones de USD en 2025 y se estima que crecerá desde 33,19 mil millones de USD en 2026 hasta alcanzar 41,71 mil millones de USD en 2031, a una CAGR del 4,68% durante el período de pronóstico (2026-2031). El aumento de los ingresos, la vida urbana y el consumo de alimentos envasados están incrementando la demanda de insumos de edulcorantes consistentes en toda la región. La reformulación se está volviendo más importante a medida que los gobiernos y los consumidores se centran en el azúcar añadido, el contenido calórico y las etiquetas de ingredientes. Los proveedores que pueden combinar un suministro confiable con soporte de aplicación están mejor posicionados que los proveedores enfocados únicamente en el volumen a granel. Los ingredientes derivados de la fermentación y los glucósidos de esteviol de mayor pureza están ampliando la gama de productos disponibles para los fabricantes, aunque la sacarosa sigue siendo central en la producción alimentaria regional.
Conclusiones Clave del Informe
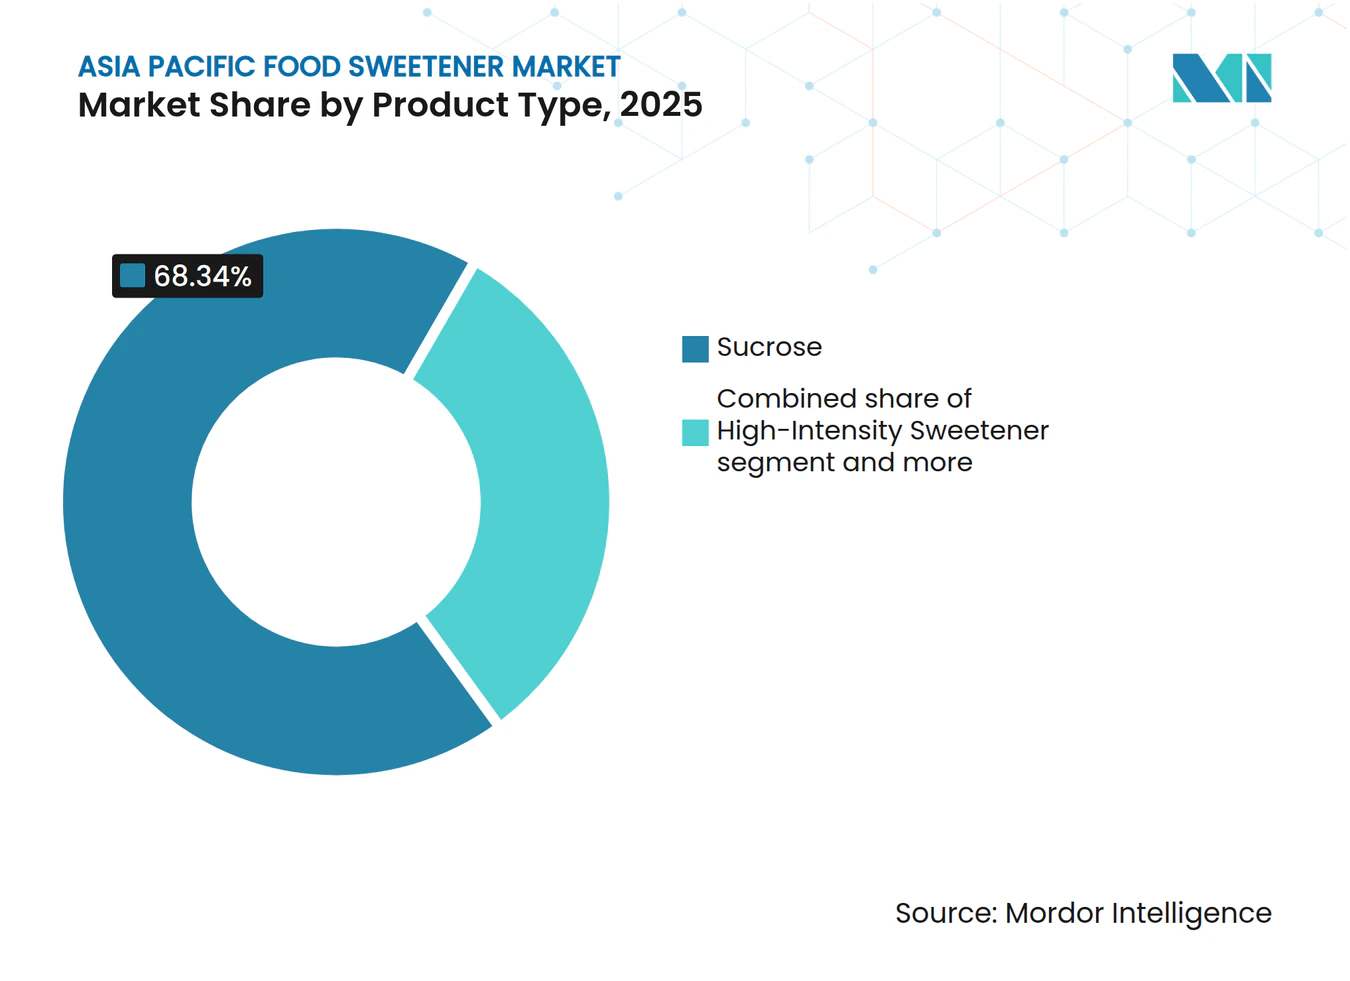
- Por tipo de producto, la sacarosa representó el 68,34% de la participación del mercado de edulcorantes alimentarios de Asia-Pacífico en 2025, mientras que se proyecta que los edulcorantes de alta intensidad crecerán a una CAGR del 6,03% hasta 2031.
- Por fuente, los edulcorantes de origen vegetal representaron el 84,61% del mercado en 2025, mientras que se proyecta que los edulcorantes derivados de la fermentación crecerán a una CAGR del 5,93% hasta 2031.
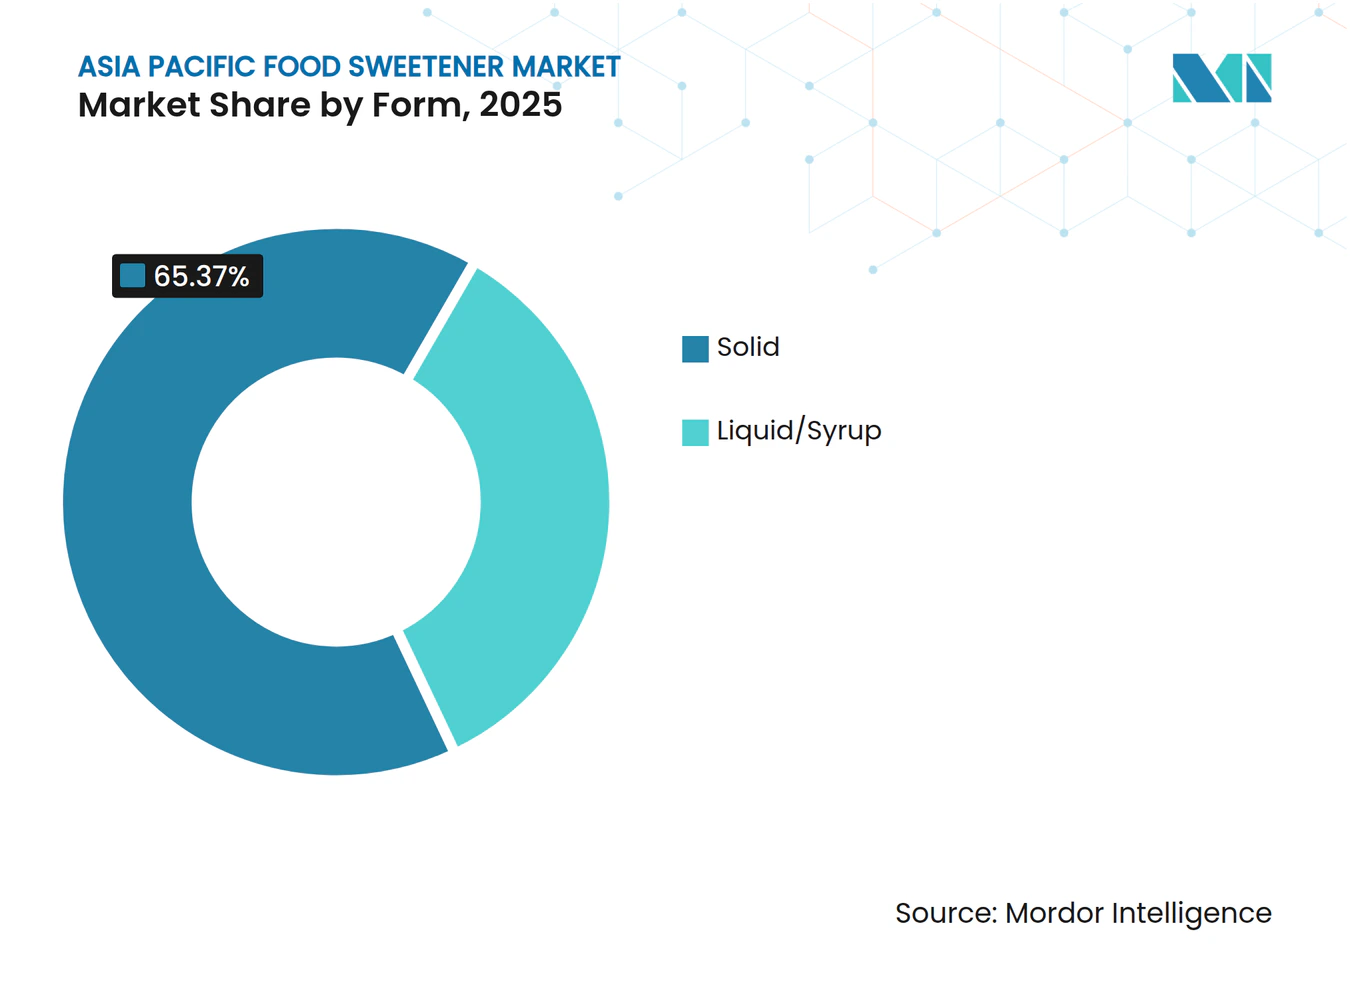
- Por forma, los edulcorantes sólidos representaron el 65,37% del mercado en 2025, mientras que se proyecta que los formatos líquidos y en jarabe crecerán a una CAGR del 6,21% hasta 2031.
- Por aplicación, los alimentos representaron el 59,51% del mercado en 2025, mientras que se proyecta que las bebidas crecerán a una CAGR del 5,81% hasta 2031.
- Por geografía, China representó el 38,76% del mercado en 2025, mientras que se proyecta que India crecerá a una CAGR del 5,77% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Productos Alimentarios Bajos en Calorías y Sin Azúcar | +1.0% | Asia-Pacífico en general; concentrado en China, India, Japón | Corto plazo (≤ 2 años) |
| Creciente Demanda de Edulcorantes en Productos Lácteos y Postres Congelados | +0.6% | China, India, Sudeste Asiático | Mediano plazo (2-4 años) |
| Expansión de la Industria de Alimentos Procesados y Envasados | +0.8% | China, India, Indonesia, Vietnam | Mediano plazo (2-4 años) |
| Creciente Demanda de Productos Alimentarios Funcionales y Orientados a la Salud | +0.5% | Japón, Corea del Sur, Australia, Singapur | Mediano plazo (2-4 años) |
| Adopción Creciente de Edulcorantes Naturales y de Origen Vegetal | +0.7% | Asia-Pacífico en general; liderado por China e India | Corto plazo (≤ 2 años) |
| Expansión de la Industria de Panadería y Confitería | +0.4% | China, India, Sudeste Asiático | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Productos Alimentarios Bajos en Calorías y Sin Azúcar
La creciente demanda de productos alimentarios bajos en calorías y sin azúcar está impulsando el crecimiento del mercado de edulcorantes alimentarios de Asia-Pacífico, ya que los consumidores buscan cada vez más reducir su consumo de azúcar sin comprometer el dulzor. La Autoridad de Inocuidad y Normas Alimentarias de India proyectó que India tenía alrededor de 134 millones de personas con diabetes tipo 2 en 2025, lo que respalda la demanda de opciones de edulcoración con menor índice glucémico[1]. La creciente conciencia sobre la obesidad, la diabetes y otras preocupaciones de salud relacionadas con la dieta está alentando a los fabricantes de alimentos y bebidas a reformular productos utilizando edulcorantes alternativos. Los fabricantes están incorporando stevia, sucralosa, aspartamo y alcoholes de azúcar en bebidas, confitería, productos lácteos y alimentos envasados. La expansión de las gamas de productos con azúcar reducida en supermercados y plataformas de comercio electrónico está mejorando aún más el acceso de los consumidores a estas alternativas. Además, la demanda de bebidas sin azúcar y aperitivos bajos en calorías está alentando a los proveedores de ingredientes a desarrollar edulcorantes que ofrezcan mejor sabor y funcionalidad.
Expansión de la Industria de Alimentos Procesados y Envasados
La fabricación de alimentos se está formalizando cada vez más en Indonesia, Vietnam, Tailandia, China e India, lo que aumenta la necesidad de ingredientes con calidad consistente y especificaciones documentadas. Este cambio beneficia al mercado de edulcorantes alimentarios de Asia-Pacífico porque los productores industriales requieren grados confiables en lugar de únicamente azúcar de uso general. La norma revisada GB 28050-2025 de China exige la divulgación adicional de azúcar y grasa saturada en alimentos preenvasados a partir de marzo de 2027. La fecha de cumplimiento alienta a los fabricantes a revisar las recetas y los paneles nutricionales con anticipación. Las empresas alimentarias que operan en varios mercados también pueden utilizar un programa de reformulación orientado a China para simplificar el desarrollo de productos en el resto de la región. Los proveedores de ingredientes con equipos técnicos pueden beneficiarse porque los clientes industriales pueden necesitar ayuda con el dulzor, la textura, la solubilidad y el costo cuando cambian una formulación.
Adopción Creciente de Edulcorantes Naturales y de Origen Vegetal
Los ingredientes de origen vegetal continúan dando forma al mercado de edulcorantes alimentarios de Asia-Pacífico porque la caña de azúcar, el maíz y la stevia tienen cadenas de suministro establecidas en la región. China tiene un papel importante en el cultivo y procesamiento de stevia, mientras que India y Tailandia proporcionan una capacidad agrícola considerable para los insumos a base de azúcar. La mayor disponibilidad de stevia, eritritol y otras alternativas permite a los fabricantes ofrecer productos que utilizan declaraciones naturales o de origen vegetal. La familiaridad establecida de Japón con la stevia ofrece a los productores un ejemplo útil de cómo la aceptación regulatoria y la experiencia del consumidor pueden respaldar el uso a largo plazo. La fermentación de precisión también está haciendo que ciertos glucósidos de esteviol sean más accesibles al crear moléculas idénticas a las vegetales con pureza consistente. Esta vía de producción puede ayudar a cerrar la brecha entre los edulcorantes naturales de mayor pureza y los ingredientes más convencionales en aplicaciones que requieren un sabor más limpio.
Expansión de la Industria de Panadería y Confitería
La demanda de panadería y confitería está pasando de la producción local e informal hacia una fabricación a mayor escala en China, India y el Sudeste Asiático. Los productores industriales requieren edulcorantes que funcionen de manera consistente en horneado, recubrimiento, desarrollo de textura y gestión de vida útil. Esto beneficia al mercado de edulcorantes alimentarios de Asia-Pacífico porque el requisito de calidad suele ser más alto que para la producción no estandarizada. Los desarrolladores de productos también necesitan equilibrar el dulzor con la actividad del agua, el dorado, el volumen y la sensación en boca cuando reducen la sacarosa. Los productos de panadería enriquecidos que incluyen proteínas, fibra o vitaminas crean una necesidad adicional de ingredientes que funcionen conjuntamente en una receta terminada. La oportunidad a largo plazo depende del mayor alcance del comercio minorista organizado y de la capacidad de los proveedores para ofrecer soluciones rentables para la producción de alto volumen.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Precios de la Caña de Azúcar, el Maíz y Otras Materias Primas | -0.5% | Tailandia, India, Indonesia, Vietnam | Corto plazo (≤ 2 años) |
| Estrictas Regulaciones de Inocuidad Alimentaria y Requisitos de Aprobación de Edulcorantes | -0.4% | China, India, Australia, Japón | Mediano plazo (2-4 años) |
| Preocupaciones de los Consumidores Respecto a la Seguridad de los Edulcorantes Artificiales | -0.4% | Japón, Corea del Sur, Australia | Mediano plazo (2-4 años) |
| Limitaciones de Sabor y Regusto de Ciertos Sustitutos del Azúcar | -0.3% | Asia-Pacífico en general | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de la Caña de Azúcar, el Maíz y Otras Materias Primas
Los cambios de precio en la caña de azúcar y el maíz afectan la base de costos de la sacarosa, el jarabe de maíz de alta fructosa, la maltodextrina y los ingredientes relacionados. Este es un asunto relevante para el mercado de edulcorantes alimentarios de Asia-Pacífico porque Tailandia, India, Indonesia, China y Corea del Sur están vinculados a la producción o adquisición regional de estos insumos. Los compradores pueden enfrentar condiciones diferentes en los mercados globales y domésticos cuando la política, el clima, el calendario de cosechas y los requisitos de importación afectan los precios locales. Los fabricantes que dependen de grandes volúmenes de insumos de uso general pueden responder con ciclos de adquisición más cortos, diversificación de proveedores o cambios de formulación. La volatilidad también puede ralentizar las decisiones sobre el lanzamiento de nuevos productos cuando el costo de un ingrediente no puede mantenerse con confianza. Esto crea una ventaja práctica para los proveedores con opciones de abastecimiento regional y una gama más amplia de formatos de edulcorantes.
Preocupaciones de los Consumidores Respecto a la Seguridad de los Edulcorantes Artificiales
Las preocupaciones de los consumidores sobre los edulcorantes artificiales están influyendo en el diseño de productos en Japón, Corea del Sur y Australia. Estas preocupaciones pueden afectar la demanda incluso cuando un edulcorante está permitido para uso alimentario, ya que los propietarios de marcas pueden optar por reformular antes de que el sentimiento del consumidor debilite las ventas. El cambio respalda el interés en la stevia, el eritritol, el fruto del monje y las alternativas derivadas de la fermentación que pueden posicionarse en torno al origen o la pureza. También crea un desafío de comunicación porque las declaraciones sobre origen natural y bajas calorías deben estar respaldadas por una historia clara de ingredientes y regulación. Food Standards Australia New Zealand proporciona un marco de cumplimiento que influye en las decisiones de etiquetado y aprobación de ingredientes en el mercado de Oceanía[2]. El cambio de preferencia resultante puede limitar algunos ingredientes artificiales mientras amplía la necesidad de alternativas que aún cumplan con los requisitos de sabor y costo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Sacarosa Convencional Lidera, los Edulcorantes de Alta Intensidad Impulsan el CrecimientoLa sacarosa representó el 68,34% del mercado de edulcorantes alimentarios de Asia-Pacífico en 2025, lo que refleja su uso generalizado en el procesamiento de alimentos y los sistemas de distribución establecidos. La gran posición de la sacarosa está vinculada a su papel en panadería, confitería, lácteos, bebidas y alimentos tradicionales. Los fabricantes en China e India utilizan sacarosa a gran escala porque ofrece dulzor, volumen, textura y un proceso de producción familiar. Reemplazarla puede requerir cambios en la actividad del agua, la sensación en boca, el dorado y los costos de ingredientes. Estas necesidades de reformulación ayudan a explicar por qué el segmento continúa liderando a pesar del mayor interés en las alternativas. La industria de edulcorantes alimentarios de Asia-Pacífico todavía depende de la sacarosa como referencia frente a la cual se evalúan otros ingredientes.
Se proyecta que los edulcorantes de alta intensidad crecerán a una CAGR del 6,03% hasta 2031, convirtiéndolos en el tipo de producto de más rápido crecimiento. Su uso es más fuerte donde un productor quiere reducir el contenido de azúcar sin añadir un volumen calórico comparable. La stevia, la sucralosa y el aspartamo siguen siendo relevantes para las bebidas y los productos alimentarios funcionales, aunque su papel varía según el país y las preferencias del consumidor. Los edulcorantes de almidón y los alcoholes de azúcar ocupan una posición intermedia separada porque ofrecen diferentes funciones en las recetas. El jarabe de maíz de alta fructosa sigue siendo importante en la producción de bebidas, mientras que el xilitol y el eritritol se utilizan en productos dentales y orientados a la salud. La aprobación de China del D-alulosa como nuevo ingrediente alimentario en julio de 2025 también proporciona a los fabricantes una opción adicional baja en calorías para aplicaciones en bebidas, lácteos y panadería.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente:
Los Insumos de Origen Vegetal Dominan, las Vías Derivadas de la Fermentación Ganan AtenciónLos edulcorantes de origen vegetal representaron el 84,61% de la participación del mercado de edulcorantes alimentarios de Asia-Pacífico en 2025. Esta posición incluye sacarosa de caña de azúcar y remolacha, stevia y varios alcoholes de azúcar de origen vegetal. El suministro agrícola de China, India y Tailandia respalda la escala del segmento y dificulta que nuevas categorías de fuentes compitan en aplicaciones de uso general. Los insumos de origen vegetal son especialmente importantes donde los productores de alimentos necesitan alto volumen y costos predecibles. También se alinean con el interés de los consumidores en el origen de los ingredientes y el posicionamiento de etiqueta limpia. La base agrícola subyacente otorga a este segmento un papel duradero en la industria de edulcorantes alimentarios de Asia-Pacífico.
Se proyecta que los edulcorantes derivados de la fermentación crecerán a una CAGR del 5,93% hasta 2031, respaldados por trabajos sobre glucósidos de esteviol de mayor pureza y proteínas dulces. Un estudio de 2025 en Biotechnology Journal describió la ingeniería de Komagataella phaffii para la producción de brazeína y reportó un título de 1,4 gramos por litro en un biorreactor de alimentación discontinua de 5 litros. Esta investigación es relevante porque ilustra el progreso hacia métodos de producción de proteínas dulces que no dependen de la extracción convencional de cultivos. China, Corea del Sur y Singapur se presentan en el material suministrado como ubicaciones con interés en la capacidad de fermentación de precisión doméstica.
Por Forma:
Los Formatos Sólidos Mantienen la Escala, los Formatos Líquidos y en Jarabe Crecen Más RápidoLos edulcorantes sólidos representaron el 65,37% del mercado de edulcorantes alimentarios de Asia-Pacífico en 2025. La sacarosa granulada, los alcoholes de azúcar en polvo, los edulcorantes de alta intensidad cristalinos y los polvos de stevia se adaptan a los sistemas de almacenamiento y manejo establecidos. Estos formatos son particularmente adecuados para mezclas secas, productos de panadería, confitería y otras aplicaciones donde se necesita un ingrediente seco uniforme. Su uso también está respaldado por infraestructura diseñada en torno a materiales cristalinos en sacos o a granel. Muchos productores de alimentos tienen líneas de producción construidas para sólidos, lo que reduce la necesidad de cambiar equipos. Esta base instalada otorga a los edulcorantes sólidos una ventaja de volumen continua en el mercado de edulcorantes alimentarios de Asia-Pacífico.
Se proyecta que los formatos líquidos y en jarabe crecerán a una CAGR del 6,21% hasta 2031, la tasa más alta entre los segmentos de forma. Estos formatos incluyen sacarosa líquida, jarabe de maíz de alta fructosa, azúcar invertido y mezclas líquidas de edulcorantes de alta intensidad. Los fabricantes de bebidas y lácteos pueden utilizarlos para dosificación medida sin los pasos de disolución asociados con los ingredientes sólidos. Esto puede mejorar la consistencia del proceso y respaldar el control de brix en producciones de mayor escala. El té listo para beber, las bebidas deportivas, la leche saborizada y las bebidas carbonatadas están contribuyendo a la demanda en el Sudeste Asiático. Los concentrados líquidos de stevia también son relevantes para las bebidas premium listas para beber en Japón y Australia, donde un productor busca dispersibilidad y un posicionamiento de ingrediente natural.

Por Aplicación:
Los Alimentos Mantienen la Mayor Posición, las Bebidas Respaldan el CrecimientoLos alimentos representaron el 59,51% del mercado de edulcorantes alimentarios de Asia-Pacífico en 2025. El segmento incluye panadería y confitería, lácteos y postres, productos salados, nutracéuticos, alimentos funcionales, salsas, aderezos y otros alimentos procesados. La panadería y la confitería hacen un uso extensivo de los edulcorantes porque el dulzor, el volumen, la textura y el dorado son importantes para el desempeño del producto. Los productos lácteos y de postre también ofrecen espacio para recetas bajas en azúcar a medida que el yogur saborizado, el helado y los lácteos cultivados llegan a más consumidores en Vietnam, Indonesia e India. Los nutracéuticos y los alimentos funcionales añaden otra fuente de demanda donde los productores buscan atributos glucémicos, prebióticos o de salud dental.
Se proyecta que las bebidas crecerán a una CAGR del 5,81% hasta 2031. La reformulación de refrescos y el crecimiento de las bebidas deportivas y funcionales son centrales para este resultado. Los productores de bebidas pueden utilizar edulcorantes de alta intensidad y mezclas líquidas de stevia cuando necesitan reducir el azúcar manteniendo un sabor familiar. La decisión afecta a más de un segmento porque puede cambiar el tipo de producto, la fuente y la forma al mismo tiempo. Las salsas, los aderezos y las pastas también ofrecen una salida más pequeña pero creciente a medida que el comercio minorista moderno expande el uso de condimentos envasados.
Análisis Geográfico
Mercado de Edulcorantes Alimentarios de China
China representó el 38,76% del mercado de edulcorantes alimentarios de Asia Pacífico en 2025, lo que refleja su papel como gran productor, procesador y consumidor de edulcorantes. La orientación Healthy China 2030 del país y las Directrices de Desarrollo Alimentario y Nutricional fomentan una menor ingesta de azúcar añadida y crean una base normativa para la reformulación[3]. China aprobó la D-alulosa como nuevo ingrediente alimentario en julio de 2025, lo que amplió las opciones disponibles para los productores de alimentos locales. La norma revisada GB 28050-2025 sobre etiquetado nutricional exigirá la declaración de azúcar y grasas saturadas a partir de marzo de 2027. Estas medidas pueden acortar los ciclos de planificación para los fabricantes que necesiten actualizar productos y etiquetas. La consolidada cadena de suministro de stevia de China añade una ventaja adicional al favorecer la disponibilidad regional de alternativas de origen vegetal.
Mercado de Edulcorantes Alimentarios de India y Japón
Se proyecta que India registre una CAGR del 5,77% hasta 2031, lo que la convierte en la geografía de mayor crecimiento en el mercado de edulcorantes alimentarios de Asia Pacífico. La gran base de consumidores del país y la expansión de la producción de alimentos envasados respaldan la demanda de ingredientes que pueden utilizarse a escala industrial. La proyección de la FSSAI de 134 millones de personas con diabetes tipo 2 en 2025 refuerza la justificación de opciones de alimentos y bebidas con menor índice glucémico. Japón sigue siendo un mercado de alto valor con una familiaridad consolidada del consumidor con la stevia y una combinación de productos que incluye tanto sacarosa como edulcorantes de alta intensidad.
Mercado de Edulcorantes Alimentarios de la ASEAN
Indonesia y Tailandia son mercados importantes del sudeste asiático porque sus sectores de alimentos y bebidas utilizan volúmenes considerables de edulcorantes. Las condiciones de aprovisionamiento de Tailandia pueden verse afectadas por interrupciones en el suministro y cambios en las condiciones de cosecha, lo que fomenta la flexibilidad en el abastecimiento. Singapur tiene importancia como punto de referencia regional para la aprobación de ingredientes novedosos y la innovación de productos. Vietnam, Filipinas, Malasia y otros mercados amplían la base direccionable a medida que crecen los ingresos urbanos y el comercio minorista de alimentos envasados.
Panorama Competitivo
Concentración del Mercado
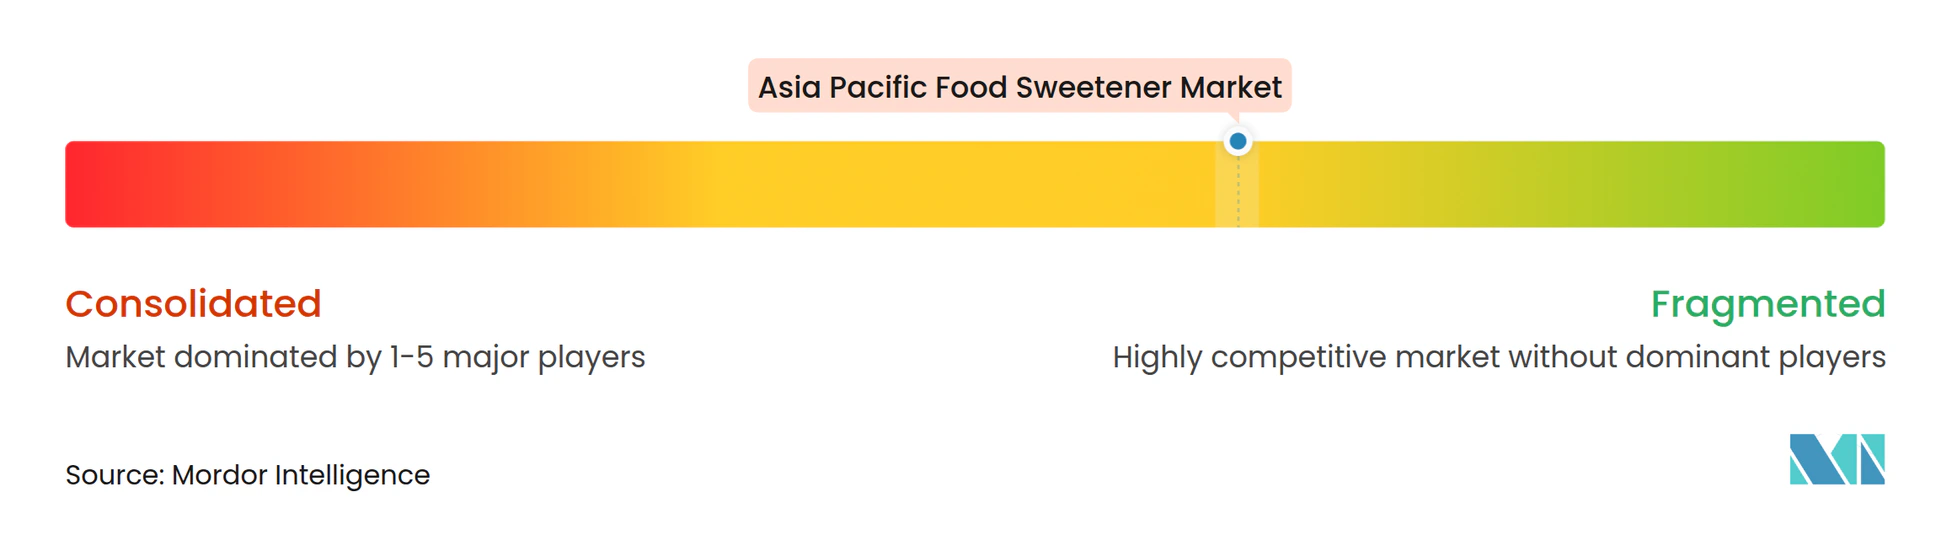
El mercado de edulcorantes alimentarios de Asia-Pacífico tiene una estructura semifragmentada, con empresas globales de ingredientes compitiendo junto a proveedores regionales y domésticos. Tate & Lyle, Cargill, ADM, Ingredion, Ajinomoto, Roquette Frères y Kerry Group son identificados en el material suministrado como participantes internacionales destacados. GLG Life Tech, EID Parry, Balrampur Chini Mills y Gulshan Polyols se encuentran entre los participantes regionales o enfocados en países específicos mencionados en el borrador. La competencia está evolucionando más allá del suministro a granel hacia el apoyo en formulación, mezclas de ingredientes y desarrollo de productos. Este cambio es importante porque los fabricantes de alimentos a menudo necesitan ayuda para mantener el dulzor y la sensación en boca después de reducir el azúcar.
GLG Life Tech se presenta como un participante verticalmente integrado en el cultivo de stevia y la extracción de glucósidos en China. Su posición puede respaldar el control del suministro y la gestión de precios en una categoría donde el acceso a materias primas y el procesamiento son igualmente importantes. Cargill anunció una expansión de su planta de Pekín en enero de 2026, que incluye líneas de producción para polvos de bebidas saborizadas y recubrimientos, así como un almacén de gran altura. La empresa declaró que el sitio respalda el trabajo de desarrollo de aplicaciones para clientes en China, el norte de Asia y la región en general. Este movimiento refleja un énfasis en el servicio local y la capacidad de aplicación en lugar de únicamente la entrega de ingredientes.
ADM también añadió una línea de stevia Reb-M bioconvertida a su plataforma SweetRight en 2025, uniéndose a otros proveedores que han comercializado productos Reb-M bioconvertidos. El aumento de ofertas comparables de Reb-M hace que el soporte de aplicación, el desempeño sensorial y la preparación regulatoria sean más importantes para la diferenciación. Siguen existiendo oportunidades abiertas en proteínas dulces y glucósidos de esteviol de próxima generación, donde la tecnología de producción y las vías de aprobación aún son relevantes.
Líderes de la Industria de Edulcorantes Alimentarios de Asia-Pacífico
-
Tate & Lyle PLC
-
Cargill, Incorporated
-
Archer Daniels Midland Company
-
Ingredion Incorporated
-
Tereos S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Edulcorantes Alimentarios de Asia Pacífico Empresas cubiertas en este informe
- Tate & Lyle PLC
- Cargill, Incorporated
- Archer Daniels Midland Company
- Ingredion Incorporated
- Tereos S.A.
- DuPont de Nemours, Inc.
- Ajinomoto Co., Inc.
- Südzucker AG
- Associated British Foods plc
- Kerry Group plc
- International Flavors & Fragrances Inc.
- Roquette Frères S.A.
- AGRANA Beteiligungs-AG
- GLG Life Tech Corporation
- Kesar Enterprises Limited
- EID Parry (India) Limited
- Balrampur Chini Mills Limited
- Shree Renuka Sugars Limited
- Dhampur Bio Organics Limited
- Gulshan Polyols Limited
Lea el análisis de las empresas de edulcorantes alimentarios de asia pacífico
Desarrollos recientes de la industria en Mercado de Edulcorantes Alimentarios de Asia Pacífico
- Marzo de 2026: Cargill presentó el edulcorante de stevia EverSweet® en AAHAR en India. Cargill destacó EverSweet, un edulcorante de stevia sin calorías, en su exhibición de innovación orientada al futuro en AAHAR 2026 en Nueva Delhi. La empresa presentó soluciones de ingredientes para fabricantes de alimentos y bebidas que buscan opciones de reducción de azúcar. Cargill declaró que EverSweet estaba a la espera de aprobación regulatoria, por lo que la exhibición no debe interpretarse como confirmación de autorización comercial en India.
- Marzo de 2026: Shandong Bailong Chuangyuan Bio-Tech obtuvo una licencia de producción para D-alulosa en China. La empresa anunció que sus productos de D-alulosa habían calificado para la producción en masa conforme y el lanzamiento al mercado. La licencia es un hito comercial importante para la cadena de suministro de azúcares raros de China porque respalda la producción doméstica de un edulcorante utilizado en formulaciones de alimentos y bebidas con azúcar reducida.
- Julio de 2025: La Comisión Nacional de Salud de China aprobó formalmente la D-alulosa como nuevo ingrediente alimentario, con la primera aprobación a escala comercial otorgada a Weiyuan Hecheng, que emplea un proceso de fermentación de biología sintética. La aprobación brinda a los fabricantes de alimentos acceso a un ingrediente que ofrece un perfil de sabor cercano al de la sacarosa con el 10% de su contenido calórico.
Alcance del Informe del Mercado de Edulcorantes Alimentarios de Asia-Pacífico
Los edulcorantes alimentarios son sustancias añadidas a los productos alimentarios y de bebidas para impartir dulzor, realzar el sabor o reemplazar el azúcar convencional. El mercado de edulcorantes alimentarios de Asia-Pacífico está segmentado por tipo de producto, fuente, forma, aplicación y geografía. Según el tipo de producto, el mercado está segmentado en sacarosa, edulcorantes de almidón y alcoholes de azúcar, edulcorantes de alta intensidad y otros. Según la fuente, el mercado está segmentado en de origen vegetal, derivados de fermentación/bioingeniería y artificiales. Según la forma, el mercado está segmentado en sólido y líquido/jarabe. Según la aplicación, el mercado está segmentado en alimentos y bebidas. Según la geografía, el mercado está segmentado en China, Japón, India, Australia, Corea del Sur, Indonesia, Tailandia, Singapur y el Resto de Asia-Pacífico. Para cada segmento, el dimensionamiento y las previsiones del mercado se han realizado en términos de valor (miles de millones de USD).
Resumen de la segmentación
Por Tipo de Producto
| Sacarosa (Azúcar Común) | |
| Edulcorantes de Almidón y Alcoholes de Azúcar | Dextrosa |
| Jarabe de Maíz de Alta Fructosa (JMAF) | |
| Maltodextrina | |
| Sorbitol | |
| Xilitol | |
| Eritritol | |
| Otros Alcoholes de Azúcar | |
| Edulcorantes de Alta Intensidad (EAI) | Sucralosa |
| Aspartamo | |
| Sacarina | |
| Neotamo | |
| Stevia | |
| Acesulfamo-K | |
| Ciclamato | |
| Otros EAI | |
| Otros |
Por Fuente
| De Origen Vegetal |
| Derivados de Fermentación/Bioingeniería |
| Artificiales |
Por Forma
| Sólido |
| Líquido/Jarabe |
Por Aplicación
| Alimentos | Panadería y Confitería |
| Lácteos y Postres | |
| Productos Cárnicos y Salados | |
| Nutracéuticos y Alimentos Funcionales | |
| Salsas, Aderezos y Pastas | |
| Otros Alimentos Procesados | |
| Bebidas | Refrescos |
| Bebidas Deportivas | |
| Otras Bebidas |
Por País
| China |
| India |
| Japón |
| Australia |
| Corea del Sur |
| Indonesia |
| Tailandia |
| Singapur |
| Resto de Asia-Pacífico |
| Por Tipo de Producto | Sacarosa (Azúcar Común) | |
| Edulcorantes de Almidón y Alcoholes de Azúcar | Dextrosa | |
| Jarabe de Maíz de Alta Fructosa (JMAF) | ||
| Maltodextrina | ||
| Sorbitol | ||
| Xilitol | ||
| Eritritol | ||
| Otros Alcoholes de Azúcar | ||
| Edulcorantes de Alta Intensidad (EAI) | Sucralosa | |
| Aspartamo | ||
| Sacarina | ||
| Neotamo | ||
| Stevia | ||
| Acesulfamo-K | ||
| Ciclamato | ||
| Otros EAI | ||
| Otros | ||
| Por Fuente | De Origen Vegetal | |
| Derivados de Fermentación/Bioingeniería | ||
| Artificiales | ||
| Por Forma | Sólido | |
| Líquido/Jarabe | ||
| Por Aplicación | Alimentos | Panadería y Confitería |
| Lácteos y Postres | ||
| Productos Cárnicos y Salados | ||
| Nutracéuticos y Alimentos Funcionales | ||
| Salsas, Aderezos y Pastas | ||
| Otros Alimentos Procesados | ||
| Bebidas | Refrescos | |
| Bebidas Deportivas | ||
| Otras Bebidas | ||
| Por País | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Indonesia | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los edulcorantes alimentarios de Asia-Pacífico?
Se prevé que la categoría crezca a una CAGR del 4,68% de 2026 a 2031, aumentando desde 33,19 mil millones de USD en 2026 hasta 41,71 mil millones de USD en 2031.
¿Qué tipo de producto lidera la demanda de edulcorantes alimentarios en Asia-Pacífico?
La sacarosa lidera con una participación de ingresos del 68,34% en 2025 porque sigue siendo ampliamente utilizada en la producción de alimentos y bebidas a gran escala.
¿Qué categoría de edulcorante crece más rápido por tipo de producto?
Se espera que los edulcorantes de alta intensidad crezcan a una CAGR del 6,03% hasta 2031, a medida que los fabricantes reformulan bebidas de menor contenido calórico y alimentos funcionales.
¿Por qué los edulcorantes naturales están ganando demanda en Asia-Pacífico?
Los programas de reducción de azúcar, las preferencias por etiqueta limpia y la mayor disponibilidad de stevia e ingredientes relacionados están aumentando su uso.
¿Qué país tiene la mayor demanda de edulcorantes alimentarios en la región?
China lidera con una participación del 38,76% en 2025, respaldada por su gran base de procesamiento de alimentos y los nuevos requisitos de etiquetado de azúcar.