
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 31.89 Milliarden US-Dollar |
| Marktgröße (2026) | 33.19 Milliarden US-Dollar |
| Marktgröße (2031) | 41.71 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.68 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Lebensmittelsüßungsmittelmarkts im asiatisch-pazifischen Raum von Mordor Intelligence
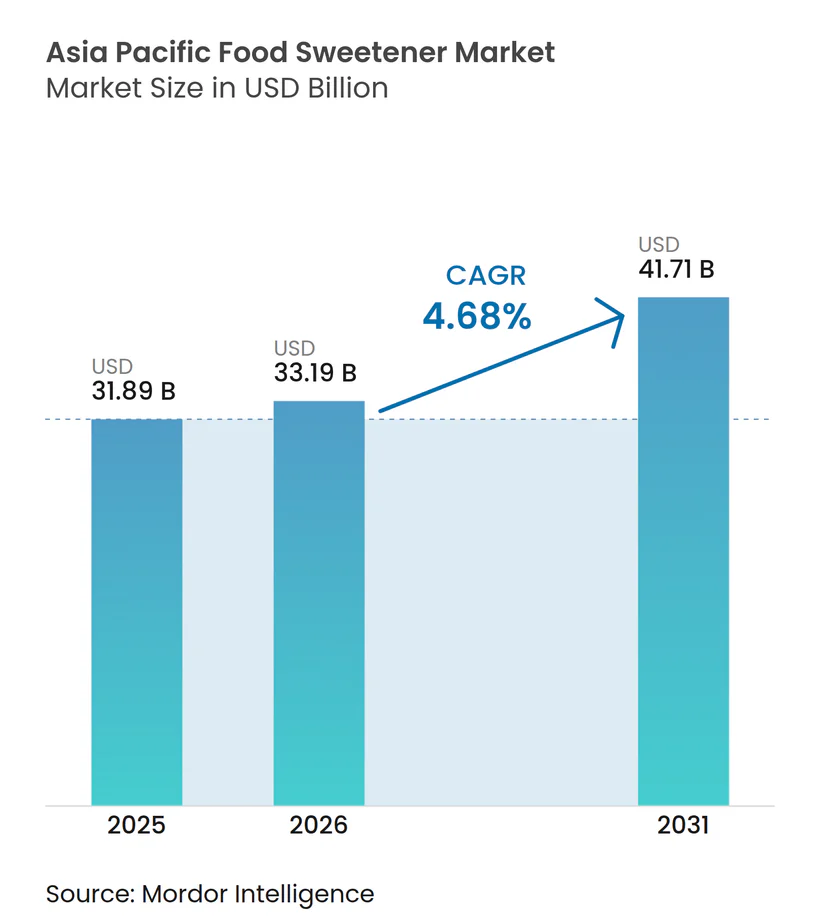
Die Marktgröße des Lebensmittelsüßungsmittelmarkts im asiatisch-pazifischen Raum wurde im Jahr 2025 auf 31,89 Milliarden USD geschätzt und soll von 33,19 Milliarden USD im Jahr 2026 auf 41,71 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,68 % während des Prognosezeitraums (2026–2031). Steigende Einkommen, urbane Lebensweise und der Konsum verpackter Lebensmittel erhöhen die Nachfrage nach konsistenten Süßungsmittelzutaten in der gesamten Region. Die Rezepturüberarbeitung gewinnt an Bedeutung, da Regierungen und Verbraucher ihren Fokus auf zugesetzten Zucker, Kaloriengehalt und Zutatenetiketten richten. Lieferanten, die eine zuverlässige Versorgung mit Anwendungsunterstützung kombinieren können, sind besser positioniert als Lieferanten, die sich ausschließlich auf große Mengen konzentrieren. Fermentationsbasierte Zutaten und Steviol-Glykoside höherer Reinheit erweitern das Produktangebot für Hersteller, obwohl Saccharose weiterhin zentral für die regionale Lebensmittelproduktion bleibt.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt Saccharose im Jahr 2025 einen Marktanteil von 68,34 % am Lebensmittelsüßungsmittelmarkt im asiatisch-pazifischen Raum, während Hochintensitätssüßungsmittel bis 2031 voraussichtlich mit einer CAGR von 6,03 % wachsen werden.
- Nach Quelle hielten pflanzenbasierte Süßungsmittel im Jahr 2025 einen Marktanteil von 84,61 %, während fermentationsbasierte Süßungsmittel bis 2031 voraussichtlich mit einer CAGR von 5,93 % wachsen werden.
- Nach Form hielten feste Süßungsmittel im Jahr 2025 einen Marktanteil von 65,37 %, während flüssige Formate und Sirupformate bis 2031 voraussichtlich mit einer CAGR von 6,21 % wachsen werden.
- Nach Anwendung hielten Lebensmittel im Jahr 2025 einen Marktanteil von 59,51 %, während Getränke bis 2031 voraussichtlich mit einer CAGR von 5,81 % wachsen werden.
- Nach Geografie hielt China im Jahr 2025 einen Marktanteil von 38,76 %, während Indien bis 2031 voraussichtlich mit einer CAGR von 5,77 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach kalorienarmen und zuckerfreien Lebensmitteln | +1.0% | Gesamter asiatisch-pazifischer Raum; konzentriert in China, Indien, Japan | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Süßungsmitteln in Milchprodukten und Tiefkühlnachspeisen | +0.6% | China, Indien, Südostasien | Mittelfristig (2–4 Jahre) |
| Expansion der verarbeiteten und verpackten Lebensmittelindustrie | +0.8% | China, Indien, Indonesien, Vietnam | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach funktionellen und gesundheitsorientierten Lebensmitteln | +0.5% | Japan, Südkorea, Australien, Singapur | Mittelfristig (2–4 Jahre) |
| Zunehmende Akzeptanz natürlicher und pflanzenbasierter Süßungsmittel | +0.7% | Gesamter asiatisch-pazifischer Raum; angeführt von China und Indien | Kurzfristig (≤ 2 Jahre) |
| Expansion der Backwaren- und Süßwarenindustrie | +0.4% | China, Indien, Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach kalorienarmen und zuckerfreien Lebensmitteln
Die steigende Nachfrage nach kalorienarmen und zuckerfreien Lebensmitteln treibt das Wachstum des Lebensmittelsüßungsmittelmarkts im asiatisch-pazifischen Raum an, da Verbraucher zunehmend ihren Zuckerkonsum reduzieren möchten, ohne auf Süße zu verzichten. Die Lebensmittelsicherheits- und Standardbehörde Indiens prognostizierte, dass Indien im Jahr 2025 rund 134 Millionen Menschen mit Typ-2-Diabetes hatte, was die Nachfrage nach Süßungsoptionen mit niedrigerem glykämischen Index unterstützt[1]. Das wachsende Bewusstsein für Fettleibigkeit, Diabetes und andere ernährungsbedingte Gesundheitsprobleme veranlasst Lebensmittel- und Getränkehersteller, Produkte mit alternativen Süßungsmitteln zu überarbeiten. Hersteller setzen Stevia, Sucralose, Aspartam und Zuckeralkohole in Getränken, Süßwaren, Milchprodukten und verpackten Lebensmitteln ein. Die Ausweitung des Sortiments zuckerreduzierter Produkte in Supermärkten und auf E-Commerce-Plattformen verbessert den Verbraucherzugang zu diesen Alternativen weiter. Darüber hinaus ermutigt die Nachfrage nach zuckerfreien Getränken und kalorienarmen Snacks Zutatenzulieferer, Süßungsmittel mit verbessertem Geschmack und verbesserter Funktionalität zu entwickeln.
Expansion der verarbeiteten und verpackten Lebensmittelindustrie
Die Lebensmittelproduktion wird in Indonesien, Vietnam, Thailand, China und Indien zunehmend formalisiert, was den Bedarf an Zutaten mit konsistenter Qualität und dokumentierten Spezifikationen erhöht. Diese Entwicklung unterstützt den Lebensmittelsüßungsmittelmarkt im asiatisch-pazifischen Raum, da Industrieproduzenten zuverlässige Qualitätsstufen und nicht nur Rohzucker als Massenware benötigen. Chinas überarbeiteter Standard GB 28050-2025 schreibt ab März 2027 eine zusätzliche Angabe von Zucker und gesättigten Fettsäuren auf vorverpackten Lebensmitteln vor. Das Konformitätsdatum veranlasst Hersteller, Rezepturen und Nährwerttabellen im Voraus zu überprüfen. Lebensmittelunternehmen, die in mehreren Märkten tätig sind, können ein auf China ausgerichtetes Rezepturüberarbeitungsprogramm auch nutzen, um die Produktentwicklung in anderen Teilen der Region zu vereinfachen. Zutatenzulieferer mit technischen Teams können davon profitieren, da Industriekunden möglicherweise Unterstützung bei Süße, Textur, Löslichkeit und Kosten benötigen, wenn sie eine Rezeptur ändern.
Zunehmende Akzeptanz natürlicher und pflanzenbasierter Süßungsmittel
Pflanzliche Zutaten prägen weiterhin den Lebensmittelsüßungsmittelmarkt im asiatisch-pazifischen Raum, da Zuckerrohr, Mais und Stevia über etablierte Lieferketten in der Region verfügen. China spielt eine wichtige Rolle beim Anbau und der Verarbeitung von Stevia, während Indien und Thailand erhebliche landwirtschaftliche Kapazitäten für zuckerbasierte Ausgangsstoffe bereitstellen. Die größere Verfügbarkeit von Stevia, Erythrit und anderen Alternativen ermöglicht es Herstellern, Produkte mit natürlichen oder pflanzenbasierten Aussagen anzubieten. Japans etablierte Vertrautheit mit Stevia bietet Produzenten ein nützliches Beispiel dafür, wie regulatorische Akzeptanz und Verbrauchererfahrung eine langfristige Nutzung unterstützen können. Präzisionsfermentation macht bestimmte Steviol-Glykoside durch die Erzeugung pflanzenidentischer Moleküle mit konsistenter Reinheit zugänglicher. Dieser Produktionsweg könnte dazu beitragen, die Lücke zwischen hochreinen natürlichen Süßungsmitteln und konventionelleren Zutaten in Anwendungen zu schließen, die einen saubereren Geschmack erfordern.
Expansion der Backwaren- und Süßwarenindustrie
Die Nachfrage nach Backwaren und Süßwaren verlagert sich von lokaler und informeller Produktion hin zu größerer industrieller Fertigung in China, Indien und Südostasien. Industrieproduzenten benötigen Süßungsmittel, die beim Backen, Beschichten, der Texturentwicklung und dem Haltbarkeitsmanagement konsistent funktionieren. Dies unterstützt den Lebensmittelsüßungsmittelmarkt im asiatisch-pazifischen Raum, da die Qualitätsanforderungen häufig höher sind als bei nicht standardisierter Produktion. Produktentwickler müssen auch Süße mit Wasseraktivität, Bräunung, Volumen und Mundgefühl in Einklang bringen, wenn sie Saccharose reduzieren. Angereicherte Backwaren, die Protein, Ballaststoffe oder Vitamine enthalten, schaffen einen zusätzlichen Bedarf an Zutaten, die in einem fertigen Rezept zusammenwirken. Die langfristige Chance hängt von der weiteren Verbreitung des organisierten Einzelhandels und der Fähigkeit der Lieferanten ab, kosteneffektive Lösungen für die Großserienproduktion anzubieten.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Zuckerrohr-, Mais- und anderen Rohstoffpreisen | -0.5% | Thailand, Indien, Indonesien, Vietnam | Kurzfristig (≤ 2 Jahre) |
| Strenge Lebensmittelsicherheitsvorschriften und Anforderungen zur Zulassung von Süßungsmitteln | -0.4% | China, Indien, Australien, Japan | Mittelfristig (2–4 Jahre) |
| Verbraucherbedenken hinsichtlich der Sicherheit künstlicher Süßungsmittel | -0.4% | Japan, Südkorea, Australien | Mittelfristig (2–4 Jahre) |
| Geschmacks- und Nachgeschmacksbeschränkungen bestimmter Zuckerersatzstoffe | -0.3% | Gesamter asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Zuckerrohr-, Mais- und anderen Rohstoffpreisen
Preisveränderungen bei Zuckerrohr und Mais beeinflussen die Kostenbasis für Saccharose, Maissirup mit hohem Fructosegehalt, Maltodextrin und verwandte Zutaten. Dies ist ein wesentliches Problem für den Lebensmittelsüßungsmittelmarkt im asiatisch-pazifischen Raum, da Thailand, Indien, Indonesien, China und Südkorea mit der regionalen Produktion oder Beschaffung dieser Ausgangsstoffe verbunden sind. Käufer können auf globalen und inländischen Märkten unterschiedliche Bedingungen vorfinden, wenn Politik, Wetter, Erntezeitpunkt und Importanforderungen die lokalen Preise beeinflussen. Hersteller, die auf große Mengen an Massenzutaten angewiesen sind, können mit kürzeren Beschaffungszyklen, Lieferantendiversifizierung oder Rezepturänderungen reagieren. Volatilität kann auch Entscheidungen über neue Produkteinführungen verlangsamen, wenn die Kosten einer Zutat nicht zuverlässig aufrechterhalten werden können. Dies schafft einen praktischen Vorteil für Lieferanten mit regionalen Beschaffungsoptionen und einem breiteren Spektrum an Süßungsmittelformaten.
Verbraucherbedenken hinsichtlich der Sicherheit künstlicher Süßungsmittel
Verbraucherbedenken hinsichtlich künstlicher Süßungsmittel beeinflussen das Produktdesign in Japan, Südkorea und Australien. Diese Bedenken können die Nachfrage beeinflussen, selbst wenn ein Süßungsmittel für den Lebensmitteleinsatz zugelassen ist, da Markeninhaber möglicherweise eine Rezepturüberarbeitung vornehmen, bevor die Verbraucherstimmung den Umsatz schwächt. Die Verschiebung fördert das Interesse an Stevia, Erythrit, Mönchsfrucht und fermentationsbasierten Alternativen, die auf Basis von Herkunft oder Reinheit positioniert werden können. Sie schafft auch eine Kommunikationsherausforderung, da Aussagen über natürlichen Ursprung und niedrigen Kaloriengehalt durch eine klare Zutaten- und Regulierungsgeschichte unterstützt werden müssen. Food Standards Australia New Zealand bietet einen Compliance-Rahmen, der Kennzeichnungs- und Zulassungsentscheidungen für Zutaten auf dem ozeanischen Markt beeinflusst[2]. Die daraus resultierende Präferenzverschiebung kann einige künstliche Zutaten einschränken und gleichzeitig den Bedarf an Alternativen erhöhen, die weiterhin Geschmacks- und Kostenanforderungen erfüllen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
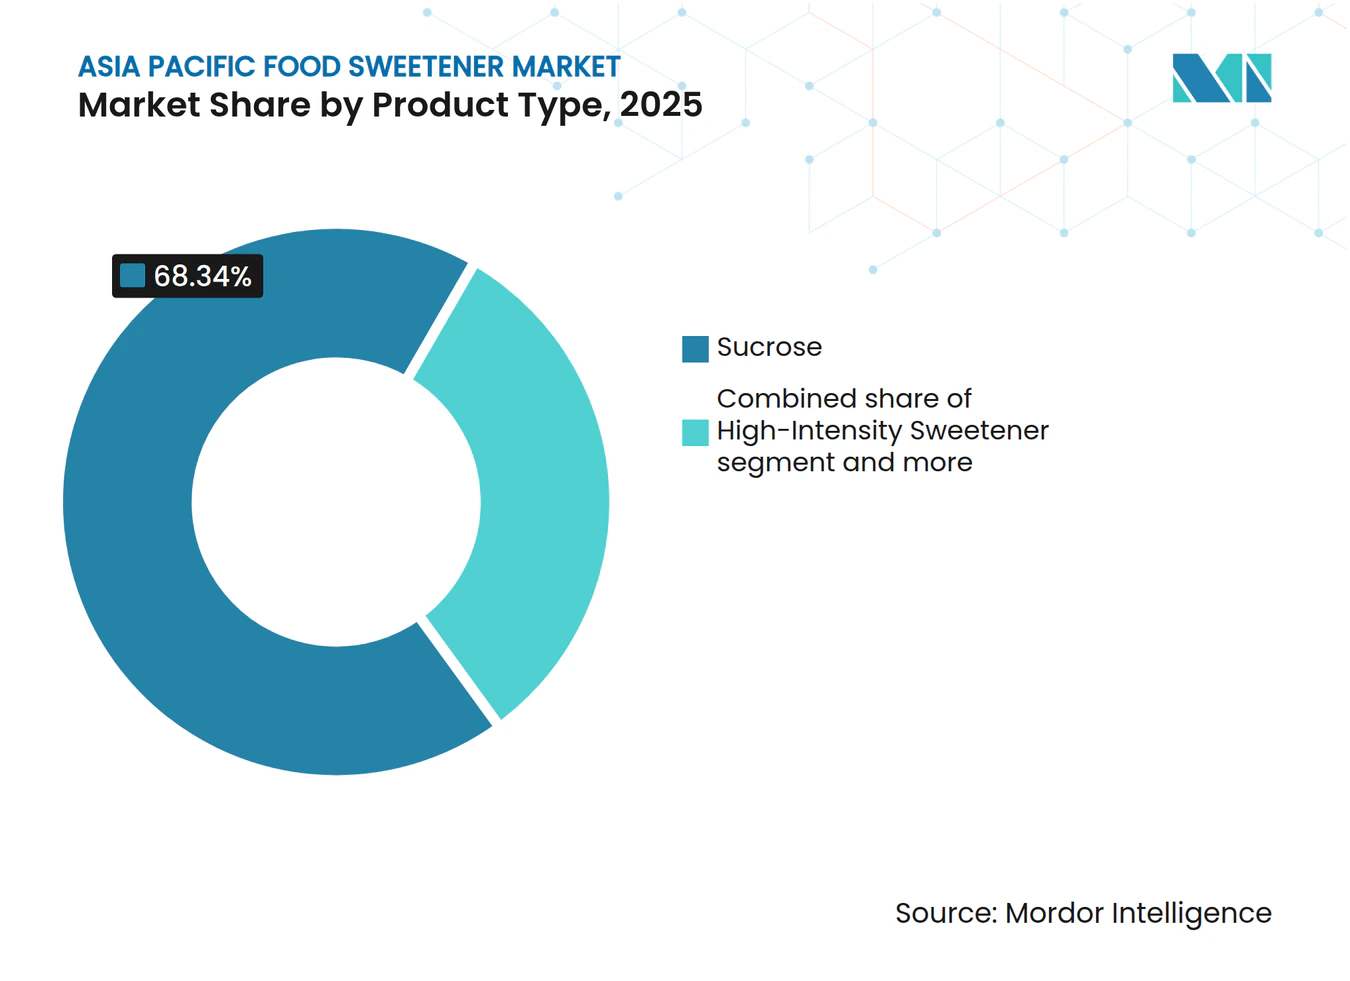
Konventionelle Saccharose führt, Hochintensitätssüßungsmittel treiben WachstumSaccharose hielt im Jahr 2025 einen Anteil von 68,34 % am Lebensmittelsüßungsmittelmarkt im asiatisch-pazifischen Raum, was ihre weit verbreitete Verwendung in der Lebensmittelverarbeitung und etablierten Vertriebssystemen widerspiegelt. Die starke Position der Saccharose ist mit ihrer Rolle in Backwaren, Süßwaren, Milchprodukten, Getränken und traditionellen Lebensmitteln verbunden. Hersteller in China und Indien verwenden Saccharose in großem Maßstab, da sie Süße, Volumen, Textur und einen vertrauten Produktionsprozess bietet. Ihr Ersatz kann Änderungen an Wasseraktivität, Mundgefühl, Bräunung und Zutatenkosten erfordern. Diese Anforderungen an die Rezepturüberarbeitung helfen zu erklären, warum das Segment trotz des stärkeren Interesses an Alternativen weiterhin führend ist. Die Lebensmittelsüßungsmittelbranche im asiatisch-pazifischen Raum verlässt sich weiterhin auf Saccharose als Maßstab, an dem andere Zutaten gemessen werden.
Hochintensitätssüßungsmittel werden bis 2031 voraussichtlich mit einer CAGR von 6,03 % wachsen und sind damit der am schnellsten wachsende Produkttyp. Ihre Verwendung ist am stärksten dort, wo ein Hersteller den Zuckergehalt senken möchte, ohne ein vergleichbares Kalorienvolumen hinzuzufügen. Stevia, Sucralose und Aspartam bleiben für Getränke und funktionelle Lebensmittelprodukte relevant, obwohl ihre Rolle je nach Land und Verbraucherpräferenz variiert. Stärkesüßungsmittel und Zuckeralkohole nehmen eine separate Mittelposition ein, da sie in Rezepturen unterschiedliche Funktionen erfüllen. Maissirup mit hohem Fructosegehalt bleibt in der Getränkeproduktion wichtig, während Xylitol und Erythrit in Zahn- und gesundheitsorientierten Produkten eingesetzt werden. Chinas Zulassung von D-Allulose als neue Lebensmittelzutat im Juli 2025 bietet Herstellern zudem eine zusätzliche kalorienarme Option für Getränke-, Milchprodukt- und Backwarenanwendungen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Quelle:
Pflanzenbasierte Ausgangsstoffe dominieren, fermentationsbasierte Wege gewinnen an AufmerksamkeitPflanzenbasierte Süßungsmittel hielten im Jahr 2025 einen Marktanteil von 84,61 % am Lebensmittelsüßungsmittelmarkt im asiatisch-pazifischen Raum. Dieses Segment umfasst Saccharose aus Zuckerrohr und Zuckerrüben, Stevia und mehrere pflanzliche Zuckeralkohole. Die landwirtschaftliche Versorgung aus China, Indien und Thailand unterstützt die Größe des Segments und macht es für neue Quellkategorien schwierig, in Massenanwendungen zu konkurrieren. Pflanzenbasierte Ausgangsstoffe sind besonders wichtig, wenn Lebensmittelproduzenten hohe Mengen und vorhersehbare Kosten benötigen. Sie entsprechen auch dem Verbraucherinteresse an der Herkunft von Zutaten und einer Clean-Label-Positionierung. Die zugrunde liegende landwirtschaftliche Basis verleiht diesem Segment eine dauerhafte Rolle in der Lebensmittelsüßungsmittelbranche im asiatisch-pazifischen Raum.
Fermentationsbasierte Süßungsmittel werden bis 2031 voraussichtlich mit einer CAGR von 5,93 % wachsen, unterstützt durch Arbeiten an Steviol-Glykosiden höherer Reinheit und süßen Proteinen. Eine Studie aus dem Jahr 2025 im Biotechnology Journal beschrieb die Entwicklung von Komagataella phaffii für die Brazzein-Produktion und berichtete von einem Titer von 1,4 Gramm pro Liter in einem 5-Liter-Fed-Batch-Bioreaktor. Diese Forschung ist relevant, da sie Fortschritte bei Produktionsmethoden für süße Proteine veranschaulicht, die nicht von der konventionellen Pflanzenextraktion abhängen. China, Südkorea und Singapur werden im bereitgestellten Material als Standorte mit Interesse an inländischer Präzisionsfermentationskapazität genannt.
Nach Form:
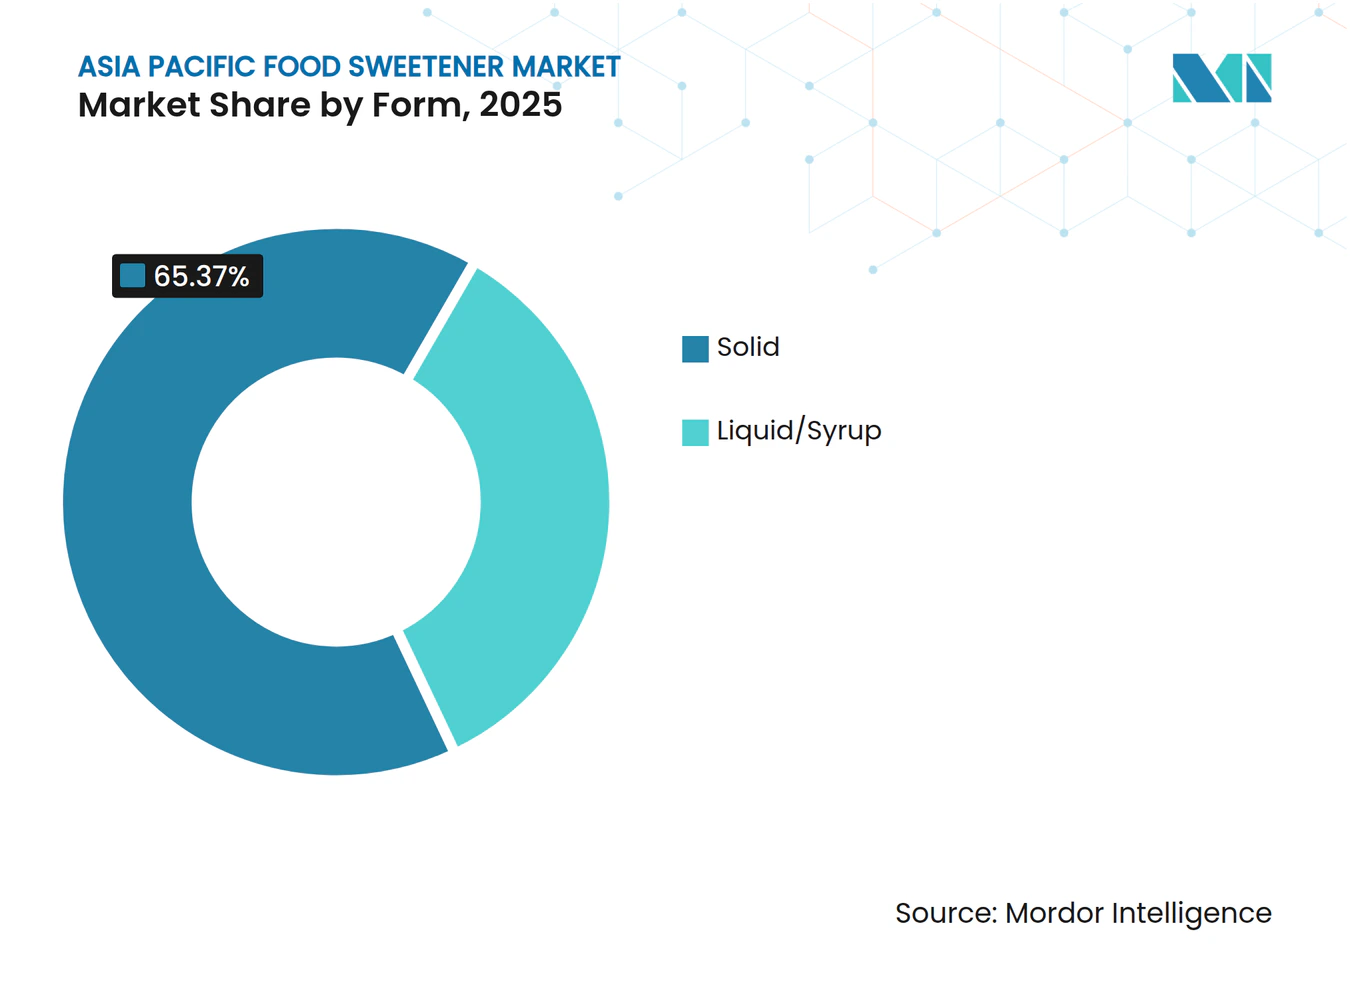
Feste Formate behalten ihr Volumen, flüssige Formate und Sirupformate wachsen schnellerFeste Süßungsmittel hielten im Jahr 2025 einen Anteil von 65,37 % am Lebensmittelsüßungsmittelmarkt im asiatisch-pazifischen Raum. Granulierte Saccharose, pulverisierte Zuckeralkohole, kristalline Hochintensitätssüßungsmittel und Steviapulver passen in etablierte Lager- und Handhabungssysteme. Diese Formate eignen sich besonders für Trockenmischungen, Backwaren, Süßwaren und andere Anwendungen, bei denen eine gleichmäßige trockene Zutat benötigt wird. Ihre Verwendung wird auch durch eine Infrastruktur unterstützt, die auf abgesackten oder losen kristallinen Materialien ausgelegt ist. Viele Lebensmittelproduzenten verfügen über Produktionslinien, die für feste Stoffe ausgelegt sind, was den Bedarf an Geräteänderungen reduziert. Diese installierte Basis verschafft festen Süßungsmitteln einen anhaltenden Mengenvorteil im Lebensmittelsüßungsmittelmarkt im asiatisch-pazifischen Raum.
Flüssige Formate und Sirupformate werden bis 2031 voraussichtlich mit einer CAGR von 6,21 % wachsen, der höchsten Rate unter den Formsegmenten. Diese Formate umfassen flüssige Saccharose, Maissirup mit hohem Fructosegehalt, Invertzucker und flüssige Hochintensitätssüßungsmittelmischungen. Getränke- und Milchprodukthersteller können sie für dosiertes Dosieren ohne die mit festen Zutaten verbundenen Auflösungsschritte verwenden. Dies kann die Prozesskonsistenz verbessern und die Brix-Kontrolle bei größeren Produktionsläufen unterstützen. Trinkfertige Tees, Sportgetränke, aromatisierte Milch und kohlensäurehaltige Getränke tragen zur Nachfrage in Südostasien bei. Flüssige Stevia-Konzentrate sind auch für Premium-Trinkfertiggetränke in Japan und Australien relevant, wo ein Hersteller Dispergierbarkeit und eine natürliche Zutatenpositionierung anstrebt.

Nach Anwendung:
Lebensmittel hält die größte Position, Getränke unterstützen das WachstumLebensmittel hielten im Jahr 2025 einen Anteil von 59,51 % am Lebensmittelsüßungsmittelmarkt im asiatisch-pazifischen Raum. Das Segment umfasst Backwaren und Süßwaren, Milchprodukte und Desserts, herzhafte Produkte, Nahrungsergänzungsmittel, funktionelle Lebensmittel, Saucen, Dressings und andere verarbeitete Lebensmittel. Backwaren und Süßwaren machen umfangreichen Gebrauch von Süßungsmitteln, da Süße, Volumen, Textur und Bräunung alle für die Produktleistung wichtig sind. Milchprodukte und Dessertprodukte bieten ebenfalls Raum für zuckerarme Rezepturen, da aromatisierter Joghurt, Eiscreme und kultivierte Milchprodukte mehr Verbraucher in Vietnam, Indonesien und Indien erreichen. Nahrungsergänzungsmittel und funktionelle Lebensmittel schaffen eine weitere Nachfragequelle, wenn Hersteller glykämische, präbiotische oder zahngesundheitliche Eigenschaften anstreben.
Getränke werden bis 2031 voraussichtlich mit einer CAGR von 5,81 % wachsen. Die Rezepturüberarbeitung von Erfrischungsgetränken und das Wachstum von Sport- und Funktionsgetränken sind zentral für dieses Ergebnis. Getränkehersteller können Hochintensitätssüßungsmittel und flüssige Stevia-Mischungen verwenden, wenn sie den Zuckergehalt senken und dabei einen vertrauten Geschmack beibehalten müssen. Die Entscheidung betrifft mehr als ein Segment, da sie gleichzeitig Produkttyp, Quelle und Form ändern kann. Saucen, Dressings und Aufstriche bieten ebenfalls einen kleineren, aber wachsenden Absatzkanal, da der moderne Einzelhandel die Verwendung verpackter Würzmittel ausweitet.
Geografische Analyse
Chinesischer Markt für Lebensmittelsüßungsmittel
China hielt im Jahr 2025 einen Anteil von 38,76 % am asiatisch-pazifischen Markt für Lebensmittelsüßungsmittel, was seine Rolle als bedeutender Produzent, Verarbeiter und Verbraucher von Süßungsmitteln widerspiegelt. Die chinesische Initiative „Gesundes China 2030” und die Leitlinien zur Lebensmittel- und Ernährungsentwicklung fördern eine reduzierte Zuckerzufuhr und schaffen eine politische Grundlage für die Rezepturanpassung[3]. China hat D-Allulose im Juli 2025 als neuen Lebensmittelinhaltsstoff zugelassen, wodurch sich die verfügbaren Optionen für einheimische Lebensmittelhersteller erweitert haben. Der überarbeitete Nährwertkennzeichnungsstandard GB 28050-2025 soll ab März 2027 die Angabe von Zucker und gesättigten Fettsäuren vorschreiben. Diese Maßnahmen können die Planungszyklen für Hersteller verkürzen, die Produkte und Etiketten aktualisieren müssen. Chinas etablierte Stevia-Lieferkette bietet einen zusätzlichen Vorteil, indem sie die regionale Verfügbarkeit pflanzenbasierter Alternativen unterstützt.
Indischer und japanischer Markt für Lebensmittelsüßungsmittel
Für Indien wird bis 2031 ein CAGR von 5,77 % prognostiziert, was es zur am schnellsten wachsenden Region im asiatisch-pazifischen Markt für Lebensmittelsüßungsmittel macht. Die große Verbraucherbasis des Landes und die expandierende Produktion verpackter Lebensmittel stützen die Nachfrage nach Zutaten, die im industriellen Maßstab eingesetzt werden können. Die FSSAI-Prognose von 134 Millionen Menschen mit Typ-2-Diabetes im Jahr 2025 verstärkt die Argumentation für Lebensmittel- und Getränkeoptionen mit niedrigerem glykämischen Index. Japan bleibt ein hochwertiger Markt mit einer etablierten Vertrautheit der Verbraucher mit Stevia und einem Produktmix, der sowohl Saccharose als auch hochintensive Süßungsmittel umfasst.
ASEAN-Markt für Lebensmittelsüßungsmittel
Indonesien und Thailand sind wichtige südostasiatische Märkte, da ihre Lebensmittel- und Getränkesektoren erhebliche Mengen an Süßungsmitteln verbrauchen. Die Beschaffungsbedingungen in Thailand können durch Lieferunterbrechungen und sich verändernde Erntebedingungen beeinträchtigt werden, was eine flexible Beschaffungsstrategie begünstigt. Singapur hat als regionale Referenz für die Zulassung neuartiger Zutaten und Produktinnovationen Bedeutung. Vietnam, die Philippinen, Malaysia und andere Märkte erweitern die adressierbare Basis, da das städtische Einkommen und der Einzelhandel mit verpackten Lebensmitteln wachsen.
Wettbewerbslandschaft
Marktkonzentration
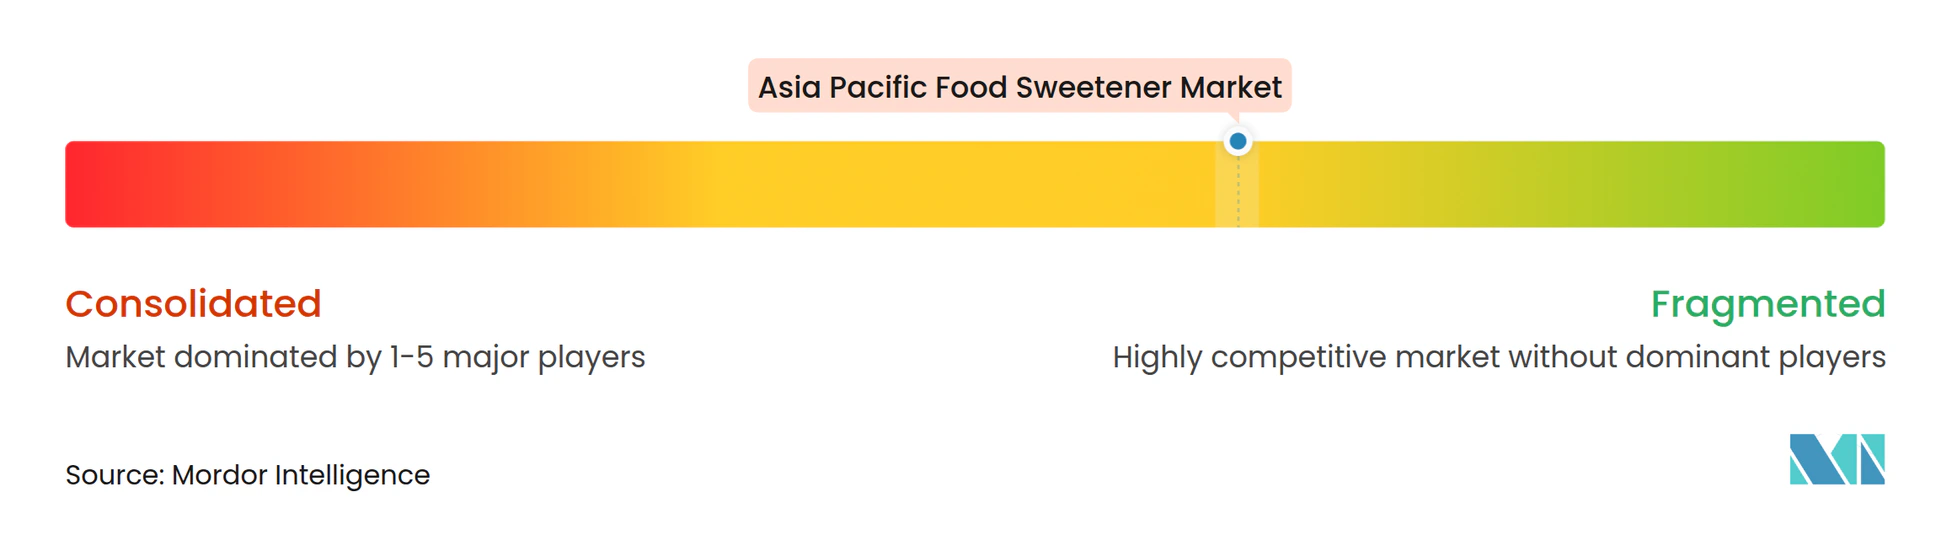
Der Lebensmittelsüßungsmittelmarkt im asiatisch-pazifischen Raum weist eine halbfragmentierte Struktur auf, in der globale Zutatenzulieferer neben regionalen und inländischen Anbietern konkurrieren. Tate & Lyle, Cargill, ADM, Ingredion, Ajinomoto, Roquette Frères und Kerry Group werden im bereitgestellten Material als bedeutende internationale Teilnehmer identifiziert. GLG Life Tech, EID Parry, Balrampur Chini Mills und Gulshan Polyols gehören zu den im Entwurf genannten regionalen oder länderspezifischen Teilnehmern. Der Wettbewerb verlagert sich über die reine Massenlieferung hinaus hin zur Unterstützung bei Rezepturierung, Zutatenmischungen und Produktentwicklung. Diese Verschiebung ist wichtig, da Lebensmittelhersteller häufig Hilfe benötigen, um Süße und Mundgefühl nach der Zuckerreduzierung aufrechtzuerhalten.
GLG Life Tech wird als vertikal integrierter Teilnehmer im Stevia-Anbau und der Glykosidextraktion in China dargestellt. Seine Position kann die Versorgungskontrolle und das Preismanagement in einer Kategorie unterstützen, in der sowohl der Zugang zu Rohstoffen als auch die Verarbeitung wichtig sind. Cargill kündigte im Januar 2026 eine Erweiterung seines Pekinger Werks an, einschließlich Produktionslinien für aromatisierte Getränkepulver und Beschichtungen sowie ein Hochregallager. Das Unternehmen erklärte, dass der Standort die Anwendungsentwicklungsarbeit für Kunden in China, Nordasien und der weiteren Region unterstützt. Dieser Schritt spiegelt eine Betonung des lokalen Service und der Anwendungskompetenz wider, nicht nur der Zutatenzulieferung.
ADM fügte seiner SweetRight-Plattform im Jahr 2025 ebenfalls eine biokonvertierte Reb-M-Stevia-Linie hinzu und schloss sich damit anderen Lieferanten an, die biokonvertierte Reb-M-Produkte kommerzialisiert haben. Die Zunahme vergleichbarer Reb-M-Angebote macht Anwendungsunterstützung, sensorische Leistung und regulatorische Bereitschaft für die Differenzierung wichtiger. Offene Chancen bestehen bei süßen Proteinen und Steviol-Glykosiden der nächsten Generation, wo Produktionstechnologie und Zulassungswege weiterhin eine Rolle spielen.
Marktführer der Lebensmittelsüßungsmittelbranche im asiatisch-pazifischen Raum
-
Tate & Lyle PLC
-
Cargill, Incorporated
-
Archer Daniels Midland Company
-
Ingredion Incorporated
-
Tereos S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asiatisch-pazifischer Markt für Lebensmittelsüßungsmittel Unternehmen in diesem Bericht
- Tate & Lyle PLC
- Cargill, Incorporated
- Archer Daniels Midland Company
- Ingredion Incorporated
- Tereos S.A.
- DuPont de Nemours, Inc.
- Ajinomoto Co., Inc.
- Südzucker AG
- Associated British Foods plc
- Kerry Group plc
- International Flavors & Fragrances Inc.
- Roquette Frères S.A.
- AGRANA Beteiligungs-AG
- GLG Life Tech Corporation
- Kesar Enterprises Limited
- EID Parry (India) Limited
- Balrampur Chini Mills Limited
- Shree Renuka Sugars Limited
- Dhampur Bio Organics Limited
- Gulshan Polyols Limited
Lesen Sie die Analyse der Asiatisch-pazifischer Markt für Lebensmittelsüßungsmittel-Unternehmen
Neueste Industrielle Entwicklungen in Asiatisch-pazifischer Markt für Lebensmittelsüßungsmittel
- März 2026: Cargill präsentierte den EverSweet® Stevia-Süßstoff auf der AAHAR in Indien. Cargill stellte EverSweet, einen kalorienfreien Stevia-Süßstoff, in seiner zukunftsorientierten Innovationsschau auf der AAHAR 2026 in Neu-Delhi vor. Das Unternehmen präsentierte Zutatenlösungen für Lebensmittel- und Getränkehersteller, die Zuckerreduzierungsoptionen suchen. Cargill erklärte, dass EverSweet auf die behördliche Genehmigung wartete, sodass die Präsentation nicht als Bestätigung einer kommerziellen Zulassung in Indien zu interpretieren sei.
- März 2026: Shandong Bailong Chuangyuan Bio-Tech erhielt eine Produktionslizenz für D-Allulose in China. Das Unternehmen gab bekannt, dass seine D-Allulose-Produkte für die konforme Massenproduktion und Markteinführung qualifiziert wurden. Die Lizenz ist ein wichtiger kommerzieller Meilenstein für Chinas Lieferkette für seltene Zucker, da sie die inländische Produktion eines Süßungsmittels unterstützt, das in zuckerreduzierten Lebensmittel- und Getränkerezepturen verwendet wird.
- Juli 2025: Chinas Nationale Gesundheitskommission genehmigte D-Allulose offiziell als neue Lebensmittelzutat, wobei die erste Genehmigung im kommerziellen Maßstab an Weiyuan Hecheng erteilt wurde, das ein Fermentationsverfahren der synthetischen Biologie einsetzt. Die Genehmigung gibt Lebensmittelherstellern Zugang zu einer Zutat, die ein dem Saccharoseprofil nahekommendes Geschmacksprofil mit 10 % des Kaloriengehalts liefert.
Berichtsumfang des Lebensmittelsüßungsmittelmarkts im asiatisch-pazifischen Raum
Lebensmittelsüßungsmittel sind Substanzen, die Lebensmitteln und Getränken zugesetzt werden, um Süße zu verleihen, den Geschmack zu verbessern oder konventionellen Zucker zu ersetzen. Der Lebensmittelsüßungsmittelmarkt im asiatisch-pazifischen Raum ist nach Produkttyp, Quelle, Form, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Saccharose, Stärkesüßungsmittel und Zuckeralkohole, Hochintensitätssüßungsmittel und Sonstige segmentiert. Nach Quelle ist der Markt in pflanzenbasiert, fermentations-/bioentwickelt und künstlich segmentiert. Nach Form ist der Markt in fest und flüssig/Sirup segmentiert. Nach Anwendung ist der Markt in Lebensmittel und Getränke segmentiert. Nach Geografie ist der Markt in China, Japan, Indien, Australien, Südkorea, Indonesien, Thailand, Singapur und Rest des asiatisch-pazifischen Raums segmentiert. Für jedes Segment wurden Marktgröße und Prognosen in Wertangaben (Milliarden USD) erstellt.
Segmentierungsübersicht
Nach Produkttyp
| Saccharose (Haushaltszucker) | |
| Stärkesüßungsmittel und Zuckeralkohole | Dextrose |
| Maissirup mit hohem Fructosegehalt (HFCS) | |
| Maltodextrin | |
| Sorbitol | |
| Xylitol | |
| Erythrit | |
| Sonstige Zuckeralkohole | |
| Hochintensitätssüßungsmittel (HIS) | Sucralose |
| Aspartam | |
| Saccharin | |
| Neotam | |
| Stevia | |
| Acesulfam-K | |
| Cyclamat | |
| Sonstige HIS | |
| Sonstige |
Nach Quelle
| Pflanzenbasiert |
| Fermentations-/Bioentwickelt |
| Künstlich |
Nach Form
| Fest |
| Flüssig/Sirup |
Nach Anwendung
| Lebensmittel | Backwaren und Süßwaren |
| Milchprodukte und Desserts | |
| Fleisch- und herzhafte Produkte | |
| Nahrungsergänzungsmittel und funktionelle Lebensmittel | |
| Saucen, Dressings und Aufstriche | |
| Sonstige verarbeitete Lebensmittel | |
| Getränke | Erfrischungsgetränke |
| Sportgetränke | |
| Sonstige Getränke |
Nach Land
| China |
| Indien |
| Japan |
| Australien |
| Südkorea |
| Indonesien |
| Thailand |
| Singapur |
| Rest des asiatisch-pazifischen Raums |
| Nach Produkttyp | Saccharose (Haushaltszucker) | |
| Stärkesüßungsmittel und Zuckeralkohole | Dextrose | |
| Maissirup mit hohem Fructosegehalt (HFCS) | ||
| Maltodextrin | ||
| Sorbitol | ||
| Xylitol | ||
| Erythrit | ||
| Sonstige Zuckeralkohole | ||
| Hochintensitätssüßungsmittel (HIS) | Sucralose | |
| Aspartam | ||
| Saccharin | ||
| Neotam | ||
| Stevia | ||
| Acesulfam-K | ||
| Cyclamat | ||
| Sonstige HIS | ||
| Sonstige | ||
| Nach Quelle | Pflanzenbasiert | |
| Fermentations-/Bioentwickelt | ||
| Künstlich | ||
| Nach Form | Fest | |
| Flüssig/Sirup | ||
| Nach Anwendung | Lebensmittel | Backwaren und Süßwaren |
| Milchprodukte und Desserts | ||
| Fleisch- und herzhafte Produkte | ||
| Nahrungsergänzungsmittel und funktionelle Lebensmittel | ||
| Saucen, Dressings und Aufstriche | ||
| Sonstige verarbeitete Lebensmittel | ||
| Getränke | Erfrischungsgetränke | |
| Sportgetränke | ||
| Sonstige Getränke | ||
| Nach Land | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Indonesien | ||
| Thailand | ||
| Singapur | ||
| Rest des asiatisch-pazifischen Raums | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Lebensmittelsüßungsmittel im asiatisch-pazifischen Raum?
Die Kategorie wird voraussichtlich mit einer CAGR von 4,68 % von 2026 bis 2031 wachsen und von 33,19 Milliarden USD im Jahr 2026 auf 41,71 Milliarden USD bis 2031 steigen.
Welcher Produkttyp führt die Nachfrage nach Lebensmittelsüßungsmitteln im asiatisch-pazifischen Raum an?
Saccharose führt mit einem Umsatzanteil von 68,34 % im Jahr 2025, da sie weiterhin in der groß angelegten Lebensmittel- und Getränkeproduktion weit verbreitet ist.
Welche Süßungsmittelkategorie wächst nach Produkttyp am schnellsten?
Hochintensitätssüßungsmittel werden bis 2031 voraussichtlich mit einer CAGR von 6,03 % wachsen, da Hersteller kalorienärmere Getränke und funktionelle Lebensmittel neu formulieren.
Warum gewinnen natürliche Süßungsmittel im asiatisch-pazifischen Raum an Nachfrage?
Programme zur Zuckerreduzierung, Clean-Label-Präferenzen und die verbesserte Verfügbarkeit von Stevia und verwandten Zutaten erhöhen deren Verwendung.
Welches Land hat die größte Nachfrage nach Lebensmittelsüßungsmitteln in der Region?
China führt mit einem Anteil von 38,76 % im Jahr 2025, unterstützt durch seine große Lebensmittelverarbeitungsbasis und neue Anforderungen zur Zuckerkennzeichnung.