
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
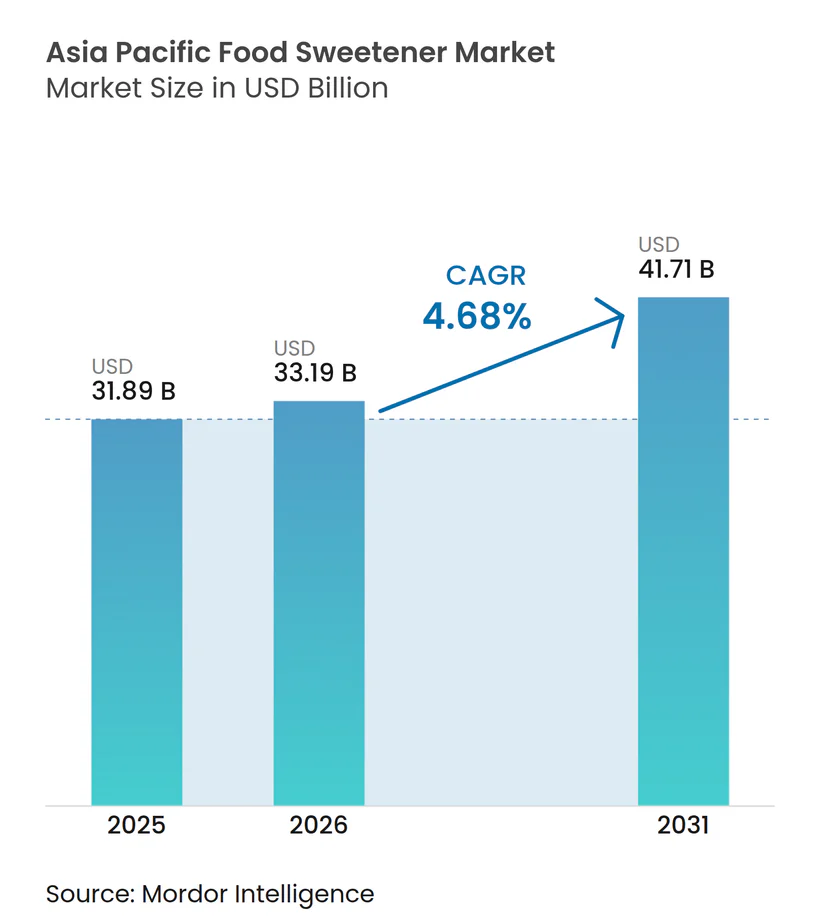
| Tamanho do mercado no ano base (2025) | 31.89 Bilhões de dólares |
| Tamanho do Mercado (2026) | 33.19 Bilhões de dólares |
| Tamanho do Mercado (2031) | 41.71 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.68 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Adoçantes Alimentares da Ásia-Pacífico por Mordor Intelligence
O tamanho do mercado de adoçantes alimentares da Ásia-Pacífico foi avaliado em 31,89 bilhões de USD em 2025 e estima-se que cresça de 33,19 bilhões de USD em 2026 para atingir 41,71 bilhões de USD até 2031, a um CAGR de 4,68% durante o período de previsão (2026-2031). O aumento da renda, a vida urbana e o consumo de alimentos embalados estão aumentando a demanda por insumos de adoçantes consistentes em toda a região. A reformulação está se tornando mais importante à medida que governos e consumidores se concentram no açúcar adicionado, no teor calórico e nos rótulos de ingredientes. Os fornecedores que conseguem combinar fornecimento confiável com suporte de aplicação estão mais bem posicionados do que os fornecedores focados apenas em volume a granel. Os ingredientes derivados de fermentação e os glicosídeos de esteviol de maior pureza estão ampliando a gama de produtos disponíveis para os fabricantes, embora a sacarose permaneça central para a produção regional de alimentos.
Principais Conclusões do Relatório
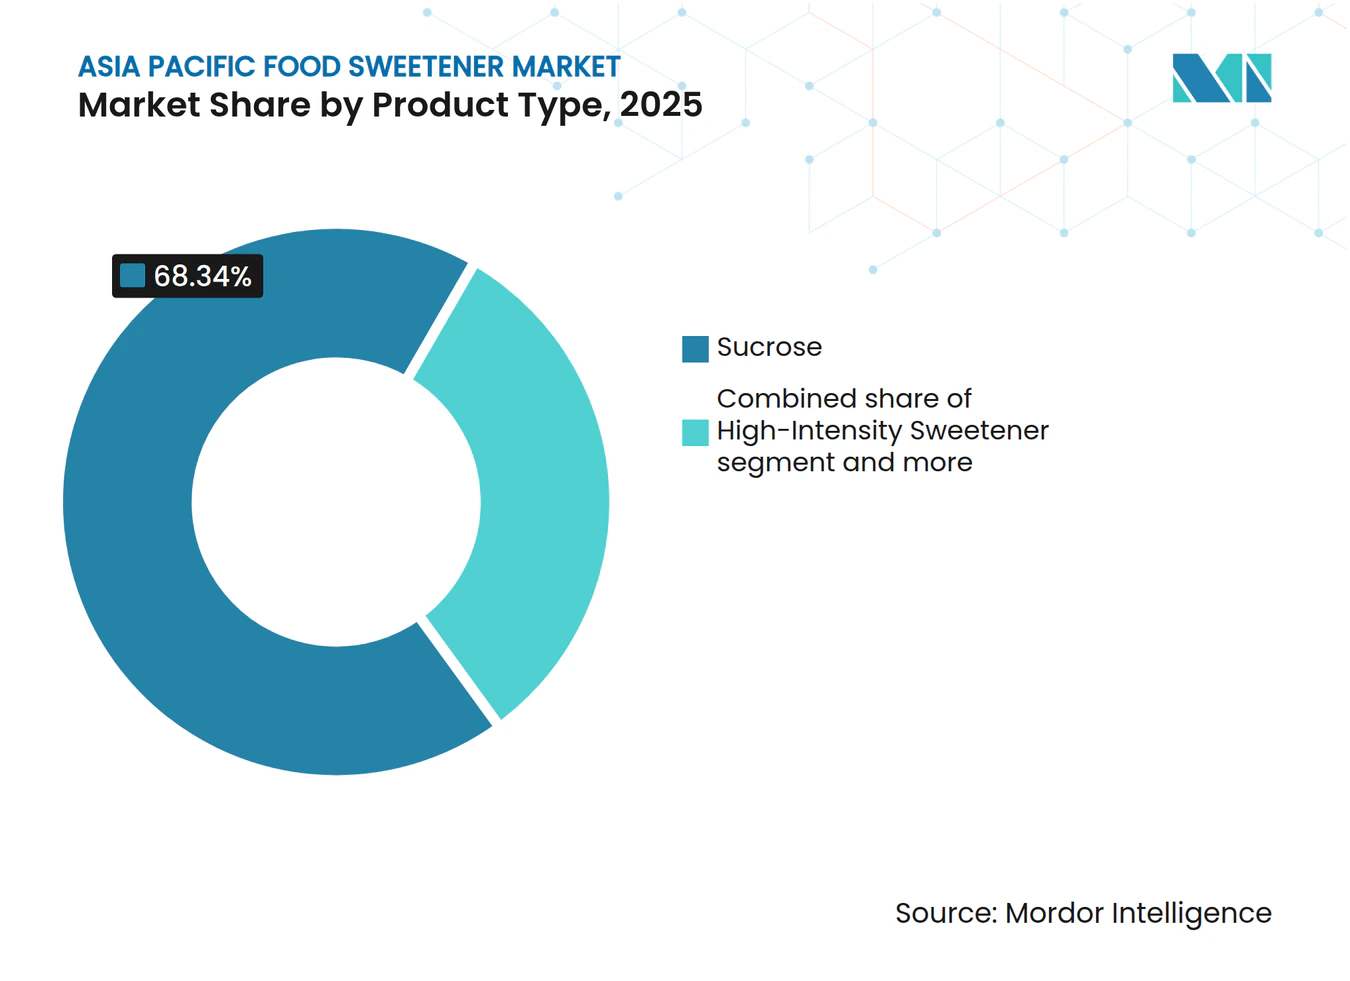
- Por tipo de produto, a sacarose detinha 68,34% da participação do mercado de adoçantes alimentares da Ásia-Pacífico em 2025, enquanto os adoçantes de alta intensidade devem crescer a um CAGR de 6,03% até 2031.
- Por fonte, os adoçantes de base vegetal detinham 84,61% do mercado em 2025, enquanto os adoçantes derivados de fermentação devem crescer a um CAGR de 5,93% até 2031.
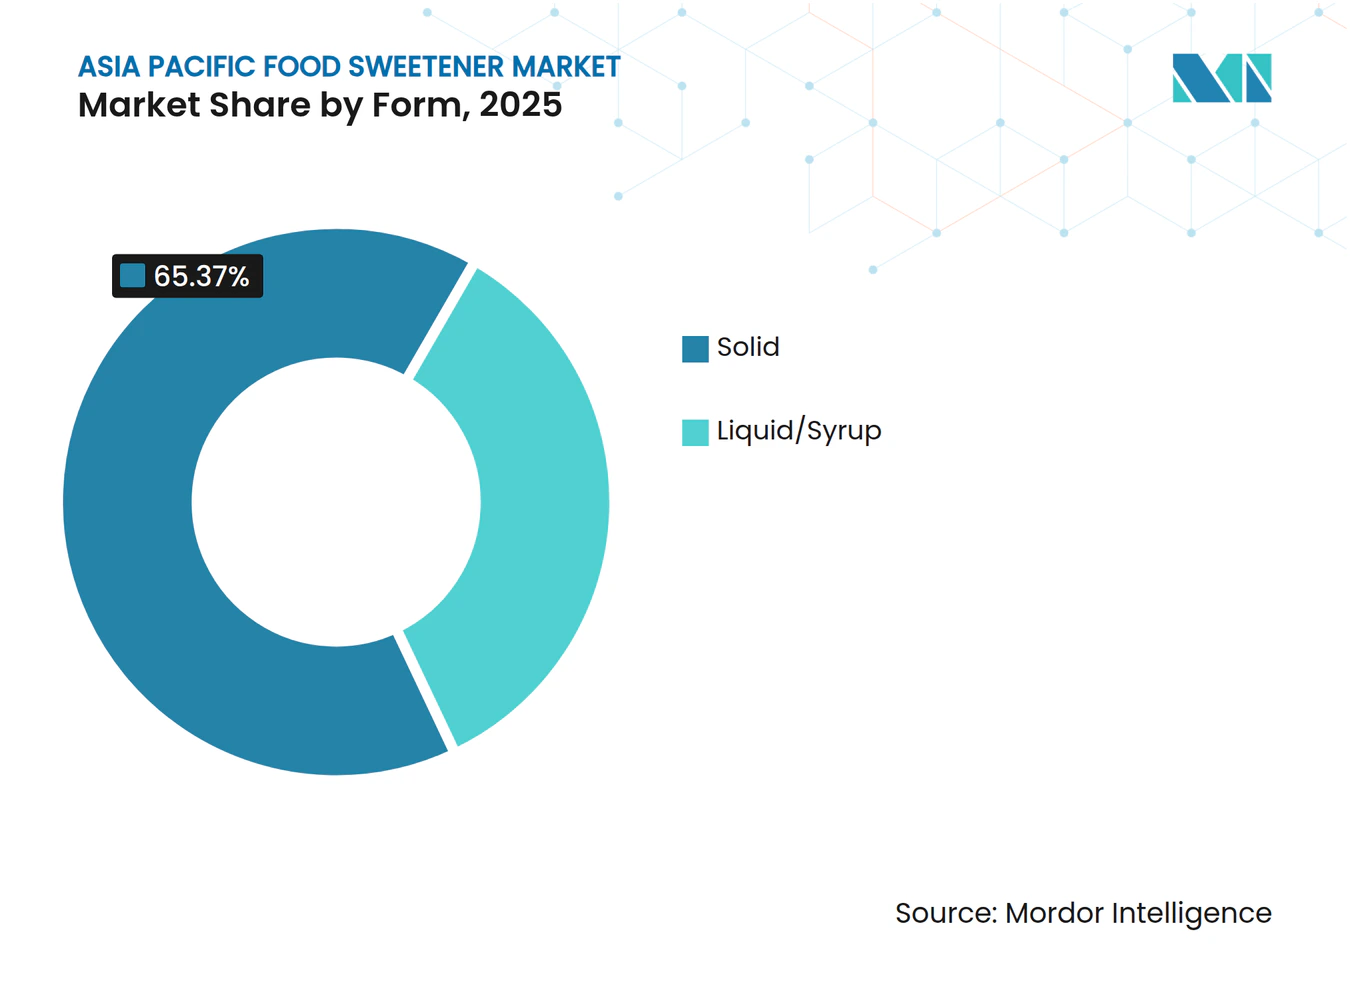
- Por forma, os adoçantes sólidos detinham 65,37% do mercado em 2025, enquanto os formatos líquidos e em xarope devem crescer a um CAGR de 6,21% até 2031.
- Por aplicação, os alimentos detinham 59,51% do mercado em 2025, enquanto as bebidas devem crescer a um CAGR de 5,81% até 2031.
- Por geografia, a China detinha 38,76% do mercado em 2025, enquanto a Índia deve crescer a um CAGR de 5,77% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Produtos Alimentares com Baixo Teor Calórico e Sem Açúcar | +1.0% | Toda a Ásia-Pacífico; concentrada na China, Índia e Japão | Curto prazo (≤ 2 anos) |
| Crescente Demanda por Adoçantes em Produtos Lácteos e Sobremesas Congeladas | +0.6% | China, Índia, Sudeste Asiático | Médio prazo (2-4 anos) |
| Expansão do Setor de Alimentos Processados e Embalados | +0.8% | China, Índia, Indonésia, Vietnã | Médio prazo (2-4 anos) |
| Crescente Demanda por Produtos Alimentares Funcionais e Orientados à Saúde | +0.5% | Japão, Coreia do Sul, Austrália, Singapura | Médio prazo (2-4 anos) |
| Adoção Crescente de Adoçantes Naturais e de Base Vegetal | +0.7% | Toda a Ásia-Pacífico; liderada pela China e Índia | Curto prazo (≤ 2 anos) |
| Expansão do Setor de Panificação e Confeitaria | +0.4% | China, Índia, Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Produtos Alimentares com Baixo Teor Calórico e Sem Açúcar
A crescente demanda por produtos alimentares com baixo teor calórico e sem açúcar está impulsionando o crescimento do mercado de adoçantes alimentares da Ásia-Pacífico, à medida que os consumidores buscam cada vez mais reduzir o consumo de açúcar sem comprometer o dulçor. A Autoridade de Segurança e Padrões Alimentares da Índia projetou que a Índia tinha cerca de 134 milhões de pessoas com diabetes tipo 2 em 2025, o que sustenta a demanda por opções de adoçamento com menor índice glicêmico[1]. A crescente conscientização sobre obesidade, diabetes e outras preocupações de saúde relacionadas à dieta está incentivando os fabricantes de alimentos e bebidas a reformular produtos usando adoçantes alternativos. Os fabricantes estão incorporando estévia, sucralose, aspartame e álcoois de açúcar em bebidas, confeitaria, produtos lácteos e alimentos embalados. A expansão das linhas de produtos com açúcar reduzido em supermercados e plataformas de comércio eletrônico está melhorando ainda mais o acesso dos consumidores a essas alternativas. Além disso, a demanda por bebidas sem açúcar e lanches com baixo teor calórico está incentivando os fornecedores de ingredientes a desenvolver adoçantes que ofereçam melhor sabor e funcionalidade.
Expansão do Setor de Alimentos Processados e Embalados
A fabricação de alimentos está se tornando mais formalizada na Indonésia, Vietnã, Tailândia, China e Índia, o que aumenta a necessidade de ingredientes com qualidade consistente e especificações documentadas. Essa mudança apoia o mercado de adoçantes alimentares da Ásia-Pacífico porque os produtores industriais requerem graus confiáveis em vez de apenas açúcar de commodities. A norma revisada GB 28050-2025 da China exige divulgação adicional de açúcar e gordura saturada em alimentos pré-embalados a partir de março de 2027. O prazo de conformidade incentiva os fabricantes a revisar receitas e painéis nutricionais com antecedência. As empresas alimentares que operam em vários mercados também podem usar um programa de reformulação orientado para a China para simplificar o desenvolvimento de produtos em outras partes da região. Os fornecedores de ingredientes com equipes técnicas podem se beneficiar porque os clientes industriais podem precisar de ajuda com dulçor, textura, solubilidade e custo ao alterar uma formulação.
Adoção Crescente de Adoçantes Naturais e de Base Vegetal
Os ingredientes de origem vegetal continuam a moldar o mercado de adoçantes alimentares da Ásia-Pacífico porque a cana-de-açúcar, o milho e a estévia possuem cadeias de fornecimento estabelecidas na região. A China tem um papel importante no cultivo e processamento de estévia, enquanto a Índia e a Tailândia fornecem capacidade agrícola considerável para insumos à base de açúcar. A maior disponibilidade de estévia, eritritol e outras alternativas permite que os fabricantes ofereçam produtos que utilizam alegações naturais ou de base vegetal. A familiaridade estabelecida do Japão com a estévia oferece aos produtores um exemplo útil de como a aceitação regulatória e a experiência do consumidor podem apoiar o uso a longo prazo. A fermentação de precisão também está tornando certos glicosídeos de esteviol mais acessíveis, criando moléculas idênticas às vegetais com pureza consistente. Essa rota de produção pode ajudar a fechar a lacuna entre adoçantes naturais de maior pureza e ingredientes mais convencionais em aplicações que requerem um sabor mais limpo.
Expansão do Setor de Panificação e Confeitaria
A demanda por panificação e confeitaria está migrando da produção local e informal para a fabricação em maior escala na China, Índia e Sudeste Asiático. Os produtores industriais requerem adoçantes que apresentem desempenho consistente em panificação, revestimento, desenvolvimento de textura e gestão de vida útil. Isso apoia o mercado de adoçantes alimentares da Ásia-Pacífico porque o requisito de qualidade é frequentemente superior ao da produção não padronizada. Os desenvolvedores de produtos também precisam equilibrar o dulçor com a atividade de água, escurecimento, volume e sensação na boca ao reduzir a sacarose. Os itens de panificação enriquecidos que incluem proteína, fibra ou vitaminas criam uma necessidade adicional de ingredientes que funcionem em conjunto em uma receita finalizada. A oportunidade de longo prazo depende do alcance mais amplo do varejo organizado e da capacidade dos fornecedores de oferecer soluções econômicas para a produção em alto volume.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos Preços da Cana-de-Açúcar, Milho e Outras Matérias-Primas | -0.5% | Tailândia, Índia, Indonésia, Vietnã | Curto prazo (≤ 2 anos) |
| Regulamentações Rigorosas de Segurança Alimentar e Requisitos de Aprovação de Adoçantes | -0.4% | China, Índia, Austrália, Japão | Médio prazo (2-4 anos) |
| Preocupações dos Consumidores Quanto à Segurança dos Adoçantes Artificiais | -0.4% | Japão, Coreia do Sul, Austrália | Médio prazo (2-4 anos) |
| Limitações de Sabor e Sabor Residual de Certos Substitutos do Açúcar | -0.3% | Toda a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços da Cana-de-Açúcar, Milho e Outras Matérias-Primas
As variações de preço na cana-de-açúcar e no milho afetam a base de custos da sacarose, do xarope de milho com alto teor de frutose, da maltodextrina e de ingredientes relacionados. Trata-se de uma questão relevante para o mercado de adoçantes alimentares da Ásia-Pacífico porque Tailândia, Índia, Indonésia, China e Coreia do Sul estão vinculadas à produção regional ou à aquisição desses insumos. Os compradores podem enfrentar condições diferentes nos mercados globais e domésticos quando políticas, condições climáticas, calendário de colheita e requisitos de importação afetam os preços locais. Os fabricantes que dependem de grandes volumes de insumos de commodities podem responder com ciclos de aquisição mais curtos, diversificação de fornecedores ou mudanças de formulação. A volatilidade também pode retardar as decisões sobre o lançamento de novos produtos quando o custo de um ingrediente não pode ser mantido com confiança. Isso cria uma vantagem prática para os fornecedores com opções de fornecimento regional e uma gama mais ampla de formatos de adoçantes.
Preocupações dos Consumidores Quanto à Segurança dos Adoçantes Artificiais
As preocupações dos consumidores com os adoçantes artificiais estão influenciando o design de produtos no Japão, Coreia do Sul e Austrália. Essas preocupações podem afetar a demanda mesmo quando um adoçante é permitido para uso alimentar, pois os proprietários de marcas podem optar por reformular antes que o sentimento do consumidor enfraqueça as vendas. A mudança apoia o interesse em estévia, eritritol, fruto do monge e alternativas derivadas de fermentação que podem ser posicionadas em torno de origem ou pureza. Também cria um desafio de comunicação porque as alegações sobre origem natural e baixo teor calórico devem ser apoiadas por uma narrativa clara de ingredientes e regulamentação. A Autoridade de Padrões Alimentares da Austrália e Nova Zelândia fornece um ambiente de conformidade que influencia as decisões de rotulagem e aprovação de ingredientes no mercado da Oceania[2]. A consequente mudança de preferência pode limitar alguns ingredientes artificiais enquanto expande a necessidade de alternativas que ainda atendam aos requisitos de sabor e custo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Sacarose Convencional Lidera, os Adoçantes de Alta Intensidade Impulsionam o CrescimentoA sacarose detinha 68,34% do mercado de adoçantes alimentares da Ásia-Pacífico em 2025, refletindo seu uso generalizado no processamento de alimentos e nos sistemas de distribuição estabelecidos. A grande participação da sacarose está ligada ao seu papel na panificação, confeitaria, laticínios, bebidas e alimentos tradicionais. Os fabricantes na China e na Índia utilizam a sacarose em larga escala porque ela oferece dulçor, volume, textura e um processo de produção familiar. Substituí-la pode exigir mudanças na atividade de água, sensação na boca, escurecimento e custos de ingredientes. Essas necessidades de reformulação ajudam a explicar por que o segmento continua a liderar apesar do maior interesse em alternativas. O setor de adoçantes alimentares da Ásia-Pacífico ainda depende da sacarose como referência em relação à qual outros ingredientes são avaliados.
Os adoçantes de alta intensidade devem crescer a um CAGR de 6,03% até 2031, tornando-os o tipo de produto de crescimento mais rápido. Seu uso é mais forte onde um produtor deseja reduzir o teor de açúcar sem adicionar volume calórico comparável. A estévia, a sucralose e o aspartame continuam relevantes para bebidas e produtos alimentares funcionais, embora seu papel varie por país e preferência do consumidor. Os adoçantes de amido e os álcoois de açúcar ocupam uma posição intermediária separada porque oferecem funções diferentes nas receitas. O xarope de milho com alto teor de frutose continua importante na produção de bebidas, enquanto o xilitol e o eritritol são usados em produtos dentários e orientados à saúde. A aprovação da D-alulose pela China como novo ingrediente alimentar em julho de 2025 também oferece aos fabricantes uma opção adicional com baixo teor calórico para aplicações em bebidas, laticínios e panificação.



Por Fonte:
Insumos de Base Vegetal Dominam, Rotas Derivadas de Fermentação Ganham AtençãoOs adoçantes de base vegetal detinham 84,61% da participação do mercado de adoçantes alimentares da Ásia-Pacífico em 2025. Essa posição inclui sacarose de cana-de-açúcar e beterraba, estévia e vários álcoois de açúcar de origem vegetal. O fornecimento agrícola da China, Índia e Tailândia sustenta a escala do segmento e dificulta que novas categorias de fontes concorram em aplicações de commodities. Os insumos de base vegetal são especialmente importantes onde os produtores de alimentos precisam de alto volume e custos previsíveis. Eles também se alinham com o interesse dos consumidores na origem dos ingredientes e no posicionamento de rótulo limpo. A base agrícola subjacente confere a este segmento um papel duradouro no setor de adoçantes alimentares da Ásia-Pacífico.
Os adoçantes derivados de fermentação devem crescer a um CAGR de 5,93% até 2031, apoiados por trabalhos em glicosídeos de esteviol de maior pureza e proteínas doces. Um estudo de 2025 no Biotechnology Journal descreveu a engenharia de Komagataella phaffii para a produção de brazzeína e relatou um título de 1,4 gramas por litro em um biorreator de alimentação em batelada de 5 litros. Esta pesquisa é relevante porque ilustra o progresso em direção a métodos de produção de proteínas doces que não dependem da extração convencional de culturas. A China, a Coreia do Sul e Singapura são apresentadas no material fornecido como locais com interesse em capacidade doméstica de fermentação de precisão.
Por Forma:
Formatos Sólidos Mantêm Escala, Formatos Líquidos e em Xarope Crescem Mais RapidamenteOs adoçantes sólidos detinham 65,37% do mercado de adoçantes alimentares da Ásia-Pacífico em 2025. A sacarose granulada, os álcoois de açúcar em pó, os adoçantes de alta intensidade cristalinos e os pós de estévia se encaixam nos sistemas estabelecidos de armazenamento e manuseio. Esses formatos são particularmente adequados para misturas secas, produtos de panificação, confeitaria e outras aplicações onde um ingrediente seco uniforme é necessário. Seu uso também é apoiado por infraestrutura projetada em torno de materiais cristalinos ensacados ou a granel. Muitos produtores de alimentos possuem linhas de produção construídas para sólidos, o que reduz a necessidade de alterar equipamentos. Essa base instalada confere aos adoçantes sólidos uma vantagem contínua de volume no mercado de adoçantes alimentares da Ásia-Pacífico.
Os formatos líquidos e em xarope devem crescer a um CAGR de 6,21% até 2031, a maior taxa entre os segmentos de forma. Esses formatos incluem sacarose líquida, xarope de milho com alto teor de frutose, açúcar invertido e misturas líquidas de adoçantes de alta intensidade. Os fabricantes de bebidas e laticínios podem utilizá-los para dosagem medida sem as etapas de dissolução associadas aos ingredientes sólidos. Isso pode melhorar a consistência do processo e apoiar o controle de brix em produções maiores. O chá pronto para beber, as bebidas esportivas, o leite aromatizado e as bebidas carbonatadas estão contribuindo para a demanda no Sudeste Asiático. Os concentrados líquidos de estévia também são relevantes para bebidas premium prontas para beber no Japão e na Austrália, onde um produtor busca dispersibilidade e um posicionamento de ingrediente natural.

Por Aplicação:
Alimentos Detêm a Maior Posição, Bebidas Apoiam o CrescimentoOs alimentos detinham 59,51% do mercado de adoçantes alimentares da Ásia-Pacífico em 2025. O segmento inclui panificação e confeitaria, laticínios e sobremesas, produtos salgados, nutracêuticos, alimentos funcionais, molhos, temperos e outros alimentos processados. A panificação e a confeitaria fazem uso extensivo de adoçantes porque o dulçor, o volume, a textura e o escurecimento são todos importantes para o desempenho do produto. Os produtos lácteos e de sobremesa também oferecem espaço para receitas com baixo teor de açúcar à medida que iogurtes aromatizados, sorvetes e laticínios fermentados alcançam mais consumidores no Vietnã, Indonésia e Índia. Os nutracêuticos e alimentos funcionais acrescentam outra fonte de demanda onde os produtores buscam atributos glicêmicos, prebióticos ou de saúde dental.
As bebidas devem crescer a um CAGR de 5,81% até 2031. A reformulação de refrigerantes e o crescimento de bebidas esportivas e funcionais são centrais para esse resultado. Os produtores de bebidas podem usar adoçantes de alta intensidade e misturas líquidas de estévia quando precisam reduzir o açúcar mantendo um sabor familiar. A decisão afeta mais de um segmento porque pode alterar o tipo de produto, a fonte e a forma ao mesmo tempo. Molhos, temperos e pastas também oferecem um canal menor, mas crescente, à medida que o varejo moderno expande o uso de condimentos embalados.
Análise Geográfica
Mercado de Adoçantes Alimentares da China
A China detinha 38,76% do mercado de adoçantes alimentares da Ásia-Pacífico em 2025, refletindo seu papel como grande produtora, processadora e consumidora de adoçantes. A diretriz Healthy China 2030 do país e as Diretrizes de Desenvolvimento Alimentar e Nutricional incentivam a redução do consumo de açúcar adicionado e criam uma base política para a reformulação de produtos[3]. A China aprovou a D-alulose como novo ingrediente alimentar em julho de 2025, o que ampliou as opções disponíveis para os produtores de alimentos locais. A norma revisada de rotulagem nutricional GB 28050-2025 deverá exigir a divulgação de açúcar e gordura saturada a partir de março de 2027. Essas medidas podem encurtar os ciclos de planejamento para os fabricantes que precisam atualizar produtos e rótulos. A cadeia de fornecimento de estévia já estabelecida na China acrescenta uma vantagem adicional ao apoiar a disponibilidade regional de alternativas de origem vegetal.
Mercado de Adoçantes Alimentares da Índia e do Japão
Projeta-se que a Índia registre um CAGR de 5,77% até 2031, tornando-a a geografia de crescimento mais rápido no mercado de adoçantes alimentares da Ásia-Pacífico. A grande base de consumidores do país e a expansão da produção de alimentos embalados sustentam a demanda por ingredientes que podem ser utilizados em escala industrial. A projeção da FSSAI de 134 milhões de pessoas com diabetes tipo 2 em 2025 reforça a justificativa para opções de alimentos e bebidas com menor índice glicêmico. O Japão permanece como um mercado de alto valor, com familiaridade consolidada dos consumidores com a estévia e um mix de produtos que inclui tanto sacarose quanto adoçantes de alta intensidade.
Mercado de Adoçantes Alimentares da ASEAN
A Indonésia e a Tailândia são mercados importantes no Sudeste Asiático porque seus setores de alimentos e bebidas utilizam volumes consideráveis de adoçantes. As condições de aquisição na Tailândia podem ser afetadas por interrupções no fornecimento e mudanças nas condições de colheita, o que incentiva a flexibilidade nas fontes de abastecimento. Singapura tem importância como ponto de referência regional para aprovações de ingredientes inovadores e inovação de produtos. Vietnã, Filipinas, Malásia e outros mercados ampliam a base endereçável à medida que a renda urbana e o varejo de alimentos embalados crescem.
Cenário Competitivo
Concentração do Mercado
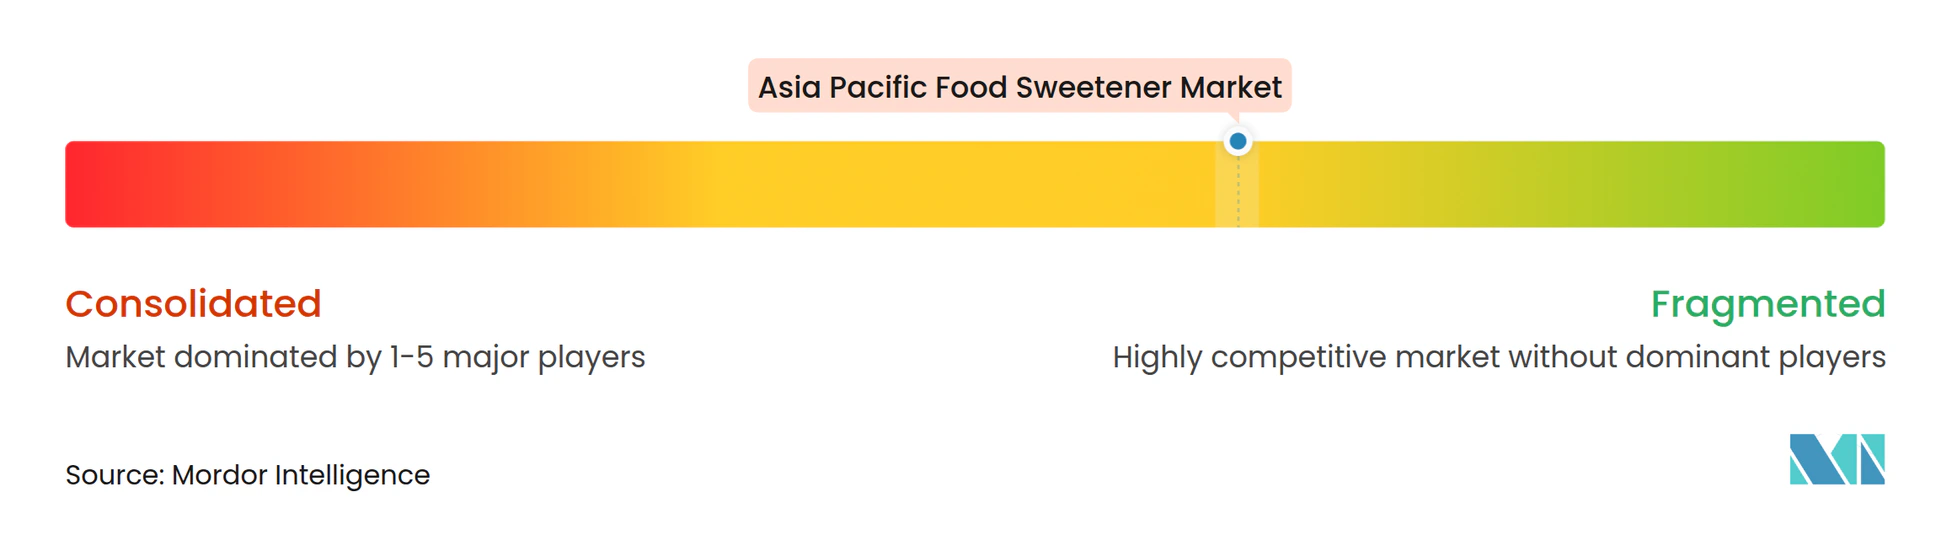
O mercado de adoçantes alimentares da Ásia-Pacífico tem uma estrutura semifragmentada, com empresas globais de ingredientes competindo ao lado de fornecedores regionais e domésticos. Tate & Lyle, Cargill, ADM, Ingredion, Ajinomoto, Roquette Frères e Kerry Group são identificados no material fornecido como participantes internacionais notáveis. GLG Life Tech, EID Parry, Balrampur Chini Mills e Gulshan Polyols estão entre os participantes regionais ou focados em países específicos mencionados no rascunho. A concorrência está se movendo além do fornecimento a granel em direção ao suporte com formulação, misturas de ingredientes e desenvolvimento de produtos. Essa mudança é importante porque os fabricantes de alimentos frequentemente precisam de ajuda para manter o dulçor e a sensação na boca após a redução do açúcar.
A GLG Life Tech é apresentada como um participante verticalmente integrado no cultivo de estévia e na extração de glicosídeos na China. Sua posição pode apoiar o controle de fornecimento e a gestão de preços em uma categoria onde o acesso a matérias-primas e o processamento são ambos importantes. A Cargill anunciou uma expansão de sua planta em Pequim em janeiro de 2026, incluindo linhas de produção para pós de bebidas aromatizadas e revestimentos, bem como um armazém de grande altura. A empresa declarou que o local apoia o trabalho de desenvolvimento de aplicações para clientes na China, no Norte da Ásia e na região mais ampla. Esse movimento reflete uma ênfase no serviço local e na capacidade de aplicação, em vez de apenas na entrega de ingredientes.
A ADM também adicionou uma linha de estévia Reb-M bioconvertida à sua plataforma SweetRight em 2025, juntando-se a outros fornecedores que comercializaram produtos Reb-M bioconvertidos. O aumento de ofertas comparáveis de Reb-M torna o suporte de aplicação, o desempenho sensorial e a prontidão regulatória mais importantes para a diferenciação. Oportunidades abertas permanecem em proteínas doces e glicosídeos de esteviol de próxima geração, onde a tecnologia de produção e os caminhos de aprovação ainda são relevantes.
Líderes do Setor de Adoçantes Alimentares da Ásia-Pacífico
-
Tate & Lyle PLC
-
Cargill, Incorporated
-
Archer Daniels Midland Company
-
Ingredion Incorporated
-
Tereos S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Adoçantes Alimentares da Ásia-Pacífico Empresas cobertas neste relatório
- Tate & Lyle PLC
- Cargill, Incorporated
- Archer Daniels Midland Company
- Ingredion Incorporated
- Tereos S.A.
- DuPont de Nemours, Inc.
- Ajinomoto Co., Inc.
- Südzucker AG
- Associated British Foods plc
- Kerry Group plc
- International Flavors & Fragrances Inc.
- Roquette Frères S.A.
- AGRANA Beteiligungs-AG
- GLG Life Tech Corporation
- Kesar Enterprises Limited
- EID Parry (India) Limited
- Balrampur Chini Mills Limited
- Shree Renuka Sugars Limited
- Dhampur Bio Organics Limited
- Gulshan Polyols Limited
Desenvolvimentos industriais recentes em Mercado de Adoçantes Alimentares da Ásia-Pacífico
- Março de 2026: A Cargill apresentou o adoçante de estévia EverSweet® na AAHAR na Índia. A Cargill destacou o EverSweet, um adoçante de estévia sem calorias, em sua vitrine de inovação voltada para o futuro na AAHAR 2026 em Nova Délhi. A empresa apresentou soluções de ingredientes para fabricantes de alimentos e bebidas que buscam opções de redução de açúcar. A Cargill declarou que o EverSweet aguardava aprovação regulatória, portanto a apresentação não deve ser interpretada como confirmação de autorização comercial na Índia.
- Março de 2026: A Shandong Bailong Chuangyuan Bio-Tech obteve uma licença de produção para D-alulose na China. A empresa anunciou que seus produtos de D-alulose se qualificaram para produção em massa em conformidade e lançamento no mercado. A licença é um marco comercial importante para a cadeia de fornecimento de açúcares raros da China porque apoia a produção doméstica de um adoçante usado em formulações de alimentos e bebidas com açúcar reduzido.
- Julho de 2025: A Comissão Nacional de Saúde da China aprovou formalmente a D-alulose como novo ingrediente alimentar, com a primeira aprovação em escala comercial concedida à Weiyuan Hecheng, que emprega um processo de fermentação de biologia sintética. A aprovação oferece aos fabricantes de alimentos acesso a um ingrediente que proporciona um perfil de sabor próximo ao da sacarose com 10% de seu teor calórico.
Escopo do Relatório do Mercado de Adoçantes Alimentares da Ásia-Pacífico
Os adoçantes alimentares são substâncias adicionadas a produtos alimentares e bebidas para conferir dulçor, realçar o sabor ou substituir o açúcar convencional. O mercado de adoçantes alimentares da Ásia-Pacífico é segmentado por tipo de produto, fonte, forma, aplicação e geografia. Com base no tipo de produto, o mercado é segmentado em sacarose, adoçantes de amido e álcoois de açúcar, adoçantes de alta intensidade e outros. Com base na fonte, o mercado é segmentado em base vegetal, fermentação/bioengenharia e artificial. Com base na forma, o mercado é segmentado em sólido e líquido/xarope. Com base na aplicação, o mercado é segmentado em alimentos e bebidas. Com base na geografia, o mercado é segmentado em China, Japão, Índia, Austrália, Coreia do Sul, Indonésia, Tailândia, Singapura e Restante da Ásia-Pacífico. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados em termos de valor (bilhões de USD).
Visão geral da segmentação
Por Tipo de Produto
| Sacarose (Açúcar Comum) | |
| Adoçantes de Amido e Álcoois de Açúcar | Dextrose |
| Xarope de Milho com Alto Teor de Frutose (HFCS) | |
| Maltodextrina | |
| Sorbitol | |
| Xilitol | |
| Eritritol | |
| Outros Álcoois de Açúcar | |
| Adoçantes de Alta Intensidade (HIS) | Sucralose |
| Aspartame | |
| Sacarina | |
| Neotame | |
| Estévia | |
| Acessulfame-K | |
| Ciclamato | |
| Outros HIS | |
| Outros |
Por Fonte
| Base Vegetal |
| Fermentação/Bioengenharia |
| Artificial |
Por Forma
| Sólido |
| Líquido/Xarope |
Por Aplicação
| Alimentos | Panificação e Confeitaria |
| Laticínios e Sobremesas | |
| Produtos Cárneos e Salgados | |
| Nutracêuticos e Alimentos Funcionais | |
| Molhos, Temperos e Pastas | |
| Outros Alimentos Processados | |
| Bebidas | Refrigerantes |
| Bebidas Esportivas | |
| Outras Bebidas |
Por País
| China |
| Índia |
| Japão |
| Austrália |
| Coreia do Sul |
| Indonésia |
| Tailândia |
| Singapura |
| Restante da Ásia-Pacífico |
| Por Tipo de Produto | Sacarose (Açúcar Comum) | |
| Adoçantes de Amido e Álcoois de Açúcar | Dextrose | |
| Xarope de Milho com Alto Teor de Frutose (HFCS) | ||
| Maltodextrina | ||
| Sorbitol | ||
| Xilitol | ||
| Eritritol | ||
| Outros Álcoois de Açúcar | ||
| Adoçantes de Alta Intensidade (HIS) | Sucralose | |
| Aspartame | ||
| Sacarina | ||
| Neotame | ||
| Estévia | ||
| Acessulfame-K | ||
| Ciclamato | ||
| Outros HIS | ||
| Outros | ||
| Por Fonte | Base Vegetal | |
| Fermentação/Bioengenharia | ||
| Artificial | ||
| Por Forma | Sólido | |
| Líquido/Xarope | ||
| Por Aplicação | Alimentos | Panificação e Confeitaria |
| Laticínios e Sobremesas | ||
| Produtos Cárneos e Salgados | ||
| Nutracêuticos e Alimentos Funcionais | ||
| Molhos, Temperos e Pastas | ||
| Outros Alimentos Processados | ||
| Bebidas | Refrigerantes | |
| Bebidas Esportivas | ||
| Outras Bebidas | ||
| Por País | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Indonésia | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para os adoçantes alimentares da Ásia-Pacífico?
A categoria deve crescer a um CAGR de 4,68% de 2026 a 2031, aumentando de 33,19 bilhões de USD em 2026 para 41,71 bilhões de USD até 2031.
Qual tipo de produto lidera a demanda por adoçantes alimentares na Ásia-Pacífico?
A sacarose lidera com 68,34% de participação na receita em 2025 porque continua sendo amplamente utilizada na produção de alimentos e bebidas em larga escala.
Qual categoria de adoçante está crescendo mais rapidamente por tipo de produto?
Os adoçantes de alta intensidade devem crescer a um CAGR de 6,03% até 2031, à medida que os fabricantes reformulam bebidas com menor teor calórico e alimentos funcionais.
Por que os adoçantes naturais estão ganhando demanda em toda a Ásia-Pacífico?
Programas de redução de açúcar, preferências por rótulo limpo e maior disponibilidade de estévia e ingredientes relacionados estão aumentando seu uso.
Qual país tem a maior demanda por adoçantes alimentares na região?
A China lidera com 38,76% de participação em 2025, apoiada por sua grande base de processamento de alimentos e novos requisitos de rotulagem de açúcar.