
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
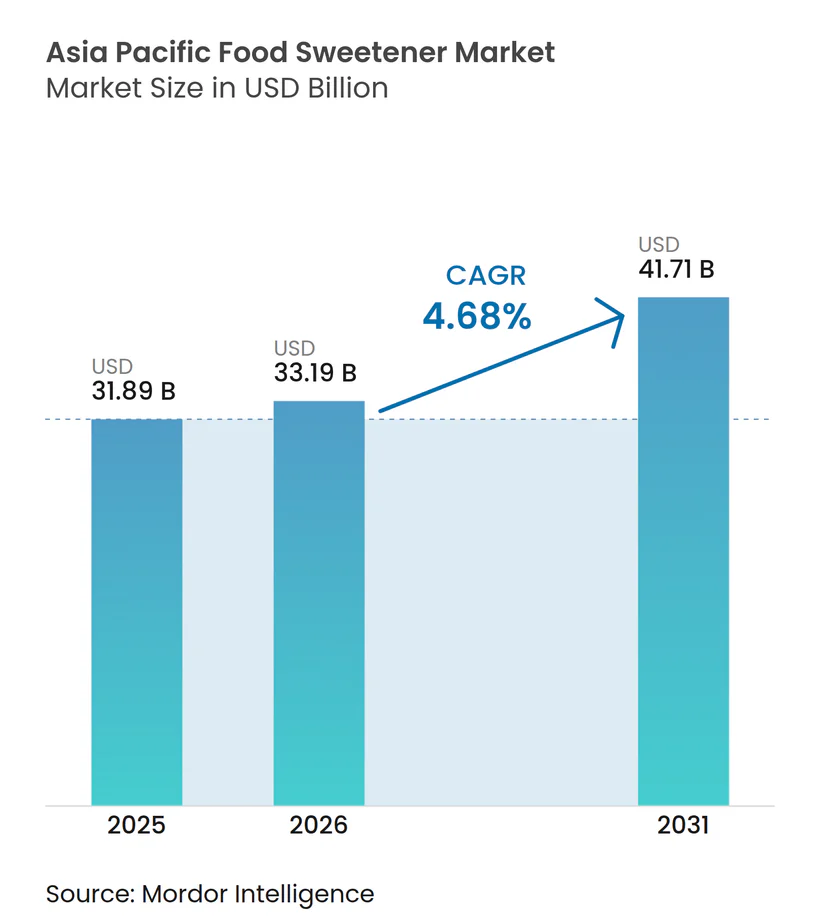
| Taille du marché de l'année de base (2025) | 31.89 Milliards de dollars |
| Taille du Marché (2026) | 33.19 Milliards de dollars |
| Taille du Marché (2031) | 41.71 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.68 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des édulcorants alimentaires en Asie-Pacifique par Mordor Intelligence
La taille du marché des édulcorants alimentaires en Asie-Pacifique était évaluée à 31,89 milliards USD en 2025 et devrait croître de 33,19 milliards USD en 2026 pour atteindre 41,71 milliards USD d'ici 2031, à un CAGR de 4,68 % durant la période de prévision (2026-2031). La hausse des revenus, l'urbanisation et la consommation d'aliments emballés stimulent la demande d'apports en édulcorants constants dans toute la région. La reformulation gagne en importance à mesure que les gouvernements et les consommateurs s'intéressent aux sucres ajoutés, à la teneur en calories et aux étiquettes d'ingrédients. Les fournisseurs capables de combiner un approvisionnement fiable avec un soutien applicatif sont mieux positionnés que ceux qui se concentrent uniquement sur les volumes en vrac. Les ingrédients dérivés de la fermentation et les glycosides de stéviol de plus haute pureté élargissent la gamme de produits disponibles pour les fabricants, bien que le saccharose reste au cœur de la production alimentaire régionale.
Principaux enseignements du rapport
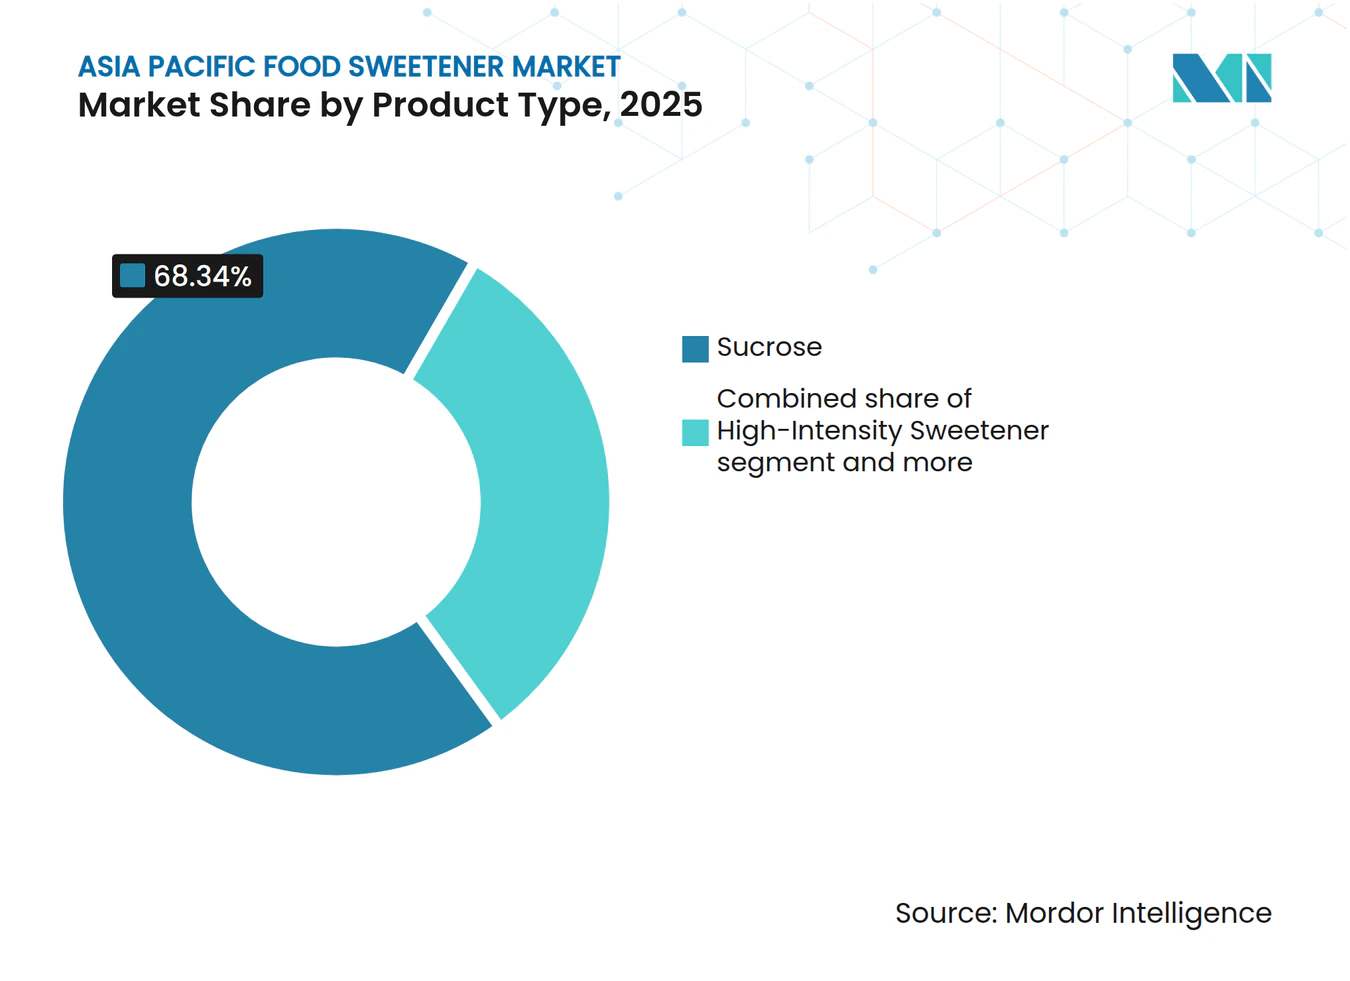
- Par type de produit, le saccharose détenait 68,34 % de la part du marché des édulcorants alimentaires en Asie-Pacifique en 2025, tandis que les édulcorants à haute intensité devraient croître à un CAGR de 6,03 % jusqu'en 2031.
- Par source, les édulcorants d'origine végétale détenaient 84,61 % du marché en 2025, tandis que les édulcorants dérivés de la fermentation devraient croître à un CAGR de 5,93 % jusqu'en 2031.
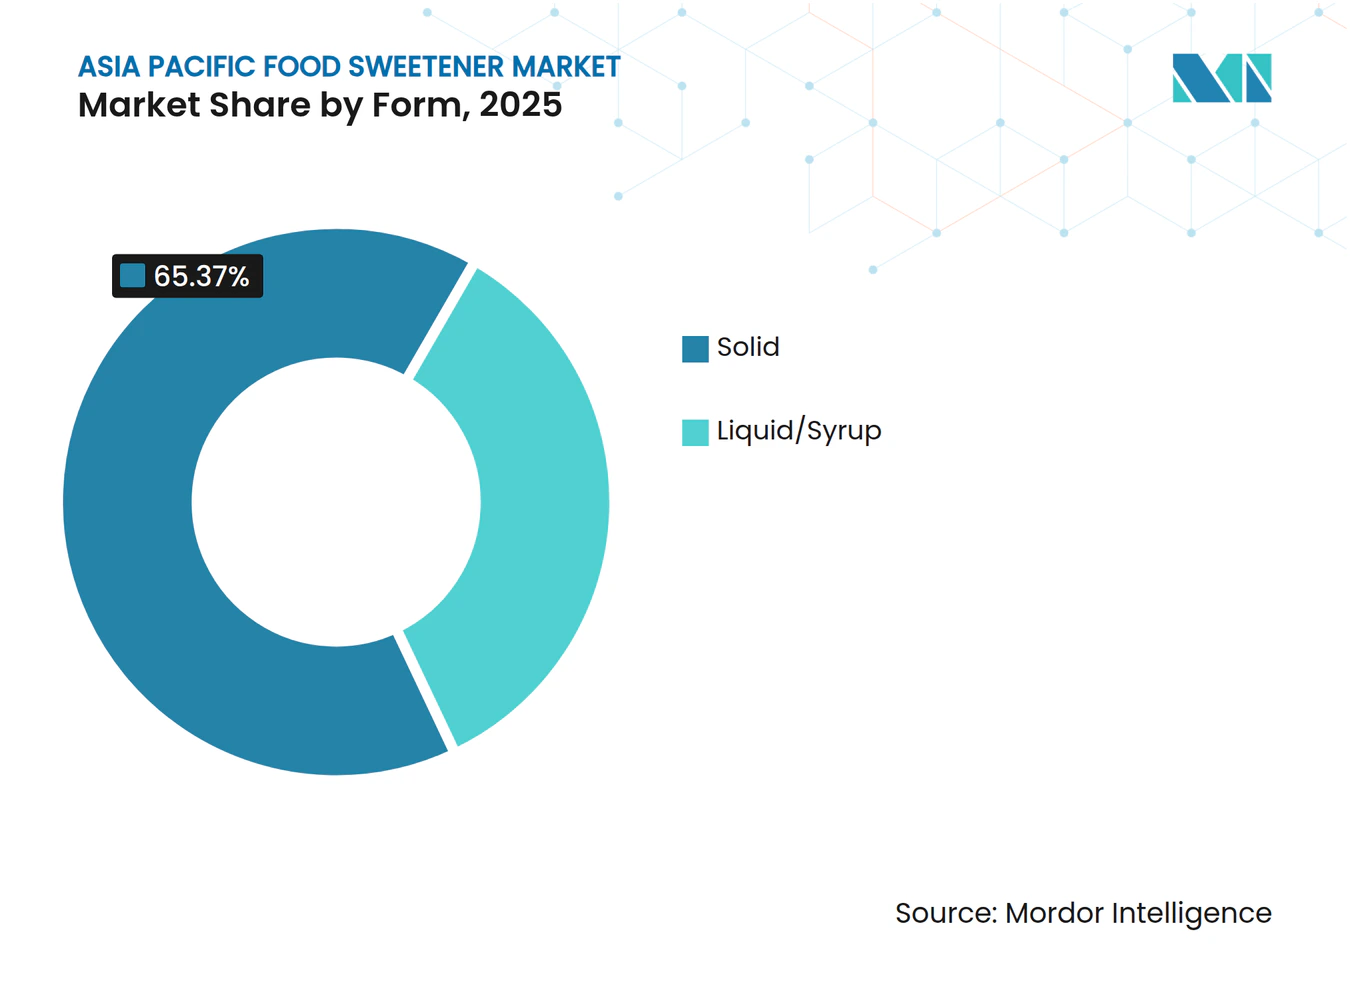
- Par forme, les édulcorants solides détenaient 65,37 % du marché en 2025, tandis que les formats liquides et en sirop devraient croître à un CAGR de 6,21 % jusqu'en 2031.
- Par application, l'alimentation détenait 59,51 % du marché en 2025, tandis que les boissons devraient croître à un CAGR de 5,81 % jusqu'en 2031.
- Par géographie, la Chine détenait 38,76 % du marché en 2025, tandis que l'Inde devrait croître à un CAGR de 5,77 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de produits alimentaires faibles en calories et sans sucre | +1.0% | Ensemble de l'Asie-Pacifique ; concentrée en Chine, en Inde et au Japon | Court terme (≤ 2 ans) |
| Demande croissante d'édulcorants dans les produits laitiers et les desserts glacés | +0.6% | Chine, Inde, Asie du Sud-Est | Moyen terme (2-4 ans) |
| Expansion du secteur des aliments transformés et emballés | +0.8% | Chine, Inde, Indonésie, Vietnam | Moyen terme (2-4 ans) |
| Demande croissante de produits alimentaires fonctionnels et axés sur la santé | +0.5% | Japon, Corée du Sud, Australie, Singapour | Moyen terme (2-4 ans) |
| Adoption croissante d'édulcorants naturels et d'origine végétale | +0.7% | Ensemble de l'Asie-Pacifique ; portée par la Chine et l'Inde | Court terme (≤ 2 ans) |
| Expansion du secteur de la boulangerie-pâtisserie et de la confiserie | +0.4% | Chine, Inde, Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de produits alimentaires faibles en calories et sans sucre
La demande croissante de produits alimentaires faibles en calories et sans sucre stimule la croissance du marché des édulcorants alimentaires en Asie-Pacifique, les consommateurs cherchant de plus en plus à réduire leur consommation de sucre sans compromettre la douceur. L'Autorité de sécurité et de normalisation alimentaires de l'Inde a estimé que l'Inde comptait environ 134 millions de personnes atteintes de diabète de type 2 en 2025, ce qui soutient la demande d'options d'édulcoration à faible indice glycémique[1]. La sensibilisation croissante à l'obésité, au diabète et à d'autres problèmes de santé liés à l'alimentation incite les fabricants de produits alimentaires et de boissons à reformuler leurs produits en utilisant des édulcorants alternatifs. Les fabricants intègrent la stévia, le sucralose, l'aspartame et les alcools de sucre dans les boissons, la confiserie, les produits laitiers et les aliments emballés. L'expansion des gammes de produits à teneur réduite en sucre dans les supermarchés et sur les plateformes de commerce électronique améliore encore l'accès des consommateurs à ces alternatives. Par ailleurs, la demande de boissons sans sucre et de collations faibles en calories encourage les fournisseurs d'ingrédients à développer des édulcorants offrant un goût et une fonctionnalité améliorés.
Expansion du secteur des aliments transformés et emballés
La fabrication alimentaire se formalise davantage en Indonésie, au Vietnam, en Thaïlande, en Chine et en Inde, ce qui accroît le besoin d'ingrédients de qualité constante et aux spécifications documentées. Ce changement soutient le marché des édulcorants alimentaires en Asie-Pacifique, car les producteurs industriels ont besoin de grades fiables plutôt que de simple sucre de commodité. La norme révisée GB 28050-2025 de la Chine exige la divulgation supplémentaire des sucres et des graisses saturées sur les aliments préemballés à partir de mars 2027. La date de conformité encourage les fabricants à revoir leurs recettes et leurs tableaux nutritionnels à l'avance. Les entreprises alimentaires opérant sur plusieurs marchés peuvent également utiliser un programme de reformulation axé sur la Chine pour simplifier le développement de produits ailleurs dans la région. Les fournisseurs d'ingrédients disposant d'équipes techniques peuvent en bénéficier, car les clients industriels peuvent avoir besoin d'aide pour la douceur, la texture, la solubilité et le coût lors d'un changement de formulation.
Adoption croissante d'édulcorants naturels et d'origine végétale
Les ingrédients d'origine végétale continuent de façonner le marché des édulcorants alimentaires en Asie-Pacifique, car la canne à sucre, le maïs et la stévia disposent de chaînes d'approvisionnement établies dans la région. La Chine joue un rôle important dans la culture et la transformation de la stévia, tandis que l'Inde et la Thaïlande offrent une capacité agricole considérable pour les intrants à base de sucre. La plus grande disponibilité de la stévia, de l'érythritol et d'autres alternatives permet aux fabricants de proposer des produits bénéficiant d'allégations naturelles ou d'origine végétale. La familiarité établie du Japon avec la stévia offre aux producteurs un exemple utile de la façon dont l'acceptation réglementaire et l'expérience des consommateurs peuvent soutenir une utilisation à long terme. La fermentation de précision rend également certains glycosides de stéviol plus accessibles en créant des molécules identiques aux plantes avec une pureté constante. Cette voie de production pourrait contribuer à combler l'écart entre les édulcorants naturels de plus haute pureté et les ingrédients plus conventionnels dans les applications nécessitant un goût plus propre.
Expansion du secteur de la boulangerie-pâtisserie et de la confiserie
La demande en boulangerie-pâtisserie et confiserie évolue d'une production locale et informelle vers une fabrication à plus grande échelle en Chine, en Inde et en Asie du Sud-Est. Les producteurs industriels ont besoin d'édulcorants qui fonctionnent de manière constante dans la cuisson, l'enrobage, le développement de la texture et la gestion de la durée de conservation. Cela soutient le marché des édulcorants alimentaires en Asie-Pacifique, car les exigences de qualité sont souvent plus élevées que pour une production non standardisée. Les développeurs de produits doivent également équilibrer la douceur avec l'activité de l'eau, le brunissement, le volume et la sensation en bouche lorsqu'ils réduisent le saccharose. Les produits de boulangerie enrichis en protéines, fibres ou vitamines créent un besoin supplémentaire d'ingrédients qui fonctionnent ensemble dans une recette finale. L'opportunité à long terme dépend de l'expansion du commerce de détail organisé et de la capacité des fournisseurs à proposer des solutions rentables pour une production à grand volume.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix de la canne à sucre, du maïs et des autres matières premières | -0.5% | Thaïlande, Inde, Indonésie, Vietnam | Court terme (≤ 2 ans) |
| Réglementations strictes en matière de sécurité alimentaire et exigences d'approbation des édulcorants | -0.4% | Chine, Inde, Australie, Japon | Moyen terme (2-4 ans) |
| Préoccupations des consommateurs concernant la sécurité des édulcorants artificiels | -0.4% | Japon, Corée du Sud, Australie | Moyen terme (2-4 ans) |
| Limitations gustatives et d'arrière-goût de certains substituts du sucre | -0.3% | Ensemble de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de la canne à sucre, du maïs et des autres matières premières
Les variations de prix de la canne à sucre et du maïs affectent la base de coûts du saccharose, du sirop de maïs à haute teneur en fructose, de la maltodextrine et des ingrédients connexes. Il s'agit d'un enjeu important pour le marché des édulcorants alimentaires en Asie-Pacifique, car la Thaïlande, l'Inde, l'Indonésie, la Chine et la Corée du Sud sont liées à la production régionale ou à l'approvisionnement de ces intrants. Les acheteurs peuvent faire face à des conditions différentes sur les marchés mondiaux et domestiques lorsque les politiques, les conditions météorologiques, le calendrier des récoltes et les exigences d'importation affectent les prix locaux. Les fabricants qui dépendent de grands volumes d'intrants de commodité peuvent réagir par des cycles d'approvisionnement plus courts, une diversification des fournisseurs ou des changements de formulation. La volatilité peut également ralentir les décisions de lancement de nouveaux produits lorsque le coût d'un ingrédient ne peut pas être maintenu avec certitude. Cela crée un avantage pratique pour les fournisseurs disposant d'options d'approvisionnement régionales et d'une gamme plus large de formats d'édulcorants.
Préoccupations des consommateurs concernant la sécurité des édulcorants artificiels
Les préoccupations des consommateurs concernant les édulcorants artificiels influencent la conception des produits au Japon, en Corée du Sud et en Australie. Ces préoccupations peuvent affecter la demande même lorsqu'un édulcorant est autorisé pour un usage alimentaire, car les propriétaires de marques peuvent choisir de reformuler avant que le sentiment des consommateurs n'affaiblisse les ventes. Ce changement soutient l'intérêt pour la stévia, l'érythritol, le fruit du moine et les alternatives dérivées de la fermentation qui peuvent être positionnées autour de la source ou de la pureté. Cela crée également un défi de communication, car les allégations relatives à l'origine naturelle et aux faibles calories doivent être étayées par une histoire claire sur les ingrédients et la réglementation. Food Standards Australia New Zealand fournit un cadre de conformité qui influence les décisions en matière d'étiquetage et d'approbation des ingrédients sur le marché océanien[2]. Le changement de préférence qui en résulte peut limiter certains ingrédients artificiels tout en élargissant le besoin d'alternatives qui répondent encore aux exigences de goût et de coût.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le saccharose conventionnel est en tête, les édulcorants à haute intensité stimulent la croissanceLe saccharose détenait 68,34 % du marché des édulcorants alimentaires en Asie-Pacifique en 2025, reflétant son utilisation généralisée dans la transformation alimentaire et ses systèmes de distribution établis. La position importante du saccharose est liée à son rôle dans la boulangerie-pâtisserie, la confiserie, les produits laitiers, les boissons et les aliments traditionnels. Les fabricants en Chine et en Inde utilisent le saccharose à grande échelle car il offre douceur, volume, texture et un processus de production familier. Le remplacer peut nécessiter des modifications de l'activité de l'eau, de la sensation en bouche, du brunissement et des coûts des ingrédients. Ces besoins de reformulation contribuent à expliquer pourquoi le segment continue de dominer malgré un intérêt plus fort pour les alternatives. Le secteur des édulcorants alimentaires en Asie-Pacifique s'appuie toujours sur le saccharose comme référence par rapport à laquelle les autres ingrédients sont évalués.
Les édulcorants à haute intensité devraient croître à un CAGR de 6,03 % jusqu'en 2031, ce qui en fait le type de produit à la croissance la plus rapide. Leur utilisation est la plus forte lorsqu'un producteur souhaite réduire la teneur en sucre sans ajouter un volume calorique comparable. La stévia, le sucralose et l'aspartame restent pertinents pour les boissons et les produits alimentaires fonctionnels, bien que leur rôle varie selon le pays et les préférences des consommateurs. Les édulcorants à base d'amidon et les alcools de sucre occupent une position intermédiaire distincte car ils offrent des fonctions différentes dans les recettes. Le sirop de maïs à haute teneur en fructose reste important dans la production de boissons, tandis que le xylitol et l'érythritol sont utilisés dans les produits dentaires et axés sur la santé. L'approbation par la Chine du D-allulose en tant que nouvel ingrédient alimentaire en juillet 2025 offre également aux fabricants une option supplémentaire faible en calories pour les applications dans les boissons, les produits laitiers et la boulangerie-pâtisserie.



Par source :
les intrants d'origine végétale dominent, les voies dérivées de la fermentation gagnent en attentionLes édulcorants d'origine végétale détenaient 84,61 % de la part du marché des édulcorants alimentaires en Asie-Pacifique en 2025. Cette position comprend le saccharose issu de la canne à sucre et de la betterave, la stévia et plusieurs alcools de sucre d'origine végétale. L'approvisionnement agricole en provenance de Chine, d'Inde et de Thaïlande soutient l'échelle du segment et rend difficile la concurrence des nouvelles catégories de sources dans les applications de commodité. Les intrants d'origine végétale sont particulièrement importants lorsque les producteurs alimentaires ont besoin de volumes élevés et de coûts prévisibles. Ils s'alignent également sur l'intérêt des consommateurs pour l'origine des ingrédients et le positionnement en étiquette propre. La base agricole sous-jacente confère à ce segment un rôle durable dans le secteur des édulcorants alimentaires en Asie-Pacifique.
Les édulcorants dérivés de la fermentation devraient croître à un CAGR de 5,93 % jusqu'en 2031, soutenus par des travaux sur les glycosides de stéviol de plus haute pureté et les protéines sucrées. Une étude de 2025 publiée dans le Biotechnology Journal a décrit l'ingénierie de Komagataella phaffii pour la production de brazzéine et a rapporté un titre de 1,4 gramme par litre dans un bioréacteur fed-batch de 5 litres. Cette recherche est pertinente car elle illustre les progrès vers des méthodes de production de protéines sucrées qui ne dépendent pas de l'extraction conventionnelle des cultures. La Chine, la Corée du Sud et Singapour sont présentées dans le matériel fourni comme des sites présentant un intérêt pour la capacité de fermentation de précision domestique.
Par forme :
les formats solides conservent leur échelle, les formats liquides et en sirop croissent plus rapidementLes édulcorants solides détenaient 65,37 % du marché des édulcorants alimentaires en Asie-Pacifique en 2025. Le saccharose granulé, les alcools de sucre en poudre, les édulcorants à haute intensité cristallins et les poudres de stévia s'intègrent aux systèmes de stockage et de manutention établis. Ces formats sont particulièrement adaptés aux mélanges secs, aux produits de boulangerie-pâtisserie, à la confiserie et à d'autres applications nécessitant un ingrédient sec uniforme. Leur utilisation est également soutenue par une infrastructure conçue autour de matériaux cristallins en sacs ou en vrac. De nombreux producteurs alimentaires disposent de lignes de production conçues pour les solides, ce qui réduit la nécessité de changer d'équipement. Cette base installée confère aux édulcorants solides un avantage de volume continu sur le marché des édulcorants alimentaires en Asie-Pacifique.
Les formes liquides et en sirop devraient croître à un CAGR de 6,21 % jusqu'en 2031, le taux le plus élevé parmi les segments de forme. Ces formats comprennent le saccharose liquide, le sirop de maïs à haute teneur en fructose, le sucre inverti et les mélanges d'édulcorants à haute intensité liquides. Les fabricants de boissons et de produits laitiers peuvent les utiliser pour un dosage mesuré sans les étapes de dissolution associées aux ingrédients solides. Cela peut améliorer la cohérence du processus et soutenir le contrôle du brix dans les productions plus importantes. Les thés prêts à boire, les boissons sportives, le lait aromatisé et les boissons gazeuses contribuent à la demande en Asie du Sud-Est. Les concentrés de stévia liquide sont également pertinents pour les boissons prêtes à boire haut de gamme au Japon et en Australie, où un producteur recherche la dispersibilité et un positionnement en ingrédient naturel.

Par application :
l'alimentation occupe la position la plus importante, les boissons soutiennent la croissanceL'alimentation détenait 59,51 % du marché des édulcorants alimentaires en Asie-Pacifique en 2025. Le segment comprend la boulangerie-pâtisserie et la confiserie, les produits laitiers et les desserts, les produits salés, les nutraceutiques, les aliments fonctionnels, les sauces, les vinaigrettes et autres aliments transformés. La boulangerie-pâtisserie et la confiserie font un usage intensif des édulcorants car la douceur, le volume, la texture et le brunissement sont tous importants pour la performance du produit. Les produits laitiers et les desserts offrent également de la place pour des recettes à faible teneur en sucre à mesure que les yaourts aromatisés, les crèmes glacées et les produits laitiers fermentés atteignent davantage de consommateurs au Vietnam, en Indonésie et en Inde. Les nutraceutiques et les aliments fonctionnels ajoutent une autre source de demande lorsque les producteurs recherchent des attributs glycémiques, prébiotiques ou de santé dentaire.
Les boissons devraient croître à un CAGR de 5,81 % jusqu'en 2031. La reformulation des boissons gazeuses et la croissance des boissons sportives et fonctionnelles sont au cœur de ce résultat. Les producteurs de boissons peuvent utiliser des édulcorants à haute intensité et des mélanges de stévia liquide lorsqu'ils ont besoin de réduire le sucre tout en conservant un goût familier. La décision affecte plus d'un segment car elle peut modifier simultanément le type de produit, la source et la forme. Les sauces, vinaigrettes et tartinades offrent également un débouché plus modeste mais croissant à mesure que le commerce de détail moderne élargit l'utilisation des condiments emballés.
Analyse géographique
Marché des édulcorants alimentaires en Chine
La Chine détenait 38,76 % du marché des édulcorants alimentaires en Asie-Pacifique en 2025, ce qui reflète son rôle de grand producteur, transformateur et consommateur d'édulcorants. L'orientation Healthy China 2030 du pays et les Directives pour le développement de l'alimentation et de la nutrition encouragent une réduction de la consommation de sucres ajoutés et créent une base politique favorable à la reformulation[3]. La Chine a approuvé le D-allulose en tant que nouvel ingrédient alimentaire en juillet 2025, ce qui a élargi les options disponibles pour les producteurs alimentaires locaux. La norme révisée GB 28050-2025 relative à l'étiquetage nutritionnel devrait exiger la déclaration des sucres et des graisses saturées à partir de mars 2027. Ces mesures peuvent raccourcir les cycles de planification pour les fabricants qui doivent mettre à jour leurs produits et leurs étiquettes. La chaîne d'approvisionnement établie de la Chine en matière de stévia constitue un avantage supplémentaire en soutenant la disponibilité régionale des alternatives d'origine végétale.
Marché des édulcorants alimentaires en Inde et au Japon
L'Inde devrait enregistrer un CAGR de 5,77 % jusqu'en 2031, ce qui en fait la géographie à la croissance la plus rapide sur le marché des édulcorants alimentaires en Asie-Pacifique. La large base de consommateurs du pays et l'expansion de la production alimentaire emballée soutiennent la demande d'ingrédients pouvant être utilisés à l'échelle industrielle. La projection de la FSSAI faisant état de 134 millions de personnes atteintes de diabète de type 2 en 2025 renforce la justification des options alimentaires et de boissons à faible indice glycémique. Le Japon reste un marché à haute valeur ajoutée, avec une familiarité établie des consommateurs avec la stévia et un assortiment de produits incluant à la fois le saccharose et les édulcorants à haute intensité.
Marché des édulcorants alimentaires en ASEAN
L'Indonésie et la Thaïlande sont d'importants marchés d'Asie du Sud-Est, car leurs secteurs alimentaire et des boissons utilisent des volumes considérables d'édulcorants. Les conditions d'approvisionnement en Thaïlande peuvent être affectées par des perturbations de l'offre et l'évolution des conditions de récolte, ce qui encourage la flexibilité des sources d'approvisionnement. Singapour joue un rôle de référence régionale pour les approbations de nouveaux ingrédients et l'innovation produit. Le Vietnam, les Philippines, la Malaisie et d'autres marchés élargissent la base adressable à mesure que les revenus urbains et le commerce de détail d'aliments emballés progressent.
Paysage concurrentiel
Concentration du Marché
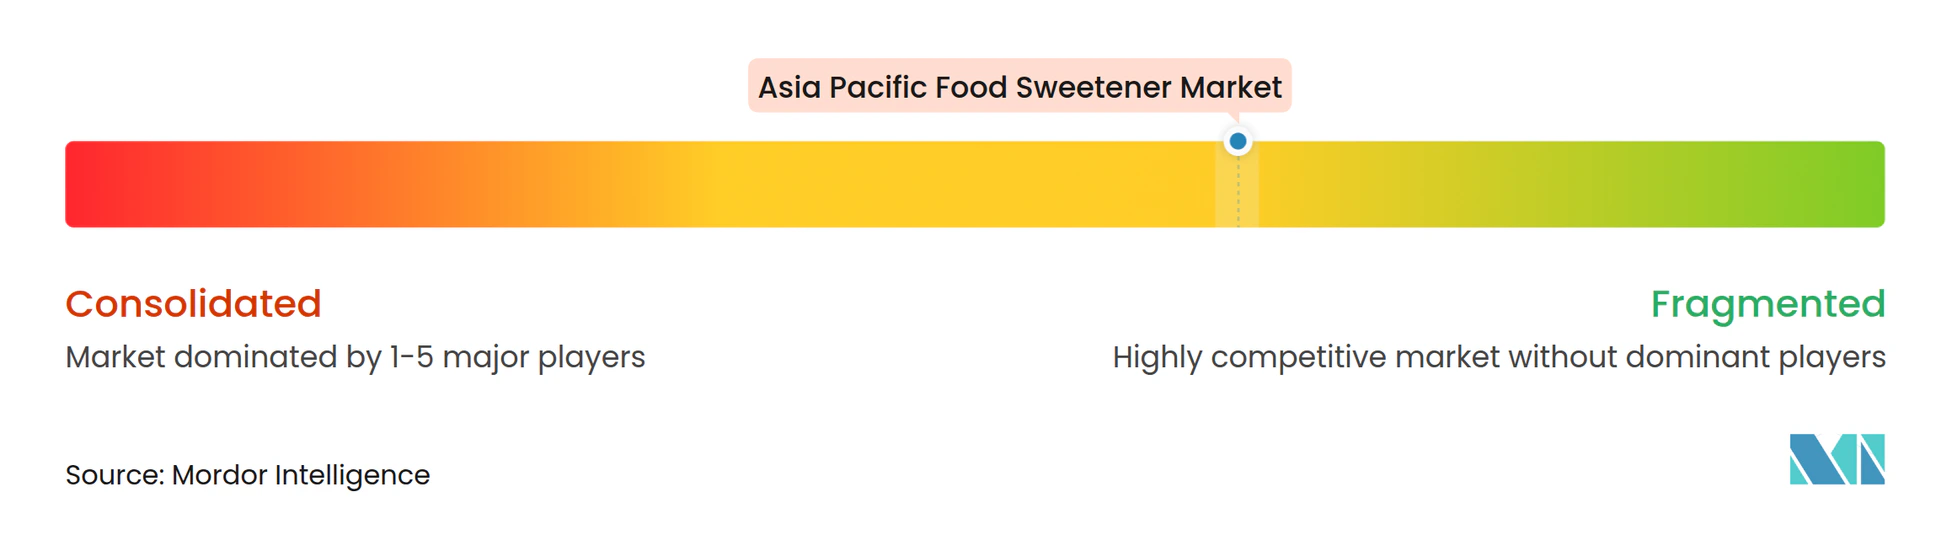
Le marché des édulcorants alimentaires en Asie-Pacifique présente une structure semi-fragmentée, avec des entreprises d'ingrédients mondiales en concurrence aux côtés de fournisseurs régionaux et nationaux. Tate & Lyle, Cargill, ADM, Ingredion, Ajinomoto, Roquette Frères et Kerry Group sont identifiés dans le matériel fourni comme des participants internationaux notables. GLG Life Tech, EID Parry, Balrampur Chini Mills et Gulshan Polyols figurent parmi les participants régionaux ou axés sur un pays nommés dans le projet. La concurrence évolue au-delà de l'approvisionnement en vrac vers le soutien à la formulation, les mélanges d'ingrédients et le développement de produits. Ce changement est important car les fabricants alimentaires ont souvent besoin d'aide pour maintenir la douceur et la sensation en bouche après avoir réduit le sucre.
GLG Life Tech est présenté comme un participant verticalement intégré dans la culture de la stévia et l'extraction des glycosides en Chine. Sa position peut soutenir le contrôle de l'approvisionnement et la gestion des prix dans une catégorie où l'accès aux matières premières et la transformation sont tous deux importants. Cargill a annoncé une expansion de son usine de Pékin en janvier 2026, comprenant des lignes de production pour les poudres de boissons aromatisées et les enrobages, ainsi qu'un entrepôt à grande hauteur. L'entreprise a déclaré que le site soutient les travaux de développement d'applications pour les clients en Chine, en Asie du Nord et dans la région au sens large. Cette démarche reflète un accent sur le service local et la capacité applicative plutôt que sur la seule livraison d'ingrédients.
ADM a également ajouté une ligne de stévia Reb-M bioconvertie à sa plateforme SweetRight en 2025, rejoignant d'autres fournisseurs qui ont commercialisé des produits Reb-M bioconvertis. L'augmentation des offres Reb-M comparables rend le soutien applicatif, la performance sensorielle et la préparation réglementaire plus importants pour la différenciation. Des opportunités ouvertes subsistent dans les protéines sucrées et les glycosides de stéviol de nouvelle génération, où la technologie de production et les voies d'approbation restent importantes.
Leaders du secteur des édulcorants alimentaires en Asie-Pacifique
-
Tate & Lyle PLC
-
Cargill, Incorporated
-
Archer Daniels Midland Company
-
Ingredion Incorporated
-
Tereos S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des édulcorants alimentaires en Asie-Pacifique Entreprises couvertes dans ce rapport
- Tate & Lyle PLC
- Cargill, Incorporated
- Archer Daniels Midland Company
- Ingredion Incorporated
- Tereos S.A.
- DuPont de Nemours, Inc.
- Ajinomoto Co., Inc.
- Südzucker AG
- Associated British Foods plc
- Kerry Group plc
- International Flavors & Fragrances Inc.
- Roquette Frères S.A.
- AGRANA Beteiligungs-AG
- GLG Life Tech Corporation
- Kesar Enterprises Limited
- EID Parry (India) Limited
- Balrampur Chini Mills Limited
- Shree Renuka Sugars Limited
- Dhampur Bio Organics Limited
- Gulshan Polyols Limited
Lire l’analyse des entreprises de marché des édulcorants alimentaires en Asie-Pacifique
Développements industriels récents dans Marché des édulcorants alimentaires en Asie-Pacifique
- Mars 2026 : Cargill a présenté l'édulcorant à base de stévia EverSweet® lors du salon AAHAR en Inde. Cargill a mis en avant EverSweet, un édulcorant à base de stévia sans calorie, dans sa vitrine d'innovation tournée vers l'avenir lors d'AAHAR 2026 à New Delhi. L'entreprise a présenté des solutions d'ingrédients pour les fabricants de produits alimentaires et de boissons à la recherche d'options de réduction du sucre. Cargill a indiqué qu'EverSweet était en attente d'approbation réglementaire, de sorte que la présentation ne doit pas être interprétée comme une confirmation d'autorisation commerciale en Inde.
- Mars 2026 : Shandong Bailong Chuangyuan Bio-Tech a obtenu une licence de production pour le D-allulose en Chine. L'entreprise a annoncé que ses produits à base de D-allulose étaient qualifiés pour une production de masse conforme et un lancement sur le marché. La licence constitue une étape commerciale importante pour la chaîne d'approvisionnement en sucres rares de Chine, car elle soutient la production nationale d'un édulcorant utilisé dans les formulations alimentaires et de boissons à teneur réduite en sucre.
- Juillet 2025 : La Commission nationale de la santé de Chine a officiellement approuvé le D-allulose en tant que nouvel ingrédient alimentaire, la première approbation à l'échelle commerciale ayant été accordée à Weiyuan Hecheng, qui utilise un procédé de fermentation par biologie synthétique. L'approbation donne aux fabricants alimentaires accès à un ingrédient qui offre un profil gustatif proche de celui du saccharose avec 10 % de sa teneur calorique.
Périmètre du rapport sur le marché des édulcorants alimentaires en Asie-Pacifique
Les édulcorants alimentaires sont des substances ajoutées aux produits alimentaires et aux boissons pour conférer de la douceur, rehausser la saveur ou remplacer le sucre conventionnel. Le marché des édulcorants alimentaires en Asie-Pacifique est segmenté par type de produit, source, forme, application et géographie. Sur la base du type de produit, le marché est segmenté en saccharose, édulcorants à base d'amidon et alcools de sucre, édulcorants à haute intensité, autres. Sur la base de la source, le marché est segmenté en d'origine végétale, dérivés de la fermentation/bio-ingénierie et artificiels. Sur la base de la forme, le marché est segmenté en solide, liquide/sirop. Sur la base de l'application, le marché est segmenté en alimentation et boissons. Sur la base de la géographie, le marché est segmenté en Chine, Japon, Inde, Australie, Corée du Sud, Indonésie, Thaïlande, Singapour et reste de l'Asie-Pacifique. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés en termes de valeur (milliards USD).
Aperçu de la segmentation
Par type de produit
| Saccharose (sucre commun) | |
| Édulcorants à base d'amidon et alcools de sucre | Dextrose |
| Sirop de maïs à haute teneur en fructose (HFCS) | |
| Maltodextrine | |
| Sorbitol | |
| Xylitol | |
| Érythritol | |
| Autres alcools de sucre | |
| Édulcorants à haute intensité (HIS) | Sucralose |
| Aspartame | |
| Saccharine | |
| Néotame | |
| Stévia | |
| Acésulfame-K | |
| Cyclamate | |
| Autres HIS | |
| Autres |
Par source
| D'origine végétale |
| Dérivés de la fermentation/bio-ingénierie |
| Artificiels |
Par forme
| Solide |
| Liquide/Sirop |
Par application
| Alimentation | Boulangerie-pâtisserie et confiserie |
| Produits laitiers et desserts | |
| Produits carnés et salés | |
| Nutraceutiques et aliments fonctionnels | |
| Sauces, vinaigrettes et tartinades | |
| Autres aliments transformés | |
| Boissons | Boissons gazeuses |
| Boissons sportives | |
| Autres boissons |
Par pays
| Chine |
| Inde |
| Japon |
| Australie |
| Corée du Sud |
| Indonésie |
| Thaïlande |
| Singapour |
| Reste de l'Asie-Pacifique |
| Par type de produit | Saccharose (sucre commun) | |
| Édulcorants à base d'amidon et alcools de sucre | Dextrose | |
| Sirop de maïs à haute teneur en fructose (HFCS) | ||
| Maltodextrine | ||
| Sorbitol | ||
| Xylitol | ||
| Érythritol | ||
| Autres alcools de sucre | ||
| Édulcorants à haute intensité (HIS) | Sucralose | |
| Aspartame | ||
| Saccharine | ||
| Néotame | ||
| Stévia | ||
| Acésulfame-K | ||
| Cyclamate | ||
| Autres HIS | ||
| Autres | ||
| Par source | D'origine végétale | |
| Dérivés de la fermentation/bio-ingénierie | ||
| Artificiels | ||
| Par forme | Solide | |
| Liquide/Sirop | ||
| Par application | Alimentation | Boulangerie-pâtisserie et confiserie |
| Produits laitiers et desserts | ||
| Produits carnés et salés | ||
| Nutraceutiques et aliments fonctionnels | ||
| Sauces, vinaigrettes et tartinades | ||
| Autres aliments transformés | ||
| Boissons | Boissons gazeuses | |
| Boissons sportives | ||
| Autres boissons | ||
| Par pays | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Indonésie | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les édulcorants alimentaires en Asie-Pacifique ?
La catégorie devrait croître à un CAGR de 4,68 % de 2026 à 2031, passant de 33,19 milliards USD en 2026 à 41,71 milliards USD d'ici 2031.
Quel type de produit est en tête de la demande en édulcorants alimentaires en Asie-Pacifique ?
Le saccharose est en tête avec une part de revenus de 68,34 % en 2025, car il reste largement utilisé dans la production alimentaire et de boissons à grande échelle.
Quelle catégorie d'édulcorants connaît la croissance la plus rapide par type de produit ?
Les édulcorants à haute intensité devraient croître à un CAGR de 6,03 % jusqu'en 2031, à mesure que les fabricants reformulent des boissons moins caloriques et des aliments fonctionnels.
Pourquoi les édulcorants naturels gagnent-ils en demande en Asie-Pacifique ?
Les programmes de réduction du sucre, les préférences pour les étiquettes propres et la disponibilité améliorée de la stévia et des ingrédients connexes augmentent leur utilisation.
Quel pays affiche la plus forte demande en édulcorants alimentaires dans la région ?
La Chine est en tête avec une part de 38,76 % en 2025, soutenue par sa grande base de transformation alimentaire et les nouvelles exigences d'étiquetage du sucre.