
Größe und Marktanteil des europäischen Marktes für Echtzeit-Zahlungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
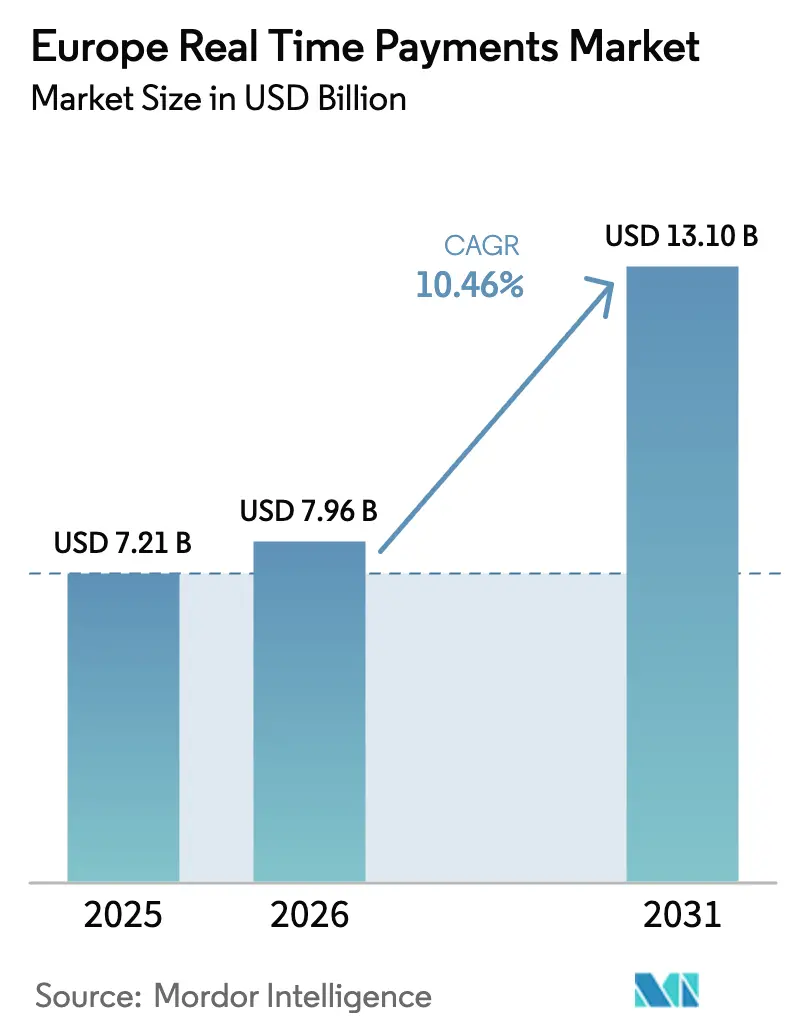
| Marktgröße im Basisjahr (2025) | 7.21 Milliarden US-Dollar |
| Marktgröße (2026) | 7.96 Milliarden US-Dollar |
| Marktgröße (2031) | 13.1 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.46 % |
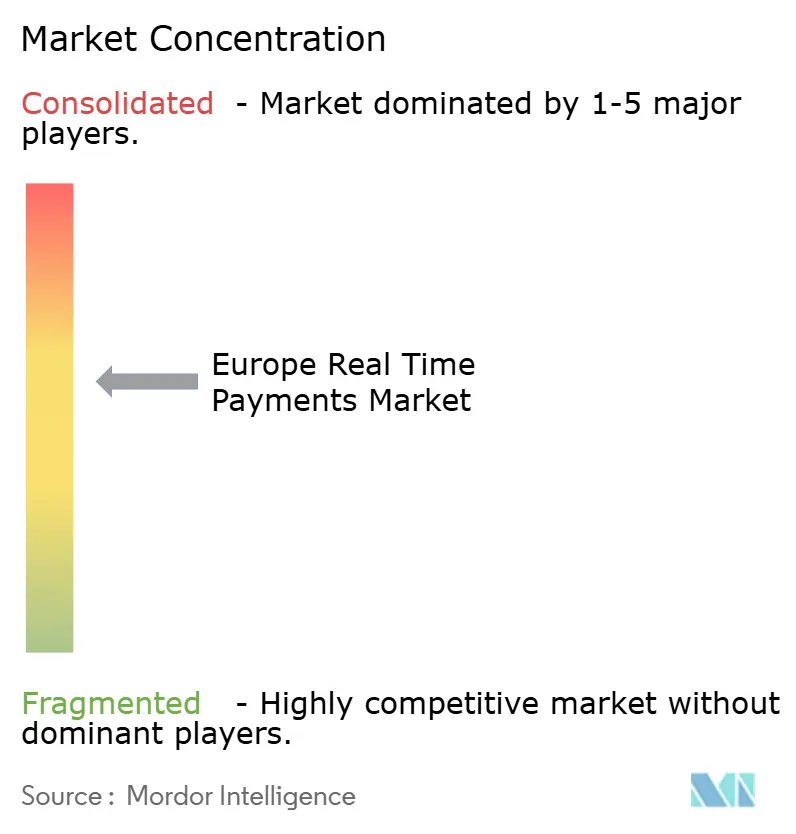
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für Echtzeit-Zahlungen durch Mordor Intelligence
Die Größe des europäischen Marktes für Echtzeit-Zahlungen wird im Jahr 2026 auf 7,96 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 7,21 Milliarden USD, mit Prognosen für 2031 von 13,1 Milliarden USD, wachsend mit einer CAGR von 10,46 % über den Zeitraum 2026–2031. Die rasche regulatorische Harmonisierung – insbesondere die Instant-Payments-Verordnung, die Kostenparität für auf Euro lautende Sofortüberweisungen vorschreibt – hat die durchschnittliche Prämie von EUR 2,19 (USD 2,52) beseitigt, die die Akzeptanz zuvor gehemmt hatte. [1]Europäische Zentralbank, "TIPS-Statistik 2024," ecb.europa.eu Die Preisanpassung zwingt Banken, beim Serviceniveau zu konkurrieren, was zu beschleunigten Investitionen in API-Konnektivität, Risikokontrollen und Liquiditätsoptimierung führt. Gesamteuropäische Pilotprojekte wie das SEPA Payment Account Access (SPAA)-System erschließen Premium-Daten-Sharing-Erlösströme, während große Unternehmen die ISO-20022-Migration vorantreiben, um Echtzeit-Cash-Visibilität zu erreichen. Der Bedarf von Unternehmen an einheitlichem, grenzüberschreitendem Cash-Pooling deckt sich mit dem Ziel der Regulatoren, eine reibungslose Infrastruktur des einheitlichen Euro-Zahlungsverkehrsraums zu schaffen, was dem europäischen Markt für Echtzeit-Zahlungen im Vergleich zu anderen Regionen ein einzigartiges Momentum verleiht. Polens CAGR von 15,5 % und der Umsatzanteil des Vereinigten Königreichs von 27,8 % unterstreichen die Mischung aus schnell wachsenden Herausforderer-Märkten und skalenorientierten Platzhirschen in der Region, was einen ausgewogenen Ausblick für Anbieter in den Bereichen Software, Dienstleistungen und Clearing-Infrastruktur aufrechterhält.
Wichtigste Erkenntnisse des Berichts
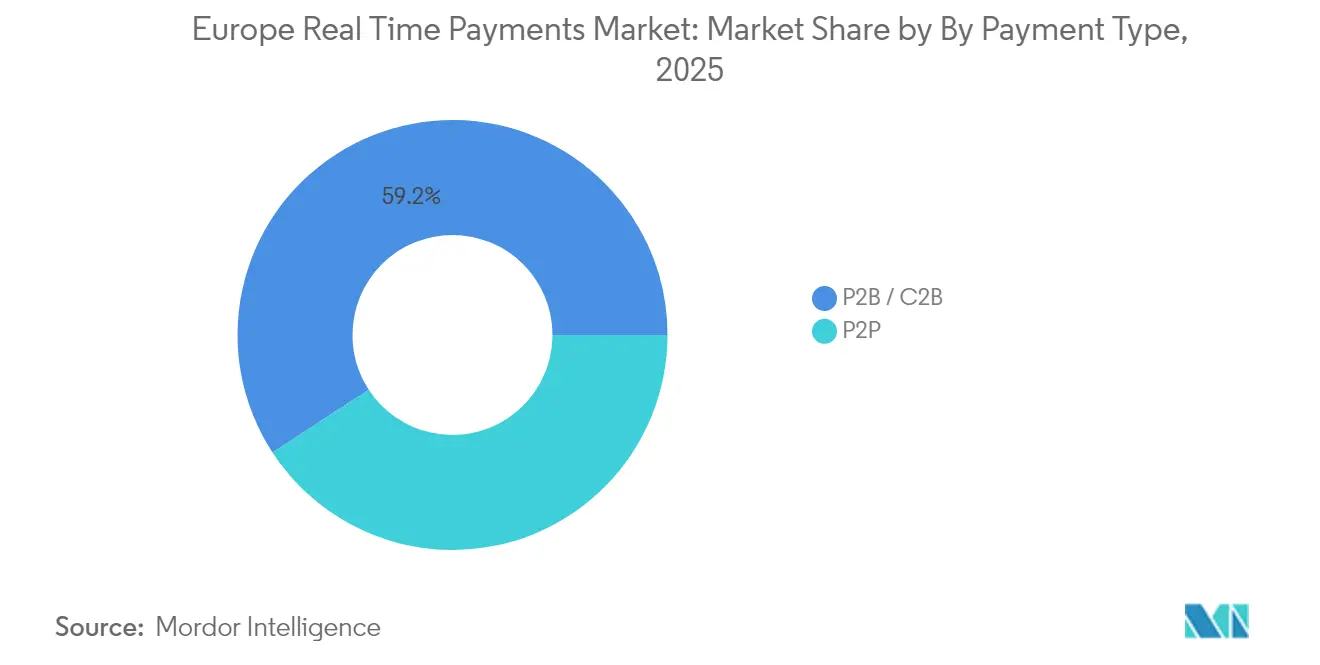
- Nach Zahlungsart: P2P-Überweisungen führten 2025 mit einem Anteil von 40,80 % am europäischen Markt für Echtzeit-Zahlungen, während P2B/C2B-Volumina bis 2031 mit einer CAGR von 13,59 % zu wachsen prognostiziert werden.
- Nach Komponente: Plattform/Software erzielte 2025 einen Umsatzanteil von 62,70 %; das Dienstleistungssegment wird voraussichtlich mit einer CAGR von 15,32 % wachsen, da Institutionen Compliance und Integration auslagern.
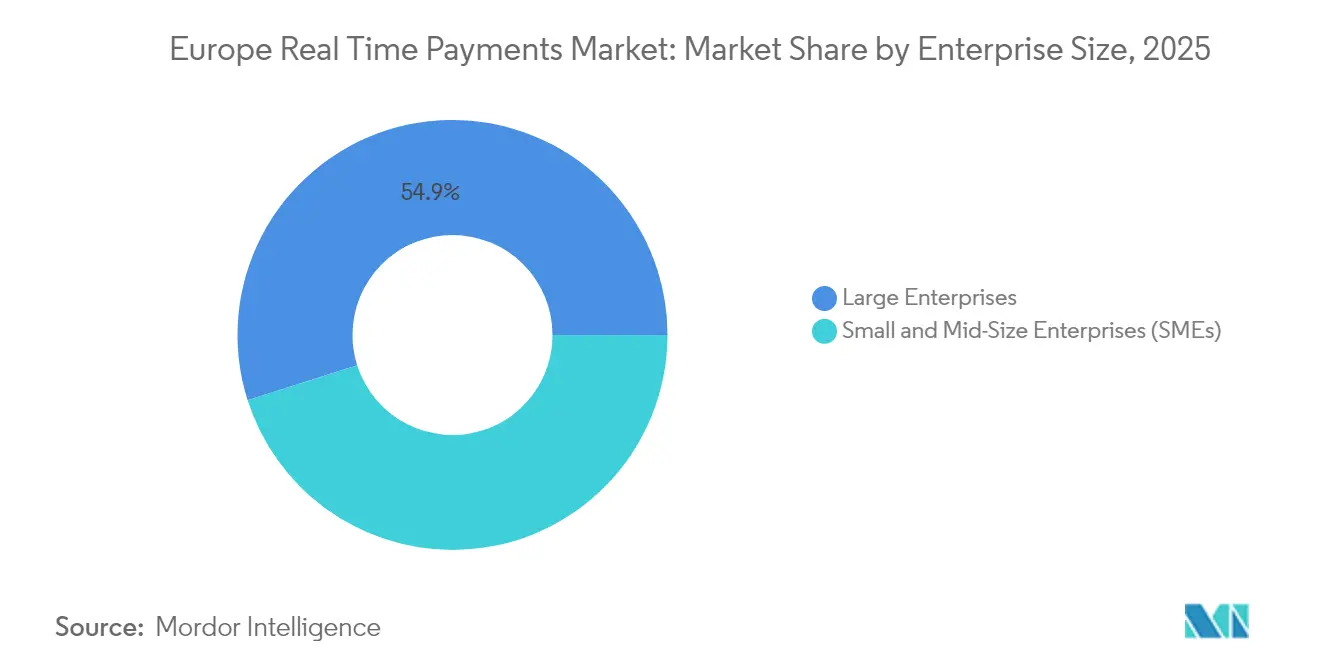
- Nach Unternehmensgröße: Großunternehmen hielten 2025 einen Anteil von 54,90 %, während KMU dank vereinfachtem Onboarding über gesamtregionale Wallets mit einer CAGR von 12,18 % zu wachsen prognostiziert werden.
- Nach Endnutzerbranche: Banken und Finanzdienstleistungen kontrollierten 2025 einen Anteil von 38,20 %, aber Handel und E-Commerce expandiert mit einer CAGR von 13,66 %, da Händler auf Konto-zu-Konto-Schienen umsteigen.
- Nach Geografie: Das Vereinigte Königreich dominierte 2025 mit einem Anteil von 27,30 %; Polen führt das Wachstum mit einer CAGR von 15,92 % bis 2031 an, gestützt auf die Nutzung von BLIK und Express Elixir.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des europäischen Marktes für Echtzeit-Zahlungen
Treiber-Wirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung des gesamteuropäischen Sofort-SEPA-Mandats (SCT Inst) | +3.2% | Eurozone, Ausweitung auf den gesamten SEPA-Raum bis 2027 | Mittelfristig (2–4 Jahre) |
| PSD3- und SPAA-getriebene Open-Banking-Anwendungsfälle | +2.8% | EU-weit, mit taktischen Pilotprojekten in Deutschland und Belgien | Langfristig (≥ 4 Jahre) |
| Verlagerung des Unternehmens-Treasury zu ISO 20022 für sofortige Liquidität | +1.9% | Global mit Schwerpunkt auf frühzeitiger EU-Einführung | Kurzfristig (≤ 2 Jahre) |
| Aufstieg von Request-to-Pay (R2P) für Versorgungsunternehmen und den öffentlichen Sektor | +1.4% | Nordische Länder führend, Ausweitung auf Westeuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Die Einführung des gesamteuropäischen Sofort-SEPA-Mandats (SCT Inst) treibt die Marktbeschleunigung voran
Die obligatorische SCT-Inst-Einhaltung verpflichtet Banken in der Eurozone, bis Januar 2025 Sofortzahlungen zu empfangen und bis Oktober 2025 zu versenden. [2] Europäischer Zahlungsrat, "SCT-Inst-Regelwerk 2025," europeanpaymentscouncil.eu Kostenparitätsklauseln senken die durchschnittlichen Gebühren für Sofortüberweisungen von EUR 2,19 auf EUR 0,76 und beseitigen damit die wirtschaftliche Hürde, die die Verbraucherakzeptanz begrenzt hatte. Das neueste Regelwerk verschärft auch die Ausführungszeit auf 5 Sekunden und hebt Einzeltransaktionslimits auf nahezu EUR 1 Milliarde (USD 1,08 Milliarden) an, womit die Schiene für hochwertige Unternehmenstransaktionen positioniert wird. Banken verlagern daher ihre Investitionen von transaktionsbasierten Preismodellen hin zu wertschöpfenden Overlay-Diensten wie Request-to-Pay und betrugssicherer Kontoabgleich. Da sich die Liquidität nahezu in Echtzeit ausgleicht, erhalten Unternehmen schneller Zugang zu eingehenden Mitteln, was das Volumenwachstum auf dem europäischen Markt für Echtzeit-Zahlungen weiter befeuert.
PSD3- und SPAA-getriebene Open-Banking-Anwendungsfälle gehen über die Zahlungsinitiierung hinaus
Das Vergütungsrahmenwerk von SPAA führt schließlich ein tragfähiges Wirtschaftsmodell für Premium-APIs ein und ermutigt Banken, Datenprodukte zu kommerzialisieren, anstatt Open Banking als Compliance-Kosten zu betrachten. Dynamische Wiederkehrende Zahlungen, die 2025 pilotgetestet wurden, ermöglichen es Händlern, Belastungen ohne neue Mandate zu variieren, was Ablehnungsquoten reduziert und den Cashflow verstetigt. PSD3 harmonisiert die Lizenzierung für Zahlungs- und E-Geld-Institute und schließt Schlupflöcher, die eine fragmentierte Marktteilnahme unterstützt hatten. Diese Reformen vertiefen die Integration zwischen sofortigen Clearing-Schienen und wertschöpfenden digitalen Diensten und schaffen neue Monetarisierungspfade für Banken und Fintechs.
Verlagerung des Unternehmens-Treasury zu ISO 20022 für das sofortige Liquiditätsmanagement
Die strukturierten Daten von ISO 20022 ermöglichen Echtzeit-Abstimmung und umfangreichere Überweisungsinformationen – eine Fähigkeit, die Unternehmen vor der grenzüberschreitenden Frist im November 2025 als entscheidend betrachten. Frühe Anwender berichten von konsolidierten Multi-Bank-Cash-Übersichten und reduzierten Working-Capital-Puffern. Airbus' Nutzung von Swift-Trackern zur Überwachung des End-to-End-Zahlungsstatus veranschaulicht, wie Treasury-Manager die Datengranularität nutzen, um die Cash-Positionierung zu automatisieren. Die Verknüpfung von ISO-formatierten Nachrichten mit Sofortzahlungssystemen beseitigt die Informationsasymmetrie zwischen hochvolumigen und Retail-Zahlungen und stärkt die Endnutzernachfrage auf dem europäischen Markt für Echtzeit-Zahlungen.
Aufstieg von Request-to-Pay (R2P) für Versorgungsunternehmen und Anwendungen im öffentlichen Sektor
R2P-Overlays digitalisieren die Rechnungsstellung, beseitigen papierbasierte Abstimmung und betten kontextuelle Daten wie Energieverbrauch oder Steueridentifikatoren ein. Nordische Versorgungsunternehmen verzeichnen nach der Einführung von SEPA-R2P-Abläufen reduzierte Zahlungsverzugsquoten, während Pilotprojekte im öffentlichen Sektor schnellere Steuerabrechnungen und eine verbesserte Bürgerzufriedenheit gezeigt haben. [3]Deutsche Bank, "Pay-by-Bank-Partnerschaftsankündigung," mastercard.com Indem Kundeninteraktionen in Echtzeit verlagert werden, stimmen Rechnungssteller Forderungen mit operativen Finanzierungszyklen ab und bestätigen damit sofortige Schienen als den Standardweg für wiederkehrende Zahlungen.
Hemmnis-Wirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte RTP-Clearing-Infrastruktur (TIPS vs. RT1 vs. Inländisch) | -2.1% | EU-weit mit unterschiedlichen nationalen Implementierungen | Langfristig (≥ 4 Jahre) |
| Zahlungsbetrug wie Authorized-Push-Payment-Betrug | -1.8% | Vereinigtes Königreich führend, Ausweitung auf die EU mit Sofortzahlungen | Kurzfristig (≤ 2 Jahre) |
| Hohe AML/SCA-Compliance-Kosten | -1.3% | Global mit EU-regulatorischer Komplexität | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte RTP-Clearing-Infrastruktur erzeugt operationelle Komplexität
TIPS verarbeitete im ersten Halbjahr 2024 196 Millionen Zahlungen im Wert von EUR 122 Milliarden (USD 132 Milliarden) mit einer 99-prozentigen Abschlussrate innerhalb von 5 Sekunden. Dennoch müssen Zahlungsdienstleister weiterhin Liquidität über TIPS, RT1 und nationale Systeme bereitstellen, was Betriebskapital bindet und das Abwicklungsrisiko erhöht. Das EZB-Projekt für einen einheitlichen Liquiditätspool zielt darauf ab, Cash-Puffer zu konsolidieren, aber divergierende Implementierungszeitpläne halten die Liquidität isoliert, belasten kleinere Zahlungsdienstleister unverhältnismäßig stark und dämpfen die Skalenökonomie auf dem europäischen Markt für Echtzeit-Zahlungen.
Eskalation von Zahlungsbetrug gefährdet das Verbrauchervertrauen
Authorized-Push-Payment-Betrug nahm 2024 stark zu, was den Europäischen Zahlungsrat dazu veranlasste, Betrug als das primäre Hindernis für die Akzeptanz von Sofortzahlungen zu bezeichnen. Haftungsverschiebungen im Rahmen der bevorstehenden Zahlungsdienste-Verordnung verpflichten Banken zur Entschädigung von Opfern, was die Compliance-Kosten erhöht und KI-gestützte Vorabtransaktions-Prüfung erforderlich macht. Anbieter müssen daher eine Verarbeitungszeit von unter 10 Sekunden gegen erweiterte Sorgfaltspflichten abwägen – eine operative Spannung, die die Nutzererfahrung beeinträchtigen könnte, wenn sie nicht durch fortschrittliche Analysen angegangen wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zahlungsart: Kommerzielle Volumina definieren den Anwendungsfall-Mix neu
P2P-Überweisungen kontrollierten 40,80 % der Volumina von 2025; P2B/C2B-Abläufe werden jedoch bis 2031 jährlich mit 13,59 % wachsen prognostiziert. Die Größe des europäischen Marktes für Echtzeit-Zahlungen für P2B-Transaktionen wird zwischen 2026 und 2031 voraussichtlich einen inkrementellen Umsatz von 3,36 Milliarden USD hinzufügen, da Händler von Karten-Interchangegebühren abrücken. Weros Markteinführung im Juli 2024 in Deutschland und Belgien veranschaulicht die strategische Abfolge von P2P zu Online-Checkout – eine Expansion, die den Wettbewerbsdruck auf globale Kartensysteme erhöht. Aufkommende Multi-System-Routing-Lösungen – Spaniens Bizum, Italiens Bancomat Pay und Portugals MB Way – veranschaulichen regionale Zusammenarbeit, die darauf abzielt, nationale Souveränität zu wahren und gleichzeitig grenzüberschreitende Verbrauchererwartungen zu erfüllen. Für Händler senken Konto-zu-Konto-Schienen die Akzeptanzkosten und verbessern die Abwicklungsgeschwindigkeit, stärken Kundenbindungsangebote und festigen den europäischen Markt für Echtzeit-Zahlungen als glaubwürdige Alternative zu etablierten Kartennetzwerken.
Zweitrangige Dynamiken deuten auf eine schrittweise Neuausrichtung der Einnahmequellen hin. Zahlungsdienstleister, die einen einzigen API-Zugang über mehrere Sofortzahlungssysteme hinweg bieten können, sind am besten positioniert, um skalierte P2B-Volumina zu erfassen. Mit der Reife von Request-to-Pay werden Versorger und öffentliche Einrichtungen von episodischen Batch-Einzügen zu interaktiver Rechnungsstellung übergehen, was wiederkehrenden Traffic hinzufügt, der die Infrastrukturauslastung aufrecht erhält. Der europäische Markt für Echtzeit-Zahlungen schwenkt daher von verbraucherinitierten Überweisungen zu unternehmensgeführtem Cash-Management um und beschleunigt das Monetarisierungspotenzial über Dienstleistungsebenen hinweg.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Komponente: Dienstleistungen übertreffen Software, da die Integrationsrallye sich intensiviert
Plattform/Software-Lizenzen machten 2025 62,70 % der Ausgaben aus, aber Dienstleistungen werden voraussichtlich mit einer CAGR von 15,32 % wachsen. Das obligatorische Eurozone-Sendefähigkeits-Mandat bis Oktober 2025 löst eine Welle von Beratungsaufträgen und Managed-Service-Verträgen aus und steigert die Größe des europäischen Marktes für Echtzeit-Zahlungen für Dienstleistungen von 2,3 Milliarden USD im Jahr 2025 auf 5,41 Milliarden USD bis 2031. Tier-1-Banken verfolgen häufig „Lift-and-Shift”-Strategien – sie modernisieren Legacy-Zahlungs-Hubs und lagern gleichzeitig nicht differenzierende Funktionen wie ISO-20022-Mapping und System-Zertifizierung aus. ACI Worldwides Cloud-native Deployments und IBM-Z-basierte Skalierungsbeispiele belegen die Nachfrage nach robusten, hochvolumigen Plattformen, ergänzt durch Experten-Service-Hüllen.
Institutionen mit knappen IT-Budgets bevorzugen zunehmend gemeinsame Serviceeinrichtungen, die es ihnen ermöglichen, regulatorische Fristen einzuhalten, ohne hohe Kapitalaufwendungen zu tätigen. Diese Verlagerung eröffnet auch Cross-Selling-Potenzial für Analysen, Betrugsprävention und wertschöpfende Overlay-Dienste. Mit steigenden Echtzeit-Volumina wird kontinuierliche Leistungsoptimierung entscheidend, was spezialisierte Integratoren dauerhaft in Anspruch nimmt und die dienstleistungszentrierte Umsatztrajektorie des europäischen Marktes für Echtzeit-Zahlungen stärkt.
Nach Unternehmensgröße: KMU holen durch vereinfachtes Wallet-Onboarding auf
Großunternehmen behielten 2025 einen Volumenanteil von 54,90 %, doch die KMU-Akzeptanz steigt mit einer CAGR von 12,18 %. Der Marktanteil des europäischen Marktes für Echtzeit-Zahlungen bei KMU wird bis 2031 voraussichtlich 47,80 % erreichen, da regulatorische Kostenparität und Ein-Klick-Onboarding historische Nachteile beseitigen. Einheitliche Wallets wie Wero eliminieren Multi-Bank-Integrationsaufwände, während Open-Banking-APIs Pay-by-Link- und Sofortauszahlungsfunktionen standardisieren. Deutschlands prognostizierter Open-Banking-Umsatzpool von 9 Milliarden USD bis 2030 signalisiert, wie standardisierte Konnektivität in konkrete KMU-Nachfrage nach Plug-and-Play-Zahlungsmodulen mündet.
KMU konzentrieren sich auf die Beschleunigung des Cashflows anstatt auf komplexe Treasury-Optimierung. Der sofortige Geldeingang reduziert die Abhängigkeit von Überziehungskrediten und ermöglicht Lagerhaltungszyklen. Finanzinstitute haben mit gebündelten Angeboten reagiert, die Identitätsverifizierung, E-Geld-Konten und Abwicklungsmanagement kombinieren und wertschöpfende Compliance-Dienste einbetten. Mit wachsender KMU-Durchdringung verbessern sich Transaktionsvielfalt und Volumendichte, was die europäische Echtzeit-Zahlungsbranche für Fintech-Einsteiger attraktiver macht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche: Handel und E-Commerce führt den Volumensanstieg an
Banken und Finanzdienstleistungen machten 2025 38,20 % der Ausgaben aus, da Institutionen interne Schienen und Kundenschnittstellen aufrüsteten; Handel- und E-Commerce-Zahlungen expandieren jedoch mit einer CAGR von 13,66 %. Smartphones ermöglichten 2024 53 % der europäischen Online-Verkäufe und schaffen eine natürliche Affinität zu Tap-to-Pay- und Pay-by-Bank-Checkout-Abläufen. Unified-Commerce-Strategien, die von Worldline vertreten werden, bei denen jeder Vertriebskanal Daten in Echtzeit austauscht, stützen sich auf sofortige Abwicklung, um Lagerbestand, Loyalität und Erstattungen zu synchronisieren. Gesundheitswesen und Telekommunikation bleiben Nischen-Anwender und nutzen Sofortauszahlungen hauptsächlich für Ansprüche und Abonnementabrechnung.
Visas Einführung von KI-gestütztem Konto-zu-Konto-Betrugsschutz unterstreicht, wie Netzwerkanbieter bestehende Risikoressourcen für die neue Schiene adaptieren und Händlern Markenkontinuität bieten, während die Rückbuchungsexponierung reduziert wird. Mit der Normalisierung sofortiger Erstattungen und Auszahlungen durch Einzelhändler weiten sich die Kundenerfahrungslücken zwischen traditionellen und Echtzeit-Schienen aus, was die Volumina auf dem europäischen Markt für Echtzeit-Zahlungen weiter antreibt.
Geografische Analyse
Das Vereinigte Königreich behielt 2025 27,30 % des europäischen Marktes für Echtzeit-Zahlungen dank ausgereifter Faster-Payments-Schienen und aktiver Open-Banking-Regulierung. Die National Payments Vision fördert Konto-zu-Konto-Verbraucherzahlungen, und frühe Anwender berichten von höherer Conversion und geringeren Kosten als bei Karten-Äquivalenten. Die Post-Brexit-Ausgrenzung aus SEPA-Sofortzahlungssystemen zwingt britische Zahlungsdienstleister jedoch zur Verwaltung dualer technischer Stacks, was den operativen Aufwand erhöht. Die Regeln der Financial Conduct Authority zu Sicherheitsverwahrung und APP-Betrug-Erstattungen erhöhen die Compliance-Anforderungen, stärken aber das Nutzervertrauen und stabilisieren die Volumina.
Deutschland und Frankreich bilden den industriellen Kern. Die deutschen Open-Banking-Umsätze werden bis 2030 voraussichtlich 9 Milliarden USD erreichen, gestützt auf Berlin-Group-API-Standards und hohe Smartphone-Verbreitung. Der tägliche Durchsatz von TARGET2 von 350.000 Zahlungen im Wert von EUR 1,7 Billionen (USD 1,84 Billionen) demonstriert systemische Skalierung, die für Sofort-Overlays bereit ist. Frankreich profitiert von Weros Markteinführung im August 2025 und der nationalen Politik zur Reduzierung der Abhängigkeit von nicht-europäischen Systemen, was inländische Emittenten zur gesamtregionalen Wallet-Akzeptanz lenkt.
Polen exemplifiziert eine hochdynamische Einführung und wächst mit einer CAGR von 15,92 % auf der Grundlage von BLIKs 20,2-prozentigem Transaktionszuwachs und Express Elixirs Nutzerwachstum. Staatliche Investitionen in Digitalisierungsinitiativen und die ISO-20022-Migration von Kern-Clearing-Systemen bieten langfristige strukturelle Unterstützung. Spanien und Italien profitieren von der Bizum-Bancomat-Pay-Kooperation und TIPS-Konnektivität, müssen aber das Verbraucherbewusstsein noch auf nordisches Niveau anheben. Insgesamt deuten diese Dynamiken auf eine nachhaltige geografische Diversifizierung hin, die die adressierbare Basis für Anbieter verbreitert, die auf dem europäischen Markt für Echtzeit-Zahlungen aktiv sind.
Regulatorisches Umfeld
Die EU-Verordnung über Sofortzahlungen (Verordnung (EU) 2024/886) verankert die Erreichbarkeit für sofortige Echtzeitüberweisungen in Euro, schreibt Preisparität mit Standardüberweisungen vor und führt eine Ausführungsfrist von 10 Sekunden sowie verstärkte Kontrollen zur Verifizierung des Zahlungsempfängers bei Banken und Nicht-Bank-Zahlungsdienstleistern auf SEPA-Instant-Schienen ein.
Auf Schemaebene regelt das SCT-Inst-Regelwerk des European Payments Council die technischen und nachrichtenbezogenen Anforderungen. Im März 2026 eröffnete der EPC eine öffentliche Konsultation zu den Änderungsanträgen für SCT Inst 2026 (Abschluss am 11. Juni 2026), und der Fahrplan des Regelwerks umfasst einen Meilenstein für den Datenstandard: Ab dem 15. November 2026 sind unstrukturierte Postanschriftsformate nicht mehr zulässig, wodurch die SEPA-Nachrichtenformate an Swift MX angeglichen und die Interoperabilität zwischen Zahlungsdienstleistern gestärkt werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Zahler und Zahlungsempfänger, die Banken, Wallets und den Händler-Checkout nutzen, Zahlungsdienstleister, die SCT-Inst-Transaktionen initiieren und empfangen, die Schema-Governance über den EPC sowie Clearing und Abwicklung über TIPS des Eurosystems und RT1 von EBA Clearing, zusammen mit inländischen Sofortzahlungssystemen. Technologie- und Dienstleistungsanbieter stellen Payment-Hubs, Orchestrierungsebenen, ISO-20022-Transformation, Betrugserkennung und Compliance-Tools bereit, um die Konnektivität der Zahlungsdienstleister und eine Verarbeitung in unter 10 Sekunden zu ermöglichen.
Ein zentraler Engpass bleibt die betriebliche Komplexität über mehrere Schienen hinweg sowie das 24/7-Liquiditätsmanagement über TIPS, RT1 und inländische Schienen, verstärkt durch verbindliche Migrationszeitpläne im Rahmen der Verordnung über Sofortzahlungen. Auf Infrastrukturebene zeigen Skalierungssignale eine RT1-Teilnahme (97 Teilnehmer per März 2026) und durchschnittlich 6,1 Millionen Transaktionen pro Tag im Januar 2026, während die grenzüberschreitende Nutzung durch das am 17. November 2024 eingeführte One-Leg-Out-OCT-Inst-Angebot von EBA Clearing expandiert, das Sofortzahlungen mit einem Nicht-SEPA-Bein unterstützt. Die im November 2026 auslaufende Frist zur Einstellung unstrukturierter Adressen treibt bei Anbietern die Nachfrage nach Tools zur Datenqualität, Verzeichnisdiensten und robuster Ausnahmebehandlung.
Wettbewerbslandschaft
Der Wettbewerb bleibt moderat-fragmentiert und wird stärker durch regulatorische Mandate als durch organische Marktzyklen geprägt. Direkt angebundene Fintechs wie Adyen verzeichneten eine Umsatz-CAGR von 34,5 % (2019–2023), während traditionelle Abwickler wie Worldpay im 4. Quartal 2023 nur um 3 % im Jahresvergleich wuchsen, was einen strukturellen Vorteil für Einzel-Plattform-Architekturen offenbart, die eine schnelle lokale Systemanbindung ermöglichen. Die geplante Übernahme von Worldpay durch Global Payments würde, sofern genehmigt, den größten britischen Händlerakzeptanten mit einem Marktanteil von 30 % schaffen und signalisiert Konsolidierungsdruck unter Altunternehmen, die Skaleneffekte zur Finanzierung von Compliance und Innovation anstreben.
Etablierte Banken verfolgen vertikale Integration: BNP Paribas erweiterte seine Sofort-Clearing-Kapazitäten auf Unternehmens-Treasury-Kunden und bündelte dabei Cash-Prognose-Analysen. Fintech-Neuzugänge differenzieren sich durch spezialisierte Dienste – Banking Circle bietet kostengünstige grenzüberschreitende Sofortauszahlungen an, während Trustly sich auf Händler-A2A-Checkout in 30 Märkten konzentriert. Die koordinierte Einführung von Wero durch die European Payments Initiative unterstreicht eine strategische Souveränitätsagenda, die regionalen Banken einen Anteil an Verbraucher-Wallets und Händler-Checkout gibt und damit die Dominanz globaler Kartennetzwerke auf dem europäischen Markt für Echtzeit-Zahlungen herausfordert.
Weiße Flecken ergeben sich rund um grenzüberschreitende Interoperabilität und KMU-Befähigung. Anbieter, die KI-gesteuerte Risikomaschinen für APP-Betrugserkennung entwickeln oder verwaltete Liquiditätsdienste über TIPS- und RT1-Pools anbieten, können Premium-Preise erzielen. Der bevorstehende digitale Euro könnte Wertschöpfungspools neu gestalten; europäische Pure-Play-Unternehmen legten nach positiven CBDC-Meldungen zusammen 23 Milliarden USD an Marktwert zu, was die Erwartung der Investoren unterstreicht, dass heimische Akteure digitale Zentralbank-Infrastruktur effektiver monetarisieren können als nicht-europäische Wettbewerber.
Marktführer der europäischen Echtzeit-Zahlungsbranche
ACI Worldwide Inc.
Fiserv Inc.
Paypal Holdings Inc.
Mastercard Inc.
Visa Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die durch regulatorische Vorgaben getriebene Modernisierung schafft monetarisierbare Freiräume bei Implementierungsdienstleistungen, Betrugs- und Verifizierungsebenen sowie ISO-20022-Datentransformation, die eine 24/7-Sofortabwicklung unterstützen. Die Kombination aus verpflichtender Verifizierung des Zahlungsempfängers, der 10-Sekunden-Ausführungsanforderung und der im November 2026 auslaufenden Frist zur Einstellung unstrukturierter Adressen konzentriert die kurzfristige Nachfrage auf Tools zur Datenqualität, Verzeichnisdienste und Automatisierung, die Falschmeldungen reduziert und gleichzeitig die Service-Level-Vereinbarungen der Schemata einhält.
Initiativen zur grenzüberschreitenden Interoperabilität erweitern den Anwendungsbereich für Sofortabwicklungsplattformen und Overlay-Dienste über inländische Euro-Anwendungsfälle hinaus. Das Eurosystem hat die TIPS-Fähigkeiten im Jahr 2026 mit der Einführung des TIPS-R2026.JUN-Releases am 27. Mai 2026 (ISO-20022-Wartungsversion 2024) weiterentwickelt und den TIPS-Cross-Currency-Dienst am 10. Juni 2026 für die Sofortabwicklung zwischen EUR, DKK und SEK aktiviert. Die EZB unterzeichnete zudem am 24. Juni 2026 eine Vereinbarung mit Seðlabanki Íslands, wonach Island bis 2028 TIPS beitreten soll, und Pontes, eine DLT-basierte tokenisierte Abwicklungslösung, ist für das dritte Quartal 2026 geplant, wodurch Integrationspfade für Zahlungsdienstleister und Anbieter entstehen, um tokenisierte Abwicklungsabläufe mit bestehenden Verarbeitungs- und Abstimmungsprozessen zu verbinden.
Aktuelle Branchenentwicklungen
- Juli 2026: Die Europäische Zentralbank wählte 36 Zahlungsdienstleister für die Teilnahme am Pilotprojekt zum digitalen Euro aus, wobei der Pilotstart für die zweite Hälfte 2027 vorgesehen ist. Damit entsteht eine definierte Integrationsgruppe für das Wallet-Onboarding und die Backend-Verarbeitung im Einklang mit den Sofortabwicklungsschienen.
- Juni 2026: ACI Worldwide gab eine Partnerschaft mit der European Payments Initiative bekannt, um die digitale Wallet Wero in die Zahlungsorchestrierungsplattform von ACI zu integrieren. Dies erweitert die grenzüberschreitende und händlerbezogene Konnektivität über paneuropäische Anwendungsfälle hinweg, da sich Wero von P2P auf breite Handelsströme ausweitet.
- November 2024: EBA Clearing führte seinen One-Leg-Out-Dienst (OCT Inst) in RT1 ein, um grenzüberschreitende Sofortzahlungen mit einem Nicht-SEPA-Bein zu ermöglichen. Dies erweiterte die Reichweite der Zahlungsdienstleister über SEPA-Korridore hinaus und prägte die Roadmap für grenzüberschreitendes Routing, Compliance-Dienste und Integrationstools.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der europäische Markt für Echtzeitzahlungen als die Einnahmen im Zusammenhang mit der Verarbeitung sofortiger Echtzeitüberweisungen definiert, bei denen Gelder nahezu in Echtzeit abgewickelt und bestätigt werden, mit 24/7-Verfügbarkeit, über regulierte Schemata und interoperable Schienen, die von Verbrauchern, Händlern und Unternehmen genutzt werden.
Ausschlüsse des Geltungsbereichs: Ausgeschlossen sind Batch-ACH-Überweisungen, kartenbasierte Push-Zahlungen sowie reine Liquiditätsgebühren im RTGS-Großhandelsgeschäft, die nicht mit der Verarbeitung sofortiger Zahlungen im Privatkundengeschäft verbunden sind.
Übersicht der Segmentierung
- Nach Zahlungsart
- P2P
- P2B / C2B
- Nach Komponente
- Plattform / Software
- Dienstleistungen (Beratung, Integration, Managed)
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen (KMU)
- Nach Endnutzerbranche
- Banken und Finanzdienstleistungen (BFSI)
- Handel und E-Commerce
- Telekommunikation und Medien
- Gesundheitswesen
- Sonstige Endnutzerbranchen
- Nach Land
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- Polen
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit begann mit der Kartierung, wie Sofortzahlungen in Europa definiert und ausgewiesen werden, und der anschließenden Abstimmung dieser Definitionen mit messbaren öffentlichen Indikatoren. Wir stützten uns auf nicht kostenpflichtige Quellen wie die Zahlungsverkehrsstatistiken der Europäischen Zentralbank, Verordnungsveröffentlichungen der Europäischen Kommission zu Sofortzahlungen, SEPA-Schemadokumentation des European Payments Council, Veröffentlichungen von Zentralbanken und nationalen Zahlungsverkehrsbehörden sowie Referenzmaterial der Bank für Internationalen Zahlungsausgleich.
Anschließend wurden die Daten anhand öffentlicher Unternehmensmeldungen und Investorenpräsentationen von Unternehmen aus dem Bereich Zahlungsinfrastruktur und Banktechnologie sowie anhand seriöser Wirtschaftspresse und Verbandswebsites aufbereitet. Für Lückenbereiche wie grenzüberschreitende Korridoraktivitäten und Produkteinführungen nutzten wir zudem kostenpflichtige Abonnements für Unternehmensfinanzdaten und -analysen, Nachrichten und Finanzdaten, Patentdatenbanken sowie eine globale Datenbank für Verträge und Ausschreibungen, um bestätigte Implementierungen und Zeitpläne nachzuverfolgen. Die hier aufgeführten Quellen sind beispielhaft, und es wurden auch viele andere öffentliche Dokumente verwendet, um Daten zu erheben, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärgespräche dienten dazu zu bestätigen, was bei Sofortzahlungen in Europa bepreist wird und wie sich die Preisgestaltung entwickelt, wenn die Volumina steigen und die Regulierung strenger wird. Wir sprachen mit einer ausgewogenen Gruppe von Befragten aus Zahlungsschemata, Banken, Zahlungsabwicklern, Infrastrukturanbietern und Beratungsteilnehmern, mit Abdeckung der wichtigsten europäischen Korridore, damit die Annahmen anhand der praktischen Implementierungsrealitäten überprüft werden konnten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 38 % | CXOs: 16 % |
| Mid-Tier: 40 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 52 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung basiert auf einer Kombination aus Top-down- und Bottom-up-Ansätzen, bei der die Verbreitung von SEPA Instant und verwandten sofortigen Überweisungen anhand öffentlicher Zahlungsverkehrsstatistiken und der Schema-Teilnahme rekonstruiert und anschließend mithilfe interviewgeprüfter Preisgestaltungs- und Monetarisierungslogik in Umsatzpools umgerechnet wird. Das Modell wird anschließend durch selektive Bottom-up-Näherungen bestätigt, etwa durch stichprobenartige Preistabellen, Kanalprüfungen zu Schema- und Plattformgebühren sowie einen Plausibilitäts-Rollup der Umsatzexposition der Anbieter, was uns hilft, die Gesamtsummen anzupassen, wenn ein Datenstrom hinterherhinkt.
Zu den wichtigsten Modellinputs zählen der Anteil der Sofortüberweisungen an den gesamten Überweisungen, die Schema-Teilnahme und -Reichweite (zum Beispiel die Empfangs- und Sendebereitschaft je Land), Trends bei der durchschnittlichen Gebühr pro Transaktion bei steigenden Volumina, das Tempo der mit Sofortzahlungsvorgaben verbundenen ISO-20022- und Betrugserkennungs-Upgrades sowie die Nutzung grenzüberschreitender Korridore, in denen Interoperabilität aktiv ist. Fehlt ein Länderindikator oder liegt er verzögert vor, füllen wir die Lücken mit Proxys aus benachbarten Märkten, und die abgeleiteten Ergebnisse werden anschließend anhand des Interview-Feedbacks erneut überprüft, bevor die Annahmen festgelegt werden.
Für die Prognose wird eine Szenarioanalyse rund um regulatorische Meilensteine und das Migrationstempo verwendet, und anschließend wird die Jahr-für-Jahr-Kurve mittels exponentieller Glättung geglättet, damit kurzfristige Ausschläge den mittelfristigen Trend nicht verzerren. Die endgültige Prognose orientiert sich daran, was Banken und Infrastrukturanbieter hinsichtlich Einführungszeitplan, Preisdruck und operativen Grenzen als realistisch umsetzbar bezeichnen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, bei denen nach Abweichungen zwischen den modellierten Umsätzen und unabhängigen Marktsignalen gesucht wird, etwa Veränderungen bei den Anteilen von Sofortzahlungen, Aktualisierungen der Schema-Teilnahme und wichtigen regulatorischen Terminen. Erscheint das modellierte Ergebnis für ein Land im Vergleich zu seinen Adoptionsindikatoren zu hoch oder zu niedrig, werden die Annahmen erneut geprüft und die Befragten erneut kontaktiert, um zu klären, was sich geändert hat.
Vor der Freigabe überprüft ein zweiter Analyst die Berechnungen, Einheiten und die Logik, und anschließend wird eine abschließende Abweichungsprüfung durchgeführt, um sicherzustellen, dass alle Teilbereiche mit der Gesamtsumme übereinstimmen. Die Berichte werden jährlich aktualisiert, und bei wesentlichen Ereignissen, wie größeren Änderungen an Vorgaben oder bestätigten Aktualisierungen der Schemaregeln, erfolgen zwischenzeitliche Updates. Unmittelbar vor der Auslieferung führen wir eine erneute Überprüfung durch, damit der Kunde die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhält.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den europäischen Markt für Echtzeitzahlungen mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für europäische Echtzeitzahlungen können weit auseinanderliegen, da der Begriff Echtzeit nicht von jedem Herausgeber gleich behandelt wird und da Umsätze an unterschiedlichen Punkten der Zahlungskette erfasst werden können. Unterschiede entstehen auch dadurch, wie grenzüberschreitende Sofortzahlungskorridore behandelt werden, welches Jahr für die Währungsumrechnung herangezogen wird und ob Prognosen einen aggressiven Preisverfall oder eine stabilere Gebührenkurve annehmen.
Manche Schätzungen bündeln angrenzende elektronische Zahlungsverkehrsumsätze, etwa breitere Zahlungsabwicklungsstacks oder kartenbasierte Push-Überweisungen, was den ausgewiesenen Gesamtwert erhöht, aber die Nachvollziehbarkeit gegenüber den Grundlagen sofortiger Echtzeitüberweisungen verringert. Andere Schätzungen bewegen sich in die entgegengesetzte Richtung, indem sie nur Transaktionsgebühren zählen und schemaverbundene Plattform- und Compliance-Dienste außer Acht lassen, während Mordor Intelligence diese ermöglichenden Umsätze nur dann berücksichtigt, wenn sie direkt an SEPA-Instant-Überweisungsflüsse gebunden sind, die innerhalb von Sekunden abgewickelt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,96 Mrd. USD (2026) | |
| Branchenforschungsinstitut A | 7,44 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und wendet typischerweise einen Ansatz an, der ausschließlich Transaktionsgebühren berücksichtigt, wodurch Plattform- und Compliance-Dienstleistungsumsätze, die mit vorgabengetriebenen Einführungen skalieren, übersehen werden können. |
| Fachpublikation B | 10,80 Mrd. USD (2026) | Scheint den Geltungsbereich auf nahezu sofortige elektronische Überweisungen auszuweiten, die über schemabasierte Sofortüberweisungen hinausgehen, und wendet möglicherweise höhere durchschnittliche Gebührenannahmen an, ohne den Preisverfall durch Regulierung und Wettbewerb gegenzuprüfen. |
Bei den drei Werten erklärt sich die Spanne hauptsächlich dadurch, was jede Quelle als Echtzeit-Umsatz zählt und wie ermöglichende Dienstleistungen behandelt werden. Indem wir die Analyseeinheit an Sofortabwicklungsschienen koppeln und Gebühren sowie Adoption anschließend anhand von Teilnahme- und Regulierungsmeilensteinen einem Stresstest unterziehen, bleibt unsere Schätzung leichter nachvollziehbar und aktualisierbar, sobald neue Datenpunkte eintreffen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Markt für Echtzeit-Zahlungen im Jahr 2026?
Die Größe des europäischen Marktes für Echtzeit-Zahlungen beträgt 7,96 Milliarden USD im Jahr 2026 und wird bis 2031 voraussichtlich 13,1 Milliarden USD bei einer CAGR von 10,46 % erreichen.
Welches Segment wächst am schnellsten?
P2B/C2B-Transaktionen stellen die am schnellsten wachsende Zahlungsart dar und expandieren bis 2031 mit einer CAGR von 13,59 %, da Händler von kartenbasierten Gebühren abrücken.
Warum gilt Polen als Hochwachstumsland?
Polen verzeichnet eine CAGR von 15,92 % aufgrund von BLIKs 20,2-prozentigem Transaktionswachstum und Express Elixirs wachsender Nutzerbasis, unterstützt durch proaktive ISO-20022-Migration und staatliche Finanzierung der Digitalwirtschaft.
Was sind die Hauptherausforderungen bei der Akzeptanz von Sofortzahlungen?
Infrastrukturfragmentierung zwischen TIPS, RT1 und nationalen Systemen sowie zunehmender Authorized-Push-Payment-Betrug sind die primären Hemmnisse und mindern die prognostizierte CAGR um geschätzte 3,9 Prozentpunkte.
Wie monetarisieren Banken Open-Banking-APIs unter PSD3?
PSD3 und SPAA führen Vergütungsmodelle ein, die es Banken ermöglichen, Premium-Datendienste wie Dynamische Wiederkehrende Zahlungen zu berechnen, und wandeln Compliance-Investitionen in neue Erlösströme um.
Wird der digitale Euro bestehende Sofortzahlungsanbieter disruptieren?
Anbieter erwarten, dass der digitale Euro Volumina steigern könnte, indem Zentralbankgeld in Verbraucher-Wallets eingebettet wird; Unternehmen mit agilen, API-zentrischen Architekturen sind am besten positioniert, das neue Instrument rasch zu integrieren.
Seite zuletzt aktualisiert am:



