
Tamanho e Participação do Mercado Europeu de Pagamentos em Tempo Real
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 7.21 Bilhões de dólares |
| Tamanho do Mercado (2026) | 7.96 Bilhões de dólares |
| Tamanho do Mercado (2031) | 13.1 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 10.46 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Pagamentos em Tempo Real pela Mordor Intelligence
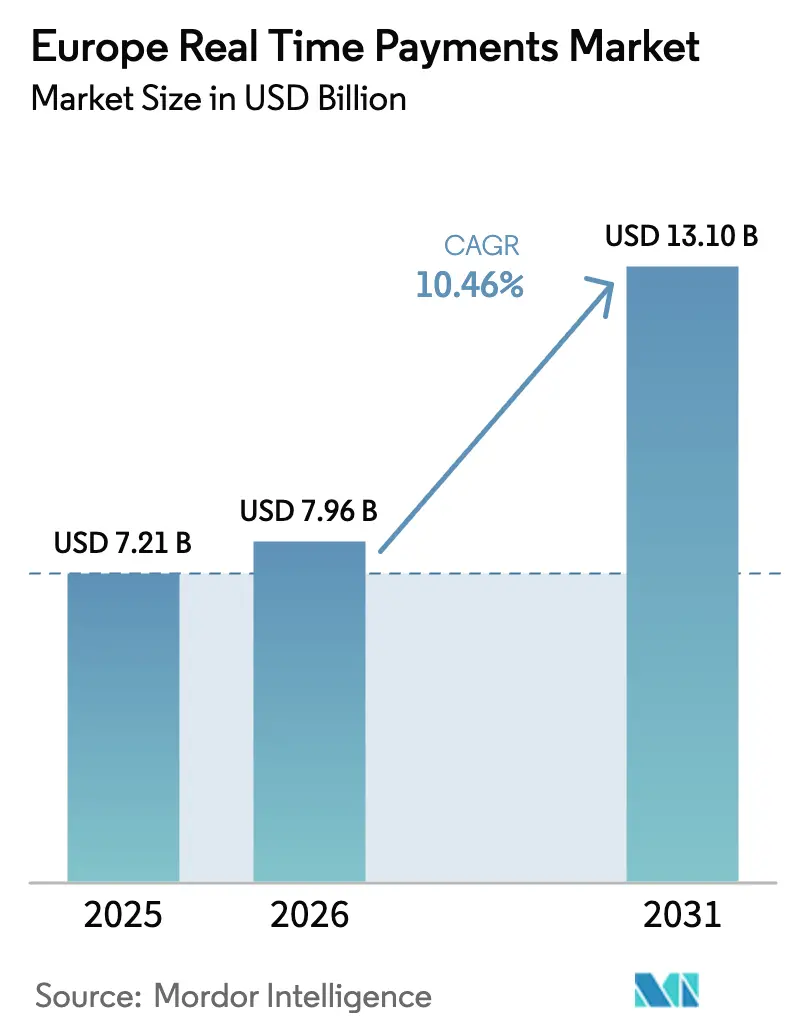
O tamanho do mercado europeu de pagamentos em tempo real em 2026 é estimado em USD 7,96 bilhões, crescendo a partir do valor de 2025 de USD 7,21 bilhões, com projeções para 2031 indicando USD 13,1 bilhões, crescendo a uma CAGR de 10,46% no período 2026-2031. A rápida harmonização regulatória — mais notavelmente o Regulamento de Pagamentos Instantâneos que exige paridade de custos para transferências instantâneas denominadas em euros — eliminou o prêmio médio de EUR 2,19 (USD 2,52) que anteriormente restringia a adoção. [1]Banco Central Europeu, "Estatísticas TIPS 2024," ecb.europa.eu A reformulação dos preços obriga os bancos a competir pela qualidade do serviço, desencadeando investimentos acelerados em conectividade de API, controles de risco e otimização de liquidez. Pilotos pan-europeus, como o esquema SEPA Payment Account Access (SPAA), estão desbloqueando fluxos de receita premium de compartilhamento de dados, enquanto grandes corporações aceleram a migração para o ISO 20022 a fim de alcançar visibilidade de caixa em tempo real. A necessidade corporativa de pooling de caixa unificado e transfronteiriço está alinhada com o objetivo dos reguladores de uma infraestrutura da Área Única de Pagamentos em Euros sem fricção, conferindo ao mercado europeu de pagamentos em tempo real um impulso único em relação a outras regiões. A CAGR de 15,92% da Polônia e a participação de receita de 27,8% do Reino Unido destacam a combinação regional de mercados desafiantes de rápido crescimento e incumbentes orientados para escala, sustentando uma perspectiva equilibrada para fornecedores em software, serviços e infraestrutura de compensação.
Principais Conclusões do Relatório
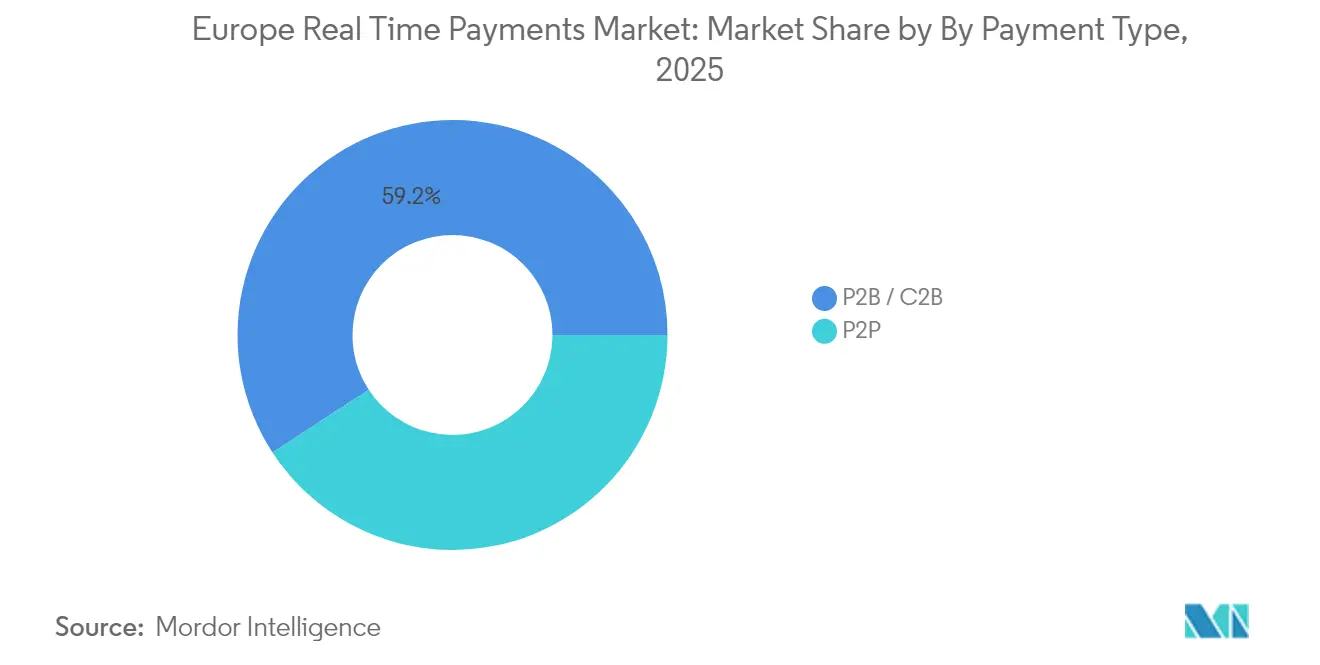
- Por tipo de pagamento: as transferências P2P lideraram com 40,80% da participação do mercado europeu de pagamentos em tempo real em 2025, enquanto os volumes P2B/C2B estão projetados para expandir a uma CAGR de 13,59% até 2031.
- Por componente: Plataforma/Software capturou 62,70% da receita em 2025; o segmento de Serviços deve crescer a uma CAGR de 15,32% à medida que as instituições terceirizam conformidade e integração.
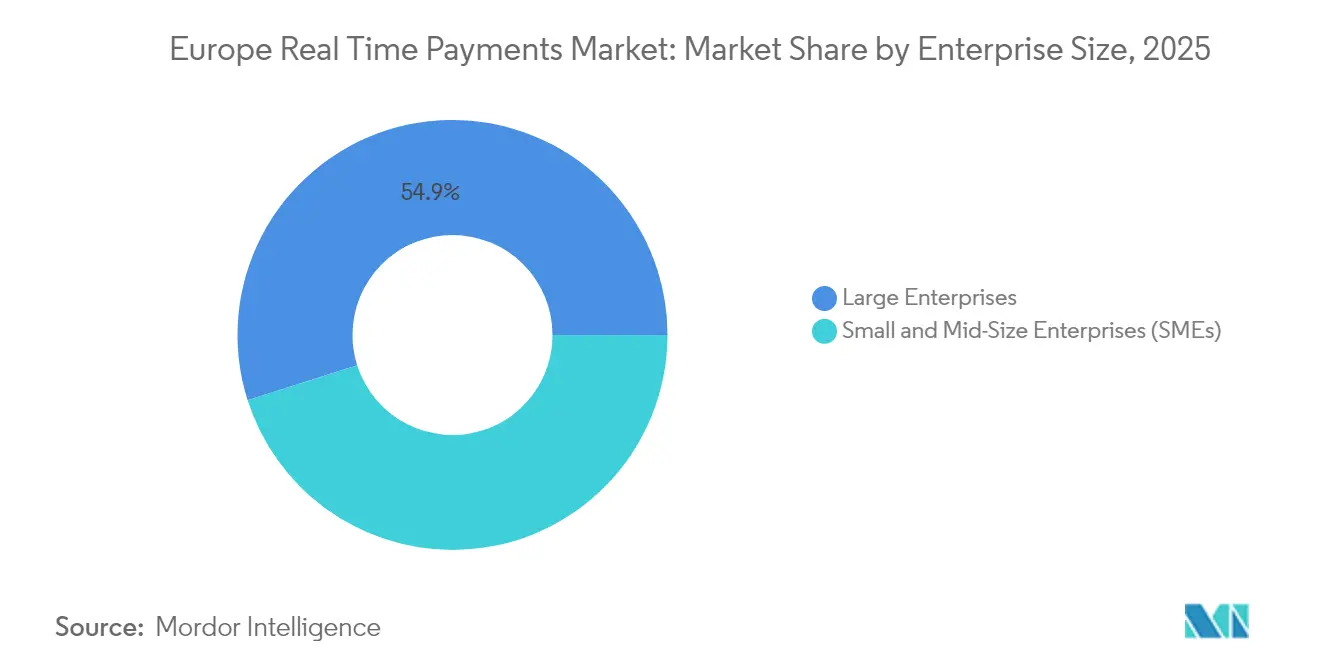
- Por porte empresarial: as Grandes Empresas detinham 54,90% de participação em 2025, enquanto as PMEs devem crescer a uma CAGR de 12,18% impulsionadas pela simplificação do processo de adesão por meio de carteiras pan-regionais.
- Por setor de usuário final: Serviços Bancários e Financeiros controlavam 38,20% em 2025, mas o Varejo e Comércio Eletrônico avança a uma CAGR de 13,66% à medida que os comerciantes migram para trilhos de conta a conta.
- Por geografia: o Reino Unido dominou com 27,30% de participação em 2025; a Polônia lidera o crescimento a uma CAGR de 15,92% até 2031, impulsionada pela adoção do BLIK e do Express Elixir.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Europeu de Pagamentos em Tempo Real
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção do Mandato SEPA Instantâneo Pan-Europeu (SCT Inst) | +3.2% | Zona do Euro, estendendo-se à área SEPA completa até 2027 | Médio prazo (2 a 4 anos) |
| Casos de Uso de Open Banking Impulsionados pela PSD3 e pela SPAA | +2.8% | Em toda a UE, com pilotos táticos na Alemanha e na Bélgica | Longo prazo (≥ 4 anos) |
| Migração do Tesouro Corporativo para ISO 20022 para Liquidez Instantânea | +1.9% | Global, com foco em adoção antecipada na UE | Curto prazo (≤ 2 anos) |
| Crescimento do Request-to-Pay (R2P) para Concessionárias e Setor Público | +1.4% | Países nórdicos liderando, expandindo-se para a Europa Ocidental | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
A Adoção do Mandato SEPA Instantâneo Pan-Europeu (SCT Inst) Impulsiona a Aceleração do Mercado
A adesão obrigatória ao SCT Inst obriga os bancos da Zona do Euro a receber pagamentos instantâneos até janeiro de 2025 e a despachá-los até outubro de 2025. [2] Conselho Europeu de Pagamentos, "Manual de Regras SCT Inst 2025," europeanpaymentscouncil.eu As cláusulas de paridade de custos reduzem as tarifas médias de transferência instantânea de EUR 2,19 para EUR 0,76, eliminando a barreira econômica que limitava a adoção por parte dos consumidores. O mais recente manual de regras também reduz o tempo de execução para 5 segundos e eleva os limites por transação para próximo de EUR 1 bilhão (USD 1,08 bilhão), posicionando o trilho para fluxos corporativos de alto valor. Os bancos estão, portanto, redirecionando investimentos de modelos de precificação por transação para serviços de valor agregado sobrepostos, como o Request-to-Pay e a correspondência de contas verificada contra fraude. À medida que a liquidez se liquida em tempo quase real, as corporações obtêm acesso mais rápido aos fundos recebidos, perpetuando ainda mais o crescimento de volumes no mercado europeu de pagamentos em tempo real.
Casos de Uso de Open Banking Impulsionados pela PSD3 e pela SPAA Expandem-se Além da Iniciação de Pagamento
O modelo de remuneração da SPAA finalmente introduz um modelo econômico viável para APIs premium, incentivando os bancos a comercializar produtos de dados em vez de tratar o open banking como um custo de conformidade. Os Pagamentos Recorrentes Dinâmicos, testados em piloto em 2025, permitem que os comerciantes variem os débitos sem novos mandatos, reduzindo as taxas de rejeição e suavizando o fluxo de caixa. A PSD3 harmoniza o licenciamento de Instituições de Pagamento e de Moeda Eletrônica, fechando brechas que haviam facilitado a entrada fragmentada no mercado. Essas reformas aprofundam a integração entre os trilhos de compensação instantânea e os serviços digitais de valor agregado, criando novos caminhos de monetização para bancos e fintechs.
Migração do Tesouro Corporativo para ISO 20022 para Gestão de Liquidez Instantânea
Os dados estruturados do ISO 20022 desbloqueiam a reconciliação em tempo real e informações de remessa mais ricas, uma capacidade que as corporações consideram crítica antes do prazo transfronteiriço de novembro de 2025. Os primeiros adotantes relatam visões de caixa multibanco consolidadas e redução de reservas de capital de giro. O uso de rastreadores Swift pela Airbus para monitorar o status de pagamento de ponta a ponta exemplifica como os tesoureiros aproveitam a granularidade dos dados para automatizar o posicionamento de caixa. A vinculação de mensagens formatadas em ISO a esquemas de pagamento instantâneo elimina a assimetria de informações entre pagamentos de alto valor e varejo, reforçando a demanda do usuário final em todo o mercado europeu de pagamentos em tempo real.
Crescimento do Request-to-Pay (R2P) para Aplicações em Concessionárias e Setor Público
As sobreposições de R2P digitalizam o faturamento, eliminam a reconciliação em papel e incorporam dados contextuais como consumo de energia ou identificadores fiscais. As concessionárias nórdicas demonstram taxas reduzidas de pagamento em atraso após a adoção dos fluxos SEPA R2P, enquanto os pilotos do setor público demonstraram uma liquidação fiscal mais rápida e maior satisfação dos cidadãos. [3]Deutsche Bank, "Anúncio de Parceria Pay-by-Bank," mastercard.com Ao transferir as interações com os clientes para o tempo real, os emissores de cobranças alinham os recebíveis com os ciclos de financiamento operacional, validando ainda mais os trilhos instantâneos como o caminho padrão para pagamentos recorrentes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Infraestrutura de Compensação RTP Fragmentada (TIPS vs. RT1 vs. Doméstica) | -2.1% | Em toda a UE com implementações domésticas variadas | Longo prazo (≥ 4 anos) |
| Fraude em Pagamentos como Golpes de Pagamento por Impulso Autorizado | -1.8% | Reino Unido liderando, expandindo-se pela UE com pagamentos instantâneos | Curto prazo (≤ 2 anos) |
| Altos Custos de Conformidade com AML/SCA | -1.3% | Global com complexidade regulatória na UE | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
A Infraestrutura de Compensação RTP Fragmentada Cria Complexidade Operacional
O TIPS processou 196 milhões de pagamentos no valor de EUR 122 bilhões (USD 132 bilhões) no primeiro semestre de 2024, com 99% das conclusões em menos de 5 segundos. No entanto, os PSPs ainda precisam financiar liquidez no TIPS, no RT1 e nos esquemas domésticos, imobilizando capital de giro e aumentando o risco de liquidação. O projeto do BCE para um pool de liquidez único visa consolidar as reservas de caixa, mas os diferentes cronogramas de implementação mantêm a liquidez isolada, onerando desproporcionalmente os PSPs menores e moderando as economias de escala no mercado europeu de pagamentos em tempo real.
A Escalada da Fraude em Pagamentos Ameaça a Confiança do Consumidor
Os golpes de Pagamento por Impulso Autorizado aumentaram acentuadamente em 2024, levando o Conselho Europeu de Pagamentos a classificar a fraude como o principal obstáculo à adoção de pagamentos instantâneos. As transferências de responsabilidade previstas no futuro Regulamento de Serviços de Pagamento obrigam os bancos a reembolsar as vítimas, aumentando os custos de conformidade e exigindo triagem pré-transacional habilitada por IA. Os fornecedores devem, portanto, equilibrar o processamento em menos de 10 segundos com a diligência devida aprimorada — uma tensão operacional que poderá restringir a experiência do usuário se não for tratada por meio de análises avançadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Pagamento: Volumes Comerciais Redefinem o Mix de Casos de Uso
As transferências P2P controlavam 40,80% dos volumes de 2025; no entanto, os fluxos P2B/C2B estão previstos para crescer 13,59% ao ano até 2031. O tamanho do mercado europeu de pagamentos em tempo real para transações P2B deverá adicionar USD 3,36 bilhões em receita incremental entre 2026 e 2031, à medida que os comerciantes se afastam das tarifas de intercâmbio de cartões. O lançamento do Wero em julho de 2024 na Alemanha e na Bélgica demonstra o sequenciamento estratégico do P2P para o checkout online, uma expansão que traz pressão competitiva para os esquemas globais de cartões. O roteamento multi-esquema emergente — o Bizum da Espanha, o Bancomat Pay da Itália e o MB Way de Portugal — ilustra a colaboração regional projetada para manter a soberania doméstica enquanto atende às expectativas dos consumidores transfronteiriços. Para os comerciantes, os trilhos de conta a conta reduzem os custos de aceitação e melhoram a velocidade de liquidação, fortalecendo as propostas de fidelidade e consolidando o mercado europeu de pagamentos em tempo real como uma alternativa credível às redes de cartões estabelecidas.
As dinâmicas de segunda ordem sugerem um reequilíbrio gradual dos pools de receita. Os provedores de serviços de pagamento capazes de oferecer acesso via API única em múltiplos esquemas instantâneos estão melhor posicionados para capturar volumes P2B em escala. À medida que o Request-to-Pay amadurece, as concessionárias e entidades públicas migrarão de cobranças em lote episódicas para faturamento interativo, adicionando tráfego recorrente que sustenta a utilização da infraestrutura. O mercado europeu de pagamentos em tempo real, portanto, pivota de transferências iniciadas por consumidores para a gestão de caixa liderada por empresas, acelerando o potencial de monetização nas camadas de serviço.
Nota: As participações de todos os segmentos individuais estão disponíveis na compra do relatório


Por Componente: Serviços Superam o Software à Medida que a Corrida pela Integração se Intensifica
As licenças de Plataforma/Software representavam 62,70% dos gastos de 2025, mas os Serviços estão previstos para crescer a uma CAGR de 15,32%. O mandato de capacidade de Envio na Zona do Euro até outubro de 2025 impulsiona uma onda de contratos de consultoria e serviços gerenciados, elevando o tamanho do mercado europeu de pagamentos em tempo real para Serviços de USD 2,3 bilhões em 2025 para USD 5,41 bilhões até 2031. Os bancos de Nível 1 frequentemente adotam estratégias de "lift-and-shift" — modernizando hubs de pagamento legados enquanto terceirizam funções não diferenciadas, como o mapeamento ISO 20022 e a certificação de esquemas. As implantações nativas em nuvem da ACI Worldwide e os exemplos de escalabilidade baseada no IBM Z comprovam a demanda por plataformas resilientes e de alto volume complementadas por invólucros de serviços especializados.
As instituições com orçamentos de TI reduzidos favorecem cada vez mais utilitários de serviços compartilhados, permitindo-lhes cumprir os prazos regulatórios sem grandes gastos de capital. Essa mudança também abre potencial de venda cruzada para análises, gestão de fraudes e serviços de valor agregado sobrepostos. À medida que os volumes em tempo real aumentam, o ajuste contínuo de desempenho torna-se crítico, mantendo os integradores especializados em constante demanda e reforçando a trajetória de receita centrada em serviços do mercado europeu de pagamentos em tempo real.
Por Porte Empresarial: PMEs Alcançam o Ritmo por Meio da Simplificação do Processo de Adesão a Carteiras
As Grandes Empresas mantiveram 54,90% da participação de volume em 2025, mas a adoção pelas PMEs está crescendo a uma CAGR de 12,18%. A participação das PMEs no mercado europeu de pagamentos em tempo real está projetada para se aproximar de 47,80% até 2031, à medida que a paridade de custos regulatória e a adesão com um clique eliminam as desvantagens históricas. As carteiras unificadas, como o Wero, eliminam os custos indiretos de integração com múltiplos bancos, enquanto as APIs de open banking padronizam as funções de pagamento por link e pagamento instantâneo. O pool de receitas de open banking projetado para a Alemanha de USD 9 bilhões até 2030 indica como a conectividade padronizada se traduz em demanda concreta das PMEs por módulos de pagamento plug-and-play.
As PMEs concentram-se na aceleração do fluxo de caixa em vez de na otimização complexa do tesouro. O recebimento instantâneo de fundos reduz a dependência de cheque especial e desbloqueia os ciclos de estoque. As instituições financeiras responderam com ofertas agrupadas que combinam verificação de identidade, contas de moeda eletrônica e gestão de liquidação, incorporando serviços de conformidade de valor agregado. À medida que a penetração das PMEs cresce, a diversidade e a densidade de volume das transações melhoram, tornando o setor europeu de pagamentos em tempo real mais atraente para os entrantes fintechs.
Nota: As participações de todos os segmentos individuais estão disponíveis na compra do relatório
Por Setor de Usuário Final: Varejo e Comércio Eletrônico Lidera a Ascensão de Volumes
Os Serviços Bancários e Financeiros responderam por 38,20% dos gastos de 2025 à medida que as instituições atualizaram os trilhos internos e as interfaces com os clientes; no entanto, os pagamentos de Varejo e Comércio Eletrônico estão expandindo a uma CAGR de 13,66%. Os smartphones facilitaram 53% das vendas online europeias em 2024, criando afinidade natural com os fluxos de checkout por aproximação e pagamento por banco. As estratégias de comércio unificado defendidas pela Worldline, onde cada canal de vendas troca dados em tempo real, dependem da liquidação instantânea para sincronizar estoque, fidelidade e reembolsos. Saúde e Telecom permanecem adotantes de nicho, utilizando pagamentos instantâneos principalmente para sinistros e faturamento de assinaturas.
O lançamento pela Visa da proteção de fraude de conta a conta com IA ilustra como os fornecedores de redes adaptam os ativos de risco existentes ao novo trilho, oferecendo aos comerciantes continuidade de marca enquanto reduzem a exposição a estornos. À medida que os varejistas normalizam os reembolsos e pagamentos instantâneos, as lacunas de experiência do cliente entre os trilhos tradicionais e em tempo real se ampliam, impulsionando ainda mais os volumes dentro do mercado europeu de pagamentos em tempo real.
Análise Geográfica
O Reino Unido manteve 27,30% do mercado europeu de pagamentos em tempo real em 2025 graças aos trilhos Faster Payments maduros e à regulação ativa de open banking. A Visão Nacional de Pagamentos promove pagamentos de consumidores de conta a conta, e os primeiros adotantes relatam maior conversão e custos mais baixos do que os equivalentes em cartão. No entanto, a exclusão pós-Brexit dos esquemas instantâneos SEPA obriga os PSPs do Reino Unido a gerenciar pilhas técnicas duplas, aumentando os custos operacionais. As regras de salvaguarda e reembolso por golpes APP da Autoridade de Conduta Financeira elevam a conformidade, mas reforçam a confiança dos usuários, sustentando os volumes.
A Alemanha e a França formam o núcleo industrial. As receitas de open banking da Alemanha estão previstas para atingir USD 9 bilhões até 2030, sustentadas pelos padrões de API do Berlin Group e pela alta penetração de smartphones. A produção diária do TARGET2 de 350.000 pagamentos no valor de EUR 1,7 trilhão (USD 1,84 trilhão) demonstra uma escala sistêmica pronta para sobreposições instantâneas. A França se beneficia do lançamento do Wero em agosto de 2025 e da política nacional de redução da dependência de esquemas não europeus, direcionando os emissores domésticos para a aceitação de carteiras pan-regionais.
A Polônia exemplifica a adoção de alta velocidade, crescendo a uma CAGR de 15,92% impulsionada pelo ganho de transações de 20,2% do BLIK e pela expansão da base de usuários do Express Elixir. O investimento governamental em iniciativas de economia digital e a migração ISO 20022 dos sistemas centrais de compensação fornecem suporte estrutural de longo prazo. A Espanha e a Itália se beneficiam da cooperação Bizum-Bancomat Pay e da conectividade TIPS, mas ainda precisam elevar a conscientização dos consumidores aos níveis nórdicos. Coletivamente, essas dinâmicas indicam uma diversificação geográfica sustentada, ampliando a base endereçável para fornecedores ativos no mercado europeu de pagamentos em tempo real.
Panorama regulatório
O Regulamento de Pagamentos Instantâneos da UE (Regulamento (UE) 2024/886) consolida a disponibilidade das transferências de crédito instantâneas em euros, impõe paridade de preços com as transferências padrão e introduz um SLA de execução de 10 segundos com controles reforçados de verificação do beneficiário em bancos e PSPs não bancários nos trilhos instantâneos SEPA.
No nível do esquema, o manual de regras SCT Inst do European Payments Council rege os requisitos técnicos e de mensageria. Em março de 2026, o EPC abriu consulta pública sobre as solicitações de alteração do SCT Inst para 2026 (encerramento em 11 de junho de 2026), e a trajetória do manual de regras inclui um marco de padrão de dados: a partir de 15 de novembro de 2026, os formatos de endereço postal não estruturados deixam de ser permitidos, alinhando a mensageria SEPA ao Swift MX e reforçando a interoperabilidade entre PSPs.
Análise da cadeia de valor
A cadeia de valor abrange pagadores e beneficiários que utilizam bancos, carteiras digitais e checkout de comerciantes, provedores de serviços de pagamento que originam e recebem transações SCT Inst, governança de esquema via EPC, e compensação e liquidação por meio do TIPS do Eurosistema e do RT1 da EBA Clearing, além de esquemas instantâneos domésticos. Fornecedores de tecnologia e serviços oferecem hubs de pagamento, camadas de orquestração, transformação para ISO 20022, triagem de fraude e ferramentas de conformidade para viabilizar a conectividade dos PSPs e o processamento em menos de 10 segundos.
Um gargalo importante continua sendo a complexidade operacional multi-trilho e a gestão de liquidez 24 horas por dia, 7 dias por semana, entre TIPS, RT1 e trilhos domésticos, amplificada pelos cronogramas de migração obrigatórios sob o Regulamento de Pagamentos Instantâneos. Na camada de infraestrutura, sinais de escala mostram a participação do RT1 (97 participantes em março de 2026) e uma média de 6,1 milhões de transações diárias em janeiro de 2026, enquanto a viabilização transfronteiriça se expande por meio do One-Leg Out OCT Inst da EBA Clearing, lançado em 17 de novembro de 2024, que suporta pagamentos instantâneos que incluem uma perna fora da SEPA. O prazo de novembro de 2026 para deixar de usar endereços não estruturados impulsiona a demanda entre fornecedores por ferramentas de qualidade de dados, serviços de diretório e tratamento robusto de exceções.
Cenário Competitivo
A concorrência permanece moderadamente fragmentada, moldada mais por mandatos regulatórios do que por ciclos de mercado orgânicos. As fintechs com conexão direta, como a Adyen, registraram uma CAGR de receita de 34,5% (2019-2023), enquanto processadores tradicionais como o Worldpay cresceram apenas 3% ano a ano no quarto trimestre de 2023, revelando uma vantagem estrutural para arquiteturas de plataforma única capazes de integração rápida de esquemas locais. A aquisição planejada do Worldpay pela Global Payments, se aprovada, criaria o maior adquirente de comerciantes do Reino Unido com 30% de participação, sinalizando pressão de consolidação entre as empresas legadas que buscam economias de escala para financiar conformidade e inovação.
Os bancos incumbentes buscam integração vertical: o BNP Paribas estendeu suas capacidades de compensação instantânea a clientes do tesouro corporativo, agrupando análises de previsão de caixa. Os entrantes fintechs se diferenciam por meio de serviços especializados — a Banking Circle oferece pagamentos instantâneos transfronteiriços de baixo valor, enquanto a Trustly se concentra no checkout A2A para comerciantes em 30 mercados. O lançamento coordenado do Wero pela Iniciativa Europeia de Pagamentos ressalta uma agenda estratégica de soberania, dando aos bancos regionais uma participação nas carteiras dos consumidores e no checkout dos comerciantes, desafiando assim a dominância das redes globais de cartões no mercado europeu de pagamentos em tempo real.
Oportunidades de espaço em branco surgem em torno da interoperabilidade transfronteiriça e da habilitação das PMEs. Os fornecedores que constroem mecanismos de risco baseados em IA para detecção de fraudes APP ou que oferecem serviços gerenciados de liquidez nos pools TIPS e RT1 estão em posição de capturar precificação premium. O futuro euro digital pode remodelar os pools de valor; as empresas nativas europeias coletivamente acrescentaram USD 23 bilhões em valor de mercado após atualizações positivas sobre CBDC, destacando a expectativa dos investidores de que os players nativos possam monetizar a infraestrutura digital de banco central de forma mais eficaz do que os concorrentes não europeus.
Líderes do Setor Europeu de Pagamentos em Tempo Real
ACI Worldwide Inc.
Fiserv Inc.
PayPal Holdings Inc.
Mastercard Inc.
Visa Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A modernização impulsionada pela conformidade cria espaço monetizável em serviços de implementação, camadas de fraude e verificação, e transformação de dados para ISO 20022 que suportam a liquidação instantânea 24 horas por dia, 7 dias por semana. A combinação da verificação obrigatória do beneficiário, do requisito de execução em 10 segundos e do prazo de novembro de 2026 para deixar de usar endereços não estruturados concentra a demanda de curto prazo em ferramentas de qualidade de dados, serviços de diretório e automação que reduz falsos positivos mantendo os SLAs do esquema.
Iniciativas de interoperabilidade transfronteiriça ampliam o escopo das plataformas de liquidação instantânea e serviços sobrepostos além dos casos de uso domésticos em euros. O Eurosistema avançou a capacidade do TIPS em 2026 com o lançamento da versão TIPS R2026.JUN entrando em produção em 27 de maio de 2026 (Versão de Manutenção ISO 20022 2024) e a ativação do serviço de câmbio cruzado do TIPS em 10 de junho de 2026 para liquidação instantânea entre EUR, DKK e SEK. O BCE também assinou um acordo com o Seðlabanki Íslands em 24 de junho de 2026 para que a Islândia se junte ao TIPS até 2028, e o Pontes, uma solução de liquidação tokenizada baseada em DLT, está programado para o terceiro trimestre de 2026, criando trilhas de integração para PSPs e fornecedores conectarem fluxos de liquidação tokenizada com o processamento e a reconciliação existentes.
Desenvolvimentos recentes do setor
- Julho de 2026: O Banco Central Europeu selecionou 36 provedores de serviços de pagamento para participar do piloto do euro digital, com início previsto para a segunda metade de 2027. Isso cria um grupo de integração definido para integração de carteiras e processamento de back-end alinhado aos trilhos de liquidação instantânea.
- Junho de 2026: A ACI Worldwide anunciou uma parceria com a European Payments Initiative para integrar a carteira digital Wero à plataforma de orquestração de pagamentos da ACI. Isso amplia a conectividade transfronteiriça e com comerciantes em casos de uso pan-europeus à medida que o Wero se expande de P2P para fluxos comerciais mais amplos.
- Novembro de 2024: A EBA Clearing lançou seu serviço One-Leg Out (OCT Inst) no RT1 para facilitar pagamentos instantâneos transfronteiriços envolvendo uma perna fora da SEPA. Isso ampliou o alcance dos PSPs além dos corredores SEPA e moldou o roteiro para roteamento transfronteiriço, serviços de conformidade e ferramentas de integração.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este estudo, o mercado europeu de pagamentos em tempo real é definido como as receitas vinculadas ao processamento de transferências de crédito instantâneas, em que os fundos são compensados e confirmados quase em tempo real, com disponibilidade 24 horas por dia, 7 dias por semana, por meio de esquemas regulados e trilhos interoperáveis usados por consumidores, comerciantes e empresas.
Exclusões de escopo: excluímos transferências de crédito ACH em lote, pagamentos push baseados em cartão e taxas de liquidez puramente atacadistas do RTGS que não estejam vinculadas ao processamento de pagamentos instantâneos no varejo.
Visão geral da segmentação
- Por Tipo de Pagamento
- P2P
- P2B / C2B
- Por Componente
- Plataforma / Software
- Serviços (Consultoria, Integração, Gerenciado)
- Por Porte Empresarial
- Grandes Empresas
- Pequenas e Médias Empresas (PMEs)
- Por Setor de Usuário Final
- Serviços Bancários e Financeiros (BFSI)
- Varejo e Comércio Eletrônico
- Telecom e Mídia
- Saúde
- Outros Setores de Usuário Final
- Por País
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- Polônia
- Restante da Europa
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou mapeando como os pagamentos instantâneos são definidos e reportados em toda a Europa, e então alinhando isso a indicadores públicos mensuráveis. Recorremos a fontes sem paywall, como as estatísticas de pagamentos do Banco Central Europeu, publicações regulatórias da Comissão Europeia sobre pagamentos instantâneos, documentação do esquema SEPA do European Payments Council, publicações de bancos centrais e autoridades nacionais de pagamentos, e material de referência do Bank for International Settlements.
Depois disso, os dados foram moldados usando registros públicos de empresas e apresentações a investidores de empresas de infraestrutura de pagamentos e tecnologia bancária, além de imprensa financeira e sites de associações confiáveis. Para áreas de lacuna, como a atividade de corredores transfronteiriços e lançamentos de produtos, também usamos assinaturas pagas de dados financeiros e inteligência de empresas, notícias e finanças, bancos de dados de patentes e um banco de dados global de contratos e licitações para acompanhar implementações confirmadas e cronogramas. As fontes listadas aqui são ilustrativas, e muitos outros documentos públicos também foram utilizados para coletar dados, validar suposições e esclarecer questões em aberto.
Entrevistas e Pesquisas Primárias
Discussões primárias foram usadas para confirmar o que é precificado nos pagamentos instantâneos na Europa, e como a precificação evolui à medida que os volumes crescem e a regulamentação se intensifica. Conversamos com um conjunto equilibrado de respondentes de esquemas de pagamento, bancos, processadoras, provedores de infraestrutura e participantes de consultoria, com cobertura em todos os principais corredores europeus, para que as suposições pudessem ser testadas em relação às realidades de implementação no terreno.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 38% | CXOs: 16% |
| Nível médio: 40% | Líderes funcionais/de unidade: 32% |
| Participantes menores: 22% | Gerentes: 52% |
Dimensionamento e Previsão de Mercado
O dimensionamento foi construído usando uma combinação top-down e bottom-up, em que a adoção do SCT Inst e das transferências de crédito instantâneas relacionadas é reconstruída a partir de estatísticas públicas de pagamentos e participação em esquemas, e então convertida em pools de receita usando lógica de precificação e monetização testada em entrevistas. O modelo é então corroborado por meio de aproximações bottom-up seletivas, como tabelas de preços amostradas, verificações de canal sobre taxas de esquema e plataforma, e uma consolidação de sanidade da exposição de receita dos fornecedores, o que nos ajuda a ajustar os totais quando um fluxo de dados está atrasado.
As principais entradas usadas no modelo incluem a participação das transferências de crédito instantâneas no total de transferências de crédito, a participação e o alcance do esquema (por exemplo, prontidão de recebimento e envio por país), tendências de taxa média por transação à medida que os volumes aumentam, o ritmo das atualizações de ISO 20022 e triagem de fraude vinculadas aos mandatos instantâneos, e o uso de corredores transfronteiriços onde a interoperabilidade está ativa. Quando um indicador de país está ausente ou atrasado, preenchemos as lacunas usando indicadores de mercados vizinhos, e então os resultados implícitos são reverificados com feedback das entrevistas antes que as suposições sejam finalizadas.
Para a previsão, é utilizada análise de cenários em torno de marcos regulatórios e do ritmo de migração, e então a curva ano a ano é suavizada com suavização exponencial para que picos de curto prazo não distorçam a tendência de médio prazo. A previsão final é ancorada no que bancos e provedores de infraestrutura afirmam ser realisticamente entregável em termos de prazos de implementação, pressão de preços e limites operacionais.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de múltiplas passagens que buscam discrepâncias entre as receitas modeladas e sinais independentes de mercado, como mudanças nas participações de pagamentos instantâneos, atualizações de participação em esquemas e datas regulatórias importantes. Se o resultado modelado de um país parecer muito alto ou muito baixo em relação aos seus indicadores de adoção, as suposições são reabertas e os respondentes são recontatados para esclarecer o que mudou.
Antes da aprovação final, um segundo analista revisa os cálculos, as unidades e a lógica, e então uma verificação final de variância é concluída para garantir que todas as subpartes se reconciliem com o total. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como mudanças importantes de mandato ou atualizações confirmadas das regras do esquema. Pouco antes da entrega, realizamos uma nova varredura para que o cliente receba a visão mais recente disponível naquele momento.
Comparação do Dimensionamento de Mercado de Pagamentos em Tempo Real da Europa da Mordor Intelligence com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para pagamentos em tempo real na Europa podem parecer muito distantes entre si porque o termo "tempo real" não é tratado da mesma forma por todos os publicadores, e porque a receita pode ser contabilizada em diferentes pontos da cadeia de pagamento. As diferenças também decorrem de como os corredores instantâneos transfronteiriços são tratados, de qual ano é usado para a conversão cambial, e se as previsões assumem uma compressão agressiva de preços ou uma curva de taxas mais estável.
Algumas estimativas agrupam receitas adjacentes de pagamentos eletrônicos, como pilhas mais amplas de processamento de pagamentos ou transferências push por cartão, o que aumenta o total reportado, mas reduz a rastreabilidade em relação aos fundamentos das transferências de crédito instantâneas. Outras estimativas oscilam na direção oposta, contabilizando apenas taxas de transação e deixando de fora serviços de plataforma e conformidade conectados ao esquema, e a Mordor Intelligence contabiliza essas receitas habilitadoras apenas quando estão diretamente vinculadas aos fluxos de transferência de crédito instantâneo SEPA que são compensados em segundos.
Comparação de referência
| Fonte | Tamanho de Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 7,96 bilhões de USD (2026) | |
| Instituto de Pesquisa do Setor A | 7,44 bilhões de USD (2024) | Utiliza um ano-base anterior e normalmente aplica uma construção baseada apenas em taxas de transação, o que pode deixar de captar receitas de serviços de plataforma e conformidade que crescem com implementações impulsionadas por mandatos. |
| Jornal Setorial B | 10,80 bilhões de USD (2026) | Parece ampliar o escopo para incluir transferências eletrônicas quase instantâneas além das transferências de crédito instantâneas baseadas em esquema, e pode aplicar suposições de taxas médias mais altas sem verificar cruzadamente a compressão de preços decorrente da regulamentação e da concorrência. |
Entre os três valores, a diferença é explicada principalmente pelo que cada fonte considera como receita de tempo real e como os serviços habilitadores são tratados. Ao manter a unidade de análise vinculada aos trilhos de compensação instantânea e, em seguida, testar taxas e adoção em relação a marcos de participação e regulamentação, nossa estimativa permanece mais fácil de reconciliar e de atualizar quando novos dados chegam.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado europeu de pagamentos em tempo real em 2026?
O tamanho do mercado europeu de pagamentos em tempo real é de USD 7,96 bilhões em 2026 e está previsto para atingir USD 13,1 bilhões até 2031 a uma CAGR de 10,46%.
Qual segmento está crescendo mais rapidamente?
As transações P2B/C2B representam o tipo de pagamento de crescimento mais rápido, avançando a uma CAGR de 13,59% até 2031, à medida que os comerciantes migram das tarifas baseadas em cartões.
Por que a Polônia é considerada um país de alto crescimento?
A Polônia registra uma CAGR de 15,92% devido ao crescimento de transações de 20,2% do BLIK e à base de usuários em expansão do Express Elixir, apoiados pela migração proativa para ISO 20022 e pelo financiamento governamental para a economia digital.
Quais são os principais desafios para a adoção de pagamentos instantâneos?
A fragmentação da infraestrutura entre TIPS, RT1 e esquemas domésticos e o crescente crescimento de fraudes de Pagamento por Impulso Autorizado são as principais restrições, reduzindo em uma estimativa de 3,9 pontos percentuais a CAGR projetada.
Como os bancos estão monetizando as APIs de open banking sob a PSD3?
A PSD3 e a SPAA introduzem modelos de remuneração que permitem aos bancos cobrar por serviços de dados premium, como os Pagamentos Recorrentes Dinâmicos, transformando os investimentos em conformidade em novos fluxos de receita.
O euro digital irá perturbar os fornecedores de pagamentos instantâneos existentes?
Os fornecedores antecipam que o euro digital poderá impulsionar volumes ao incorporar dinheiro do banco central em carteiras de varejo; as empresas com arquiteturas ágeis e centradas em API estão melhor posicionadas para integrar rapidamente o novo instrumento.
Página atualizada pela última vez em:



