
Größe und Marktanteil des indischen Marktes für Echtzeitzahlungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
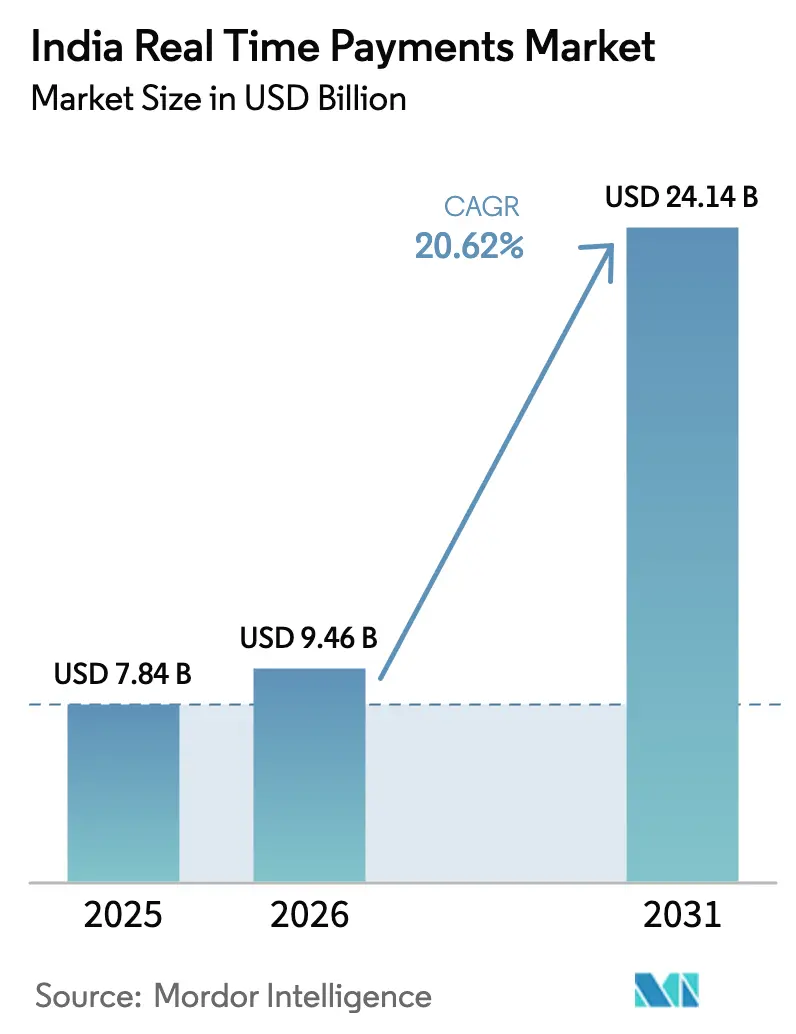
| Marktgröße im Basisjahr (2025) | 7.84 Milliarden US-Dollar |
| Marktgröße (2026) | 9.46 Milliarden US-Dollar |
| Marktgröße (2031) | 24.14 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 20.62 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Marktes für Echtzeitzahlungen von Mordor Intelligence
Die Marktgröße des indischen Marktes für Echtzeitzahlungen wurde im Jahr 2025 auf USD 7,84 Milliarden geschätzt und soll von USD 9,46 Milliarden im Jahr 2026 auf USD 24,14 Milliarden bis 2031 wachsen, bei einer CAGR von 20,62 % während des Prognosezeitraums (2026–2031). Die außergewöhnliche Transaktionsgeschwindigkeit auf der Unified Payments Interface (UPI)-Plattform, unterstützende staatliche Anreize und eine rasche Händlergewinnung gestalten die Wettbewerbsordnung weiterhin grundlegend um. Interoperable Innovationen wie UPI-123PAY und die jüngste Verknüpfung von RuPay-Kreditkarten mit UPI haben die adressierbare Nachfrage über Gerätekategorien und Einkommenssegmente hinweg erweitert. Das Ziel der National Payments Corporation of India (NPCI), täglich 1 Milliarde UPI-Transaktionen abzuwickeln – bereits über den globalen Volumina von Visa –, unterstreicht den strukturellen Wandel weg von Kartensystemen hin zu sofortigen Konto-zu-Konto-Zahlungen.[1]Presseinfobüro der indischen Regierung, "Die Regierung verlängert das Anreizprogramm für UPI-Transaktionen mit niedrigem Wert," pib.gov.in Die zunehmende Rivalität unter Zahlungsdienstleistern (PSPs) zeigt sich in aggressiven Cashback-Programmen, allgegenwärtigen QR-Code-Einführungen und einem eskalierenden Wettlauf darum, Kredit-, Versicherungs- und Vermögensprodukte in alltägliche Zahlungsabläufe einzubetten, was die Umsatzmöglichkeiten für Ökosystemteilnehmer weiter ausweitet.
Wesentliche Erkenntnisse des Berichts
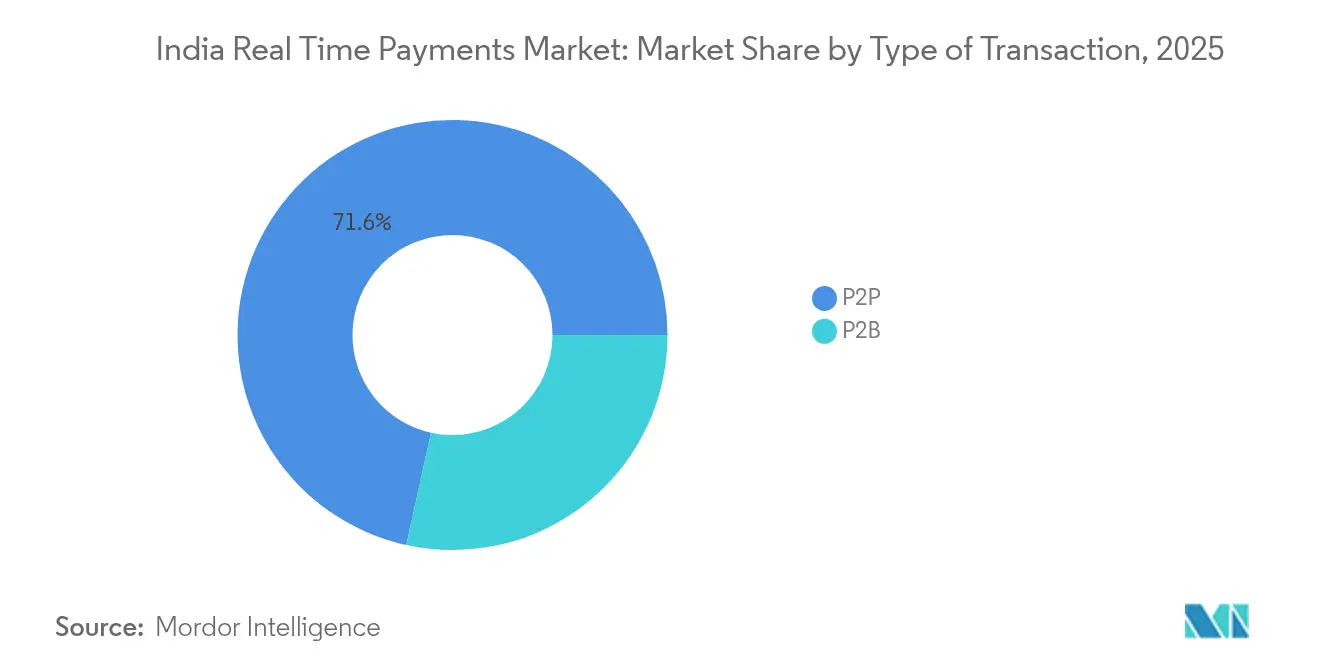
- Nach Transaktionstyp führten Peer-to-Peer (P2P)-Überweisungen mit einem Marktanteil von 71,55 % am indischen Markt für Echtzeitzahlungen im Jahr 2025, während Peer-to-Business (P2B)-Transaktionen bis 2031 die schnellste CAGR von 23,85 % verzeichnen dürften.
- Nach Komponente entfielen Plattform-/Lösungsangebote auf 63,20 % der Marktgröße des indischen Marktes für Echtzeitzahlungen im Jahr 2025, während Mehrwertdienstleistungen voraussichtlich mit einer CAGR von 28,05 % wachsen werden.
- Nach Bereitstellungsmodus dominierten Cloud-Implementierungen mit einem Anteil von 77,90 % an der Marktgröße des indischen Marktes für Echtzeitzahlungen im Jahr 2025 und bleiben zentral für die Skalierung von Spitzen der täglichen Volumina; On-Premise-Lösungen verzeichnen die höchste prognostizierte CAGR von 21,7 % bis 2031.
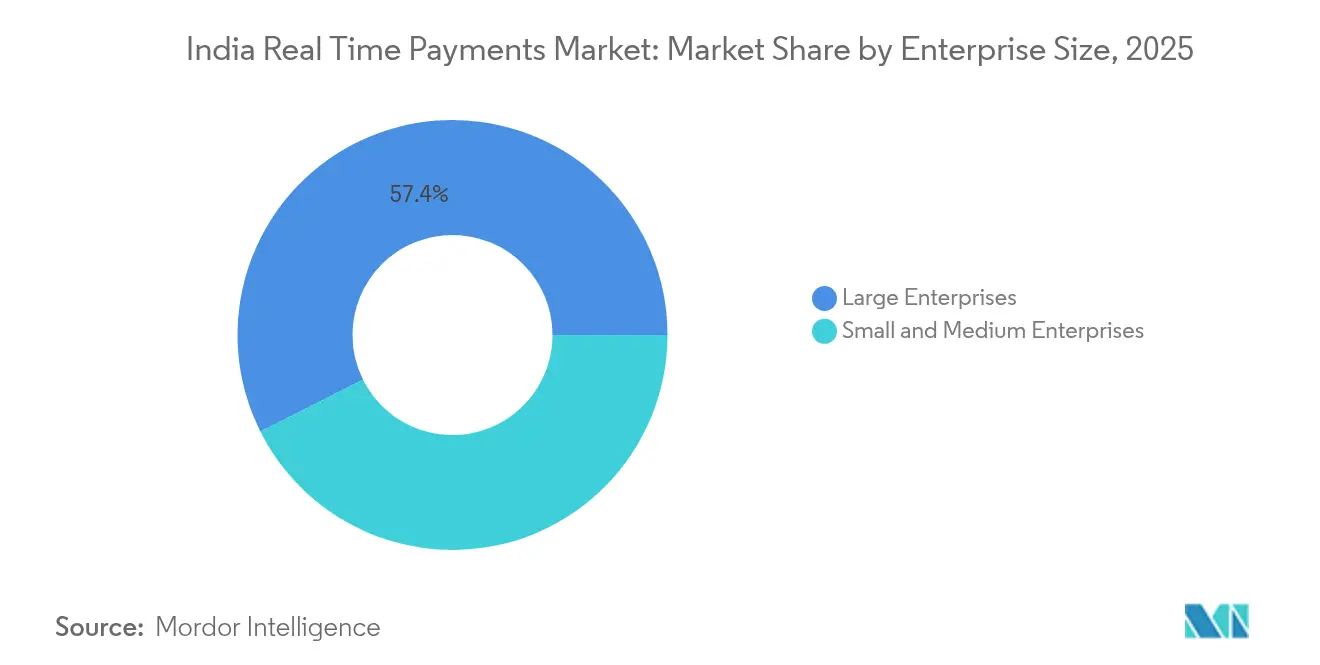
- Nach Unternehmensgröße behielten Großunternehmen im Jahr 2025 einen Umsatzanteil von 57,40 %, doch kleine und mittlere Unternehmen (KMU) beschleunigen mit einer CAGR von 25,5 % aufgrund von Null-Händler-Rabattsatz-Richtlinien.
- Nach Endnutzerbranche entfiel der Einzelhandel & E-Commerce auf 32,10 % des Umsatzes im Jahr 2025, während die staatliche und öffentliche Branche voraussichtlich mit einer CAGR von 27,75 % bis 2031 wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke in den indischen Markt für Echtzeitzahlungen
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der UPI-Akzeptanz getrieben durch NPCI-Anreize und Händler-Cashbacks | +4.2% | National, mit stärkerem Einfluss in Städten der zweiten und dritten Kategorie | Mittelfristig (2–4 Jahre) |
| Staatlich vorgeschriebene Interoperabilität über UPI-123PAY | +3.8% | National, mit Fokus auf ländliche und halbstädtische Gebiete | Langfristig (≥ 4 Jahre) |
| Nachfrage nach sofortiger Abrechnung von Plattformen der Gig-Wirtschaft treibt den Markt | +2.9% | Urbane Zentren, Ausweitung auf Städte der zweiten Kategorie | Kurzfristig (≤ 2 Jahre) |
| Wachstum der QR-basierten Offline-Zahlungen in Städten der dritten und vierten Kategorie treibt den Markt | +3.5% | Städte der dritten und vierten Kategorie sowie ländliche Gebiete | Mittelfristig (2–4 Jahre) |
| RuPay-Kreditkartenverknüpfung auf UPI steigert den Transaktionswert | +2.1% | Urbane und halbstädtische Gebiete | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der UPI-Akzeptanz getrieben durch NPCI-Anreize und Händler-Cashbacks
Durch das staatliche Anreizprogramm mit einem INR 1.500 Crore-Pool für das Geschäftsjahr 2024–25 finanzierte Cashback-Programme haben die Transaktionszahlen in kleineren Städten auf neue Höchststände getrieben, wobei 80 % der neuen UPI-Nutzer außerhalb von Metropolen entstehen. Die Subvention für Transaktionen unter INR 2.000 erhält einen Null-Händler-Rabattsatz aufrecht, der Kirana-Läden und Straßenhändler motiviert, QR-Codes gut sichtbar anzubringen, und einen Netzwerkeffekt-Schwungrad schafft, da der Komfort für Verbraucher steigt. Die P2B-Volumina sind infolgedessen schneller gewachsen als die P2P-Volumina, und PSPs haben die Kundengewinnungskosten gesenkt, indem sie erweiterte Händlerpräsenzen genutzt haben. NPCI meldet einen Anstieg von 126 % bei aktiven QR-Codes in der zweiten Hälfte des Jahres 2024, der die physische Infrastruktur für allgegenwärtige Schnellreaktionszahlungen bereitstellt.
Staatlich vorgeschriebene Interoperabilität über UPI-123PAY
UPI-123PAY ermöglicht es Indiens 400 Millionen Nutzern von Einfachtelefonen, Echtzeitzahlungen über Mehrfrequenzwahl (DTMF)-Eingaben einzuleiten und schließt damit die Gerätekluft, die die digitale Teilhabe in ländlichen Gebieten eingeschränkt hatte. Die monatlichen Volumina haben Anfang 2025 bereits 10 Millionen Transaktionen überschritten, konzentriert in Bundesstaaten mit einer Smartphone-Durchdringungsrate unter 40 %. Telekommunikationsallianzen mit BSNL und Airtel gewährleisten eine unterbrechungsfreie USSD-Nachrichtenübermittlung, während die gemeinsame Bibliothek von NPCI eine netzwerkübergreifende Weiterleitung ermöglicht und so eine Anbieterbindung verhindert und eine konsistente Nutzererfahrung unabhängig von der PSP-Marke gewährleistet.
Nachfrage nach sofortiger Abrechnung von Plattformen der Gig-Wirtschaft treibt den Markt
Plattformen für Essenslieferungen und Fahrdienste sind auf UPI-Auszahlungen umgestiegen, um Abrechnungszyklen von wöchentlichen Stapeln auf Echtzeit zu verkürzen, den Betriebskapitalbedarf um bis zu 20 % zu senken und die Bindungsmetriken für Fahrer zu verbessern. Mehr als 85 % der Gig-Worker auf führenden Apps fordern Einnahmen über sofortige Überweisungsschienen an, und eingebettete Mikrokreditprodukte, die auf diesen Strömen aufgebaut werden, eröffnen neue Einnahmequellen für PSPs.[2]Reserve Bank of India, "Zahlungs- und Abrechnungssysteme in Indien: Vision 2025," rbi.org.in
Wachstum der QR-basierten Offline-Zahlungen in Städten der dritten und vierten Kategorie
Die QR-Akzeptanz in Kleinstädten wächst 175 % schneller als in Metropolen, da das Fehlen von Kosten für Point-of-Sale-Hardware die letzte Hürde für Händler beseitigt, die keine herkömmlichen Terminals mieten möchten.[3]National Payments Corporation of India, "UPI-Produktstatistiken," npci.org.in Von der Reserve Bank of India unterstützte Pilotprojekte, die Schallwellentoken und Stapel-Upload-Funktionen nutzen, ermöglichen die Abwicklung von Transaktionen selbst bei lückenhafter Datennetzabdeckung und erweitern den Nutzen von QR für Händler auf Agrarmärkten und ländliche Versorgungsläden.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzwerklatenz im ländlichen Raum beeinträchtigt die Transaktionserfolgsraten | -2.8% | Ländliche und abgelegene Gebiete | Mittelfristig (2–4 Jahre) |
| Betrug über UPI-Sammelanfragen und Screen-Scraping-Apps hemmt den Markt | -1.9% | National, mit stärkerem Einfluss in städtischen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Interbankenentgelt-Streitigkeiten schränken die Monetarisierung von PSPs ein | -1.4% | National, alle Zahlungsdienstleister betreffend | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzwerklatenz im ländlichen Raum beeinträchtigt die Transaktionserfolgsraten
Die Fehlerquoten in der Spitzensaison überschreiten in Dörfern, in denen die 4G-Abdeckung noch inkonsistent ist, 15 %, verglichen mit 2–3 % in Metropolen. Der Ausbau des Glasfasernetzes von BharatNet, der derzeit zu 60 % abgeschlossen ist, verspricht letztendlich Abhilfe, doch latenzsensitive Sektoren wie Agrarzahlungen verzeichnen weiterhin Timeout-Fehler. PSPs testen Edge-Computing-Zwischenspeicher, die Transaktionen für eine spätere Synchronisierung in die Warteschlange stellen, obwohl das anfängliche Kapital für den transaktionsarmen ländlichen Verkehr erheblich ist.
Betrug über UPI-Sammelanfragen und Screen-Scraping-Apps hemmt den Markt
UPI-Betrugsverluste stiegen im Geschäftsjahr 25 um 85 % im Jahresvergleich auf INR 485 Crore und untergraben das Vertrauen erstmaliger Nutzer. Ab Juni 2025 verpflichtet NPCI Zahler-Apps dazu, den beim Bankkonto registrierten Begünstigtennamen vor der Überweisungsbestätigung anzuzeigen. Gleichzeitig bietet das Central Payments Fraud Information Registry der Reserve Bank of India Echtzeit-Vorfallsmeldungen an PSPs, die eine regelbasierte Unterbindung verdächtiger Mule-Konten innerhalb von Sekunden nach einer Meldung ermöglichen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transaktionstyp: P2B-Segment treibt den kommerziellen Wandel voran
P2B machte im Januar 2025 28,45 % des gesamten UPI-Volumens aus und entwickelt sich mit einer CAGR von 23,85 % rasant. Die Marktgröße des indischen Marktes für Echtzeitzahlungen im Bereich P2B-Zahlungen ist auf dem Weg, schneller zu wachsen als überweisungsorientierte P2P-Ströme, was neue Verbrauchergewohnheiten widerspiegelt, wie das Bezahlen von öffentlichen Verkehrsmitteln, Straßenessen und Versorgungsleistungen mit einem einzigen Scan. Der durchschnittliche P2B-Transaktionswert liegt bei INR 1.471 und bestätigt eine tiefere Durchdringung in Mikrotransaktionen. Die Integration der RuPay-Kreditkarte wird dem P2B-Ausgabenbereich revolvierende Kreditflexibilität hinzufügen und gleichzeitig eine sofortige Bestätigung gewährleisten.
P2P behält dennoch mit 71,55 % einen dominanten Anteil an den Transaktionen im Jahr 2025 und verdeutlicht etablierte Anwendungsfälle wie Gehaltsvorschüsse, Miete und Familienunterstützung. Transkontinentale Überweisungen, die durch UPI-Verbindungen mit Nepal und Singapur ermöglicht werden, sollen die grundlegende P2P-Relevanz aufrechterhalten, auch wenn sich die Wachstumsrate des Segments normalisiert. Ländliche netzunabhängige Haushalte sind auf P2P angewiesen, um Ernteerträge schnell zu bewegen, was den Auftrag zur sozialen Inklusion unterstreicht, der in den indischen Markt für Echtzeitzahlungen eingebaut ist.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Komponente: Dienstleistungssegment profitiert von der Plattformreife
Die Dienstleistungsebene, die voraussichtlich mit einer CAGR von 28,05 % steigen wird, umfasst nun Betrugsanalysen, einheitliche Abstimmung und Kredit-APIs. PSPs wie Razorpay haben im Geschäftsjahr 24 40 neue Dienstleistungslinien eingeführt und verdeutlicht, wie das Null-Händler-Rabattsatz-Umfeld Anbieter in der Wertschöpfungspyramide nach oben drängt. Der indische Markt für Echtzeitzahlungen profitiert von KI-gesteuerten Risikomodellen, die Transaktionen innerhalb von Millisekunden bewerten und verdächtige Ströme vor der Abrechnung drosseln können.
Plattform-/Lösungserlöse tragen im Jahr 2025 noch immer 63,20 % zur Basis bei und bleiben das Einstiegstor für die Gewinnung neu digitaler Händler. Modulare SDKs und Low-Code-Integrationskits verkürzen die Markteinführungszeit für Einzelhändler und schaffen einen Trichter von grundlegenden Akzeptanzwerkzeugen bis hin zu Premium-SaaS-Abonnements. Dieser Stapeleffekt ist zentral für die langfristige Monetarisierung innerhalb der Branche für Echtzeitzahlungen in Indien.
Nach Bereitstellungsmodus: Cloud-Infrastruktur dominiert die Skalierbarkeitsanforderungen
Mit einem Anteil von 77,90 % im Jahr 2025 unterstützen Cloud-Umgebungen tägliche Spitzen, die häufig 600 Millionen Transaktionen überschreiten. Öffentliche Cloud-Anbieter haben Indien-spezifische Regionen eröffnet, um den Datenlokalisierungsnormen der Reserve Bank of India zu entsprechen, und ermutigen Banken, Middleware-Workloads zu migrieren. Während der Festivalzeiten verhindert die Elastizität der automatischen Skalierungscluster Ausfälle, die andernfalls auf festen On-Premise-Servern auftreten würden, und schützt den Ruf des indischen Marktes für Echtzeitzahlungen.
On-Premise-Bereitstellungen wachsen mit einer CAGR von 21,7 %, angetrieben von öffentlichen Sektor-Banken und Energieversorgungsunternehmen, die Bürgerdaten in staatlichen Einrichtungen halten müssen. Hybride Architekturen nutzen Cloud-Bursting für rechenintensive Betrugserkennung, während personenbezogene Daten auf privaten Racks gehalten werden, und kombinieren so Compliance mit Kosteneffizienz.
Nach Unternehmensgröße: KMU treiben die Demokratisierung digitaler Zahlungen voran
KMU verarbeiten heute monatlich mehr als 200 digitale Transaktionen gegenüber weniger als 50 im Jahr 2020. Ihre CAGR von 25,5 % spiegelt einen Verhaltensrelaunch wider, da Kunden von Bargeld zu Scan-und-Zahlen für Lebensmittel und Dienstleistungen wechseln. Staatliche Schulungslager und gebührenfreie QR-Kits senken die Einstiegshürden und machen den indischen Markt für Echtzeitzahlungen zu einem zentralen Element der Formalisierung von Kleinstunternehmen.
Großunternehmen halten im Jahr 2025 weiterhin 57,40 % des Wertes aufgrund von hochpreisigen Strom-, Telekommunikations- und E-Commerce-Zahlungen. Sie nutzen fortschrittliche Dashboards, die Tausende von Unter-Händler-Konten in Echtzeit abstimmen und Treasury-Operationen sowie Liquiditätsprognosen optimieren. Die zunehmende Verfügbarkeit dieser Dashboards für mittelgroße Unternehmen wird die Wettbewerbsfähigkeit über alle Stufen des indischen Marktes für Echtzeitzahlungen hinweg weiter angleichen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endnutzerbranche: Staatlicher Sektor entwickelt sich zum Wachstumsführer
Reformen der digitalen öffentlichen Finanzen treiben eine CAGR von 27,75 % bei staatlicher Nutzung voran. Die Echtzeitabwicklung von Steuern, Bußgeldern und Wohlfahrtsüberweisungen reduziert Verluste und verbessert Prüfpfade, was Indien als Vorreiter bei der Übernahme von Finanztechnologie im öffentlichen Sektor positioniert. Intelligente Zählerprogramme in Stromverteilungsunternehmen nutzen nun standardmäßig sofortige UPI-Zahlungslinks und festigen damit die Volumina des öffentlichen Sektors im indischen Markt für Echtzeitzahlungen.
Einzelhandel & E-Commerce hält den größten Anteil von 32,10 % der Ausgaben im Jahr 2025. Nahtlose Checkout-Abläufe und kontextbezogener eingebetteter Kredit zum Zeitpunkt des Kaufs halten die Dynamik aufrecht, während BFSI weiterhin programmierbares Zahlungs-Messaging in Kernbankensysteme integriert. Gesundheitswesen, Bildung und Verkehrskorridore wie die Stadtbahn stehen als nächstes in der Reihe, Echtzeit-Zahlungsauslöser einzubetten und die Branchenoberfläche zu erweitern.
Geografische Analyse
Metropolregionen – Mumbai, Delhi, Bengaluru und Chennai – generierten im Jahr 2025 44,20 % des gesamten Transaktionswerts, doch ihre Dominanz nimmt ab, da Städte der zweiten und dritten Kategorie den Großteil der neuen Kundenanmeldungen ausmachen. Der indische Markt für Echtzeitzahlungen schwenkt daher von der Wertkonzentration in Metropolen hin zur Volumensführerschaft in kleineren Städten, wo die QR-Dichte in dichten Gewerbegebieten 1.000 pro Quadratkilometer überschritten hat. Initiativen auf Bundesstaatsebene haben den Rollout beschleunigt; Karnataka und Tamil Nadu fördern kommunale Steuerrabatte für Händler, die digitale Inkasso-Lösungen einsetzen, und erhöhen so die Durchdringung weiter.
Ländliche Bezirke verzeichneten einen Sprung auf 65 % digitale Zahlungsdurchdringung von weniger als 20 % im Jahr 2020. Pilotprojekte der Reserve Bank of India, die Offline-UPI über Schallwellentoken und Nahfeldkommunikation ermöglichen, haben den Handel in netzwerkarmen Zonen erschlossen. Nördliche Bundesstaaten – Uttar Pradesh, Bihar, Rajasthan – weisen das höchste latente Potenzial auf, wobei die Agrarproduktbeschaffung auf eine Gutschrift auf dasselbe Tages-Wallet zusteuert. Die dem indischen Markt für Echtzeitzahlungen zugeschriebene Marktgröße in diesen Regionen soll sich rasch ausweiten, sobald die Glasfaser-Rückanbindung unter BharatNet nahezu vollständig erreicht ist.
Grenzüberschreitende Erweiterungen ermöglichen es indischen Touristen nun, UPI-Codes in Nepal, Bhutan und Singapur zu scannen, was die Fremdwährungszuflüsse für inländische PSPs erweitert. Solche Verbindungen bringen neue Abrechnungskomplexitäten mit sich, festigen aber Indiens Ambition, das heimische Protokoll zu exportieren. Divergierende regionale Präferenzen bestehen weiterhin; südliche Verbraucher bevorzugen Wallet-Overlays, während nördliche Nutzer direkte Bankzahlungen bevorzugen. PSPs passen daher Schnittstellen-Umgangssprache, Abrechnungsfenster und Werbestrukturen an lokale Erwartungen an – ein Merkmal geografischer Granularität im indischen Markt für Echtzeitzahlungen.
Regulatorisches Umfeld
Die Reserve Bank of India (RBI) und die National Payments Corporation of India (NPCI) verankern die Governance für inländische Echtzeit-Zahlungssysteme wie UPI und IMPS, wobei die Compliance-Anforderungen Authentifizierung, wiederkehrende Zahlungen und operative Resilienz umfassen. Im April 2026 erließ die RBI das Digital Payments, E-mandate Framework, 2026, das die Anforderungen an wiederkehrende Zahlungen über Karten, PPIs und UPI hinweg in einem einheitlichen Rahmenwerk zusammenfasst, das beeinflusst, wie Händler, Aggregatoren und PSPs Abonnementabrechnungen und Dauerauftragsinstruktionen gestalten.
Die RBI formalisierte zudem Authentifizierungskontrollen durch die Authentication mechanisms for digital payment transactions Directions, 2025, mit verpflichtender Einhaltung ab April 2026, wodurch die Basisanforderungen an die Sicherheit inländischer digitaler Transaktionen über die traditionellen OTP-Muster hinaus verschärft werden. Auf Seiten des Systembetreibers verfeinerte die NPCI im Geschäftsjahr 2025-26 weiterhin die Betriebskontrollen für UPI, einschließlich der Trennung von Abwicklungszyklen für Autorisierungs- und Streitfall-Transaktionen, sowie zirkularbasierte Verbesserungen wie höhere Limits für bestimmte Kategorien und Unterstützung für alternative Authentifizierungsmethoden. Ergänzend zu den Zahlungsvorschriften veröffentlichte das Bureau of Indian Standards die IS 19598:2026 zu freiwilligen Selbstregulierungsprinzipien im E-Commerce, die Verbraucherschutzpraktiken (von Offenlegungen vor der Transaktion bis zur Bearbeitung von Beschwerden nach der Transaktion) an digitale Handelsabläufe anpassen, die zunehmend über Echtzeitzahlungen monetarisiert werden.
Wertschöpfungskettenanalyse
Im Bereich der Echtzeitzahlungen in Indien reguliert die RBI Zahlungs- und Abwicklungssysteme, während die NPCI UPI als technischen Switch und Abwicklungsebene betreibt. Teilnehmerbanken bilden den Kern: Emittentenbanken führen Konten und authentifizieren Nutzer, während PSP-/Akquisitionsbanken Anfragen weiterleiten und die Händlerabwicklung verwalten. Drittanbieter-Applikationsanbieter (TPAPs) wie PhonePe und Google Pay stellen die Nutzeroberfläche und die Akzeptanzabläufe für Händler bereit.
Um diesen Kern herum verbinden Zahlungsgateways und Orchestrierungsebenen (zum Beispiel Razorpay, Cashfree, Juspay, BillDesk) Händler mit den UPI-Zahlungssystemen, bieten tokenisierungsähnliche Abstraktionen (QR- und Intent-Abläufe) und fügen Abgleich, Streitfallmanagement und Risikotools hinzu. Vorgelagerte Ermöglicher umfassen Identitäts- und Authentifizierungsinfrastruktur (UPI-PIN, biometrische On-Device-Authentifizierung) sowie Telekommunikationskonnektivität für Einsatzfälle mit einfachen Mobiltelefonen und geringer Datenverfügbarkeit (UPI-123PAY/USSD), zusammen mit Cloud- und Dateninfrastruktur, die von Banken und Intermediären gemäß den RBI-Lokalisierungsanforderungen genutzt wird. Nachgelagert treiben Händler, Marktplätze, Versorgungsunternehmen und Regierungsbehörden Akzeptanz- und wiederkehrende Einzugsfälle voran, während wertschöpfende Dienstleistungen auf Basis hoher Transaktionsvolumen und niedriger Gebühren durch Betrugsanalytik, Kreditüberlagerungen und Treasury-Dashboards monetarisiert werden. Betriebliche Engpässe konzentrieren sich weiterhin auf Netzwerkzuverlässigkeit und Betrugsvektoren (zum Beispiel Collect-Request-Betrug), was Investitionen in Echtzeit-Risikobewertung und strengere Authentifizierung anregt; grenzüberschreitende Erweiterungen und Partnerschaften (wie NPCI und HSBC India für Echtzeit-FX-Abwicklungs-APIs, angekündigt im Juli 2026) fügen der Kette neue Knotenpunkte hinzu, einschließlich FX-/Abwicklungspartner und internationaler Händlerakzeptanznetzwerke.
Wettbewerbslandschaft
PhonePes Marktanteil von 48 % resultiert aus einem zweiseitigen Händler- und Verbrauchergewinnungsfeldzug, bei dem mehr als 15 Millionen QR-Aufkleber landesweit verteilt und Versicherungs- sowie Investitionsoptionen in die Super-App eingebettet werden. Der 37-%-Anteil von Google Pay profitiert von der Android-Vorinstallation, der Sprachsuchintegration und einer gamifizierten Belohnungsmaschine. NPCI hat die Durchsetzung seiner 30-%-Marktanteilsobergrenze bis Dezember 2026 verschoben, was es beiden Marktteilnehmern ermöglicht, Skaleneffekte zu konsolidieren, bevor sie Boden an Herausforderer abgeben müssen.
Die strategische Differenzierung hat sich hin zu KI-Risikobewertung, konversationsbasierten Schnittstellen und kontextbezogenem Kredit verlagert. Amazon Pay leitet Bestellungsdaten aus seinem Marktplatz in eine proprietäre Entscheidungsmaschine, die beim Checkout Mikrokredite anbietet und so seine Präsenz über Handel und Finanzen hinweg stärkt. Unterdessen positionieren sich Razorpay und Juspay als Infrastrukturspezialisten, die APIs für Banken und aufkommende Finanztechnologieunternehmen als Weißmarke anbieten. Diese Partnerschaften beschleunigen die Verbreitung eingebetteter Finanzlösungen, ohne dass jeder PSP einen vollständigen Technologiestack aufbauen muss.
Die Null-Händler-Rabattsatz-Wirtschaft komprimiert traditionelle Gebühreneinnahmen, so dass Akteure durch abonnementbasierte Abstimmungs-Dashboards, Premium-APIs und den Querverkauf von Anlageprodukten monetarisieren. Die Einstiegshürden bleiben erheblich angesichts der Liquiditätsunterstützung, Cyberrisiko-Verteidigungen und Compliance-Budgets, die für den Betrieb bei täglich über 600 Millionen Transaktionen erforderlich sind. Dennoch nutzen Nischen-Neueinsteiger Lücken im Gesundheitswesen, Bildung und öffentlichen Versorgungsleistungen, wo fachliche Tiefe Skalierungsdefizite ausgleichen kann. Insgesamt zeigt die Branche für Echtzeitzahlungen in Indien einen klassischen duopolistischen Kern mit einem Ring spezialisierter angrenzender Bereiche.
Marktführer der Branche für Echtzeitzahlungen in Indien
PhonePe Private Limited
Google LLC (Alphabet Inc.)
NPCI (National Payments Corporation of India)
Paytm Payments Bank Ltd
PayPal Payments Private Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Der auffälligste Freiraum liegt in der Monetarisierung und Nachhaltigkeit des Ökosystems unter der Null-MDR-Ökonomie, insbesondere für hochwertige Händlerzahlungen und für Banken, die Infrastruktur- und Betrugsverlustkosten tragen. Ein im Juli 2026 gemeldeter Regierungsvorschlag zur Wiedereinführung einer MDR von bis zu 0,5 % auf UPI-Transaktionen über INR 2.000 für große Händler (unter Schutz kleinerer Händler unterhalb einer Umsatzschwelle) bietet PSPs, Gateways und Banken einen konkreten Weg, um Resilienz-Upgrades zu finanzieren und kostenpflichtige Dienstleistungen wie Streitfallautomatisierung, Abgleich und Betrugsanalytik auszubauen.
Eine weitere Chance liegt in der Skalierung sichererer, reibungsärmerer Authentifizierung und der Erweiterung adressierbarer Akzeptanzkontexte. Die NPCI meldete im Juni 2026 biometrische UPI-Transaktionen von über 611 Millionen, die PIN-freie Abläufe unterstützen, welche die Konversion in hochfrequenten, aufmerksamkeitsarmen Zahlungsmomenten verbessern und die Abhängigkeit von kompromittierten Anmeldedaten reduzieren können. Die grenzüberschreitende Nutzung eröffnet zudem neue Volumen- und Gebührenpools im Zusammenhang mit internationaler Händlerakzeptanz und Abwicklungstools, wobei UPI in mehreren Ländern betrieben wird und die im Juli 2026 gestartete NPCI-HSBC India Echtzeit-FX-Abwicklungsinitiative die Nachfrage nach transparenter FX-Preisgestaltung, schnellerer Abwicklung und compliance-gerechter Berichterstattung für Reise- und grenzüberschreitenden Handel unterstreicht. Schließlich erweitern Bargeld-zu-Digital-Zugänge wie die von RBI und NPCI im August 2024 eingeführte Funktion UPI Interoperable Cash Deposit (UPI-ICD) das bankgeführte Cash-Management und filiallose Einzahlungsszenarien, wodurch Banken und ATM-/Cash-Recycler-Netzwerke zusätzliche Dienstleistungen an Echtzeitzahlungsidentitäten anknüpfen können.
Aktuelle Branchenentwicklungen
- Juli 2026: NPCI und HSBC India gaben eine Partnerschaft bekannt, um die Echtzeit-Devisenabwicklung für grenzüberschreitende UPI-Zahlungen durch direkte API-Integration zu ermöglichen. Dieser Schritt unterstützt die grenzüberschreitende Wertschöpfungskette durch verbesserte Preistransparenz und Abwicklungssicherheit für internationale UPI-Anwendungsfälle.
- April 2025: Juspay sammelte 60 Millionen USD in einer von Kedaara Capital geführten Series-D-Finanzierungsrunde ein, um seine regelbasierten Betrugsbekämpfungsmodule auszubauen. Das Kapital unterstützt den skalierten Einsatz von Risiko- und Compliance-Ebenen, die Banken und Fintechs zum Schutz hochvolumiger UPI-Ströme nutzen.
- August 2024: RBI und NPCI führten die Funktion UPI Interoperable Cash Deposit (UPI-ICD) auf dem Global Fintech Fest 2024 ein, die kartenlose Bareinzahlungen an Cash-Recycler-Automaten mittels UPI ermöglicht. Dies erweitert die Bargeld-zu-Digital-Zugänge und schafft neue Integrationsmöglichkeiten für Banken und ATM-Netzwerkbetreiber rund um UPI-Identitäten.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert der Echtzeitzahlungstransaktionen in Indien, die Gelder von einem Konto auf ein anderes mit nahezu sofortiger Bestätigung auf 24x7-Zahlungssystemen bewegen, zum Beispiel UPI und IMPS. Wir betrachten den Markt als das monetarisierte Ökosystem, das mit diesen Flüssen verbunden ist.
Geltungsbereichsausschlüsse: Wir zählen keine Wallet-Aufladungen, kartenbasierte Instant-Programme, Krypto-Zahlungssysteme, zeitversetzte Nettoabwicklungschargen oder grenzüberschreitende Echtzeitkorridore.
Übersicht der Segmentierung
- Nach Transaktionstyp
- Peer-to-Peer (P2P)
- Peer-to-Business (P2B)
- Nach Komponente
- Plattform / Lösung
- Dienstleistungen
- Nach Bereitstellungsmodus
- Cloud
- On-Premise
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und Mittlere Unternehmen
- Nach Endnutzerbranche
- Einzelhandel und E-Commerce
- BFSI
- Versorgungsunternehmen und Telekommunikation
- Gesundheitswesen
- Staatlicher und öffentlicher Sektor
- Weitere Endnutzerbranchen
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Deskarbeit beginnt mit dem Aufbau der Zahlungssysteme und des Nutzungskontexts, wobei wir uns auf öffentliche Daten stützen, die leicht überprüft und aktualisiert werden können. Zu den genutzten Quellen gehören von der Reserve Bank of India veröffentlichte Zahlungs- und Abwicklungsstatistiken, Betriebs- und Produktaktualisierungen der NPCI, Veröffentlichungen des Finanzministeriums und verwandte Digital-India-Publikationen sowie Indikatoren zur Telekommunikations- und Internetadoption aus staatlichen Datensätzen wie MeitY und TRAI.
Danach kartieren wir, wie sich der Wert durch das System bewegt, indem wir Geschäftsberichte und Investorenpräsentationen von Banken, Offenlegungen regulierter Unternehmen und seriöse Wirtschaftspresse-Berichterstattung zu Preisgestaltung, Anreizen und Regelwerksänderungen prüfen. Parallel dazu nutzen wir kostenpflichtige Abonnements ausschließlich für Unternehmensfinanzinformationen, Nachrichten und Finanzdaten sowie Patentrecherchen, was hilft, Zeitlinien und Investitionsmuster gegenzuprüfen. Die hier genannten Desk-Quellen sind exemplarisch, und viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls verwendet, um Daten zu erheben, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um rohe Nutzungssignale in ein praktisches Marktwertmodell umzuwandeln. Wir sprachen mit Personen, die Zahlungsprodukte, Betrieb, Risiko und Technologie in Banken und Teilnehmern des Zahlungsökosystems verwalten. Wir testeten unsere Annahmen zudem mit Fachexperten, die Regelwerksänderungen von UPI und IMPS, MDR-ähnliches Preisverhalten und Händlerakzeptanzmuster in den wichtigsten indischen Regionen verfolgen, damit Lücken aus den Desk-Ergebnissen mithilfe betrieblicher Inputs geschlossen werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 36 % | CXOs: 13 % |
| Mid-Tier: 45 % | Funktions-/Bereichsleiter: 31 % |
| Kleinere Akteure: 19 % | Manager: 56 % |
Marktdimensionierung und Prognose
Wir haben den Markt mittels eines Top-Down- und Bottom-Up-Ansatzes dimensioniert, ausgehend von der Aktivität der Zahlungssysteme in Indien und anschließender Eingrenzung auf Echtzeit-Konto-zu-Konto-Flüsse, die den Bestätigungs- und Verfügbarkeitsregeln entsprechen. In der Praxis nutzt der Top-Down-Aufbau veröffentlichte Zahlungssystemstatistiken und Indikatoren auf Systemebene, um den zulässigen Wertpool zu rekonstruieren, der anschließend um bekannte strukturelle Brüche wie Richtlinienänderungen, Anreizverschiebungen und Onboarding-Zyklen angepasst wird.
Um das Modell verlässlich zu halten, verfolgen wir einige Inputs eng und aktualisieren sie häufig, darunter Trends bei Transaktionswert und -volumen von UPI und IMPS, die Mischverschiebung zwischen P2P- und Händlerzahlungen, die Entwicklung der durchschnittlichen Transaktionsgröße, den Anteil der über Banken versus andere Teilnehmer abgewickelten Transaktionen sowie Preis- und Anreizmechanismen, die die Monetarisierung beeinflussen. Wo eine Variable nicht durchgängig offengelegt wird, füllen wir die Lücke mithilfe interviewbasierter Bandbreiten und öffentlicher Proxys und unterziehen das Ergebnis anschließend einem Stresstest, damit es innerhalb realistischer Grenzen bleibt.
Die Prognosen wurden mittels Szenarioanalyse erstellt, unterstützt durch kurzzeitige Trendglättung der wichtigsten Treiber, gefolgt von einer Expertenprüfung der Adoptionsgeschwindigkeit und Preisrichtung. Wir nutzen zudem selektive Bottom-Up-Näherungen als Plausibilitätstest, wie zum Beispiel den stichprobenweise erhobenen Wert pro Transaktion multipliziert mit der Transaktionsanzahl für die wichtigsten Zahlungssysteme sowie Kanalprüfungen zu Monetarisierungsmethoden. Gesamtsummen werden nur angepasst, wenn mehrere Signale auf dieselbe Korrektur hinweisen.
Datenvalidierung und Aktualisierungszyklus
Vor der Finalisierung der Zahlen vergleichen wir die Modellergebnisse mit unabhängigen Signalen, wie Zahlungssystem-Dashboards, Bankenoffenlegungen zur Intensität digitaler Transaktionen und erkennbaren Wendepunkten im Zusammenhang mit Regel- oder Gebührenänderungen. Ausreißer werden in einem zweiten Durchgang überprüft, und wenn ein Ausschlag nicht durch ein dokumentiertes Ereignis erklärt werden kann, überprüfen wir die Annahmen erneut und kontrollieren die Eingabeserien.
Eine mehrstufige interne Überprüfung wird durchgeführt, und gezielte Nachkontakte werden ausgelöst, wenn sich ein Schlüsseltreiber über den erwarteten Bereich hinaus bewegt, wie zum Beispiel abrupte Verschiebungen der Transaktionsgröße oder eine starke Veränderung des Händleranteils. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein finaler Datendurchlauf wird kurz vor der Lieferung abgeschlossen, sodass Kunden die aktuellste Sicht erhalten, die wir unterstützen können.
Vergleich der Marktgröße von Mordor Intelligence für Echtzeitzahlungen in Indien mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Echtzeitzahlungen in Indien stimmen oft nicht überein, da die Abgrenzung der Zählung nicht über alle Studien hinweg konsistent ist. Dasselbe Zahlungssystem kann als Wertfluss, als Umsatzpool oder als breiterer gemischter Zahlungsbereich gefasst werden. Unterschiede ergeben sich auch aus dem für die Währungsumrechnung verwendeten Jahr, der Behandlung von Anreizen und Gebühren sowie der Häufigkeit, mit der das Modell nach größeren Regelwerksänderungen aktualisiert wird.
RBI- und NPCI-Transaktionsstatistiken sowie Mischsignale auf Systemebene wie UPI versus IMPS und P2P- versus Händleranteile sind die Prüfnachweise, die Mordor Intelligence an einen definierten inländischen Konto-zu-Konto-Echtzeitzahlungsbereich binden, statt an breitere Gesamtsummen digitaler Zahlungen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,84 Mrd. USD (2025) | |
| Handelsdaten-Publisher A | 9,61 Mrd. USD (2025) | Verwendet eine breitere Definition, die benachbarte Werte digitaler Sofortzahlungen bündeln kann, wobei die Einbeziehungsregeln für kartenbasierte und wallet-vermittelte Flüsse nicht klar von Konto-zu-Konto-Zahlungssystemen getrennt sind. |
| Branchenbericht B | 7,84 Mrd. USD (2024) | Gibt eine an das Geschäftsjahr angelehnte Basislinie an und berichtet ein abweichendes Basisjahr, und die Methode scheint aggressiv zu projizieren, ohne zu zeigen, wie Annahmen zur Transaktionsgröße und Monetarisierung gegen Zahlungssystemstatistiken validiert werden. |
Die Streuung in der Tabelle ergibt sich hauptsächlich daraus, wie eng der Geltungsbereich auf inländische Konto-zu-Konto-Echtzeitzahlungssysteme begrenzt gehalten wird, und aus der Wahl des Basisjahres. Dies verschiebt den Ausgangswert bereits vor Beginn der Prognose. Indem wir jeden Schritt auf Signale der Systemaktivität zurückführen und die Monetarisierungslogik anschließend durch Interviews auf Plausibilität prüfen, halten wir die Schätzung nachvollziehbar und wiederholbar für Nutzer, die eine praktische Planungszahl benötigen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des indischen Marktes für Echtzeitzahlungen?
Der Markt steht im Jahr 2026 bei USD 9,46 Milliarden und soll bis 2031 USD 24,14 Milliarden erreichen.
Welcher Transaktionstyp wächst am schnellsten?
Peer-to-Business (P2B)-Zahlungen wachsen mit einer CAGR von 23,85 %, da die QR-Code-Akzeptanz bei kleinen Händlern zunimmt.
Warum nehmen KMU Echtzeitzahlungen so schnell an?
Null-Händler-Rabattsatz-Richtlinien und kostenlose QR-Kits haben Einstiegshürden beseitigt, was zu einer CAGR von 25,5 % bei KMU-Zahlungsvolumina führt.
Wie unterstützen Cloud-Bereitstellungen Transaktionsspitzen?
Elastische Cloud-Cluster skalieren automatisch, um Festivalspitzen zu bewältigen, wenn die Volumina um 300–400 % steigen, und halten so die Systemverfügbarkeit aufrecht.
Was sind die Hauptbedrohungen für ein nachhaltiges Wachstum?
Betrug durch gefälschte Apps und Netzwerklatenz im ländlichen Raum können das Nutzervertrauen untergraben und Fehlerquoten erhöhen, was die CAGR des Marktes geringfügig dämpft.
Seite zuletzt aktualisiert am:



