
Größe und Marktanteil des Japan-Markts für Echtzeitzahlungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
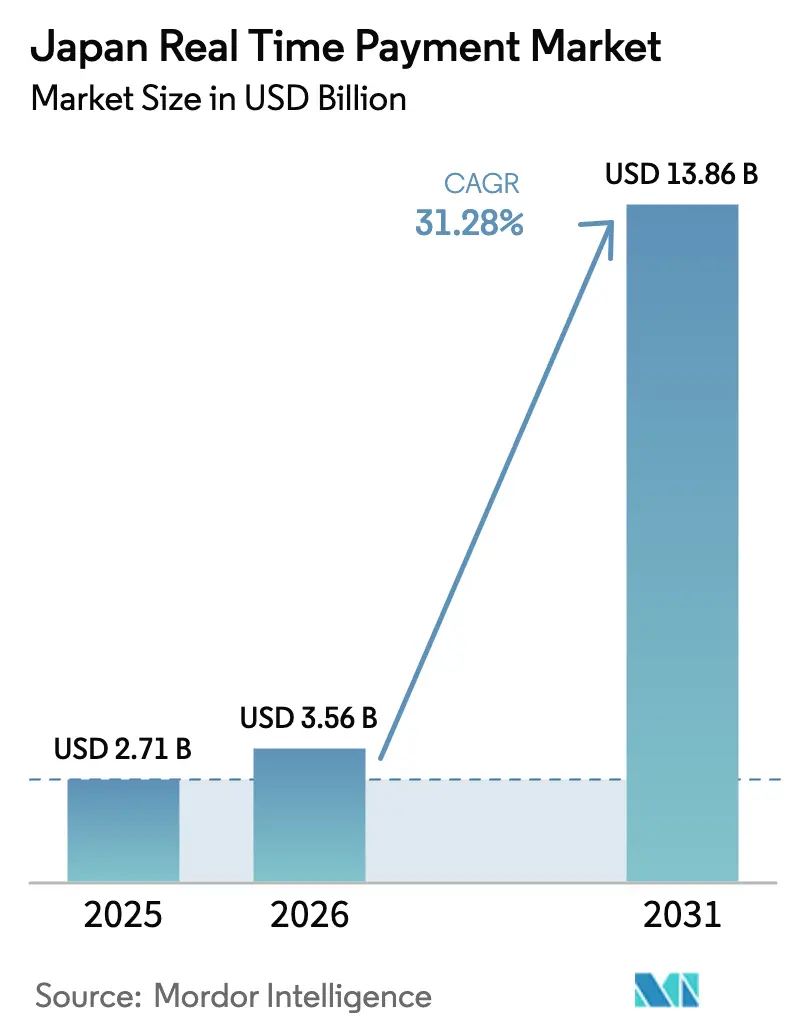
| Marktgröße im Basisjahr (2025) | 2.71 Milliarden US-Dollar |
| Marktgröße (2026) | 3.56 Milliarden US-Dollar |
| Marktgröße (2031) | 13.86 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 31.28 % |
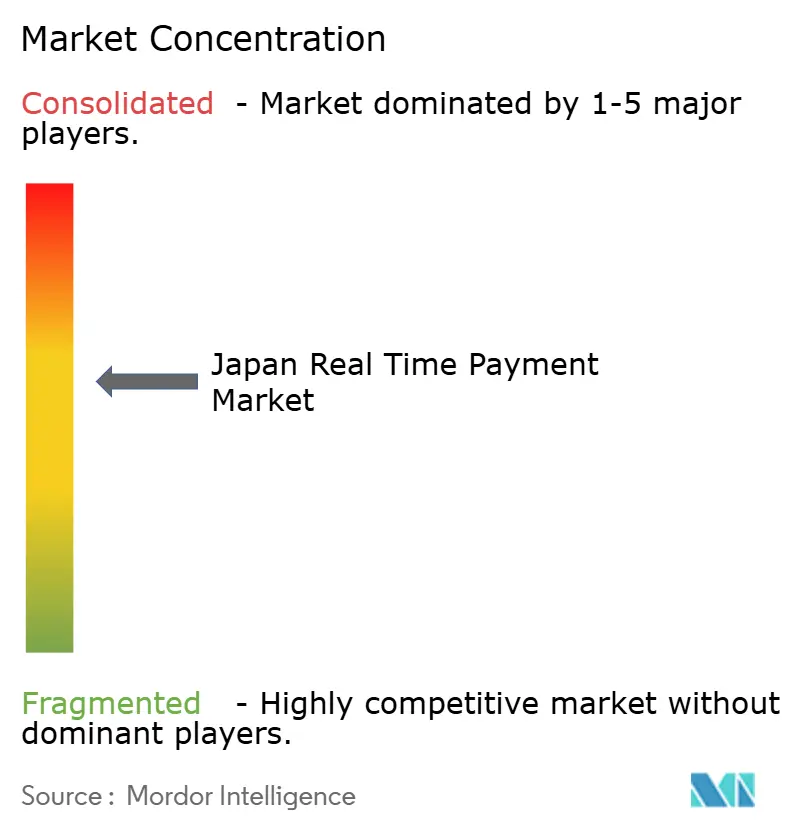
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Japan-Markts für Echtzeitzahlungen von Mordor Intelligence
Die Marktgröße des Japan-Markts für Echtzeitzahlungen wurde im Jahr 2025 auf USD 2,71 Milliarden geschätzt und soll von USD 3,56 Milliarden im Jahr 2026 auf USD 13,86 Milliarden bis 2031 wachsen, bei einer CAGR von 31,28 % während des Prognosezeitraums (2026–2031). Drei strukturelle Kräfte beschleunigen dieses Wachstum: die staatliche bargeldlose Vision der Regierung in Höhe von JPY 100 Billionen, die Point-of-Sale-Hardware subventioniert, die ISO-20022-Umstellung von BOJ-NET und Zengin RT-Net im November 2025 sowie ein Super-App-Wettbewerb unter der Führung von PayPay, LINE Pay und Rakuten Pay. Die rasche 5G-Abdeckung, die Ende 2024 96,6 % der Bevölkerung erreichte, unterstützt die Authentifizierung mit geringer Latenz, während das 24/7-Abrechnungsfenster des Zengin More Time System Unternehmens-Liquiditätsströme auf Sofortschienen zieht. Händlerinterchange-Obergrenzen komprimieren die Margen der Zahlungsabwickler, doch Embedded-Finance-Pakete halten die QR-Akzeptanz für kleine Einzelhändler trotz geringer Wirtschaftlichkeit attraktiv. Die CBDC-Pilotprojekte der Bank of Japan und grenzüberschreitende ISO-20022-Verknüpfungen mit Singapur und Thailand signalisieren eine Zukunft, in der Echtzeit-Schienen über nationale Grenzen hinausgehen.[1]Bank of Japan, „Modernisierung des Zahlungssystems”, BOJ, boj.or.jp
Wichtigste Erkenntnisse des Berichts
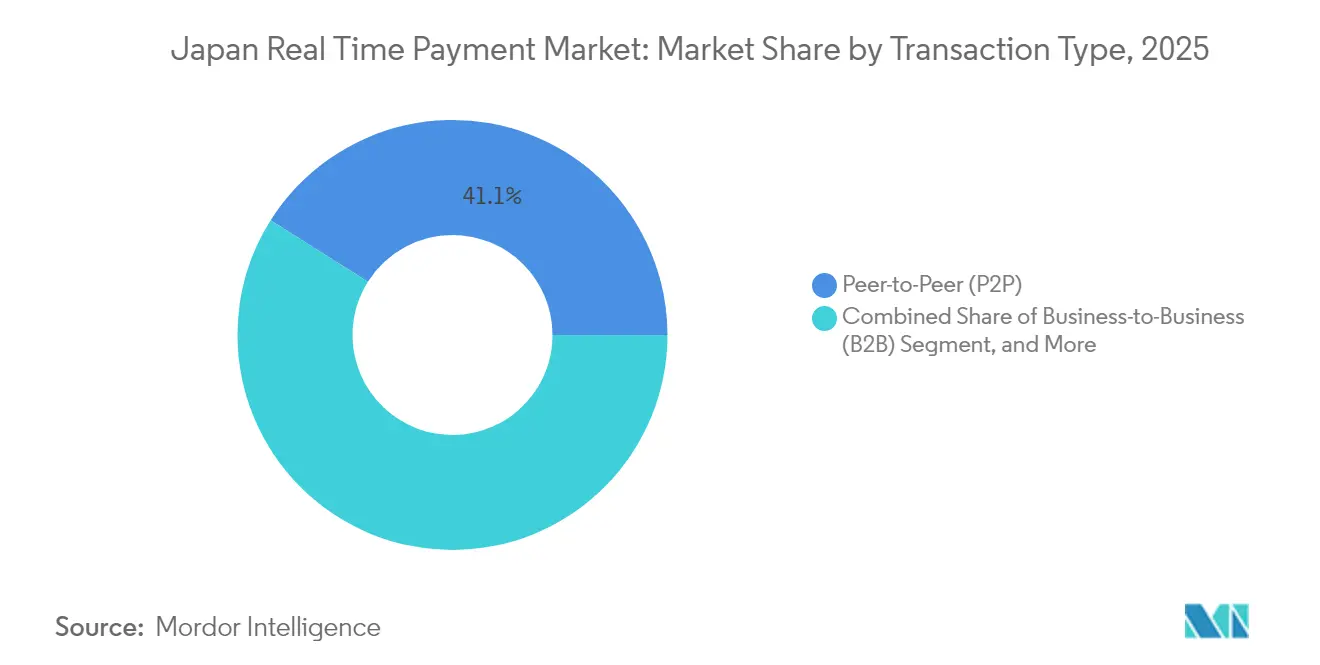
- Nach Transaktionstyp entfielen 41,05 % des Marktanteils des Japan-Markts für Echtzeitzahlungen im Jahr 2025 auf Peer-to-Peer-Überweisungen, während Business-to-Business-Ströme bis 2031 voraussichtlich mit einer CAGR von 32,60 % wachsen werden.
- Nach Unternehmensgröße hielten kleine und mittlere Unternehmen im Jahr 2025 einen Marktanteil von 46,10 % am Japan-Markt für Echtzeitzahlungen, während Kleinstunternehmen bis 2031 voraussichtlich mit einer CAGR von 32,95 % wachsen werden.
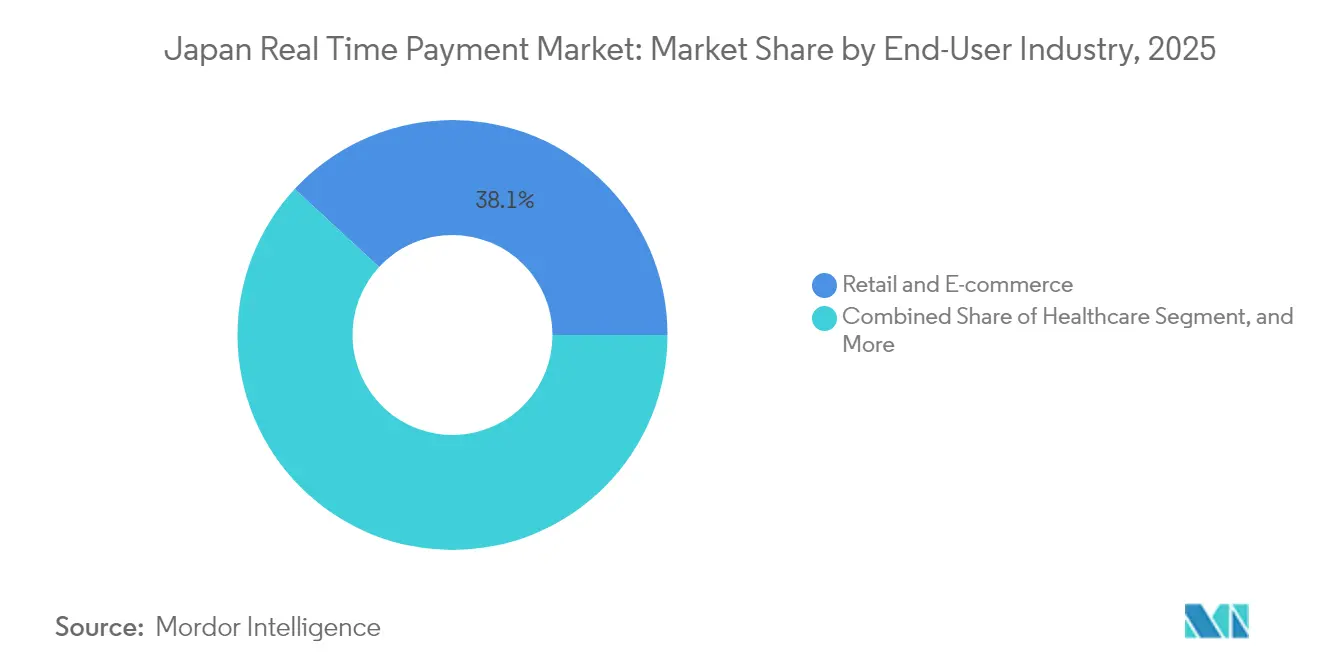
- Nach Endnutzerbranche führte Einzel- und E-Commerce mit 38,12 % des Marktanteils am Japan-Markt für Echtzeitzahlungen im Jahr 2025; Transport und Mobilität soll bis 2031 mit einer CAGR von 32,50 % wachsen.
- Nach Technologieschiene kontrollierten Mobile-Wallet-Overlays im Jahr 2025 52,05 % der Marktgröße des Japan-Markts für Echtzeitzahlungen, doch API- und ISO-20022-Push-Zahlungen sollen zwischen 2026 und 2031 eine CAGR von 33,10 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum Japan-Markt für Echtzeitzahlungen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Zunehmende Smartphone-Verbreitung und 5G-Ausbau | +6.2% | National, mit frühen Gewinnen in den Metropolregionen Tokio, Osaka und Nagoya | Kurzfristig (≤ 2 Jahre) |
| Staatliche bargeldlose Vision der Regierung in Höhe von JPY 100 Billionen und Subventionsprogramme | +7.8% | National, konzentriert in KMU-dichten Präfekturen | Mittelfristig (2–4 Jahre) |
| Migration zu ISO-20022-Echtzeit-Schienen (RT-Net-Upgrade) | +5.4% | National, grenzüberschreitende Auswirkungen auf ASEAN-Korridore | Mittelfristig (2–4 Jahre) |
| Druck durch Warenkorbabbrüche im E-Commerce auf Händler | +4.1% | National, E-Commerce-Zentren in den Regionen Kanto und Kansai | Kurzfristig (≤ 2 Jahre) |
| Nachfrage der Unternehmensfinanzabteilungen nach Intraday-Liquidität | +5.9% | National, multinationale Finanzabteilungszentren in Tokio | Langfristig (≥ 4 Jahre) |
| Super-App-Ökosysteme (LINE Pay / PayPay) im Wettbewerb um Nutzer | +8.2% | National, städtische Jugendliche und Pendlersegmente | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Smartphone-Verbreitung und 5G-Ausbau
Japans 5G-Netz deckt nahezu die gesamte Bevölkerung ab und ermöglicht eine Zahlungsauthentifizierung in unter 10 Millisekunden sowie reibungslosere In-App-Checkout-Erlebnisse. Die verbesserte Konnektivität verlagert die Betrugserkennung von der nächtlichen Stapelverarbeitung hin zur Echtzeit-Verhaltensanalyse, reduziert Fehlablehnungen und ermutigt bargeldorientierte Nutzer zur Einführung mobiler Geldbörsen. Amazon Web Services investiert bis 2027 USD 15 Milliarden in lokale Rechenzentren und gewährleistet so API-Aufrufe mit geringer Latenz, die Echtzeit-Gateways reaktionsfähig halten.[2]Amazon Web Services, „AWS Japan Region Expansion”, AWS, aws.amazon.com Trotz dieser Fortschritte erleben Haushalte in den bergigen Präfekturen Tohokus noch immer Netzwerklücken, was die Bargeldabhängigkeit älterer Bewohner verlängert. Der weitere Ausbau ländlicher Mikrozellentürme und vereinfachter Geldbörsen-Oberflächen für Senioren bleibt entscheidend, um die städtisch-ländliche Einführungslücke zu schließen.
Staatliche bargeldlose Vision der Regierung in Höhe von JPY 100 Billionen und Subventionsprogramme
Das Ministerium für Wirtschaft, Handel und Industrie subventioniert bis zu 75 % der Terminalkosten für Einzelhändler mit einem Umsatz unter JPY 10 Millionen und beschleunigt so die Händlerausstattung in den Segmenten Convenience-Stores und Gastronomie.[3]Ministerium für Wirtschaft, Handel und Industrie, „Förderung bargeldloser Zahlungen 2024”, METI, meti.go.jp Ein ressortübergreifendes API-Framework, das 2024 eingeführt wurde, verbindet die Identitätsprüfung der My-Number-Karte mit Zahlungsschienen und verkürzt die Geldbörsen-KYC-Dauer von drei Tagen auf wenige Minuten. Präfekturelle Cashback-Kampagnen haben die QR-Volumina vorübergehend um 40 % gesteigert, obwohl Ablaufdaten Nachhaltigkeitsbedenken aufwerfen. Das Financial GIF schreibt nun bis April 2026 die Echtzeit-Abrechnung für öffentliche Versorgungsrechnungen vor und verankert Push-Zahlungen in monatlichen Haushaltsroutinen. Umsetzungsrisiken bestehen weiterhin, da einige kommunale Abrechnungssysteme noch immer Festfelddatenformate verarbeiten, die ISO-20022-Tags nicht analysieren können.
Migration zu ISO-20022-Echtzeit-Schienen (RT-Net-Upgrade)
BOJ-NET und Zengin stellten im November 2025 auf ISO-20022-Messaging um und ermöglichen damit die Nutzung strukturierter Überweisungsdaten und End-to-End-Identifikatoren, die den Bedarf an manueller Rechnungsabgleichung für Unternehmen eliminieren. Frühe Anwender berichten von einer 30-prozentigen Reduzierung der Abwicklungskosten bei hochvolumigen Verbindlichkeiten. Fintechs initiieren Überweisungen nun über sichere APIs statt durch Screen-Scraping, wodurch das Risiko von Zugangsdatendiebstahl reduziert und die Open-Banking-Innovation beschleunigt wird. Grenzüberschreitende Pilotkorridore nach Singapur und Thailand senkten die Überweisungsgebühren um 40 %, doch Devisenspreads schrecken nach wie vor bei Kleinstbetragsüberweisungen ab. Inländische KMU mit veralteten Buchhaltungspaketen stehen vor Integrationsproblemen, die die universelle Straight-through-Verarbeitung verlangsamen.
Druck durch Warenkorbabbrüche im E-Commerce auf Händler
Die manuelle Eingabe von Kartendaten treibt Japans Warenkorbabbruchrate auf fast 70 %, ein Schmerzpunkt, der behoben werden kann, wenn Bank-Zugangsdaten-APIs Checkout-Felder vorab ausfüllen. Rakuten Ichibaas Ein-Klick-Checkout hat die Abbruchrate um fast ein Fünftel gesenkt und erheblichen Bruttowarenwert zurückgewonnen. Die Mini-App-Plug-ins von PayPay reduzierten Weiterleitungsabbrüche um zweistellige Prozentpunkte und steigerten die Händlerkonversionsraten. Live-Commerce-Streams gewinnen an Bedeutung, da sofortige Push-Zahlungen Käuerreue bei Blitzverkäufen verhindern. Dennoch schürt das Fehlen kartenähnlicher Rückbuchungsrechte bei Push-Zahlungssystemen Verbraucherbeschwerden, wenn Waren nicht geliefert werden, was Regulierungsbehörden dazu veranlasst, die Einführung obligatorischer Treuhandkonten für hochwertige Transaktionen zu prüfen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hoher Anteil kleiner Bartransaktionen im ländlichen Japan | -3.7% | Ländliche Präfekturen (Tohoku, Shikoku, Hokkaido) | Mittelfristig (2–4 Jahre) |
| Händlerinterchange-Obergrenzen begrenzen die Wirtschaftlichkeit für Zahlungsdienstleister | -2.9% | National, ausgeprägt in dünn besiedelten Einzelhandelszonen | Langfristig (≥ 4 Jahre) |
| Anstieg von Cyberbetrug bei Push-Zahlungen (APP-Betrug) | -4.2% | National, ältere und erstmalige digitale Zahlungsnutzer | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte QR-Code-Standards verlangsamen die Allgegenwärtigkeit | -3.1% | National, Engpass bei der Händlerakzeptanz | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Anteil kleiner Bartransaktionen im ländlichen Japan
Münzen und Scheine machen außerhalb der großen Ballungsräume noch immer 55 % der Einkäufe in Convenience-Stores aus, was auf eine lückenhafte Netzabdeckung und eine kulturelle Vorliebe für greifbares Geld bei Bewohnern ab 65 Jahren zurückzuführen ist. My-Number-Kartenlesegeräte haben noch keinen Eingang in Tante-Emma-Läden gefunden, da die Kosten für Firmware den wahrgenommenen Nutzen übersteigen. Die Entvölkerung reduziert den Tagesumsatz und macht die Terminalunterstützung für Zahlungsabwickler unrentabel, sofern sie nicht mit margenstarken Dienstleistungen gebündelt wird. Bis Offline-QR-Codes oder sprachaktivierte Eingabeaufforderungen eine Massenverbreitung erreichen, wird Bargeld für Tickets unter JPY 1.000 in dünn besiedelten Bezirken dominant bleiben.
Händlerinterchange-Obergrenzen begrenzen die Wirtschaftlichkeit für Zahlungsdienstleister
QR-Rabattsätze, die an 3,25-prozentige Kreditkarten-Obergrenzen angelehnt sind, lassen Zahlungsabwicklern nach Netzwerkgebühren und Betrugsrücklagen einen Nettoumsatz von etwa 40–60 Basispunkten. Super-Apps können durch Werbung quersubventionieren, aber Mono-Line-Acquirer, die ländliche Händler bedienen, haben Schwierigkeiten, die Gewinnschwelle zu erreichen. GMO Payment Gateway gab bekannt, dass viele Landkonten mit Verlust betrieben werden, sofern sie nicht mit E-Commerce-Hosting gebündelt werden. Aufschläge sind verboten, sodass Händler nicht auf günstigere Schienen umleiten können, was Kartennetzwerke selbst dann verankert hält, wenn Echtzeit-Alternativen zunehmen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transaktionstyp: B2B-Liquiditätsoptimierung treibt das schnellste Wachstum
B2B-Abrechnungen sollen mit einer CAGR von 32,60 % wachsen – dem schnellsten unter den Transaktionsklassen –, da Finanzabteilungsleiter das Zengin More Time System nutzen, um Leerlaufguthaben zu sweepen und Verbindlichkeiten mithilfe von ISO-20022-Referenzen zu automatisieren. Peer-to-Peer-Überweisungen führten das Volumen 2025 noch an und hielten 41,05 % des Marktanteils am Japan-Markt für Echtzeitzahlungen, angetrieben durch Gruppenüberweisungsfunktionen in Super-Apps.
Unternehmensauszahlungen wie Gehaltsabrechnungen und Versicherungsansprüche migrieren von der Stapelverarbeitung über ACH zu Push-Zahlungen, sodass Mitarbeiter und Anspruchsteller Gelder innerhalb von Minuten erhalten können. Government-to-Consumer-Ströme sind noch im Entstehen, werden sich jedoch beschleunigen, sobald Echtzeit-Auszahlungen von Sozialleistungen im Rahmen des Mandats der Digitalagentur für 2026 in Betrieb gehen. Die Straight-through-Abstimmung reduziert den Back-Office-Aufwand für Konzerne, doch kleinere Lieferanten ohne ERP-Plug-ins müssen Rechnungen weiterhin manuell abgleichen.


Nach Unternehmensgröße: Kleinstunternehmen überholen durch Embedded Finance
Kleine und mittlere Unternehmen hielten 2025 dank kostengünstiger QR-Einführung einen Marktanteil von 46,10 % am Japan-Markt für Echtzeitzahlungen. Embedded-Finance-Suiten ermöglichen es nun selbst Einzelunternehmern, Rechnungen auszustellen und kurzfristige Kredite innerhalb derselben Geldbörse zu erhalten, was eine prognostizierte CAGR von 32,95 % für Kleinstunternehmenstransaktionen antreibt.
Großunternehmen verfügen über die höchsten durchschnittlichen Ticketwerte und verhandeln direkte Zengin-Verbindungen, die Overlay-Gebühren umgehen, werden jedoch durch veraltete Buchhaltungssysteme behindert, die ISO-20022-Tags nicht lesen können. Ländliche Kleinsthändler sind unter gedeckelten Interchange-Gebühren schwer profitabel zu bedienen, obwohl die Bündelung mit Kauf-jetzt-zahle-später oder Treuemarketingmaßnahmen die Stückkosten verbessern kann.
Nach Endnutzerbranche: Transport führt bei kontobasierter Ticketausstellung
Einzel- und E-Commerce behielt 2025 den größten Anteil von 38,12 %, da Super-Apps Ein-Klick-Zahlungsschaltflächen integrierten. Transport und Mobilität, gestützt durch JR Easts Umstieg auf das kontobasierte Suica, soll mit einer CAGR von 32,50 % wachsen.
Das Gesundheitswesen digitalisiert die Zuzahlungserhebung über Telemedizin-Portale, während Versorgungsunternehmen bis April 2026 Echtzeit-Push-Zahlungen akzeptieren müssen und dabei 15 Millionen Haushalte einbinden. Finanzdienstleistungsunternehmen nutzen Sofortschienen für die Echtzeit-Kreditauszahlung und Versicherungsauszahlungen und komprimieren Abrechnungsfenster von Tagen auf Minuten.
Nach Technologieschiene: API-Push-Zahlungen gewinnen durch Open Banking
Mobile-Wallet-Overlays kontrollierten 52,05 % des Zahlungsschienen-Volumens 2025, doch API- und ISO-20022-Push-Zahlungen sollen mit einer CAGR von 33,10 % wachsen, da Banken sichere Endpunkte bereitstellen. Die ISO-20022-XML-Migration unterstützt die unternehmensweite Straight-through-Abstimmung und grenzüberschreitende Harmonisierung und zieht B2B-Ströme von Überweisungen ab.
QR-Code-Overlays bleiben aufgrund proprietärer Standards fragmentiert, während Zengin RT-Net weiterhin hochwertige Überweisungen mit Bestätigungen in unter 10 Sekunden verarbeitet. Ein potenzieller CBDC der Bank of Japan könnte mit der Zeit die Intermediation von Geschäftsbanken bei Einzelhandelsüberweisungen ersetzen, wenn Pilotprojekte technisch und kommerziell tragfähig sind.
Geografische Analyse
Die Nutzung mobiler Geldbörsen konzentriert sich entlang des Tokio-Osaka-Nagoya-Korridors, der 2025 61,73 % des nationalen Echtzeit-Volumens generierte, angetrieben durch dichte Händlernetzwerke und die Hauptsitze multinationaler Unternehmen, die B2B-Ströme antreiben. Die Kanto-Region Tokios ist stark auf PayPay angewiesen, dessen 4,4 Millionen Händlerpunkte das städtische Straßenbild sättigen. Kansai-Verbraucher weisen eine überdurchschnittliche Rakuten-Pay-Nutzung auf, dank der Osaka-Wurzeln des Unternehmens und lokaler Einzelhandelsallianzen. Im Gegensatz dazu hat der Fintech-Sandbox-Status Fukuokas die QR-Volumina in Kyushu angekurbelt, wobei Cashback-Pilotprojekte die Einführung um 40 % gesteigert haben.
Ländliche Präfekturen hinken hinterher, da begrenzte Mobilfunkabdeckung und alternde Bevölkerungsstrukturen die Bargeld-Dominanz aufrechterhalten, wobei Münzen und Scheine bei 55 % der Convenience-Store-Einkäufe verwendet werden. Terminalsubventionen, die 75 % der Hardwarekosten abdecken, haben die geringe Transaktionsdichte in entvölkerten Gemeinden noch nicht überwunden. Die Durchdringung der My-Number-Karte erreichte 2024 national 70 %, doch die Knappheit an Kartenlesegeräten beschränkt digitale ID-basierte Zahlungen auf große Supermärkte und Verkehrsknotenpunkte.
Grenzüberschreitende ISO-20022-Verknüpfungen reduzieren die Überweisungsgebühren für die 2,9 Millionen ausländischen Arbeitnehmer in Japan um 40 %, doch diese Korridore machen noch weniger als 2 % des Gesamtvolumens aus. Die Osaka-Kansai-Expo 2025 soll die Geldbörsennutzung unter einreisenden Touristen ankurbeln und einen Demonstrationseffekt erzeugen, der rückständige Regionen dazu ermutigen könnte, ihre Akzeptanzinfrastruktur aufzurüsten.
Regulatorisches Umfeld
Das japanische Ökosystem für Echtzeitzahlungen wird in erster Linie von der Financial Services Agency (FSA) im Rahmen des Payment Services Act (PSA) reguliert, der Anbieter von Geldtransferdiensten und Clearing-bezogene Aktivitäten abdeckt, während die Bank of Japan (BOJ) BOJ-NET für RTGS-Großbetragszahlungen betreibt und Nettopositionen abwickelt, die durch private Clearing-Vereinbarungen entstehen. Ein wichtiger, den Markt prägender Meilenstein war im November 2025 die Migration von BOJ-NET und Zengin RT-Net auf ISO 20022, wodurch die betrieblichen und datenbezogenen Anforderungen für teilnehmende Banken und Zahlungsintermediäre verschärft und die Verarbeitung strukturierter Überweisungsdaten für Compliance und Abstimmung verbessert wurden.
Im Jahr 2026 ging der geänderte PSA von der Regelsetzung in die operative Durchsetzung für grenzüberschreitende zahlungsbezogene Aktivitäten über. Die FSA erließ Durchführungsvorschriften mittels Cabinet Office Ordinance No. 51 und Cabinet Order No. 172 am 22. Mai 2026, und die Änderungen des PSA von 2025 traten am 13. Juni 2026 vollständig in Kraft, einschließlich Bestimmungen, die grenzüberschreitende Inkassodienste und den Rahmen für Stablecoins (Electronic Payment Instruments) betreffen. Die Aufsicht erstreckt sich auch auf wallet-geführte Ökosysteme, wobei METI das Gesetz zur Verbesserung der Transparenz und Fairness digitaler Plattformen (Transparency Act) für benannte Anbieter digitaler Plattformen verwaltet, und die 2024 eingeleitete Untersuchung der Japan Fair Trade Commission prüft Bündelungspraktiken über digitale Ökosysteme hinweg.
Wertschöpfungskettenanalyse
Der Fluss japanischer Echtzeitzahlungen beginnt bei der Zahlerinitiierung (Bankkanäle und Super-App-Wallets), durchläuft Authentifizierung und Prüfung und wird dann zum Clearing und zur Abwicklung auf nationaler Infrastruktur geleitet. Das Zengin-System dient als zentrale inländische Interbanken-Infrastruktur für Retail-Überweisungen, während BOJ-NET RTGS für Großbetragszahlungen (100 Millionen JPY oder mehr) bereitstellt und Nettopositionen abwickelt, die von anderen Systemen erzeugt werden. Zu den Teilnehmern zählen Banken und Nichtbanken-Anbieter von Geldtransferdiensten, die dem Payment Services Act unterliegen, sowie Processor, Gateway-Plattformen und Switching-Dienste, die Händler und Wallets verbinden; die mit der Payments Japan Association verknüpften JPQR-Initiativen fügen eine weitere Ebene hinzu, die sich auf QR-Interoperabilität konzentriert.
Zu den wichtigsten unterstützenden Ebenen gehören die Händlerakzeptanz (QR- und POS-Terminals, die im Rahmen staatlicher Bargeldlos-Programme subventioniert werden), Cloud- und Edge-Infrastruktur für latenzarme Verarbeitung sowie Betrugs- und Identitätsdienste, die mit digitalen ID-Initiativen verbunden sind, etwa My-Number-gestützten Verifizierungsprogrammen, auf die im Berichtskontext verwiesen wird. Ein bemerkenswerter Punkt der Kettenerweiterung ist die Ausweitung der funktionalen Teilnahme über einlagenführende Institute hinaus: Im Mai 2025 schloss NETSTARS die Registrierung als Type II Funds Transfer Service Provider ab und wurde als Switching-System-Betreiber für JPQR Global benannt, was zeigt, wie spezialisierte Switch-Betreiber zwischen Wallets/Händlern und Bank-Rails agieren können. Engpässe bestehen weiterhin bei der Fragmentierung von QR-Standards, der Integration von ISO-20022-strukturierten Daten in Legacy-Unternehmensbuchhaltung und ERP-Systeme sowie bei der Wirtschaftlichkeit der Bedienung dünn besiedelter ländlicher Händler unter gedeckelten Preismodellen.
Wettbewerbslandschaft
PayPay führt mit einem geschätzten Anteil von 35–40 % am Mobile-Wallet-Volumen, gefolgt von LINE Pay mit 20–25 % und Rakuten Pay mit 15–18 %. Unterdessen kontrollieren die Großbanken Mitsubishi UFJ, Sumitomo Mitsui und Mizuho die zugrunde liegenden Zengin-Schienen, ohne verbraucherorientierte Front-Ends zu besitzen. Jede Super-App verfolgt eine Ökosystem-Bindung: PayPay bündelt Fahrdienste und Wertpapierhandel; LINE Pay bettet Zahlungen in messenger-basierte soziale Ströme ein; Rakuten Pay verknüpft Treuepunkte über ein umfangreiches Einzelhandelsnetzwerk. Fintech-Herausforderer Kyash und Smartpay zielen auf Kleinsthändler mit Sofortabrechnung und Kauf-jetzt-zahle-später-Overlays ab und verkürzen die Zeit bis zur Auszahlung von Tagen auf Sekunden.
NTT DATAs Anser-BX-Plattform erreichte eine Initiierungslatenz von unter 50 Millisekunden durch den Einsatz von Edge-Knoten in 12 Präfekturen und ermöglicht so die Echtzeit-Bestandsreservierung für Blitzverkaufs-E-Commerce. Regulatorische Fristen im Rahmen des überarbeiteten Zahlungsdienstleistungsgesetzes verlangen bis Dezember 2025 eine Zahlungsempfängerbestätigung, was Amtsinhaber mit umfangreichen KYC-Datenbanken begünstigt und Eintrittsbarrieren erhöht. Das CBDC-Pilotprojekt der Bank of Japan, an dem nun 64 Unternehmen beteiligt sind, untersucht Offline-Zahlungskryptografie, die bestehende Zahlungsdienstleister-Einnahmequellen stören könnte, wenn die Zentralbank schließlich Geldbörsen direkt an Verbraucher ausgibt.
Eine 2024 eingeleitete Untersuchung der Japan Fair Trade Commission prüft, ob die Bündelung von Finanzdienstleistungen mit Messaging oder E-Commerce den Wettbewerb in angrenzenden Märkten wie Kreditscoring oder Versicherungsvertrieb ausschließt. Branchenbeobachter erwarten Abhilfemaßnahmen wie obligatorischen API-Zugang für konkurrierende Geldbörsen statt struktureller Trennung, doch die behördliche Kontrolle könnte Cross-Promotion-Praktiken dämpfen.
Marktführer der Japan-Branche für Echtzeitzahlungen
ACI Worldwide
FIS Global
Fiserv, Inc.
PayPal Holdings, Inc.
Mastercard Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Regulatorische und infrastrukturelle Programme im Zeitraum 2026-2030 definieren konkreten Handlungsspielraum für Anbieter, die Compliance, Interoperabilität und neue Geldformen auf Instant-Rails operationalisieren können. Der geänderte Payment Services Act, der am 13. Juni 2026 vollständig in Kraft trat, formalisiert Stablecoins als Electronic Payment Instruments und verschärft die Vorschriften für grenzüberschreitende zahlungsbezogene Aktivitäten, wodurch eine Nachfrage nach regulierter Ausgabe, Verwahrung, Prüfung und Berichterstattungsfunktionen entsteht, die in Echtzeit-Abwicklungsprozesse integriert werden können. Auf der Innovationsseite startete die FSA im April 2026 das Payment Innovation Project (PIP), um Entwicklungs- und Demonstrationsversuche für fortschrittliche Zahlungstechnologien zu beschleunigen, einschließlich Interbanken-Abwicklungen für tokenisierte Einlagen, und eröffnet damit Banken, Infrastrukturanbietern und Fintechs einen aufsichtlichen Weg, um tokenbasierte Abwicklungsmodelle zu testen.
Die Modernisierung der Infrastruktur unterstützt auch ISO-20022-native Produkte für Unternehmen und PSPs, einschließlich Treasury-Abstimmung, Request-to-Pay-artigen Erlebnissen und API-gesteuertem Konto-zu-Konto-Checkout, da sich die zentralen Rails Japans in Richtung 24/7-Betriebsmuster bewegen. Zengin-Net hat eine Roadmap für ein New Settlement System mit Zielstart 2030 vorangetrieben und 2026 ein Next-Generation Funds Settlement System Preparatory Office eingerichtet, wobei eine Go/No-Go-Entscheidung zum endgültigen Bau innerhalb des Geschäftsjahres 2026 vorgesehen ist, was mittelfristige Beschaffungs- und Integrationsarbeiten rund um Messaging, Liquiditätsmanagement, Resilienz und Teilnehmerkonnektivität verankert. Parallel dazu setzt die Bank of Japan ihr CBDC-Pilotprogramm fort und hat die CBDC-Forum-Arbeit ab 2026 in drei Diskussionsgruppen neu organisiert, was Marktaktivitäten bei Offline-Zahlungskryptografie, Tokenisierung und Backend-Interoperabilitätskomponenten unterstützt, die über Bankgeld, tokenisierte Einlagen und regulierte Stablecoin-Modelle hinweg wiederverwendet werden können.
Aktuelle Branchenentwicklungen
- Mai 2026: Zengin-Net richtete ein Next-Generation Funds Settlement System Preparatory Office ein, um die Anforderungen für ein neues, für 2030 vorgesehenes Abwicklungssystem zu koordinieren, und legte eine Go/No-Go-Entscheidung zum endgültigen Bau innerhalb des japanischen Geschäftsjahres 2026 fest. Dies beschleunigt die branchenweite Abstimmung hinsichtlich Architektur, Teilnehmerkonnektivität und operativer Resilienz für die 24/7-Abwicklung. Es signalisiert auch einen Übergang von schrittweisen Upgrades zu einem Neuaufbaupfad, der Banken, PSPs und Anbieter betrifft, die ISO-20022-native und tokenisierungsbereite Fähigkeiten entwickeln.
- März 2026: FIS gab bekannt, dass die Mizuho Financial Group den FIS Balance Sheet Manager ausgewählt hat, um die Einhaltung der überarbeiteten inländischen Rechnungslegungsstandards in Japan im Einklang mit IFRS 9 zu unterstützen. Die Auswahl verdeutlicht, wie regulatorischer und berichterstattungsbezogener Wandel die Modernisierungsbudgets von Banken prägt, die häufig Risiko-, Treasury- und Zahlungsdaten-Upgrades kombinieren. Sie unterstreicht auch die Nachfrage nach Systemen, die reichhaltigere Transaktionsdaten aus modernisierten Zahlungs-Rails aufnehmen und in prüfbereite Berichterstattung und Kontrollen umsetzen können.
- Mai 2025: NETSTARS schloss die Registrierung als Type II Funds Transfer Service Provider ab und wurde von der Payments Japan Association als Switching-System-Betreiber für JPQR Global benannt. Das Onboarding von NETSTARS unterstützt die Switching-Ebene, die benötigt wird, um QR-basierte Akzeptanz zu skalieren und die Interoperabilität über Wallet-Ökosysteme hinweg zu verbessern. Es erweitert auch den Kreis der Nichtbank-Infrastrukturteilnehmer, die dazu beitragen können, Händler und Wallets mit Konto-zu-Konto-Zahlungsflüssen von Banken zu verbinden.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den aus Echtzeitzahlungstransaktionen in Japan generierten Wert, bei denen Geld über Instant-Payment-Rails und Overlays, die von Verbrauchern, Unternehmen und öffentlichen Einrichtungen genutzt werden, schnell bewegt und abgewickelt wird.
Ausschlüsse des Anwendungsbereichs: Ausgeschlossen sind verzögerte Abwicklungsüberweisungen, Kartennetzwerkzahlungen, die keine Echtzeit-Push-Rails nutzen, sowie bargeldbasierte Transaktionen.
Übersicht der Segmentierung
- Nach Transaktionstyp
- Peer-to-Peer (P2P)
- Peer-to-Business (P2B)
- Business-to-Business (B2B)
- Business-to-Consumer (B2C)
- Government-to-Consumer (G2C)
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen (KMU)
- Kleinstunternehmen
- Nach Endnutzerbranche
- Einzel- und E-Commerce
- Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI)
- Gesundheitswesen
- Transport und Mobilität
- Regierung und öffentliche Versorgungsunternehmen
- Sonstige Endnutzerbranchen
- Nach Technologie / Zahlungsschiene
- Zengin RT-Net (Bankkonto-zu-Konto)
- QR-Code-Overlay-Dienste
- Mobile-Wallet-Overlay (z. B. PayPay, LINE Pay)
- API / ISO-20022-Push-Zahlungen
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche begann mit einem klaren Verständnis dafür, wie sich Instant-Überweisungen in Japan bewegen, und wurde anschließend mit messbaren Nachfragesignalen abgeglichen. Öffentliche Referenzen wie Zahlungs- und Abwicklungsstatistiken der Bank of Japan, offene Datenveröffentlichungen der japanischen Regierung, Publikationen der Financial Services Agency und Zahlungssystem-Hinweise der Bank for International Settlements wurden verwendet, um Transaktionsverhalten und Infrastrukturkontext zu verankern. Zudem wurden Quellen wie akademische Arbeiten zur Einführung schnellerer Zahlungen und Materialien von Branchenverbänden herangezogen, die Betriebsregeln und Standards für inländische Überweisungen beschreiben.
Auf der kommerziellen Seite wurden Jahresberichte, Investorenpräsentationen und Pressemitteilungen wichtiger Ökosystemteilnehmer geprüft, um Produkteinführungen, Preishinweise und Adoptionsprioritäten nach Nutzergruppe zu verstehen. Wo eine numerische Lücke bestand, wurden ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen sowie eine kostenpflichtige Patentdatenbank genutzt, um das Aktivitätsniveau der Unternehmen und die technologische Ausrichtung zu bestätigen. Diese Quellen sind beispielhaft, und wir haben zudem eine breitere Palette öffentlicher und kostenpflichtiger Referenzen geprüft, um Daten zu erheben, Annahmen zu validieren und Definitionen zu klären.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um zu prüfen, wie sich die Nutzung von Echtzeitzahlungen über gängige Transaktionsarten und Rails in Japan entwickelt und wie Preise und Take Rates je nach Kanal und Kundengröße variieren. Wir sprachen mit einer Mischung aus Führungskräften im Zahlungsverkehr, Produktverantwortlichen und kaufmännischen Managern aus Banken, Zahlungsabwicklern, Wallet- und QR-Ökosystemteilnehmern sowie Unternehmensnutzern, um Volumina, typische Gebührenstrukturen und Adoptionshindernisse zu bestätigen. Für einen ausschließlich auf Japan bezogenen Markt lag der Fokus auf inländischen Anwendungsfällen und regulatorisch bedingten Einschränkungen, und die Eingaben wurden anschließend über die Befragtengruppen hinweg abgeglichen, damit die Annahmen nicht auf einer einzelnen Sichtweise beruhten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 25% | CXOs: 12% |
| Mid-Tier: 57% | Funktions-/Bereichsleiter: 33% |
| Kleinere Anbieter: 18% | Manager: 55% |
Marktdimensionierung und Prognose
Die zentrale Dimensionierungslogik verwendet einen Top-down-Ansatz, der den Wertpool der Echtzeitzahlungen aus der Aktivität nach Transaktionsart und der Adoption auf Rail-Ebene in Japan rekonstruiert und anschließend an realistische Monetarisierungsebenen anpasst. Um das Ergebnis praxisnah zu halten, haben wir es mit gezielten Bottom-up-Prüfungen abgeglichen, etwa durch Stichproben durchschnittlicher Gebühren und Take Rates je Kanal, die anschließend auf validierte Volumenbänder für zentrale Anwendungsfälle angewendet wurden.
Zu den wichtigsten Eingaben zählten der Transaktionsmix über P2P-, P2B-, B2B-, B2C- und G2C-Flüsse, die Adoption nach Unternehmensgröße, die Verbreitung von QR-Code- und Wallet-Overlays, die Rolle von Zengin RT-Net und API-basierten Push-Zahlungen sowie Trends beim durchschnittlichen Transaktionswert für schnellere Überweisungen. Bei Segmenten mit begrenzter Offenlegung wurde die Lücke mithilfe von Proxy-Verhältnissen aus ähnlichen Anwendungsfällen geschlossen und anschließend nach Interviews angepasst, um dem tatsächlichen Preis- und Erlöserfassungsverhalten der Anbieter zu entsprechen.
Für die Prognose wurde eine Szenarioanalyse verwendet, da Adoption und Preisgestaltung von politischer Ausrichtung, Einführungszeitplan und der Wirtschaftlichkeit der Händlerakzeptanz beeinflusst werden. Jedes Szenario wurde an einen kleinen Satz von Treibern gekoppelt, die die Befragten validieren konnten, wie etwa die Durchdringung digitaler Wallets, das Tempo der Händleraufnahme und Verschiebungen bei den Bankgebührenrichtlinien; die endgültige Prognose wurde dann als das wiederholbarste Mid-Case-Ergebnis ausgewählt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, sodass ein einzelner Datenstrom das Ergebnis nicht überproportional beeinflussen konnte. Wir haben die modellierten Ergebnisse mit unabhängigen Signalen wie Aktivitätsmustern auf Rail-Ebene, veröffentlichten Systemstatistiken und aus öffentlichen Finanzberichten abgeleiteten Umsatzspannen verglichen, und Ausreißer wurden vor der internen Freigabe überprüft und neu berechnet. Bei größeren Abweichungen wurden Folgegespräche angesetzt, um die Annahme, die den Ausschlag verursachte, erneut zu bestätigen, etwa eine Gebührenänderung oder eine Verschiebung der Nutzung auf Rail-Ebene.
Der Bericht wird jährlich aktualisiert, und Zwischenanpassungen erfolgen bei bedeutenden Ereignissen, etwa regulatorischen Änderungen, größeren Produkteinführungen oder Preisanpassungen, die Take Rates verschieben können. Vor der Auslieferung nehmen wir eine erneute Prüfung der wichtigsten Eingaben und aktuellen Nachrichten vor, damit die Sichtweise die neuesten Informationen widerspiegelt und keine ältere Momentaufnahme darstellt.
Marktgröße für Echtzeitzahlungen in Japan von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen zu Echtzeitzahlungen in Japan können weit voneinander abweichen, da jeder Herausgeber die Abgrenzung an einer anderen Stelle zieht und dann unterschiedliche Umrechnungs-, Gebühren- und Zeitannahmen verwendet. Unterschiede zeigen sich auch, wenn eine Schätzung auf dem über Rails bewegten Zahlungsvolumenwert basiert, während eine andere auf den von Anbietern erfassten Umsätzen beruht.
Die größten Ursachen für Abweichungen sind in der Regel, was als Echtzeit gezählt wird, wie der Transaktionswert in Marktwert umgerechnet wird, und ob QR- und Wallet-Overlays als Teil desselben Pools oder als separate Kategorien behandelt werden. Manche Schätzungen wenden zudem aggressive Adoptionskurven an, ohne sie gegen die Aktivität auf Rail-Ebene zu prüfen, und der Zeitpunkt der Währungsumrechnung kann die USD-Sicht verschieben, wenn sich der Yen im Laufe des Jahres bewegt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,71 Mrd. USD (2025) | |
| Branchenverband A | 3,40 Mrd. USD (2025) | Verwendet häufig eine breitere Einbeziehung von Umsätzen aus digitalen Wallets und QR-bezogenen Zahlungen, die nicht streng mit Echtzeit-Push-Abwicklung verbunden sind, und kann Zahlungsakzeptanzdienste in die Gesamtsumme einfließen lassen. |
| Globale Unternehmensberatung B | 2,10 Mrd. USD (2025) | Wendet typischerweise konservative Take-Rate-Annahmen an und kann den Umfang auf bankgeführte Instant-Überweisungs-Rails beschränken, wodurch die Overlay-geführte Monetarisierung bei Händler- und Verbraucheranwendungsfällen unterschätzt werden kann. |
Die Tabelle zeigt eine Spanne, die hauptsächlich daraus resultiert, was rund um Overlays einbezogen wird und wie der Wert monetarisiert wird; im Modell von Mordor Intelligence wird der Markt nur erfasst, wenn die Transaktion über Echtzeit-Rails abgewickelt wird (wobei QR und Wallet als Overlays gezählt werden, wenn sie über diese Rails laufen), was Doppelzählungen reduziert und die Dimensionierung nachvollziehbar an klaren Treibern hält.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Japan-Markts für Echtzeitzahlungen?
Der Markt wird im Jahr 2026 auf USD 3,56 Milliarden geschätzt und soll bis 2031 USD 13,86 Milliarden erreichen.
Welches Segment wächst am schnellsten innerhalb des japanischen Sofortabrechnungs-Ökosystems?
Business-to-Business-Zahlungen sollen mit einer CAGR von 32,60 % steigen, da Finanzabteilungsleiter 24/7-Liquidität nutzen.
Wie viele Nutzer hat PayPay in Japan?
PayPay überschritt im Oktober 2024 65 Millionen registrierte Nutzer und verarbeitet monatlich rund 1,2 Milliarden Transaktionen.
Welcher regulatorische Meilenstein unterstützt die grenzüberschreitende Interoperabilität?
Die Migration von BOJ-NET und Zengin RT-Net auf ISO-20022-strukturierte Nachrichten im November 2025 ermöglicht eine nahtlose internationale Abstimmung.
Warum bevorzugen ländliche Präfekturen noch immer Bargeld?
Lückenhafte Netzabdeckung, alternde Bevölkerungsstrukturen und eine geringe Händlerwirtschaftlichkeit halten Münzen und Scheine für Kleinstbetragsankäufe außerhalb der großen Ballungsräume dominant.
Seite zuletzt aktualisiert am:



