
Größe und Marktanteil des südafrikanischen Echtzeit-Zahlungsmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
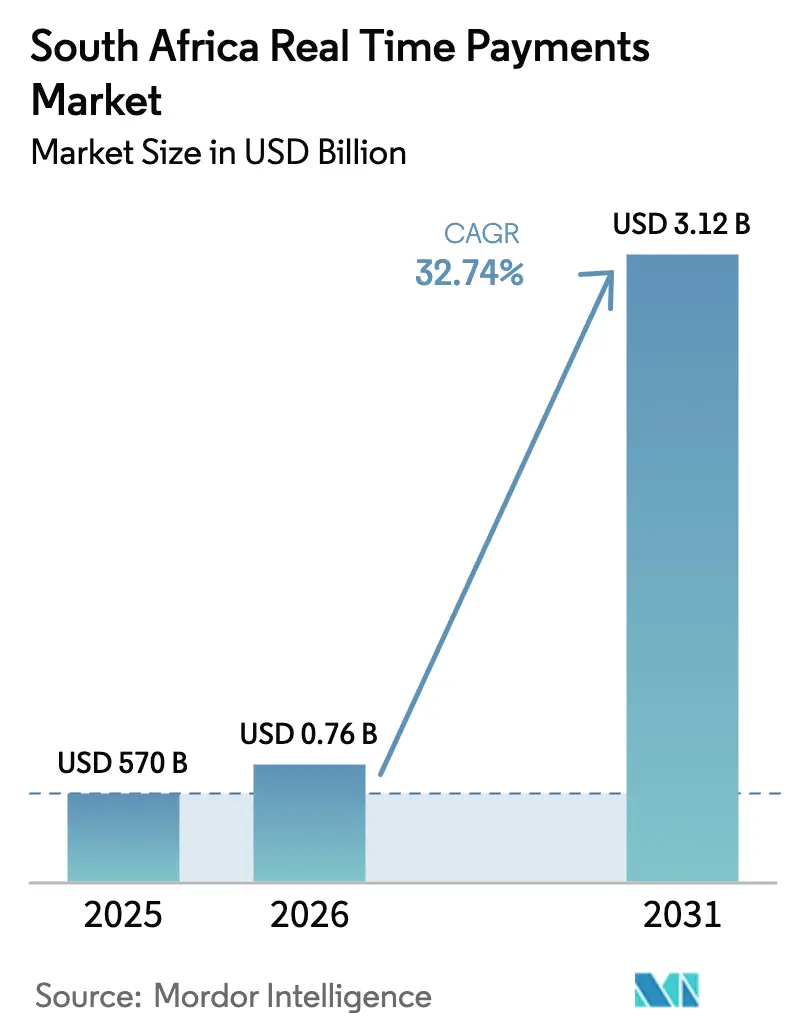
| Marktgröße im Basisjahr (2025) | 570 Milliarden US-Dollar |
| Marktgröße (2026) | 0.76 Milliarden US-Dollar |
| Marktgröße (2031) | 3.12 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 32.74 % |
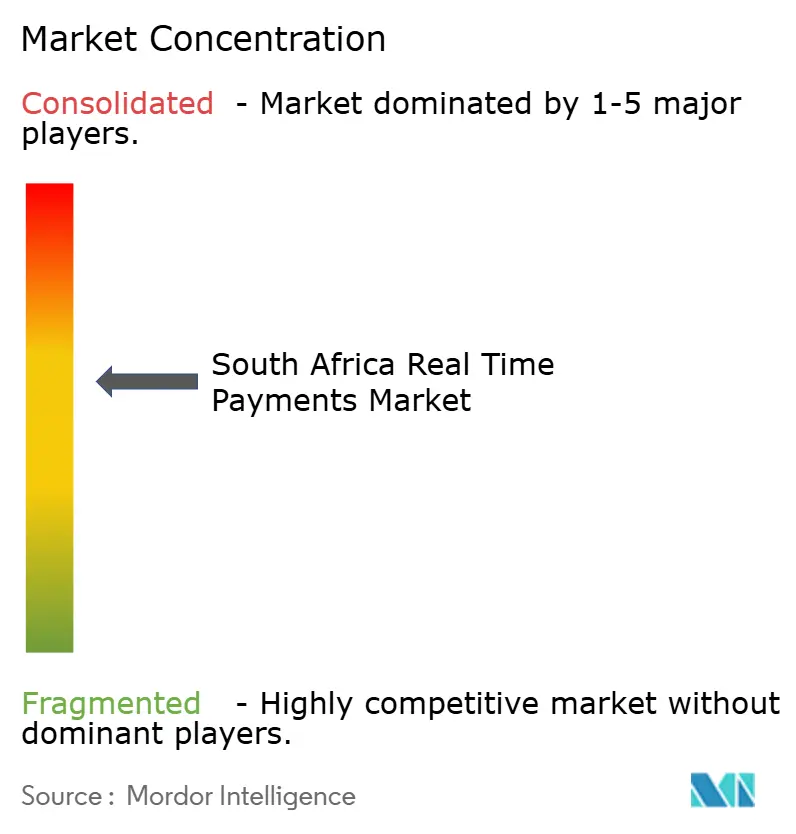
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des südafrikanischen Echtzeit-Zahlungsmarkts von Mordor Intelligence
Die Größe des südafrikanischen Echtzeit-Zahlungsmarkts soll von 570 Millionen USD im Jahr 2025 auf 756,6 Millionen USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 32,74 % über den Zeitraum 2026–2031 voraussichtlich 3,12 Milliarden USD erreichen. Die rasche Skalierung wird durch die PayShap-Zahlungsinfrastruktur der Südafrikanischen Reservebank, einen deutlichen Rückgang der Mobilfunk-Datenpreise und eine nationale Ausrichtung auf den digitalen Handel unterstützt. Umfangreiche Fintech-Finanzierungen von über 100 Millionen USD im Zeitraum 2024–2025 beschleunigen die Produktinnovation, während die Cloud-Migration die Kostenstrukturen der Banken neu gestaltet.[1]Nationales Finanzministerium, "Haushaltsüberprüfung 2024," treasury.gov.za Die Wettbewerbsintensität bleibt moderat, da die etablierten Anbieter Standard Bank, FNB, Nedbank und Absa mit aufstrebenden Fintechs wie Stitch und Ozow konkurrieren. Dennoch bremsen strukturelle Hindernisse – Transaktionsgebühren von R6–10 pro Sofortzahlung, veraltete Kernsysteme bei Tier-2-Kreditgebern und ein Anstieg des autorisierten Push-Payment-Betrugs um 15 % – die kurzfristige Wachstumsdynamik.
Wesentliche Erkenntnisse des Berichts
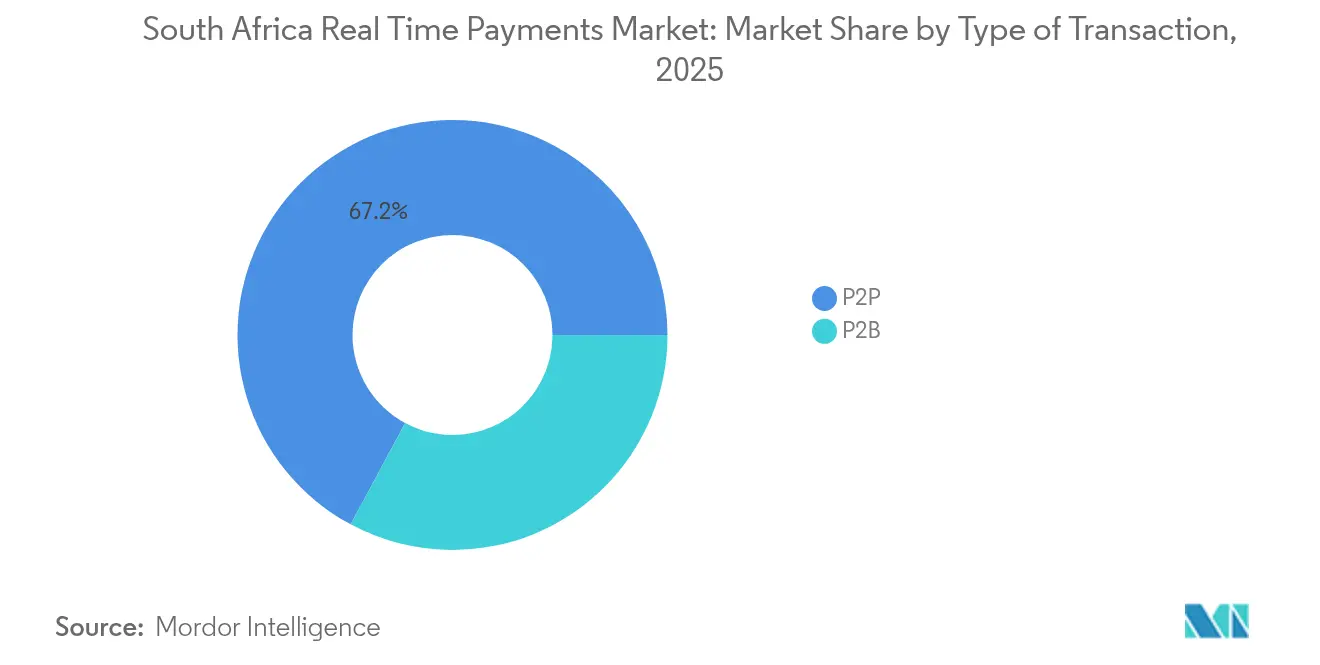
- Nach Zahlungsart entfielen im Jahr 2025 67,15 % des Marktanteils am südafrikanischen Echtzeit-Zahlungsmarkt auf Person-zu-Person-Transfers, während Person-zu-Unternehmen-Zahlungsströme bis 2031 mit einer CAGR von 34,38 % wachsen sollen.
- Nach Komponente entfielen im Jahr 2025 79,20 % des Marktanteils am südafrikanischen Echtzeit-Zahlungsmarkt auf Lösungen; Dienstleistungen sollen bis 2031 mit einer CAGR von 35,70 % wachsen.
- Nach Bereitstellungsart hielten On-Premises-Systeme im Jahr 2025 einen Anteil von 64,20 % am südafrikanischen Echtzeit-Zahlungsmarkt, während Cloud-Modelle voraussichtlich mit einer CAGR von 36,10 % wachsen werden.
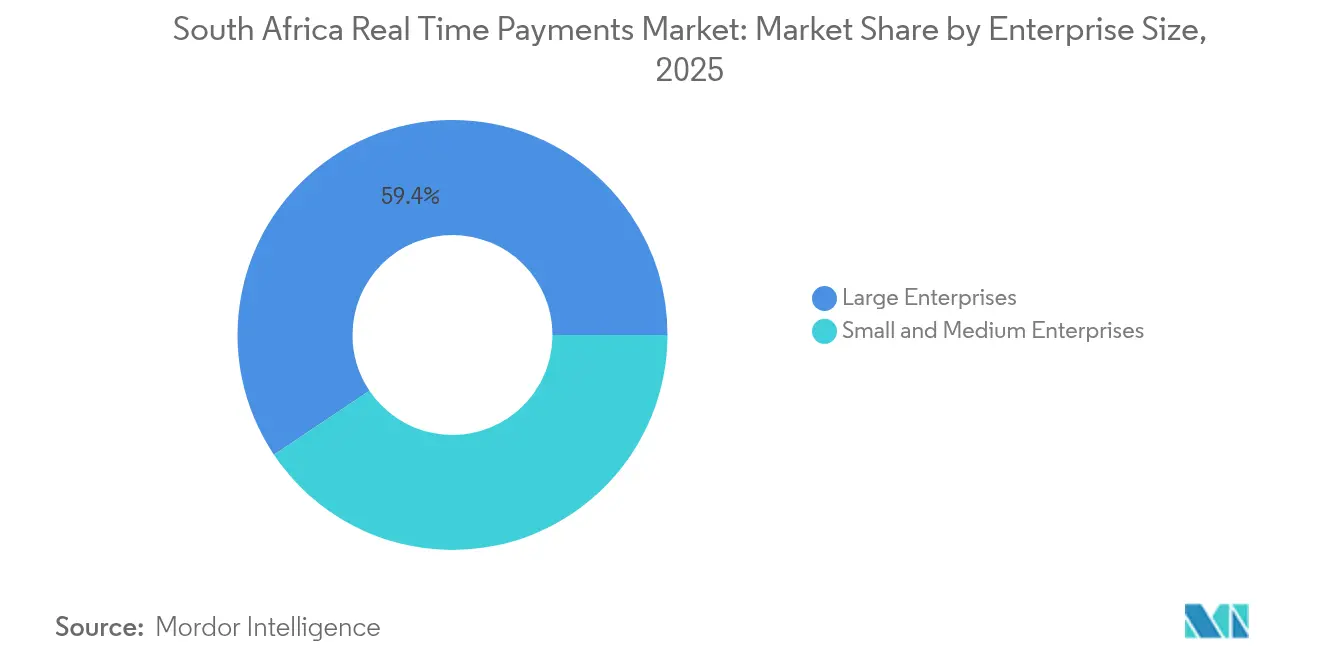
- Nach Unternehmensgröße dominierten Großunternehmen im Jahr 2025 mit einem Anteil von 59,40 % am südafrikanischen Echtzeit-Zahlungsmarkt, während das KMU-Segment mit einer CAGR von 33,10 % wächst.
- Nach Endbenutzerbranche führte der Einzelhandel und E-Commerce im Jahr 2025 mit einem Anteil von 39,30 % am südafrikanischen Echtzeit-Zahlungsmarkt; Regierung und Versorgungsunternehmen verzeichnen das schnellste Wachstum mit einer CAGR von 35,60 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des südafrikanischen Echtzeit-Zahlungsmarkts
Treiberauswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Start der SARB PayShap-Plattform beschleunigt sofortige Kleinbetragstransfers | +8.2% | National, mit frühen Zuwächsen in der Westkap-Provinz und Gauteng | Kurzfristig (≤ 2 Jahre) |
| Fintech-Risikokapitalboom ermöglicht innovative Echtzeit-Zahlungs-Front-Ends | +6.1% | Städtische Zentren, Ausweitung auf Sekundärstädte | Mittelfristig (2–4 Jahre) |
| Sinkende Mobilfunk-Datenkosten erweitern Smartphone-basierte Echtzeit-Zahlungen | +4.8% | National, mit höherer Auswirkung in ländlichen Provinzen | Langfristig (≥ 4 Jahre) |
| Township-E-Commerce-Händler fordern sofortige Abwicklung | +3.9% | Gauteng, Westkap-Provinz, KwaZulu-Natal-Townships | Mittelfristig (2–4 Jahre) |
| On-Demand-Gehaltsabrechnung und Auszahlungen in der Gig-Economy | +3.2% | Große Ballungsräume | Kurzfristig (≤ 2 Jahre) |
| Open-Banking-Vorgaben im Rahmen des COFI-Gesetzentwurfs fördern API-gesteuerte Echtzeit-Zahlungen | +2.8% | National, schrittweise Umsetzung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Start der SARB PayShap-Plattform beschleunigt sofortige Kleinbetragstransfers
PayShap verarbeitete bis Oktober 2024 74,2 Millionen Transaktionen im Wert von R46 Milliarden und bewies damit, dass ein vereinfachtes alias-basiertes Design die Mainstream-Akzeptanz fördern kann.[2]Standard Bank, "PayShap-Akzeptanz-Update," standardbank.co.za Die durchschnittlichen Transaktionsbeträge sind auf R498 (28,04 USD) gesunken, was eine tiefe Penetration in den Mikrozahlungsbereich signalisiert, der einst von Bargeld dominiert wurde. Transfers unter R100 (5,63 USD) bleiben kostenlos und ermutigen preissensible Nutzer, den Dienst für tägliche Einkäufe zu nutzen.[3]Nedbank, "Offenlegung digitaler Gebühren 2024," nedbank.co.za Mit der Aufschaltung von Capitec und Discovery Bank erweitert sich die nationale Abdeckung. Der wachsende Wettbewerbsdruck hat die großen Banken dazu veranlasst, die Sofortzahlungsgebühren zu senken, wodurch die Kostenlücke gegenüber Batch-EFT-Alternativen schrumpft. Die Ausweitung von PayShap auf kleine Unternehmen, die für Ende 2024 geplant ist, könnte R2,1 Billionen (0,12 Billionen USD) an MSME-Umsätzen auf Echtzeit-Zahlungsinfrastrukturen umleiten.
Fintech-Risikokapitalboom ermöglicht innovative Echtzeit-Zahlungs-Front-Ends
Südafrikanische Fintechs erzielten 2024–2025 Rekordzuflüsse, angeführt von Stitchs Series-B-Finanzierungsrunde über 55 Millionen USD, die Omnichannel-Zahlungs-APIs für Einzelhändler wie Takealot und MTN freischaltete. Kleinere Startups wie Happy Pay sammelten 1,8 Millionen USD ein, um BNPL-Optionen für 150.000 Nutzer auszubauen – ein Beleg für das wachsende Investorenvertrauen. Konsolidierungen sind im Gange: Stitch übernahm ExiPay, um persönliche und Online-Zahlungen zu bündeln, während Ozow mit EBANX eine Partnerschaft für grenzüberschreitende Reichweite einging. Die verfügbaren Mittel beschleunigen die Front-End-Innovation – chatbasiertes Checkout, QR-Akzeptanz und Earned-Wage-APIs –, die direkt in den südafrikanischen Echtzeit-Zahlungsmarkt eingebunden werden.
Sinkende Mobilfunk-Datenkosten erweitern Smartphone-basierte Echtzeit-Zahlungen
Die durchschnittlichen Datenpreise sanken von 12,44 USD im Jahr 2010 auf 1,77 USD pro GB im Jahr 2025, wodurch die Internetreichweite auf 646 Millionen Afrikaner stieg und ein Pfad zu 1,1 Milliarden bis 2029 geschaffen wird. Mehr als 50 Millionen Südafrikaner besitzen Smartphones, die sichere P2P-Apps wie Bank Zero ermöglichen, das auf IBM LinuxONE-Hardware für Latenzzeiten unter einer Millisekunde basiert. Günstigere Konnektivität fördert auch kryptogekoppelte QR-Zahlungen: Pick n Pay wickelt mittlerweile R1 Million (0,056 Millionen USD) an Bitcoin-Transaktionen pro Monat in 700 Filialen ab. Die ländliche Akzeptanz verbessert sich, da die Mobilfunkabdeckung häufig vor Bankfilialen vorhanden ist, was perfekt mit den alias-basierten PayShap-IDs zusammenpasst. Anhaltende Kostensenkungen bilden die Grundlage für eine langfristige Ausweitung des südafrikanischen Echtzeit-Zahlungsmarkts in halbstädtische Gebiete.
Township-E-Commerce-Händler fordern sofortige Abwicklung
Informelle Kleinst-, Klein- und Mittelunternehmen erwirtschaften einen jährlichen Umsatz von R5 Billionen, sind jedoch weitgehend bargeldabhängig, was Skalierung und Kreditzugang verzögert. Die FinScope-MSME-Umfrage 2024 zeigt, dass 72 % der Kleinstunternehmen außerhalb des formalen Sektors operieren, wodurch sofortige, gebührenarme Transfers für die tägliche Liquidität unerlässlich sind. Der Haushalt 2024 stellte Mittel zur Digitalisierung von Township-Zahlungen durch durch die Schweiz unterstützte Pilotprogramme bereit und unterstützt dabei OECD-konforme Ziele zur finanziellen Inklusion. Echtzeit-Abwicklung gibt Verkäufern noch am selben Tag einen Zahlungsnachweis und Liquidität für den Wareneinkauf. Diese Funktion lässt sich auch nahtlos mit Kuriernetzwerken verknüpfen, die „Spaza-to-Door”-Handelsmodelle bedienen, und schärft die Wettbewerbsfähigkeit von Townships gegenüber formellen Supermärkten.
Analyse der Hemmfaktoren*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Interbank- und Systemgebühren für Echtzeit-Zahlungsinfrastrukturen | -4.3% | National, höhere Auswirkung auf preissensible Segmente | Kurzfristig (≤ 2 Jahre) |
| Veraltete Kernsysteme der Tier-2-Banken verlangsamen die Integration | -3.1% | Regionalbanken, kommunale Finanzinstitute | Mittelfristig (2–4 Jahre) |
| Wachsender cyber-gesteuerter autorisierter Push-Payment-Betrug | -2.8% | National, konzentriert in städtischen digitalen Zahlungszentren | Kurzfristig (≤ 2 Jahre) |
| Geringe Finanzkompetenz in ländlichen Provinzen | -2.2% | Ländliche Provinzen: Limpopo, Ostkap-Provinz, Nordkap-Provinz | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Interbank- und Systemgebühren für Echtzeit-Zahlungsinfrastrukturen
Große Banken berechnen R6–10 (0,34 bis 0,56 USD) pro Pay-by-Bank-Transaktion gegenüber R1–3 (0,056 bis 0,17 USD) für Standard-EFTs, was bei Massennutzern für Preisschock sorgt. Capitec hat sich mit einer Pauschalgebühr von R6 (0,34 USD) von den Mitbewerbern abgesetzt und gezeigt, wie aggressives Pricing Volumen generieren kann. Die Preisdifferenz veranlasst Verbraucher, ihre Zahlungsströme aufzuteilen: Echtzeit für dringende Transfers, EFT für routinemäßige Rechnungen. Neue CMA-Regelungen, die grenzüberschreitende Überweisungen auf SWIFT-Infrastrukturen zwingen, erhöhen die Kosten weiter und dämpfen die Akzeptanz in Grenzstädten. Sofern die Gebühren nicht schnell sinken, könnte die Preiselastizität den Wachstumspfad des südafrikanischen Echtzeit-Zahlungsmarkts um mehrere Prozentpunkte verringern.
Veraltete Kernsysteme der Tier-2-Banken verlangsamen die Integration
Die Modernisierung des Kernsystems einer Regionalbank auf ISO-20022-native Infrastrukturen kann R50 Millionen (2,82 USD Millionen) übersteigen und mehrjährige Programme erfordern – eine Last, die viele Tier-2-Kreditgeber nicht tragen können. Absas eigene Modernisierung, die an strenge Kapitalmarktvorschriften wie FRTB geknüpft ist, verdeutlicht die operative Belastung und die Compliance-Komplexität. Die weitreichende Partnerschaft der Standard Bank mit Volante zeigt das Ausmaß, das erforderlich ist, um Echtzeit-Zahlungen auf kontinentaler Ebene zu verankern. Kleinere Banken riskieren, den Anschluss zu verlieren, was einen Markt mit zwei Geschwindigkeiten schafft, in dem nur große Akteure die volle Echtzeit-Zahlungsfunktionalität liefern und damit inklusives Wachstum einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zahlungsart: P2B-Wachstum übertrifft die Dominanz von P2P
Das P2P-Segment hielt 67,15 % des Gesamtvolumens im Jahr 2025, verankert in Familienüberweisungen und der verbraucherorientierten Einführung von PayShap. Person-zu-Unternehmen-Zahlungsströme steigen jedoch schneller mit einer CAGR von 34,38 %, angetrieben von Township-Händlern, Fahrdienstleister-Auszahlungen und Rechnungsbegleichungen. Uber allein leitet täglich Tausende von Mikrolohnauszahlungen ab und beweist damit die Tragfähigkeit von Echtzeit-Auszahlungen für Servicemarktplätze. Die bevorstehenden KMU-Funktionen von PayShap werden die Händlerakzeptanz katalysieren und den Marktanteil in Richtung Geschäftsverkehr verschieben. Informelle Einzelhandelsketten und Last-Mile-Kuriere stehen bereits für den Beta-Zugang an, was auf eine Migration von Betriebskapitalzyklen in den südafrikanischen Echtzeit-Zahlungsmarkt hindeutet.
Die Marktgröße des südafrikanischen Echtzeit-Zahlungsmarkts für Person-zu-Unternehmen-Zahlungsströme soll sich erheblich ausweiten, da Kleinst-, Klein- und Mittelunternehmen die digitale Akzeptanz formalisieren, Bargeldabwicklungsverluste reduzieren und Rechnungsdatenpfade schaffen, die für die Kreditwürdigkeitsprüfung nützlich sind. Gleichzeitig wird der Marktanteil des südafrikanischen Echtzeit-Zahlungsmarkts im P2P-Bereich allmählich zurückgehen, obwohl die Volumina in absoluten Zahlen weiter wachsen, da die Überweisungsaktivität vollständig auf alias-basierte Infrastrukturen umgestellt wird. Verbraucher schätzen die sofortige Bestätigung und niedrigeren Kosten im Vergleich zu Bareinzahlungen in Filialen. Zahlungsanbieter fügen Mehrwertdienste hinzu – Rechnungsteilung, Zahlungsaufforderung und Cashback –, um ihre P2P-Franchises zu verteidigen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Komponente: Das Dienstleistungssegment beschleunigt die Modernisierung der Infrastruktur
Lösungen, einschließlich zentraler Schaltsysteme, mobiler Apps und API-Plattformen, erzielten 2025 einen Umsatzanteil von 79,20 % aufgrund kapitalintensiver Ausbauprogramme. Doch Dienstleistungen weisen eine CAGR von 35,70 % auf, da Banken Integration, Tests und Compliance auslagern. Der Volante-Vertrag der Standard Bank ist ein Beispiel für umfassende verwaltete Dienstleistungen, die ISO-20022-Konvertierung, Betrugserkennung und 24/7-Betriebsüberwachung umfassen. Finanzinstitute bevorzugen OpEx-basierte Modelle, die Cyberrisiken und Qualifikationsmängel an spezialisierte Anbieter übertragen.
Die Marktgröße des südafrikanischen Echtzeit-Zahlungsmarkts für Dienstleistungen soll bis 2031 die Lücke zu Lösungen schließen und Renteneinnahmen für Beratungsunternehmen und Cloud-Systemintegratoren generieren. Die Integrationskomplementarität, insbesondere für Tier-2-Banken mit veralteten Kernsystemen, sichert eine anhaltende Nachfrage. Anbieter, die KYC-Orchestrierung, Streitmanagement und analytische Dashboards bündeln, schaffen Lock-in-Vorteile. Umgekehrt geraten reine Softwareanbieter unter Margendruck, da Open-Source-Projekte grundlegende Routing-Engines zur Massenware machen.
Nach Bereitstellung: Cloud-Migration verändert die Bankinfrastruktur
On-Premises-Bereitstellungen kontrollierten 2025 64,20 % der Ausgaben, was regulatorische Vorsicht und bestehende Hardwareinvestitionen widerspiegelt. Cloud-Infrastrukturen wachsen jedoch mit einer CAGR von 36,10 %, da Institutionen Elastizität, Sub-Sekunden-Latenz und geringere Kapitalausgaben anstreben. Das vollständig cloudbasierte System von Bank Zero dient als Vorzeigeprojekt und ermöglicht Transfers in unter einer Sekunde, unterstützt durch IBM FlashSystem-Arrays. Capitecs Cloud-Infrastruktur treibt das Niedriggebührenmodell der Bank voran und verdeutlicht die Kostenvorteile.
Die dem Cloud-Bereich zugeordnete Marktgröße des südafrikanischen Echtzeit-Zahlungsmarkts soll vor 2029 die On-Premises-Ausgaben überholen, sofern keine politischen Kursänderungen eintreten. Regulierungsbehörden haben Akzeptanz signalisiert, vorausgesetzt, die Daten verbleiben im Land und die Redundanz ist nachgewiesen. Multi-Cloud-Strategien werden zunehmen, da Banken eine Abhängigkeit von Hyperscalern vermeiden wollen. Die Cybersicherheitslage verbessert sich durch automatisiertes Patching und Modelle mit geteilter Verantwortung, was der Wahrnehmung entgegenwirkt, dass Cloud für finanzielle Arbeitslasten weniger sicher ist.
Nach Unternehmensgröße: KMU-Akzeptanz beschleunigt sich trotz der Dominanz von Großunternehmen
Großunternehmen erzielten 2025 59,40 % des Transaktionswerts aufgrund etablierter ERP-Integrationen und strenger Treasury-Vorgaben. KMU sollen jedoch mit einer CAGR von 33,10 % wachsen, da sie Point-of-Sale- und Lieferkettenzahlungen digitalisieren. Die BNPL-Infrastrukturen von Happy Pay passen die Abwicklungsbedingungen an die Zahlungszyklen von KMU an – ein Beleg dafür, dass krediteingebettete Zahlungen bei kleineren Händlern Anklang finden.
Der Marktanteil des südafrikanischen Echtzeit-Zahlungsmarkts, der von KMU gehalten wird, wird sich ausweiten, da staatliche Pilotprojekte auf Township- und ländliche Unternehmer ausgerichtet sind. Niedrigere Gebührenregime und alias-basiertes Onboarding reduzieren Reibungspunkte, die informelle Händler früher abschreckten. Fintechs, die Plug-and-Play-POS-Kits anbieten, sind am besten positioniert, um frühe Marktanteile zu gewinnen. Großunternehmen werden weiterhin in API-Orchestrierung investieren, um mehrere Banken zu verbinden und Gegenparteirisiken abzusichern, was ihren monetären Volumenvorsprung sichert.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endbenutzerbranche: Wachstum von Regierung und Versorgungsunternehmen stellt die Führungsposition des Einzelhandels in Frage
Einzelhandel und E-Commerce hielten im Jahr 2025 einen Anteil von 39,30 % am Gesamtwert, gestützt durch Omnichannel-Einführungen und QR-Akzeptanz bei Ketten wie Pick n Pay. Regierung und Versorgungsunternehmen wachsen schneller mit einer CAGR von 35,60 %, bedingt durch die Automatisierung der SASSA-Zuschussauszahlung und die Digitalisierung kommunaler Rechnungen. Die Modernisierung des öffentlichen Sektors vermeidet Bargeldverluste, reduziert Betrug und erfüllt die Inklusionsziele des Nationalen Finanzministeriums.
Die Marktgröße des südafrikanischen Echtzeit-Zahlungsmarkts in staatlichen Abläufen könnte bis 2031 das Doppelte erreichen, da Wasser-, Strom- und Mautbetreiber auf sofortige Abwicklung umsteigen. Bildung und Gesundheitswesen stellen latente Nachfrage dar, sobald die Tarifrahmen finalisiert sind. Einzelhändler experimentieren derweil mit Krypto-Infrastrukturen, loyalitätsgebundenen Mikrozahlungen und taggleichen Rückerstattungen, um ihren Anteil zu verteidigen. Jeder Sektor erfordert maßgeschneiderte Risiko- und Rückbuchungsrichtlinien, was die Einnahmen der Dienstleister steigert.
Geografische Analyse
Die Westkap-Provinz und Gauteng führen mit einer digitalen Zahlungspenetration von 47 % bzw. 42 %, unterstützt durch dichte Smartphone-Nutzung, Fintech-Cluster und Breitbandverfügbarkeit. Kapstadt beherbergt Stitch, Yoco und über 40 seit 2020 finanzierte Zahlungs-Startups, was einen Kreislauf aus Talenten und Kapital schafft. Gauteng profitiert von der Konzentration der Unternehmenszentralen in Johannesburg und wachsenden Township-E-Commerce-Knotenpunkten in Soweto und Tembisa.
KwaZulu-Natal zeigt eine mittlere Akzeptanzrate von 35 %. Die Hafenlogistik in Durban und der wachsende B2B-E-Commerce bieten Katalysatoren, während die Township-Pilotprogramme des Haushalts 2024 darauf abzielen, die Händlerzahlungsinfrastruktur auszubauen. Limpopo und die Ostkap-Provinz liegen mit 18–22 % zurück, bedingt durch geringe ATM-Dichte, höhere Datenkostenverhältnisse zum Einkommen und begrenzte Bankfilialnetzwerke. Regierungs- und Geberprogramme subventionieren den Smartphone-Erwerb und Händler-QR-Kits in diesen Provinzen.
Grenzüberschreitende Zahlungsströme im Gemeinsamen Währungsraum werden nach einer Regeländerung im Jahr 2024 nun über SWIFT abgewickelt, was die Gebühren erhöht und die Abwicklungsfenster verlängert, was die Akzeptanz entlang der Namibia- und Eswatini-Korridore verlangsamen könnte. Doch die Reichweite von PayShap hat sich nach der Integration von Capitec, Discovery und Postbank ausgeweitet, was die städtisch-ländliche Lücke verringert. Bundesweit profitiert der südafrikanische Echtzeit-Zahlungsmarkt von konsistenter Regulierungskommunikation: Vision 2025 zielt auf eine elektronische Transaktionspenetration von 90 % bis Mitte des Jahrzehnts.
Regulatorisches Umfeld
Die South African Reserve Bank (SARB) überwacht das National Payment System (NPS) im Rahmen des National Payment System Act 78 von 1998, wobei das Payments Ecosystem Modernisation (PEM) Programme Reformen prägt, die Echtzeit-Zahlungssysteme mit geringem Wert wie PayShap betreffen, das von BankservAfrica (PayInc) betrieben wird. Im Jahr 2025 veröffentlichte die SARB eine Konsultation zur Interoperabilität innerhalb des NPS, und im Februar 2026 veröffentlichte sie das NPS Vision 2030+ Consultation Paper, das die Vision-2025-Agenda auf längerfristige Prioritäten der digitalen öffentlichen Infrastruktur und einen breiteren Ökosystemzugang ausdehnt.
Die politische Ausrichtung im Jahr 2026 konzentriert sich darauf, die Teilnahme über Banken hinaus zu erweitern und gleichzeitig Verhaltens- und grenzüberschreitende Kontrollen zu verschärfen. Die Prudential Authority erließ die Prudential Communication 10 von 2026 (Mai 2026), um eine Ausnahmemitteilung für bestimmte Zahlungstätigkeiten zu unterstützen, mit der Absicht, sich in Richtung einer tätigkeitsbasierten Zulassung für Nichtbanken zu bewegen. Parallel dazu veröffentlichte die SARB eine Entwurfsrichtlinie 2026 zur öffentlichen Konsultation über das Verhalten im NPS in Bezug auf das Ausgeben und Akzeptieren von Zahlungen für Waren und Dienstleistungen, die von Offshore-Händlern angeboten werden, zusammen mit einem koordinierten Ansatz für grenzüberschreitende Zahlungsvermittler. Zusammen beeinflussen diese Maßnahmen, wie Pay-by-Bank- und Acquiring-Modelle für E-Commerce- und Händler-RTP-Anwendungsfälle strukturiert werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Regelsetzung und Überwachung durch die SARB und Branchengremien, einschließlich PASA, und geht dann zu gemeinsamen Infrastrukturbetreibern und Systemen über, die das Clearing und Switching für Sofortzahlungen mit geringem Wert durchführen. In Südafrika ist PayShap das primäre inländische Echtzeit-System für vereinfachte Konto-zu-Konto-Überweisungen. Es wird von BankservAfrica (PayInc) betrieben und unterstützt die Interoperabilität zwischen teilnehmenden Banken unter Verwendung von ISO 20022.
Upstream-Ermöglicher umfassen Anbieter von Kernbanken- und Zahlungs-Switch-Systemen, Betrugs- und Identitäts-/KYC-Anbieter sowie Cloud- und Rechenzentrumsinfrastruktur für die Verarbeitung mit geringer Latenz. Downstream liefern Banken und lizenzierte Zahlungsdienstleister RTP-Funktionen über mobile Banking-Apps, APIs und Händlerakzeptanzprodukte, während Fintechs wie Stitch und Ozow Routing, Abgleich und Checkout für Einzelhändler und Plattformen bündeln. Die Akzeptanz durch Händler und Plattformen stützt sich auf Zahlungs-Gateways, POS- und QR-Akzeptanz, ERP- und Treasury-Integration sowie Abwicklungs- und Streitbeilegungsprozesse, wobei BankservAfrica und teilnehmende Banken die Abwicklung und Liquidität übernehmen. Engpässe konzentrieren sich weiterhin auf Preisgestaltung und veraltete Integration bei kleineren Instituten, während der politische Vorstoß 2026 in Richtung einer Ausnahmemitteilung und eines aktualisierten Zulassungsrahmens die Reibung für die Teilnahme von Nichtbanken verringert und die Zahl der PSPs erhöht, die sich in RTP-Flüsse einbinden können.
Wettbewerbslandschaft
Etablierte Anbieter und Fintechs teilen sich ein moderat konzentriertes Ökosystem. BankservAfrica betreibt den PayShap-Schalter und verarbeitete 74,2 Millionen Transaktionen im Wert von R46 Milliarden (2,59 Milliarden USD) innerhalb von 18 Monaten nach dem Start. Standard Bank nutzt Volante Technologies, um in 20 afrikanischen Märkten zu modernisieren, was auf eine plattformgroße Wette auf Zahlungen als Dienstleistung hindeutet. Absa, FNB und Nedbank modernisieren ihre Kernsysteme mit ISO-20022-Semantik, um Compliance und Latenzparität aufrechtzuerhalten.
Fintech-Herausforderer zielen auf Nischen ab. Stitchs Kriegskasse von 107 Millionen USD finanziert ein einheitliches Checkout für Einzelhändler und Abonnementplattformen. Ozow kooperiert mit EBANX, um die Reichweite auf globale Händler auszudehnen, die lokale Sofortzahlungsoptionen benötigen. Der cloudnative Aufbau von Bank Zero umgeht Legacy-Einschränkungen und bietet kostenlose Girokonten und Transfers in unter einer Sekunde, um Digital Natives zu gewinnen.
Die Preisgestaltung bleibt das entscheidende Wettbewerbsfeld. Capitec hat die Sofortzahlungsgebühren im Jahr 2025 auf R6 (0,34 USD) gesenkt, Mitbewerber unterboten und preisbewusste Kunden umworben. Die Reife der Betrugsprävention differenziert die Marktteilnehmer: FNB setzt KI-basierte Anomalieerkennung ein, während Fintechs Verhaltensbiometrie integrieren. Marktanteilsverschiebungen hängen von der Fähigkeit ab, niedrige Gebühren mit robuster Sicherheit und breiter Alias-Interoperabilität im südafrikanischen Echtzeit-Zahlungsmarkt zu kombinieren.
Marktführer des südafrikanischen Echtzeit-Zahlungsmarkts
Peach Payments
PayU South Africa
iVeri Payment Technologies
Fiserv Inc.
MyGate (Wirecard SA)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Händlerbefähigung auf inländischen Sofortzahlungssystemen ist ein zentraler unerschlossener Bereich, da sich PayShap von Person-zu-Person- auf Person-zu-Geschäft-Workflows ausdehnt, einschließlich Request-to-Pay. Die Reife des Systems zeigt sich daran, dass PayShap bis Oktober 2024 74,2 Millionen Transaktionen im Wert von 46 Milliarden R erreicht hat, was den Checkout im Einzelhandel mit geringem Wert, die Abwicklung im Township-Handel und Auszahlungen in der Gig-Economy unterstützt, wo eine sofortige Bestätigung das Risiko fehlgeschlagener Lieferungen und des Bargeldumgangs verringern kann. Der Fokus des SARB PEM Programme auf schnelle, einfache digitale Zahlungen unterstützt auch die Nachfrage nach RTP-Mehrwertdiensten, einschließlich Betrugsanalysen, Streitbeilegung und ISO-20022-Datenanreicherung, die den Abgleich für KMU und Großunternehmen automatisieren kann.
Interoperabilitäts- und Offener-Zugang-Initiativen schaffen auch Raum für Technologieanbieter und PSPs, die Akzeptanz zu standardisieren und API-gestützte Zahlungserlebnisse zu entwickeln. Die SARB veröffentlichte das NPS Vision 2030+ Consultation Paper (Februar 2026) und deutete über die Prudential Communication 10 von 2026 (Mai 2026) eine geplante Ausnahmemitteilung für bestimmte Zahlungstätigkeiten an. Dies unterstützt einen breiteren Kreis von Nichtbank-Teilnehmern bei der Bereitstellung von RTP-basierten Produkten, ohne sich ausschließlich auf traditionelle bankzentrierte Modelle zu stützen. Die Standardisierungsarbeit im Rahmen von PEM, einschließlich des QR+-Programms mit einer PayShap-Nutzlast für den strukturierten Datenaustausch, unterstützt die landesweite QR-Akzeptanz und verringert fragmentierte Checkout-Erlebnisse für Händler. Sie erhöht auch die Nachfrage nach QR-Orchestrierung, Token- und Alias-Diensten sowie Multi-Bank-Routing im Einzelhandel und E-Commerce.
Aktuelle Branchenentwicklungen
- Juli 2026: Die South African Reserve Bank veröffentlichte Version 1.2 des QR+-Standards im Rahmen des Payments Ecosystem Modernisation (PEM) Programme und fügte eine PayShap-Nutzlast für strukturierte Interoperabilität hinzu. Das Update unterstützt eine einheitlichere QR-Akzeptanzschicht für Händler und Wallets, verringert die Fragmentierung beim Checkout und verknüpft den QR-Datenaustausch enger mit den inländischen Sofortzahlungssystemen.
- Mai 2026: Die Prudential Authority erließ die Prudential Communication 10 von 2026, die die Absicht darlegt, eine Ausnahmemitteilung für bestimmte Zahlungstätigkeiten einzuführen und den aktualisierten Zulassungsrahmen für Nichtbanken zu unterstützen. Dieser Schritt fördert die tätigkeitsbasierte Teilnahme am nationalen Zahlungssystem und erweitert den Kreis der Einrichtungen, die RTP-fähige Dienste aufbauen können, während sie weiterhin unter der Aufsicht der SARB operieren.
- April 2025: Stitch schloss eine Serie-B-Finanzierungsrunde über 55 Millionen USD ab, um seine Zahlungs-APIs zu skalieren und Expansionsaktivitäten zu unterstützen. Das zusätzliche Kapital erhöht den Wettbewerbsdruck auf Banken und etablierte Gateways, indem es Omnichannel-RTP-Frontends und Händlerintegrationen im Zusammenhang mit Pay-by-Bank- und Sofortabwicklungs-Anwendungsfällen beschleunigt.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der südafrikanische Markt für Echtzeitzahlungen den Wert der inländischen Sofort-Konto-zu-Konto-Zahlungsaktivität, die innerhalb von Sekunden über lokale Echtzeit-Systeme abgewickelt wird, sowie damit verbundene Serviceerträge über den gesamten Zahlungsfluss.
Umfangsausschlüsse: Über Kartensysteme geleitete Zahlungen, aufgeschobene Netto-EFT-Batches, grenzüberschreitende Echtzeitüberweisungen und Großhandels-Hochwertabwicklungen sind von dieser Marktgrößenbestimmung ausgeschlossen.
Übersicht der Segmentierung
- Nach Transaktionsart
- P2P
- P2B
- Nach Komponente
- Lösungen
- Dienstleistungen
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und Mittlere Unternehmen
- Nach Bereitstellung
- Cloud
- On-Premises
- Nach Endbenutzerbranche
- BFSI
- Einzelhandel und E-Commerce
- Regierung und Versorgungsunternehmen
- Gesundheitswesen
- Transport und Bildung
- Sonstige Endbenutzerindustrien
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Kartierung des Zahlungsökosystems und der Festlegung klarer Referenzpunkte für Zahlungsvolumina, Akzeptanz und die Zählregeln, die definieren, was einbezogen wird. Wir stützten uns auf öffentliche und offizielle Quellen wie Veröffentlichungen der South African Reserve Bank, Updates von BankservAfrica, Veröffentlichungen von Statistics South Africa, Hinweise des National Treasury und der Steuerbehörde, sofern die Formalisierung für das Transaktionsverhalten relevant ist, sowie CPSS-artige Materialien zu Zahlungssystemen der Bank for International Settlements.
Wir überprüften auch Jahresberichte von Banken und Fintechs, Investorenpräsentationen, geprüfte Jahresabschlüsse und vertrauenswürdige Presseberichte, um Produkteinführungen, Preisverschiebungen und Kundenonboarding-Muster zu verfolgen. Wo sinnvoll, zogen wir ergänzende Unternehmensfinanzinformationen, Nachrichten und Finanzdaten, Patentdatenbanken und eine globale Datenbank für Verträge und Ausschreibungen heran, um den Implementierungszeitplan und Beschaffungssignale zu bewerten. Dies sind lediglich beispielhafte Quellentypen, und während der Datenerhebung, Gegenprüfung und Klärung wurden weitere Referenzen verwendet.
Primärinterviews und Umfragen
Die Primärforschung wurde genutzt, um zu testen, welche Systeme tatsächlich welche Transaktionstypen abwickeln und wie Preisgestaltung und Nutzung zwischen Banken, Zahlungsabwicklern, Rechnungsstellern und händlerorientierten Ermöglichern variieren. Wir deckten eine Mischung aus etablierten Anbietern und schnell wachsenden mittelgroßen Anbietern ab und validierten die Annahmen anschließend mit operativen Rollen in Südafrika, die die tagtäglichen Volumina sehen und auch Betrugs- und Streitmuster überwachen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 35 % | CXOs: 13 % |
| Mid-Tier: 50 % | Funktions-/Bereichsleiter: 37 % |
| Kleinere Akteure: 15 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mit einem Top-Down-Nachfragepool-Ansatz erstellt, bei dem Signale zum Zahlungssystemvolumen und Akzeptanzraten verwendet werden, um die inländische Echtzeitüberweisungssumme zu rekonstruieren, die dann über Preis- und Take-Rate-Annahmen auf monetarisierte Ertragspools abgebildet wird. Diese Summen wurden mit selektiven Bottom-Up-Annäherungen überprüft, einschließlich stichprobenartiger Anbieter-Volumenbänder, Kanalmix-Prüfungen (P2P versus Händler und Rechnungszahlung) und ASP-artiger Gebührenbenchmarks, die in Interviews beobachtet wurden.
Wesentliche Eingaben, die das Modell prägten, umfassten das Tempo der Einführung der Echtzeit-Systeme, das Wachstum aktiver Nutzer und der Händlerakzeptanz, den durchschnittlichen Transaktionswert und die Häufigkeit sowie die Preisgestaltung von Banken oder Teilnehmern (einschließlich Gebührenstufen für geringe Werte). Wir berücksichtigten auch betrugs- und rückbuchungsbedingte Reibungen, die die wiederholte Nutzung verlangsamen können. Wenn Unternehmensangaben Lücken aufwiesen, verwendeten wir Proxy-Indikatoren wie Kommentare zur App-Akzeptanz, Zeitpläne für das Kundenonboarding und angekündigte Produktmeilensteine, und verengten die Spannen anschließend nach erneuter Überprüfung mit Betreibern.
Die Prognose stützte sich auf Szenarioanalysen, unterstützt durch Trendglättung über kurze Zeitreihen, wobei Akzeptanz und Preisentwicklung die Hauptstellhebel waren. In der Praxis führten wir konservative, Basis- und schnellere Akzeptanzpfade durch, die mit der Ausweitung der Systemteilnahme, den Erwartungen einer Gebührensenkung und dem Wachstum des digitalen Handels verknüpft waren, und richteten die endgültige Kurve dann an dem aus, was Experten als in den nächsten Jahren erreichbar bezeichneten.
Datenvalidierung und Aktualisierungszyklus
Jede wesentliche Annahme wurde auf mindestens zwei Arten getestet, zunächst gegen ein unabhängiges Signal wie Trends im Zahlungssystem und dann gegen das, was Befragte in der täglichen Verarbeitung sehen. Ausreißer wurden frühzeitig markiert, und Eingaben wurden überarbeitet, wenn sie logische Prüfungen nicht bestanden, wie beispielsweise unrealistische Gebühren pro Transaktion, unplausible Intensität aktiver Nutzer oder plötzliche Anteilsverschiebungen, die nicht durch Einführungsereignisse gestützt wurden.
Vor der Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, bei der Berechnungslogik, Einheitenkonsistenz und Jahresüberleitungen erneut überprüft werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn ein wesentliches Ereignis eintritt, beispielsweise eine Änderung der Systemregeln, eine größere Preisanpassung oder eine bemerkenswerte Ausweitung der Teilnahme. Kurz vor der Lieferung führen wir einen abschließenden Aktualisierungsdurchgang durch, um sicherzustellen, dass die Zahlen die neuesten verfügbaren öffentlichen Signale widerspiegeln.
Vergleich der Marktgröße für Echtzeitzahlungen in Südafrika von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für Echtzeitzahlungen in Südafrika können weit voneinander abweichen, da der Begriff unterschiedlich interpretiert werden kann und weil manche Modelle vom Zahlungswert ausgehen, während andere vom über die Zahlungskette erzielten Ertrag ausgehen. Auch das Timing beeinflusst die Vergleichbarkeit, da sich die Systemteilnahme, die Preisgestaltung und das Verbraucherverhalten nach den Einführungen neuer Sofortzahlungssysteme schnell verändert haben.
Durch die Verfolgung von Meilensteinen der Systemteilnahme und die Anwendung einer Gebühr-pro-Transaktion-Logik hält Mordor Intelligence die Schätzung an inländischen A2A-Sofortüberweisungen mit geringem Wert verankert, anstatt Karten, Batch-EFT oder grenzüberschreitende Aktivitäten einzubeziehen, die die Summen aufblähen können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,57 Mrd. USD (2025) | |
| Fachzeitschrift A | 0,49 Mrd. USD (2025) | Oft an einer engeren Definition von Echtzeitüberweisungen verankert, die Händler- und Rechnungsstellerströme untererfasst, und wendet möglicherweise konservative Akzeptanzannahmen aufgrund früher Nutzungsmuster an. |
| Branchenverband B | 0,72 Mrd. USD (2025) | Verwendet typischerweise eine breitere Kategorie für Sofortzahlungen, die teilweise schnelle EFT-Varianten oder verwandte digitale Überweisungsprodukte einbeziehen kann, und wendet möglicherweise eine höhere durchschnittliche Gebührenannahme an, ohne die tatsächlichen Preisstufen erneut zu überprüfen. |
Die Spanne ergibt sich hauptsächlich daraus, was als Echtzeit gezählt wird und wie Preisgestaltung und Nutzungsintensität in Wert übersetzt werden. Wenn der Umfang auf inländische Sofortzahlungssysteme beschränkt bleibt und die Gebühren- und Volumenüberleitungen schrittweise überprüft werden, lässt sich das Ergebnis leichter reproduzieren und in einer Planungsdiskussion erklären.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des südafrikanischen Echtzeit-Zahlungsmarkts?
Er beläuft sich im Jahr 2026 auf 756,6 Millionen USD und soll bis 2031 auf 3,12 Milliarden USD bei einer CAGR von 32,74 % steigen.
Welches Zahlungssegment wächst am schnellsten?
Person-zu-Unternehmen-Transfers wachsen mit einer CAGR von 34,38 %, da Township-Händler und Plattformen der Gig-Economy sofortige Abwicklung fordern.
Wie bedeutsam ist die Cloud-Bereitstellung in diesem Bereich?
Cloud-Modelle halten heute einen Minderheitsanteil, wachsen jedoch mit einer CAGR von 36,10 % und sollen On-Premises-Systeme vor 2029 überholen.
Warum gelten Interbank-Gebühren als Hemmfaktor?
Banken berechnen R6–10 pro Soforttransaktion gegenüber R1–3 für EFTs, was preissensible Nutzer abschreckt und die Massenakzeptanz verlangsamt.
Welche Provinzen führen bei der Echtzeit-Zahlungspenetration?
Die Westkap-Provinz und Gauteng führen mit 47 % bzw. 42 % Akzeptanz, dank robuster digitaler Infrastruktur und Fintech-Ökosystemen.
Welche jüngste Maßnahme hat Capitec ergriffen, um Marktanteile zu gewinnen?
Capitec hat seine Sofortzahlungsgebühr im Jahr 2025 auf R6 gesenkt, Mitbewerber unterboten und nationale Inklusionsziele unterstützt.
Seite zuletzt aktualisiert am:



