
Marktgröße und Marktanteil für Echtzeitzahlungen in Kanada
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 11.37 Milliarden US-Dollar |
| Marktgröße (2026) | 13.99 Milliarden US-Dollar |
| Marktgröße (2031) | 39.47 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 23.05 % |
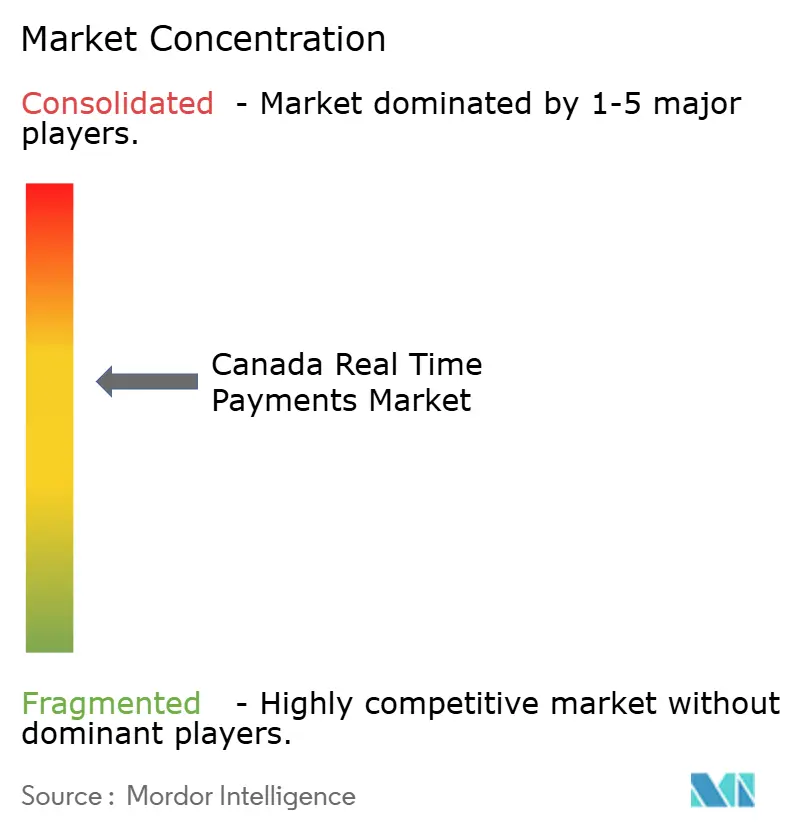
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Echtzeitzahlungen in Kanada von Mordor Intelligence
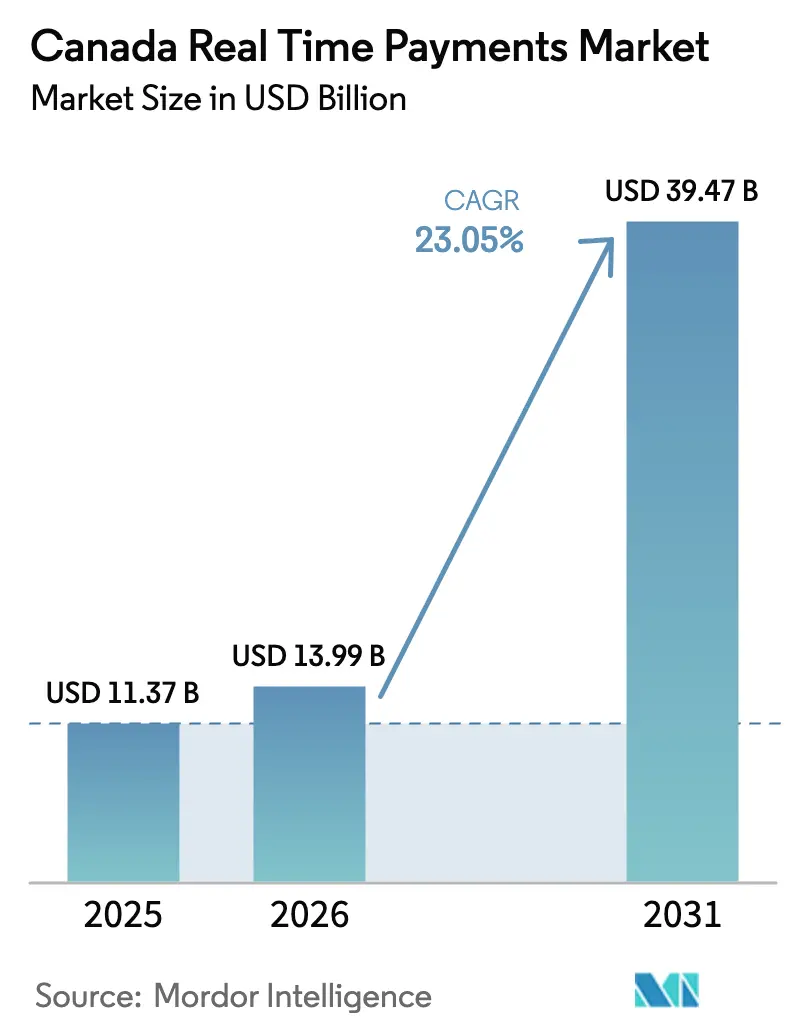
Die Marktgröße für Echtzeitzahlungen in Kanada wird voraussichtlich von 11,37 Milliarden USD im Jahr 2025 auf 13,99 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 23,05 % über den Zeitraum 2026–2031 39,47 Milliarden USD erreichen. Der beschleunigte Rollout der Real-Time Rail (RTR)-Plattform von Payments Canada, die zunehmende Einführung von ISO 20022 und die weit verbreitete Verbraucherpräferenz für sofortige Abwicklung bestimmen das Tempo. Interac e-Transfer bleibt weiterhin der Anker für den täglichen Gebrauch, während Cloud-first-Bereitstellungsmodelle die Einstiegshürden für neue Anbieter senken. Die Zusammenarbeit zwischen Tier-1-Banken und Fintechs im Korridor Toronto–Waterloo erweitert die Vielfalt der Anwendungsfälle, insbesondere da die Standards für Programmierschnittstellen (API) reifen. Gleichzeitig erweitern provinzielle Programme für digitale Identitäten und grenzüberschreitende Korridore, die mit den Vereinigten Staaten verbunden sind, die kommerzielle Reichweite des Marktes für Echtzeitzahlungen in Kanada.
Wichtigste Erkenntnisse des Berichts
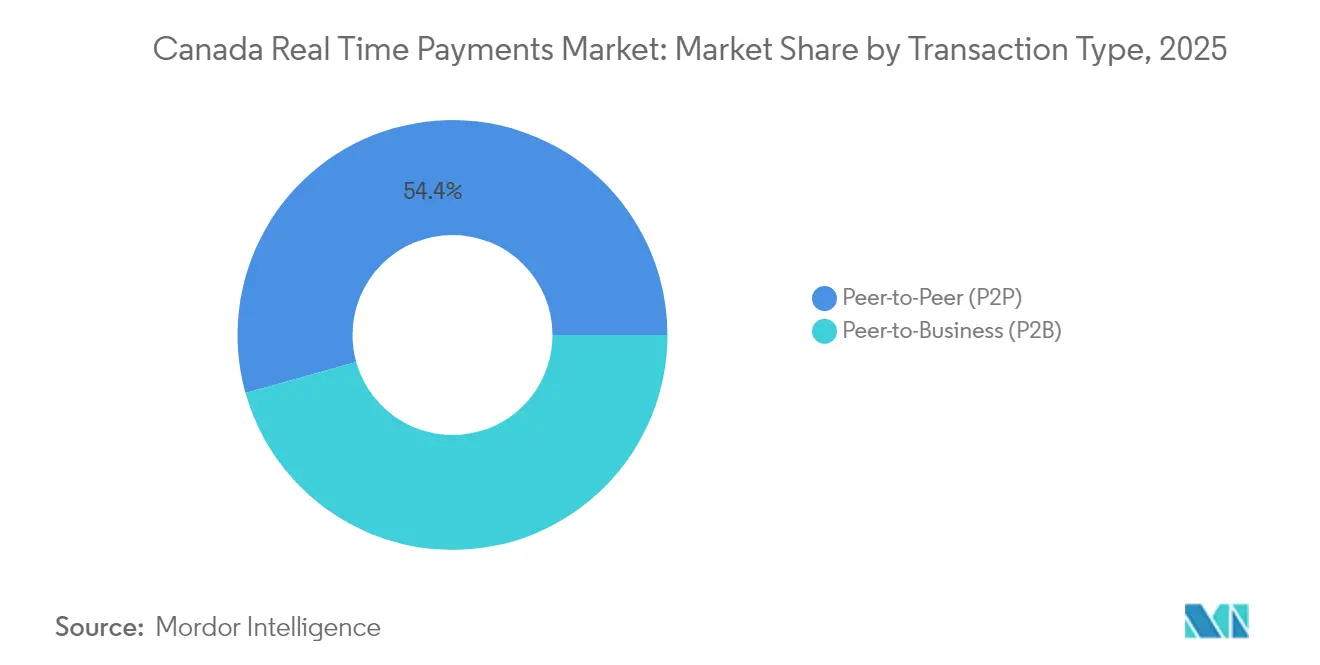
- Nach Transaktionstyp führte Peer-to-Business das Wachstum mit einer prognostizierten CAGR von 26,07 % bis 2031 an, während Peer-to-Peer im Jahr 2025 einen Marktanteil von 54,35 % am Markt für Echtzeitzahlungen in Kanada hielt.
- Nach Komponente behielten Plattformen im Jahr 2025 einen Umsatzanteil von 64,30 %, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 27,12 % wachsen werden.
- Nach Bereitstellungsmodus erfasste die Cloud im Jahr 2025 71,20 % der Marktgröße für Echtzeitzahlungen in Kanada und wird bis 2031 mit einer CAGR von 24,22 % wachsen.
- Nach Unternehmensgröße kontrollierten Großunternehmen im Jahr 2025 einen Anteil von 59,40 % an der Marktgröße für Echtzeitzahlungen in Kanada; KMU sind auf dem Weg zu einer CAGR von 24,98 %.
- Nach Endnutzerbranche beanspruchte das Bank- und Finanzdienstleistungswesen im Jahr 2025 einen Umsatzanteil von 37,45 %, während Einzelhandel und E-Commerce voraussichtlich mit einer CAGR von 28,47 % beschleunigen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im Markt für Echtzeitzahlungen in Kanada
Analyse der Treiberwirkung*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Nutzung von Interac e-Transfer für Kleinbetragszahlungen in städtischen und ländlichen Gebieten Kanadas | + 8.2% | National, mit höherer Durchdringung in städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Einführung der Real-Time Rail (RTR) von Payments Canada beschleunigt die Migration von Finanzinstituten | + 5.1% | National | Mittelfristig (2–4 Jahre) |
| Starke Kultur der Fintech-Zusammenarbeit im Korridor Toronto–Waterloo ermöglicht RTP-APIs | + 4.3% | Ontario, mit nationalen Ausstrahlungseffekten | Mittelfristig (2–4 Jahre) |
| Programme der Québecer Regierung für digitale Identität und Zahlungsmodernisierung fördern die Nutzung in frankophonen Provinzen | + 3.7% | Québec, mit potenziellem Ausbau auf andere Provinzen | Mittelfristig (2–4 Jahre) |
| Unternehmensanforderungen nach Echtzeit-Treasury und Cashflow-Transparenz bei kanadischen KMU | + 2.1% | National, mit Konzentration in großen Geschäftszentren | Langfristig (≥ 4 Jahre) |
| Grenzüberschreitende RTP-Korridore mit den USA über FedNow-Pilotprojekte steigern Volumina | + 2.0% | Grenzregionen und wichtige Handelszentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Nutzung von Interac e-Transfer für Kleinbetragszahlungen in städtischen und ländlichen Gebieten Kanadas
Interac e-Transfer erreichte 2024 Rekordvolumina und verdoppelte sich im Jahresvergleich, da die Kanadier von Bargeld und Schecks abrückten.[1]Tracey Black, „Payments Canada eröffnet Konsultation zum RTR-Rechtsrahmen,” Payments Canada, payments.ca Der durchschnittliche Nutzer führte vier Transaktionen pro Monat durch, was auf eine tiefgreifende Verhaltensänderung über alle demografischen Gruppen hinweg hinweist. Wichtig ist, dass der Dienst die finanzielle Inklusion in abgelegenen Gemeinden verbessert hat, wo Filialnetze nach wie vor dünn gesät sind. Bevorstehende Funktionen wie Zahlungsaufforderung und geplante Überweisungen werden die Plattformbindung stärken und eine Verhaltensgrundlage schaffen, die die systemische Einführung des Marktes für Echtzeitzahlungen in Kanada beschleunigt. Eine Verbraucherumfrage ergab, dass 40 % der Nutzer planen, die e-Transfer-Nutzung im Jahr 2025 zu steigern, was das Wachstumspotenzial des Kanals unterstreicht.
Einführung der Real-Time Rail (RTR) von Payments Canada beschleunigt die Migration von Finanzinstituten
Payments Canada formalisierte den RTR-Fahrplan im April 2024 und verpflichtete sich zu Branchentests im Jahr 2026.[2]Timothy Lane, „RTR-Programm-Meilensteinankündigung,” Payments Canada, payments.ca Diese Gewissheit löste Kapitalallokationen für ISO-20022-fähige Kernsysteme, moderne Betrugsanalysen und 24/7-Liquiditätslösungen aus. Erweiterte Datenfelder – Überweisungsinformationen, Rechnungsnummern, strukturierte Referenzen – ermöglichen es Finanzinstituten, Mehrwertdienste direkt in Zahlungsströme einzubetten. Das offene Zugriffsdesign von RTR soll die direkte Beteiligung über traditionelle Banken hinaus ausweiten und die Wettbewerbslinien innerhalb des Marktes für Echtzeitzahlungen in Kanada neu gestalten.
Starke Kultur der Fintech-Zusammenarbeit im Korridor Toronto–Waterloo ermöglicht RTP-APIs
Der Korridor Toronto–Waterloo beherbergt spezialisierte Beschleuniger, universitäre Ausgründungen und Venture-Programme, die gemeinsam Zahlungs-APIs mit etablierten Banken entwickeln. Die jüngste Vereinbarung der TD Bank mit SideDrawer veranschaulicht, wie gemeinsame Entwicklungsmodelle Integrationszyklen verkürzen und die Funktionstiefe erweitern.[3]Kristina Logue, „Vierteljährliches RTR-Programmupdate,” Payments Canada, payments.ca Standardisierte APIs aus dem Korridor vereinfachen bereits das Onboarding von Händlern und beschleunigen die Markteinführungszeit für neue Echtzeit-Angebote. Da Cloud-native Architektur dominiert, werden diese Kooperationen die Skalenökonomie im gesamten Markt für Echtzeitzahlungen in Kanada unterstützen.
Programme der Québecer Regierung für digitale Identität und Zahlungsmodernisierung fördern die Nutzung in frankophonen Provinzen
Das Finanzministerium von Québec befürwortete 2024 eine provinzweite Plattform für digitale Identitäten und stimmte sichere Authentifizierung mit Anwendungsfällen für Echtzeit-Auszahlungen ab. Pilotprogramme verknüpfen staatliche Leistungen und Steuererstattungen mit sofortigen Zahlungsschienen und stärken das Verbrauchervertrauen bei frankophonen Nutzern, die zweisprachige digitale Erlebnisse schätzen. Der provinzielle Rahmen balanciert Innovation mit strengen Datenschutzmandaten und bietet einen Entwurf, der nationale Standards informieren und den Markt für Echtzeitzahlungen in Kanada weiter harmonisieren könnte.
Analyse der Hemmnisauswirkungen*
| Hemmnis (kurze Beschreibung) | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verzögerungen beim RTR-Start und Zertifizierungsunsicherheit | –0.8% | National | Kurzfristig (≤ 2 Jahre) |
| Veraltete Kernsysteme von Kreditgenossenschaften verlangsamen die ISO-20022-Bereitschaft | –1.2% | National; stärkere Auswirkungen in ländlichen Regionen | Mittelfristig (2–4 Jahre) |
| Anhaltende Präferenz der Käufer für Interac Debit am POS gegenüber kontobasiertem RTP | –1.1% | National; stärkerer Effekt im Einzelhandelsumfeld | Mittelfristig (2–4 Jahre) |
| Zunehmender autorisierter Push-Payment (APP)-Betrug erhöht die Risikomanagementkosten | –1.4% | National; höhere Inzidenz in großen Ballungsräumen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verzögerung beim RTR-Go-Live und Zertifizierung schafft Unsicherheit bei der Branchenimplementierung
Verschiebungen gegenüber dem ursprünglichen Starttermin 2023 zwangen zu mehrfachen Neuausrichtungen von IT-Fahrplänen und belasteten die Budgets insbesondere mittelgroßer Kreditgeber, die bereits Open-Banking- und Cyberabwehrmandate jonglieren. Undefinierte Akkreditierungskriterien für Systembeteiligte erschweren die Anbieterauswahl und Ressourcenplanung zusätzlich. Die Umstellung von Payments Canada auf vierteljährliche Transparenz hat einige Bedenken gemildert, doch kleine Institute tragen nach wie vor doppelte Kosten für die Unterstützung veralteter Zahlungsschienen bei gleichzeitiger Vorbereitung auf die RTR-Bereitschaft, was den kurzfristigen Schwung im Markt für Echtzeitzahlungen in Kanada dämpft.
Veraltete Kernbankensysteme in Kreditgenossenschaften begrenzen die ISO-20022-Bereitschaft
Viele ländliche Kreditgenossenschaften betreiben Plattformen, denen 24/7-Verarbeitung und Unterstützung für strukturierte Daten fehlen. Übergangspfade erfordern oft teure Middleware oder einen vollständigen Kernaustausch. Genossenschaftliche Eigentumsmodelle stellen Kapitalaufnahmebeschränkungen dar und schaffen eine Bereitschaftslücke, die das Risiko birgt, dass die Serviceniveaus zwischen städtischen und ländlichen Nutzern auseinanderdriften. Infolgedessen könnten Integrationsverzögerungen die inklusive Nutzung im Markt für Echtzeitzahlungen in Kanada verlangsamen, bis tragfähige Shared-Service-Modelle oder staatliche Anreize entstehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transaktionstyp: P2B gestaltet Geschäftszahlungsströme neu
Das Peer-to-Business-Segment wird bis 2031 voraussichtlich mit einer CAGR von 26,07 % wachsen, was eine Verlagerung von rein verbraucherorientierten Anwendungsfällen hin zu Rechnungszahlungen, Abonnementdiensten und Auszahlungen in der Gig-Economy signalisiert. Händler berichten von deutlichen Reduzierungen bei Kartenverarbeitungsgebühren und Rückbuchungen, wenn Echtzeit-Zahlungsschienen an der Kasse angeboten werden. RBCs Interac e-Transfer for Business veranschaulicht erweiterte Datenfelder, die Rechnungen sofort abgleichen und die Betriebskapitalzyklen sowohl für Händler als auch für Lieferanten verbessern. Parallel dazu bleibt Peer-to-Peer grundlegend und hält 2025 54,35 % der Marktgröße für Echtzeitzahlungen in Kanada, da Verbraucher mehrere Mikrozahlungen auf einer vertrauten Plattform konsolidieren. Die Konvergenz zwischen P2P und P2B wird sich intensivieren, sobald RTR Formate standardisiert und Banken dazu ermutigt, einheitliche Wallets einzuführen, die nahtlos zwischen Geschäfts- und Privatmodus wechseln.
Finanzinstitute erproben Overlay-Dienste wie Zahlungsaufforderung, Teilzahlungen und Zahlungsempfängerbestätigung, die Händlermarken direkt in Zahlungsströme einbetten. Diese Funktionen unterstützen Abonnementmodelle, Point-of-Sale-Finanzierung und On-Demand-Dienste. Da die ISO-20022-Funktionalität reichhaltigere Beschreibungsdaten ermöglicht, erwarten Buchhalter niedrigere Abstimmungskosten. Zusammen stärken diese Fortschritte die Wettbewerbsposition des Marktes für Echtzeitzahlungen in Kanada gegenüber Kartennetzwerken bei Kleinstbetragstransaktionen.


Nach Komponente: Dienstleistungssektor übertrifft das Plattformwachstum
Der Dienstleistungsumsatz wird voraussichtlich mit einer CAGR von 27,12 % steigen, angetrieben durch die Nachfrage nach Beratungs-, Integrations- und verwalteten Sicherheitsangeboten. Die Migration zu ISO 20022 und Mandate für den Dauerbetrieb erfordern spezialisiertes Talent in der Zahlungsorchestrierung, Nachrichtenzuordnung und Betrugsanalyse. Institute wie die TD Bank gründeten 2024 dedizierte Technologieeinheiten, um diese komplexen Übergänge zu orchestrieren. Obwohl Plattformsoftware 2025 einen Umsatzanteil von 64,30 % erfasste, erweitern Dienstleistungspartner ihre Margen durch Mehrwert-Compliance und Benutzererfahrungsdesign. Infolgedessen erlebt der Markt für Echtzeitzahlungen in Kanada eine Ökosystembildung, bei der Plattformen und Dienstleistungen gemeinsam weiterentwickelt werden.
Cloud-native Plattformen integrieren Module für maschinelles Lernen, die Geschwindigkeitsanomalien in Millisekunden erkennen und die Transaktionsüberwachung im großen Maßstab unterstützen. Verfügbarkeitszusagen von 99,999 % und containerisierte Bereitstellung machen diese Systeme sowohl für etablierte Anbieter als auch für Fintech-Neueinsteiger attraktiv. Die erweiterte Datennutzlast von ISO 20022 erleichtert nachgelagerte Analysen für Kreditbewertung und ESG-Berichterstattung. Da Banken nicht zum Kerngeschäft gehörende Aktivitäten auslagern, stehen spezialisierte Integratoren im Mittelpunkt eines zunehmend dienstleistungszentrierten Marktes für Echtzeitzahlungen in Kanada.
Nach Bereitstellungsmodus: Cloud-Dominanz gestaltet Implementierungsstrategien neu
Cloud-Lösungen beanspruchten 2025 einen Marktanteil von 71,20 % und sind auf dem Weg zu einer CAGR von 24,22 % bis 2031, was die betriebliche Logik elastischer Kapazität für unvorhersehbare Spitzenlasten bestätigt. Finanzinstitute nutzen regional verteilte Verfügbarkeitszonen, um Geschäftskontinuität zu gewährleisten und Datenspeicherungspflichten zu erfüllen. Kubernetes-basierte Microservices ermöglichen die diskrete Skalierung von Betrugserkennungsmodulen oder Analysemodulen, ohne die Abrechnungskerne zu berühren, und verkürzen Change-Management-Zyklen von Monaten auf Tage. Diese Effizienzgewinne positionieren die Cloud als Standard für Neueinsteiger in den Markt für Echtzeitzahlungen in Kanada.
On-Premise-Bereitstellungen überleben dort, wo Latenz, Datensouveränität oder maßgeschneiderte Integrationsanforderungen eine vollständige Cloud-Migration ausschließen. Hybridmodelle – lokale Abrechnung plus cloudbasierte Overlays – stabilisieren sich als Übergangsarchitektur für Institute mit langen Abschreibungsplänen für Rechenzentrumsanlagen. Sicherheits-Stacks integrieren jetzt Zero-Trust-Frameworks, Secure-Access-Service-Edge-Gateways und hardwaregestützte Verschlüsselungsschlüssel, was frühere Vorbehalte ausräumt und die Bedeutung der Cloud im Markt für Echtzeitzahlungen in Kanada festigt.

Nach Unternehmensgröße: KMU treiben Innovation durch schnelle Einführung
KMU werden bis 2031 eine CAGR von 24,98 % verzeichnen und damit die historisch in Innovationszyklen beobachtete Einführungslücke schließen. Niedrigere Interbankenentgelte und sofortige Liquidität sprechen stark bargeldintensive Sektoren wie Gastgewerbe, Bauwesen und freiberufliche Dienstleistungen an. Im Jahr 2024 für kleine Unternehmen ausgehandelte Gebührensenkungen haben die Kalkulation weiter zugunsten von Echtzeit-Optionen verschoben. Im Vergleich dazu nutzen Großunternehmen, die 2025 59,40 % der Marktgröße für Echtzeitzahlungen in Kanada halten, RTP für Treasury-Optimierung, Straight-Through-Processing und Gehaltsauszahlungen, die den Verwaltungsaufwand reduzieren.
Anbieter von Enterprise-Resource-Planning-Systemen betten RTP-Widgets ein, die Überweisungsdaten automatisch kennzeichnen und Finanzvorständen nahezu Echtzeit-Betriebskapital-Dashboards bieten. Unternehmen experimentieren auch mit Just-in-Time-Lieferantenfinanzierung und reduzieren so die Abhängigkeit von Kreditlinien. Das strategische Interesse von Unternehmen steigert die Volumenvorhersagbarkeit und stärkt die Netzwerkeffekte, die den Markt für Echtzeitzahlungen in Kanada unterstützen.
Nach Endnutzerbranche: Einzelhandel und E-Commerce definieren Zahlungserlebnisse neu
Transaktionen im Einzelhandel und E-Commerce werden voraussichtlich mit einer CAGR von 28,47 % wachsen, da Händler QR-Codes und Zahlungslinks in Omnichannel-Journeys integrieren. Echtzeit-Bestätigung mindert den Warenkorbabbruch und unterstützt On-Demand-Fulfillment-Modelle, bei denen Versandauslöser von der sofortigen Verfügbarkeit von Mitteln abhängen. Das Bank- und Finanzdienstleistungswesen sicherte sich 2025 37,45 % des Umsatzes und nutzt den Markt für Echtzeitzahlungen in Kanada für sofortige Kreditauszahlungen, Vermögensverwaltungsüberweisungen und Versicherungsauszahlungen.
Gesundheitsdienstleister erkunden RTP-fähige Anspruchsabwicklung, die den Verwaltungsrückstand reduziert, während Regierungsbehörden Leistungsauszahlungen auf Echtzeit-Zahlungsschienen migrieren, um die Ergebnisse für die Bürger zu verbessern. Versorgungsunternehmen und Telekommunikationsanbieter schätzen die sofortige Rechnungsabgleichung, die die Forderungslaufzeit verkürzt und die Kundenbindung verbessert. Gemeinsam veranschaulichen diese Branchen die wachsende Bandbreite der Echtzeitzahlungsbranche in Kanada.
Geografische Analyse
Kanadas städtische Korridore – Toronto, Montreal und Vancouver – weisen die höchste Transaktionsdichte auf, gestützt durch dichte Einzelhandelsnetzwerke und eine digital versierte Bevölkerung. Der Cluster Toronto–Waterloo beherbergt eine kritische Masse an Zahlungstechnologie-Talenten und beschleunigt die API-Standardisierung für den Markt für Echtzeitzahlungen in Kanada. Das zweisprachige Programm für digitale Identitäten in Québec fördert sichere Zahlungsauthentifizierung und steigert das Transaktionswachstum in frankophonen Gemeinschaften. Grenzprovinzen nutzen Pilotkorridore, die RTR mit FedNow verbinden, und erleichtern so die Just-in-Time-Bestandsfinanzierung für produzierende Exporteure. Solche grenzüberschreitenden Volumina stärken den Markt für Echtzeitzahlungen in Kanada, da integrierte nordamerikanische Lieferketten schnellere Bargeldzyklen fordern.
Regionale Kreditgenossenschaften bieten in ländlichen Gebieten wesentlichen Zugang, doch veraltete Kernbeschränkungen riskieren eine Servicekluft. Die bundesweite Breitbandinitiative, die darauf abzielt, bis 2026 98 % der Haushalte anzuschließen, sollte das Risiko digitaler Ausgrenzung verringern und latentes Marktpotenzial erschließen. Überweisungsintensive Gemeinschaften in Groß-Toronto und Vancouver sind frühe Anwender sofortiger globaler Überweisungen, was auf niedrigere durchschnittliche Sendekosten zurückzuführen ist. Da RTR mit internationalen Netzwerken verknüpft wird, werden Provinzen mit vielfältigen Einwanderergemeinschaften additive Volumenzuwächse verzeichnen und die Netzwerkeffekte im Markt für Echtzeitzahlungen in Kanada verstärken.
Provinzielle regulatorische Besonderheiten prägen die Implementierung. Albertas Open-Banking-Sandbox beschleunigt die Fintech-Lizenzierung, während die Verbraucherschutzgesetze von British Columbia strenge Offenlegungsregeln für Gebühren vorschreiben. Zahlungsdienstleister setzen nun konfigurierbare Compliance-Module ein, die Parameter nach Provinz anpassen. Der nationale RTR-Rahmen harmonisiert die Kernabrechnung und bewahrt gleichzeitig provinzielle Überlagerungen, wodurch ein kohärentes, aber flexibles Fundament entsteht, das das inklusive Wachstum des Marktes für Echtzeitzahlungen in Kanada trägt.
Regulatorisches Umfeld
Die Regulierung konzentriert sich auf zwei Säulen: die Aufsicht der Bank of Canada über Zahlungsdienstleister im Rahmen des Retail Payment Activities Act (RPAA) und die Governance von Payments Canada für die Real-Time Rail (RTR). Die Anforderungen an die Aufsicht über Retail-Zahlungen hinsichtlich des operativen Risikomanagements von PSPs und der Absicherung von Endnutzergeldern traten am 8. September 2025 in Kraft und erhöhen die grundlegenden Compliance-Erwartungen sowohl für Fintechs als auch für etablierte PSP-Geschäftsbereiche.
Auf der Systemseite trieb Payments Canada im Jahr 2026 die RTR-Regelsetzung voran, wobei die Satzung Nr. 10 der Canadian Payments Association (RTR) im Juni 2026 im Canada Gazette, Teil II, veröffentlicht wurde. Die Satzung und die RTR-Regeln sollen am 24. August 2026 in Kraft treten. Programmmitteilungen positionieren die RTR zudem für einen gestaffelten Start im vierten Quartal 2026 und verankern regulatorische Sicherheit rund um den 24/7/365-Betrieb, ISO-20022-konforme Nachrichtenübermittlung, Teilnahmeanforderungen und Haftungserwartungen, die Produktdesign, Betrugskontrollen und das Onboarding von Teilnehmern prägen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Governance und Aufsicht des Schemas, geleitet von Payments Canada für die RTR-Regeln und Betriebsanforderungen sowie von der Bank of Canada für die RPAA-gesteuerte PSP-Aufsicht (Risikomanagement, Vorfallsbehandlung und Absicherung). Die Teilnahme erfolgt anschließend über direkte und indirekte Zugangsmodelle. Direkte Teilnehmer verbinden sich mit den Austausch- und Abwicklungsfunktionen der RTR, während Aggregatoren, Prozessoren und Technologieanbieter kleineren Finanzinstituten und Nicht-Bank-PSPs Konnektivität, Nachrichtenübersetzung (ISO 20022), Betrugsprüfung und operative Tools bereitstellen.
Nachgelagert liefern Finanzinstitute und PSPs Echtzeit-Zahlungsdienste über digitale Kanäle wie Bank-Apps, Wallets und Händler-Checkouts an Endnutzer. Anbieter ergänzen zudem Overlay-Funktionen wie Request-to-Pay, Bestätigungsfunktionen, Abgleichsdaten und Treasury-Transparenz. Im Jahr 2026 begann Payments Canada mit dem Industry Solution Assurance Testing, bei dem Teilnehmer sich verbinden und ihre eigenen Workflows ausführen, und bestätigte einen gestaffelten Onboarding-Ansatz. Die erste Phase beginnt mit Direct-to-Exchange-Teilnehmern beim Start im vierten Quartal 2026, gefolgt von der Migration bestehender Interac-e-Transfer-Volumina, wodurch Testbereitschaft, Zertifizierungsbereitschaft sowie 24/7-Liquiditäts- und Betrugsabwehrmaßnahmen zu zentralen Engpässen und Treibern von Serviceumsätzen werden.
Wettbewerbslandschaft
Das Ökosystem konzentriert sich auf Interac, fünf inländische systemrelevante Banken und globale Kartennetzwerke, die sich durch Tokenisierung und offene Echtzeit-Fähigkeiten neu positionieren. Interac allein verarbeitete 2024 über 1 Milliarde e-Transfer-Transaktionen, was mehr als einem Drittel aller kanadischen Zahlungsaktivitäten entspricht. Tier-1-Banken investieren stark in proprietäre Betrugsanalyse-Engines und schließen Datenaustauschvereinbarungen, um das kollektive Abwehrniveau zu erhöhen. Gleichzeitig zielen Fintech-Neueinsteiger wie Nuvei, Lightspeed Commerce und Versapay auf Nischen-Workflows – Marktplätze, Gastgewerbe, Debitorenbuchhaltungsautomatisierung – ab, die etablierte Anbieter nicht vollständig abdecken. Diese Spezialisten setzen auf Cloud-native Design und ereignisgesteuerte Microservices, senken die Stückkosten und ermöglichen schnelle Funktionsiterationen.
Strategische Allianzen dominieren das Wettbewerbsmanövrieren. Die SideDrawer-Kooperation der TD Bank, die Teilnahme der CIBC an Beschleunigern und die Venture-Fonds-Investitionen der Scotiabank veranschaulichen ein Kontinuum aus Eigenentwicklung, Partnerschaft und Akquisition. Globale Systeme wie Mastercard und Visa erweitern die lokale Reichweite durch Tokenisierungsdienste, die Autorisierungsraten steigern und Kartenzahlungsschienen mit kontobasierten Nutzererwartungen in Einklang bringen. Regulatorische Klarheit durch den Retail Payment Activities Act senkt Eintrittsbarrieren, doch Betriebsrisikoregeln verlangen ausgereifte Governance, was Akteure mit solider Compliance-Infrastruktur begünstigt. Die technologische Differenzierung dreht sich um KI-basierte Anomalieerkennung, sofortige Kreditentscheidung und Premium-Dateneinblicke, die reibungslose Betrugsprävention im Markt für Echtzeitzahlungen in Kanada einbetten.
Chancen im Bereich Mehrwert-Overlays bestehen weiterhin: Rechnungsfinanzierung, Point-of-Sale-Kredit und grenzüberschreitende KMU-Angebote. Anbieter, die Connector-APIs, ISO-20022-Semantik und einwilligungsbasiertes Datenteilen beherrschen, sind am besten positioniert, um inkrementelle Ströme zu monetarisieren. Da RTR dem Start entgegengeht, beschleunigen etablierte Finanzinstitute defensive Investitionen, um die Vorrangstellung über Kundenbeziehungen zu behalten, auch wenn sie mit Fintechs zusammenarbeiten, um Fähigkeitslücken zu schließen. Das Ergebnis ist ein innovationsgetriebenes, aber stabilitätsorientiertes Wettbewerbsgleichgewicht, das die nachhaltige Expansion des Marktes für Echtzeitzahlungen in Kanada vorantreibt.
Marktführer für Echtzeitzahlungen in Kanada
Google LLC (Google Pay)
Apple Inc. (Apple Pay)
Samsung Electronics Limited (Samsung Pay)
Mastercard Inc.
VISA Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die RTR-Programm-Meilensteine im Jahr 2026 eröffnen kurzfristige Freiräume für Implementierungs- und Compliance-Dienstleistungen, insbesondere für Institute, die ISO-20022-Nachrichtenzuordnung, 24/7-Betriebskontrollen und ein an die RPAA-Aufsicht angepasstes Betrugsmanagement benötigen. Payments Canada schloss die Nutzerakzeptanztests im Januar 2026 ab und begann im Februar 2026 mit nicht-funktionalen Tests (Leistung, Ausfallsicherheit und Sicherheit). Das Industry Solution Assurance Testing begann im dritten Quartal 2026 und erweitert die Nachfrage nach Konnektivität, Testumgebungen, Überwachung und Werkzeugen für die Vorfallsreaktion bei Banken, Kreditgenossenschaften und Prozessoren.
Chancen entstehen auch dadurch, dass sich die Mitgliedschaft bei Payments Canada auf Nicht-Bank-PSPs ausweitet. Im Jahr 2026 zählen zu den Neuzugängen Wise, KOHO, Float, Paramount Commerce, Brim Financial und Meridian Credit Union, was die Zahl der RTR-verbundenen Anbieter und Vertriebspartner für Händler und Plattformen erhöht. Der gestaffelte Onboarding-Prozess und der geplante Migrationspfad für Interac-e-Transfer-Volumina schaffen Möglichkeiten für Overlay-Dienste, die reichhaltigere Zahlungsdaten wie Rechnungsreferenzen und automatisierten Abgleich monetarisieren. Sie unterstützen zudem die Gestaltung grenzüberschreitender Workflows, die auf entstehende Echtzeit-Korridore zwischen Kanada und den USA abgestimmt sind, während der Aufsichtsrahmen der Bank of Canada die Nachfrage nach verwaltetem Risiko, Absicherung und prüfungsbereiten Kontrollen als Differenzierungsmerkmale verstärkt.
Aktuelle Branchenentwicklungen
- Juni 2026: Payments Canada gab bekannt, dass die RTR-Satzung (Canadian Payments Association By-law No. 10) und die RTR-Regeln die erforderlichen Genehmigungen erhalten haben, wobei der Rahmen planmäßig am 24. August 2026 in Kraft treten soll. Dieser Meilenstein verringert die Unsicherheit hinsichtlich Teilnahmeanforderungen, Haftungen und Betriebsregeln, was sich direkt darauf auswirkt, wie Banken, PSPs und Anbieter vor dem Start ihre Zertifizierung, Betrugskontrollen und Produktbedingungen finalisieren.
- Mai 2026: Payments Canada bestätigte einen gestaffelten Ansatz für das Onboarding von RTR-Teilnehmern, beginnend mit dem Start im vierten Quartal 2026 und einer schrittweisen Ausweitung des Zugangs bis 2027. Die Staffelung stärkt die Bedeutung von Bereitschaftsprogrammen, Konnektivitätsanbietern und Managed-Service-Partnern, die Teilnehmern helfen können, Anforderungen an Tests, operative Resilienz und 24/7-Support zu erfüllen und dabei das Implementierungsrisiko zu kontrollieren.
- Januar 2026: Payments Canada schloss die Nutzerakzeptanztests für die RTR ab und begann mit nicht-funktionalen Tests mit Schwerpunkt auf Leistung, Ausfallsicherheit und Sicherheit. Diese Aktivitäten validieren die Konnektivität und Datenintegrität für Teilnehmer vor dem Start im vierten Quartal 2026.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht wird der kanadische Markt für Echtzeitzahlungen definiert als Umsätze im Zusammenhang mit der Ermöglichung und Verarbeitung von Zahlungen, die in nahezu Echtzeit autorisiert und bestätigt werden, für Nutzer in Kanada, wobei sowohl Verbraucher- als auch Geschäftsanwendungsfälle abgedeckt werden.
Umfangsausschlüsse: Wir schließen traditionelle Batch- oder verzögerte Abwicklungssysteme, Bar- und Scheckzahlungen sowie allgemeine Karten-Akquisitionsumsätze aus, die nicht spezifisch mit der Ermöglichung von Echtzeit-Konto-zu-Konto-Zahlungen verbunden sind.
Übersicht der Segmentierung
- Nach Transaktionstyp
- Peer-to-Peer (P2P)
- Peer-to-Business (P2B)
- Nach Komponente
- Plattform / Lösung
- Dienstleistungen
- Nach Bereitstellungsmodus
- Cloud
- On-Premise
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen
- Nach Endnutzerbranche
- Einzelhandel und E-Commerce
- BFSI
- Versorgungsunternehmen und Telekommunikation
- Gesundheitswesen
- Regierung und öffentlicher Sektor
- Sonstige Endnutzerbranchen
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche diente dazu, das faktische Grundgerüst für das Modell festzulegen, sodass die Marktmathematik von beobachtbarer Zahlungsaktivität und der Struktur der kanadischen Zahlungssysteme ausgeht. Wir stützten uns auf öffentliche Quellen wie Veröffentlichungen von Payments Canada, Papiere der Bank of Canada, Veröffentlichungen von Statistics Canada und Leitlinien von Finanzaufsichtsbehörden. Für Marktdefinitionen nutzten wir zudem ausgewählte ISO-20022- und Zahlungsstandards-Dokumentationen.
Um Preisgestaltung und die angebotsseitige Sicht zu untermauern, überprüften wir Quellen wie Jahresberichte von Unternehmen, Investorenpräsentationen, geprüfte Jahresabschlüsse und seriöse Finanzpresse-Berichterstattung über Meilensteine der Zahlungsmodernisierung. Wo hilfreich, verwiesen wir auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten-Screening sowie auf Patentdatenbanken, um die Produktrichtung und das Innovationstempo im Bereich Echtzeitzahlungen zu verfolgen. Diese Quellen sind beispielhaft und nicht erschöpfend, und viele weitere Referenzen wurden verwendet, um Datenpunkte zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu bestätigen, was in Kanada tatsächlich skaliert, einschließlich Gebührenmechanismen, Adoptionshürden und welche Anwendungsfälle vom Pilotstadium zu stetigen Volumina übergehen. Wir sprachen mit einer ausgewogenen Mischung von Ökosystemteilnehmern, darunter Banken und Kreditgenossenschaften, Zahlungsabwickler und Technologieanbieter, Händler und Rechnungssteller sowie Unternehmens-Treasury- oder Finanzteams, um den Nachfragepool und praktische Preisspannen zu validieren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 37 % | CXOs: 16 % |
| Mid-Tier: 44 % | Funktions-/Bereichsleiter: 26 % |
| Kleinere Akteure: 19 % | Manager: 58 % |
Marktgrößenbestimmung & Prognose
Das Kernmodell verwendet eine Kombination aus Top-down- und Bottom-up-Ansatz. Im Top-down-Aufbau gehen wir von Signalen der kanadischen Zahlungsaktivität aus und rekonstruieren dann den Umsatzpool für Echtzeitzahlungen anhand der Akzeptanz nach Anwendungsfall und realistischer Einheitswirtschaftlichkeit. In der Praxis übersetzen wir Transaktionsvolumina (und bei Bedarf Werte) in adressierbare Flüsse für Echtzeitsysteme und wenden dann gemischte Ertragsraten an, die den Servicemix widerspiegeln.
Zu den wichtigsten Eingaben, die die Gesamtsummen prägen, gehören das Tempo der echtzeitfähigen Teilnahme über Finanzinstitute hinweg, die Aufteilung der Flüsse nach P2P-, P2B- und B2B-Nutzung, typische Transaktionsgrößenmuster, die die Preisstufen beeinflussen, der Anteil der API-gestützten Initiierung bei Unternehmensflüssen sowie die erwartete Gebührenkompression mit zunehmendem Volumen. Bottom-up-Prüfungen werden verwendet, um die Gesamtsummen in einem angemessenen Bereich zu halten, unter Verwendung selektiver Zusammenfassungen von Lieferantenumsatzangaben, Stichprobenpreisen aus Bank- und Unternehmensangeboten sowie Kanalprüfungen zur Akzeptanzbereitschaft von Händlern. Wenn die Bottom-up-Sichtbarkeit unvollständig war, wurden Lücken mithilfe konservativer Adoptionsbänder nach Endnutzertyp behandelt und anschließend in Interviews stresstestet.
Für die Prognose verwendeten wir eine Szenarioanalyse, unterstützt durch eine einfache multivariate Regressionsschicht, sodass das Wachstum nicht allein von der Zeit abhängt. Variablen wie der erwartete Zeitpunkt der Einführung, die Geschwindigkeit des Unternehmens-Onboardings, die Preisentwicklung und die Substitution durch langsamere Systeme wurden in Basis-, schnellere und langsamere Szenarien angepasst und dann mit dem abgeglichen, was primäre Befragte als im Prognosezeitraum erreichbar ansahen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Gegenprüfungen, sodass die endgültigen Zahlen nicht von einer einzigen Annahme abhängen. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie öffentlich gemeldeten Zahlungsvolumina, Teilnahme-Meilensteinen und beobachtbaren Verschiebungen bei der Nutzung digitaler Zahlungen und untersuchen anschließend jegliche starken Ausschläge vor der endgültigen Freigabe.
Eine zweite Analystenprüfung wird hinsichtlich Berechnungslogik, Einheitenkonsistenz und Jahresvergleichsplausibilität durchgeführt, gefolgt von gezielten erneuten Kontakten, wenn eine Schlüsseleingabe außerhalb des vereinbarten Interviewbereichs liegt. Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, einschließlich größerer Änderungen bei der Einführung von Zahlungssystemen, regulatorischer Aktualisierungen oder sprunghafter Preisänderungen. Vor der Auslieferung wird eine erneute Überprüfung durchgeführt, damit Kunden die neueste aktualisierte Ansicht statt einer älteren Momentaufnahme erhalten.
Marktgröße von Mordor Intelligence für kanadische Echtzeitzahlungen im Vergleich zu anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktgrößen für kanadische Echtzeitzahlungen veröffentlicht zu sehen, da das Thema zwischen Zahlungsinfrastruktur und breiteren digitalen Zahlungen liegt und Autoren die Grenze unterschiedlich ziehen. Zahlen ändern sich auch, wenn eine Studie Transaktionswert mit Umsatz vermischt, unterschiedliche Währungszeitpunkte verwendet oder die Akzeptanz mit einer aggressiveren Einführungsannahme projiziert.
Einige externe Schätzungen erweitern den Umfang, indem sie allgemeine Umsätze aus der digitalen Zahlungsabwicklung und kartenbezogene Umsätze einbeziehen, die nicht mit der Ermöglichung von Echtzeit-Konto-zu-Konto-Zahlungen verbunden sind. Bei Mordor Intelligence beschränkt sich die Marktgesamtsumme auf Umsätze aus der Ermöglichung von Echtzeitzahlungen in Kanada, und zugehörige Software und Dienstleistungen werden nur dann gezählt, wenn sie die Initiierung, Verrechnung und Bestätigung von Echtzeittransaktionen direkt unterstützen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,99 Mrd. USD (2026) | |
| Branchenverband A | 10,80 Mrd. USD (2026) | Diese Zahl bleibt tendenziell näher an der direkten Systemaktivität und behandelt möglicherweise mehrere Ermöglichungsdienste als Betriebskosten statt als Marktumsatz, was die Gesamtsumme in den frühen Akzeptanzjahren verringert. |
| Globale Unternehmensberatung B | 16,90 Mrd. USD (2026) | Die Schätzung erweitert den Pool häufig um angrenzende digitale Zahlungsumsätze und verwendet höhere angenommene Monetarisierungsraten pro Transaktion, was die Marktgröße erhöht, selbst wenn die Transaktionsakzeptanz ähnlich ist. |
Über die drei Zahlen hinweg erklärt sich die Spanne hauptsächlich dadurch, was als Umsatz aus Echtzeitzahlungen gezählt wird, sowie durch Unterschiede darin, wie Ertragsraten mit zunehmendem Volumen angewendet werden. Indem das Modell an die Transaktionsakzeptanz, den Servicemix und praktische, überprüfbare Preisspannen gebunden bleibt, bleibt die endgültige Zahl Jahr für Jahr transparent und reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Echtzeitzahlungen in Kanada?
Der Markt steht im Jahr 2026 bei 13,99 Milliarden USD und wird bis 2031 voraussichtlich 39,47 Milliarden USD erreichen.
Wie schnell wächst der Markt für Echtzeitzahlungen in Kanada?
Zwischen 2026 und 2031 wird eine jährliche Wachstumsrate von 23,05 % erwartet, angetrieben durch den RTR-Rollout, die ISO-20022-Einführung und die Cloud-Bereitstellung.
Welcher Transaktionstyp wächst am schnellsten?
Peer-to-Business-Zahlungen werden voraussichtlich mit einer CAGR von 26,07 % wachsen, was breitere Anwendungsfälle bei Rechnungszahlungen und E-Commerce widerspiegelt.
Warum nehmen KMU Echtzeitzahlungen schnell an?
KMU profitieren von niedrigeren Verarbeitungsgebühren und sofortiger Cashflow-Transparenz, was eine CAGR von 24,98 % für dieses Unternehmenssegment begünstigt.
Wie wird die Real-Time Rail den grenzüberschreitenden Handel beeinflussen?
Die geplante Konnektivität von RTR mit FedNow wird eine nahezu sofortige Abwicklung für Transaktionen zwischen Kanada und den USA ermöglichen und so Kosten senken sowie die Handelsliquidität steigern.
Welche regulatorischen Änderungen sollten Zahlungsdienstleister beobachten?
Der Retail Payment Activities Act verpflichtet Zahlungsdienstleister zur Registrierung bei der Bank of Canada und schreibt Betriebsrisikorahmen vor, die Branchenkonformitätsstandards prägen.
Seite zuletzt aktualisiert am:



