
Südkorea Echtzeit-Zahlungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.71 Milliarden US-Dollar |
| Marktgröße (2026) | 2.35 Milliarden US-Dollar |
| Marktgröße (2031) | 11.65 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 37.68 % |
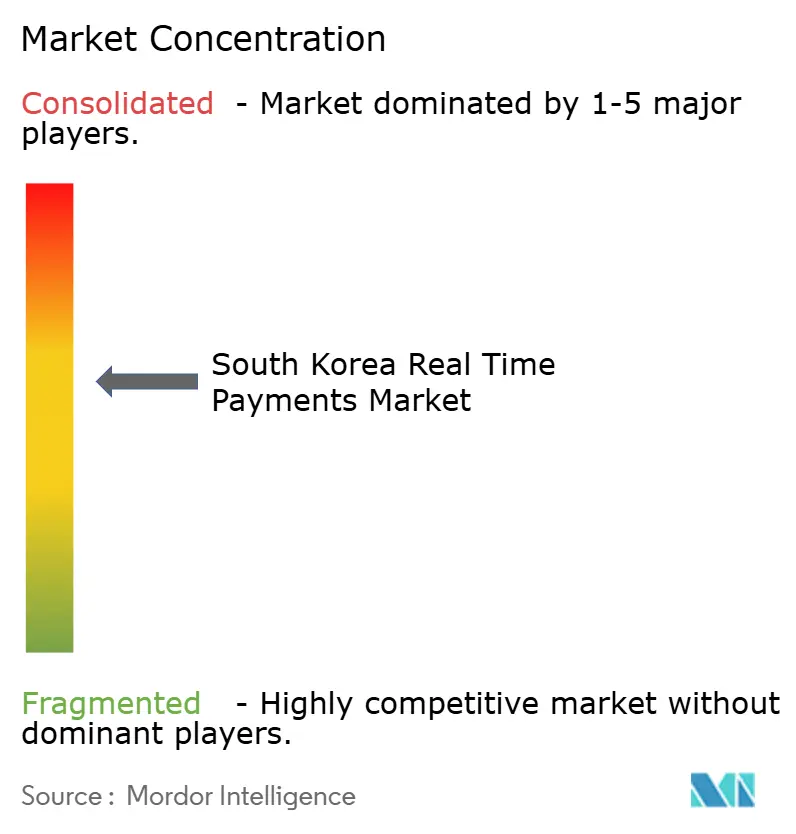
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Südkorea Echtzeit-Zahlungsmarkt Analyse von Mordor Intelligence
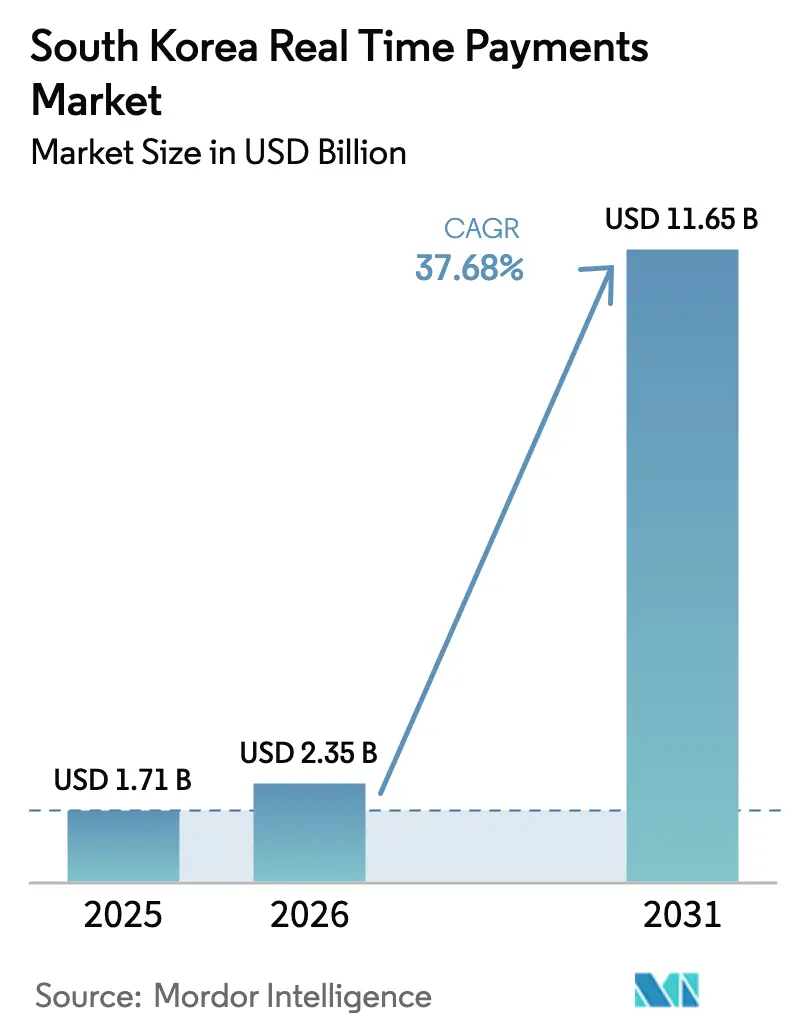
Die Größe des südkoreanischen Echtzeit-Zahlungsmarkts wird im Jahr 2026 auf 2,35 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 1,71 Milliarden USD, mit Projektionen für 2031 von 11,65 Milliarden USD, was einem Wachstum von 37,68 % CAGR über den Zeitraum 2026–2031 entspricht. Die Dynamik wird durch eine nahezu universelle Smartphone-Verbreitung, ein ausgereiftes 5G-Netz und einen regulatorischen Rahmen gestützt, der Open Banking priorisiert. Die Bargeldnutzung sinkt zweistellig, während Echtzeit-Zahlungsinfrastrukturen mittlerweile alles von Peer-to-Peer-Überweisungen bis hin zum Metaverse-Handel unterstützen. Banken und Fintechs wetteifern darum, Betrugserkennungssysteme auf Basis künstlicher Intelligenz und auf Blockchain basierende Abwicklungsmodule zu integrieren, um sich für grenzüberschreitendes Wachstum zu positionieren, da die Volumina internationaler Transaktionen zunehmen. Gleichzeitig veranlasst das laufende Pilotprojekt der Bank of Korea für digitale Zentralbankwährungen marktweite Upgrades auf ISO-20022-Messaging, wodurch ein einheitliches Datenmodell entsteht, das Compliance und Risikoanalysen verbessert.
Wichtigste Erkenntnisse des Berichts
- Nach Transaktionstyp hielten Peer-to-Peer (P2P)-Überweisungen im Jahr 2025 einen Marktanteil von 57,20 % am südkoreanischen Echtzeit-Zahlungsmarkt, während Peer-to-Business (P2B) für den Zeitraum 2026–2031 die höchste CAGR von 32,14 % prognostiziert wird.
- Nach Komponente erzielten Plattform-/Lösungsangebote im Jahr 2025 einen Umsatzanteil von 72,10 %; das Dienstleistungssegment soll bis 2031 mit einer CAGR von 28,96 % wachsen.
- Nach Bereitstellungsmodus dominierten Cloud-Implementierungen im Jahr 2025 mit einem Anteil von 61,85 % an der Größe des südkoreanischen Echtzeit-Zahlungsmarkts und wachsen bis 2031 mit einer CAGR von 30,08 %.
- Nach Unternehmensgröße führten Großunternehmen im Jahr 2025 mit einem Anteil von 62,75 %, während das KMU-Segment voraussichtlich mit einer CAGR von 32,74 % wachsen wird.
- Nach Endnutzerbranche entfiel im Jahr 2025 ein Anteil von 40,80 % des Markts auf BFSI; das Segment Regierung & öffentlicher Sektor wächst bis 2031 mit einer CAGR von 38,21 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des südkoreanischen Echtzeit-Zahlungsmarkts
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Digitale Transformation & >95 % Smartphone-Verbreitung | +10.2% | National, mit stärkerer Auswirkung in städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Bedarf an sofortiger Abwicklung & rückläufige Bargeldnutzung | +8.5% | National | Mittelfristig (2–4 Jahre) |
| Staatlich unterstütztes Open Banking & Ambitionen als Finanzzentrum | +7.3% | National | Mittelfristig (2–4 Jahre) |
| Integration von Echtzeit-Zahlungsinfrastrukturen in Metaverse-Super-Apps | +5.1% | National, mit früher Einführung in Seoul, Busan, Incheon | Langfristig (≥ 4 Jahre) |
| CBDC-Sandbox schafft Upgrades für Echtzeit-Zahlungs-Clearingstellen | +4.8% | National | Langfristig (≥ 4 Jahre) |
| Optimierung des Betriebskapitals in KMU-Lieferketten | +3.2% | National, mit Schwerpunkt auf Industrieregionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitale Transformation & Smartphone-Verbreitung
Eine Smartphone-Verbreitung von über 95 % schafft einen allgegenwärtigen Endpunkt für mobile Geldbörsen und unterstützt einen Anstieg des gesamten digitalen Zahlungsvolumens um 20 % auf rund 400 Billionen KRW (0,29 Milliarden USD) im Jahr 2024.[1]Ministerium für Wissenschaft und IKT, „Digital New Deal – Die Winde des Wandels nutzen”, msit.go.kr Der Digital New Deal der Regierung hat 10,1 Billionen KRW (7,77 Milliarden USD) für den Ausbau von Cloud-, KI- und Dateninfrastruktur bereitgestellt und damit die Markteinführungszeit für Fintechs beschleunigt.[2]Bank of Korea, „지급결제제도 감시와 혁신 노력”, bok.or.kr Diese Investitionen haben es Zahlungsanbietern ermöglicht, nahezu die gesamte Verbraucherbasis anzusprechen, und verstärken den Adoptionskreislauf in den Bereichen Fahrdienstvermittlung, Essenslieferung und Gaming.
Bedarf an sofortiger Abwicklung & rückläufige Bargeldnutzung
Kartengebühren und Verzögerungen durch veraltete Stapelverarbeitung haben Händler dazu veranlasst, auf Konto-zu-Konto-Überweisungen umzusteigen. Echtzeit-Zahlungsinfrastrukturen wickeln die meisten kleinteiligen städtischen Einzelhandelsausgaben nun innerhalb von Sekunden ab, verbessern die Händlerliquidität und reduzieren das Rückbuchungsrisiko. Rückläufige Geldautomatenabhebungen signalisieren einen strukturellen Wandel, da Verbraucher QR- oder Nahfeldkommunikations-Optionen (NFC) bevorzugen, die in Super-Apps integriert sind.
Staatlich unterstütztes Open Banking & Ambitionen als Finanzzentrum
Die Finanzdienstleistungskommission (FSC) öffnete Bank-APIs schrittweise, senkte die Wechselkosten für Verbraucher und schuf einen neuen Einnahmekanal für Fintechs. Die Transaktionsgebühren für den Zugang durch Dritte sanken deutlich; die für 2025 geplante Offline-Verfügbarkeit wird die Vorteile auf kleine Ladengeschäfte ausweiten.[3]Finanzdienstleistungskommission, „Pressemitteilungen”, fsc.go.kr Der Fintech-Innovationsfonds in Höhe von 500 Milliarden KRW (2024–2027) zieht private Investitionen an und lockt regionale Hauptsitze in Seouls Bezirk Yeouido.
Integration von Echtzeit-Zahlungsinfrastrukturen in Metaverse-Super-Apps
Virtuelle Wirtschaftssysteme auf Naver Zepeto und Kakao Universe erfordern reibungslose Mikrozahlungen. Die Verbreitung digitaler Geldbörsen soll bis 2025 98 % der Bevölkerung erreichen.[4]Xsolla, „Den südkoreanischen Markt für digitale Geldbörsen erschließen”, xsolla.com Gaming-Studios integrieren Echtzeit-Abwicklungsmodule, die plattformübergreifenden Asset-Handel ermöglichen und zusätzliche Einnahmen für Zahlungsgateways durch Datenmonetarisierung erschließen.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmender Betrug & Kontoübernahme-Angriffe | -3.8% | National, mit stärkerer Auswirkung in Ballungsräumen | Kurzfristig (≤ 2 Jahre) |
| Veraltete Stapelverarbeitung weiterhin kritisch für Unternehmen | -2.1% | National, konzentriert in Industrie- und Finanzzentren | Mittelfristig (2–4 Jahre) |
| Innertagesliquiditätsrisiko für kleinere Zahlungsdienstleister | -1.9% | National | Mittelfristig (2–4 Jahre) |
| Unsicherheit bei Gebührenobergrenzen für QR-Code-Mikrozahlungen | -1.5% | National, mit Schwerpunkt auf handelsintensiven Gebieten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Betrug & Kontoübernahme-Angriffe
Zahlungsbetrug im asiatisch-pazifischen Raum stieg im Jahr 2024 um 15 %; QR-Betrug und SIM-Swap-Taktiken sind in Korea weit verbreitet. Die Unwiderruflichkeit von Echtzeitzahlungen erhöht die Risikowahrnehmung der Verbraucher. Regulierungsbehörden prüfen die Datenschutzkontrollen bei Naver Pay und Toss. Anbieter reagieren mit verhaltensbasierter Biometrie und Konsortiums-Sperrlisten, doch die Raffinesse der Angreifer entwickelt sich schnell weiter.
Veraltete Stapelverarbeitung weiterhin kritisch für Unternehmen
Großunternehmen verarbeiten umfangreiche Gehalts- und Lieferantendateien weiterhin über Nacht im Stapelverfahren, um sie mit den Zyklen der Unternehmensressourcenplanung (ERP) abzustimmen. Dieses Verhalten reduziert das adressierbare Volumen für den südkoreanischen Echtzeit-Zahlungsmarkt, obwohl Migrationspläne auf ISO 20022 den Übergang erleichtern könnten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transaktionstyp: P2P-Dominanz verdeckt B2B-Potenzial
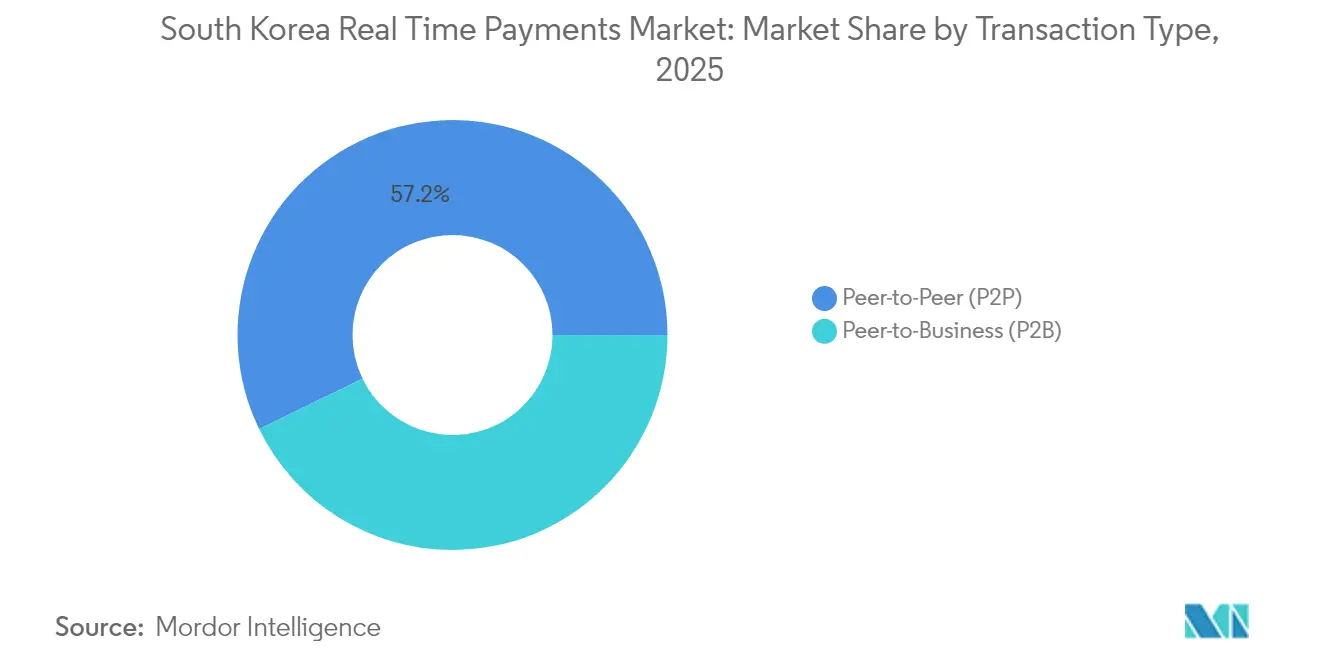
P2P-Überweisungen machten 57,20 % des Volumens im Jahr 2025 aus, was die kulturelle Allgegenwart von KakaoTalk-Plug-ins widerspiegelt. Dieses Segment verankert die Größe des südkoreanischen Echtzeit-Zahlungsmarkts, doch das Wachstum flacht angesichts der Marktsättigung ab. P2B-Ströme hingegen sollen mit einer CAGR von 32,14 % wachsen, gestützt durch QR-Codes am Point of Sale und Konto-zu-Konto-Online-Checkout.
Die Einführung von P2B signalisiert eine tiefere Digitalisierung des Handels und liefert reichhaltigere Datenströme für die Kundenbindungssteuerung. Kakao Pay plant, die angeschlossenen Geschäfte auf 3 Millionen zu verdreifachen und dabei die Interoperabilität mit Samsung Pay zu nutzen. Direkte Konto-zu-Konto-Überweisungen senken die Akzeptanzkosten gegenüber Kartenzahlungsinfrastrukturen, was E-Commerce-Plattformen dazu veranlasst, den Banken-Button-Checkout zu fördern.


Nach Komponente: Plattformen als Systemintegratoren
Plattform-/Lösungsangebote erzielten im Jahr 2025 einen Umsatzanteil von 72,10 %, was die Präferenz der Käufer für End-to-End-Lösungen verdeutlicht. Das Dienstleistungssegment wird mit einer CAGR von 28,96 % am schnellsten wachsen, da Unternehmen Betrugsanalysen, Know-Your-Customer-Prüfungen und Compliance-Module auslagern.
Hyundai Card zeigt die Entwicklungsrichtung: Die KI-Marketing-Engine „Universe” klassifiziert Verhaltenscluster und verkauft Analysen ins Ausland. Solche Fähigkeiten verwandeln Plattformen in Orchestrierungsschichten für Kredit-, Darlehens- und Versicherungs-Cross-Selling und schaffen wiederkehrende Einnahmen.
Nach Bereitstellungsmodus: Cloud-Beschleunigung
Cloud-Bereitstellungen hielten im Jahr 2025 einen Anteil von 61,85 % und wachsen mit einer CAGR von 30,08 %. Elastisches Computing unterstützt Verkehrsspitzen im Feiertagsgeschäft ohne ungenutzte Kapazitäten. Oracles global verteilte Datenbank veranschaulicht die Einhaltung von Anforderungen an souveräne Cloud-Lösungen bei gleichzeitig unter einer Sekunde liegender Latenz.
Die Migration erschließt globale Reichweite: Fremdwährungszahlungen über Naver Pay, Kakao Pay und Toss stiegen von 117,73 Milliarden KRW (0,09 Milliarden USD) im Jahr 2022 auf 640,31 Milliarden KRW (0,49 Milliarden USD) im Jahr 2024. Cloud-APIs vereinfachen die Einbindung ausländischer Acquirer und Geldbörsen.
Nach Unternehmensgröße: KMU holen auf
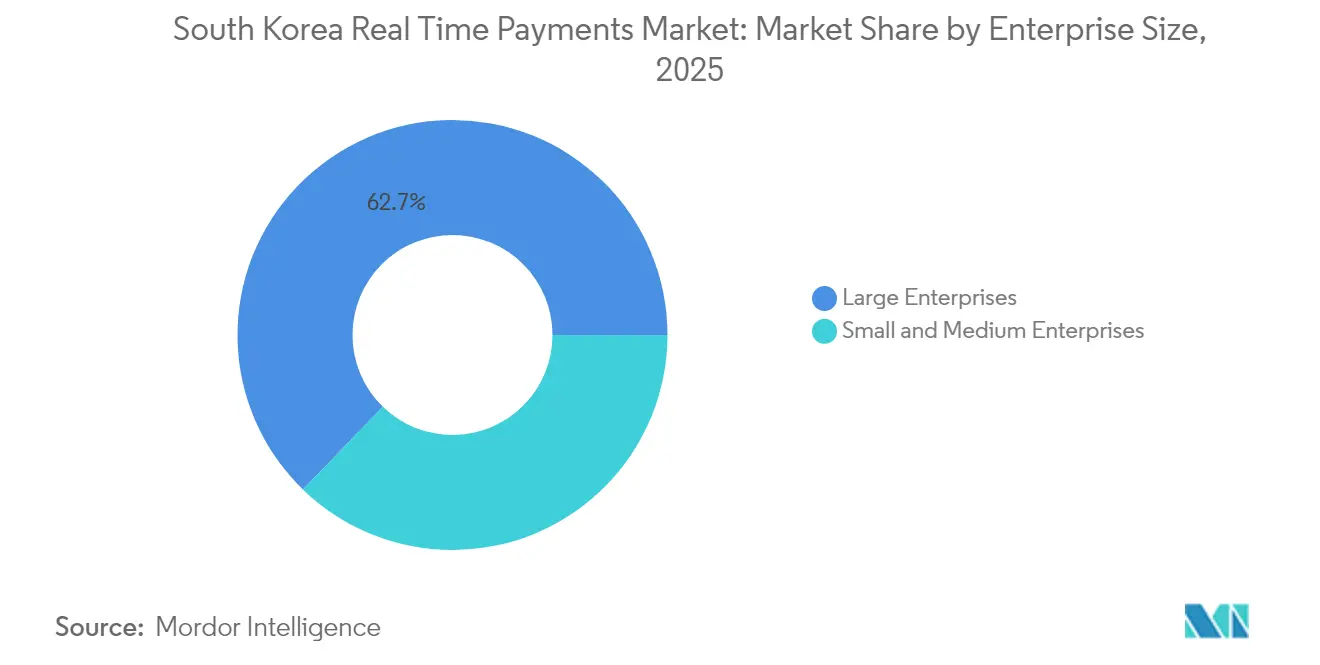
Großunternehmen kontrollierten im Jahr 2025 62,75 % der Transaktionen und nutzten eigene IT-Budgets, um sofortige Zahlungen in Omnichannel-Prozesse zu integrieren. Dennoch werden KMU eine CAGR von 32,74 % erzielen, da digitale Dienstleistungsgutscheine, E-Commerce-Toolkits und Cloud-Point-of-Sale-Lösungen die Einführungshürden senken.
Die digitale Kompetenz von Geschäftsführern und der wahrgenommene Vorteil sind entscheidende Einführungsfaktoren. Zahlungsanbieter bündeln Analyse-Dashboards, die den Umsatz benchmarken und KMU dazu anregen, von Bargeld auf digitale Zahlungen umzusteigen.
Nach Endnutzerbranche: BFSI führt, öffentlicher Sektor wächst stark
BFSI erzielte im Jahr 2025 einen Anteil von 40,80 %, da Banken Echtzeit-Zahlungsinfrastrukturen einsetzen, um Einleger zu halten und Cross-Selling zu betreiben. Die ISO-20022-Integration verbessert die Genauigkeit der Geldwäschebekämpfungs-Prüfung und reduziert Falschmeldungen.
Die CAGR des öffentlichen Sektors von 38,21 % ist die höchste des Markts, angetrieben durch digitale Auszahlungsprogramme und Beschaffungsreformen. Echtzeit-Zahlungsinfrastrukturen verkürzen die Abwicklung von Tagen auf Sekunden und verbessern die Liquidität für Lieferanten. Visa stellt fest, dass Regierungen Datenerkenntnisse für die Politikgestaltung nutzen.
Geografische Analyse
Südkoreas homogene Glasfaser- und 5G-Abdeckung gewährleistet eine einheitliche Dienstverfügbarkeit; die Internetdurchdringung übersteigt 96 %. Die Metropolregionen Seoul, Busan und Incheon verzeichnen die höchsten Transaktionsdichten dank Unternehmenszentralen und wohlhabenden Verbrauchern. Seoul ist häufig der Testmarkt für neue Geldbörsen-Funktionen, was Netzwerkeffekte beschleunigt.
Regionale Unterschiede bei der Einführung spiegeln eher Einkommensunterschiede als Infrastrukturunterschiede wider. Eine Studie aus dem Jahr 2023 zeigt, dass einkommensstärkere Bevölkerungsgruppen digitale Finanzdienstleistungen häufiger nutzen, was selbst in einem dichten Netzumfeld Bedenken hinsichtlich der finanziellen Inklusion aufwirft. Staatliche Zuschüsse richten sich an kleine Händler im ländlichen Raum mit subventionierten QR-Lesegeräten.
Die grenzüberschreitende Expansion verändert die Wachstumsvektoren. Die Ausgaben südkoreanischer Geldbörsen im Ausland stiegen zwischen 2022 und 2024 um 443 %. Toss erweiterte die QR-Akzeptanz über Alipay+ auf 42 Länder und schuf neue Gebührenkorridore. Solche Schritte diversifizieren die Einnahmen, während der Inlandsmarkt reift, und tragen dazu bei, südkoreanische Standards in regionale Zahlungsarchitekturen einzubringen.
Regulatorisches Umfeld
Das Umfeld für Echtzeitzahlungen in Südkorea wird durch die Aufsicht und Modernisierung unter Führung der Bank of Korea (BOK) sowie durch Politikrahmen der Financial Services Commission (FSC) geprägt. Ein zentraler Infrastrukturanker ist BOK-Wire+, wo die BOK ISO-20022-Nachrichtenformate einführt, um die Interoperabilität und die Konsistenz der Zahlungsdaten zu verbessern und die inländischen Nachrichtenpraktiken an grenzüberschreitende Anforderungen anzugleichen.
Neben der Modernisierung der Zahlungsschienen werden die Vorschriften für Plattform- und digitalen Handel verschärft, was sich auf RTP-fähige Händler-Checkouts und Wallet-Handelsflüsse auswirkt. Im Dezember 2025 verabschiedete die Nationalversammlung wichtige Änderungen des Gesetzes zum Verbraucherschutz im elektronischen Handel (E-Commerce Act), die die Verantwortlichkeit ausländischer E-Commerce-Plattformen, die koreanische Verbraucher bedienen, erhöhen. Im März 2026 kündigte die Korea Fair Trade Commission (KFTC) vorgeschlagene Änderungen der Durchführungsverordnung und der Vorschriften zum E-Commerce Act an, einschließlich Klarstellungen zur Benennung lokaler Vertreter für ausländische Unternehmen, was die Compliance-Anforderungen für grenzüberschreitende Händler und Marktplätze erhöht, die sofortige Konto-zu-Konto-Zahlungen einbetten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Governance- und Clearing-Infrastruktur. Die Bank of Korea betreibt BOK-Wire+ für die Abwicklung, während das Korea Financial Telecommunications and Clearings Institute (KFTC) die wichtigsten Retail-Zahlungssysteme verwaltet, die Banken und Zahlungsdienstleister verbinden. Auf diesen Schienen bieten Banken und Nichtbank-Elektrofinanzbetreiber die kundenseitige Initiierung über mobiles Banking, Wallet-Apps und API-basierte Händler-Checkouts an, unterstützt durch Identitäts-/KYC-, Betrugskontroll- und Compliance-Tools, die mit der Ausweitung unwiderruflicher Echtzeitzahlungen über P2P- und P2B-Anwendungsfälle hinweg immer wichtiger werden.
Weiter nachgelagert integrieren Händler, Plattformen und Zahler des öffentlichen Sektors Zahlungsannahme- und Auszahlungsflüsse über Gateways, Acquirer/Processoren und Orchestrierungsebenen, die zunehmend über Cloud-Bereitstellungen und Datenanalysemodule geliefert werden. Das Ökosystem nimmt zudem neue Abwicklungsmodalitäten durch das Projekt Hangang der BOK auf. Im März 2026 trat es in Phase 2 ein, die sich auf Infrastruktur auf Basis von Wholesale-CBDC und von Banken ausgegebenen Einlagen-Token konzentriert, und im Mai 2026 wurde LG CNS als Hauptauftragnehmer für die Entwicklung der gemeinsamen Infrastruktur bestätigt, was auf zusätzliche Integrationsarbeiten bei Wallet-Schnittstellen, tokenisierten Abwicklungskonnektoren sowie Programmierbarkeits- und Compliance-Ebenen hinweist.
Wettbewerbslandschaft
Der Wettbewerb ist intensiv, aber mäßig konzentriert; die fünf größten Betreiber verarbeiten rund 60 % des Volumens. Kakao Pay, Naver Financial und Toss nutzen ihre eigenen Social-Media- oder Portal-Ökosysteme und wandeln täglich aktive Nutzer in Zahlungskreisläufe um. Traditionelle Banken reagieren mit White-Label-APIs und Kapitalbeteiligungen an Fintechs, um Abwicklungsströme zu erhalten.
Die Ökosystemstrategie dominiert. Naver Financial skaliert über Patente und reichte im Jahr 2024 430 automatisierungsbezogene Anmeldungen ein. Technologische Differenzierung unterstützt Partnerschaftsgespräche mit Kartenausgebern, die KI-gestützte Abstimmung anstreben. Neue Marktteilnehmer besetzen Nischen: Alchemy Pay erhielt die lokale Genehmigung, um Fiat- und Krypto-Zahlungsinfrastrukturen zu verbinden und Segmente zu erschließen, die von etablierten Anbietern unterversorgt werden.
Marktführer im südkoreanischen Echtzeit-Zahlungsmarkt
Toss (Viva Republica Inc.)
VISA Inc.
Mastercard Inc.
Kakao Pay Corp.
Naver Financial Corp. (Naver Pay)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Implementierung von ISO 20022 und die Modernisierung des Abwicklungssystems bieten Anbietern und Zahlungsdienstleistern, die Nachrichtenübersetzung, Datenanreicherung, Abstimmung und Compliance-Analysen über Banken, Wallets und Gateways hinweg anbieten, eine praktische Ausführungsgrundlage. Die BOK hat ihre Roadmap an die Einführung von ISO 20022 in BOK-Wire+ und an die Angleichung an die harmonisierten Datenanforderungen des BIS CPMI gekoppelt, unterstützt durch neue, 2024 veröffentlichte Leitlinien zur Nachrichtennutzung für Teilnehmer, was Interoperabilität in eine konkrete Systemintegrationschance entlang der Zahlungskette verwandelt.
Ein zweiter Chancencluster entsteht rund um neue Abwicklungs- und grenzüberschreitende Korridore, die durch öffentliche Infrastrukturprogramme unterstützt werden. Die BOK erweiterte im März 2026 die Betriebszeiten von BOK-Wire+ und setzt weiterhin Initiativen zur Infrastrukturverbesserung fort, einschließlich Arbeiten im Zusammenhang mit einem außerterritorialen KRW-Abwicklungssystem und der breiteren Einführung von ISO 20022. Dies steigert direkt die Nachfrage nach hochverfügbarer Konnektivität, Echtzeit-Liquiditätsüberwachung und Diensten zur Betriebsresilienz. Gleichzeitig schafft der Live-Pilot des Projekts Hangang der BOK, der Wholesale-CBDCs und tokenisierte Einlagen integriert, einen angrenzenden Ausbaubereich für Wallet-Schnittstellen für tokenisierte Einlagen, programmierbare Zahlungskontrollen und auditfähige Compliance-Tools, die über Banken und große Plattformökosysteme kommerzialisiert werden können.
Aktuelle Branchenentwicklungen
- Juli 2026: Die Bank of Korea erweiterte reale Testläufe im Rahmen ihres Digitalgeldprogramms Project Han River (Hangang) und weitete den Zugang zu Einlagen-Token-Wallets aus, wobei lokale Berichte höhere Teilnahme- und Nutzungsparameter meldeten. Dies erhöht den praktischen Integrationsaufwand für Banken und Zahlungsdienstleister, die Wallet-Erlebnisse, Händlerakzeptanz und Kontrollen mit Echtzeitschienen verbinden müssen.
- April 2026: Die Bank of Korea und Bank Indonesia führten bidirektionale QR-basierte grenzüberschreitende Zahlungen ein, die Transaktionen in lokaler Währung zwischen den beiden Märkten unterstützen. Dies schafft einen konkreten Korridor für koreanische Wallets und Händler-Acquirer, um die QR-Akzeptanz und mit Echtzeitabwicklung verbundene Erlebnisse über inländische Überweisungen hinaus auszuweiten.
- Mai 2025: Die Bank of Korea startete den CBDC-Pilotversuch „Project Han River“ mit 100.000 Nutzern, um die Verwendung tokenisierter Einlagen in Offline- und Online-Geschäften zu testen. Der Pilot beschleunigte Upgrades bei Nachrichtenübermittlung, Abwicklungsabläufen und Risikokontrollen, die auch schnellere Konto-zu-Konto-Zahlungen im Einzelhandelskontext unterstützen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie ist der südkoreanische Markt für Echtzeitzahlungen definiert als Einnahmen aus inländischen Zahlungstransaktionen, die nahezu in Echtzeit auf 24x7-Schienen geklärt und abgewickelt werden, einschließlich Plattform-/Lösungs- und Serviceeinnahmen, die mit diesen Flüssen verbunden sind.
Ausgeschlossen sind: Großbetragsflüsse im RTGS, Clearing-Aktivitäten von Kartensystemen und einmalige Überweisungen werden in diesem Markt nicht berücksichtigt.
Übersicht der Segmentierung
- Nach Transaktionstyp
- Peer-to-Peer (P2P)
- Peer-to-Business (P2B)
- Nach Komponente
- Plattform / Lösung
- Dienstleistungen
- Nach Bereitstellungsmodus
- Cloud
- On-Premise
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen
- Nach Endnutzerbranche
- Einzelhandel und E-Commerce
- BFSI
- Versorgungsunternehmen und Telekommunikation
- Gesundheitswesen
- Regierung und öffentlicher Sektor
- Sonstige Endnutzerbranchen
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde genutzt, um die Marktgrenze festzulegen, den lokalen Zahlungskontext zu verankern und stabile Zeitreihensignale zu sammeln, die Jahr für Jahr modelliert werden können. Wir stützten uns auf öffentliche, nicht kostenpflichtige Quellen wie Veröffentlichungen der Bank of Korea, Mitteilungen der Financial Services Commission, Aktualisierungen des Korea Financial Telecommunications and Clearings Institute sowie Indikatoren von Statistics Korea (KOSTAT), die helfen, Akzeptanzmuster und Zahlungsverhalten zu validieren.
Um die Aktivität in Marktwerte zu übersetzen, überprüften wir auch Materialien wie Websites von Zahlungsverbänden, Jahresberichte von Banken und Fintech-Unternehmen, Unternehmensmeldungen und Investorenpräsentationen, Patentdatenbanken zur Produktausrichtung sowie seriöse Wirtschaftspresse für das Timing von Ereignissen, die Annahmen verschieben können. Soweit verfügbar, wurde ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten genutzt, um Offenlegungen und größere Änderungen bei Preisgestaltung oder Servicepaketen gegenzuprüfen. Die hier aufgeführten Quellen sind beispielhaft und nicht erschöpfend, und für die Datenerhebung, Validierung und Klärung wurden weitere Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu bestätigen, welche Transaktionsarten in Südkorea als Echtzeit gelten, und wie die Monetarisierung über Plattformgebühren, transaktionsbasierte Preisgestaltung und unterstützende Dienstleistungen erfolgt. Wir sprachen mit einer Mischung aus Teilnehmern der Zahlungsschienen, Interessenvertretern auf Händlerseite sowie Lösungs- und Serviceanbietern, damit Lücken aus öffentlichen Berichten geschlossen und Annahmen über verschiedene Nutzergruppen hinweg überprüft werden konnten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 35 % | CXOs: 13 % |
| Mid-Tier: 48 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Akteure: 17 % | Manager: 57 % |
Marktgrößenbestimmung & Prognose
Die Kernbewertung nutzt einen Top-down- und Bottom-up-Ansatz, bei dem inländische Signale zur Aktivität bei Instant-Payments in Werte umgerechnet werden, indem realistische Monetarisierungsraten für die Schienen und unterstützenden Dienstleistungen angewendet und dann angepasst werden, um dem zu entsprechen, was Nutzer als tatsächlich am Markt berechnet angeben. Um das Modell fundiert zu halten, überprüfen wir die Gesamtsummen anschließend durch selektive Bottom-up-Kontrollen, wie z. B. Stichproben von Preis-pro-Transaktion-Spannen, Aufteilungen von Plattform- und Serviceeinnahmen sowie Kanalprüfungen mit Befragten auf Händlerseite.
Einige wenige Inputs leisten den Großteil der Arbeit in diesem Marktmodell, darunter der Mix aus P2B- gegenüber anderen Retail-Anwendungsfällen, der Anteil der Transaktionen, die über 24x7-Echtzeitschienen statt über Karten oder Stapelüberweisungen abgewickelt werden, die durchschnittliche Gebühren- und Take-Rate-Entwicklung nach Transaktionstyp, Service-Anhangsraten (Betrugsprüfungen, Benachrichtigungen, API-Aktivierung) sowie das Tempo der Bank- und Händler-Onboarding-Prozesse. Wenn eine Variable nicht durchgängig offengelegt wird, erzwingen wir keinen vollständigen Roll-up von jedem Anbieter, sondern verwenden stattdessen einen kleinen Satz vertretbarer Bandbreiten, die in Interviews erneut getestet werden, bevor sie finalisiert werden.
Für die Prognose stützen wir uns hauptsächlich auf Szenarioanalysen, da sich die Preisgestaltung pro Transaktion und die Servicemonetarisierung schnell verändern können, wenn sich Politik, Wettbewerb oder Produkte ändern. Basis-, konservative und Szenarien mit schnellerer Akzeptanz werden aus erwarteter Schienenbeteiligung, Händlerakzeptanz sowie Ansichten zur Gebührenkompression oder -expansion erstellt, die dann mit den konsistentesten Nachfrageindikatoren abgeglichen werden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über unabhängige Signale hinweg und anschließend durch die Prüfung, ob die implizite Wirtschaftlichkeit für die Schienenteilnehmer und Händler sinnvoll ist. Wir vergleichen die Ergebnisse mit öffentlichen Zeitreihen (wie Indikatoren zur Zahlungsaktivität), suchen nach scharfen Sprüngen, die nicht zu bekannten Ereignissen passen, und überprüfen jede Abweichung, die im Vergleich zum Trend des Vorjahres zu groß erscheint.
Vor der Freigabe durchlaufen das Modell und die Annahmen mehrstufige Analystenprüfungen, damit Preislogik, Einschlussregeln und Währungsumrechnungen konsistent angewendet werden. Berichte werden jährlich aktualisiert, und bei wesentlichen Ereignissen werden Zwischenaktualisierungen vorgenommen, wonach die entsprechenden Annahmen erneut kontaktiert und getestet werden. Unmittelbar vor der Lieferung führt ein Analyst einen letzten Durchgang durch, damit Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgrößenbestimmung für Echtzeitzahlungen in Südkorea von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Echtzeitzahlungen können weit auseinanderliegen, selbst wenn es scheint, dass sie sich auf dasselbe beziehen, da der Umfang und die Umsatzberechnung nicht immer übereinstimmen. Die Hauptfaktoren sind, welche Zahlungsflüsse als Echtzeit behandelt werden, ob die Zahl den Transaktionswert oder die Anbietereinnahmen darstellt, und wie Preisgestaltung und Währungsumrechnung über die Zeitreihe hinweg angewendet werden.
In manchen Veröffentlichungen werden nahezu sofortige Überweisungen und schnellere Clearing-Instrumente in denselben Topf geworfen, was die Gesamtsummen erhöhen kann, selbst wenn diese Flüsse nicht auf echten 24x7-Schienen abgewickelt werden. Unterschiede entstehen auch, wenn eine einzige Take-Rate über mehrere Jahre angewendet wird, oder wenn Devisen mit einem einzigen Durchschnittskurs für alle Jahre umgerechnet werden, was die USD-Kurve verändert. Durch die erneute Überprüfung der Gebührenentwicklung und der Service-Anhangsraten in aktuellen Interviews sowie die Umrechnung von KRW in USD unter Verwendung jahresspezifischer Zeitpunkte hält der bei Mordor Intelligence eingebaute Aktualisierungsrhythmus den Wert für 2025 näher an dem, was Interessenvertreter als monetarisierbare RTP-Einnahmen beschreiben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,71 Mrd. USD (2025) | |
| Branchenverband A | 2,10 Mrd. USD (2025) | Erfasst möglicherweise die Aktivität nahezu sofortiger Retail-Überweisungen aggregiert und trennt nicht durchgängig echte 24x7-RTP-Abwicklung von schnelleren Karten- oder Kontoüberweisungsvarianten, was monetarisierbare Anbietereinnahmen überschätzen kann. |
| Globale Beratungsgesellschaft B | 1,40 Mrd. USD (2025) | Wendet häufig eine konservativere Take-Rate-Kurve an und begrenzt die Servicemonetarisierung, und hält in manchen Fällen die Preisgestaltung über die Jahre konstant, was die mit RTP verbundenen Plattform- und Mehrwertdiensteinnahmen unterschätzen kann. |
Die Spanne in der Tabelle erklärt sich hauptsächlich dadurch, was als Echtzeit gezählt wird und wie Gebühren und Dienstleistungen über die Jahre fortgeschrieben werden. Wenn der Marktwert auf einen wiederholbaren Satz von Signalen zur Schienennutzung und Preisprüfungen zurückgeführt wird, lässt sich das Ergebnis in Planungsgesprächen leichter nachvollziehen und abgleichen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der südkoreanische Echtzeit-Zahlungsmarkt derzeit?
Der Markt beläuft sich im Jahr 2026 auf 2,35 Milliarden USD und soll bis 2031 einen Wert von 11,65 Milliarden USD erreichen.
Welcher Transaktionstyp wächst am schnellsten?
Peer-to-Business-Überweisungen sollen zwischen 2026 und 2031 mit einer CAGR von 32,14 % wachsen und damit andere Kategorien übertreffen.
Wie wichtig ist die Cloud-Bereitstellung für Zahlungsanbieter?
Cloud-Lösungen repräsentieren bereits 61,85 % der Bereitstellungen und sollen mit einer CAGR von 30,08 % wachsen, was Skalierbarkeit und schnelle Innovation bietet.
Warum ist der öffentliche Sektor ein Hochsegment?
Regierungsbehörden führen Sofortzahlungen ein, um Beschaffung und Sozialleistungsauszahlungen zu verbessern, was bis 2031 eine CAGR von 38,21 % antreibt.
Welche Sicherheitsrisiken gehen mit Echtzeit-Zahlungen einher?
Betrugsschemata wie QR-Betrug und SIM-Swaps nehmen zu und veranlassen Anbieter, in KI-gestützte Erkennung zu investieren, während Regulierungsbehörden die Aufsicht verschärfen.
Wie wird das CBDC-Pilotprojekt der Bank of Korea den Markt beeinflussen?
Es verpflichtet Banken, ihre Infrastruktur auf ISO 20022 aufzurüsten, und testet tokenisierte Einlagen, womit die Grundlage für eine breitere Innovation bei der Echtzeit-Abwicklung gelegt wird.
Seite zuletzt aktualisiert am:



