
Größe und Marktanteil des mexikanischen Marktes für Echtzeitzahlungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.83 Milliarden US-Dollar |
| Marktgröße (2026) | 1.09 Milliarden US-Dollar |
| Marktgröße (2031) | 4.27 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 31.40 % |
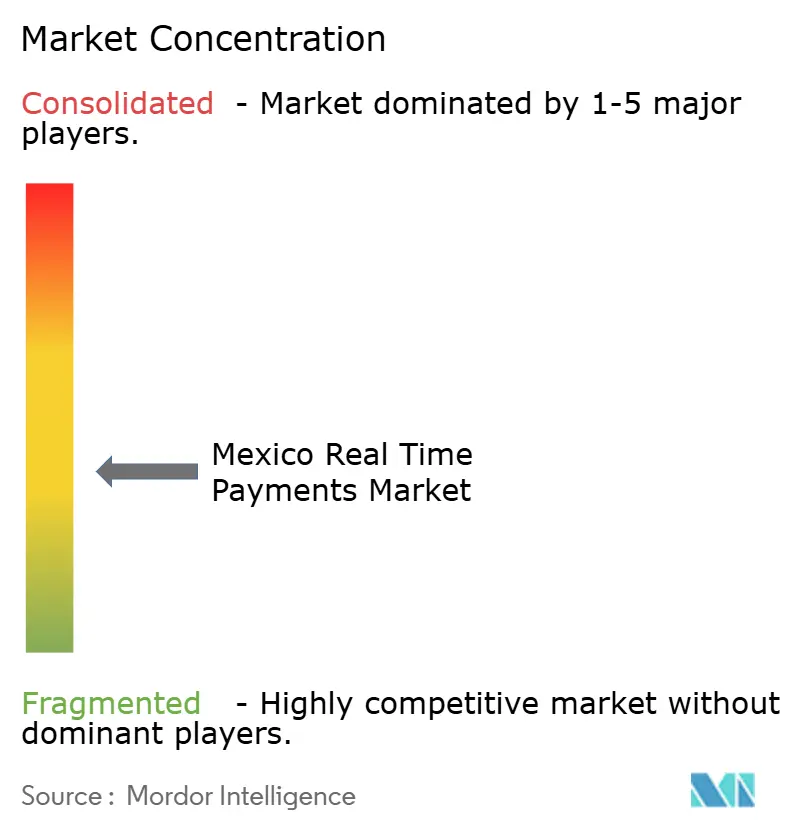
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des mexikanischen Marktes für Echtzeitzahlungen von Mordor Intelligence
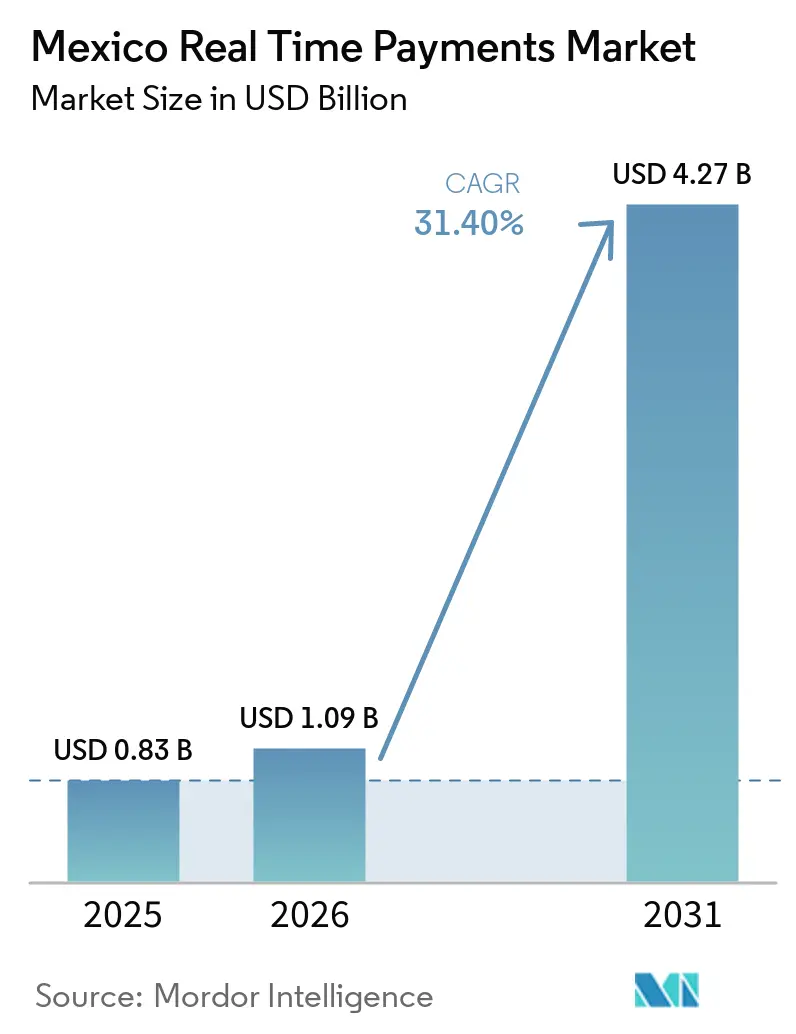
Die Marktgröße des mexikanischen Marktes für Echtzeitzahlungen wird voraussichtlich von 0,83 Milliarden USD im Jahr 2025 auf 1,09 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 31,40 % über den Zeitraum 2026–2031 einen Wert von 4,27 Milliarden USD erreichen.[1] Die zunehmende Verbreitung von Smartphones, staatlich geförderte Mandate zur finanziellen Inklusion sowie kontinuierliche Upgrades der SPEI-CoDi-Infrastruktur definieren neu, wie Verbraucher und Unternehmen Transaktionen in Sekunden statt in Tagen abwickeln. Da Overlay-Dienste wie DiMo die QR-Code-Reichweite ausweiten, die Peer-to-Business-Akzeptanz zunimmt und die Cloud-Migration die Einstiegshürden für kleine Unternehmen senkt, verschieben sich die Wettbewerbsdynamiken zugunsten agiler fintechs, die spezialisierte Anwendungsfälle in die zentrale Infrastruktur einbinden können. Gleichzeitig verstärkt die Nearshoring-Welle den grenzüberschreitenden Bedarf und veranlasst sowohl Banken als auch Zahlungstechnologieanbieter, Interoperabilität, 24/7-Verfügbarkeit und reichhaltigere Datenstandards gemäß ISO 20022 zu priorisieren. Großunternehmen sichern weiterhin die Volumina, doch die schnellere Akzeptanz bei KMU signalisiert eine wachsende adressierbare Basis und zunehmende Monetarisierungsmöglichkeiten bei wertschöpfenden Diensten.
Wichtigste Erkenntnisse des Berichts
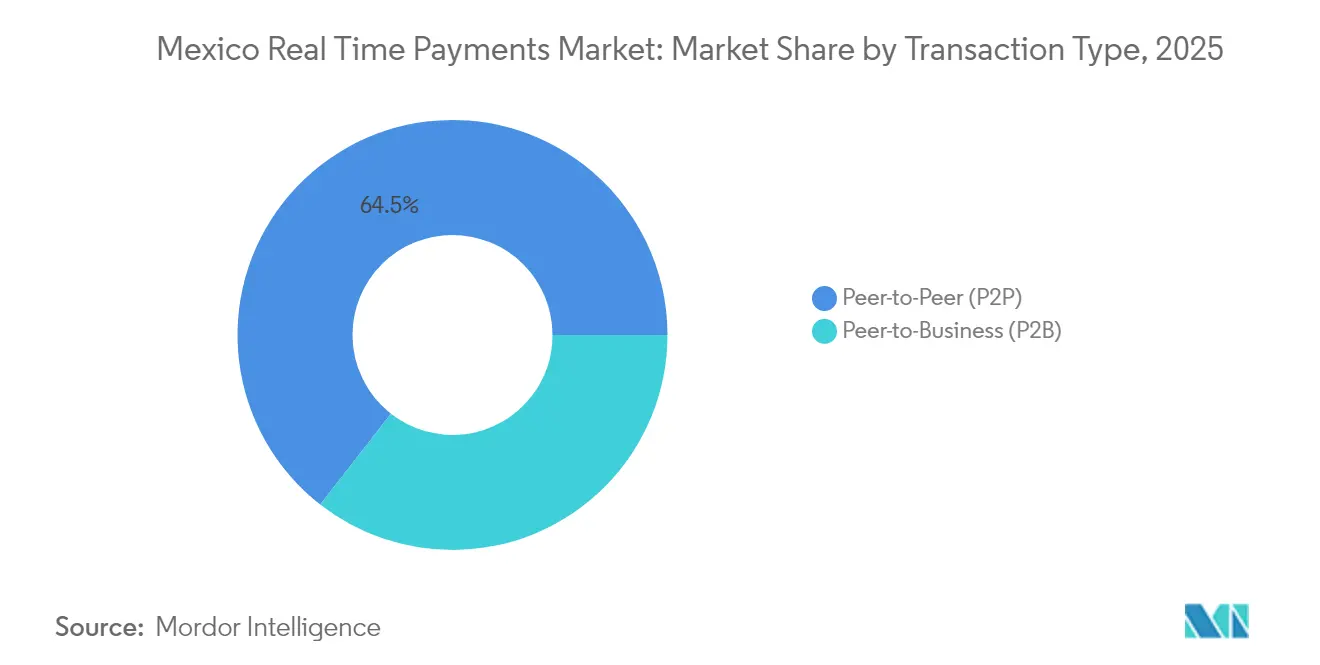
- Nach Transaktionstyp führten Peer-to-Peer-Überweisungen mit einem Anteil von 64,45 % am mexikanischen Markt für Echtzeitzahlungen im Jahr 2025, während Peer-to-Business-Transaktionen bis 2031 voraussichtlich mit einer CAGR von 34,1 % wachsen werden.
- Nach Komponente hielten Lösungsplattformen im Jahr 2025 einen Anteil von 72,90 % an der Marktgröße des mexikanischen Marktes für Echtzeitzahlungen; das Dienstleistungssegment wird voraussichtlich mit einer CAGR von 32,3 % über 2026–2031 am schnellsten wachsen.
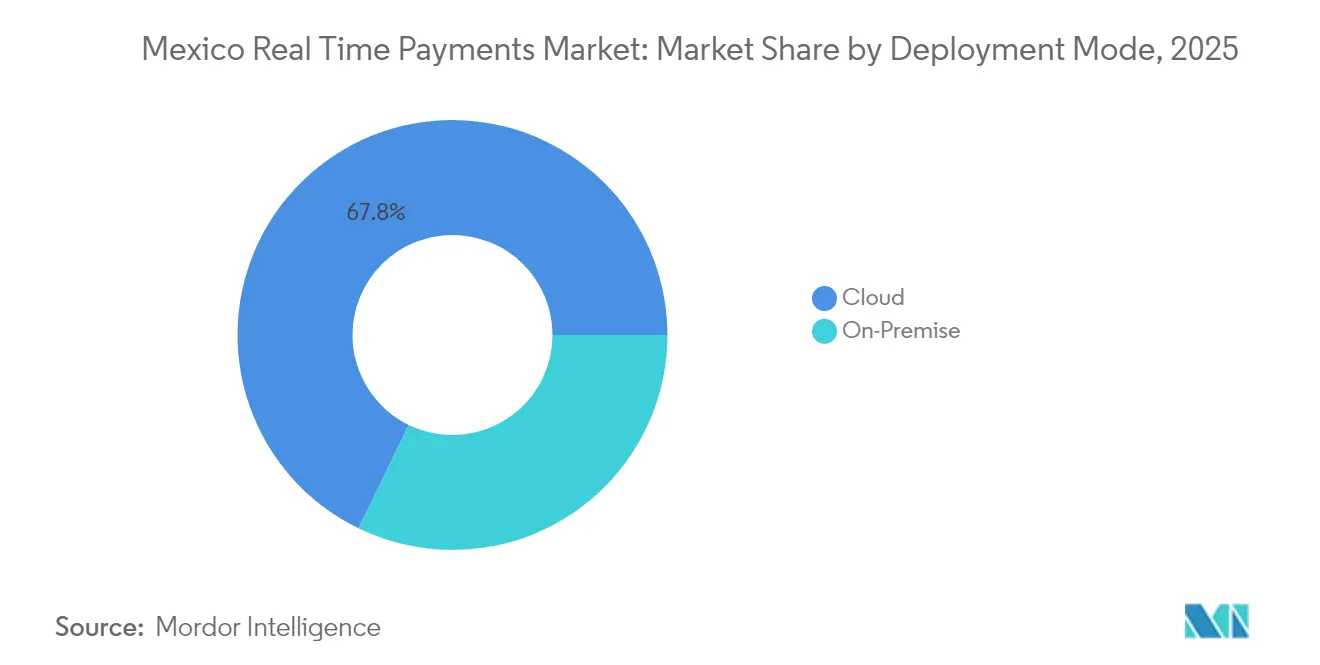
- Nach Bereitstellungsmodus entfiel im Jahr 2025 ein Anteil von 67,80 % am mexikanischen Markt für Echtzeitzahlungen auf die Cloud, die im Prognosezeitraum voraussichtlich mit einer CAGR von 33,2 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 63,70 % am mexikanischen Markt für Echtzeitzahlungen, während KMU bis 2031 voraussichtlich eine CAGR von 32,6 % verzeichnen werden.
- Nach Endnutzerbranche entfiel im Jahr 2025 ein Anteil von 37,90 % an der Marktgröße des mexikanischen Marktes für Echtzeitzahlungen auf Einzel- und E-Commerce, während BFSI mit einer CAGR von 32,4 % bis 2031 wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Mexikos SPEI-CoDi-Mandat erschließt sofortige Überweisungen kleiner Beträge | + 7.2% | National, mit Konzentration in städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Wachsende Fintech-Kreditvergabe-Apps treiben die In-App-Akzeptanz von Echtzeitzahlungen voran | + 8.5% | National, mit stärkerem Einfluss in Großstädten | Kurzfristig (≤ 2 Jahre) |
| QR-Code-Interoperabilitätsstandards (CoDi, DiMo) beschleunigen die Händleranbindung | + 6.3% | National, mit frühen Gewinnen in Mexiko-Stadt, Guadalajara, Monterrey | Mittelfristig (2–4 Jahre) |
| Kampagnen zur Umstellung von Bargeld auf digitale Zahlungen bei Einzelhändlern in den nördlichen Bundesstaaten | + 5.1% | Nördliche Bundesstaaten, mit Ausstrahlungseffekten auf zentrale Regionen | Mittelfristig (2–4 Jahre) |
| Wachsende Programme zur Überweisung in Geldbörsen für den US-MX-Korridor | + 9.4% | Grenzstaaten und Regionen mit hoher Migrationsrate | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Anwendungsfälle für Lohn-auf-Abruf bei Maquiladoras | + 4.8% | Produktionszentren im nördlichen und zentralen Mexiko | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mexikos SPEI-CoDi-Mandat erschließt sofortige Überweisungen kleiner Beträge
Der regulatorische Zwang zur Nutzung von CoDi hat QR-basierte Mikrozahlungen für den täglichen Bedarf normalisiert, Gebühren gesenkt, die zuvor die digitale Akzeptanz hemmten, und bis 2024 18,4 Millionen validierte CoDi-Konten hinzugefügt. Kontinuierliche kryptografische Upgrades durch Banco de México haben die Systemresilienz gestärkt, das Vertrauen der Verbraucher gesichert und Händler dazu ermutigt, Sofortzahlungsschaltflächen in Kassenprozesse zu integrieren. Diese Maßnahmen weiten die Reichweite des mexikanischen Marktes für Echtzeitzahlungen auf öffentliche Verkehrsmittel, öffentliche Versorgungsunternehmen und den Nahhandel aus, die historisch gesehen bargeldabhängig waren.
Wachsende Fintech-Kreditvergabe-Apps treiben die In-App-Akzeptanz von Echtzeitzahlungen voran
Mit mehr als 773 inländischen und 217 ausländischen Fintechs, die im Jahr 2025 aktiv sind, nutzen digitale Kreditgeber wie Konfío und Clara Echtzeit-Infrastrukturen, um genehmigte Mittel auszuzahlen und Rückzahlungen in Minuten einzuziehen, wodurch jeder Kreditnehmer zu einem häufigen Nutzer von Sofortzahlungen wird. Die reibungslose Verbindung zwischen Kreditentscheidung und Abwicklung reduziert das Ausfallrisiko, senkt die Kapitalkosten und erzeugt einen Spillover-Effekt: Kreditnehmer beginnen, dieselbe Unmittelbarkeit für Gehalts-, Lieferanten- und persönliche Überweisungen zu fordern, was das Gesamtnetzwerkvolumen beschleunigt.
QR-Code-Interoperabilitätsstandards beschleunigen die Händleranbindung
Einheitliche QR-Protokolle unter CoDi und DiMo beseitigen Formatfragmentierung, senken die POS-Integrationskosten für Kleinsthändler um bis zur Hälfte und ermöglichen die Akzeptanz mit einem einzigen Scanner bei Banken und Geldbörsen. Diese Einfachheit ist besonders wertvoll für den informellen Sektor, der etwa 22 % des BIP ausmacht und nun einen unkomplizierten Weg in den formellen digitalen Handel erhält. Da immer mehr kleine Geschäfte ihre Aufkleber von statischen bargeldbasierten auf dynamische QR-Codes umstellen, gewinnt der mexikanische Markt für Echtzeitzahlungen an Breite und Transaktionsdichte.
Kampagnen zur Umstellung von Bargeld auf digitale Zahlungen bei Einzelhändlern in den nördlichen Bundesstaaten
Große Handelsketten wie Walmart und Soriana fördern App-basierte Kassenvorgänge mit gezielten Rabatten, Treuepunkten und Schulungen für das Personal vor Ort. Nördliche Grenzstandorte fungieren als Testgelände, wo die Verbraucherakzeptanz 15 % über dem nationalen Durchschnitt liegt und sich dann nach Süden ausbreitet, wenn Filialnetze die Konzepte replizieren. Einzelhändler senken gleichzeitig die Bargeldhandhabungskosten und sammeln SKU-bezogene Daten, was den kommerziellen Vorteil der Abstimmung von Aktionen mit Sofortabrechnungen belegt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Geringes Vertrauen in die digitale Authentifizierung außerhalb von Städten der ersten Kategorie | -4.2% | Mittelgroße Städte und ländliche Gebiete | Mittelfristig (2–4 Jahre) |
| Fragmentierte Acquirer-Konnektivität für Händler mit kleinen Transaktionsbeträgen | -3.8% | National, mit stärkerem Einfluss in kleineren Städten | Kurzfristig (≤ 2 Jahre) |
| Hohe MDR-Wahrnehmung gegenüber Bargeld bei informellen Händlern | -5.1% | National, insbesondere auf Märkten und im informellen Einzelhandel | Mittelfristig (2–4 Jahre) |
| Legacy-Batch-Systeme von Kernbanken schränken die 24/7-Echtzeitzahlungsfähigkeit ein | -3.5% | National, alle Regionen betreffend | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringes Vertrauen in die digitale Authentifizierung außerhalb von Städten der ersten Kategorie
Sicherheitsskepsis hält an, da nur 17,6 % der Smartphone-Besitzer in kleineren Städten Mobile Banking aufgrund von Betrugsängsten nutzen. Mobilfunkbetreiber haben über die GSMA Open Gateway-Initiative eine SIM-Swap-Erkennung eingeführt, um Nutzer zu beruhigen.[2] Dennoch sind nachhaltige Basisaufklärung und der Nachweis von Schutzmaßnahmen auf Transaktionsebene unerlässlich, um die Akzeptanzlücke zu schließen und inkrementelle Volumina im mexikanischen Markt für Echtzeitzahlungen zu erschließen.
Fragmentierte Acquirer-Konnektivität für Händler mit kleinen Transaktionsbeträgen
Kleinsthändler, die mit mehreren Zahlungsabwicklern jonglieren, stehen vor kostspieligen und komplexen Integrationen, die die Wirtschaftlichkeit der Akzeptanz von Sofortzahlungen untergraben. Zahlungsorchestrierungsplattformen wie Payabli versprechen einheitliche APIs, aber die Marktdurchdringung ist begrenzt. Solange eine vereinfachte Anbindung nicht allgegenwärtig wird, werden viele Eckläden und Straßenhändler bargeldorientiert bleiben und die Tiefe des mexikanischen Marktes für Echtzeitzahlungen trotz der Bereitschaft der Verbraucher einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transaktionstyp:
P2P bleibt dominant, während P2B sich beschleunigtPeer-to-Peer-Überweisungen machten 64,45 % des Volumens im Jahr 2025 aus und nutzten den First-Mover-Vorteil, da Freunde und Familien mobile Banking-Apps für schnelle Rückzahlungen nutzten. Das fest verankerte Verhalten dieses Segments sorgt für einen stabilen Basisverkehr, der die Liquidität im mexikanischen Markt für Echtzeitzahlungen stützt. Händler nutzen nun dieselben QR-Infrastrukturen, um Konto-zu-Konto-Zahlungen an der Kasse zu akzeptieren – eine Verschiebung, die die historische Kluft zwischen persönlichen und gewerblichen Anwendungsfällen verringert.
Das P2B-Segment, obwohl heute noch kleiner, wird voraussichtlich mit einer CAGR von 34,1 % wachsen. Da QR-Scanner an physischen Kassen zum Standard werden und E-Commerce-Kassenvorgänge CoDi-Aufforderungen anzeigen, profitieren Händler von null Interbankenentgelten, sofortiger Abwicklung und geringerem Betrugsrisiko. Die Integration über die SPEI-Alias-Funktionalität disintermediiert Kartensysteme weiter und positioniert P2B für einen größeren Anteil am mexikanischen Markt für Echtzeitzahlungen bei alltäglichen Einzelhandelsinteraktionen.


Nach Komponente:
Plattformen dominieren, Dienstleistungen gewinnen an DynamikLösungsplattformen repräsentierten im Jahr 2025 72,90 % des Marktumsatzes, was die hohen Investitionen von Banken und Zahlungsabwicklern in ISO 20022-konforme Routing-, Alias-Lookup- und Request-to-Pay-Module widerspiegelt. Diese Kernfunktionen sind unverzichtbare Grundlagen, die Overlay-Dienste und Analysen ermöglichen. Ein wachsendes Anbieterökosystem unter der Führung von ACI Worldwide und Mexipay liefert schlüsselfertige Hubs, die Verwahrer schnell einsetzen können.
Professionelle und verwaltete Dienstleistungen treten nun in eine Hochwachstumsphase ein und wachsen mit einer CAGR von 32,3 %, da Institutionen externe Expertise für Systemintegration, Cloud-Migration und Upgrades zur Betrugserkennung suchen. Cybersicherheitsprüfungen, Datenanalyseberatung und Compliance-Validierung sind zunehmend gefragt, insbesondere bei mittelgroßen Banken und fintechs, denen es an umfangreichen internen Ingenieurressourcen mangelt. Diese Unterstützungsebenen erschließen eine weitergehende Nutzung und erweitern die Gesamtbeteiligung am mexikanischen Markt für Echtzeitzahlungen.
Nach Bereitstellungsmodus:
Cloud führt und beschleunigt sich weiterCloud-gehostete Plattformen erfassten im Jahr 2025 67,80 % des Bereitstellungsanteils, was die Präferenz für elastische Skalierbarkeit und reduzierte Investitionsausgaben unterstreicht. Anbieter wie MongoDB Atlas haben lokale Verfügbarkeitszonen erweitert, sodass Finanzdaten im Land verbleiben und die regulatorischen Anforderungen an die Datensouveränität erfüllt werden. Elastisches Computing ermöglicht es Betreibern, Spitzenereignisse wie Gehaltsabrechnungsläufe zu bewältigen, ohne Hardware übermäßig bereitzustellen.
On-Premise-Umgebungen verarbeiten bei erstklassigen Banken weiterhin hochsensible Arbeitslasten, doch selbst diese etablierten Akteure erproben hybride Konfigurationen, um containerisierte Microservices und Echtzeitanalysen zu nutzen. Da latenzempfindliche Anwendungen wie Betrugsbewertung und dynamisches Limitmanagement cloud-nativ werden, wird erwartet, dass der mexikanische Markt für Echtzeitzahlungen auf überwiegend Cloud- oder hybride Bereitstellungen konvergiert, die kontinuierliche Integrations-Pipelines für schnelle Feature-Rollouts nutzen.
Nach Unternehmensgröße:
Großunternehmen führen, KMU holen aufGroßkonzerne behielten im Jahr 2025 einen Anteil von 63,70 %, indem sie Skaleneffekte nutzten, um Echtzeit-Auszahlungen in Gehaltsabrechnung, Lieferantenabwicklungen und Verbraucherauszahlungen zu integrieren. Banken wie BBVA México haben sofortige Massenzahlungs-Suiten eingeführt, die Verarbeitungsfenster von Stunden auf Sekunden verkürzen und Schatzmeistern Transparenz über das Betriebskapital verschaffen.
KMU sind das am schnellsten wachsende Segment mit einer CAGR von 32,6 %, begünstigt durch gebührenfreie CoDi-Akzeptanz, unkompliziertes Cloud-Onboarding und Orchestrierungstools, die technische Komplexität abstrahieren. Da diese Unternehmen über Kassenabstimmungen hinaus zu Echtzeit-Cashflow-Dashboards übergehen, erschließen sie neue Kreditbewertungsdaten und verstärken einen positiven Kreislauf, der die Akzeptanz ausbaut und den mexikanischen Markt für Echtzeitzahlungen bereichert.
Nach Endnutzerbranche:
Einzelhandel führt, BFSI beschleunigt sichEinzel- und E-Commerce hielten im Jahr 2025 einen Anteil von 37,90 %, angetrieben durch Online-Einkäufe von über 53 Milliarden USD, die eine reibungslose Kaufabwicklung und reduzierte Warenkorbabbrüche erfordern. Filialeinzelhändler kombinieren Sofortzahlungen mit Treuepunkteinlösung am POS und schaffen so eine Omnichannel-Konsistenz, die die Konversionsrate steigert. Die Fulfillment-Effizienz verbessert sich, da Bestandsauffüllungsaufträge automatisch nach Zahlungsbestätigung ausgelöst werden.
Das BFSI-Segment wird voraussichtlich die schnellste CAGR von 32,4 % verzeichnen. Banken nutzen Sofortzahlungsinfrastrukturen zur Abwicklung von Anlageeinlösungen, Versicherungsansprüchen und Mikrokreditauszahlungen und stärken die Kundenbindung durch Unmittelbarkeit. fintech-Neueinsteiger drängen etablierte Akteure zur Modernisierung ihrer Backend-Systeme, während Versicherer die Direktverarbeitung für kleine Ansprüche erproben und gemeinsam die funktionale Breite des mexikanischen Marktes für Echtzeitzahlungen vertiefen.
Geografische Analyse
Mexiko-Stadt, Guadalajara und Monterrey zusammen machen etwa 65 % des Transaktionsvolumens aus und profitieren von dichter Finanzinfrastruktur, höherer Smartphone-Akzeptanz und Bankzentralen, die digitale Initiativen vorantreiben. Unternehmensgehaltsabrechnungsstapel, E-Commerce-Fulfillment-Hubs und U-Bahn-Transitsysteme schaffen fruchtbare Testumgebungen für neue Overlay-Funktionen, die sich dann über nationale Netzwerke ausbreiten.
Nördliche Grenzstaaten verzeichnen überproportionales Wachstum, da Nearshoring Fabriken und Logistikbetreiber bringt, die eine 24/7-grenzüberschreitende Abwicklung benötigen. Überweisungs-zu-Geldbörsen-Programme entlang des US-Korridors leiten jährlich USD 64,7 Milliarden in digitale Konten, was als Einstiegspunkt für Familien dient, die dieselben Geldbörsen später für inländische Ausgaben nutzen. Cloud-Regionen in Monterrey und Querétaro minimieren die Latenz für industrielle ERP-Integrationen und beschleunigen die Akzeptanz bei Lieferanten weiter.
Südliche und ländliche Regionen hinken bei der Durchdringung hinterher, stellen jedoch unerschlossenes Potenzial dar. Infrastrukturverbesserungen, die Digitalisierung staatlicher Sozialleistungen und betreibergeführte Sicherheits-APIs erodieren schrittweise die Abhängigkeit von Bargeld. Da Programme zur Finanzkompetenz skalieren und die Smartphone-Abdeckung sich der Parität nähert, könnten diese Gebiete überdurchschnittliches Wachstum verzeichnen und dazu beitragen, den Fußabdruck des mexikanischen Marktes für Echtzeitzahlungen über Metropolwirtschaften hinaus zu erweitern.
Regulatorisches Umfeld
Mexikos Echtzeitzahlungen basieren auf dem von der Banco de México (Banxico) betriebenen SPEI, das durch das Zahlungssystemgesetz und den in Banxico-Rundschreiben 14/2017 festgelegten SPEI-Betriebsrahmen geregelt wird, der Teilnahme-, Betriebs- und Sicherheitspflichten für angeschlossene Institute definiert. Retail-Overlays wie CoDi und DiMo laufen über dieselbe Infrastruktur, wodurch Schemaregeln und technische Änderungen weiterhin unter der Aufsicht der Zentralbank bleiben und ein standardisiertes, interoperables Verhalten bei Konto-zu-Konto-Überweisungen gestärkt wird.
Ein weiterer Compliance-Aspekt, der den RTP-verknüpften digitalen Handel betrifft, ist die Steuer- und Plattformberichterstattung. Ab dem 1. April 2026 erfordern Verpflichtungen im Zusammenhang mit digitalen Plattformen, der mexikanischen Steuerbehörde (SAT) einen Online-Echtzeitzugang zu Betriebsdaten und Aufzeichnungen für mexikanische Transaktionen zu gewähren. Dies erhöht die Bedeutung der automatisierten Datenerfassung, Prüfbarkeit und Kontrollen entlang der Zahlungsauslösung, Abstimmung und Händler-Onboarding-Prozesse, die auf SPEI-basierter Abwicklung beruhen.
Wettbewerbslandschaft
Mexikos Markt für Sofortzahlungen ist mäßig konzentriert und wird von Universalbanken – BBVA México, Citibanamex, Banco Santander México und Banco Azteca – verankert, die etablierte Kundenstämme und beträchtliche IT-Budgets nutzen, um funktionsreiche mobile Apps einzuführen. Globale Zahlungsabwickler wie ACI Worldwide, Fiserv und Mastercard liefern ISO 20022-konforme Vermittlung, Alias-Auflösung und Risikobewertungsmaschinen, die den täglichen Betrieb unterstützen.
Die Wettbewerbsintensität ist gestiegen, da mehr als 773 lokale Fintechs und 217 ausländische Marktteilnehmer Nischenmöglichkeiten verfolgen, von Auszahlungen für Gig-Worker bis hin zu eingebetteten Finanzlösungen für Online-Marktplätze. Um schnell zu skalieren, nutzen sowohl etablierte Akteure als auch Neueinsteiger Partnerschaften: Visa erwarb eine Mehrheitsbeteiligung an Prosa, das 10 Milliarden jährliche Transaktionen abwickelt, um tokenisierte Sicherheit einzubetten und Cloud-Fähigkeiten zu erweitern. ACI Worldwide arbeitete mit Mexipay zusammen, um Request-to-Pay- und Alias-Module einzubetten und die Abdeckung für Kleinsthändler zu stärken.
Weißer Raum verbleibt bei grenzüberschreitenden Echtzeitzahlungen, KMU-Betriebskapitalplattformen und datengesteuerten Kundenbindungsmaschinen. Disruptoren wie Albo arbeiten mit Paymentology zusammen, um Gehaltsabrechnung, Ausgabenkarten und Kreditbewertung für unterversorgte Unternehmen zu bündeln. Die strategische Landschaft belohnt daher modulare Technologie-Stacks, kollaborative Markteinführungsmodelle und proaktive Compliance-Bereitschaft, die alle die Differenzierung im mexikanischen Markt für Echtzeitzahlungen verstärken.
Marktführer im mexikanischen Markt für Echtzeitzahlungen
-
ACI Worldwide, Inc
-
Mastercard, Inc
-
PayPal Holdings, Inc
-
Visa Inc
-
Fiserve
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Mexiko Echtzeit-Zahlungsmarkt
- Banco de México (SPEI/CoDi)
- BBVA México, S.A.
- Citibanamex, S.A. de C.V.
- Banco Santander México, S.A.
- Banco Azteca, S.A.
- ACI Worldwide, Inc.
- Fiserv, Inc.
- Mastercard Incorporated
- Visa Inc.
- Finastra Group Holdings Limited
- Temenos AG
- Volante Technologies Inc.
- PayPal Holdings, Inc.
- Mercado Libre, S.A.B. de C.V. (Mercado Pago)
- Clip Finanzas, S.A.P.I. de C.V.
- Konfío Ltd.
- Openpay S.A. de C.V.
- Sr. Pago Servicios de Pago S.A. de C.V.
- Prosa S.A. de C.V.
- Evertec, Inc.
Lesen Sie die Analyse der mexiko echtzeit-zahlungen-Unternehmen

Marktchancen und Zukunftsaussichten
Die Chancen konzentrieren sich darauf, die Verfügbarkeit der Infrastruktur in eine häufigere Nutzung durch Händler und Verbraucher umzuwandeln, insbesondere im Einzelhandel, E-Commerce und bei KMU-Zahlungseinzügen, wo CoDi und DiMo die Abhängigkeit von Karten und Bargeld verringern können. Das DiMo-Modell, bei dem Zahlungen über Mobilfunknummern per SPEI gesendet und empfangen werden, unterstützt einfachere Zahlungserfahrungen und gibt Banken, Fintechs und Zahlungsdienstleistern die Möglichkeit, alias-basierte Zahlungen in Checkout-, Rechnungsstellungs- und Inkassoprozesse zu integrieren, anstatt RTP als eigenständige Überweisungsfunktion zu behandeln.
Banxicos öffentliche Konsultation 2026 zur Reform der Überweisungsvorschriften, die auf dem 89. Bankenkongress von Gouverneurin Victoria Rodriguez Ceja angekündigt wurde, bietet einen konkreten Weg zu verbesserter In-App-Nutzbarkeit und einer konsistenteren Positionierung von SPEI-basierten Überweisungen (einschließlich DiMo/CoDi) über Finanzinstitute hinweg. Auf der Infrastrukturseite verarbeitete SPEI im Jahr 2025 mehr als 7,3 Milliarden elektronische Überweisungen, und dieser Durchsatz unterstützt wertschöpfende Zusatzdienste wie Request-to-Pay, automatisierte Abstimmung für KMU, Betrugs- und Authentifizierungsdienste im Zusammenhang mit mobilen Signalen sowie grenzüberschreitende Überweisungs-zu-Wallet-Erlebnisse, die sofort in Pesos über inländische Infrastrukturen abgewickelt werden.
Recent Industry Developments in Mexiko Echtzeit-Zahlungsmarkt
- März 2026: Banco de México kündigte auf dem 89. Bankenkongress eine öffentliche Konsultation zur Reform der Überweisungsvorschriften an, mit dem Ziel, SPEI-basierte Überweisungen (einschließlich CoDi und DiMo) in Banking-Apps intuitiver und zugänglicher zu machen. Die Konsultation verlagert den Fokus von der Verfügbarkeit der Infrastruktur auf die Konsistenz der Nutzererfahrung und erhöht damit die Anforderungen an Banken und Technologieanbieter, die Instant-Payments-Prozesse unterstützen.
- Mai 2025: Banco de México aktualisierte die SPEI-Kryptografie und Nachrichtenformate, um die Cybersicherheit angesichts steigender Volumina zu stärken. Stärkere Widerstandsfähigkeit und Sicherheitskontrollen unterstützen eine breitere Abhängigkeit der Händler von Echtzeitabwicklung im Alltagsgeschäft und verringern das operative Risiko für Teilnehmer, die an die zentrale Infrastruktur angeschlossen sind.
- August 2024: ACI Worldwide und Mexipay erweiterten ihre Partnerschaft zur Unterstützung des mexikanischen Ökosystems für Echtzeitzahlungen, wobei ACI Digital Central Infrastructure und die ACI Enterprise Payments Platform eingesetzt werden, um ISO-20022-Echtzeitzahlungsfunktionen voranzutreiben. Die Erweiterung stärkt die von Anbietern geführte Modernisierung für Banken und Fintechs, die schnellere Integrationswege zu SPEI-verknüpften Diensten und Overlay-Innovationen suchen.


Mexiko Echtzeit-Zahlungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der mexikanische Markt für Echtzeitzahlungen definiert als der Wert von Plattformen und zugehörigen Diensten, die nahezu sofortige Geldübertragungen und Abwicklungen auf einer 24x7x365-Basis innerhalb Mexikos ermöglichen und für Verbraucher- sowie Geschäftszahlungsströme genutzt werden.
Ausschlüsse aus dem Umfang: Wir schließen Barzahlungen, Papierschecks und Kartensystem-Autorisierungen aus, die nicht in Echtzeit über eine Echtzeitzahlungsinfrastruktur abgewickelt werden.
Segmentierungsübersicht
- Nach Transaktionstyp
- Peer-to-Peer (P2P)
- Peer-to-Business (P2B)
- Nach Komponente
- Plattform / Lösung
- Dienstleistungen
- Nach Bereitstellungsmodus
- Cloud
- On-Premise
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen
- Nach Endnutzerbranche
- Einzelhandel und E-Commerce
- BFSI
- Versorgungsunternehmen und Telekommunikation
- Gesundheitswesen
- Regierung und öffentlicher Sektor
- Sonstige Endnutzerbranchen
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung half uns, den operativen Kontext für Echtzeitzahlungen in Mexiko zu bestimmen und Leitplanken für das Modell zu setzen. Wir haben öffentliche Statistiken und technische Veröffentlichungen aus Quellen wie Banco de México-Publikationen, INEGI-Datensätzen und Mitteilungen der Zentralbank zu Zahlungssystemen ausgewertet, die dazu beitrugen, die Richtung der digitalen Überweisungsvolumina und politischen Meilensteine zu validieren.
Wir haben auch offene Dokumente von Gremien wie der BIS und dem CPMI für Definitionen von Echtzeitzahlungsinfrastrukturen sowie ISO 20022-Referenzmaterial zur Angleichung der Terminologie verwendet. Parallel dazu haben wir seriöse Pressemitteilungen, Verbandsseiten sowie Emittenten- oder Acquirer-Investorenmaterialien auf Akzeptanzsignale geprüft. Unternehmensberichte und Produkthinweise wurden genutzt, um zu verstehen, wo Umsätze erzielt werden (Plattformgebühren, nutzungsbasierte Preisgestaltung und Implementierungsdienstleistungen) und wo nicht. Für ausgewählte Unternehmen haben wir kostenpflichtige Datenbanken für Unternehmensfinanzdaten und -informationen herangezogen und Patentdatenbanken für Hinweise auf Produktfähigkeiten genutzt, die Preis- und Rollout-Annahmen unterstützen. Die hier aufgeführten Sekundärquellen sind illustrativ, und viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls für die Datenerhebung, Querprüfungen und Klärungen verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was im mexikanischen Markt für Echtzeitzahlungen tatsächlich monetarisiert wird und wie sich die Preisgestaltung verändert, wenn Volumina skalieren und Servicepakete weiterentwickelt werden. Wir haben mit einer Mischung aus Zahlungsinfrastrukturanbietern, Banken und fintech-Betreibern, Händlerakzeptanz-Stakeholdern und Branchenberatern gesprochen, um Akzeptanzzeitpläne, typische Gebührenmechanismen und die Auswirkungen der Cloud-Bereitstellung auf Lieferung und Stückkosten im ganzen Land zu überprüfen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Erstklassige Anbieter: 35 % | Führungskräfte (CXOs): 12 % |
| Mittelklasse-Anbieter: 46 % | Funktions-/Bereichsleiter: 43 % |
| Kleinere Anbieter: 19 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einer Top-down-Rekonstruktion des mexikanischen Nachfragepools für Echtzeitzahlungen, bei der Aktivitätsindikatoren des Zahlungssystems und Akzeptanz-Proxys verwendet wurden, um die adressierbaren Echtzeit-Überweisungsströme abzubilden und diese dann in monetarisierbare Plattform- und Dienstleistungserlöse umzurechnen. Diese Sichtweise wurde dann durch selektive Bottom-up-Annäherungen bestätigt, wobei Stichprobenpreisbereiche, Implementierungsprojektzahlen sowie Anbieter- und Kanalprüfungen verwendet wurden, um sicherzustellen, dass die Gesamtwerte realistisch blieben.
Einige wenige Eingaben trugen den Großteil des Gewichts im Modell, darunter die Penetration von Echtzeit-Überweisungen im Vergleich zu gesamten elektronischen Überweisungen, das beobachtete Wachstum bei P2P- und P2B-Nutzung, das Unternehmens-Onboarding-Tempo für KMU im Vergleich zu Großunternehmen sowie die Verschiebung im Bereitstellungsmix (Cloud versus On-Premise). Wir haben auch eine durchschnittliche Preislogik nach Transaktionsband angewendet, einschließlich Stufenabsenkungen bei höheren Volumina. Wo Unternehmensdetails fehlten, haben wir interviewgestützte Bereiche verwendet und eine konservative Akzeptanzzeitplanung angewendet, dann die Ergebnisse gegen unabhängige öffentliche Signale gegengeprüft.
Für die Prognose stützten wir uns auf eine Szenarioanalyse, unterstützt durch eine leichte multivariate Regression auf Schlüsseltreiber wie die Nutzung digitaler Konten, die Bereitschaft zur Händlerakzeptanz und den politischen und Interoperabilitäts-Fahrplan, der die Nutzungshäufigkeit beeinflusst. Annahmen wurden nur angepasst, nachdem primäres Feedback zeigte, dass sich Preiskurven oder Rollout-Zeitpläne in eine andere Richtung bewegten als die Sekundärsignale vermuten ließen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte in mehreren Durchgängen. Modellergebnisse wurden mit unabhängigen Indikatoren wie der Trendrichtung des Zahlungssystems, gemeldeten Akzeptanz-Meilensteinen und Konsistenzprüfungen über Preise, Volumina und Umsatz pro Transaktion verglichen, sodass Ausreißer isoliert und erklärt werden konnten.
Wenn eine Abweichung festgestellt wurde, wurde sie auf den spezifischen Treiber (Volumenmix, Preisband oder Akzeptanzzeitplanung) zurückverfolgt, und die Annahme wurde entweder korrigiert oder mit einer Begründung versehen. Vor der Freigabe überprüfte ein weiterer Analyst die Logik und Arithmetik, gefolgt von einer abschließenden Lektüre, um sicherzustellen, dass die Darstellung mit den Zahlen übereinstimmt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. wichtige Regeländerungen, bedeutende Interoperabilitätsschritte oder plötzliche Währungsbewegungen, die USD-gemeldete Gesamtwerte verändern können.
Marktgröße des mexikanischen Marktes für Echtzeitzahlungen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für mexikanische Echtzeitzahlungen unterscheiden sich häufig, weil der Zeitpunkt der Währungsumrechnung, die Art und Weise, wie die Preisgestaltung pro Transaktion bei Skalierung stufenweise gesenkt wird, und der Grenzwert für das, was als Echtzeit-Abwicklung gilt, nicht einheitlich gehandhabt werden.
Der Aktualisierungsrhythmus ist ein weiterer wesentlicher Treiber, da eine sich schnell entwickelnde Akzeptanz von Echtzeitzahlungen ein Basisjahr schnell verschieben kann, wenn neue Volumensignale erscheinen, und dies wird verstärkt, sobald USD-Umrechnungskurse angewendet werden. Durch die Verankerung des Modells an einem konsistenten Basisjahr-Devisenfenster, die Überprüfung der ASP-Kurven durch aktuelle Interviews und die erneute Validierung von Volumenwachstumssignalen vor jeder Aktualisierung reduziert Mordor Intelligence vermeidbare Schwankungen, die aus veralteten Annahmen oder gemischtem Timing entstehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,83 Mrd. USD (2025) | |
| Regionale Beratungsgesellschaft A | 0,72 Mrd. USD (2025) | Verwendet einen engeren Umsatzansatz, der sich auf Plattformgebühren konzentriert, mit begrenzter Erfassung von Implementierungs- und verwalteten Dienstleistungen im Zusammenhang mit dem Rollout von Echtzeitzahlungen, was den Gesamtwert nach unten zieht. |
| Fachzeitschrift B | 0,96 Mrd. USD (2025) | Wendet einen höheren impliziten Umsatz pro Transaktion an und zeigt keine klaren Stufenabsenkungen bei höheren Volumina, was die Monetarisierung bei zunehmender Akzeptanz überschätzen kann. |
Die Streuung der veröffentlichten Zahlen geht hauptsächlich darauf zurück, welche Umsatzströme gezählt werden, wie der durchschnittliche Verkaufspreis bei steigenden Volumina angepasst werden darf und ob die USD-Zahl an einem konsistenten Zeitfenster verankert ist. In unserer Arbeit bleibt die Schätzung auf eine kleine Anzahl wiederholbarer Eingaben zurückführbar, und die Prüfungen sind darauf ausgelegt, Timing- und Preisverzerrungen zu erkennen, bevor die endgültige Zahl veröffentlicht wird.


Im Bericht beantwortete Schlüsselfragen
Was treibt das schnelle Wachstum des mexikanischen Marktes für Echtzeitzahlungen an?
Die allgegenwärtige Verbreitung von Smartphones, regulatorische Mandate wie CoDi und cloudbasierte Infrastruktur, die die Onboarding-Kosten senkt, treiben eine prognostizierte CAGR von 31,40 % bis 2031 voran.
Wie groß wird der mexikanische Markt für Echtzeitzahlungen bis 2031 sein?
Branchenschätzungen beziffern den Wert bis 2031 auf 4,27 Milliarden USD, gegenüber 0,83 Milliarden USD im Jahr 2025.
Welches Segment wächst am schnellsten im mexikanischen Markt für Echtzeitzahlungen?
Peer-to-Business-Transaktionen wachsen mit einer CAGR von 34,1 %, angetrieben durch QR-Akzeptanz an Einzelhandels- und E-Commerce-Kassen.
Warum werden Cloud-Bereitstellungen für Echtzeitzahlungssysteme in Mexiko bevorzugt?
Die Cloud bietet elastische Skalierung, schnellere Einführung und konforme inländische Datenhaltung und sicherte sich im Jahr 2025 einen Bereitstellungsanteil von 67,80 % sowie eine CAGR von 33,2 %.
Wie profitieren KMU von Echtzeitzahlungen?
Reduzierte Transaktionsgebühren, verbesserte Cashflow-Transparenz und einfache API-Integrationen ermöglichen es KMU, die Akzeptanz bis 2031 mit einer CAGR von 32,6 % zu steigern.
Welche Rolle spielen Überweisungen im mexikanischen Markt für Echtzeitzahlungen?
Überweisungs-zu-Geldbörsen-Programme wandeln grenzüberschreitende Zuflüsse im Wert von USD 64,7 Milliarden in sofortige Peso-Gutschriften um, gewinnen neue Nutzer und steigern das inländische Echtzeitzahlungsvolumen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
