
Größe und Marktanteil des brasilianischen Marktes für Echtzeit-Zahlungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
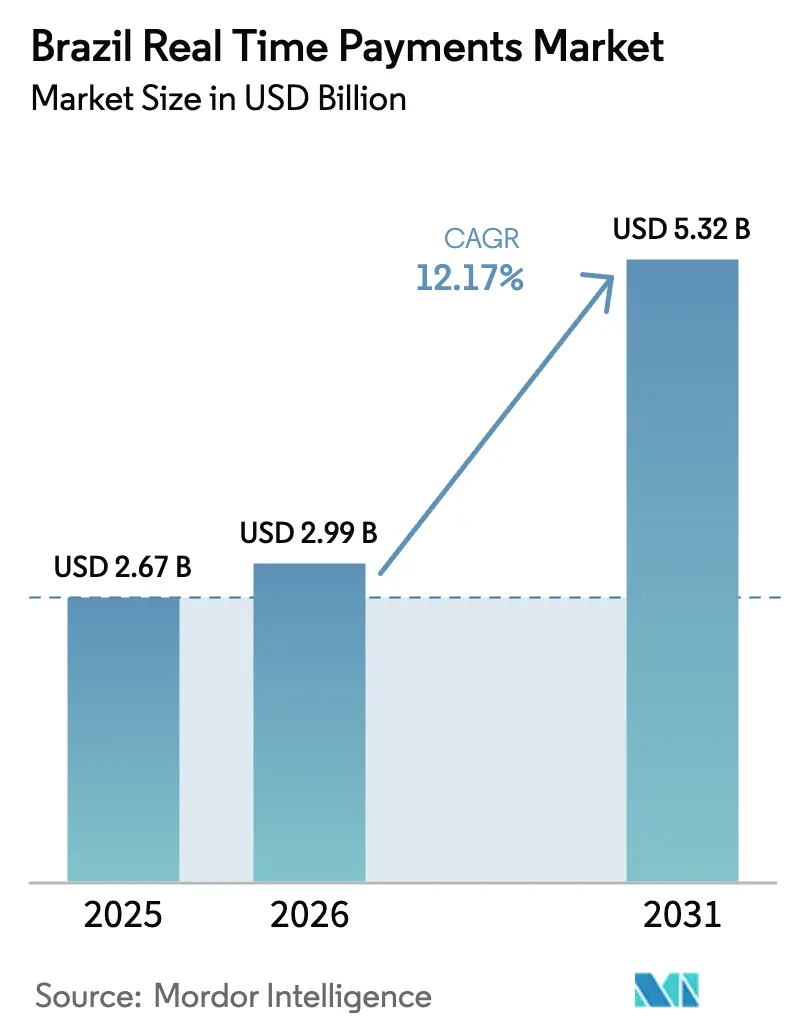
| Marktgröße im Basisjahr (2025) | 2.67 Milliarden US-Dollar |
| Marktgröße (2026) | 2.99 Milliarden US-Dollar |
| Marktgröße (2031) | 5.32 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 12.17 % |
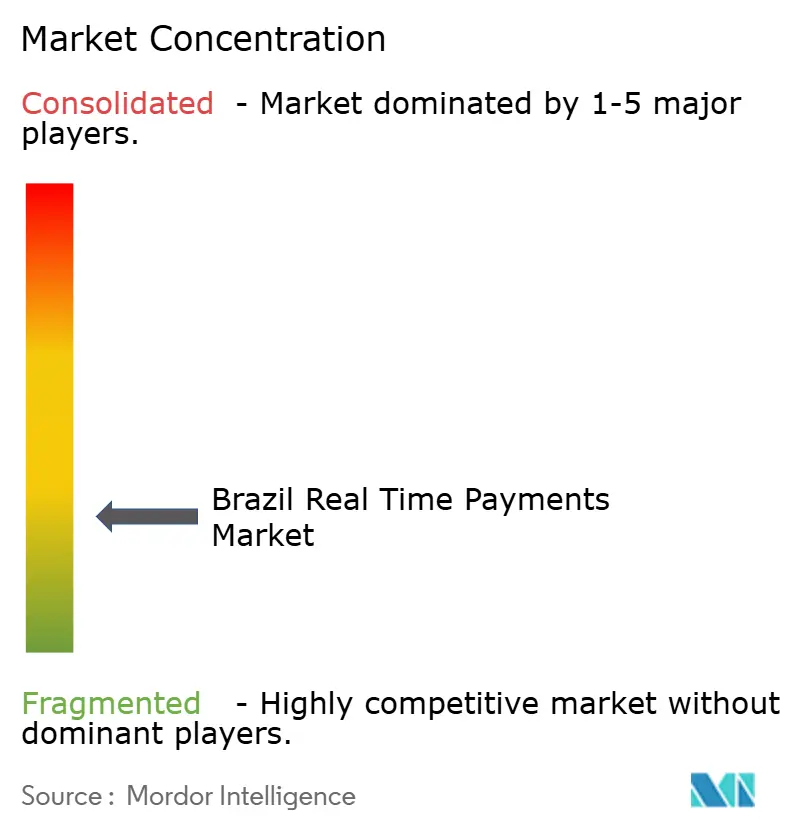
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des brasilianischen Marktes für Echtzeit-Zahlungen von Mordor Intelligence
Die Größe des brasilianischen Marktes für Echtzeit-Zahlungen wird im Jahr 2026 auf USD 2,99 Milliarden geschätzt, ausgehend von einem Wert von USD 2,67 Milliarden im Jahr 2025, mit Projektionen für 2031 von USD 5,32 Milliarden, was einem Wachstum von 12,17 % CAGR über den Zeitraum 2026–2031 entspricht. Das anhaltende Wachstum ist mit dem Pix-Netzwerk der Zentralbank verknüpft, das im Juni 2025 an einem einzigen Tag 276,7 Millionen Transaktionen verarbeitete und im Jahr 2024 RUSD 26,5 Billionen (USD 4,5 Billionen) bewegte. Händler wechseln zu kostengünstigeren Sofortzahlungen, Fintechs konkurrieren durch nutzerzentrierte Produkte, und regulatorische Vorgaben wie Open Finance beschleunigen die Serviceinnovation. Cloud-Bereitstellung ermöglicht elastische Skalierung, während eingebettete Finanzdienstleistungen in Super-Apps das Transaktionswachstum bei digital-affinen Verbrauchern vorantreiben. Ausgaben für Betrugsprävention und Interbankenentgeltobergrenzen dämpfen den Umsatz pro Zahlung, ändern jedoch nicht die langfristige Adoptionsentwicklung des brasilianischen Marktes für Echtzeit-Zahlungen.[1]Banco Central do Brasil, "Pix En," bcb.gov.br
Wichtigste Erkenntnisse des Berichts
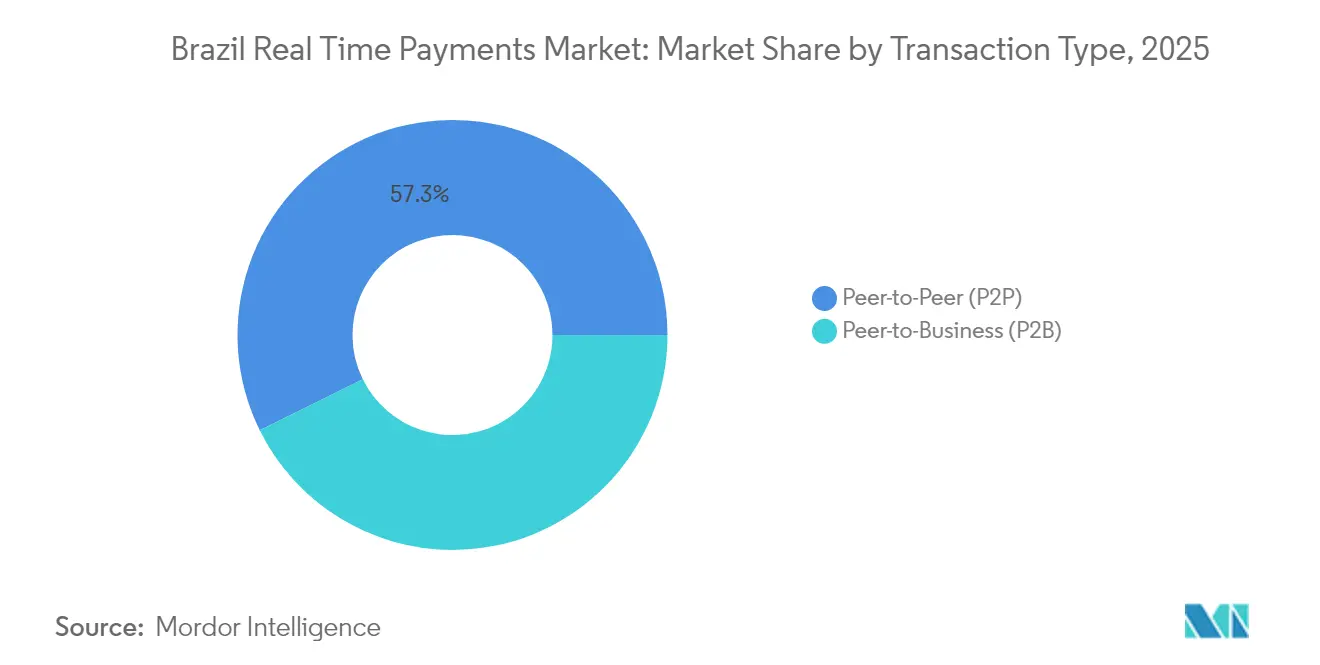
- Nach Transaktionstyp hielten P2P-Überweisungen im Jahr 2025 einen Marktanteil von 57,30 % am brasilianischen Markt für Echtzeit-Zahlungen, während P2B-Zahlungen bis 2031 voraussichtlich mit einer CAGR von 14,89 % wachsen werden.
- Nach Komponente repräsentierten Plattform-/Lösungsangebote im Jahr 2025 73,60 % der Marktgröße des brasilianischen Marktes für Echtzeit-Zahlungen und werden durch Dienstleistungen ergänzt, die bis 2031 mit einer CAGR von 16,32 % wachsen.
- Nach Bereitstellungsmodus erfassten cloudbasierte Lösungen im Jahr 2025 einen Umsatzanteil von 66,70 % und werden bis 2031 eine CAGR von 14,33 % verzeichnen.
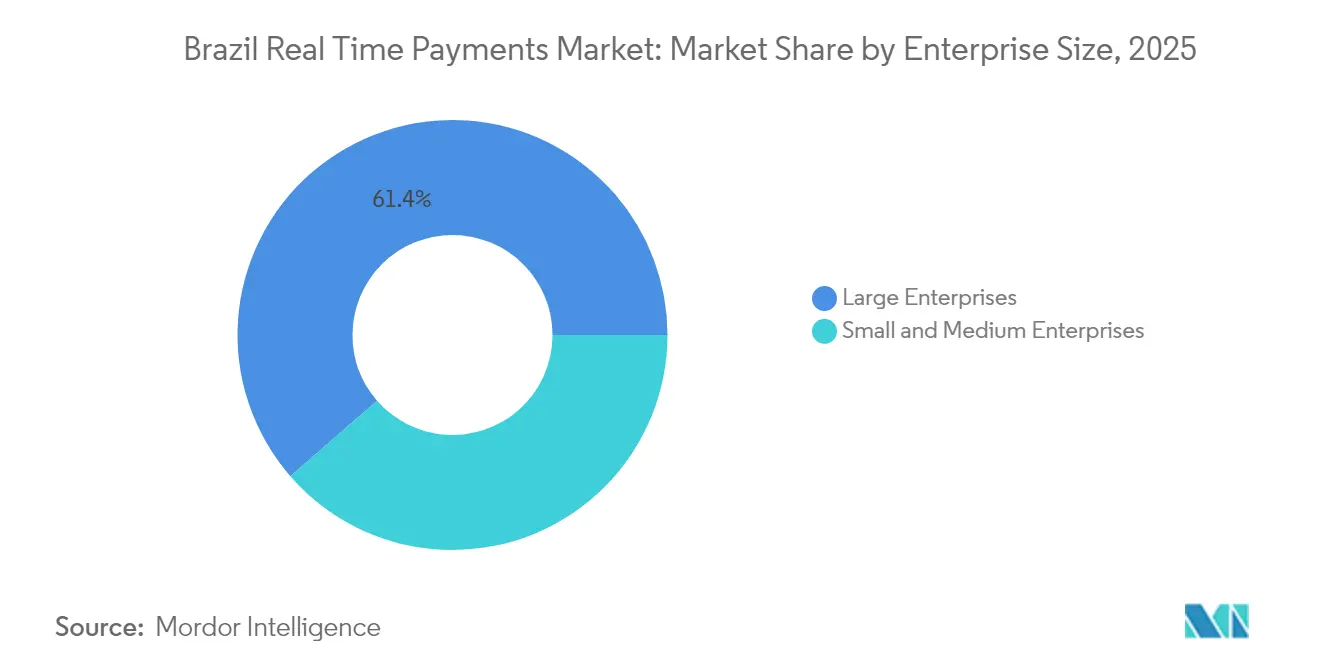
- Nach Unternehmensgröße führten Großunternehmen im Jahr 2025 mit einem Anteil von 61,40 %; kleine und mittlere Unternehmen wachsen bis 2031 mit einer CAGR von 13,65 %.
- Nach Endnutzerbranche erzielte Einzel- und E-Commerce im Jahr 2025 22,90 % des Umsatzes, während das Gesundheitswesen mit einer CAGR von 15,62 % bis 2031 das am schnellsten wachsende Segment ist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des brasilianischen Marktes für Echtzeit-Zahlungen
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Reifung des Pix-gestützten Ökosystems für Echtzeit-Zahlungen | +3.2% | National, mit Konzentration in São Paulo, Rio de Janeiro, Brasília | Mittelfristig (2–4 Jahre) |
| QR-Code-Akzeptanz durch Kleinstunternehmer in städtischen Favelas | +1.8% | Städtische Zentren im Südosten und Nordosten, insbesondere São Paulo, Rio de Janeiro, Salvador | Kurzfristig (≤ 2 Jahre) |
| Expansion eingebetteter Finanzdienstleistungen in brasilianischen Super-Apps | +2.4% | National, mit früher Akzeptanz in Ballungsräumen | Mittelfristig (2–4 Jahre) |
| Echtzeit-Gehaltsauszahlungen für Gig-Economy-Arbeitnehmer | +1.6% | Große Ballungsräume, mit Ausweitung auf Sekundärstädte | Kurzfristig (≤ 2 Jahre) |
| Open-Finance-API-Vorgaben zur Intensivierung des Wettbewerbs | +2.1% | Nationaler Regulierungsrahmen mit einheitlicher Umsetzung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Reifung des Pix-gestützten Ökosystems für Echtzeit-Zahlungen
Pix Automático, eingeführt im Juni 2025, unterstützt wiederkehrende Lastschriften und senkt die durchschnittlichen Händlerkosten von 2,34 % bei Kreditkarten auf 0,33 % bei Pix. Die täglichen Transaktionshöchstwerte stiegen von 163 Millionen im Jahr 2023 auf 276,7 Millionen im Jahr 2025. Das Wachstum des brasilianischen Marktes für Echtzeit-Zahlungen wird durch diese Netzwerkeffekte gestärkt, die die Kosteneffizienz für Haushalte und Unternehmen gleichermaßen verbessern.
QR-Code-Akzeptanz durch Kleinstunternehmer in städtischen Favelas
Der BR-Code-Standard der Zentralbank gewährleistet Interoperabilität und ermöglicht es informellen Verkäufern, Pix ohne kostspielige Kartenhardware zu akzeptieren. Städtische Kleinstunternehmer gewinnen digitale Verkaufsmöglichkeiten, und 20 % der Einzelhändler bieten nun Pix-Rabatte an, die Volumen von Boleto und Bargeld umleiten.[2]Convergência Digital, "PIX empata com boleto," convergenciadigital.com.br Die schnelle Händlerregistrierung unterstützt die Expansion des brasilianischen Marktes für Echtzeit-Zahlungen an der Basis.
Expansion eingebetteter Finanzdienstleistungen in brasilianischen Super-Apps
Von Fintechs geführte Super-Apps integrieren Zahlungen, Kredite und Telekommunikation. Nubanks MVNO-Dienst erweitert die Kundenkontaktpunkte, während MercadoLibre Kreditangebote auf E-Commerce-Daten aufbaut. Die Datenportabilität im Rahmen von Open Finance beschleunigt eingebettete Finanzdienstleistungen und steigert die Transaktionstiefe innerhalb des brasilianischen Marktes für Echtzeit-Zahlungen.
Echtzeit-Gehaltsauszahlungen für Gig-Economy-Arbeitnehmer
FGTS Digital hat Arbeitgeber seit März 2024 verpflichtet, Zahlungen ausschließlich über Pix zu senden.[3]Mayer Brown, "FGTS Digital to Begin Effective Operation," mayerbrown.com Gig-Plattformen replizieren das Modell, um sich durch Liquidität für Arbeitnehmer zu differenzieren, was die Volumina für Sofortauszahlungen erhöht und dem brasilianischen Markt für Echtzeit-Zahlungen zusätzlichen Schwung verleiht.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Betrugsverluste durch Social-Engineering-Pix-Betrug | -2.8% | National, mit höherer Konzentration in städtischen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Interbankenentgeltobergrenzen begrenzen den Umsatz pro Transaktion | -1.9% | Nationaler Regulierungsrahmen, der alle Zahlungsabwickler betrifft | Mittelfristig (2–4 Jahre) |
| Digitale Kluft in den nördlichen Bundesstaaten | -1.4% | Nördliche und nordöstliche Bundesstaaten, insbesondere ländliche Gebiete | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Betrugsverluste durch Social-Engineering-Pix-Betrug
Die Verluste erreichten im Jahr 2024 BRL 4,9 Milliarden (USD 860 Millionen), ein Anstieg von 70 % gegenüber dem Vorjahr. Der bevorstehende MED-2.0-Rückgewinnungsmechanismus der Zentralbank wird zusätzliche Schutzmaßnahmen einführen, könnte jedoch Streitbeilegungszyklen verlängern und Compliance-Kosten erhöhen, was die kurzfristige Dynamik im brasilianischen Markt für Echtzeit-Zahlungen dämpft.
Interbankenentgeltobergrenzen begrenzen den Umsatz pro Transaktion
Regulatorische Obergrenzen senken die Händlerkosten, schmälern jedoch die Margen der Abwickler; eine Kürzung um 0,1 Prozentpunkte würde den Gewinn eines führenden Fintechs schätzungsweise um 2 % senken. Der Wettbewerbsdruck, reduzierte Gebühren zu absorbieren, könnte Infrastrukturinvestitionen abschrecken und das Wachstum in der brasilianischen Echtzeit-Zahlungsbranche dämpfen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transaktionstyp: Kommerzielle Volumina heben P2B-Zahlungen an
P2P-Überweisungen machten 57,30 % der Aktivitäten im Jahr 2025 aus und bleiben der verhaltensbezogene Anker, der Pix populär gemacht hat. Dennoch fördern Händler zunehmend die P2B-Akzeptanz, da Pix' Verarbeitungskosten von 0,33 % die Einzelhandelsmargen verbessern und eine Echtzeit-Abstimmung ermöglichen. P2B-Volumina wachsen bis 2031 mit einer CAGR von 14,89 % und übertreffen damit den brasilianischen Markt für Echtzeit-Zahlungen. Unternehmen testen auch Pix Automático für wiederkehrende Rechnungen, was die B2B-Akzeptanz schrittweise vorantreibt.
Mit zunehmender kommerzieller Akzeptanz wird die Marktgröße des brasilianischen Marktes für Echtzeit-Zahlungen im P2B-Segment bis 2031 voraussichtlich USD x Milliarden erreichen, was die Verhandlungsmacht der Händler gegenüber Acquirern stärkt. Innovationen wie „Pix no mundo” erweitern inländische Formate auf benachbarte grenzüberschreitende Korridore und verbreitern die P2B-Umsatzpools.


Nach Komponente: Integrationsdienstleistungen erschließen neue Umsatzquellen
Die Plattform-/Lösungsinfrastruktur hielt im Jahr 2025 73,60 % des Umsatzes, da Echtzeit-Engines, Abwicklungszentren und Compliance-Module hohe Anfangsinvestitionen erfordern. Größere Banken lagern kritische Arbeitslasten an Spezialanbieter aus, die Resilienzstandards erfüllen. Der Dienstleistungsumsatz wächst mit einer CAGR von 16,32 %, da Unternehmen API-Orchestrierung, Cybersicherheit und verwaltete Betrugsanalysen suchen.
Die Nachfrage nach Individualisierung steigt mit den Open-Finance-Verpflichtungen, was Beratungsunternehmen anzieht, die schnelle Bereitstellungspakete für kleine Institute zusammenstellen. Infolgedessen verzeichnet der brasilianische Markt für Echtzeit-Zahlungen einen wachsenden Anteil an Integrationsprojekten, die Plattformgebühren mit wiederkehrenden Managed-Service-Verträgen bündeln und so die Lieferanteneinnahmen diversifizieren.
Nach Bereitstellungsmodus: Cloud dominiert für elastische Verarbeitung
Cloud-Bereitstellungen machten im Jahr 2025 66,70 % der Transaktionen aus und wachsen mit einer CAGR von 14,33 %, angetrieben durch skalierbare Kapazitäten, die den Spitzenwert von 276,7 Millionen Transaktionen im Juni 2025 bewältigten. Anbieter nutzen Multi-Zonen-Redundanz, um systemische Risikostandards zu erfüllen und gleichzeitig die Stückkosten zu kontrollieren.
On-Premise-Lösungen bleiben dort bestehen, wo Banken Altinvestitionen besitzen oder Anforderungen an die Datensouveränität betonen. Hybrid-Cloud-Modelle verbinden latenzempfindliche Arbeitslasten mit extern gehosteten Analysen, aber Cloud bleibt der Standard für Neubauten innerhalb des brasilianischen Marktes für Echtzeit-Zahlungen.
Nach Unternehmensgröße: KMU beschleunigen durch Low-Code-Onboarding
Großunternehmen hielten im Jahr 2025 einen Anteil von 61,40 %, was die IT-Ressourcen zur Integration von Pix bei der Einführung widerspiegelt. Die anschließende Standardisierung hat die Einstiegshürden gesenkt; KMU integrieren sich nun über QR-Kits und Plug-in-APIs, was eine CAGR von 13,65 % antreibt. Regierungsprogramme, wie die obligatorische Pix-Nutzung für FGTS-Zahlungen, normalisieren die Sofortabwicklung weiter unter kleinen Unternehmen.
Diese Demokratisierung steigert das Transaktionsvolumen im Long-Tail-Bereich, erhöht die Cashflow-Transparenz für Kreditgeber und speist Kreditbewertungsmodelle. Mit zunehmenden digitalen Verkäufen der KMU wächst ihr Anteil am brasilianischen Markt für Echtzeit-Zahlungen, was den politischen Erfolg bei der inklusiven Finanzierung unterstreicht.
Nach Endnutzerbranche: Gesundheitswesen überholt Einzelhandel
Einzel- und E-Commerce behielt im Jahr 2025 mit 22,90 % die Umsatzführerschaft, da Pix das Risiko des Warenkorbabbruchs durch sofortige Bestätigung reduziert. Reformen im Bereich Telemedizin treiben jedoch Gesundheitstransaktionen auf eine CAGR von 15,62 %, die schnellste unter allen Branchen. Kliniken integrieren Pix in Terminportale für die Vorabinkasso, was den Geldeingang mit der Leistungserbringung in Einklang bringt.
Versorgungsunternehmen und Telekommunikationsunternehmen betten Pix Automático ein, um Inkassoreibungen zu reduzieren, während Programme des öffentlichen Sektors institutionelles Vertrauen demonstrieren und gemeinsam die sektorale Tiefe im brasilianischen Markt für Echtzeit-Zahlungen vergrößern.
Geografische Analyse
Die Ballungsräume São Paulo und Rio de Janeiro bleiben Epizentren der Nutzung von Echtzeit-Zahlungen aufgrund der Smartphone-Dichte, der 4G/5G-Abdeckung und der Konzentration von Fintech-Hauptsitzen. Südostkorridore generieren den Großteil des Transaktionswerts und verstärken einen positiven Kreislauf aus Akzeptanz und Verbrauchererwartungen. Brasílias Bundesbelegschaft stützt das Volumen weiter durch Gehaltsauszahlungen und Steuerzahlungen über Pix.
Die Expansion in sekundäre Hauptstädte – Fortaleza, Salvador, Curitiba, Recife – treibt die Durchdringung über frühe Anwender hinaus. Diese Städte profitieren von QR-Code-Kampagnen, die von Acquirern durchgeführt werden, die Händlerpools diversifizieren möchten. Regionalbanken kooperieren mit Cloud-Anbietern, um konforme und kosteneffiziente Zahlungsgateways bereitzustellen, was die Netzwerktiefe im brasilianischen Markt für Echtzeit-Zahlungen beschleunigt.
Nördliche und nordöstliche Gebiete hinken aufgrund unvollständiger Breitbandabdeckung hinterher; 28 % der Haushalte dort sind noch offline. Das Blockchain-basierte Offline-Pilotprojekt von Caixa zeigt, dass alternative Konnektivität Lücken schließen kann, wo Glasfaserinvestitionen zurückbleiben. Drex-Pilotversuche mit digitaler Zentralbankwährung zielen darauf ab, belastbare Offline-Infrastrukturen hinzuzufügen, die latente Nachfrage erschließen und die geografische Kluft im brasilianischen Markt für Echtzeit-Zahlungen verringern könnten.
Regulatorisches Umfeld
Die Banco Central do Brasil (BCB) legt die betrieblichen und technischen Regeln für Pix fest und betreibt das Sistema de Pagamentos Instantaneos (SPI), mit detaillierten Anforderungen an Teilnehmer, Initiierung und Verarbeitung, die in BCB-Beschlüssen und Pix-Handbüchern kodifiziert sind. Ein zentraler Compliance-Ankerpunkt ist die verschärfte Teilnehmerautorisierung und -akkreditierung im Zusammenhang mit der Resolution BCB Nr. 429 (Nov. 2024), die verlangt, dass Pix-Teilnehmer innerhalb des angegebenen Übergangszeitraums eine BCB-Genehmigung einholen, wodurch die Teilnahme einem strenger überwachten Rahmen unterstellt wird.
Der Rahmen konvergiert zudem mit Open Finance. Die BCB hat das Open Finance Data and Service Scope Manual v7.0 über IN 724 (16. April 2026) veröffentlicht, einschließlich Aktualisierungen zu Zahlungsauslösediensten, die die Standard-API- und Sicherheitsanforderungen für Institute stärken, die den Handels-Checkout mit Konto-zu-Konto-Überweisungen verbinden. Leistungsstandards für den Betrieb, einschließlich strenger Vorgaben zur Verarbeitungszeit bei primärer Transaktionsnachrichtenübermittlung, sowie die Pix Forum Roadmap für 2026 betonen zudem Betrugskontrollen, die operative Umsetzung von Nahfeldzahlungen und erweiterte Auszahlungsfunktionen wie Pix Saque und Pix Troco.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei der BCB als Systembetreiber und Infrastrukturanbieter über das SPI, das Pix-Transaktionen verrechnet und abwickelt, und erstreckt sich auf regulierte Zahlungsinstitute und Banken, die als PSPs auftreten und Endnutzerkonten, Apps und Frontend-Erfahrungen bereitstellen. Vorgelagerte ermöglichende Ebenen umfassen Identitäts- und Onboarding-Kontrollen (CPF/CNPJ-Prüfungen und KYC), Verzeichnis- und Schlüsselverwaltungsfunktionen sowie Nachrichten-, Routing- und Risikosysteme, die an den technischen Handbüchern der BCB ausgerichtet sind, während nachgelagerte Kanäle den Händler-Checkout (QR über BR Code und Nahfeld), die Annahme von Rechnungen und Abonnements (einschließlich Pix Automático) sowie Einnahmen und Auszahlungen des öffentlichen Sektors umfassen.
Lösungsanbieter und Dienstleister liefern den Orchestrierungsstack, einschließlich Zahlungsgateways, API-Management, Cloud-Infrastruktur, Cybersicherheit, Betrugsanalytik, Abgleich und Streitfallbearbeitung. Integrationsdienstleistungen nehmen zu, da Open Finance und Pix-Initiierungsstandards mehr Teilnehmer zur Standardisierung von Schnittstellen bewegen. Der Vertrieb bleibt auf digitale Kanäle konzentriert (Bank- und Fintech-Apps, Händler-POS und E-Commerce-Plattformen), während Engpässe sich auf die Compliance-Bereitschaft konzentrieren, einschließlich Autorisierungs- und Leistungsvorgaben, sowie auf die Minderung von Betrug und Social Engineering, was die operative Belastung bei PSPs, Händlern und unterstützenden Risikotechnologieanbietern erhöht.
Wettbewerbslandschaft
Rund 800 lizenzierte Zahlungsinstitute konkurrieren miteinander, was zu einem fragmentierten Markt führt. Traditionelle Banken nutzen Vertrauen und Liquiditätszugang; Nubank, PicPay und andere Fintechs streben durch überlegene Benutzererfahrung und Gebührentransparenz nach Differenzierung. Internationale Abwickler passen veraltete Infrastrukturen an Pix-Standards an, um Kundenbeziehungen zu schützen.
Strategieprofile divergieren. Ökosystem-Aufbauer wie Nubank integrieren Telekommunikation und Versicherungen, um die tägliche Nutzung zu verankern. Spezialisten wie StoneCo verfeinern die Händlerakquisitionsökonomie für KMU. Infrastrukturanbieter konzentrieren sich auf White-Label-Lösungen, die kleinere Banken und Einzelhändler im Rahmen von Open-Finance-Vorgaben übernehmen. Mehrere Nischen koexistieren, weil die Regulierung Interoperabilität erzwingt und anfechtbare Segmente innerhalb des brasilianischen Marktes für Echtzeit-Zahlungen schafft.
Fusionen- und Übernahme-Spekulationen signalisieren eine Konsolidierung in der Acquirer-Schicht; Analysten prognostizieren Synergien von BRL 10–18 Milliarden (USD 1,80–3,24 Milliarden) in einer potenziellen Stone–PagBank-Fusion. Visas Einführung der auf Pix ausgerichteten Tochtergesellschaft Visa Conecta im Jahr 2025 veranschaulicht, wie etablierte Kartennetzwerke sich neu positionieren, um ihre E-Commerce-Relevanz zu verteidigen. Die Wettbewerbsintensität bleibt hoch, da Gebührenobergrenzen und Kosten für Betrugsprävention die Margen drücken und Effizienzmaßnahmen sowie Technologiepartnerschaften fördern.
Marktführer in der brasilianischen Echtzeit-Zahlungsbranche
EBANX Ltda
Stripe, Inc.
Adyen NV
PayPal Holdings Inc.
Digital River Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Wiederkehrende und handelsverknüpfte Anwendungsfälle schaffen klarere Freiräume jenseits des ursprünglichen P2P-Ankers von Pix. Pix Automático, im Juni 2025 eingeführt, erweitert die adressierbare Basis für Abonnementabrechnung und digitale Dienste, und Offenlegungen von Zahlungsvermittlern zeigen, dass sich die Umwandlungsdynamik bei Abonnements verändert, wenn wiederkehrendes Pix angeboten wird (zum Beispiel hat EBANX veröffentlicht, dass die Mehrheit der Pix-Automático-Nutzer auf seiner Plattform neue Abonnenten waren). Gleichzeitig rückt die Nahfeldakzeptanz das Pix-Erlebnis näher an kartenähnliche Einkaufsvorgänge im Geschäft heran, was Chancen für Händlerakquisiteure, POS-Softwareanbieter und Checkout-Plattformen schafft, Pix-Tap-to-Pay- und QR-Abläufe mit Abgleichs- und Treuefunktionen zu bündeln.
Auch die Regulierung prägt die investitionsrelevanten Prioritäten. Die Aktualisierungen des Open-Finance-Handbuchs der BCB im April 2026, zusammen mit Anforderungen an die Pix-Teilnahme und Prüfungsbereitschaft sowie den geplanten MED-Verbesserungen, die 2026 in Kraft treten, erhöhen die Nachfrage nach API-Sicherheit, Transaktionsüberwachung und Wiederherstellungsabläufen, die als Managed Services für kleinere PSPs und auf KMU ausgerichtete Acquirer verpackt werden können. Da die BCB Pix-Statistiken veröffentlicht und detaillierte technische Standards pflegt, haben Anbieter, die Compliance operationalisieren, einschließlich Leistungsüberwachung, Multi-Zonen-Resilienz und standardisierter Initiierung, einen klar definierten Weg, um Implementierungen für Banken, Fintechs und Händler zu produktisieren, die Pix-Volumina in den Bereichen Einzelhandel, E-Commerce und Dienstleistungen skalieren.
Aktuelle Branchenentwicklungen
- April 2026: PayPal fügte Pix zu PayPal Complete Payments für kleine und mittlere Unternehmen in Brasilien hinzu. Die Integration erweitert den Zugang von PayPal-Händlern zu Konto-zu-Konto-Checkout-Optionen neben der Kartenannahme, was schnellere Transaktionsbestätigungen ermöglicht und Zahlungsreibungen für Käufer im Inland reduziert.
- Juni 2025: Die Banco Central do Brasil führte Pix Automático ein, das wiederkehrende Zahlungen durch einen einzigen Kundeneinwilligungsprozess ermöglicht. Die Funktion erweitert Pix von einmaligen Überweisungen auf Abonnement- und Rechnungszahlungsszenarien, was die Relevanz für Versorgungsunternehmen, Telekommunikation und digitale Dienste erhöht, die auf wiederkehrende Einzüge angewiesen sind.
- Februar 2025: Pix by Proximity wurde mit NFC-Anbindung an Google Wallet eingeführt, um Pix-Transaktionen im Tap-to-Pay-Stil zu unterstützen. Dies bringt die Pix-Nutzung im Geschäft in Einklang mit dem kontaktlosen Verbraucherverhalten und schafft zusätzliche Integrationsnachfrage bei Wallets, POS-Software und Händlerakzeptanz-Stacks.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der brasilianische Markt für Echtzeitzahlungen als der Umsatzpool definiert, der aus sofortigen Konto-zu-Konto-Zahlungsüberweisungen entsteht, die innerhalb von Sekunden über inländische Zahlungssysteme abgewickelt werden und von Verbrauchern, Händlern oder öffentlichen Einrichtungen initiiert werden.
Umfangsausschlüsse: Wir schließen grenzüberschreitende Sofortüberweisungen, verzögerte Kartenverarbeitungsabläufe und geplante ACH-Stapelzahlungen aus, die nicht in Echtzeit abgewickelt werden.
Übersicht der Segmentierung
- Nach Transaktionstyp
- Peer-to-Peer (P2P)
- Peer-to-Business (P2B)
- Nach Komponente
- Plattform / Lösung
- Dienstleistungen
- Nach Bereitstellungsmodus
- Cloud
- On-Premise
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen
- Nach Endnutzerbranche
- Einzel- und E-Commerce
- BFSI
- Versorgungsunternehmen und Telekommunikation
- Gesundheitswesen
- Öffentlicher Sektor und Regierung
- Sonstige Endnutzerbranchen
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit der Klärung, was in Brasilien als Sofortzahlung gilt und wie sich gemeldete Transaktionsvolumina und Nutzungsmuster seit dem Hochskalieren von Pix entwickelt haben. Wir nutzen üblicherweise öffentliche Veröffentlichungen und statistische Dashboards von Quellen wie der Banco Central do Brasil, den BIS-CPMI-Materialien zu Schnellzahlungen, dem World Bank Global Findex für den Kontext der Akzeptanz sowie OECD-Indikatoren zur digitalen Wirtschaft, um Richtung und Rahmenbedingungen zu erfassen.
Anschließend ergänzen wir unterstützende Signale aus Unternehmensmeldungen, Investorenpräsentationen und seriöser Wirtschaftspresse, um Teilnehmerrollen, Gebührenpraktiken und Monetarisierungspunkte abzubilden, die Marktumsatz schaffen können. Wo nötig, greifen wir zudem auf kostenpflichtige Abonnements zurück, die Unternehmensfinanzdaten liefern, auf Patentdatenbanken zur Plattformentwicklung sowie auf eine Import- oder Exportsendungsdatenbank auf Versandebene, wenn Hardware- oder Nachrichtenkomponenten auf Plausibilität geprüft werden müssen. Die hier aufgeführten Quellen dienen nur der Veranschaulichung, und viele weitere öffentliche Dokumente wurden ebenfalls zur Datenerhebung, Validierung und Klärung überprüft.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich auf die Validierung, wie sich Preisgestaltung, Take Rates und Volumina bei den wichtigsten Teilnehmern verhalten, einschließlich Banken, Zahlungsdienstleistern, Händlern und ermöglichenden Technologieunternehmen. Wir nutzen diese Gespräche zudem, um Akzeptanztreiber nach Anwendungsfall zu prüfen (etwa P2P- und Händlerzahlungen) und um Annahmen zu Gebührenbefreiungen, dem Zeitpunkt der Monetarisierung und betrugsbedingten Betriebskosten in Brasilien einem Stresstest zu unterziehen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 27% | CXOs: 20% |
| Mid-Tier: 51% | Funktions-/Bereichsleiter: 26% |
| Kleinere Akteure: 22% | Manager: 54% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung folgt einer Top-down- und Bottom-up-Logik, die mit begrenzten, aber verlässlichen Eingaben wiederholt werden kann. Wir rekonstruieren zunächst den Wertpool aus der brasilianischen Sofortzahlungsaktivität anhand veröffentlichter Transaktionstrends, des Anwendungsfall-Mix (P2P versus Händler- oder Rechnungszahlungen) und des tatsächlich monetarisierten Anteils der Flüsse, und übertragen dies dann mithilfe realistischer Gebühren- und Preisannahmen in Marktumsatz.
Um das Modell an das Marktverhalten zu koppeln, werden einige Fingerabdrücke genau verfolgt, etwa jährliche Sofortzahlungstransaktionsvolumina, Wachstum aktiver Nutzer, Fortschritte bei der Händlerakzeptanz, durchschnittliche Ticketgröße nach Anwendungsfall und das Tempo der Preisänderungen im Zusammenhang mit der Pix-Teilnahme, einschließlich Fällen, in denen kostenlose Verbraucherüberweisungen Monetarisierungsmöglichkeiten für andere Dienste schaffen. Fehlt eine öffentliche Reihe oder ist sie inkonsistent, füllen wir die Lücke mit interviewgestützten Spannen und wenden eine konservative Interpolation an, sodass der Sprung zwischen den Jahren erklärbar bleibt.
Für Prognosen wird eine Szenarioanalyse verwendet, da sich politische Änderungen, Gebührenstrukturen und die Händlerakzeptanz schneller entwickeln können, als eine einfache Trendlinie nahelegen würde. Die Szenariopfade werden anschließend mit einer leichteren Bottom-up-Näherung anhand von stichprobenartigen Preisplänen und Volumenannahmen über die Teilnehmergruppen hinweg abgeglichen, was hilft, die Gesamtwerte anzupassen, wenn ein Top-down-Wertpool zu aggressiv oder zu verhalten erscheint.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich der Ergebnisse mit unabhängigen Signalen, die sich in dieselbe Richtung bewegen sollten, etwa Volumenoffenlegungen der Zentralbank, öffentliche Akzeptanzmeilensteine und beobachtbare Veränderungen im Händlerakzeptanzverhalten. Wenn eine Schätzung einen plötzlichen Preissprung oder einen Akzeptanzrückgang impliziert, der durch diese Signale nicht gestützt wird, werden die Annahmen erneut überprüft und gezielte Rückfragen mit Experten durchgeführt, um zu bestätigen, was sich geändert hat.
Vor der Freigabe durchläuft das Modell schrittweise Prüfungen auf Einheitenkonsistenz, Währungszeitpunkt und Jahresvergleichsabweichungen, damit Ausreißer erklärt statt verborgen werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, etwa eine größere Regelungsänderung, eine Verschiebung der Gebührenpolitik oder ein bedeutender Schock im Zahlungsverhalten. Unmittelbar vor der Auslieferung führt ein Analyst einen letzten Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen berücksichtigt sind.
Marktgröße für Echtzeitzahlungen in Brasilien nach Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Echtzeitzahlungen in Brasilien können stark voneinander abweichen, da Teams unterschiedliche Dinge messen, etwa Transaktionswert versus Anbieterumsatz, und sie behandeln Gebühren und „für den Nutzer kostenlose“ Flüsse ebenfalls unterschiedlich. Der Zeitpunkt spielt ebenfalls eine Rolle, da sich der Markt schnell ändern kann, wenn sich Regeln, Preise oder Händleranreize verschieben.
Der Hauptunterschied liegt darin, ob der Transaktionswert als der Markt gezählt wird oder ob nur der monetarisierte Umsatzpool erfasst wird, und Mordor Intelligence behandelt den Markt als die in USD ausgedrückte Umsatzchance, die durch inländische Sofortzahlungssysteme (einschließlich Pix-artiger Konto-zu-Konto-Überweisungen) entsteht, nach Ausschluss verzögerter Kartenverarbeitung, grenzüberschreitender Flüsse und geplanter ACH-Stapelzahlungen. Unterschiede zeigen sich auch, wenn eine Schätzung eine schnellere ASP-Entwicklung für Händlerzahlungen annimmt, eine aggressive Zeitplanung bei der FX-Umrechnung anwendet oder Akzeptanz- und Preisannahmen während der Aktualisierungszyklen nicht erneut mit lokalen Stakeholdern überprüft.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,67 Mrd. USD (2025) | |
| Fachzeitschrift A | 6,73 Mrd. USD (2025) | Wird oft eher als Näherung für den Transaktionswert dargestellt als als Umsatzpool, was die Gesamtsummen aufbläht, wenn kostenlose P2P-Flüsse und Durchleitungsüberweisungen ohne Monetarisierungsfilter als Marktwert behandelt werden. |
| Regionale Beratungsgesellschaft B | 1,90 Mrd. USD (2026) | Verwendet eine engere Umsatzdefinition, die Gebühren im Zusammenhang mit Händlern und dem öffentlichen Sektor unterzählen kann, und wendet möglicherweise auch konservativere Annahmen zu Take Rates und dem Zeitpunkt von Gebührenänderungen an. |
Betrachtet man die Tabelle insgesamt, so erklärt sich der Großteil der Abweichung durch das, was gemessen wird und wann es in USD umgerechnet wird, und nicht durch eine einzelne Prognoseformel. Indem die Schätzung an beobachtbare Aktivität inländischer Zahlungssysteme, Monetarisierungslogik und wiederholbare Überprüfungen von Preisgestaltung und Akzeptanz gekoppelt wird, bleibt die resultierende Zahl leichter interpretierbar und aktualisierbar, wenn sich die Marktbedingungen ändern.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des brasilianischen Marktes für Echtzeit-Zahlungen?
Der brasilianische Markt für Echtzeit-Zahlungen ist im Jahr 2026 USD 2,99 Milliarden wert und wird bis 2031 voraussichtlich USD 5,32 Milliarden erreichen.
Welcher Transaktionstyp wächst am schnellsten?
P2B-Zahlungen wachsen bis 2031 mit einer CAGR von 14,89 %, angetrieben durch niedrigere Akzeptanzkosten für Händler.
Warum dominieren Cloud-Bereitstellungen?
Cloud-Systeme machen 66,70 % der Bereitstellungen aus, da sie elastisch skalieren können, um Spitzen wie 276,7 Millionen Transaktionen an einem Tag zu bewältigen.
Wie wirkt sich Betrug auf das Marktwachstum aus?
Social-Engineering-Betrug hat die prognostizierte CAGR kurzfristig um 2,8 % gesenkt und neue Rückgewinnungsmechanismen der Zentralbank ausgelöst.
Welche Endnutzerbranche wird am schnellsten wachsen?
Echtzeit-Zahlungen im Gesundheitswesen wachsen mit einer CAGR von 15,62 %, da Telemedizin- und digitale Gesundheitsinitiativen die Abrechnung digitalisieren.
Welche strategischen Maßnahmen ergreifen etablierte Marktteilnehmer?
Visa hat Visa Conecta eingeführt, um Pix-basierte E-Commerce-Transaktionen zu erfassen, während Fintechs wie Nubank Telekommunikationsdienste bündeln, um die Kundenbindung zu vertiefen.
Seite zuletzt aktualisiert am:



