
Größe und Marktanteil des europäischen Zahlungsmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
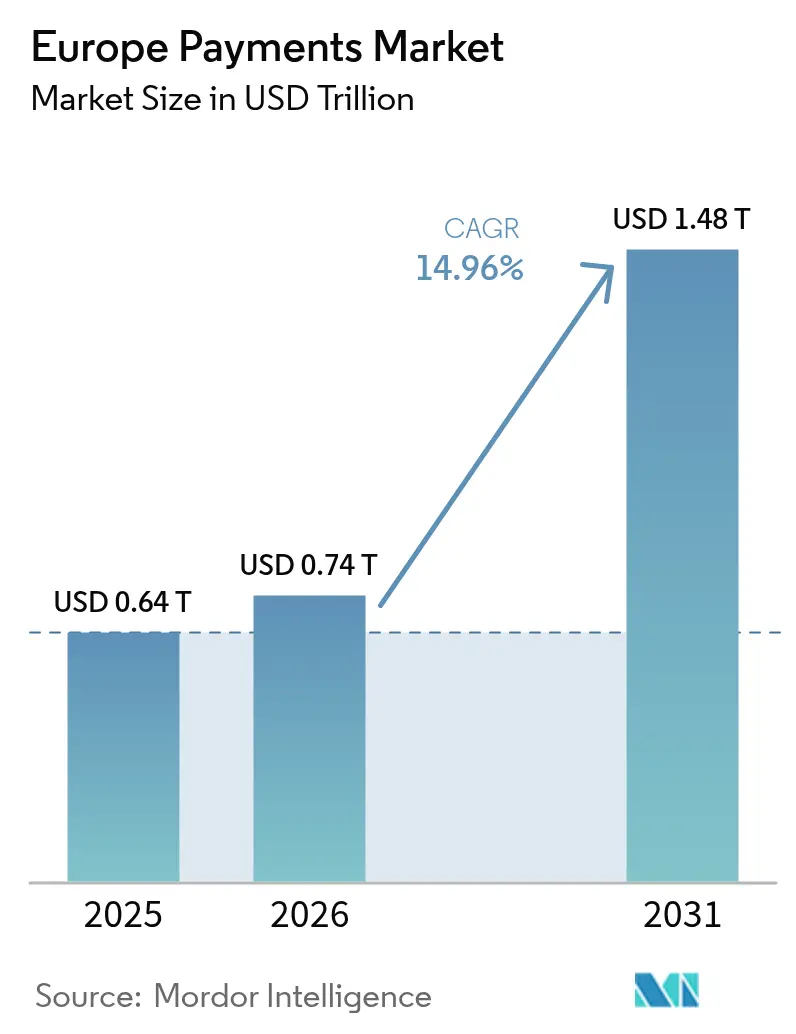
| Marktgröße im Basisjahr (2025) | 0.64 Billionen US-Dollar |
| Marktgröße (2026) | 0.74 Billionen US-Dollar |
| Marktgröße (2031) | 1.48 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 14.96 % |
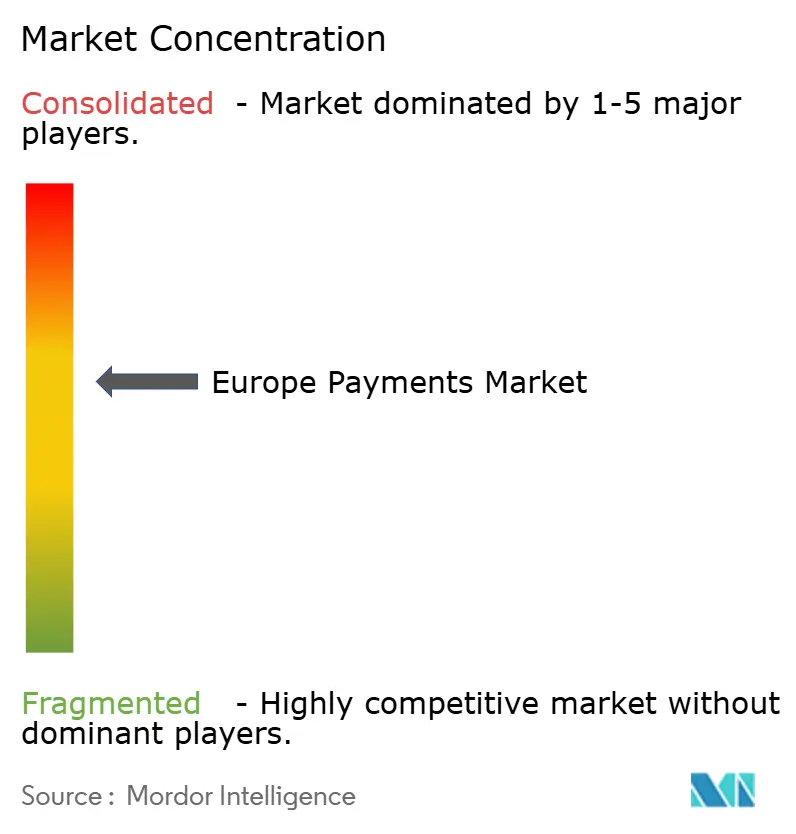
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Zahlungsmarkts durch Mordor Intelligence
Der europäische Zahlungsmarkt wurde im Jahr 2025 auf 0,64 Billionen USD geschätzt und soll von 0,74 Billionen USD im Jahr 2026 auf 1,48 Billionen USD bis 2031 anwachsen, bei einer CAGR von 14,96 % während des Prognosezeitraums (2026–2031). Das Wachstum ist in der beschleunigten Migration von Bargeld zu digitalen Zahlungsinstrumenten verankert, ein Trend, der durch die Feststellung der Europäischen Zentralbank unterstrichen wird, dass Bargeld im Jahr 2024 für 52 % der Point-of-Sale-Transaktionen verwendet wurde, gegenüber 59 % zwei Jahre zuvor.[1]Financial Express, „Zero-MDR-Politik verursacht jährliche Umsatzverluste,” financialexpress.com Die verpflichtende Verfügbarkeit von Echtzeitzahlungen gemäß der Verordnung über Sofortzahlungen, die im Januar 2025 in Kraft tritt, soll den Zugang zu Zehn-Sekunden-Euro-Überweisungen ohne zusätzliche Kosten erweitern. Die rasant zunehmende Nutzung mobiler Geldbörsen – 72 % der Europäer nutzten eine solche im Jahr 2023 – sowie die Einführung von PSD2-gestützten Konto-zu-Konto-Infrastrukturen verschieben die Wettbewerbsgrenzen.[2]Visa, „Entschlüsselung der europäischen Entwicklung mobiler Geldbörsen,” visa.co.uk Grenzüberschreitende Initiativen wie der G20-Fahrplan reduzieren Reibungsverluste bei Überweisungen, während inländische Systeme wie Polens BLIK regionale Innovationskraft unter Beweis stellen. Etablierte Banken reagieren durch paneuropäische Gemeinschaftsunternehmen (zum Beispiel Wero), die darauf abzielen, Erlöspools gegenüber globalen Kartennetzwerken zu verteidigen.
Wichtigste Erkenntnisse des Berichts
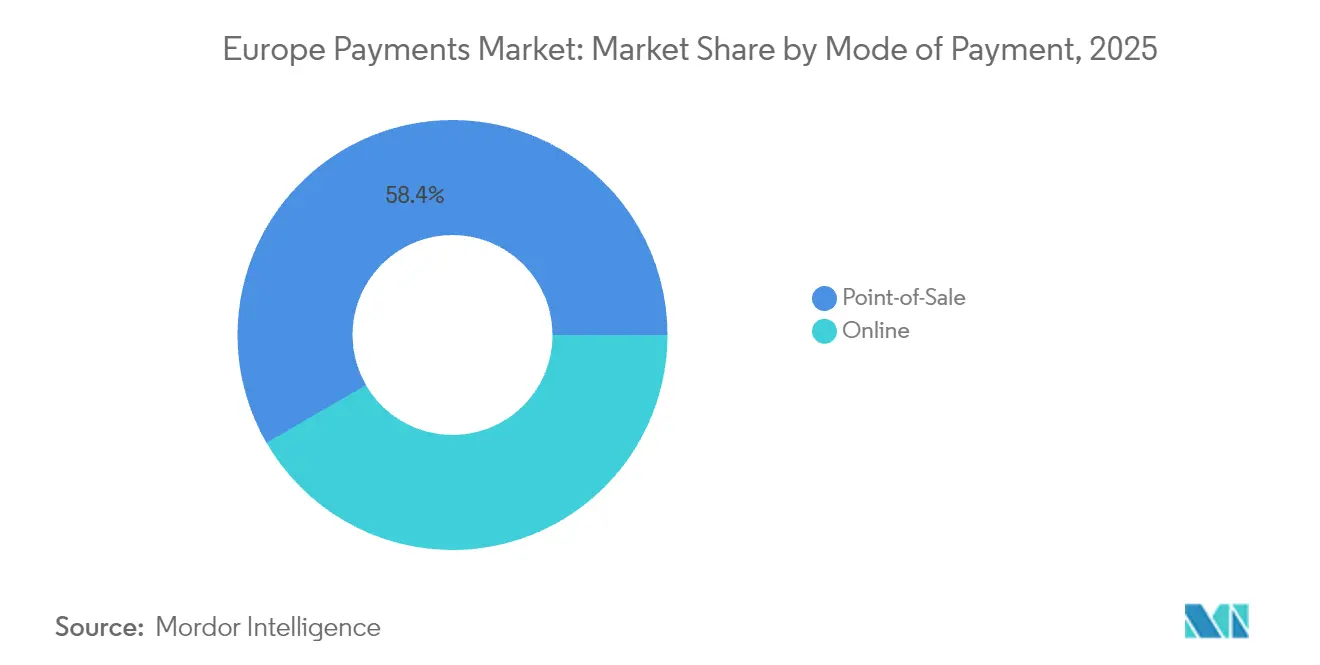
- Nach Zahlungsart entfielen auf POS-Kartenzahlungen 50,62 % des Marktanteils am europäischen Zahlungsmarkt im Jahr 2025; digitale Online-Geldbörsen und Konto-zu-Konto-Zahlungen steuern auf eine CAGR von 17,74 % bis 2031 zu. Insgesamt führte der Point-of-Sale-Bereich mit einem Umsatzanteil von 58,35 %.
- Nach Interaktionskanal führte der Point-of-Sale-Bereich mit einem Umsatzanteil von 70,45 % im Jahr 2025, während E-Commerce/M-Commerce bis 2031 voraussichtlich mit einer CAGR von 18,61 % wachsen wird.
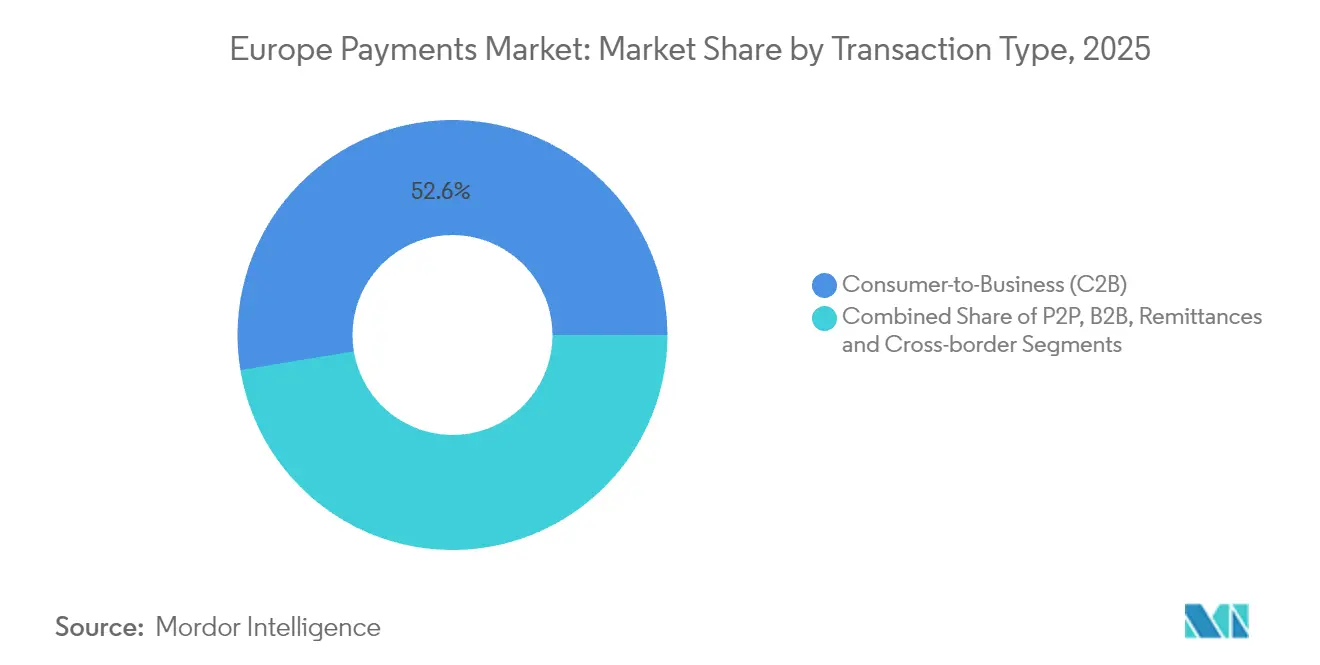
- Nach Transaktionstyp entfielen auf Verbraucher-zu-Unternehmen-Transaktionen 52,60 % des Marktvolumens des europäischen Zahlungsmarkts im Jahr 2025; Überweisungen und grenzüberschreitende Zahlungen verzeichnen mit einer CAGR von 15,76 % das höchste Tempo.
- Nach Endverbraucherbranche repräsentierte der Einzelhandel 27,55 % des Marktumsatzes im Jahr 2025, während Zahlungen im Gesundheitswesen bis 2031 eine CAGR von 17,89 % verfolgen.
- Nach Land behielt das Vereinigte Königreich 17,70 % des Marktanteils am europäischen Zahlungsmarkt im Jahr 2025; Polen wird voraussichtlich das am schnellsten wachsende Land mit einer CAGR von 15,05 % bis 2031 sein.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| PSD2-gestützte Open-Banking-APIs zur Förderung von Konto-zu-Konto-Zahlungen | +3.2% | EU-weit, mit stärkerem Einfluss im Vereinigten Königreich, den nordischen Ländern und Deutschland | Mittelfristig (2–4 Jahre) |
| Pan-EU-SEPA-SCT-Inst-Infrastruktur zur Beschleunigung der Echtzeit-Abwicklung | +2.8% | Eurozone-Länder, mit schrittweiser Ausweitung auf Nicht-Euro-EU-Mitglieder | Kurzfristig (≤ 2 Jahre) |
| Einführung von eingebettetem Finanzwesen bei EU-Einzelhändlern | +2.5% | Westeuropa, mit früher Einführung im Vereinigten Königreich, Frankreich und Deutschland | Mittelfristig (2–4 Jahre) |
| Rasante E-Commerce-Expansion in Mittel- und Osteuropa | +2.1% | Polen, Tschechische Republik, Rumänien und baltische Staaten | Mittelfristig (2–4 Jahre) |
| NFC-Limits-Erhöhungen zur Förderung der kontaktlosen Kartennutzung | +1.8% | EU-weit, mit stärkerem Einfluss in städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Einbindung von BNPL-Plug-ins durch Händler zur Steigerung des durchschnittlichen Bestellwerts | +1.6% | Nord- und Westeuropa, mit Ausweitung auf Südeuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
PSD2-gestützte Open-Banking-APIs zur Förderung von Konto-zu-Konto-Zahlungen
Die Open-Banking-Vorschriften im Rahmen von PSD2 ermöglichen es lizenzierten Drittanbietern, Kontodaten über sichere APIs abzurufen, was kostengünstige und sofortige Konto-zu-Konto-Transaktionen ermöglicht, die Kartennetzwerke umgehen. Die Nutzung im Vereinigten Königreich führt, doch deutsche und nordische Banken skalieren ähnliche Rahmenwerke rasch. Banken, die frühzeitig handeln, bündeln White-Label-APIs für die Zusammenarbeit mit Fintechs, während Nachzügler das Risiko der Disintermediation tragen. Das bevorstehende PSD3-Paket verspricht klarere Datenzugangsregeln, die Anwendungsfälle von der Gehaltsabrechnung bis zur Abo-Rechnungszahlung ausweiten werden.[3]J.P. Morgan, „Jahresbericht 2024 zu Trends bei Zahlungen im Gesundheitswesen,” jpmorgan.com
Pan-EU-SEPA-SCT-Inst-Infrastruktur zur Beschleunigung der Echtzeit-Abwicklung
Das SEPA-Sofortüberweisungsverfahren ermöglicht paneuropäische Euro-Zahlungen in unter zehn Sekunden und ist für Zahlungsdienstleister im Euro-Raum ab Januar 2025 verpflichtend. Das Volumenwachstum wird voraussichtlich verzögerte Batch-Kartenabwicklungen kannibalisieren, den Preiswettbewerb verschärfen und den Interbankenentgelt komprimieren. Zahlungsdienstleister beeilen sich, wertsteigernde Betrugserkennung und Liquiditätsmanagement-Tools zu überlagern, um Einnahmen zu sichern.
Einführung von eingebettetem Finanzwesen bei EU-Einzelhändlern
Einzelhändler integrieren gebrandete Bezahlvorgänge, Treueprogramme und Finanzierungsprozesse direkt in ihre Apps, senken Interbankenentgeltkosten und gewinnen Daten. API-first-Zahlungsgateways ermöglichen es selbst mittelgroßen Händlern, Pay-by-Bank oder Split-Pay mit minimalem Aufwand einzusetzen. Große Lebensmittelhändler in Frankreich und Deutschland haben White-Label-Debitprogramme gestartet, während Modemarktplätze eigene Geldbörsen pilotieren, die in Treueprogramm-Ökosystemen verankert sind.
Rasante E-Commerce-Expansion in Mittel- und Osteuropa
Polen veranschaulicht die Entwicklung der Region: Das inländische Zahlungssystem BLIK verarbeitete im Jahr 2024 mehr als 420 Millionen Transaktionen und ist in drei Nachbarländern aktiv. Da das regionale BIP-Wachstum den EU-Durchschnitt übertrifft, passen grenzüberschreitende Verkäufer ihren Bezahlvorgang an, um inländische Zahlungsinfrastrukturen, mobile Geldbörsen und Cash-on-Delivery-Hybride zu unterstützen. Zahlungsunternehmen, die lokale Regulierung und Verbraucherbedürfnisse beherrschen, erschließen inkrementelle Transaktionsvolumen, die andernfalls an globale Kartennetzwerke verloren gehen.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Fragmentierung der Interbankenentgelte und Komplexität lokaler Zahlungssysteme | -1.9% | EU-weit, mit stärkerem Einfluss in Märkten mit starken inländischen Zahlungssystemen | Mittelfristig (2–4 Jahre) |
| Betrugsrisiko bei Sofortzahlungen erhöht Rückstellungskosten | -1.6% | EU-weit, mit stärkerem Einfluss in früh einführenden Ländern | Kurzfristig (≤ 2 Jahre) |
| Veraltete Kernbankensysteme verlangsamen die Einführung von Sofortzahlungen | -1.4% | EU-weit, mit stärkerem Einfluss in Märkten mit älterer Bankinfrastruktur | Mittelfristig (2–4 Jahre) |
| DSGVO-bedingte Datenlokalisierungsbeschränkungen | -1.2% | EU-weit, mit strengerer Durchsetzung in Deutschland, Frankreich und den Niederlanden | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierung der Interbankenentgelte und Komplexität lokaler Zahlungssysteme
Die durch die Interbankenentgeltverordnung gedeckelten Verbraucherkartengebühren weichen in der Praxis noch immer ab und zwingen Händler dazu, Carte Bancaire, Bancontact und Girocard neben globalen Marken zu verwalten, was den Compliance-Aufwand erhöht. Zahlungsdienstleister absorbieren doppelte Zertifizierungs- und Routing-Kosten, die Innovationsbudgets schmälern.
Betrugsrisiko bei Sofortzahlungen erhöht Rückstellungskosten
Echtzeit-unwiderrufliche Überweisungen verstärken die Betrugshaftung; Banken müssen KI-gestützte Mustererkennungstools einsetzen und Erstattungssysteme finanzieren, was die Kostenbasis erhöht und Skalenvorteile für große Abwickler schafft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zahlungsart:
Digitale Geldbörsen gestalten die Zahlungslandschaft umPOS-Kartenzahlungen behielten im Jahr 2025 mit 50,62 % den größten Anteil und spiegeln damit jahrelange Infrastrukturinvestitionen und Verbrauchergewohnheiten wider. Insgesamt führte der Point-of-Sale-Bereich mit einem Umsatzanteil von 58,35 %. Dennoch beobachtet der europäische Zahlungsmarkt, dass digitale Geldbörsen und Konto-zu-Konto-Infrastrukturen mit einer CAGR von 17,74 % wachsen und Anteile von Karten sowohl online als auch am Point of Sale gewinnen. Eine wachsende Gruppe von 72 % der Europäer nutzt aktiv eine Geldbörse, und der weltweite E-Commerce-Anteil von Geldbörsen soll bis 2025 52,5 % übersteigen. Die Bargeldnutzung geht zurück, obwohl sie bei kleinen oder ländlichen Käufen noch eine Nischenstärke behält. Wearable- und QR-basierte Optionen gewinnen unter frühen Anwendern inkrementelle Anteile. Da die Konsortiums-Geldbörse Wero in den großen Euro-Volkswirtschaften skaliert, sind etablierte Anbieter gezwungen, Akzeptanz und Treueprogrammintegration zu harmonisieren.
Die gefestigte Position von Karten gewährleistet weiterhin ihre Relevanz, doch Kartenaussteller bereichern ihre Angebote mit Ratenzahlungsfunktionen und Krypto-Prämienbindungen, um Abflüsse zu begrenzen. Das Volumen des europäischen Zahlungsmarkts für kartenbasierte Transaktionen wird jedoch voraussichtlich stagnieren, da geldbörsenbasierte Konto-zu-Konto-Lastschriften Anwendungsfälle wie Rechnungszahlungen, Abonnements und Kleinstbeträge übernehmen. Zahlungsgateways, die eine einzige Integration für Karten, bankbelastete Geldbörsen und Pay-by-Bank orchestrieren, sind gut positioniert, um die Präferenz der Händler zu gewinnen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Interaktionskanal:
E-Commerce-Beschleunigung verändert die ZahlungsdynamikPoint-of-Sale-Transaktionen dominierten im Jahr 2025 noch immer mit einem Anteil von 70,45 %, was Europas beträchtlichen stationären Einzelhandelsanteil widerspiegelt. Lockdowns beschleunigten das digitale Engagement, und dieser Schwung blieb bestehen: Das Marktvolumen des europäischen Zahlungsmarkts für E-Commerce und M-Commerce wächst bis 2031 mit einer CAGR von 18,61 %. Omnichannel-Prozesse verwischen Kanallinien, wobei Click-and-Collect, QR-initiierte Instore-Zahlungen und Pay-by-Link im Chat für Kontinuität sorgen. Zahlungsanbieter, die Risikobewertung und Token-Management kanalübergreifend vereinheitlichen, schützen Händler vor Betrugsanstiegen und steigern die Autorisierungsquoten.
Mobile Geräte machen einen wachsenden Großteil der E-Commerce-Bezahlvorgänge aus, angeführt von eingebetteten Schaltflächen in sozialen Netzwerken und Gaming-Apps. Der Wandel zwingt Acquirer dazu, App-basierte Ein-Klick-Token zu beherrschen und die netzwerkebene Token-Vergabe der Kartensysteme zu unterstützen. Der Marktanteil des europäischen Zahlungsmarkts für rein In-App-Transaktionen soll innerhalb des Kanalmix am schnellsten wachsen, was die Nachfrage nach SDKs ankurbelt, die den Integrationsaufwand für Tausende mittelgroße Händler reduzieren.
Nach Transaktionstyp:
Grenzüberschreitende Zahlungen gewinnen an DynamikVerbraucher-zu-Unternehmen-Transaktionen repräsentierten im Jahr 2025 52,60 % des Transaktionswerts, gestützt durch Einzelhandelsausgaben und wiederkehrende Rechnungszahlungen. Das grenzüberschreitende Segment ist jedoch mit einer CAGR von 15,76 % das herausragende Wachstumssegment, angetrieben durch KMU-Exportaktivitäten und Diaspora-Überweisungen. Verbesserte Korridore im Rahmen des G20-Fahrplans zielen darauf ab, Kosten und Abwicklungszeiten zu senken und Geldbörse-zu-Geldbörse-Überweisungen zu fördern, die über regionale Sofortzahlungsinfrastrukturen abgewickelt werden. Person-zu-Person-Apps, die SCT Inst nutzen, bieten nun nahezu kostenlose inländische Überweisungen und verdrängen Barzahlungen unter Privatpersonen. Business-to-Business-Volumina bleiben bedeutend, doch die Prozesskomplexität bietet Fintechs, die Rechnungsstellung automatisieren, Daten abgleichen und Handelsfinanzierungsoptionen integrieren können, erheblichen Spielraum.
In Wertbegriffen bleibt das Marktvolumen des europäischen Zahlungsmarkts im B2B-Bereich substanziell, auch wenn das Wachstum hinter dem Verbraucherbereich zurückbleibt, was Banken dazu veranlasst, Echtzeit-ISO-20022-kompatible Zahlungsaufforderungsmodule zu entwickeln. Regulierungsbedingte E-Rechnungsmandate, die in Frankreich, Deutschland und Polen eingeführt werden, werden die Digitalisierung beschleunigen und direkt mit diesen Zahlungsaufforderungen verknüpft sein.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Digitalisierung im Gesundheitswesen treibt Zahlungsinnovation voranDer Einzelhandel behielt im Jahr 2025 mit 27,55 % den größten Umsatzanteil, gestützt durch die Allgegenwart des kontaktlosen Bezahlens und Pilotprojekte für kassenloses Einkaufen. Einzelhändler setzen zunehmend auf proprietäre Geldbörsen und Abonnementpakete, die Zahlung, Treueprogramme und Mikrofinanzierung verbinden und so den Zugriff auf Kundendaten festigen. Das Gesundheitswesen verfolgt unterdessen eine CAGR von 17,89 %, da Telemedizin, E-Apotheken und Versicherungserstattungen online verlagert werden. Der Marktanteil des europäischen Zahlungsmarkts im Gesundheitswesen ist heute noch gering, beschleunigt sich jedoch, da Krankenhäuser Online-Zuzahlungen vorschreiben und Versicherer sofortige Schadenszahlungen auf Geldbörsen fördern.
Unterhaltungs- und digitale Inhalte-Ökosysteme sind auf wiederkehrende Zahlungen und Mikrozahlungen angewiesen, was Gateways dazu drängt, die Abrechnung von Kleinstbeträgen und die Schadensbegrenzung bei Rückbuchungen zu perfektionieren. Die Erholung von Gastgewerbe und Reisen hat Hoteliers dazu veranlasst, auf Pre-Arrival-Pay-by-Link und biometrisch verifizierte Check-in-Abwicklungen umzusteigen. Öffentliche Verwaltungen und Versorgungsunternehmen stellen zunehmend auf Papier-Girozettel um und leiten Bürger zu QR-Rechnungen, die über nationale Sofortzahlungsinfrastrukturen beglichen werden, weiter, unterstützt durch EU-Fördermittel für digitale öffentliche Infrastruktur.
Geografische Analyse
Zahlungsverkehrsmarkt Vereinigtes Königreich
Das Vereinigte Königreich hatte im Jahr 2025 einen Anteil von 17,70 % am europäischen Zahlungsverkehrsmarkt und profitierte von einer nahezu flächendeckenden kontaktlosen Zahlungsinfrastruktur sowie einer frühen Durchdringung des Open Banking. Faster Payments, das inländische Überweisungen bereits in Sekundenschnelle abwickelt, liefert einen Blaupause für die Echtzeit-Zahlungsambitionen der Region. Der regulatorische Fokus auf das Verhalten im BNPL-Bereich deutet auf eine ausgewogene Haltung zwischen Innovation und Verbraucherschutz hin, und die Arbeit der Bank of England an einem digitalen Pfund unterstreicht den Antrieb, das öffentliche Geldwesen zukunftssicher zu gestalten.
Westeuropäischer Zahlungsverkehrsmarkt
Deutschland, Frankreich und Spanien zusammen machen einen beträchtlichen Anteil am europäischen Zahlungsverkehrsmarkt aus. Deutschlands Gewohnheit, PayPal und Kauf auf Rechnung zu nutzen, weicht allmählich digitalen Geldbörsen und Pay-by-Bank, da PSD2-Zahlungsströme zum Mainstream werden. Frankreichs Schwerpunkt auf biometrischer Authentifizierung, gestützt durch das lokale System Carte Bancaire, zielt darauf ab, das Verbrauchervertrauen zu stärken. Spanien verzeichnete ein zweistelliges Wachstum des E-Commerce-Umsatzes, wobei digitale Geldbörsen in Super-Apps integriert werden, die auf die Generation Z abzielen.
Zahlungsverkehrsmarkt Süd-, Mittel- und Nordeuropa
Italien und Polen bilden die Vorhut der wachstumsstarken Märkte. Polen, mit einer prognostizierten CAGR von 15,05 %, nutzt das inländische System BLIK, das sich inzwischen auf Rumänien und die Slowakei ausgeweitet hat. Günstige makroökonomische Rahmenbedingungen – das BIP soll im Jahr 2025 um 3,5 % steigen – stärken die Konsumausgaben. Der nordische Cluster, nahezu bargeldlos, zeigt eine Konsolidierung digitaler Geldbörsen: MobilePay und Vipps haben fusioniert und damit eine Skalierung erreicht, um Interbankenentgelte und Akzeptanz auszuhandeln.
Zahlungsverkehrsmarkt Benelux, Balkan und Baltikum
Der Rest Europas – Benelux, Balkan und Baltikum – weist ein Flickenteppich unterschiedlicher Adoptionsphasen auf. Baltische Regulierungsbehörden fördern kryptofreundliche Richtlinien, während Balkanländer den Ausbau der Kartenakzeptanzinfrastruktur priorisieren. Die Strategie der Europäischen Zentralbank für den Massenzahlungsverkehr zielt auf einen einheitlichen Zugang ab und befürwortet Echtzeit-Zahlungsschienen sowie die Vorbereitung auf einen digitalen Euro, der die Abwicklung im gesamten Währungsblock harmonisieren könnte.
Regulatorisches Umfeld
Die europäische Zahlungsverkehrsregulierung wird bei Echtzeitüberweisungen, Open-Banking-Zugang und Betrugsverantwortlichkeit strenger. Die Verordnung über Sofortzahlungen (Verordnung (EU) 2024/886) trat am 8. April 2024 in Kraft, wobei die ersten Verpflichtungen ab dem 9. Januar 2025 für Zahlungsdienstleister (PSPs) im Euroraum gelten. Sie verankert Zehn-Sekunden-SEPA-Sofortüberweisungen in Euro als grundlegende Serviceerwartung und schränkt Preispraktiken für Sofortzahlungen ein.
Das EU-Zahlungsdienstepaket (PSD3 und die unmittelbar geltende Zahlungsdienstverordnung, PSR) hat sich nach einer vorläufigen politischen Einigung am 27. November 2025 wesentlich weiterentwickelt. Der ECON-Ausschuss des Europäischen Parlaments genehmigte die Kompromisstexte am 5. Mai 2026, was auf eine Bewegung hin zu stärker harmonisierten Regeln zwischen den Mitgliedstaaten und strengeren Anforderungen an die Betrugsprävention hinweist. Die Aktualisierung umfasst die Zahlungsempfängerverifizierung (Abgleich von Zahlungsempfängername und eindeutigen Identifikatoren) sowie eine klarere PSP-Haftung, wenn Kontrollen gegenüber Identitätsbetrug und ähnlichen Betrugsmaschen versagen.
Wertschöpfungskettenanalyse
Die europäische Wertschöpfungskette im Zahlungsverkehr beginnt mit der Zahlungsauslösung durch Verbraucher und Händler (im Geschäft und online) und verläuft über die Akzeptanz (POS-Terminals, Zahlungsgateways und Orchestrierungsebenen), Verarbeitung und Routing (Acquirer, Prozessoren, Schema-Netzwerke und A2A-Konnektivität) bis hin zu Clearing und Abwicklung (einschließlich SEPA und Sofortzahlungsmechanismen). Anschließend erstreckt sie sich auf Nachtransaktionsdienste wie Rückbuchungen/Streitfälle, Abgleich, Berichterstattung und Betrugsbekämpfung. Große Kartennetzwerke (Visa, Mastercard) bleiben zentral für die grenzüberschreitende Akzeptanz, während inländische Schemata und A2A-Netzwerke (ermöglicht durch PSD2-Open-Banking und SEPA Instant Credit Transfer) einen größeren Anteil bei P2P, Rechnungszahlungen und ausgewählten Händler-Checkouts gewinnen.
Interoperabilität und die Umsetzung der Compliance-Anforderungen sind zentrale Engpässe. Uneinheitliche API-Standardisierung über Länder hinweg erschwert die A2A-Skalierung, und die Implementierung der Starken Kundenauthentifizierung (SCA) erhöht Kosten und Checkout-Reibung für Händler und PSPs. Der Übergang zu PSR und PSD3 (mit vom Rat 2026 veröffentlichten Kompromisstexten) verschiebt die Betriebsanforderungen hin zu einheitlicheren EU-weiten Verhaltensregeln, während Ausnahmen, die von einigen Marktplätzen genutzt werden, eingeschränkt werden, was sie dazu zwingt, Zahlungsflüsse umzustrukturieren oder direkter mit lizenzierten PSPs zusammenzuarbeiten. Betrugshaftung und Überwachungspflichten erhöhen ebenfalls die Kostenbasis und begünstigen Prozessoren und Acquirer, die Investitionen in Echtzeitanalysen und Erstattungsabwicklung auf eine größere Transaktionsbasis verteilen können.
Wettbewerbslandschaft
Die Kartennetzwerke Visa und Mastercard bleiben zentral, stehen jedoch vor neuen Herausforderungen. Sechzehn führende europäische Banken gründeten Wero, um die strategische Kontrolle über Geldbörsen- und P2P-Infrastrukturen zurückzugewinnen. Worldline, Europas größter Acquirer, integriert Google-Cloud-KI zur Schärfung der Betrugserkennung und führt gleichzeitig sein Power24-Programm ein, das bis 2025 Einsparungen von 200 Millionen USD anstrebt.
Nexi S.p.A.s EMTN-Rahmenwerk über 4 Milliarden EUR (4,3 Milliarden USD) rüstet das Unternehmen für Konsolidierung und organische Expansion von Italien in die DACH- und MOE-Korridore. BNP Paribas und BPCE gründeten Estreem, um Emittenten-Prozessor-Erträge in Frankreich zu erschließen und beabsichtigen, 17 Milliarden Transaktionen jährlich abzuwickeln.
Fintech-Disruptoren beschleunigen die Spezialisierung. Adyen skaliert einheitliche Commerce-APIs, Satispay zielt auf Person-zu-Händler-Mikrozahlungen ab, und BLIK plant regionale Expansion. Insgesamt kontrollieren die fünf größten Abwickler rund 55 % des Wertes des europäischen Zahlungsmarkts, was Nischenanbietern in vertikalisierten SaaS- und grenzüberschreitenden Korridoren Raum lässt.
Marktführer im europäischen Zahlungsmarkt
Visa Inc.
Currence iDEAL BV
Melio Payments Inc.
Mastercard Incorporated
Giropay GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Zahlungsverkehrsmarkt
- Visa Inc.
- Mastercard Incorporated
- Worldline SA
- Nexi Group S.p.A.
- PayPal Holdings Inc.
- Adyen N.V.
- Stripe, Inc.
- Checkout.com Group
- Klarna Bank AB
- Revolut Ltd.
- SumUp Payments Ltd.
- Bancontact Payconiq Company
- Giropay GmbH
- Currence iDEAL B.V.
- Ingenico (Worldline)
- Fiserv, Inc. (Clover)
- Melio Payments Inc.
- Barclays plc (Barclaycard Payments)
- BNP Paribas SA (Axepta, Nickel)
- Deutsche Bank AG (db pay)
- Mollie B.V.
- Block, Inc. (Square)
Lesen Sie die Analyse der Europäischer Zahlungsverkehrsmarkt-Unternehmen

Marktchancen und Zukunftsaussichten
Chancen entstehen bei der Compliance-getriebenen Produktentwicklung und der Lokalisierung von Infrastruktur, da sich die EU-weiten Regeln für Sofortzahlungen und Betrugsprävention verschärfen. Mit den PSD3- und PSR-Kompromisstexten, die die EU-Institutionen durchlaufen, einschließlich der ECON-Genehmigung im Mai 2026, können PSPs und Prozessoren Prüfungen verifizierter Zahlungsempfänger, Betrugserkennung und Erstattungsabwicklung als standardisierte Module für Banken, Fintechs und Händler anbieten. Dies ist besonders relevant für Anwendungsfälle von Sofortzahlungen, bei denen die Unwiderrufbarkeit das Kundenschadensrisiko und die operative Exposition erhöht.
Grenzüberschreitende Händler- und KMU-Flüsse schaffen ebenfalls Raum, in dem Anbieter lokalisierte Akzeptanz mit FX- und Treasury-Dienstleistungen kombinieren. Santander beteiligte sich im April 2026 an einer Finanzierungsrunde über 550 Millionen GBP für Ebury, um KI-gestützte Zahlungs- und Devisenfähigkeiten für KMU zu skalieren. Mollie erreichte im Juni 2026 den vollständigen operativen Status in allen 30 EWR-Ländern und verpflichtete sich gleichzeitig, über fünf Jahre 350 Millionen Euro in den Ausbau von Infrastruktur und Produkten zu investieren. Souveränität der Infrastruktur und Resilienzinvestitionen sind ein weiteres Thema, einschließlich Visas im Mai 2026 angekündigter Zusage von 500 Millionen Euro für europäische Infrastruktur, die die Nachfrage nach eurozonenbasierter Verarbeitung, Tokenisierung und Datenverarbeitungsfähigkeiten unterstützt, die den Sicherheits- und Compliance-Erwartungen in großen Märkten entsprechen.
Recent Industry Developments in Europäischer Zahlungsverkehrsmarkt
- Juli 2026: Die European Payments Initiative (EPI) bestätigte den Fahrplan für die nächste Phase der Migration von iDEAL zu Wero, einschließlich eines schrittweisen Infrastrukturübergangs, der im Oktober 2026 beginnen soll. Der Schritt bringt ein bedeutendes inländisches Zahlungsmittel in Einklang mit einer paneuropäischen Wallet- und A2A-Ausrichtung und erhöht den Druck auf PSPs und Händler, Wero-konforme Checkout- und Routing-Lösungen zu unterstützen. Er signalisiert auch eine tiefere Konsolidierung von Schema- und Wallet-Ebenen um interoperable europäische Netzwerke.
- Februar 2025: BNP Paribas und BPCE gründeten Estreem, um französische Verarbeitungskapazitäten zu konsolidieren und die Expansion in der gesamten EU zu unterstützen. Die Initiative stärkt die inländische Verarbeitungsskala und fügt zugleich Unterstützung für mehrere Schemata und Sofortzahlungen unter einer einzigen industriellen Plattform hinzu. Für Händler und Kartenherausgeber erhöht dies die Verfügbarkeit lokaler Verarbeitungsalternativen neben globalen Netzwerken.
- Dezember 2024: Die Europäische Zentralbank berichtete, dass Bargeld bei 52 % der Zahlungen am Point of Sale verwendet wurde, was den fortgesetzten Wandel hin zu digitalen Instrumenten bestätigt. Diese Kennzahl liefert eine konkrete Basislinie dafür, wie weit die Verdrängung von Bargeld im Alltagsgeschäft fortgeschritten ist, und hebt zugleich verbleibende Segmente hervor, in denen Akzeptanzverbesserungen sowie Wallet- oder A2A-Angebote die Nutzung noch umwandeln können. Sie unterstützt zudem Investitionen in omnichannel-fähige Akzeptanz und Betrugskontrollen, da die digitalen Volumina wachsen.


Europäischer Zahlungsverkehrsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Erfassungsbereich
Für diesen Bericht wird der europäische Zahlungsverkehrsmarkt als der Wert der Zahlungstransaktionen definiert, die über persönliche und Online-Kanäle sowie über gängige, von Verbrauchern und Unternehmen genutzte Zahlungsinstrumente innerhalb europäischer Länder abgewickelt werden.
Ausgeschlossener Umfang: Bargeldabhebungen und nicht-transaktionsbezogene Bankerträge (wie Zinserträge aus Kreditvergabe) werden nicht als Teil des Zahlungstransaktionswerts gezählt.
Übersicht der Segmentierung
- Segmentierung nach Zahlungsart
- Point-of-Sale
- Karte (Debit, Kredit, Prepaid)
- Digitale Geldbörsen (Apple Pay, Google Pay, Interac Flash)
- Bargeld
- Sonstiger POS (Geschenkkarten, QR, Wearables)
- Online
- Karte (Karte nicht vorhanden)
- Digitale Geldbörse und Konto-zu-Konto (Interac e-Transfer, PayPal)
- Sonstiges Online (Nachnahme, BNPL, Banküberweisung)
- Point-of-Sale
- Segmentierung nach Interaktionskanal
- Point-of-Sale
- E-Commerce/M-Commerce
- Segmentierung nach Transaktionstyp
- Person-zu-Person (P2P)
- Verbraucher-zu-Unternehmen (C2B)
- Business-to-Business (B2B)
- Überweisungen und grenzüberschreitend
- Segmentierung nach Endverbraucherbranche
- Einzelhandel
- Unterhaltung und digitale Inhalte
- Gesundheitswesen
- Gastgewerbe und Reisen
- Öffentliche Verwaltung und Versorgungsunternehmen
- Sonstige Endverbraucherbranchen
- Nach Land
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- Polen
- Nordische Länder
- Übriges Europa (Osteuropa, Benelux, Baltikum usw.)
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Wir haben zunächst eine faktische Grundlage dazu geschaffen, wie Zahlungen in Europa fließen und welche Netzwerke und Kanäle an Anteil gewinnen. Öffentliche Quellen waren hierbei hilfreich, wie die Zahlungsstatistiken der Europäischen Zentralbank, Eurostat-Indikatoren für den digitalen Handel, Materialien der Europäischen Kommission zu PSD und Open Banking sowie Veröffentlichungen nationaler Zentralbanken zu unbaren Zahlungen. Wir nutzten auch offene Handels- und Makroreferenzen, wie OECD- und Weltbank-Reihen, hauptsächlich zur Plausibilitätsprüfung von Wachstum und Währungseffekten.
Anschließend wurde die Ökosystemsicht anhand von Unternehmensangaben und Investorenpräsentationen von Zahlungsdienstleistern, Banken und großen Händlern sowie renommierten Presse- und Verbandsaktualisierungen vervollständigt. Wo erforderlich, verwendeten wir kostenpflichtige Datenbanken für Unternehmensfinanzdaten und Nachrichtenscreening sowie Patentdatenbanken, um Produktverschiebungen wie Sofortzahlungen und Wallet-Ermöglichung zu verfolgen. Diese Quellen wurden dann genutzt, um den Zeitpunkt der Einführung, die typische Transaktionsmischung und realistische Bandbreiten für Annahmen zur Einheitsökonomie im Modell festzulegen. Die oben aufgeführten Sekundärquellen sind beispielhaft, und für die Datenerhebung, Validierung und Klärung wurden zahlreiche weitere öffentliche und kostenpflichtige Referenzen verwendet.
Primärinterviews und Umfragen
Um Lücken zu schließen, die öffentliche Daten hinterlassen haben, validierten wir Annahmen durch Experteninterviews und strukturierte Umfragen mit Kartenherausgebern, Acquirern, Zahlungsprozessoren, Gateways, Wallets und großen Händlerakzeptanzteams. Da es sich um einen Europa-fokussierten Markt handelt, stellten wir sicher, dass die Eingaben über die wichtigsten Teilregionen ausgeglichen waren, sodass Kanalverschiebungen (POS versus E-Commerce) und die Akzeptanz von Netzwerken (Karten versus Konto-zu-Konto) aus mehr als einem Blickwinkel überprüft wurden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 35 % | CXOs: 13 % |
| Mid-Tier: 51 % | Funktions-/Bereichsleiter: 27 % |
| Kleinere Akteure: 14 % | Manager: 60 % |
Marktdimensionierung und Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem länder- und regionale Zahlungsstatistiken verwendet werden, um den gesamten Transaktionswert über wichtige Kanäle zu rekonstruieren, der dann nach Zahlungsart und Transaktionstyp anhand veröffentlichter Anteile und interviewgestützter Anpassungen aufgeteilt wird. Sobald die Gesamtsummen gebildet waren, wurden sie mittels selektiver Bottom-up-Näherungen überprüft, wie beispielsweise stichprobenartig erfasster Händlerkategorie-Mischungen, typischer Ticketgrößen je Kanal und Zusammenfassungen gemeldeter Zahlungsvolumina von sichtbaren Ökosystemteilnehmern, um die Gesamtsummen realistisch zu halten.
Einige Marktkennzeichen wurden als zentrale Eingaben verwendet, da sie die meisten Bewegungen des Zahlungsverkehrswerts in Europa erklären. Dazu zählen die Verschiebung von Volumen und Wert bei unbaren Zahlungen, das Wachstum von E-Commerce und M-Commerce, das Tempo der Einführung digitaler Wallets und kontaktloser Akzeptanz, die Migration hin zu Sofort- oder Konto-zu-Konto-Netzwerken sowie grenzüberschreitende Zahlungsaktivitäten im Zusammenhang mit Reisen und Online-Handel. Für die Prognose stützten wir uns auf Szenarioanalysen, bei denen jede Schlüsselvariable anhand einer Mischung aus Trendfortschreibung und Expertenmeinungen projiziert und dann wieder in das Zahlungswertmodell integriert wird, sodass hohe und niedrige Fälle nachvollziehbar bleiben.
Wo Bottom-up-Signale unvollständig waren, wurden Lücken durch die Anwendung konservativer Bandbreiten für fehlende Länder oder Segmente behandelt und anschließend auf bekannte Gesamtsummen auf europäischer Ebene zurück ausgeglichen. Die endgültigen Ergebnisse wurden nur akzeptiert, wenn Richtung und Ausmaß mit dem übereinstimmten, was Primärbefragte als operativ plausibel für den Prognosezeitraum beschrieben.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, sodass keine einzelne Datenreihe die endgültige Zahl bestimmte. Wir verglichen die modellierten Gesamtsummen mit unabhängigen Signalen, wie dem Wert unbarer Zahlungen der Zentralbank, dem gemeldeten E-Commerce-Wachstum und sichtbaren Verschiebungen in der Instrumentenmischung, und untersuchten dann Ausreißer vor der endgültigen Freigabe. Bei Abweichungen wurden Annahmen überarbeitet und, falls erforderlich, Befragte erneut kontaktiert, um zu bestätigen, ob eine strukturelle Veränderung (zum Beispiel die Einführung von Sofortzahlungen) übersehen worden war.
Jeder Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse die Zahlungsvolumina oder die Kanalmischung beeinflussen. Vor der Auslieferung führt ein Analyst eine letzte Prüfung durch, um zu bestätigen, dass die neuesten öffentlichen Veröffentlichungen und wichtigen Marktentwicklungen in den Modellergebnissen und der Berichtserzählung berücksichtigt sind.
Vergleich der Marktgröße des europäischen Zahlungsverkehrsmarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den europäischen Zahlungsverkehr variieren oft, da der Begriff Zahlungsverkehr unterschiedlich interpretiert und dann mit unterschiedlichen Einheiten erfasst werden kann. Unterschiede ergeben sich üblicherweise daraus, ob Studien den Transaktionswert oder Umsatzpools erfassen, ob Bargeld am Point of Sale eingeschlossen wird und wie grenzüberschreitende Flüsse behandelt werden.
Interchange- und Verarbeitungsgebührenerträge liegen für diesen Titel außerhalb des Erfassungsbereichs von Mordor Intelligence, weshalb Schätzungen, die den Gebührenpool des Zahlungsverkehrs oder die Umsätze aus Zahlungsdienstleistungen erfassen, deutlich kleiner erscheinen können als eine auf dem Transaktionswert basierende Marktgröße, selbst für dieselbe Region und denselben Zeitraum.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,64 Billionen USD (2025) | |
| Branchenverlag A | 1,36 Billionen USD (2024) | Diese Zahl scheint sich auf ein engeres digitales Zahlungsverkehrskonstrukt zu konzentrieren und verwendet ein früheres tatsächliches Jahr, sodass Bargeld und einige Offline-Transaktionsklassen möglicherweise unterschiedlich behandelt werden, und die Jahresvergleichbarkeit variiert mit dem gewählten Basisjahr. |
| Beratungsunternehmen B | 0,11 Billionen USD (2027) | Diese Schätzung ist als Gebührenpool in Europa formuliert, der zahlungsbezogene Erträge erfasst und nicht den vollen Transaktionswert über POS- und Online-Kanäle, und sie ist zudem an ein zukünftiges Jahr gebunden, das ein bestimmtes Wachstumsszenario einbetten kann. |
Betrachtet man die Tabelle insgesamt, erklärt sich die Streuung hauptsächlich durch das, was gemessen wird, Transaktionswert versus Gebühren, sowie durch Kanalabdeckung und Zeitpunkt des Basisjahrs. Indem das Modell an beobachtbare Signale der Zahlungsverkehrsaktivität gebunden bleibt und die Annahmen anschließend mit Marktteilnehmern überprüft werden, ergibt sich eine Zahl, die sich leichter mit der tatsächlichen Nutzung des Zahlungsverkehrs in Europa in Einklang bringen lässt.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des europäischen Zahlungsmarkts?
Der Markt verarbeitete im Jahr 2026 0,74 Billionen USD und ist auf dem Weg, bis 2031 1,48 Billionen USD zu erreichen.
Welche Zahlungsart wächst in Europa am schnellsten?
Digitale Geldbörsen und Konto-zu-Konto-Infrastrukturen expandieren mit einer CAGR von 17,74 % und übertreffen damit Karten und Bargeld.
Wie wirkt sich die Verordnung über Sofortzahlungen auf europäische Unternehmen aus?
Ab Januar 2025 müssen alle Euro-Überweisungen in unter zehn Sekunden ohne zusätzliche Kosten abgewickelt werden, was das Liquiditätsrisiko senkt und neue Echtzeit-Dienste ermöglicht.
Warum gilt Polen als Wachstumszentrum für Zahlungen?
Starkes BIP-Wachstum sowie der Erfolg des inländischen Systems BLIK positionieren Polen für eine CAGR von 15,05 % bis 2031.
Welche Rolle spielen Lösungen für eingebettetes Finanzwesen für Einzelhändler?
Eingebettetes Finanzwesen ermöglicht es Händlern, den Bezahlvorgang zu kontrollieren, Verarbeitungsgebühren zu senken und neue Einnahmen durch gebrandete Zahlungs- und Treueprogramme zu erzielen.
Werden BNPL-Produkte voraussichtlich strengeren Regulierungen unterliegen?
Ja. Gesetzesentwürfe im Vereinigten Königreich und in der EU erfordern klarere Offenlegungen und Bonitätsprüfungen, was das langfristige Verbrauchervertrauen stärken, aber das kurzfristige Wachstum dämpfen dürfte.
Seite zuletzt aktualisiert am:


