
Größe und Marktanteile des kanadischen Luxus-Wohnimmobilienmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
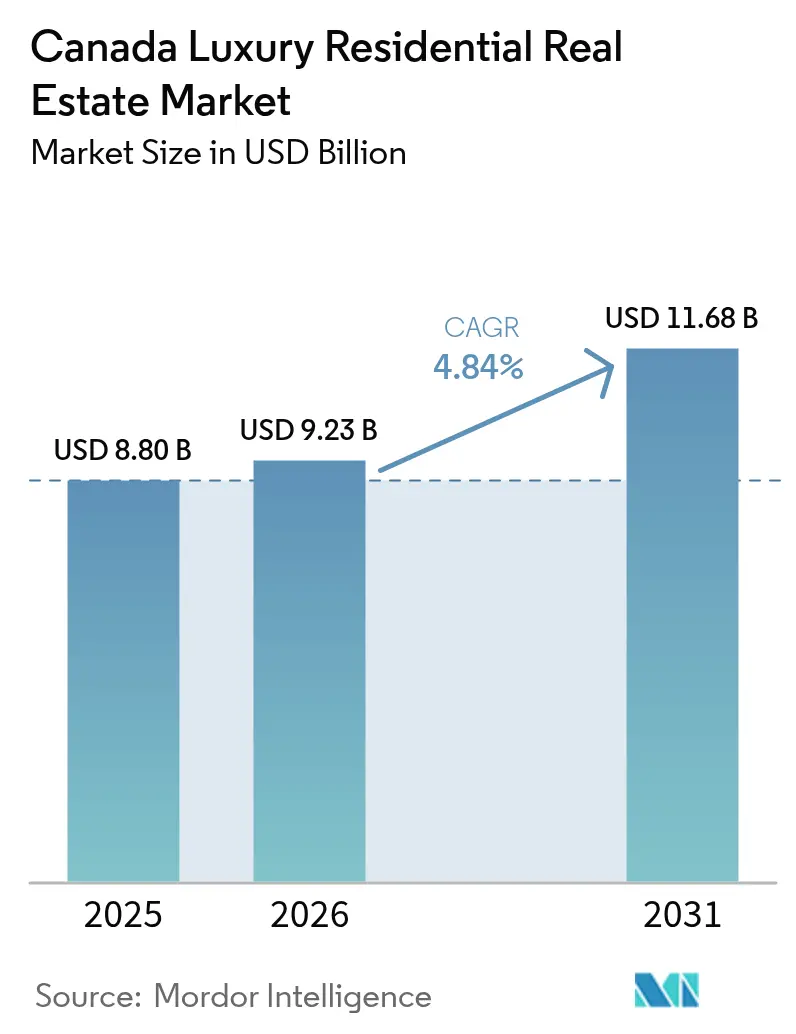
| Marktgröße im Basisjahr (2025) | 8.8 Milliarden US-Dollar |
| Marktgröße (2026) | 9.23 Milliarden US-Dollar |
| Marktgröße (2031) | 11.68 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.84 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des kanadischen Luxus-Wohnimmobilienmarktes durch Mordor Intelligence
Die Marktgröße des kanadischen Luxus-Wohnimmobilienmarktes wird voraussichtlich von 8,8 Milliarden USD im Jahr 2025 auf 9,23 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 4,84 % über den Zeitraum 2026–2031 einen Wert von 11,68 Milliarden USD erreichen. Eine robuste Nachfrage hält trotz strengerer Regulierungen an, gestützt durch einen Vermögenstransfer von 740 Milliarden USD von der Babyboomer-Generation auf jüngere Haushalte sowie anhaltende Zuflüsse wohlhabender Einwanderer. Transparente Transaktionsprozesse, die durch Bill C-2 eingeführt wurden, haben zusammen mit Steuern für ausländische Käufer die Marktaktivität zugunsten gut kapitalisierter inländischer Käufer und geprüfter internationaler Investoren neu ausbalanciert. Die Baukosteninflation, die im Jahr 2024 im Jahresdurchschnitt bei 4,2 % lag, stärkt die Preisstabilität, indem sie das neue Luxusangebot einschränkt, während die kanadische Strategie für grüne Gebäude Preisaufschläge für zertifizierte energieeffiziente Häuser fördert. Diese miteinander verflochtenen Kräfte positionieren den kanadischen Luxus-Wohnimmobilienmarkt für ein gemäßigtes, politisch ausgerichtetes Wachstum bis 2030.
Wesentliche Erkenntnisse des Berichts
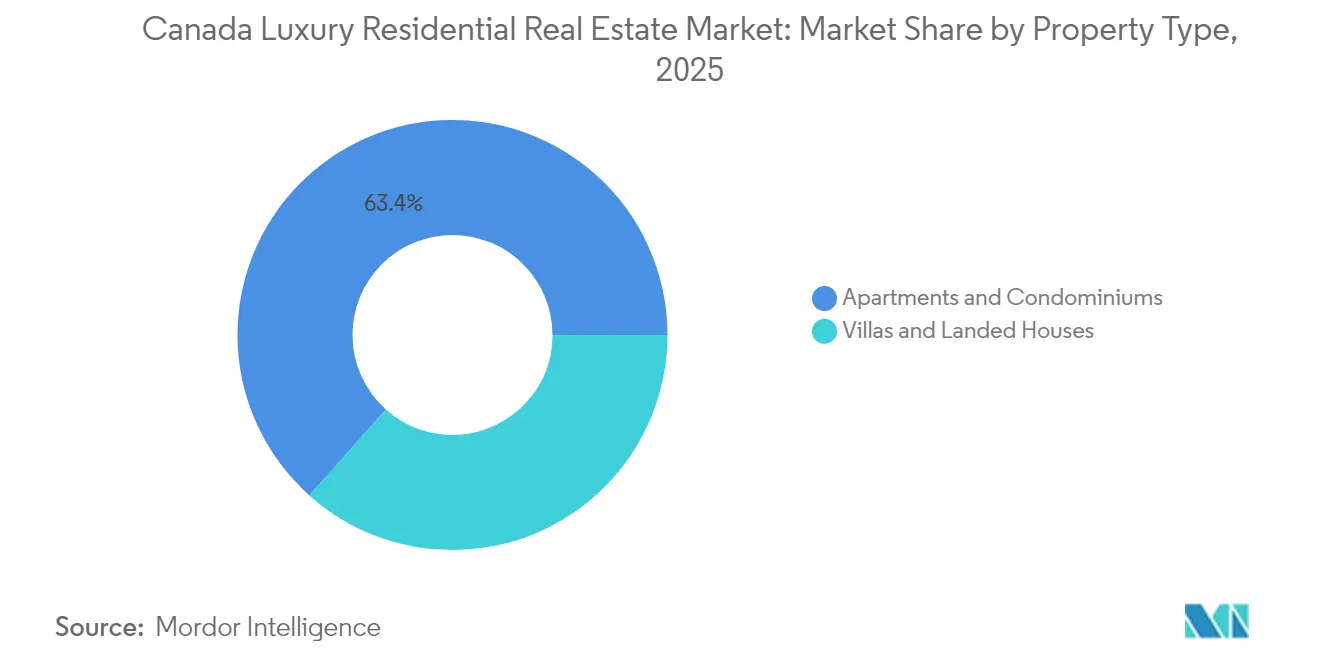
- Nach Immobilientyp führten Apartments und Eigentumswohnungen mit einem Umsatzanteil von 63,40 % am kanadischen Luxus-Wohnimmobilienmarkt im Jahr 2025; Villen und Einfamilienhäuser verzeichnen bis 2031 eine CAGR von 5,06 %.
- Nach Geschäftsmodell hielt das Verkaufssegment im Jahr 2025 einen Marktanteil von 71,20 % am kanadischen Luxus-Wohnimmobilienmarkt, während Vermietungen voraussichtlich bis 2031 mit einer CAGR von 5,12 % wachsen werden.
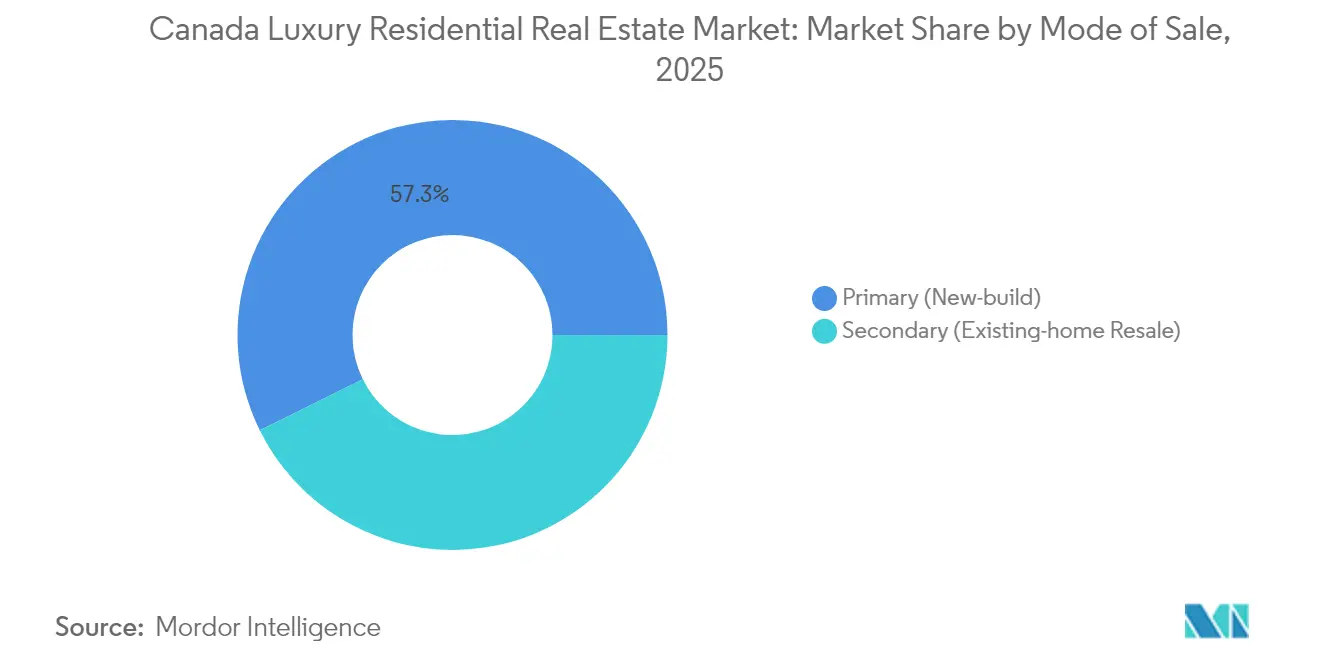
- Nach Verkaufsart entfielen primäre Neubauten im Jahr 2025 auf einen Anteil von 57,30 % an der Marktgröße des kanadischen Luxus-Wohnimmobilienmarktes und übertreffen sekundäre Wiederverkäufe mit einer CAGR von 5,22 % bis 2031.
- Nach Provinz dominierte Ontario im Jahr 2025 mit 41,60 % den kanadischen Luxus-Wohnimmobilienmarkt; British Columbia weist die höchste CAGR von 5,07 % für den Zeitraum 2026–2031 auf.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des kanadischen Luxus-Wohnimmobilienmarktes
Analyse der Auswirkungen von Treiberfaktoren*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Alternde wohlhabende Bevölkerung & intergenerationaler Vermögenstransfer | +1.2% | National, konzentriert in Toronto, Vancouver, Montreal | Langfristig (≥ 4 Jahre) |
| Elite-Einwanderung & Wege ähnlich dem Goldenen Visum | +0.8% | Städtische Zentren in Ontario, British Columbia, Quebec | Mittelfristig (2–4 Jahre) |
| Strenge Flächennutzungsvorschriften in Toronto & Vancouver | +0.6% | Großraum Toronto, Großraum Vancouver | Langfristig (≥ 4 Jahre) |
| Millionärsboom im Technologiesektor im Großraum Toronto | +0.5% | Großraum Toronto, Ausstrahlungseffekte auf den Großraum Vancouver | Mittelfristig (2–4 Jahre) |
| Hohe Akzeptanz von Zertifizierungen für grüne Gebäude im Luxussegment | +0.4% | National, Frühannahme in British Columbia und Ontario | Mittelfristig (2–4 Jahre) |
| Durch Remote-Arbeit getriebene Nachfrage in sekundären Ferienorten | +0.3% | Alberta, Quebec, atlantische Kanada-Ferienregionen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde wohlhabende Bevölkerung & intergenerationaler Vermögenstransfer
Kanada erlebt seine größte Vermögensübertragung, bei der vorwiegend über Immobilien 740 Milliarden USD in die Portfolios der nächsten Generation fließen. Im Jahr 2024 erhielten 31 % der Erstkäufer familiäre Schenkungen mit einem Durchschnittswert von 85.100 USD, was jüngeren Kohorten ermöglicht, hochwertige Eigentumswohnungen in Toronto und Vancouver zu erwerben. Miteigentumsstrukturen nehmen zu, wobei 17,3 % der Immobilien gemeinsam von in den 1990er Jahren geborenen Eigentümern und deren Eltern gehalten werden, was die Kaufkraft verstärkt. Diese demografische Kraft stützt eine anhaltende Absorption am kanadischen Luxus-Wohnimmobilienmarkt und veranlasst Entwickler, mehrgenerationelle Grundrisse anzubieten. Langfristig sollte die Vermögensverschiebung die Transaktionsvolumina auch bei zunehmenden politischen Hürden robust halten.
Elite-Einwanderung & Wege ähnlich dem Goldenen Visum
Schnellbearbeitungs-Visumsverfahren – namentlich das Start-Up-Visum und die Globale Kompetenzstrategie – locken Unternehmer an, die dazu neigen, innerhalb von zwei Jahren nach ihrer Ankunft Luxusimmobilien zu erwerben. Kanada zog im Jahr 2024 367.500 vermögende Einwanderer an, die sich größtenteils in Toronto und Vancouver niederließen, wo technologische Ökosysteme mit globalen Geschäftsambitionen in Einklang stehen. Eine zweiwöchige Bearbeitung von Arbeitserlaubnissen und ein bevorstehender Innovationsstrom reduzieren Umsiedlungshindernisse und fördern eine beständige Nachfrage nach Spitzenwohnraum. Infolgedessen profitiert der kanadische Luxus-Wohnimmobilienmarkt von einem vorhersehbaren Zustrom liquider Käufer. Die mittelfristige Dynamik bleibt günstig, da die Provinzen darum konkurrieren, Nominierungsprogramme zu verfeinern, die den Aufenthalt mit Immobilieninvestitionen verbinden[1]Einwanderungs-, Flüchtlings- und Staatsbürgerschaftsbehörde Kanada, "Kanadas Tech-Talentestrategie 2024," Regierung von Kanada, canada.ca.
Strenge Flächennutzungsvorschriften in den wichtigsten Ballungszentren
Stadtbegrenzungsmaßnahmen erhöhen die Wiederbeschaffungskosten um 962.000 USD in Vancouver und 259.000 USD in Toronto, was die Einstiegspreise für freistehende Luxusimmobilien erhöht. Langwierige Genehmigungsfristen von durchschnittlich 20,3 Monaten und Erschließungsgebühren von 122.100 USD pro Einheit drängen Entwickler zu vertikalen Luxusprojekten, die knappes Land optimal nutzen. Infolgedessen dominieren Hochhaus-Eigentumswohnungen die Stadtkerne, während Landsitze in die äußeren Vororte und Ferienorte verlagert werden. Der regulatorische Aufschlag stärkt die Margen etablierter Marktteilnehmer, die über Genehmigungen verfügen, und richtet die Käufererwartungen auf verdichtetes, ausstattungsreiches Wohnen aus. Langfristig wird das knappe Landangebot voraussichtlich die Kapitalwertsteigerung im kanadischen Luxus-Wohnimmobilienmarkt stärken.
Hohe Akzeptanz von Zertifizierungen für grüne Gebäude
Die in der kanadischen Strategie für grüne Gebäude verankerten Netto-Null-Ziele machen LEED Platinum und ähnliche Zertifizierungen zum Standard für gehobene Bauprojekte. Gemeinsame Haustechniksysteme in Luxushochhäusern verteilen die zusätzlichen Kosten für Anlagen zur erneuerbaren Energie und machen nachhaltige Merkmale kosteneffizient. Käufer honorieren diese Eigenschaften mit einer schnelleren Absorption und Preisaufschlägen, während institutionelle Investoren ESG-gebundenes Kapital – exemplarisch durch eine grüne Anleihe von 185 Millionen USD aus dem Kernimmobilienfonds der RBC – in konforme Projekte lenken. Mittelfristig werden Umweltzertifikate zu einem obligatorischen Differenzierungsmerkmal im gesamten kanadischen Luxus-Wohnimmobilienmarkt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Ausweitung der Steuern für ausländische Käufer & Eigentumsverbote | -0.7% | Ontario, British Columbia, ausgewählte Gemeinden | Kurzfristig (≤ 2 Jahre) |
| Anstieg der Boden- & Baukosten | -0.5% | National, stark ausgeprägt in Toronto, Vancouver, Calgary | Mittelfristig (2–4 Jahre) |
| Überprüfung von Offshore-Kapital durch FINTRAC-Geldwäschebekämpfung | -0.4% | National, konzentriert in großen städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Durch Klimarisiken verursachter Anstieg der Versicherungsprämien für Küstenimmobilien | -0.3% | British Columbia, Küstenregionen des atlantischen Kanadas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Steuern für ausländische Käufer & Eigentumsverbote
Neue Abgaben umfassen die 10%ige kommunale Spekulationssteuer für Nicht-Ansässige in Toronto und die 20%ige Steuer auf Immobilienumschlag in British Columbia, die auf frühere provinzielle und föderale Beschränkungen aufbauen. Diese Maßnahmen haben die ungeplante Offshore-Nachfrage reduziert und lenken das verbleibende Interesse auf Mietpartnerschaften und langfristige Einwanderer mit stärkeren lokalen Bindungen. Entwickler kalibrieren ihre Produktmixe neu, um inländische Familien und Daueraufenthaltsgenehmigungsinhaber anzusprechen und Preisvolatilität zu mindern. Obwohl das Wachstum kurzfristig gemäßigt wird, fördern klarere Regelungen gesündere Absorptionsmuster im kanadischen Luxus-Wohnimmobilienmarkt, da spekulativer Handel nachlässt.
Überprüfung von Offshore-Kapital durch FINTRAC-Geldwäschebekämpfung
Erweiterte Meldepflichten umfassen nun Hypothekenmakler und verbieten Barzahlungen über 7.400 USD, was zusätzliche Compliance-Schichten für hochpreisige Immobiliengeschäfte schafft. FINTRAC verhängte im Jahr 2024 Strafen in Höhe von 6,8 Millionen USD gegen Immobilienunternehmen und signalisierte damit eine strenge Aufsicht. Zusätzliche Due-Diligence-Kosten verlängern Abschlüsse, insbesondere wenn ausländische Treuhandgesellschaften oder verschachtelte Eigentumsstrukturen involviert sind, was die Transaktionsgeschwindigkeit im Luxussegment vorübergehend bremst. Erhöhte Transparenz stärkt jedoch letztendlich das Käufervertrauen und bringt den kanadischen Luxus-Wohnimmobilienmarkt mit globalen Best Practices in Einklang.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp: Eigentumswohnungen verankern die städtische Luxusnachfrage
Apartments und Eigentumswohnungen erzielten im Jahr 2025 einen Marktanteil von 63,40 % am kanadischen Luxus-Wohnimmobilienmarkt und sind damit der klare Volumenführer. Landknappheit in Toronto und Vancouver, kombiniert mit Planungsmaßnahmen, die Verdichtung fördern, zementiert die Dominanz des Hochhauswohnens. Die Baukosten stiegen für Hochhausprojekte um 0,6 % gegenüber dem Vorquartal im Vergleich zu 0,9 % für Einfamilienhäuser, was Entwicklern eine größere Preisgestaltungsflexibilität bei Eigentumswohnungen bietet. Energieeffiziente Verglasung, Concierge-Serviceleistungen und intelligente Gebäudesysteme stärken die Wertwahrnehmung bei wohlhabenden Fachkräften und internationalen Führungskräften.
Villen und Einfamilienhäuser stellen zwar ein kleineres Segment dar, sind jedoch die am schnellsten wachsende Nische mit einer CAGR von 5,06 % bis 2031. Anspruchsvolle Käufer, die Privatsphäre suchen, wenden sich Stadtrandlagen in Oakville, West Vancouver und Mont-Tremblant zu, wo größere Parzellen maßgeschneiderte Architektur ermöglichen. Dieses Untersegment profitiert von den Sanierungsanreizen der kanadischen Strategie für grüne Gebäude, die es Eigentümern ermöglichen, Bestandsimmobilien auf Netto-Null-Status zu heben und ihren langfristigen Wert zu erhalten. Dementsprechend wird die Marktgröße des kanadischen Luxus-Wohnimmobilienmarktes für Einfamilienhäuser voraussichtlich trotz Angebotsrestriktionen deutlich wachsen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Geschäftsmodell: Verkäufe dominieren weiterhin, Vermietungen auf dem Vormarsch
Verkaufstransaktionen hielten im Jahr 2025 einen Anteil von 71,20 %, was die Neigung wohlhabender Haushalte unterstreicht, Kapitalgewinne in Immobilien zu sichern. Intergenerationelles Miteigentum, begünstigt durch Eigenkapitalübertragungen der Eltern, stützt weiterhin die Anzahlungen in erstklassigen Städten. Unternehmensversetzungen und grenzüberschreitende Führungskräfte steigern jedoch die Luxusvermietungen und treiben den Vermietungskanal mit einer zügigen CAGR von 5,12 % bis 2031 voran. Die durchschnittliche monatliche Miete des Minto Apartment REIT stieg Anfang 2025 auf 1.496 USD, ein Signal dafür, dass erstklassige Renditen intakt bleiben.
Steuern für ausländische Käufer haben einige globale Investoren zu renditeorientierten Strategien gedrängt, die Eigentumsübertragungskomplikationen vermeiden und dennoch eine Exponierung gegenüber dem kanadischen Luxus-Wohnimmobilienmarkt ermöglichen. Hochwertige möblierte Mietplattformen bündeln nun Concierge-Serviceleistungen, die den Erwartungen nomadischer Tech-Gründer und Unterhaltungstalente entsprechen. Infolgedessen bietet das Mietwachstum ein Sicherheitsventil, das die Belegungsraten aufrechthält, wenn politische Abschreckungsmaßnahmen vorübergehend die Kaufvolumina dämpfen.
Nach Verkaufsart: Neubauten behaupten den Preisaufschlag
Primäre Neubauten entfielen im Jahr 2025 auf 57,30 % der Marktgröße des kanadischen Luxus-Wohnimmobilienmarktes, was den Käuferappetit nach modernen Grundrissen, berührungslosen Technologien und ESG-Zertifizierungen widerspiegelt. Erschließungsgebühren von 122.100 USD pro Einheit sind bei Luxuspreispunkten besser absorbierbar und lassen die Bruttomarge intakt. Bauträger mit umfangreichen Grundstücksreserven und interner Genehmigungskompetenz, wie Concord Pacific und Westbank, bringen Wahrzeichen-Hochhäuser auf den Markt, die neue Maßstäbe für die Ausstattungsgestaltung setzen.
Sekundäre Wiederverkäufe sollen mit einer CAGR von 5,22 % steigen, da die Angebotsverknappung die Preisaufschläge in etablierten Stadtteilen wie Forest Hill und Shaughnessy erhöht. Sanierungssubventionen im Rahmen der kanadischen Strategie für grüne Gebäude verringern den Energieeffizienzrückstand gegenüber Neubaubestand und stützen das Wertversprechen älterer Villen. Infolgedessen steigt der Marktanteil der Wiederverkäufe im kanadischen Luxus-Wohnimmobilienmarkt leicht an und gleicht den Angebotsmix über den Prognosehorizont aus.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Ontarios Anteil von 41,60 % unterstreicht Torontos Anziehungskraft auf Kapital aus dem Bank-, Versicherungs- und einem aufstrebenden Technologiesektor. Die Preisstabilität ist maßgeblich auf begrenzte Neubaupipelines zurückzuführen, bei denen die Genehmigungszeiten über 20 Monate betragen und die Erschließungsgebühren 122.100 USD pro Einheit übersteigen. Die neue 10%ige Steuer für ausländische Käufer fördert Partnerschaften mit Daueraufenthaltsgenehmigungsinhabern und leitet einige internationale Nachfrage in Mietkaufstrukturen um, die Mittel im kanadischen Luxus-Wohnimmobilienmarkt zirkulieren lassen. Verkäufer profitieren zudem vom Rückenwind des Vermögenstransfers, der Eigenkapital freisetzt, um Kindern beim Kauf städtischer Eigentumswohnungen zu helfen.
British Columbia ist der Wachstumsvorreiter, gestützt durch starke Einwanderungszuflüsse und anhaltende Nachfrage von Unternehmern aus dem asiatisch-pazifischen Raum. Die Wohnimmobilienverkäufe in Vancouver stiegen Anfang 2025 gegenüber dem Vorjahr um 21 % im Vergleich zu Torontos Anstieg von 8 %, was auf eine stärkere zugrunde liegende Dynamik hindeutet. Die provinzielle Steuer auf Immobilienumschlag bremst kurzfristige Spekulation und begünstigt Endnutzer und langfristig orientierte Investoren, die die Qualität des Bestands durch energiesparende Sanierungen aufwerten. Gestiegene Renovierungskosten – um 5,8 % gegenüber dem Vorjahr – haben Käufer, die Panorama-Wasserblicke und die Nähe zu Risikokapitalzentren an der US-amerikanischen Westküste suchen, noch nicht abgeschreckt.
Sekundäre Märkte wie Quebecs Laurentinische Berge, Albertas Korridor Canmore–Banff und Küstenrückzugsorte des atlantischen Kanadas profitieren von der Freiheit des Fernarbeitens. Der Neue-Häuser-Preisindex von Calgary stieg im Jahr 2024 um 4,5 %, ein Zeichen dafür, dass Boni aus dem Energiesektor in Prestigeimmobilienkäufe fließen. Im atlantischen Kanada locken verbesserte Flugverbindungen und günstige Besteuerung Toronto-Auswanderer, die nun städtische Karrieren pflegen und gleichzeitig einen Ferienortlebensstil genießen können. Diese Streuung verbreitert den kanadischen Luxus-Wohnimmobilienmarkt, glättet regionale Volatilitäten und fördert die gesamtkanadische Liquidität.
Regulatorisches Umfeld
Der kanadische Luxuswohnimmobilienmarkt und die Auslieferung von Neubauten werden durch sich überschneidende föderale, provinzielle und kommunale Maßnahmen zu Eigentumsberechtigung, Offenlegungspflichten und Gebäudeleistung geprägt. Auf föderaler Ebene schränkt das Gesetz zum Verbot des Kaufs von Wohnimmobilien durch Nicht-Kanadier (Prohibition on the Purchase of Residential Property by Non-Canadians Act) und dessen Verordnungen weiterhin die Teilnahme gebietsfremder Käufer ein, wobei das Verbot im Februar 2024 verlängert und ein Ablaufdatum auf den 1. Januar 2027 festgelegt wurde. Die Einhaltung von Vorschriften zur Geldwäschebekämpfung bleibt ein praktisches Hindernis für Luxusgeschäfte durch die Meldepflichten gegenüber FINTRAC und Transparenzanforderungen zum wirtschaftlichen Eigentum, die den Dokumentationsaufwand für komplexe Eigentumsstrukturen erhöhen.
Angebotsseitig verschieben national harmonisierte Aktualisierungen der Bauvorschriften die Basisstandards für Luxusneubauten in Richtung höherer Leistungsfähigkeit und Widerstandsfähigkeit. Der National Building Code of Canada 2025 und der National Energy Code of Canada for Buildings 2025 wurden Ende 2025 veröffentlicht, mit technischen Änderungen, die hochwertige Projekte betreffen, einschließlich Bestimmungen zu anpassbaren/besuchbaren Wohneinheiten, Anforderungen an Radon-Abluftsysteme und Treibhausgaszielen. Im März 2026 verstärkte die königliche Zustimmung zu einem föderalen Gesetz, das eine GST-Rückerstattung für Erstkäufer eines Eigenheims sowie eine Ausweitung der erweiterten GST-Mietrückerstattung auf neuen Studentenwohnraum umfasste, Ottawas Einsatz von GST/HST-Hebeln zur Beeinflussung des Nutzungsmix und der Projektwirtschaftlichkeit, insbesondere für speziell errichtete Mietobjekte und Projekte mit gemischter Nutzung.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Luxuswohnimmobilien in Kanada erstreckt sich von der Grundstückszusammenlegung und Baurechtsschaffung über Planung, Bau, Vermarktung, Finanzierung bis hin zum Immobilienbetrieb nach Fertigstellung. Vorgelagert verwalten Grundstücksentwickler und Bauunternehmen den Grunderwerb, die Umwidmung und kommunale Genehmigungen, bevor Architekten, Ingenieure und Gewerkeunternehmer eingebunden werden; nachgelagert treiben Maklerunternehmen und Marketingdienstleister die Käuferansprache und Transaktionsabwicklung voran, unterstützt von Kreditgebern, Versicherern sowie Bewertungs- und Risikodienstleistern, einschließlich Anbietern von Bewertungsmanagement wie RPS Real Property Solutions. Institutionelles Kapital, einschließlich Immobilienfonds und REITs, beteiligt sich sowohl an der Entwicklung als auch am stabilisierten Mietwohnungseigentum, während Vermögensverwalter, Hypothekenmakler und Rechtsdienstleister die Finanzierung und den Abschluss hochwertiger Vermögenswerte unterstützen.
Engpässe und Kostentreiber innerhalb der Kette konzentrieren sich weiterhin auf Bauvorleistungen und Arbeitskräfte. Engpässe bei Fachkräften und Preisvolatilität bei grenzüberschreitend bezogenen Materialien, einschließlich HVAC, Stahl, Trockenbauplatten, Glas sowie elektrischen und mechanischen Komponenten, beeinflussen Zeitpläne und Margen, wobei die Sensibilität gegenüber Zöllen und Handelspolitik zusätzliche Unsicherheit in die Beschaffungsstrategien bringt. Investitionen zur Materiallokalisierung sind ein Weg der Risikominderung, veranschaulicht durch die Kapazitätserweiterungen von CGC, einschließlich einer Investition von 104 Millionen USD in einen Gipssteinbruch in Nova Scotia und einer Investition von 210 Millionen USD in ein Fertigungswerk in Wheatland County, Alberta, mit dem Ziel, Transportentfernungen und die Anfälligkeit für Lieferunterbrechungen zu verringern. Diese Dynamiken verstärken den Vorteil von Entwicklern mit Größenvorteilen beim Einkauf, diversifizierten Lieferantennetzwerken und stärkerer Terminplankontrolle für Luxusspezifikationen und Innenausbauten.
Wettbewerbslandschaft
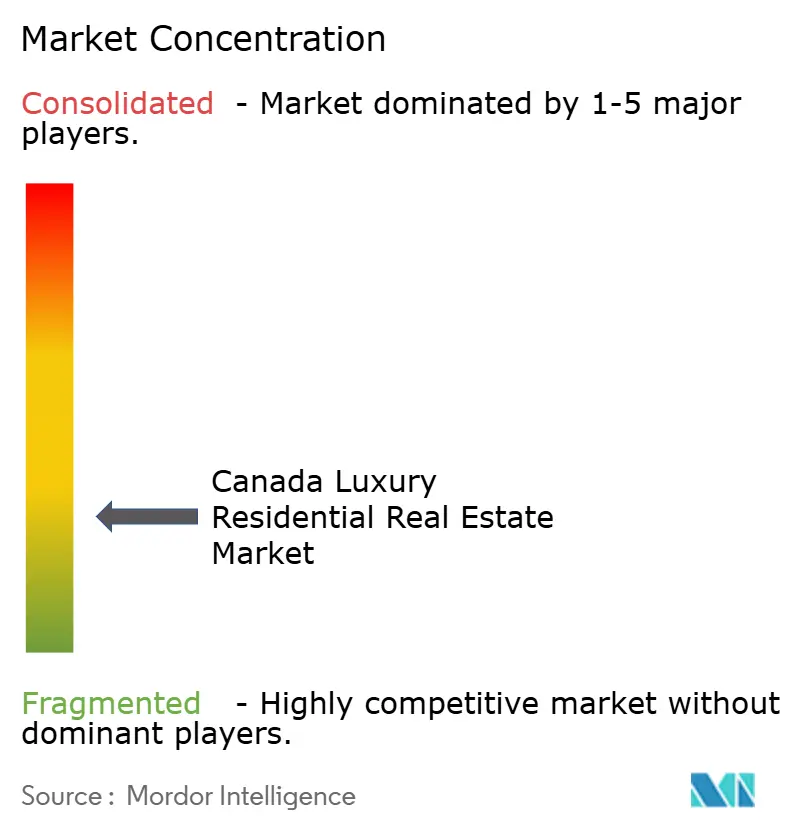
Der kanadische Luxus-Wohnimmobilienmarkt ist fragmentiert, wobei regionale Marktführer politisches Know-how und Kapitalstärke nutzen, um begehrte Standorte zu sichern. Brookfield Residential und Tridel vertiefen Joint-Venture-Pipelines, die das Genehmigungsrisiko teilen und Projektlaunches beschleunigen. Gleichzeitig integrieren Nischenentwickler wie Westbank Kunstkooperationen und klimapositives Design, um weltweite Aufmerksamkeit und Preisaufschläge zu erzielen. Die Technologieakzeptanz – von KI-gesteuertem Energiemanagement bis hin zu Blockchain-Eigentumsplattformen – dient als wichtiges Differenzierungsmerkmal angesichts einer wachsenden Käufersophistikation.
Institutionelles Kapital nimmt zu: Der Kernimmobilienfonds der RBC hob sein Bruttovermögen 2025 nach der Ausgabe einer grünen Anleihe von 185 Millionen USD über 5 Milliarden USD an und lenkt die Erlöse in LEED Platinum-Hochhäuser in Vancouver und Ottawa. Pensionsfonds bevorzugen ESG-konforme Luxusvermietungsprojekte, die eine Absicherung gegen Inflation bieten und Nachhaltigkeitsvorgaben erfüllen, was den Wettbewerb um baureife Grundstücke verstärkt. Währenddessen häufen Private-Equity-Gruppen still Grundstücksreserven in sekundären Städten an und antizipieren eine durch Fernarbeit induzierte Migration, die den Fußabdruck des kanadischen Luxus-Wohnimmobilienmarktes verbreitern wird[3]Amt des Aufsehers über Finanzinstitutionen, "Überprüfung der Praktiken zur Hypothekenvergabe im Wohnbereich 2025," OSFI, osfi-bsif.gc.ca.
Die regulatorische Compliance prägt nun strategische Entscheidungen. Größere Marktteilnehmer unterhalten interne Teams zur Geldwäschebekämpfung, um die FINTRAC-Regeln zu navigieren – eine Fähigkeit, die kleinere Wettbewerber nur schwer replizieren können. Entwickler, die Transaktlonstransparenz nachweisen können, erhalten reibungslosere Finanzierungsgenehmigungen von Banken, die hohe Geldwäschestrafen scheuen. Infolgedessen wird die Konsolidierung voraussichtlich zunehmen, da Joint Ventures und Plattformakquisitionen Skaleneffekte bieten, die die Preissetzungsmacht in einem Umfeld der Kosteninflation aufrechterhalten.
Führende Unternehmen der kanadischen Luxus-Wohnimmobilienbranche
Westbank Corp
Concord Pacific
Brookfield Residential
Mattamy Homes
Tridel
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine unmittelbare Chance liegt in der Neupositionierung von Produkten und Nutzungsformen, da Regierungen und Kronunternehmen in das Angebot an Eigentumswohnungen und die Wohnraumbereitstellung eingreifen. Im Juni 2026 verwies eine Partnerschaft zwischen dem Bund und British Columbia auf eine Finanzierung durch die Kronkorporation Build Canada Homes zur Umwandlung leerstehender Eigentumswohnungen in bezahlbaren Wohnraum, was einen Weg für Entwickler, Kreditgeber und Vermögensverwalter aufzeigt, um Massenübernahmen von Einheiten, Umnutzungen oder gemischte Nutzungslösungen zu strukturieren, wenn der Verkauf stockt. Build Canada Homes, im September 2025 mit einer anfänglichen Kapitalausstattung von 13 Milliarden CAD gestartet, stellt einen institutionellen Ansprechpartner für Bauunternehmen und Bauplattformen dar, die sich auf Finanzierung und Modernisierung konzentrieren, und schafft Spielraum für Luxusentwickler, Premiumtürme abzusichern und gleichzeitig angrenzenden, nicht zum Kerngeschäft gehörenden Bestand durch Umnutzung oder Partnerschaftsstrukturen zu bewegen.
Eine zweite Chance ergibt sich aus schnelleren Liquiditätsinstrumenten und einem differenzierteren Käufererlebnis in einem selektiveren Kaufumfeld. Hochwertige Angebotsabläufe integrieren zunehmend KI-gestütztes Marketing und digitale Leadkonvertierung, wobei Beispiele aus Toronto den breiten Einsatz von KI-gestützter Bildverbesserung und virtuellem Staging zur Verkürzung der Vermarktungsdauer belegen; dies hilft Maklerunternehmen und Entwicklern, digitale Produktion, Preisintelligenz und Kundenbetreuung für Luxuswohnungen und Grundstücksobjekte zu standardisieren. Die Regionalisierung der Nachfrage, erkennbar an Maklerkommentaren, die eine ungleichmäßige Entwicklung zwischen Toronto, Vancouver, Halifax, Montreal und Ottawa zeigen, unterstützt zudem einen Portfolioansatz, bei dem Entwickler und Investoren Produkttyp – städtische Eigentumswohnungen, Ferienhäuser oder Vorstadtanwesen – an lokale wirtschaftliche und demografische Treiber anpassen, statt sich auf nationale Durchschnittswerte zu verlassen.
Aktuelle Branchenentwicklungen
- Mai 2026: Brookfield Residential Alberta startete seine Healthier-Homes-Initiative, mit der Merkmale wie Radonminderung, Wasserfilterung und Luftfilterung für das gesamte Haus zum Standard bei allen neuen Häusern werden, die es in Alberta baut. Die Initiative verschiebt Gesundheit und Raumluftqualität von optionalen Aufrüstungen hin zu Basisspezifikationen und prägt damit die Premiumpositionierung und die Wettbewerbsdifferenzierung von Neubauangeboten in der Provinz.
- Mai 2025: Minto Apartment REIT erwarb eine 50%-Beteiligung an Lonsdale Square in Vancouver und erweiterte damit sein Engagement in hochwertigen Mietobjekten in einem angebotsbeschränkten Ballungsraum. Die Transaktion bestätigte das institutionelle Interesse an gehobenen Mietportfolios und untermauerte den Investitionsansatz für dem Luxussegment nahestehende, speziell errichtete Mietstrategien unter verschärfter Kontrolle von Eigentum und Finanzierung.
- Februar 2024: Die kanadische Regierung kündigte eine zweijährige Verlängerung des föderalen Verbots des ausländischen Eigentums an kanadischen Wohnimmobilien im Rahmen des Prohibition on the Purchase of Residential Property by Non-Canadians-Rahmenwerks an. Die weitere Verlängerung der Beschränkung verschob die Luxusnachfrage weiter zugunsten inländischer Käufer und langfristig ansässiger Personen, während sie gleichzeitig die Bedeutung konformer Kapitalstrukturierung und aufenthaltsbezogener Käuferpools in wichtigen Metropolen erhöhte.


Rahmen der Forschungsmethodik und Umfang des Berichts
Übersicht der Segmentierung
- Nach Immobilientyp
- Apartments & Eigentumswohnungen
- Villen & Einfamilienhäuser
- Nach Geschäftsmodell
- Verkauf
- Vermietung
- Nach Verkaufsart
- Primärmarkt (Neubau)
- Sekundärmarkt (Weiterverkauf bestehender Immobilien)
- Nach Provinz
- Ontario
- British Columbia
- Quebec
- Alberta
- Übriges Kanada


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der kanadische Luxus-Wohnimmobilienmarkt derzeit?
Der Markt wird im Jahr 2026 auf 9,23 Milliarden USD geschätzt, mit einem prognostizierten Wert von 11,68 Milliarden USD bis 2031.
Welcher Immobilientyp dominiert den kanadischen Luxus-Wohnimmobilienmarkt?
Apartments und Eigentumswohnungen erzielen 63,40 % des Umsatzes im Jahr 2025 und spiegeln den Trend zur Hochverdichtungsentwicklung in Toronto und Vancouver wider.
Warum ist British Columbia der am schnellsten wachsende Provinzmarkt?
Die Technologieexpansion Vancouvers, Investitionsverbindungen zum pazifischen Raum und strategische Einwanderungsmaßnahmen unterstützen eine CAGR von 5,07 % von 2026 bis 2031.
Wie wirken sich die Steuern für ausländische Käufer auf Luxusverkäufe aus?
Höhere Abgaben reduzieren die spekulative Offshore-Nachfrage, lenken das verbleibende Interesse jedoch auf Mietstrukturen und Käufer mit langfristiger Aufenthaltsgenehmigung.
Welchen Wettbewerbsvorteil bieten grünzertifizierte Projekte?
LEED-zertifizierte Gebäude ziehen ESG-orientiertes Kapital an und erzielen Preisaufschläge, in Übereinstimmung mit den Netto-Null-2050-Zielen, die von Natural Resources Canada festgelegt wurden.
Wie groß ist der erwartete intergenerationale Vermögenstransfer, der den Markt beeinflusst?
Schätzungsweise 740 Milliarden USD an immobiliengebundenem Vermögen verlagern sich zwischen 2023 und 2026 auf jüngere Kanadier und treiben Luxuskäufe an.
Seite zuletzt aktualisiert am:



