
Größe und Marktanteil des französischen Luxus-Wohnimmobilienmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 82.58 Milliarden US-Dollar |
| Marktgröße (2026) | 85.66 Milliarden US-Dollar |
| Marktgröße (2031) | 102.85 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.73 % |
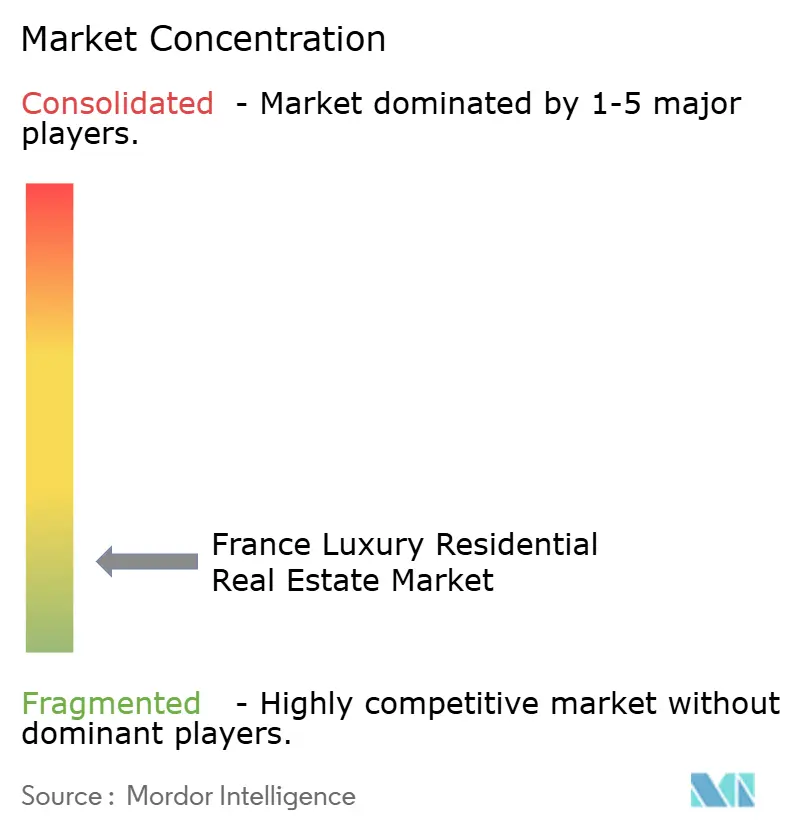
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des französischen Luxus-Wohnimmobilienmarkts von Mordor Intelligence
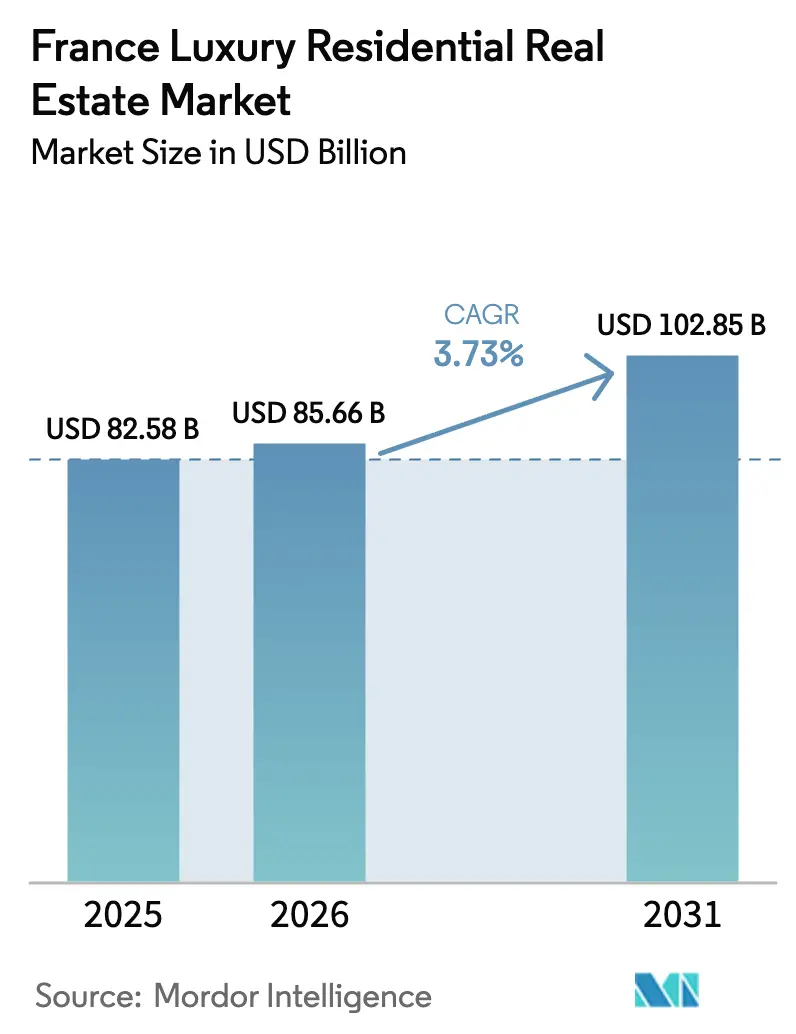
Die Marktgröße des französischen Luxus-Wohnimmobilienmarkts wurde im Jahr 2025 auf 82,58 Milliarden USD geschätzt und soll von 85,66 Milliarden USD im Jahr 2026 auf 102,85 Milliarden USD bis 2031 wachsen, bei einer CAGR von 3,73 % während des Prognosezeitraums (2026–2031).
Knappes Ultra-Prime-Angebot in Paris, an der Riviera und in wichtigen Alpenresorts stützt die Preisresilienz, während steigende Vermögenssteuern, Transaktionskosten und Pflichten zur energetischen Sanierung kurzfristige Spekulationen eindämmen. Die Mietnachfrage wächst schneller als der Verkauf, da Käufer renditeorientierte Strategien in Ferienorten verfolgen, die außerhalb der Pariser Kurzzeitvermietungsobergrenzen liegen. Ein stabiler Rechtsrahmen, tiefes kulturelles Kapital und Elitebildungseinrichtungen sichern den Zufluss globaler vermögender Privathaushalte, selbst wenn Euro-Volatilität die nominalen Renditen schmälert. Der Wettbewerb unter Maklern bleibt moderat, da Off-Market-Beschaffung und Fachkenntnisse im Bereich des kulturellen Erbes nach wie vor skalengetriebene Marketingeffizienzen überwiegen.
Wichtigste Erkenntnisse des Berichts
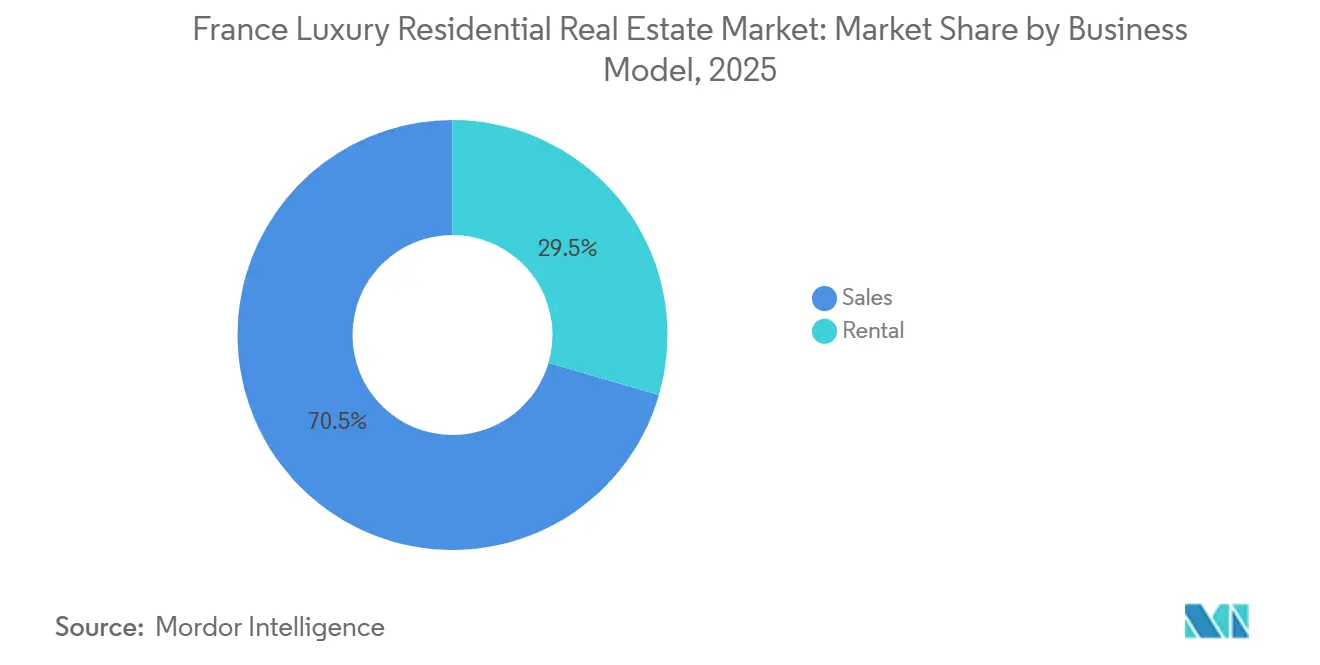
- Nach Geschäftsmodell entfielen 71,2 % des Marktanteils am französischen Luxus-Wohnimmobilienmarkt im Jahr 2025 auf Verkaufstransaktionen; die Vermietungsaktivität wird bis 2031 voraussichtlich eine CAGR von 4,80 % verzeichnen.
- Nach Immobilientyp entfielen 66,1 % der Marktgröße des französischen Luxus-Wohnimmobilienmarkts im Jahr 2025 auf Wohnungen, während Villen bis 2031 voraussichtlich mit einer CAGR von 5,05 % wachsen werden.
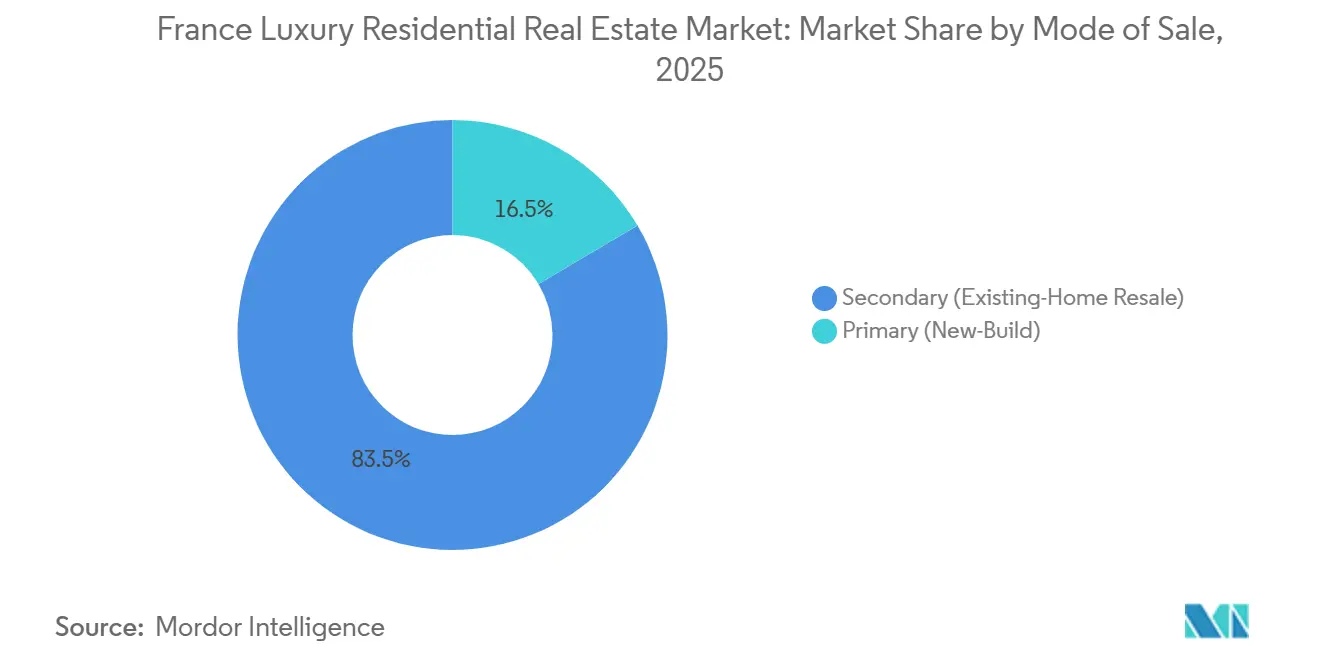
- Nach Verkaufsart hielt das Sekundärsegment im Jahr 2025 einen Marktanteil von 83,5 % am französischen Luxus-Wohnimmobilienmarkt; das Primärangebot wächst bis 2031 mit einer CAGR von 5,21 %.
- Nach Stadt behielt Paris im Jahr 2025 einen Anteil von 45,3 % an der Marktgröße des französischen Luxus-Wohnimmobilienmarkts, während Marseille mit der höchsten CAGR von 5,56 % bis 2031 expandiert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum französischen Luxus-Wohnimmobilienmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Globale Nachfrage von vermögenden Privatpersonen, gestützt durch Rechtsstaatlichkeit und Eliteschulen | +1.0% | Paris, Lyon, Riviera-Gatewaystädte | Langfristig (≥ 4 Jahre) |
| Extreme Knappheit von Ultra-Prime-Objekten in den besten Arrondissements | +0.8% | Paris 1., 6., 7., 8., 16. Arrondissement; Neuilly-sur-Seine | Langfristig (≥ 4 Jahre) |
| Riviera- und Alpine Zweitwohnungsmärkte mit Mietpotenzial | +0.6% | Provence-Alpes-Côte d'Azur; Courchevel, Val d'Isère, Megève | Mittelfristig (2–4 Jahre) |
| Periodische Euro-Schwäche, die die USD/GBP-Kaufkraft erhöht | +0.5% | National, am stärksten in Paris und an der Riviera | Kurzfristig (≤ 2 Jahre) |
| Wertsteigerungsprämien durch Sanierungen von Kulturerbe und energetische Modernisierungen | +0.4% | Historische Pariser Viertel, Lyoner Presqu'île, Bordeaux | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Extreme Knappheit von Ultra-Prime-Objekten im Pariser Goldenen Dreieck
Das jährliche Angebot an Wohnungen über 300 m² in den Pariser Arrondissements 1., 6., 7., 8. und 16. liegt seit 2024 unter 50 Einheiten, was einen strukturellen Engpass schafft, der zweistellige Gebotsaufschläge befeuert.[1]„Pariser Immobilienpreise erreichen Rekordhoch, da Luxuskäufer zurückkehren,” Financial Times, ft.com Markenkonversionen wie Maybourne Riviera verdeutlichen die Bewertungslücke, mit Einführungspreisen 2024 von rund 58.300 USD pro m², fast doppelt so hoch wie benachbarte nicht markenbezogene Bestände. Denkmalschutzvorschriften verbieten Abriss und vertikale Erweiterung und begrenzen dauerhaft das Neuangebot. Knight Frank stufte Paris weltweit auf Platz vier nach der Dichte von Ultra-High-Net-Worth-Individuen ein, verzeichnete jedoch 2025 einen Rückgang von 12 % bei Transaktionen über 10 Millionen EUR, da die Knappheit die Liquidität übertraf. Verkäufer, die auf den richtigen Käufer warten können, erzielen nun Abschlüsse in unter 60 Tagen, während Sekundärbestände mehrere Monate länger auf dem Markt verbleiben, was die Knappheitsprämie verstärkt.
Globale Nachfrage von vermögenden Privatpersonen, verankert durch Rechtsstaatlichkeit, Kultur und Schulen
Frankreichs klares Grundbuchsystem, die Abwesenheit von Kapitalverkehrskontrollen und die Konzentration von Eliteschulen halten das Land auf den Umsiedlungs-Shortlists amerikanischer, Golf- und asiatischer Familien ganz oben. Notariatsdaten zeigen ein durchschnittliches Preiswachstum von 8 % im Jahr 2025 in den Einzugsgebieten des Musée d'Orsay und der Opéra Garnier, da Fernarbeitsprofis kulturelle Nähe suchten[2]Chambre des Notaires de Paris, „Notarielle Immobilienstatistiken 2025,” notaires.fr . Das Käufervolumen aus den GCC-Staaten stieg im Jahresverlauf um 15 %, trotz strengerer europäischer Geldwäschebekämpfungskontrollen. Das Post-Olympia-Branding 2024 steigerte die globale Sichtbarkeit von Paris, doch der anhaltende Anziehungspunkt bleibt die rechtliche Sicherheit der Eurozone und die Aufsicht des Europäischen Gerichtshofs. Institutionelle Vermieter akzeptieren Bruttomietrenditen von 2–3 %, da Vermögenserhalt und nicht Einkommen die Allokationen im Spitzensegment bestimmt.
Riviera- und Alpine Zweitwohnungsmärkte mit Mietpotenzial
Lifestyle-Migration und renditeorientiertes Kapital fließen zunehmend in Villen an der Côte d'Azur und Alpine Chalets. Die Saison 2024–25 in Courchevel schloss bei 33.500 USD pro m², während Bruchteilseigentumsmodelle in Spitzenwochen Bruttomietrenditen von 4–6 % erzielten[3]„Skiimmobilienpreise in Courchevel steigen um 12 % im Jahresvergleich,” Les Echos, lesechos.fr . Das erweiterte Loi Montagne schränkt nun neue Alpine Bauvorhaben ein, sodass Sanierung der einzige Weg zu neuem Angebot ist und Knappheit in die künftige Preisgestaltung eingebettet wird. Saint-Tropez und Cannes profitieren vom ganzjährigen Tourismus und dem Fehlen der Pariser 120-Tage-Kurzzeitvermietungsgrenze, sodass Eigentümer Haltekosten über Airbnb Luxe decken können. Savills stellte fest, dass französische Alpenresorts bei der Preissteigerung 2025 ihre Schweizer und österreichischen Pendants übertrafen, ein Trend, der durch Infrastrukturverbesserungen im Rahmen des Konjunkturprogramms in Höhe von 106 Milliarden EUR unterstützt wird.
Euro-Schwäche stärkt die USD/GBP-Kaufkraft
Der Rückgang des Euro auf Parität Mitte 2024 verbilligte französische Luxusobjekte in Dollar-Rechnung um 14 %, was 38 % der von Knight Frank befragten amerikanischen Kunden dazu veranlasste, Pariser Abschlüsse zu beschleunigen. Die Stärke des Pfund Sterling erhöhte auch die britische Beteiligung an der Riviera um neun Prozentpunkte im Jahresvergleich. Obwohl der Euro Anfang 2026 auf 1,06 USD zurückprallte, deutet die geldpolitische Divergenz auf weitere Schwäche hin, wenn US-Zinssenkungen die EZB überholen. Käufer sehen sich jedoch weiterhin mit Transaktionsgebühren von 7–8 % konfrontiert, die eine Haltedauer von mindestens 18 Monaten erfordern, um die Gewinnschwelle zu erreichen, was spekulative Umschichtungen dämpft.
Analyse der Hemmnisauswirkungen*
| Hemmnisse | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Transaktions- und Eigentumssteuern (IFI und Abgaben) | −0.9% | National, am stärksten in den Ultra-Prime-Märkten von Paris und der Riviera | Lang- fristig (≥ 4 Jahre) |
| Strenge Planungsvorschriften und Energieauflagen, die Investitionskosten erhöhen | −0.7% | Historische Pariser Viertel, Lyon, Bordeaux, klassifizierte Gemeinden in der Provence | Mittel- fristig (2–4 Jahre) |
| Strengere Finanzierung, Geldwäschebekämpfungskontrollen und geringe Liquidität im Spitzensegment | −0.5% | National, konzentriert auf Transaktionen über 5,3 Millionen USD | Kurz- fristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Transaktions- und Eigentumssteuern schmälern Nettorenditen
Die Impôt sur la Fortune Immobilière erhebt eine jährliche Steuer von 0,5–1 % auf das Netto-Immobilienvermögen über 1,38 Millionen USD und schmälert die Einkommensströme für nicht ansässige Vermieter. Käufer zahlen zudem 7–8 % an Notar-, Registrierungs- und Maklergebühren, was bei einem Pariser Kauf von 5,3 Millionen USD Vorabkosten von 371.000–424.000 USD entspricht. Diese Reibungsverluste komprimieren die ohnehin dünnen Bruttomietrenditen von 2–3 % und lenken renditeorientiertes Kapital stattdessen in Aktien oder Kreditmärkte. Senatsinitiativen zur Lockerung der Schwellenwerte scheiterten 2025, sodass die Abgabe weiterhin eine dauerhafte Bremse für die Marktdynamik und das Wachstum des französischen Luxus-Wohnimmobilienmarkts darstellt.
Strenge Planungsvorschriften und Energieauflagen erhöhen Investitionskosten und Zeitrahmen
Jede Fassadenänderung oder Dacherweiterung in geschützten Vierteln bedarf der Genehmigung der Architectes des Bâtiments de France, wobei ein Genehmigungsverfahren bis zu 24 Monate dauern kann. Sanierungspflichten verbieten die Vermietung von Gebäuden der Energieeffizienzklasse G ab 2025 und der Klasse F ab 2028, was Sanierungen von 31.800–106.000 USD pro Einheit erzwingt. Eigentümer von Monuments Historiques müssen zertifizierte Handwerker beauftragen, was Renovierungsbudgets potenziell verdreifacht. Nicht sanierter Bestand wird mit Abschlägen von 15–20 % gehandelt, während Objekte der Klasse B schnelle Verkäufe zu Premiumpreisen erzielen. Infolgedessen wechseln einige Investoren zu Neubauprojekten außerhalb strenger Denkmalschutzzonen, was Kapital aus den dichtesten Teilen von Paris abzieht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschäftsmodell: Verkaufsdominanz bleibt bestehen, Vermietung beschleunigt sich
Der Verkauf machte 2025 71,2 % des Marktanteils am französischen Luxus-Wohnimmobilienmarkt aus und unterstreicht die anhaltende Dominanz von Trophäenakquisitionen zur langfristigen Vermögenserhaltung. Eigennutzer und Family Offices bleiben die Kernkäufer, während internationale Investoren auf Sekundärmarkt-Kulturerbeobjekte abzielen, die generationenübergreifend gehalten werden können. Trotz dieser Dominanz gewinnen Mieteinnahmestrategien in Riviera- und Alpenresorts an Bedeutung, wo Kurzzeitvermietungsvorschriften permissiver sind als in Paris. Institutionelle Vehikel, darunter Versicherer und REITs, betrachten schlüsselfertige Villen zunehmend als inflationsgesicherte Alternativen zu Anleihen und erhöhen ihre Allokationen im Mietpool.
Die Mieteinnahmen werden bis 2031 voraussichtlich mit einer CAGR von 4,80 % wachsen und damit das Gesamtmarktwachstum übertreffen. Unternehmensumzugsprogramme und Frankreichs Steueranreize für die Grünindustrie 2024 steigern die Nachfrage nach möblierten Führungskräftewohnungen in Lyon, Marseille und Toulouse. Betreiber von Markenresidenzen strukturieren Bruchteilseigentumsmodelle, die Eigentümern 50–60 % der Bruttomiete garantieren und Lifestyle-Zugang mit vorhersehbarem Cashflow verbinden. Dieser hybride Ansatz verwischt die historische Trennlinie zwischen Kauf- und Mietstrategien und verankert Mietökonomie zunehmend in Akquisitionsentscheidungen.


Nach Immobilientyp: Wohnungen führen, Villen gewinnen beim Wachstum
Wohnungen hielten 2025 66,1 % der Marktgröße des französischen Luxus-Wohnimmobilienmarkts. Pariser Haussmann-Bestände, gekennzeichnet durch hohe Decken, Parkettböden und schmiedeeiserne Balkone, bleiben der globale Maßstab und ziehen Diplomaten und Familien an, die die Nähe zu internationalen Schulen benötigen. Duplexwohnungen über 200 m² im 7. und 16. Arrondissement werden zu 21.200–26.500 USD pro m² gehandelt, ein Niveau, dem wenige Käufer widerstehen, da echte Alternativen rar sind.
Villen werden bis 2031 voraussichtlich die höchste CAGR von 5,05 % verzeichnen, da Fernarbeit und Lifestyle-Migration den Wert von Außenflächen hervorheben. Häuser an der Côte d'Azur innerhalb von 10 Minuten vom Ufer erzielten 2025 durchschnittlich 12.700–19.100 USD pro m², während Provence-Bastiden mit Weinbergparzellen saisonale Renditen von 3–4 % generieren. Markenbezogene Servicepakete, einschließlich Concierge und Asset Management, senken operative Hürden für ausländische Eigentümer und fördern Villenakquisitionen gegenüber großen städtischen Wohnungen.
Nach Verkaufsart: Sekundärwiederverkäufe dominieren, Primärangebot gewinnt an Tempo
Sekundärbestände repräsentierten 2025 83,5 % des Marktanteils am französischen Luxus-Wohnimmobilienmarkt, da Käufer bewährter Bauqualität vertrauen und sofortige Belegung in Kulturerbevierteln schätzen. Die durchschnittliche Umschlagsdauer für Objekte im Wert von 5,3 Millionen USD beträgt 18–24 Monate, was die vorsichtige Liquidität im Spitzensegment widerspiegelt. Käufer schätzen originale Stuckverzierungen und Kamine, die in Neubauprojekten nicht repliziert werden können, und halten an festen Preisvorstellungen fest, wenn authentische Details fehlen.
Primärtransaktionen werden voraussichtlich mit einer CAGR von 5,21 % wachsen, der höchsten innerhalb dieser Segmentierung. Entwickler sanieren Industriestandorte und Ufergrundstücke zu energiekonformen Wohnungen, die mit hotelartigen Dienstleistungen gebündelt sind. Markenprojekte wie Peninsula Paris erzielen Aufschläge von 30–40 %, indem sie Sanierungsrisiken eliminieren und schlüsselfertige Konformität mit Energievorschriften bieten. In Lyon und Marseille liegt die Neubaupreisgestaltung 20–25 % unter Pariser Äquivalenten und zieht Unternehmer an, die in der Hauptstadt zu teuer sind, aber städtische Bequemlichkeit wünschen.
Geografische Analyse
Paris bleibt der Anker, aber sein Anteil von 45,3 % stabilisiert sich eher, als dass er wächst, da extreme Knappheit im Segment über 10 Millionen EUR die Transaktionszahlen dämpft, wenn Euro-Stärke die USD-Kaufkraft vorübergehend komprimiert. Erstklassige Arrondissements verzeichneten 2025 Durchschnittswerte von 21.200–31.800 USD pro m², und Trophäenangebote über 53.000 USD pro m² werden noch innerhalb von 60 Tagen abgeschlossen, was die anhaltende Safe-Haven-Attraktivität unterstreicht, auch wenn IFI-Verbindlichkeiten reine Renditejäger abschrecken. Nordamerikanische Käufer, die von günstigen Wechselkursen profitierten, erhöhten ihre Pariser Präsenz 2025 um 11 Prozentpunkte.
Lyons Anteil steigt dank Mietrenditen von 4–5 %, die Pariser Normen verdoppeln. Presqu'île-Wohnungen zu 5.300–7.420 USD pro m² bieten Abschläge von 60–70 % gegenüber gleichgroßen Pariser Äquivalenten und ziehen Biotech-Führungskräfte an, die mit den Expansionen von Sanofi und bioMérieux verbunden sind. Marseille wächst mit der höchsten CAGR von 5,56 %, da der Hafen- und Verkehrsumbau im Wert von 1,59 Milliarden USD die Verbindungen zu Aix-en-Provence und Cassis stärkt und Technologiesektor-Umsiedlungen in Euroméditerranée-Büros katalysiert. Ufernahe Lofts zu 8.480–12.720 USD pro m² liegen noch bei der Hälfte der Côte-d'Azur-Preise und positionieren die Stadt als relativen Wertausreißer.
Jenseits der großen drei nutzt Bordeaux sein UNESCO-gelistetes Kulturerbe und nahe gelegene Weinberge, um Preise von 6.360–9.540 USD pro m² im Triangle d'Or zu halten. Toulouse profitiert vom Airbus-verankerten Luft- und Raumfahrtwachstum, während das ländliche Provence und der Alpenbogen lifestyle-getriebene Zuflüsse aufnehmen, die Land, Privatsphäre und saisonale Mieteinnahmen suchen. Insgesamt diversifizieren sich die Kapitalflüsse geografisch, da Käufer die Knappheitsprämie von Paris gegen einfachere Regulierung, höhere Renditen und Lifestyle-Vorteile in sekundären Zentren abwägen.
Regulatorisches Umfeld
Luxusimmobilientransaktionen in Frankreich unterliegen einem formalen, notariell geführten Übertragungsrahmen. Politische Maßnahmen in den Jahren 2025-2026 zielten auf eine schnellere Wohnraumbereitstellung und eine engere Nutzung des vorhandenen Bestands ab. Das Gesetz Nr. 2025-1129 vom 26. November 2025 (das Huwart-Gesetz) vereinfachte Elemente des Stadtplanungs- und Wohnrechts, um Entwicklungsprozesse zu straffen, und am 24. Juni 2026 legte der Ministerrat einen Gesetzentwurf „Relance Logement“ vor, der auf die Beschleunigung der Wohnraumproduktion und die Dezentralisierung der Wohnungspolitik abzielt.
Auf fiskalischer und regulatorischer Seite bleiben Eigentums- und Haltekosten weiterhin durch die Impot sur la Fortune Immobiliere (IFI) verankert, die auf Nettoimmobilienvermögen über 1,3 Millionen EUR angewendet wird, sowie durch administrative Meldepflichten über den Dienst Gerer mes biens immobiliers auf impots.gouv.fr (jährliche Erklärung des Belegungsstatus bei Änderungen). Der Energieeffizienzrahmen prägt weiterhin Vermietungsentscheidungen, wobei bereits Mietbeschränkungen für die am schlechtesten bewerteten Wohnungen gelten und weitere Verschärfungsstufen geplant sind. Für den historischen Luxusbestand bleibt damit die DPE-geführte Investitionsplanung im Zentrum der Bewertungs- und Haltestrategien.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Luxusimmobilien in Frankreich beginnt mit der Grundstücks- und Objektbeschaffung, einschließlich außerbörslicher Netzwerke im erstklassigen Paris, an der Riviera und in Alpenresorts. Danach übernehmen Luxusmaklerbüros die Bewertung und Vermittlung, und anschließend wird der regulierte Transaktionsprozess durch Notare für die Urkundenausführung und -eintragung abgewickelt, was üblicherweise 3-4 Monate dauert. Für Neubauten und umfassende Renovierungen koordinieren Bauträger, Architekten und Bauunternehmer Planungsgenehmigungen und Umweltauflagen.
Denkmalpflegerische Arbeiten stützen sich auf spezialisierte Handwerker und maßgeschneiderte Materialien, was Abhängigkeiten von Einzelquellen und Kostenschwankungen erzeugen kann, etwa wenn Komponenten wie italienischer Marmor und belgischer Kalkstein importiert werden. Nach dem Erwerb erstreckt sich die Kette auf Renovierung, energetische Diagnostik und Sanierungsumsetzung, Immobilienverwaltung sowie Vermietungsvermarktung, einschließlich möblierter Executive-Vermietungen und kurzfristiger Resort-Vermietungen, wo zulässig. Regulatorisch bedingte Faktoren prägen zunehmend Kosten und Zeitpläne: RE2020 gilt für Neubauten, und das Dekret Nr. 2026-200 vom 18. März 2026 änderte die Anforderungen an die Umweltleistung für Neubauten im französischen Mutterland. Dies erhöht das Gewicht von konformer Gestaltung, Materialwahl und Dokumentation in der Projektplanung. Auf der Nachfrage- und Finanzierungsseite bieten selbstfinanzierte Käufer strukturelle Unterstützung, doch die breitere Marktliquidität beeinflusst Angebotsgeschwindigkeit und Preisfindung, wie durch FNAIM-Transaktionsvolumina und Veränderungen der Hypothekenzinsbedingungen im Jahr 2026 nachverfolgt.
Wettbewerbslandschaft
Der Wettbewerb im französischen Luxus-Wohnimmobilienmarkt bleibt fragmentiert, wobei kein Akteur auch nur einen nationalen Marktanteil von 5 % überschreitet. Globale Franchise-Unternehmen – Sotheby's International Realty, Christie's International Real Estate, Knight Frank und Engel & Völkers – nutzen grenzüberschreitende Datenbanken, um ausländische Nachfrage nach Paris, an die Riviera und in Skiresorts zu lenken. Regionale Spezialisten wie Barnes, Daniel Feau und Emile Garcin kontern mit hyperlokalen Kenntnissen und Off-Market-Zugang und sichern die Loyalität vermögender Privatkunden für diskrete Trophäentransaktionen. Rund 60 % der Transaktionen über 10 Millionen USD werden noch immer abseits von Portalen abgeschlossen, um die Privatsphäre der Verkäufer zu schützen.
Die strategische Positionierung dreht sich nun um Beratung zur energetischen Sanierung, Compliance-Expertise und Technologieadoption. Knight Frank eröffnete 2025 einen Kulturerbe-Sanierungsdesk und verkürzte Genehmigungszeiten durch Partnerschaften mit den Compagnons du Devoir um 20 %. Sotheby's erwarb 40 % von Junot Immobilier, um seine Reichweite in die Pariser Marais- und Linkes-Ufer-Mikromärkte zu vertiefen. Engel & Völkers schloss eine gemeinsame Marketingpartnerschaft mit Le Figaro, um internationale Reichweite mit inländischer Glaubwürdigkeit zu verbinden und die Trichtereffizienzen an der Riviera und in den Alpen zu stärken.
Technologieinvestitionen eskalieren, da Agenturen KI-gestütztes Matching und virtuelles Staging implementieren. Das Tool von LuxuryEstate aus dem Jahr 2024 reduzierte die Vermarktungsdauer für sanierungsintensive Angebote um 15 %. Barnes eröffnete 2024 eine Niederlassung in Marseille, um von der überproportionalen CAGR der Stadt von 5,56 % zu profitieren, was die geografische Diversifizierungsstrategie exemplifiziert. Compliance-Aufwände unter den Geldwäschebekämpfungsregeln von Tracfin begünstigen Unternehmen, die Gemeinkosten absorbieren können, und verschieben Marktanteile zugunsten größerer Netzwerke, auch wenn Boutique-Expertise im Ultra-Prime-Segment weiterhin entscheidend bleibt.
Marktführer im französischen Luxus-Wohnimmobilienmarkt
Sotheby's International Realty Affiliates LLC
Daniel Feau
Barnes International Realty
John Taylor
Propriétés Le Figaro
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Energiegetriebene Neupositionierung ist ein zentraler Whitespace im Luxusimmobilienmarkt, insbesondere für ältere Pariser und denkmalgeschützte Objekte, bei denen DPE-Beschränkungen sowohl die Vermietbarkeit als auch Wiederverkaufsabschläge beeinflussen. Die bestehende Spanne zwischen konformen, energieeffizienten Wohnungen und benachteiligtem Bestand unterstützt eine Dienstleistungschance über Energieaudits, Sanierungsprojektmanagement und schlüsselfertige Umsetzung für ausländische Eigentümer. Diese Nachfrage wird verstärkt, da sich die Vermietungsbeschränkungen für niedrig bewertete Wohnungen verschärfen und Kapitalmaßnahmen in geschützten Zonen längeren Genehmigungszyklen unterliegen.
Geografische Neuausrichtung schafft ebenfalls Raum für Makler, Bauträger und Betreiber, die konformitätsstarke Produkte mit Concierge-Management außerhalb von Paris bündeln können. Belege für eine verschobene Aktivität umfassen Berichte, wonach die Atlantikküste und die Französische Riviera jeweils 15 % des Prestige-Transaktionswerts im Jahr 2025 ausmachten, verglichen mit 14 % für Paris, neben einer breiteren Abkühlung der Wohnimmobilieninvestitionen im Jahr 2026 (421 Millionen EUR im Q2 2026). Dieses Muster begünstigt gut kapitalisierte, selbstfinanzierte Käufer und Vermögensverwalter, die ohne Bankkredit transagieren können. Städtische politische Maßnahmen unterstützen ferner professionell verwaltete Vermietungsstrategien, einschließlich der Abstimmung des Pariser Stadtrats vom 18. Juli 2026 zur Verdopplung der Steuern auf leerstehende Wohnungen, wirksam ab dem 1. Januar 2027, was Eigentümer zu einkommensgenerierenden Belegungsmodellen und strengerer Vermögensverwaltungsdisziplin drängt.
Aktuelle Branchenentwicklungen
- Juni 2026: BARNES eröffnete ein Büro in Bridgehampton, New York, und erweiterte damit seine Präsenz in den Hamptons innerhalb seines globalen Luxusnetzwerks. Der Schritt stärkt das ausgehende und eingehende Kundenrouting für französische Käufer und Verkäufer, indem er einen wichtigen Lifestyle-Markt mit Paris, der Riviera und Alpendestinationen verbindet. Marktübergreifende Beschaffung kann die Liquidität für Trophäenobjekte erhöhen, die häufig über internationale Beziehungen statt über Portale gehandelt werden.
- Januar 2026: Sotheby's International Realty France-Monaco veröffentlichte seine Ergebnisse für 2025 und meldete ein Verkaufsvolumen von fast 2 Milliarden EUR und rund 970 Transaktionen, ein deutlicher Anstieg gegenüber 2024. Die Veröffentlichung unterstrich die anhaltende Nachfragetiefe im High-End-Segment trotz breiterer Volatilität am Wohnungsmarkt und unterstützte Investitionen in erstklassige Beratung, außerbörslichen Zugang und regulierungsgeführte Dienstleistungen. Sie stärkte auch den Wettbewerbsvorteil globaler Käufer-Trichter bei Ultra-Prime-Deals.
- November 2024: Sotheby's International Realty erweiterte seine Präsenz in Paris durch eine strategische Partnerschaft mit Junot Immobilier, um die Abdeckung in Pariser Mikromärkten einschließlich des Marais und des Linken Ufers zu vertiefen. Diese Zusammenarbeit erweiterte den Zugang zum Bestand und unterstützte diskrete außerbörsliche Transaktionen. Die Partnerschaft stärkte auch die Wettbewerbsdynamik, indem sie internationale Reichweite mit hyperlokaler Beschaffung kombinierte.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Transaktions- und Mietwert, der aus Luxuswohnimmobilien in Frankreich generiert wird, wobei Wohnungen aufgrund von Lage, Bauqualität, Design und Premium-Ausstattung im oberen Segment positioniert sind. Er umfasst Luxuswohnungen und Eigentumswohnungen, Villen und freistehende Häuser sowie ähnliche hochwertige Wohnobjekte.
Umfangsausschlüsse: Ausgeschlossen sind Massenmarkt-Wohnimmobilien, Sozialwohnungen und gewerbliche Immobilienobjekte.
Übersicht der Segmentierung
- Nach Geschäftsmodell
- Verkauf
- Vermietung
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde verwendet, um die äußere Grenze des Luxuswohnungsnachfragepools festzulegen und realistische Leitplanken für Preise und Aktivitätsniveaus aufzubauen. Wir überprüften öffentliche Statistiken und Referenzreihen wie demografische und Haushaltsdaten von INSEE, Kreditbedingungen der Banque de France und Preisindizes von Notaires de France, um die Richtung bei Premium-Wohnwerten zu prüfen.
Um die Abhängigkeit von einem einzigen Indikator zu vermeiden, prüften wir Transaktions- und Baukonstruktionssignale mithilfe von Quellen wie Eurostat-Wohn- und Makrotabellen, Veröffentlichungen des französischen Ministeriums zu Wohnungsbau und Genehmigungen sowie grundbuchähnlichen Marktveröffentlichungen, soweit verfügbar. Diese wurden durch Jahresberichte, Investorenpräsentationen und seriöse Presseberichterstattung von Maklern und Bauträgern ergänzt. Für die finanzielle Unternehmensbenchmarking und die Verfolgung von Deal- und Projektnachrichten nutzten wir zudem ein kostenpflichtiges Abonnement, das sich auf Unternehmensfinanzdaten und Nachrichtenanalysen konzentriert. Die hier aufgeführten Quellen sind exemplarisch, und viele weitere öffentliche Referenzen wurden während der Arbeit zur Sammlung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Primärgespräche wurden mit einer Mischung aus Agenturen, Luxusmaklern, Bauträgern, Immobilienverwaltern und Marktberatern geführt und anschließend mit Käuferstimmen wie Family Offices und Vermögensverwaltern abgeglichen, die tatsächliches Such- und Kaufverhalten beobachten. Diese Erkenntnisse wurden verwendet, um zu bestätigen, was in der Praxis als Luxus gilt, wie sich erstklassige gegenüber sekundären Lagen unterscheiden und wie sich Mietrenditen und Transaktionsabschläge über Zyklen hinweg verändern, um die Modellannahmen zu präzisieren.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 28 % | CXOs: 13 % |
| Mid-Tier: 55 % | Funktions-/Bereichsleiter: 27 % |
| Kleinere Akteure: 17 % | Manager: 60 % |
Marktdimensionierung & Prognose
Die Dimensionierung wurde mittels eines Top-down- und Bottom-up-Ansatzes erstellt, bei dem nationale Wohnungsmarktaktivität und Preisbenchmarks zunächst durch Durchdringungs- und Preisaufschlagsfaktoren, die durch Interviews validiert wurden, in einen reinen Luxuswertpool umgerechnet werden. Sobald der Luxusnachfragepool gebildet ist, wird er in Verkaufs- versus Mietaktivität aufgeteilt und dann auf Neubau- versus Wiederverkaufsverhalten abgestimmt, basierend darauf, wie sich der Bestand tatsächlich umschlägt.
Zu den wichtigsten im Modell verwendeten Eingaben gehören der Anteil erstklassiger Lagen (Paris und andere Großstädte im Vergleich zum Rest des Landes), Luxuspreisaufschläge gegenüber Mainstream-Indizes, Transaktionsvolumina in hochwertigen Preisklassen (wie von Marktteilnehmern angegeben), Hypothekenverfügbarkeit und Anteil an Barkäufern sowie Trends bei neuen Genehmigungen und Fertigstellungen, die das High-End-Angebot beeinflussen. Da konsistente monatliche luxusspezifische Reihen lückenhaft sein können, werden Lücken durch Proxy-Indikatoren (wie stadtebenenbezogene Preisindizes und Genehmigungsdaten) behandelt und anschließend anhand von Primärfeedback angepasst, wie sich Luxus anders als der breitere Markt verhält.
Für die Prognose wurde eine Szenarioanalyse angewendet, die an makroökonomischen Treibern verankert wurde, die für den Wohnungsmarkt im High-End-Segment am wichtigsten sind, einschließlich Zinsrichtung, Vermögenseffekten, Nachfrage ausländischer Käufer und Zeitplan der Pipeline-Lieferung. Die Annahmen wurden dann mit Bottom-up-Prüfungen abgeglichen, wie beispielsweise stichprobenartigen Preis-pro-Quadratmeter-Bereichen multipliziert mit typischen Anzahl erstklassiger Transaktionen, plus Kanalprüfungen zur Mietabsorption, damit die Gesamtsummen realistisch bleiben.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden validiert, indem der modellierte Marktwert mit unabhängigen Signalen verglichen wird, wie Premium-Wohnpreisindizes, Veränderungen der Genehmigungsaktivität für gehobene Entwicklungen und Verschiebungen bei Hypotheken- und Barkaufbedingungen. Wenn sich eine Kennzahl in einer Weise bewegt, die nicht mit der Modellrichtung übereinstimmt, werden die Treiber erneut geprüft und wir überprüfen die Interviewnotizen erneut, um zu bestätigen, ob die Veränderung struktureller oder vorübergehender Natur ist.
Vor der Freigabe durchlaufen die Schätzungen Abweichungsprüfungen über Jahre, Stadtaufteilungen und Geschäftsmodellaufteilungen hinweg, gefolgt von einer zweiten Analystenprüfung, um Ausreißer und inkonsistente Annahmen zu erfassen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie größere Zinsschocks, politische Änderungen, die die Immobilienbesteuerung betreffen, oder eine plötzliche Veränderung der ausländischen Nachfrage. Vor der Lieferung führen wir einen abschließenden Aktualisierungsdurchgang durch, damit die Kunden die aktuellste Sicht erhalten, die durch nachvollziehbare Eingaben gestützt werden kann.
Vergleich der Marktgröße für Luxuswohnimmobilien in Frankreich von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Luxuswohnungen in Frankreich können stark variieren, selbst wenn die Studien versuchen, dasselbe breite Thema zu beschreiben. Die Unterschiede ergeben sich in der Regel daraus, wie Luxus definiert wird, ob nur Verkäufe oder Verkäufe plus Vermietungen gezählt werden, und wie das Timing der Umrechnung von lokalen Preisen in USD erfolgt.
Die Benchmark-Tabelle zeigt eine Streuung, die größtenteils durch Umfang und Wertmechanik erklärt wird, da einige Schätzungen Wohnimmobilien im oberen Mittelsegment einbeziehen oder den Wert der Bauträger-Pipeline vor der Fertigstellung einschließen. Im Modell von Mordor Intelligence ist der Markt auf Luxuswohnimmobilien in Frankreich (einschließlich hochwertiger Wohnungen/Eigentumswohnungen und Villen/freistehender Häuser) beschränkt und wird über Verkaufs- und Mietgeschäftsmodelle hinweg gezählt, was die Gesamtsumme verändert, wenn andere Zahlen sich nur auf Verkäufe konzentrieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 82,58 Mrd. USD (2025) | |
| Branchenverband A | 74,20 Mrd. USD (2025) | Erfasst häufig den Mietwert unzureichend und stützt sich stärker auf registrierte Transaktionssummen, wodurch außerbörsliche High-End-Aktivitäten übersehen werden können, und verwendet eine engere Stadtabdeckung. |
| Globale Unternehmensberatung B | 96,40 Mrd. USD (2025) | Erweitert häufig die Luxusgrenze auf Wohnimmobilien im oberen Premiumsegment und wendet möglicherweise höhere Preisaufschlagszuschläge in allen wichtigen Städten an, ohne ausreichende Anpassung für Wiederverkaufsmix und Abschläge. |
Betrachtet man die drei Zahlen im Zusammenhang, so ist die praktische Erkenntnis, dass sich die Größe hauptsächlich mit dem ändert, was als Luxus behandelt wird, und wie Verkaufs- und Mietwert kombiniert werden. Unser Ansatz hält die Annahmen an beobachtbare Wohnungsmarktsignale und interviewgeprüfte Aufschläge gebunden, sodass die Endzahl mit klaren Schritten erklärt und nachvollzogen werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der französische Luxus-Wohnimmobilienmarkt im Jahr 2026?
Der Markt wird im Jahr 2026 auf 85,66 Milliarden USD geschätzt und steuert bis 2031 bei einer CAGR von 3,73 % auf 102,85 Milliarden USD zu.
Welche französische Stadt zeigt bis 2031 das schnellste Wachstum bei Luxusimmobilien?
Marseille führt mit einer prognostizierten CAGR von 5,56 %, begünstigt durch Hafenausbauten und ein aufstrebendes Technologiezentrum.
Warum gewinnen Mietstrategien im französischen Luxuswohnungssektor an Bedeutung?
Die Mieteinnahmen werden voraussichtlich jährlich um 4,80 % wachsen, da Ferienregionen flexible Kurzzeitvermietungen erlauben und Markenresidenzen gebündelte Einnahmen garantieren.
Welche Steuerkosten belasten ausländische Käufer von französischen Luxuswohnimmobilien am stärksten?
Die Impôt sur la Fortune Immobilière erhebt jährlich 0,5–1 % auf das Netto-Immobilienvermögen über 1,38 Millionen USD, zusätzlich zu Vorab-Transaktionsgebühren von 7–8 %.
Wie wirkt sich die Energieregulierung auf Immobilienwerte aus?
Häuser, die auf die Energieeffizienzklassen B oder C des Diagnostic de performance énergétique (DPE) aufgewertet wurden, erzielen Aufschläge von 12–15 % und qualifizieren sich für günstigere grüne Hypotheken, während Objekte niedrigerer Klassen mit Vermietungsverboten konfrontiert sind.
Seite zuletzt aktualisiert am:



